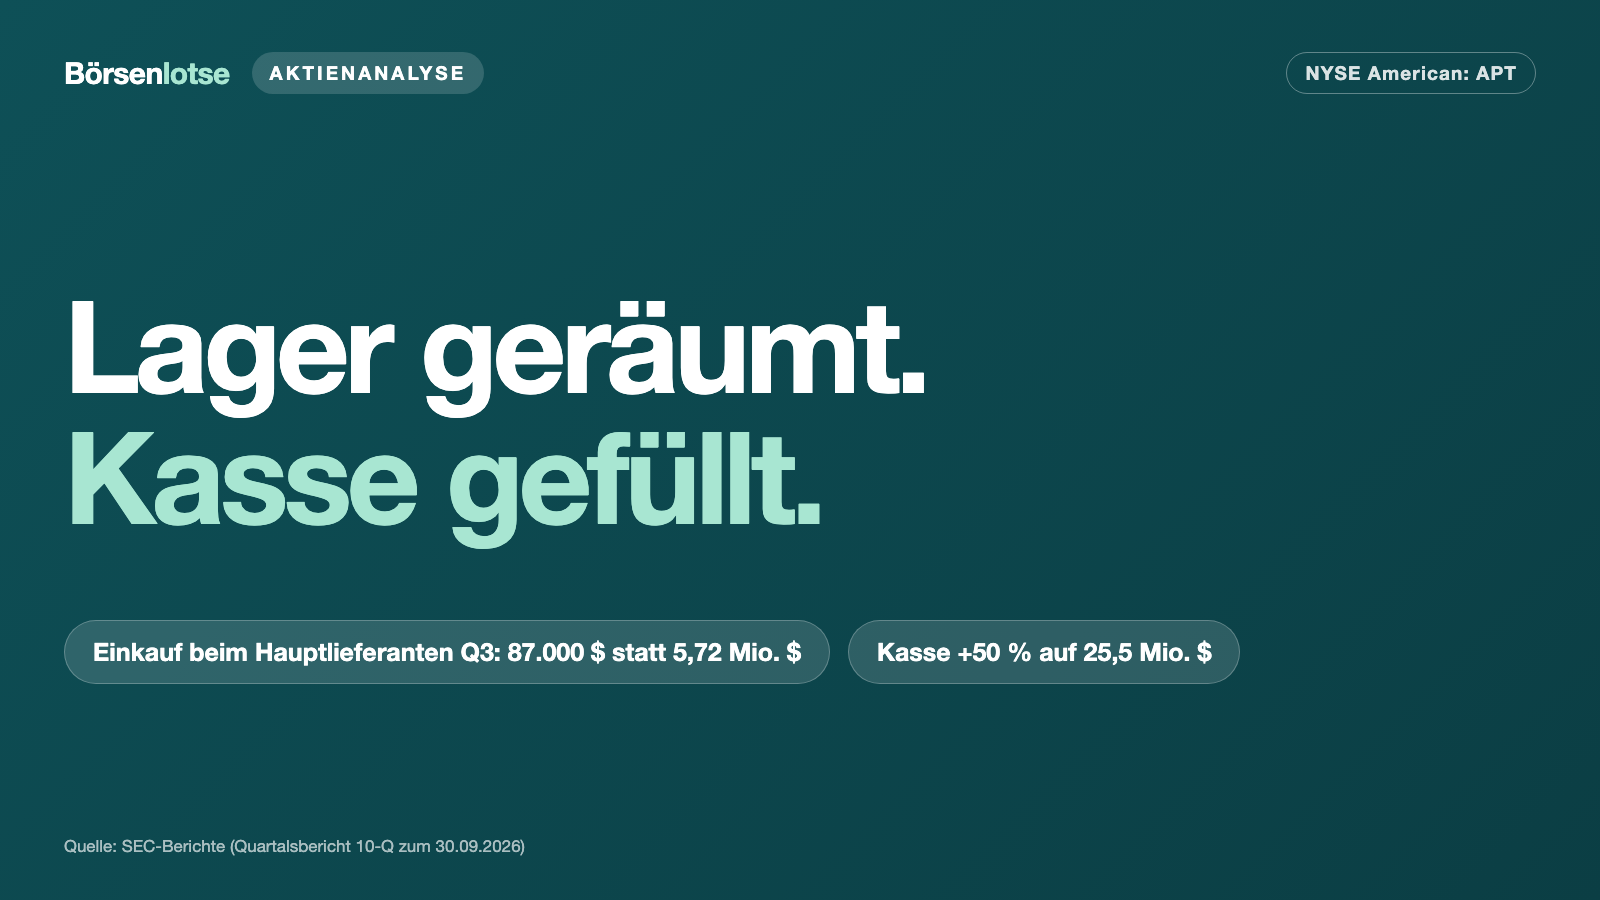
Alpha Pro Tech kauft beim Hauptlieferanten fast nichts mehr ein – und die Kasse wächst um die Hälfte
Im dritten Quartal 2026 bestellte der Schutzkleidungs- und Baufolienhersteller bei seinem indischen Partner für 87.000 statt 5,72 Millionen Dollar. Gut die Hälfte des Kassenzuwachses ist verdient, der Rest kommt aus geräumten Lagern und Zollgeld. Die eigentliche Probe folgt, wenn das Lager zu höheren Fracht- und Harzkosten wieder gefüllt werden muss.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 10. November 2026
- Schlusskurs
- 6,30 $ +12,60 %
- Marktkapitalisierung
- 62,0 Mio. $
- KGV
- 18,9
- Wachstums-Score
- 4/10
- AAQS
- 2/10
Kursentwicklung seit 10. November 2026: +0,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,30 $ bis 6,60 $ · Letzter Kurs: 6,30 $ (Stand: 10. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Stell dir vor, dein Kontostand springt in neun Monaten von 17.000 auf 25.500 Euro. Du fühlst dich reicher — bis du nachrechnest: Ein Teil des Geldes ist da, weil du deine Vorratskammer leer gegessen hast und nichts nachgekauft hast. Ein anderer Teil ist eine Rückzahlung, von der du noch nicht weißt, ob du sie an deine Mitbewohner weitergeben musst. Verdient hast du nur einen Teil davon. Genau so sieht die Bilanz von Alpha Pro Tech (NYSE American: APT) zum 30. September 2026 aus.
Die Kasse stieg in neun Monaten um 8,56 Millionen US-Dollar (+50,4 Prozent) auf 25,55 Millionen, bei null Bankschulden. Der Gewinn trug dazu 4,45 Millionen bei. Der Rest kam vor allem aus geräumten Lagern (5,74 Millionen) und aus erstatteten Zöllen, die das Unternehmen zum Großteil als Verbindlichkeit verbucht hat. Wie drastisch das Lager geräumt wurde, zeigt eine Zahl aus dem Anhang: Beim wichtigsten Lieferanten, dem indischen Gemeinschaftsunternehmen Harmony, kaufte Alpha Pro Tech im dritten Quartal für 87.000 Dollar ein — ein Jahr zuvor waren es 5,72 Millionen. Was das für dich heißt: Die dicke Kasse ist echt, aber sie ist nicht in voller Höhe verdientes, frei verfügbares Geld.
Wir nennen das die Kontostand-Illusion: Wer einen hohen Kassenbestand sieht, liest ihn als Beweis für ein gutes Geschäft — und fragt nicht mehr, woher das Geld kam und wem es gehört. Bei einer Firma, die an der Börse rund 64 Millionen Dollar wert ist (Schlusskurs vom 10. November 2026), macht dieser Unterschied viel aus.
Machen wir einen Deal: Bevor du dich vom Kontostand beeindrucken lässt, lesen wir gemeinsam, was Alpha Pro Tech selbst bei der US-Börsenaufsicht SEC eingereicht hat — den Quartalsbericht (10-Q) und die Ergebnismitteilung (8-K) vom 10. November 2026, die Quartalsberichte davor und den Geschäftsbericht (10-K) für 2025. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was Alpha Pro Tech eigentlich macht — Hauswandfolien, Dachbahnen und Einweg-Schutzkleidung
Alpha Pro Tech ist eine Gesellschaft nach dem Recht des US-Bundesstaats Delaware, gegründet 1994 als Nachfolgerin eines Geschäfts aus dem Jahr 1983; die Zentrale sitzt im kanadischen Aurora (Ontario), gefertigt wird in Nogales (Arizona) und Valdosta (Georgia). Zum 2. März 2026 arbeiteten 122 Menschen in Vollzeit für die Firma. Ihr Geschäft beschreibt sie im Geschäftsbericht so:
„Alpha Pro Tech is in the business of protecting people, products and environments.“
Übersetzung: „Alpha Pro Tech ist im Geschäft, Menschen, Produkte und Umgebungen zu schützen.“
— Alpha Pro Tech, SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
Übersetzt in den Alltag sind es zwei Werkstätten unter einem Dach. Die größere heißt Building Supply und liefert Baustoffe gegen Wetter: Hauswandfolien (im Englischen „housewrap“, die Folie, die unter der Fassade gegen Wind und Feuchtigkeit schützt), synthetische Dachunterbahnen, die unter Ziegeln oder Schindeln liegen, und weitere Gewebe. 2025 brachte dieses Segment 36,0 Millionen US-Dollar Umsatz. Die Konkurrenz heißt DuPont und Berry Global bei Hauswandfolien, Owens Corning und GAF bei Dachbahnen. Die kleinere Werkstatt, Disposable Protective Apparel, verkauft Einweg-Schutzkleidung — Überschuhe, Hauben, Kittel, Overalls — sowie Masken und Gesichtsschilde für Reinräume, Labore, Kliniken und Industrie; 2025 waren es 23,1 Millionen Dollar. Einen Vergleich innerhalb der Branche bietet unsere Analyse von Lakeland Industries, einem Hersteller von Industrie-Schutzkleidung.
Ein Detail entscheidet über alles Weitere: Viel Ware kommt aus Indien. Alpha Pro Tech hält 41,66 Prozent an Harmony Plastics, einem Gemeinschaftsunternehmen mit dem indischen Hersteller Maple Industries, das Dachbahnen, Folien und Schutzkleidung vorfertigt. 2025 kaufte Alpha Pro Tech dort Ware für 19,4 Millionen Dollar ein — rund ein Drittel des Umsatzes. Wer so viel importiert, hängt an den US-Zöllen.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das Geschäft läuft 2026 besser, und die Bilanz ist schuldenfrei — aber knapp die Hälfte des Kassensprungs stammt aus Sondereffekten des Zollstreits, die sich nicht wiederholen und zum Teil noch gar nicht entschieden sind.
Die Firmengeschichte für Anleger
-
1994
Gründung in Delaware
Alpha Pro Tech entsteht als Nachfolgerin eines Geschäfts von 1983. Für Aktionäre: eine lange Geschichte als kleiner Spezialanbieter.
-
1999
Start des Rückkaufprogramms
Seither wurden rund 22,0 Mio. Aktien für 58,6 Mio. Dollar zurückgekauft und vernichtet. Für Aktionäre: der wichtigste Hebel für den Gewinn je Aktie.
-
2005
Gemeinschaftsunternehmen Harmony in Indien
Beteiligung von 41,66 % an Harmony Plastics. Für Aktionäre: günstige Fertigung, aber ein großer Lieferant, den Alpha Pro Tech nicht kontrolliert.
-
2020
Pandemie-Rekord
Umsatz 102,7 Mio. Dollar, Gewinn 26,9 Mio. Für Aktionäre: ein einmaliger Ausreißer — danach kehrte das Geschäft auf das alte Niveau zurück.
-
2026
Zollerstattung nach Urteil des Obersten Gerichtshofs
Rund 3,5 Mio. Dollar IEEPA-Zölle kamen zurück, der Großteil als Verbindlichkeit verbucht. Für Aktionäre: Kasse höher, Eigentum am Geld noch offen.
-
2026
Prüferwechsel zu MNP
Der Prüfungsausschuss entließ Tanner LLP am 14. September, laut Meldung ohne Meinungsverschiedenheiten. Für Aktionäre: Der Jahresabschluss 2026 ist der erste des neuen Prüfers.
Wie die Aktie auf unseren Tisch kam
Alpha Pro Tech kam über den Quartalsbericht selbst auf unseren Tisch: Am 10. November 2026 reichte das Unternehmen den 10-Q für das dritte Quartal (1. Juli bis 30. September 2026) und am selben Tag die Ergebnismitteilung ein. Die Schlagzeilen sind kräftig: Umsatz 16,60 Millionen US-Dollar nach 14,79 Millionen (+12,3 Prozent), Nettogewinn 1,93 Millionen nach 0,98 Millionen (+97,2 Prozent), Gewinn je Aktie 0,19 statt 0,09 Dollar. Die Aktie schloss an diesem Tag bei 6,25 Dollar, 12,6 Prozent über dem Vortag (5,55 Dollar); die 52-Wochen-Spanne reichte von 4,34 bis 7,50 Dollar (Quelle: Fundamentaldaten, Stand 10. November 2026).
Wer die Zahlen in eine Kennzahl gießt, sieht ein scheinbares Schnäppchen: ein Kurs-Buchwert-Verhältnis knapp unter 1 — übersetzt: Die Börse bewertet die Firma mit weniger als dem, was ihr nach Abzug aller Schulden in der Bilanz gehört. Dazu liegen rund 40 Prozent des Börsenwerts als Bargeld auf dem Konto. Genau hier greift die Kontostand-Illusion. Merke dir deshalb gleich zu Beginn: Bei Alpha Pro Tech ist der Gewinnsprung überwiegend echt — der Kassensprung nur zum Teil.
Einmaleffekte zuerst: Was vom Quartalsgewinn ohne das Zollgeld bleibt
Am 20. Februar 2026 entschied der Oberste Gerichtshof der USA, dass der Präsident die Zölle auf Basis des Notstandsgesetzes IEEPA (International Emergency Economic Powers Act) nicht hätte verhängen dürfen. Für Alpha Pro Tech war das wichtig, denn auf Ware aus Indien lag zuvor ein Zoll von 50 Prozent. Laut Quartalsbericht erhielt das Unternehmen in den ersten neun Monaten 2026 rund 3,5 Millionen US-Dollar bereits bezahlter Zölle samt Zinsen zurück. Laut Quartalsbericht hat die US-Regierung gegen die Gerichtsentscheidungen zur Erstattung Rechtsmittel eingelegt, das Verfahren läuft weiter. Seit der Aufhebung der IEEPA-Zölle Ende Februar 2026 gilt ein neuer Zoll von 10 Prozent auf Grundlage eines anderen Gesetzes (Section 122 des Trade Act von 1974).
Alpha Pro Tech weist die Wirkung der Erstattung selbst aus — vorbildlich offen für eine Firma dieser Größe. Im dritten Quartal brachte sie 70.000 Dollar über niedrigere Warenkosten und 97.000 Dollar Zinsen, zusammen 167.000 Dollar vor Steuern und 124.000 Dollar nach Steuern. Die Gegenüberstellung (Millionen US-Dollar, Quartalsbericht vom 10. November 2026):
| Posten | Q3 2026 | Q3 2025 | 9 Monate 2026 | 9 Monate 2025 |
|---|---|---|---|---|
| Nettogewinn wie ausgewiesen | 1,925 | 0,976 | 4,453 | 2,833 |
| darin Zollerstattung (nach Steuern) | 0,124 | – | 0,343 | – |
| Nettogewinn ohne Zollerstattung | 1,801 | 0,976 | 4,110 | 2,833 |
| Gewinn je Aktie (verwässert, Dollar) | 0,19 | 0,09 | 0,43 | 0,27 |
| Gewinn je Aktie ohne Erstattung (verwässert, Dollar) | 0,18 | 0,09 | 0,40 | 0,27 |
| Bruttomarge ohne Erstattung | 41,4 % | 39,7 % | 38,2 % | 38,4 % |
Die Tabelle erzählt zwei Geschichten. Die erste ist gut: Auch ohne Zollgeld stieg der Quartalsgewinn um 84,5 Prozent, und das Betriebsergebnis um 73,2 Prozent auf 1,90 Millionen Dollar. Getragen wurde das von der Schutzkleidung: Der Segmentumsatz stieg um 30,2 Prozent auf 7,2 Millionen. Bei der Einweg-Schutzkleidung, die 90 Prozent des Segments ausmacht (+30,6 Prozent), kam das laut Bericht von mehr Absatz über die Vertriebspartner und „zu einem beträchtlichen Teil“ von höheren Preisen. Die Baustoffe legten nur um 1,7 Prozent auf 9,4 Millionen zu. Die zweite Geschichte ist nüchterner: Über neun Monate lag die Bruttomarge ohne Erstattung bei 38,2 Prozent und damit leicht unter dem Vorjahr (38,4 Prozent). Das starke dritte Quartal holte ein schwaches erstes Halbjahr auf, mehr nicht.
Zwei weitere Posten helfen dem Gewinn, ohne aus dem eigenen Verkauf zu stammen: Der Anteil am Gewinn von Harmony stieg im Quartal auf 254.000 Dollar (Vorjahr 27.000), und die Zinserträge auf 306.000 Dollar (169.000) — 97.000 davon sind die erwähnten Erstattungszinsen. Bemerkenswert ist der Harmony-Posten: Er stieg, obwohl Alpha Pro Tech dort im selben Quartal kaum noch einkaufte (dazu gleich mehr); umgekehrt verkaufte Alpha Pro Tech Ware für 477.000 Dollar an Harmony (Vorjahr 213.000). Woher Harmony seinen höheren Gewinn bezieht, erklärt der Bericht nicht. Merke dir: Das Zollgeld im Gewinn ist klein. Das Zollgeld in der Kasse ist groß. Um Letzteres geht es weiter unten.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Alpha Pro Tech war in jedem Jahr seit 2010 profitabel, laut den Geschäftsberichten ohne ein einziges Verlustjahr. Die Firma hat keine Bankschulden, und sie gibt ihren Überschuss konsequent an die Aktionäre zurück — nicht als Dividende (sie hat nach eigenen Angaben nie eine gezahlt), sondern über Aktienrückkäufe. Seit 1999 hat sie 22,0 Millionen eigene Aktien für rund 58,6 Millionen Dollar zurückgekauft und vernichtet. Im Juli 2011 gab es noch 22,4 Millionen Aktien, Ende Oktober 2026 sind es 10,3 Millionen. Übersetzt: Wer seit 2011 dabei ist, besitzt heute ein mehr als doppelt so großes Stück vom Kuchen, ohne eine Aktie dazugekauft zu haben.
Jetzt die andere Seite. Das Geschäft selbst ist in diesen Jahren kaum gewachsen, und ohne die Pandemie wäre das noch deutlicher zu sehen:
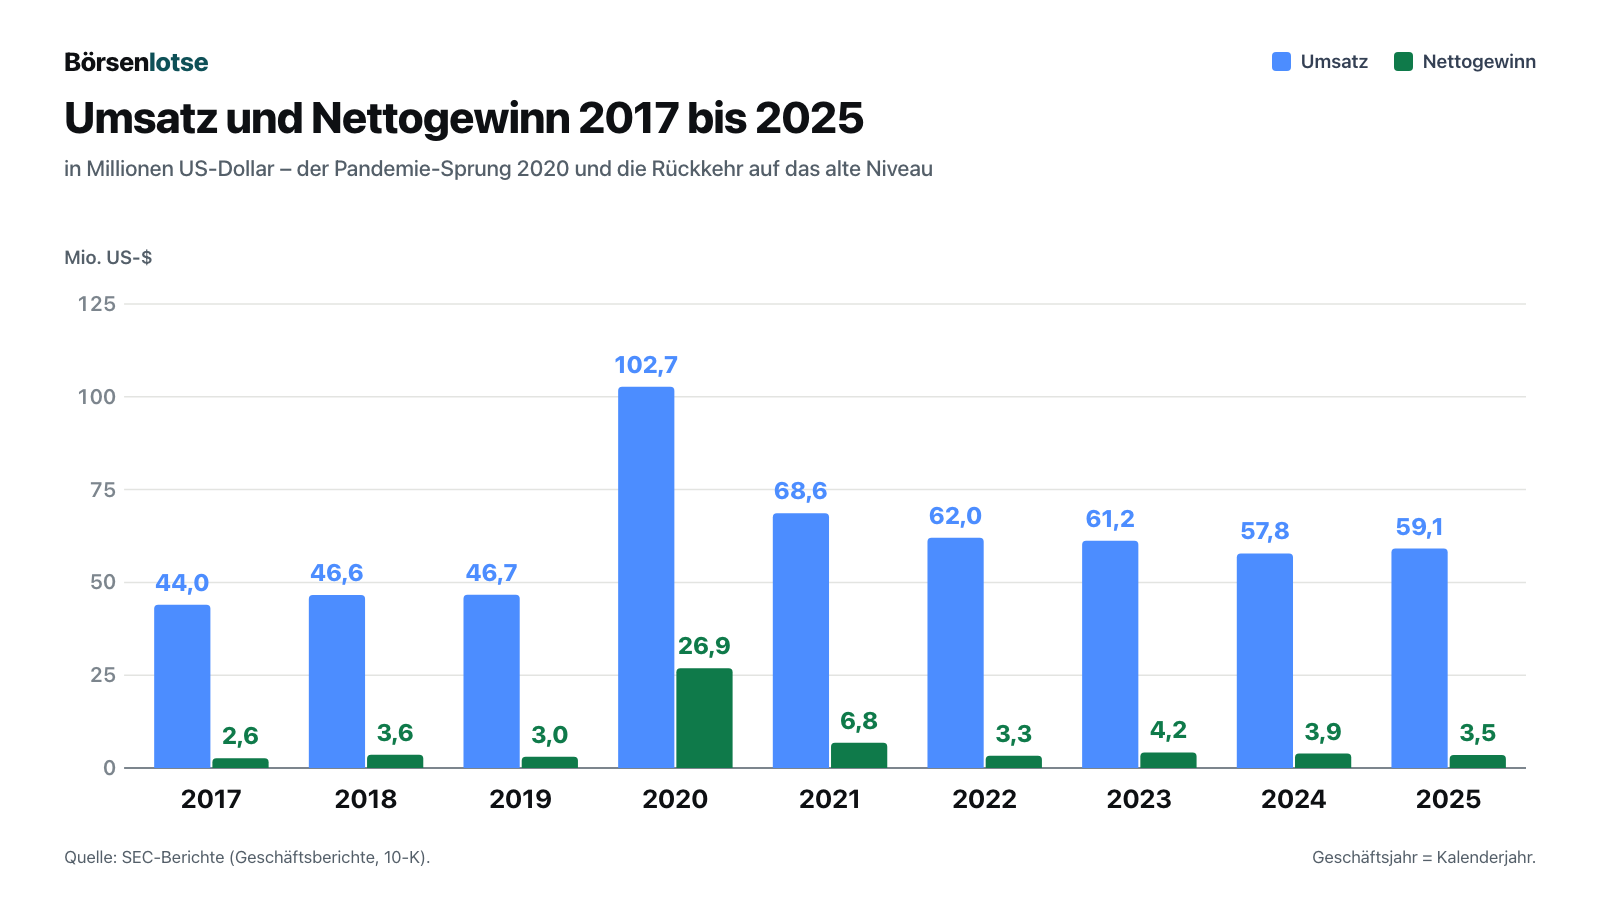
2020 verkaufte Alpha Pro Tech plötzlich Masken und Schutzkleidung in Pandemie-Mengen: 102,7 Millionen Dollar Umsatz und 26,9 Millionen Gewinn, ein Gewinn je Aktie von 1,92 Dollar. Danach normalisierte sich das Geschäft Jahr für Jahr. 2025 lag der Umsatz bei 59,1 Millionen (+2,3 Prozent), der Nettogewinn bei 3,53 Millionen nach 3,93 Millionen im Jahr 2024; die Bruttomarge fiel wegen der Zölle von 39,6 auf 38,1 Prozent. Dass der Gewinn je Aktie trotzdem von 0,23 Dollar (2019) auf 0,33 Dollar (2025, verwässert) stieg, liegt vor allem an der kleineren Aktienzahl — der Gewinn selbst wuchs von 3,0 auf 3,5 Millionen.
Der Nettogewinn wird hier als Spitzenwert der Firma gezeigt, nicht als Kerngeschäft: Er enthält den Anteil an Harmony und Zinserträge auf die Kasse. Das Betriebsergebnis aus eigenem Verkauf lag 2025 bei 3,84 Millionen Dollar, einer operativen Marge von 6,5 Prozent. Merke dir: Alpha Pro Tech ist eine solide, kleine, ziemlich langsame Firma — die Rückkäufe sind ihr eigentlicher Wachstumsmotor für den Gewinn je Aktie.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Knapp die Hälfte des Kassenzuwachses ist kein Gewinn
Ein Gewinn ist eine Rechengröße, Geld auf dem Konto eine Tatsache. Bei Alpha Pro Tech ist es 2026 ausnahmsweise umgekehrt: Es kam deutlich mehr Geld herein, als verdient wurde. Der operative Cashflow — das Geld, das der Betrieb tatsächlich einbringt — lag in den ersten neun Monaten bei 9,34 Millionen US-Dollar, gut doppelt so viel wie der Gewinn von 4,45 Millionen. Vom Kassenzuwachs um 8,56 Millionen deckt der Gewinn also gut die Hälfte; die übrigen 4,11 Millionen stammen netto aus Lagerabbau und Zollgeld, nach Abzug höherer Vorauszahlungen und Forderungen. Die Brücke zeigt, woher das Geld kam:
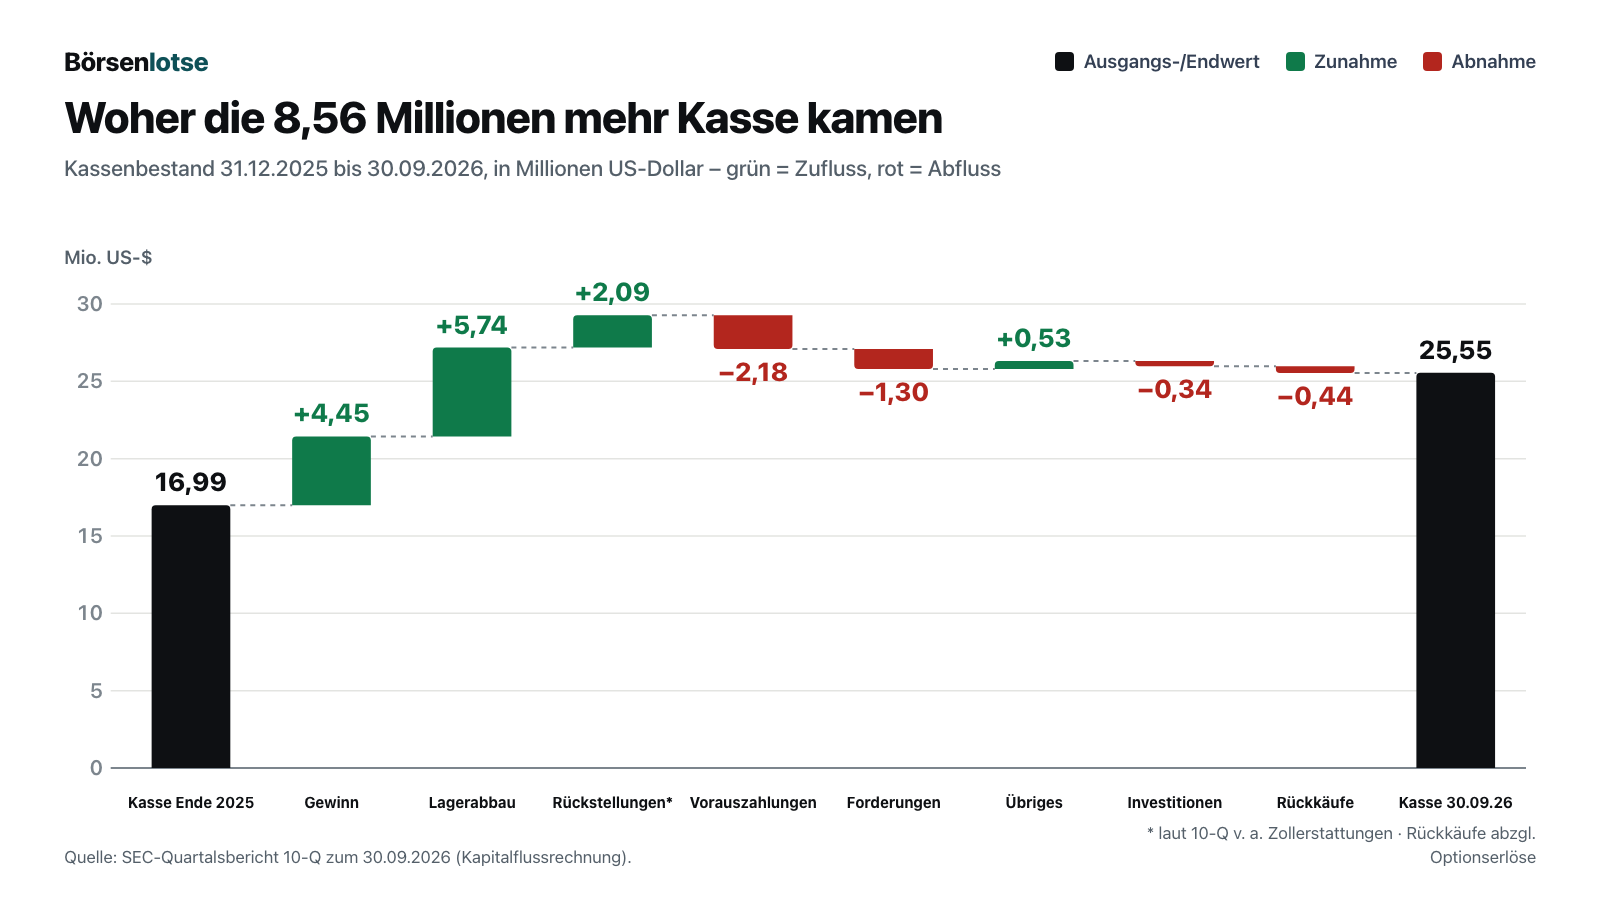
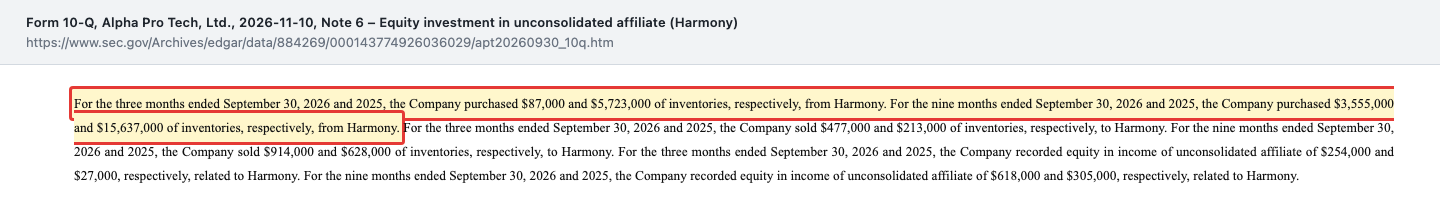
Der größte Einzelposten ist der Lagerabbau: Die Vorräte sanken von 23,60 auf 17,85 Millionen Dollar, ein Viertel weniger. Der Bericht nennt den Grund in einem Satz: „We purchased less inventory due to the high tariff rate.“ — „Wir haben wegen des hohen Zollsatzes weniger Ware eingekauft.“ Wie drastisch, zeigt der Einkauf beim indischen Partner:
„For the three months ended September 30, 2026 and 2025, the Company purchased $87,000 and $5,723,000 of inventories, respectively, from Harmony. For the nine months ended September 30, 2026 and 2025, the Company purchased $3,555,000 and $15,637,000 of inventories, respectively, from Harmony.“
Übersetzung: „In den drei Monaten bis zum 30. September 2026 bzw. 2025 kaufte das Unternehmen Vorräte für 87.000 bzw. 5.723.000 Dollar bei Harmony. In den neun Monaten bis zum 30. September 2026 bzw. 2025 kaufte das Unternehmen Vorräte für 3.555.000 bzw. 15.637.000 Dollar bei Harmony.“
— Alpha Pro Tech, SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 6 (Harmony)
Übersetzt in den Alltag: Die Firma hat ihre Speisekammer leer gegessen. Das bringt einmal Geld, aber nicht zweimal — wer weiter verkaufen will, muss irgendwann nachkaufen. Die Vorauszahlungen für Ware stiegen bereits um 2,18 Millionen Dollar. Und weil Kunden langsamer zahlten — im Schnitt nach 64 Tagen statt nach 40 Tagen zum Jahresende 2025, laut Bericht wegen des höheren Umsatzes —, band das Wachstum zusätzlich 1,30 Millionen in Forderungen. Merke dir: Der Lagerabbau war eine Reaktion auf die Zölle, kein neues Geschäftsmodell.
Unbequeme Wahrheit Nr. 2: Ein Teil der Kasse gehört womöglich anderen
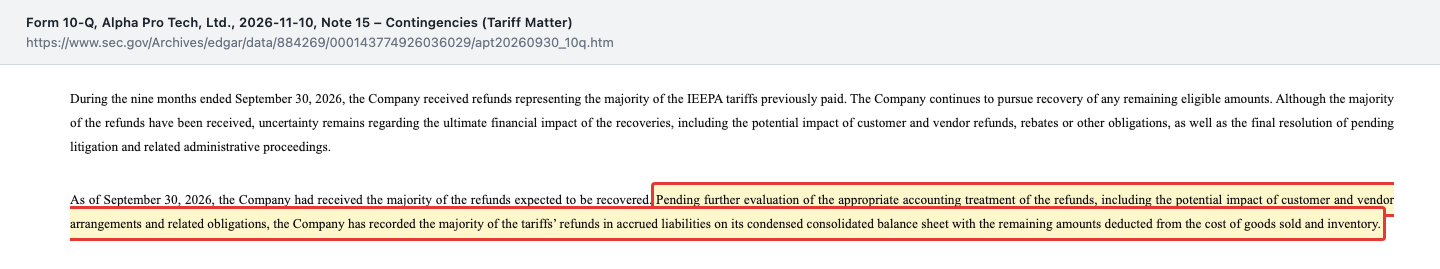
Der zweite große Zufluss ist heikler. Von den rund 3,5 Millionen Dollar Zollerstattung hat Alpha Pro Tech nur 461.000 Dollar vor Steuern ins Ergebnis genommen. Den Rest hat sie zurückgestellt, weil sie noch prüft, ob sie das Geld behalten darf:
„Pending further evaluation of the appropriate accounting treatment of the refunds, including the potential impact of customer and vendor arrangements and related obligations, the Company has recorded the majority of the tariffs’ refunds in accrued liabilities on its condensed consolidated balance sheet with the remaining amounts deducted from the cost of goods sold and inventory.“
Übersetzung: „Bis zur weiteren Prüfung der angemessenen Bilanzierung der Erstattungen, einschließlich möglicher Auswirkungen von Vereinbarungen mit Kunden und Lieferanten und damit verbundener Verpflichtungen, hat das Unternehmen den Großteil der Zollerstattungen in der Bilanz unter den Rückstellungen erfasst; die übrigen Beträge wurden von den Warenkosten und den Vorräten abgezogen.“
— Alpha Pro Tech, SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 15 „Contingencies“ (Tariff Matter)
Wie viel genau, nennt der Bericht nicht. Einen Anhaltspunkt gibt der Anhang: Die Position „allgemeine Rückstellungen“ (zusammen mit Provisionen und Boni) stieg von 0,82 Millionen Dollar zum Jahresende 2025 auf 3,12 Millionen zum 30. September 2026. Den Anstieg der Verbindlichkeiten und Rückstellungen insgesamt erklärt der Bericht so: „primarily due to advanced deposits of IEEPA tariffs“ — vor allem wegen der Zollgelder. Das ist vorsichtig und sauber bilanziert. Es heißt aber auch: Ein Teil der 25,55 Millionen Kasse hat womöglich einen anderen Eigentümer, und über alles schwebt das Rechtsmittel der US-Regierung. Für dich gibt es zwei Ausgänge, beide einmalig: Darf Alpha Pro Tech das Geld behalten, entsteht später ein Einmalgewinn; muss sie es weiterreichen, sinkt die Kasse. Merke dir: Rechne bei der Kasse vorsichtshalber ohne die zurückgestellten Zollgelder — grob 23 statt 25,5 Millionen Dollar (eigene, grobe Schätzung aus dem Anstieg der allgemeinen Rückstellungen um 2,30 Millionen; die Position enthält auch Provisionen und Boni, der genaue Zollanteil ist nicht ausgewiesen). Wie andere Firmen mit möglichen Zollerstattungen umgehen, zeigt unsere Analyse von The Eastern Company: Dort ist für Erstattungen bisher kein nennenswerter Betrag verbucht.
Unbequeme Wahrheit Nr. 3: Wenige Kunden, ein Lieferant — und alle sind groß
Alpha Pro Tech ist klein, und kleine Firmen hängen oft an wenigen Partnern. Der Geschäftsbericht für 2025 benennt das offen:
„For example, sales to one customer represented 24%, and 20% of our total revenue, and sales to another customer represented 15% and 15% of our total revenue for the years ended December 31, 2025 and 2024, respectively.“
Übersetzung: „So entfielen auf einen Kunden 24 bzw. 20 Prozent unseres Gesamtumsatzes und auf einen weiteren Kunden 15 bzw. 15 Prozent unseres Gesamtumsatzes in den Geschäftsjahren bis zum 31. Dezember 2025 bzw. 2024.“
— Alpha Pro Tech, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
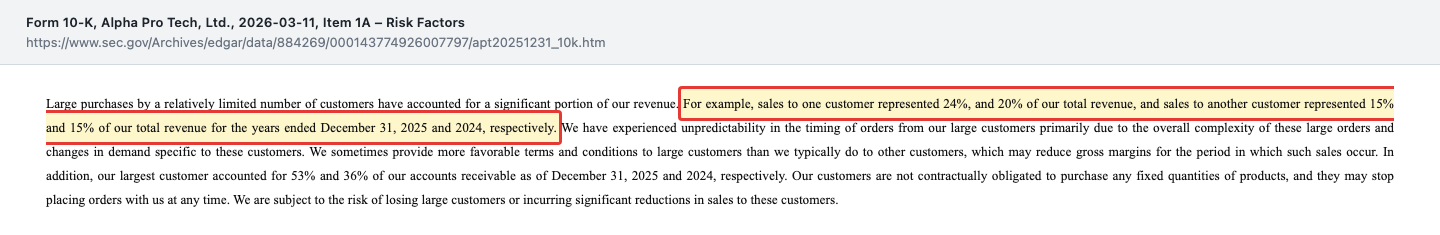
Zwei Kunden machen also 39 Prozent des Umsatzes, und auf den größten entfielen zum 31. Dezember 2025 sogar 53 Prozent der Forderungen (ein Jahr davor 36 Prozent). Feste Abnahmemengen gibt es laut Bericht nicht; die Kunden „may stop placing orders with us at any time“ — sie können jederzeit aufhören zu bestellen. Auf der Einkaufsseite steht dasselbe Muster mit Harmony, an der Alpha Pro Tech nur eine Minderheit hält: 19,4 Millionen Dollar Einkauf im Jahr 2025, rund ein Drittel des Umsatzes. Dazu kommen 2026 neue Kostentreiber, die das Management selbst benennt: höhere Preise für erdölbasiertes Kunstharz seit Beginn des Konflikts zwischen den USA und Iran und Seefrachtraten, die „substantially“ gestiegen seien und die Bruttomarge in kommenden Quartalen zusätzlich belasten dürften. Die eigenen Patente sind 2024 ausgelaufen. Merke dir: Alpha Pro Tech hat eine starke Bilanz, aber wenig Verhandlungsmacht.
Unbequeme Wahrheit Nr. 4: Neuer Prüfer, und die Aktienzahl steigt wieder
Zwei kleinere Befunde gehören ebenfalls auf den Tisch. Am 14. September 2026 hat der Prüfungsausschuss die bisherige Wirtschaftsprüfungsgesellschaft entlassen — drei Monate, nachdem die Aktionäre sie auf der Hauptversammlung vom 10. Juni 2026 für das Geschäftsjahr 2026 bestätigt hatten:
„On September 14, 2026, the Audit Committee (the “Audit Committee”) of the Board of Directors of Alpha Pro Tech, Ltd. (the “Company”) dismissed Tanner LLP (“Tanner”) as the Company’s independent registered public accounting firm, effective immediately.“
Übersetzung: „Am 14. September 2026 hat der Prüfungsausschuss des Verwaltungsrats von Alpha Pro Tech, Ltd. die Tanner LLP mit sofortiger Wirkung als unabhängige Wirtschaftsprüfungsgesellschaft des Unternehmens entlassen.“
— Alpha Pro Tech, Pflichtmeldung 8-K vom 16. September 2026, Item 4.01
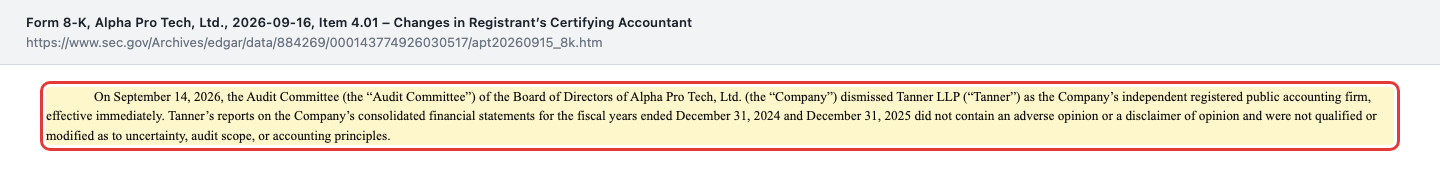
Wichtig für die Einordnung: Laut Meldung gab es keine Meinungsverschiedenheiten und keine meldepflichtigen Vorfälle, die Prüfungsurteile für 2024 und 2025 waren uneingeschränkt, und Tanner bestätigte das in einem eigenen Brief an die SEC. Neuer Prüfer ist MNP LLP. Einen Grund für den Wechsel nennt die Meldung nicht. Ein Alarmzeichen ist das nicht, aber ein Termin: Der erste Jahresabschluss des neuen Prüfers ist der für 2026 — genau der, in dem über die geparkten Zollgelder entschieden werden dürfte.
Der zweite Befund betrifft die Rückkaufmaschine. 2026 lief sie auf Sparflamme: In neun Monaten kaufte Alpha Pro Tech nur 97.982 Aktien für 483.000 Dollar zurück (neun Monate 2025: 532.313 Aktien für 2,63 Millionen; Gesamtjahr 2025: 685.313 Aktien für 3,35 Millionen). Gleichzeitig wurden 256.865 neue Aktienzusagen an Mitarbeiter und Verwaltungsräte vergeben (2025 im selben Zeitraum: 32.330), und 234.460 wurden fällig. Ergebnis: Die Aktienzahl stieg von 10.131.565 (31. Dezember 2025) auf 10.263.126 (29. Oktober 2026), um 1,3 Prozent. Dein Stück vom Kuchen ist 2026 also ein wenig kleiner geworden statt größer. Für den verbliebenen Rückkaufrahmen standen zum 30. September 2026 nur noch 914.000 Dollar zur Verfügung. Merke dir: Der Hebel, der den Gewinn je Aktie über Jahre getragen hat, hat 2026 kaum gewirkt.
Bewertung: Was der Schlusskurs vom 10. November 2026 verlangt
Zum Schlusskurs von 6,25 US-Dollar am 10. November 2026 ist Alpha Pro Tech bei 10.263.126 Aktien (Deckblatt des Quartalsberichts) rund 64,1 Millionen Dollar wert. Zieht man die Kasse ab, kostet das Geschäft selbst rund 38,6 Millionen (Leasingverpflichtungen nicht mitgerechnet); rechnet man den als Verbindlichkeit geparkten Teil der Zollerstattung nicht zur freien Kasse, eher um 41 Millionen. Daraus ergeben sich diese Größenordnungen, jeweils auf die letzten vier Quartale bis zum 30. September 2026 bezogen:
- KGV nach GAAP rund 13 (rund 0,49 Dollar Gewinn je Aktie, verwässert). „GAAP“ sind die amerikanischen Bilanzregeln, das KGV sagt dir, wie viele Jahresgewinne du für die Aktie zahlst.
- KGV ohne Zollerstattung rund 14 (rund 0,46 Dollar je Aktie) — der ehrlichere Maßstab, solange offen ist, ob sich das Zollgeld wiederholt.
- Unternehmenswert zum Betriebsergebnis rund 7,5 bis 8 (Betriebsergebnis ohne Erstattung rund 5,2 Millionen Dollar): Für das operative Geschäft zahlt die Börse also wenig.
- Kurs-Buchwert-Verhältnis knapp unter 1 (Eigenkapital 66,0 Millionen, rund 6,49 Dollar je Aktie zum 30. September 2026) und Kurs-Umsatz-Verhältnis rund 1,0 (63,7 Millionen Umsatz in vier Quartalen).
- Keine Dividende; die Rückgabe an Aktionäre läuft allein über Rückkäufe, die 2026 klein ausfielen.
Übersetzt: Die Börse bewertet Alpha Pro Tech wie eine Firma, die nicht wächst — und für die Jahre 2021 bis 2025 stimmt das. Billig ist die Aktie, wenn das dritte Quartal 2026 kein Ausreißer war: Auf den Quartalsgewinn ohne Erstattung von 0,18 Dollar hochgerechnet läge das KGV bei rund 9. Teuer wird sie, wenn Fracht- und Harzkosten die höheren Preise wieder auffressen. Einen „Blick der Profis“ gibt es kaum: Für eine Firma dieser Größe liegen laut Fundamentaldaten keine verwertbaren Analystenschätzungen vor. Ein Hinweis anderer Art: Verwaltungsräte und Vorstände hielten zum 13. April 2026 zusammen 16,2 Prozent der Aktien, davon allein Verwaltungsrätin Donna Millar 12,6 Prozent. Vorstandschef Lloyd Hoffman, seit 1991 im Unternehmen, erhält laut Vertrag einen Bonus von 5 Prozent des Vorsteuergewinns, gedeckelt bei einer Million Dollar — ein Anreiz, der am Gewinn hängt, nicht am Umsatz.
Chancen und Risiken auf einen Blick
Was für Alpha Pro Tech spricht:
- Keine Bankschulden, 25,55 Millionen US-Dollar Kasse und ein Umlaufvermögen, das die kurzfristigen Schulden knapp neunfach deckt (rund 8,7-fach) (30. September 2026).
- Echtes Gewinnwachstum im dritten Quartal 2026: ohne Zollerstattung +84,5 Prozent beim Nettogewinn, Schutzkleidung +30,2 Prozent beim Umsatz.
- Seit 2010 in jedem Jahr profitabel; seit 1999 rund 22 Millionen eigene Aktien zurückgekauft.
- Börsenwert knapp unter dem Eigenkapital; der Unternehmenswert liegt beim rund 7,5- bis 8-Fachen des Betriebsergebnisses.
- Insider halten zusammen 16,2 Prozent der Aktien (13. April 2026); der Chefbonus hängt am Vorsteuergewinn.
Was dagegen spricht:
- Knapp die Hälfte des Kassensprungs 2026 stammt aus Lagerabbau (5,74 Millionen) und Zollerstattungen; der Lagerabbau wiederholt sich nicht, die Erstattungen sind zum Großteil als Verbindlichkeit geparkt.
- Über neun Monate lag die Bruttomarge ohne Erstattung mit 38,2 Prozent leicht unter dem Vorjahr; Harz- und Frachtkosten steigen laut Management.
- Zwei Kunden stehen für 39 Prozent des Umsatzes (2025), ein Minderheits-Gemeinschaftsunternehmen in Indien liefert rund ein Drittel der Ware.
- Abhängigkeit von US-Zollpolitik und Bauzyklus: Das Management erwartet für den Rest von 2026 einen weichen Baumarkt und erst 2027 eine leichte Belebung.
- Prüferwechsel im September 2026 ohne genannten Grund; die Aktienzahl stieg 2026 trotz Rückkäufen um 1,3 Prozent.
Ein menschliches Fazit
Zurück zur Kontostand-Illusion vom Anfang. Ihr Kern ist nicht, dass die 25,55 Millionen Dollar falsch wären — sie liegen auf dem Konto, und Alpha Pro Tech hat keine Schulden. Ihr Kern ist, dass ein hoher Kontostand dich vergessen lässt, woher er kommt: aus einer leer gegessenen Speisekammer, die wieder aufgefüllt werden muss, und aus Zollgeld, von dem die Firma selbst noch nicht weiß, wie viel ihr gehört. Lässt man beides beiseite, bleibt ein ehrlicher Befund: Alpha Pro Tech hatte im dritten Quartal 2026 ein wirklich gutes Quartal, getragen von Schutzkleidung und höheren Preisen. Über neun Monate verdient sie ohne Zollgeld deutlich mehr als im Vorjahr, aber mit kaum besserer Bruttomarge, und sie hängt an wenigen Kunden, einem Lieferanten und der US-Zollpolitik. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Aktie bei so viel Bargeld nicht billig?“, sondern: Glaubst du, dass Alpha Pro Tech die höheren Preise hält, wenn sie ihr Lager zu höheren Fracht- und Harzkosten wieder auffüllen muss? Wenn ja, hast du eine These, die der Geschäftsbericht für 2026 bestätigen oder widerlegen wird. Wenn nein, hast du einen Kontostand gekauft. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Alpha Pro Tech — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 10. November 2026)
- Alpha Pro Tech — Ergebnismitteilung zum dritten Quartal 2026 (8-K Item 2.02, Anlage 99.1, eingereicht 10. November 2026)
- Alpha Pro Tech — SEC-Quartalsberichte 10-Q zum 30. Juni 2026 (7. August 2026), 31. März 2026 (7. Mai 2026) und 30. September 2025 (6. November 2025)
- Alpha Pro Tech — SEC-Geschäftsberichte 10-K für 2025 (eingereicht 11. März 2026) und 2024 (eingereicht 12. März 2025)
- Alpha Pro Tech — Pflichtmeldung 8-K vom 16. September 2026 (Prüferwechsel, Item 4.01) samt Brief von Tanner LLP (Anlage 16.1)
- Alpha Pro Tech — 8-K vom 15. Juni 2026 (Abstimmungsergebnisse der Hauptversammlung) und Proxy-Statement DEF 14A (30. April 2026)
- Jahreszahlen 2017 bis 2025 aus den strukturierten Finanzdaten (XBRL) der Geschäftsberichte bei der SEC; vollständige Einreichungshistorie: EDGAR-Übersicht Alpha Pro Tech (sec.gov)
- Fundamentaldaten (Kurse, 52-Wochen-Spanne, Börsenwert-Gegenprobe, Analystenabdeckung; Datenstand 10. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 68,6 | 62,0 | 61,2 | 57,8 | 59,1 |
| Betriebsergebnis (EBIT) | 7,9 | 4,7 | 4,1 | 3,4 | 3,8 |
| Nettogewinn | 6,8 | 3,3 | 4,2 | 3,9 | 3,5 |
| Nettomarge | 9,8 % | 5,3 % | 6,8 % | 6,8 % | 6,0 % |
| Gewinn je Aktie | 0,50 $ | 0,26 $ | 0,35 $ | 0,35 $ | 0,33 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz positiv
- Keine Bankschulden, Kasse 25,55 Mio. US-Dollar, Eigenkapital 66,0 Mio., Umlaufvermögen deckt die kurzfristigen Schulden knapp neunfach (30.09.2026). Ein Teil der Kasse ist an zurückgestellte Zollerstattungen gebunden.
- Operatives Geschäft positiv
- Q3 2026: Umsatz +12,3 % auf 16,60 Mio., Nettogewinn ohne Zollerstattung +84,5 % auf 1,80 Mio.; Schutzkleidung +30,2 %, auch durch höhere Preise. Bauprodukte nur +1,7 %.
- Ergebnis- und Cashflow-Qualität negativ
- Vom Kassenanstieg um 8,56 Mio. (9M 2026) deckt der Gewinn gut die Hälfte; der Rest stammt netto aus Lagerabbau (5,74 Mio.) und Zollgeld, das zum Großteil als Verbindlichkeit verbucht ist. Bereinigte Bruttomarge 9M 38,2 % nach 38,4 %.
- Abhängigkeiten negativ
- Zwei Kunden 39 % des Umsatzes 2025, größter Kunde 53 % der Forderungen (31.12.2025); rund ein Drittel der Ware kam 2025 vom Minderheits-Gemeinschaftsunternehmen Harmony in Indien; US-Zollpolitik bestimmt die Marge.
- Aktionärsrendite & Governance neutral
- Seit 1999 rund 22 Mio. Aktien zurückgekauft, 2026 aber nur 97.982 Stück; Aktienzahl +1,3 % seit Jahresende 2025. Prüferwechsel am 14.09.2026 ohne Meinungsverschiedenheiten, Grund nicht genannt.
Alpha Pro Tech ist die Kontostand-Illusion in Reinform: Die Kasse wuchs 2026 um die Hälfte auf 25,55 Millionen US-Dollar, aber knapp zur Hälfte durch geräumte Lager und erstattete Zölle, deren Großteil als Verbindlichkeit in den Büchern steht. Das dritte Quartal war auch ohne Zollgeld echt stark (+84,5 Prozent Gewinn), über neun Monate blieb die bereinigte Bruttomarge aber flach. Schuldenfrei, solide, langsam, abhängig von wenigen Partnern. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: Ob die höhere Marge des dritten Quartals 2026 hält, wenn das geräumte Lager zu steigenden Fracht- und Harzkosten wieder aufgefüllt werden muss, ist unbewiesen; dazu kommen starke Kunden- und Lieferantenkonzentration und die Abhängigkeit von der US-Zollpolitik. Für Rot fehlt jedes Substanzrisiko: keine Bankschulden, 25,55 Millionen Dollar Kasse, seit 2010 in jedem Jahr profitabel. Für Grün fehlt der Nachweis, dass das Geschäft aus eigener Kraft wächst. Zum Kurs vom 10. November 2026 bewertet die Börse die Firma knapp unter ihrem Eigenkapital. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der Quartalsbericht (10-Q) und die Ergebnismitteilung (8-K) vom 10. November 2026. Kursbezug: Schlusskurs 6,25 US-Dollar am 10.11.2026 (Vortag 5,55; 52-Wochen-Spanne 4,34–7,50 laut Fundamentaldaten).
- Datenstand: jüngster Periodenbericht ist der 10-Q zum 30.09.2026; nach ihm bis 11.11.2026 keine weiteren Filings. Mitschriften von Telefonkonferenzen lagen uns für Alpha Pro Tech nicht vor; Management-Aussagen stammen aus Ergebnismitteilungen und Berichten.
- Bereinigte Werte („ohne Zollerstattung“) laut Überleitung des Unternehmens im 10-Q; Vierquartalswerte (Gewinn je Aktie rund 0,49 bzw. 0,46 Dollar) eigene Rechnung aus Geschäftsbericht 2025 und Quartalsberichten.
- Nicht zu verwechseln: Alpha Pro Tech (APT) hat nichts mit Alpha Tau Medical, Alpha and Omega Semiconductor oder Alphabet zu tun.
Aktien-Wächter
Diese Analyse ist Stand 11. November 2026. Was sich seitdem bei APT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Alpha Pro Tech Ltd (APT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Alpha Pro Tech (NYSE American: APT) stellt zwei Produktgruppen her: Baustoffe gegen Wetter wie Hauswandfolien und synthetische Dachunterbahnen (2025: 36,0 Millionen US-Dollar Umsatz) und Einweg-Schutzkleidung, Masken und Gesichtsschilde für Reinräume, Labore und Kliniken (23,1 Millionen). Sitz ist Aurora in Kanada, gefertigt wird in Arizona und Georgia; dazu kommt eine Beteiligung von 41,66 Prozent an Harmony Plastics in Indien.
Die Kasse stieg von Ende 2025 bis zum 30. September 2026 von 16,99 auf 25,55 Millionen US-Dollar. Der Gewinn brachte 4,45 Millionen, der Abbau der Lager 5,74 Millionen und höhere Verbindlichkeiten und Rückstellungen, vor allem wegen erstatteter Zölle, 2,09 Millionen. Vorauszahlungen für Ware und höhere Forderungen zehrten 3,48 Millionen wieder auf.
Wenig. Im dritten Quartal 2026 machte sie nach Steuern 124.000 US-Dollar aus, in den ersten neun Monaten 343.000 Dollar. Ohne sie lag der Quartalsgewinn bei 1,80 statt 1,93 Millionen Dollar (+84,5 Prozent zum Vorjahr), der Gewinn je Aktie bei 0,18 statt 0,19 Dollar. Den Großteil der rund 3,5 Millionen Erstattung hat das Unternehmen als Verbindlichkeit verbucht.
Bankschulden hat Alpha Pro Tech keine. Zum 30. September 2026 standen 25,55 Millionen US-Dollar Kasse Verbindlichkeiten von insgesamt 13,73 Millionen gegenüber, davon 7,36 Millionen aus Mietverträgen. Das Eigenkapital betrug 66,0 Millionen, das Umlaufvermögen deckte die kurzfristigen Schulden knapp neunfach. Ein Teil der Kasse ist allerdings an zurückgestellte Zollerstattungen gebunden.
Zum Schlusskurs von 6,25 US-Dollar am 10. November 2026 lag das Kurs-Gewinn-Verhältnis auf den Gewinn der letzten vier Quartale bei rund 13, ohne die Zollerstattung bei rund 14. Der Börsenwert betrug rund 64,1 Millionen Dollar und lag damit knapp unter dem Eigenkapital von 66,0 Millionen (Stand 30. September 2026).
Nein. Laut Geschäftsbericht (10-K) für 2025 hat Alpha Pro Tech nie eine Dividende erklärt oder gezahlt; laut Quartalsbericht erwartet sie derzeit auch künftig keine. Stattdessen kauft das Unternehmen eigene Aktien zurück: seit 1999 rund 22,0 Millionen Stück für 58,6 Millionen US-Dollar. 2026 fiel das Programm klein aus (97.982 Aktien in neun Monaten); die Aktienzahl stieg durch Mitarbeiteraktien sogar leicht.
Einen Grund nennt die Pflichtmeldung vom 16. September 2026 nicht. Der Prüfungsausschuss entließ Tanner LLP am 14. September 2026 und beauftragte MNP LLP für das Geschäftsjahr 2026. Laut Meldung gab es keine Meinungsverschiedenheiten, die Prüfungsurteile für 2024 und 2025 waren uneingeschränkt, und Tanner stimmte dieser Darstellung schriftlich zu.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.