Lakeland-Aktie: Sechs Zukäufe, 63 Prozent mehr Umsatz — und zwei gerissene Kreditauflagen im Kleingedruckten
Lakeland Industries hat sich in vier Jahren neu erfunden: vom Chemieschutzanzug-Hersteller zum Feuerwehr-Ausrüster. Der Umsatz kletterte von 118,4 auf 192,6 Millionen US-Dollar. Wir haben den Geschäftsbericht (10-K) vom 16. April 2026 und den Quartalsbericht (10-Q) vom 9. Juni 2026 gelesen — und darin drei Sätze gefunden, die in keiner Schlagzeile stehen: Das Betriebsergebnis kippte von plus 16,0 auf minus 15,5 Millionen, die interne Kontrolle über die Rechnungslegung ist das zweite Jahr in Folge nicht wirksam, und im Januar 2026 verletzte der Konzern zwei Auflagen seiner Kreditlinie. Keine Anlageberatung — nur die Frage, was von einem Umbau übrig bleibt, wenn er länger dauert als die Kasse reicht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 10,50 $ +0,70 %
- Marktkapitalisierung
- 0,1 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 3/10
Kursentwicklung seit 8. September 2026: -8,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 7,60 $ bis 17,30 $ · Letzter Kurs: 10,50 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die besonders sympathische Menschen befällt, weil sie aus Wohlwollen entsteht — nennen wir sie die Umbau-Hoffnung. Sie funktioniert so: Eine solide, langweilige Firma steckt in einem schrumpfenden Markt fest und beschließt, sich neu zu erfinden. Sie kauft zu, sie benennt sich um, sie stellt auf Messen ein neues Sortiment aus, die Pressemitteilungen klingen zum ersten Mal seit Jahren nach Aufbruch. Und wir, die wir zuschauen, verwechseln dann etwas: Wir halten die Betriebsamkeit des Umbaus für seinen Erfolg. Der Umsatz wächst ja auch — nur eben, weil er gekauft wurde. Genau an dieser Stelle steht Lakeland Industries, Inc. (Nasdaq: LAKE), ein 1986 in Delaware gegründeter Hersteller von Schutzkleidung, der seit dem Geschäftsjahr 2026 offiziell als „Lakeland Fire + Safety“ auftritt. Wir haben deshalb den Geschäftsbericht (10-K) für das Geschäftsjahr 2026 gelesen, den das Unternehmen am 16. April 2026 bei der US-Börsenaufsicht SEC eingereicht hat, dazu den jüngsten Quartalsbericht (10-Q) vom 9. Juni 2026, die Ergebnismitteilung vom selben Tag und drei ältere Geschäftsberichte für die Zeitreihen. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser hier erzählt eine Geschichte, in der zwei Dinge gleichzeitig wahr sind: Der Umbau ist echt und weit fortgeschritten — und er hat die Firma teurer zu stehen kommen lassen, als es die Umsatzzeile verrät. Am Ende entscheidest du selbst.
Was Lakeland eigentlich macht — vom Chemieschutzanzug zur Feuerwehrmontur
Lakeland stellt Kleidung her, die Menschen bei der Arbeit am Leben hält. Das Sortiment lässt sich in zwei Hälften teilen. Die eine Hälfte ist das alte Geschäft: Einweg-Schutzanzüge (der weiße Overall, den du aus jeder Nachrichtensendung über Chemieunfälle und Seuchen kennst), hochwertige Chemieschutzanzüge für Gefahrguteinsätze, gewebte Arbeitskleidung und Warnschutzkleidung. Die andere Hälfte ist das neue Geschäft und heißt Fire Services: Einsatzkleidung für Feuerwehrleute, Stiefel, Handschuhe, Brandhauben, Helme — dazu ein wachsendes Dienstleistungsgeschäft, bei dem Lakeland die Schutzausrüstung von Feuerwehren prüft, reinigt, dekontaminiert, repariert und vermietet. Der Konzern nennt diese Standorte „Independent Service Provider“.
Wie stark sich das Gewicht verschoben hat, zeigt eine einzige Zeile aus dem Geschäftsbericht. Im Geschäftsjahr 2026 setzte Lakeland 93,6 Millionen US-Dollar mit Fire Services um, nach 63,0 Millionen im Vorjahr — ein Plus von 48,6 Prozent und damit 48,6 Prozent des gesamten Konzernumsatzes von 192,6 Millionen. Zum Vergleich: Die Einwegprodukte, jahrzehntelang das Rückgrat der Firma, brachten 51,3 Millionen (Vorjahr 52,2), die Chemieanzüge 21,7 Millionen (21,5), die Gewebe-Sparte 11,5 Millionen nach 16,8. Übersetzt heißt das: Das alte Geschäft steht still oder schrumpft, das neue trägt inzwischen die Hälfte des Umsatzes. Regional kamen 81,6 Millionen aus den USA, 54,2 Millionen aus Europa, 16,4 Millionen aus Lateinamerika, 14,5 Millionen aus Asien; mehr als die Hälfte des Umsatzes erwirtschaften Einheiten außerhalb der Vereinigten Staaten, das Unternehmen ist in 16 Ländern tätig.
Produziert wird an neun Standorten in acht Ländern auf fünf Kontinenten: China (AnQui City, im Eigentum), Mexiko (Jerez, im Eigentum), Indien (Noida, im Eigentum) sowie gemietet in Vietnam, Argentinien, Rumänien, Neuseeland und in Des Moines und Spencer im US-Bundesstaat Iowa. Zum 31. Januar 2026 beschäftigte Lakeland rund 2.600 Menschen, davon nur 225 in den USA und 2.375 im Ausland; etwa 1.500 oder 57 Prozent der Belegschaft sind über Tarifverträge oder Betriebsräte organisiert. Ein Klumpenrisiko auf der Kundenseite gibt es ausdrücklich nicht — kein einzelner Kunde stand in den Geschäftsjahren 2025 und 2026 für mehr als zehn Prozent des Umsatzes.
Damit sind wir beim Spannungsfeld dieser Analyse, das sich durch jedes Kapitel zieht: Lakeland hat einen echten, strategisch nachvollziehbaren Umbau vollzogen — vom Verbrauchsartikel-Hersteller zum Ausrüster von Feuerwehren mit wiederkehrendem Servicegeschäft. Bezahlt hat er ihn mit dem Vermögen, das ihn hätte tragen sollen: mit der Kasse, mit der Marge und mit der Unabhängigkeit von seiner Bank. Wie schnell aus einer Zukaufsgeschichte eine Frage nach der Ertragskraft wird, haben wir schon beim Schiffsgetriebe-Bauer Twin Disc gesehen; wie sehr Zölle eine Handelsmarge zerlegen können, beim Kinderbekleidungs-Konzern Carter's.
Die Firmengeschichte für Anleger
-
2023
Zukauf Pacific Helmets (Neuseeland, 30. November)
Für rund 6,3 Millionen US-Dollar kam der erste Baustein des Feuerwehr-Sortiments hinzu. Für Aktionäre begann hier die Verwandlung vom Chemieschutz- zum Feuerwehr-Ausrüster.
-
2024
Drei weitere Übernahmen: Jolly, LHD und Veridian
Stiefel aus Italien (9,0 Mio. $, Februar), Einsatzkleidung und Wartung aus Deutschland (14,8 Mio. $, Juli), Handschuhe aus Iowa (26,3 Mio. $, Dezember) — das Sortiment war komplett, die Kasse aber deutlich leerer.
-
2025
Kapitalerhöhung zu 22,00 US-Dollar (24. Januar)
2.093.000 neue Aktien brachten netto 42,6 Millionen US-Dollar, die in die Tilgung der Kreditlinie flossen. Die Altaktionäre wurden verwässert, die Zeichner sahen den Kurs danach fallen.
-
2025
Steuervorteile abgeschrieben und Dividende gestrichen (Dezember)
Im dritten Quartal wurde eine Steuerlast von 13,7 Millionen US-Dollar auf 2,3 Millionen Vorsteuerverlust gebucht; am 9. Dezember 2025 setzte Lakeland die Quartalsdividende aus.
-
2026
Kreditauflagen gerissen und erlassen (13. April)
Die Bank of America verzichtete auf die Nichteinhaltung von zwei Finanzauflagen zum 31. Januar 2026 — drei Tage vor Einreichung des Geschäftsberichts. Der Rahmen blieb bei 40 Millionen US-Dollar.
-
2026
Zwei Produktlinien verkauft (27. März)
Der Verkauf von „High Performance“ und „High Visibility“ an National Safety Apparel brachte 13,2 Millionen US-Dollar bar und den einzigen Quartalsgewinn seit Langem — kostete aber 13,2 Millionen Jahresumsatz.
Wie die Aktie auf unseren Tisch kam
Lakeland kam nicht über einen Momentum- oder Value-Treffer unseres hauseigenen Aktien-Scanners auf die Rechercheliste, sondern über eine Auswertung der Aktien, über die in Privatanleger-Foren gerade besonders viel gesprochen wird (Stichtag 8. September 2026). Solche Listen sind kein Kaufargument — sie sind eine Frageliste. Sie sagen nur: Hier reden viele Menschen über eine Firma, und es lohnt sich nachzusehen, ob die Berichte dieselbe Geschichte erzählen wie die Foren.
Was sich an Lakeland messen lässt, bevor man eine einzige Bilanzseite aufschlägt, sind zwei Dinge. Erstens die Spanne: Die Aktie bewegte sich in den zwölf Monaten bis zum 8. September 2026 zwischen 7,15 und 17,96 US-Dollar — der Höchstkurs ist zweieinhalbmal so hoch wie der Tiefstkurs. Zweitens die Gegenwette: Rund 1,26 Millionen Aktien waren leerverkauft, das sind etwa 13 Prozent aller 9.869.164 ausstehenden Aktien, und bei dem dünnen Handelsvolumen dieses Titels bräuchte man rechnerisch gut 21 Handelstage, um diese Positionen einzudecken (Datenstand 8. September 2026). Leerverkauf heißt: Jemand hat sich Aktien geliehen, sie verkauft und hofft, sie später billiger zurückzukaufen. Bei einer Firma mit rund 114 Millionen US-Dollar Börsenwert ist eine Gegenwette dieser Größe ein deutliches Signal, dass professionelle Anleger die Berichte anders lesen als die Foren.
Ein dritter Punkt gehört an diese Stelle, weil er den Zeitrahmen setzt: Am 24. Januar 2025 hat Lakeland 2.093.000 neue Aktien zu 22,00 US-Dollar ausgegeben und daraus netto 42,6 Millionen US-Dollar eingenommen, die in die Tilgung der Kreditlinie flossen. Wer damals gezeichnet hat, sieht seine Position gemessen am Schlusskurs vom 8. September 2026 (11,51 US-Dollar) rund um die Hälfte im Minus. Das ist kein Werturteil über die Firma — es ist der Grund, warum diese Analyse mit der Bilanz beginnt und nicht mit der Produktpalette.
Wer nach einem Vertrauenssignal von innen sucht, findet für diesen Zeitraum keines. Zwischen dem Quartalsbericht vom 9. Juni 2026 und dem 8. September 2026 gingen vierzehn Insider-Meldungen (Form 4) ein. Sie zerfallen in genau zwei Gruppen. Erstens Zuteilungen: Am Tag der Hauptversammlung, dem 16. Juni 2026, erhielten sieben Aufsichtsratsmitglieder je 7.553 Aktien, eines von ihnen zusätzlich 3.021 — zusammen 55.892 Aktien zum Preis von null. Zweitens Abgaben: Am 12. Juni, 11. Juli und 1. August 2026 gaben Direktoren und Führungskräfte, darunter Vorstandschef Jim Jenkins, zusammen 8.503 Aktien zu Kursen zwischen 10,98 und 11,40 US-Dollar zurück — nicht als Verkauf an der Börse, sondern als Einbehalt zur Steuerzahlung auf zugeteilte Aktien (Transaktionscode F). Einen einzigen Kauf über die Börse gab es in diesen drei Monaten nicht. Das ist kein Vorwurf; Zuteilungen und Steuereinbehalte laufen automatisch. Es heißt nur: Der Kurs von rund elf Dollar hat bislang niemanden im Haus zu einem Griff ins eigene Portemonnaie bewegt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt, denn es ist echt. Lakeland hat in vier Jahren 63 Prozent mehr Umsatz aufgebaut: von 118,4 Millionen US-Dollar im Geschäftsjahr 2022 über 112,8 Millionen (2023), 124,7 Millionen (2024) und 167,2 Millionen (2025) auf 192,6 Millionen im Geschäftsjahr 2026. Der Sprung des letzten Jahres allein betrug 25,4 Millionen oder 15,2 Prozent. Das Feuerwehr-Geschäft wuchs um 30,6 Millionen, das US-Geschäft um 21,2 Millionen (plus 35,1 Prozent), Europa um 12,1 Millionen (plus 28,7 Prozent). Und die Produkte sind nicht nur zugekauft, sondern anschlussfähig: Einsatzkleidung, Stiefel, Handschuhe, Brandhauben und Helme haben nach Angabe des Unternehmens die Zertifizierung nach der neuen US-Feuerwehrnorm NFPA 1970:2025 erhalten, und die britische Tochter Eagle Technical erhielt die Mitteilung über eine beabsichtigte Vergabe im Rahmenvertrag des britischen National Fire Chiefs Council. Merke dir dabei die Größenordnung genau: Das Unternehmen nennt für diesen Rahmenvertrag ein Gesamtvolumen von bis zu 220 Millionen Pfund über sieben Jahre — verteilt auf alle beauftragten Anbieter, nicht auf Lakeland allein. Wer diese Zahl als Auftragseingang liest, liest sie falsch.
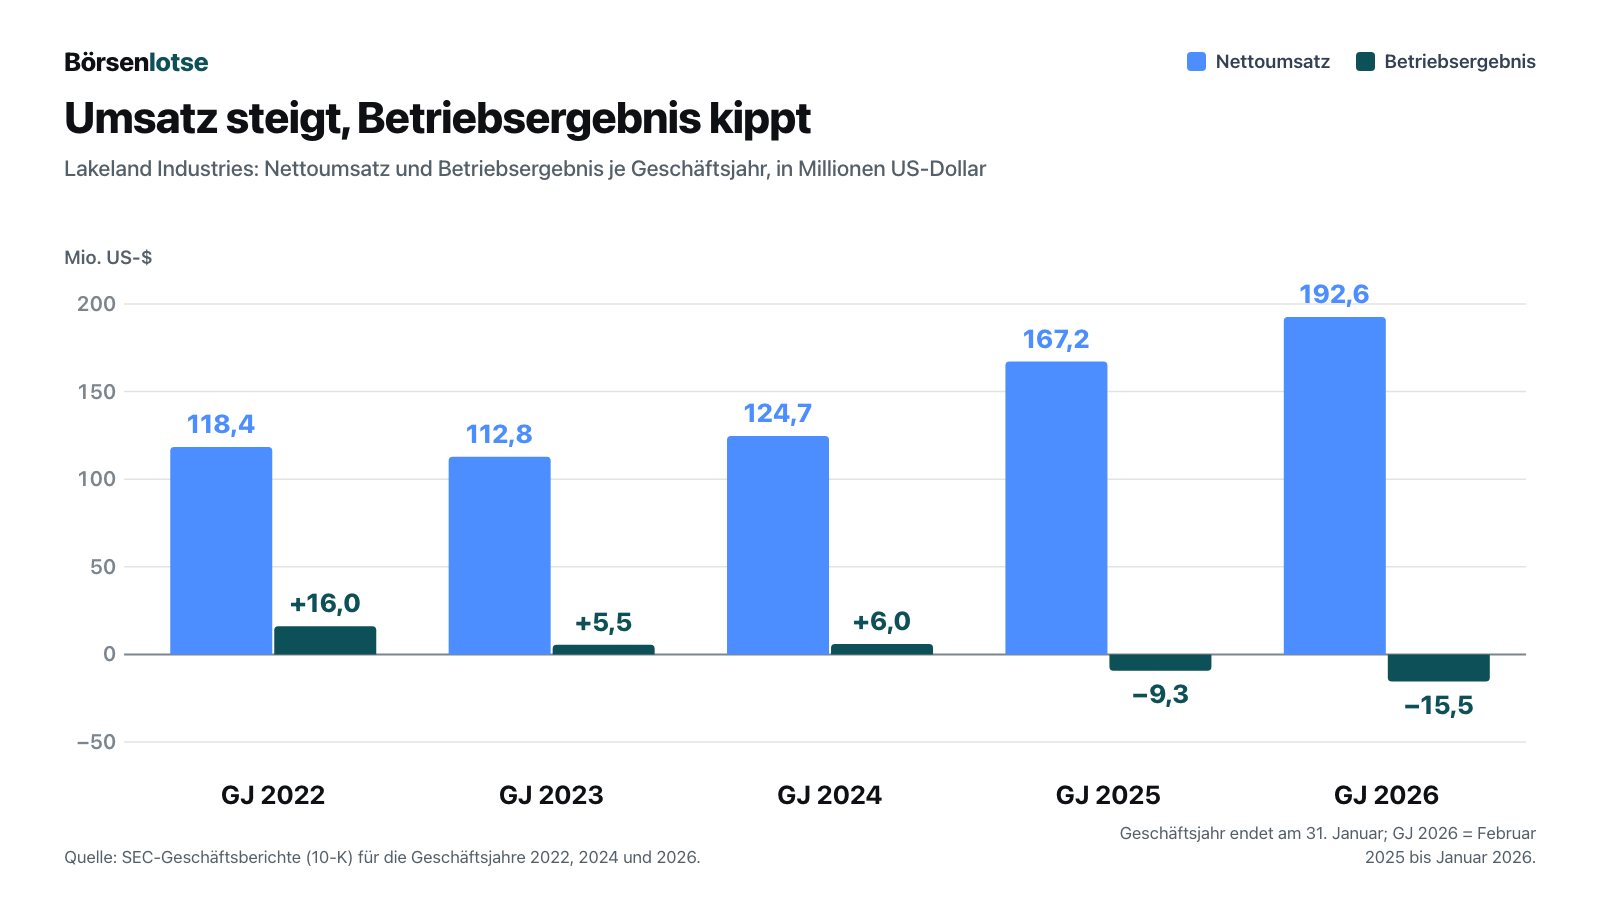
Und jetzt die andere Zeile derselben Gewinn-und-Verlust-Rechnung. Das Betriebsergebnis — die Zahl, die zeigt, was das Geschäft selbst verdient, vor Zinsen und Steuern — verlief so: plus 16,0 Millionen US-Dollar im Geschäftsjahr 2022, plus 5,5 im Geschäftsjahr 2023, plus 6,0 im Geschäftsjahr 2024, minus 9,3 im Geschäftsjahr 2025 und minus 15,5 Millionen im Geschäftsjahr 2026. Der Nettoverlust des jüngsten Geschäftsjahres betrug 25,3 Millionen US-Dollar oder 2,63 US-Dollar je Aktie, nach 18,1 Millionen im Jahr davor. Die entscheidende Ursache steht eine Zeile höher: Die Bruttomarge fiel von 41,1 auf 32,9 Prozent. Das Unternehmen nennt dafür gestiegene Personal-, Fracht-, Zoll- und Materialkosten. In Geld übersetzt: Von jedem zusätzlichen Umsatzdollar blieben acht Cent weniger Rohertrag übrig als zwei Jahre zuvor — bei 192,6 Millionen Umsatz sind acht Prozentpunkte Marge rund 15,8 Millionen US-Dollar, also fast exakt der Betriebsverlust.
Noch härter ist der Blick auf das Bargeld, weil er sich nicht wegbuchen lässt. Der operative Cashflow war zwei Geschäftsjahre in Folge negativ: minus 15,9 Millionen US-Dollar im Geschäftsjahr 2025 und minus 15,8 Millionen im Geschäftsjahr 2026. Zusammen sind das rund 32 Millionen US-Dollar, die das laufende Geschäft in zwei Jahren verbraucht statt erwirtschaftet hat. Bezahlt wurde das mit der Kreditlinie: Im Geschäftsjahr 2026 zog Lakeland insgesamt 44,3 Millionen US-Dollar und nahm netto 12,5 Millionen aus der Finanzierung auf. Die Kasse fiel trotzdem von 17,5 auf 12,5 Millionen.
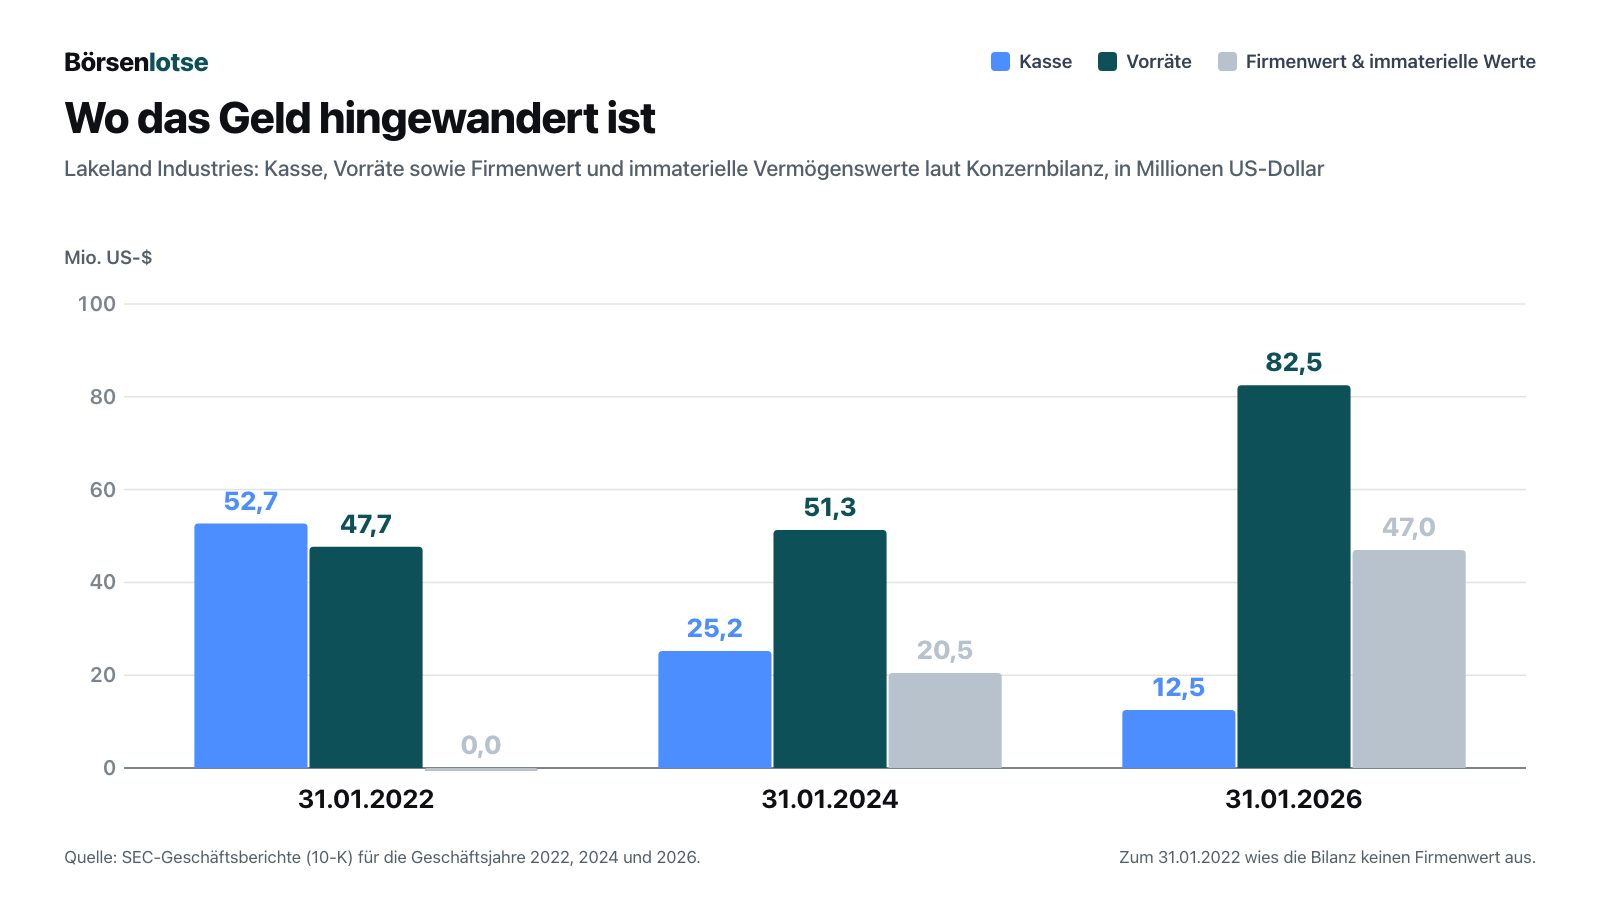
Der Chart zeigt, wohin das Geld gegangen ist, und er zeigt es ohne jede Deutung. Am 31. Januar 2022 hatte Lakeland 52,7 Millionen US-Dollar auf dem Konto, keinen Firmenwert in der Bilanz und Gesamtverbindlichkeiten von 15,7 Millionen. Zwei Jahre später, am 31. Januar 2024, waren es 25,2 Millionen Kasse und 20,5 Millionen an Firmenwert und immateriellen Vermögenswerten. Und wieder zwei Jahre später, am 31. Januar 2026, sind daraus 12,5 Millionen Kasse, 47,0 Millionen Firmenwert und immaterielle Vermögenswerte und Gesamtverbindlichkeiten von 80,8 Millionen geworden. Die Vorräte stiegen von 47,7 auf 82,5 Millionen — das entspricht 43 Prozent eines Jahresumsatzes, die als Ware im Regal liegen. Das Eigenkapital liegt mit 129,1 Millionen sogar leicht über den 125,1 Millionen von 2022 — aber nur, weil im Januar 2025 eine Kapitalerhöhung 42,6 Millionen US-Dollar hereinholte. Der selbst erwirtschaftete Teil, die Gewinnrücklagen, fiel im selben Zeitraum von 62,9 auf 23,9 Millionen. Merke dir den Rhythmus: Bei Lakeland ist der Umsatz nicht gewachsen, weil die Firma besser wurde, sondern weil sie größer gekauft wurde — und bezahlt hat das die Bilanz.
Was in den Berichten steht — die unbequemen Wahrheiten
Sechs Befunde, die wir in den Originaldokumenten gefunden haben. Jeder einzelne steht wörtlich in einem Bericht an die US-Börsenaufsicht; keiner davon ist eine Vermutung.
Unbequeme Wahrheit Nr. 1: Zum 31. Januar 2026 hielt Lakeland zwei Kreditauflagen nicht ein
Eine Kreditauflage — im Bankdeutsch „Covenant“ — ist ein Versprechen an die Bank: Solange bestimmte Kennzahlen eingehalten werden, darf das Unternehmen die Linie nutzen. Reißt eine dieser Kennzahlen, kann die Bank den Kredit theoretisch fällig stellen. Lakelands Kreditlinie bei der Bank of America verlangt zwei Dinge: einen sogenannten Fixkosten-Deckungsgrad von mindestens 1,20 und einen Verschuldungsgrad (Finanzschulden im Verhältnis zum operativen Ergebnis vor Abschreibungen) von höchstens 3,5 — sinkend auf 3,25 zum 1. Februar 2026 und auf 3,0 zum 1. Februar 2027. Und genau hier steht der Satz, den man leicht überliest:
„On April 13, 2026, the Company and the Lender entered into a limited waiver (the “Limited Waiver”), pursuant to which the Lender waived the Company’s non-compliance as of January 31, 2026 with respect to two financial covenants under the Amended Loan Agreement.“
Übersetzung: „Am 13. April 2026 schlossen das Unternehmen und der Kreditgeber einen beschränkten Verzicht (den ‚Limited Waiver‘), mit dem der Kreditgeber auf die Nichteinhaltung von zwei Finanzauflagen der geänderten Kreditvereinbarung durch das Unternehmen zum 31. Januar 2026 verzichtete.“
— Lakeland Industries, Inc., SEC-Quartalsbericht 10-Q zum 30. April 2026, Anhang 6 „Long-Term Debt“
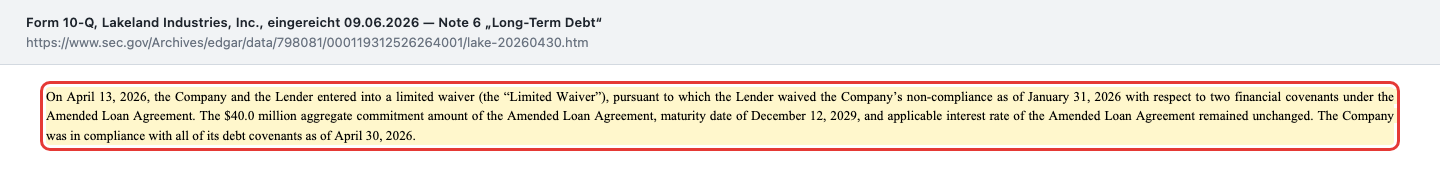
Ordne es fair ein: Die Bank hat den Verstoß erlassen, den Rahmen von 40,0 Millionen US-Dollar nicht gekürzt, die Fälligkeit am 12. Dezember 2029 nicht vorgezogen und den Zinssatz nicht erhöht. Zum 30. April 2026 war Lakeland nach eigener Angabe wieder mit allen Auflagen im Einklang, hatte 23,8 Millionen gezogen und 16,2 Millionen frei, der Zinssatz lag bei 5,74 Prozent. Das ist kein Notfall. Aber es ist der Beweis, dass die Verschuldungsgrenze in Reichweite ist — und der zulässige Verschuldungsgrad sinkt am 1. Februar 2027 noch einmal auf 3,0. Wer diese Aktie hält, sollte diesen Termin im Kalender haben.
Unbequeme Wahrheit Nr. 2: Der einzige Quartalsgewinn kam aus dem Verkauf zweier Produktlinien
Im ersten Quartal des Geschäftsjahres 2027 (Februar bis April 2026) meldete Lakeland einen Nettogewinn von 369.000 US-Dollar — nach einem Verlust von 3,9 Millionen im Vorjahresquartal. Klingt nach Wende. In derselben Gewinn-und-Verlust-Rechnung steht aber eine eigene Zeile: „Gain on sale of certain assets: 6.467“, also ein Veräußerungsgewinn von 6,5 Millionen US-Dollar. Am 27. März 2026 hatte Lakeland die Lagerbestände und die Schutzrechte seiner Produktlinien „High Performance“ und „High Visibility“ an die National Safety Apparel, LLC verkauft — für 14,0 Millionen US-Dollar, aus denen 13,2 Millionen als Bargeld zuflossen. Ohne diesen Einmalgewinn hätte das operative Ergebnis des Quartals bei minus 4,2 Millionen US-Dollar gelegen statt bei plus 2,3 Millionen.
Das ist nicht anrüchig — ein Unternehmen darf Randgeschäfte verkaufen, und Lakeland begründet den Schritt nachvollziehbar mit Vereinfachung und Liquidität. Es hat nur zwei Folgen, die zusammengehören. Erstens: Auch der starke operative Mittelzufluss des Quartals von 5,8 Millionen US-Dollar stammt im Kern aus derselben Transaktion — der Finanzvorstand sagt das in der Ergebnismitteilung selbst. Zweitens, und das ist der eigentliche Punkt: Die beiden verkauften Linien hatten im Geschäftsjahr 2026 zusammen 13,2 Millionen US-Dollar Umsatz gebracht, also 6,9 Prozent des Konzernumsatzes. Genau in dieses Loch hinein bekräftigte der Vorstandsvorsitzende Jim Jenkins am 9. Juni 2026 das Ziel eines hohen einstelligen Umsatzwachstums für das Geschäftsjahr 2027. Im ersten Quartal wuchs der Umsatz um 1,4 Prozent.
Unbequeme Wahrheit Nr. 3: 7,6 Millionen Steuerlast auf einen Verlust von 17,7 Millionen
Im Geschäftsjahr 2026 wies Lakeland vor Steuern einen Verlust von 17,7 Millionen US-Dollar aus — und darunter, wo normalerweise eine Steuergutschrift stünde, eine Steuerlast von 7,6 Millionen. So kam aus 17,7 Millionen Vorsteuerverlust ein Nettoverlust von 25,3 Millionen. Der Grund heißt „Wertberichtigung auf latente Steueransprüche“ und klingt komplizierter, als er ist. Wer Verluste macht, sammelt einen Steuervorteil für die Zukunft an: Verdient man später wieder Geld, muss man auf einen Teil davon keine Steuern zahlen. Diesen Vorteil darf man aber nur dann in der Bilanz führen, wenn man mit überwiegender Wahrscheinlichkeit damit rechnet, ihn auch nutzen zu können. Genau das konnte Lakeland nicht mehr behaupten:
„As such, the Company is no longer able to conclude that it is more likely than not that our U.S. deferred tax assets will be realized.“
Übersetzung: „Folglich ist das Unternehmen nicht mehr in der Lage festzustellen, dass es überwiegend wahrscheinlich ist, dass unsere latenten US-Steueransprüche realisiert werden.“
— Lakeland Industries, Inc., SEC-Quartalsbericht 10-Q zum 31. Oktober 2025, Anhang 10 „Income Taxes“
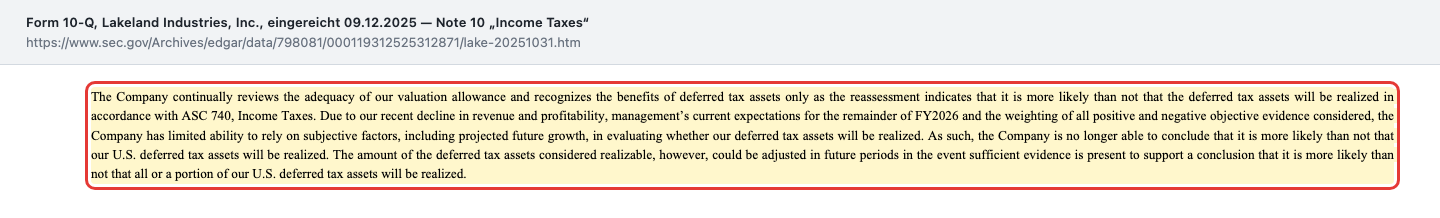
Was das praktisch bedeutet, lässt sich an drei Zahlen ablesen. Die Wertberichtigung betrug am 31. Januar 2025 noch 6,6 Millionen US-Dollar, am 31. Januar 2026 bereits 18,3 Millionen und am 30. April 2026 19,7 Millionen. Der Sprung fiel ins dritte Quartal des Geschäftsjahres 2026: Dort verbuchte Lakeland auf einen Vorsteuerverlust von 2,3 Millionen US-Dollar eine Steuerlast von 13,7 Millionen, was einem effektiven Steuersatz von minus 597,9 Prozent entspricht. Für den Anleger ist das eine Buchung ohne Geldfluss — aber sie ist ein Urteil der eigenen Buchhaltung über die eigene Zukunft. Und sie hat eine Nebenwirkung, die im laufenden Jahr sichtbar wird: Weil die US-Verluste keinen Steuervorteil mehr erzeugen, lag der effektive Steuersatz im ersten Quartal des Geschäftsjahres 2027 bei 78,5 Prozent. Von 1,7 Millionen US-Dollar Vorsteuergewinn blieben 0,4 Millionen übrig.
Unbequeme Wahrheit Nr. 4: Die interne Kontrolle ist das zweite Jahr in Folge nicht wirksam
Jede US-Aktiengesellschaft muss jährlich beurteilen, ob ihre interne Kontrolle über die Rechnungslegung funktioniert — also ob das System, das aus Buchungen einen Konzernabschluss macht, wesentliche Fehler verlässlich verhindert. Lakelands Antwort lautet zwei Jahre hintereinander: nein.
„As a result of the material weakness identified, the Company’s management concluded that, as of January 31, 2026, the Company’s internal control over financial reporting was not effective based on the criteria in the 2013 COSO Internal Control – Integrated Framework.“
Übersetzung: „Als Folge der festgestellten wesentlichen Schwäche kam die Unternehmensleitung zu dem Schluss, dass die interne Kontrolle des Unternehmens über die Rechnungslegung zum 31. Januar 2026 nach den Kriterien des COSO-Rahmenwerks für interne Kontrolle von 2013 nicht wirksam war.“
— Lakeland Industries, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 9A „Controls and Procedures“
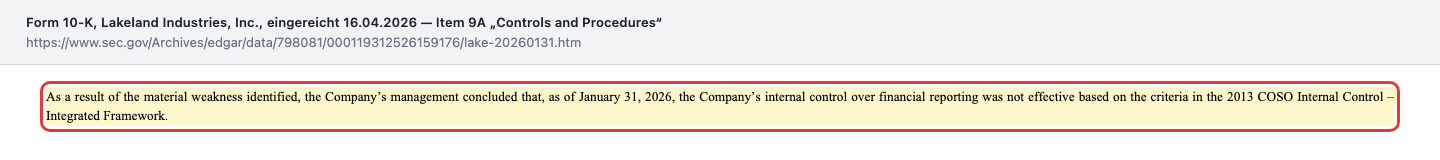
Die Schwäche selbst ist präzise beschrieben: Für Standorte, die weder mit dem System Sage X3 noch mit Kingdee arbeiten, fehlen die technischen Grundkontrollen, sodass die Vollständigkeit und Richtigkeit der Meldepakete dieser Auslandsgesellschaften nicht ausreichend abgesichert ist. Genau aus diesen Meldepaketen entsteht der Konzernabschluss. Wortgleich stand das schon im Geschäftsbericht für das Geschäftsjahr 2025 — und der Quartalsbericht vom 9. Juni 2026 stellt fest, dass auch die Offenlegungskontrollen zum 30. April 2026 weiterhin nicht wirksam sind. Als Gegenmaßnahme führt Lakeland ein einheitliches SAP-System ein; im Geschäftsbericht steht allerdings auch, dass der bisherige Einführungspartner ausgetauscht wurde und ein neuer erst in der ersten Hälfte des Geschäftsjahres 2027 an Bord kommt. Ordne es nüchtern ein: Eine wesentliche Schwäche ist kein Beweis für falsche Zahlen. Sie ist der Hinweis, dass niemand — auch das Unternehmen selbst nicht — mit der üblichen Sicherheit ausschließen kann, dass ein Fehler unentdeckt bliebe.
Unbequeme Wahrheit Nr. 5: 1,5 Millionen Dollar auf den US-Konten
Zum 31. Januar 2026 wies Lakeland 12,5 Millionen US-Dollar Kasse aus. Der Geschäftsbericht schlüsselt sie auf, und die Aufteilung ist bemerkenswert: rund 1,5 Millionen US-Dollar lagen auf Konten in den Vereinigten Staaten, rund 11,0 Millionen im Ausland — und 11,7 Millionen davon waren nicht durch eine Einlagensicherung gedeckt. Für einen Konzern, dessen Zentrale, dessen Kreditlinie und dessen größter Absatzmarkt in den USA liegen, ist das eine bemerkenswert dünne Decke im Heimatland. Es erklärt auch, warum die Kreditlinie im Geschäftsjahr 2026 mit 44,3 Millionen US-Dollar an Ziehungen so intensiv genutzt wurde: Sie war schlicht die Liquiditätsreserve. Dazu passt ein Satz aus der Ergebnismitteilung vom 9. Juni 2026, in dem der Finanzvorstand ankündigt, weiter an einer vermögensbesicherten Finanzierungsstruktur zu arbeiten, um die Liquiditätslage zu stärken.
Und noch eine Zeile gehört hierher, weil sie die Priorität sichtbar macht: Die Quartalsdividende von drei Cent je Aktie, die Lakeland im Februar 2023 eingeführt hatte, wurde am 9. Dezember 2025 ausgesetzt. Im Geschäftsjahr 2026 flossen dafür noch 1,2 Millionen US-Dollar ab. Eine Dividendenstreichung ist für sich genommen eine vernünftige Entscheidung, wenn das Geld gebraucht wird. Sie ist aber auch das ehrlichste Signal, das ein Vorstand senden kann.
Unbequeme Wahrheit Nr. 6: 965 Feuerwehrleute klagen — und die eigenen Aktionäre auch
Der Stoff, der Einsatzkleidung wasser-, öl- und chemikalienabweisend macht, gehört zur Gruppe der PFAS — jener „Ewigkeitschemikalien“, die sich in der Umwelt und im Körper kaum abbauen. Daraus ist in den USA eine Klagewelle geworden, und Lakeland steht mitten darin:
„As of April 7, 2026, the Company has been named as a defendant in 41 lawsuits involving PFAS-related personal injury claims. These include 38 lawsuits consolidated in In re: Aqueous Film-Forming Foams Products Liability Litigation, MDL No.: 2:18-mn-2873-RMG (District of South Carolina, Charleston Division) involving claims by 965 firefighters alleging that PFAS in their turnout gear caused personal injuries.“
Übersetzung: „Zum 7. April 2026 wurde das Unternehmen in 41 Klagen wegen PFAS-bezogener Personenschäden als Beklagte benannt. Darunter sind 38 Klagen, die im Verfahren ‚In re: Aqueous Film-Forming Foams Products Liability Litigation‘, MDL Nr. 2:18-mn-2873-RMG (Bezirksgericht South Carolina, Abteilung Charleston), zusammengefasst sind und Ansprüche von 965 Feuerwehrleuten betreffen, die geltend machen, PFAS in ihrer Einsatzkleidung habe Personenschäden verursacht.“
— Lakeland Industries, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A „Risk Factors“
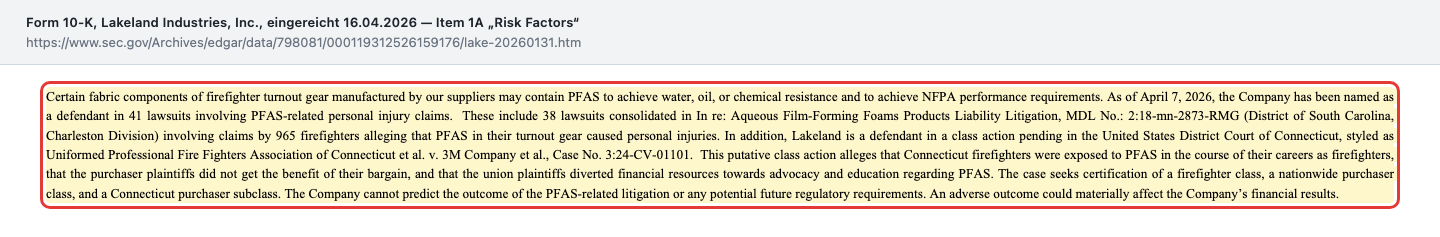
Wichtig für die Einordnung: Lakeland schreibt im Anhang ausdrücklich, das mögliche Verlustrisiko aus diesen Verfahren sei derzeit nicht verlässlich schätzbar — es steht also kein Betrag in der Bilanz, weder als Rückstellung noch als Obergrenze. Das ist bilanziell korrekt und für den Anleger unbefriedigend zugleich: Ein Risiko ohne Zahl lässt sich nicht bewerten, nur beobachten. Dazu kommen zwei Verfahren, die sich nicht gegen das Produkt richten, sondern gegen die Führung: Am 23. Februar 2026 wurde am Bundesbezirksgericht für den südlichen Bezirk von New York eine Wertpapier-Sammelklage gegen Lakeland und aktuelle sowie frühere Führungskräfte eingereicht, für Anleger, die zwischen dem 1. Dezember 2023 und dem 9. Dezember 2025 Aktien erworben haben. Am 4. Mai 2026 folgte am selben Gericht eine Aktionärsklage gegen Vorstand und Aufsichtsrat mit dem Vorwurf der Verletzung der Treuepflicht. Beides sind eingereichte, laufende Verfahren — über keine der Behauptungen ist entschieden. Beachte das Enddatum des Klassenzeitraums: Es ist derselbe Tag, an dem die Dividende gestrichen wurde.
Bewertung — unter Buchwert, aber mit welchem Buch?
Beim Schlusskurs vom 8. September 2026 von 11,51 US-Dollar und 9.869.164 ausstehenden Aktien (Stand 5. Juni 2026, Deckblatt des Quartalsberichts) kommt Lakeland auf einen Börsenwert von rund 114 Millionen US-Dollar. Gemessen am Umsatz des Geschäftsjahres 2026 von 192,6 Millionen ist das ein Kurs-Umsatz-Verhältnis von rund 0,6 — für einen Industriewert niedrig. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt. Und das Eigenkapital lag zum 30. April 2026 bei 130,5 Millionen US-Dollar, also über dem Börsenwert: Das Kurs-Buchwert-Verhältnis liegt bei rund 0,9. Auf dem Papier bekommt man die Firma für weniger, als ihr Vermögen abzüglich Schulden wert ist.
Diesen Satz muss man aber zu Ende denken, und zwar mit der Bilanz in der Hand. Von den 130,5 Millionen Eigenkapital entfallen 46,1 Millionen auf Firmenwert und immaterielle Vermögenswerte (Stand 30. April 2026) — also auf Beträge, die beim Kauf der sechs Firmen entstanden sind und keinen eigenen Marktpreis haben. Weitere 77,7 Millionen stecken in Vorräten, deren Wertberichtigung für Überbestände und Ladenhüter das Unternehmen in fünfzehn Monaten von 3,5 Millionen (31. Januar 2025) über 4,7 Millionen (31. Januar 2026) auf 5,0 Millionen (30. April 2026) angehoben hat. Zieht man den Firmenwert und die immateriellen Werte vollständig ab, bleibt ein materieller Buchwert von rund 84 Millionen US-Dollar oder etwa 8,50 US-Dollar je Aktie — und aus dem Abschlag auf den Buchwert wird ein Aufschlag von rund einem Drittel. Beide Rechnungen stimmen; sie beantworten nur verschiedene Fragen. Und dass der Firmenwert kein sicherer Posten ist, hat Lakeland selbst bewiesen: In den Geschäftsjahren 2025 und 2026 hat es davon 13,1 Millionen US-Dollar abgeschrieben — 3,0 Millionen auf Pacific, 7,5 Millionen auf Eagle, 2,6 Millionen auf LHD.
Der Blick der Profis fällt geteilt aus: Das durchschnittliche Kursziel der wenigen Analysten, die den Titel begleiten, lag zum Datenstand 8. September 2026 bei 16,50 US-Dollar — deutlich über dem Kurs. Gleichzeitig standen rund 1,26 Millionen Aktien leerverkauft in den Büchern. Ein Kursziel ist eine Meinung; eine Leerverkaufsposition kostet den, der sie hält, jeden Tag Leihgebühr. Wenn beides gleichzeitig existiert, heißt das vor allem: Diese Aktie ist eine Wette auf die Frage, ob der Umbau noch rechtzeitig Geld verdient.
Chancen und Risiken auf einen Blick
Was für Lakeland spricht:
- Das Feuerwehr-Geschäft wächst wirklich. 93,6 Millionen US-Dollar im Geschäftsjahr 2026 nach 63,0 Millionen (plus 48,6 Prozent), im ersten Quartal des Geschäftsjahres 2027 weitere elf Prozent auf 23,4 Millionen — inzwischen rund die Hälfte des Konzernumsatzes.
- Das Sortiment ist erstmals vollständig. Nach der Übernahme von Jolly (Stiefel), Pacific (Helme), Veridian (Handschuhe, Brandhauben) und LHD (Einsatzkleidung, Wartung) kann Lakeland eine Feuerwehr komplett ausstatten und die Ausrüstung anschließend warten — mit Zertifizierung nach der neuen US-Norm NFPA 1970:2025.
- Das Servicegeschäft ist wiederkehrend. Prüfen, Reinigen, Dekontaminieren und Vermieten bindet Kunden anders als ein Einmalverkauf; Lakeland hat 2025 zwei Servicebetriebe in Arizona und Kalifornien gekauft und plant weitere Standorte.
- Die Bilanz ist nicht überschuldet. 130,5 Millionen US-Dollar Eigenkapital stehen 27,2 Millionen Finanzschulden gegenüber (30. April 2026); die Kreditlinie läuft bis Dezember 2029, 16,2 Millionen davon sind frei.
- Kein Kundenklumpen. Kein einziger Kunde stand in den Geschäftsjahren 2025 und 2026 für mehr als zehn Prozent des Umsatzes.
Was gegen Lakeland spricht:
- Zwei Geschäftsjahre ohne operativen Gewinn — und ein Quartal, das nur ein Verkauf rettete. Betriebsergebnis minus 9,3 (Geschäftsjahr 2025) und minus 15,5 Millionen US-Dollar (2026), nach plus 6,0 Millionen im Geschäftsjahr 2024; im ersten Quartal des Geschäftsjahres 2027 nur wegen eines Veräußerungsgewinns von 6,5 Millionen positiv.
- Zwei Jahre negativer operativer Cashflow. Minus 15,9 und minus 15,8 Millionen US-Dollar — rund 32 Millionen, die das laufende Geschäft verbraucht hat.
- Der Verstoß gegen zwei Kreditauflagen zum 31. Januar 2026, erlassen am 13. April 2026 — bei einer Verschuldungsgrenze, die zum 1. Februar 2027 weiter auf 3,0 sinkt.
- Die interne Kontrolle über die Rechnungslegung ist zwei Jahre in Folge nicht wirksam und war es auch zum 30. April 2026 noch; der SAP-Einführungspartner wurde ausgetauscht.
- Marge unter Druck. Bruttomarge von 41,1 (Geschäftsjahr 2025) auf 32,9 Prozent (2026) und weiter auf 31,4 Prozent im ersten Quartal des Geschäftsjahres 2027 — Ursachen laut Unternehmen: Personal, Fracht, Zölle, Material, Miete und Zertifizierungskosten.
- Rechtsrisiken ohne Zahl. 41 PFAS-Klagen mit Ansprüchen von 965 Feuerwehrleuten, eine Wertpapier-Sammelklage seit dem 23. Februar 2026 und eine Aktionärsklage seit dem 4. Mai 2026, beide unentschieden — Lakeland nennt das Verlustrisiko ausdrücklich nicht schätzbar.
- Verwässerung. Die gewichtete Aktienzahl stieg vom Geschäftsjahr 2025 auf 2026 von 7,43 auf 9,63 Millionen (plus 30 Prozent); am 16. Juni 2026 hat Lakeland weitere 700.000 Aktien für einen neuen Vergütungsplan registriert.
- Produktionskonzentration in China und Vietnam bei einer Zollpolitik, die sich zweimal binnen weniger Monate geändert hat.
Ein menschliches Fazit
Zurück zur Umbau-Hoffnung vom Anfang. Sie ist nicht dumm — sie ist sogar oft richtig. Firmen erfinden sich neu, und manche werden dadurch besser. Was uns dabei aber regelmäßig in die Irre führt, ist die Reihenfolge, in der die Beweise eintreffen: Der Umsatz eines Zukaufs ist am Tag nach dem Vertragsabschluss sichtbar. Ob der Zukauf sich rechnet, sieht man erst Jahre später. In dieser Zwischenzeit fühlt sich alles nach Fortschritt an — und genau in dieser Zwischenzeit steht Lakeland gerade, im vierten Jahr.
Was wir in den Berichten gefunden haben, ist eine Firma mit einem verständlichen Plan und einem sehr dünnen Puffer. Der Plan ist gut: Feuerwehren brauchen zertifizierte Ausrüstung, sie brauchen sie regelmäßig neu, und wer sie außerdem wartet, hat einen Kunden auf Jahre. Der Puffer ist es nicht: 12,5 Millionen US-Dollar Kasse zum Jahresende, davon 1,5 Millionen in den USA, zwei Jahre mit je 16 Millionen operativem Mittelabfluss, ein Verstoß gegen zwei Kreditauflagen, eine gestrichene Dividende und eine interne Kontrolle, die das zweite Jahr in Folge als nicht wirksam gemeldet wird. Der erste Quartalsgewinn seit Langem stammt aus dem Verkauf von zwei Produktlinien — und mit ihnen ist auch der Umsatz weg, den sie gebracht haben.
Es gibt bei dieser Aktie einen sehr guten Grund hinzuschauen: Man bekommt sie unter dem bilanziellen Eigenkapital, und wenn das Feuerwehr-Geschäft die Marge zurückbringt, die das alte Geschäft einmal hatte, dann ist der heutige Kurs im Rückblick billig gewesen. Es gibt aber auch einen sehr guten Grund, die nächsten beiden Quartalsberichte abzuwarten, bevor man irgendetwas tut: Bis die Zahlen zeigen, dass der Umbau operativ trägt, ist alles andere Hoffnung — und Hoffnung ist die Währung, in der Anleger am zuverlässigsten überbezahlen. Wir haben dir die Zahlen gezeigt und die Sätze aus den Originalberichten dazu. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- SEC-Geschäftsbericht (10-K) für das Geschäftsjahr 2026, Lakeland Industries, Inc., eingereicht am 16. April 2026 — Geschäftsmodell, Segmente, Mitarbeiter, Risikofaktoren, Item 9A, Konzernabschluss.
- SEC-Quartalsbericht (10-Q) zum 30. April 2026, eingereicht am 9. Juni 2026 — Kreditlinie und Limited Waiver, Zölle, Vorräte, Rechtsstreitigkeiten, Aktienzahl.
- SEC-Quartalsbericht (10-Q) zum 31. Oktober 2025, eingereicht am 9. Dezember 2025 — Wertberichtigung auf latente Steueransprüche.
- Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027, Anlage 99.1 zur Pflichtmeldung 8-K vom 9. Juni 2026 — Segmentzahlen, Kreditlinien-Auslastung, Ziel für das Geschäftsjahr 2027.
- SEC-Geschäftsbericht (10-K) für das Geschäftsjahr 2025 · für das Geschäftsjahr 2024 · für das Geschäftsjahr 2022 — Zeitreihen für Umsatz, Betriebsergebnis und Bilanz.
- Registrierungserklärung Form S-8 vom 16. Juni 2026 — 700.000 Aktien für den Vergütungsplan 2026.
- Kurs-, Börsenwert-, Leerverkaufs- und Analystenangaben: Quelle Fundamentaldaten, Datenstand 8. September 2026.
Hinweis: Diese Analyse ist journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handeln. Aktienanlagen können zum Totalverlust des eingesetzten Kapitals führen; Kursverluste sind jederzeit möglich. Alle Zahlen tragen den Stichtag ihrer Quelle und können sich seither geändert haben — insbesondere lag der Bericht zum zweiten Quartal des Geschäftsjahres 2027 zum Redaktionsschluss am 9. September 2026 noch nicht vor. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 118,4 | 112,8 | 124,7 | 167,2 | 192,6 |
| Betriebsergebnis (EBIT) | 16,0 | 5,5 | 6,0 | -9,3 | -7,5 |
| Nettogewinn | 11,4 | 1,9 | 5,4 | -18,1 | -25,3 |
| Nettomarge | 9,6 % | 1,7 % | 4,4 % | -10,8 % | -13,1 % |
| Gewinn je Aktie | 1,41 $ | 0,24 $ | 0,72 $ | -2,43 $ | -2,63 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatz & Marktstellung positiv
- Der Umsatz stieg vom Geschäftsjahr 2022 bis 2026 um 63 Prozent von 118,4 auf 192,6 Millionen US-Dollar, allein im letzten Jahr um 15,2 Prozent. Das Feuerwehr-Geschäft wuchs um 48,6 Prozent auf 93,6 Millionen und stellt damit fast die Hälfte des Konzernumsatzes; im ersten Quartal des Geschäftsjahres 2027 kamen weitere elf Prozent auf 23,4 Millionen dazu. Kein Kunde steht für mehr als zehn Prozent des Umsatzes (10-K GJ 2026, Item 1 und Item 7).
- Ertragskraft negativ
- Das Betriebsergebnis fiel von plus 16,0 Millionen US-Dollar (GJ 2022) auf minus 9,3 (GJ 2025) und minus 15,5 Millionen (GJ 2026); der Nettoverlust betrug 25,3 Millionen oder 2,63 US-Dollar je Aktie. Die Bruttomarge sank von 41,1 auf 32,9 Prozent und im ersten Quartal des Geschäftsjahres 2027 weiter auf 31,4 Prozent. Der einzige positive Quartalsabschluss seit Langem beruht auf einem Veräußerungsgewinn von 6,5 Millionen (10-K GJ 2026; 10-Q 30.04.2026).
- Bilanz & Liquidität negativ
- Die Kasse fiel vom 31.01.2022 bis 31.01.2026 von 52,7 auf 12,5 Millionen US-Dollar, davon nur 1,5 Millionen auf US-Konten; der operative Cashflow war zwei Jahre in Folge negativ (−15,9 und −15,8 Millionen). Gleichzeitig stiegen Firmenwert und immaterielle Werte von null auf 47,0 Millionen und die Gesamtverbindlichkeiten von 15,7 auf 80,8 Millionen. Von 130,5 Millionen Eigenkapital (30.04.2026) sind 46,1 Millionen nicht materiell (10-K GJ 2022 und 2026; 10-Q 30.04.2026).
- Finanzierung & Kreditauflagen negativ
- Zum 31. Januar 2026 hielt Lakeland zwei Finanzauflagen der Kreditlinie nicht ein; die Bank of America erließ den Verstoß am 13. April 2026. Von der 40,0-Millionen-Linie waren am 30. April 2026 23,8 Millionen gezogen und 16,2 Millionen frei, der Zins lag bei 5,74 Prozent, die Fälligkeit ist der 12. Dezember 2029. Der zulässige Verschuldungsgrad sinkt zum 1. Februar 2027 auf das 3,0-Fache; die Dividende wurde am 9. Dezember 2025 ausgesetzt (10-Q 30.04.2026, Anhang 6; 10-K GJ 2026, Item 5).
- Governance & Kontrollen negativ
- Die interne Kontrolle über die Rechnungslegung war zum 31. Januar 2025 und zum 31. Januar 2026 nicht wirksam, die Offenlegungskontrollen auch zum 30. April 2026 nicht; Ursache ist eine wesentliche Schwäche bei den technischen Grundkontrollen über die Meldepakete der Auslandsgesellschaften. Der Partner für die SAP-Einführung wurde ausgetauscht. Seit dem 23. Februar 2026 läuft eine Wertpapier-Sammelklage, seit dem 4. Mai 2026 eine Aktionärsklage gegen Vorstand und Aufsichtsrat mit dem Vorwurf der Treuepflichtverletzung; über beide ist nicht entschieden (10-K GJ 2026, Item 9A und Item 1A; 10-Q 30.04.2026, Item 4 und Anhang 11).
- Strategie & Bewertung neutral
- Der Umbau zum Komplettausrüster für Feuerwehren ist inhaltlich schlüssig: Nach sechs Zukäufen seit November 2023 für mindestens 66 Millionen US-Dollar deckt Lakeland Einsatzkleidung, Stiefel, Handschuhe, Brandhauben und Helme mit Zertifizierung nach NFPA 1970:2025 ab und baut ein wiederkehrendes Servicegeschäft auf. Bewertet wird das mit rund 114 Millionen US-Dollar Börsenwert (08.09.2026), einem Kurs-Umsatz-Verhältnis von rund 0,6 und einem Kurs-Buchwert-Verhältnis von rund 0,9 — materiell gerechnet rund 1,4.
Lakeland Industries hat sich in vier Jahren vom Hersteller industrieller Schutzkleidung zum Komplettausrüster für Feuerwehren umgebaut und dabei 63 Prozent Umsatzwachstum erreicht — überwiegend gekauft. Bezahlt hat den Umbau die Bilanz: Die Kasse fiel von 52,7 auf 12,5 Millionen US-Dollar, die Verbindlichkeiten stiegen von 15,7 auf 80,8 Millionen, das Betriebsergebnis drehte von plus 16,0 auf minus 15,5 Millionen, und der operative Cashflow war zwei Jahre in Folge um rund 16 Millionen negativ. Zum 31. Januar 2026 wurden zwei Kreditauflagen gerissen und im April 2026 von der Bank erlassen; die interne Kontrolle über die Rechnungslegung ist das zweite Jahr in Folge nicht wirksam; die Dividende ist gestrichen. Der Plan hinter dem Umbau ist nachvollziehbar, der Puffer für seine Umsetzung ist dünn. Wer hier investiert, kauft die Wette, dass die Marge zurückkommt, bevor die Liquidität knapp wird. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Wir vergeben rot, weil mehrere belegte Befunde die Substanz des Unternehmens betreffen und nicht nur seinen Kurs. Erstens die Zinsdeckung: Einem Betriebsverlust von 15,5 Millionen US-Dollar im Geschäftsjahr 2026 steht ein Zinsaufwand von 2,1 Millionen gegenüber — das laufende Geschäft verdient seine Zinsen nicht. Zweitens der Mittelabfluss: minus 15,9 und minus 15,8 Millionen operativer Cashflow in zwei aufeinanderfolgenden Jahren gegen eine Kasse von 12,5 Millionen zum 31. Januar 2026, davon 1,5 Millionen in den USA. Drittens der Bruch selbst: Zwei Finanzauflagen der Kreditlinie wurden zum 31. Januar 2026 nicht eingehalten und erst am 13. April 2026 von der Bank erlassen. Viertens die interne Kontrolle über die Rechnungslegung, die das zweite Jahr in Folge als nicht wirksam gemeldet wird. Was ausdrücklich NICHT gegen das Unternehmen spricht: Das Eigenkapital ist mit 130,5 Millionen US-Dollar deutlich positiv, es gibt keinen Hinweis auf gefährdete Unternehmensfortführung, die Kreditlinie läuft bis Dezember 2029 und war am 30. April 2026 wieder auflagenkonform. Auch der niedrige Kurs und das Kurs-Buchwert-Verhältnis unter eins begründen die Farbe nicht — das sind Preisargumente. Rot steht hier für das belegte Risiko, dass der Umbau mehr Zeit braucht, als die eigene Ertragskraft ihm finanziert.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam LAKE am 8. September 2026 über eine Auswertung der Aktien, über die in Privatanleger-Foren besonders viel gesprochen wird — nicht über einen Treffer im hauseigenen Aktien-Scanner. Diese Analyse ist die erste Fassung zu diesem Titel und beruht vollständig auf den Originalberichten an die US-Börsenaufsicht SEC.
- Aktualitäts-Hinweis: Jüngster ausgewerteter Periodenbericht ist der Quartalsbericht (10-Q) zum 30. April 2026, eingereicht am 9. Juni 2026. Danach gingen bis zum Redaktionsschluss am 9. September 2026 eine Registrierungserklärung Form S-8 (16. Juni 2026), eine Pflichtmeldung 8-K zur Hauptversammlung (18. Juni 2026), vierzehn Insider-Meldungen (Form 4) und Beteiligungsmeldungen (SCHEDULE 13G/A) ein — alle ausgewertet und, soweit sie das Bild verändern, im Text berücksichtigt. Ein neuer Periodenbericht war nicht darunter: Der Bericht zum zweiten Quartal des Geschäftsjahres 2027 lag noch nicht vor. Lakelands Geschäftsjahr endet am 31. Januar — alle Quartalsangaben tragen diesen Versatz.
- Verwechslungsgefahr: Der Rechtsträger heißt Lakeland Industries, Inc.; die Marke, unter der das Unternehmen seit dem Geschäftsjahr 2026 auftritt, heißt „Lakeland Fire + Safety“. Es gibt keine Umfirmierung und keinen Wechsel des Ticker-Kürzels. Das Kürzel LAKE ist in der Ticker-Registry der US-Börsenaufsicht ausschließlich dieser Firma zugeordnet (CIK 0000798081).
- Kurs- und Bewertungsangaben datiert auf den 8. September 2026 (Schlusskurs 11,51 US-Dollar, Börsenwert rund 114 Millionen US-Dollar auf Basis von 9.869.164 Aktien laut Deckblatt des Quartalsberichts, Stand 5. Juni 2026). Analysen sind evergreen, Tageskurse sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 9. September 2026. Was sich seitdem bei LAKE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Lakeland Industries Inc (LAKE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Lakeland Industries, Inc. (Nasdaq: LAKE) aus Huntsville, Alabama, tritt als „Lakeland Fire + Safety“ auf und stellt Schutzkleidung her: Einweg-Schutzanzüge, Chemieschutzanzüge, gewebte Arbeits- und Warnschutzkleidung sowie Feuerwehr-Einsatzkleidung, Stiefel, Handschuhe, Brandhauben und Helme. Dazu kommt ein Servicegeschäft, das Feuerwehr-Ausrüstung prüft, reinigt, dekontaminiert, repariert und vermietet. Umsatz im Geschäftsjahr 2026: 192,6 Millionen US-Dollar bei rund 2.600 Beschäftigten.
Lakelands Geschäftsjahr endet am 31. Januar. Das „Geschäftsjahr 2026“ umfasst also Februar 2025 bis Januar 2026, und das erste Quartal des Geschäftsjahres 2027 sind die Kalendermonate Februar bis April 2026. Wer Lakeland-Zahlen mit Kalenderjahres-Zahlen anderer Firmen vergleicht, sollte diesen Versatz von einem Monat im Kopf behalten — vor allem beim Vergleich von Quartalen.
Ja. Im Anhang 6 des Quartalsberichts vom 9. Juni 2026 steht, dass die Bank of America am 13. April 2026 einen beschränkten Verzicht („Limited Waiver“) erklärt hat, mit dem sie auf die Nichteinhaltung von zwei Finanzauflagen zum 31. Januar 2026 verzichtete. Rahmenhöhe von 40,0 Millionen US-Dollar, Fälligkeit am 12. Dezember 2029 und Zinssatz blieben unverändert; zum 30. April 2026 war Lakeland nach eigener Angabe wieder mit allen Auflagen im Einklang. Die zulässige Verschuldungsgrenze sinkt zum 1. Februar 2027 auf das 3,0-Fache.
Wegen eines Einmaleffekts. Der Nettogewinn von 369.000 US-Dollar enthält einen Veräußerungsgewinn von 6,5 Millionen US-Dollar aus dem Verkauf der Produktlinien „High Performance“ und „High Visibility“ an National Safety Apparel am 27. März 2026 (Kaufpreis 14,0 Millionen, davon 13,2 Millionen in bar). Ohne diesen Gewinn hätte das operative Ergebnis bei minus 4,2 Millionen US-Dollar gelegen. Die beiden verkauften Linien hatten im Geschäftsjahr 2026 zusammen 13,2 Millionen Umsatz gebracht.
Weil eine bilanzielle Wertberichtigung fällig wurde, kein Finanzamt Geld verlangte. Lakeland hatte angesammelte US-Steuervorteile aus früheren Verlusten in der Bilanz geführt. Im dritten Quartal des Geschäftsjahres 2026 kam das Unternehmen zu dem Schluss, dass diese Vorteile nicht mehr überwiegend wahrscheinlich nutzbar sind, und nahm sie heraus. Die Wertberichtigung stieg von 6,6 Millionen US-Dollar (31. Januar 2025) auf 18,3 Millionen (31. Januar 2026) und 19,7 Millionen (30. April 2026).
Nein, nach eigener Feststellung nicht. Die Unternehmensleitung erklärte die interne Kontrolle über die Rechnungslegung sowohl zum 31. Januar 2025 als auch zum 31. Januar 2026 für nicht wirksam; auch die Offenlegungskontrollen waren zum 30. April 2026 nicht wirksam. Ursache ist eine wesentliche Schwäche bei den technischen Grundkontrollen über die Meldepakete der Auslandsgesellschaften. Als Gegenmaßnahme führt Lakeland ein einheitliches SAP-System ein, hat den Einführungspartner aber ausgetauscht.
Das hängt davon ab, welchen Buchwert man einsetzt. Beim Schlusskurs vom 8. September 2026 (11,51 US-Dollar) und 9.869.164 Aktien liegt der Börsenwert bei rund 114 Millionen US-Dollar gegen ein Eigenkapital von 130,5 Millionen — ein Kurs-Buchwert-Verhältnis von rund 0,9. Zieht man Firmenwert und immaterielle Vermögenswerte von 46,1 Millionen ab, bleibt ein materieller Buchwert von rund 84 Millionen oder 8,50 US-Dollar je Aktie — dann notiert die Aktie mit einem Aufschlag von rund einem Drittel.
Derzeit nicht. Lakeland hatte im Februar 2023 eine Quartalsdividende von drei Cent je Aktie eingeführt und diese am 9. Dezember 2025 ausgesetzt. Im Geschäftsjahr 2026 wurden dafür noch 1,2 Millionen US-Dollar ausgezahlt. Über eine Wiederaufnahme entscheidet der Verwaltungsrat nach eigenem Ermessen; der Geschäftsbericht nennt dafür keinen Zeitpunkt und keine Bedingung.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


