Twin-Disc-Aktie: Rekordjahr beim Schiffsgetriebe-Bauer seit 1918 — und ein Vorjahr, das nachträglich umgeschrieben wurde
Twin Disc baut seit 1918 Schiffs- und schwere Industriegetriebe und hat im Geschäftsjahr 2026 mit 381,3 Millionen US-Dollar den höchsten Umsatz seiner Geschichte gemeldet. Wir haben den Geschäftsbericht (10-K) vom 4. September 2026 gelesen — und darin zwei Dinge gefunden, die auf keiner Schlagzeile stehen: Der Gewinn von 27,1 Millionen ist größer als das Ergebnis vor Steuern, und der Konzern hat im laufenden Geschäftsjahr seine Vorratsbewertung gewechselt und damit sämtliche Vergleichszahlen des Vorjahres verändert. Keine Anlageberatung — nur die Frage, was ein Vergleich noch wert ist, wenn sich die Vergleichsgröße mitbewegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 15. Oktober 2026
- Schlusskurs
- 25,40 $ -2,70 %
- Marktkapitalisierung
- 0,4 Mrd. $
- KGV
- 14,3
- Wachstums-Score
- 6/10
- AAQS
- 3/10
Kursentwicklung seit 4. September 2026: +6,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 14,40 $ bis 28,70 $ · Letzter Kurs: 25,40 $ (Stand: 15. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die niemand kommen sieht, weil sie nicht in der Zahl steckt, die man anschaut, sondern in der Zahl, gegen die man sie hält — nennen wir sie die Vorjahres-Falle. Sie funktioniert so: Du liest „Gewinn verzwanzigfacht“ oder „Marge verdoppelt“, und dein Gehirn nimmt stillschweigend an, dass der Vergleichswert festliegt wie ein Grenzstein. Tut er aber nicht immer. Unternehmen dürfen ihre Bilanzierungsmethoden wechseln, und wenn sie es tun, rechnen sie die Vergangenheit nach der neuen Methode noch einmal durch. Der Grenzstein wandert. Genau das ist bei Twin Disc, Incorporated (Nasdaq: TWIN) aus Wisconsin passiert — einem 108 Jahre alten Bauer von Schiffs- und Schwerlastgetrieben, der im Sommer 2026 den höchsten Umsatz seiner Geschichte und einen sprunghaft gestiegenen Gewinn gemeldet hat. Wir haben deshalb den frischen Geschäftsbericht (10-K) für das Geschäftsjahr 2026 gelesen, den das Unternehmen am 4. September 2026 bei der US-Börsenaufsicht SEC eingereicht hat, dazu die Ergebnismitteilung vom 20. August 2026 und dreizehn Mitschriften von Analysten-Telefonkonferenzen aus dreieinhalb Jahren. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser hier erzählt eine Geschichte, in der zwei Dinge gleichzeitig wahr sind: Das Geschäft ist wirklich besser geworden — und die Zahl ganz unten trotzdem nicht das, was sie zu sein scheint. Am Ende entscheidest du selbst.
Was Twin Disc eigentlich macht — und warum der Kalender hier trügt
Twin Disc wurde 1918 in Wisconsin gegründet und baut seither das schwere, unsichtbare Zeug, das Kraft in Bewegung übersetzt: Schiffsgetriebe, Azimut- und Oberflächenantriebe, Propeller und Boot-Managementsysteme auf der einen Seite; Lastschaltgetriebe, hydraulische Drehmomentwandler, Nebenabtriebe, Industriekupplungen, Steuerungs- und Bremssysteme auf der anderen. Übersetzt ist Twin Disc der Getriebe- und Kupplungsspezialist für alles, was auf dem Wasser fährt oder abseits der Straße schwer arbeitet — von der Luxusyacht über das Patrouillenboot bis zum Flughafen-Löschfahrzeug und der Ölfeld-Ausrüstung. Der Konzern führt zwei Segmente, Fertigung (die Werke) und Vertrieb (das eigene Händlernetz), produziert unter anderem in den USA, Belgien, Kanada, Finnland, Italien, den Niederlanden und der Schweiz und beschäftigte zum 30. Juni 2026 1.087 Menschen — 107 mehr als ein Jahr zuvor. Eine Besonderheit gehört an den Anfang, weil sie beim Zahlenlesen ständig stolpern lässt: Twin Discs Geschäftsjahr endet am 30. Juni. Das „Geschäftsjahr 2026“ umfasst also Juli 2025 bis Juni 2026; das vierte Quartal dieses Geschäftsjahres sind die Kalendermonate April bis Juni 2026. Damit sind wir beim Spannungsfeld dieser Analyse, das sich durch jedes Kapitel zieht: Das operative Geschäft von Twin Disc ist im Geschäftsjahr 2026 messbar besser geworden — aber die beiden Zahlen, die in jeder Schlagzeile stehen, der Gewinn und der Vorjahresvergleich, sind beide von Buchungsentscheidungen geprägt und nicht von der Fabrik. Wie schnell aus einer sauberen Wachstumsgeschichte eine Frage nach der Ergebnisqualität wird, haben wir schon beim Spezialwerkstoff-Konzern Materion gesehen — und warum ein volles Auftragsbuch allein noch keine Marge ist, beim Elektronik-Auftragsfertiger Plexus.
Die Firmengeschichte für Anleger
-
2024
Zukauf Katsa Oy (Finnland)
Der Getriebehersteller erweiterte die Fertigung nach Nordeuropa — im Geschäftsjahr 2026 wuchs Katsa um 30,8 Prozent und wurde zum Wachstumstreiber.
-
2025
Zukauf Kobelt (Kanada, Februar)
Der Steuerungs- und Antriebsspezialist steuerte im Geschäftsjahr 2026 rund 7,6 Millionen US-Dollar zusätzlichen Umsatz bei — ein Drittel des Umsatzplus war damit gekauft.
-
2025
Auflösung der US-Steuer-Wertberichtigung (26. Dezember)
Der Einmaleffekt hob den Gewinn des zweiten Quartals auf 14,9 Millionen US-Dollar bei nur 0,7 Millionen vor Steuern. Wiederholen lässt er sich nicht.
-
2026
Neue Kreditvereinbarung über 90 Millionen (30. Juni)
Terminkredit und revolvierende Linie laufen bis 2031, besichert durch fast das gesamte bewegliche Vermögen — mehr Spielraum, aber auch mehr Pfand.
-
2026
Wechsel der Vorratsbewertung von LIFO auf FIFO
Das Eigenkapital zum 30. Juni 2025 stieg rückwirkend um 32,1 Millionen US-Dollar, ohne dass ein Dollar floss. Ältere Kennzahlen sind seitdem nicht mehr direkt vergleichbar.
-
2026
Rekordjahr und Dividendenerhöhung (August)
Umsatz 381,3 Millionen US-Dollar, Betriebsergebnis plus 62 Prozent, Quartalsdividende plus 25 Prozent auf 5 Cent — der operative Trend ist erstmals seit Jahren klar positiv.
Warum wir diese Analyse neu geschrieben haben
Wir lassen täglich rund 3.500 Aktien durch unsere Scanner laufen; über den Growth-Scanner „Joshua“ kam Twin Disc im Juli 2026 auf unsere Rechercheliste. Damals lag als jüngster Pflichtbericht der Quartalsbericht (10-Q) zum 27. März 2026 vor. Seitdem sind zwei Dokumente dazugekommen, die das Bild verändern — und zwar so gründlich, dass eine Aktualisierung der alten Analyse nicht gereicht hätte. Am 20. August 2026 meldete Twin Disc als Anlage zu einem 8-K die Zahlen für das vierte Quartal und das Gesamtjahr; am 4. September 2026 folgte der geprüfte Geschäftsbericht (10-K) für das Geschäftsjahr 2026. In diesem 10-K steht nicht nur ein neues Jahr, sondern auch ein neues altes Jahr: Twin Disc hat im Schlussquartal die Bewertungsmethode für seine US-Vorräte gewechselt und daraufhin sämtliche Vorjahreszahlen neu berechnet. Wer heute die Zahlen des Geschäftsjahres 2025 nachschlägt, findet andere Werte als im Sommer 2025 — nicht weil jemand falsch gerechnet hätte, sondern weil der Maßstab ein anderer ist. Genau deshalb steht in dieser Analyse an vielen Stellen der Zusatz „angepasst“. Er ist keine Fußnote, sondern der Kern der Geschichte. Und er ist der Grund, warum wir jede Zeitreihe in diesem Text konsequent auf einer Berechnungsgrundlage halten: Wer angepasste und ursprüngliche Werte mischt, rechnet sich Effekte herbei, die es nie gab.
Die Zahlen des Geschäftsjahres 2026 — ehrlich gewürdigt
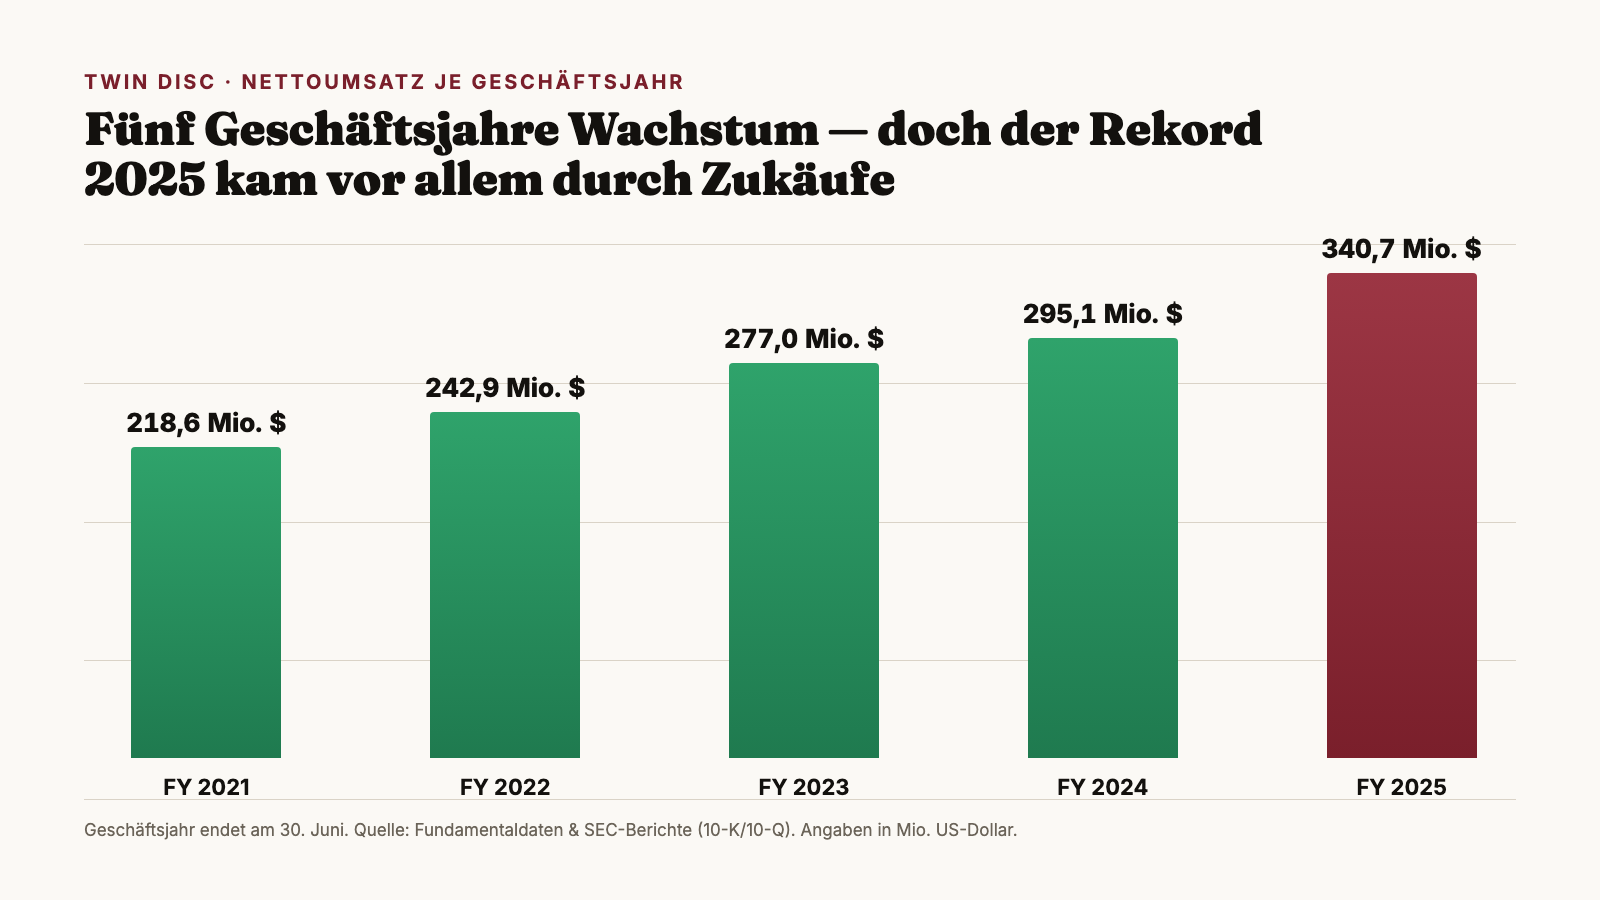
Erst das, was wirklich beeindruckt, denn es ist echt. Der Nettoumsatz stieg im Geschäftsjahr 2026 um 11,9 Prozent auf 381,3 Millionen US-Dollar — der höchste Wert der Firmengeschichte und das vierte Wachstumsjahr in Folge (277,0 Millionen im Geschäftsjahr 2023, 295,1 Millionen 2024, 340,7 Millionen 2025). Wichtiger als die Spitzenzahl ist aber, was darunter passiert ist: Das Betriebsergebnis stieg von 11,1 auf 18,0 Millionen US-Dollar, also um rund 62 Prozent — und das ist die Zeile, die die Fabrik verdient hat, ohne jede Steuer- oder Finanzierungsmagie. Die Verwaltungs-, Vertriebs- und Entwicklungskosten wuchsen mit 2,5 Prozent deutlich langsamer als der Umsatz und sanken von 24,2 auf 22,2 Prozent vom Umsatz; das ist echte Größenersparnis. Das Sechs-Monats-Auftragsbuch lag zum 30. Juni 2026 bei 178,3 Millionen US-Dollar, 18,5 Prozent über dem Vorjahr. Die niederländische Antriebstochter Veth wuchs um 16,4 Prozent, die finnische Katsa um 30,8 Prozent, das Schweizer Propellerwerk um 45,9 Prozent. Und das Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) legte laut Ergebnismitteilung um 48,0 Prozent auf 29,9 Millionen US-Dollar zu. Wer nur diesen Absatz liest, sieht einen Industriewert, bei dem der Turnaround greift.
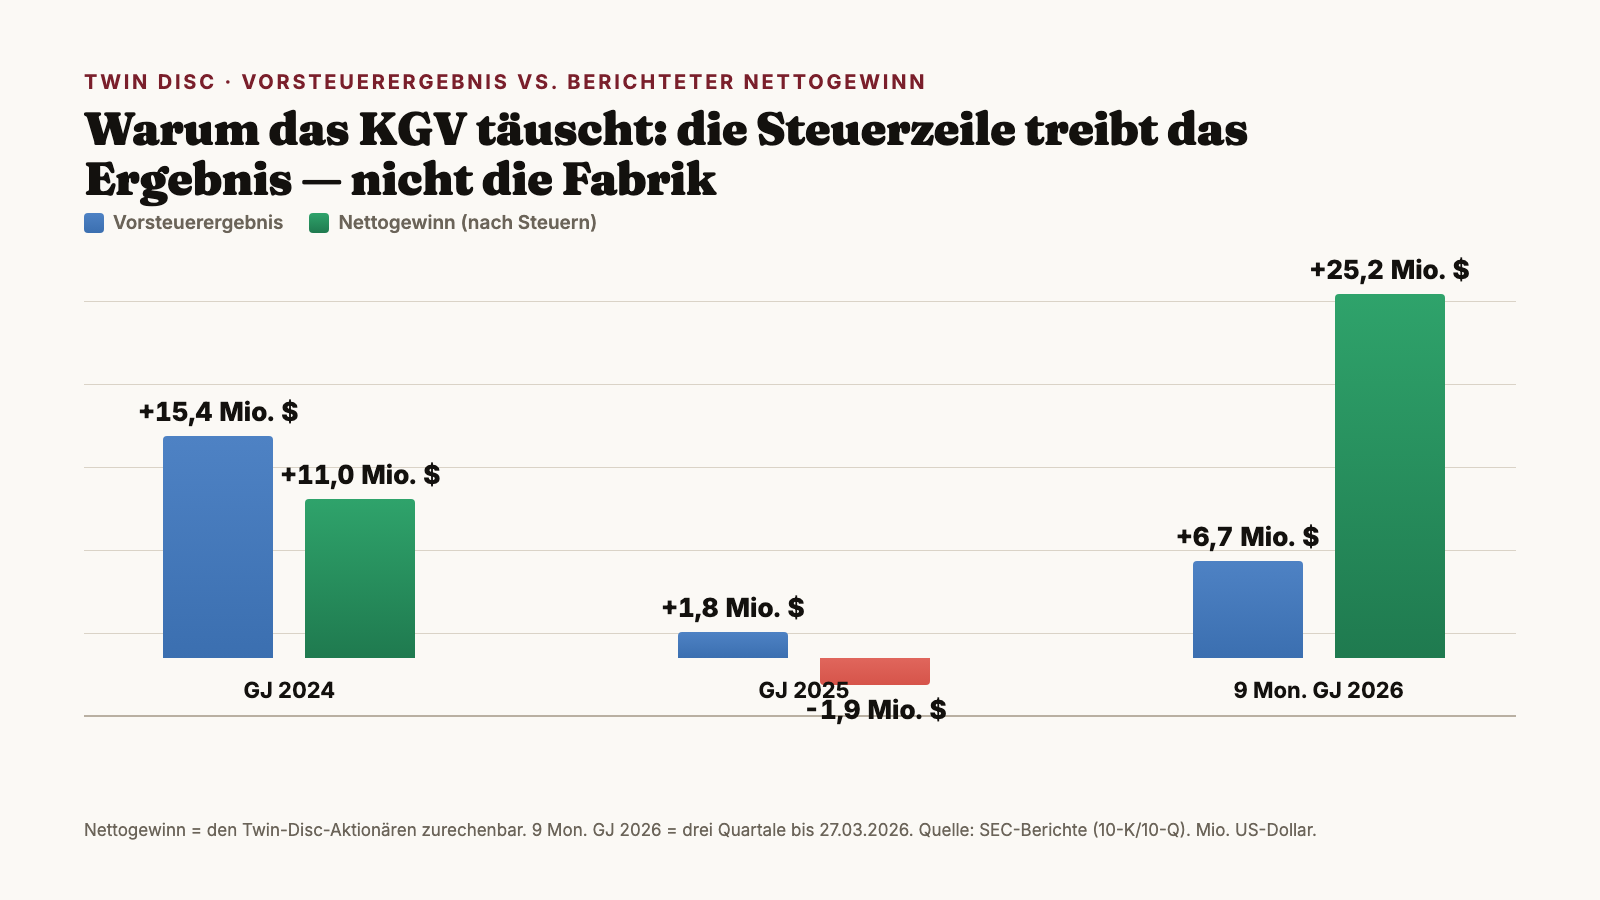
Und jetzt dreh die Gewinn-und-Verlust-Rechnung um und schau ganz nach unten. Vor Steuern verdiente Twin Disc im Geschäftsjahr 2026 13,6 Millionen US-Dollar. Ausgewiesen wurde ein Nettogewinn von 27,1 Millionen (1,86 US-Dollar je verwässerter Aktie). Ein Nettogewinn, der doppelt so hoch ist wie das Ergebnis vor Steuern — das gibt es nur, wenn die Steuerzeile kein Abzug ist, sondern eine Gutschrift. Genau so war es: Statt einer Steuerlast wies Twin Disc einen Steuerertrag von 14,0 Millionen US-Dollar aus, was einem effektiven Steuersatz von minus 102,8 Prozent entspricht. Merke dir den Rhythmus: Bei Twin Disc entscheidet weiterhin nicht die Fabrik über die Zahl ganz unten, sondern die latente Steuer. Woher sie kommt und warum sie sich nicht wiederholen lässt, steht in den Berichten — und dorthin gehen wir jetzt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Vorjahr wurde nachträglich umgeschrieben
Im vierten Quartal des Geschäftsjahres 2026 hat Twin Disc die Bewertung seiner US-Vorräte von der LIFO-Methode auf die FIFO-Methode umgestellt. Kurz erklärt: Bei LIFO („last in, first out“) gilt buchhalterisch die zuletzt gekaufte Ware als zuerst verbraucht, bei FIFO („first in, first out“) die zuerst gekaufte. In Zeiten steigender Preise drückt LIFO den ausgewiesenen Lagerwert und den Gewinn, FIFO hebt beides. Der Wechsel selbst ist zulässig und wird vom Unternehmen sachlich begründet — er bewegt aber keinen einzigen Dollar und keine einzige Schraube. Entscheidend ist, was er mit der Vergangenheit macht:
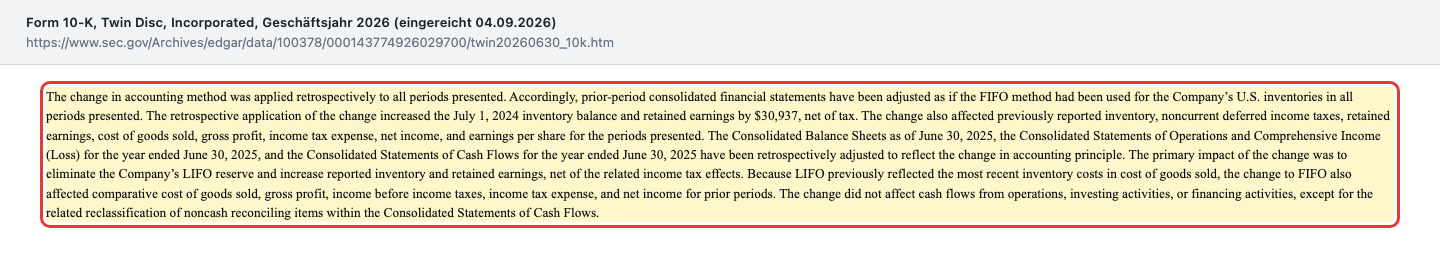
„The change in accounting method was applied retrospectively to all periods presented. Accordingly, prior-period consolidated financial statements have been adjusted as if the FIFO method had been used for the Company’s U.S. inventories in all periods presented. The retrospective application of the change increased the July 1, 2024 inventory balance and retained earnings by $30,937, net of tax.“
Übersetzung: „Die Methodenänderung wurde rückwirkend auf alle dargestellten Perioden angewendet. Dementsprechend wurden die Konzernabschlüsse der Vorperioden so angepasst, als wäre die FIFO-Methode in allen dargestellten Perioden für die US-Vorräte des Unternehmens verwendet worden. Die rückwirkende Anwendung der Änderung erhöhte den Vorratsbestand und die Gewinnrücklagen zum 1. Juli 2024 um 30,937 Millionen US-Dollar, nach Steuern.“
— Twin Disc, Incorporated, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Anhang A „Inventories, net“ (gleichlautend in Anhang B)
Was das praktisch bedeutet, lässt sich an vier Zahlen zeigen, die alle dasselbe Geschäftsjahr 2025 beschreiben — links, wie Twin Disc sie im Sommer 2025 gemeldet hat, rechts, wie sie heute im 10-K stehen. Der Nettoverlust schrumpfte von 1,9 auf 0,7 Millionen US-Dollar, der Verlust je Aktie von 14 auf 5 Cent, das Betriebsergebnis stieg von 9,9 auf 11,1 Millionen, und das Eigenkapital zum 30. Juni 2025 wuchs von 164,4 auf 196,5 Millionen — ein Plus von 32,1 Millionen, das kein Kunde bezahlt und keine Bank überwiesen hat. Auch das laufende Jahr wurde umgeschrieben: Für das zweite Quartal des Geschäftsjahres 2026 hatte Twin Disc im Februar 2026 einen Gewinn von 1,55 US-Dollar je verwässerter Aktie gemeldet; im 10-K steht für dasselbe Quartal jetzt 1,04 US-Dollar. Nichts davon ist verboten, nichts davon ist heimlich — es steht alles im Anhang S des Geschäftsberichts. Aber es hat eine Konsequenz, die jeder Anleger kennen sollte: Jede Kennzahl, die einen Zwölf-Monats-Gewinn verwendet — das Kurs-Gewinn-Verhältnis an erster Stelle —, hängt davon ab, ob der Datenanbieter die Anpassung schon nachvollzogen hat oder noch die alten Werte fortschreibt. Für ein paar Wochen können in denselben Tabellen zwei verschiedene Twin Discs stehen.
Unbequeme Wahrheit Nr. 2: 7,4 Millionen Steuervorteil kamen nie in der Gewinnrechnung an
Die zweite Wahrheit hängt an der ersten. Twin Disc hatte über Jahre eine volle Wertberichtigung auf seine US-latenten Steueransprüche gebildet — übersetzt: Der Konzern durfte angesparte US-Steuervorteile bilanziell nicht ansetzen, weil er nicht sicher genug mit künftigen US-Gewinnen rechnen konnte. Am 26. Dezember 2025 kehrte er diese Einschätzung um. Der Geschäftsbericht beziffert den Vorgang erstmals vollständig — und zeigt dabei, dass ein erheblicher Teil des Vorteils die Gewinn-und-Verlust-Rechnung gar nicht berührt hat:
„The Company released $23.9 million of valuation allowance during fiscal 2026, of which $16.4 million was recognized as an income tax benefit in the Consolidated Statement of Operations and Comprehensive Income (Loss), and $7.4 million was recorded directly to retained earnings in connection with the change in inventory valuation method from LIFO to FIFO.“
Übersetzung: „Das Unternehmen löste im Geschäftsjahr 2026 eine Wertberichtigung von 23,9 Millionen US-Dollar auf, wovon 16,4 Millionen als Ertragsteuer-Ertrag in der Konzern-Gewinn-und-Verlust-Rechnung erfasst wurden und 7,4 Millionen unmittelbar in die Gewinnrücklagen gebucht wurden — im Zusammenhang mit der Änderung der Vorratsbewertungsmethode von LIFO auf FIFO.“
— Twin Disc, Incorporated, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Abschnitt „Income Taxes and Valuation Allowances“
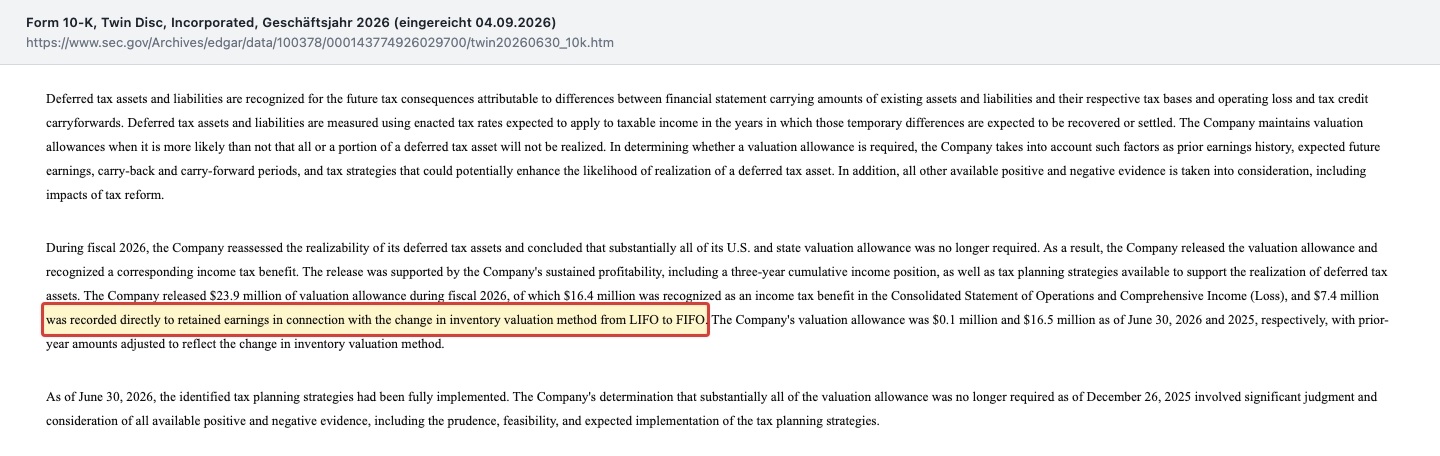
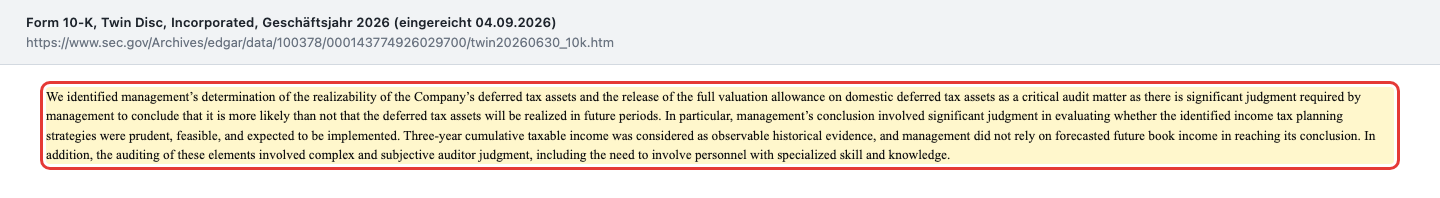
Diese Auflösung ist ein unbarer Einmaleffekt: Kein Dollar fließt in die Kasse, und wiederholen lässt sich der Vorgang nicht — eine Wertberichtigung kann man nur einmal auflösen. Zum 30. Juni 2026 waren von ehemals 16,5 Millionen US-Dollar noch 0,1 Millionen übrig. Die Quelle ist also versiegt. Dass die aufgelösten 23,9 Millionen höher sind als dieser Anfangsbestand, hat denselben Grund wie alles andere in diesem Kapitel: Vor der Umstellung auf FIFO stand die Wertberichtigung bei 24,0 Millionen US-Dollar; 7,4 Millionen davon fielen mit der Umstellung weg und wurden direkt ins Eigenkapital gebucht, die übrigen 16,4 Millionen liefen über die Gewinn-und-Verlust-Rechnung. Bemerkenswert ist außerdem, dass Bilanzierungswechsel und Steuervorteil zusammenhängen — das steht im Bericht des Abschlussprüfers, der die Sache ausdrücklich als kritischen Prüfungssachverhalt („critical audit matter“) hervorhebt — als einzigen des gesamten Abschlusses. Ein solcher Sachverhalt ist nach der Definition im Prüfungsvermerk ein Punkt, der „besonders anspruchsvolles, subjektives oder komplexes“ Ermessen verlangt hat. Dort heißt es zu den steuerlichen Planungsstrategien wörtlich, sie hätten „contemplated tax accounting method changes“ umfasst — erwogene Änderungen steuerlicher Bilanzierungsmethoden, die künftiges steuerpflichtiges Einkommen beschleunigen und die Nutzung auslaufender Steuerattribute erhöhen sollten. Finanzvorstand Jeffrey Knutson sagte es in der Telefonkonferenz vom 20. August 2026 schlichter: Der Wechsel habe es erlaubt, auslaufende Steuergutschriften zu nutzen, was zur Auflösung der Wertberichtigung im zweiten Quartal beigetragen habe.
Wo der Effekt gelandet ist, sieht man am besten im Quartalsverlauf — alle vier Quartale auf der neuen Berechnungsgrundlage, damit nichts durcheinandergerät.
Unbequeme Wahrheit Nr. 3: Das US-Geschäft verliert weiter Geld
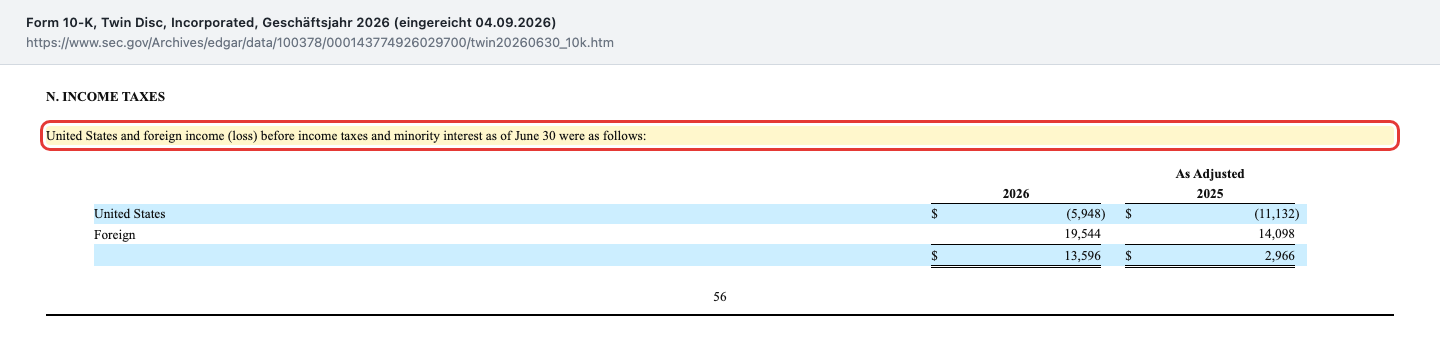
Warum bildet ein Konzern überhaupt jahrelang eine volle Wertberichtigung auf seine US-Steueransprüche? Weil er im Inland nicht verlässlich Geld verdient. Die Steuernotiz des Geschäftsberichts zerlegt das Vorsteuerergebnis nach Herkunft — und das Bild bleibt eindeutig, auch wenn es sich gebessert hat: Im Geschäftsjahr 2026 stand einem Auslandsgewinn von 19,5 Millionen US-Dollar ein inländischer Vorsteuerverlust von 5,9 Millionen gegenüber. Ein Jahr zuvor waren es 14,1 Millionen Auslandsgewinn gegen 11,1 Millionen Inlandsverlust. Der US-Verlust hat sich also fast halbiert — das ist ein echter Fortschritt und die beste Rechtfertigung für die Steuerauflösung, die es gibt. Trotzdem gilt weiterhin: Der gesamte Konzerngewinn und mehr stammt aus dem Ausland, aus Veth in den Niederlanden, dem Schweizer Propellerwerk, Katsa in Finnland und den italienischen Werken. Die Auflösung der Steuer-Wertberichtigung fiel damit in ein Jahr, in dem das Inland vor Steuern erneut Verlust auswies — nach dem Geschäftsbericht für das Geschäftsjahr 2025 war das US-Ergebnis auch in den Geschäftsjahren 2024 und 2025 negativ (dort noch auf der damaligen Berechnungsgrundlage ausgewiesen). Das ist kein Widerspruch, sondern ein Hinweis darauf, wie unterschiedlich Handelsbilanz und Steuerbilanz rechnen: Das Management begründet seine Einschätzung im Anhang N mit der verbesserten Ergebnisentwicklung, mit einer kumulierten Drei-Jahres-Gewinnposition und mit steuerlichen Planungsstrategien; der Prüfungsvermerk stellt zusätzlich klar, dass dabei das kumulierte steuerpflichtige Einkommen der Maßstab war — nicht das handelsrechtliche Ergebnis. Der Prüfer hat den Vorgang testiert und ihn zugleich als kritischen Prüfungssachverhalt gekennzeichnet. Wer die Aktie wegen des niedrigen Kurs-Gewinn-Verhältnisses kauft, sollte trotzdem wissen, dass dieses Verhältnis an einem Heimatmarkt hängt, der gerade Geld verliert.
Unbequeme Wahrheit Nr. 4: Von 11,9 Prozent Wachstum bleiben 4,6 Prozent übrig
Der Rekordumsatz sieht nach Nachfrage-Boom aus. Twin Disc selbst rechnet in seiner Ergebnismitteilung vom 20. August 2026 vor, was davon aus eigener Kraft kam: Bereinigt um Zukäufe und Wechselkurse stieg der Umsatz im Gesamtjahr um 4,6 Prozent — nicht um 11,9. Die Lücke erklärt der Geschäftsbericht: Der im Februar 2025 übernommene kanadische Steuerungsspezialist Kobelt steuerte rund 7,6 Millionen US-Dollar zusätzlichen Umsatz bei, und die Währungsumrechnung brachte 17,2 Millionen Rückenwind, im Wesentlichen durch den festeren Euro. Beides ist bares Geld und keine Luftbuchung — aber beides sagt nichts darüber, ob Twin Disc mehr Getriebe verkauft. Auffällig ist auch die Spreizung zwischen den Segmenten: Während die Fertigung um 15,2 Prozent zulegte, schrumpfte der Vertrieb um 11,6 Prozent beziehungsweise 15,2 Millionen US-Dollar; das nordamerikanische Vertriebsgeschäft brach um 32,0 Prozent ein, das europäische um 19,0 Prozent. Und die Marge folgte dem Umsatz nicht: Die Bruttomarge sank von 27,6 auf 26,9 Prozent, unter anderem, weil Twin Disc Zölle in Höhe von 1,9 Millionen US-Dollar ohne jeden Aufschlag weiterberechnete — das allein kostete rund einen halben Prozentpunkt Marge. Im Schlussquartal wurde es besonders deutlich: Der Umsatz stieg um 18,3 Prozent auf 114,4 Millionen US-Dollar, der Bruttogewinn fiel dabei um 3,5 Prozent auf 30,1 Millionen. Wachstum, das die Marge kostet, ist kein Qualitätsbeweis — es ist eine Rechnung, die erst später fällig wird.
Unbequeme Wahrheit Nr. 5: Der Mittelzufluss des ganzen Jahres entstand im letzten Quartal
Der freie Mittelzufluss — das Geld, das nach Investitionen tatsächlich übrig bleibt — betrug im Geschäftsjahr 2026 9,2 Millionen US-Dollar (operativer Cashflow 22,9 Millionen abzüglich 13,7 Millionen Investitionen). Das ist positiv, und das ist gut. Nur: Im vierten Quartal allein waren es 17,2 Millionen. Rechnet man die Differenz, haben die ersten neun Monate des Geschäftsjahres zusammen rund 8 Millionen US-Dollar Bargeld gekostet. Ein Konzern, der drei Quartale lang Geld verbraucht und im vierten alles wieder einsammelt, ist nicht kaputt — bei einem Anlagenbauer mit langen Fertigungszeiten ist ein starkes Schlussquartal normal. Aber es macht die Kennzahl fragil: Gemessen am EBITDA von 29,9 Millionen entspricht der freie Mittelzufluss des Jahres einer Umwandlungsquote von rund 31 Prozent — deutlich unter den 60 Prozent, die der Finanzvorstand seit Herbst 2024 wiederholt als Ziel genannt hat. Immerhin: Die Kasse blieb mit 16,0 Millionen US-Dollar stabil, die Finanzschulden sanken um 5,2 Prozent auf 29,8 Millionen, und das Vorratslager wurde erstmals seit Jahren abgebaut — von 184,1 auf 178,0 Millionen US-Dollar (beide Werte auf der neuen FIFO-Grundlage). Zum 30. Juni 2026 unterschrieb Twin Disc außerdem eine neue Kreditvereinbarung mit der Bank of Montreal und JPMorgan Chase über 30 Millionen Terminkredit plus 60 Millionen revolvierende Linie, Laufzeit bis 2031, besichert durch nahezu das gesamte bewegliche Vermögen und 65 Prozent der Anteile an bestimmten Auslandstöchtern. Die Kreditauflagen wurden eingehalten, rund 60 Millionen waren zum Stichtag frei verfügbar.
Was die Telefonkonferenzen mit Analysten verraten — Versprechen und Wirklichkeit
Pflichtberichte sagen, was war. Telefonkonferenzen sagen, was das Management erwartet hat — und wer beides nebeneinanderlegt, sieht, wie belastbar die Ansagen sind. Wir haben dreizehn Mitschriften von April 2023 bis zum 20. August 2026 gelesen, mit besonderem Blick auf den Frage-und-Antwort-Teil: Dort steht, was Analysten wirklich wissen wollen, und dort zeigt sich, worauf keine Antwort kommt. Vier Befunde.
Erstens: Das Mittelfristziel wurde neu gefasst, ohne dass die Verschiebung ausdrücklich benannt wurde. Im April 2023 bekräftigte Finanzvorstand Jeffrey Knutson ein Umsatzziel von rund 400 Millionen US-Dollar bei 30 Prozent Bruttomarge — zu erreichen „in den nächsten drei bis fünf Jahren“. Im August 2024 wurde daraus ein Ziel von rund 500 Millionen bei unveränderten 30 Prozent Bruttomarge, jetzt aber „bis 2030“. Die Umsatzlatte wurde also höher gelegt und gleichzeitig der Zeithorizont um Jahre verlängert. Die 30-Prozent-Marge steht seit dreieinhalb Jahren unverändert im Raum; erreicht wurden im Geschäftsjahr 2026 26,9 Prozent.
Zweitens: Bei den Zöllen lag das Management zweimal daneben. Im August 2025 erklärte Vorstandschef John Batten, man habe die Zollbelastung mit „rund einem Prozent der Herstellkosten“ beziffert und verfüge über Preis-, Beschaffungs- und Zuschlagsmechanismen, um jede weitere Auswirkung auszugleichen. Bereits im November 2025 wurde daraus die Ansage, im zweiten Quartal seien ein bis drei Prozent zu erwarten, dies sei aber vorübergehend; im zweiten Halbjahr gehe es zurück auf rund ein Prozent. Im Februar 2026 lag die Belastung dann bei rund drei Prozent der Herstellkosten, und die Rückkehr auf ein Prozent wurde im Mai 2026 wieder kassiert. Im Geschäftsbericht steht am Ende die nüchterne Bilanz: 1,9 Millionen US-Dollar ohne Marge weiterberechnete Zölle, rund ein halber Prozentpunkt Bruttomarge.
Drittens: Die Verteidigungs-Pipeline wurde kleiner — kommentarlos. Verteidigung ist seit Sommer 2025 die Wachstumsgeschichte des Hauses; die Ergebnismitteilung nennt sie einen „wesentlichen strukturellen Wachstumstreiber“ mit Nachfrage von US Navy und NATO. In den Konferenzen vom August 2025 und Mai 2026 bezifferte das Management die zugehörige Projekt-Pipeline auf rund 50 bis 75 Millionen US-Dollar. In der Konferenz vom 20. August 2026 waren daraus im vorbereiteten Teil 30 bis 50 Millionen zum 30. Juni geworden — ohne ein Wort der Erklärung. Als ein Analyst genau danach fragte, wo die Pipeline heute stehe, kam als Antwort eine andere Kennzahl: der Auftragsbestand im Verteidigungsbereich sei kräftig gestiegen. Das ist eine andere Kennzahl — die gestellte Frage beantwortet sie nicht.
Viertens: Die Größe des Verteidigungsgeschäfts kann das Unternehmen selbst nicht beziffern. In derselben Konferenz fragte ein Analyst schlicht, wie groß das Militärgeschäft im vierten Quartal beziehungsweise im Geschäftsjahr 2026 gewesen sei. Der Finanzvorstand antwortete sinngemäß, man habe dazu keine belastbare Zahl; es sei über alle Produkte und Regionen verteilt und laufe zu großen Teilen über den Handel, man müsse das analytisch besser erfassen. Das ist eine ehrliche Antwort — aber sie bedeutet, dass die zentrale Wachstumsgeschichte des Unternehmens für Außenstehende nicht in Umsatz messbar ist, sondern nur in Anteilen am Auftragsbuch (zuletzt 17 Prozent, plus 56 Prozent gegenüber dem Vorjahr). Dazu passt ein Randbefund, der für sich spricht: In der Telefonkonferenz vom 6. Mai 2026 stellte kein einziger Analyst eine Frage, und in mehreren anderen Konferenzen war ein einziger Analyst der einzige Fragesteller. Wer bei einem Nebenwert wie diesem auf Widerspruch aus dem Publikum hofft, wartet oft vergeblich — die Prüfung muss man selbst machen.
Fairerweise gehört die andere Seite dazu: Ein Versprechen hat Twin Disc übererfüllt. Im April 2023 sagte Batten, man wolle die Dividende wieder aufnehmen, aber nicht mit Schulden finanzieren, sondern erst nach einem belegten Mittelzufluss. Zwei Quartale später wurde sie wieder eingeführt, und im August 2026 hat der Verwaltungsrat die Quartalsdividende um 25 Prozent auf 5 Cent je Aktie angehoben.
Bewertung: ein Kurs-Gewinn-Verhältnis mit zwei Antworten
Am 4. September 2026 schloss die Twin-Disc-Aktie bei 23,85 US-Dollar; bei 14.538.916 ausstehenden Aktien (Stand 10. August 2026, Deckblatt des Geschäftsberichts) entspricht das einem Börsenwert von rund 347 Millionen US-Dollar. Auf den berichteten Gewinn von 1,86 US-Dollar je verwässerter Aktie gerechnet ergibt das ein Kurs-Gewinn-Verhältnis von rund 13. Das klingt günstig — und genau hier schnappt die Vorjahres-Falle vom Anfang ein zweites Mal zu. Rechnet man den einmaligen, erfolgswirksamen Steuervorteil von 16,4 Millionen US-Dollar heraus, bleiben rund 10,7 Millionen Gewinn übrig, also etwa 0,73 US-Dollar je verwässerter Aktie — und das Kurs-Gewinn-Verhältnis liegt dann nicht bei 13, sondern bei rund 33. Beide Zahlen sind rechnerisch korrekt; sie beantworten nur verschiedene Fragen. Die erste sagt, was das Unternehmen im vergangenen Geschäftsjahr ausgewiesen hat. Die zweite sagt, was es verdient hat. Das Kurs-Umsatz-Verhältnis von rund 0,9 ist für einen Getriebebauer mit 4,7 Prozent operativer Marge fair bis sportlich, das Kurs-Buchwert-Verhältnis von rund 1,6 relativiert sich dadurch, dass der Buchwert selbst gerade um 32 Millionen US-Dollar aus einer Methodenumstellung gewachsen ist. Übersetzt: Der Markt bezahlt heute keine billige Gewinnmaschine, sondern die Erwartung, dass aus dem Rekordumsatz und dem sich bessernden Betriebsergebnis irgendwann ein Rekordgewinn wird — diesmal ohne Hilfe der Steuerzeile. Substanz-Anker gibt es dafür durchaus: 219,9 Millionen Eigenkapital, ein Auftragsbuch von 178,3 Millionen, überschaubare Nettoschulden von 13,8 Millionen und eine seit dem Geschäftsjahr 2024 wieder gezahlte, jetzt erhöhte Dividende. Ein Aktienrückkauf fand im gesamten Geschäftsjahr 2026 nicht statt; 315.000 Stück bleiben genehmigt.
Chancen und Risiken auf einen Blick
Was für Twin Disc spricht:
- Vier Geschäftsjahre Umsatzwachstum in Folge auf ein Rekordniveau von 381,3 Millionen US-Dollar (+11,9 Prozent im Geschäftsjahr 2026); Sechs-Monats-Auftragsbuch 178,3 Millionen (+18,5 Prozent zum 30.06.2026).
- Das operative Geschäft trägt spürbar mehr: Betriebsergebnis +62 Prozent auf 18,0 Millionen US-Dollar, EBITDA +48,0 Prozent auf 29,9 Millionen, Verwaltungs- und Vertriebskosten von 24,2 auf 22,2 Prozent vom Umsatz gesunken — echte Größenersparnis statt Buchungseffekt.
- Das Auslandsgeschäft wächst kräftig: Veth (Niederlande) +16,4 Prozent, Katsa (Finnland) +30,8 Prozent, Schweizer Propellerwerk +45,9 Prozent; der US-Vorsteuerverlust hat sich von 11,1 auf 5,9 Millionen fast halbiert.
- Solide Bilanz: 219,9 Millionen US-Dollar Eigenkapital, nur 29,8 Millionen Finanzschulden und 13,8 Millionen Nettoschulden, aktuelles Verhältnis 2,3, Kreditauflagen eingehalten, rund 60 Millionen freie Kreditlinie; erstmals seit Jahren Lagerabbau (178,0 statt 184,1 Millionen).
- Kapitalrückführung ausgeweitet: Quartalsdividende im August 2026 um 25 Prozent auf 5 Cent je Aktie erhöht, nachdem sie 2023 an einen belegten Mittelzufluss geknüpft worden war.
Was dagegen spricht:
- Der ausgewiesene Gewinn übersteigt das Ergebnis vor Steuern: 27,1 Millionen US-Dollar nach 13,6 Millionen vor Steuern, weil die Steuerzeile einen Ertrag von 14,0 Millionen auswies (effektiver Steuersatz minus 102,8 Prozent). Bereinigt um den einmaligen Steuervorteil bleiben rund 10,7 Millionen — das Kurs-Gewinn-Verhältnis steigt damit von rund 13 auf rund 33. Die Quelle ist versiegt: Von der Wertberichtigung sind noch 0,1 Millionen übrig.
- Der Vorjahresvergleich steht auf einer neuen Grundlage: Der Wechsel von LIFO auf FIFO im vierten Quartal des Geschäftsjahres 2026 hob das Eigenkapital zum 30.06.2025 um 32,1 Millionen US-Dollar, verkleinerte den Verlust des Geschäftsjahres 2025 von 1,9 auf 0,7 Millionen und senkte den zuvor gemeldeten Quartalsgewinn je Aktie (Q2 GJ 2026) von 1,55 auf 1,04 US-Dollar. Kennzahlen aus Zwölf-Monats-Gewinnen können deshalb je nach Datenstand auseinanderlaufen.
- Organisch wuchs Twin Disc nur um 4,6 Prozent (Angabe des Unternehmens, ohne Zukäufe und Währung); der Vertrieb schrumpfte um 11,6 Prozent, das nordamerikanische Vertriebsgeschäft um 32,0 Prozent. Die Bruttomarge sank von 27,6 auf 26,9 Prozent, im Schlussquartal fiel der Bruttogewinn trotz 18,3 Prozent Umsatzplus um 3,5 Prozent.
- Der Heimatmarkt bleibt defizitär: 5,9 Millionen US-Dollar Vorsteuerverlust in den USA gegen 19,5 Millionen Auslandsgewinn. Der Abschlussprüfer stuft die darauf aufbauende Steuerauflösung als kritischen Prüfungssachverhalt ein, weil sie erhebliches Ermessen erfordert.
- Der freie Mittelzufluss von 9,2 Millionen US-Dollar entstand vollständig im Schlussquartal (17,2 Millionen); die ersten neun Monate kosteten zusammen rund 8 Millionen. Die Umwandlungsquote von rund 31 Prozent des EBITDA liegt weit unter dem seit 2024 genannten Ziel von 60 Prozent. Dazu kommen Zoll- und Währungsrisiken bei einem Europa-Anteil von rund 42 Prozent des Umsatzes.
Ein menschliches Fazit
Zurück zur Vorjahres-Falle vom Anfang. Ihr Kern ist nicht, dass Twin Disc etwas verschleiert hätte — jede einzelne Zahl in diesem Text steht offen im Geschäftsbericht, samt Umrechnungstabelle und Prüfervermerk. Ihr Kern ist, dass wir Vergleiche für stabil halten, obwohl sie es nicht immer sind. Wer im August 2026 die Schlagzeile „Gewinn von 27 Millionen nach einem Verlust im Vorjahr“ las, hat zwei bewegliche Größen gegeneinandergehalten: einen Gewinn, den zur Hälfte die Steuerzeile gemacht hat, und einen Vorjahresverlust, der zwischenzeitlich auf ein Drittel geschrumpft war. Die gute Nachricht: Darunter liegt trotzdem ein besseres Unternehmen als vor einem Jahr. Das Betriebsergebnis, die einzige Zahl in diesem Bericht, die weder von der Steuer noch von der Bewertungsmethode abhängt, ist um 62 Prozent gestiegen; das Auftragsbuch ist voll, die Kostenquote sinkt, die Schulden sinken, das Lager wird kleiner. Die ehrliche Frage an dich ist deshalb nicht „Ist Twin Disc besser geworden?“ — das ist es. Sie lautet: Wie viel bezahlst du heute für die Fortsetzung, wenn du weißt, dass die Steuergutschrift nicht wiederkommt, der Heimatmarkt noch Geld verliert und von den 11,9 Prozent Wachstum nur 4,6 aus eigener Kraft stammen? Wer das Betriebsergebnis zum Maßstab nimmt, sieht einen soliden, zyklischen Nischenanbieter im Aufwind zu einem Preis, der schon einiges vorwegnimmt. Wer die 27,1 Millionen für bare Münze nimmt, bezahlt zweimal für dasselbe Jahr. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Twin Disc, Incorporated — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026 (endete 30. Juni 2026; eingereicht 4. September 2026)
- Twin Disc, Incorporated — Ergebnismitteilung zum vierten Quartal und Gesamtjahr 2026, Anlage 99.1 zum SEC-Bericht 8-K vom 20. August 2026
- Twin Disc, Incorporated — SEC-Bericht 8-K vom 6. Juli 2026 (neue Kreditvereinbarung vom 30. Juni 2026)
- Twin Disc, Incorporated — SEC-Quartalsbericht 10-Q zum 27. März 2026 (drittes Quartal GJ 2026; eingereicht 6. Mai 2026)
- Twin Disc, Incorporated — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2024 (Umsatzzahlen der Geschäftsjahre 2023 und 2024)
- Mitschriften der Analysten-Telefonkonferenzen von Twin Disc, Incorporated, von April 2023 bis 20. August 2026 (13 Konferenzen) — Grundlage des Kapitels „Versprechen und Wirklichkeit“; die zitierten Aussagen stammen aus den Konferenzen vom 28. April 2023, 15. August 2024, 21. August 2025, 5. November 2025, 4. Februar 2026, 6. Mai 2026 und 20. August 2026.
- Vollständige SEC-Einreichungshistorie von Twin Disc, Incorporated: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurs- und Bewertungsangaben, Datenstand 4. September 2026), abgeglichen mit den SEC-Berichten.
- Screener- und Rating-Daten: hauseigener Aktien-Scanner, darunter der Growth-Scanner „Joshua“.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 242,9 | 277,0 | 295,1 | 340,7 | 381,3 |
| Betriebsergebnis (EBIT) | 11,0 | 16,1 | 11,5 | 9,9 | 18,0 |
| Nettogewinn | 10,5 | 10,4 | 11,0 | -1,9 | 27,1 |
| Nettomarge | 4,3 % | 3,7 % | 3,7 % | -0,6 % | 7,1 % |
| Gewinn je Aktie | 0,78 $ | 0,75 $ | 0,79 $ | -0,14 $ | 1,86 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatz & Auftragslage positiv
- Vier Geschäftsjahre Umsatzwachstum in Folge auf ein Rekordniveau von 381,3 Millionen US-Dollar (GJ 2026, +11,9 Prozent), Sechs-Monats-Auftragsbuch 178,3 Millionen (+18,5 Prozent zum 30.06.2026), Q4-Umsatz 114,4 Millionen (+18,3 Prozent). Veth +16,4 Prozent, Katsa +30,8 Prozent, Schweizer Propellerwerk +45,9 Prozent (10-K GJ 2026, Item 7).
- Operative Ertragskraft positiv
- Das Betriebsergebnis stieg von 11,1 auf 18,0 Millionen US-Dollar (+62 Prozent), das EBITDA um 48,0 Prozent auf 29,9 Millionen, die Verwaltungs- und Vertriebskosten sanken von 24,2 auf 22,2 Prozent vom Umsatz. Das ist die Zeile, die weder von der Steuer noch von der Bewertungsmethode abhängt — und sie zeigt echten Fortschritt (10-K GJ 2026; Ergebnismitteilung 20.08.2026).
- Ergebnisqualität & Steuerzeile negativ
- Der Nettogewinn von 27,1 Millionen US-Dollar übersteigt das Vorsteuerergebnis von 13,6 Millionen, weil die Steuerzeile ein Ertrag von 14,0 Millionen war (effektiver Satz −102,8 Prozent). Von 23,9 Millionen aufgelöster US-Wertberichtigung wurden 16,4 Millionen erfolgswirksam und 7,4 Millionen direkt ins Eigenkapital gebucht; der Restbestand beträgt nur noch 0,1 Millionen — der Effekt kommt nicht wieder (10-K GJ 2026, Anhang N).
- Vergleichbarkeit & Wachstumsqualität negativ
- Der Wechsel von LIFO auf FIFO im 4. Quartal GJ 2026 hat alle Vorjahreszahlen rückwirkend verändert (Eigenkapital 30.06.2025 von 164,4 auf 196,5 Millionen, GJ-2025-Verlust von −1,9 auf −0,7 Millionen, Q2-Gewinn je Aktie von 1,55 auf 1,04 US-Dollar). Organisch wuchs der Umsatz nur um 4,6 Prozent; der Vertrieb schrumpfte um 11,6 Prozent, die Bruttomarge sank auf 26,9 Prozent (10-K GJ 2026, Anhang B und S; Ergebnismitteilung 20.08.2026).
- Bilanz & Finanzierung positiv
- 219,9 Millionen US-Dollar Eigenkapital stehen 29,8 Millionen Finanzschulden und 13,8 Millionen Nettoschulden gegenüber; aktuelles Verhältnis 2,3, Kreditauflagen eingehalten, rund 60 Millionen freie Linie aus der neuen Vereinbarung mit Bank of Montreal und JPMorgan Chase (bis 2031). Das Vorratslager wurde erstmals seit Jahren abgebaut (178,0 statt 184,1 Millionen), die Quartalsdividende im August 2026 um 25 Prozent erhöht.
- Mittelzufluss & Heimatmarkt neutral
- Der freie Mittelzufluss von 9,2 Millionen US-Dollar entstand vollständig im Schlussquartal (17,2 Millionen); die Umwandlungsquote von rund 31 Prozent des EBITDA liegt weit unter dem seit 2024 genannten Ziel von 60 Prozent. Das US-Geschäft verlor vor Steuern 5,9 Millionen (Vorjahr angepasst −11,1) gegen 19,5 Millionen Auslandsgewinn — die Richtung stimmt, das Ziel ist nicht erreicht (10-K GJ 2026, Anhang N; Ergebnismitteilung 20.08.2026).
Twin Disc ist ein 108 Jahre alter Getriebebauer, dessen operatives Geschäft im Geschäftsjahr 2026 messbar besser geworden ist: Rekordumsatz von 381,3 Millionen US-Dollar, Betriebsergebnis plus 62 Prozent auf 18,0 Millionen, Auftragsbuch plus 18,5 Prozent, sinkende Kostenquote, gesunde Bilanz. Die beiden Zahlen aber, die in den Schlagzeilen standen, sind Buchungsergebnisse: Der Nettogewinn von 27,1 Millionen übersteigt das Vorsteuerergebnis von 13,6 Millionen, weil die Steuerzeile einmalig 14,0 Millionen gutschrieb — und der Vorjahresvergleich wurde durch den Wechsel von LIFO auf FIFO rückwirkend verändert. Organisch wuchs der Umsatz um 4,6 Prozent, der Heimatmarkt verliert weiter Geld. Wer hier investiert, kauft die Fortsetzung des operativen Trends, nicht die ausgewiesene Gewinnzahl. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäftsmodell trägt, die Bilanz ist gesund (219,9 Millionen US-Dollar Eigenkapital gegen 29,8 Millionen Finanzschulden), es gibt keinen Going-Concern-Hinweis und keinen Governance-Bruch. Offen ist aber eine wesentliche operative Frage: Der Heimatmarkt USA schreibt im dritten Jahr in Folge einen Vorsteuerverlust (2026: 5,9 Millionen), die Bruttomarge sank trotz Rekordumsatz auf 26,9 Prozent, organisch wuchs der Umsatz nur um 4,6 Prozent, und der freie Mittelzufluss des Gesamtjahres entstand vollständig im Schlussquartal. Dazu kommt, dass der ausgewiesene Gewinn 2026 zur Hälfte aus einem nicht wiederholbaren Steuereffekt stammt und der Vorjahresvergleich durch den Wechsel der Vorratsbewertung neu berechnet wurde — beides erschwert die Beurteilung der Ertragskraft erheblich. Die operative Wende ist eingeleitet und in den Zahlen sichtbar, aber noch nicht bewiesen; deshalb gelb und nicht grün. Ein Substanzrisiko, das rot rechtfertigen würde, sehen wir ausdrücklich nicht.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam TWIN im Juli 2026 über den Growth-Scanner „Joshua“ im hauseigenen Aktien-Scanner. Diese Fassung wurde am 5. September 2026 vollständig neu geschrieben, nachdem Twin Disc am 20. August 2026 die Jahreszahlen und am 4. September 2026 den geprüften Geschäftsbericht (10-K) für das Geschäftsjahr 2026 vorgelegt hatte.
- Wichtig für jede Kennzahl aus Zwölf-Monats-Gewinnen: Twin Disc hat im vierten Quartal des Geschäftsjahres 2026 die Vorratsbewertung von LIFO auf FIFO umgestellt und die Vorjahreszahlen rückwirkend angepasst. Kurs-Gewinn-Verhältnisse, Eigenkapitalrenditen und Gewinnüberraschungen können je nach Datenstand des jeweiligen Anbieters auf der alten oder der neuen Grundlage stehen. Alle Zeitreihen in dieser Analyse verwenden ausschließlich die angepasste (FIFO-)Grundlage.
- Kurs- und Bewertungsangaben datiert auf den 4. September 2026 (Schlusskurs 23,85 US-Dollar, Börsenwert rund 347 Millionen US-Dollar auf Basis von 14.538.916 Aktien laut Deckblatt des Geschäftsberichts, Stand 10. August 2026). Analysen sind evergreen, Tageskurse sind kein Kaufargument. Twin Discs Geschäftsjahr endet am 30. Juni — alle Quartalsangaben tragen diesen Versatz.
Aktien-Wächter
Diese Analyse ist Stand 5. September 2026. Was sich seitdem bei TWIN geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Twin Disc Incorporated (TWIN) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Twin Disc, Incorporated (Nasdaq: TWIN) aus Milwaukee, Wisconsin, baut seit 1918 Schiffs- und schwere Off-Highway-Antriebstechnik — Schiffsgetriebe, Azimut- und Oberflächenantriebe, Propeller sowie Lastschaltgetriebe, Drehmomentwandler, Nebenabtriebe, Industriekupplungen und Bremssysteme. Kunden sind Sport-, Handels- und Militärschifffahrt sowie Energie-, Rohstoff- und Industriemärkte. Umsatz im Geschäftsjahr 2026 (endete 30. Juni 2026): 381,3 Millionen US-Dollar bei 1.087 Beschäftigten.
Twin Discs Geschäftsjahr endet am 30. Juni. Das „Geschäftsjahr 2026“ umfasst also Juli 2025 bis Juni 2026, und das vierte Quartal dieses Geschäftsjahres endete am 30. Juni 2026. Wer Twin-Disc-Zahlen mit Kalenderjahres-Zahlen anderer Firmen vergleicht, sollte diesen Versatz von einem halben Jahr im Kopf behalten.
Weil die Steuerzeile keine Last, sondern eine Gutschrift war. Twin Disc erzielte im Geschäftsjahr 2026 ein Vorsteuerergebnis von 13,6 Millionen US-Dollar und wies einen Steuerertrag von 14,0 Millionen aus — daraus wurde ein Nettogewinn von 27,1 Millionen (effektiver Steuersatz minus 102,8 Prozent). Ursache ist die Auflösung der Wertberichtigung auf die US-latenten Steueransprüche: Von insgesamt 23,9 Millionen aufgelöster Wertberichtigung wurden laut Anhang N 16,4 Millionen erfolgswirksam erfasst.
Twin Disc hat im vierten Quartal des Geschäftsjahres 2026 die Bewertung seiner US-Vorräte von der LIFO-Methode („last in, first out“) auf die FIFO-Methode („first in, first out“) umgestellt und alle Vorjahreszahlen rückwirkend angepasst. Vorräte und Gewinnrücklagen zum 1. Juli 2024 stiegen dadurch um 30,9 Millionen US-Dollar nach Steuern, das Eigenkapital zum 30. Juni 2025 von 164,4 auf 196,5 Millionen. Es floss dabei kein Geld — es ist eine reine Bewertungsänderung. Praktische Folge: Ältere Vergleichszahlen und darauf beruhende Kennzahlen wie das Kurs-Gewinn-Verhältnis können je nach Datenstand abweichen.
Ja. Für das Geschäftsjahr 2025 hatte Twin Disc ursprünglich einen Nettoverlust von 1,9 Millionen US-Dollar beziehungsweise 14 Cent je Aktie gemeldet. Nach der Umstellung auf die FIFO-Bewertung weist der Geschäftsbericht für dasselbe Jahr einen Verlust von 0,7 Millionen beziehungsweise 5 Cent je Aktie aus. Auch der Quartalsgewinn des zweiten Quartals im Geschäftsjahr 2026 wurde von 1,55 auf 1,04 US-Dollar je verwässerter Aktie angepasst. Die Zahlen sind nicht falsch gewesen — sie stehen auf einer anderen Berechnungsgrundlage.
Nein, noch nicht. Im Geschäftsjahr 2026 verlor das US-Geschäft vor Steuern 5,9 Millionen US-Dollar, während das Auslandsgeschäft 19,5 Millionen verdiente. Im angepassten Vorjahr waren es 11,1 Millionen Inlandsverlust gegen 14,1 Millionen Auslandsgewinn — der Heimatmarkt bessert sich also deutlich, ist aber weiter defizitär. Getragen wird der Konzern von Veth in den Niederlanden, dem Schweizer Propellerwerk, Katsa in Finnland und den italienischen Werken.
Nur zu einem kleineren Teil. Twin Disc selbst weist in der Ergebnismitteilung vom 20. August 2026 ein organisches Wachstum von 4,6 Prozent für das Geschäftsjahr 2026 aus — bereinigt um Zukäufe und Währungseffekte. Vom Gesamtplus von 11,9 Prozent stammen rund 7,6 Millionen US-Dollar aus dem Zukauf Kobelt und 17,2 Millionen aus der Währungsumrechnung, im Wesentlichen durch den festeren Euro. Während die Fertigung um 15,2 Prozent wuchs, schrumpfte das Vertriebssegment um 11,6 Prozent.
Das hängt davon ab, welchen Gewinn man einsetzt. Auf den berichteten Gewinn von 1,86 US-Dollar je verwässerter Aktie ergibt sich beim Schlusskurs vom 4. September 2026 (23,85 US-Dollar, Börsenwert rund 347 Millionen) ein Kurs-Gewinn-Verhältnis von rund 13. Rechnet man den einmaligen Steuervorteil von 16,4 Millionen heraus, bleiben rund 0,73 US-Dollar je Aktie — und das Verhältnis liegt bei rund 33. Bei einer operativen Marge von 4,7 Prozent und einem Kurs-Umsatz-Verhältnis von rund 0,9 ist die Aktie damit nicht billig, sondern fair bis sportlich bewertet.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


