Tocvan Ventures verspricht den ersten Goldbarren — aber wie viel Gold im Boden liegt, hat noch niemand geschätzt
Tocvan Ventures (CSE: TOC, OTC: TCVNF) baut in Mexiko eine Pilotanlage und kündigt den ersten Gold-Silber-Barren für das vierte Quartal 2026 an. Eine Ressourcenschätzung gibt es nicht — und rechnerisch könnte das Geld genau in dem Quartal knapp werden, in dem der Barren gegossen werden soll. Der Barren ist versprochen, die Rechnung dahinter noch offen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 4. Oktober 2026
- Schlusskurs
- 0,5489 $ 0,00 %
- Marktkapitalisierung
- 0,0 Mrd. $
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
Letzter Kurs: 0,5489 $ (Stand: 4. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt Bilder, die stärker sind als jede Zahl. Ein frisch gegossener Goldbarren gehört dazu: glühend, schwer, unbestreitbar echt. Nennen wir die Anleger-Schwäche, die damit spielt, die Goldbarren-Falle. Wer sich den ersten Barren vorstellt, sieht ein fertiges Bergwerk vor sich — und überspringt in Gedanken all die Schritte, die zwischen einem Bohrloch und einer Mine liegen: die Schätzung, wie viel Metall im Boden ist, die Rechnung, ob sich der Abbau lohnt, und das Geld, das man bis dahin braucht.
Tocvan Ventures Corp. ist ein lehrreiches Beispiel. Das kanadische Unternehmen nennt sich selbst einen „near-term producer“, einen Produzenten in naher Zukunft, und hat den ersten Gold-Silber-Barren aus seiner Pilotanlage in Mexiko für das vierte Quartal 2026 angekündigt. Machen wir einen Deal: Wir legen das Bild vom Barren kurz zur Seite und lesen, was Tocvan in seinen Pflichtberichten für die kanadischen Wertpapieraufsichtsbehörden schreibt. Dort stehen die Sätze, die in keiner Präsentation den Ton angeben. Am Ende entscheidest du selbst.

Was Tocvan Ventures eigentlich macht
Tocvan Ventures ist eine Gesellschaft nach dem Recht der kanadischen Provinz Alberta, gegründet am 23. Mai 2018, mit Hauptsitz in Vancouver. Das eigentliche Geschäft läuft über die mexikanische Tochter Burgencio in Hermosillo, der Hauptstadt des Bundesstaats Sonora. Umsatz gibt es keinen. Tocvan ist ein Explorer: ein Unternehmen, das Gestein anbohrt, Proben nimmt und hofft, genug Gold und Silber für ein Bergwerk zu finden.
Das Hauptprojekt heißt Gran Pilar. Den Kern, die zwei ursprünglichen Pilar-Konzessionen mit rund 105 Hektar und der „Main Zone“, hat Tocvan ab 2019 schrittweise von der Firma Colibri Resource erworben: erst 51 Prozent über einen Optionsvertrag, am 27. August 2026 auch die restlichen 49 Prozent. Im Oktober 2023 sicherte sich Tocvan per Option die angrenzenden 2.173 Hektar der Firma Suaqui Verde Properties; damit wuchs Gran Pilar laut Lagebericht von 105 auf 2.278 Hektar. Das zweite Projekt, El Picacho, liegt im Caborca-Goldgürtel im Nordwesten Sonoras und ist ebenfalls über einen Optionsvertrag gesichert.
Die Besonderheit: Tocvan will nicht erst eine Ressource schätzen und dann ein Bergwerk planen, sondern zuerst im Kleinen produzieren. Auf einer 6,0 Hektar großen Fläche entsteht eine sogenannte Haufenlaugungsanlage für 50.000 Tonnen Erz. Stell dir das so vor: Zerkleinertes Gestein wird auf eine abgedichtete Folie geschüttet und monatelang mit einer verdünnten Cyanidlösung beträufelt, die Gold und Silber herauslöst. Die Lösung wird aufgefangen, das Metall an Aktivkohle gebunden und am Ende zu einem Rohbarren („Doré“) geschmolzen. Eine Genehmigung für den Bau der Pilotanlage mit zehn Jahren Laufzeit liegt laut Lagebericht seit August 2025 vor, die Zustimmung der örtlichen Gemeinde seit Dezember 2025.
Merke dir das Spannungsfeld, es zieht sich durch den ganzen Text: Tocvan tritt auf wie ein Produzent, rechnet aber wie ein Explorer — ohne Ressourcenschätzung, ohne Wirtschaftlichkeitsstudie und mit einer Kasse, die bei jedem Bohrmeter kleiner wird.
Die Firmengeschichte für Anleger
-
2019
Option auf 51 Prozent an Pilar
Vertrag mit Colibri am 22.09.2019. Für Aktionäre der Start der Geschichte — und der Beginn einer Finanzierung über immer neue Aktien.
-
2021
Option auf El Picacho
Zweites Projekt im Caborca-Goldgürtel über einen Optionsvertrag. Die Kaufpreisraten wurden im März 2026 in Halbjahresraten bis 2028 umgewandelt.
-
2023
20.825 Dollar in der Kasse
Zum Geschäftsjahresende am 31.08.2023 hatte Tocvan kaum noch Geld — und hing ganz an der nächsten Finanzierung.
-
2023
Option auf 2.173 Hektar Erweiterungsfläche
Im Oktober 2023 sicherte sich Tocvan per Option den größten Teil des heutigen Gran Pilar. Bis 2028 sind dafür noch 2,5 Mio. US$ in bar und 1,25 Mio. Aktien zu leisten.
-
2025
Genehmigung für die Pilotanlage
Im August 2025 erhielt Tocvan eine Genehmigung für die Pilotanlage mit zehn Jahren Laufzeit. Aus dem Explorer wurde in der Eigenwerbung ein „near-term producer“.
-
2026
10,0 Mio. C$ zu 1,00 C$ je Paket
Die Stifel-Platzierung im Februar füllte die Kasse — und erhöhte die Aktienzahl um 10 Millionen plus ebenso viele Optionsscheine zu 1,40 C$.
-
2026
100 Prozent an Pilar, neue Führung
Kauf der restlichen 49 % für 3,6 Mio. C$ (Abschluss 27.08.2026) und Führungsumbau am 29.07.2026. Der erste Barren ist für Q4 2026 angekündigt.
Wie die Aktie auf unseren Tisch kam
Nicht über unseren hauseigenen Aktien-Scanner. Tocvan tauchte unter dem Kürzel TCVNF in der Hot-Liste der meistbeachteten Aktien eines großen deutschen Börsenportals auf. TCVNF ist der außerbörsliche US-Handel am Segment OTCQB. Heimatbörse ist die kanadische Canadian Securities Exchange (CSE) mit dem Kürzel TOC; in Frankfurt notiert die Aktie als TV3 (WKN A2PE64). Die internationale Wertpapierkennnummer (ISIN) lautet CA88900N1050. Bei uns wird die Firma unter TCVNF geführt.
Der Handel in den USA ist dünn: Laut unseren Kursdaten gab es dort im September 2026 nur an fünf Tagen Umsätze, zuletzt am 18. September mit 150 Aktien. Wer die Aktie verfolgt, schaut deshalb besser auf die CSE in Kanada. Auch die Kursangaben im Kasten „Stand heute“ auf dieser Seite stammen aus diesem dünnen US-Handel in US-Dollar; alle Bewertungszahlen im Text rechnen mit dem CSE-Kurs in kanadischen Dollar.
Tocvan ist nicht bei der US-Börsenaufsicht SEC registriert. Berichtet wird nach kanadischem Recht über das Meldesystem SEDAR+: ein testierter Jahresabschluss mit Lagebericht (MD&A, die Erläuterungen der Geschäftsführung zu den Zahlen) und drei ungeprüfte Quartalsabschlüsse im Jahr. Das Geschäftsjahr endet am 31. August. Der jüngste Bericht ist der Quartalsabschluss zum 31. Mai 2026, veröffentlicht am 30. Juli 2026. Danach haben wir bis zum 4. Oktober 2026 alle Meldungen gelesen: Bohrergebnisse, den Abschluss des Pilar-Kaufs, neue Optionen für die Führung, einen Laugungstest und die Festlegung des Termins der Hauptversammlung am 29. Oktober 2026. Eine Finanzierung war nicht darunter. Mitschriften von Analystenkonferenzen lagen für Tocvan nicht vor; ausgewertet wurden stattdessen die genannten Berichte und Meldungen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt. Tocvan hat in den vergangenen Monaten geliefert, was ein Explorer liefern kann. Im Februar 2026 sammelte das Unternehmen mit Stifel Canada als alleinigem Konsortialführer 10,0 Millionen kanadische Dollar ein — aufgestockt von ursprünglich 6 Millionen. Seit August 2026 gehört der Kern von Gran Pilar zu 100 Prozent Tocvan. Und die Bohrungen fanden auf dem neuen Abschnitt El Mezquite breite Zonen nahe der Oberfläche: 215 Meter mit 0,6 Gramm Gold je Tonne (Meldung vom 6. August 2026) und 106,8 Meter mit 0,5 Gramm je Tonne (Meldung vom 23. September 2026). Ein Gramm je Tonne heißt: In einer Tonne Gestein steckt ungefähr ein Gramm Gold. Für Haufenlaugung kann das reichen, wenn genug davon nahe an der Oberfläche liegt.
Auch die Metallurgie macht Fortschritte. Ein unabhängiges Labor ließ rund eine Tonne Material 77 Tage lang in Säulen auslaugen. Ergebnis laut Meldung vom 25. September 2026: 75 bis 82 Prozent des Goldes und 49 bis 58 Prozent des Silbers gingen in Lösung. Ein Haufentest von 2023 hatte nur 62 Prozent Gold erreicht. Die Testprobe enthielt rund 2,2 Gramm Gold und 15 Gramm Silber je Tonne.
Jetzt die andere Hälfte. Ein Explorer ohne Umsatz finanziert sich über neue Aktien, und das sieht man in jeder Zeile:
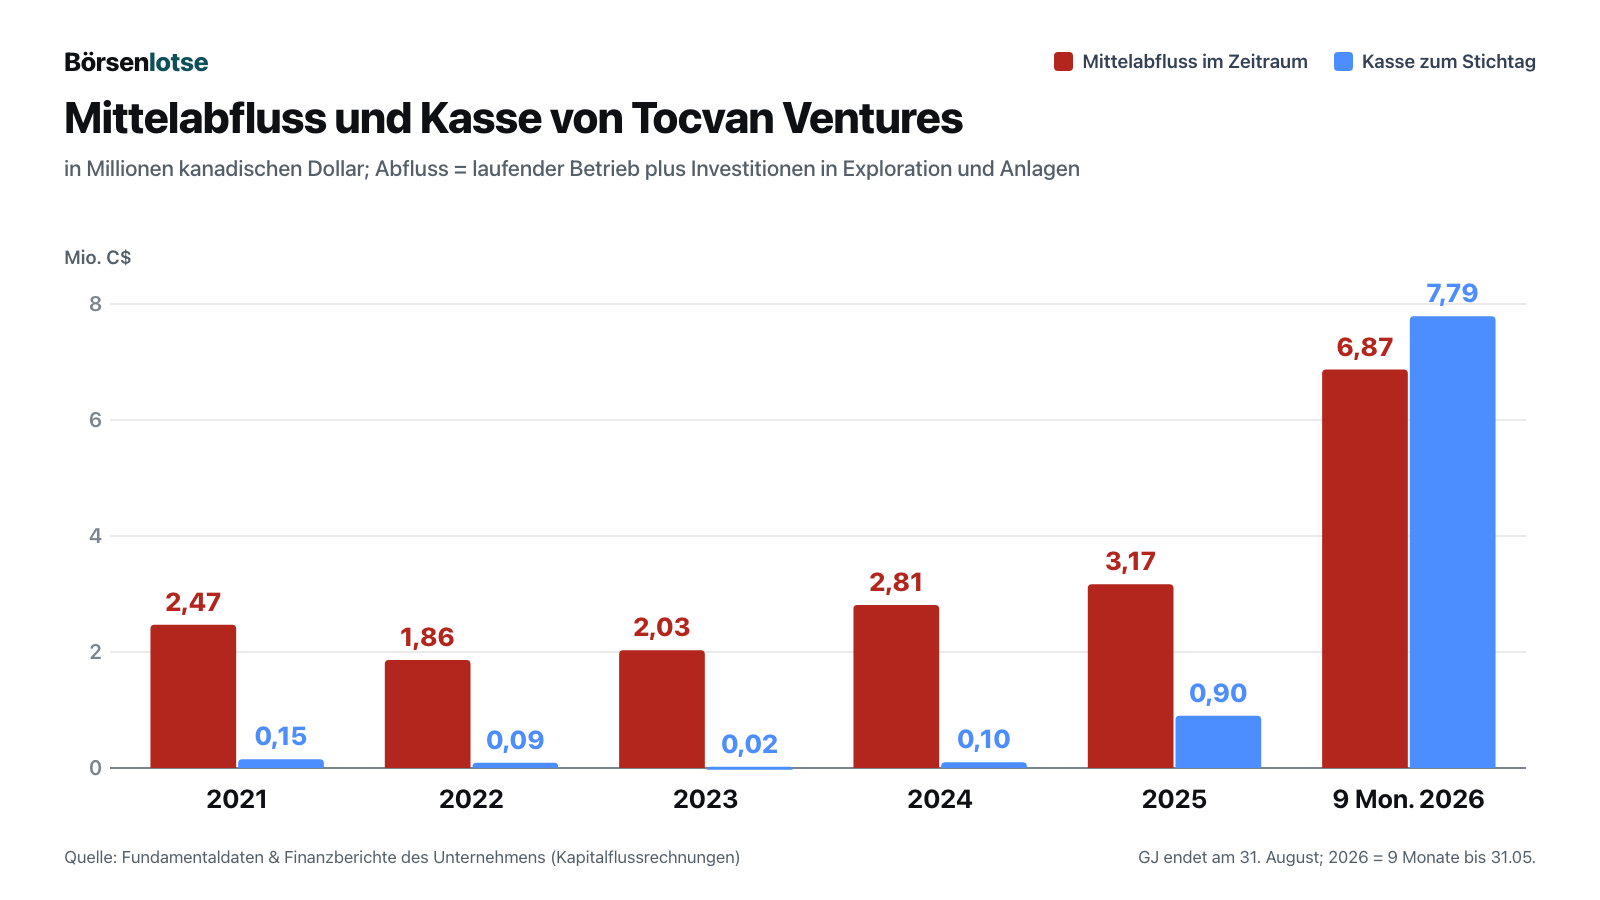
Der Mittelabfluss ist hier die Summe aus dem laufenden Betrieb und den Investitionen in Exploration und Anlagen. Er lag im Geschäftsjahr 2025 (bis 31. August 2025) bei 3,17 Millionen kanadischen Dollar, in den neun Monaten bis Mai 2026 bei 6,87 Millionen — in drei Vierteln der Zeit also mehr als doppelt so viel. Das ist kein Alarmsignal an sich: Zwei Bohrgeräte, schweres Gerät, eine Laugungsfläche und eine Aufbereitungsanlage kosten Geld. Aber die Kasse lebt nur von der nächsten Finanzierung — 2023 stand das Unternehmen mit 20.825 Dollar auf dem Konto da.
Bemerkenswert ist auch, wofür Geld ausgegeben wird. Im Geschäftsjahr 2025 flossen 727.672 kanadische Dollar in Werbung und Vermarktung — mehr als Prüfung und Buchhaltung (107.484), Rechtsberatung (19.032) und Managementvergütung (48.000) zusammen. In den neun Monaten bis Mai 2026 waren es weitere 590.979 Dollar, dazu 1,07 Millionen für Berater. Dass ein Explorer um Aufmerksamkeit wirbt, ist normal. Wofür genau das Werbegeld ausgegeben wurde, geht aus den Berichten nicht hervor.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt kommen die Stellen, die man in einer Investorenpräsentation überblättert. Alle stammen aus den Pflichtberichten, die Tocvan auf SEDAR+ veröffentlicht hat, oder aus seinen eigenen Unterlagen.
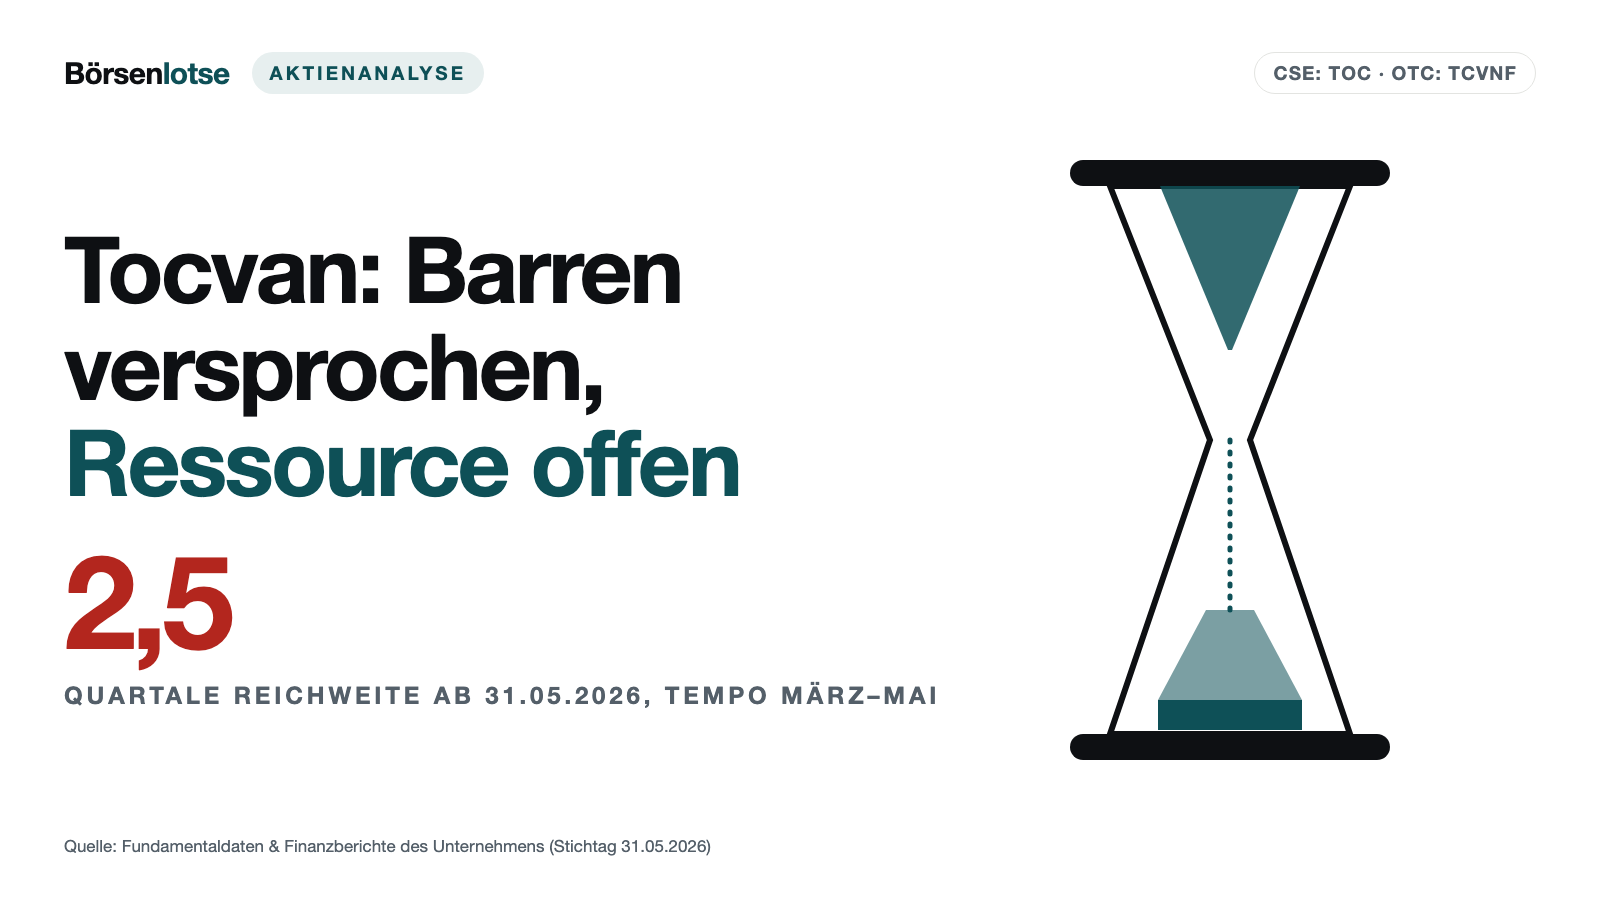
Unbequeme Wahrheit Nr. 1: Die Kasse reicht im aktuellen Tempo rund 2,5 Quartale
Zum 31. Mai 2026 hatte Tocvan 7,79 Millionen kanadische Dollar in der Kasse, im Februar waren es noch 9,87 Millionen. Von März bis Mai 2026 flossen 1,23 Millionen im laufenden Betrieb und 1,88 Millionen in Exploration und Anlagen ab, zusammen 3,10 Millionen in einem Quartal. Rechne selbst: Bleibt das Tempo, reicht das Geld rund 2,5 Quartale, also bis etwa Mitte Januar 2027. Dabei sind die festen Zahlungen aus Kaufverträgen noch nicht eingerechnet. Zieht man die 2,0 Millionen ab, die beim Abschluss des Pilar-Kaufs im August 2026 in bar fällig waren, bleiben knapp zwei Quartale — also bis etwa November 2026, mitten in das Quartal, in dem der erste Barren gegossen werden soll. Im Oktober 2026 kommen 1,15 Millionen US-Dollar für die Erweiterungsfläche von Gran Pilar hinzu. Vom Stichtag 31. Mai bis zum 4. Oktober 2026 sind gut vier Monate dieser Spanne verstrichen; eine neue Finanzierung hat Tocvan bis dahin nicht gemeldet.
Der Lagebericht sagt es nüchterner, aber unmissverständlich:
„The Company does not have sufficient funds to cover anticipated administrative expenses and planned exploration activities for the next 12-month period.“
Übersetzung: „Die Gesellschaft verfügt nicht über ausreichende Mittel, um die erwarteten Verwaltungskosten und die geplanten Explorationsarbeiten für die nächsten zwölf Monate zu decken.“
— Tocvan Ventures Corp., Lagebericht (MD&A) zum 31. Mai 2026, Abschnitt Management of Capital
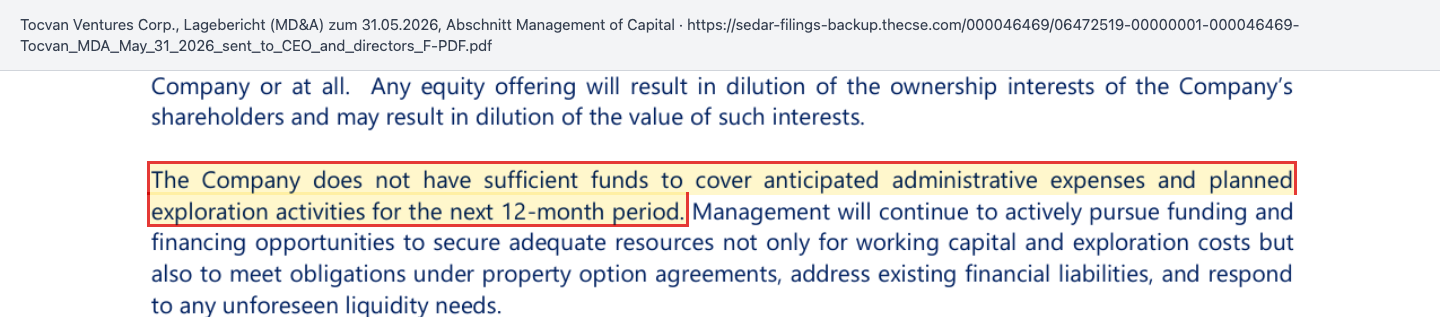
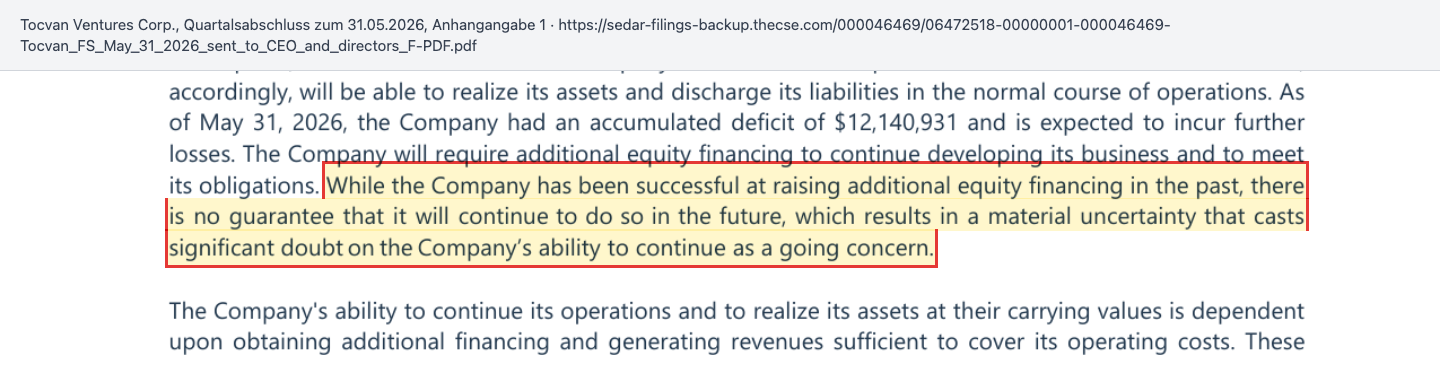
Das ist kein Satz für das Kleingedruckte. Sein Kern steht auch im Abschluss selbst (Anhangangabe 1), und der Abschlussprüfer DMCL hat die Unsicherheit zur Fortführung schon im Bestätigungsvermerk zum Geschäftsjahr 2025 eigens hervorgehoben. Fachleute nennen das einen Hinweis auf eine wesentliche Unsicherheit zur Fortführung des Unternehmens — auf Englisch „going concern“. Vereinfacht: Ob es die Firma in einem Jahr noch gibt, hängt davon ab, ob sie neues Geld bekommt.
„While the Company has been successful at raising additional equity financing in the past, there is no guarantee that it will continue to do so in the future, which results in a material uncertainty that casts significant doubt on the Company’s ability to continue as a going concern.“
Übersetzung: „Auch wenn es der Gesellschaft in der Vergangenheit gelungen ist, zusätzliches Eigenkapital aufzunehmen, gibt es keine Garantie, dass ihr dies auch künftig gelingt; daraus ergibt sich eine wesentliche Unsicherheit, die erhebliche Zweifel an der Fähigkeit der Gesellschaft zur Fortführung der Unternehmenstätigkeit aufwirft.“
— Tocvan Ventures Corp., Quartalsabschluss zum 31. Mai 2026, Anhangangabe 1
Unbequeme Wahrheit Nr. 2: Ein „Produzent“ ohne Ressourcenschätzung und ohne Wirtschaftlichkeitsstudie
Bei einem normalen Bergbauprojekt kommt die Reihenfolge so: Bohren, eine Ressource schätzen (wie viel Metall liegt im Boden?), eine Wirtschaftlichkeitsstudie rechnen (lohnt sich der Abbau?), finanzieren, bauen. Tocvan dreht die Reihenfolge um und baut zuerst eine kleine Anlage. Die eigene Präsentation vom August 2026 sagt offen, dass die Grundlage für eine Ressource noch fehlt:
„There has been insufficient exploration drilling to define a mineral resource and it is uncertain if further exploration will result in each exploration target being delineated as a mineral resource.“
Übersetzung: „Die bisherigen Explorationsbohrungen reichen nicht aus, um eine Mineralressource zu definieren, und es ist ungewiss, ob weitere Exploration dazu führt, dass jedes Explorationsziel als Mineralressource abgegrenzt wird.“
— Tocvan Ventures Corp., Unternehmenspräsentation August 2026, Seite 6 (Conceptual Target Note)
Und der neue Präsident Rodrigo Calles-Montijo beschrieb den Weg bei seinem Amtsantritt in dieser Reihenfolge: „as we move toward maiden resource estimation, PEA, and production“ — „während wir uns auf eine erste Ressourcenschätzung, eine vorläufige Wirtschaftlichkeitsbewertung (PEA) und die Produktion zubewegen“ (Meldung vom 29. Juli 2026). Beides, Ressource und PEA, gibt es also noch nicht.
Was heißt das für die Pilotanlage? Wie viel Gold die 50.000 Tonnen enthalten, hat Tocvan nicht veröffentlicht. Eine Größenordnung liefert nur eine Rechnung mit Annahmen: Hätte der ganze Haufen den Gehalt der Laborprobe von rund 2,2 Gramm je Tonne und würden 75 Prozent gewonnen, kämen rund 2.650 Unzen Gold heraus, verteilt über einen Laugungszyklus von 60 bis 90 Tagen. Rechnet man stattdessen mit den 0,5 bis 0,6 Gramm je Tonne der breiten El-Mezquite-Bohrabschnitte, wären es nur rund 600 bis 720 Unzen. Das Ergebnis hängt also ganz am Gehalt des aufgeschütteten Erzes — und genau den hat Tocvan nicht veröffentlicht. Zum Goldpreis vom 2. Oktober 2026 (rund 4.138 US-Dollar je Unze) wären 2.650 Unzen rund 11,0 Millionen US-Dollar wert, umgerechnet rund 15,6 Millionen kanadische Dollar; 600 bis 720 Unzen brächten 2,5 bis 3,0 Millionen US-Dollar. Das sind Bruttowerte für das Gold allein, ohne Silber und vor allen Kosten für Abbau, Brechen, Laugen und Verkauf. Der Börsenwert lag am selben Tag bei rund 55,9 Millionen kanadischen Dollar. Zum Vergleich: Der kanadische Entwickler Mayfair Gold plant in seiner Studie im Schnitt 64.000 Unzen im Jahr (unsere Analyse zu Mayfair Gold). Die Pilotanlage ist ein Großversuch, kein Bergwerk. Sie kann Geld einspielen und vor allem echte Betriebsdaten liefern. Die Frage, ob Gran Pilar ein Bergwerk trägt, beantwortet sie nicht.
Unbequeme Wahrheit Nr. 3: „100 Prozent“ — aber noch nicht bezahlt
In seinen Meldungen schreibt Tocvan, es halte 100 Prozent an über 21 (seit September 2026: über 22) Quadratkilometern Gran Pilar. Der Abschluss ist genauer. Der ursprüngliche Pilar-Kern umfasst rund 105 Hektar. Für die 2.173 Hektar, die das Projekt auf 2.278 Hektar vergrößert haben, hat Tocvan am 17. Oktober 2023 einen Vertrag geschlossen, der ihm erst einmal nur das Recht gibt, sie zu kaufen:
„On October 17, 2023, the Company entered into a definitive agreement (the “SVP Agreement”) with Suaqui Verde Properties (“SVP”) for an option to acquire a 100% interest in certain mining concessions consisting of 2,173-hectare contiguous land immediately adjacent and north of the Pilar Project.“
Übersetzung: „Am 17. Oktober 2023 schloss die Gesellschaft einen endgültigen Vertrag (den „SVP-Vertrag“) mit Suaqui Verde Properties („SVP“) über eine Option zum Erwerb von 100 Prozent an bestimmten Bergbaukonzessionen mit 2.173 Hektar zusammenhängender Fläche unmittelbar nördlich des Pilar-Projekts.“
— Tocvan Ventures Corp., Quartalsabschluss zum 31. Mai 2026, Anhangangabe 3
Bis Oktober 2028 sind daraus laut Zahlungsplan noch 2,5 Millionen US-Dollar in bar, 0,75 Millionen US-Dollar an Explorationsarbeit und 1,25 Millionen neue Aktien offen, die erste Rate über 1,15 Millionen US-Dollar am 17. Oktober 2026. Dem Eigentümer bleibt eine Förderabgabe von 2 Prozent auf den späteren Erlös (NSR). Bei El Picacho wurden die offenen Optionszahlungen im März 2026 in Raten umgewandelt: halbjährlich 275.000 US-Dollar bis Januar 2028 und 412.500 US-Dollar im Juni 2028. Und für die restlichen 49 Prozent am Pilar-Kern zahlte Tocvan 3,6 Millionen kanadische Dollar: 2,0 Millionen bei Abschluss, 1,6 Millionen als Schuldschein, fällig am 7. Juli 2027. Colibri behält eine Förderabgabe von 1 Prozent, die Tocvan für 1,0 Million zurückkaufen kann.
Zusammengezählt verlangen diese Verträge von Juni 2026 bis Oktober 2027 rund 3,6 Millionen kanadische Dollar plus rund 2,6 Millionen US-Dollar an Pflichtzahlungen, davon 2,0 Millionen kanadische Dollar bei Abschluss des Colibri-Kaufs im August 2026 — bei 7,79 Millionen kanadischen Dollar in der Kasse zum 31. Mai 2026. Für den weitaus größten Teil der Fläche sind die „100 Prozent“ also eine Option mit Zahlungsplan, kein bezahlter Besitz.
Unbequeme Wahrheit Nr. 4: Jede Finanzierung schneidet den Kuchen kleiner
Verwässerung heißt schlicht: Dein Stück vom Kuchen wird kleiner, wenn neue Stücke für neue Aktionäre abgeschnitten werden. Bei Tocvan sieht das so aus:
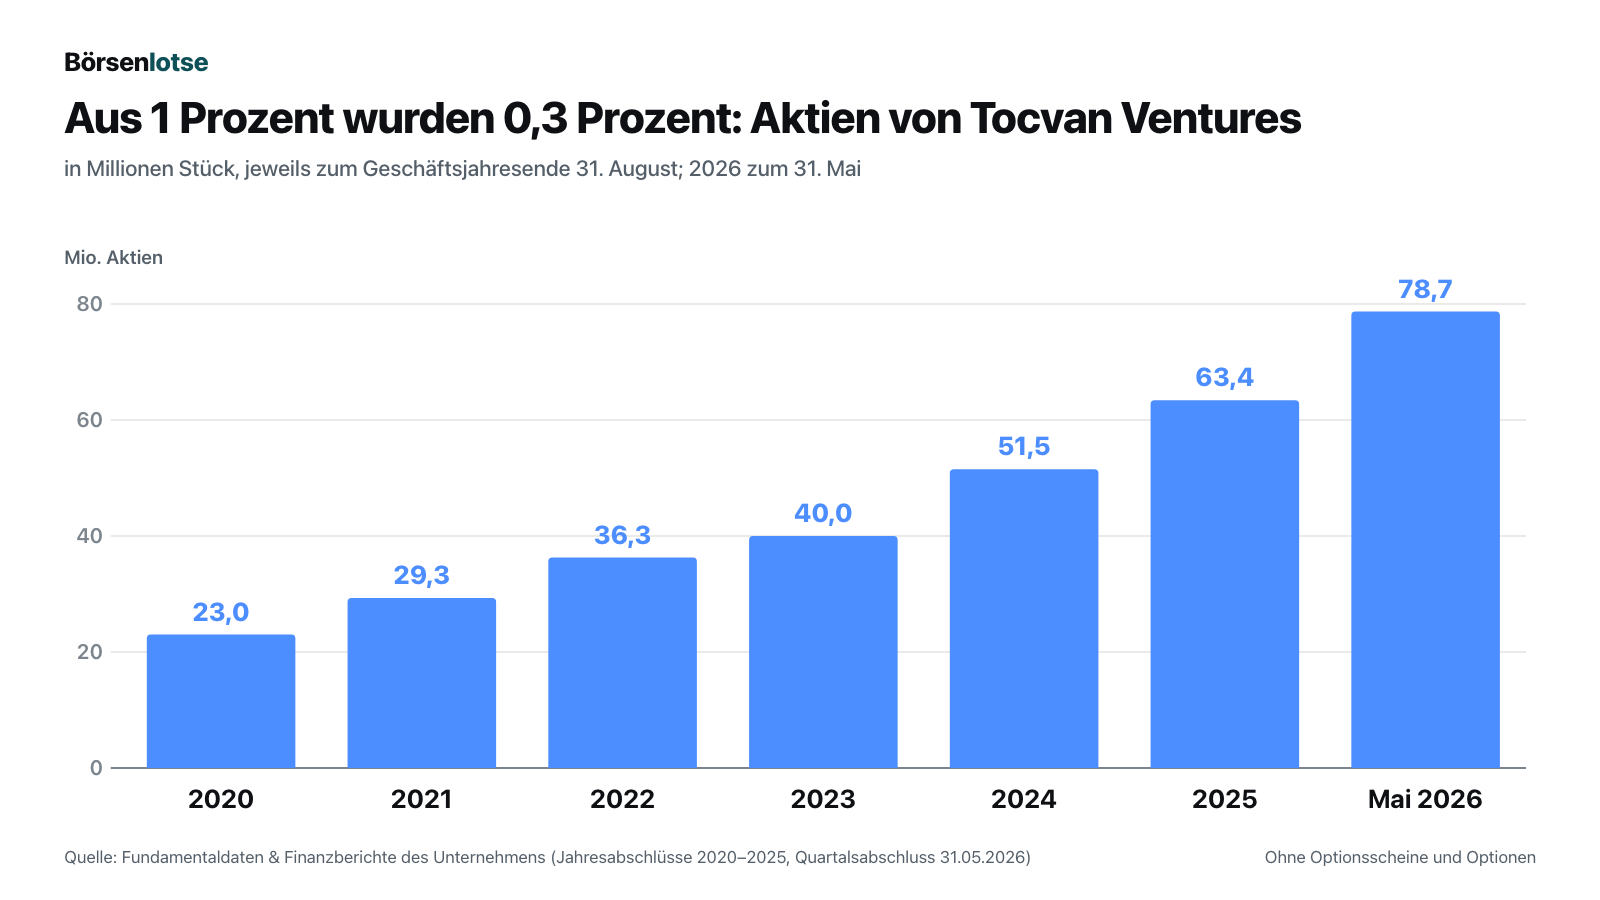
Wer im August 2020 ein Prozent von Tocvan besaß und nichts nachgekauft hat, besitzt heute noch knapp 0,3 Prozent. Und es stehen weitere Aktien bereit. Zum 31. Mai 2026 gab es 27,2 Millionen Optionsscheine, also Rechte, zu einem festen Preis neue Aktien zu beziehen. Davon verfielen am 28. Juni 2026 rund 6,6 Millionen ungenutzt, 14.000 wurden am 24. Juni ausgeübt; es bleiben rund 20,6 Millionen. Dazu kommen 3,9 Millionen Optionen der Führung zum 31. Mai und am 1. September 2026 weitere 2,75 Millionen Optionen zu 0,79 kanadischen Dollar sowie 900.000 Aktienprämien (RSU). Voll verwässert sind das rund 107 Millionen Aktien gegenüber 78,7 Millionen ausgegebenen.
Ungewöhnlich ist ein zweiter Finanzierungsweg. 2024 gab Tocvan zweimal Pakete aus Aktien und Optionsscheinen an den Investor Sorbie Bornholm LP aus, bekam das Geld aber nicht auf einen Schlag, sondern in 24 Monatsraten. Deren Höhe hängt am Aktienkurs: Liegt er unter einer vereinbarten Schwelle, bekommt Tocvan weniger. Die Aktien sind sofort beim Investor, das Kursrisiko bleibt bei der Firma. Im Quartal März bis Mai 2026 verbuchte Tocvan daraus einen realisierten Verlust von 339.615 kanadischen Dollar; zum 31. Mai standen noch sieben Raten im geschätzten Wert von 454.844 Dollar aus.
Und die Investoren vom Februar 2026? Sie zahlten 1,00 kanadische Dollar je Paket aus einer Aktie und einem Optionsschein zu 1,40 Dollar mit Laufzeit bis Februar 2029. Am 2. Oktober 2026 schloss die Aktie bei 0,71 Dollar.
Unbequeme Wahrheit Nr. 5: Ein Explorationsdienstleister wird vom neuen Präsidenten kontrolliert
Am 29. Juli 2026 hat Tocvan seine Führung umgebaut. Der bisherige Vorstandschef Brodie Sutherland wurde geschäftsführender Vorsitzender des Verwaltungsrats, der bisherige Leiter Unternehmensentwicklung Christopher Gordon Vorstandschef, und Verwaltungsrat Rodrigo Calles-Montijo, seit 2021 im Gremium, Präsident. Calles-Montijo bringt laut Meldung über 30 Jahre Erfahrung in der Region mit. Der Quartalsabschluss zeigt, dass er auch geschäftlich eng mit Tocvan verbunden ist:
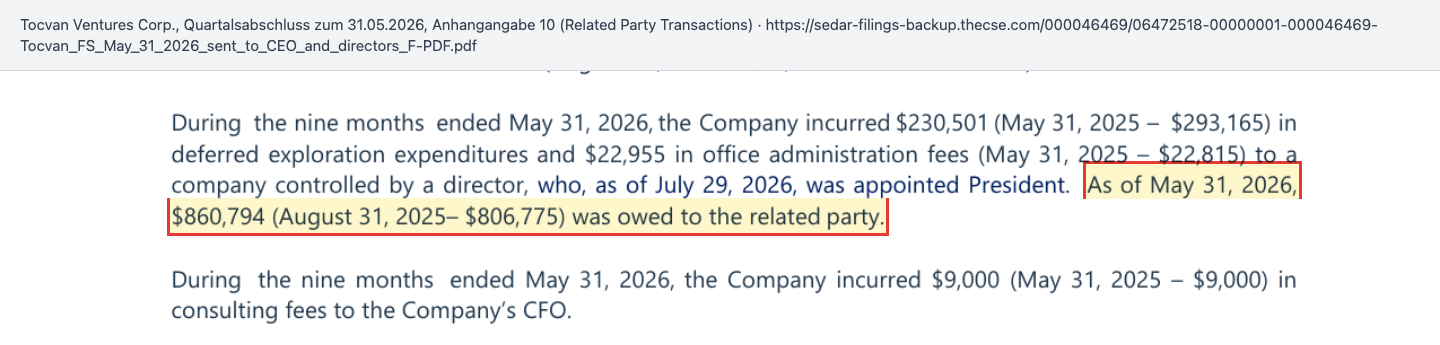
„As of May 31, 2026, $860,794 (August 31, 2025– $806,775) was owed to the related party.“
Übersetzung: „Zum 31. Mai 2026 wurden der nahestehenden Partei 860.794 Dollar (31. August 2025: 806.775 Dollar) geschuldet.“
— Tocvan Ventures Corp., Quartalsabschluss zum 31. Mai 2026, Anhangangabe 10 (Related Party Transactions)
Die Schuld ist ungesichert, zinslos und ohne festen Rückzahlungstermin. Sie macht 85 Prozent aller kurzfristigen Verbindlichkeiten aus. Das muss nichts Schlechtes heißen: In Mexiko ist ein lokaler Partner mit eigenem Dienstleister oft der schnellste Weg zu Bohrgeräten und Genehmigungen. Es ist aber ein möglicher Interessenkonflikt: Dieselbe Person führt das Unternehmen mit und steht über ihre Gesellschaft auf der Seite des Empfängers. Wir haben den Punkt zusätzlich als Beifang notiert.
Bewertung: was die Börse für die Hoffnung bezahlt
Am 2. Oktober 2026 schloss die Aktie an der CSE bei 0,71 kanadischen Dollar. Mit 78.749.014 Aktien ergibt das einen Börsenwert von rund 55,9 Millionen kanadischen Dollar. In den zwölf Monaten davor schwankte der Schlusskurs zwischen 0,485 Dollar (11. Juni 2026) und 1,25 Dollar (9. bis 11. Februar 2026).
Bei einem Explorer ohne Umsatz und ohne Ressource versagen fast alle üblichen Maßstäbe. Kein Kurs-Gewinn-Verhältnis, kein Preis je Unze im Boden, kein Abschlag auf einen Kapitalwert aus einer Studie. Was bleibt, sind grobe Vergleiche:
- Börsenwert zum Eigenkapital: Das Eigenkapital lag zum 31. Mai 2026 bei 22,8 Millionen kanadischen Dollar; auf der Vermögensseite stehen dafür vor allem 14,2 Millionen aktivierte Explorations- und Erwerbskosten und die Kasse. Die Börse zahlt knapp das 2,5-Fache des Buchwerts. Buchwert heißt hier: das, was bisher in Konzessionen und Bohrungen gesteckt wurde — nicht, was es wert ist.
- Börsenwert zur Kasse: Rund 48 Millionen des Börsenwerts entfallen auf alles außer der Kasse vom 31. Mai 2026. Das ist der Preis für die Hoffnung, dass Gran Pilar und El Picacho mehr sind als vielversprechende Bohrkerne.
- Voll verwässert: Mit rund 107 Millionen Aktien läge der Wert bei rund 76 Millionen kanadischen Dollar.
Ehrlich eingeordnet: Ob das für einen Explorer mit zwei Projekten in einer bekannten Bergbauregion viel oder wenig ist, lässt sich ohne Ressource kaum seriös vergleichen. Bezahlt wird jedenfalls für eine Möglichkeit, nicht für einen nachgewiesenen Wert. Was die Hoffnung in Zahlen fassen kann, ist die erste Ressourcenschätzung. Bis dahin entscheidet der Preis der nächsten Kapitalerhöhung, wie viel von einem Erfolg bei den heutigen Aktionären ankommt. Wie ein Explorer aussieht, der ebenfalls noch keine Ressource hat, aber über 100 Millionen kanadische Dollar in der Kasse, zeigt unsere Analyse zu Southern Cross Gold.
Chancen und Risiken auf einen Blick
Was für das Unternehmen spricht:
- Genehmigt und im Bau. Zehnjährige Genehmigung für die Pilotanlage seit August 2025, Zustimmung der örtlichen Gemeinde, Laugungsfläche und Aufbereitungsanlage im Bau.
- Volle Kontrolle über den Kern. Seit dem 27. August 2026 gehören die ursprünglichen Pilar-Konzessionen mit der Main Zone zu 100 Prozent Tocvan.
- Breite Treffer nahe der Oberfläche. 215 Meter mit 0,6 und 106,8 Meter mit 0,5 Gramm Gold je Tonne auf El Mezquite, ein Zielgebiet, das noch nicht abgegrenzt ist.
- Bessere Metallurgie. 75 bis 82 Prozent Goldausbeute im Säulentest gegenüber 62 Prozent im Haufentest von 2023.
- Zugang zum Kapitalmarkt. Die Finanzierung über 10,0 Millionen im Februar 2026 wurde wegen der Nachfrage aufgestockt.
Was dagegen spricht:
- Die Kasse ist klein. 7,79 Millionen kanadische Dollar zum 31. Mai 2026, 3,10 Millionen Abfluss in einem Quartal, Hinweis auf eine wesentliche Unsicherheit zur Fortführung.
- Keine Ressource, keine Studie. Ob Gran Pilar ein Bergwerk trägt, ist unbewiesen; die Pilotanlage ist ein Großversuch.
- Feste Zahlungspflichten. Von Juni 2026 bis Oktober 2027 rund 3,6 Millionen kanadische Dollar (davon 2,0 Millionen im August 2026) plus rund 2,6 Millionen US-Dollar aus Kaufverträgen.
- Laufende Verwässerung. Aktienzahl seit 2020 mehr als verdreifacht, voll verwässert rund 107 Millionen Aktien.
- Enge Verflechtung der Führung. Der neue Präsident kontrolliert einen Explorationsdienstleister, dem Tocvan zum 31. Mai 2026 860.794 Dollar schuldete.
Ein menschliches Fazit
Erinnerst du dich an die Goldbarren-Falle vom Anfang? Bei Tocvan ist der Barren nicht erfunden. Die Anlage wird gebaut, die Genehmigungen liegen vor, die Laugungstests werden besser, und die Bohrungen auf El Mezquite sind ernsthafte Treffer. Wer in Tocvan nur Werbung sieht, macht es sich zu leicht.
Was der Barren überstrahlt, ist die Reihenfolge. Zwischen dem ersten Guss und einem Bergwerk liegen eine Ressourcenschätzung, eine Wirtschaftlichkeitsrechnung und viel mehr Geld, als heute in der Kasse liegt. Das Unternehmen schreibt selbst, dass es die nächsten zwölf Monate nicht aus eigener Kraft finanzieren kann. Der erste Barren beweist, dass die Anlage funktioniert. Ob sich ein Bergwerk lohnt, beweist er nicht.
Die nächsten Prüfsteine sind schnell da: die Rate für die Erweiterungsfläche am 17. Oktober 2026, die Hauptversammlung am 29. Oktober, der angekündigte erste Barren im vierten Quartal und der Jahresabschluss zum 31. August 2026 bis Ende Dezember. Und irgendwo dazwischen sehr wahrscheinlich die nächste Kapitalerhöhung.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsabschluss zum 31. Mai 2026 (IAS 34, ungeprüft) und Lagebericht (MD&A) zum 31. Mai 2026, beide veröffentlicht am 30. Juli 2026
- Quartalsabschluss zum 28. Februar 2026 und Lagebericht zum 28. Februar 2026 (29. April 2026)
- Testierter Jahresabschluss zum 31. August 2025 mit Bestätigungsvermerk von DMCL LLP und Lagebericht 2025 (30. Dezember 2025)
- Jahresabschlüsse 2022 und 2023 (Aktienzahlen und Kapitalflüsse 2020 bis 2023)
- Angebotsdokument zur Finanzierung vom Februar 2026 (4. Februar 2026)
- Unternehmenspräsentation August 2026
- Meldungen: Plan für die Pilotanlage (15. Juli 2026), Umbau der Führung (29. Juli 2026), Bohrung El Mezquite (6. August 2026), Kauf der restlichen 49 Prozent (27. August 2026), Optionen und Aktienprämien (1. September 2026), Bohrung El Mezquite (23. September 2026), Säulenlaugungstest (25. September 2026)
- Termin der Hauptversammlung (TSX Trust, 24. August 2026)
- Alle Pflichtmeldungen in Kanada auf SEDAR+ und im Emittentenprofil der CSE
- Kursdaten: Quelle Fundamentaldaten, Canadian Securities Exchange, Schlusskurs vom 2. Oktober 2026; Goldpreis und Wechselkurs US-Dollar/kanadischer Dollar: Quelle Fundamentaldaten, Schlusskurse vom 2. Oktober 2026
Datenstand: Unternehmenszahlen zum 31. Mai 2026 beziehungsweise zum jeweils genannten Stichtag; Kurs- und Börsenwertangaben zum 2. Oktober 2026. Die Meldungen des Unternehmens wurden zuletzt am 4. Oktober 2026 geprüft; jüngste Meldung ist die vom 25. September 2026. Berichtswährung ist der kanadische Dollar (C$); Angaben in US-Dollar sind als solche gekennzeichnet. Die Kassenreichweite und die Unzen-Rechnung zur Pilotanlage sind eigene Rechnungen, keine Angaben des Unternehmens.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Rohstoff-Explorern ohne Umsatz sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Unser Fazit auf einen Blick
- Projektfortschritt positiv
- Zehnjährige Genehmigung für die Pilotanlage seit August 2025, Laugungsfläche und Aufbereitungsanlage im Bau, seit dem 27.08.2026 100 Prozent am Pilar-Kern. Erster Barren angekündigt für Q4 2026.
- Exploration und Metallurgie positiv
- Breite Treffer nahe der Oberfläche auf El Mezquite (215 m mit 0,6 g/t Gold, Meldung 06.08.2026), Säulentest mit 75 bis 82 Prozent Goldausbeute (25.09.2026).
- Ressource und Wirtschaftlichkeit negativ
- Keine Mineralressource, keine PEA, keine Machbarkeitsstudie (Stand 04.10.2026). Die Pilotanlage liefert Betriebsdaten, beweist aber kein Bergwerk.
- Kasse und Fortführung negativ
- 7,79 Millionen kanadische Dollar zum 31.05.2026 bei 3,10 Millionen Abfluss im Quartal; der Lagebericht verneint ausreichende Mittel für zwölf Monate, der Abschluss nennt eine wesentliche Unsicherheit zur Fortführung.
- Verwässerung negativ
- Aktienzahl von 23,0 Millionen (2020) auf 78,7 Millionen (31.05.2026), voll verwässert rund 107 Millionen; Finanzierung über kursabhängige Ratenzahlungen von Sorbie.
- Führung und Verflechtung negativ
- Führungsumbau am 29.07.2026; der neue Präsident kontrolliert einen Explorationsdienstleister, dem Tocvan zum 31.05.2026 860.794 kanadische Dollar schuldete.
Tocvan Ventures baut in Sonora eine genehmigte Pilotanlage und hat auf Gran Pilar ernsthafte Bohrtreffer erzielt. Die Berichte zeigen aber einen Explorer ohne Umsatz, ohne Ressourcenschätzung und ohne Wirtschaftlichkeitsstudie, dessen Kasse von 7,79 Millionen kanadischen Dollar im Tempo des letzten Quartals rund 2,5 Quartale reicht. Der Abschluss nennt eine wesentliche Unsicherheit zur Fortführung. Die nächste Finanzierung entscheidet über den Weg. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht für ein wertloses Projekt. Die Genehmigungen sind erteilt, die Anlage wird gebaut, und die Bohrungen auf El Mezquite sind echte Treffer. Die Ampel folgt aber einer festen Regel: Ein Hinweis auf eine wesentliche Unsicherheit zur Fortführung und eine Kassenreichweite unter rund vier Quartalen bei anhaltendem Mittelabfluss sind belegte Substanzrisiken. Beides liegt vor: 7,79 Millionen kanadische Dollar zum 31. Mai 2026 bei 3,10 Millionen Abfluss im Quartal, dazu feste Zahlungen aus Kaufverträgen, und das Unternehmen schreibt selbst, dass die Mittel für zwölf Monate nicht reichen. Gelingt eine Finanzierung zu vernünftigen Bedingungen und liefert die Pilotanlage Erlöse, kann sich die Einstufung ändern.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war das Kürzel TCVNF in der Hot-Liste eines großen deutschen Börsenportals; TCVNF ist der außerbörsliche US-Handel (OTCQB). Heimatbörse ist die CSE (TOC). Ein Treffer unseres hauseigenen Aktien-Scanners liegt nicht vor.
- Tocvan ist kein SEC-Registrant und berichtet nach kanadischem Recht über SEDAR+. Mitschriften von Analystenkonferenzen liegen nicht vor; ausgewertet wurden die Pflichtberichte bis zum Quartalsabschluss zum 31.05.2026 und alle Meldungen bis zum 25.09.2026.
- Alle Unternehmenszahlen in kanadischen Dollar; das Geschäftsjahr endet am 31. August. Die Kassenreichweite (Kasse 31.05.2026 geteilt durch Abfluss März bis Mai 2026) und die Unzen-Rechnung zur Pilotanlage sind eigene Rechnungen.
- Die Quartalsabschlüsse sind nach kanadischem Recht nicht vom Abschlussprüfer durchgesehen; geprüft ist nur der Jahresabschluss.
Aktien-Wächter
Diese Analyse ist Stand 4. Oktober 2026. Was sich seitdem bei TCVNF geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Tocvan Ventures Corp (TCVNF) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Tocvan Ventures ist ein kanadischer Gold-Silber-Explorer ohne Umsatz. Über die mexikanische Tochter Burgencio erkundet er die Projekte Gran Pilar und El Picacho im Bundesstaat Sonora. Auf Gran Pilar baut Tocvan eine Haufenlaugungsanlage für 50.000 Tonnen Erz; der erste Gold-Silber-Barren ist für das vierte Quartal 2026 angekündigt.
Es ist dieselbe Aktie an drei Handelsplätzen. TOC ist das Kürzel an der Canadian Securities Exchange, der Heimatbörse. TCVNF ist der außerbörsliche US-Handel am Segment OTCQB, TV3 die Notierung in Frankfurt. Die ISIN lautet CA88900N1050. Der Handel unter TCVNF ist sehr dünn.
Nein, Stand Oktober 2026 nicht. Die Unternehmenspräsentation vom August 2026 schreibt, die bisherigen Bohrungen reichten nicht aus, um eine Mineralressource zu definieren. Eine erste Ressourcenschätzung und eine vorläufige Wirtschaftlichkeitsbewertung (PEA) nennt das Unternehmen als nächste Schritte, ohne Termin.
Zum 31. Mai 2026 waren es 7,79 Millionen kanadische Dollar. Von März bis Mai 2026 flossen 3,10 Millionen ab, im selben Tempo reicht das Geld rund 2,5 Quartale. Danach waren laut Kaufvertrag 2,0 Millionen für den Pilar-Kauf fällig. Der Lagebericht hält fest, dass die Mittel für die nächsten zwölf Monate nicht ausreichen.
Die Zahl der ausgegebenen Aktien stieg von 23,0 Millionen am 31. August 2020 auf 78,7 Millionen am 31. Mai 2026. Dazu kommen rund 20,6 Millionen Optionsscheine, 6,7 Millionen Optionen und 0,9 Millionen Aktienprämien. Voll verwässert sind das rund 107 Millionen Aktien.
Laut Meldung vom 15. Juli 2026 ist der erste Gold-Silber-Barren aus der Pilotanlage auf Gran Pilar für das vierte Quartal 2026 geplant. Die Anlage soll 50.000 Tonnen Erz in einem Laugungszyklus von 60 bis 90 Tagen verarbeiten; als Zielwert nennt Tocvan rund 70 Prozent Goldausbeute. Eine Produktionsentscheidung für ein Bergwerk ist das nicht.
Seit dem 29. Juli 2026 ist Christopher Gordon Vorstandschef, Brodie Sutherland geschäftsführender Vorsitzender des Verwaltungsrats und Rodrigo Calles-Montijo Präsident. Eine von Calles-Montijo kontrollierte Gesellschaft erbringt Explorationsleistungen; ihr schuldete Tocvan zum 31. Mai 2026 860.794 kanadische Dollar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.