Tamboran Resources: 1,9 Millionen Acres Gasland – und in jedem Bericht seit Gründung eine Null beim Umsatz
1,9 Millionen Netto-Acres im australischen Beetaloo-Becken, rund 1,3 Milliarden US-Dollar Börsenwert am 18. August 2026 – und in der Umsatzzeile des jüngsten Quartalsberichts zum 31. März 2026 eine Null. Tamboran Resources Corporation (NYSE: TBN) ist dort der größte Flächeninhaber und hat seit der Gründung keinen Dollar eingenommen; derselbe Bericht weist einen aufgelaufenen Verlust von 191,5 Millionen US-Dollar aus und enthält den Satz, dass „erhebliche Zweifel" an der Fortführungsfähigkeit bestehen. Machen wir einen Deal: Wir lesen gemeinsam den Geschäftsbericht (10-K) zum 30. Juni 2025, den Quartalsbericht (10-Q) zum 31. März 2026 und die Pflichtmitteilungen (8-K) vom Mai und August 2026. Am Ende zählt nicht, wie groß die Baustelle ist, sondern wie viel Gas wirklich durch das Rohr fließt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 33,90 $ +0,90 %
- Marktkapitalisierung
- 1,2 Mrd. $
- AAQS
- 1/10
Kursentwicklung seit 18. August 2026: -9,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 22,60 $ bis 50,00 $ · Letzter Kurs: 33,90 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die jeder kennt, der schon einmal an einem Bauzaun stehen geblieben ist: die Bauzaun-Falle. Wir sehen Kräne, ein Schild mit dem Namen des künftigen Gebäudes, vielleicht sogar ein Rendering in Abendsonne – und rechnen im Kopf schon mit der Miete. Was wir nicht sehen: ob der Bauherr die letzte Rate bezahlen kann und wann der erste Mieter einzieht. Tamboran Resources Corporation (NYSE: TBN) hat einen sehr großen Bauzaun. Rund 1,9 Millionen Netto-Acres im Beetaloo-Becken im Norden Australiens, mehr als jeder andere Betreiber dort. Der Markt bewertete das Unternehmen am 18. August 2026 mit rund 1,30 Milliarden US-Dollar. In den eingereichten Berichten steht dagegen etwas anderes: In den Geschäftsjahren 2023, 2024 und 2025 und in den neun Monaten bis zum 31. März 2026 lautete die Umsatzzeile jedes Mal null. Machen wir einen Deal: Wir lesen gemeinsam den Geschäftsbericht (10-K) zum 30. Juni 2025, den Quartalsbericht (10-Q) zum 31. März 2026 und die Pflichtmitteilungen (8-K) vom Mai und August 2026 – und trennen den Bauplan von dem, was schon steht.
Was Tamboran Resources eigentlich macht
Das Beetaloo-Becken liegt im Landesinneren des Northern Territory Australiens, südöstlich von Darwin – eine Region aus Rinderweiden, Buschland und sehr wenigen Menschen. Unter dieser Fläche liegt in mehreren Kilometern Tiefe eine Gesteinsschicht namens Velkerri-Schiefer, in der Erdgas eingeschlossen ist. „Eingeschlossen" ist wörtlich gemeint: Das Gas steckt in einem dichten Gestein und fließt nicht von selbst zu einem Bohrloch. Man muss das Gestein mit Hochdruck aufbrechen – dieselbe Technik, mit der in den USA die Schiefergasförderung groß geworden ist. Tamboran vergleicht den Velkerri im Geschäftsbericht ausdrücklich mit dem Marcellus in Pennsylvania, einem der ergiebigsten Gasfelder der Welt.
Tamboran hält Anteile an sechs Explorationsgenehmigungen (im Bericht „Exploration Permits", kurz EPs) und einem Antrag auf eine siebte. Die Aufteilung ist wichtig, weil sie zeigt, wie viel davon dem Unternehmen wirklich gehört: An den drei Kernfeldern EP 76, EP 98 und EP 117 hält Tamboran 38,75 Prozent und führt dort den Betrieb – die Felder werden über das Gemeinschaftsunternehmen TB1 gehalten, an dem Tamboran und der Partner Daly Waters Energy je zur Hälfte beteiligt sind. An EP 161 hält Tamboran 25 Prozent ohne Betriebsführung. Nur EP 136, EP 143 und der Antrag EP(A) 197 gehören zu 100 Prozent. In Acres ausgedrückt: EP 98 ist mit 2.312.262 Brutto-Acres das größte Feld, davon entfallen 896.000 auf Tamboran; EP 143 bringt 512.000 Acres, und die gehören ganz. Zusammen kommt das Unternehmen auf die rund 1,9 Millionen Netto-Acres, die in jeder Präsentation stehen.
Ausgerechnet an diesem größten Alleinbesitz hängt allerdings ein Vorbehalt, den man leicht überliest. Im Kapitel „Ereignisse nach dem Bilanzstichtag" des Quartalsberichts (10-Q) zum 31. März 2026 steht, dass die zuständige Behörde des Northern Territory am 27. April 2026 die beantragte Verlängerung für EP 143 abgelehnt hat; Tamboran kann laut demselben Bericht gegen Jahresende erneut beantragen, die Genehmigung selbst läuft bis zum 4. März 2028. Solange das offen ist, stehen 512.000 der rund 1,9 Millionen Netto-Acres – gut ein Viertel der Fläche – hinter einem Antrag, der einmal abgelehnt wurde. Das ist kein Totalausfall, aber es gehört an jede Rechnung „Börsenwert je Acre" dazu, die weiter unten in diesem Text vorkommt: Ein Teil dieser Acres ist noch nicht dauerhaft gesichert.
Der Geschäftsplan besteht laut Geschäftsbericht aus drei Phasen. Phase eins ist das Shenandoah-South-Pilotprojekt: fünf Bohrungen plus eine Aufbereitungsanlage namens Sturt Plateau Compression Facility (SPCF), die rohes Gas in verkaufsfähiges Gas verwandelt – Kapazität 40 Terajoule am Tag, das sind rund 39 Millionen Kubikfuß. Von dort läuft das Gas über eine 35 Kilometer lange Pipeline, die der australische Infrastrukturkonzern APA Group baut und betreibt, in das bestehende Amadeus-Gasnetz. Phase zwei ist eine rund 1.600 Kilometer lange Pipeline an die australische Ostküste, ebenfalls mit APA Group geplant; sechs der größten australischen Energieversorger haben dafür unverbindliche Absichtserklärungen über zusammen 875 Millionen Kubikfuß am Tag über 10 bis 15 Jahre abgegeben. Phase drei wäre ein eigenes Flüssiggas-Terminal bei Darwin, für das mit dem Anlagenbauer Bechtel eine Vorplanung abgeschlossen wurde. Zum 30. Juni 2025 beschäftigte Tamboran 46 Menschen in Vollzeit und einen in Teilzeit.
Merke dir diese Reihenfolge: Fläche, Bohrung, Aufbereitung, Pipeline, Kunde. Erst am Ende dieser Kette entsteht ein Umsatz – und Tamboran steht laut eigenem Quartalsbericht noch vor dem vorletzten Glied.
Die Firmengeschichte für Anleger
-
2022
Gemeinschaftsunternehmen TB1 erwirbt die Kernfelder
Am 9. November 2022 kaufte das 50/50-Gemeinschaftsunternehmen TB1 mit Daly Waters 77,5 Prozent an EP 76, 98 und 117 – seither gehört die Hälfte der Kernfläche einem Partner.
-
2024
Börsengang an der New York Stock Exchange
Am 27. Juni 2024 startete die Notierung unter TBN, einen Tag später wurden die IPO-Aktien ausgegeben. Für Anleger begann damit die Pflicht zur quartalsweisen Offenlegung nach US-Recht – und die erste Umsatzzeile mit einer Null.
-
2025
Zwei weitere Bohrungen und Baubeginn der Aufbereitungsanlage
Im Geschäftsjahr 2025 wurden SS-2H ST1 (August 2024) und SS-3H (November 2024) gebohrt und der Bau der Sturt Plateau Compression Facility begonnen – finanziert aus Kapitalerhöhungen, nicht aus Erlösen.
-
2026
Kapitalerhöhungen über rund 198 Millionen US-Dollar
Im April und Mai 2026 sammelte Tamboran zu 35,00 US-Dollar je Aktie rund 198 Mio. US-Dollar ein. Der Preis war gut, die Zahl der Aktien stieg dadurch um rund ein Viertel.
-
2026
Übernahme von Falcon Oil & Gas abgeschlossen
Am 28. Mai 2026 kaufte Tamboran den Partner Falcon für 6.537.503 eigene Aktien plus 23,7 Mio. US-Dollar bar. Altaktionäre halten seither rund 81,2 Prozent des Unternehmens.
-
2026
Nachtrag mit Falcon-Abschlüssen und Pro-forma-Rechnung
Der Nachtrag 8-K/A vom 7. August 2026 lieferte die geprüften Falcon-Abschlüsse und die Pro-forma-Zahlen nach – die Grundlage, um den Zukauf ab dem Jahresabschluss beurteilen zu können.
Wie die Aktie auf unseren Tisch kam
Diesmal kam der Anstoß nicht aus einer Bilanzkennzahl, sondern aus dem Netz. Unser hauseigener Aktien-Scanner beobachtet unter anderem, welche kleineren US-Werte in Anlegerforen auffällig oft genannt werden. Am 12. August 2026 meldete dieser Reddit-Hype-Filter Tamboran Resources mit 10 Erwähnungen und einem gemeldeten Marktwert von rund 1,26 Milliarden US-Dollar. Das ist ausdrücklich kein Qualitätssignal: Eine Aktie taucht dort auf, weil über sie geredet wird, nicht weil ihre Zahlen etwas taugen. Für uns ist so eine Meldung eine Einladung, in die Originalberichte zu schauen – nicht mehr.
Und genau das lohnt sich hier, weil die Aktie ein Kursverhalten zeigt, das mit den Zahlen wenig zu tun hat: Die 52-Wochen-Spanne reichte zum Datenstand 18. August 2026 von 19,55 bis 52,21 US-Dollar. Ein Wert, der sich binnen eines Jahres im Kurs mehr als verdoppeln und wieder halbieren kann, ohne dass sich in der Umsatzzeile irgendetwas ändert, wird von Erwartungen bewegt, nicht von Ergebnissen. Wer sehen will, wie ein Gasgeschäft aussieht, das tatsächlich Rechnungen schreibt, findet bei uns die Analyse zu Natural Gas Services, einem Vermieter von Gasverdichtern – also genau der Technik, die Tamboran gerade erst installiert. Und wie schwer der Weg vom Bohrloch zur Bilanz sein kann, zeigt die Analyse zu Battalion Oil, einem kleinen US-Förderer mit echter Produktion und trotzdem chronischen Problemen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt, denn es ist echt: Tamboran hat es geschafft, ein Projekt dieser Größenordnung zu finanzieren, ohne einen Cent zu verdienen. Zum 31. März 2026 stand in der Bilanz ein Eigenkapital von 546,578 Millionen US-Dollar, davon 151,024 Millionen als Anteil von Mitgesellschaftern. Auf der Aktivseite lagen 465,020 Millionen US-Dollar in unerschlossenen Gasrechten und weitere 61,200 Millionen in im Bau befindlicher Gastechnik – das ist die Anlage SPCF, die gerade entsteht. Die Bilanzsumme wuchs binnen neun Monaten von 446,462 auf 672,062 Millionen US-Dollar. Auch operativ passierte etwas: Es wurden drei weitere Bohrungen niedergebracht, die Genehmigung zum Gasverkauf während der Bewertungsphase liegt vor, und mit APA Group stehen verbindliche Verträge über Bau und Transport.
Und trotzdem: Wer die Gewinn-und-Verlust-Rechnung aufschlägt, findet dort in vier aufeinanderfolgenden Berichtsperioden dasselbe Zeichen an derselben Stelle.
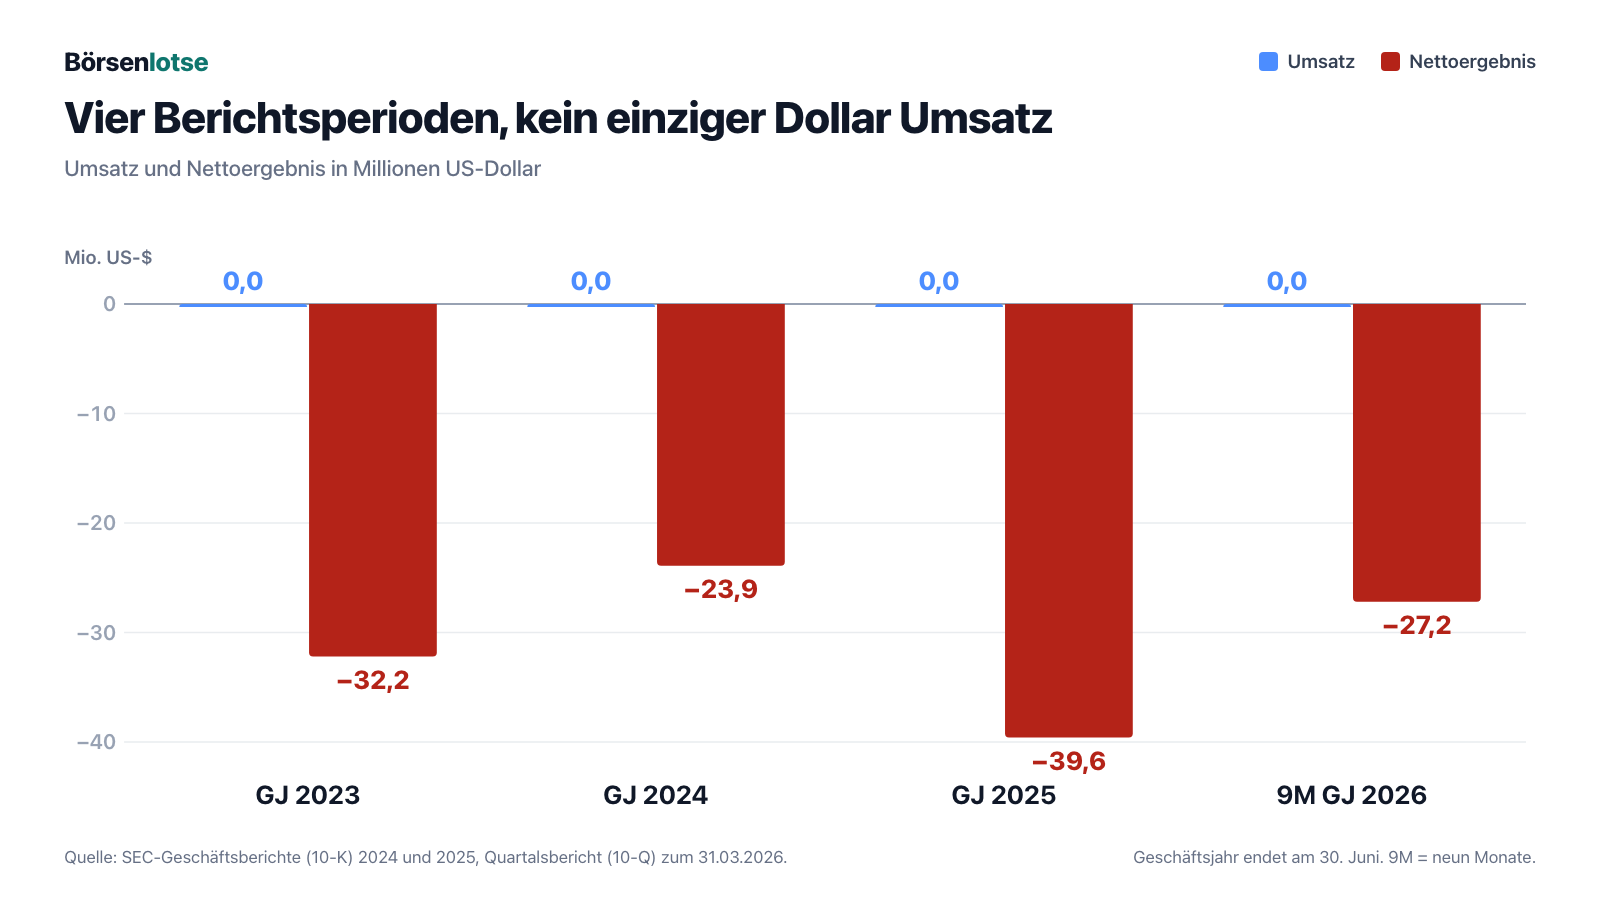
Über die vier Perioden summieren sich die Nettoverluste auf rund 123 Millionen US-Dollar. Seit Gründung sind es laut Quartalsbericht 191,5 Millionen US-Dollar. Das ist bei einem Explorationsunternehmen nicht per se ein Skandal – niemand erwartet Gewinne, bevor die erste Anlage steht. Es verändert aber die Frage, die man an so eine Aktie stellen muss. Sie lautet nicht: „Wie viel verdient die Firma?", sondern: „Reicht das Geld bis zum ersten Verkauf – und wie viele neue Aktien kostet der Weg dorthin?"
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Unternehmen zweifelt selbst an der Fortführung
Es gibt in Geschäftsberichten einen Absatz, den kein Vorstand freiwillig schreibt. Er heißt Going Concern – auf Deutsch: Fortführung der Unternehmenstätigkeit. Steht dort ein Hinweis auf „erhebliche Zweifel", bedeutet das: Nach den geltenden Rechnungslegungsregeln ist nicht gesichert, dass das Unternehmen die nächsten zwölf Monate übersteht, wenn nichts Zusätzliches passiert. Der Quartalsbericht zum 31. März 2026 enthält genau diesen Absatz, und er nennt die Gründe selbst: kein Umsatz seit Gründung, ein aufgelaufener Verlust von 191,5 Millionen US-Dollar und erhebliche geplante Ausgaben in den nächsten zwölf Monaten.
„While these factors raise substantial doubt regarding the Group's ability to continue as a going concern for the 12 months following the date these condensed consolidated financial statements were available for issuance, the Company has achieved several milestones subsequent to the end of the quarter that indicate positive progress toward addressing this substantial doubt in future periods."
Übersetzung: „Während diese Faktoren erhebliche Zweifel an der Fähigkeit des Konzerns aufwerfen, für die zwölf Monate nach dem Tag, an dem dieser verkürzte Konzernabschluss zur Veröffentlichung verfügbar war, als fortgeführtes Unternehmen zu bestehen, hat das Unternehmen nach dem Quartalsende mehrere Meilensteine erreicht, die auf Fortschritte bei der Ausräumung dieser erheblichen Zweifel in künftigen Perioden hindeuten."
— Tamboran Resources Corporation, SEC-Quartalsbericht 10-Q zum 31. März 2026, Anhangangabe 1 „Going Concern and Management's Liquidity Plan"
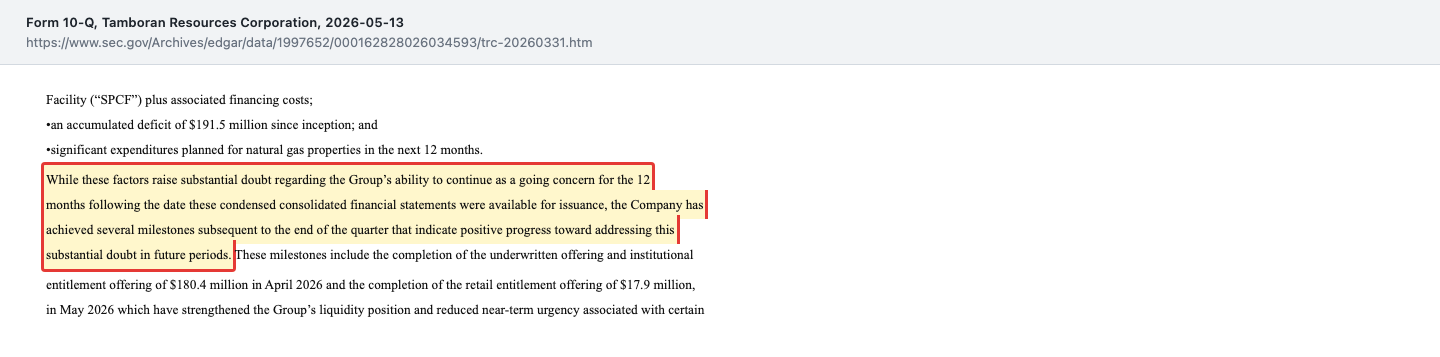
Wichtig ist die Einordnung in beide Richtungen. Der Hinweis ist ernst – aber er ist bei einem Unternehmen ohne Umsatz auch nicht überraschend, und Tamboran hat unmittelbar danach gehandelt: Im April 2026 flossen aus einer Kapitalerhöhung rund 180,4 Millionen US-Dollar zu, im Mai weitere 17,9 Millionen aus dem Nachzug für Kleinanleger. Zum 31. März 2026 lagen 88,151 Millionen US-Dollar frei verfügbar in der Kasse, dazu 13,766 Millionen gebundene Mittel und ein Betriebskapitalüberschuss von 45,2 Millionen. Das Unternehmen schreibt selbst, es erwarte, den Zweifel erst mit dem Jahresabschluss neu bewerten zu können – und nur dann, wenn die drei bereits gebohrten Wells auf dem SS2-Pad stimuliert, an die Anlage angebunden und die Anlage in Betrieb genommen ist. Bis dahin steht der Satz.
Unbequeme Wahrheit Nr. 2: Keine nachgewiesenen Reserven – und noch nie Gas verkauft
Bei Rohstofffirmen gibt es einen entscheidenden Unterschied zwischen zwei Wörtern, die im Alltag gleich klingen: Ressource und Reserve. Eine Ressource ist die geologische Schätzung, wie viel Gas irgendwo im Gestein steckt. Eine Reserve ist der geprüfte Nachweis, dass man einen Teil davon mit heutiger Technik zu heutigen Preisen wirtschaftlich herausbekommt. Nur die Reserve ist eine Zahl, mit der eine Bank rechnet. Tamboran formuliert die eigene Lage im Geschäftsbericht in einem einzigen, sehr klaren Satz:
„We presently have no proved reserves and have not sold any natural gas produced."
Übersetzung: „Wir haben derzeit keine nachgewiesenen Reserven und haben kein gefördertes Erdgas verkauft."
— Tamboran Resources Corporation, SEC-Geschäftsbericht 10-K zum 30. Juni 2025, Abschnitt „Risk Factors"
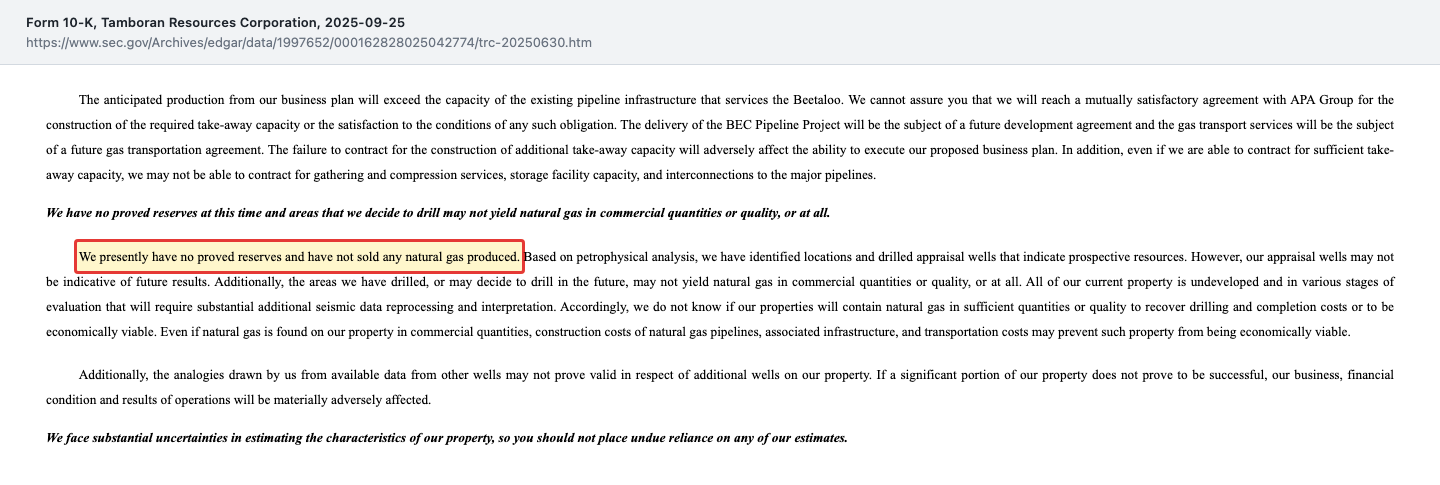
Dazu kommt eine Verschiebung, die man nur bemerkt, wenn man zwei Berichte nebeneinanderlegt. Der Geschäftsbericht zum 30. Juni 2025 formulierte noch: kein nennenswerter Umsatz aus der Förderung „bis mindestens Mitte des Kalenderjahres 2026". Der Quartalsbericht zum 31. März 2026 schreibt an derselben Stelle: kein nennenswerter Umsatz „bis Ende 2026". Zwischen den beiden Sätzen liegen rund acht Monate Berichtszeit – und ein halbes Jahr Zeitplan. Bei einem Unternehmen, das jeden Monat Geld verbrennt, ist eine solche Verschiebung keine Nebensache: Sie verlängert die Strecke, die mit fremdem Geld überbrückt werden muss.
Unbequeme Wahrheit Nr. 3: Die Aktienzahl hat sich in knapp zwei Jahren mehr als verdoppelt
Verwässerung ist das unauffälligste Risiko einer Aktie, weil sie nichts kaputt macht – sie teilt nur. Stell dir vor, du besitzt ein Achtel einer Pizza. Es kommen Gäste, die Pizza wird in mehr Stücke geschnitten, dein Stück wird kleiner, ohne dass jemand dir etwas weggenommen hat. Bei Tamboran ist die Pizza in knapp zwei Jahren in mehr als doppelt so viele Stücke geteilt worden.
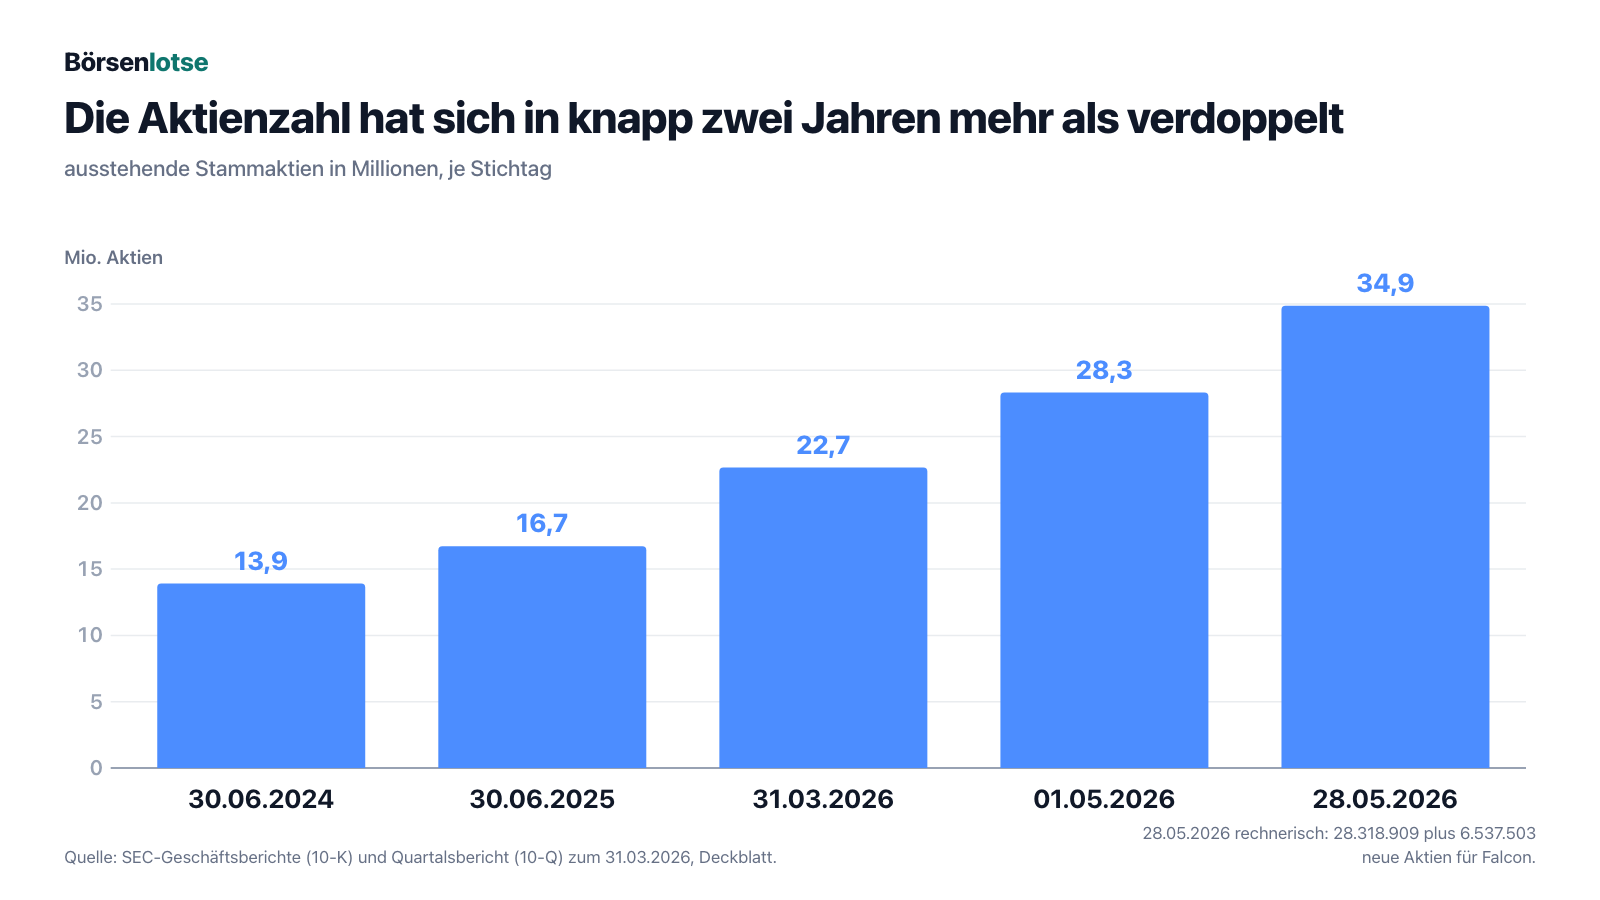
Die Schritte im Einzelnen, alle aus den Berichten: 13.915.524 Aktien zum 30. Juni 2024, 16.717.289 zum 30. Juni 2025, 22.667.289 zum 31. März 2026 und 28.318.909 zum 1. Mai 2026. Allein im April 2026 kamen dabei rund 5,15 Millionen neue Aktien hinzu – 3.400.093 aus einer regulären Emission und 1.013.110 aus einem Bezugsangebot, jeweils zu 35,00 US-Dollar, dazu 741.542 Aktien für internationale Halter; am 1. Mai folgten 496.875 Stück aus dem Nachzug für Kleinanleger. Zusammen brachte das rund 198 Millionen US-Dollar.
Dann kam die Übernahme. Am 28. Mai 2026 schloss Tamboran den Kauf sämtlicher Tochtergesellschaften des kanadischen Partners Falcon Oil & Gas Ltd. ab – darunter rund 98,1 Prozent an Falcon Oil & Gas Australia, dem Mitinhaber der Beetaloo-Felder. Bezahlt wurde mit 6.537.503 neuen Aktien plus 23.663.080 US-Dollar in bar. Der Quartalsbericht rechnet die Folge selbst vor:
„Based on 28,318,909 shares of common stock issued and outstanding as of May 1, 2026, following the completion of the Falcon Acquisition, it is anticipated that persons who were stockholders and shareholders of Tamboran and Falcon, respectively, immediately prior to the Falcon Acquisition will own approximately 81.2% and 18.8% of the combined company, respectively, with Tamboran maintaining control over the combined company."
Übersetzung: „Ausgehend von 28.318.909 zum 1. Mai 2026 ausgegebenen und ausstehenden Stammaktien wird nach Abschluss der Falcon-Übernahme erwartet, dass die Personen, die unmittelbar vor der Falcon-Übernahme Aktionäre von Tamboran beziehungsweise von Falcon waren, rund 81,2 Prozent beziehungsweise 18,8 Prozent des zusammengeschlossenen Unternehmens halten werden."
— Tamboran Resources Corporation, SEC-Quartalsbericht 10-Q zum 31. März 2026, Risikofaktoren
Wirtschaftlich ist der Zukauf nachvollziehbar: Wer einen Miteigentümer seiner eigenen Felder kauft, vereinfacht die Struktur und erhöht seinen Anteil an derselben Fläche. Für Altaktionäre bedeutet er trotzdem, dass ihr Anteil an genau dieser Fläche um rund ein Fünftel schrumpft. Und die Zählung ist noch nicht zu Ende: Am 8. Juni 2026 reichte Tamboran ein neues Aktienprogramm für Mitarbeiter ein, und im Zuge der Falcon-Übernahme wurden Optionen auf weitere 369.084 Aktien zu 21,94 US-Dollar ausgegeben.
Dass die Rechnung mit den rund 34,9 Millionen Aktien aufgeht, belegen zwei Beteiligungsmeldungen vom 13. August 2026 – die jüngsten Einreichungen des Unternehmens überhaupt. Der auf Energie spezialisierte Fonds HITE Hedge Asset Management meldete zum 30. Juni 2026 2.881.804 Aktien oder 8,27 Prozent, der US-Ölfelddienstleister Liberty Energy Services zum 28. Mai 2026 1.336.127 Aktien oder 3,8 Prozent. Rechnet man beide Quoten auf den gesamten Aktienbestand hoch, landet man bei rund 34,8 beziehungsweise 35,2 Millionen Stück. Beide Meldungen sind ausdrücklich passiv eingereicht – kein Einstieg mit Einflussabsicht, sondern eine unabhängige Gegenprobe für die Aktienzahl.
Unbequeme Wahrheit Nr. 4: Die eigenen Finanzkontrollen sind als „nicht wirksam" eingestuft
Börsennotierte US-Unternehmen müssen in jedem Bericht bestätigen, dass ihre internen Kontrollen funktionieren – also dass Zahlen zuverlässig erfasst, geprüft und weitergegeben werden. Wenn Vorstand und Finanzvorstand das nicht bestätigen können, steht das schwarz auf weiß im Bericht. Bei Tamboran steht es dort seit drei Berichtsjahren:
„Based on the evaluation, our principal executive officer and principal financial officer concluded that, as of March 31, 2026, our disclosure controls and procedures as of such date were not effective at the reasonable assurance level due to the material weakness that was disclosed in our Annual Report on Form 10-K for the years ended June 30, 2025 and June 30, 2024."
Übersetzung: „Auf Grundlage der Beurteilung kamen unser Hauptgeschäftsführer und unser Hauptfinanzverantwortlicher zu dem Schluss, dass unsere Offenlegungskontrollen und -verfahren zum 31. März 2026 auf dem Niveau angemessener Sicherheit nicht wirksam waren, wegen des wesentlichen Mangels, der in unserem Jahresbericht auf Formblatt 10-K für die zum 30. Juni 2025 und 30. Juni 2024 endenden Jahre offengelegt wurde."
— Tamboran Resources Corporation, SEC-Quartalsbericht 10-Q zum 31. März 2026, Teil I, Punkt 4 „Controls and Procedures"
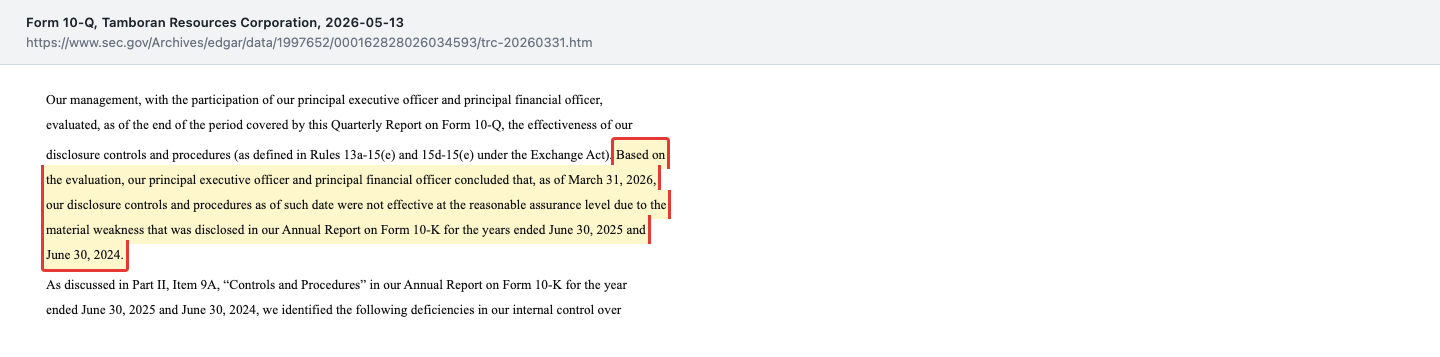
Der Bericht listet die vier Einzelmängel auf: zu wenig Nachweise darüber, dass die Kontrollen tatsächlich durchgeführt wurden; zu dünn besetzte Schlüsselstellen im Rechnungswesen und dadurch eine unzureichende Aufgabentrennung; fehlende Zugriffs- und Änderungskontrollen für das cloudbasierte Buchhaltungssystem; und Schwierigkeiten bei der Bilanzierung komplexer Vorgänge nach US-Rechnungslegung. Zur Behebung hat Tamboran eine externe Beratung beauftragt und ein neues Buchhaltungssystem eingeführt; die Prüfung, ob die Kontrollen nun wirken, lief zum Berichtszeitpunkt noch. Das ist kein Vorwurf der Manipulation – aber es heißt, dass ausgerechnet bei einem Unternehmen, das gerade eine grenzüberschreitende Übernahme mit vier Rechtsordnungen verbucht, das Rechnungswesen als Schwachstelle gilt.
Unbequeme Wahrheit Nr. 5: Ein spürbarer Teil des Gases gehört anderen, bevor es gefördert ist
Es gibt in der Rohstoffbranche einen Vertragstyp, der auf Anlegerfolien selten auftaucht: die überschießende Förderabgabe, im Englischen „overriding royalty interest" oder kurz ORRI. Sie funktioniert wie eine Miete auf jeden geförderten Kubikmeter: Der Berechtigte bekommt einen Prozentsatz vom Bruttowert der Förderung – unabhängig davon, ob das Unternehmen Gewinn macht, und bevor Kosten abgezogen werden. Der Geschäftsbericht zum 30. Juni 2025 listet gleich mehrere solcher Abgaben auf. Eine davon geht an den größten Aktionär selbst:
„Mr. Sheffield, our largest shareholder, holds a 2.3% overriding royalty interest ("ORRI") through Daly Waters Royalty over all of our Beetaloo assets."
Übersetzung: „Herr Sheffield, unser größter Aktionär, hält über Daly Waters Royalty eine überschießende Förderabgabe von 2,3 Prozent auf alle unsere Beetaloo-Vermögenswerte."
— Tamboran Resources Corporation, SEC-Geschäftsbericht 10-K zum 30. Juni 2025, Abschnitt „Royalty Owners"
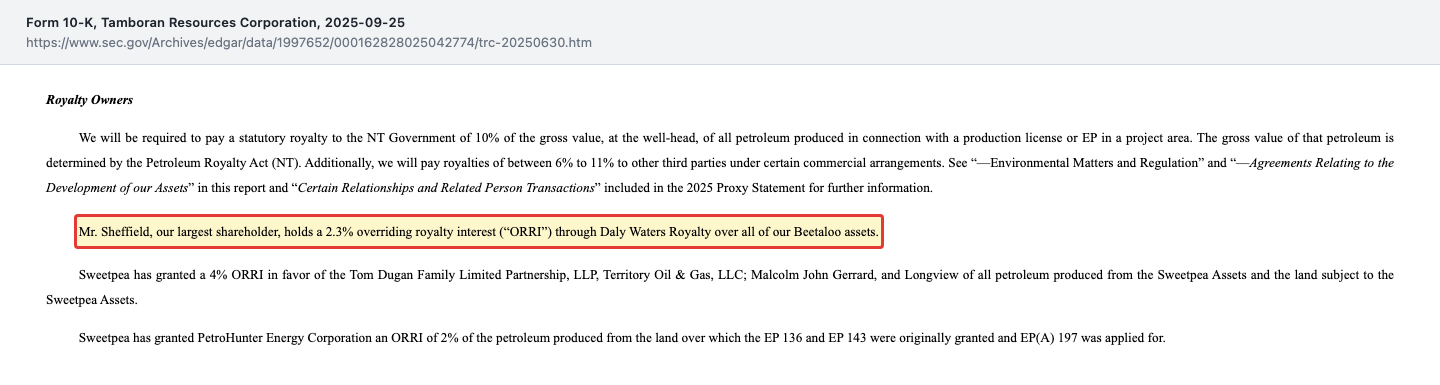
Bryan Sheffield ist laut Quartalsbericht geschäftsführender Partner der Beteiligungsgesellschaft Formentera Partners, über deren Fonds auch der Gemeinschaftspartner Daly Waters Energy gehalten wird; Aktionär von Tamboran ist er seit November 2021. Er ist damit gleich dreifach beteiligt – als größter Aktionär, als hälftiger Partner im Gemeinschaftsunternehmen TB1 und als Empfänger der Förderabgabe. Auf den Feldern EP 136 und EP 143 kommen laut Bericht noch 4 Prozent für eine Gruppe um die Tom Dugan Family Limited Partnership, 2 Prozent für PetroHunter Energy und 1 Prozent für einen Familientrust hinzu, dessen Begünstigte die Kinder eines Verwaltungsratsmitglieds sind. Für den Anleger heißt das schlicht: Wenn irgendwann Gas fließt, ist ein zweistelliger Prozentsatz des Bruttowerts schon vergeben, bevor Tamboran den ersten Kostenbeleg verbucht.
Bewertung: Was der Markt für 1,9 Millionen Acres zahlt
Die üblichen Kennzahlen helfen hier nicht weiter, und das ist keine Ausrede, sondern das Ergebnis: Ein Kurs-Gewinn-Verhältnis braucht einen Gewinn, ein Kurs-Umsatz-Verhältnis einen Umsatz. Tamboran hat weder das eine noch das andere. Was bleibt, sind zwei ehrlichere Größen.
Die erste ist der Preis je Fläche. Zum Kurs von 37,35 US-Dollar am 18. August 2026 und rechnerisch 34.856.412 Aktien lag der Börsenwert bei rund 1,30 Milliarden US-Dollar. Verteilt auf die rund 1,9 Millionen Netto-Acres sind das rund 685 US-Dollar je Acre – für Fläche, für die es laut Geschäftsbericht bislang keine nachgewiesenen Reserven gibt. Zum Vergleich aus demselben Bericht: Der Partner Daly Waters zahlt in einer vereinbarten, noch behördlich zu genehmigenden Transaktion 15,0 Millionen US-Dollar für einen nicht-operativen Minderheitsanteil an 100.000 Acres – das entspricht 150 US-Dollar je Acre. Beide Zahlen messen nicht dasselbe, und der Vergleich hinkt an mehreren Stellen; aber die Größenordnung zeigt, wie viel Erwartung im Börsenkurs steckt.
Die zweite Größe ist der Buchwert. Zum 31. März 2026 entfielen vom Eigenkapital 395,554 Millionen US-Dollar auf die Tamboran-Aktionäre, verteilt auf die damals 22.667.289 Aktien also rund 17,45 US-Dollar je Aktie. Der Kurs vom 18. August 2026 lag mit 37,35 US-Dollar bei etwa dem Doppelten. Bei einer Firma mit laufenden Erlösen wäre ein Kurs-Buchwert-Verhältnis von rund 2 unauffällig; hier besteht der Buchwert im Wesentlichen aus aktivierten Explorationskosten – also aus dem, was das Bohren bisher gekostet hat, nicht aus dem, was es wert ist. Zur Einordnung des Profi-Blicks: Das aus den Fundamentaldaten ausgewiesene mittlere Analysten-Kursziel lag zum Datenstand 18. August 2026 bei rund 55 US-Dollar und damit deutlich über dem Kurs, während 1.064.793 Aktien leerverkauft waren – rund 4,5 Prozent des Streubesitzes von 23.780.804 Stück. Die Profis sind sich also erkennbar uneins.
Chancen und Risiken auf einen Blick
Was für Tamboran Resources spricht:
- Rund 1,9 Millionen Netto-Acres und die Stellung als größter Flächeninhaber im Beetaloo-Becken (Stand 30. Juni 2025).
- Verbindliche Verträge mit dem australischen Infrastrukturkonzern APA Group über Bau und Betrieb der 35 Kilometer langen Anbindungsleitung sowie über den Gastransport.
- Unverbindliche Absichtserklärungen von sechs der größten australischen Energieversorger über zusammen 875 Millionen Kubikfuß Gas am Tag für 10 bis 15 Jahre.
- Behördliche Erlaubnis, schon während der Bewertungsphase Gas zu verkaufen, plus Zustimmung der traditionellen Landeigentümer.
- Kapitalerhöhungen von rund 198 Millionen US-Dollar im April und Mai 2026 zu 35,00 US-Dollar je Aktie – ein Preis, den institutionelle Investoren gezahlt haben.
- Die Übernahme von Falcon Oil & Gas am 28. Mai 2026 vereinfacht die Eigentümerstruktur an den eigenen Feldern.
- Ein prognostiziertes Angebotsdefizit an der australischen Ostküste ab den späten 2020er-Jahren, das Beetaloo-Gas füllen könnte.
Was dagegen spricht:
- Kein Umsatz seit Gründung; Nettoverluste von 32,196 (Geschäftsjahr 2023), 23,851 (2024), 39,624 (2025) und 27,232 Millionen US-Dollar (neun Monate bis 31. März 2026).
- Going-Concern-Hinweis im Quartalsbericht zum 31. März 2026, aufgelaufener Verlust seit Gründung 191,5 Millionen US-Dollar.
- Keine nachgewiesenen Reserven; sämtliche Flächen gelten als unerschlossen.
- Aktienzahl von 13.915.524 (30. Juni 2024) auf rechnerisch 34.856.412 (nach dem 28. Mai 2026) gestiegen – weitere Kapitalmaßnahmen sind angelegt.
- Offenlegungskontrollen zum 31. März 2026 als „nicht wirksam" eingestuft; der wesentliche Mangel besteht seit dem Geschäftsjahr 2024.
- Abgabenkette auf den Bruttowert: 10 Prozent gesetzliche Abgabe an das Northern Territory, 2,3 Prozent an den größten Aktionär, weitere 6 bis 11 Prozent an Dritte.
- Der Zeitplan für den ersten nennenswerten Umsatz verschob sich zwischen dem Geschäftsbericht 2025 und dem Quartalsbericht zum 31. März 2026 von „Mitte 2026" auf „Ende 2026".
- Alle Vermögenswerte liegen in einer einzigen Region eines einzigen Landes – ein regulatorischer oder politischer Eingriff träfe das gesamte Unternehmen.
- Die Behörde des Northern Territory lehnte am 27. April 2026 die Verlängerung für EP 143 ab, das größte zu 100 Prozent gehaltene Feld.
Ein menschliches Fazit
Zurück zur Bauzaun-Falle vom Anfang. Tamboran Resources hat eine außergewöhnlich große Baustelle, und sie ist echt: 1,9 Millionen Netto-Acres, elf Bewertungsbohrungen seit dem Geschäftsjahr 2022, eine Aufbereitungsanlage im Bau, ein Infrastrukturpartner mit Namen und Absichtserklärungen über beachtliche Gasmengen. Nichts davon ist Fantasie, alles steht in eingereichten Berichten. Der Fehler wäre nur, den Bauplan schon für das fertige Haus zu halten.
Denn dieselben Berichte sagen ebenso klar: keine nachgewiesenen Reserven, kein verkauftes Gas, kein Umsatz seit Gründung, 191,5 Millionen US-Dollar aufgelaufener Verlust, ein Fortführungshinweis, ein seit drei Jahren nicht behobener Kontrollmangel und eine Aktienzahl, die sich in knapp zwei Jahren mehr als verdoppelt hat. Wer hier investiert, kauft nicht ein Unternehmen mit einem schwachen Geschäft – er kauft die Wahrscheinlichkeit, dass aus einer Fläche irgendwann ein Geschäft wird, und bezahlt dafür heute rund 685 US-Dollar je Acre. Das kann aufgehen; Schiefergas hat in den USA aus derselben Ausgangslage Milliardenkonzerne gemacht. Es kann auch schiefgehen, und dann steht am Ende genau das in der Bilanz, was heute schon dort steht. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Quartalsbericht (10-Q) zum 31. März 2026, eingereicht am 13. Mai 2026
- Geschäftsbericht (10-K) zum 30. Juni 2025, eingereicht am 25. September 2025
- Geschäftsbericht (10-K) zum 30. Juni 2024, eingereicht am 23. September 2024
- Pflichtmitteilung (8-K) vom 28. Mai 2026 zum Abschluss der Falcon-Übernahme, Items 2.01/3.02/7.01/8.01
- Nachtrag (8-K/A) vom 7. August 2026 mit den Abschlüssen von Falcon und der Pro-forma-Rechnung
- Pflichtmitteilung (8-K) vom 13. Mai 2026 zur Quartalsmitteilung, Item 2.02
- Beteiligungsmeldung (Schedule 13G) vom 13. August 2026, HITE Hedge Asset Management, Stand 30. Juni 2026
- Beteiligungsmeldung (Schedule 13G/A) vom 13. August 2026, Liberty Energy Services, Stand 28. Mai 2026
- SEC-EDGAR-Übersicht des Emittenten (CIK 0001997652)
Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung. Der Kauf von Aktien ist mit einem Verlustrisiko bis hin zum Totalverlust verbunden. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | -3.254,5 | -1,1 |
| Betriebsergebnis (EBIT) | -8,2 | -19,4 | -20,5 | -39,3 | -32,7 |
| Nettogewinn | -7,8 | -32,0 | -21,9 | -36,9 | -26,1 |
| Nettomarge | – | – | – | 1,1 % | 2.285,1 % |
| Gewinn je Aktie | -2,21 $ | -5,29 $ | -2,32 $ | -2,52 $ | -1,16 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Flächenposition und Partner positiv
- Rund 1,9 Mio. Netto-Acres und die Rolle als größter Flächeninhaber im Beetaloo (Stand 30.06.2025), dazu verbindliche Verträge mit APA Group über Pipeline und Transport sowie sechs unverbindliche Absichtserklärungen australischer Energieversorger über zusammen 875 MMcf/d für 10 bis 15 Jahre.
- Ertragslage negativ
- Kein Umsatz in den Geschäftsjahren 2023, 2024 und 2025 sowie in den neun Monaten bis 31.03.2026; Nettoverluste von 32,196 / 23,851 / 39,624 und 27,232 Mio. US-Dollar; aufgelaufener Verlust 191,5 Mio. US-Dollar zum 31.03.2026.
- Fortführungsfähigkeit negativ
- Der Quartalsbericht zum 31.03.2026 nennt ausdrücklich „substantial doubt" an der Fortführung; das Unternehmen sieht die Kapitalerhöhungen vom April und Mai 2026 als Fortschritt, hebt den Hinweis aber erst mit dem Jahresabschluss zur Prüfung an.
- Verwässerung negativ
- Aktienzahl von 13.915.524 (30.06.2024) über 16.717.289 (30.06.2025) und 28.318.909 (01.05.2026) auf rechnerisch 34.856.412 nach der Falcon-Übernahme am 28.05.2026 – mehr als eine Verdopplung in knapp zwei Jahren.
- Interne Kontrollen negativ
- Die Offenlegungskontrollen waren zum 31.03.2026 laut Quartalsbericht „nicht wirksam"; der zugrunde liegende wesentliche Mangel wurde schon in den Geschäftsberichten zum 30.06.2024 und 30.06.2025 offengelegt und ist noch nicht behoben.
- Liquidität neutral
- Zum 31.03.2026 standen 88,151 Mio. US-Dollar Kasse plus 13,766 Mio. gebundene Mittel und ein Betriebskapitalüberschuss von 45,2 Mio. US-Dollar zu Buche – finanziert durch Kapitalerhöhungen von rund 198 Mio. US-Dollar im April und Mai 2026, nicht aus dem eigenen Geschäft.
Tamboran Resources hält eine der größten zusammenhängenden Erdgas-Flächen Australiens und hat mit APA Group und sechs Energieversorgern namhafte Partner an der Seite. Dem steht eine Bilanz gegenüber, die seit Gründung keinen Umsatz kennt, 191,5 Mio. US-Dollar aufgelaufenen Verlust trägt, im jüngsten Quartalsbericht einen Fortführungshinweis nennt und deren Aktienzahl sich in knapp zwei Jahren mehr als verdoppelt hat. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Es liegt ein belegtes Substanzrisiko vor: Der Quartalsbericht zum 31. März 2026 nennt selbst „erhebliche Zweifel" an der Fortführungsfähigkeit, das Unternehmen hat seit Gründung keinen Umsatz erzielt, es gibt keine nachgewiesenen Reserven, und die Finanzierung kommt vollständig aus Kapitalerhöhungen und Krediten. Dazu kommen Offenlegungskontrollen, die das Unternehmen selbst als „nicht wirksam" einstuft. Das ist ein Qualitätsurteil über das Unternehmen in seiner heutigen Verfassung, kein Urteil über den Kurs und keine Aussage darüber, ob das Beetaloo-Projekt am Ende gelingt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war eine Meldung unseres Reddit-Hype-Scanners vom 12. August 2026 mit 10 Erwähnungen und einem gemeldeten Marktwert von rund 1,26 Mrd. US-Dollar.
- Bewertungskennzahlen mit Datenstand 18. August 2026; Geschäftszahlen jeweils mit eigenem Bilanz- oder Berichtsstichtag gekennzeichnet. Das Geschäftsjahr endet am 30. Juni.
- Der Börsenwert wurde gegengeprüft: 34.856.412 Aktien mal 35,00 US-Dollar (Emissionspreis der Kapitalerhöhung im April 2026 laut Quartalsbericht) ergeben rund 1,22 Mrd. US-Dollar gegenüber rund 1,30 Mrd. aus den Fundamentaldaten.
- Zur Einordnung der Kürzel: Die heutige Tamboran Resources Corporation ist eine Delaware-Gesellschaft; die frühere australische Tamboran Resources Limited firmiert seit der Konzernumstrukturierung als Tamboran Resources Pty Ltd und ist eine hundertprozentige Tochter. Neben dem NYSE-Kürzel TBN führt die US-Börsenaufsicht SEC für denselben Emittenten das Kürzel TBNRL im US-Freiverkehr; an der australischen Börse ASX sind zusätzlich CHESS Depository Interests notiert, von denen je 200 Stück einer Aktie entsprechen.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei TBN geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Tamboran Resources Corporation (TBN) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Tamboran Resources Corporation (NYSE: TBN) will Erdgas aus dem Beetaloo-Becken im Northern Territory Australiens fördern. Das Unternehmen hält dort laut Geschäftsbericht zum 30. Juni 2025 rund 1,9 Millionen Netto-Acres und ist der größte Flächeninhaber. Verkauft wurde bis zum 31. März 2026 noch kein Gas – das Geschäft besteht bislang aus Bohren, Testen und Bauen.
Weil die Förderung noch nicht begonnen hat. Das Unternehmen befindet sich in der Explorations- und Bewertungsphase: Es hat seit dem Geschäftsjahr 2022 elf Bewertungsbohrungen begleitet, baut die Gasaufbereitungsanlage Sturt Plateau Compression Facility und wartet auf die Anbindung an das Pipelinenetz. Erster nennenswerter Umsatz wird laut Quartalsbericht zum 31. März 2026 für Ende 2026 erwartet.
Er ist die formelle Warnung, dass die Fortführung des Unternehmens nicht gesichert ist. Der Quartalsbericht zum 31. März 2026 nennt als Gründe: kein Umsatz seit Gründung, ein aufgelaufener Verlust von 191,5 Millionen US-Dollar und hohe geplante Ausgaben. Das Unternehmen verweist auf die Kapitalerhöhungen vom April und Mai 2026 als Fortschritt, hebt den Hinweis aber nicht auf.
Am 30. Juni. Das Geschäftsjahr 2025 umfasste also den Zeitraum vom 1. Juli 2024 bis zum 30. Juni 2025. Wer Zahlen vergleicht, muss das im Blick behalten: Die „neun Monate bis 31. März 2026" entsprechen dem ersten bis dritten Quartal des Geschäftsjahres 2026, nicht drei Vierteln des Kalenderjahres 2026.
Alle Beteiligungen des kanadischen Partners Falcon Oil & Gas Ltd. an dessen Tochtergesellschaften, darunter rund 98,1 Prozent an Falcon Oil & Gas Australia, dem Mitinhaber der Beetaloo-Felder. Bezahlt wurde am 28. Mai 2026 mit 6.537.503 neuen Tamboran-Aktien plus 23.663.080 US-Dollar in bar. Bisherige Tamboran-Aktionäre halten seither rund 81,2 Prozent des zusammengeschlossenen Unternehmens.
Deutlich. Zum 30. Juni 2024 gab es 13.915.524 Aktien, zum 30. Juni 2025 waren es 16.717.289, zum 1. Mai 2026 bereits 28.318.909. Nach der Ausgabe von 6.537.503 Aktien für Falcon am 28. Mai 2026 sind es rechnerisch 34.856.412 Stück – gut die zweieinhalbfache Zahl von vor zwei Jahren.
Nein. Der Geschäftsbericht zum 30. Juni 2025 schreibt wörtlich, das Unternehmen habe derzeit keine nachgewiesenen Reserven und noch kein gefördertes Erdgas verkauft. Es gibt Bohrergebnisse und geologische Einschätzungen, aber der bilanzielle und regulatorische Nachweis wirtschaftlich förderbarer Mengen steht aus – die 1,9 Millionen Acres sind bislang Fläche, nicht Reserve.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.