Ring Energy: Was vom Ölpreis übrig bleibt, wenn Bank und Sicherung bedient sind
Ring Energy fördert im texanischen Permian-Becken rund 20.000 Fass Öläquivalent am Tag, mit 111 fest angestellten Menschen. Im zweiten Quartal 2026 bekam die Firma 95,45 US-Dollar für jedes Fass Öl — so viel wie seit Jahren nicht. Im selben Quartal verlor sie 18,5 Millionen US-Dollar an ihren Sicherungsgeschäften, zahlte 5,20 US-Dollar drauf, um ihr Erdgas loszuwerden, und hatte kurz zuvor 51,1 Millionen neue Aktien zu 1,35 US-Dollar ausgegeben — 18 Prozent unter dem letzten Börsenkurs. Das Halbjahr endete mit 155,8 Millionen Verlust und einer aufgezehrten Gewinnrücklage. Keine Empfehlung — nur die Frage, wie viel von 95 Dollar je Fass am Ende beim Aktionär ankommt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 1,50 $ -1,40 %
- Marktkapitalisierung
- 0,4 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Kursentwicklung seit 8. September 2026: -1,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,8378 $ bis 2,00 $ · Letzter Kurs: 1,50 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Rechnung, die im Kopf jedes Rohstoff-Anlegers steht, und sie ist so einfach, dass man sie fast nicht hinterfragt: Steigt der Ölpreis um die Hälfte, muss eine kleine Ölaktie doch durch die Decke gehen. Nennen wir sie die Hebel-Fantasie. Sie hat einen wahren Kern — kleine Förderer haben feste Kosten und reagieren tatsächlich stärker auf den Preis als Konzerne. Und sie hat einen blinden Fleck: Zwischen dem Preis, den die Börse für ein Fass Öl zeigt, und dem Geld, das beim Aktionär ankommt, liegen drei Instanzen, die zuerst bedient werden.
Ring Energy ist ein außergewöhnlich klares Anschauungsstück dafür. Die Firma hat im zweiten Quartal 2026 im Schnitt 95,45 US-Dollar für jedes Fass Öl bekommen — ein Preis, von dem Ölförderer jahrelang geträumt haben. Im selben Quartal verlor sie 18,5 Millionen US-Dollar an ihren Sicherungsgeschäften, zahlte für ihr Erdgas 5,20 US-Dollar je tausend Kubikfuß drauf statt etwas dafür zu bekommen, und hatte wenige Wochen zuvor 51,1 Millionen neue Aktien ausgegeben — zu 1,35 US-Dollar, während der letzte Börsenkurs bei 1,65 stand.
Der Deal für diesen Artikel: Wir lesen gemeinsam die echten Berichte an die US-Börsenaufsicht SEC — den Geschäftsbericht (10-K) für 2025 und den Quartalsbericht (10-Q) zum 30. Juni 2026 — und sehen nach, wo genau der Ölpreis auf dem Weg zum Aktionär abgezweigt wird. Am Ende weißt du, was diese Firma verdient und wer davon zuerst bezahlt wird. Was du daraus machst, bleibt deine Sache.
Was Ring Energy eigentlich macht — 111 Menschen, 919 Bohrlöcher und ein einziges Becken
Ring Energy, Inc. ist ein Öl- und Gasförderer, und zwar in der einfachsten denkbaren Form: keine Raffinerie, keine Tankstellen, keine Pipeline-Sparte, kein Chemiegeschäft. Die Firma besitzt Förderrechte, bohrt Löcher, pumpt Öl heraus und verkauft es. Das ist alles.
Gefördert wird ausschließlich im texanischen Teil des Permian-Beckens — jener Region in West-Texas und New Mexico, aus der ein erheblicher Teil der amerikanischen Ölproduktion stammt. Ring arbeitet dort in zwei Gebieten: der Central Basin Platform (Crane, Winkler, Ward, Ector und Andrews County) und dem Northwest Shelf (Yoakum County in Texas, Lea County in New Mexico). Zum 31. Dezember 2025 hielt das Unternehmen Rechte an 111.714 Brutto-Acres — netto, also nach Abzug fremder Anteile, 96.234 — und Beteiligungen an 919 Brutto-Förderbohrungen, von denen es die allermeisten selbst betreibt.
Eine Zahl aus dem Geschäftsbericht macht die Größenordnung greifbar: Ring beschäftigte zum selben Stichtag 111 Menschen in Vollzeit. Gut hundert Angestellte plus freie Auftragnehmer bewegen eine Tagesförderung von rund 20.000 Fass Öläquivalent. Das ist kein Konzern, das ist ein mittelständischer Betrieb mit einer sehr großen Bilanz.
Kurz die Einheit, die in diesem Text ständig vorkommt: Ein Fass Öläquivalent (englisch Barrel of Oil Equivalent, kurz Boe) rechnet Öl, Erdgas und Flüssiggase auf eine gemeinsame Energiegröße um — sechs tausend Kubikfuß Erdgas gelten als ein Fass Öl. Bei Ring bestand die Förderung im zweiten Quartal 2026 zu 63 Prozent aus Öl, zu 20 Prozent aus Flüssiggasen und zu 16 Prozent aus Erdgas — errechnet aus den Mengen des Quartalsberichts zum 30. Juni 2026 (1.154.147 Fass Öl, 1.764.659 Tsd. Kubikfuß Erdgas, 370.819 Fass Flüssiggase, zusammen 1.819.076 Fass Öläquivalent). Das ist ein ölschwerer Mix — und das ist gut so, denn wie gleich zu sehen sein wird, ist das Erdgas in dieser Region derzeit kein Geschäft, sondern eine Last.
Die Reserven sind ordentlich: 153,3 Millionen Fass Öläquivalent nachgewiesen zum 31. Dezember 2025, ein Plus von 14 Prozent gegenüber dem Vorjahr. Gemessen an der Jahresförderung 2025 von rund 7,4 Millionen Fass entspricht das rechnerisch gut zwei Jahrzehnten. Das unabhängige Gutachterbüro Cawley, Gillespie & Associates beziffert den mit 10 Prozent abgezinsten Vorsteuerwert dieser Reserven auf 1.318,2 Millionen US-Dollar.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Ein Betrieb, der seine Kosten im Griff hat und nach eigener Darstellung seit 27 Quartalen mehr einnimmt als er ausgibt — gegen eine Kapitalstruktur, die jeden Aufschwung zuerst an Banken und dann an neue Aktionäre weiterreicht.
Die Firmengeschichte für Anleger
-
2019
Einstieg im Northwest Shelf
Ring kaufte 49.754 Brutto-Acres in Yoakum County und Lea County. Aus einem Ein-Gebiets-Förderer wurde ein Zwei-Gebiets-Förderer — und der Schuldenstand begann zu steigen.
-
2022
Stronghold-Übernahme (August)
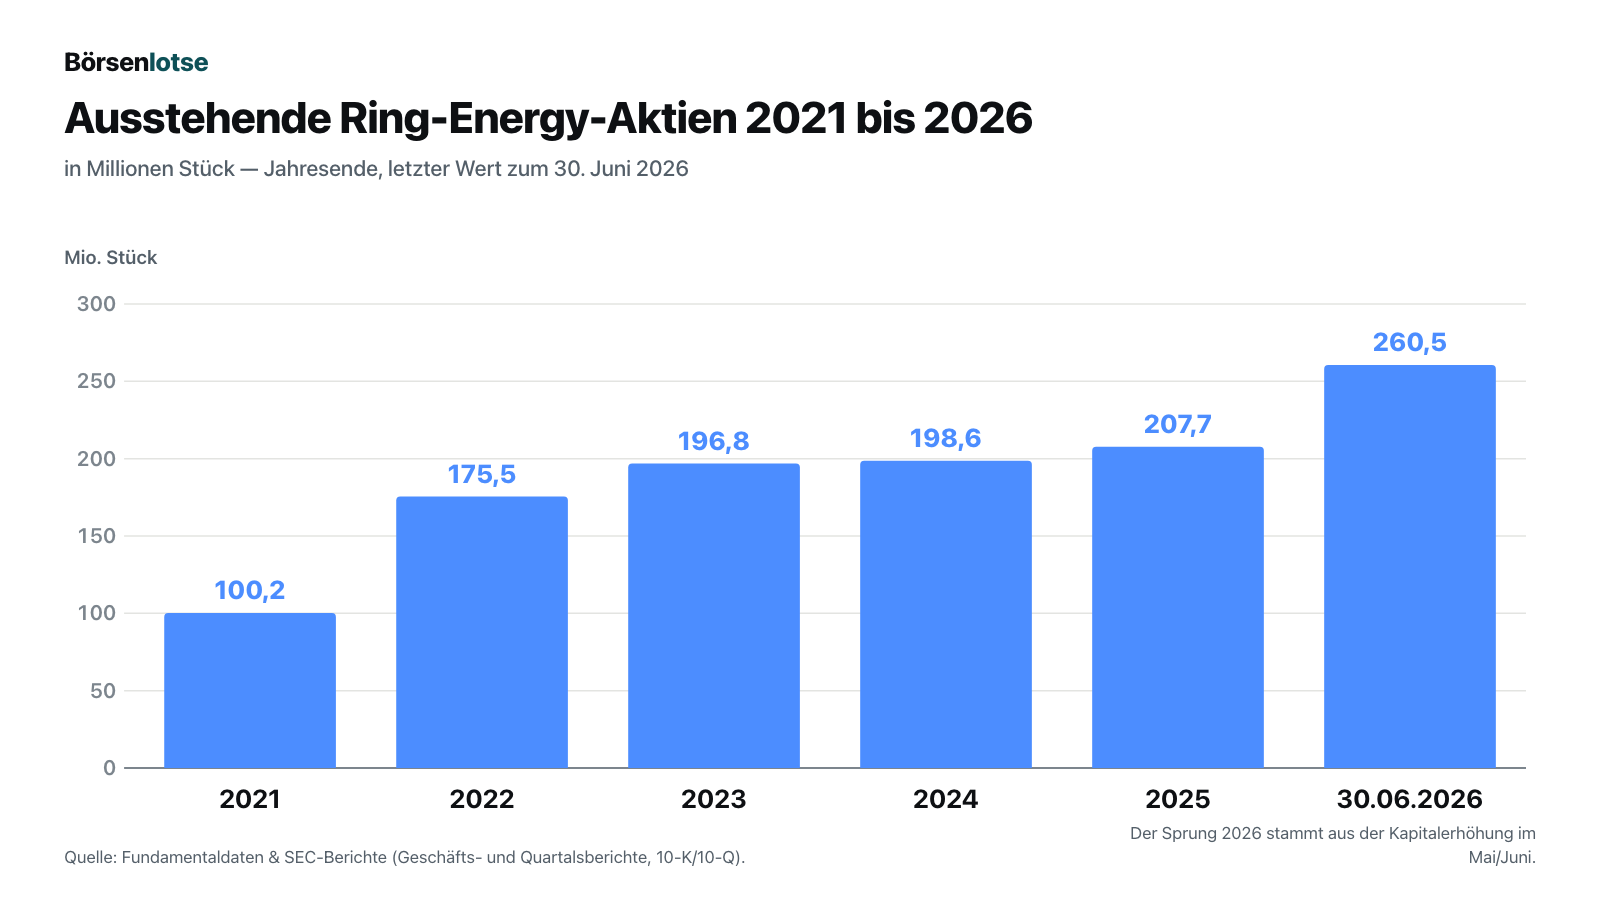
Rund 37.000 Netto-Acres auf der Central Basin Platform, bezahlt auch mit Aktien. Die Aktienzahl sprang binnen eines Jahres von 100,2 auf 175,5 Millionen — der erste große Verwässerungsschritt.
-
2025
Lime-Rock-Zukauf (31. März)
Für 88,7 Millionen US-Dollar, davon 78,7 Millionen bar und 6.452.879 Aktien. Für Aktionäre hieß das: mehr Fläche in Andrews County, aber auch mehr Schulden und wieder ein paar Prozent weniger Anteil.
-
2025
Neue Kreditlinie mit der Bank of America (18. Juni)
Kreditbasis 585 Millionen US-Dollar, Laufzeit bis Juni 2029. Die Fälligkeit war damit für Jahre entschärft — der Preis dafür sind Auflagen, unter anderem eine Pflicht zur Preisabsicherung.
-
2026
Erster Jahresverlust seit 2020 (4. März)
Der Geschäftsbericht für 2025 wies 34,7 Millionen US-Dollar Verlust aus, nach einer Abschreibung von 108,8 Millionen auf die Felder. Aus fünf Gewinnjahren wurde ein Trendbruch.
-
2026
Kapitalerhöhung zu 1,35 US-Dollar (14. Mai und 12. Juni)
51.111.111 neue Aktien, 18 Prozent unter dem letzten Börsenkurs. Wer vorher dabei war, besaß danach für dasselbe Geld rund ein Fünftel weniger Unternehmen.
-
2026
Quartalsbericht mit 95,45 US-Dollar je Fass (5. August)
Der höchste erzielte Ölpreis seit Jahren, die Kreditlinie auf 360 Millionen gesenkt — und zugleich 18,5 Millionen Verlust aus Sicherungsgeschäften im selben Quartal.
Wie die Aktie auf unseren Tisch kam — über die Reddit-Liste, nicht über eine Kennzahl
Ring Energy kam nicht über einen Bewertungs- oder Momentum-Treffer unseres hauseigenen Aktien-Scanners auf die Rechercheliste, sondern über eine Beobachtungsliste mit einem sehr unwissenschaftlichen Kriterium: den Scanner „Reddit Hot Stocks“. Er sammelt kleinere US-Aktien zwischen 50 Millionen und 2 Milliarden US-Dollar Börsenwert, die in Anlegerforen auffällig oft besprochen werden. Ein Eintrag dort ist ausdrücklich kein Kaufsignal — er ist ein Stimmungssignal: Hier schaut gerade eine Menge Leute hin.
Warum das trotzdem ein guter Anlass ist, die Berichte aufzuschlagen, zeigt der Abgleich mit den Zahlen. Die Aktie stand am 8. September 2026 bei 1,52 US-Dollar und damit rund 75 Prozent über dem Stand zu Jahresbeginn; die Spanne der vergangenen zwölf Monate reichte von 0,83 bis 2,00 US-Dollar (Datenstand 8. September 2026). Im selben Kalenderjahr wies das Unternehmen für das erste Halbjahr einen Verlust von 155,8 Millionen US-Dollar aus. Wenn Kurs und Ergebnis so weit auseinanderlaufen, steckt entweder eine Erwartung dahinter, die sich noch nicht in den Zahlen zeigt — oder eine Buchung, die die Zahlen verzerrt. Beides ist hier der Fall, und beides lässt sich nachlesen.
Ein zweiter Datenpunkt gehört daneben, weil er zeigt, wie umstritten der Titel ist: Zum Datenstand 8. September 2026 waren 10,15 Millionen Aktien leerverkauft, rund 4,0 Prozent des Streubesitzes. Leerverkauf heißt: Jemand hat sich Aktien geliehen, sie verkauft und hofft, sie später billiger zurückkaufen zu können. Vier Prozent sind kein extremer Wert — aber sie sagen, dass es auch die Gegenmeinung gibt. Wer Rohstoffaktien mag, findet ein verwandtes Muster in unserer Analyse zu Riley Exploration Permian, einem zweiten kleinen Förderer im selben Becken.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich funktioniert — und bei Ring ist das mehr, als die Verlustzeile vermuten lässt.
Der Betrieb bringt Geld herein. Aus dem laufenden Geschäft flossen dem Unternehmen 2023 rund 198,2 Millionen US-Dollar zu, 2024 waren es 194,4 Millionen und 2025 noch 150,8 Millionen. Im ersten Halbjahr 2026 kamen 66,7 Millionen dazu, nach 61,7 Millionen im Vorjahreszeitraum. Das ist echtes Geld, keine Buchung. Der Vorstandsvorsitzende Paul D. McKinney sprach in der Ergebnismitteilung vom 5. August 2026 vom 27. Quartal in Folge mit positivem bereinigtem freiem Mittelzufluss.
Die Kosten sinken. Die Betriebskosten der Felder — im Fachjargon Lease Operating Expenses, also alles, was es kostet, ein bereits gebohrtes Loch am Laufen zu halten — fielen im ersten Halbjahr 2026 von 11,11 auf 10,26 US-Dollar je Fass Öläquivalent, ein Minus von 8 Prozent. Im zweiten Quartal 2026 lagen sie bei 10,12 US-Dollar und damit nahe am unteren Rand der eigenen Prognose. Für einen Förderer, der überwiegend alte, konventionelle Lagerstätten bewirtschaftet, ist das eine gute Zahl.
Die Schulden wurden zurückgeführt. Auf der Kreditlinie standen zum 31. Dezember 2025 noch 420 Millionen US-Dollar, zum 31. März 2026 sogar 426 Millionen — und zum 30. Juni 2026 nur noch 360 Millionen. Allein im zweiten Quartal 2026 wurden 66 Millionen getilgt.
Und dann kommt die andere Seite.
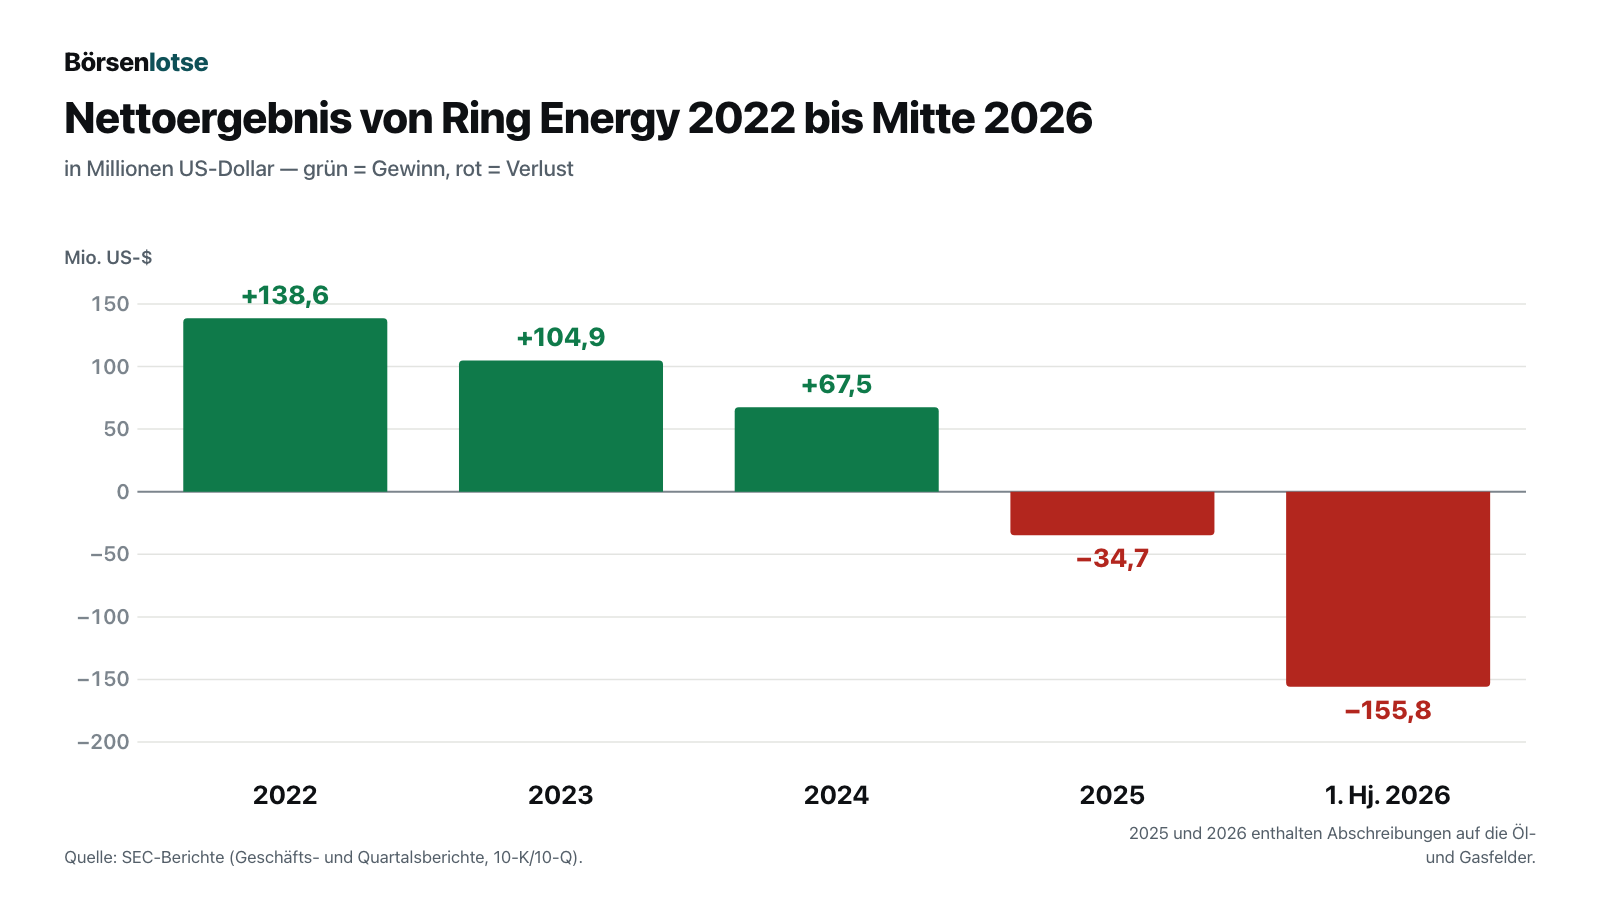
Der Umsatz war über Jahre bemerkenswert stabil: 347,2 Millionen US-Dollar (2022), 361,1 (2023), 366,3 (2024) — und dann 2025 nur noch 307,2 Millionen, ein Minus von 16 Prozent. Der Grund lag nicht an der Menge, sondern am Preis: Ring förderte 2025 sogar etwas mehr als im Vorjahr, bekam aber weniger dafür.
Genau dieser niedrigere Durchschnittspreis löste die erste Abschreibung aus — und der Mechanismus dahinter ist für das Verständnis dieser Aktie zentral. Ring bilanziert nach der amerikanischen Vollkostenmethode: Alle Kosten für Erwerb, Erkundung und Erschließung wandern als Buchwert in die Bilanz. Dieser Buchwert darf einen rechnerischen Deckel nicht überschreiten — den mit 10 Prozent abgezinsten Wert der künftigen Nettoerlöse, berechnet mit dem Durchschnittspreis der vorangegangenen zwölf Monate. Fällt dieser Zwölfmonatsschnitt, sinkt der Deckel, und alles darüber muss abgeschrieben werden.
Ein Alltagsbild: Stell dir vor, dein Haus wird jedes Quartal neu bewertet — aber nicht zum heutigen Preis, sondern zum Durchschnittspreis des vergangenen Jahres. Steigt der Markt heute steil an, hilft dir das erst mit Verzögerung. Fällt er, schlägt es mit Verzögerung durch. Genau das ist Ring 2025 und Anfang 2026 passiert: 108,8 Millionen US-Dollar Abschreibung im Geschäftsjahr 2025 und 162,1 Millionen im ersten Quartal 2026, zusammen 270,9 Millionen in fünfzehn Monaten. Im zweiten Quartal 2026, als der erzielte Ölpreis auf 95,45 US-Dollar sprang, gab es keine Abschreibung mehr.
Es ist wichtig, das richtig einzuordnen: Bei einer solchen Abschreibung fließt kein Geld ab. Sie mindert Buchwert und Eigenkapital, nicht die Kasse. Aber sie ist auch kein Buchhaltungstrick ohne Folgen — sie sagt, dass die Felder zu teuer eingekauft oder zu teuer erschlossen wurden, gemessen an dem, was sie bei den damaligen Preisen einbringen konnten.
Eine Zahl macht die Wirkung sichtbar: Die Gewinnrücklage — der aufgelaufene Gewinn seit Bestehen der Firma, abzüglich aller Ausschüttungen — stand zum 31. Dezember 2025 noch bei plus 29,0 Millionen US-Dollar. Zum 30. Juni 2026 war daraus ein Verlustvortrag von minus 126,8 Millionen geworden. Anders gesagt: Alles, was Ring in seiner Geschichte je verdient hat, ist rechnerisch aufgezehrt. Das Eigenkapital von 753,4 Millionen US-Dollar besteht damit praktisch vollständig aus eingezahltem Kapital der Aktionäre — nicht aus erwirtschaftetem Gewinn.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Bank verlangt genau die Absicherung, die den Aufschwung kappt
Hier wird die Hebel-Fantasie zerlegt. Ring hat im zweiten Quartal 2026 real 95,45 US-Dollar je Fass Öl erlöst — nach 68,97 im Vorquartal und 62,69 im Vorjahresquartal. Ein Sprung von 52 Prozent binnen eines Jahres. Und im selben Quartal stand in der Gewinn- und Verlustrechnung ein realisierter Verlust aus Sicherungsgeschäften von 18,5 Millionen US-Dollar; im ersten Halbjahr 2026 waren es 23,7 Millionen.
Warum? Weil ein großer Teil der Förderung längst zu niedrigeren Preisen verkauft war. Die Sicherungstabelle im Quartalsbericht zum 30. Juni 2026 nennt für das dritte Quartal 2026 Festpreisgeschäfte über 263.400 Fass zu durchschnittlich 61,77 US-Dollar und für das vierte Quartal 529.000 Fass zu 65,34 US-Dollar. Dazu kommen Preisbänder (im Fachjargon Collars), deren Obergrenze bei 76,19 beziehungsweise 80,00 US-Dollar liegt. Über diese Grenzen hinaus verdient Ring an dem betreffenden Fass nichts mehr. Die Ergebnismitteilung fasst es für den Stichtag 4. August 2026 zusammen: rund 1,7 Millionen Fass Öl für Juli bis Dezember 2026 abgesichert, etwa 70 Prozent der eigenen Prognose-Mitte, bei einer durchschnittlichen Obergrenze von 71,47 US-Dollar.
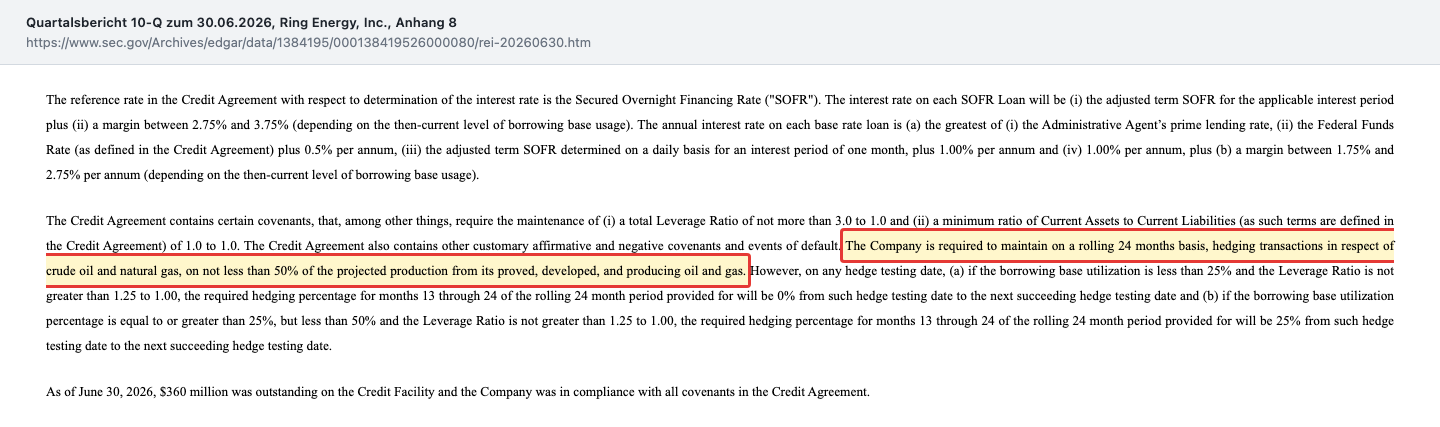
Man könnte das für einen Fehler des Managements halten. Ist es nicht — es ist eine Auflage der Bank. Der Kreditvertrag sagt es wörtlich:
„The Company is required to maintain on a rolling 24 months basis, hedging transactions in respect of crude oil and natural gas, on not less than 50% of the projected production from its proved, developed, and producing oil and gas.“
Übersetzung: „Die Gesellschaft ist verpflichtet, auf rollierender 24-Monats-Basis Sicherungsgeschäfte für Rohöl und Erdgas über mindestens 50 Prozent der geplanten Förderung aus ihren nachgewiesenen, erschlossenen und produzierenden Öl- und Gasvorkommen zu unterhalten.“
— Ring Energy, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang 8
Merke dir diesen Zusammenhang, er gilt für jeden verschuldeten kleinen Förderer: Wer die Kreditlinie einer Bank braucht, verkauft einen Teil seiner Preisfantasie mit. Die Absicherung schützt in schlechten Jahren die Zinszahlung — und kostet in guten Jahren genau den Aufschwung, wegen dem viele Anleger die Aktie überhaupt gekauft haben.
Ein zweiter Preis-Effekt kommt hinzu, und der ist noch unangenehmer, weil er nichts mit Absicherung zu tun hat. Der durchschnittlich erzielte Preis für Erdgas lag im zweiten Quartal 2026 bei minus 5,20 US-Dollar je tausend Kubikfuß — nach minus 2,54 im Vorquartal und minus 1,31 im Vorjahresquartal. Ein negativer Preis heißt wörtlich: Ring zahlt dafür, dass jemand das Gas abnimmt. Der Grund liegt am Ort: Im Permian-Becken fällt Erdgas als Nebenprodukt der Ölförderung an, die Abtransportkapazität ist knapp, und der regionale Referenzpreis rutscht regelmäßig unter null. Bei 1.764.659 tausend Kubikfuß verkauftem Gas im Quartal ergibt das rechnerisch einen Abzug von rund 9,2 Millionen US-Dollar — bei einem Quartalserlös von 104,7 Millionen.
Unbequeme Wahrheit Nr. 2: 51 Millionen neue Aktien unter Börsenkurs — und das Geld ging an die Gläubiger, darunter Verbundene der Emissionsbanken
Am 12. Mai 2026 kündigte Ring eine Kapitalerhöhung an. Am 14. Mai wurden 44.444.445 Aktien zu je 1,35 US-Dollar platziert, am 12. Juni übten die Emissionsbanken ihre Mehrzuteilungsoption über weitere 6.666.666 Stück zum selben Preis aus. Zusammen sind das 51.111.111 neue Aktien, brutto 69,0 Millionen und netto 64,5 Millionen US-Dollar.
Der Prospekt-Nachtrag nennt auf seinem Deckblatt den Vergleichsmaßstab selbst: Der letzte gemeldete Börsenkurs lag am 11. Mai 2026 bei 1,65 US-Dollar. Platziert wurde zu 1,35 — ein Abschlag von 18 Prozent. Verwässerung heißt im Alltagsbild: Dein Stück vom Kuchen wird kleiner, obwohl der Kuchen gleich groß bleibt. Hier wurde das Stück nicht nur kleiner, es wurde auch noch unter Börsenkurs verkauft.
Wohin floss das Geld? Der Prospekt sagt es unmissverständlich: in die Rückzahlung der Kreditlinie. Und er sagt noch etwas, das man leicht überliest — in einem Absatz mit der Randbeschriftung „Conflicts of interest“:
„Affiliates of certain underwriters will receive at least 5% of the net proceeds of this offering as a result of the repayment of borrowings we incurred under our credit facility.“
Übersetzung: „Verbundene Unternehmen bestimmter Emissionsbanken werden mindestens 5 Prozent des Nettoerlöses dieser Platzierung erhalten, weil damit Kredite zurückgeführt werden, die wir unter unserer Kreditlinie aufgenommen haben.“
— Ring Energy, SEC-Prospekt-Nachtrag 424B5 vom 14. Mai 2026, Abschnitt „Use of Proceeds“
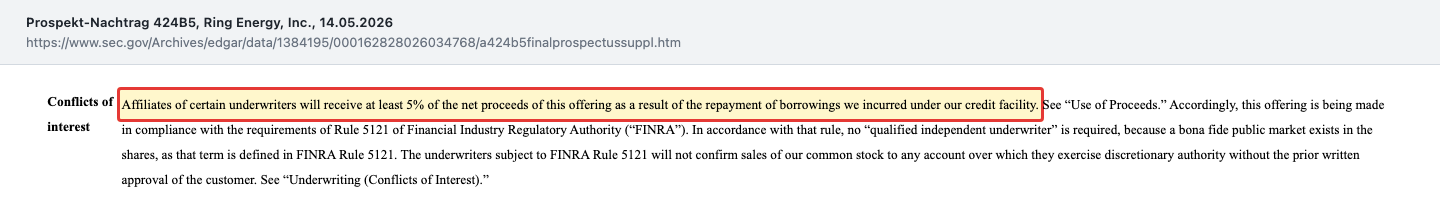
Ordne es nüchtern ein: Das ist völlig legal, es wird offengelegt, und es ist bei Kreditlinien-Rückführungen die Regel, nicht die Ausnahme. Aber es beschreibt sehr genau die Rangfolge, um die es in dieser Analyse geht. Die Aktionäre gaben 69 Millionen US-Dollar frisches Geld, und es kam nicht in den Bohrern an, sondern bei den Gläubigern. Der Vorstandsvorsitzende hat das in der Ergebnismitteilung offen so beschrieben: Die Platzierung habe es erlaubt, die Bilanz zu stärken und gleichzeitig in die Entwicklung zu investieren, statt sich zwischen beidem entscheiden zu müssen.
Ein Blick nach vorn gehört dazu: Genehmigt sind 450 Millionen Aktien. Nach der Platzierung waren 260.539.607 ausgegeben (Stand 5. August 2026). Es bleiben also rund 189 Millionen Stück, die der Vorstand ohne neue Hauptversammlungsentscheidung ausgeben könnte. Das ist keine Prognose — nur die Feststellung, dass der Rahmen dafür sehr weit ist.
Unbequeme Wahrheit Nr. 3: Der Buchwert wurde zweimal in fünfzehn Monaten nach unten korrigiert
Die Abschreibungen sind oben schon erklärt worden; hier steht die Fundstelle, damit sie überprüfbar ist. Der Quartalsbericht zum 30. Juni 2026 formuliert es so:
„Due to the lower oil prices impacting the present value of estimated future net revenues, during the six months ended June 30, 2026, the Company recorded impairments on oil and natural gas properties as a result of the ceiling test of $162,086,257.“
Übersetzung: „Wegen der niedrigeren Ölpreise, die sich auf den Barwert der geschätzten künftigen Nettoerlöse auswirken, hat die Gesellschaft in den sechs Monaten bis zum 30. Juni 2026 Abschreibungen auf Öl- und Erdgasvermögen aus der Obergrenzenrechnung in Höhe von 162.086.257 US-Dollar erfasst.“
— Ring Energy, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang 1
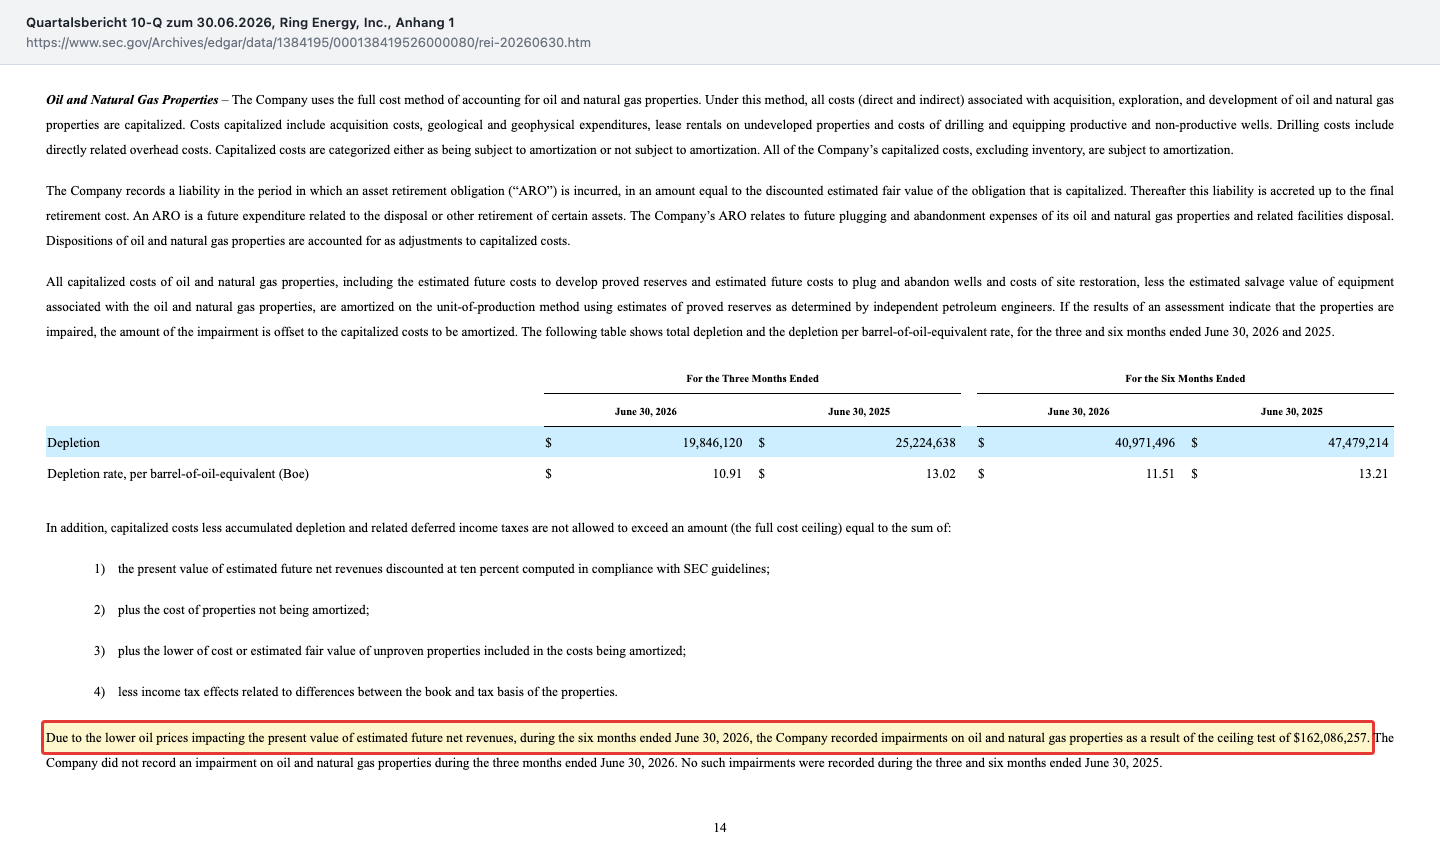
Der Nettobuchwert der Fördereinrichtungen — Öl- und Gasfelder samt Anlagen, nach Abschreibungen — sank dadurch von 1.329,5 auf 1.201,6 Millionen US-Dollar zwischen dem 31. Dezember 2025 und dem 30. Juni 2026. Das ist die zentrale Bilanzposition dieser Firma: 94 Prozent der Bilanzsumme von 1.281,6 Millionen.
Unbequeme Wahrheit Nr. 4: Neun Geschäftsjahre lang standen Erlöse in der falschen Spalte
Dieser Befund steht in keiner Pressemitteilung, sondern in einem Absatz des Anhangs, den man leicht überblättert. Bei der Aufstellung der Zahlen für das erste Quartal 2026 fiel dem Unternehmen ein Fehler auf, der die Geschäftsjahre 2017 bis 2025 betraf:
„We determined that certain revenues held in suspense deriving from operations during the annual and interim periods for fiscal years 2017 through 2025 were done so in error, and as such the Company made corrections to the prior period financial statements resulting in a decrease to Accounts payable of $7.3 million as of December 31, 2025, an increase to Retained earnings (Accumulated deficit) of $5.7 million as of December 31, 2024 and 2025, and an increase to Deferred income taxes of $1.5 million as of December 31, 2025.“
Übersetzung: „Wir haben festgestellt, dass bestimmte einbehaltene Erlöse aus dem Geschäftsbetrieb in den Jahres- und Zwischenzeiträumen der Geschäftsjahre 2017 bis 2025 fehlerhaft ausgewiesen wurden. Die Gesellschaft hat die Vorperioden daher berichtigt, was zu einer Verringerung der Verbindlichkeiten aus Lieferungen und Leistungen um 7,3 Millionen US-Dollar zum 31. Dezember 2025, einer Erhöhung der Gewinnrücklage beziehungsweise Verringerung des Verlustvortrags um 5,7 Millionen US-Dollar zum 31. Dezember 2024 und 2025 sowie einer Erhöhung der latenten Steuern um 1,5 Millionen US-Dollar zum 31. Dezember 2025 führte.“
— Ring Energy, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang 1 („Correction of an Immaterial Error“)
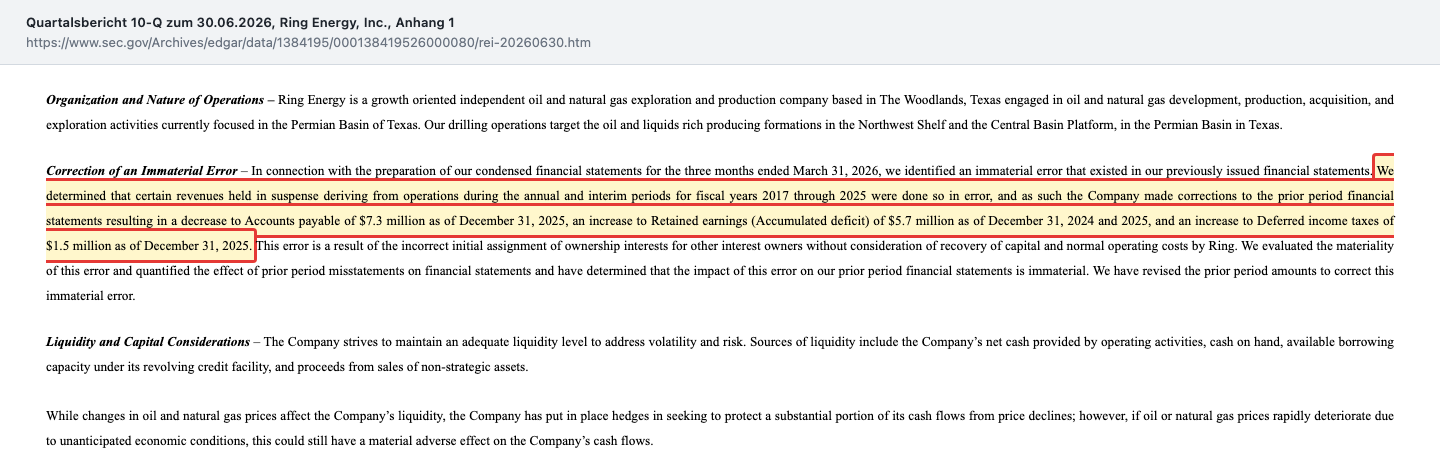
Die Beträge sind für sich genommen klein — Ring stuft den Fehler ausdrücklich als unwesentlich ein, und der Abschlussprüfer Grant Thornton hatte zum 31. Dezember 2025 ein uneingeschränktes Testat auch zur internen Kontrolle erteilt. Interessant ist etwas anderes: der Zeitpunkt. Der neue Finanzvorstand Sundip „Sonu“ S. Johl trat sein Amt am 27. Februar 2026 an; davor hatte die Firma seit September 2025 nur einen Interims-Finanzchef. Der Fehler fiel bei der ersten Quartalsabrechnung unter neuer Verantwortung auf. Das spricht eher für den Neuen als gegen die Firma — aber es sagt auch, dass der Fehler neun Jahre lang unentdeckt blieb.
Bewertung — warum ein Kurs-Buchwert-Verhältnis von 0,5 zwei Geschichten erzählt
Alle Zahlen dieses Kapitels sind auf den Kurs-Anker vom 8. September 2026 bezogen — 1,52 US-Dollar je Aktie — und bewusst als Größenordnung zu lesen, nicht als Tagesbewertung.
Bei 260.539.607 ausstehenden Aktien ergibt das einen Börsenwert von rund 396 Millionen US-Dollar. Rechnet man die Nettoschulden hinzu — 360 Millionen gezogene Kreditlinie minus 1,1 Millionen Kasse zum 30. Juni 2026 —, kommt man auf einen Unternehmenswert von rund 755 Millionen US-Dollar. Das ist der Preis für die gesamte Firma, unabhängig davon, wer sie finanziert hat.
Dem steht ein Eigenkapital von 753,4 Millionen US-Dollar gegenüber, also 2,89 US-Dollar Buchwert je Aktie. Das Kurs-Buchwert-Verhältnis liegt damit bei rund 0,52: Die Börse zahlt gut die Hälfte dessen, was in den Büchern steht. Für einen Substanzwert klingt das nach einem Schnäppchen — und hier beginnt die zweite Geschichte.
Denn dieser Buchwert besteht zu 94 Prozent aus Öl- und Gasfeldern, und genau diese Felder mussten binnen fünfzehn Monaten zweimal um zusammen 270,9 Millionen US-Dollar nach unten korrigiert werden. Ein Buchwert, der nachweislich vom Ölpreis abhängt, ist kein fester Anker, sondern eine Momentaufnahme. Wer die 0,52 als Sicherheitspuffer liest, sollte wissen, dass derselbe Puffer 2025 und Anfang 2026 zweimal geschrumpft ist.
Ein dritter Maßstab hilft weiter, weil er nicht am Buchwert hängt: der PV-10, also der mit 10 Prozent abgezinste Vorsteuerwert der nachgewiesenen Reserven. Er lag zum 31. Dezember 2025 bei 1.318,2 Millionen US-Dollar. Der Unternehmenswert von rund 755 Millionen entspricht also etwa 57 Prozent dieses Werts. Aber Vorsicht mit dieser Zahl: Der PV-10 wird mit demselben Zwölfmonats-Durchschnittspreis gerechnet, der auch die Abschreibungen auslöst, und er enthält Reserven, die erst noch erschlossen werden müssen — 32 Prozent der Menge sind noch nicht erschlossen und verlangen künftige Investitionen, die im PV-10 zwar abgezogen, aber eben auch geschätzt sind.
Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil sowohl das Geschäftsjahr 2025 als auch das erste Halbjahr 2026 mit Verlust endeten. Das Kurs-Umsatz-Verhältnis liegt bei rund 1,3 auf die letzten zwölf Monate.
Und der Blick der Profis? Er ist bei diesem Titel kaum vorhanden: In den Fundamentaldaten war zum 8. September 2026 genau eine erfasste Analysteneinschätzung hinterlegt — ein „Halten“ mit einem Kursziel von 2,08 US-Dollar. Eine einzelne Stimme ist kein Konsens, sondern eine Meinung. Bei einem Unternehmen mit knapp 400 Millionen US-Dollar Börsenwert ist das der Normalfall: Wer klein ist, wird kaum beobachtet — und wer kaum beobachtet wird, bewegt sich stärker, wenn doch jemand hinsieht.
Chancen und Risiken auf einen Blick
Was für Ring Energy spricht:
- Reserven für rund zwei Jahrzehnte. 153,3 Millionen Fass Öläquivalent nachgewiesen zum 31. Dezember 2025, plus 14 Prozent gegenüber dem Vorjahr, davon 68 Prozent bereits erschlossen. Ein Förderer, der seine Basis ausweitet, statt sie abzufördern.
- Sinkende Kosten je Fass. Die Betriebskosten der Felder gingen im ersten Halbjahr 2026 um 8 Prozent auf 10,26 US-Dollar je Fass Öläquivalent zurück; die eigene Prognose für das zweite Halbjahr 2026 liegt bei 10,00 bis 10,60 und für 2027 bei 9,80 bis 10,60.
- Verlässlicher Mittelzufluss aus dem Betrieb. 150,8 Millionen US-Dollar 2025 und 66,7 Millionen im ersten Halbjahr 2026; nach Darstellung des Vorstands das 27. Quartal in Folge mit positivem bereinigtem freiem Mittelzufluss.
- Finanzierung bis Juni 2029 gesichert. Die Kreditbasis liegt bei 585 Millionen US-Dollar, gezogen sind 360 Millionen, verfügbar 226,1 Millionen (30. Juni 2026); alle Auflagen waren zum Stichtag eingehalten. Vor Juni 2029 wird nichts fällig.
- Umbau auf längere Bohrungen. Bohrungen über 1,5 Meilen Länge sollen rund 70 Prozent des Programms 2026 ausmachen, gegenüber 42 Prozent in der ursprünglichen Planung. Für 2027 sind 20 bis 30 solcher Bohrungen und 135 bis 165 Millionen US-Dollar Investitionen vorgesehen — bei einer erwarteten Fördersteigerung von rund 10 Prozent.
Was dagegen spricht:
- Der Ölpreis kommt nur gedämpft an. Rund 70 Prozent der für das zweite Halbjahr 2026 erwarteten Ölverkäufe waren zum 4. August 2026 bei durchschnittlich 71,47 US-Dollar gedeckelt, während im zweiten Quartal real 95,45 erzielt wurden. Die Absicherung ist eine Auflage des Kreditvertrags, nicht verhandelbar.
- Negativer Gaspreis. Minus 5,20 US-Dollar je tausend Kubikfuß im zweiten Quartal 2026 — ein Abzug von rechnerisch rund 9,2 Millionen US-Dollar in einem Quartal, verursacht durch die Engpässe beim Abtransport im Permian-Becken.
- Verwässerung als Muster, nicht als Ausnahme. Von 100,2 Millionen Aktien (Ende 2021) auf 260,5 Millionen (30. Juni 2026), zuletzt zu einem Preis 18 Prozent unter Börsenkurs. Genehmigt sind 450 Millionen Stück.
- Buchwert unter Vorbehalt. 270,9 Millionen US-Dollar Abschreibung in fünfzehn Monaten; die Gewinnrücklage ist von plus 29,0 auf minus 126,8 Millionen gekippt. Weitere Abschreibungen sind bei fallenden Zwölfmonats-Durchschnittspreisen mechanisch möglich.
- Praktisch keine Kasse. 1,1 Millionen US-Dollar liquide Mittel zum 30. Juni 2026. Die Liquidität von 226,1 Millionen besteht damit praktisch vollständig aus einer Kreditzusage — 225,0 Millionen freier Kreditrahmen gegen 1,1 Millionen echtes Geld —, und die Kreditbasis wird halbjährlich im Mai und November neu festgesetzt.
- Ein Becken, zwei Preise, keine Streuung. Es gibt kein zweites Geschäft, das einen schwachen Ölpreis auffängt. Auch keine Dividende: Der Geschäftsbericht für 2025 schließt eine Bardividende ausdrücklich aus.
Ein menschliches Fazit
Zurück zur Hebel-Fantasie vom Anfang. Sie ist nicht falsch — sie ist unvollständig. Ring Energy hat im zweiten Quartal 2026 tatsächlich vom hohen Ölpreis profitiert: Der Erlös stieg um 27 Prozent gegenüber dem Vorjahresquartal, das vom Unternehmen bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen um 42 Prozent gegenüber dem Vorquartal auf 54,5 Millionen US-Dollar, und es gab keine Abschreibung mehr. Der Hebel wirkt.
Er wirkt nur nicht dort, wo ihn viele erwarten. Vom Aufschwung ging zuerst ein Teil an die Sicherungspartner (18,5 Millionen im Quartal), dann ein Teil an die Gläubiger (66 Millionen Tilgung im selben Quartal, plus 8,4 Millionen Zinsen) — und der Anteil, der bei jedem einzelnen Altaktionär ankommt, war zu diesem Zeitpunkt bereits durch 51,1 Millionen neue Aktien geteilt worden.
Eine einzige Zeile fasst das zusammen. Ring erlöste im zweiten Quartal 2026 insgesamt 57,55 US-Dollar je Fass Öläquivalent. Nach Betriebskosten, Verwaltung, Steuern, Zinsen, Sicherungsverlusten und Investitionen blieben davon 2,42 US-Dollar als bereinigter freier Mittelzufluss übrig — 4,4 Millionen US-Dollar verteilt auf 1.819.076 verkaufte Fass Öläquivalent (eigene Rechnung aus der Ergebnismitteilung vom 5. August 2026). Rund vier Prozent des Erlöses.
Das ist keine Anklage. Jede dieser Entscheidungen war nachvollziehbar: Die Absicherung hat die Firma durch 2025 getragen, die Kapitalerhöhung hat die Kreditlinie entlastet und den Umbau auf längere Bohrungen finanziert. Ein Vorstand, der in einem Verlustjahr die Schulden senkt und die Kosten drückt, macht seine Arbeit.
Aber es ist die Antwort auf die Frage, warum eine Ölaktie bei 95 Dollar je Fass nicht dorthin läuft, wo man sie erwartet hätte. Wer Ring Energy kauft, kauft nicht den Ölpreis. Er kauft den Rest, der nach Bank, Sicherungspartner und Mitaktionären übrig bleibt — für einen Preis, der etwa der Hälfte des Buchwerts entspricht, weil der Markt genau das eingepreist hat.
Wie viel dieser Rest wert ist, hängt an einer einzigen offenen Frage: Ob der Umbau auf längere Horizontalbohrungen die Kapitalrendite so weit hebt, dass der nächste Preisrückgang nicht wieder in einer Abschreibung und einer Kapitalerhöhung endet. Die ersten drei Zwei-Meilen-Bohrungen in Crane County werden im dritten Quartal 2026 fertiggestellt. Ihre Fördermengen stehen im nächsten Quartalsbericht.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- Ring Energy, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht am 5. August 2026)
- Ring Energy, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht am 6. Mai 2026)
- Ring Energy, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht am 4. März 2026)
- Ring Energy, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht am 5. März 2025)
- Ring Energy, Inc. — Ergebnismitteilung zum zweiten Quartal 2026 (8-K vom 6. August 2026, Anlage 99.1, Item 2.02)
- Ring Energy, Inc. — SEC-Prospekt-Nachtrag 424B5 zur Kapitalerhöhung (14. Mai 2026)
- Ring Energy, Inc. — 8-K vom 3. März 2026, Item 5.02 (Wechsel im Finanzressort)
- Alle SEC-Einreichungen von Ring Energy, Inc. (CIK 0001384195)
- Kennzahlen, Kursreihe und Marktdaten: Quelle Fundamentaldaten, Datenstand 8. September 2026
Hinweis: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien kleiner Rohstoffförderer schwanken stark und können ihren Wert vollständig verlieren; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 196,3 | 347,2 | 361,1 | 366,3 | 307,2 |
| Betriebsergebnis (EBIT) | 95,8 | 191,7 | 145,8 | 132,9 | 74,5 |
| Nettogewinn | 3,3 | 138,6 | 104,9 | 67,5 | -34,7 |
| Nettomarge | 1,7 % | 39,9 % | 29,0 % | 18,4 % | -11,3 % |
| Gewinn je Aktie | 0,03 $ | 0,98 $ | 0,54 $ | 0,34 $ | -0,17 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell neutral
- Ein reiner Rohstoffförderer ohne zweites Standbein: 919 Brutto-Förderbohrungen auf 111.714 Brutto-Acres, alles im texanischen Permian-Becken (31.12.2025). Das ist ein einfaches, transparentes Geschäft mit 153,3 Millionen Fass Öläquivalent nachgewiesener Reserven — aber der Preis, zu dem verkauft wird, wird nirgends im Unternehmen gemacht.
- Operative Entwicklung positiv
- Die Betriebskosten je Fass Öläquivalent sanken im ersten Halbjahr 2026 um 8 Prozent auf 10,26 US-Dollar, die Reserven wuchsen 2025 um 14 Prozent, und das vom Unternehmen bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen stieg im zweiten Quartal 2026 um 42 Prozent gegenüber dem Vorquartal auf 54,5 Millionen US-Dollar. Das Unternehmen selbst spricht vom 27. Quartal in Folge mit positivem bereinigtem freiem Mittelzufluss.
- Ergebnisqualität negativ
- Quartals- wie Halbjahresergebnis 2026 werden von Bewertungseffekten getragen: Der Quartalsgewinn von 64,8 Millionen US-Dollar (2. Quartal 2026) enthält 42,2 Millionen nicht zahlungswirksamen Bewertungsgewinn aus Sicherungsgeschäften; der Halbjahresverlust von 155,8 Millionen enthält 162,1 Millionen Abschreibung auf die Felder. Das vom Unternehmen bereinigte Quartalsergebnis lag bei 24,0 Millionen.
- Verwässerung negativ
- Die Aktienzahl stieg von 100,2 Millionen (Ende 2021) auf 260,5 Millionen (30.06.2026) — ein Plus von 160 Prozent in viereinhalb Jahren. Allein im Mai und Juni 2026 kamen 51.111.111 Stück zu 1,35 US-Dollar hinzu, 18 Prozent unter dem letzten gemeldeten Kurs von 1,65 US-Dollar (11.05.2026). Genehmigt sind 450 Millionen Aktien; nach der Platzierung sind 189,5 Millionen davon noch frei.
- Bilanz und Finanzierung neutral
- Das Eigenkapital ist mit 753,4 Millionen US-Dollar deutlich positiv und trägt 59 Prozent der Bilanzsumme (30.06.2026). Die Kreditlinie wurde binnen sechs Monaten von 420 auf 360 Millionen zurückgeführt, läuft bis Juni 2029 und war zum Stichtag mit allen Auflagen im Einklang; verfügbar waren 226,1 Millionen. Dem steht eine Kasse von nur 1,1 Millionen gegenüber — die Liquidität ist praktisch vollständig eine Kreditzusage.
- Preisrisiko und Absicherung negativ
- Der Kreditvertrag verpflichtet Ring, mindestens die Hälfte der erschlossenen laufenden Förderung rollierend über 24 Monate abzusichern. Zum 4. August 2026 waren rund 70 Prozent der für das zweite Halbjahr 2026 erwarteten Ölverkäufe bei durchschnittlich 71,47 US-Dollar gedeckelt, während im zweiten Quartal 2026 real 95,45 US-Dollar erzielt wurden. Der realisierte Verlust aus Sicherungsgeschäften lag im ersten Halbjahr 2026 bei 23,7 Millionen US-Dollar.
Ring Energy ist ein Lehrstück über den Unterschied zwischen dem Rohstoffpreis und dem, was davon beim Aktionär ankommt. Der Betrieb arbeitet sauber: Kosten je Fass gesenkt, Reserven um 14 Prozent ausgeweitet, 150,8 Millionen US-Dollar operativer Mittelzufluss im Jahr 2025, Kreditlinie von 420 auf 360 Millionen zurückgeführt. Und trotzdem stand im ersten Halbjahr 2026 ein Verlust von 155,8 Millionen US-Dollar, weil die Felder mit 162,1 Millionen abgeschrieben werden mussten, die Sicherungsgeschäfte 23,7 Millionen kosteten und das Erdgas zu einem negativen Preis abfloss. Dazwischen liegen 51,1 Millionen neue Aktien zu 1,35 US-Dollar, deren Erlös in die Rückführung der Kreditlinie floss — an einen Gläubigerkreis, dem laut Prospekt auch Verbundene der platzierenden Banken angehören. Wer hier kauft, kauft günstige Reserven — und eine Kapitalstruktur, die den nächsten Aufschwung erst an die Gläubiger und dann an die Sicherungspartner weiterreicht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb beurteilt das Unternehmen, nicht den Kurs. Die offene Frage lautet: Trägt der Umbau auf längere Horizontalbohrungen die Kapitalrendite so weit, dass der nächste Preisrückgang nicht wieder in einer Abschreibung und einer Kapitalerhöhung endet? Warum nicht Grün: Ring hat in fünfzehn Monaten zweimal auf seine Felder abschreiben müssen — 108,8 Millionen US-Dollar im Geschäftsjahr 2025 und 162,1 Millionen im ersten Quartal 2026. 2025 stand der erste Jahresverlust seit 2020, und im Mai 2026 musste Eigenkapital 18 Prozent unter Börsenkurs eingesammelt werden, um die Kreditlinie zu entlasten. Der eigene Zielwert für den Verschuldungsgrad von 1,25 ist erklärtermaßen noch nicht erreicht. Warum nicht Rot: Die belegten Substanzbefunde fehlen, und zwar jeder einzelne. Kein Hinweis auf Zweifel an der Unternehmensfortführung in den Berichten. Eigenkapital von 753,4 Millionen US-Dollar bei 528,1 Millionen Verbindlichkeiten. Operativer Mittelzufluss von 150,8 Millionen im Jahr 2025 und 66,7 Millionen im ersten Halbjahr 2026. Alle Kreditauflagen zum 30. Juni 2026 eingehalten, verfügbare Mittel von 226,1 Millionen, keine Fälligkeit vor Juni 2029. Ein uneingeschränktes Prüfungstestat von Grant Thornton auch zur internen Kontrolle zum 31. Dezember 2025 und eine Notierung an der NYSE American ohne erkennbares Rückzugsverfahren. Nicht eingeflossen sind Kurs, Kurs-Buchwert-Verhältnis und die Kursentwicklung des Jahres 2026 — das sind Preisargumente, keine Qualitätsargumente. Käme ein Bruch einer Kreditauflage, eine deutlich gekürzte Kreditbasis oder ein Hinweis auf Zweifel an der Unternehmensfortführung hinzu, wäre Rot die richtige Stufe.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam REI über den Scanner „Reddit Hot Stocks“ unserer Plattform, der kleinere US-Aktien sammelt, die in Anlegerforen auffällig oft besprochen werden. Ein solcher Eintrag ist kein Kaufsignal, sondern ein Stimmungssignal — der Anlass, die Originalberichte selbst zu lesen.
- Alle Zahlen dieser Analyse stammen aus SEC-Originaldokumenten (Quartalsbericht 10-Q zum 30.06.2026, eingereicht am 05.08.2026; Quartalsbericht 10-Q zum 31.03.2026; Geschäftsberichte 10-K für 2025 und 2024; Quartalsberichte 10-Q zum 30.09.2025 und 30.06.2025; 8-K vom 06.08.2026 mit Anlage 99.1; Prospekt-Nachtrag 424B5 vom 14.05.2026; 8-K vom 03.03.2026). Nach dem jüngsten Quartalsbericht wurden bis zum Datenstand nur die Ergebnismitteilung und zwei Beteiligungsmeldungen institutioneller Halter eingereicht; die Ergebnismitteilung ist ausgewertet. Der Kurs-Anker von 1,52 US-Dollar ist der Schlusskurs vom 8. September 2026 und bewusst kein Tageskurs.
- Die Vorjahreszahlen zum 31. Dezember 2025 in dieser Analyse sind die korrigierten Werte aus dem Quartalsbericht zum 30. Juni 2026. Ring hat im ersten Quartal 2026 einen als unwesentlich eingestuften Fehler aus den Geschäftsjahren 2017 bis 2025 berichtigt; dadurch weicht die Gewinnrücklage zum 31.12.2025 (29,0 Millionen US-Dollar) vom Wert im Geschäftsbericht für 2025 (23,3 Millionen) ab, ebenso das Eigenkapital (842,0 gegenüber 836,3 Millionen).
- Verwechslungsgefahr: „Ring Energy“ ist nicht zu verwechseln mit der gleichnamigen Kurzform anderer Anbieter; die hier beschriebene Gesellschaft ist die unter CIK 0001384195 bei der US-Börsenaufsicht registrierte Ring Energy, Inc. mit dem Kürzel REI an der NYSE American. Die Reserven- und Preisangaben in dieser Analyse beziehen sich stets auf Fass Öläquivalent (Boe), wobei sechs tausend Kubikfuß Erdgas als ein Fass Öläquivalent gerechnet werden.
Aktien-Wächter
Diese Analyse ist Stand 9. September 2026. Was sich seitdem bei REI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Ring Energy Inc (REI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Ring Energy, Inc. (NYSE American: REI) mit Sitz in The Woodlands, Texas, fördert Öl und Erdgas ausschließlich im texanischen Teil des Permian-Beckens. Die beiden Kerngebiete heißen Central Basin Platform (Crane, Winkler, Ward, Ector und Andrews County) und Northwest Shelf (Yoakum County und Lea County). Zum 31. Dezember 2025 hielt die Firma 111.714 Brutto-Acres und Anteile an 919 Brutto-Förderbohrungen. Sie beschäftigte 111 Menschen in Vollzeit.
Weil ein großer Teil der Förderung im Voraus zu niedrigeren Preisen verkauft ist. Im zweiten Quartal 2026 erlöste Ring 95,45 US-Dollar je Fass Öl, verlor aber im selben Quartal 18,5 Millionen US-Dollar an realisierten Sicherungsgeschäften. Zum 4. August 2026 waren rund 70 Prozent der für das zweite Halbjahr 2026 erwarteten Ölverkäufe mit einer durchschnittlichen Obergrenze von 71,47 US-Dollar gedeckelt. Der Kreditvertrag verpflichtet das Unternehmen dazu.
Zum 30. Juni 2026 standen 360 Millionen US-Dollar auf der besicherten Kreditlinie, nach 420 Millionen zum 31. Dezember 2025 und 426 Millionen zum 31. März 2026. Die Kreditbasis beträgt 585 Millionen US-Dollar und wird halbjährlich im Mai und November neu festgesetzt; die Linie läuft bis Juni 2029. Der gewichtete Durchschnittszins lag im ersten Quartal 2026 bei 7,3 Prozent. Verfügbar waren zum 30. Juni 2026 rund 226,1 Millionen US-Dollar, davon 1,1 Millionen Kasse.
Um Schulden zurückzuzahlen. Der Prospekt-Nachtrag vom 14. Mai 2026 nennt als Verwendung ausdrücklich die Rückführung der Kreditlinie. Ausgegeben wurden 44.444.445 Aktien zu 1,35 US-Dollar, dazu am 12. Juni 2026 weitere 6.666.666 Stück aus der Mehrzuteilungsoption — zusammen 51.111.111 Aktien, brutto 69,0 Millionen und netto 64,5 Millionen US-Dollar. Der letzte gemeldete Börsenkurs vor der Platzierung lag am 11. Mai 2026 bei 1,65 US-Dollar.
Ring bilanziert seine Felder nach der US-Vollkostenmethode. Dabei darf der Buchwert einen rechnerischen Deckel nicht überschreiten: den mit 10 Prozent abgezinsten Wert der künftigen Nettoerlöse, berechnet mit dem Durchschnittspreis der vorangegangenen zwölf Monate. Sank dieser Durchschnitt, muss abgeschrieben werden. Im ersten Quartal 2026 waren das 162,1 Millionen US-Dollar, im Geschäftsjahr 2025 zuvor 108,8 Millionen. Es fließt dabei kein Geld ab — die Abschreibung mindert Buchwert und Eigenkapital, nicht die Kasse.
Nein. Der Geschäftsbericht für 2025 hält fest, dass keine Bardividende auf die Stammaktie gezahlt wird und das Unternehmen dies auch nicht plant; künftige Gewinne sollen in die Schuldentilgung und in den Ausbau des Geschäfts fließen. Der Kreditvertrag erlaubt Ausschüttungen nur unter Auflagen, unter anderem einem Verschuldungsgrad von höchstens 2,0 zum bereinigten Betriebsergebnis und einer Ausnutzung der Kreditbasis von höchstens 80 Prozent.
Die nachgewiesenen Reserven lagen zum 31. Dezember 2025 bei 153,3 Millionen Fass Öläquivalent, ein Plus von 14 Prozent gegenüber dem Vorjahr; davon sind 68 Prozent bereits erschlossen. Gemessen an der Jahresförderung 2025 von rund 7,4 Millionen Fass Öläquivalent entspricht das rechnerisch gut zwei Jahrzehnten. Der mit 10 Prozent abgezinste Vorsteuerwert (PV-10) beträgt 1.318,2 Millionen US-Dollar, der Standardmaßstab nach Steuern 1.123,5 Millionen. Erstellt hat den Bericht das unabhängige Gutachterbüro Cawley, Gillespie & Associates.
Gemessen am Buchwert ja, gemessen an der Ertragslage kaum zu sagen. Zum Anker vom 8. September 2026 (1,52 US-Dollar) liegt der Börsenwert bei rund 396 Millionen US-Dollar, das Kurs-Buchwert-Verhältnis bei etwa 0,52 und der Unternehmenswert einschließlich Schulden bei rund 755 Millionen. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil 2025 und das erste Halbjahr 2026 mit Verlust endeten. Der Abschlag auf den Buchwert ist die Vorsicht des Marktes gegenüber Feldern, die binnen fünfzehn Monaten zweimal abgeschrieben wurden.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


