Pentixapharm: Grünes Licht von der FDA, ein Fragezeichen von der BaFin
Die US-Arzneimittelbehörde FDA hat die Phase-3-Studie PANDA freigegeben und ihr den Fast-Track-Status erteilt, im Juli 2026 flossen 20,4 Millionen Euro frisches Geld. Zur selben Zeit hält die deutsche Finanzaufsicht BaFin vorläufig 34,7 Millionen Euro aktivierte Entwicklungskosten für zu hoch angesetzt — den größten Posten der Bilanz. Wir legen beides nebeneinander und rechnen nach, was nach Abzug des Glanzes übrig bleibt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. September 2026
- Schlusskurs
- 1,90 € +0,50 %
- Marktkapitalisierung
- 0,0 Mrd. €
- Wachstums-Score
- 5/10
- AAQS
- 1/10
Kursentwicklung seit 30. September 2026: +2,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,40 € bis 2,90 € · Letzter Kurs: 1,90 € (Stand: 30. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Kennst du den Heiligenschein-Effekt? Ein einziges glänzendes Merkmal färbt unser Urteil über alles andere. Wer gut aussieht, wirkt auch klüger; wer einen Doktortitel trägt, wirkt auch beim Thema Geldanlage kompetent. An der Börse sind es oft drei Buchstaben, die leuchten: FDA. Kaum meldet ein kleines Biotech-Unternehmen „Freigabe“ oder „Fast Track“ von der US-Arzneimittelbehörde, sieht plötzlich alles heller aus — auch die Bilanz, die niemand gelesen hat.
Genau so ein Leuchten umgibt seit Sommer 2026 die Pentixapharm Holding AG (Xetra: PTP). Im Juni gab die FDA grünes Licht für die zulassungsrelevante Phase-3-Studie PANDA, im Juli folgte der Fast-Track-Status, und eine Kapitalerhöhung brachte 20,4 Millionen Euro ein. Fast zur selben Zeit teilte das Unternehmen aber auch mit, dass die deutsche Finanzaufsicht BaFin den größten Posten seiner Bilanz vorläufig für zu hoch angesetzt hält. Machen wir einen Deal: Wir lassen den Heiligenschein kurz beiseite und lesen gemeinsam, was in den Berichten steht. Grundlage sind ausschließlich die Dokumente, die Pentixapharm selbst veröffentlicht hat — vor allem der testierte Geschäftsbericht 2025 vom 26. März 2026 und der Halbjahresbericht 2026 vom 6. August 2026.
Ein Hinweis vorweg: Pentixapharm berichtet nicht an die US-Börsenaufsicht SEC. Die Aktie notiert im Prime Standard der Frankfurter Wertpapierbörse, dem Segment mit den strengsten Transparenzpflichten in Deutschland. Der Konzernabschluss 2025 ist von einem Wirtschaftsprüfer geprüft; der Halbjahresbericht 2026 wurde laut eigener Angabe „keiner prüferischen Durchsicht durch einen Abschlussprüfer unterzogen“. Unter jeder Zahl steht deshalb „Quelle: Fundamentaldaten & Geschäfts-/Halbjahresberichte des Unternehmens“.
Was Pentixapharm eigentlich macht
Pentixapharm entwickelt Radiopharmazeutika: Wirkstoffe, die eine winzige Menge radioaktiver Strahlung gezielt an eine bestimmte Stelle im Körper tragen. Ein Alltagsbild: Stell dir eine Leuchtfarbe vor, die nur an einer ganz bestimmten Sorte Zellen haften bleibt. Im Scanner — einer sogenannten PET/CT — leuchten dann genau diese Zellen auf. Trägt das Molekül statt eines schwach strahlenden Markers einen stärker strahlenden Stoff, kann es die Zellen auch zerstören. Diagnose und Behandlung mit demselben Schlüssel nennt die Branche „Theranostik“.
Der Schlüssel heißt bei Pentixapharm CXCR4, ein Rezeptor auf der Zelloberfläche. Laut Geschäftsbericht 2025 stehen dem Unternehmen die patentgeschützten CXCR4-Wirkstoffe „über eine exklusive Lizenz zur Verfügung“. Das wichtigste Programm ist [⁶⁸Ga]Ga-PentixaFor, ein Diagnostikum für den primären Aldosteronismus. Bei dieser Erkrankung schütten die Nebennieren zu viel des Hormons Aldosteron aus, der Blutdruck lässt sich mit Tabletten oft kaum senken. Entscheidend für die Behandlung ist die Frage, ob nur eine Nebenniere betroffen ist — dann kann eine Operation helfen — oder beide. Heute klärt das in der Regel ein Katheter, der über die Venen bis zu den Nebennieren geschoben wird. PentixaFor soll diese Frage mit einem Scan beantworten. Laut Unternehmen ist allein in den USA bei 6,5 bis 7 Millionen Bluthochdruckpatienten ein primärer Aldosteronismus die Ursache dafür, dass die Therapie nicht anschlägt; die Markteinführung in den USA ist für 2030 vorgesehen (Ad-hoc-Mitteilung vom 9. Juni 2026). Das sind Ziele und Schätzungen des Unternehmens, keine geprüften Zahlen. Wie ein Radiodiagnostikum nach der Zulassung tatsächlich Geld verdienen kann, haben wir in unserer Lantheus-Analyse durchgerechnet.
Daneben laufen zwei Krebsprogramme: PentixaTher soll vor einer Stammzelltransplantation bei Leukämie und Multiplem Myelom das Knochenmark gezielt bestrahlen (Phase I/II), und eine Antikörperplattform gegen das Zielmolekül CD24 ist noch präklinisch. Pentixapharm ist erst seit Herbst 2024 eigenständig: Die Eckert & Ziegler SE spaltete das Geschäft ab, die Abspaltung wurde am 2. Oktober 2024 wirksam, tags darauf begann der Handel an der Börse. Sitz ist Berlin; die operative Tochter Pentixapharm AG war bis zur Abspaltung in Würzburg eingetragen.
Die Firmengeschichte für Anleger
-
2024
Oktober: Abspaltung und Börsengang
Eckert & Ziegler spaltet Pentixapharm ab, neue Aktien werden zu 5,10 € platziert. Für Aktionäre der Startpunkt — und der Maßstab für alles, was danach kam.
-
2025
16,5 Millionen Euro Verlust
Erstes volles Börsenjahr: Die Kasse sinkt von 23,2 auf 4,6 Mio. €; im Bestätigungsvermerk dazu sieht der Prüfer eine wesentliche Unsicherheit zur Fortführung.
-
2026
Juni: FDA-Freigabe und BaFin-Mitteilung
Am 9. Juni meldet Pentixapharm in derselben Ad-hoc-Mitteilung die FDA-Freigabe für PANDA und die BaFin-Prüfung des Abschlusses 2024 — Fortschritt in der Klinik, Fragezeichen in der Bilanz.
-
2026
Juli: Fast Track und Kapitalerhöhung
20,4 Mio. € brutto zu 1,85 € je Aktie, die Aktienzahl steigt um gut 44 %. Die Finanzierung reicht laut Vorstand bis 2028, der Anteil jedes Altaktionärs schrumpft.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: nicht über eine Kennzahl. Die Aktie tauchte in der Liste der meistgesuchten Werte bei wallstreet-online auf. Das ist ein Aufmerksamkeitssignal und kein Kaufargument. Den Anstoß gab also nicht unser hauseigener Aktien-Scanner; für ein Unternehmen ohne Umsatz wären die meisten seiner Kennzahlen ohnehin wenig aussagekräftig.
Verständlich ist die Neugier trotzdem. Zwischen Juni und Juli 2026 veröffentlichte Pentixapharm fünf Ad-hoc-Mitteilungen und mehrere Pressemitteilungen mit Wörtern, die ein Heiligenschein liebt: „Study May Proceed“, „Fast Track“, „Milliardenpotenzial“, „deutlich überzeichnet“. Wir prüfen, was davon in den Zahlen ankommt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was wirklich beeindruckt: Pentixapharm spart sichtbar. Der Verlust im ersten Halbjahr 2026 sank auf 6,9 Millionen Euro nach 8,4 Millionen Euro im Vorjahreszeitraum, der Mittelabfluss aus dem laufenden Geschäft auf 5,0 Millionen Euro nach 8,4 Millionen Euro. Im Schnitt beschäftigte der Konzern im ersten Halbjahr 2026 noch 38 Mitarbeiter, im Jahr 2025 waren es 61. Schon das Jahr 2025 schloss das Unternehmen mit einem Verlust von 16,5 Millionen Euro ab — unter der im Jahresverlauf von 23,5 auf 18 Millionen Euro gesenkten Prognose (Geschäftsbericht 2025, Seite 28). Und die Studien kommen voran: Die FDA erlaubte im Februar 2026 die Krebsstudie PENTHERA und im Juni 2026 die Phase-3-Studie PANDA, im Juli 2026 erhielt PentixaFor den Fast-Track-Status.
Nur: Umsatz gibt es praktisch keinen. 2025 waren es 93.000 Euro aus dem Verkauf von Vorstufenmaterial an klinische Zentren, im ersten Halbjahr 2026 null Euro. Das ist bei einem Unternehmen in der klinischen Entwicklung normal — es heißt aber, dass jede Studie, jede Stelle und jeder Bericht aus der Kasse bezahlt wird. Wie die Kasse sich entwickelt hat, zeigt die erste Grafik.
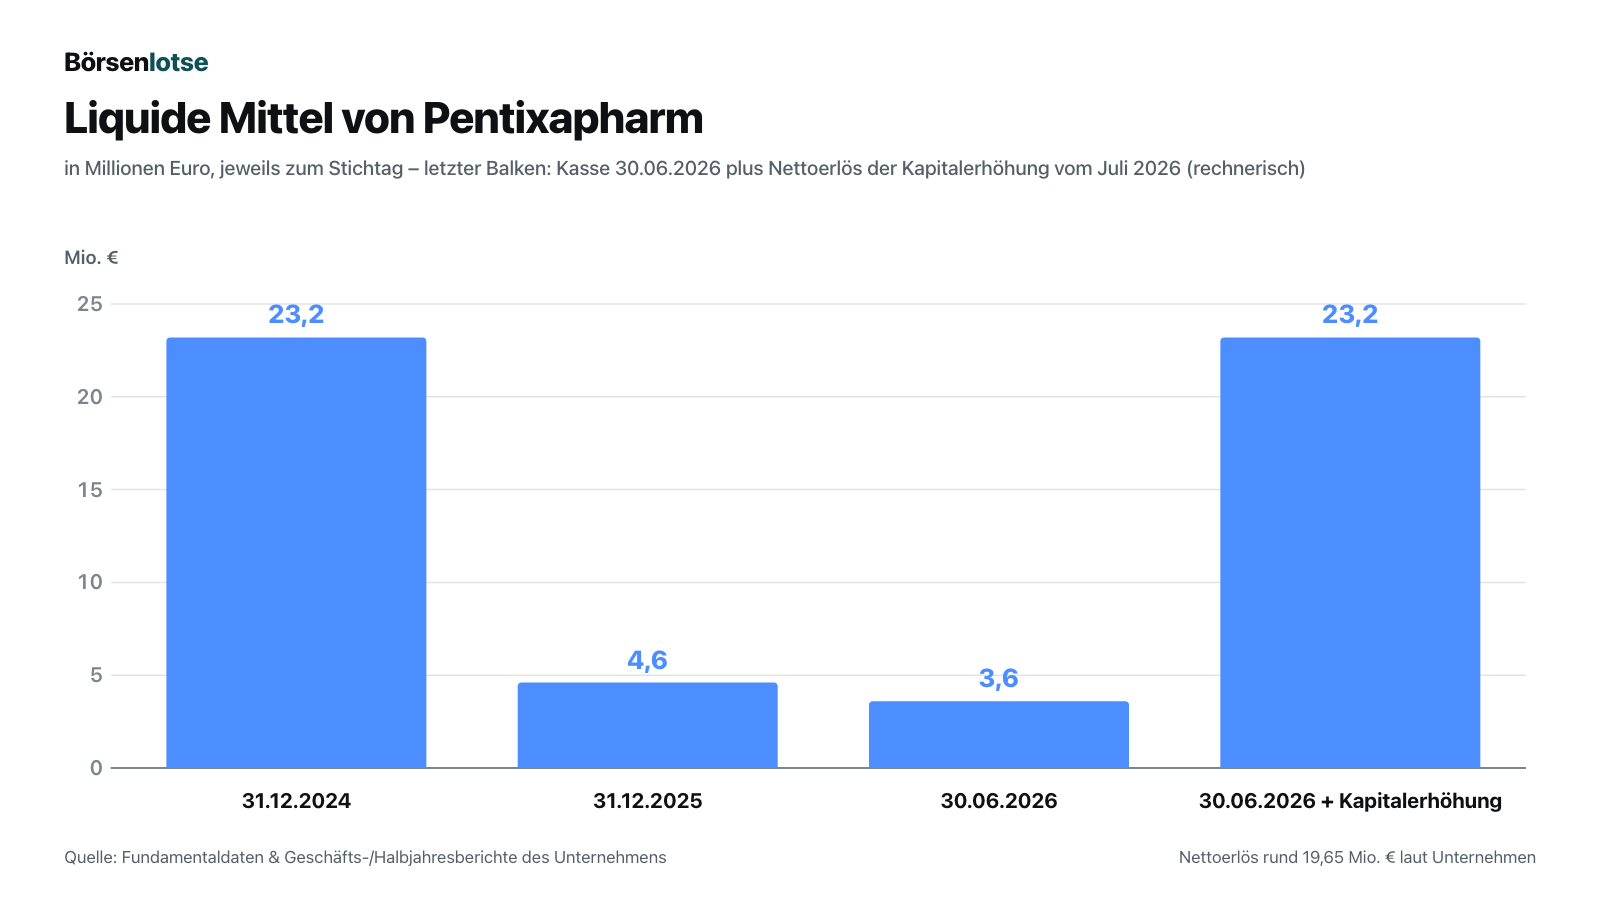
Die Kurve erzählt die Geschichte der ersten zwei Börsenjahre: Rund 18 Millionen Euro flossen 2025 aus dem laufenden Geschäft ab, Ende Juni 2026 lagen noch 3,6 Millionen Euro auf den Konten. Überbrückt wurde das mit 4,0 Millionen Euro aus einer Wandelanleihe der früheren Muttergesellschaft, dann kam die Kapitalerhöhung. Merke: Die Sparerfolge sind echt — sie verlängern die Reichweite der Kasse, ersetzen aber keinen Umsatz.
Und der teure Teil kommt erst. Im Geschäftsbericht vom März kündigte der Vorstand für 2026 einen Verlust von rund 21,6 Millionen Euro an, der zu einem Kapitalabfluss von 17,5 Millionen Euro führen soll (Seite 28); im August bestätigte er die Verlustprognose. Nach 6,9 Millionen Euro Verlust im ersten Halbjahr bedeutet das rechnerisch rund 14,7 Millionen Euro Verlust im zweiten — gut doppelt so viel wie im ersten. Der Grund ist der geplante Start der Phase-3-Studie; die Aufnahme der ersten Patientin oder des ersten Patienten erwartet das Unternehmen für das zweite Halbjahr 2026.
Unbequeme Wahrheit Nr. 1: Die BaFin hält den größten Bilanzposten vorläufig für zu hoch angesetzt
Der mit Abstand größte Vermögenswert von Pentixapharm ist kein Labor und kein Bankguthaben, sondern ein immaterieller Wert: aktivierte Entwicklungskosten für PentixaFor. Ein Alltagsbild: Du renovierst dein Haus und trägst die Arbeitsstunden nicht als Ausgabe ein, sondern als Wertsteigerung des Hauses. Das ist erlaubt, wenn bestimmte Voraussetzungen erfüllt sind — ob das Haus wirklich mehr wert ist, zeigt sich aber erst, wenn jemand dafür bezahlt. Wie groß dieser Posten ist, beschreibt der Abschlussprüfer msw GmbH in seinem Bestätigungsvermerk zum Geschäftsbericht 2025:
„Die aktivierten Entwicklungskosten werden zum Bilanzstichtag unter den übrigen immateriellen Vermögenswerten mit einem Wert von 31.219 Tsd. € ausgewiesen. Dies entspricht 74,6 % der Bilanzsumme, woraus sich ein wesentlicher Einfluss auf die Vermögenslage der Gesellschaft ergibt.“
— Pentixapharm Holding AG, Geschäftsbericht 2025, Bestätigungsvermerk des Abschlussprüfers, Seite 75
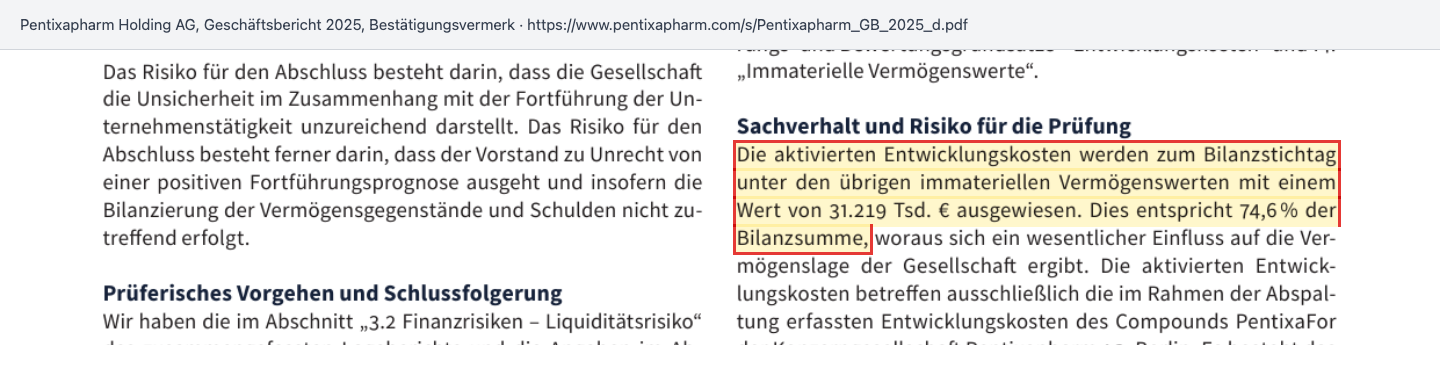
Der Prüfer hat diesen Posten nicht beanstandet; er hält die Annahmen hinter seinem Wert für „sachgerecht“. Seinen Werthaltigkeitstest Ende 2024 stützte das Unternehmen laut Anhang auf eine Prognose der finanziellen Überschüsse (Free Cashflows) aus der geplanten Auslizenzierung für die Jahre 2025 bis 2040, die den damaligen „Verhandlungsstand“ mit einer potenziellen Lizenznehmerin abbildete (Seite 55). Ein unterschriebener Lizenzvertrag ist bis zum Halbjahresbericht 2026 nicht gemeldet; in der Mitteilung vom 6. August 2026 heißt es nur, das Unternehmen prüfe „potenzielle strategische Partnerschaften und Auslizenzierungsmöglichkeiten“. Die BaFin sieht das Ganze grundsätzlicher. Am 9. Juni 2026 machte Pentixapharm per Ad-hoc-Mitteilung eine laufende Bilanzkontrolle des Konzernabschlusses 2024 öffentlich:
„Nach der vorläufigen Auffassung der BaFin sind insbesondere die im Konzernabschluss zum 31. Dezember 2024 ausgewiesenen immateriellen Vermögenswerte in Höhe von 34,7 Mio. Euro zu hoch angesetzt.“
— Pentixapharm Holding AG, Ad-hoc-Mitteilung vom 9. Juni 2026, Abschnitt 3
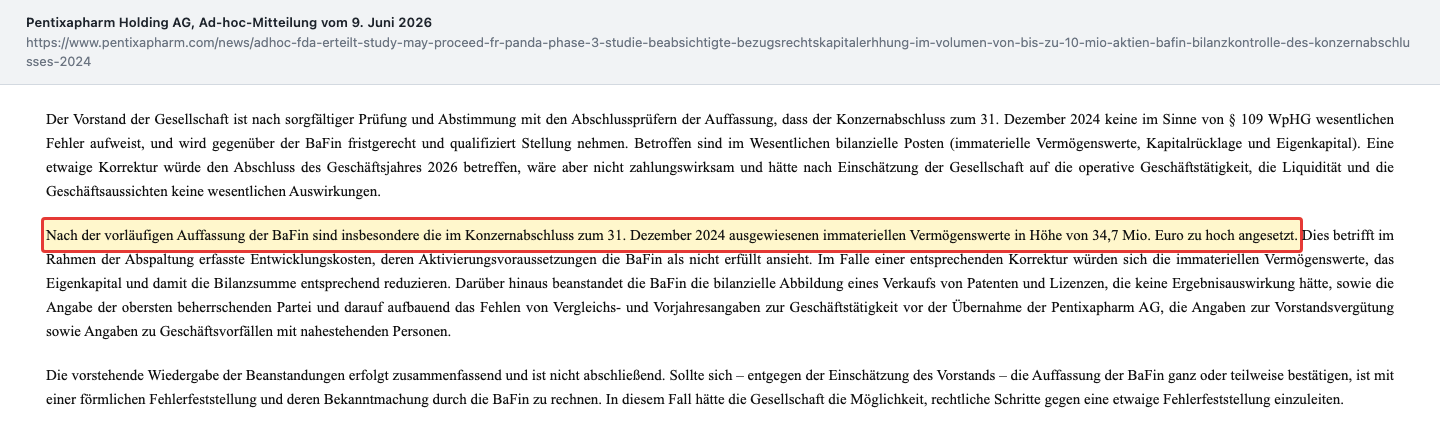
Laut derselben Mitteilung sieht die BaFin die Voraussetzungen für die Aktivierung der bei der Abspaltung erfassten Entwicklungskosten als nicht erfüllt an. Zum Vergleich: Ende 2024 standen insgesamt 35,4 Millionen Euro immaterielle Vermögenswerte in der Bilanz, davon 34,7 Millionen Euro aktivierte Entwicklungskosten für PentixaFor (Geschäftsbericht 2025, Seite 55). Beanstandet werden außerdem die bilanzielle Abbildung eines Verkaufs von Patenten und Lizenzen, die laut Mitteilung keine Ergebnisauswirkung hätte, sowie Angaben zur obersten beherrschenden Partei, zur Vorstandsvergütung und zu Geschäften mit nahestehenden Personen. Der Vorstand hält den Abschluss nach Abstimmung mit den Abschlussprüfern für frei von wesentlichen Fehlern; eine Korrektur wäre laut Unternehmen nicht zahlungswirksam und hätte nach seiner Einschätzung keine wesentlichen Auswirkungen auf Geschäft, Liquidität und Aussichten. In der Mitteilung zum Halbjahr vom 6. August 2026 heißt es, die Prüfung „dauert an“; einen Abschluss des Verfahrens hat das Unternehmen bis zum 1. Oktober 2026 nicht gemeldet. Die Mitteilung gibt die Beanstandungen nach eigener Angabe nur zusammengefasst und nicht abschließend wieder.
Warum das trotzdem wichtig ist, obwohl kein Euro abfließt, zeigt die zweite Grafik.
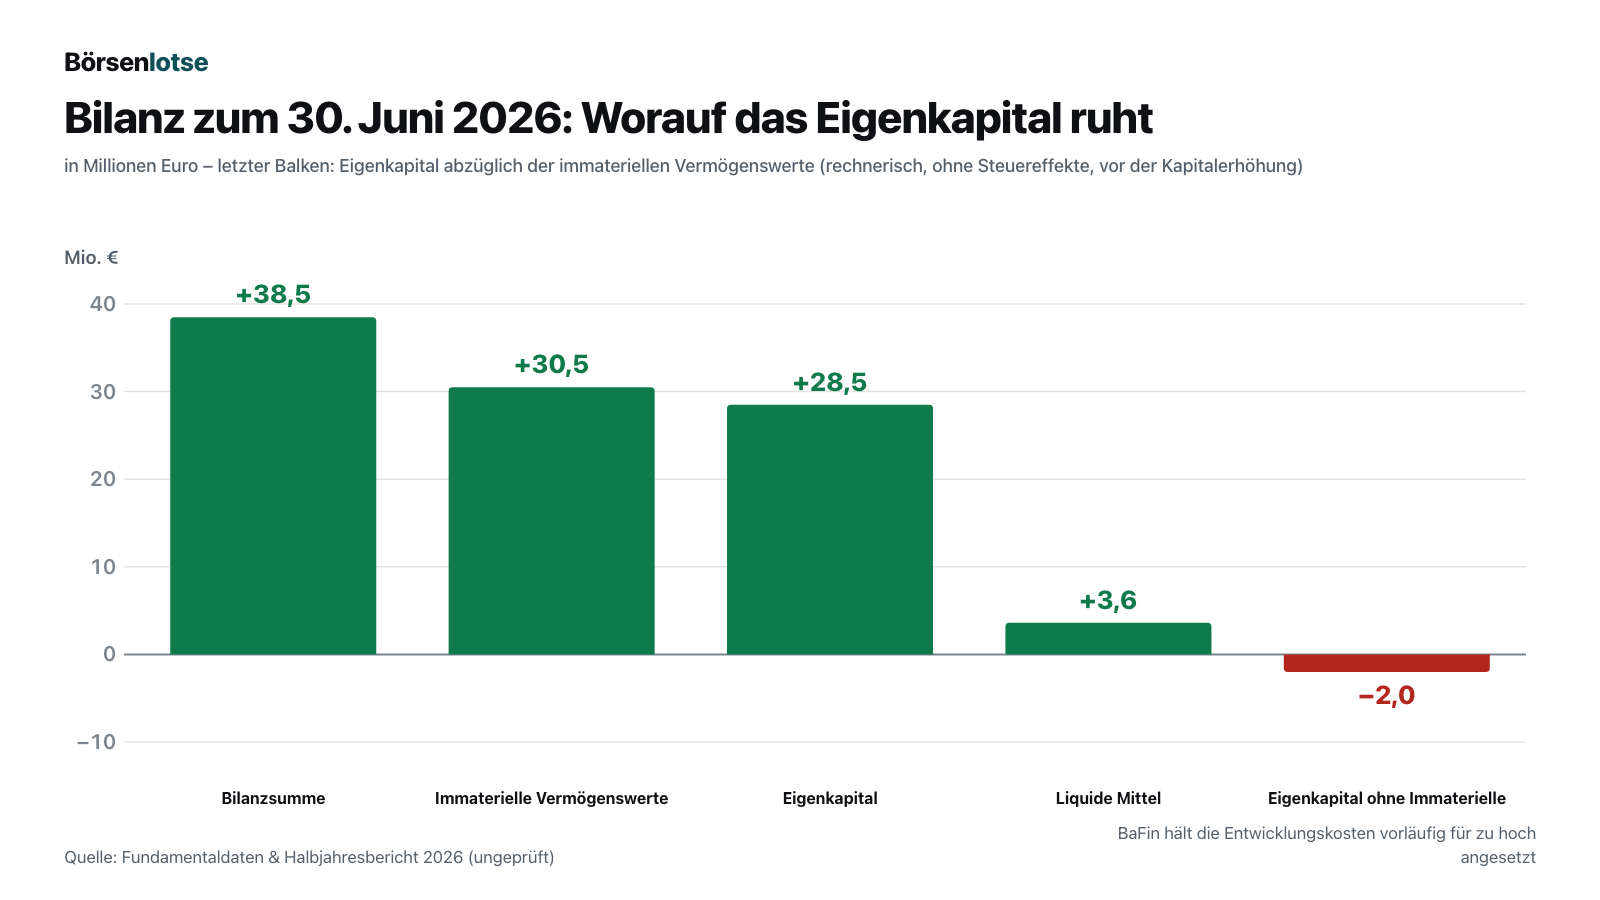
Die Rechnung ist schlicht, aber aufschlussreich: Zum 30. Juni 2026 standen den 30,5 Millionen Euro immateriellen Vermögenswerten nur 28,5 Millionen Euro Eigenkapital gegenüber. Rechnerisch steckte das gesamte Eigenkapital damit in diesem Posten. Die Kapitalerhöhung vom Juli hat das Polster rechnerisch um rund 19,65 Millionen Euro vergrößert; ohne die immateriellen Vermögenswerte — Ende 2025 entfielen 31,2 von 32,3 Millionen Euro davon auf die Entwicklungskosten — blieben davon vor den Verlusten seit Juli rund 17,7 Millionen Euro. Merke: Ein Bilanzposten, den Prüfer und Aufsicht unterschiedlich sehen, ist ein unsicherer Wert — er trägt nur, wenn PentixaFor eines Tages Lizenzgeld bringt.
Unbequeme Wahrheit Nr. 2: Das frische Geld reicht für die nächste Etappe, nicht für das Ziel
Wie knapp es vor der Kapitalerhöhung war, steht im Geschäftsbericht 2025. Der Abschlussprüfer vermerkte dort eine wesentliche Unsicherheit, die bedeutsame Zweifel an der Fortführung der Unternehmenstätigkeit aufwerfen kann (Seite 74), und der Vorstand schrieb im Prognosebericht: „Sollten sich diese Pläne nicht umsetzen lassen, wäre der Konzern in seinem Bestand gefährdet.“ (Seite 29). Mit der Kapitalerhöhung vom Juli hat sich dieses Bild verbessert: Im Halbjahresbericht sieht der Vorstand keine wesentlichen Unsicherheiten über die Fortführung mehr, und laut Mitteilung vom 6. August 2026 erwartet er, dass die Mittel den Betrieb „bis in das Jahr 2028 hinein“ finanzieren. Im Going-Concern-Abschnitt des Halbjahresberichts (Seite 14) steht aber auch der Satz, der die Richtung vorgibt:
„Zur Sicherstellung der Liquidität über diesen Zeitraum hinaus plant der Vorstand die Beschaffung zusätzlichen Kapitals.“
— Pentixapharm Holding AG, Halbjahresbericht 2026, Anhang, Going Concern, Seite 14
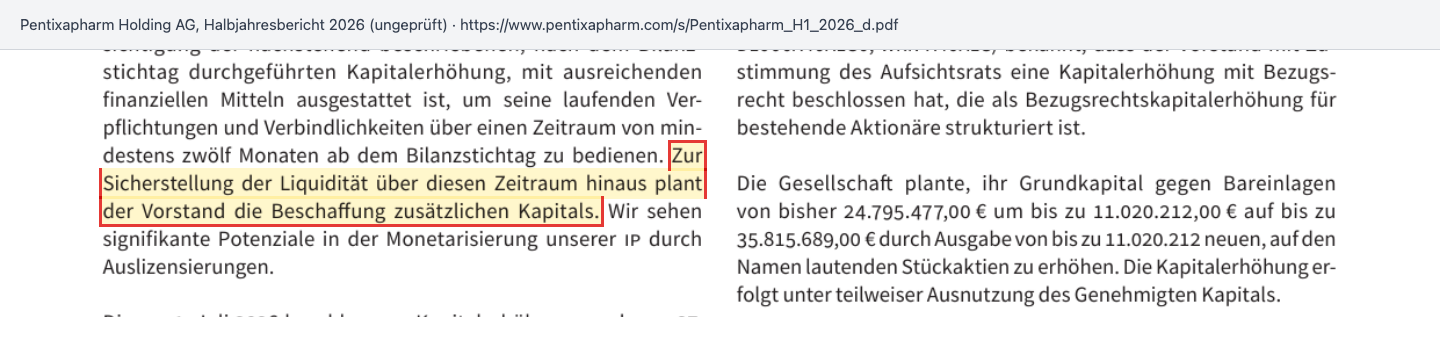
„Dieser Zeitraum“ sind die zwölf Monate ab dem Stichtag 30. Juni 2026. Rechnen wir grob nach: Zur Kasse von 3,6 Millionen Euro Ende Juni kam ein Nettoerlös von rund 19,65 Millionen Euro, zusammen rund 23,2 Millionen Euro. Hält die Jahresprognose, fließen im zweiten Halbjahr 2026 rund 12,5 Millionen Euro ab — die Differenz zwischen den geplanten 17,5 Millionen Euro Kapitalabfluss und den gut 5,0 Millionen Euro des ersten Halbjahres. Dann blieben Ende 2026 rechnerisch rund 10,8 Millionen Euro. Dazu kann Pentixapharm bei Bedarf noch bis zu 14,5 Millionen Euro aus der Wandelanleihe der Eckert & Ziegler SE abrufen. Die Markteinführung plant das Unternehmen aber erst für 2030 — bis dahin muss die Phase-3-Studie mit rund 325 Patientinnen und Patienten laufen, ausgewertet und von der FDA geprüft sein.
Der Preis für das frische Geld ist bereits bezahlt: Die 11.020.212 neuen Aktien kosteten je 1,85 Euro, rund 21 Prozent weniger als der Xetra-Schlusskurs vom 30. Juni 2026. Beim Börsengang im Oktober 2024 hatten Anleger für neue Aktien noch 5,10 Euro bezahlt (Geschäftsbericht 2024). Die Aktienzahl stieg von 24.795.477 auf 35.815.689, also um gut 44 Prozent. Wer nicht mitzog, besitzt seitdem einen entsprechend kleineren Anteil am Unternehmen — wie ein Kuchen, der in mehr Stücke geschnitten wird. Merke: Für die Zeit nach dem Zwölfmonatszeitraum plant der Vorstand zusätzliches Kapital — ob über neue Aktien, Fremdkapital oder Lizenzgeld, ist offen.
Unbequeme Wahrheit Nr. 3: Großaktionär, Aufsichtsratschef und Geldgeber hängen zusammen
Bei Pentixapharm laufen viele Fäden bei einer Person zusammen. Der Halbjahresbericht beschreibt die Verhältnisse so:
„Die Eckert Wagniskapital und Frühphasenfinanzierung GmbH, die 31,2% der Aktien der Eckert & Ziegler SE sowie 36,0% der Aktien der Pentixapharm Holding AG hält und deren Hauptgesellschafter, Dr. Andreas Eckert, Aufsichtsratsvorsitzender der Eckert & Ziegler SE sowie der Pentixapharm Holding AG ist.“
— Pentixapharm Holding AG, Halbjahresbericht 2026, Anhang, Geschäfte mit nahestehenden Personen, Seite 12
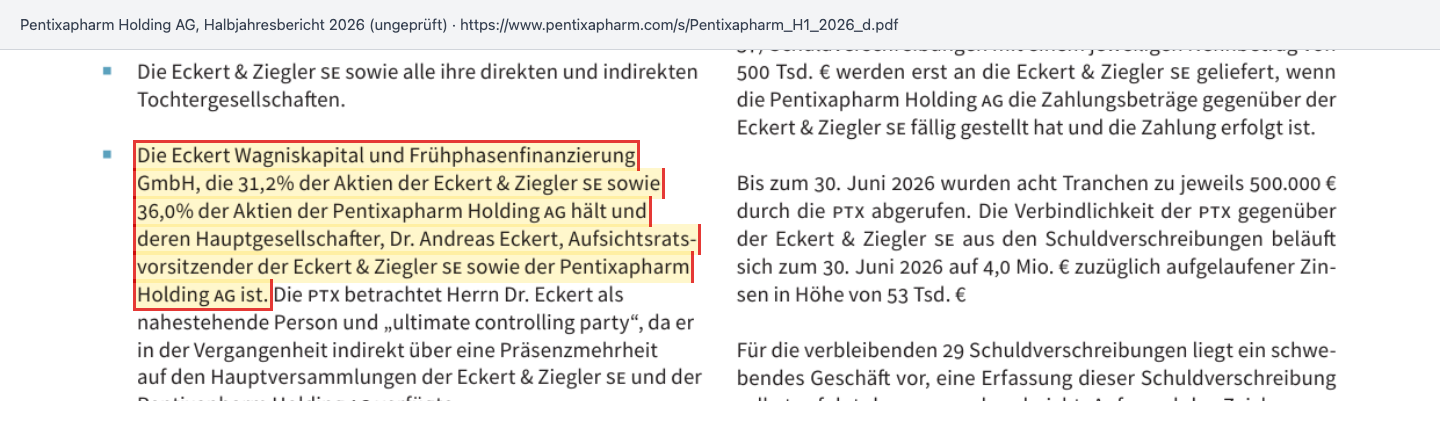
Pentixapharm selbst betrachtet Dr. Eckert laut Bericht als „ultimate controlling party“, also als letztlich beherrschende Person, weil er in der Vergangenheit indirekt über eine Präsenzmehrheit auf den Hauptversammlungen von Eckert & Ziegler und Pentixapharm verfügte. Die Satzung gibt der Eckert Wagniskapital das Recht, ein Drittel des Aufsichtsrats zu bestimmen, solange sie mindestens 3 Prozent der Aktien hält. Die Eckert & Ziegler SE ist zugleich Geldgeberin: Sie hat eine Wandelanleihe über bis zu 18,5 Millionen Euro gezeichnet, aus der Pentixapharm bis Ende Juni 2026 acht Tranchen über zusammen 4,0 Millionen Euro abgerufen hat. Laut Anleihebedingungen ist sie mit 4,0 Prozent verzinst und am 31. Dezember 2027 zurückzuzahlen, sofern sie nicht vorher in Aktien gewandelt wird (Geschäftsbericht 2025, Seiten 61 und 62). Der Wandlungspreis beträgt laut Bedingungen 4,70 Euro je Aktie, „vorbehaltlich einer Anpassung wegen Verwässerung“; auch der Halbjahresbericht nennt nach der Kapitalerhöhung weiter 4,70 Euro — mehr als das Doppelte des Kurses von 1,85 Euro am 30. September 2026. Und mit der Glycotope GmbH, an der Dr. Eckert mittelbar 8,76 Prozent hält, gab es 2024 und 2025 Geschäfte: Die Pentixapharm AG hatte im Juli 2024 das Target-Discovery-Geschäft von Glycotope übernommen, im Dezember 2024 daraus erworbene immaterielle Vermögenswerte für 6,7 Millionen Euro weiterverkauft und Anfang 2025 die damit fällig gewordene Earn-out-Zahlung von 6,091 Millionen Euro an Glycotope geleistet. Die vertraglich vereinbarte Earn-out-Zahlung hing laut Geschäftsbericht 2025 unmittelbar mit diesem Verkaufserlös zusammen; Pentixapharm legt den Vorgang als Geschäft mit nahestehenden Personen offen (Seiten 22 und 70); solche Geschäfte werden laut Halbjahresbericht „zu Bedingungen wie unter fremden Dritten abgewickelt“ (Seite 11).
Das alles ist im Bericht offengelegt, und es hat eine gute Seite: Der Großaktionär steht hinter der Firma. Bei der Kapitalerhöhung verpflichtete sich die Eckert Wagniskapital, ihre Bezugsrechte vollständig auszuüben (Ad-hoc-Mitteilung vom 1. Juli 2026). Wie stark ein kleines Biotech-Unternehmen von wenigen Großaktionären abhängen kann, zeigt auch unsere Analyse von Heidelberg Pharma. Für dich als Streubesitz-Aktionär heißt das aber: Bei Geschäften mit Eckert & Ziegler, etwa der Wandelanleihe oder den Dienstleistungen der Eckert & Ziegler Radiopharma (im ersten Halbjahr 2026: 153.000 Euro), stehen sich zwei Gesellschaften gegenüber, deren Aufsichtsrat derselbe Vorsitzende führt; Pentixapharm legt diese Geschäfte als solche mit nahestehenden Personen offen. Zu den Punkten, die die BaFin nach ihrer vorläufigen Auffassung im Abschluss 2024 beanstandet, gehören auch die Angaben zur obersten beherrschenden Partei und zu Geschäften mit nahestehenden Personen; der Vorstand hält den Abschluss für frei von wesentlichen Fehlern.
Unbequeme Wahrheit Nr. 4: Fast Track ist keine Zulassung
Jetzt zum Glanz selbst. Die FDA-Freigabe vom Juni 2026 heißt: Die Studie darf beginnen. Der Fast-Track-Status vom Juli heißt laut Unternehmen: häufigerer Austausch mit der Behörde und unter bestimmten Bedingungen ein effizienteres Prüfverfahren. Beides ist wertvoll, beides ist aber keine Aussage darüber, ob PentixaFor in der Studie besteht. Die erste Patientin oder den ersten Patienten erwartete das Unternehmen laut Mitteilung vom 6. August 2026 erst im zweiten Halbjahr 2026; dort nannte es auch rund 325 statt bisher rund 270 geplante Teilnehmer, laut eigener Angabe ohne wesentliche Folgen für Zeitplan und Finanzierungsreichweite. Die Markteinführung in den USA plant Pentixapharm für 2030.
Auch die bisherigen Daten liest man am besten genau. Über eine von drei Phase-2-Studien schreibt das Unternehmen selbst, PentixaFor habe im Vergleich zum Venenkatheter und zu den Operationsergebnissen „eine hohe Spezifität und eine moderate Sensitivität“ gezeigt (Pressemitteilung vom 6. August 2026); konkrete Prozentwerte nennt das Unternehmen dazu nicht. Übersetzt: Wenn der Scan eine einseitige Erkrankung meldet, stimmt das meist — aber er übersieht einen Teil der Fälle. Ob das reicht, um den Katheter zu ersetzen, soll PANDA klären. Merke: Die FDA hat die Tür zum Prüfungsraum geöffnet. Die Prüfung selbst hat noch nicht begonnen.
Was die Aktie kostet
Bei 1,85 Euro (Xetra-Schluss am 30. September 2026) und 35.815.689 Aktien ergibt sich ein Börsenwert von rund 66,3 Millionen Euro. Bemerkenswert: Der Kurs lag damit genau auf dem Bezugspreis der Kapitalerhöhung vom Juli — und rund 64 Prozent unter dem Ausgabepreis von 5,10 Euro beim Börsengang im Oktober 2024.
- Gemessen an der Kasse: Rechnerisch rund 23,2 Millionen Euro Kasse (Stand 30. Juni plus Nettoerlös, vor den Ausgaben seit Juli). Die Börse bewertet die Pipeline also mit grob 43 Millionen Euro über dem Bargeld.
- Gemessen am Buchwert: Eigenkapital zum 30. Juni 2026 plus Nettoerlös ergibt rechnerisch rund 48 Millionen Euro, ein Kurs-Buchwert-Verhältnis von etwa 1,4. Ohne sämtliche immateriellen Vermögenswerte (30,5 Millionen Euro, fast vollständig die von der BaFin vorläufig beanstandeten Entwicklungskosten) wären es rund 17,7 Millionen Euro und ein Verhältnis von rund 3,8.
- Gemessen am Gewinn: Ein Kurs-Gewinn-Verhältnis gibt es nicht. Für 2026 erwartet der Vorstand rund 21,6 Millionen Euro Verlust, mögliche Lizenzerlöse sind darin nicht enthalten.
Der Wert dieser Aktie hängt deshalb fast ausschließlich an einer Frage: Gelingt PANDA, und findet Pentixapharm einen Partner, der für PentixaFor bezahlt? Alles andere — Buchwert, Kasse, Kennzahlen — ist Beiwerk.
Chancen und Risiken auf einen Blick
Was für Pentixapharm spricht:
- Regulatorischer Fortschritt. FDA-Freigabe für die Phase-3-Studie PANDA (Juni 2026), Fast-Track-Status (Juli 2026) und Freigabe der Krebsstudie PENTHERA (Februar 2026).
- Finanzierung für die nächste Etappe. 20,4 Millionen Euro brutto aus der Kapitalerhöhung im Juli 2026; laut Vorstand reichen die Mittel bis in das Jahr 2028, zusätzlich bis zu 14,5 Millionen Euro aus der Wandelanleihe abrufbar.
- Kostendisziplin. Halbjahresverlust 2026 von 6,9 Millionen Euro nach 8,4 Millionen im Vorjahr; Belegschaft im Schnitt 38 statt 61 Mitarbeiter.
- Großaktionär zieht mit. Die Eckert Wagniskapital (36,0 Prozent) hat ihr Bezugsrecht bei der Kapitalerhöhung vollständig zugesagt.
- Großer möglicher Markt. Laut Unternehmen 6,5 bis 7 Millionen betroffene Bluthochdruckpatienten allein in den USA; geplante Markteinführung 2030.
Was dagegen spricht:
- Offene Bilanzkontrolle. Die BaFin hält nach vorläufiger Auffassung die immateriellen Vermögenswerte im Abschluss 2024 um 34,7 Millionen Euro für zu hoch angesetzt — so hoch waren dort die aktivierten Entwicklungskosten; zum 30.06.2026 waren die immateriellen Vermögenswerte, die fast vollständig aus diesen Entwicklungskosten bestehen, mit 30,5 Millionen Euro größer als das Eigenkapital.
- Kein Umsatz, steigende Verluste. Prognose 2026: rund 21,6 Millionen Euro Verlust, davon rechnerisch rund 14,7 Millionen im zweiten Halbjahr.
- Weiterer Kapitalbedarf angekündigt. Der Vorstand plant laut Halbjahresbericht zusätzliches Kapital; die letzte Kapitalerhöhung kam zu 1,85 Euro je Aktie, 64 Prozent unter dem Ausgabepreis beim Börsengang.
- Verflechtung mit dem Großaktionär. Großaktionär, Aufsichtsratsvorsitz und Kreditgeber über die Wandelanleihe hängen über Dr. Andreas Eckert zusammen.
- Studienrisiko. Bis zur Mitteilung vom 6. August 2026 war in der Phase-3-Studie noch kein Teilnehmer gemeldet; eine Phase-2-Studie zeigte nach Unternehmensangabe nur eine moderate Sensitivität.
Ein menschliches Fazit
Zurück zum Heiligenschein. Er ist nicht erfunden: Die FDA hat Pentixapharm zweimal grünes Licht gegeben, die Kapitalerhöhung war laut Unternehmen deutlich überzeichnet, und Verlust und Mittelabfluss sind im ersten Halbjahr gesunken. Das sind echte Fortschritte.
Wir haben aber auch hinter den Schein geschaut. Drei Viertel der Bilanz sind aktivierte Entwicklungskosten, deren Ansatz die Finanzaufsicht für den Abschluss 2024 nach vorläufiger Auffassung für zu hoch hält; der Vorstand sieht das anders. Das Geld reicht laut Vorstand bis ins Jahr 2028, doch zusätzliches Kapital ist bereits angekündigt. Großaktionär, Aufsichtsratschef und Kreditgeber hängen zusammen. Und für die Studie, an der alles hängt, war bis zur Mitteilung vom 6. August 2026 noch keine einzige Teilnehmerin und kein einziger Teilnehmer gemeldet.
Die ehrliche Frage an dich lautet deshalb nicht „Hat die FDA ja gesagt?“, sondern: Traust du PentixaFor zu, in der Phase-3-Studie zu bestehen und einen zahlenden Partner zu finden, bevor zusätzliches Kapital nötig wird? Kommt dieses Kapital über neue Aktien, schrumpft dein Anteil weiter. Die ersten Prüfsteine sind der Q3-Bericht am 12. November 2026, die Meldung zur ersten Patientin oder zum ersten Patienten in PANDA und das Ergebnis der BaFin-Prüfung. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Hinweise
- Pentixapharm Holding AG, Geschäftsbericht 2025 — veröffentlicht am 26. März 2026: IFRS-Konzernabschluss, Anhang, Lagebericht und Bestätigungsvermerk (Seiten 74 und 75), Prognosebericht (Seiten 28 und 29), immaterielle Vermögenswerte (Seiten 55 und 56), Anleihebedingungen der Wandelanleihe (Seiten 61 und 62), nahestehende Personen (Seite 70)
- Halbjahresbericht 2026 — veröffentlicht am 6. August 2026, ungeprüft: Bilanz, Kapitalflussrechnung, Going Concern (Seite 14), nahestehende Personen (Seite 12), Ereignisse nach dem Stichtag
- Geschäftsbericht 2024 — Ausgabepreis von 5,10 Euro je Aktie beim Börsengang im Oktober 2024
- Ad-hoc-Mitteilung vom 9. Juni 2026 — FDA-Freigabe für PANDA, geplante Kapitalerhöhung, BaFin-Bilanzkontrolle des Konzernabschlusses 2024
- Ad-hoc-Mitteilungen vom 1. Juli, 9. Juli, 22. Juli und 27. Juli 2026 (Kapitalerhöhung, Fast-Track-Status) sowie Pressemitteilungen vom 25. Februar 2026 (Freigabe von PENTHERA) und 6. August 2026 (Stand der BaFin-Prüfung, erwartete Aufnahme der ersten Studienteilnehmer, Teilnehmerzahl, Finanzierung bis 2028) auf pentixapharm.com; Stimmrechtsmitteilungen vom 4. und 7. August 2026
- Kurs- und Börsenwertangaben: Fundamentaldaten und Xetra-Schlusskurs vom 30. September 2026 (1,85 Euro). Aufhänger: Liste der meistgesuchten Werte bei wallstreet-online (keine Datenquelle für Unternehmenszahlen)
Hinweis: Dieser Beitrag ist journalistische Einordnung und ausdrücklich keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine Empfehlung. Aktien können ihren Wert vollständig verlieren; ein Totalverlust ist möglich. Alle Zahlen stammen aus den oben verlinkten Originalberichten und sind mit ihrem jeweiligen Stichtag genannt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,1 | 0,0 | 0,0 | 0,1 | 0,1 |
| Betriebsergebnis (EBIT) | -1,6 | -2,2 | -6,2 | -17,6 | -19,6 |
| Nettogewinn | -2,5 | -2,0 | -7,6 | -12,8 | -16,5 |
| Nettomarge | -4.223,7 % | -6.325,8 % | -31.829,2 % | -10.883,9 % | -17.753,8 % |
| Gewinn je Aktie | -0,10 € | -0,08 € | -0,30 € | -0,52 € | -0,67 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Klinischer und regulatorischer Fortschritt positiv
- FDA-Freigabe für die Phase-3-Studie PANDA (06/2026), Fast-Track-Status für PentixaFor (07/2026), Freigabe der Krebsstudie PENTHERA (02/2026); erste Teilnehmer in PANDA für das zweite Halbjahr 2026 erwartet.
- Bilanzqualität negativ
- Aktivierte Entwicklungskosten machten Ende 2025 74,6 % der Bilanzsumme aus; die BaFin hält die immateriellen Vermögenswerte im Abschluss 2024 vorläufig um 34,7 Mio. € (die aktivierten Entwicklungskosten) für zu hoch angesetzt; zum 30.06.2026 überstiegen sie mit 30,5 Mio. € das Eigenkapital von 28,5 Mio. €.
- Finanzierung neutral
- Nettoerlös der Kapitalerhöhung rund 19,65 Mio. € (07/2026) plus bis zu 14,5 Mio. € abrufbare Wandelanleihe; laut Vorstand Finanzierung bis in das Jahr 2028, darüber hinaus ist zusätzliches Kapital geplant.
- Kosten und Verluste neutral
- Halbjahresverlust 2026 6,9 Mio. € (Vj. 8,4 Mio. €), Belegschaft im Schnitt 38 statt 61; Prognose 2026 aber rund 21,6 Mio. € Verlust, rechnerisch rund 14,7 Mio. € im zweiten Halbjahr.
- Aktionärsstruktur und Governance negativ
- Eckert Wagniskapital hält 36,0 %, ihr Hauptgesellschafter Dr. Andreas Eckert führt den Aufsichtsrat; Eckert & Ziegler ist Gläubigerin der Wandelanleihe; die BaFin beanstandet nach vorläufiger Auffassung unter anderem Angaben zur beherrschenden Partei und zu nahestehenden Personen.
- Verwässerung negativ
- Aktienzahl im Juli 2026 um gut 44 % auf 35.815.689 erhöht, Bezugspreis 1,85 € gegenüber 5,10 € Ausgabepreis beim Börsengang 2024; weiterer Kapitalbedarf angekündigt (Form offen).
Pentixapharm hat 2026 regulatorisch geliefert: FDA-Freigabe und Fast Track für die Phase-3-Studie PANDA sowie 20,4 Millionen Euro frisches Geld. Dem stehen eine offene BaFin-Bilanzkontrolle zum größten Bilanzposten, fehlender Umsatz, ein für 2026 erwarteter Verlust von rund 21,6 Millionen Euro, bereits angekündigter weiterer Kapitalbedarf und eine enge Verflechtung mit dem Großaktionär gegenüber. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Studie darf starten; ob sie gelingt und ob die Bilanz hält, ist offen. Gelb, weil eine wesentliche operative Frage offen ist: Ob PentixaFor in der Phase-3-Studie besteht und einen zahlenden Partner findet, entscheidet über fast den gesamten Unternehmenswert, und Umsatz gibt es noch keinen. Rot vergeben wir nicht, weil die Kasse nach der Kapitalerhöhung vom Juli 2026 laut Vorstand bis in das Jahr 2028 reicht und der Vorstand im Halbjahresbericht keine wesentliche Unsicherheit über die Fortführung mehr sieht. Die offene BaFin-Prüfung zu den aktivierten Entwicklungskosten wäre laut Unternehmen nicht zahlungswirksam, kann aber das bilanzielle Eigenkapital stark verringern — wird ein Fehler förmlich festgestellt, gehört diese Einstufung neu geprüft. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger ist die Liste der meistgesuchten Werte bei wallstreet-online — ein Aufmerksamkeitssignal, keine Datenquelle.
- Datenstand 1. Oktober 2026. Unternehmenszahlen aus dem Geschäftsbericht 2025 (26.03.2026) und dem ungeprüften Halbjahresbericht 2026 (06.08.2026); Mitteilungen bis 01.10.2026 durchgesehen. Der Q3-Bericht ist für den 12.11.2026 angekündigt.
- Pentixapharm ist kein SEC-Filer; Belege stammen aus den Berichten und Ad-hoc-Mitteilungen auf pentixapharm.com. Angaben zum Marktpotenzial und zur Markteinführung 2030 sind Einschätzungen des Unternehmens.
- Die BaFin-Beanstandungen geben die vorläufige Auffassung der Aufsicht wieder, wie sie das Unternehmen in seiner Ad-hoc-Mitteilung vom 09.06.2026 zusammengefasst hat; eine förmliche Fehlerfeststellung war bis 01.10.2026 nicht gemeldet.
Aktien-Wächter
Diese Analyse ist Stand 1. Oktober 2026. Was sich seitdem bei PTP.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu PENTIXAPHARM HOLDING N AG (PTP.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Pentixapharm entwickelt Radiopharmazeutika, die schwach radioaktive Marker oder strahlende Wirkstoffe gezielt an den Rezeptor CXCR4 binden. Das wichtigste Programm ist das Diagnostikum [68Ga]Ga-PentixaFor, das per PET/CT-Scan klären soll, ob beim primären Aldosteronismus nur eine Nebenniere betroffen ist. Dazu kommen das Krebsprogramm PentixaTher und präklinische CD24-Antikörper. Sitz ist Berlin.
Laut Ad-hoc-Mitteilung vom 9. Juni 2026 hält die BaFin nach vorläufiger Auffassung die immateriellen Vermögenswerte im Konzernabschluss 2024 um 34,7 Millionen Euro für zu hoch angesetzt — so hoch waren dort die bei der Abspaltung aktivierten Entwicklungskosten, deren Aktivierungsvoraussetzungen die BaFin als nicht erfüllt ansieht. Der Vorstand hält den Abschluss nach Abstimmung mit den Abschlussprüfern für frei von wesentlichen Fehlern und kündigte eine fristgerechte Stellungnahme an. Eine Korrektur wäre laut Unternehmen nicht zahlungswirksam; die Prüfung dauerte laut Mitteilung vom 6. August 2026 an.
Nach der Kapitalerhöhung vom Juli 2026 mit rund 19,65 Millionen Euro Nettoerlös erwartet der Vorstand, dass die Mittel den Betrieb bis in das Jahr 2028 finanzieren. Zusätzlich können bis zu 14,5 Millionen Euro aus einer Wandelanleihe der Eckert & Ziegler SE abgerufen werden. Für die Zeit danach plant der Vorstand laut Halbjahresbericht die Beschaffung zusätzlichen Kapitals.
Nein. Die FDA hat im Juni 2026 erlaubt, die zulassungsrelevante Phase-3-Studie PANDA mit rund 325 Patientinnen und Patienten zu beginnen, und im Juli 2026 den Fast-Track-Status erteilt. Die Aufnahme der ersten Teilnehmer erwartete das Unternehmen für das zweite Halbjahr 2026, die Markteinführung in den USA ist für 2030 geplant.
Laut Halbjahresbericht 2026 hält die Eckert Wagniskapital und Frühphasenfinanzierung GmbH 36,0 Prozent der Aktien. Ihr Hauptgesellschafter Dr. Andreas Eckert ist Aufsichtsratsvorsitzender von Pentixapharm und von Eckert & Ziegler. Die Eckert & Ziegler SE hat außerdem eine Wandelanleihe über bis zu 18,5 Millionen Euro gezeichnet, aus der bis Ende Juni 2026 4,0 Millionen Euro abgerufen wurden.
Pentixapharm ist nur an der Frankfurter Wertpapierbörse im Prime Standard notiert und nicht bei der US-Börsenaufsicht SEC registriert. Maßgeblich sind der geprüfte IFRS-Konzernabschluss, die ungeprüften Halbjahres- und Quartalsberichte sowie Ad-hoc-Mitteilungen auf pentixapharm.com. Der nächste Bericht, die Zahlen zum dritten Quartal 2026, ist für den 12. November 2026 angekündigt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.