PENN Entertainment: Zwei Promi-Marken kosteten Milliarden — jetzt müssen die gemieteten Casinos liefern
PENN Entertainment betreibt 42 Casinos und Rennbahnen in 19 US-Bundesstaaten und hat zweimal auf berühmte Namen gesetzt: erst auf Barstool Sports, dann auf ESPN. Beide Ausflüge endeten mit Milliardenbelastungen. Die Casinos verdienen ordentlich, gehören aber größtenteils einem Vermieter, der 2025 rund 968 Millionen US-Dollar Miete bekam. Wer die Aktie verstehen will, muss zuerst den Vermieter kennen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 15,90 $ +3,70 %
- Marktkapitalisierung
- 2,2 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 3/10
Kursentwicklung seit 30. Oktober 2026: +0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 11,80 $ bis 22,10 $ · Letzter Kurs: 15,90 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die mit Glanz arbeitet. Nennen wir sie den Promi-Bonus: Steht ein berühmter Name neben einer Firma — ein Kult-Blogger, ein Sportsender, den jeder kennt —, dann trauen wir dem Geschäft dahinter automatisch mehr zu. Der Name leuchtet, also muss das Geschäft auch leuchten. PENN Entertainment (Nasdaq: PENN) hat diesen Bonus gleich zweimal gekauft: 2023 die Sportplattform Barstool Sports des Bloggers Dave Portnoy, danach die Marke ESPN für seine Wett-App. Beide Ausflüge endeten in den Pflichtberichten an die US-Börsenaufsicht SEC mit Belastungen von fast einer Milliarde Dollar. Bevor du dich vom nächsten großen Namen blenden lässt, lesen wir deshalb gemeinsam, was hinter dem Glanz steht — Casinos, Mietverträge, Kassenströme. Am Ende entscheidest du selbst.
Was PENN Entertainment eigentlich macht — Casinos zur Miete und eine Wett-App
PENN Entertainment sitzt in Wyomissing im US-Bundesstaat Pennsylvania und hieß bis 2022 Penn National Gaming. Laut Geschäftsbericht (10-K) für 2025 betrieb das Unternehmen zum 31. Dezember 2025 42 Casinos und Pferderennbahnen in 19 Bundesstaaten, unter Namen wie Hollywood Casino, Ameristar, L’Auberge und Boomtown. Dazu kommen Online-Sportwetten in 22 Rechtsräumen der USA und Kanadas und ein Online-Casino in fünf. Das Kundenprogramm PENN Play hat nach Firmenangaben mehr als 33 Millionen Mitglieder, beschäftigt waren rund 23.441 Menschen.
Das Geld verdient PENN fast vollständig in den Casinos: Die vier Regional-Segmente Nordost, Süd, West und Mittlerer Westen kamen 2025 zusammen auf ein Segmentergebnis vor Miete, Zinsen, Steuern und Abschreibungen (EBITDAR) von rund 1,87 Milliarden US-Dollar. Übersetzt: Das ist, was die Häuser im Tagesgeschäft abwerfen, bevor der Vermieter, die Bank und das Finanzamt bedient werden. Das Digitalgeschäft — die Wett-App theScore Bet und das Online-Casino Hollywood iCasino — schrieb im selben Jahr einen bereinigten operativen Verlust von 267,5 Millionen.
Der wichtigste Satz über das Geschäftsmodell steht aber im Kleingedruckten: Die meisten Casino-Gebäude und Grundstücke gehören PENN nicht. Sie gehören den Immobilienfirmen Gaming and Leisure Properties (GLPI) und VICI Properties, an die PENN langfristige Miete zahlt — als sogenannter Triple-Net-Mieter, der auch Steuern, Versicherung und Instandhaltung selbst trägt. Wie ein anderer Casino-Konzern mit derselben Konstruktion dasteht, zeigt unsere MGM-Resorts-Analyse. Damit ist das Spannungsfeld dieser Analyse benannt: Die Casinos verdienen solide. Doch zwischen ihrem Ergebnis und dem Aktionär stehen fast eine Milliarde Dollar Miete im Jahr und ein Digitalgeschäft, das seit 2023 mehr als eine Milliarde operativ verbrannt hat.
Die Firmengeschichte für Anleger
-
2013
Master-Mietvertrag mit GLPI
Der Master-Mietvertrag mit GLPI vom 1. November 2013 macht PENN zum Mieter seiner eigenen Häuser. 2025 kostet das 967,8 Mio. US-Dollar Miete an GLPI und VICI.
-
2023
Barstool gekauft und verschenkt
Im Februar 2023 übernimmt PENN Barstool ganz, im August gibt es die Firma für eine symbolische Zahlung zurück. Für Aktionäre: 923,2 Mio. US-Dollar Verlust.
-
2025
ESPN-Aus und Abschreibung
Am 5. November 2025 vereinbaren PENN und ESPN das Ende von ESPN BET zum 1. Dezember. Im dritten Quartal bucht PENN 825,0 Mio. US-Dollar Wertminderung.
-
2025
Rückkäufe trotz Fehlbetrag
PENN kauft 20,1 Mio. Aktien für 354,4 Mio. US-Dollar zurück, im Schnitt zu 17,64 US-Dollar — bei einem freien Mittelzufluss von −139,5 Mio.
-
2026
Refinanzierung und neue Häuser
Anleihe bis 2031, Kredite bis 2031 und 2033, Aurora und Columbus eröffnet. Im 1. Halbjahr 30,8 Mio. US-Dollar Gewinn und 171,1 Mio. freier Mittelzufluss.
Wie die Aktie auf unseren Tisch kam
PENN tauchte in mehreren hauseigenen Scannern zugleich auf, unter anderem im Scanner „CEO kauft“, im Scanner „Insider kaufen (netto)“ und im KUV-Ranking (Trefferliste Stand 31. Oktober 2026). Die Insider-Signale lassen sich in den Insider-Meldungen (Form 4) nachprüfen: Vorstandschef Jay Snowden kaufte am 22. Mai 2025 34.000 Aktien zu rund 14,70 US-Dollar und am 7. November 2025 — einen Tag nach der Bekanntgabe des ESPN-Ausstiegs — weitere 34.700 Aktien zu rund 14,32 Dollar, zusammen rund eine Million Dollar. Auch Finanzchefin Felicia Hendrix (7.315 Aktien, 21. November 2025) und zwei Mitglieder des Verwaltungsrats kauften. Wichtig zur Einordnung: Die Form-4-Meldungen von 2026 zeigen beim Vorstandschef nur Zuteilungen aus dem Vergütungsplan, keinen weiteren Kauf über die Börse; der jüngste Börsenkauf eines Insiders stammt vom 2. März 2026 (Verwaltungsrätin Jane Scaccetti, 8.000 Aktien zu 15,09 Dollar).
Das KUV-Ranking erklärt sich mit einer einfachen Rechnung. KUV heißt Kurs-Umsatz-Verhältnis: Wie viele Dollar Börsenwert bekommst du für einen Dollar Jahresumsatz? Bei rund 2,13 Milliarden Börsenwert (15,89 US-Dollar am 30. Oktober 2026, 134.066.591 Aktien am 29. Juli 2026) und 7,16 Milliarden Umsatz in den zwölf Monaten bis Juni 2026 sind das rund 0,3. Übersetzt: Du zahlst 30 Cent für einen Dollar Umsatz — das ist sehr wenig, und genau deshalb muss man fragen, warum.
Zwanzig Analysten geben in unseren Fundamentaldaten eine Einschätzung ab: zehn raten zum starken Kauf, drei zum Kauf, sieben zum Halten, keiner zum Verkauf; ihr durchschnittliches Kursziel liegt bei rund 23,47 US-Dollar (Datenstand 31. Oktober 2026). Durchschnitt heißt hier: alle Kursziele zusammengezählt und gleichmäßig verteilt — einzelne sehr hohe Ziele ziehen den Wert nach oben. Das sind Einschätzungen Dritter, keine Prognose von Börsenlotse. Ausgewertet haben wir den Geschäftsbericht für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Ergebnismitteilung vom 6. August 2026, gesichtet bis zum 31. Oktober 2026. Den Bericht zum dritten Quartal 2026 gab es bis dahin noch nicht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Der Umsatz stieg von 5,91 Milliarden US-Dollar (2021) auf 6,96 Milliarden (2025), im ersten Halbjahr 2026 lag er mit 3,64 Milliarden um 5,8 Prozent über dem Vorjahr. Die Casinos selbst laufen stabil: Im zweiten Quartal 2026 meldete PENN für das Casino-Geschäft einen Rekordumsatz von rund 1,5 Milliarden und eine Segmentmarge vor Miete von 34,4 Prozent; neun Häuser schafften laut Ergebnismitteilung Rekordwerte für ein zweites Quartal. Neu eröffnet wurden ein Hotelturm in Columbus und das neue Casino in Aurora (beide Juni 2026), davor das neue Haus in Joliet (August 2025) und ein Hotelturm im M Resort bei Las Vegas (Dezember 2025).
Auch das Digitalgeschäft hat sich verbessert. Der bereinigte operative Verlust (Adjusted EBITDA) des Segments Interactive lag 2023 bei −402,5 Millionen, 2024 bei −499,5 Millionen und 2025 bei −267,5 Millionen. Im ersten Halbjahr 2026 waren es nur noch −20,4 Millionen nach −151,0 Millionen ein Jahr zuvor. Unter dem Strich standen im ersten Halbjahr 2026 30,8 Millionen US-Dollar Nettogewinn, davon 33,1 Millionen im zweiten Quartal. Im Vorjahreshalbjahr waren es sogar 94,4 Millionen — allerdings nur dank eines einmaligen Gewinns aus einer Finanzierungsvereinbarung mit dem Vermieter von 215,1 Millionen („Gain on financing arrangement“, Quartalsbericht (10-Q) zum 30. Juni 2026).
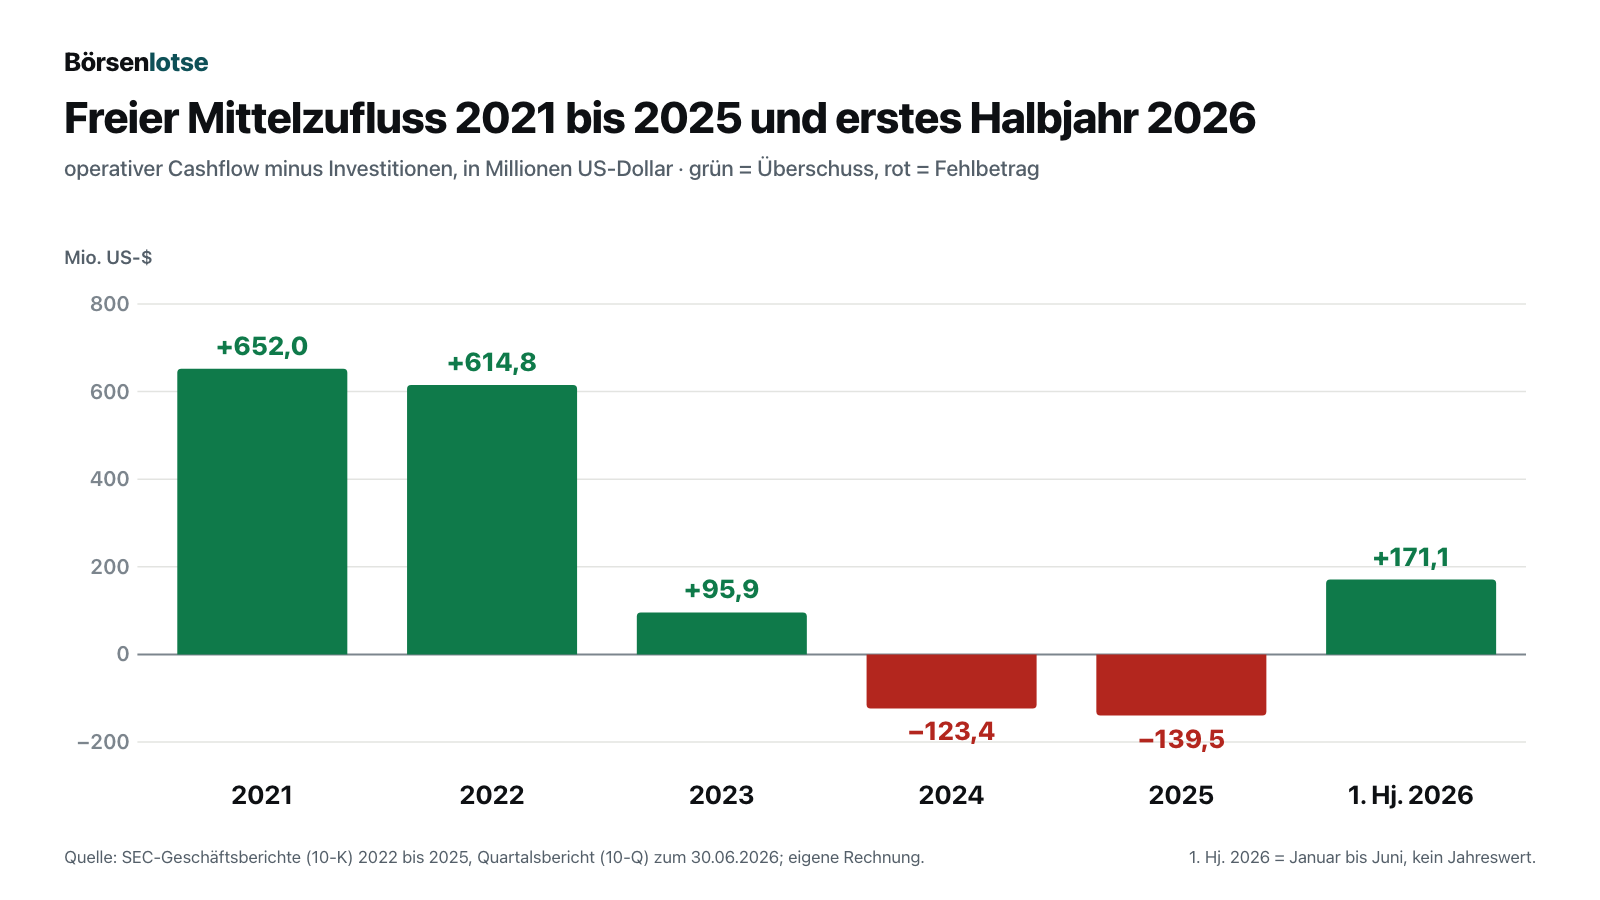
Die Kehrseite zeigt das Diagramm. Unterm Strich schrieb PENN 2023 (−490,0 Millionen), 2024 (−311,5 Millionen) und 2025 (−843,1 Millionen) drei Verlustjahre in Folge. Der freie Mittelzufluss war 2024 und 2025 negativ, weil PENN für Neubauten investierte: 2025 flossen 647,7 Millionen in Investitionen, aus dem Tagesgeschäft kamen nur 508,2 Millionen. Und auch das Casino-Geschäft wächst nicht so glatt, wie der Rekordumsatz vermuten lässt: Sein Segmentergebnis vor Miete sank von rund 2,03 Milliarden (2023) über 1,91 Milliarden (2024) auf 1,87 Milliarden (2025). Erst im ersten Halbjahr 2026 lag es mit rund 989 Millionen wieder über dem Vorjahr (947 Millionen). Merke dir: Ein Rekordumsatz ist eine gute Nachricht. Ein Rekordergebnis wäre die bessere.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Zwei Promi-Marken, zwei Milliardenlöcher
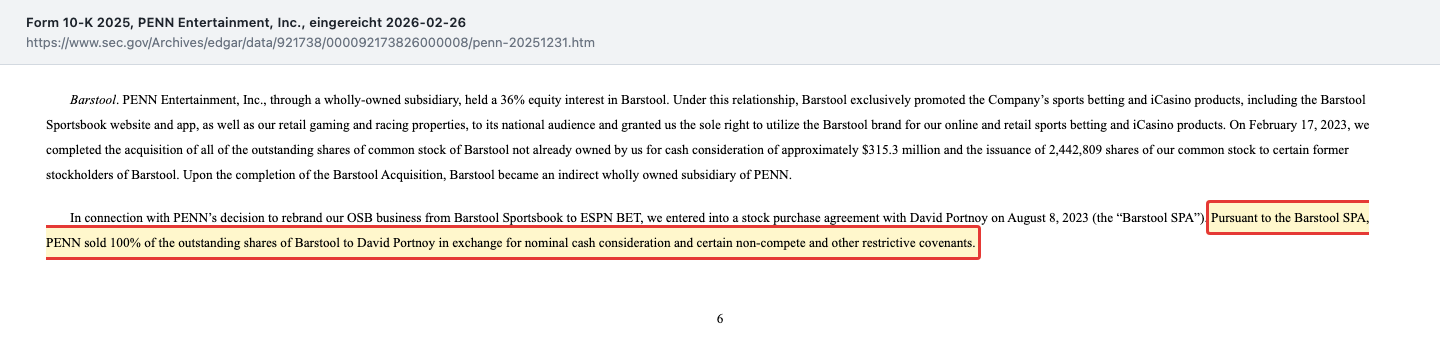
Die erste Wette hieß Barstool Sports, die Sport- und Unterhaltungsplattform von Dave Portnoy. PENN hielt zunächst 36 Prozent, kaufte laut Geschäftsbericht am 17. Februar 2023 den Rest für rund 315,3 Millionen US-Dollar in bar plus 2.442.809 eigene Aktien — und trennte sich sechs Monate später wieder davon, um die Wett-App unter dem Namen ESPN BET neu zu starten:
„Pursuant to the Barstool SPA, PENN sold 100% of the outstanding shares of Barstool to David Portnoy in exchange for nominal cash consideration and certain non-compete and other restrictive covenants.“
Übersetzung: „Gemäß dem Barstool-Kaufvertrag verkaufte PENN 100 % der ausstehenden Barstool-Aktien an David Portnoy gegen eine symbolische Barzahlung sowie bestimmte Wettbewerbsverbote und weitere Beschränkungen.“
— PENN Entertainment, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
In der Gewinn- und Verlustrechnung 2023 steht dafür ein „Loss on disposal of Barstool“ von 923,2 Millionen US-Dollar. Die zweite Wette, ESPN BET, hielt gut zwei Jahre. Am 5. November 2025 vereinbarten PENN und ESPN das vorzeitige Ende; seit dem 1. Dezember 2025 heißt die Wett-App in den USA theScore Bet. Im Quartalsbericht zum 30. September 2025 steht, was der Strategiewechsel kostete:
„The realignment of its digital focus led the Company to revise its future cash flow projections for the Interactive reporting unit and to perform a quantitative impairment test during the third quarter of 2025, which resulted in a non-cash impairment charge of $825.0 million.“
Übersetzung: „Die Neuausrichtung des Digitalgeschäfts veranlasste das Unternehmen, seine künftigen Zahlungsstrom-Prognosen für die Berichtseinheit Interactive zu überarbeiten und im dritten Quartal 2025 einen quantitativen Werthaltigkeitstest durchzuführen, der zu einer nicht zahlungswirksamen Wertminderung von 825,0 Millionen US-Dollar führte.“
— PENN Entertainment, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2025, Note 5 „Goodwill and Other Intangible Assets“
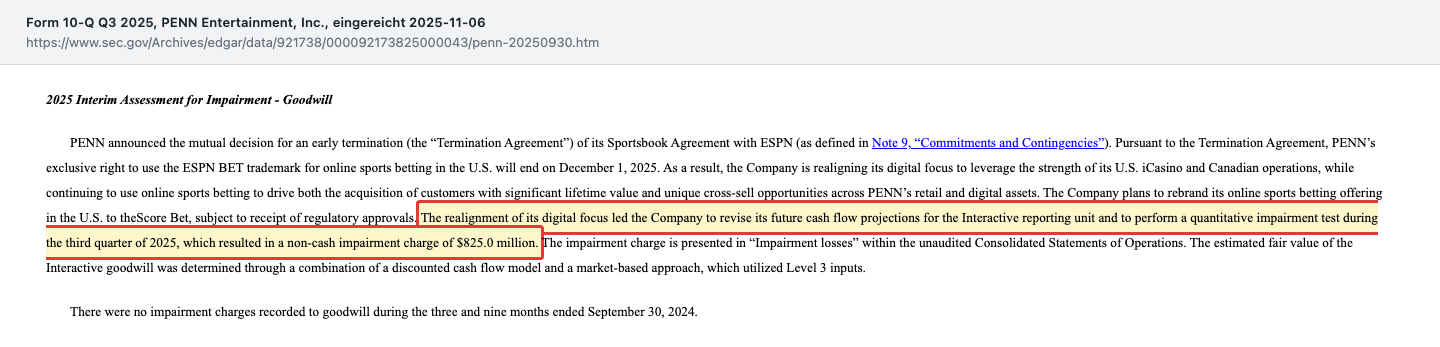
Eine Wertminderung auf den Geschäfts- oder Firmenwert (Goodwill) ist, übersetzt, das Eingeständnis: Wir haben für ein Geschäft mehr bezahlt, als es nach heutiger Rechnung wert ist. Das Geld war schon vorher weg — die Abschreibung schreibt es nur ins Buch. Zusammen mit den Barstool-Verlusten und den operativen Verlusten des Digitalgeschäfts von rund 1,17 Milliarden in den Jahren 2023 bis 2025 ist das der Preis des Promi-Bonus. Merke dir: Ein berühmter Partner bringt Aufmerksamkeit. Ob er Gewinn bringt, steht erst Jahre später im Bericht.
Unbequeme Wahrheit Nr. 2: PENN gehören seine Casinos größtenteils nicht
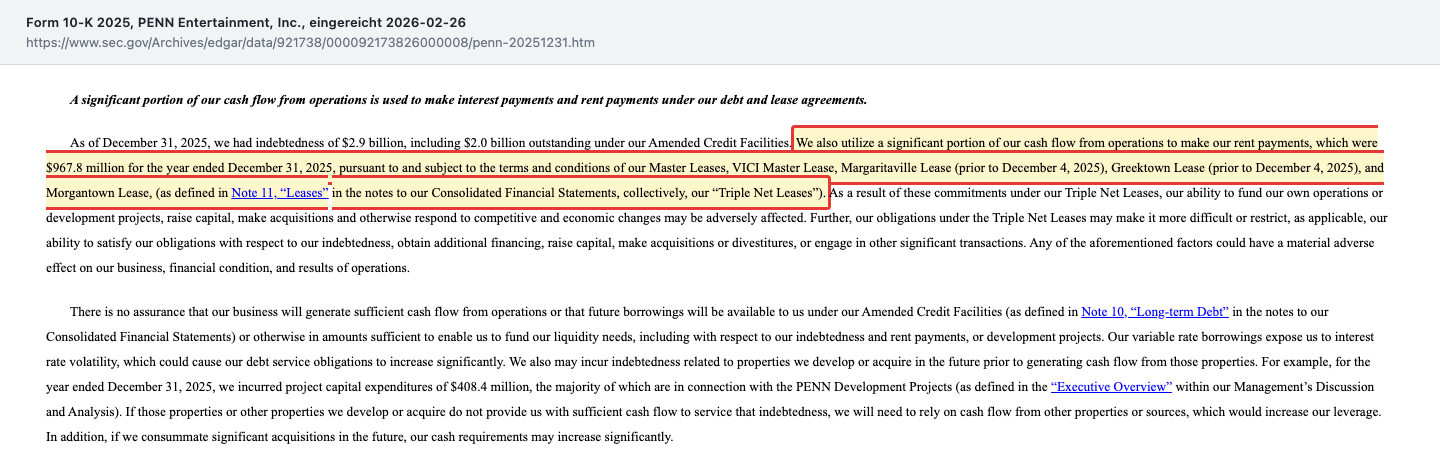
Seit dem Master-Mietvertrag vom 1. November 2013 mietet PENN den Großteil seiner Casinos von der Immobilienfirma GLPI. Daraus entsteht eine Rechnung, die jedes Jahr wiederkommt. Der Geschäftsbericht für 2025 nennt sie in den Risikofaktoren:
„We also utilize a significant portion of our cash flow from operations to make our rent payments, which were $967.8 million for the year ended December 31, 2025, pursuant to and subject to the terms and conditions of our Master Leases, VICI Master Lease, Margaritaville Lease (prior to December 4, 2025), Greektown Lease (prior to December 4, 2025), and Morgantown Lease, […] collectively, our “Triple Net Leases”).“
Übersetzung: „Wir verwenden außerdem einen erheblichen Teil unseres operativen Cashflows für unsere Mietzahlungen, die sich im Geschäftsjahr bis zum 31. Dezember 2025 auf 967,8 Millionen US-Dollar beliefen — nach Maßgabe unserer Master-Mietverträge, des VICI-Master-Mietvertrags, des Margaritaville-Mietvertrags (bis zum 4. Dezember 2025), des Greektown-Mietvertrags (bis zum 4. Dezember 2025) und des Morgantown-Mietvertrags […], zusammen unsere Triple-Net-Mietverträge.“
— PENN Entertainment, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
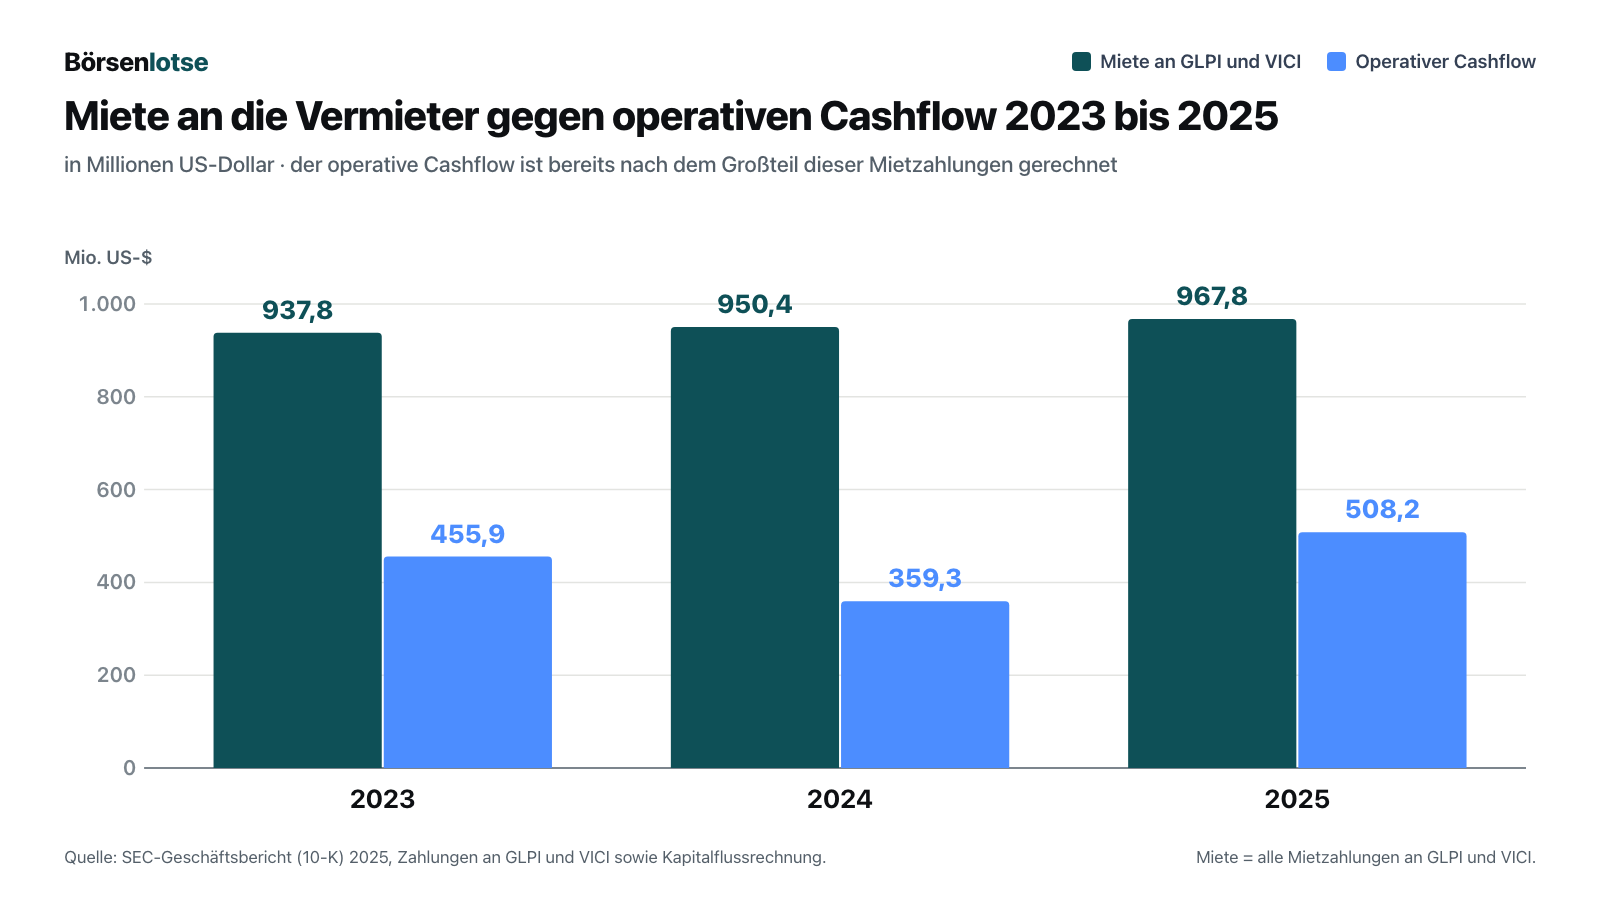
Was das bedeutet, steht in der Bilanz zum 30. Juni 2026. Neben 2,74 Milliarden US-Dollar langfristigen Bankschulden und Anleihen führt PENN langfristige Verpflichtungen aus den Mietverträgen von zusammen rund 7,77 Milliarden (Finanzierungsverpflichtungen 2,27 Milliarden, Operating-Leasing 3,48 Milliarden, Finanzierungsleasing 2,01 Milliarden). Dem steht ein Eigenkapital von 1,85 Milliarden gegenüber. Übersetzt: PENN ist ein Mieter mit sehr langem Mietvertrag. Solange die Casinos laufen, ist das tragbar. Wenn sie schwächeln, bleibt die Miete trotzdem fällig — und sie steigt über vertraglich vereinbarte Staffeln weiter.
Ein Teil der Miete taucht in der Buchhaltung als Zins auf. Deshalb ist die Zinsdeckung — wie oft das operative Ergebnis die Zinskosten deckt — bei PENN knapp: 2024 deckte das operative Ergebnis von 72,5 Millionen die Zinskosten von 470,5 Millionen nur zu rund 15 Prozent, 2025 lag das operative Ergebnis wegen der Abschreibungen bei −673,6 Millionen gegenüber 405,8 Millionen Zinsen. Erst im ersten Halbjahr 2026 lag das operative Ergebnis mit 228,7 Millionen knapp über den Zinskosten von 201,8 Millionen — eine Deckung von rund 1,1. Merke dir: Wer mietet, statt zu besitzen, hat leichteres Gepäck — aber keinen Ruhetag bei der Miete.
Unbequeme Wahrheit Nr. 3: Aktien zurückgekauft, als das Geld nicht reichte
Ein Aktienrückkauf ist gut für dich als Aktionär, wenn die Firma überschüssiges Geld hat: Jede zurückgekaufte Aktie macht dein Stück vom Kuchen etwas größer. PENN hat 2025 kräftig gekauft:
„During the year ended December 31, 2025, the Company repurchased 20,090,831 shares of its common stock at an average price of $17.64 per share.“
Übersetzung: „Im Geschäftsjahr bis zum 31. Dezember 2025 kaufte das Unternehmen 20.090.831 eigene Stammaktien zu einem Durchschnittspreis von 17,64 US-Dollar je Aktie zurück.“
— PENN Entertainment, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 5
Das waren 354,4 Millionen US-Dollar — in einem Jahr, in dem der freie Mittelzufluss bei −139,5 Millionen lag. Bezahlt wurde der Rückkauf also nicht aus Überschüssen, sondern aus Krediten, Kasse und Geld vom Vermieter: 2025 zog PENN 877,5 Millionen aus der Kreditlinie und zahlte 307,5 Millionen zurück, netto also 570,0 Millionen neue Schulden, und erhielt 280,0 Millionen von GLPI für die Neubauten in Joliet und im M Resort — gegen höhere Miete. Die weiteren 216,3 Millionen von GLPI für Aurora flossen erst im ersten Halbjahr 2026, also nach dem Rückkauf. Der Durchschnittspreis von 17,64 Dollar liegt zudem über dem Schlusskurs vom 30. Oktober 2026 (15,89 Dollar). 2026 hat PENN umgesteuert, wie der jüngste Quartalsbericht festhält:
„We did not repurchase any shares of our common stock during the six months ended June 30, 2026.“
Übersetzung: „In den sechs Monaten bis zum 30. Juni 2026 haben wir keine eigenen Stammaktien zurückgekauft.“
— PENN Entertainment, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Part II, Item 2
Stattdessen räumte PENN 2026 bei den Schulden auf: eine Anleihe über 600 Millionen zu 6,75 Prozent mit Laufzeit bis 2031 (März), Verlängerung der Kreditlinie und eines Bankkredits bis April 2031, Neuverhandlung eines weiteren Kredits über 962,5 Millionen bis Mai 2033 und die Rückzahlung der restlichen Wandelanleihe über 106,7 Millionen im Mai 2026, womit rund 4,6 Millionen mögliche neue Aktien wegfielen. Das ist vernünftig. Es zeigt aber auch, dass der Rückkauf von 2025 zu großzügig war. Merke dir: Ein Rückkauf auf Pump ist keine Belohnung für Aktionäre, sondern eine Wette mit ihrem Geld.
Bewertung: rund 2,1 Milliarden Dollar für ein Casino-Netz zur Miete
Bei einem Schlusskurs von 15,89 US-Dollar am 30. Oktober 2026 sind die 134.066.591 Aktien (Stand 29. Juli 2026) zusammen rund 2,13 Milliarden US-Dollar wert. Der Kurskasten auf dieser Seite zeigt dagegen den jeweils aktuellen Kurs und weicht deshalb ab. Gemessen am Umsatz der letzten zwölf Monate bis Juni 2026 (7,16 Milliarden) ist das ein Kurs-Umsatz-Verhältnis von rund 0,3; gemessen am Buchwert des Eigenkapitals (1,85 Milliarden, 30. Juni 2026) rund das 1,1-Fache. Ein sinnvolles Kurs-Gewinn-Verhältnis gibt es nicht, weil der Gewinn der letzten zwölf Monate wegen der Abschreibung negativ ist.
Billig wirkt die Aktie nur, wenn man die Vermieter vergisst. Wer PENN ganz kaufen wollte, müsste neben dem Börsenwert die traditionelle Nettoverschuldung von rund 1,9 Milliarden (30. Juni 2026) übernehmen — und die Mietverträge, die jedes Jahr rund eine Milliarde kosten. Der Vergleich mit reinen Online-Anbietern hinkt deshalb: Unsere Rush-Street-Interactive-Analyse zeigt ein Wettgeschäft ohne Immobilien und ohne Miete. Bei PENN zahlst du für den Umsatz wenig, weil davon erst der Vermieter seinen Anteil nimmt. Die Frage für die Bewertung ist deshalb nicht „Wie hoch ist der Umsatz?“, sondern: Wie viel bleibt nach Miete, Zinsen und Investitionen für dich übrig? Im ersten Halbjahr 2026 waren es 171,1 Millionen freier Mittelzufluss — ein Anfang, aber noch keine lange Reihe.
Chancen und Risiken auf einen Blick
Was für PENN spricht:
- Breites Casino-Netz: 42 Häuser in 19 Bundesstaaten; Segmentergebnis vor Miete im ersten Halbjahr 2026 rund 989 Millionen US-Dollar nach 947 Millionen.
- Digitale Verluste fast gestoppt: Interactive-Verlust im ersten Halbjahr 2026 bei −20,4 Millionen nach −151,0 Millionen.
- Neue Häuser: Aurora und Hotelturm Columbus (Juni 2026), Joliet (August 2025), M Resort (Dezember 2025).
- Refinanzierung erledigt: Kreditlinie und Bankkredit bis 2031, weiterer Kredit bis 2033; Liquidität 1,9 Milliarden zum 30. Juni 2026.
- Insider-Käufe: Vorstandschef kaufte 2025 zweimal rund 34.000 Aktien über die Börse.
Was dagegen spricht:
- Hohe Fixkosten: 967,8 Millionen US-Dollar Miete 2025, jährlich steigend; langfristige Mietverpflichtungen von rund 7,77 Milliarden.
- Knappe Zinsdeckung: operatives Ergebnis 2024 und 2025 unter den Zinskosten, im ersten Halbjahr 2026 nur rund das 1,1-Fache.
- Teure Fehlgriffe: 923,2 Millionen Verlust mit Barstool (2023), 825,0 Millionen Abschreibung nach dem ESPN-Aus (2025).
- Schwankender Cashflow: freier Mittelzufluss 2024 und 2025 negativ.
- Verwässerung: 4.000.000 zusätzliche Aktien für den Vergütungsplan registriert (S-8 vom 10. August 2026).
Ein menschliches Fazit
Zurück zum Promi-Bonus. PENN ist das Lehrstück dafür, dass ein großer Name ein Geschäft nicht besser macht, sondern nur lauter. Barstool und ESPN haben Schlagzeilen gebracht — und einen Veräußerungsverlust plus eine Abschreibung von zusammen fast 1,75 Milliarden Dollar. Das eigentliche Geschäft war die ganze Zeit unspektakulär: Menschen, die in Ohio, Louisiana oder Illinois an Spielautomaten sitzen, und ein Vermieter, der jeden Monat seine Miete bekommt. Seit 2026 steuert PENN genau dorthin zurück — weniger Glanz, mehr Rechnen. Die ehrliche Frage an dich lautet deshalb: Kaufst du ein Casino-Netz, das nach Miete, Zinsen und Investitionen zuverlässig Geld übrig lässt — oder kaufst du nur die Hoffnung, dass das erste Halbjahr 2026 kein Ausreißer war? Die Antwort steht nicht in einer Pressemitteilung, sondern in den nächsten Quartalsberichten. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- PENN Entertainment, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 6. August 2026)
- PENN Entertainment, Inc. — SEC-Meldung 8-K vom 6. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
- PENN Entertainment, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 29. April 2026)
- PENN Entertainment, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. Februar 2026) und 10-K für 2024 (eingereicht 27. Februar 2025)
- PENN Entertainment, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2025 (eingereicht 6. November 2025)
- PENN Entertainment, Inc. — SEC-Meldung 8-K vom 16. März 2026 (Anleihe über 600 Millionen US-Dollar, fällig 2031)
- PENN Entertainment, Inc. — SEC-Registrierung S-8 vom 10. August 2026 (zusätzliche Aktien für den Vergütungsplan)
- Insider-Meldungen (Form 4) zu PENN Entertainment 2025 und 2026, abgerufen über SEC EDGAR
- XBRL-Unternehmensdaten der SEC für die Zeitreihen 2021 bis 2025 (operativer Cashflow, Investitionen, Nettoergebnis).
- Fundamentaldaten (Kurse bis zum Schlusskurs vom 30. Oktober 2026, Analystenstimmen; abgerufen am 31. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Scanner-Treffer: hauseigene Aktien-Scanner „CEO kauft“, „Insider kaufen (netto)“ und „KUV-Ranking“.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Glücksspiel kann süchtig machen. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 5.905,0 | 6.401,7 | 6.362,9 | 6.578,1 | 6.961,0 |
| Betriebsergebnis (EBIT) | 1.059,6 | 974,0 | -690,2 | 72,5 | 272,1 |
| Nettogewinn | 420,8 | 222,1 | -490,0 | -311,5 | -843,1 |
| Nettomarge | 7,1 % | 3,5 % | -7,7 % | -4,7 % | -12,1 % |
| Gewinn je Aktie | 2,40 $ | 1,26 $ | -3,22 $ | -2,05 $ | -5,83 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Casino-Geschäft positiv
- 42 Häuser in 19 Bundesstaaten; Segmentergebnis vor Miete 2025 rund 1,87 Mrd. US-Dollar, im 1. Halbjahr 2026 rund 989 Mio. nach 947 Mio.; Rekordumsatz im Q2 2026.
- Miete & Schulden negativ
- 967,8 Mio. US-Dollar Miete an GLPI und VICI (2025), langfristige Mietverpflichtungen rund 7,77 Mrd., Bankschulden und Anleihen 2,74 Mrd. langfristig, Eigenkapital 1,85 Mrd. (30.06.2026).
- Digitalgeschäft neutral
- Bereinigter Verlust 2023 bis 2025 zusammen rund 1,17 Mrd. US-Dollar, 825,0 Mio. Abschreibung nach dem ESPN-Aus (Q3 2025); im 1. Halbjahr 2026 nur noch −20,4 Mio.
- Kapitalverwendung negativ
- Barstool-Verlust 923,2 Mio. US-Dollar (2023); 2025 Rückkäufe für 354,4 Mio. bei −139,5 Mio. freiem Mittelzufluss; seit 2026 keine Rückkäufe, Schulden refinanziert.
- Ertragskraft neutral
- Drei Verlustjahre 2023 bis 2025; 1. Halbjahr 2026 Nettogewinn 30,8 Mio. US-Dollar und operatives Ergebnis 228,7 Mio. knapp über 201,8 Mio. Zinskosten.
PENN Entertainment ist ein Lehrstück für den Promi-Bonus: Barstool und ESPN brachten Schlagzeilen und am Ende 923,2 Millionen Verlust und 825,0 Millionen Abschreibung. Das Kerngeschäft — 42 regionale Casinos — verdient solide, gehört aber größtenteils den Vermietern GLPI und VICI, die 2025 967,8 Millionen US-Dollar Miete bekamen. Nach negativem freiem Mittelzufluss 2024 und 2025 zeigt das erste Halbjahr 2026 wieder positiven freien Mittelzufluss (+171,1 Millionen nach −64,5 Millionen im Vorjahreshalbjahr) und einen Nettogewinn ohne Sondergewinn; ob das trägt, müssen die nächsten Quartale beweisen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: ob PENN nach Miete, Zinsen und Investitionen dauerhaft Geld verdient. Die Casinos tragen, die Liquidität lag zum 30. Juni 2026 bei 1,9 Milliarden US-Dollar, die Kredite laufen bis 2031 und 2033, und das Eigenkapital ist positiv. Dagegen lag das operative Ergebnis 2024 und 2025 unter den Zinskosten, und im ersten Halbjahr 2026 deckte es sie nur rund 1,1-fach — fällt diese Deckung wieder unter 1, wäre die Ampel rot. Der niedrige Börsenwert im Verhältnis zum Umsatz ändert an dieser Einstufung nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam PENN über die hauseigenen Scanner „CEO kauft“, „Insider kaufen (netto)“ und „KUV-Ranking“ (Trefferliste Stand 31.10.2026); die Insider-Käufe sind gegen die Form-4-Meldungen geprüft.
- Freier Mittelzufluss selbst gerechnet: operativer Cashflow minus Investitionen laut Kapitalflussrechnung (10-K 2022 bis 2025, 10-Q zum 30.06.2026); Zuflüsse aus Sale-and-Leaseback mit GLPI sind nicht abgezogen und nicht hinzugerechnet.
- Segmentergebnis vor Miete des Casino-Geschäfts selbst summiert aus den vier Regional-Segmenten Nordost, Süd, West und Mittlerer Westen (10-K 2025, 10-Q zum 30.06.2026).
- Zinsdeckung = operatives Ergebnis geteilt durch Zinsaufwand netto laut Gewinn- und Verlustrechnung; der Zinsaufwand enthält Zinsen auf Finanzierungsverpflichtungen aus den Mietverträgen.
- Börsenwert selbst gerechnet: 134.066.591 Aktien (10-Q-Deckblatt, 29.07.2026) × Schlusskurs 15,89 US-Dollar (30.10.2026); deckungsgleich mit den Fundamentaldaten. Der Bericht zum dritten Quartal 2026 lag bis 31.10.2026 nicht vor.
Aktien-Wächter
Diese Analyse ist Stand 31. Oktober 2026. Was sich seitdem bei PENN geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Penn National Gaming Inc (PENN) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
PENN Entertainment, Inc. (Nasdaq: PENN) aus Wyomissing, Pennsylvania, betrieb zum 31. Dezember 2025 42 Casinos und Pferderennbahnen in 19 US-Bundesstaaten, etwa unter den Marken Hollywood Casino, Ameristar und L’Auberge. Dazu kommen Online-Sportwetten (theScore Bet) und ein Online-Casino (Hollywood iCasino) in den USA und Kanada.
PENN und ESPN vereinbarten am 5. November 2025 das vorzeitige Ende ihres Vertrags; seit dem 1. Dezember 2025 heißt die Wett-App in den USA theScore Bet. PENN konzentriert sich laut Geschäftsbericht seither auf Online-Casino in den USA und das Geschäft in Kanada. Die Neuausrichtung führte im dritten Quartal 2025 zu einer Abschreibung von 825,0 Millionen US-Dollar.
PENN kaufte im Februar 2023 die restlichen Anteile an Barstool Sports für rund 315,3 Millionen US-Dollar in bar plus 2.442.809 Aktien und verkaufte das Unternehmen im August 2023 gegen eine symbolische Zahlung an Gründer Dave Portnoy zurück. Der Verlust aus dem Verkauf betrug 923,2 Millionen US-Dollar.
Größtenteils nicht. Die meisten Grundstücke und Gebäude gehören den Immobilienfirmen GLPI und VICI, an die PENN langfristig Miete zahlt. 2025 waren das 967,8 Millionen US-Dollar. Die langfristigen Verpflichtungen aus den Mietverträgen lagen zum 30. Juni 2026 bei rund 7,77 Milliarden Dollar.
In den Jahren 2023 bis 2025 nicht: Der Nettoverlust lag bei 490,0, 311,5 und 843,1 Millionen US-Dollar, vor allem wegen Barstool und Abschreibungen im Digitalgeschäft. Im ersten Halbjahr 2026 verdiente PENN 30,8 Millionen Dollar, der freie Mittelzufluss lag bei 171,1 Millionen.
Bei einem Schlusskurs von 15,89 US-Dollar am 30. Oktober 2026 und 134.066.591 Aktien (29. Juli 2026) ergibt sich ein Börsenwert von rund 2,13 Milliarden Dollar. Das entspricht etwa dem 0,3-Fachen des Umsatzes der letzten zwölf Monate bis Juni 2026 von 7,16 Milliarden.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.