Rapport Therapeutics: Erst die positive Studie, dann 410 Millionen frisches Geld zu 21 Dollar — die Rechnung dahinter
Am 20. Oktober 2026 meldete Rapport Therapeutics positive Daten für seinen Wirkstoff gegen akute Manie, acht Tage später verkaufte die Firma neue Aktien zu 21 Dollar und eine Wandelanleihe über 172,5 Millionen. Zusammen rund 410 Millionen frisches Geld — und doch reicht die Kasse nach Firmenangabe nur bis Ende 2029, höchstens ein halbes Jahr länger als vorher. Wir lesen die Studie, die Bilanz und das Kleingedruckte der Anleihe so, dass du siehst, wofür du als Aktionär bezahlst.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 25,10 $ +3,50 %
- Marktkapitalisierung
- 1,2 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Kursentwicklung seit 30. Oktober 2026: +0,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 22,50 $ bis 52,50 $ · Letzter Kurs: 25,10 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die mit einem einzigen Wort ausgelöst wird: positiv. Nennen wir sie die Schlagzeilen-Falle. Steht in einer Pressemitteilung „positive Ergebnisse“, ergänzt unser Kopf den Rest von allein — Studie gelungen, Aktie steigt, alles gut. Rapport Therapeutics (Nasdaq: RAPP) hat am 20. Oktober 2026 genau so eine Meldung verschickt: Der Wirkstoff RAP-219 hat in einer Studie gegen akute Manie sein Hauptziel erreicht. Was danach kam, passt nicht ins Bild: Der Kurs fiel am folgenden Handelstag, und acht Tage später verkaufte Rapport neue Aktien zu 21 Dollar — weniger, als Anleger vor gut einem Jahr bei der letzten Kapitalerhöhung bezahlt hatten. Wir legen die Schlagzeile deshalb beiseite und lesen gemeinsam, was in den Berichten an die US-Börsenaufsicht SEC steht. Am Ende entscheidest du selbst.
Was Rapport eigentlich macht — ein Wirkstoff für bestimmte Hirnregionen
Rapport Therapeutics sitzt in Boston, hat einen zweiten Standort in San Diego und wurde laut Geschäftsbericht im Februar 2022 gegründet, mit Startkapital der Wagniskapitalgeber Third Rock Ventures und Johnson & Johnson Innovation. Im Juni 2024 ging die Firma zu 17 Dollar je Aktie an die Nasdaq. Ende 2025 arbeiteten dort 84 Menschen in Vollzeit, 62 davon in der Forschung.
Die Idee dahinter lässt sich mit einem Lichtschalter erklären. Viele Medikamente gegen Epilepsie oder psychische Erkrankungen dimmen die Signalübertragung im ganzen Gehirn — wie ein Hauptschalter, der das Licht im ganzen Haus dunkler macht. Das wirkt, macht aber oft müde, schwindelig oder unsicher auf den Beinen. Rapport will nur das Licht in bestimmten Zimmern dimmen. Der Wirkstoff RAP-219 bremst bestimmte Rezeptoren für den Botenstoff Glutamat nur dort, wo ein Begleiteiweiß namens TARPγ8 sitzt — laut Unternehmen vor allem im Hippocampus und in der Großhirnrinde, kaum im Hinterhirn, wo Nebenwirkungen häufig entstehen.
RAP-219 ist für Rapport alles in einem: Die Firma spricht selbst von einer „pipeline-in-a-product“, einer Pipeline in einem einzigen Wirkstoff. Im Rennen sind Epilepsie mit fokalen Anfällen (zwei Phase-3-Studien namens FOCUS 1 und FOCUS 2, gestartet im zweiten Quartal 2026), generalisierte tonisch-klonische Anfälle (Phase 3 geplant für das erste Halbjahr 2027), akute Manie bei bipolarer Störung (zwei Phase-3-Studien geplant für das zweite Halbjahr 2027) und eine Depotspritze, die man nicht täglich nehmen müsste. Für China, Hongkong, Macau und Taiwan hat Rapport die Rechte im März 2026 an Tenacia Biotechnology lizenziert und dafür 20 Millionen Dollar vorab erhalten.
Wie eine Neuro-Firma aussieht, die mit ihren Medikamenten schon Geld verdient, zeigt unsere Neurocrine-Analyse. Für Rapport ist das Spannungsfeld dieser Analyse damit benannt: Ein Wirkstoff soll mehrere Milliardenmärkte erobern — doch der Epilepsie-Beweis stammt aus einer offenen Studie ohne Placebo, der Manie-Beweis ist knapp, und die teuren Studien, die beides klären sollen, haben gerade erst begonnen. Bezahlt werden sie mit dem Geld der Aktionäre.
Die Firmengeschichte für Anleger
-
2022
Gründung mit Wagniskapital
Im Februar 2022 entsteht Rapport mit Geld von Third Rock Ventures und Johnson & Johnson Innovation. Bis Mitte 2026 sammeln sich 311,7 Mio. US-Dollar Verluste an.
-
2024
Börsengang zu 17 Dollar
Im Juni 2024 geht Rapport an die Nasdaq, 9,2 Mio. Aktien zu 17 US-Dollar plus Privatplatzierung. Ab dann finanzieren Aktionäre die Studien.
-
2025
Epilepsie-Daten und Kapitalerhöhung zu 26 Dollar
September 2025: starke Daten aus einer offenen Phase-2a-Studie, Kurssprung, danach 11,06 Mio. neue Aktien zu 26 US-Dollar (269,4 Mio. netto).
-
2026
Lizenz für China und Start der Phase 3
März 2026: 20 Mio. US-Dollar vorab von Tenacia für die Rechte in China, Hongkong, Macau und Taiwan. Im zweiten Quartal starten FOCUS 1 und 2 in der Epilepsie, die Kosten steigen stark.
-
2026
Manie-Daten und 410 Millionen frisches Geld
Am 20.10.2026 erreicht die Manie-Studie ihr Ziel (p = 0,045), am 28.10. folgen Aktien zu 21 US-Dollar und eine Wandelanleihe. Rund 26 % mehr Aktien, Reichweite bis Ende 2029.
Wie die Aktie auf unseren Tisch kam
Auf unsere Rechercheliste kam Rapport über eine Insider-Meldung (Form 4) vom 30. Oktober 2026: Verwaltungsratsmitglied James Healy meldete den Kauf von 952.380 Aktien zu je 21,00 Dollar, gehalten über den Wagniskapitalfonds Sofinnova Venture Partners XI; zusammen mit kleineren Posten über drei weitere Fonds waren es 969.480 Aktien für rund 20,4 Millionen Dollar. Der Kaufpreis entspricht exakt dem Platzierungspreis vom 28. Oktober. Solche Meldungen werten wir laufend aus; Aktien, bei denen Insider unterm Strich mehr kaufen als verkaufen, zeigt der Scanner Insider kaufen (netto).
Das Gesamtbild der Insider-Meldungen ist gemischt. Vorstandschef Abraham Ceesay verkaufte zwischen dem 29. Juni und dem 21. Oktober 2026 laut seinen Form-4-Meldungen 106.212 Aktien für rund 4,8 Millionen Dollar, und zwar über vorab festgelegte Verkaufspläne (Rule 10b5-1) vom 27. März 2026. Übersetzt: Die Verkäufe liefen nach Plänen, die er Monate vorher festgelegt hatte, nicht nach aktueller Laune. Nach den Manie-Daten kauften dagegen Finanzchef Troy Ignelzi und fünf Mitglieder des Verwaltungsrats vom 21. bis 23. Oktober zusammen 61.694 Aktien, zu Kursen zwischen 26,10 und 27,35 Dollar — rund 1,7 Millionen Dollar.
Zum Kurs, mit Datum: Nach den ersten Epilepsie-Daten sprang die Aktie am 8. September 2025 von 14,36 auf 31,47 Dollar (Schlusskurse laut Fundamentaldaten). Den höchsten Schlusskurs erreichte sie am 26. August 2026 mit 52,50 Dollar, am 19. Oktober 2026 lag sie bei 28,60 Dollar. Für den Rückgang zwischen Ende August und Mitte Oktober findet sich in den SEC-Unterlagen keine Firmenmeldung. Am Tag der Manie-Daten schloss die Aktie bei 29,37 Dollar, am Tag danach bei 25,06 Dollar, am 30. Oktober bei 25,05 Dollar.
Sechzehn Analysten geben in unseren Fundamentaldaten eine Einschätzung ab: fünfzehn raten zum starken Kauf, einer zum Kauf; ihr durchschnittliches Kursziel liegt bei rund 68 Dollar (Datenstand 31. Oktober 2026). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes Ziel zieht den Wert spürbar nach oben. Ob alle Ziele nach den Ereignissen vom Oktober 2026 angepasst wurden, zeigen die Daten nicht. Das sind Einschätzungen Dritter, keine Prognose von Börsenlotse, und wir machen sie uns nicht zu eigen. Ausgewertet haben wir den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und alle Meldungen danach bis zum 31. Oktober 2026. Den Quartalsbericht zum 30. September 2026 gab es zu diesem Zeitpunkt noch nicht.
Die Zahlen über die Jahre — ehrlich gewürdigt
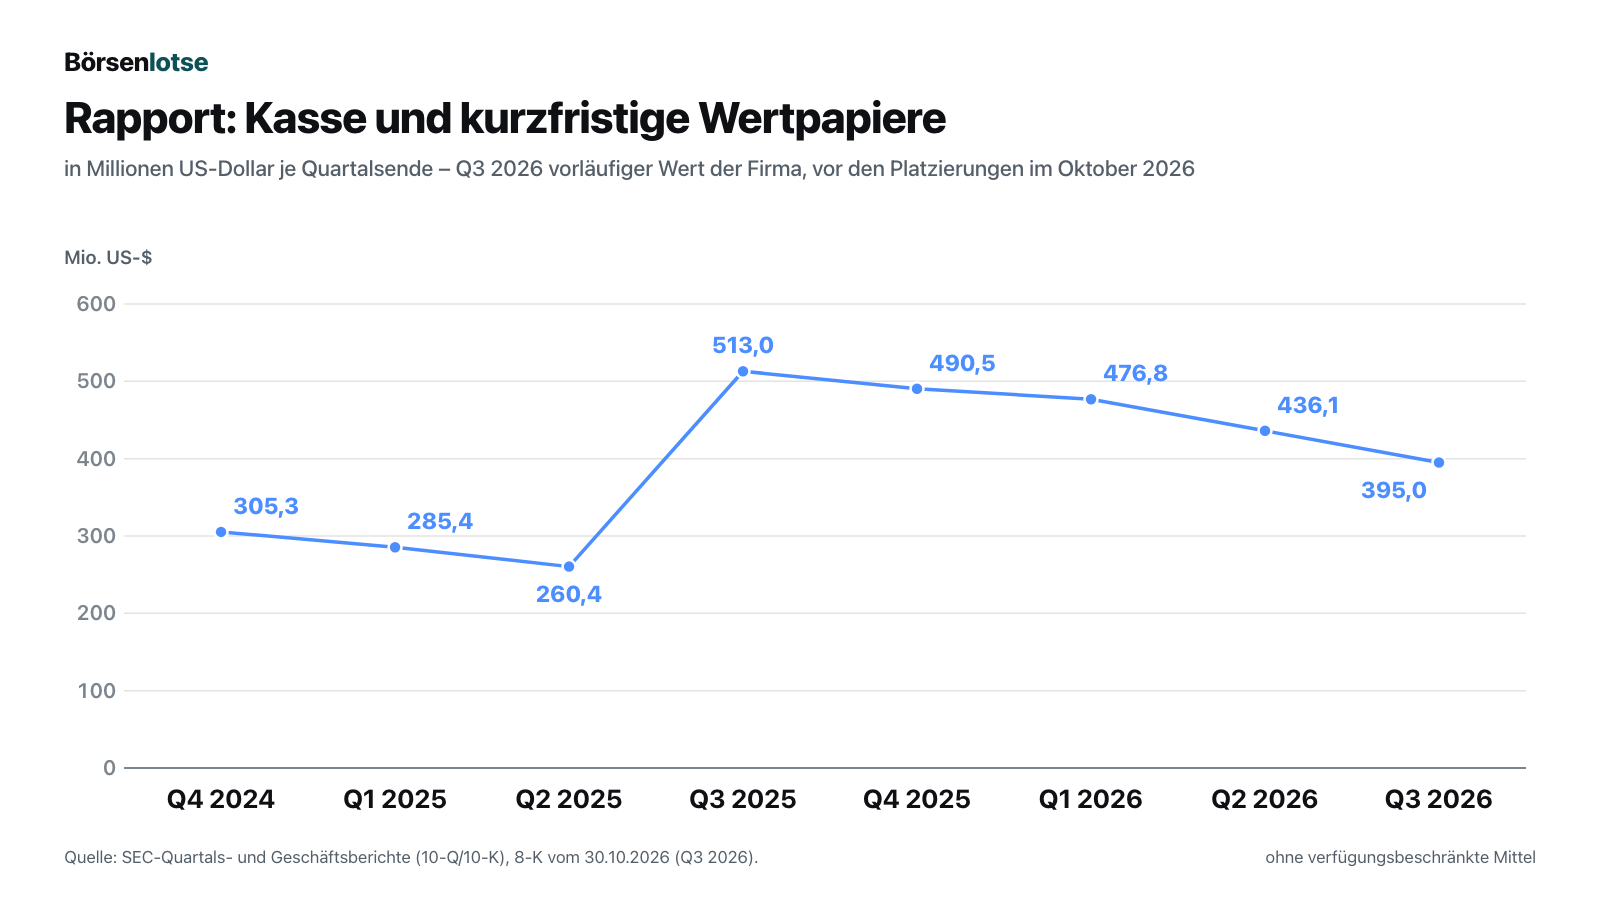
Zuerst das, was beeindruckt. Rapport ist erst gut vier Jahre alt und hat seinen Hauptwirkstoff in dieser Zeit bis in die letzte Studienphase gebracht. Die US-Arzneimittelbehörde FDA unterstützte nach einem Abschlussgespräch zur Phase 2 im Dezember 2025 den Schritt in zwei Phase-3-Studien in der Epilepsie. Und die Firma war bisher gut finanziert: Im September 2025, kurz nach den ersten Epilepsie-Daten, verkaufte sie 11,06 Millionen neue Aktien zu 26 Dollar und nahm netto 269,4 Millionen Dollar ein. Ende 2025 lagen 490,5 Millionen Dollar in Kasse und kurzfristigen Wertpapieren. Der erste Umsatz von 20 Millionen Dollar im ersten Quartal 2026 stammt aus der Vorauszahlung von Tenacia; laut Quartalsbericht ist das bisher der einzige Umsatz der Firma.
Die Kehrseite: Die Verluste wachsen schnell. 2023 verlor Rapport 34,8 Millionen Dollar, 2024 waren es 78,3 Millionen, 2025 schon 111,5 Millionen. Im ersten Halbjahr 2026 lag der Nettoverlust bei 76,5 Millionen — trotz der 20 Millionen von Tenacia. Bis zum 30. Juni 2026 hat die Firma seit ihrer Gründung Verluste von zusammen 311,7 Millionen Dollar angehäuft.
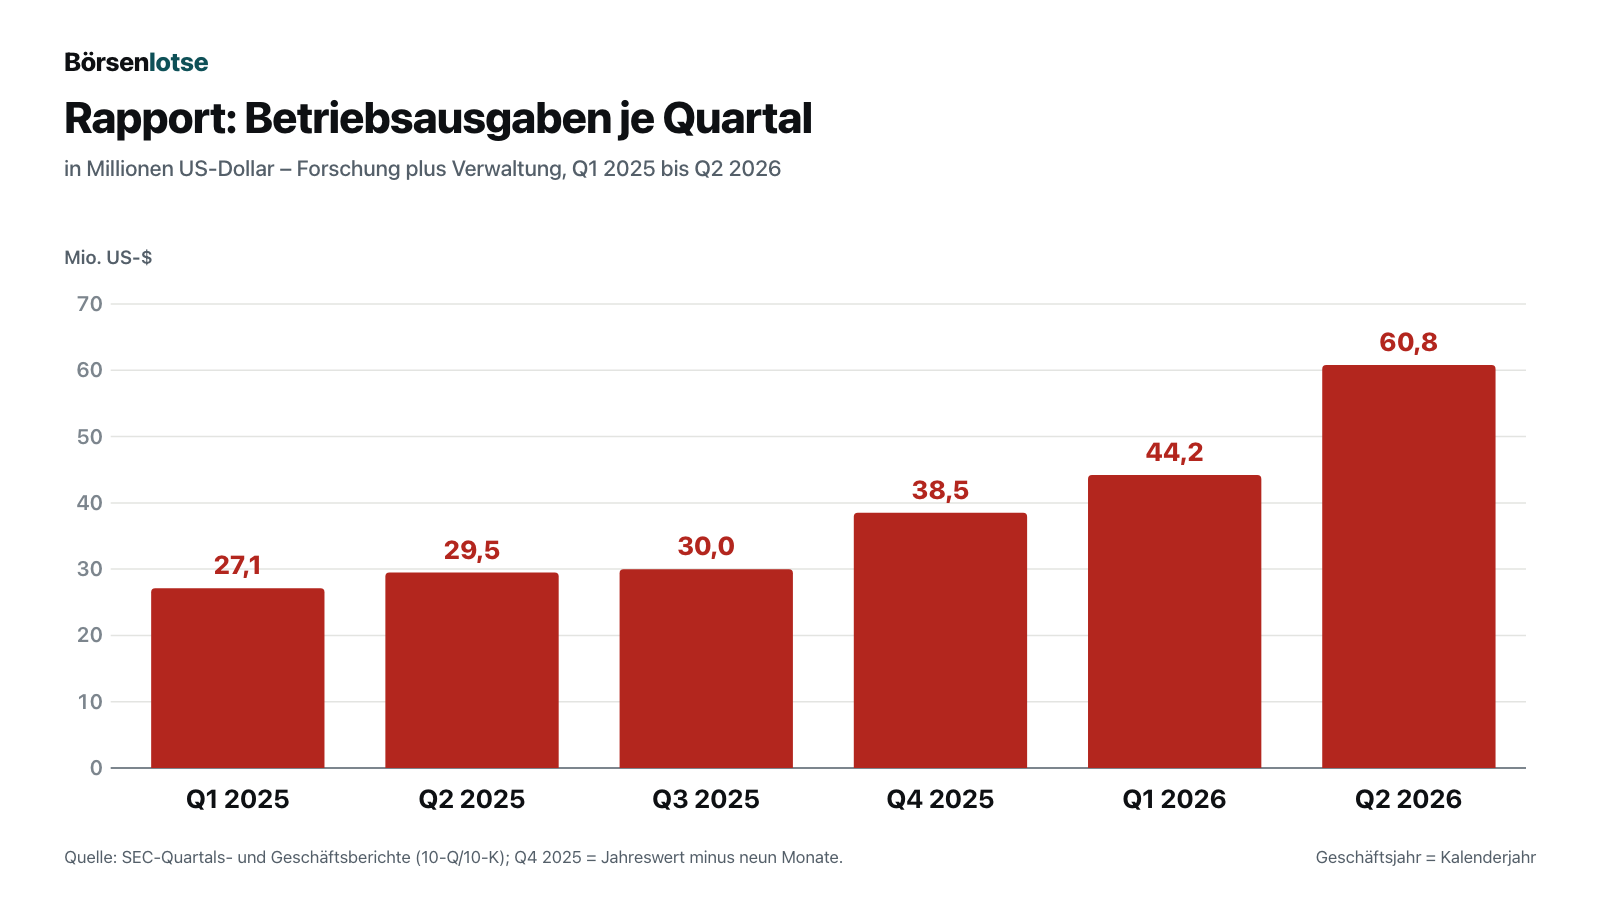
Der Treiber sind die Studien. Im zweiten Quartal 2026 kostete die Forschung 51,4 Millionen Dollar nach 22,7 Millionen ein Jahr zuvor; laut Quartalsbericht stiegen allein die Kosten für das RAP-219-Programm um 24,4 Millionen, vor allem durch den Start der Phase-3-Studien in der Epilepsie, die Manie-Studie und die Vorarbeiten für die Depotspritze. Im ersten Halbjahr 2026 flossen im operativen Geschäft 54,5 Millionen Dollar ab — wobei die 20 Millionen von Tenacia diesen Wert drücken. Ohne sie wären es rund 74,5 Millionen gewesen. Merke dir: Phase 3 ist die teuerste Etappe einer Arzneimittel-Entwicklung — und Rapport steht erst an ihrem Anfang.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Epilepsie-Beweis stammt aus einer Studie ohne Placebo
Im September 2025 meldete Rapport starke Zahlen aus der Epilepsie-Studie der Phase 2a: Laut Geschäftsbericht erreichten 85,2 Prozent der Patienten mindestens 30 Prozent weniger lange elektrische Anfallsepisoden, 72,0 Prozent halbierten ihre klinischen Anfälle, 24 Prozent blieben in den acht Behandlungswochen anfallsfrei. Gemessen wurde mit einem ins Gehirn eingesetzten Gerät des Partners NeuroPace, das Anfallsaktivität aufzeichnet. Was die Zahlen relativiert, steht im selben Geschäftsbericht im Kapitel Risiken:
„Our Phase 2a proof-of-concept trial in drug-resistant FOS was an open label study. […] Open-label clinical trials are subject to various limitations that may exaggerate any therapeutic effect as patients in open-label clinical trials are aware when they are receiving treatment.“
Übersetzung: „Unsere Phase-2a-Machbarkeitsstudie bei medikamentenresistenten fokalen Anfällen war eine offene Studie. […] Offene klinische Studien unterliegen verschiedenen Einschränkungen, die einen Behandlungseffekt übertreiben können, da die Patienten in offenen Studien wissen, dass sie behandelt werden.“
— Rapport Therapeutics, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
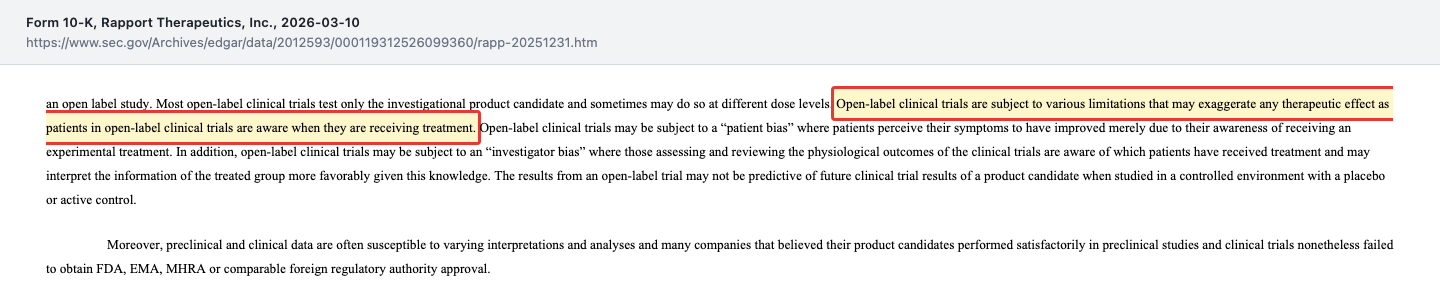
„Offen“ heißt: Alle wussten, wer den Wirkstoff bekommt, eine Placebo-Gruppe gab es nicht. Der Vergleich lief gegen den Zustand vor der Behandlung. Rapport selbst schreibt, dass solche Studien einen Effekt übertreiben können. Das macht die Epilepsie-Daten nicht wertlos — die FDA unterstützte auf ihrer Basis den Schritt in Phase 3 —, aber es bedeutet: Den ersten Vergleich gegen Placebo in der Epilepsie liefern erst FOCUS 1 und FOCUS 2. Merke dir: Ein starker Wert aus einer offenen Studie ist ein Versprechen, kein Beweis.
Unbequeme Wahrheit Nr. 2: Die Manie-Studie war positiv — aber knapp
Die Manie-Studie ist Rapports erste Wirksamkeitsstudie an Patienten mit Placebo-Vergleich, deren Ergebnis veröffentlicht ist. 253 Erwachsene mit einer akuten manischen Episode wurden drei Wochen lang stationär behandelt, die Hälfte mit RAP-219, die Hälfte mit einem Scheinmedikament. Gemessen wurde mit der YMRS, einer Skala von 0 bis 60, auf der Ärzte elf Manie-Symptome bewerten. In der Meldung vom 20. Oktober 2026 heißt es:
„The trial met its primary endpoint, with RAP-219 achieving a 3.1-point placebo-adjusted improvement in the Young Mania Rating Scale (YMRS) total score at Week 3 (mean reduction from baseline of 15.4 points with RAP-219 versus 12.3 points with placebo (p=0.045).“
Übersetzung: „Die Studie erreichte ihren primären Endpunkt: RAP-219 erzielte nach drei Wochen eine um Placebo bereinigte Verbesserung von 3,1 Punkten im Gesamtwert der Young Mania Rating Scale (YMRS) (durchschnittlicher Rückgang gegenüber dem Ausgangswert um 15,4 Punkte unter RAP-219 gegenüber 12,3 Punkten unter Placebo (p=0,045).“
— Rapport Therapeutics, Inc., SEC-Meldung 8-K vom 20. Oktober 2026, Anlage 99.1 (Pressemitteilung)
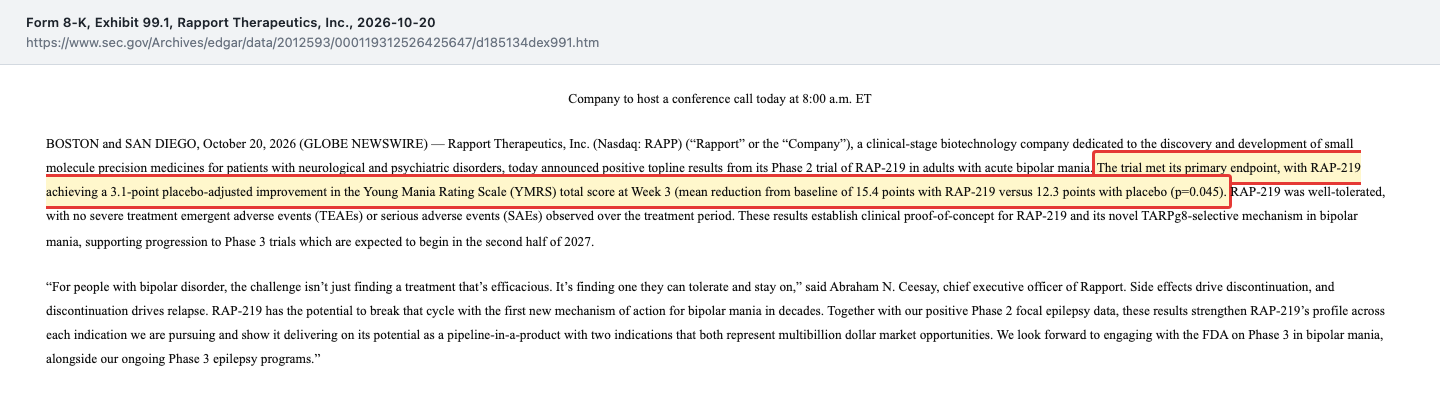
Zwei Zahlen verdienen einen zweiten Blick. Erstens der p-Wert von 0,045: Er misst, wie wahrscheinlich ein solcher Unterschied auch durch Zufall entstehen könnte. Die übliche Schwelle liegt bei 0,05 — das Ergebnis liegt knapp darunter, nicht weit. Zweitens die Placebo-Gruppe: Auch sie verbesserte sich um 12,3 Punkte. Von den 15,4 Punkten Rückgang unter RAP-219 gehen also nur 3,1 auf das Konto des Wirkstoffs. Der Effekt des Wirkstoffs ist also kleiner, als die 15,4 Punkte klingen.
Bei der Verträglichkeit gibt es Licht und Schatten: Nebenwirkungen traten insgesamt etwa gleich oft auf wie unter Placebo (51,6 gegen 52,8 Prozent), schwere gab es keine, und Schläfrigkeit war unter RAP-219 seltener. Abgebrochen wegen Nebenwirkungen haben dagegen 3,2 Prozent unter RAP-219 und 0,8 Prozent unter Placebo — vier gegen einen Patienten. Unruhe (Agitation) meldeten 16,7 gegen 9,4 Prozent. Die Börse reagierte nüchtern: Schlusskurs 29,37 Dollar am Tag der Meldung, 25,06 Dollar am Tag danach. Merke dir: „Hauptziel erreicht“ beantwortet die Frage, ob ein Wirkstoff wirkt — nicht, wie stark.
Unbequeme Wahrheit Nr. 3: 410 Millionen frisches Geld kaufen höchstens ein halbes Jahr
Am 28. Oktober 2026 schloss Rapport drei Finanzierungen ab, die am 30. Oktober vollzogen waren: neue Aktien und vorfinanzierte Optionsscheine zu 21 Dollar mit 215,7 Millionen Dollar Nettoerlös, eine Privatplatzierung an ausgewählte Investoren über 30,0 Millionen und eine Wandelanleihe über 172,5 Millionen Dollar mit 166,8 Millionen Nettoerlös. Zusammen sind das rund 410 Millionen Dollar. Vorfinanzierte Optionsscheine sind Aktien in Wartestellung: fast vollständig bezahlt, für 0,1 Cent in eine Aktie tauschbar. Eine Wandelanleihe ist ein Kredit, den die Gläubiger statt in Geld auch in Aktien zurücknehmen können. Was das Geld bewirken soll, steht im 8-K:
„The Company believes that the net proceeds from the Offerings, together with its existing cash, cash equivalents and short-term investments, will enable it to fund its operations through the end of 2029.“
Übersetzung: „Das Unternehmen geht davon aus, dass der Nettoerlös aus den Platzierungen zusammen mit den vorhandenen Zahlungsmitteln, Zahlungsmitteläquivalenten und kurzfristigen Wertpapieren ausreicht, um den Geschäftsbetrieb bis Ende 2029 zu finanzieren.“
— Rapport Therapeutics, Inc., SEC-Meldung 8-K vom 30. Oktober 2026, Item 1.01
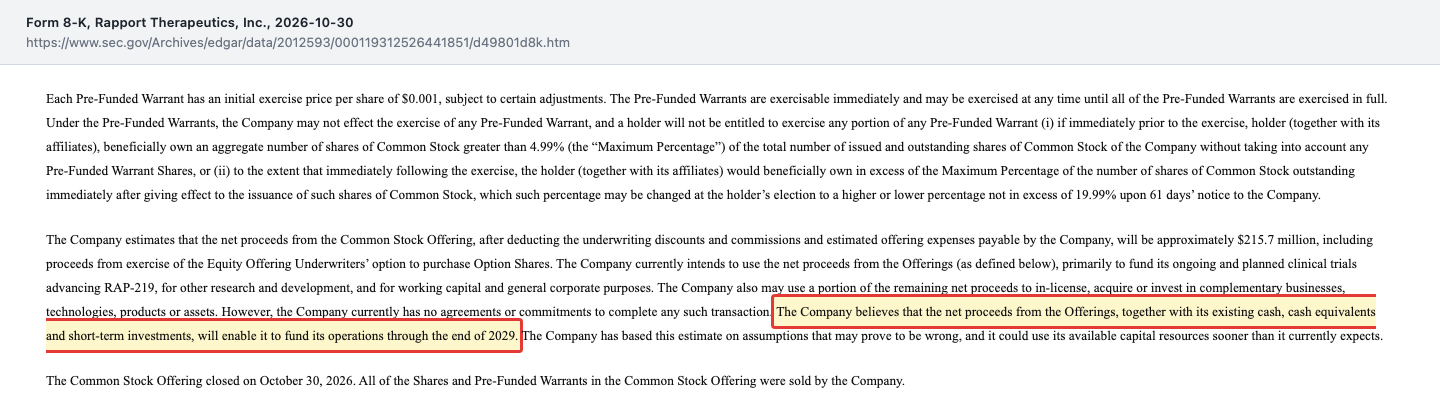
Lies diesen Satz neben den Satz aus dem Quartalsbericht zum 30. Juni 2026. Dort hieß es bei 436,1 Millionen Dollar in der Kasse, das Geld reiche „into the second half of 2029“, also bis ins zweite Halbjahr 2029. Nach rund 410 Millionen zusätzlich heißt es nun „through the end of 2029“ — bis Ende 2029. Das frische Geld verlängert die angegebene Reichweite also um höchstens rund ein halbes Jahr. Welche Kosten in der neuen Rechnung stecken, schreibt Rapport nicht. Naheliegend sind die zwei Phase-3-Studien in der Manie und die Phase-3-Studie bei generalisierten Anfällen, die beide für 2027 geplant sind — das ist unsere Deutung, kein Zitat.
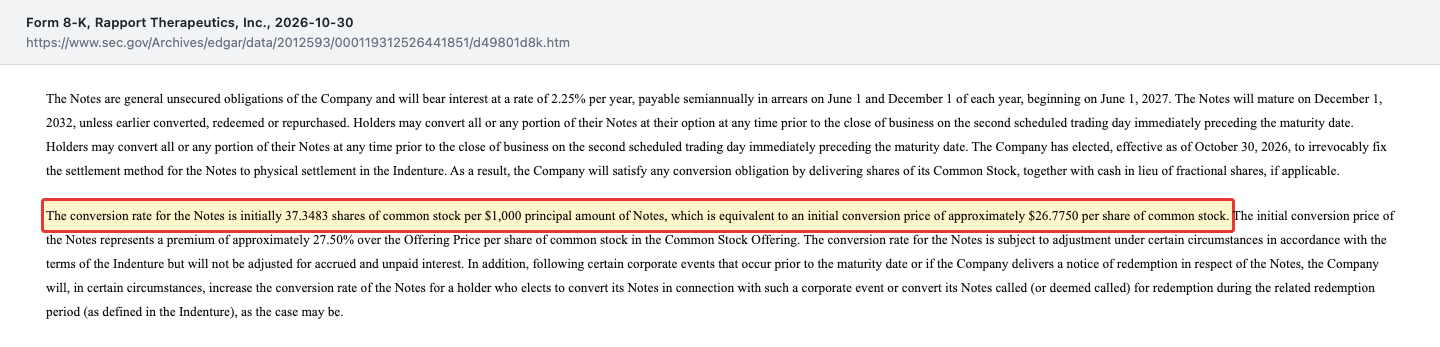
Dazu kommt der Preis. Im September 2025 zahlten neue Aktionäre 26 Dollar je Aktie, im Oktober 2026 nach den positiven Manie-Daten nur noch 21 Dollar. Die Zahl der Aktien steigt durch die Platzierungen von 47.955.079 (30. Juni 2026) auf rund 59,1 Millionen; mit den vorfinanzierten Optionsscheinen sind es gut 60,3 Millionen, rund 26 Prozent mehr. Die Wandelanleihe lässt sich zu 26,775 Dollar je Aktie tauschen; das wären bei vollem Umtausch weitere rund 6,4 Millionen Aktien. Hinzu kamen am 30. Juni 2026 Optionen auf 8,0 Millionen Aktien.
Übersetzt: Dein Stück vom Kuchen wird kleiner, und zwar zu einem Preis, der unter dem der letzten Runde liegt. Merke dir: Wenn eine Firma nach guten Nachrichten günstiger Geld aufnimmt als nach den vorherigen, hat der Markt die guten Nachrichten anders gelesen als die Pressemitteilung.
Bewertung: was die Börse für RAP-219 bezahlt
Bei einem Schlusskurs von 25,05 Dollar am 30. Oktober 2026 und gut 60,3 Millionen Aktien einschließlich vorfinanzierter Optionsscheine ist Rapport rund 1,5 Milliarden Dollar wert (eigene Rechnung; die Aktienzahl stammt aus dem Wertpapierprospekt vom 30. Oktober 2026 und beruht auf dem Stand vom 30. Juni). Der Kurskasten auf dieser Seite zeigt den jeweils aktuellen Kurs und weicht deshalb von dieser Stichtagsrechnung ab. Unsere Fundamentaldaten nennen einen niedrigeren Börsenwert, weil sie noch mit der Aktienzahl vor den Platzierungen rechnen.
Rechnet man zur vorläufigen Kasse vom 30. September 2026 (395,0 Millionen) die rund 410 Millionen aus dem Oktober hinzu, kommt man auf gut 800 Millionen Dollar; dem steht die Wandelanleihe über 172,5 Millionen gegenüber. Für Technik, Patente und die Studien von RAP-219 bezahlt die Börse damit grob 0,9 Milliarden Dollar. Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, und ein Umsatz-Vielfaches auf Basis einer einzigen Lizenzzahlung wäre ohne Aussage. Die eigentliche Frage ist, ob RAP-219 in zwei Krankheiten die Phase 3 besteht — der Markt bewertet diese Chance mit knapp einer Milliarde Dollar, nicht mit mehreren.
Chancen und Risiken auf einen Blick
Was für Rapport spricht:
- Zwei Krankheiten, ein Wirkstoff: Phase 3 in der Epilepsie läuft seit dem zweiten Quartal 2026, Manie-Daten mit erreichtem Hauptziel (20. Oktober 2026), Phase 3 bei generalisierten Anfällen geplant für das erste Halbjahr 2027.
- Gute Verträglichkeit in der Manie-Studie: keine schweren Nebenwirkungen, Nebenwirkungsrate wie unter Placebo, weniger Schläfrigkeit.
- Gut gefüllte Kasse: vorläufig 395,0 Millionen Dollar Kasse (30. September 2026) plus rund 410 Millionen aus dem Oktober; Reichweite laut Firma bis Ende 2029.
- Insider-Käufe: Finanzchef und fünf Verwaltungsräte kauften im Oktober 2026 zu 26 bis 27 Dollar, Sofinnova über James Healy für rund 20,4 Millionen Dollar zu 21 Dollar.
- Partnergeld aus Asien: 20 Millionen vorab von Tenacia, bis zu 308 Millionen an umsatzabhängigen Meilensteinen möglich, dazu Lizenzgebühren.
Was dagegen spricht:
- Offene Studie: Der Epilepsie-Beweis der Phase 2a hatte keine Placebo-Gruppe; laut Firma können solche Studien Effekte übertreiben.
- Knappes Manie-Ergebnis: p = 0,045 und 3,1 Punkte Vorsprung bei 12,3 Punkten Verbesserung unter Placebo; Abbrüche wegen Nebenwirkungen 3,2 gegen 0,8 Prozent.
- Verwässerung: rund 26 Prozent mehr Aktien durch die Platzierungen, bis zu 6,4 Millionen weitere über die Wandelanleihe, 8,0 Millionen Optionen (30. Juni 2026).
- Steigende Kosten: Betriebsausgaben 60,8 Millionen im zweiten Quartal 2026 nach 29,5 Millionen ein Jahr zuvor; 410 Millionen frisches Geld verlängern die Reichweite um höchstens ein halbes Jahr.
- Klumpenrisiko: Fast der ganze Wert hängt an einem einzigen Wirkstoff.
Ein menschliches Fazit
Zurück zur Schlagzeilen-Falle. Das Wort „positiv“ in der Meldung vom 20. Oktober 2026 war nicht gelogen — die Studie hat ihr Hauptziel erreicht, und RAP-219 war gut verträglich. Die Falle besteht darin, beim Wort „positiv“ aufzuhören zu lesen. Wer weiterliest, findet einen knappen Abstand zum Placebo, einen Epilepsie-Beweis ohne Placebo-Gruppe und eine Finanzierung zu 21 Dollar, die die Reichweite der Kasse kaum verlängert. Rapport ist kein Sanierungsfall: Das Geld reicht laut Firma bis Ende 2029, und mehrere Verwaltungsräte haben selbst gekauft. Die ehrliche Frage an dich lautet deshalb nicht „War die Studie positiv?“. Sie lautet: Willst du eine Firma besitzen, deren Wert an einem einzigen Wirkstoff hängt, dessen entscheidende Prüfungen gegen Placebo erst in den kommenden Jahren laufen — und die dafür mit deinem Anteil bezahlt? Wer diese Frage für sich beantwortet hat, weiß, worauf er sich einlässt — mit oder ohne Aktie. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Rapport Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 5. August 2026)
- Rapport Therapeutics, Inc. — SEC-Meldung 8-K vom 30. Oktober 2026 (Platzierungen, Wandelanleihe, vorläufige Kasse zum 30. September 2026)
- Rapport Therapeutics, Inc. — Wertpapierprospekte (424B5) vom 30. Oktober 2026 für die Aktien und die Wandelanleihe
- Rapport Therapeutics, Inc. — SEC-Meldung 8-K vom 20. Oktober 2026, Anlage 99.1 (Ergebnisse der Manie-Studie) und Item 8.01
- Rapport Therapeutics, Inc. — SEC-Meldung 8-K vom 5. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
- Rapport Therapeutics, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 7. Mai 2026)
- Rapport Therapeutics, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 10. März 2026) und 10-K für 2024 (eingereicht 11. März 2025)
- Rapport Therapeutics, Inc. — SEC-Quartalsberichte 10-Q zum 31. März 2025, 30. Juni 2025 und 30. September 2025 (Kasse und Ausgaben je Quartal)
- Rapport Therapeutics, Inc. — Insider-Meldungen (Form 4) vom 1. Juli bis 30. Oktober 2026, darunter James Healy vom 30. Oktober 2026 (alle Meldungen bei der SEC)
- Fundamentaldaten (Kurse bis zum Schlusskurs vom 30. Oktober 2026, Analystenstimmen; abgerufen am 31. Oktober 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| Umsatz | – | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -10,4 | -36,2 | -83,1 | -125,1 |
| Nettogewinn | -10,7 | -34,8 | -78,3 | -111,5 |
| Gewinn je Aktie | -0,53 $ | -1,92 $ | -3,78 $ | -2,37 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Studienlage neutral
- Manie-Studie mit erreichtem Hauptziel (3,1 Punkte Vorsprung, p = 0,045; 20.10.2026); Epilepsie-Daten der Phase 2a stark, aber aus einer offenen Studie ohne Placebo (10-K 2025); Phase 3 Epilepsie läuft seit Q2 2026.
- Liquidität positiv
- Vorläufig 395,0 Mio. US-Dollar Kasse (30.09.2026) plus rund 410 Mio. aus den Platzierungen vom Oktober 2026; Reichweite laut Firma bis Ende 2029.
- Kosten negativ
- Betriebsausgaben Q2 2026: 60,8 Mio. US-Dollar nach 29,5 Mio. im Vorjahresquartal; rund 410 Mio. frisches Geld verlängern die angegebene Reichweite um höchstens ein halbes Jahr.
- Verwässerung negativ
- Rund 26 % mehr Aktien durch die Platzierungen zu 21 US-Dollar (09/2025: 26 US-Dollar), bis zu 6,4 Mio. weitere über die Wandelanleihe, 8,0 Mio. Optionen (30.06.2026).
- Insider positiv
- Finanzchef und fünf Verwaltungsräte kauften vom 21. bis 23.10.2026 für rund 1,7 Mio. US-Dollar, Sofinnova über James Healy für rund 20,4 Mio. zu 21 US-Dollar (Form 4 vom 30.10.2026); der Vorstandschef verkaufte nach 10b5-1-Plan.
Rapport Therapeutics ist ein Lehrstück für die Schlagzeilen-Falle: Die Manie-Studie vom Oktober 2026 war positiv, aber knapp, der Epilepsie-Beweis stammt aus einer offenen Studie, und acht Tage nach den Daten holte sich die Firma rund 410 Millionen US-Dollar zu 21 Dollar je Aktie. Die Kasse ist gut gefüllt und soll bis Ende 2029 reichen — doch der Wert hängt an einem Wirkstoff, dessen entscheidende Phase-3-Prüfungen erst laufen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: Der Wert von Rapport hängt fast vollständig an RAP-219, und die Phase-3-Studien gegen Placebo, die über Zulassung oder Scheitern entscheiden, laufen erst bzw. beginnen 2027. Ein Substanzrisiko liegt nicht vor: Kasse und Wertpapiere von vorläufig 395,0 Millionen US-Dollar (30.09.2026) plus rund 410 Millionen aus dem Oktober reichen laut Firma bis Ende 2029, deutlich länger als vier Quartale. Die Verwässerung zu 21 Dollar ist ein Preisthema, kein Qualitätsurteil. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Rapport über die Insider-Meldung (Form 4) von Verwaltungsrat James Healy vom 30.10.2026.
- Rund 410 Mio. US-Dollar = 215,7 Mio. Nettoerlös aus Aktien und vorfinanzierten Optionsscheinen (inkl. Mehrzuteilung) + 166,8 Mio. Nettoerlös der Wandelanleihe + 30,0 Mio. Privatplatzierung (brutto, Platzierungsprovision 6 %) laut 8-K und 424B5 vom 30.10.2026; eigene Summe.
- Aktienzahl nach den Platzierungen: 59.145.555 laut 424B5 (Basis 47.955.079 am 30.06.2026, inkl. Mehrzuteilung) plus 1.190.476 vorfinanzierte Optionsscheine = 60.336.031; Börsenwert selbst gerechnet × 25,05 US-Dollar (Schlusskurs 30.10.2026). Der Börsenwert der Fundamentaldaten (≈ 1,20 Mrd.) rechnet mit der Aktienzahl vor den Platzierungen und wird nicht verwendet.
- Betriebsausgaben Q4 2025 als Jahreswert 2025 (125,1 Mio.) minus neun Monate (86,6 Mio.); Kasse zum 30.09.2026 ist ein vorläufiger, ungeprüfter Wert der Firma (8-K Item 2.02).
- Insider-Summen selbst addiert aus den Form-4-Meldungen vom 01.07. bis 30.10.2026 (Stückzahl × gemeldeter Durchschnittspreis).
- Die Deutung, welche Kosten die neue Reichweiten-Angabe enthält, ist eine eigene Einordnung; Rapport nennt die Bestandteile nicht.
Aktien-Wächter
Diese Analyse ist Stand 31. Oktober 2026. Was sich seitdem bei RAPP geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Rapport Therapeutics, Inc. (RAPP) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Rapport Therapeutics, Inc. (Nasdaq: RAPP) aus Boston entwickelt Medikamente gegen neurologische und psychische Erkrankungen. Der Hauptwirkstoff RAP-219 bremst Glutamat-Rezeptoren nur in bestimmten Hirnregionen. Er wird in Phase 3 gegen Epilepsie mit fokalen Anfällen geprüft; Phase-3-Studien gegen akute Manie und generalisierte Anfälle sind für 2027 geplant.
Laut Meldung vom 20. Oktober 2026 senkte RAP-219 bei 253 Patienten den Wert auf der Manie-Skala YMRS nach drei Wochen um 15,4 Punkte, Placebo um 12,3 Punkte. Der Vorsprung von 3,1 Punkten war mit p = 0,045 statistisch signifikant. Schwere Nebenwirkungen traten nicht auf; 3,2 Prozent brachen wegen Nebenwirkungen ab, unter Placebo 0,8 Prozent.
Rund 410 Millionen US-Dollar: neue Aktien und vorfinanzierte Optionsscheine zu 21 Dollar mit 215,7 Millionen Nettoerlös, eine Privatplatzierung über 30,0 Millionen und eine Wandelanleihe über 172,5 Millionen mit 2,25 Prozent Zins, fällig im Dezember 2032. Laut Firma reicht das Geld damit bis Ende 2029.
Durch die Platzierungen steigt die Zahl der Aktien von 47,96 Millionen (30. Juni 2026) auf gut 60,3 Millionen einschließlich vorfinanzierter Optionsscheine, rund 26 Prozent mehr. Die Wandelanleihe kann zu 26,775 Dollar je Aktie bis zu rund 6,4 Millionen weitere Aktien bringen; dazu kamen Optionen auf 8,0 Millionen Aktien.
Die Phase-2a-Studie vom September 2025 war eine offene Studie ohne Placebo-Gruppe: Alle Patienten wussten, dass sie behandelt werden. Rapport schreibt im Geschäftsbericht für 2025 selbst, dass solche Studien Effekte übertreiben können. Den ersten Placebo-Vergleich in der Epilepsie liefern die Phase-3-Studien FOCUS 1 und FOCUS 2.
Bei 25,05 US-Dollar (Schlusskurs 30. Oktober 2026) und gut 60,3 Millionen Aktien einschließlich vorfinanzierter Optionsscheine sind es rund 1,5 Milliarden Dollar. Abzüglich rund 800 Millionen Kasse nach den Platzierungen und zuzüglich 172,5 Millionen Wandelanleihe bezahlt die Börse grob 0,9 Milliarden für die Pipeline. Ein Kurs-Gewinn-Verhältnis gibt es nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


