Prime Medicine zweifelt selbst an seinem Fortbestand — und die ersten Leber-Daten kommen erst 2027
Bei Prime Medicine ist die erste Zahl, die zählt, nicht die Heilungsrate, sondern die Restlaufzeit der Kasse. Die Firma will Erbkrankheiten reparieren, indem sie den Fehler im Erbgut umschreibt; 2026 kamen erste Studienfreigaben und ein gewonnener Schiedsstreit. Doch zum 30. Juni 2026 lagen nur noch 95,1 Millionen US-Dollar in Kasse und Wertpapieren, im ersten Halbjahr flossen 83,8 Millionen ab, und das Unternehmen zweifelt selbst an seinem Fortbestand.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 4,70 $ -9,90 %
- Marktkapitalisierung
- 0,9 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 30. Oktober 2026: -0,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,70 $ bis 5,40 $ · Letzter Kurs: 4,70 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die bei Biotech-Aktien besonders laut ist. Nennen wir sie den Heilungs-Reflex: Sobald eine Firma verspricht, eine Erbkrankheit an der Wurzel zu reparieren, schaltet ein Teil von uns auf Hoffnung — und der Teil, der sonst nach dem Kontostand fragt, wird leise. Prime Medicine (Nasdaq: PRME) löst diesen Reflex zuverlässig aus: eine Technik, die Fehler im Erbgut gezielt umschreiben soll, Studienfreigaben in den USA und Neuseeland, ein Partner wie Bristol Myers Squibb. Doch im jüngsten Quartalsbericht an die US-Börsenaufsicht SEC steht ein Satz, den keine Firma freiwillig schreibt: Sie zweifelt selbst daran, die nächsten zwölf Monate ohne neues Geld zu überstehen. Bevor du dich auf die Heilungsgeschichte einlässt, lesen wir deshalb gemeinsam die Berichte — und schauen auf eine Kasse, die schneller schrumpft, als die Forschung Ergebnisse liefert. Am Ende entscheidest du selbst.
Was Prime Medicine eigentlich macht — Gen-Reparatur mit „Suchen und Ersetzen“
Prime Medicine sitzt in Cambridge im US-Bundesstaat Massachusetts, wurde im September 2019 gegründet und ging im Oktober 2022 an die Börse. Die Firma arbeitet mit Prime Editing, einer Technik, die auf dem Werkzeug der bekannten Genschere CRISPR aufbaut. Übersetzt: Während eine klassische Genschere das Erbgut zerschneidet und die Zelle die Wunde selbst flicken lässt, funktioniert Prime Editing eher wie die Funktion „Suchen und Ersetzen“ in einem Textprogramm. Ein Eiweiß-Werkzeug fährt an die fehlerhafte Stelle, schneidet nur einen der beiden DNA-Stränge an und schreibt die richtige Buchstabenfolge nach einer mitgebrachten Vorlage hinein. Das Unternehmen hält das für die vielseitigste und präziseste Methode, DNA umzuschreiben — am Menschen erprobt wurde die Technik bisher nur in einer kleinen Studie mit zwei Patienten (PM359).
Die Pipeline im Überblick, Stand Quartalsbericht vom 6. August 2026: PM577a soll die Wilson-Krankheit behandeln, bei der sich Kupfer in Leber und Gehirn ablagert; im Juni 2026 erhielt Prime Medicine die Freigabe für eine Studie in Neuseeland, im Juli 2026 die der US-Arzneimittelbehörde FDA. PM647 zielt auf den Alpha-1-Antitrypsin-Mangel (AATD), eine Erbkrankheit, die Leber und Lunge schädigt; den Antrag auf Studienfreigabe wollte das Unternehmen im dritten Quartal 2026 einreichen. Beide Mittel werden im Körper verabreicht, verpackt in winzige Fetttröpfchen, die die Leber ansteuern. PM359 ist das einzige Programm, das bereits Patienten behandelt hat: Bei der seltenen Immunschwäche CGD werden Blutstammzellen außerhalb des Körpers repariert und zurückgegeben. Dazu kommen ein Mukoviszidose-Programm, das die Cystic Fibrosis Foundation mitfinanziert, und eine Kooperation mit Bristol Myers Squibb (BMS) für Zelltherapien gegen Krebs und Autoimmunerkrankungen.
Wie andere Firmen mit verwandter Technik dastehen, zeigt unsere Editas-Analyse. Für Prime Medicine ist das Spannungsfeld dieser Analyse damit benannt: Wissenschaftlich steht die Firma an der Schwelle zur Klinik — erste Daten aus der Leber erwartet sie 2027. Finanziell reicht das Geld nach eigener Aussage bis ins Jahr 2027, und das Unternehmen meldet erhebliche Zweifel am Fortbestand. Beweis und Kassenende fallen — ohne neues Geld — ins selbe Jahr.
Die Firmengeschichte für Anleger
-
2022
Börsengang an der Nasdaq
Im Oktober 2022 geht Prime Medicine an die Börse. Ab dann finanzieren Aktionäre die Forschung — bis Mitte 2026 sammeln sich 979,6 Mio. US-Dollar Verluste an.
-
2024
Kooperation mit Bristol Myers Squibb
Im September 2024 zahlt BMS 55 Mio. US-Dollar vorab und kauft für 55 Mio. Aktien. Für Aktionäre ein Qualitätssignal und ein Jahr mit geringerem Mittelabfluss.
-
2025
Umbau und Kapitalerhöhung
Im Mai 2025 Stellenabbau, neuer Vorstandschef, PM359 zurückgestellt. Im August 43,7 Mio. neue Aktien zu 3,30 US-Dollar: 138,4 Mio. netto, die Aktienzahl steigt kräftig.
-
2026
Going-Concern-Hinweis kehrt zurück
Am 03.03.2026 meldet Prime Medicine erneut erhebliche Zweifel am Fortbestand, nach der Kapitalerhöhung 2025 war er entfallen. Ohne neues Geld kein Weg zu den Daten 2027.
-
2026
Studienfreigaben und Schiedsspruch
Juni/Juli 2026: Freigaben für PM577a, RMAT für PM359, Sieg gegen Beam (06.07.). Die Pipeline rückt zur Klinik, die Kasse sinkt auf 95,1 Mio. US-Dollar (30.06.).
Wie die Aktie auf unseren Tisch kam
Auf unsere Rechercheliste kam Prime Medicine über den hauseigenen Reddit-Hype-Scanner, der Aktien erfasst, über die in Anlegerforen auffällig viel gesprochen wird. Der Kurs erklärt, warum. Ende September 2026 schloss die Aktie bei 3,055 US-Dollar, am 28. Oktober 2026 bei 5,36 Dollar — dem höchsten Schlusskurs der vergangenen zwölf Monate, an einem Tag mit 15,2 Millionen gehandelten Aktien. Am 30. Oktober waren es 4,72 Dollar (Fundamentaldaten). Den tiefsten Schlusskurs dieser zwölf Monate gab es am 19. Mai 2026 mit 2,70 Dollar. Wichtig: Für den Sprung im Oktober findet sich in den SEC-Unterlagen keine Erklärung. Die letzte Einreichung von Prime Medicine bis zum 31. Oktober 2026 stammt vom 6. August.
Einen belegbaren Kurssprung gab es im Juli: Am 8. Juli 2026 meldete Prime Medicine den Sieg im Schiedsverfahren gegen Beam Therapeutics (8-K), die Aktie schloss bei 4,62 Dollar nach 3,99 am Vortag. Zum Vergleich der längeren Linie: Laut Geschäftsbericht lag die Aktie am 27. Februar 2024 bei rund 9,39 Dollar und am 8. April 2025 bei rund 1,15 Dollar. Im August 2025 verkaufte Prime Medicine 43,7 Millionen neue Aktien zu je 3,30 Dollar.
Vierzehn Analysten geben in unseren Fundamentaldaten eine Einschätzung ab: zehn raten zum starken Kauf, einer zum Kauf, drei zum Halten; ihr durchschnittliches Kursziel liegt bei rund 7,30 US-Dollar (Datenstand 31. Oktober 2026). Durchschnitt heißt hier: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes Ziel zieht den Wert spürbar nach oben. Das sind Einschätzungen Dritter, keine Prognose von Börsenlotse, und wir machen sie uns nicht zu eigen. Bemerkenswert ist der Kontrast: Zehn von 14 Analysten raten zum starken Kauf, während das Unternehmen selbst in seinen Pflichtberichten am eigenen Fortbestand zweifelt. Ausgewertet haben wir den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Ergebnismitteilung vom 6. August 2026, gesichtet bis zum 31. Oktober 2026. Den Bericht zum dritten Quartal 2026 gab es bis dahin noch nicht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Prime Medicine hat 2025 hart gespart. Die Zahl der Beschäftigten sank von 214 (31. Dezember 2024) auf 146 (31. Dezember 2025), nachdem das Unternehmen im Mai 2025 einen Stellenabbau angekündigt hatte. Die Wirkung sieht man im Quartalsbericht: Im zweiten Quartal 2026 lagen die Forschungskosten bei 33,4 Millionen US-Dollar nach 41,4 Millionen ein Jahr zuvor, die Verwaltungskosten bei 11,0 nach 13,1 Millionen. Der Quartalsverlust sank von 52,6 auf 42,1 Millionen. Und das Geld fließt inzwischen in eine engere Pipeline: Die Kosten für klinische Studien stiegen im ersten Halbjahr 2026 um 2,7 Millionen, weil die Wilson- und AATD-Programme Richtung Patient rücken.
Auch die Partner sind ein Qualitätssignal. BMS zahlte im September 2024 laut Geschäftsbericht 55 Millionen Dollar vorab und kaufte für weitere 55 Millionen Aktien; in Aussicht stehen Meilensteinzahlungen von mehr als 3,5 Milliarden — Geld, das nur fließt, wenn Forschungs-, Entwicklungs- und Verkaufsziele erreicht werden. Die Cystic Fibrosis Foundation sagte 2024 bis zu 15 Millionen und 2025 bis zu weitere 24 Millionen für das Mukoviszidose-Programm zu.

Die Kehrseite zeigt das Diagramm. Prime Medicine hat noch kein Produkt verkauft. Der Umsatz 2025 von 4,6 Millionen US-Dollar besteht aus Kooperationserlösen, fast vollständig von BMS, im ersten Halbjahr 2026 waren es 2,0 Millionen. Dem standen 2025 ein Nettoverlust von 201,1 Millionen und ein operativer Mittelabfluss von 162,6 Millionen gegenüber. Seit der Gründung hat das Unternehmen bis zum 30. Juni 2026 Verluste von zusammen 979,6 Millionen Dollar angehäuft. Bezahlt wurde das mit Geld von Aktionären: Die Zahl der Aktien stieg von 131,2 Millionen (Ende 2024) auf 180,5 Millionen (Ende 2025), vor allem durch die Kapitalerhöhung vom August 2025 mit 138,4 Millionen Dollar Nettoerlös. Übersetzt: Jede neue Aktie macht dein Stück vom Kuchen kleiner.
Im ersten Halbjahr 2026 sank der Verlust auf 91,2 Millionen, der operative Mittelabfluss lag bei 83,8 Millionen — 42,7 Millionen im ersten und 41,0 Millionen im zweiten Quartal. Das Eigenkapital schrumpfte in diesen sechs Monaten von 120,9 auf 39,8 Millionen. Merke dir: Sparen verlängert die Reise. Ankommen muss man trotzdem.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Unternehmen zweifelt selbst an seinem Fortbestand
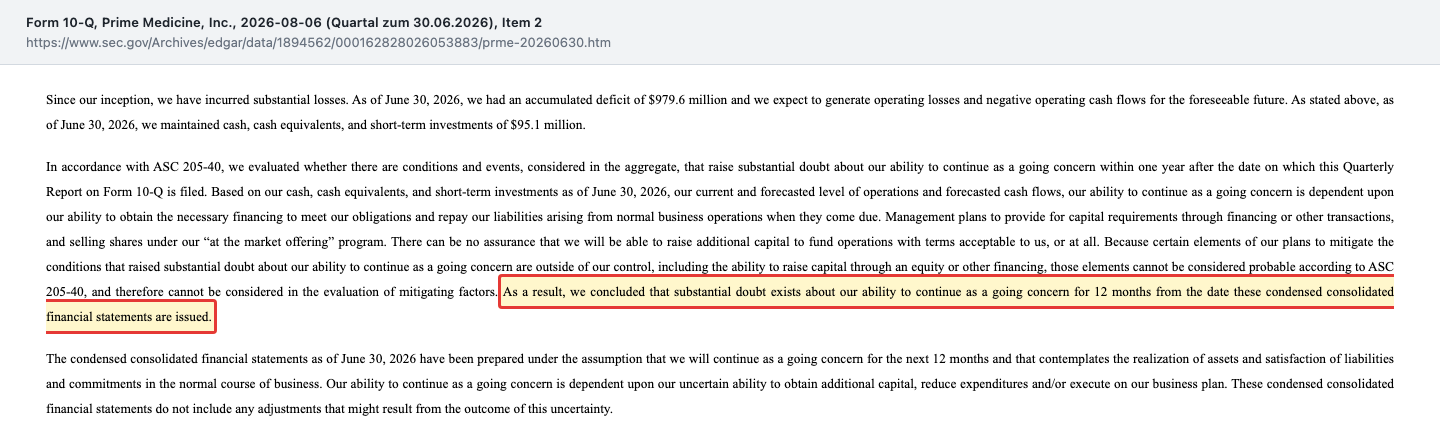
Wer eine Bilanz aufstellt, muss prüfen, ob die Firma die nächsten zwölf Monate aus eigener Kraft übersteht. Kann sie das nicht sicher zusagen, muss sie es offenlegen — Fachleute sprechen vom Going-Concern-Hinweis. Übersetzt: Das ist der Satz, mit dem eine Firma sagt, „ohne frisches Geld wird es eng“. Prime Medicine schrieb ihn in den Geschäftsbericht für 2025 und wiederholt ihn im Quartalsbericht zum 30. Juni 2026. Neu ist er nicht: Er stand schon im Geschäftsbericht für 2024 und im Quartalsbericht zum 31. März 2025, verschwand nach der Kapitalerhöhung vom August 2025 und kehrte im März 2026 zurück — im Geschäftsbericht für 2025 hebt ihn auch der Abschlussprüfer PricewaterhouseCoopers in seinem Bestätigungsvermerk eigens hervor. Im jüngsten Quartalsbericht heißt es:
„As a result, we concluded that substantial doubt exists about our ability to continue as a going concern for 12 months from the date these condensed consolidated financial statements are issued.“
Übersetzung: „Infolgedessen sind wir zu dem Schluss gekommen, dass erhebliche Zweifel an unserer Fähigkeit bestehen, die Unternehmenstätigkeit für zwölf Monate ab dem Datum der Veröffentlichung dieses verkürzten Konzernabschlusses fortzuführen.“
— Prime Medicine, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Going Concern“
Im selben Bericht steht die Prognose, auf die sich das Management stützt:
„We believe our existing cash, cash equivalents, and investments will be sufficient to fund our operating expenses and capital expenditure requirements into 2027.“
Übersetzung: „Wir gehen davon aus, dass unsere vorhandenen Zahlungsmittel, Zahlungsmitteläquivalente und Wertpapiere ausreichen werden, um unsere Betriebsausgaben und Investitionen bis ins Jahr 2027 zu finanzieren.“
— Prime Medicine, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Funding Requirements“
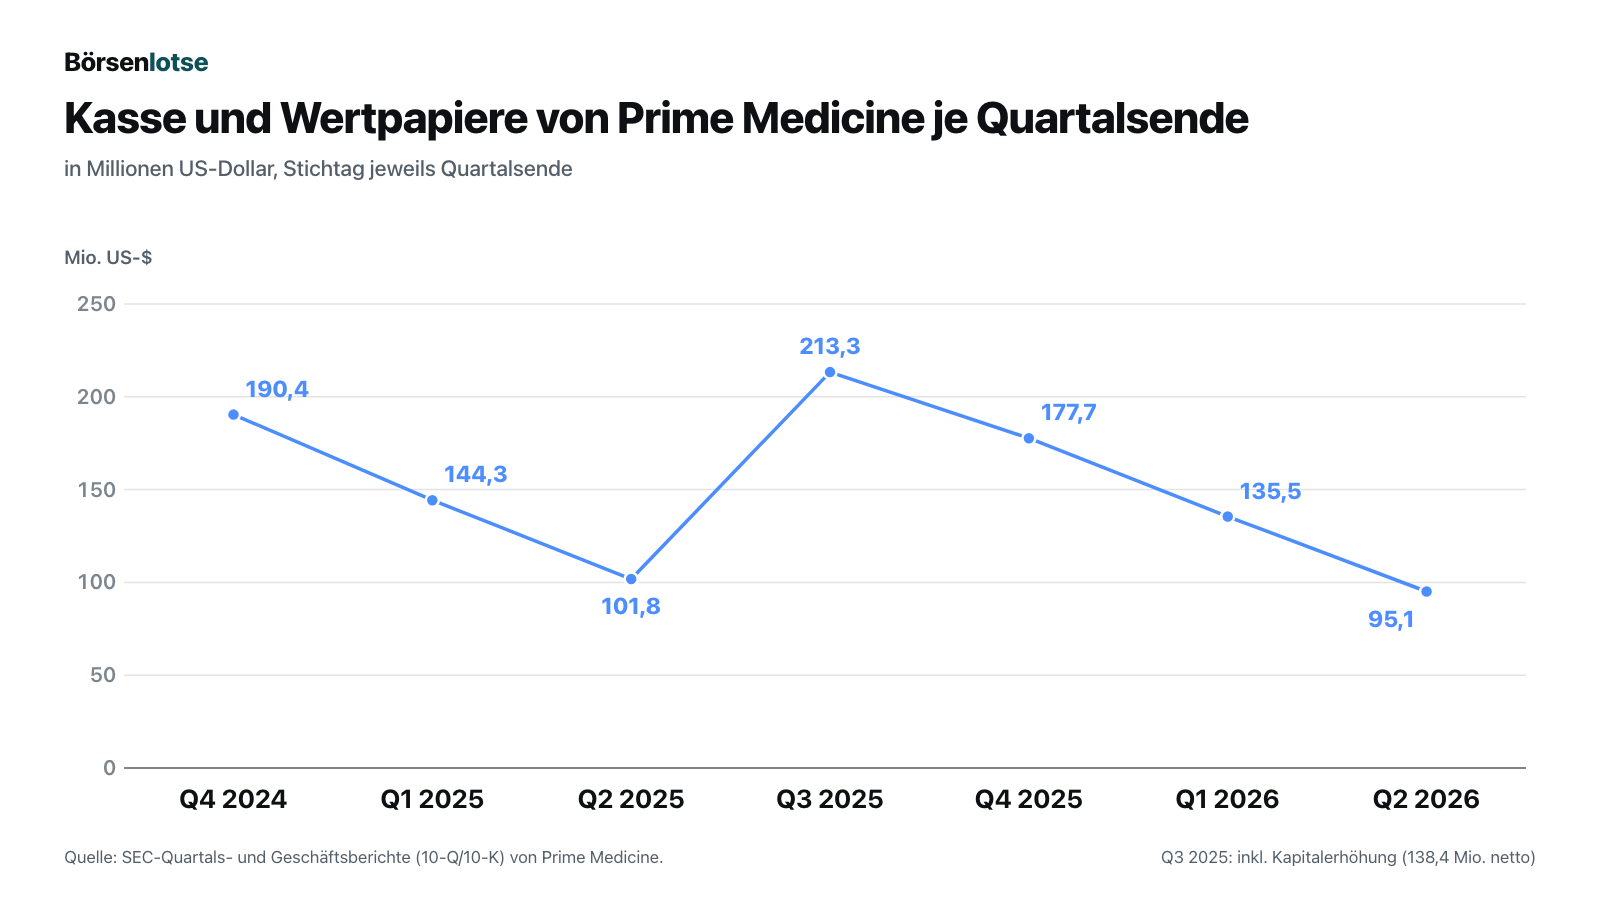
Lies beide Sätze zusammen. Bis ins Jahr 2027 — das sagte Prime Medicine schon im Geschäftsbericht vom März 2026, als noch 177,7 Millionen Dollar da waren, und sagt es im August bei 95,1 Millionen. Beim Tempo des ersten Halbjahres 2026 (83,8 Millionen operativer Abfluss) reicht dieser Betrag rechnerisch knapp sieben Monate, also bis etwa Anfang 2027. Beides passt zusammen: Die Firmenaussage „bis ins Jahr 2027“ stimmt — aber das Geld reicht eben nur knapp ins neue Jahr hinein, nicht durch es hindurch. Dazu kommen Mietverträge für Büros und Labore, die laut Note 6 noch 173,6 Millionen Dollar an künftigen Zahlungen binden, davon 22,4 Millionen allein 2027. Übersetzt: Die Mietverträge binden fast doppelt so viel Geld, wie in Kasse und Wertpapieren liegt. Der Rettungsplan heißt: neue Aktien. Prime Medicine hat dafür ein Programm, über das es laufend Aktien über die Börse verkaufen kann; registriert sind 200 Millionen Dollar. Merke dir: Ein Going-Concern-Hinweis ist kein Insolvenzantrag. Aber er ist eine Rechnung, die irgendjemand bezahlt — meist der Aktionär über neue Aktien.
Unbequeme Wahrheit Nr. 2: Das einzige Programm mit Patientendaten wurde erst zurückgestellt
Die stärkste Visitenkarte von Prime Medicine ist PM359. Laut Geschäftsbericht für 2025 zeigte die Behandlung bei der Immunschwäche CGD eine schnelle Wiederherstellung der fehlenden Abwehrfunktion — bei zwei Patienten. Seit Juni 2026 hat PM359 den RMAT-Status der FDA, ein Förderprogramm für Zell- und Gentherapien mit engerer Begleitung durch die Behörde; ein Zulassungsantrag ist für das erste Halbjahr 2027 geplant. Was dabei leicht untergeht, steht im selben Geschäftsbericht:
„All of our current product development programs are still in the research or preclinical stage of development. PM359, for which we commenced a Phase 1/2 clinical trial in 2024, was deprioritized in May 2025, though we continue to engage in regulatory interactions with the FDA based on the current data set from the clinical trial.“
Übersetzung: „Alle unsere derzeitigen Produktentwicklungsprogramme befinden sich noch im Forschungs- oder vorklinischen Stadium. PM359, für das wir 2024 eine klinische Studie der Phase 1/2 begonnen haben, wurde im Mai 2025 zurückgestellt, wobei wir auf Grundlage der bisherigen Daten aus der klinischen Studie weiterhin mit der FDA im Austausch stehen.“
— Prime Medicine, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
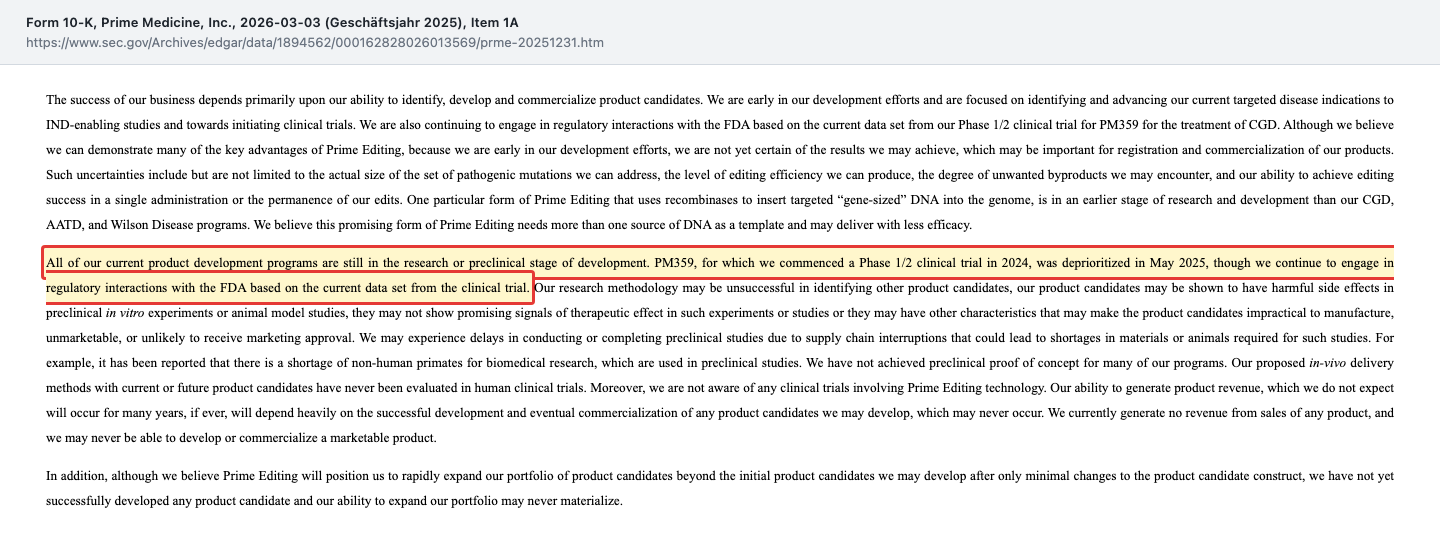
Lies die Reihenfolge noch einmal: Im Mai 2025 wurde PM359 zurückgestellt, im Juni 2026 bekam es den RMAT-Status, und im ersten Halbjahr 2027 soll ein Zulassungsantrag folgen — gestützt auf zwei Patienten. Ausgerechnet das zurückgestellte Programm ist heute das, was einer Zulassung am nächsten kommt. Wer es bezahlen soll, ist offen: Laut Geschäftsbericht will Prime Medicine für PM359 strategische Alternativen und mögliche Partnerschaften prüfen.
Seit dem Geschäftsbericht hat sich etwas bewegt: PM577a hat seine Studienfreigaben, die Studie selbst war laut Ergebnismitteilung vom 6. August 2026 in der Vorbereitung, erste Daten werden für 2027 erwartet. Einen Patienten hatte bis dahin keines der Programme im Körper behandelt. Und die Zeitpläne wandern: Den Antrag für PM647 kündigte der Geschäftsbericht im März für „mid-2026“ an, die Ergebnismitteilung im August für das dritte Quartal 2026. Ob er eingereicht wurde, war bis zum 31. Oktober 2026 keiner SEC-Meldung zu entnehmen. Übersetzt: Die Geschichte, die die Börse handelt, ist die von PM577a und PM647 — und ihre erste Prüfung am Menschen steht noch aus.
Unbequeme Wahrheit Nr. 3: Die Technik gehört Prime Medicine nicht selbst
Das Herzstück jedes Biotech-Unternehmens sind seine Patente. Bei Prime Medicine liegen sie woanders, wie der jüngste Quartalsbericht festhält:
„We do not currently own any issued patents and are heavily reliant upon certain patent rights and proprietary technology we have licensed from third parties that are important or necessary to the development of our Prime Editing technology and product candidates.“
Übersetzung: „Wir besitzen derzeit keine erteilten Patente und sind in hohem Maße von bestimmten Patentrechten und geschützter Technologie abhängig, die wir von Dritten lizenziert haben und die für die Entwicklung unserer Prime-Editing-Technologie und unserer Produktkandidaten wichtig oder notwendig sind.“
— Prime Medicine, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Part II, Item 1A „Risk Factors“
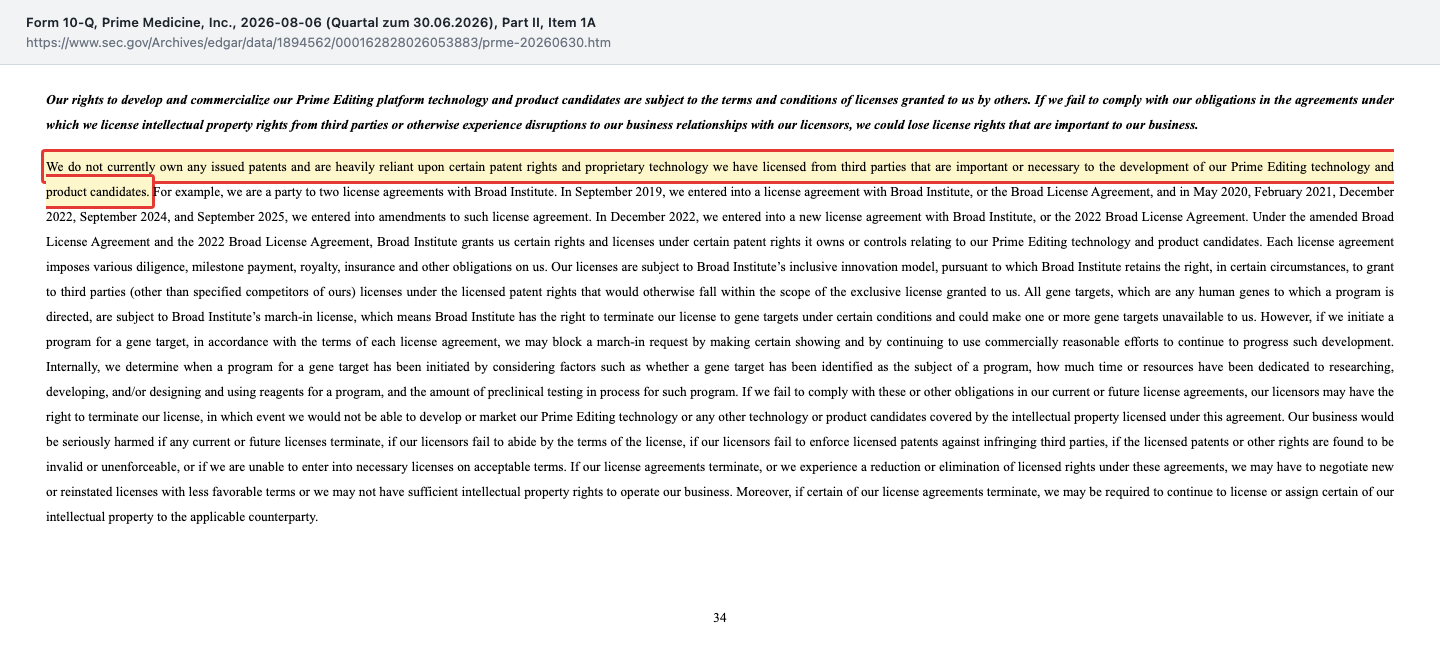
Wie heikel das sein kann, hat Prime Medicine 2025 und 2026 erlebt. Nachdem das Unternehmen im März 2025 das AATD-Programm angekündigt hatte, warf ihm Beam Therapeutics vor, damit gegen einen gemeinsamen Lizenzvertrag von 2019 zu verstoßen, und forderte unter anderem Schadensersatz. Am 6. Juli 2026 entschied das Schiedsgericht zugunsten von Prime Medicine: PM647 liegt im eigenen Arbeitsfeld, ein Vertragsbruch liegt nicht vor, Schadensersatz ist nicht fällig (8-K vom 8. Juli 2026). Das ist eine gute Nachricht, und sie hat Geld gekostet: Im ersten Halbjahr 2026 stiegen die Beratungs- und Anwaltskosten in der Verwaltung um 4,2 Millionen Dollar, zum größten Teil wegen des Schiedsverfahrens. Merke dir: Wer auf gemieteten Patenten baut, gewinnt manche Streitigkeiten — aber er muss sie überhaupt führen.
Bewertung: rund 856 Millionen Dollar für eine Pipeline ohne Produkt
Bei einem Schlusskurs von 4,72 US-Dollar am 30. Oktober 2026 sind die 181.376.856 Aktien (Stand 31. Juli 2026, Deckblatt des Quartalsberichts) zusammen rund 856 Millionen US-Dollar wert. Der Kurskasten auf dieser Seite zeigt dagegen den jeweils aktuellen Kurs und weicht deshalb von dieser Stichtagsrechnung ab. Zieht man Kasse und Wertpapiere von 95,1 Millionen (30. Juni 2026) ab, bleiben rund 761 Millionen, die die Börse für Technik, Lizenzen und Pipeline bezahlt. Klassische Kennzahlen helfen hier nicht: Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, und gemessen an 4,6 Millionen Kooperationsumsatz 2025 wäre jedes Umsatz-Vielfache ohne Aussage.
Wichtiger ist die Frage, was als Nächstes kommt. Zum 30. Juni 2026 standen laut Quartalsbericht Optionen und leistungsabhängige Aktien auf zusammen 26,0 Millionen weitere Aktien aus, rund 14 Prozent des Bestands. Dazu kommt der Spielraum des Börsenverkaufs-Programms über 200 Millionen Dollar. Wer die Aktie hält oder kauft, erwirbt also nicht nur die Chance auf einen wissenschaftlichen Durchbruch, sondern auch einen Platz in der Schlange vor der nächsten Kapitalerhöhung. Ob die zu 3,30 Dollar wie im August 2025, zu 4,72 Dollar oder zu einem ganz anderen Kurs kommt, entscheidet über deinen Anteil mit.
Chancen und Risiken auf einen Blick
Was für Prime Medicine spricht:
- Fortschritt Richtung Klinik: Studienfreigaben für PM577a in Neuseeland (Juni 2026) und den USA (Juli 2026); erste Daten für PM577a und PM647 werden für 2027 erwartet.
- Schiedsstreit gewonnen: Schiedsspruch vom 6. Juli 2026 zugunsten von Prime Medicine im Streit mit Beam Therapeutics, kein Schadensersatz.
- Nachweis am Menschen: PM359 mit RMAT-Status der FDA (Juni 2026), Zulassungsantrag für das erste Halbjahr 2027 geplant.
- Namhafte Partner: BMS (55 Millionen Vorauszahlung, 55 Millionen Aktienkauf, mögliche Meilensteine über 3,5 Milliarden), Cystic Fibrosis Foundation.
- Kostenkontrolle: Quartalsverlust im zweiten Quartal 2026 bei 42,1 Millionen nach 52,6 Millionen ein Jahr zuvor.
Was dagegen spricht:
- Going-Concern-Hinweis: erhebliche Zweifel am Fortbestand laut 10-K für 2025 und 10-Q zum 30. Juni 2026.
- Knappe Kasse: 95,1 Millionen Dollar (30. Juni 2026) bei 83,8 Millionen operativem Abfluss im ersten Halbjahr; Geld laut Unternehmen nur bis ins Jahr 2027.
- Verwässerung: 200 Millionen Dollar Aktien zum Börsenverkauf registriert, 26,0 Millionen Optionen und leistungsabhängige Aktien ausstehend; Aktienzahl 2025 um rund 38 Prozent gestiegen.
- Fixkosten: 173,6 Millionen Dollar künftige Mietzahlungen (30. Juni 2026).
- Keine eigenen erteilten Patente; Abhängigkeit vom Lizenzgeber Broad Institute.
- Frühe Phase: Kein Programm hat bis August 2026 einen Patienten im Körper behandelt; Zeitpläne verschoben sich bereits (PM647 von Mitte 2026 auf das dritte Quartal 2026).
Ein menschliches Fazit
Zurück zum Heilungs-Reflex. Er ist nichts, wofür man sich schämen müsste — ohne ihn gäbe es kaum Geld für Forschung an seltenen Krankheiten, und die Fortschritte von Prime Medicine im Jahr 2026 sind echt. Die Falle besteht darin, beim Wort „Heilung“ die zweite Uhr zu überhören, die in den Berichten tickt: 95,1 Millionen Dollar Kasse, rund 42 Millionen Abfluss je Quartal, ein Zweifel-Vermerk, den das Unternehmen selbst geschrieben hat. Die ehrliche Frage an dich lautet deshalb nicht „Funktioniert Prime Editing?“. Sie lautet: Bist du bereit, eine Firma zu besitzen, deren erste Belege aus der Leber und deren Kassenende ins selbe Jahr fallen — und kannst du mit der Kapitalerhöhung leben, die das Unternehmen selbst als Teil seines Finanzierungsplans nennt? Wer diese Frage für sich beantwortet hat, weiß, worauf er sich einlässt — mit oder ohne Aktie. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Prime Medicine, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 6. August 2026)
- Prime Medicine, Inc. — SEC-Meldung 8-K vom 6. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
- Prime Medicine, Inc. — SEC-Meldung 8-K vom 8. Juli 2026 (Schiedsspruch im Verfahren mit Beam Therapeutics)
- Prime Medicine, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 7. Mai 2026)
- Prime Medicine, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 3. März 2026) und 10-K für 2024 (eingereicht 28. Februar 2025)
- Prime Medicine, Inc. — SEC-Quartalsberichte 10-Q zum 31. März 2025, 30. Juni 2025 und 30. September 2025 (Liquidität je Quartal)
- Prime Medicine, Inc. — SEC-Meldung 8-K vom 16. April 2026 (neue Finanzvorständin)
- Fundamentaldaten (Kurse bis zum Schlusskurs vom 30. Oktober 2026, Analystenstimmen; abgerufen am 31. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: hauseigener Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 5,2 | 0,0 | 3,0 | 4,6 |
| Betriebsergebnis (EBIT) | -84,5 | -116,5 | -204,8 | -202,5 | -208,4 |
| Nettogewinn | -165,4 | -121,8 | -198,1 | -195,9 | -201,1 |
| Nettomarge | – | -2.338,2 % | – | -6.566,6 % | -4.342,4 % |
| Gewinn je Aktie | -1,73 $ | -1,25 $ | -2,18 $ | -1,65 $ | -1,35 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Liquidität & Fortbestand negativ
- 95,1 Mio. US-Dollar Kasse und Wertpapiere (30.06.2026) bei 83,8 Mio. operativem Abfluss im 1. Halbjahr 2026; Going-Concern-Hinweis im 10-K 2025 und im 10-Q zum 30.06.2026, Geld laut Unternehmen bis ins Jahr 2027.
- Pipeline & Fortschritt positiv
- Studienfreigaben für PM577a in Neuseeland (06/2026) und den USA (07/2026), RMAT-Status für PM359 (06/2026), Zulassungsantrag für PM359 im 1. Halbjahr 2027 geplant.
- Rechte & Patente neutral
- Schiedsspruch vom 06.07.2026 zugunsten von Prime Medicine gegen Beam; zugleich keine eigenen erteilten Patente und Abhängigkeit vom Lizenzgeber Broad Institute (10-Q zum 30.06.2026).
- Kosten positiv
- Mitarbeiter von 214 (31.12.2024) auf 146 (31.12.2025) reduziert; Quartalsverlust Q2 2026 42,1 Mio. US-Dollar nach 52,6 Mio. im Vorjahresquartal.
- Verwässerung negativ
- Aktienzahl 2025 von 131,2 auf 180,5 Mio. gestiegen; 200 Mio. US-Dollar im At-the-Market-Programm registriert, 26,0 Mio. Optionen und leistungsabhängige Aktien ausstehend (30.06.2026).
Prime Medicine ist ein Lehrstück für den Heilungs-Reflex: Wissenschaftlich kommt das Unternehmen 2026 voran — Studienfreigaben für PM577a, ein gewonnener Schiedsstreit, ein geplanter Zulassungsantrag für PM359. Finanziell aber lagen zum 30. Juni 2026 nur 95,1 Millionen US-Dollar in Kasse und Wertpapieren, das Halbjahr kostete 83,8 Millionen, und das Unternehmen meldet erhebliche Zweifel am Fortbestand. Erste Leber-Daten und das Ende des vorhandenen Geldes fallen — ohne neue Finanzierung — ins selbe Jahr. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil ein belegtes Substanzrisiko vorliegt: Prime Medicine meldet im Geschäftsbericht für 2025 und im Quartalsbericht zum 30. Juni 2026 erhebliche Zweifel an der Fortführung (Going Concern). Die Kasse von 95,1 Millionen US-Dollar reicht beim Abfluss des ersten Halbjahres 2026 deutlich weniger als vier Quartale; ohne neue Aktien, Partnergeld oder andere Finanzierungen geht es nicht weiter. Die wissenschaftlichen Fortschritte sind echt, ändern an dieser Lage aber nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Prime Medicine über den hauseigenen Reddit-Hype-Scanner.
- Kasse und Wertpapiere je Quartal selbst summiert aus den Bilanzen der 10-Q/10-K (Zahlungsmittel plus kurzfristige Wertpapiere, bis Q3 2025 einschließlich gehaltener Beam-Aktien, ohne verfügungsbeschränkte Mittel).
- Operativer Mittelabfluss Q2 2026 (41,0 Mio. US-Dollar) als Differenz aus Halbjahreswert (83,8 Mio., 10-Q zum 30.06.2026) und Q1-Wert (42,7 Mio., 10-Q zum 31.03.2026).
- Börsenwert selbst gerechnet: 181.376.856 Aktien (10-Q-Deckblatt, 31.07.2026) × Schlusskurs 4,72 US-Dollar (30.10.2026); die Aktienzahl stimmt exakt mit den Fundamentaldaten überein. Nach dem 06.08.2026 lag bis 31.10.2026 keine SEC-Einreichung vor.
- Reichweiten-Rechnung (knapp sieben Monate ab 30.06.2026) ist eine eigene Überschlagsrechnung: 95,1 Mio. US-Dollar geteilt durch den durchschnittlichen Monatsabfluss des ersten Halbjahres 2026 (83,8 Mio. / 6).
Aktien-Wächter
Diese Analyse ist Stand 31. Oktober 2026. Was sich seitdem bei PRME geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Prime Medicine, Inc. (PRME) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Prime Medicine, Inc. (Nasdaq: PRME) aus Cambridge, Massachusetts, entwickelt Gen-Editing-Therapien mit der Technik Prime Editing, die Fehler im Erbgut nach dem Prinzip „Suchen und Ersetzen“ umschreiben soll. Die wichtigsten Programme zielen auf die Wilson-Krankheit (PM577a), den Alpha-1-Antitrypsin-Mangel (PM647) und die Immunschwäche CGD (PM359).
Im Geschäftsbericht für 2025 und im Quartalsbericht zum 30. Juni 2026 schreibt Prime Medicine, es bestünden erhebliche Zweifel, ob das Unternehmen die nächsten zwölf Monate ohne neues Geld fortgeführt werden kann. Das ist kein Insolvenzantrag, aber der Hinweis, dass eine Finanzierung nötig ist — geplant über Aktienverkäufe und andere Transaktionen.
Zum 30. Juni 2026 hatte Prime Medicine 95,1 Millionen US-Dollar in Kasse und Wertpapieren, dazu 13,7 Millionen verfügungsbeschränkte Mittel. Laut Unternehmen reicht das Geld bis ins Jahr 2027. Im ersten Halbjahr 2026 flossen im operativen Geschäft 83,8 Millionen ab, rund 42 Millionen je Quartal.
Nein. Der Umsatz von 4,6 Millionen US-Dollar im Jahr 2025 stammt aus Forschungskooperationen, vor allem mit Bristol Myers Squibb. Für PM359 gegen die Immunschwäche CGD plant Prime Medicine einen Zulassungsantrag im ersten Halbjahr 2027, gestützt auf Daten von zwei Patienten.
Beam Therapeutics warf Prime Medicine vor, mit dem Programm gegen den Alpha-1-Antitrypsin-Mangel (PM647) gegen einen gemeinsamen Lizenzvertrag von 2019 zu verstoßen. Am 6. Juli 2026 entschied das Schiedsgericht, dass PM647 im Arbeitsfeld von Prime Medicine liegt, kein Vertragsbruch vorliegt und kein Schadensersatz fällig ist.
Bei einem Schlusskurs von 4,72 US-Dollar am 30. Oktober 2026 und 181.376.856 Aktien (31. Juli 2026) ergibt sich ein Börsenwert von rund 856 Millionen Dollar. Abzüglich 95,1 Millionen Kasse und Wertpapiere bleiben rund 761 Millionen für Technik und Pipeline. Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.