Acumen Pharmaceuticals: Die Alzheimer-Studie ist gescheitert, die Aktie kostet ein Fünftel der Kasse — die Rechnung dahinter
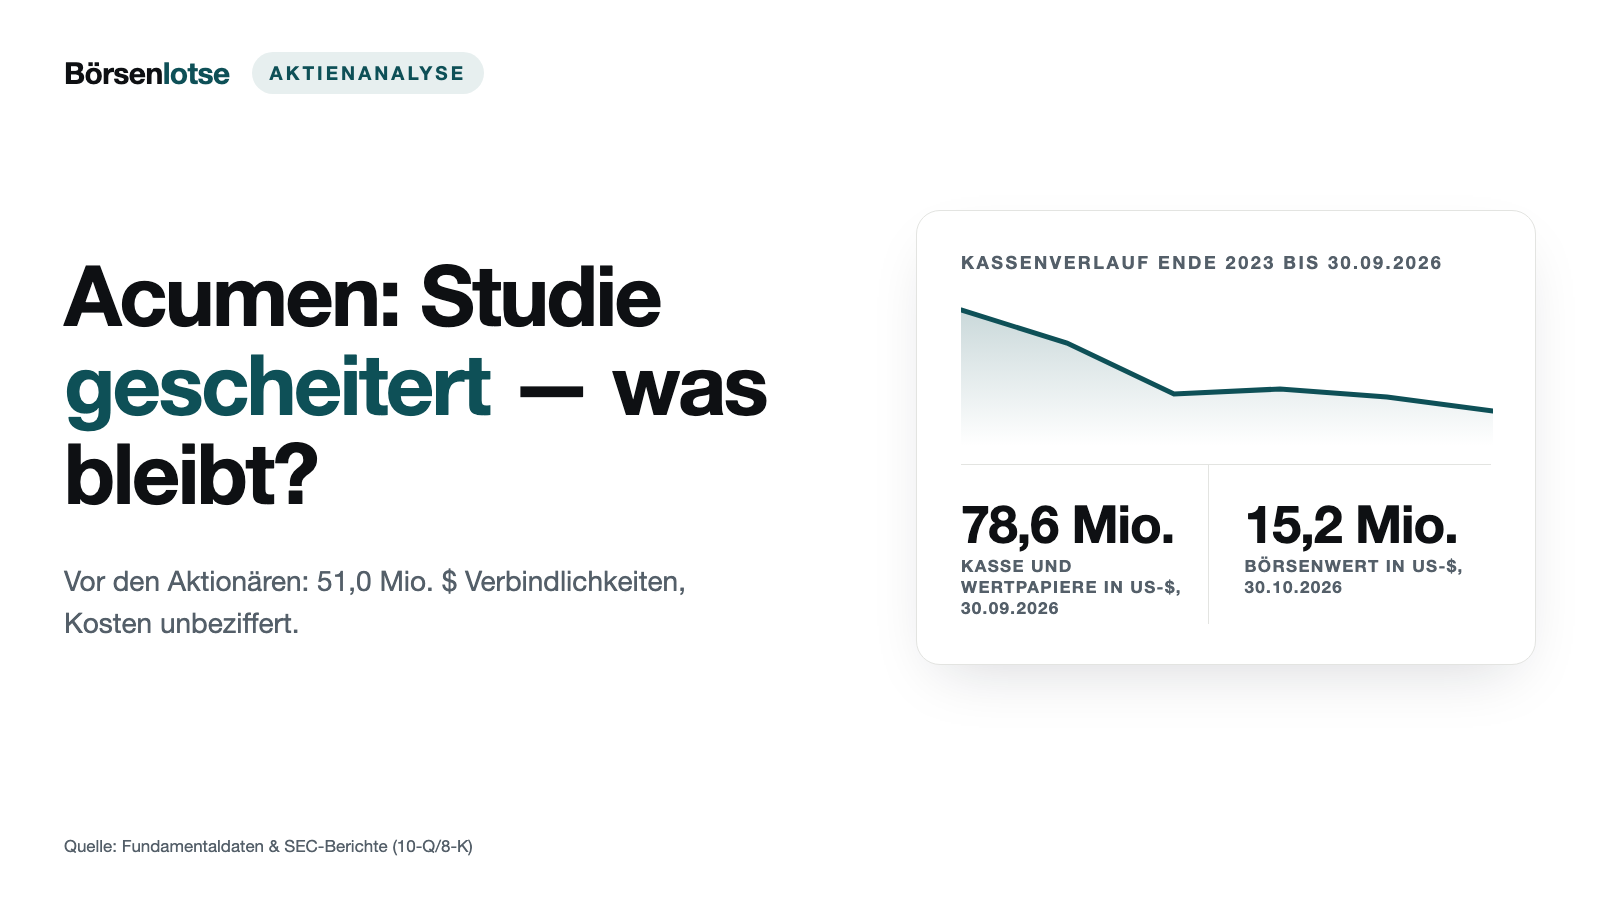
Am 30. Oktober 2026 meldete Acumen Pharmaceuticals, dass sein Alzheimer-Antikörper sabirnetug in der großen Phase-2-Studie ALTITUDE-AD sein Hauptziel verfehlt hat. Die Aktie fiel an einem Tag von 2,29 auf 0,21 Dollar, die Firma stellt das Mittel ein und prüft „strategische Optionen“. Jetzt ist Acumen an der Börse rund 15 Millionen Dollar wert, hatte aber Ende September 78,6 Millionen in Kasse und Wertpapieren. Wir zeigen, welche Posten vor den Aktionären stehen — und warum die Restwert-Falle gerade nach einem Kurssturz besonders leise zuschnappt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 0,2101 $ -90,80 %
- Marktkapitalisierung
- 15,0 Mio. $
- Wachstums-Score
- 2/10
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,60 $ bis 3,40 $ · Letzter Kurs: 0,2101 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die erst zuschnappt, wenn das Schlimmste schon passiert ist. Nennen wir sie die Restwert-Falle. Eine Aktie stürzt an einem Tag um neun Zehntel ab, und kurz darauf rechnet jemand vor: „Die Firma hat 78 Millionen Dollar auf dem Konto und ist an der Börse nur 15 Millionen wert — das ist geschenktes Geld.“ Der Gedanke fühlt sich nach kühler Rechnung an, nicht nach Gier. Genau deshalb ist er gefährlich. Acumen Pharmaceuticals (Nasdaq: ABOS) ist gerade so ein Fall: Am 30. Oktober 2026 meldete die Firma, dass ihr Alzheimer-Antikörper sabirnetug in der entscheidenden Studie versagt hat, und die Aktie fiel von 2,29 auf 0,21 Dollar. Bevor du irgendetwas für geschenkt hältst, lesen wir gemeinsam, was Acumen der US-Börsenaufsicht SEC gemeldet hat — unter Haftung: Falsche Angaben dort können straf- und zivilrechtliche Folgen haben. Und wir zeigen, welche Posten vor dir als Aktionär stehen. Am Ende entscheidest du selbst.
Was Acumen eigentlich macht — ein Antikörper gegen die giftigen Vorstufen der Plaques
Acumen sitzt in Newton bei Boston und wurde schon 1996 gegründet. Die exklusiven Rechte an seinem Wirkstoff erwarb es 2011 vom Pharmakonzern Merck, mit dem es seit 2003 zusammengearbeitet hatte und der sich damals auf einen anderen Alzheimer-Kandidaten konzentrierte; richtig los ging es erst mit der ersten großen Finanzierungsrunde 2018. Im Sommer 2021 brachte die Firma ihre Aktie zu 16 Dollar an die Nasdaq. Ende März 2026 arbeiteten dort 61 Menschen, 40 davon in Forschung und Entwicklung.
Die Idee lässt sich mit einem Bild erklären. Bei Alzheimer verklumpt ein Eiweiß namens Amyloid-beta im Gehirn. Die großen Klumpen, die Plaques, sieht man in Hirnscans; die schon zugelassenen Mittel Leqembi und Kisunla räumen sie ab. Acumen setzte auf eine andere Theorie: Nicht die großen Klumpen seien das Hauptproblem, sondern kleine, lösliche Vorstufen, sogenannte Oligomere — so wie nicht der Müllberg im Hof die Wohnung verpestet, sondern der feine Staub, der durch alle Ritzen zieht. Der Antikörper sabirnetug (Arbeitsname ACU193) sollte gezielt diesen Staub einfangen. Die US-Arzneimittelbehörde FDA gab dem Mittel im Oktober 2022 den Status „Fast Track“, ein beschleunigtes Prüfverfahren.
Daneben gibt es ein zweites, viel früheres Programm: Enhanced Brain Delivery (EBD), gemeinsam mit der japanischen JCR Pharmaceuticals. Dabei werden Antikörper an ein „Fährschiff“ gekoppelt, das sie leichter durch die Blut-Hirn-Schranke bringt. Im Juni 2026 hat Acumen zwei Kandidaten ausgewählt, ACU301 und ACU401; die 9,25 Millionen Dollar dafür flossen im Juli an JCR; der Antrag auf erste Studien am Menschen war für Mitte 2027 geplant. Wie es Firmen geht, die mit einem Alzheimer-Antikörper tatsächlich am Markt sind, steht in unserer Biogen-Analyse.
Damit ist das Spannungsfeld dieser Analyse benannt: Auf dem Papier ist die Acumen-Aktie nach dem Absturz billiger als das Geld in der Kasse. Doch dieses Geld gehört nicht einfach den Aktionären — vor ihnen stehen ein Kreditgeber, offene Rechnungen, die Kosten der abgebrochenen Studie und ein Vorstand, der den Weg vorschlägt — Fusion, Verkauf oder Abwicklung bräuchten in der Regel zusätzlich die Zustimmung der Aktionäre.
Die Firmengeschichte für Anleger
-
2011
Rechte an sabirnetug von Merck
Merck konzentriert sich auf einen anderen Alzheimer-Kandidaten, Acumen erwirbt die exklusiven Rechte. Richtig los geht es erst mit der Finanzierungsrunde 2018.
-
2021
Börsengang zu 16 Dollar
Acumen verkauft 11,5 Mio. Aktien zu 16 US-Dollar an der Nasdaq. Ab jetzt bezahlen Aktionäre die Studien.
-
2023
Phase-1-Erfolg und Kredit von K2
Juli: INTERCEPT-AD erreicht ihre Ziele. November: Kredit über 30 Mio. US-Dollar von K2 HealthVentures, besichert mit fast dem gesamten Vermögen.
-
2024
Start der großen Studie ALTITUDE-AD
Im Mai 2024 beginnt die Phase-2-Studie, im März 2025 ist sie mit 542 Patienten voll. Der Mittelabfluss steigt auf 86,2 Mio. US-Dollar im Jahr.
-
2026
Privatplatzierung zu 3,30 Dollar
März 2026: 10,8 Mio. neue Aktien zu 3,30 US-Dollar, rund 35,7 Mio. brutto, vor allem für das EBD-Programm. Im Juni wählt Acumen zwei EBD-Kandidaten.
-
2026
Studie verfehlt Hauptziel
Am 30.10.2026 meldet Acumen das Scheitern von ALTITUDE-AD. Die Aktie fällt von 2,29 auf 0,21 US-Dollar, sabirnetug wird eingestellt.
Wie die Aktie auf unseren Tisch kam
Auf unsere Rechercheliste kam Acumen über den Reddit-Hype-Scanner: Er erfasste die Aktie am 31. Oktober 2026, einen Tag nach dem Absturz, mit 2 Erwähnungen auf Reddit (ApeWisdom) — ein Murmeln, kein Treffer eines Qualitäts- oder Bewertungs-Scanners.
Zum Kurs, mit Datum: Anfang März 2026 kostete die Aktie gut 3 Dollar, der höchste Schlusskurs der zwölf Monate davor lag am 11. März 2026 bei 3,37 Dollar. Am 29. Oktober 2026 schloss sie bei 2,29 Dollar, am 30. Oktober bei 0,21 Dollar, bei 66,6 Millionen gehandelten Aktien an einem einzigen Tag (Schlusskurse und Umsätze laut Fundamentaldaten). Die sechs Analysteneinschätzungen in unseren Fundamentaldaten („starker Kauf“, durchschnittliches Kursziel 7,60 Dollar, Datenstand 1. November 2026) passen erkennbar nicht mehr zu einer Firma ohne Hauptprodukt; wir machen sie uns nicht zu eigen. Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — ein einzelnes hohes Ziel zieht den Wert stark nach oben.
Ausgewertet haben wir den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. September 2026 — eingereicht am 26. Oktober 2026, in der üblichen Frist und ohne Korrekturfassung — und alle Pflichtmeldungen (8-K) seit August bis zum 1. November 2026.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was Respekt verdient. Acumen hat aus einer kleinen Forschungsidee eine echte, große Studie gemacht: ALTITUDE-AD startete im Mai 2024, war im März 2025 mit 542 Patienten voll besetzt und lief in den USA, Kanada, der EU und Großbritannien. Die erste Studie am Menschen, INTERCEPT-AD mit 62 Teilnehmern, hatte im Juli 2023 ihre Ziele erreicht. Die Betriebsausgaben blieben im dritten Quartal 2026 mit 25,8 Millionen Dollar etwa auf Vorjahreshöhe (26,5 Millionen).
Die Kehrseite: Das alles hat sehr viel Geld gekostet, und Umsatz gab es nie. Der Mittelabfluss aus dem laufenden Geschäft stieg von 18,0 Millionen Dollar (2021) über 35,2 (2022), 43,1 (2023) und 86,2 (2024) auf 115,5 Millionen Dollar 2025. In den ersten neun Monaten 2026 waren es 68,9 Millionen. Der Nettoverlust lag 2025 bei 121,3 Millionen, bis zum 30. September 2026 hat Acumen Verluste von zusammen 525,3 Millionen Dollar angehäuft. Wie schnell die Kasse dabei geschrumpft ist, zeigt die erste Grafik.
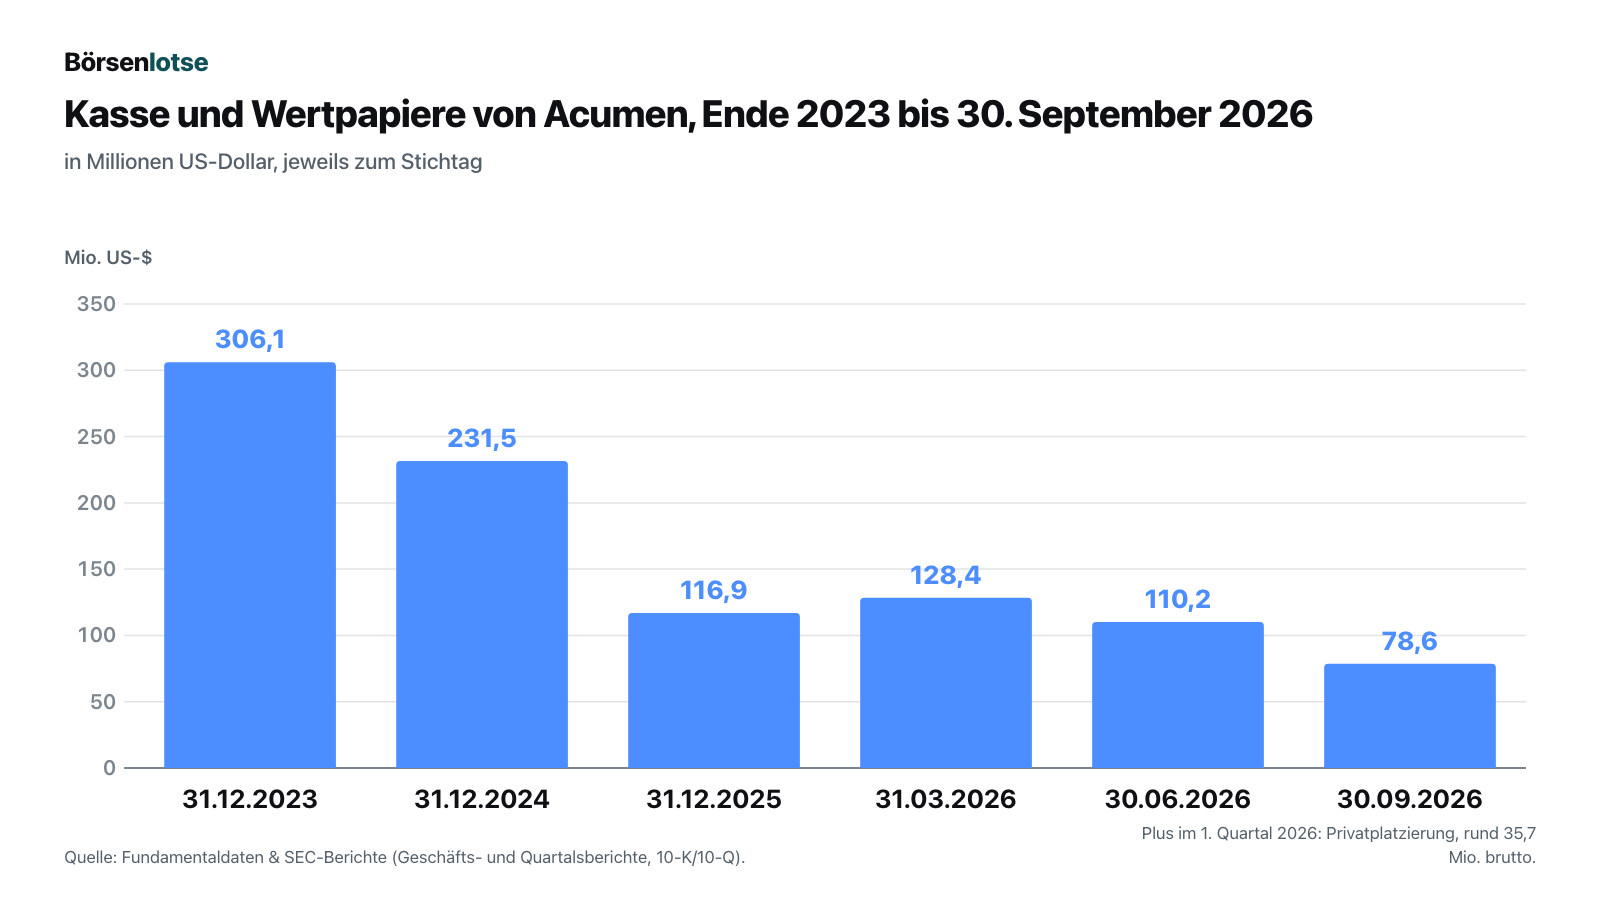
Im März 2026 hatte Acumen noch einmal frisches Geld eingesammelt: 10.833.331 neue Aktien zu 3,30 Dollar an institutionelle Investoren, zusammen rund 35,7 Millionen Dollar brutto. Das Geld war vor allem für das EBD-Programm gedacht. Wer damals zu 3,30 Dollar eingestiegen ist, hält heute eine Aktie, die am 30. Oktober 2026 bei 0,21 Dollar schloss. Allein im dritten Quartal 2026 sank die Kasse um 31,6 Millionen Dollar — darin stecken die 9,25 Millionen für JCR und rund 5,0 Millionen Tilgung des Kredits. Merke dir das Bild: Eine Biotech-Kasse ist kein Sparbuch, sondern eine Sanduhr — und bei Acumen lief sie schon vor dem Studienergebnis gegen Anfang 2027 ab.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Studie hat nicht knapp verfehlt, sie hat gar keinen Unterschied gezeigt
Bei gescheiterten Studien klammern sich Anleger gern an das Wort „knapp“. Hier gibt es dafür keinen Anlass. Die Pflichtmeldung (8-K) vom 30. Oktober 2026 ist ungewöhnlich deutlich:
„The clinical trial also failed to achieve statistical significance on key secondary efficacy endpoints, including the Clinical Dementia Rating – Sum of Boxes, and did not show any meaningful difference between either sabirnetug treatment arm and the placebo arm.“
Übersetzung: „Die Studie verfehlte außerdem bei wichtigen sekundären Wirksamkeitszielen die statistische Signifikanz, darunter die Clinical Dementia Rating – Sum of Boxes, und zeigte keinen nennenswerten Unterschied zwischen einem der beiden sabirnetug-Behandlungsarme und dem Placebo-Arm.“
— Acumen Pharmaceuticals, Inc., SEC-Pflichtmeldung 8-K vom 30. Oktober 2026, Item 8.01
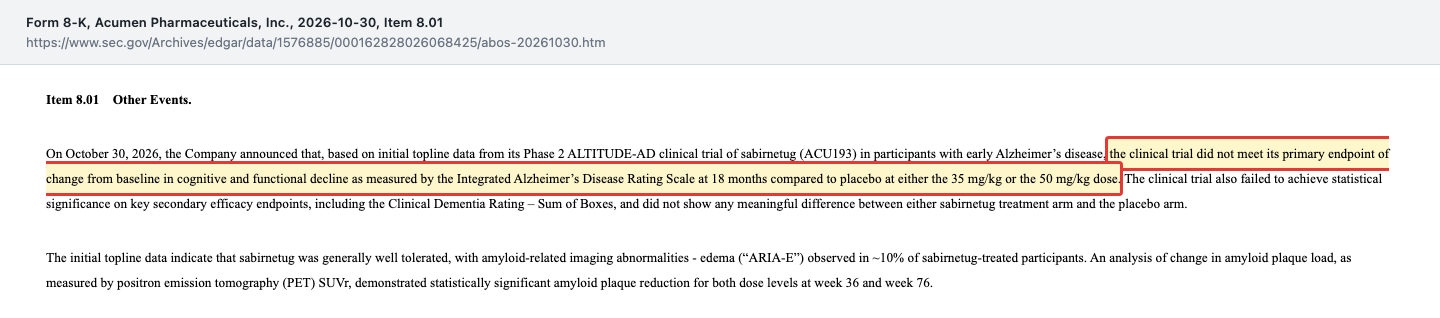
Was das bedeutet: Gemessen wurde mit der Skala iADRS, die Gedächtnis, Denken und die Bewältigung des Alltags zusammenfasst. Nach 18 Monaten ging es den Patienten mit sabirnetug nicht messbar besser als denen mit Scheinmedikament — weder mit 35 noch mit 50 Milligramm je Kilogramm Körpergewicht. Zwei Dinge funktionierten: Das Mittel war insgesamt gut verträglich (Hirnschwellungen, ARIA-E, bei rund 10 Prozent der Behandelten), und die Plaques im Gehirn nahmen bei beiden Dosen messbar ab. Nur hilft das den Patienten nichts, wenn ihr Gedächtnis gleich schnell schwindet. Weitere Daten will Acumen in den nächsten Wochen auswerten, erwartet aber ausdrücklich keine Wende:
„Acumen expects to receive and analyze additional data from ALTITUDE-AD in the coming weeks, including fluid biomarker and additional imaging data, but does not expect these data to change the efficacy conclusions of the trial.“
Übersetzung: „Acumen erwartet, in den kommenden Wochen weitere Daten aus ALTITUDE-AD zu erhalten und auszuwerten, darunter Biomarker aus Körperflüssigkeiten und weitere Bildgebungsdaten, rechnet aber nicht damit, dass diese Daten die Schlussfolgerungen zur Wirksamkeit der Studie ändern.“
— Acumen Pharmaceuticals, Inc., Pressemitteilung vom 30. Oktober 2026, Anlage 99.1 zur 8-K
Zum Vergleich die Beschreibung aus den Wochen davor: Am 16. September 2026 hatte der Vorstand auf seinem Investorentag die Studie so beschrieben: „Large, well-powered, registration-quality ALTITUDE-AD Phase 2 study currently ongoing“ — eine große, statistisch gut ausgestattete Studie in Zulassungsqualität (Präsentation, Anlage 99.1 zur 8-K vom 16. September 2026). Die Beschreibung bezog sich auf den Aufbau der Studie, nicht auf ihr Ergebnis. Sechs Wochen später war das Hauptprodukt Geschichte.
Unbequeme Wahrheit Nr. 2: Das Geld reichte schon vorher nicht für ein Jahr
Der Absturz trifft keine satt finanzierte Firma. Schon im Quartalsbericht (10-Q) zum 30. September 2026 — eingereicht vier Tage vor dem Studienergebnis — steht ein sogenannter Going-Concern-Hinweis. Übersetzt: Die Firma selbst bezweifelt, dass sie ohne frisches Geld die nächsten zwölf Monate durchhält.
„The Company expects that its current balance of cash and cash equivalents and marketable securities will not be sufficient to fund its operations for at least 12 months from the date of issuance of these financial statements.“
Übersetzung: „Das Unternehmen erwartet, dass sein aktueller Bestand an Zahlungsmitteln, Zahlungsmitteläquivalenten und marktgängigen Wertpapieren nicht ausreichen wird, um seinen Betrieb für mindestens zwölf Monate ab dem Datum der Veröffentlichung dieses Abschlusses zu finanzieren.“
— Acumen Pharmaceuticals, Inc., SEC-Quartalsbericht 10-Q zum 30.09.2026, Note 1 „Liquidity, Capital Resources and Going Concern“
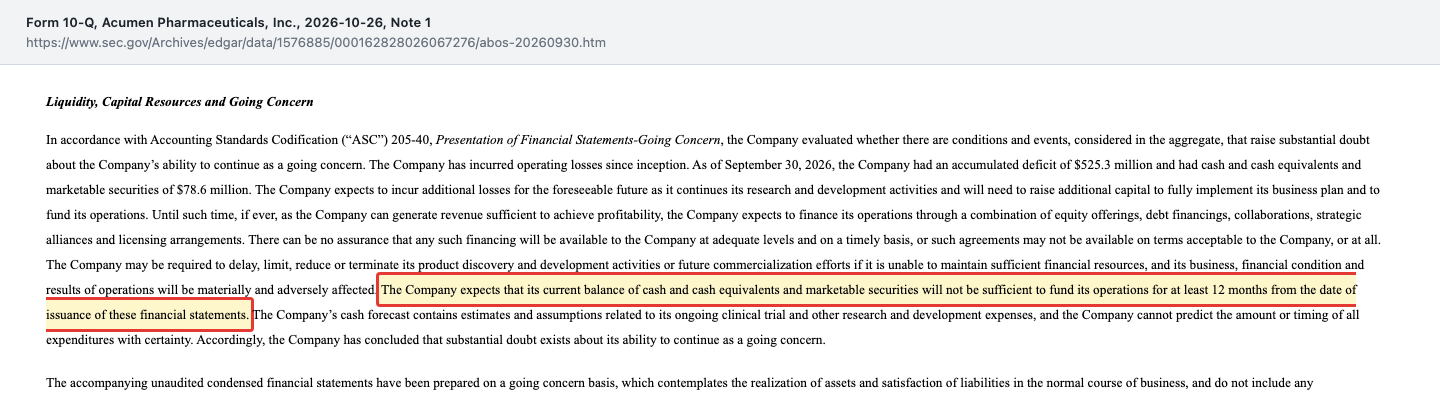
Laut Firma sollte das Geld „into early 2027“ reichen, also bis Anfang 2027 — gerechnet mit einer laufenden Studie und dem EBD-Programm. Mit dem Ende von sabirnetug fallen große Kosten weg; zugleich kosten der Abbruch der Verlängerungsstudie, die Abwicklung von Verträgen mit Studienzentren und mögliche Abfindungen Geld. Wie diese Rechnung ausgeht, hat Acumen bis zum 1. November 2026 nicht beziffert. Wir wissen nur: Ein normales Quartal kostete zuletzt 25,8 Millionen Dollar Betriebsausgaben, und die Kasse vom 30. September ist am Tag des Studienergebnisses bereits einen Monat alt.
Unbequeme Wahrheit Nr. 3: Zuerst kommt der Kreditgeber, dann lange nichts
Im November 2023 hat sich Acumen bei K2 HealthVentures 30 Millionen Dollar geliehen. Zum 30. September 2026 waren laut Quartalsbericht noch 26,6 Millionen Dollar zurückzuzahlen, einschließlich einer Schlusszahlung von 1,6 Millionen; der Zins beträgt mindestens 9,65 Prozent, der effektive Zinssatz lag im dritten Quartal bei 15,0 Prozent. Fällig ist der Kredit am 1. November 2027, getilgt wird seit Juli 2026 in Monatsraten. Besichert ist er mit fast dem gesamten Vermögen außer den Patenten. Und der Geschäftsbericht (10-K) für 2025 enthält eine Klausel, die nach dem 30. Oktober Gewicht bekommt:
„In addition, K2HV could declare a default upon the occurrence of any event that it interprets could have a material adverse effect, subject to the limitations specified in the Loan Agreement.“
Übersetzung: „Darüber hinaus könnte K2HV einen Verzug erklären, wenn ein Ereignis eintritt, das nach seiner Auslegung eine wesentlich nachteilige Wirkung haben könnte, vorbehaltlich der im Kreditvertrag festgelegten Grenzen.“
— Acumen Pharmaceuticals, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
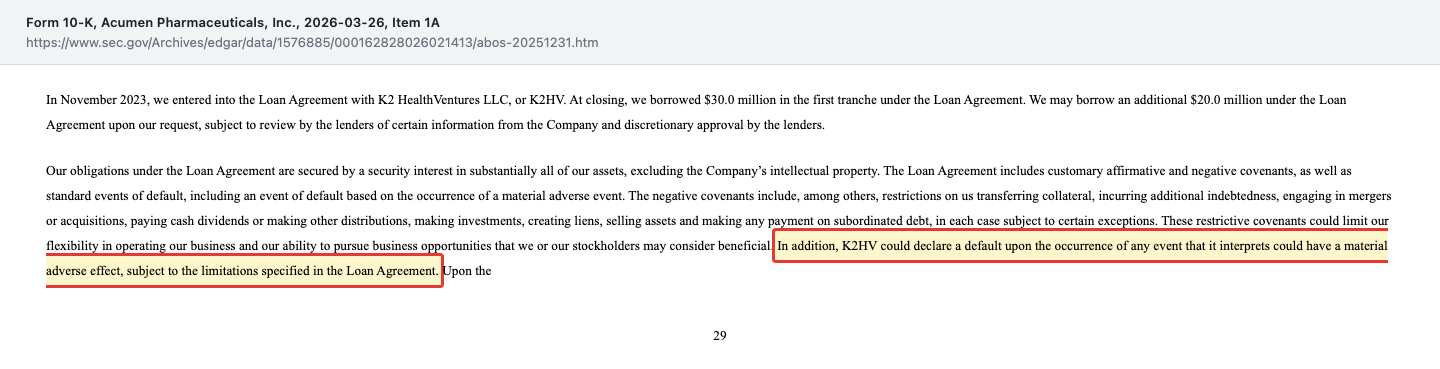
Ob K2 davon Gebrauch macht, ist offen; bis zum 1. November 2026 gibt es dazu keine Meldung. Klar ist die Rangfolge, und der Geschäftsbericht spricht sie selbst aus: „If we are liquidated, the rights of our lenders to repayment would be senior to the rights of the holders of our common stock to receive any proceeds from the liquidation.“ — bei einer Abwicklung wird zuerst der Kreditgeber bedient, dann erst die Aktionäre. Übersetzt in ein Bild: Wer nach einem Hausverkauf den Erlös verteilt, zahlt zuerst die Bank ab. Was dann übrig bleibt, gehört den Eigentümern.
Unbequeme Wahrheit Nr. 4: Über den Rest bestimmt zuerst der Vorstand
Der wichtigste Satz der Pflichtmeldung vom 30. Oktober 2026 handelt nicht von der Studie, sondern von der Zukunft der Firma:
„Based on the initial topline results, the Company plans to cease development of sabirnetug, including the open-label extension portion of the ALTITUDE-AD trial, and to evaluate its strategic options, including its Enhanced Brain Delivery™ (EBD®) program.“
Übersetzung: „Auf Grundlage der ersten Hauptergebnisse plant das Unternehmen, die Entwicklung von sabirnetug einschließlich des offenen Verlängerungsteils der ALTITUDE-AD-Studie einzustellen und seine strategischen Optionen zu prüfen, einschließlich seines Programms Enhanced Brain Delivery™ (EBD®).“
— Acumen Pharmaceuticals, Inc., SEC-Pflichtmeldung 8-K vom 30. Oktober 2026, Item 8.01
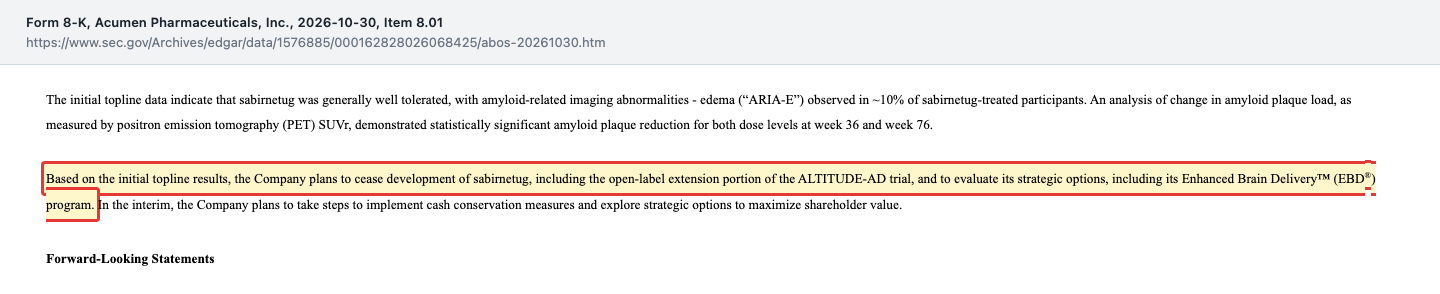
„Strategische Optionen“ ist in der Biotech-Welt ein Sammelbegriff. Dahinter kann ein Verkauf des EBD-Programms stehen, eine Fusion mit einer privaten Firma, die über Acumen an die Börse will, eine Abwicklung mit Ausschüttung an die Aktionäre — oder ein Weitermachen mit dem frühen Programm, das bis zu den ersten Studien am Menschen noch Jahre und viel Geld braucht. Den Weg schlägt der Vorstand vor; große Schritte wie Fusion oder Auflösung legt er in der Regel den Aktionären zur Abstimmung vor. Bei einer Fusion hinge der Anteil der heutigen Aktionäre davon ab, wie viel Geld Acumen einbringt — das ist offen; bei einem Weitermachen würde das restliche Geld weiter verbraucht.
Zwei Details zeigen, dass auch neue Aktien eine Rolle spielen können. Am 26. Oktober 2026, vier Tage vor dem Ergebnis, reichte Acumen einen neuen Rahmen für Kapitalerhöhungen (S-3) über bis zu 500 Millionen Dollar ein, wirksam seit dem 28. Oktober; das Studienergebnis folgte am 30. Oktober. Das ist eine Vorratsregistrierung (Shelf), kein konkretes Angebot. Und es gibt bereits 15,3 Millionen Optionen (Ausübungspreis im Schnitt 3,19 Dollar), 3,0 Millionen noch nicht fällige Aktienzusagen an Mitarbeiter (RSU), einen Optionsschein über 730.769 Aktien zu 1,95 Dollar und ein Wandlungsrecht des Kreditgebers über 988.142 Aktien. Die Optionen liegen beim Kurs vom 30. Oktober im Schnitt weit aus dem Geld. Die Aktienzusagen dagegen nicht: Sie verwässern, sobald sie fällig werden — dein Stück vom Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden.
Bewertung: was die Börse für den Rest bezahlt
Ein Kurs-Gewinn- oder Kurs-Umsatz-Verhältnis gibt es bei Acumen nicht — es gibt weder Gewinn noch Umsatz. Der ehrlichste Maßstab ist jetzt die Bilanz, und die zweite Grafik legt sie neben den Börsenwert.
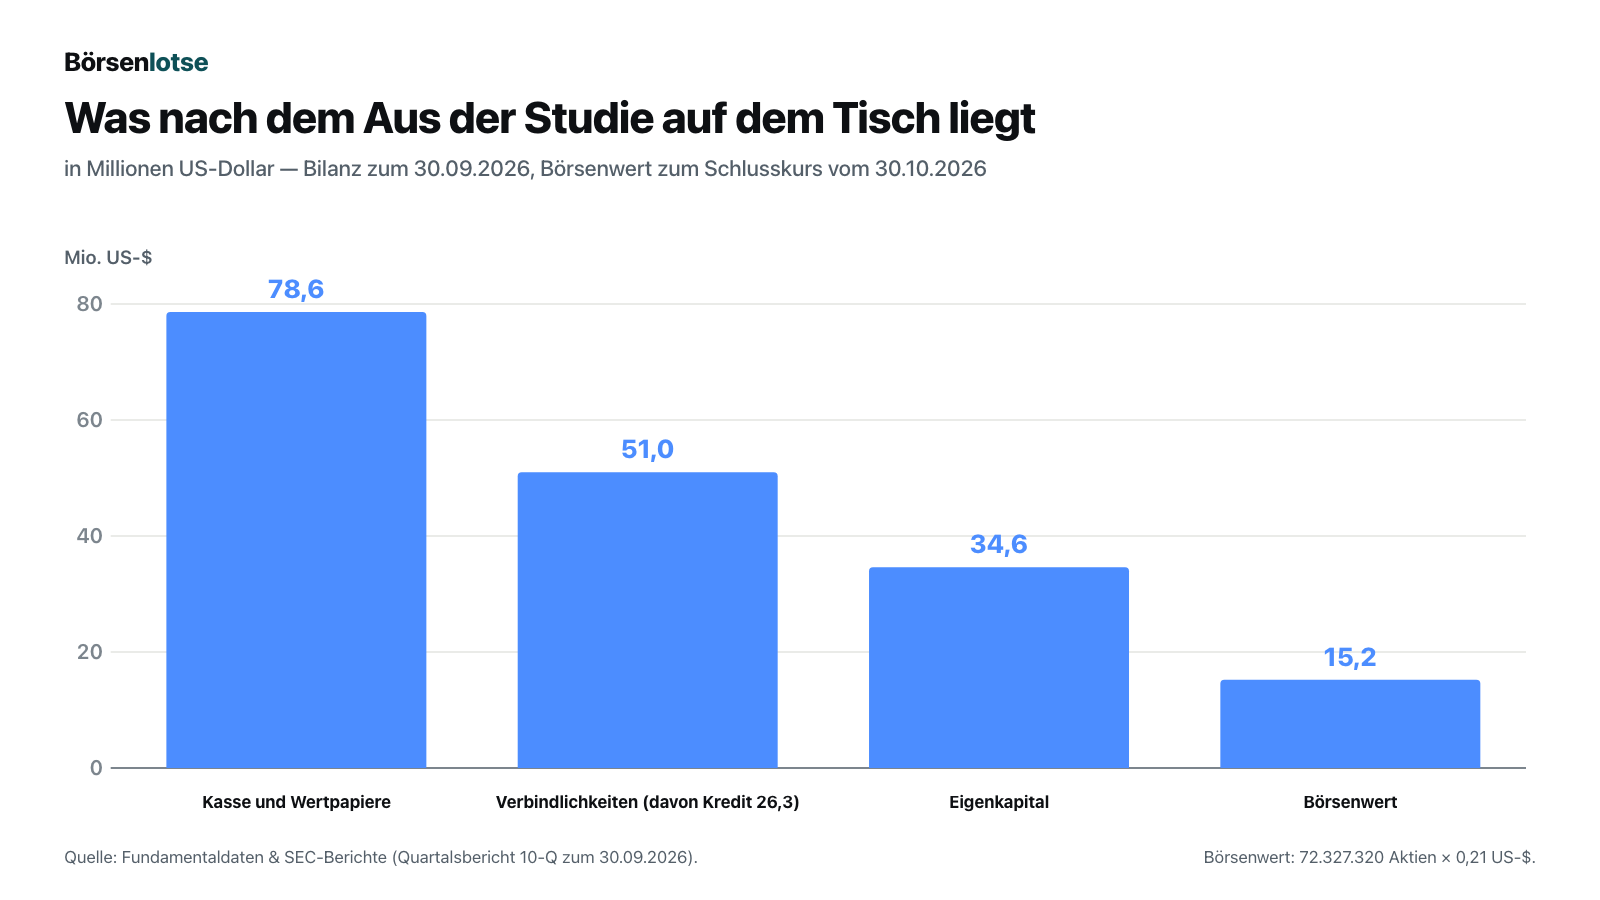
Rechnen wir je Aktie, bei 72.327.320 Aktien (Stand 21. Oktober 2026): Die Kasse entspricht rund 1,09 Dollar, das Eigenkapital rund 0,48 Dollar, Kasse minus alle Verbindlichkeiten rund 0,38 Dollar. Die Aktie schloss am 30. Oktober 2026 bei 0,21 Dollar. Den Abstand zwischen 0,38 und 0,21 Dollar kann man als Abschlag für drei Unbekannte lesen: die Kosten seit dem 30. September, die Kosten der Studienbeendigung und den Weg, den der Vorstand vorschlägt. Ein Rechenbeispiel, ausdrücklich unsere Annahme und keine Zahl der Firma: Kostete das vierte Quartal so viel wie das dritte (25,8 Millionen Dollar Betriebsausgaben, davon 2,7 Millionen unbare Aktienvergütung, also rund 23,1 Millionen Geldabfluss), blieben von den 27,6 Millionen rund 4,5 Millionen übrig — etwa 0,06 Dollar je Aktie. Vor Abwicklungskosten reicht die Spanne damit von rund 0,06 bis 0,38 Dollar je Aktie; die Kosten der Abwicklung kämen noch hinzu, und Acumen selbst hat dazu keine Zahl genannt. Zum Vergleich: Am 23. Oktober 2026 nannte Acumen im Kapitalrahmen (S-3) noch einen Kurs von 1,98 Dollar — eine Woche vor dem Ergebnis bewertete die Börse also vor allem die Hoffnung auf sabirnetug, nicht die Kasse.
Noch ein Punkt, der nichts mit der Bilanz zu tun hat, aber mit dem Handel: Die Nasdaq verlangt für eine dauerhafte Notierung einen Schlusskurs von mindestens einem Dollar. Acumen nennt den Mindestkurs selbst als Risiko für eine Streichung von der Börse (10-K 2025, Item 1A). Ein Kurs von 0,21 Dollar liegt weit darunter; bleibt er dort, folgen in der Regel eine Mahnung der Börse und eine Frist zur Heilung, etwa durch eine Zusammenlegung von Aktien.
Chancen und Risiken auf einen Blick
Was für Acumen spricht:
- Viel Kasse im Verhältnis zum Börsenwert: 78,6 Millionen US-Dollar Kasse und Wertpapiere zum 30. September 2026 gegenüber rund 15,2 Millionen Börsenwert am 30. Oktober 2026; Eigenkapital 0,48 Dollar je Aktie gegen einen Kurs von 0,21 Dollar.
- Große Kostenblöcke fallen weg: Forschung und Entwicklung machten im dritten Quartal 2026 21,1 der 25,8 Millionen Betriebsausgaben aus, darunter Studien- und Herstellungskosten für ALTITUDE-AD; nach Programmen getrennt weist Acumen die Kosten nicht aus.
- Ein zweites Programm existiert: Die EBD-Kandidaten ACU301 und ACU401 sind ausgewählt und lizenziert (9,25 Millionen im Juli 2026 an JCR gezahlt) und könnten verkauft oder fortgeführt werden.
- Saubere Studie, klare Daten: Verträglichkeit und Plaque-Abbau waren gut dokumentiert; das kann für einen Käufer der Technik oder der Antikörper einen Wert haben.
Was dagegen spricht:
- Das Hauptprodukt ist gescheitert: kein Unterschied zu Placebo nach 18 Monaten bei beiden Dosen, Entwicklung eingestellt (8-K vom 30. Oktober 2026).
- Going-Concern-Hinweis schon vor dem Ergebnis: Die Kasse reiche nicht für zwölf Monate, laut Firma nur bis Anfang 2027 (10-Q zum 30. September 2026).
- Der Kreditgeber steht vorn: 26,6 Millionen Restschuld bei K2 HealthVentures, besichert, mit Kündigungsrecht bei einem wesentlich nachteiligen Ereignis.
- Unbezifferte Abwicklungskosten: Abbruch der Verlängerungsstudie, Verträge mit Studienzentren, Personal — nichts davon ist bis zum 1. November 2026 beziffert.
- Wenig Einfluss auf den Weg: Den Weg schlägt der Vorstand vor; Aktionäre stimmen meist nur noch zu oder lehnen ab; ein neuer Kapitalrahmen über 500 Millionen liegt bereit, und der Kurs liegt weit unter der Nasdaq-Schwelle von einem Dollar.
Ein menschliches Fazit
Zurück zur Restwert-Falle vom Anfang. Ihr Kern ist nicht, dass die Rechnung falsch wäre — 78,6 Millionen Kasse gegen 15,2 Millionen Börsenwert, das stimmt. Ihr Kern ist, dass die Rechnung zu früh aufhört. Von der Kasse gehen 51,0 Millionen Verbindlichkeiten ab, darunter ein Kreditgeber, der zuerst bedient wird. Davon gehen die Kosten seit dem 30. September ab, die Kosten der Studienbeendigung, vielleicht Abfindungen. Und was mit dem Rest geschieht, bestimmt zuerst der Vorstand — ob er vorschlägt, das Geld auszuschütten, es in eine Fusion einzubringen oder in ein Programm zu stecken, das frühestens 2027 am Menschen getestet würde; große Schritte wie Fusion oder Auflösung bräuchten in der Regel die Zustimmung der Aktionäre. Die ehrliche Frage an dich lautet deshalb nicht „Ist das geschenktes Geld?“, sondern: Kennst du die drei Unbekannten (Kosten seit dem 30. September, Kosten der Studienbeendigung, der Weg, den der Vorstand vorschlägt), die zwischen 0,38 Dollar Kasse nach Schulden und dem Börsenkurs stehen — und weißt du, wie der Vorstand sie auflösen wird? Solange beides offen ist, bleibt der Restwert eine unbekannte Größe. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Acumen Pharmaceuticals, Inc. — SEC-Pflichtmeldung 8-K vom 30. Oktober 2026 (Studienergebnis ALTITUDE-AD) mit Pressemitteilung (Anlage 99.1)
- Acumen Pharmaceuticals, Inc. — SEC-Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 26. Oktober 2026)
- Acumen Pharmaceuticals, Inc. — Quartalsmitteilung vom 26. Oktober 2026 (Anlage 99.1 zur 8-K, Item 2.02)
- Acumen Pharmaceuticals, Inc. — Kapitalrahmen S-3 vom 26. Oktober 2026 (bis zu 500 Mio. US-Dollar)
- Acumen Pharmaceuticals, Inc. — Investorentag vom 16. September 2026 (Präsentation, Anlage 99.1 zur 8-K)
- Acumen Pharmaceuticals, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 12. August 2026)
- Acumen Pharmaceuticals, Inc. — SEC-Pflichtmeldung 8-K vom Juni 2026 (EBD-Kandidaten, Option bei JCR)
- Acumen Pharmaceuticals, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 12. Mai 2026)
- Acumen Pharmaceuticals, Inc. — SEC-Pflichtmeldung 8-K vom 13. März 2026 (Privatplatzierung zu 3,30 US-Dollar)
- Acumen Pharmaceuticals, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. März 2026)
- Acumen Pharmaceuticals, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 27. März 2025)
- Vollständige SEC-Einreichungshistorie von Acumen Pharmaceuticals, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse bis Schlusskurs 30. Oktober 2026, Analystenstimmen; Datenstand 1. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: ApeWisdom (erfasst am 31. Oktober 2026); Aufruf über den hauseigenen Aktien-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1,4 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -19,6 | -45,2 | -61,1 | -114,0 | -123,8 |
| Nettogewinn | -100,6 | -42,9 | -52,4 | -102,3 | -121,3 |
| Nettomarge | -7.006,0 % | – | – | – | – |
| Gewinn je Aktie | -2,63 $ | -1,06 $ | -1,08 $ | -1,71 $ | -2,00 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Pipeline negativ
- Das einzige klinische Programm ist gescheitert: ALTITUDE-AD (542 Patienten) zeigte nach 18 Monaten bei beiden Dosen keinen nennenswerten Unterschied zu Placebo, sabirnetug wird eingestellt (8-K vom 30.10.2026). Übrig ist das vorklinische EBD-Programm mit JCR, Antrag auf erste Studien am Menschen bisher für Mitte 2027 geplant.
- Liquidität negativ
- 78,6 Millionen US-Dollar Kasse und Wertpapiere zum 30.09.2026, nach 116,9 Millionen Ende 2025. Going-Concern-Hinweis im 10-Q: Die Mittel reichen laut Firma bis Anfang 2027, nicht zwölf Monate. Eine neue Reichweite nach dem Studienabbruch fehlt.
- Schulden negativ
- Besicherter Kredit von K2 HealthVentures mit 26,6 Millionen US-Dollar Restschuld (30.09.2026), Zins mindestens 9,65 Prozent, Kündigungsrecht bei einem wesentlich nachteiligen Ereignis; bei einer Abwicklung wird der Kreditgeber vor den Aktionären bedient.
- Bewertung neutral
- Börsenwert rund 15,2 Millionen US-Dollar (0,21 Dollar, 30.10.2026) gegenüber 34,6 Millionen Eigenkapital und 27,6 Millionen Kasse nach allen Verbindlichkeiten (30.09.2026). Der Abschlag spiegelt unbezifferte Abwicklungskosten und den offenen Weg der Firma.
- Einfluss auf den Weg negativ
- Den Weg — Verkauf, Fusion, Abwicklung oder Weitermachen — schlägt der Vorstand vor; bei Fusion, Vermögensverkauf oder Auflösung stimmen die Aktionäre in der Regel nur noch zu oder lehnen ab; ein Kapitalrahmen über bis zu 500 Millionen US-Dollar ist seit 28.10.2026 wirksam, und der Kurs liegt weit unter der Nasdaq-Schwelle von einem Dollar.
Acumen Pharmaceuticals ist ein Lehrstück für die Restwert-Falle: Nach dem Scheitern der Alzheimer-Studie ALTITUDE-AD am 30. Oktober 2026 ist die Aktie mit rund 15,2 Millionen US-Dollar nur ein Fünftel der Kasse von 78,6 Millionen wert. Doch vor den Aktionären stehen 51,0 Millionen Verbindlichkeiten, darunter ein besicherter Kredit, dazu unbezifferte Abwicklungskosten und ein Vorstand, der den weiteren Weg vorschlägt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil mehrere Substanzrisiken belegt sind: Der Quartalsbericht zum 30. September 2026 enthält einen Going-Concern-Hinweis, die Kasse reichte laut Firma nur bis Anfang 2027, und das einzige klinische Produkt ist am 30. Oktober 2026 gescheitert. Ein besicherter Kredit über 26,6 Millionen US-Dollar steht vor den Aktionären. Dass die Aktie unter dem Eigenkapital notiert, ist ein Preisargument, kein Qualitätsurteil — wie viel davon je bei den Aktionären ankommt, ist offen. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Acumen über den Reddit-Hype-Scanner (2 Erwähnungen, ApeWisdom, erfasst am 31.10.2026) — einen Tag nach dem Studienergebnis und dem Kurssturz von 2,29 auf 0,21 US-Dollar.
- Börsenwert selbst gerechnet: 72.327.320 Aktien (Deckblatt 10-Q, Stand 21.10.2026) × 0,21 US-Dollar (Schlusskurs 30.10.2026) ≈ 15,2 Mio.; deckt sich mit den Fundamentaldaten. Der letzte in einem Filing genannte Kurs (S-3: 1,98 US-Dollar am 23.10.2026) stammt von vor dem Studienergebnis.
- Je-Aktie-Werte selbst gerechnet aus dem 10-Q zum 30.09.2026: Kasse 78,6 Mio. ≈ 1,09 US-Dollar, Eigenkapital 34,6 Mio. ≈ 0,48, Kasse minus Verbindlichkeiten 27,6 Mio. ≈ 0,38 je Aktie. Kosten seit dem 30.09.2026 und Abwicklungskosten sind darin nicht enthalten.
- Mittelabfluss aus laufender Tätigkeit je Jahr laut XBRL-Kennzahlenreihen der SEC (10-K); Kasse je Stichtag als Summe aus Zahlungsmitteln und kurz- wie langfristigen Wertpapieren. Der 10-Q zum 30.09.2026 wurde fristgerecht am 26.10.2026 eingereicht; eine Korrekturfassung (10-Q/A) existiert nicht.
- Börsengang: 11.499.998 Aktien zu 16,00 US-Dollar einschließlich Mehrzuteilung, Registrierung wirksam am 30.06.2021 — laut Geschäftsbericht 10-K 2024, Item 5 „Use of Proceeds“.
- Analysten-Kursziele (Durchschnitt 7,60 US-Dollar, sechs Einschätzungen „starker Kauf“, Datenstand 01.11.2026) passen erkennbar nicht zur Lage nach dem 30.10.2026; ob sie angepasst wurden, zeigen die Daten nicht.
Aktien-Wächter
Diese Analyse ist Stand 1. November 2026. Was sich seitdem bei ABOS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Acumen Pharmaceuticals Inc (ABOS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Am 30. Oktober 2026 meldete Acumen Pharmaceuticals, dass die Phase-2-Studie ALTITUDE-AD mit 542 Patienten ihr Hauptziel verfehlt hat: Nach 18 Monaten zeigte der Antikörper sabirnetug bei beiden Dosen keinen nennenswerten Unterschied zu Placebo auf der Skala iADRS. Auch wichtige Nebenziele wurden verfehlt. Das Mittel war gut verträglich und senkte die Plaques, wird aber eingestellt.
Auf dem Papier ja: Beim Schlusskurs von 0,21 Dollar am 30. Oktober 2026 ist Acumen rund 15,2 Millionen Dollar wert, die Kasse lag am 30. September 2026 bei 78,6 Millionen. Davon gehen aber 51,0 Millionen Verbindlichkeiten ab, darunter ein Kredit über 26,6 Millionen, sowie laufende und Abwicklungskosten, die Acumen nicht beziffert hat.
Laut Quartalsbericht (10-Q) zum 30. September 2026 reichte das Geld bis Anfang 2027 und nicht für zwölf Monate; deshalb steht dort ein Going-Concern-Hinweis. Diese Rechnung galt noch mit laufender Studie. Nach dem Abbruch fallen große Kosten weg, dafür kommen Abwicklungskosten hinzu. Eine neue Reichweite hat Acumen bis zum 1. November 2026 nicht genannt.
Acumen hat 2023 bei K2 HealthVentures einen Kredit über 30 Millionen Dollar aufgenommen. Zum 30. September 2026 waren noch 26,6 Millionen zurückzuzahlen, einschließlich 1,6 Millionen Schlusszahlung, fällig spätestens am 1. November 2027. Der Kredit ist mit fast dem gesamten Vermögen außer den Patenten besichert, und der Kreditgeber kann bei einem wesentlich nachteiligen Ereignis kündigen.
Acumen will nach dem Aus der Studie Geld sparen und „strategische Optionen“ prüfen, ausdrücklich auch für das frühe Programm Enhanced Brain Delivery mit JCR Pharmaceuticals. Möglich sind ein Verkauf von Programmen, eine Fusion, eine Abwicklung mit Ausschüttung oder ein Weitermachen. Eine Entscheidung hat die Firma bis zum 1. November 2026 nicht gemeldet.
Die Nasdaq verlangt einen Schlusskurs von mindestens einem Dollar. Acumen nennt dieses Risiko selbst im Geschäftsbericht (10-K) für 2025. Nach dem Absturz auf 0,21 Dollar am 30. Oktober 2026 liegt der Kurs weit darunter. Bleibt das so, folgen üblicherweise eine Mahnung der Börse und eine Frist zur Heilung, etwa durch eine Zusammenlegung von Aktien.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.