Duos Technologies: Rekordgewinn aus einem Verkauf statt aus KI-Mieten
Das GPU-Programm von Duos Technologies lebte ein Quartal, die Bahnsparte ging an eine Firma, die zur Hälfte dem damaligen Interims-Finanzchef gehört, und der Rekordgewinn von 44,4 Millionen US-Dollar im ersten Halbjahr 2026 kam laut den Berichten an die US-Börsenaufsicht SEC aus einem Beteiligungsverkauf — nach Verlusten in jedem Jahr von 2019 bis 2025. Übrig bleibt ein Vermieter von Rechenzentrumsflächen für KI-Rechenlasten, dessen große Mietverträge erst nach Abnahme Geld bringen. Dazu kommen ein Partner in vier Rollen und mehr als viermal so viele Aktien wie im Frühjahr 2024. Keine Anlageberatung — nur der Versuch, die neue Adresse von den alten Umzugskartons zu trennen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 6,20 $ -4,02 %
- Marktkapitalisierung
- 0,2 Mrd. $
- KGV
- 5,2
- Wachstums-Score
- 6/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,40 $ bis 14,60 $ · Letzter Kurs: 6,20 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Vom 28. Mai bis zum 30. Oktober 2026 fiel die Aktie von Duos Technologies (Nasdaq: DUOT) von 14,64 auf 6,20 US-Dollar (Schlusskurse laut Fundamentaldaten), ein Minus von 58 Prozent. Zugleich waren laut Fundamentaldaten (Datenstand 1. November 2026) rund 24 Prozent der frei handelbaren Aktien leerverkauft — fast jede vierte frei handelbare Aktie ist eine Wette auf weiter fallende Kurse. Dahinter steckt eine Anleger-Falle, die mit einem Umzug beginnt. Eine Firma zieht von einer alten, langweiligen Adresse in die angesagteste Straße der Stadt — und alle schauen nur noch auf das neue Klingelschild. Dass die Umzugskartons voller alter Rechnungen stehen und der Umzug selbst teuer bezahlt wurde, fällt im Glanz der neuen Adresse nicht auf. Das ist die Umzugs-Falle. Die angesagteste Straße an der Börse heißt 2026 „KI-Rechenzentren“. Duos aus Jacksonville in Florida ist in gut zwei Jahren dorthin umgezogen: Aus einem Anbieter von Prüfportalen, die fahrende Güterwagen mit Kameras und künstlicher Intelligenz durchleuchten, wurde ein Vermieter von Rechenzentrumsflächen. Die Präsentation vom 20. Oktober 2026 fasst das neue Geschäftsmodell in einem Satz zusammen: „We own the building. Our customers bring the compute.“ — uns gehört das Gebäude, die Kunden bringen die Rechner mit. Bevor du dich vom neuen Klingelschild leiten lässt, schauen wir gemeinsam in die Kartons: in den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026 und die Pflichtmeldungen (8-K) danach. Wer der SEC falsche Angaben macht, riskiert Strafen — deshalb gehören diese Berichte zu den belastbarsten Quellen, die es gibt. Am Ende entscheidest du selbst.
Was Duos Technologies eigentlich macht — vom Güterwagen-Scanner zum Rechenzentrums-Vermieter
Der Kern von Duos war über viele Jahre das Railcar Inspection Portal: ein Tor aus Kameras und Rechnern, durch das Güterzüge in voller Fahrt rollen und das Schäden an jedem Wagen automatisch erkennt. Der Quartalsbericht zum 30. Juni 2026 beschreibt dieses Geschäft als „founding and legacy business“, das den „substantial majority of its operations, revenues and workforce“ ausmachte — also den Großteil von Betrieb, Umsatz und Belegschaft. Ab 2024 baute Duos daneben drei neue Standbeine auf. Im Juli 2024 entstand Duos Edge AI, das kleine, modulare Rechenzentren in ländlichen Regionen aufstellt und Rechenzentrumsflächen vermietet. Ende 2024 folgte Duos Energy: Duos half dem Finanzinvestor Fortress beim Kauf von rund 850 Megawatt mobiler Gasturbinen von APR Energy, betrieb die Flotte danach im Auftrag (Asset Management Agreement) und erhielt dafür eine 5-Prozent-Beteiligung an der Muttergesellschaft. 2025 kam als drittes Standbein das Beschaffungsgeschäft Technology Solutions dazu, das für Rechenzentrumsbetreiber Technik beschafft und liefert; 2026 bekam es mit der Duos Technology Solutions, Inc. eine eigene Tochtergesellschaft und wurde ausgebaut.
Dann ging es schnell. Am 14. Juli 2026 kaufte Duos sein erstes eigenes Rechenzentrum in Columbus, Georgia — laut Quartalsbericht für 30,0 Millionen US-Dollar, davon 15,0 Millionen in bar und bis zu 15,0 Millionen über eine Schuldverschreibung an den Verkäufer, die nur fällig wird, wenn zusätzlicher Strom am Standort ankommt, und die der Verkäufer auch in Duos-Aktien zu 10,50 Dollar annehmen kann (8-K vom 20. Juli 2026). Am 5. August 2026 verkaufte Duos die Bahnsparte, am 30. September 2026 das gerade erst aufgebaute GPU-Programm. Übersetzt in ein Alltagsbild: Duos will heute der Besitzer eines Parkhauses für Hochleistungsrechner sein. Es stellt Gebäude, Strom, Kühlung und Sicherheit; die Mieter bringen ihre Server mit und zahlen Miete pro Kilowatt. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Geschichte von Duos ist neu und handelt von KI-Mieten über Jahre — die Zahlen, die bisher in den Berichten stehen, stammen aber aus Verkäufen, Kapitalerhöhungen und einem Geschäft, das es nicht mehr gibt.
Die Firmengeschichte für Anleger
-
2024
Duos Edge AI und der APR-Auftrag
Im Juli entsteht Duos Edge AI, Ende Dezember der Betriebsvertrag für Fortress’ Gasturbinen samt 5-%-Beteiligung. Für Aktionäre: ein zweites Standbein neben der Bahntechnik.
-
2025
Umsatz fast vervierfacht, Verlust bleibt
Der Umsatz steigt auf 27,0 Mio. US-Dollar, 69 % und 13 % kommen von zwei nahestehenden Kunden. Unter dem Strich stehen trotzdem 9,8 Mio. US-Dollar Verlust.
-
2026
Rund 120 Mio. Dollar frisches Aktienkapital
Im März rund 65 Mio. zu 7,50 Dollar, im Juni rund 55 Mio. zu 9,50 Dollar. Für Aktionäre: volle Kasse, aber deutlich mehr Aktien.
-
2026
Bahnsparte und GPU-Programm verkauft
Am 5. August geht die Bahnsparte an eine Firma, die zur Hälfte dem damaligen Interims-Finanzchef gehört, am 30. September das GPU-Programm an Axe Compute. Übrig bleibt der Rechenzentrums-Vermieter.
Wie die Aktie auf unseren Tisch kam
Duos Technologies kam über unseren hauseigenen Reddit-Hype-Scanner auf die Rechercheliste — ein Sturm ist das allerdings nicht. Laut ApeWisdom stand die Aktie am 1. November 2026 bei einer Erwähnung in 24 Stunden, am Vortag bei zwei. Auffälliger ist eine andere Zahl: Laut Fundamentaldaten (Datenstand 1. November 2026) waren rund 5,8 Millionen Duos-Aktien leerverkauft, etwa 24 Prozent der frei handelbaren Aktien. Leerverkäufer wetten auf fallende Kurse — fast jede vierte frei handelbare Aktie ist also eine Wette gegen die Umzugsgeschichte. Dazu passt der Kursverlauf: Vom höchsten Schlusskurs des Jahres (14,64 Dollar, 28. Mai 2026) ging es bis zum 30. Oktober 2026 auf 6,20 Dollar, ein Minus von 58 Prozent. Klassische Kennzahlen aus unseren Scannern führen bei Duos in die Irre: Das Kurs-Gewinn-Verhältnis wirkt niedrig, weil ein Einmalgewinn den Gewinn aufbläht. Merke dir deshalb gleich zu Beginn: Bei Duos zählt nicht der Gewinn der Vergangenheit, sondern ob die unterschriebenen Mietverträge ab Ende 2026 wirklich zu Zahlungen werden.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was Duos 2026 tatsächlich geschafft hat — und das ist eine Menge. Die Kasse wuchs von 15,5 Millionen US-Dollar Ende 2025 auf 112,3 Millionen zum 30. Juni 2026, das Eigenkapital von 48,6 auf 207,4 Millionen. Die Bruttomarge der fortgeführten Geschäfte lag im ersten Halbjahr 2026 bei 54,1 Prozent. Im zweiten Quartal stand im fortgeführten Geschäft ein kleiner Betriebsgewinn von rund 49.000 Dollar — auf Jahressicht hatte Duos in jedem Geschäftsjahr von 2018 bis 2025 operativ Verlust gemacht. Der Beschaffungsdienst Technology Solutions setzte im zweiten Quartal 3,2 Millionen um und wurde damit zur größten Umsatzquelle; sein Auftragsbestand lag laut Ergebnismeldung vom 17. August 2026 bei rund 28 Millionen. Und es gibt unterschriebene Verträge: neben den Axe-Compute-Verträgen über 55 Megawatt einen fünfjährigen Vertrag mit einem großen Cloud-Anbieter („Hyperscaler“) über 10 Megawatt in Columbus mit mehr als 111 Millionen Dollar Vertragswert (Präsentation vom 20. Oktober 2026).
Die Grafik ordnet ein, woher Duos kommt — das Nettoergebnis seit 2019:
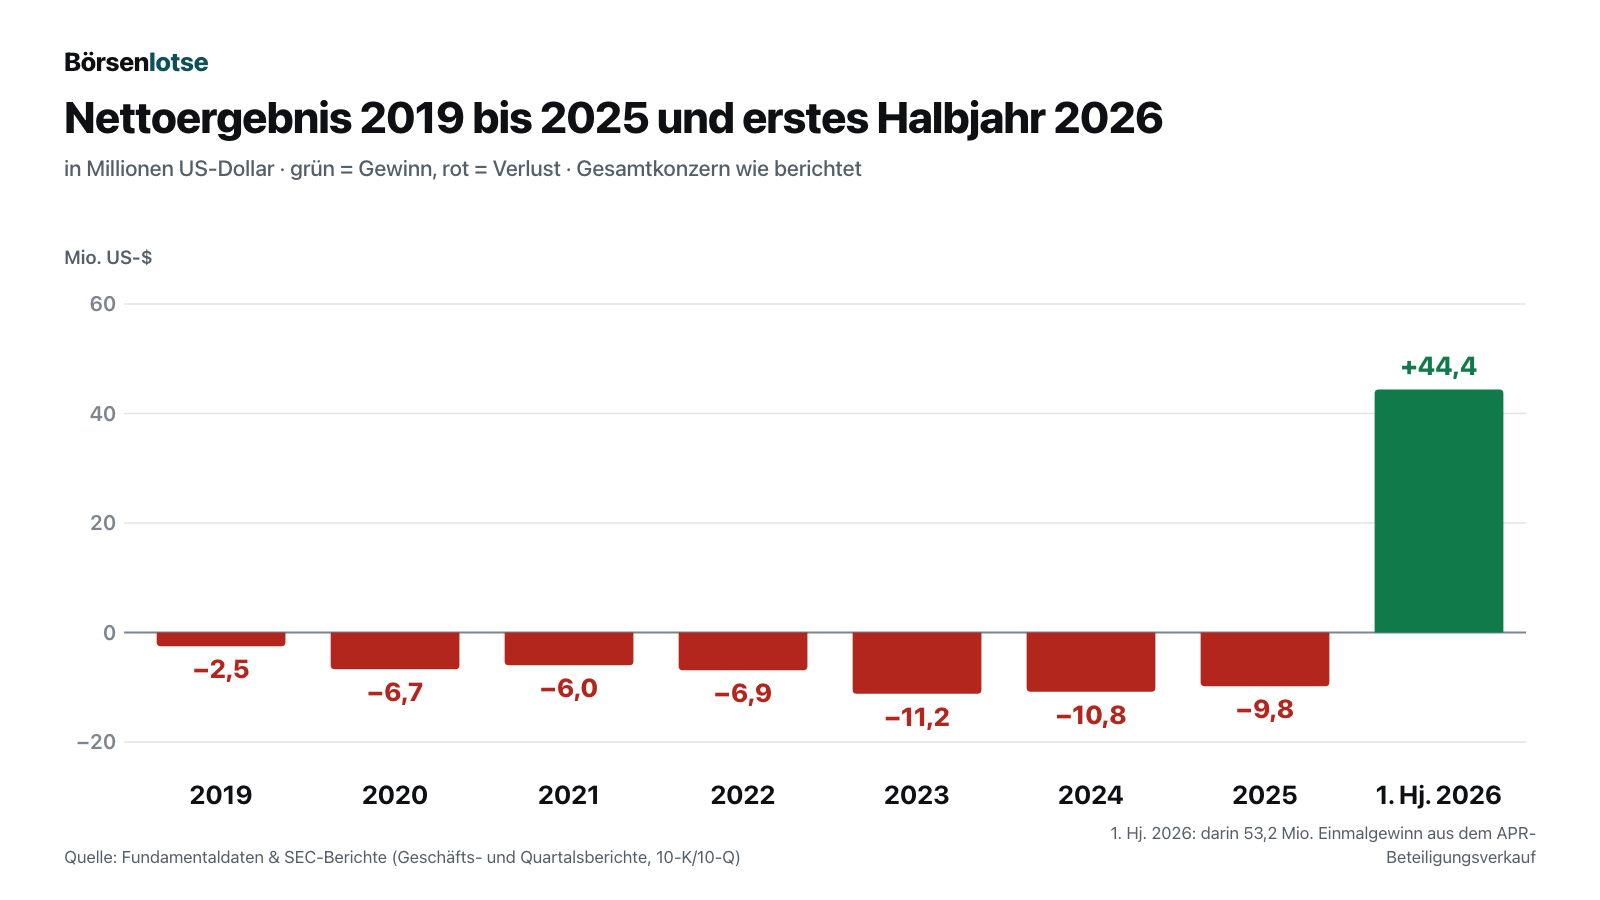
Die sieben roten Balken summieren sich auf rund 53,9 Millionen US-Dollar Verlust — fast genau so viel wie der Einmalgewinn von 53,2 Millionen, der den grünen Balken trägt. Auch der Geldfluss aus dem laufenden Geschäft war in jedem Jahr von 2018 bis 2025 negativ. Im ersten Halbjahr 2026 lag er bei plus 11,4 Millionen; der Quartalsbericht nennt als Gründe vor allem eingesammelte Forderungen gegenüber nahestehenden Parteien und Vorauszahlungen von Kunden, darunter 18,8 Millionen Anzahlung des GPU-Kunden. Kurz gesagt: Die Kasse von Duos ist 2026 voll — gefüllt aber von Aktionären, einem Beteiligungsverkauf und Kundenanzahlungen, nicht von Mieteinnahmen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Rekordgewinn ist ein Verkaufsgewinn
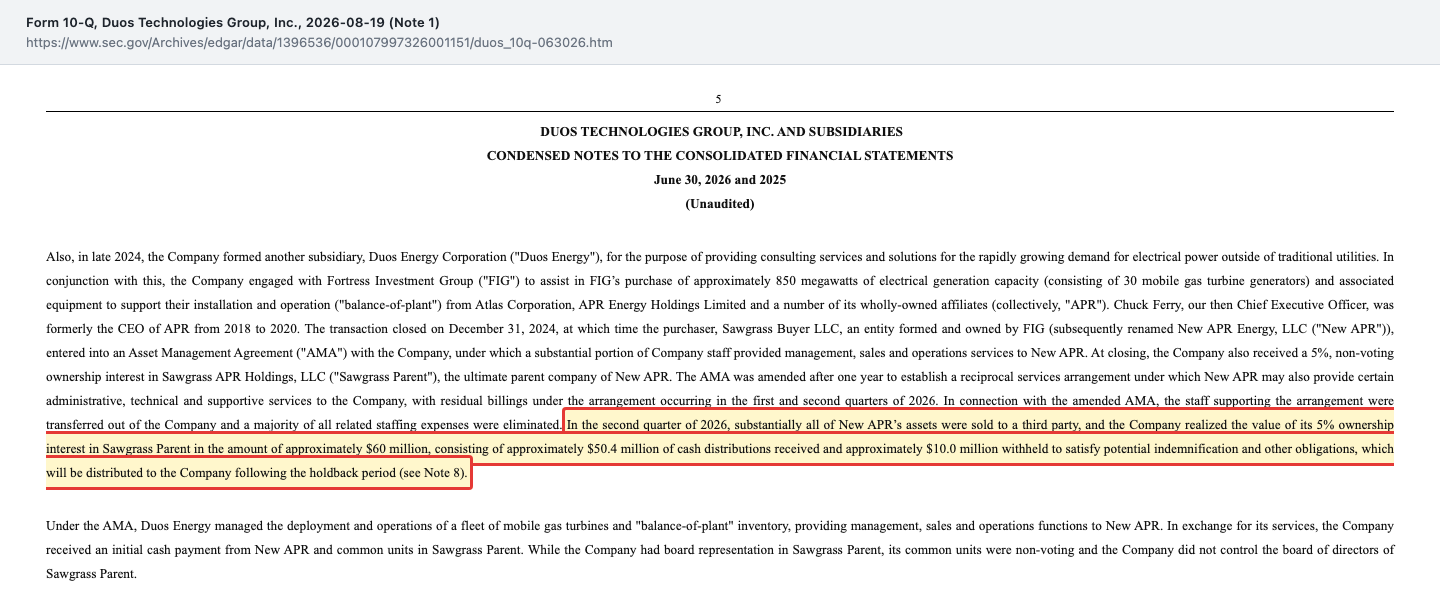
Die 44,4 Millionen US-Dollar Halbjahresgewinn sehen aus wie der Beweis, dass der Umzug geglückt ist. Der Quartalsbericht erzählt eine andere Geschichte. Die Fortress-Gesellschaft New APR Energy verkaufte im Mai 2026 nahezu ihr gesamtes Vermögen, und Duos kassierte für seine 5-Prozent-Beteiligung:
„In the second quarter of 2026, substantially all of New APR’s assets were sold to a third party, and the Company realized the value of its 5% ownership interest in Sawgrass Parent in the amount of approximately $60 million, consisting of approximately $50.4 million of cash distributions received and approximately $10.0 million withheld to satisfy potential indemnification and other obligations, which will be distributed to the Company following the holdback period (see Note 8).“
Übersetzung: „Im zweiten Quartal 2026 wurde nahezu das gesamte Vermögen von New APR an einen Dritten verkauft, und das Unternehmen realisierte den Wert seiner 5-Prozent-Beteiligung an Sawgrass Parent in Höhe von rund 60 Millionen US-Dollar — rund 50,4 Millionen als erhaltene Barausschüttung und rund 10,0 Millionen, die für mögliche Gewährleistungs- und sonstige Verpflichtungen einbehalten wurden und nach Ablauf der Rückhaltefrist an das Unternehmen ausgezahlt werden (siehe Note 8).“
— Duos Technologies Group, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 1
In der Bilanz stand die Beteiligung mit 7,2 Millionen, also blieb ein Buchgewinn von 53,2 Millionen US-Dollar; darauf fielen knapp 5,0 Millionen Steuern an. Ohne diesen Posten machte das fortgeführte Geschäft im ersten Halbjahr 2026 einen Betriebsverlust von 3,1 Millionen. Und auch der Umsatz hat noch einen Haken: Von den 8,32 Millionen Umsatz im ersten Halbjahr stammten 4,46 Millionen aus Leistungen an nahestehende Parteien rund um New APR — ein Geschäft, das mit dem Verkauf ausläuft. Laut Quartalsbericht war Chuck Ferry, damals Chef von Duos, von 2018 bis 2020 Chef von APR. Übersetzt in ein Alltagsbild: Duos hat das Haus nicht mit Mieteinnahmen bezahlt, sondern mit dem Verkauf eines Erbstücks. Das Erbstück lässt sich nur einmal verkaufen.
Unbequeme Wahrheit Nr. 2: Das GPU-Programm — angezahlt, eingeplant, nach einem Quartal verkauft
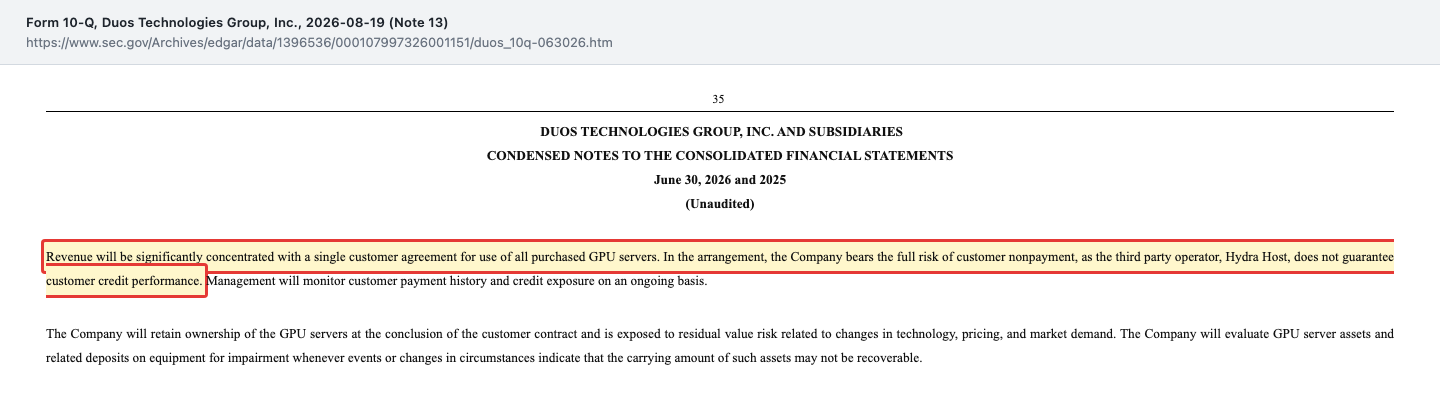
Im Frühjahr 2026 baute Duos ein eigenes Rechenzentrums-Programm mit Grafikprozessoren auf, also den Spezialchips, auf denen KI-Modelle trainiert und betrieben werden. Über den Betreiber Hydra Host sagte Duos rund 145 Millionen US-Dollar für Server mit 2.304 NVIDIA-B300-Chips zu und hatte zum 30. Juni 2026 bereits 68,8 Millionen angezahlt. Der Mieter dafür war ein einziger Kunde, der im Mai 2026 18,8 Millionen anzahlte. Der Quartalsbericht benennt das Risiko klar:
„Revenue will be significantly concentrated with a single customer agreement for use of all purchased GPU servers. In the arrangement, the Company bears the full risk of customer nonpayment, as the third party operator, Hydra Host, does not guarantee customer credit performance.“
Übersetzung: „Der Umsatz wird sich stark auf einen einzigen Kundenvertrag über die Nutzung aller gekauften GPU-Server konzentrieren. In dieser Vereinbarung trägt das Unternehmen das volle Risiko eines Zahlungsausfalls des Kunden, da der externe Betreiber Hydra Host nicht für die Zahlungsfähigkeit des Kunden einsteht.“
— Duos Technologies Group, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 13
In der Telefonkonferenz zum zweiten Quartal am 17. August 2026 war dieses Programm noch der Hauptpfeiler der Prognose. Der damalige Interims-Finanzchef Adrian Goldfarb rechnete vor, dass vom angepeilten Jahresumsatz 2026 von über 50 Millionen Dollar rund 26 Millionen aus der GPU-Vermietung kommen sollten. Sechs Wochen später war das Programm verkauft:
„As consideration, Axe (i) repaid in full the SPV’s pre-existing debt of approximately $87.8 million and (ii) agreed to pay the Company a deferred purchase price of $715,000 per month for a period of 60 months, which must be repaid within the earlier of 12 months following closing of the transaction or the date that Axe or any of its affiliates enters into a loan or other financing secured by the cluster.“
Übersetzung: „Als Gegenleistung hat Axe (i) die bestehenden Schulden der Zweckgesellschaft von rund 87,8 Millionen US-Dollar vollständig zurückgezahlt und (ii) sich verpflichtet, dem Unternehmen einen aufgeschobenen Kaufpreis von 715.000 US-Dollar pro Monat über 60 Monate zu zahlen, der spätestens zwölf Monate nach Abschluss der Transaktion oder an dem Tag zurückzuzahlen ist, an dem Axe oder ein verbundenes Unternehmen einen Kredit oder eine andere durch den Rechnerverbund besicherte Finanzierung aufnimmt.“
— Duos Technologies Group, Inc., SEC-Pflichtmeldung 8-K vom 5. Oktober 2026, Item 1.01
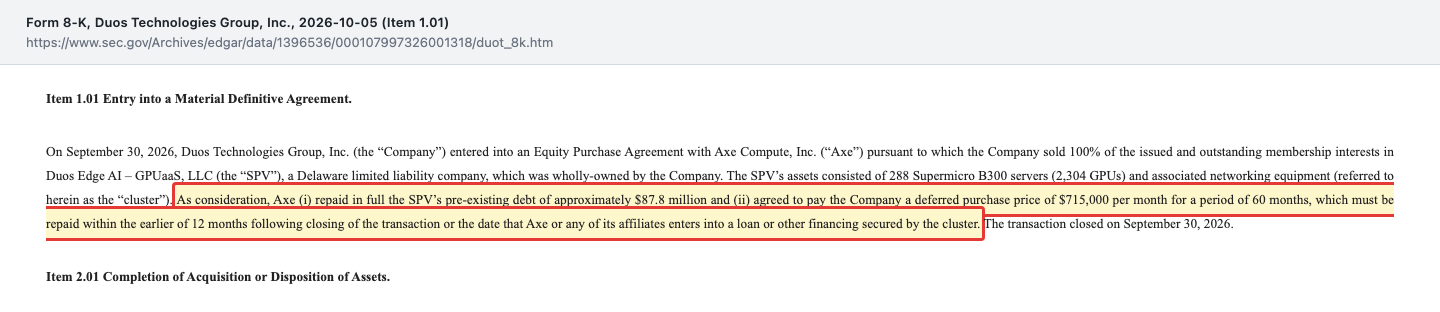
Duos selbst stellt den Verkauf als Befreiung dar: Rund 98,1 Millionen Dollar geplante Gerätefinanzierung seien weg, das Kapital fließe in Gebäude statt in Server. Das kann stimmen. Zwei Zahlen gehören aber nebeneinander: 68,8 Millionen eigene Anzahlungen zum 30. Juni 2026 und 42,9 Millionen Kaufpreis in Raten. Was dazwischen liegt — etwa die Kundenanzahlung von 18,8 Millionen —, ob am Ende ein Verlust oder ein Gewinn steht, und ob die Prognose von über 50 Millionen Dollar Umsatz ohne das eigene GPU-Geschäft hält, zeigt erst der Quartalsbericht zum 30. September 2026; er lag am 1. November 2026 noch nicht vor. Der neue Finanzchef Chris DeAlmeida bestätigte die Prognose am 5. Oktober 2026 trotzdem unverändert; laut Mitteilung soll ein überarbeiteter Fünfjahresvertrag mit dem bisherigen GPU-Kunden in Columbus den Umsatz mit ihm über die Laufzeit sogar erhöhen. Dieser Kunde ist laut Vorstandschef Doug Recker in der Telefonkonferenz vom 17. August 2026 ein großer Cloud-Anbieter, dessen Namen Duos nicht nennt. Sein Vertrag ist ein anderer als der Vertrag über weitere 10 Megawatt reine Flächenmiete mit einem großen Cloud-Anbieter im selben Gebäude; ob hinter beiden Verträgen dasselbe Unternehmen steht, legt Duos nicht offen.
Und die Ratenklausel im Alltagssatz: Die 60 Monatsraten wären auf fünf Jahre verteilt, laut 8-K muss Axe den aufgeschobenen Kaufpreis aber spätestens zwölf Monate nach Abschluss zurückzahlen — früher, sobald Axe einen durch die Rechner besicherten Kredit aufnimmt. Ob dann die vollen 42,9 Millionen oder ein abgezinster Restbetrag fällig werden, sagt die Pflichtmeldung nicht.
Unbequeme Wahrheit Nr. 3: Ein Partner in vier Rollen
Der Käufer der GPU-Gesellschaft heißt Axe Compute, Inc. (Nasdaq: AGPU). Für Duos ist Axe seit Herbst 2026 aber weit mehr als ein Käufer. Axe ist auch Schuldner der 42,9 Millionen Kaufpreis, Lieferant der Rechenkapazität, die Duos nun anmietet, um den bisherigen GPU-Kunden in Columbus weiter zu bedienen, und vor allem der größte Kunde: Im August 2026 unterschrieben zwei Projektgesellschaften von Duos fünfjährige Hosting-Verträge über zusammen 55 Megawatt mit mehr als 500 Millionen Dollar Grundmiete, gemeldet am 17. August 2026. Die Pflichtmeldung enthält dazu eine wichtige Einschränkung:
„Billing under each agreement is subject to successful completion, ready-for-service testing, and Axe Compute’s written acceptance of the applicable deployment.“
Übersetzung: „Die Abrechnung unter jedem Vertrag setzt die erfolgreiche Fertigstellung, Tests der Betriebsbereitschaft und die schriftliche Abnahme der jeweiligen Anlage durch Axe Compute voraus.“
— Duos Technologies Group, Inc., SEC-Pflichtmeldung 8-K vom 17. August 2026, Anlage 99.1
Die Standorte für die 55 Megawatt nennt Duos bisher nicht; betriebsbereit sollen sie ab Ende 2026 und bis Anfang 2027 werden. Übersetzt in ein Alltagsbild: Duos hat einem Partner seine Rechner verkauft, mietet bei ihm Rechenkapazität an, lässt sich den Kaufpreis in Raten bezahlen und baut ihm gleichzeitig ein großes neues Haus — für das er erst Miete zahlt, wenn er es abgenommen hat. Das kann eine starke Partnerschaft sein. Für dich als Aktionär heißt es aber: Ein großer Teil der Duos-Zukunft hängt an der Zahlungsfähigkeit und dem Willen eines einzigen Unternehmens. Mehr dazu in unserem Beifang-Eintrag zu diesem Klumpenrisiko.
Unbequeme Wahrheit Nr. 4: Das Gründungsgeschäft ging an eine Firma, die zur Hälfte dem damaligen Interims-Finanzchef gehört
Die Bahnsparte Duos Technologies, Inc. war das Herz der alten Firma. Am 5. August 2026 wechselte sie den Besitzer — an eine Gesellschaft, an der der damalige Interims-Finanzchef selbst zur Hälfte beteiligt ist:
„The Purchaser is owned 50% by Adrian Goldfarb, the Company’s Interim Chief Financial Officer and the Managing Member of the Purchaser, and 50% by Javier G. Acosta, a private investor. Accordingly, the Divestiture is a related party transaction.“
Übersetzung: „Die Käuferin gehört zu 50 Prozent Adrian Goldfarb, dem Interims-Finanzchef des Unternehmens und geschäftsführenden Gesellschafter der Käuferin, und zu 50 Prozent Javier G. Acosta, einem Privatinvestor. Die Veräußerung ist daher ein Geschäft mit einer nahestehenden Person.“
— Duos Technologies Group, Inc., SEC-Pflichtmeldung 8-K vom 11. August 2026, Item 2.01
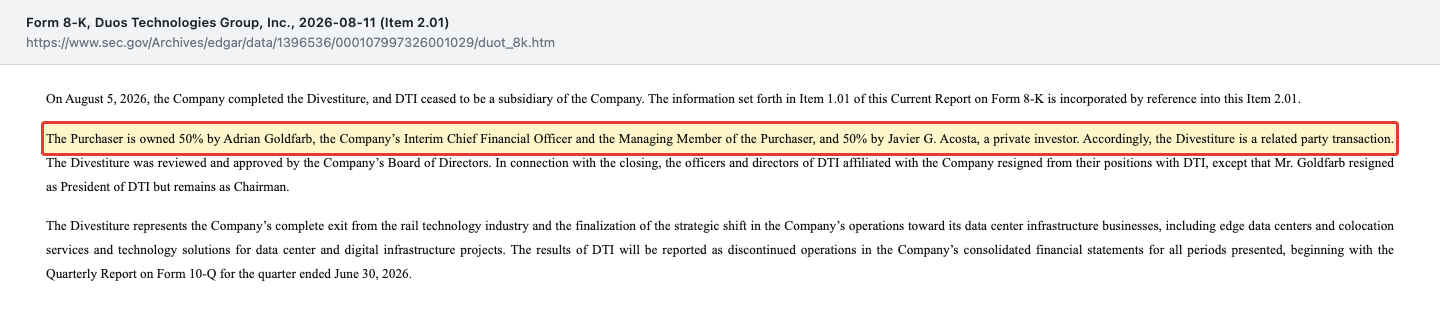
Die Bedingungen laut 8-K: Duos überwies vor dem Verkauf 3,5 Millionen US-Dollar Bargeld in die Bahnsparte und erhielt im Gegenzug einen Schuldschein über 5,44 Millionen, verzinst mit 5 Prozent und erst am 5. August 2031 fällig. Die Summe kann sich noch verringern, wenn die Fertigstellung von Prüfportalen für Kunden in New York und Maryland mehr kostet als die Kunden zahlen. Der Verwaltungsrat hat das Geschäft geprüft und genehmigt, und Duos verdient an Übergangsdiensten bis Ende 2026 eine Gebühr von 5 Prozent. Bei Geschäften mit nahestehenden Personen bleibt für Aktionäre schwer zu prüfen, ob der Preis einem Verkauf an Fremde entspricht; Duos will das Ergebnis des Verkaufs laut Quartalsbericht im dritten Quartal 2026 ausweisen. Seit dem 24. August 2026 ist Goldfarb wieder Berater des Vorstandschefs, Finanzchef ist nun Chris DeAlmeida.
Unbequeme Wahrheit Nr. 5: Der Umzug wurde mit neuen Aktien bezahlt
Jeder Umzug kostet Geld. Duos hat ihn vor allem mit neuen Aktien bezahlt. Übersetzt in ein Alltagsbild: Wenn eine Firma neue Aktien ausgibt, wird derselbe Kuchen in mehr Stücke geschnitten — dein Stück wird kleiner, auch wenn der Kuchen wächst. Im März 2026 verkaufte Duos 8,67 Millionen neue Aktien zu 7,50 Dollar (rund 65 Millionen), im Juni 2026 weitere 2,0 Millionen Aktien und 3,8 Millionen vorfinanzierte Optionsscheine zu 9,50 Dollar (rund 55 Millionen). Die Grafik zeigt die Folge:
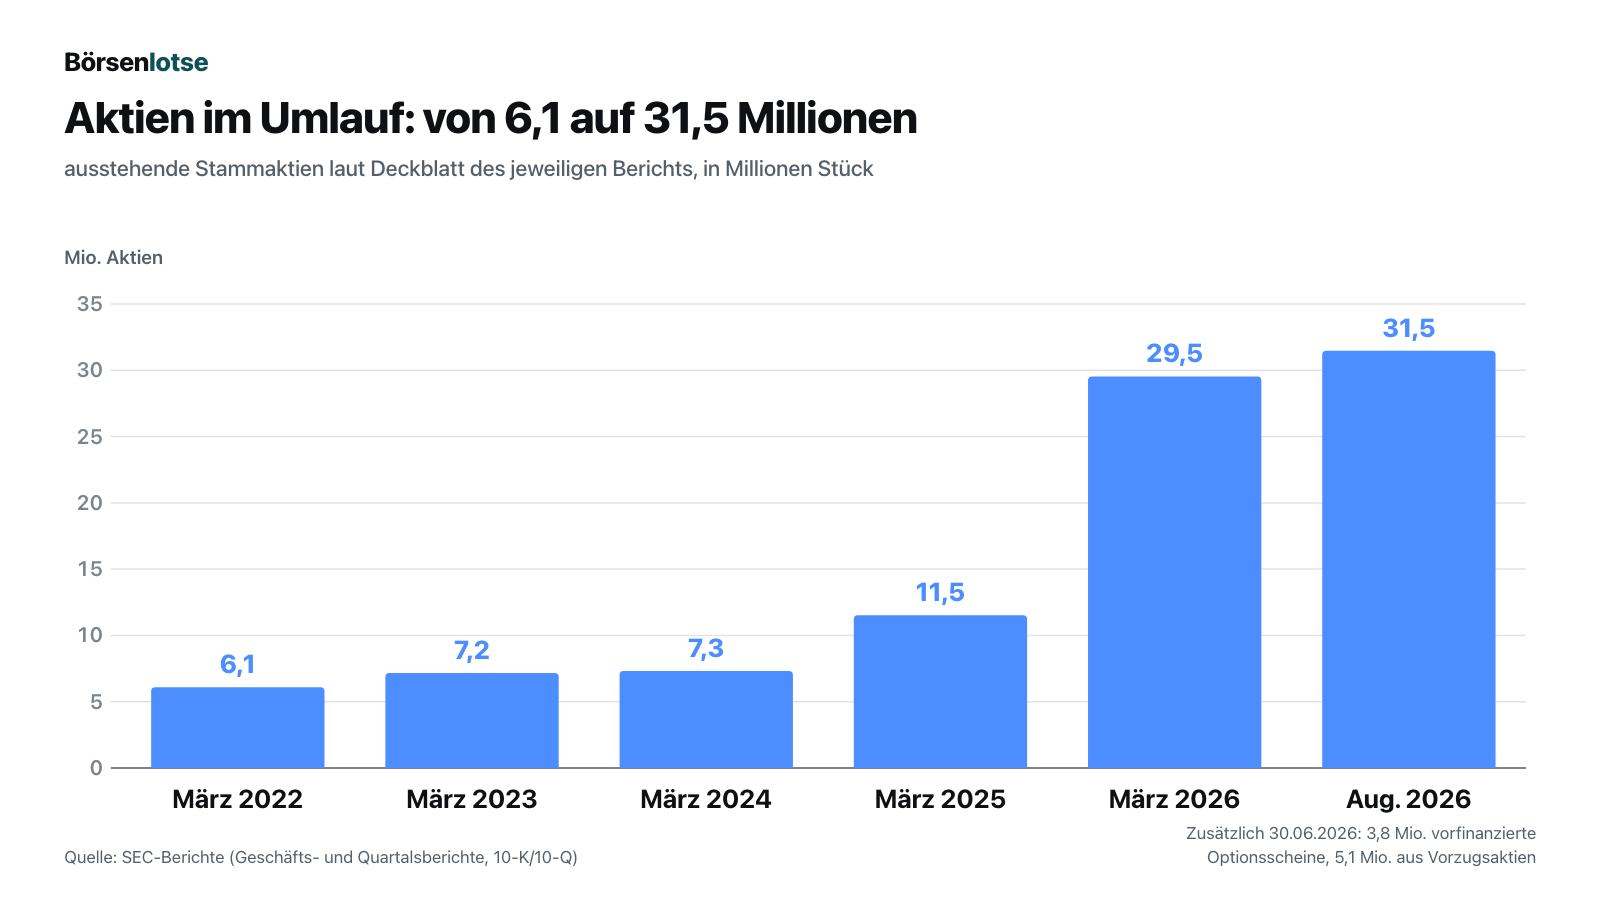
Zählt man alles zusammen, was zu Aktien werden kann — 31,47 Millionen ausstehende Aktien (18. August 2026), 3,8 Millionen vorfinanzierte Optionsscheine zu 0,001 Dollar, rund 5,1 Millionen Aktien aus den Vorzugsaktien der Serien D und E, 0,73 Millionen Optionsscheine und rund 0,2 Millionen Mitarbeiteroptionen (jeweils 30. Juni 2026) —, kommt man auf rund 41 Millionen Aktien. Dazu kommen Aktienzusagen an die Führung: Vorstandschef Doug Recker kann laut Vertrag vom 17. August 2026 bis zu 880.000 weitere Aktien erhalten, der Leistungsteil davon bei Übererfüllung bis zum Doppelten, Finanzchef und Betriebschef bekamen je 200.000. Und der Verkäufer des Columbus-Rechenzentrums kann seine bis zu 15 Millionen Dollar in Aktien zu 10,50 Dollar annehmen. Fair ist auch: Recker kaufte am 22. September 2026 selbst 9.250 Aktien zu durchschnittlich 9,14 Dollar, Verwaltungsratschef James Craig Nixon am 18. September rund 5.800 Aktien zu 8,50 bis 8,60 Dollar (Insider-Meldungen, Form 4). Gemessen am Schlusskurs vom 30. Oktober 2026 (6,20 Dollar, laut Fundamentaldaten) lagen diese Käufe zu 8,50 bis 9,14 Dollar damit rund 27 bis 32 Prozent im Minus. Merke dir: Wer heute eine Duos-Aktie besitzt, teilt den Erfolg mit gut viermal so vielen Mitaktionären wie im Frühjahr 2024.
Bewertung: ungefähr der Buchwert — aber was steckt im Buch?
Bei 6,20 US-Dollar (Schlusskurs 30. Oktober 2026) war Duos an der Börse rund 195 Millionen Dollar wert, mit den vorfinanzierten Optionsscheinen rund 219 Millionen. Das Eigenkapital lag zum 30. Juni 2026 bei 207,4 Millionen — die Aktie notiert also ungefähr zum Buchwert, also zu dem, was nach Abzug aller Schulden in der Bilanz übrig bleibt. Das klingt nach einem Sicherheitsnetz, ist aber nur eine Momentaufnahme: Im Buch standen am 30. Juni 68,8 Millionen GPU-Anzahlungen, die inzwischen durch eine Ratenforderung von 42,9 Millionen gegen Axe ersetzt wurden, dazu 10,0 Millionen einbehaltener Kaufpreis aus dem APR-Verkauf. Seitdem bezahlte Duos den Baranteil des Columbus-Kaufs (15,0 Millionen, davon 2,8 Millionen bereits vorher als Anzahlung hinterlegt) und überwies 3,5 Millionen in die verkaufte Bahnsparte. Wie viel Geld zum 30. September 2026 noch da war, sagt erst der nächste Quartalsbericht. Gemessen an der Umsatzprognose 2026 von über 50 Millionen Dollar bezahlt die Börse rund das Vierfache des Umsatzes. Ob das günstig oder teuer ist, entscheidet allein die Frage, ob die Prognose ohne das eigene GPU-Geschäft hält. Der Blick der Profis: Laut Fundamentaldaten (Datenstand 1. November 2026) sind drei Analysten erfasst — zu wenige für ein belastbares Bild. Wie Börsen mit Vermietern von KI-Rechenzentren umgehen, deren Mieten erst noch fließen müssen, haben wir bei Applied Digital und Soluna durchgespielt: Entscheidend ist nicht die Größe der Verträge, sondern der Tag, an dem die erste Miete gezahlt wird.
Chancen und Risiken auf einen Blick
Was für Duos Technologies spricht:
- Volle Kasse und kaum Schulden: 112,3 Millionen US-Dollar Kasse und 207,4 Millionen Eigenkapital zum 30. Juni 2026; die Gerätefinanzierung des GPU-Programms hat Axe abgelöst. Offen ist nur eine bedingte Schuldverschreibung an den Verkäufer des Columbus-Rechenzentrums über bis zu 15 Millionen, fällig erst bei zusätzlichem Strom am Standort.
- Unterschriebene Verträge: 55 Megawatt mit Axe Compute (über 500 Millionen Dollar Grundmiete über fünf Jahre) und 10 Megawatt mit einem großen Cloud-Anbieter in Columbus (über 111 Millionen).
- Eigenes, laufendes Rechenzentrum in Columbus/Georgia und ein schnell wachsender Beschaffungsdienst (Technology Solutions: 3,2 Millionen Umsatz im zweiten Quartal 2026, Auftragsbestand rund 28 Millionen).
- Bruttomarge im ersten Halbjahr 2026 bei 54,1 Prozent und ein kleiner Betriebsgewinn im zweiten Quartal; Insider-Käufe von Vorstandschef und Verwaltungsratschef im September 2026.
Was dagegen spricht:
- Der Gewinn 2026 ist ein Einmalgewinn: 53,2 Millionen US-Dollar Einmalgewinn aus dem APR-Verkauf; in jedem Jahr von 2019 bis 2025 stand ein Verlust, operativ verlor Duos auch im ersten Halbjahr 2026 Geld (−3,1 Millionen).
- Klumpenrisiko Axe Compute: Käufer, Ratenschuldner (42,9 Millionen), Lieferant und größter Kunde zugleich; Mieten fließen erst nach Abnahme.
- Offene Prognose: Rund 26 der über 50 Millionen Dollar Umsatz 2026 sollten aus dem inzwischen verkauften GPU-Geschäft kommen; der Quartalsbericht zum 30. September 2026 stand am 1. November 2026 noch aus, das 10-Q zum 30. Juni kam erst nach Fristverlängerung.
- Starke Verwässerung (7,3 auf 31,5 Millionen Aktien seit März 2024, potenziell rund 41 Millionen) und ein Verkauf der Bahnsparte an eine Firma, die zur Hälfte dem damaligen Interims-Finanzchef gehört.
- Hohe Leerverkaufsquote (rund 24 Prozent der frei handelbaren Aktien laut Fundamentaldaten, 1. November 2026) und ein Kursrückgang von 58 Prozent zwischen Ende Mai und Ende Oktober 2026.
Ein menschliches Fazit
Zurück zur Umzugs-Falle vom Anfang. Ihr Kern ist nicht, dass die neue Adresse schlecht wäre — Rechenzentrumsflächen für KI sind 2026 gefragt, und Duos hat dort ein eigenes Gebäude, Geld in der Kasse und unterschriebene Verträge. Ihr Kern ist, dass das neue Klingelschild dich vergessen lässt, was in den Umzugskartons steckt: sieben Verlustjahre, ein Gewinn aus einem einmaligen Verkauf, ein GPU-Programm, das nach einem Quartal wieder abgegeben wurde, ein Gründungsgeschäft, das an eine Firma ging, die zur Hälfte dem damaligen Interims-Finanzchef gehört, und gut viermal so viele Aktien wie im Frühjahr 2024. Die ehrliche Frage an dich lautet deshalb nicht „Ist KI die Zukunft?“, sondern: Würdest du Duos kaufen, wenn das Unternehmen noch Güterwagen scannen würde und dieselben Zahlen vorlegte? Wenn deine Antwort nur wegen des neuen Klingelschilds anders ausfällt, kaufst du die Adresse, nicht das Geschäft. Drei Zahlen entscheiden, ob aus dem Umzug ein Neuanfang wird: der Umsatz 2026 gegen die versprochenen über 50 Millionen Dollar, die erste abgerechnete Miete aus den Axe-Verträgen und die Kasse zum Jahresende. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Duos Technologies Group, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 19. August 2026)
- Duos Technologies Group, Inc. — SEC-Pflichtmeldung 8-K vom 19. August 2026, Anlage 99.1 (Ergebnis zweites Quartal, Prognose 2026) und Anlage 99.2 (Mitschrift der Telefonkonferenz vom 17. August 2026)
- Duos Technologies Group, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 15. Mai 2026)
- Duos Technologies Group, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 31. März 2026)
- Duos Technologies Group, Inc. — SEC-Prospektnachtrag 424B5 vom 17. Juni 2026 (Platzierung zu 9,50 US-Dollar)
- Duos Technologies Group, Inc. — SEC-Pflichtmeldung 8-K vom 20. Juli 2026 (Kauf des Rechenzentrums in Columbus)
- Duos Technologies Group, Inc. — SEC-Pflichtmeldung 8-K vom 11. August 2026 (Verkauf der Bahnsparte)
- Duos Technologies Group, Inc. — SEC-Pflichtmeldung 8-K vom 17. August 2026, Anlage 99.1 (Hosting-Verträge mit Axe Compute)
- Duos Technologies Group, Inc. — SEC-Pflichtmeldungen 8-K zu Personalien vom 18. August, 26. August, 17. September und 13. Oktober 2026
- Duos Technologies Group, Inc. — SEC-Pflichtmeldung 8-K vom 5. Oktober 2026 (Verkauf der GPU-Gesellschaft) mit Anlage 99.1
- Duos Technologies Group, Inc. — SEC-Pflichtmeldung 8-K vom 20. Oktober 2026, Anlage 99.1 (Präsentation LD Micro)
- Vollständige SEC-Einreichungshistorie inklusive Insider-Meldungen (Form 4): EDGAR-Übersicht Duos Technologies (sec.gov)
- Fundamentaldaten (Kurse, Leerverkaufsquote, Analystenziele; Datenstand 1. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: ApeWisdom (Abruf 1. November 2026); Aufruf über den hauseigenen Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 8,3 | 15,0 | 7,5 | 7,3 | 27,0 |
| Betriebsergebnis (EBIT) | -7,5 | -6,9 | -11,4 | -11,0 | -9,8 |
| Nettogewinn | -6,0 | -6,9 | -11,2 | -10,8 | -9,8 |
| Nettomarge | -72,7 % | -45,7 % | -150,5 % | -147,8 % | -36,4 % |
| Gewinn je Aktie | -1,63 $ | -1,11 $ | -1,56 $ | -1,39 $ | -0,64 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell neutral
- Vermieter von Rechenzentrumsflächen für KI-Rechenlasten mit eigenem Standort in Columbus und Verträgen über 55 Megawatt (Axe Compute) und 10 Megawatt (Hyperscaler); die Mieten aus den großen Verträgen fließen aber erst nach Abnahme, geplant ab Ende 2026.
- Ergebnisqualität negativ
- Halbjahresgewinn 2026 von 44,4 Millionen US-Dollar stammt aus dem APR-Beteiligungsverkauf (53,2 Millionen Buchgewinn) — der Einmalgewinn ist größer als der gesamte Halbjahresgewinn, ohne ihn stünde ein Verlust; fortgeführt operativ −3,1 Millionen; Verluste in jedem Jahr von 2019 bis 2025.
- Bilanz & Liquidität positiv
- 112,3 Millionen US-Dollar Kasse und 207,4 Millionen Eigenkapital zum 30. Juni 2026, keine nennenswerten Finanzschulden bis auf eine bedingte Schuldverschreibung an den Verkäufer des Columbus-Rechenzentrums über bis zu 15 Millionen (fällig nur bei zusätzlichem Strom, auch in Aktien zu 10,50 Dollar annehmbar); die GPU-Finanzierung hat Axe abgelöst. Kassenstand zum 30. September 2026 noch nicht berichtet.
- Kundenkonzentration negativ
- Axe Compute ist Käufer, Ratenschuldner (42,9 Millionen), Lieferant und größter Kunde zugleich; im ersten Halbjahr 2026 stammten noch 4,46 von 8,32 Millionen Umsatz von nahestehenden Parteien rund um New APR.
- Governance & Verwässerung negativ
- Bahnsparte an eine Firma verkauft, die zur Hälfte dem damaligen Interims-Finanzchef gehört (8-K vom 11. August 2026); Aktienzahl von 7,3 (März 2024) auf 31,5 Millionen (August 2026), potenziell rund 41 Millionen.
Duos Technologies zeigt die Umzugs-Falle in Reinform: Das neue Klingelschild heißt KI-Rechenzentrum, die Kasse ist mit 112,3 Millionen US-Dollar voll, und es gibt Verträge über zusammen mehr als 600 Millionen Dollar Vertragswert. In den Berichten stehen aber ein Gewinn aus einem einmaligen Beteiligungsverkauf, sieben Verlustjahre, ein nach einem Quartal verkauftes GPU-Programm, ein Partner in vier Rollen und eine mehr als vervierfachte Aktienzahl. Wer kauft, wettet darauf, dass die Mietverträge ab Ende 2026 wirklich zu Zahlungen werden. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Bilanz ist zum 30. Juni 2026 gesund, aber das neue Geschäft hat noch nicht bewiesen, dass es Geld verdient: Der Gewinn 2026 stammt aus einem einmaligen Verkauf, die großen Mietverträge werden erst nach Abnahme abgerechnet und hängen stark an Axe Compute. Gelb, weil der Umbau unbewiesen und die Kundenkonzentration hoch ist, ohne dass ein belegtes Substanzrisiko wie Überschuldung oder eine Going-Concern-Warnung vorliegt. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der hauseigene Reddit-Hype-Scanner; laut ApeWisdom (Abruf 01.11.2026) 1 Erwähnung in 24 Stunden, am Vortag 2. Leerverkaufte Aktien rund 5,8 Mio. bzw. rund 24 % der frei handelbaren Aktien (Fundamentaldaten, Datenstand 01.11.2026). Kursbezug: 14,64 US-Dollar (Schluss 28.05.2026), 11,68 (12.06.2026, laut 424B5), 6,20 (Schluss 30.10.2026).
- Datenstand: jüngster Periodenbericht ist das 10-Q zum 30.06.2026 (eingereicht 19.08.2026 nach NT 10-Q); der Quartalsbericht zum 30.09.2026 lag am 01.11.2026 noch nicht vor. Ergebniszahlen 2019 bis 2025 betreffen den Gesamtkonzern wie berichtet (inklusive Bahnsparte), die Halbjahreszahlen 2026 beim Betriebsergebnis nur das fortgeführte Geschäft. Die Summe der Verluste 2019 bis 2025 (53,9 Mio.) und die potenzielle Aktienzahl (rund 41 Mio.) sind eigene Rechnungen aus den Berichten.
- Nicht zu verwechseln: Duos Technologies Group (DUOT) ist nicht die Duos Edge AI als eigenes börsennotiertes Unternehmen — Duos Edge AI ist eine Tochter. Axe Compute (AGPU) ist ein eigenständiges, an der Nasdaq notiertes Unternehmen.
Aktien-Wächter
Diese Analyse ist Stand 1. November 2026. Was sich seitdem bei DUOT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Duos Technologies Group Inc (DUOT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Duos Technologies Group (Nasdaq: DUOT) aus Jacksonville, Florida, vermietet Rechenzentrumsflächen für KI-Rechenlasten: Duos stellt Gebäude, Strom, Kühlung und Sicherheit, die Kunden bringen ihre Server mit. Dazu kommt der Beschaffungsdienst Duos Technology Solutions. Das erste eigene Rechenzentrum steht seit 14. Juli 2026 in Columbus, Georgia. Die frühere Bahnsparte mit KI-gestützten Prüfportalen für Güterwagen wurde am 5. August 2026 verkauft.
Der Gewinn von 44,4 Millionen US-Dollar im ersten Halbjahr 2026 stammt aus einem Einmaleffekt: Duos verkaufte seine 5-Prozent-Beteiligung an New APR Energy und verbuchte einen Gewinn von 53,2 Millionen — mehr als der gesamte Halbjahresgewinn. Ohne ihn stünde ein Verlust; das fortgeführte Geschäft machte einen Betriebsverlust von 3,1 Millionen. Von 2019 bis 2025 hatte Duos in jedem Jahr Verlust gemacht, zusammen rund 53,9 Millionen Dollar.
Duos hatte bis zum 30. Juni 2026 rund 68,8 Millionen US-Dollar für Server mit 2.304 NVIDIA-B300-Chips angezahlt. Am 30. September 2026 verkaufte es die zuständige Gesellschaft an Axe Compute. Axe löste rund 87,8 Millionen Schulden ab und zahlt Duos 42,9 Millionen in 60 Monatsraten zu 715.000 Dollar, laut 8-K spätestens nach zwölf Monaten oder bei einer Finanzierung fällig. Den bisherigen GPU-Kunden in Columbus bedient Duos weiter mit bei Axe gemieteter Kapazität.
Axe Compute (Nasdaq: AGPU) ist für Duos Käufer der GPU-Gesellschaft, Schuldner von 42,9 Millionen US-Dollar Kaufpreis, Lieferant der angemieteten Rechenkapazität und größter Kunde: Die Hosting-Verträge vom August 2026 über 55 Megawatt sollen über fünf Jahre mehr als 500 Millionen Dollar Grundmiete bringen. Abgerechnet wird aber erst nach Fertigstellung und schriftlicher Abnahme durch Axe.
Die Zahl der ausstehenden Aktien stieg von 7,31 Millionen (März 2024) auf 31,47 Millionen (18. August 2026). Zum 30. Juni 2026 kamen 3,8 Millionen vorfinanzierte Optionsscheine, rund 5,1 Millionen Aktien aus Vorzugsaktien, 0,73 Millionen Optionsscheine und rund 0,2 Millionen Mitarbeiteroptionen hinzu — zusammen rund 41 Millionen mögliche Aktien. Kapitalerhöhungen 2026: rund 65 Millionen zu 7,50 Dollar im März, rund 55 Millionen zu 9,50 Dollar im Juni.
Duos erwartet für 2026 einen Umsatz von über 50 Millionen US-Dollar und ein positives bereinigtes EBITDA; bestätigt am 5. Oktober 2026. In der Telefonkonferenz vom 17. August 2026 sollten rund 26 Millionen davon aus dem inzwischen verkauften GPU-Geschäft kommen. Für 2027 nannte das Management einen Rahmen von mindestens 160 Millionen Dollar Umsatz — einschließlich eines vollen Jahres des inzwischen verkauften GPU-Programms. Im ersten Halbjahr 2026 setzte Duos 8,32 Millionen um.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.