Hyperion DeFi: Aus der Augentropfen-Firma Eyenovia wurde ein HYPE-Tresor — doch auf jede Aktie kommen mehr als drei mögliche weitere
Im Juni 2025 tauschte Eyenovia seine gescheiterte Augenheilkunde gegen eine Reserve aus HYPE, dem Token der Krypto-Börse Hyperliquid. Zum 30. September 2026 hielt die umbenannte Hyperion DeFi 1,85 Millionen Token (brutto, einschließlich Liquid-Staking-Token), 14,5 Millionen Dollar Kasse und Stablecoins und keine langfristigen Schulden mehr. Die Vergütung ihres Chefs für 2025 bewertet die Firma mit 9,29 Millionen Dollar, rund zwei Drittel davon in Aktienzusagen, die erst bei einem Börsenwert von 150 beziehungsweise 500 Millionen Dollar fällig werden. Wir haben die Pflichtberichte an die US-Börsenaufsicht bis zum 1. November 2026 gelesen. Ein Tresor ist nur so viel wert wie der Teil, der am Ende dir gehört.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 1. November 2026
- Schlusskurs
- 3,20 $ -8,13 %
- Marktkapitalisierung
- 49,0 Mio. $
Kursentwicklung seit 30. Oktober 2026: -0,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
Letzter Kurs: 3,20 $ (Stand: 1. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Im Juli 2026 gab Hyperion DeFi die Rechte an seinem früheren Hoffnungsträger, dem Augentropfen-System Optejet, für den Erlass von 100.000 Dollar Schulden ab. Ein Jahr zuvor hatte dieselbe Firma, damals noch Eyenovia, 50 Millionen Dollar eingesammelt, um einen Krypto-Token zu kaufen. Heute wirbt die Aktie mit einem Rabatt: Sie notiert unter dem Wert ihrer Token-Reserve. Kennst du das Gefühl, wenn im Schaufenster „Alles muss raus — 30 Prozent auf alles“ steht? Der Kopf rechnet sofort: Ein Dollar Ware für 70 Cent, das kann doch nur gut sein. Das ist der Schnäppchen-Reflex, eine Spielart des Ankereffekts: Der Rabatt fühlt sich wie ein Gewinn an, bevor wir geprüft haben, was wir bekommen. An der Börse lautet die Formel: „Die Aktie notiert unter dem Wert ihrer Krypto-Reserve.“
Hyperion DeFi ist so eine Aktie. Die Firma aus Dallas hält eine Reserve aus HYPE, dem Token der Krypto-Börse Hyperliquid, und hat ihren Nettovermögenswert zum 30. Juni 2026 selbst auf 134,2 Millionen Dollar beziffert. An der Börse war sie an diesem Tag deutlich weniger wert. Bevor du über diese Aktie entscheidest, lesen wir zusammen, was Hyperion an die US-Börsenaufsicht SEC gemeldet hat — und klären, wie viel von diesem Dollar dir als Stammaktionär überhaupt gehört.
Das Spannungsfeld dieser Analyse, das sich durch jedes Kapitel zieht: Auf dem Papier wirkt Hyperion wie ein Dollar HYPE für weniger als einen Dollar. Aber der Gewinn ist ein Kurszettel, das laufende Geschäft deckt seine Kosten nicht, und auf jede Stammaktie kommen mehr als drei mögliche weitere, die schon vertraglich zugesagt sind.
Was Hyperion DeFi eigentlich macht
Hyperion DeFi ist eine Gesellschaft nach dem Recht von Delaware mit Sitz in Dallas, Texas, und neun Beschäftigten (Stand 31. Dezember 2025). Die Firma ist älter als ihr Name: Sie wurde 2014 als Eyenovia gegründet und entwickelte Augenmedikamente und ein Tropfsystem namens Optejet. Am 15. November 2024 meldete Eyenovia, dass ihr wichtigstes Mittel MicroPine in der dreijährigen Phase-III-Studie CHAPERONE gegen Kurzsichtigkeit bei Kindern das Hauptziel verfehlt hatte. Die Firma entließ rund 75 Prozent der Belegschaft und prüfte „strategische Alternativen“; der Prüfer schrieb in den Abschluss 2024 einen Zweifel an der Fortführung. Am 31. Januar 2025 wurden je 80 Aktien zu einer zusammengelegt.
Die Alternative kam im Juni 2025: eine Privatplatzierung über 50 Millionen Dollar, mit der Eyenovia HYPE kaufte. Am 1. Juli 2025 folgte der neue Name. Hyperliquid ist eine eigene Blockchain, auf der vor allem unbefristete Terminkontrakte auf Kryptowährungen gehandelt werden; HYPE ist ihr Token. Hyperion beschreibt sich als erste US-börsennotierte Firma, die auf Hyperliquid aufbaut, und will mehr sein als ein Token-Depot. Laut Quartalsbericht zum 30. Juni 2026 verdient sie auf drei Wegen:
- Staking: Wer HYPE an einen Validator delegiert, also an einen Rechner, der Transaktionen bestätigt, bekommt neue Token als Belohnung — laut Firma rund 2,1 Prozent im Jahr (Stand 31. Juli 2026). Hyperion betreibt dafür mit den Partnern Kinetiq und MAVAN einen gemeinsamen Validator.
- Überlassung von Token (HAUS): Partner nutzen gestakte HYPE der Firma, etwa um eigene Märkte auf Hyperliquid zu starten; dafür braucht man 500.000 gestakte HYPE. Im Juli und August 2026 schloss Hyperion zwei solche Verträge über je 500.000 HYPE.
- Zusatzerträge: Optionsgeschäfte auf HYPE, Kreditvergabe gegen HYPE und Token, die Partner verteilen.
Das alte Geschäft ist Geschichte. Im Juli 2026 verkaufte Hyperion die Rechte an Optejet und dem Pharmaprogramm an Arctic Vision — gegen den Erlass einer Schuld von 100.000 Dollar.
„In July 2026, the Company sold all its right, title, and interest to intellectual property associated with the Optejet and the Company’s pharmaceutical development program to Arctic Vision (Hong Kong) Limited in exchange for a $100,000 release of indebtedness.“
Übersetzung: „Im Juli 2026 verkaufte das Unternehmen alle Rechte am geistigen Eigentum rund um Optejet und das Pharma-Entwicklungsprogramm an Arctic Vision (Hongkong) gegen den Erlass einer Verbindlichkeit von 100.000 Dollar.“
— Hyperion DeFi, Quartalsbericht 10-Q zum 30. Juni 2026, Note 1
Merksatz: Ein neuer Name ändert das Geschäft, nicht die Geschichte. Hyperion trägt die Verluste von Eyenovia weiter in der Bilanz, Ende Juni 2026 einen aufgelaufenen Fehlbetrag von 200,8 Millionen Dollar. Mit KI verdient die Firma nichts; unsere firmenindividuelle KI-Einstufung führt sie dennoch als „bedroht“, weil der Geschäftsbericht 2025 KI-gestützte Konkurrenz-Blockchains ausdrücklich als Grund nennt, warum HYPE technisch veralten könnte.
Die Firmengeschichte für Anleger
-
2014
Gründung als Eyenovia
Die spätere Hyperion DeFi entsteht 2014 als Eyenovia und entwickelt Augenmedikamente und das Tropfsystem Optejet. Bis Ende 2024 laufen 195,3 Millionen Dollar Verluste auf.
-
2024
Studie CHAPERONE gescheitert
Am 15.11.2024 verfehlt MicroPine das Hauptziel der Phase-III-Studie. Eyenovia entlässt rund 75 Prozent der Belegschaft, der Prüfer zweifelt an der Fortführung.
-
2025
Zusammenlegung 1:80
Am 31.01.2025 werden je 80 Aktien zu einer zusammengelegt. Danach gibt es rund 1,5 Millionen Aktien — der Ausgangspunkt der späteren Verwässerung.
-
2025
50 Mio. $ für eine HYPE-Reserve
Im Juni 2025 kaufen Investoren Vorzugsaktien für 50 Mio. $ plus Optionsscheine auf 30,8 Mio. Aktien zu 3,25 $. Am 01.07.2025 heißt Eyenovia Hyperion DeFi.
-
2025
Verlustquartal nach HYPE-Absturz
Im vierten Quartal 2025 fällt HYPE von 45,2 auf 25,4 $ (Firmenangabe). Hyperion verbucht 39,8 Mio. $ Verlust — die Kehrseite der Kursgewinne.
-
2026
Optejet für 100.000 $ abgegeben
Im Juli 2026 gehen die Rechte an Optejet und dem Pharmaprogramm an Arctic Vision, gegen den Erlass von 100.000 $ Schulden. Das alte Geschäft ist damit vollständig abgewickelt.
-
2026
Kredit getilgt, Token verkauft
Am 28.09.2026 zahlt Hyperion 8,6 Mio. $ Kredit zurück, finanziert auch mit HYPE-Verkäufen. Der Bestand sinkt auf 1,85 Mio. Token, je Aktie um rund ein Zehntel.
Wie die Aktie auf unseren Tisch kam
Kein Kennzahlen-Scanner hat Hyperion gemeldet, sondern die Aufmerksamkeit anderer Anleger: Am 30. Oktober 2026 erfasste unser hauseigener Reddit-Hype-Scanner den Ticker HYPD. Das ist kein Kauf- oder Verkaufssignal, sondern ein Hinweis darauf, dass in Foren über eine Aktie gesprochen wird. Am selben Tag schloss die Aktie bei 3,22 Dollar (Quelle: Fundamentaldaten). Zum Vergleich: Der höchste Schlusskurs seit der Neuausrichtung lag bei 15,97 Dollar am 16. Juli 2025, zwei Wochen nach der Umbenennung; der tiefste im Jahr 2026 bei 2,34 Dollar am 29. Juli 2026. Wer zum Höchstkurs eingestiegen ist, liegt rund 80 Prozent im Minus. Die laufenden Kurs- und Kennzahlendaten findest du auf unserer Hyperion-DeFi-Aktienseite.
Ein Hinweis zu den Scanner-Kennzahlen: Viele Datenbanken führen Hyperion noch unter „Gesundheitswesen/Biotechnologie“, also unter dem alten Eyenovia-Geschäft. Bei der SEC ist die Firma inzwischen als Finanzdienstleister geführt. Ein Kurs-Umsatz-Verhältnis oder Wachstumswerte vergleichen hier Äpfel mit Augentropfen.
Zur Berichtslage: Das Geschäftsjahr entspricht dem Kalenderjahr. Jüngster Periodenbericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 13. August 2026, zusammen mit der Ergebnismitteilung vom 12. August 2026. Danach folgten zwei Insider-Meldungen (Form 4) über einbehaltene Aktien zur Lohnsteuer und am 2. Oktober 2026 eine Pflichtmeldung (8-K) zur Kredittilgung, zu HYPE-Verkäufen und zur Kasse zum 30. September 2026. Der Quartalsbericht zum 30. September 2026 lag bei Redaktionsschluss noch nicht vor.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt: Hyperion hat die Wende geschafft, die Eyenovia nicht mehr gelang. Ende 2024 stand die Firma mit 2,1 Millionen Dollar Kasse, 10,2 Millionen Dollar Kreditschulden (Stand 15. März 2025) und negativem Eigenkapital von 13,1 Millionen Dollar da. Zum 30. Juni 2026 wies der Quartalsbericht 101,9 Millionen Dollar Eigenkapital aus, der Zweifel an der Fortführung ist seit dem Geschäftsbericht 2025 ausgeräumt, und am 28. September 2026 zahlte die Firma ihren Kredit vollständig zurück. Die Kosten sinken: Die Vertriebs- und Verwaltungskosten fielen im zweiten Quartal 2026 auf 3,9 Millionen Dollar, nach 7,7 Millionen im Vorjahresquartal. Und die Staking-Erträge wachsen, der Umsatz stieg im ersten Halbjahr 2026 auf 0,6 Millionen Dollar.
Jetzt der Blick auf die Größenordnung. Der Umsatz von 0,6 Millionen Dollar im Halbjahr steht Vertriebs- und Verwaltungskosten von 8,4 Millionen Dollar gegenüber. Der Gewinn von 39,8 Millionen Dollar im ersten Halbjahr 2026 kommt fast vollständig aus der Bewertung der Token: 21,5 Millionen Dollar realisierte und 27,9 Millionen Dollar unrealisierte Kursgewinne auf digitale Vermögenswerte. Das Bild über vier Jahre:
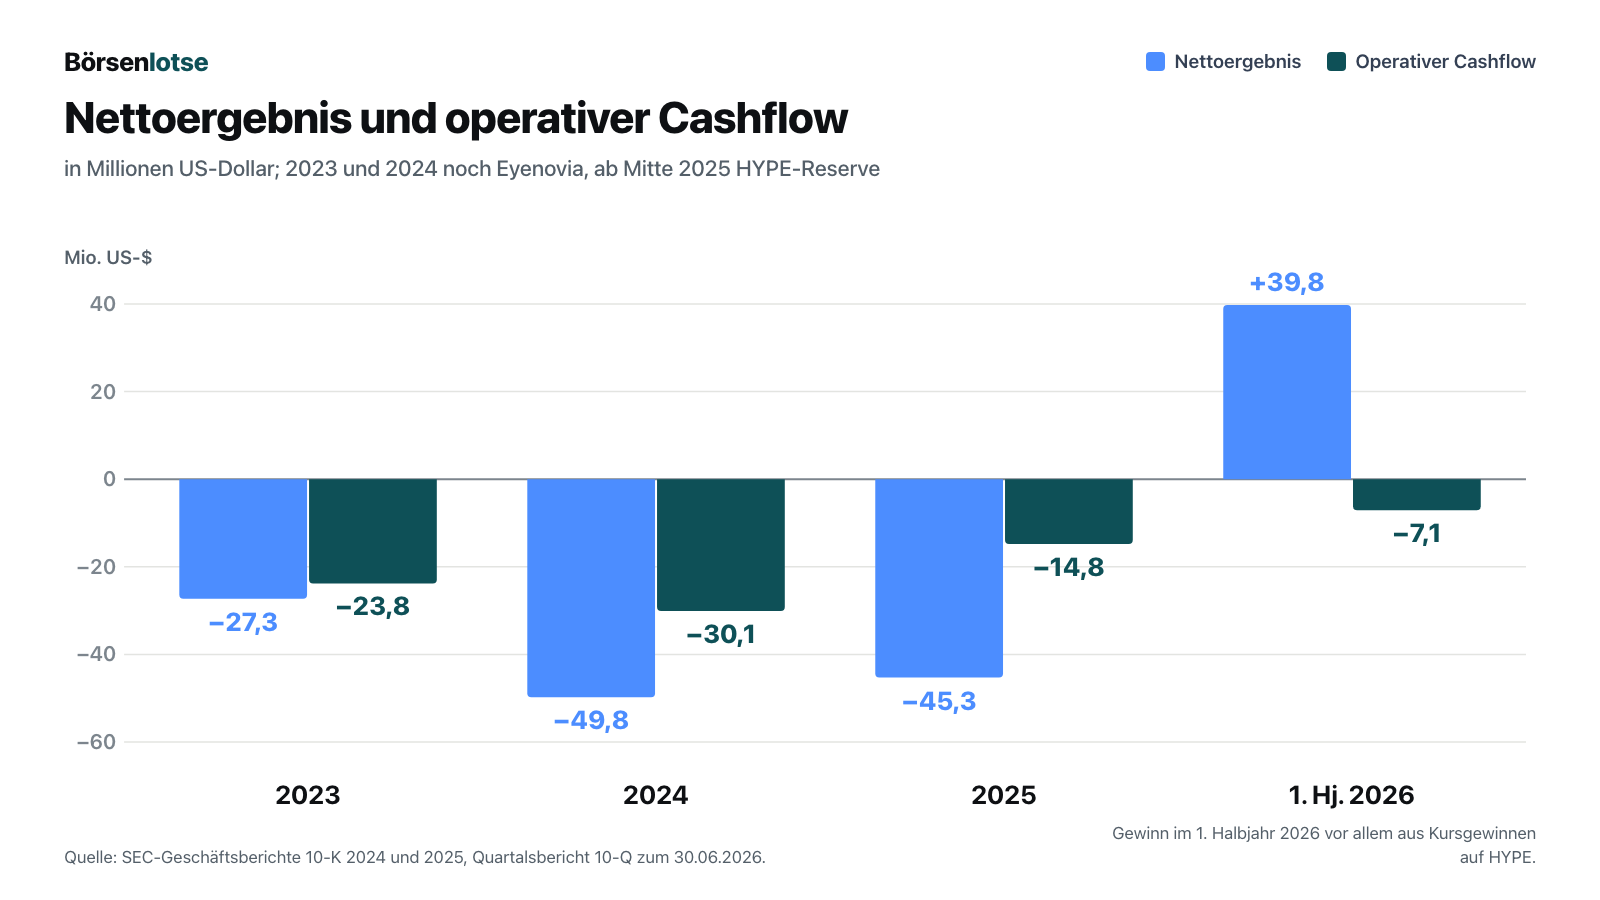
Die Lücke zwischen den beiden Balken ist der Kern: Ein Kursgewinn auf Token ist Vermögen, aber kein Geld in der Kasse, solange niemand verkauft. 2025 lief es in die andere Richtung. Im vierten Quartal 2025 fiel HYPE laut Ergebnismitteilung von 45,2 auf 25,4 Dollar, und die Firma verbuchte 39,8 Millionen Dollar Verlust in nur drei Monaten — zufällig fast genau so viel, wie sie im ersten Halbjahr 2026 als Gewinn auswies. Merksatz: Ein Gewinn, der am Token-Kurs hängt, ist ein Kurszettel, kein Geschäftsbericht.
Bezahlt wurde die Wende mit neuen Aktien. Die Zahl der Stammaktien hat sich seit Ende 2024 mehr als verzehnfacht:
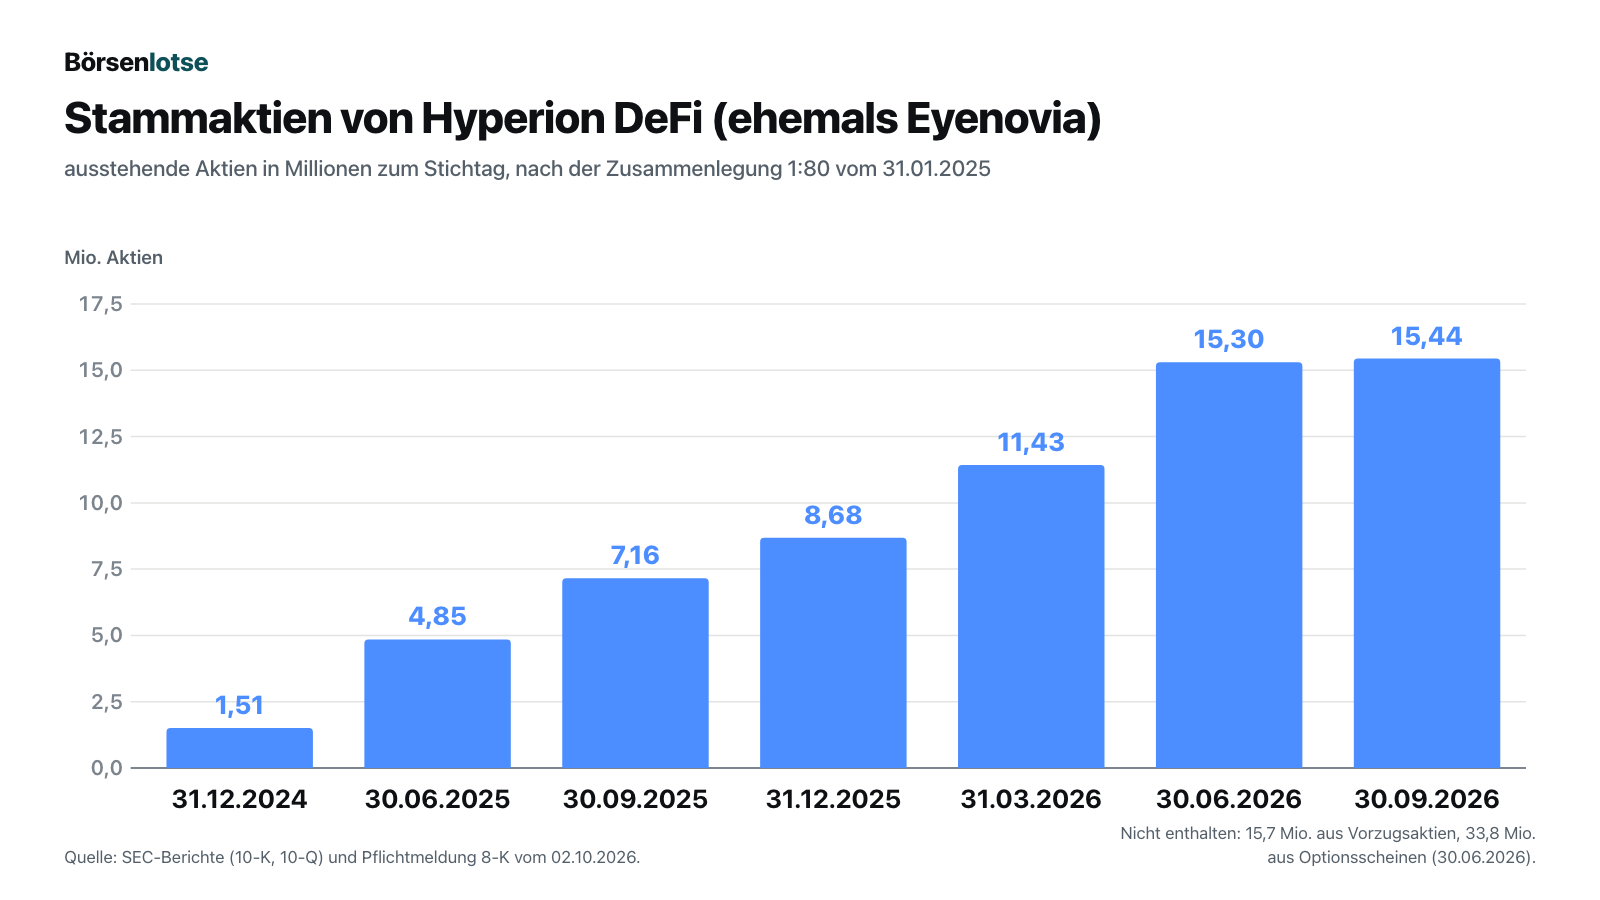
Allein im ersten Halbjahr 2026 verkaufte Hyperion 2.352.776 Aktien über ein Börsen-Verkaufsprogramm (netto 8,5 Millionen Dollar) und im Mai 2026 weitere 2.910.027 Aktien zu 3,60 Dollar in einem öffentlichen Angebot (netto rund 9,3 Millionen Dollar). Der Schlusskurs am Tag vor der Preisfestsetzung, dem 4. Mai 2026, lag bei 4,50 Dollar; die neuen Aktien gingen also mit einem Abschlag von 20 Prozent weg. Dein Stück vom Kuchen wird kleiner, wenn ständig neue Stücke abgeschnitten werden — und hier mit 20 Prozent Abschlag auf den Schlusskurs des Vortags.
Was in den Berichten steht — die unbequemen Wahrheiten
Ein Bericht an die SEC wird unter Strafandrohung abgegeben. Deshalb lohnt es sich, ihn wörtlich zu nehmen — auch dort, wo er unbequem wird.
Unbequeme Wahrheit Nr. 1: Alles hängt an einem einzigen Token
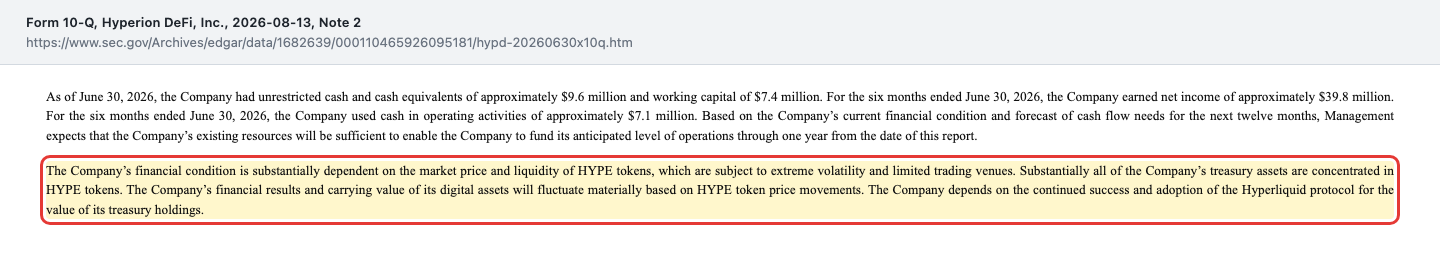
Hyperion selbst schreibt es in den Abschnitt zur Liquidität seines jüngsten Quartalsberichts:
„The Company’s financial condition is substantially dependent on the market price and liquidity of HYPE tokens, which are subject to extreme volatility and limited trading venues. Substantially all of the Company’s treasury assets are concentrated in HYPE tokens. The Company’s financial results and carrying value of its digital assets will fluctuate materially based on HYPE token price movements. The Company depends on the continued success and adoption of the Hyperliquid protocol for the value of its treasury holdings.“
Übersetzung: „Die Finanzlage des Unternehmens hängt wesentlich vom Marktpreis und der Handelbarkeit der HYPE-Token ab, die extrem schwanken und nur an wenigen Handelsplätzen gehandelt werden. Im Wesentlichen das gesamte Reservevermögen des Unternehmens ist in HYPE-Token konzentriert. Die Finanzergebnisse des Unternehmens und der Buchwert seiner digitalen Vermögenswerte werden mit den Kursbewegungen von HYPE erheblich schwanken. Für den Wert seiner Reservebestände ist das Unternehmen auf den anhaltenden Erfolg und die Verbreitung des Hyperliquid-Protokolls angewiesen.“
— Hyperion DeFi, Quartalsbericht 10-Q zum 30. Juni 2026, Note 2
Was das praktisch heißt, zeigt derselbe Bericht ein paar Seiten weiter: Zwischen dem 30. Juni und dem 10. August 2026 fiel HYPE von rund 65,00 auf 55,40 Dollar.
„The fair value price of HYPE has declined from approximately $65.00 as of June 30, 2026 to $55.40 as of August 10, 2026, which corresponds to a fair value decline on our approximately 1.1 million tokens of HYPE digital assets held as of June 30, 2026 of approximately $10.9 million.“
Übersetzung: „Der beizulegende Zeitwert von HYPE ist von rund 65,00 Dollar am 30. Juni 2026 auf 55,40 Dollar am 10. August 2026 gefallen; das entspricht bei unseren rund 1,1 Millionen direkt gehaltenen HYPE-Token zum 30. Juni 2026 einem Wertrückgang von rund 10,9 Millionen Dollar.“
— Hyperion DeFi, Quartalsbericht 10-Q zum 30. Juni 2026, Note 13
Die Zahl betrifft nur die rund 1,1 Millionen direkt gehaltenen Token; der Rest des Bestands steckt in Liquid-Staking-Token, die zu Anschaffungskosten abzüglich Abschreibungen bilanziert werden (Note 6). Diese 10,9 Millionen Dollar in sechs Wochen sind mehr als der gesamte bereinigte Bruttogewinn, den die Firma im August für 2026 in Aussicht stellte (5 bis 7 Millionen Dollar, Ergebnismitteilung vom 12. August 2026; laut Pressemitteilung vom 2. Oktober 2026 hat sie die Prognose im September angehoben, eine neue Zahl steht in keinem SEC-Bericht). Dazu kommen Risiken, die ein Aktionär nicht sieht: Gestakte Token sind sieben Tage gesperrt, bevor die Firma sie verkaufen kann. Hyperion verwahrt die Token selbst, und für selbst verwahrte Token gilt die Versicherung des Verwahrers Anchorage Digital laut Quartalsbericht ausdrücklich nicht. Und Partnerverträge können über Nacht wegbrechen: Als im Mai 2026 das Ende des Stablecoins USDH angekündigt wurde, endeten im Juni 2026 zwei Verträge, an denen rund 800.000 HYPE hingen (Pflichtmeldung 8-K vom 5. Juni 2026).
Unbequeme Wahrheit Nr. 2: Die Hälfte der Firma ist schon vergeben
Die 50 Millionen Dollar vom Juni 2025 kamen nicht als normale Aktien. Die Investoren bekamen Vorzugsaktien ohne Stimmrecht — und einen Bonus, der heute schwerer wiegt als das Geld:
„Each share of Series A Preferred Stock is convertible into three shares of common stock. The Series A Preferred Stock has a par value of $0.0001 per share. Additionally, the investors were issued five-year warrants exercisable into an aggregate of 30,769,230 shares of common stock at an exercise price of $3.25 per share exercisable beginning on December 21, 2025.“
Übersetzung: „Jede Vorzugsaktie der Serie A ist in drei Stammaktien wandelbar. Die Vorzugsaktien haben einen Nennwert von 0,0001 Dollar je Aktie. Zusätzlich erhielten die Investoren fünfjährige Optionsscheine auf insgesamt 30.769.230 Stammaktien zu einem Ausübungspreis von 3,25 Dollar je Aktie, ausübbar ab dem 21. Dezember 2025.“
— Hyperion DeFi, Quartalsbericht 10-Q zum 30. Juni 2026, Note 11
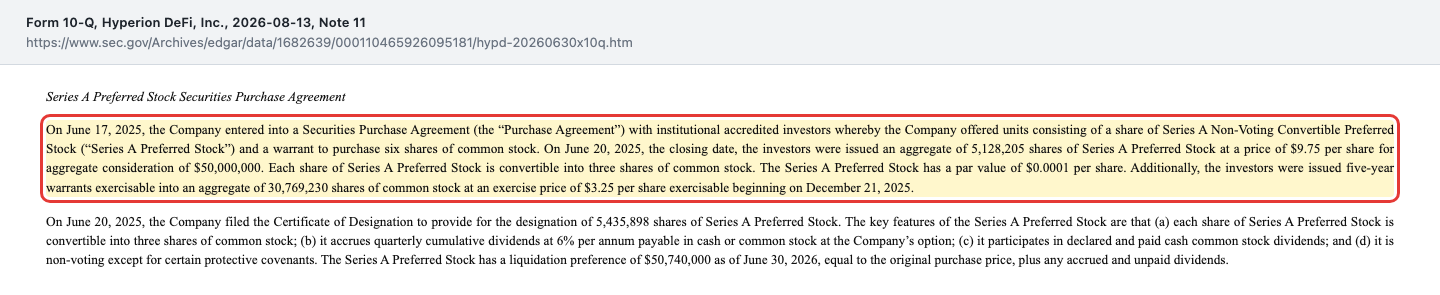
Rechnen wir zum 30. Juni 2026 nach: 5.235.897 Vorzugsaktien stehen noch aus, das ergibt umgewandelt 15.707.691 Stammaktien — etwas mehr als die 15.299.832 Stammaktien, die an diesem Tag im Umlauf waren. Die Stammaktionäre zusammen besitzen umgerechnet also nur knapp die Hälfte der Firma. Obendrauf kommen 33,8 Millionen Optionsscheine, rund 1,8 Millionen zugesagte, aber noch nicht gelieferte Aktien aus Mitarbeiterprogrammen (1,65 Millionen noch nicht fällige und 0,17 Millionen fällige, laut Note 11) und 81.000 Optionen. Zusammen 51,4 Millionen mögliche neue Aktien auf 15,3 Millionen bestehende — mehr als drei je Aktie.
Und die Vorzugsaktien wachsen von selbst weiter: Ihre Dividende von 6 Prozent im Jahr zahlt Hyperion bisher in Stammaktien, am 5. Januar 2026 waren es 244.518, am 6. April 236.318 und am 6. Juli 2026 235.618 Aktien. Das sind rund 1,5 Prozent der Aktienzahl je Quartal. Der Rückkauf, den Hyperion im September 2026 begann, 240.124 Aktien zu durchschnittlich 3,21 Dollar, gleicht damit ungefähr eine einzige Dividendenzahlung aus. Die Zahl der Stammaktien stieg im dritten Quartal trotzdem von 15.299.832 auf 15.442.482.
Unbequeme Wahrheit Nr. 3: Der Tresor schrumpft je Aktie
Ein Krypto-Reserve-Unternehmen misst sich an einer einzigen Frage: Wird der Token-Bestand je Aktie größer? Bis Mitte 2026 lautete die Antwort ja, die Firma meldete einen Anstieg von 1,31 Millionen HYPE (30. Juni 2025) auf 2,04 Millionen (30. Juni 2026). Im dritten Quartal 2026 drehte sie sich. Hyperion verkaufte 200.000 HYPE und Liquid-Staking-Token und tilgte am 28. September 2026 den Kredit von Avenue Capital:
„The aggregate payoff amount was approximately $8.6 million. The Company did not incur any early termination penalties in connection with the repayment. The repayment was funded with the proceeds from the sale of HYPE tokens described in Item 8.01 below and cash on hand.“
Übersetzung: „Der Ablösebetrag betrug insgesamt rund 8,6 Millionen Dollar. Für die Rückzahlung fielen keine Vorfälligkeitsentschädigungen an. Finanziert wurde sie mit dem Erlös aus dem Verkauf von HYPE-Token, beschrieben unter Item 8.01, und vorhandener Kasse.“
— Hyperion DeFi, Pflichtmeldung 8-K vom 2. Oktober 2026, Item 1.02
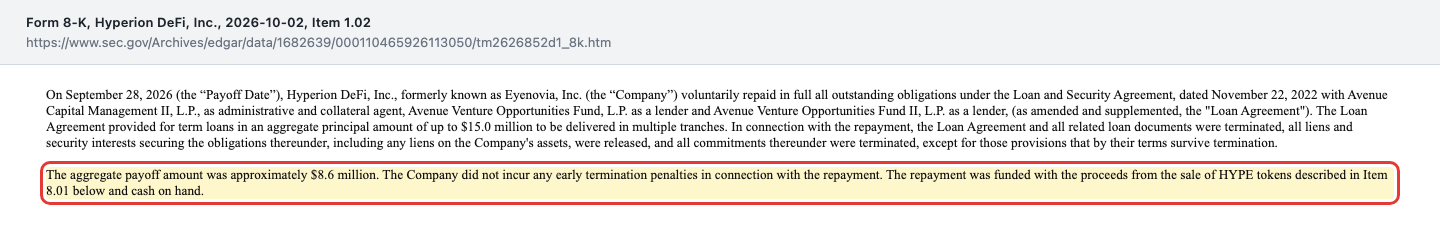
Ohne langfristige Schulden dazustehen ist gut, der Kredit kostete zuletzt 8 Prozent Zins. Aber die Rechnung je Aktie fällt anders aus: Am 30. Juni 2026 kamen auf jede Aktie, Vorzugsaktien umgerechnet, rund 0,066 HYPE; am 30. September 2026 waren es rund 0,059 — ein Rückgang um rund ein Zehntel in einem Quartal (unsere Rechnung, unter der Annahme, dass im dritten Quartal keine Vorzugsaktien gewandelt wurden). Der Nachschub über neue Aktien hat zudem eine Grenze. Das Börsen-Verkaufsprogramm der Firma ist seit November 2025 auf bis zu 500 Millionen Dollar angelegt. Der Wertpapierprospekt vom Mai 2026 nennt die tatsächliche Schranke:
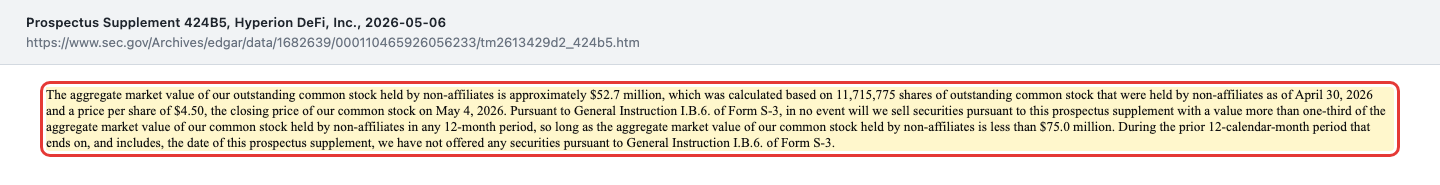
Ein Drittel von 52,7 Millionen Dollar sind rund 17,6 Millionen Dollar in zwölf Monaten; das Angebot vom Mai 2026 hat mit 10,5 Millionen Dollar brutto einen großen Teil davon schon beansprucht. Die 500 Millionen Dollar sind also eine Obergrenze auf dem Papier, keine verfügbare Geldquelle. Bleibt der Börsenwert klein, finanziert Hyperion sich aus der Kasse, aus dem Verkauf von Token — oder über die Optionsscheine, wenn der Kurs über 3,25 Dollar steigt.
Unbequeme Wahrheit Nr. 4: Wer entscheidet — und wofür er belohnt wird
Geführt wird Hyperion von Hyunsu Jung, laut Pflichtmeldung vom Juni 2025 damals 29 Jahre alt, zuvor Portfoliomanager beim Krypto-Vermögensverwalter DARMA Capital. Er kam mit der Privatplatzierung als Investmentchef und Board-Mitglied und ist heute auch Vorstandschef. Laut Einladung zur Hauptversammlung 2026 wies die Firma für ihn für 2025 eine Vergütung von 9,29 Millionen Dollar aus (Zuteilungswert laut Vergütungstabelle), fast ausschließlich in Aktienzusagen; 6,1 Millionen Dollar davon entfallen auf eine Million Aktien, die erst an Börsenwert-Schwellen fällig werden, je zur Hälfte bei einem Börsenwert von 150 Millionen beziehungsweise 500 Millionen Dollar. Die nach den SEC-Regeln berechnete „Compensation Actually Paid“ beziffert dieselbe Einladung auf 4,59 Millionen Dollar; sie zeigt laut Einladung ausdrücklich nicht die tatsächlich erhaltene Vergütung. Ein Börsenwert wächst aber auch, wenn die Firma einfach mehr Aktien ausgibt — für dich als Aktionär zählt der Wert je Aktie, nicht die Summe. Nach einer Lohnsteuer-Einbehaltung im August 2026 hielt Jung laut Insider-Meldung (Form 4 vom 18. August 2026) 1.345.676 Aktien direkt, rund 8,7 Prozent der Stammaktien vom 30. September 2026.
Die Kontrolle durch die Aktionäre ist dünn. Auf der Hauptversammlung am 30. Juni 2026 war nicht einmal die Hälfte der stimmberechtigten Aktien vertreten (48,22 Prozent), jedes Board-Mitglied bekam rund 1,6 Millionen Ja-Stimmen, und ein Vorschlag zur Satzungsänderung scheiterte an der nötigen Mehrheit. Die Vorzugsaktionäre, denen umgerechnet rund die Hälfte der Firma gehört, stimmen gar nicht mit. Dazu zwei Fußnoten aus den Berichten: Für 2025 meldete Hyperion eine wesentliche Schwäche der internen Kontrollen bei der Preisbestimmung der Token, die laut Quartalsbericht zum 30. Juni 2026 behoben ist. Und mit dem Geschäftswechsel ist ein Teil der steuerlichen Verlustvorträge aus der Eyenovia-Zeit nicht mehr nutzbar, weil das US-Steuerrecht dafür die Fortführung des alten Geschäfts verlangt (Quartalsbericht zum 30. Juni 2026, Note 10).
Bewertung: Was die Börse für den HYPE-Tresor bezahlt
Beim Schlusskurs von 3,22 Dollar am 30. Oktober 2026 sind die 15.442.482 Stammaktien (Stand 30. September 2026) rund 50 Millionen Dollar wert. Zur Gegenprobe: Die Fundamentaldaten weisen rund 49 Millionen Dollar aus, und den Rückkauf im September bezahlte Hyperion mit durchschnittlich 3,21 Dollar je Aktie. Rechnet man die Vorzugsaktien um, kommen 15,7 Millionen Aktien hinzu, und die Firma als Ganzes ist rund 100 Millionen Dollar wert.
Dem steht der Nettovermögenswert gegenüber, den Hyperion selbst berechnet (eine bereinigte Kennzahl außerhalb der US-Rechnungslegung): 134,2 Millionen Dollar zum 30. Juni 2026, bei einem HYPE-Kurs von 65 Dollar. Je Aktie, Vorzugsaktien umgerechnet, waren das rund 4,33 Dollar; der Schlusskurs am selben Tag lag bei 3,14 Dollar, also bei rund 73 Prozent. Da ist er, der Schnäppchen-Reflex. Drei Dinge gehören aber in dieselbe Rechnung:
- Der Wert ist eine Momentaufnahme. Bis zum 10. August 2026 fiel HYPE auf 55,40 Dollar, bis zum 30. September 2026 sank der Bestand auf 1,85 Millionen Token (brutto, einschließlich Liquid-Staking-Token). Als Faustregel gilt: Jede Bewegung des HYPE-Kurses um 10 Dollar verändert den Wert des Bestands um rund 18,5 Millionen Dollar, umgerechnet rund 0,59 Dollar je Aktie (unsere Rechnung, Vorzugsaktien umgerechnet, die Optionsscheine zu 3,25 Dollar nicht berücksichtigt).
- Der Abschlag hat Gründe. Die Firma verbraucht laufend Geld, im ersten Halbjahr 2026 netto 7,1 Millionen Dollar im operativen Geschäft. Jedes Jahr, in dem das so bleibt, frisst einen Teil des Vermögens auf.
- Die Optionsscheine sitzen am Kurs. Steigt die Aktie deutlich über 3,25 Dollar, können 32,6 Millionen neue Aktien entstehen. Das bringt der Firma Geld, aber auch mehr als doppelt so viele Mitbesitzer.
Ein Kurs-Gewinn-Verhältnis ergibt hier keinen Sinn, weil der Gewinn am Token-Kurs hängt. Ein Kurs-Umsatz-Verhältnis auch nicht: Der Umsatz von 0,6 Millionen Dollar im ersten Halbjahr 2026 ist im Vergleich zum Vermögen eine Fußnote. Die Firma selbst stellte im August für 2026 einen bereinigten Bruttogewinn von 5 bis 7 Millionen Dollar in Aussicht (Ergebnismitteilung vom 12. August 2026; laut Pressemitteilung vom 2. Oktober 2026 hat sie die Prognose im September angehoben, eine neue Zahl steht in keinem SEC-Bericht); im ersten Halbjahr waren es nach ihrer Rechnung 2,1 Millionen Dollar. Außerdem erwartete sie im August, dass ihr bereinigter operativer Mittelfluss bis Ende 2026 positiv wird; im zweiten Quartal 2026 lag er nach Firmenrechnung bei minus 2,1 Millionen Dollar (Ergebnismitteilung vom 12. August 2026, eine Kennzahl außerhalb der US-Rechnungslegung).
Der Blick der Profis hilft wenig: Laut Fundamentaldaten stufen zwei Analysten die Aktie mit „starker Kauf“ ein, ihr durchschnittliches Kursziel liegt bei 9,83 Dollar (Stand 1. November 2026). Durchschnitt heißt: alle Kursziele zusammengezählt und gleichmäßig verteilt — bei nur zwei Stimmen reicht ein einziger Ausreißer, um ihn stark zu verschieben. Zwei Einstufungen sind kein Konsens.
Wie ein größerer Krypto-Reserve-Titel mit ähnlichen Fragen umgeht — Kapitalaufnahme, Rabatt oder Aufschlag zum Vermögen, Bestand je Aktie —, kannst du in unserer Metaplanet-Aktienanalyse nachlesen.
Chancen und Risiken auf einen Blick
Was für Hyperion DeFi spricht:
- Keine langfristigen Schulden, flüssige Mittel. Kredit am 28. September 2026 vollständig getilgt, rund 14,5 Millionen Dollar Kasse und Stablecoins zum 30. September 2026 (vorläufig, ungeprüft), dazu 1,85 Millionen HYPE.
- Kosten sinken. Vertriebs- und Verwaltungskosten im zweiten Quartal 2026 bei 3,9 Millionen Dollar nach 7,7 Millionen im Vorjahresquartal; das Augenheilkunde-Geschäft ist abgewickelt.
- Eigenes Geschäft im Aufbau. Gemeinsamer Validator, neue HAUS-Verträge über je 500.000 HYPE (Juli und August 2026), im August in Aussicht gestellt: 5 bis 7 Millionen Dollar bereinigter Bruttogewinn für 2026 (im September laut Pressemitteilung angehoben, ohne neue Zahl in einem SEC-Bericht).
- Abschlag zum Vermögen. Zum 30. Juni 2026 lag der Kurs bei rund 73 Prozent des von der Firma berechneten Nettovermögens je Aktie.
Was dagegen spricht:
- Ein Token, ein Protokoll. Fast das gesamte Vermögen steckt in HYPE, dem Token der Blockchain Hyperliquid; für den Wert dieser Reserve ist die Firma laut Quartalsbericht (Note 2) auf den anhaltenden Erfolg und die Verbreitung des Hyperliquid-Protokolls angewiesen.
- Gewinn ohne Geld. Der Halbjahresgewinn von 39,8 Millionen Dollar stammt aus Kursgewinnen, der operative Cashflow war in jedem Berichtszeitraum negativ.
- Verwässerung. 51,4 Millionen mögliche neue Aktien auf 15,3 Millionen bestehende; die Vorzugsdividende wird in Aktien gezahlt, rund 1,5 Prozent je Quartal.
- Schrumpfender Bestand je Aktie. Im dritten Quartal 2026 sank der HYPE-Bestand je Aktie um rund ein Zehntel.
- Schwache Kontrolle. Vergütung des Chefs an den Börsenwert statt an den Wert je Aktie geknüpft, geringe Beteiligung an der Hauptversammlung, stimmrechtslose Großfinanzierer.
Ein menschliches Fazit
Erinnerst du dich an das Schaufenster mit den 30 Prozent Rabatt? Bei Hyperion DeFi steht tatsächlich ein Rabatt auf dem Schild — zum 30. Juni 2026 rund 27 Prozent auf den Wert, den die Firma selbst ausrechnet. Nur: Die Hälfte der Ware im Laden ist schon für andere zurückgelegt, die Auslage besteht aus einem einzigen Artikel, dessen Preis in sechs Wochen von 65,00 auf 55,40 Dollar fiel, rund 15 Prozent, und der Laden verkauft zwischendurch ein paar Regale, um die Miete zu bezahlen. Der Schnäppchen-Reflex sieht das Schild. Die Berichte zeigen den Laden.
Ist das deshalb ein schlechtes Geschäft? Nicht zwingend. Aus einer Firma mit gescheiterter Studie, negativem Eigenkapital und Zweifeln an der Fortführung ist eine Gesellschaft ohne langfristige Schulden geworden, die zum 30. Juni 2026 ein Eigenkapital von 101,9 Millionen Dollar auswies. Für Anleger ist die Aktie ein börsennotierter Zugang zu HYPE, mit dem Verwässerungsdruck, den dieser Zugang mit sich bringt. Wie groß er werden kann, zeigt eine Zahl: Würden alle 32,6 Millionen Optionsscheine zu 3,25 Dollar ausgeübt, flössen der Firma nach unserer Rechnung rund 106 Millionen Dollar zu — und die Aktienzahl würde sich mehr als verdreifachen. Die nächsten Prüfsteine sind klar: der Quartalsbericht zum 30. September 2026 mit Aktienzahl, Token-Bestand und Cashflow, das Verhalten des Kurses rund um die 3,25 Dollar der Optionsscheine und die Frage, ob der von der Firma im August für Ende 2026 erwartete positive bereinigte Mittelzufluss (Ergebnismitteilung vom 12. August 2026) tatsächlich eintritt.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen und Datenstand
- Quartalsbericht 10-Q für das zweite Quartal 2026 (Stichtag 30. Juni 2026, eingereicht 13. August 2026, jüngster Periodenbericht) und 10-Q für das erste Quartal 2026 (15. Mai 2026); 10-Q zum 30. September 2025 (14. November 2025)
- Geschäftsbericht 10-K für 2025 (30. März 2026) und Geschäftsbericht 10-K für 2024 (15. April 2025, noch als Eyenovia)
- Pflichtmeldungen 8-K: Privatplatzierung und Ernennung Hyunsu Jung (24. Juni 2025), öffentliches Angebot zu 3,60 Dollar (6. Mai 2026), Ende der USDH-Verträge (5. Juni 2026), Abstimmungsergebnisse der Hauptversammlung (1. Juli 2026), Arbeitsverträge der Führung (8. Juli 2026), Ergebnismitteilung zweites Quartal (12. August 2026, Anlage 99.1), Kredittilgung, HYPE-Verkäufe und Kasse (2. Oktober 2026) mit Anlage 99.1 (Rückkauf, Aktienzahl)
- Wertpapierprospekt 424B5 vom 6. Mai 2026 und Einladung zur Hauptversammlung DEF 14A vom 5. Mai 2026 (Vergütung, Beteiligungen)
- Insider-Meldungen (Form 4) vom 18. August 2026 und 30. September 2026 (jeweils Einbehalt zur Lohnsteuer)
- Kurs- und Kennzahlendaten: Quelle Fundamentaldaten, Datenstand 1. November 2026 (Schlusskurse bis 30. Oktober 2026, Analystenzahl und Kursziel)
Datenstand: Unternehmenszahlen zum 31. Dezember 2025 (Geschäftsjahr 2025) beziehungsweise zum 30. Juni 2026 (jüngster Periodenbericht vom 13. August 2026); Aktienzahl, Token-Bestand und Kasse zum 30. September 2026 aus der Pflichtmeldung vom 2. Oktober 2026 (vorläufig, ungeprüft). Die Liste der SEC-Filings haben wir bis zum 1. November 2026 gesichtet. Kurse: Schlusskurse vom 16. Juli 2025, 4. Mai, 30. Juni, 29. Juli und 30. Oktober 2026 sowie der Rückkaufpreis vom September 2026. Rechnerische Werte (Börsenwert, umgerechnete Aktienzahl, mögliche neue Aktien, Nettovermögen und Token je Aktie, Faustregel je 10 Dollar HYPE-Kurs, Ausübungserlös der Optionsscheine) sind unsere Überschlagsrechnung und als solche benannt.
Hinweis: Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien von Firmen, deren Vermögen in einem einzigen Krypto-Token steckt, können extrem schwanken; ein Verlust des eingesetzten Kapitals bis hin zum Totalverlust ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Unser Fazit auf einen Blick
- Klumpenrisiko negativ
- Fast das gesamte Vermögen in HYPE; laut 10-Q Q2 2026 hängt die Finanzlage am Preis und an der Handelbarkeit eines einzigen Tokens.
- Ertragskraft negativ
- Halbjahresgewinn 2026 von 39,8 Mio. $ aus Kursgewinnen; Umsatz 0,6 Mio. $, operativer Cashflow −7,1 Mio. $, in jedem Berichtszeitraum negativ.
- Verwässerung negativ
- 51,4 Mio. mögliche neue Aktien auf 15,3 Mio. (30.06.2026); Vorzugsdividende in Aktien, rund 1,5 % je Quartal.
- Bilanz positiv
- Kredit über 8,6 Mio. $ am 28.09.2026 getilgt, 14,5 Mio. $ Kasse und Stablecoins (30.09.2026, vorläufig), Eigenkapital 101,9 Mio. $ (30.06.2026).
- Führung und Kontrolle negativ
- Vergütung des Chefs an Börsenwert-Schwellen statt Wert je Aktie geknüpft; Vorzugsaktionäre ohne Stimmrecht, geringe Beteiligung an der Hauptversammlung 2026.
Hyperion DeFi, früher Eyenovia, ist heute eine HYPE-Reserve mit kleinem Staking-Geschäft. Der Gewinn hängt am Token-Kurs, das laufende Geschäft verbraucht Geld, und auf jede Stammaktie kommen mehr als drei mögliche neue. Seit September 2026 ohne langfristige Schulden, aber der Token-Bestand je Aktie sank im dritten Quartal. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil zwei Befunde belegt sind: Der operative Cashflow ist in jedem Berichtszeitraum negativ, auch im ersten Halbjahr 2026 mit 39,8 Millionen Dollar ausgewiesenem Gewinn, und laut eigenem Quartalsbericht hängt die Finanzlage der Firma wesentlich vom Marktpreis und der Handelbarkeit eines einzigen Tokens ab; im Wesentlichen das gesamte Reservevermögen steckt in HYPE. Dass die Aktie unter dem Nettovermögen notiert, ist eine Preisfrage und ändert die Farbe nicht — die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass dieser Analyse war die Erfassung im hauseigenen Reddit-Hype-Scanner am 30.10.2026, nicht ein Kennzahlen-Treffer.
- Feeds und Datenbanken führen Hyperion teils noch unter Gesundheitswesen/Biotechnologie (Eyenovia); bei der SEC ist die Firma als Finanzdienstleister geführt. Kennzahlen wie Kurs-Umsatz-Verhältnis sind deshalb kaum vergleichbar.
- Grundlage: 10-K 2024 (15.04.2025) und 2025 (30.03.2026), 10-Q Q2 und Q3 2025 sowie Q1 und Q2 2026, 8-K bis 02.10.2026, 424B5 (05./06.05.2026), DEF 14A (05.05.2026), Form 4 (18.08. und 30.09.2026); SEC-Filing-Liste bis 01.11.2026 gesichtet, kein Form 15, kein Form 25. Der 10-Q zum 30.09.2026 lag noch nicht vor.
- Rechnerische Werte sind unsere Überschlagsrechnung: umgerechnete Aktienzahl = Stammaktien plus 3 × 5.235.897 Vorzugsaktien (Stand 30.06.2026, für den 30.09.2026 unverändert angenommen); Nettovermögen je Aktie = 134,2 Mio. $ / 31,0 Mio.; Faustregel 1,85 Mio. Token × 10 $ = 18,5 Mio. $.
Aktien-Wächter
Diese Analyse ist Stand 1. November 2026. Was sich seitdem bei HYPD geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Hyperion DeFi, Inc. (HYPD) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Hyperion DeFi aus Dallas, bis Juli 2025 die Augenheilkunde-Firma Eyenovia, hält eine Reserve aus HYPE, dem Token der Krypto-Börse Hyperliquid. Erträge kommen aus Staking, einem gemeinsam mit Kinetiq und MAVAN betriebenen Validator, der Überlassung gestakter Token an Partner und Optionsgeschäften. Zum 30. September 2026 hielt die Firma 1,85 Millionen HYPE-Token.
Eyenovia entwickelte Augenmedikamente und das Tropfsystem Optejet. Nach dem Scheitern der Phase-III-Studie CHAPERONE im November 2024 entließ die Firma rund drei Viertel der Belegschaft. Im Juni 2025 sammelte sie 50 Millionen Dollar für eine HYPE-Reserve ein und heißt seit dem 1. Juli 2025 Hyperion DeFi. Die Optejet-Rechte gingen im Juli 2026 für den Erlass von 100.000 Dollar Schulden an Arctic Vision.
Nur auf dem Papier. Im ersten Halbjahr 2026 wies Hyperion 39,8 Millionen Dollar Gewinn aus, fast vollständig aus Kursgewinnen auf HYPE. Der Umsatz lag bei 0,6 Millionen Dollar, aus dem laufenden Geschäft flossen 7,1 Millionen Dollar ab. 2025 stand ein Verlust von 45,3 Millionen Dollar, allein im vierten Quartal 2025 minus 39,8 Millionen, als HYPE fiel.
Die Stammaktien stiegen von 1,51 Millionen Ende 2024 auf 15,44 Millionen am 30. September 2026. Zum 30. Juni 2026 kamen 51,4 Millionen mögliche neue Aktien hinzu: 15,7 Millionen aus Vorzugsaktien (je eine in drei Stammaktien wandelbar), 33,8 Millionen aus Optionsscheinen, davon 32,6 Millionen zu 3,25 Dollar, sowie Aktienzusagen und Optionen.
Zum 30. Juni 2026 hielt Hyperion 2,04 Millionen HYPE, zum 30. September 2026 nach dem Verkauf von 200.000 Token zur Kredittilgung 1,85 Millionen. Mit umgerechneten Vorzugsaktien sind das nach unserer Rechnung rund 0,066 beziehungsweise 0,059 HYPE je Aktie, ein Rückgang um rund ein Zehntel in einem Quartal.
Zum 30. Juni 2026 bezifferte Hyperion den Nettovermögenswert auf 134,2 Millionen Dollar, bei 65 Dollar je HYPE. Je Aktie, Vorzugsaktien umgerechnet, waren das rund 4,33 Dollar; der Schlusskurs lag am selben Tag bei 3,14 Dollar, rund 73 Prozent davon. Der Wert schwankt mit HYPE: Je 10 Dollar Kursbewegung ändert sich der Bestand um rund 18,5 Millionen Dollar.
Hyperion verdient kein Geld mit KI und nutzt sie laut Berichten nicht operativ. Der Geschäftsbericht 2025 nennt aber Blockchains, die KI in ihre Kernfunktionen einbauen, als möglichen Grund, warum HYPE technisch veralten könnte. Unsere KI-Einstufung lautet deshalb „bedroht“, mittelbar über den Wert der HYPE-Reserve.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.