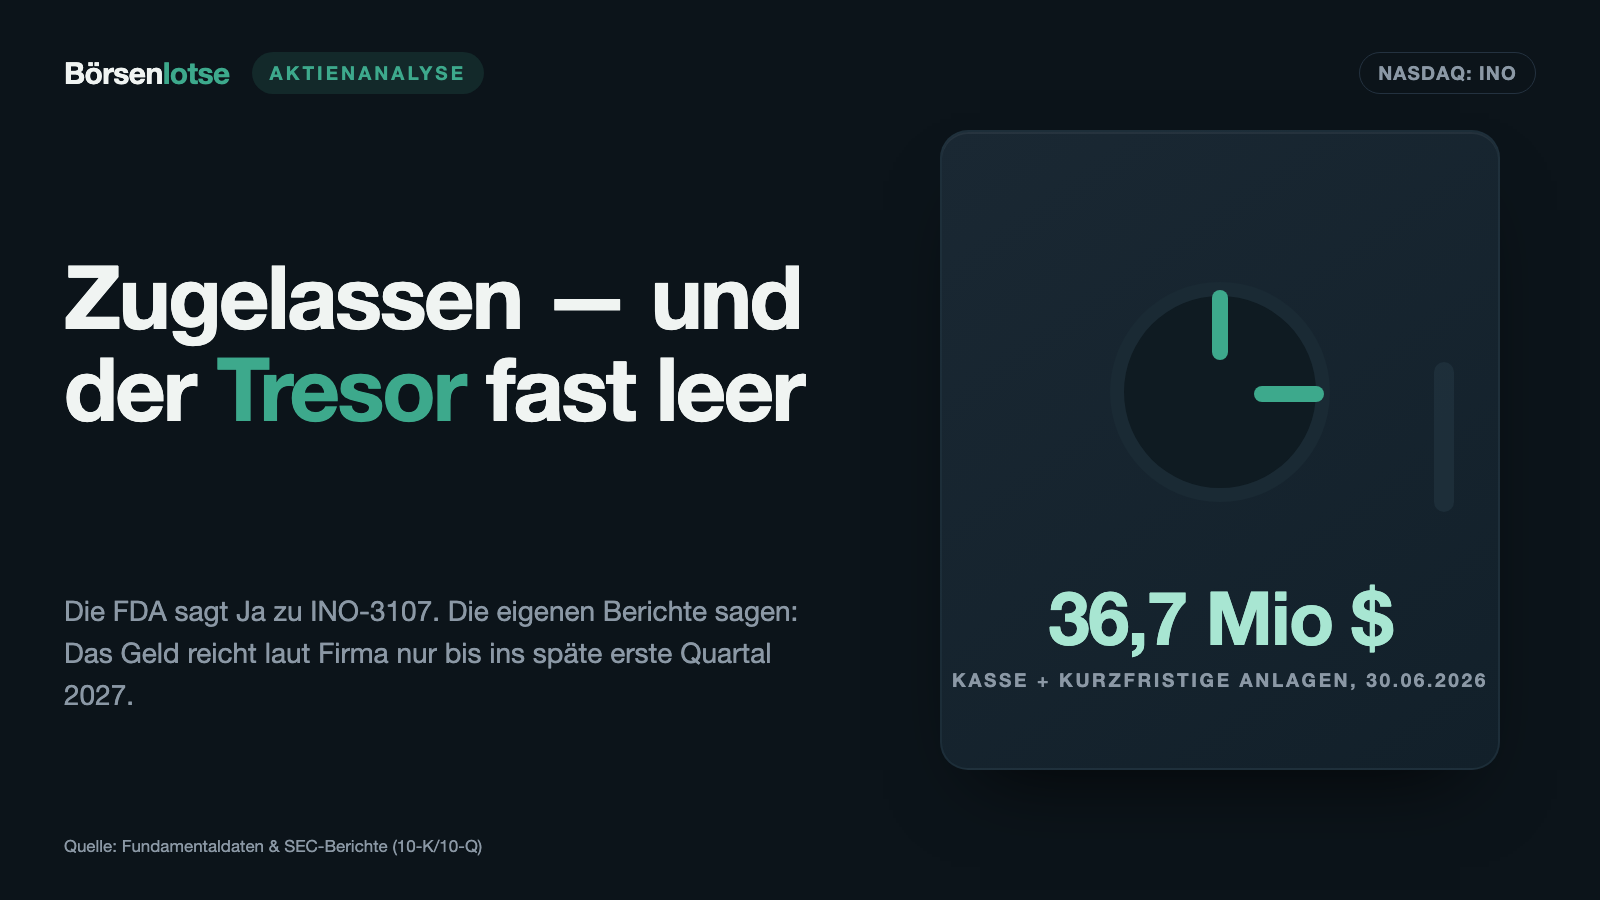
Inovio hat die Zulassung — doch die Kasse reicht laut eigenem Bericht nur bis ins erste Quartal 2027
Am 30. Oktober 2026 hat die US-Arzneimittelbehörde FDA das erste Medikament von Inovio zugelassen: VOCERYQ gegen eine seltene, wuchernde Erkrankung der Atemwege. Für die Firma ist das ein echter Meilenstein. Die Berichte an die SEC erzählen aber auch den Rest: 36,7 Millionen US-Dollar Kasse zum 30. Juni 2026, ein Zweifel-Vermerk zum Fortbestand, eine Aktienzahl, die sich seit Ende 2023 mehr als vervierfacht hat, und ein Konkurrent, der schon über 50 Millionen im Quartal umsetzt. Die Zulassung ist der Startschuss, nicht die Ziellinie.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 0,6024 $ -21,90 %
- Marktkapitalisierung
- 49,0 Mio. $
- Wachstums-Score
- 4/10
- AAQS
- 3/10
Kursentwicklung seit 30. Oktober 2026: +0,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,66 $ bis 2,60 $ · Letzter Kurs: 0,6024 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die bei Biotech-Aktien genau an dem Tag zuschnappt, an dem alle jubeln. Nennen wir sie die Ziellinien-Falle: Jahrelang dreht sich bei einer Firma alles um eine einzige Frage — „Wird das Medikament zugelassen?“ —, und wenn die Antwort endlich „Ja“ lautet, fühlt sich das an wie das Ende des Rennens. In Wahrheit beginnt an diesem Tag ein neues, und es ist oft das härtere. Inovio Pharmaceuticals (Nasdaq: INO) steht genau an dieser Stelle: Am 30. Oktober 2026 hat die US-Arzneimittelbehörde FDA das erste Medikament der Firma zugelassen. Machen wir einen Deal: Bevor du die Zulassung als Ziellinie feierst, lesen wir gemeinsam die Berichte an die US-Börsenaufsicht SEC — und schauen, mit wie viel Geld, wie vielen Aktien und gegen welchen Konkurrenten Inovio in dieses neue Rennen startet. Am Ende entscheidest du selbst.
Was Inovio eigentlich macht — DNA als Bauanleitung, Strom als Türöffner
Inovio Pharmaceuticals sitzt in Plymouth Meeting im US-Bundesstaat Pennsylvania und beschäftigte zum 11. März 2026 112 Menschen in Vollzeit. Die Firma hieß früher Genetronics Biomedical (bis 2005) und Inovio Biomedical (bis 2010). Ihr Ansatz heißt DNA-Medizin. Übersetzt: Statt dem Körper einen fertigen Wirkstoff zu spritzen, liefert Inovio eine Bauanleitung in Form kleiner, ringförmiger DNA-Stücke (Plasmide) — die Körperzellen lesen sie und bauen das gewünschte Eiweiß selbst. Damit die Anleitung in die Zellen gelangt, setzt Inovio ein eigenes Gerät namens CELLECTRA ein: Es gibt nach der Spritze in den Muskel einen kurzen elektrischen Impuls, der die Zellwände für einen Moment durchlässig macht (Elektroporation). Medikament und Gerät gehören zusammen — die FDA hat beides gemeinsam geprüft.
Das erste zugelassene Produkt ist VOCERYQ (Entwicklungsname INO-3107) gegen die wiederkehrende respiratorische Papillomatose (RRP). Das ist eine seltene Erkrankung, bei der die Humanen Papillomviren der Typen 6 und 11 gutartige, aber wuchernde Geschwulste in den Atemwegen auslösen, meist an den Stimmbändern. Bisher werden sie operativ entfernt — und wachsen nach, weil die Infektion bleibt. Betroffene liegen deshalb oft mehrmals im Jahr im Operationssaal. VOCERYQ soll das Immunsystem gegen die virusbefallenen Zellen in Stellung bringen und so die Zahl der Eingriffe senken. Dazu kommen kleinere Programme: VGX-3100 gegen Gebärmutterhals-Vorstufen, das der Partner ApolloBio in China entwickelt, und frühe Forschung an DNA-codierten Antikörpern und Eiweißen.
Damit ist das Spannungsfeld dieser Analyse benannt: Medizinisch hat Inovio sein Ziel erreicht — ein zugelassenes Produkt. Finanziell steht die Firma dort, wo eine Zulassung am meisten Geld kostet: am Anfang der Vermarktung, mit 36,7 Millionen US-Dollar Kasse zum 30. Juni 2026 und einem Konkurrenten, der den Markt schon seit Ende 2025 bearbeitet.
Die Firmengeschichte für Anleger
-
2021
Volle Kasse zu Pandemiezeiten
Ende 2021 liegen 401,3 Mio. US-Dollar in Kasse und Anlagen, die Forschung kostet 249,2 Mio. im Jahr. Für Aktionäre der Höhepunkt der Reserven — danach geht es fünf Jahre bergab.
-
2024
Zusammenlegung der Aktien 1:12
Am 24.01.2024 werden je zwölf Aktien zu einer. Der Kurs wird optisch höher, die Verwässerung geht weiter: Ende 2024 sind es 36,1 Mio. Aktien, nach 22,8 Mio. ein Jahr zuvor.
-
2025
Konkurrent zugelassen, eigener Antrag angenommen
August 2025: PAPZIMEOS von Precigen voll zugelassen. Dezember 2025: Die FDA nimmt Inovios Antrag an, zweifelt aber am beschleunigten Weg. Inovio wird zum Zweiten im Markt.
-
2026
Zwei Kapitalerhöhungen und Going Concern
April 2026 zu 1,40 und Juli 2026 zu 0,95 US-Dollar je Aktie, jeweils mit Optionsscheinen. Der Zweifel am Fortbestand bleibt; die Kasse soll bis ins späte erste Quartal 2027 reichen.
-
2026
FDA-Zulassung für VOCERYQ
Am 30.10.2026 lässt die FDA INO-3107 als VOCERYQ beschleunigt zu. Für Aktionäre der Startschuss in einen teuren Marktstart gegen einen eingespielten Konkurrenten.
Wie die Aktie auf unseren Tisch kam
Auf unsere Rechercheliste kam Inovio über den hauseigenen Reddit-Hype-Scanner, der Aktien erfasst, über die in Anlegerforen auffällig viel gesprochen wird. Der Grund liegt auf der Hand: der Zulassungstermin. Die FDA hatte ihre Entscheidung für den 30. Oktober 2026 angekündigt. Nach der Kapitalerhöhung Ende Juli fiel die Aktie auf 0,66 US-Dollar (30. Juli), erholte sich bis Anfang September auf 1,43 Dollar (4. September) und rutschte im Oktober wieder ab: am 21. Oktober auf 0,80 Dollar und am Entscheidungstag selbst auf 0,60 Dollar — an einem Tag mit 69,3 Millionen gehandelten Aktien (Fundamentaldaten). Die Zulassung wurde erst nach Börsenschluss bekannt (Inovio-Mitteilung vom 30.10.2026, 18:01 Uhr US-Ostküstenzeit). Wie der Markt sie bewertet, zeigt der Handel ab dem 2. November 2026; einen Kurs danach nennen wir in dieser Analyse bewusst nicht.
Wie wechselhaft solche Geschichten verlaufen können, kennt man aus der Pandemie: Inovio arbeitete damals am Corona-Impfstoffkandidaten INO-4800 und hatte Ende 2021 noch 401,3 Millionen US-Dollar in Kasse und kurzfristigen Anlagen. Wie es einem anderen Impfstoff-Hoffnungsträger jener Zeit erging, zeigt unsere Novavax-Analyse. Ausgewertet haben wir für Inovio den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. Juni 2026, die Ergebnismitteilung vom 12. August 2026, die Pflichtmeldungen (8-K) und Prospekte zu den Kapitalerhöhungen sowie die Pressemitteilungen von FDA und Inovio zur Zulassung, gesichtet bis zum 1. November 2026. Den Quartalsbericht zum 30. September 2026 gab es bis dahin noch nicht, eine Pflichtmeldung zur Zulassung ebenfalls nicht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Inovio hat seine Kosten radikal gesenkt. Die Forschungsausgaben fielen von 249,2 Millionen US-Dollar im Jahr 2021 auf 54,2 Millionen im Jahr 2025, der Nettoverlust von 303,7 auf 84,9 Millionen. Im zweiten Quartal 2026 lagen die gesamten Betriebskosten bei 18,6 Millionen, nach 23,1 Millionen ein Jahr zuvor. Und die Firma hat geschafft, was vielen Biotechs nie gelingt: eine Zulassung, dazu den Status als Therapiedurchbruch (Breakthrough Therapy) und als Medikament für eine seltene Krankheit (Orphan Drug). Für den Marktstart hat Inovio laut Ergebnismitteilung vom 12. August 2026 das Dienstleistungsunternehmen Syneos Health als Vertriebsorganisation verpflichtet, statt einen eigenen Außendienst aufzubauen.
Die Kehrseite: Ein Produktumsatz existierte bis zum 30. Juni 2026 nicht. Der gesamte Umsatz 2025 betrug 65.343 US-Dollar aus einer Kooperation, im ersten Halbjahr 2026 war es null. Bezahlt wurde die Forschung aus der Kasse — und die zeigt das Diagramm:
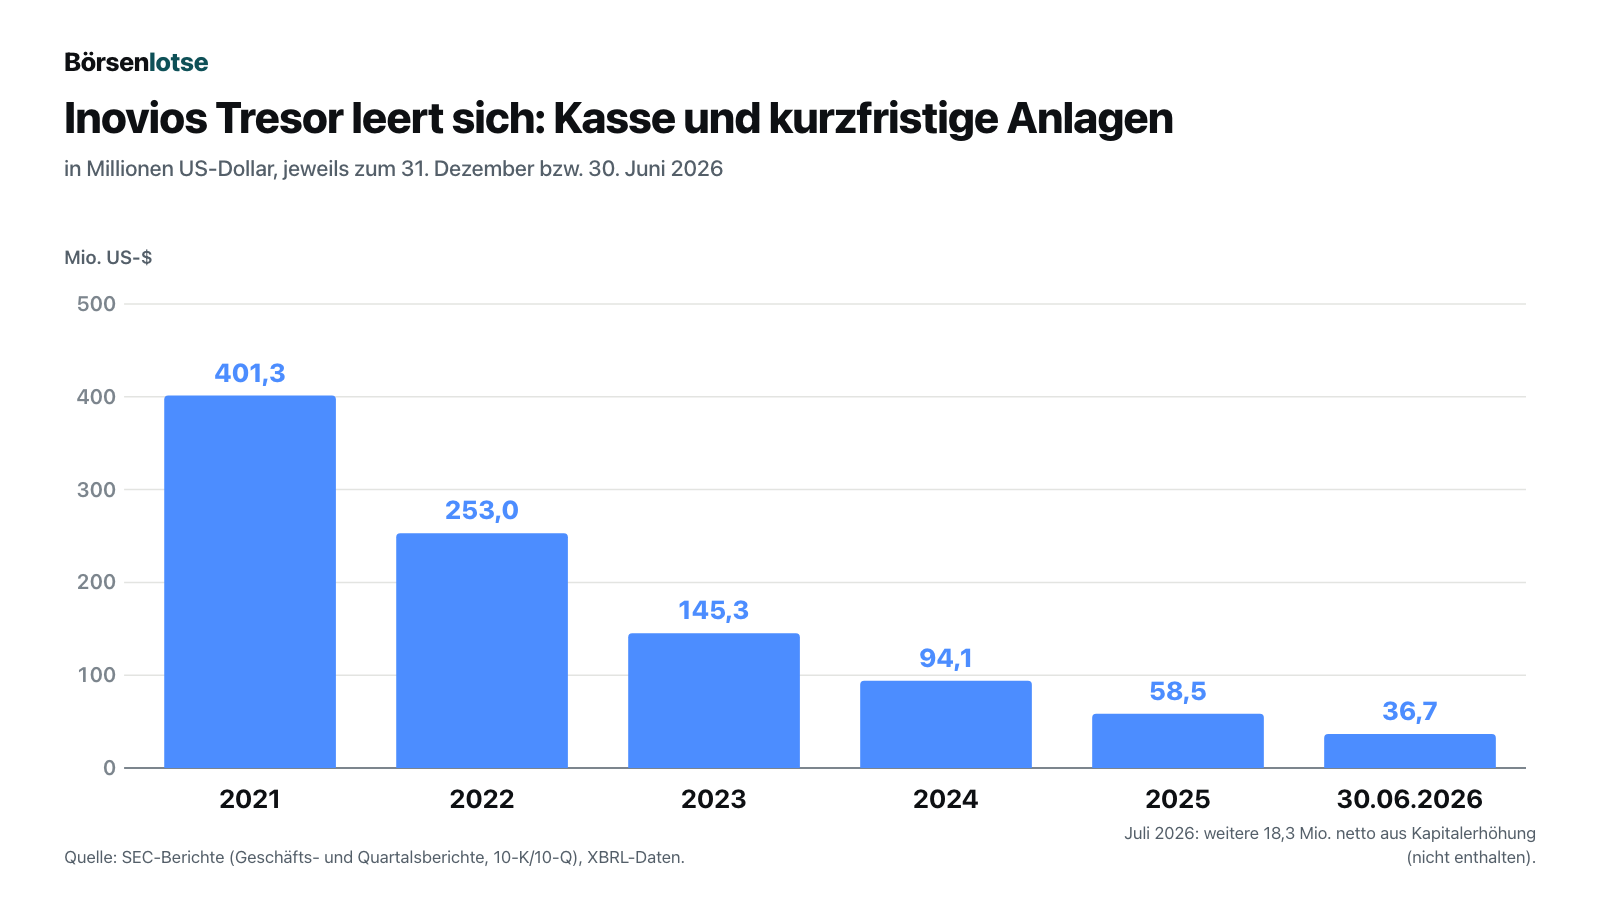
Der operative Mittelabfluss lag 2025 bei 88,6 Millionen US-Dollar und im ersten Halbjahr 2026 bei 39,6 Millionen. Seit der Gründung hat Inovio bis zum 30. Juni 2026 Verluste von zusammen 1,84 Milliarden Dollar angehäuft. Und ein Detail verdient einen zweiten Blick: Der Quartalsverlust sank im zweiten Quartal 2026 auf nur 6,0 Millionen, nach 23,5 Millionen ein Jahr zuvor. Das liegt aber nicht am Geschäft, sondern an einem Buchgewinn von 13,9 Millionen aus der Neubewertung von Optionsscheinen — weil der Aktienkurs fiel. Die Firma schreibt selbst:
„As the fair value of the warrants fluctuates with our share price and other market inputs, this adjustment can result in significant variability in our reported net loss.“
Übersetzung: „Da der Zeitwert der Optionsscheine mit unserem Aktienkurs und anderen Marktgrößen schwankt, kann diese Anpassung zu erheblichen Schwankungen unseres ausgewiesenen Nettoverlusts führen.“
— Inovio Pharmaceuticals, SEC-Meldung 8-K vom 12. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
Übersetzt: Fällt der Kurs, sieht der Verlust kleiner aus; steigt er — etwa nach einer Zulassung —, wird der ausgewiesene Verlust größer, ohne dass ein Dollar mehr ausgegeben wurde. Merke dir: Bei Inovio sagt der Mittelabfluss mehr als der Quartalsverlust.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Unternehmen zweifelt selbst an seinem Fortbestand
Wer eine Bilanz aufstellt, muss prüfen, ob die Firma die nächsten zwölf Monate aus eigener Kraft übersteht. Kann sie das nicht sicher zusagen, muss sie es offenlegen — Fachleute sprechen vom Going-Concern-Hinweis. Übersetzt: Das ist der Satz, mit dem eine Firma sagt, „ohne frisches Geld wird es eng“. Inovio schreibt ihn in den Geschäftsbericht für 2025, und der Abschlussprüfer Ernst & Young hebt ihn in seinem Bestätigungsvermerk eigens hervor. Im jüngsten Quartalsbericht steht er wieder:
„In light of these factors, management believes that there is substantial doubt about the Company's ability to continue as a going concern beyond the first quarter of 2027.“
Übersetzung: „Angesichts dieser Faktoren ist das Management der Ansicht, dass erhebliche Zweifel an der Fähigkeit des Unternehmens bestehen, über das erste Quartal 2027 hinaus fortgeführt zu werden.“
— Inovio Pharmaceuticals, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 2 „Going Concern“
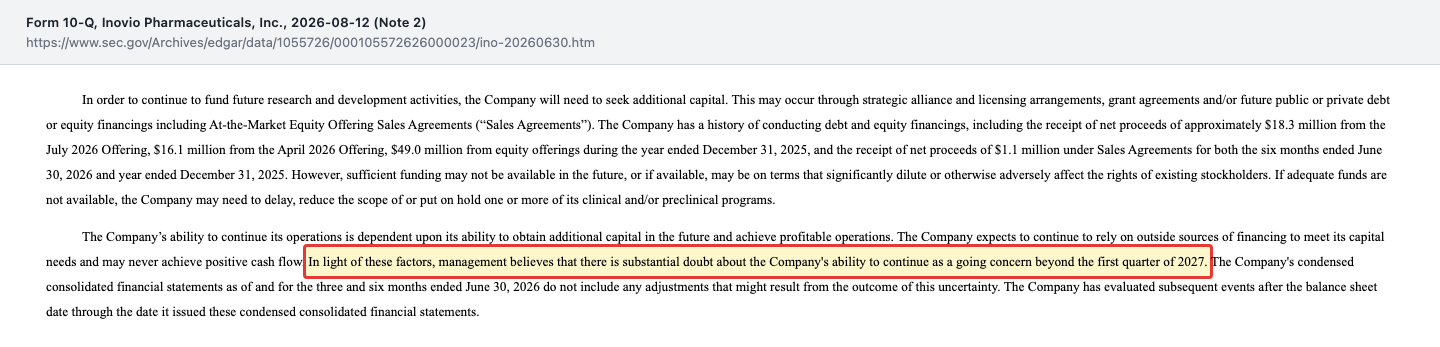
Die Rechnung dahinter ist schlicht: 36,7 Millionen US-Dollar Kasse zum 30. Juni 2026, dazu 18,3 Millionen aus der Kapitalerhöhung vom Juli, abzüglich der rund 18 Millionen, die Inovio für das dritte Quartal selbst als Mittelabfluss angekündigt hat — macht nach unserer Überschlagsrechnung grob 37 Millionen zum 30. September 2026. Das Unternehmen erwartet, damit bis ins späte erste Quartal 2027 zu kommen, ausdrücklich „through a potential launch of INO-3107“, also über einen Marktstart hinweg. Das ist weniger als ein halbes Jahr nach der Zulassung. Ein Marktstart kostet aber zunächst Geld — Vertrieb, Lager, Ärzteinformation —, bevor er welches bringt. Merke dir: Eine Zulassung füllt keine Kasse. Erst verkaufte Packungen tun das.
Unbequeme Wahrheit Nr. 2: Dein Stück vom Kuchen wurde viermal kleiner — und das Messer liegt noch auf dem Tisch
Wie eine Firma ohne Umsatz fünf Jahre Forschung bezahlt, zeigt die Aktienzahl. Übersetzt in ein Bild: Jede neue Aktie ist ein zusätzliches Stück, das aus demselben Kuchen geschnitten wird — dein Stück wird kleiner. Bereinigt um die Zusammenlegung von zwölf alten zu einer neuen Aktie im Januar 2024 hatte Inovio Ende 2021 rund 18,1 Millionen Aktien, Ende 2023 22,8 Millionen und am 10. August 2026 103,4 Millionen.
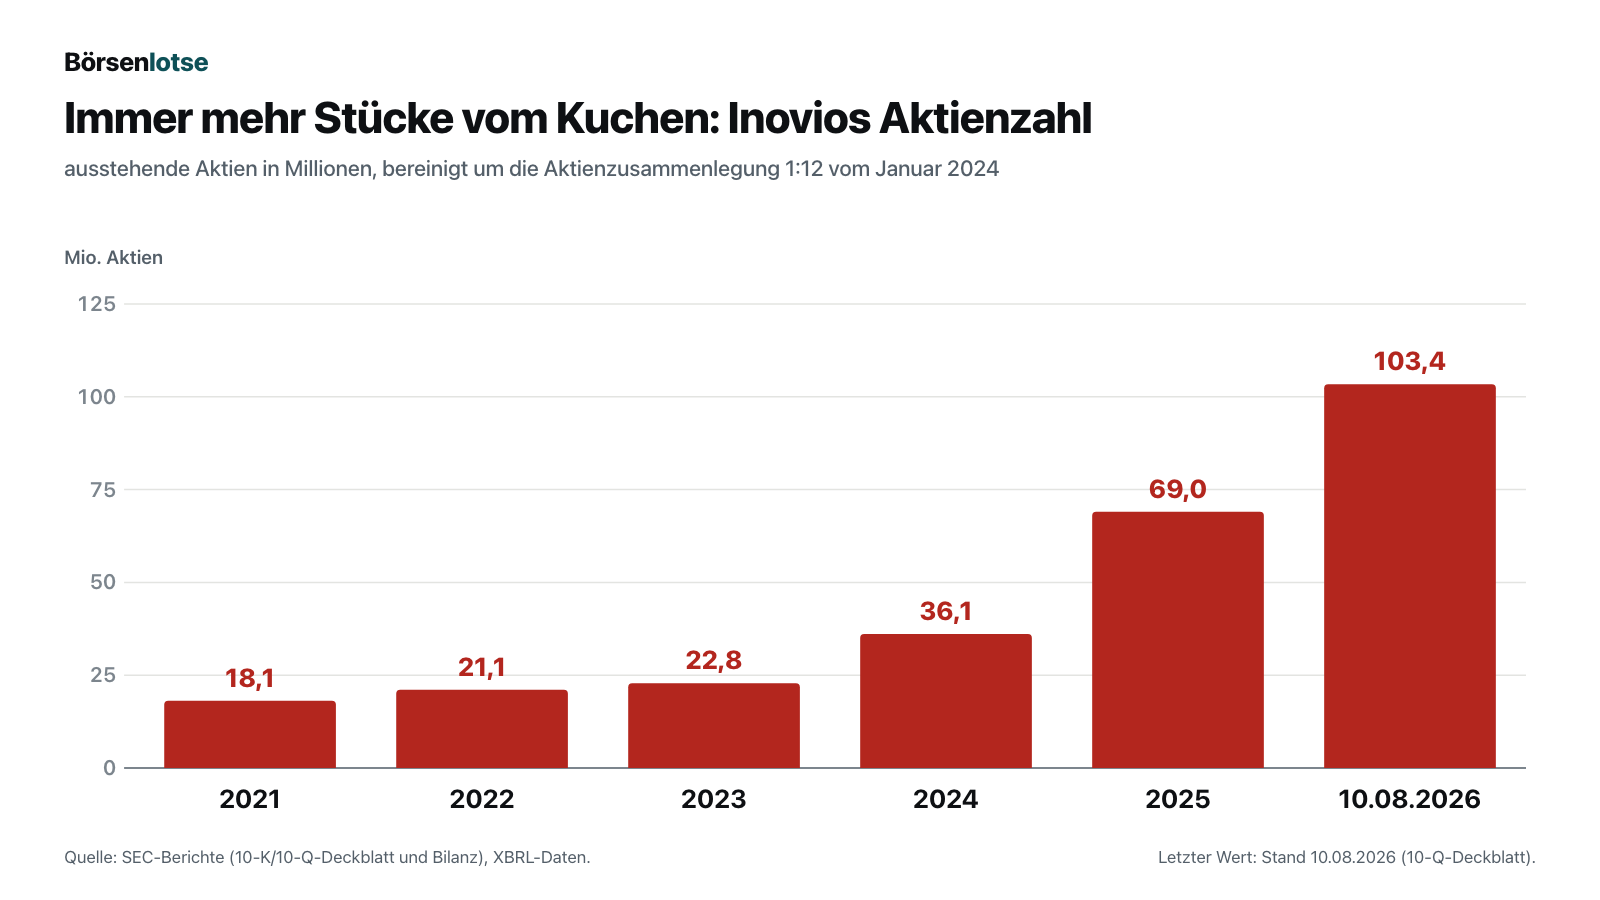
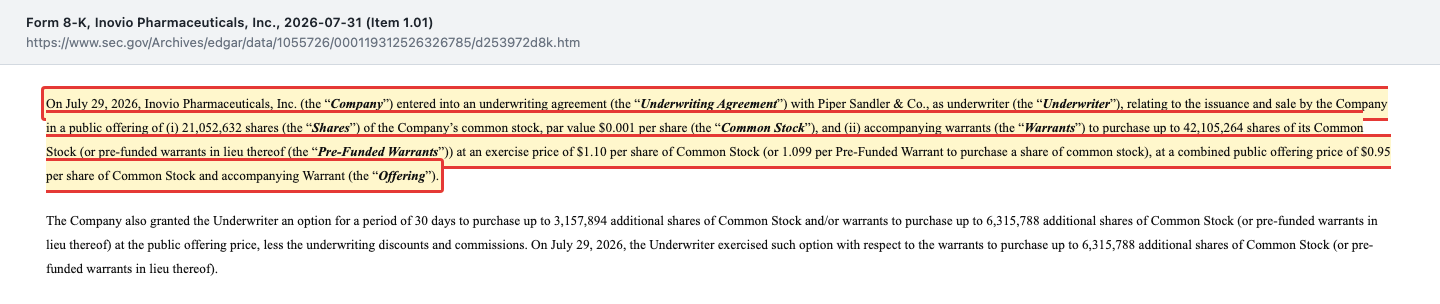
Die Preise der Kapitalerhöhungen erzählen die Geschichte mit: 3,00 US-Dollar je Aktie im Dezember 2024, 1,90 Dollar im November 2025, 1,40 Dollar im April 2026 und 0,95 Dollar im Juli 2026 — dreimal davon mit Optionsscheinen obendrauf (Dezember 2024, April 2026, Juli 2026). Der jüngste Prospekt-Nachtrag (424B5 vom 30. Juli 2026) nennt als letzten Börsenkurs vor der Platzierung 1,03 Dollar am 28. Juli. Übersetzt: Die Käufer der neuen Aktien bekamen einen Rabatt und zusätzlich das Recht, später weitere Aktien zu einem festen Preis zu kaufen. Die Pflichtmeldung zur jüngsten Kapitalerhöhung beschreibt es so:
„On July 29, 2026, Inovio Pharmaceuticals, Inc. (the “Company”) entered into an underwriting agreement (the “Underwriting Agreement”) with Piper Sandler & Co., as underwriter (the “Underwriter”), relating to the issuance and sale by the Company in a public offering of (i) 21,052,632 shares (the “Shares”) of the Company’s common stock, par value $0.001 per share (the “Common Stock”), and (ii) accompanying warrants (the “Warrants”) to purchase up to 42,105,264 shares of its Common Stock (or pre-funded warrants in lieu thereof (the “Pre-Funded Warrants”)) at an exercise price of $1.10 per share of Common Stock (or 1.099 per Pre-Funded Warrant to purchase a share of common stock), at a combined public offering price of $0.95 per share of Common Stock and accompanying Warrant (the “Offering”).“
Übersetzung: „Am 29. Juli 2026 schloss Inovio Pharmaceuticals, Inc. einen Übernahmevertrag mit Piper Sandler & Co. als Konsortialbank über die Ausgabe und den Verkauf von (i) 21.052.632 Stammaktien mit einem Nennwert von 0,001 US-Dollar je Aktie und (ii) begleitenden Optionsscheinen zum Kauf von bis zu 42.105.264 Stammaktien (oder vorfinanzierten Optionsscheinen an deren Stelle) zu einem Ausübungspreis von 1,10 US-Dollar je Aktie (oder 1,099 je vorfinanziertem Optionsschein) in einem öffentlichen Angebot, zu einem kombinierten Angebotspreis von 0,95 US-Dollar je Aktie samt begleitendem Optionsschein.“
— Inovio Pharmaceuticals, SEC-Meldung 8-K vom 31. Juli 2026, Item 1.01
Zusammengerechnet stehen damit 97,7 Millionen Optionsscheine aus: 48,4 Millionen zu 1,10 Dollar, 25,0 Millionen zu 1,40 Dollar, 14,3 Millionen zu 1,75 Dollar und 10,0 Millionen zu 3,76 Dollar (Stand 30. Juni 2026 laut Quartalsbericht plus die Juli-Tranche). Das sind fast so viele mögliche neue Aktien, wie heute ausstehen. Und der nächste Griff zum Messer ist vorbereitet: Seit dem 10. Juli 2026 ist ein Rahmenprospekt (S-3) über bis zu 300 Millionen US-Dollar wirksam, mit dem Inovio schnell neue Wertpapiere ausgeben kann. Ob und wie viele Optionsscheine nach der Zulassung eingelöst werden, haben wir als Beifang notiert.
Unbequeme Wahrheit Nr. 3: Inovio kommt als Zweiter — und der Erste verkauft schon kräftig
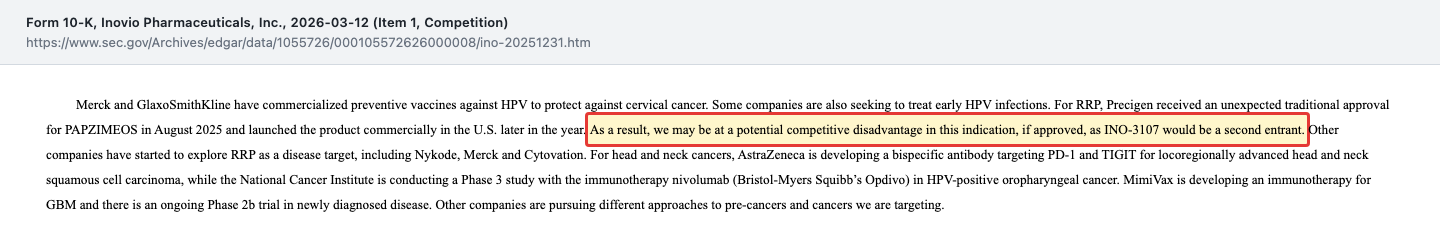
Die Zulassung von VOCERYQ ist nicht die erste für diese Krankheit. Im August 2025 erhielt die Firma Precigen für ihr Mittel PAPZIMEOS eine volle, reguläre Zulassung gegen RRP bei Erwachsenen. Inovio schrieb dazu im Geschäftsbericht für 2025 ungewohnt offen:
„As a result, we may be at a potential competitive disadvantage in this indication, if approved, as INO-3107 would be a second entrant.“
Übersetzung: „Infolgedessen könnten wir in diesem Anwendungsgebiet im Falle einer Zulassung im Wettbewerbsnachteil sein, da INO-3107 als zweites Produkt auf den Markt käme.“
— Inovio Pharmaceuticals, SEC-Geschäftsbericht 10-K für 2025, Item 1 „Competition“
Wie groß dieser Vorsprung ist, steht im Quartalsbericht von Precigen zum 30. Juni 2026: PAPZIMEOS erzielte im zweiten Quartal 2026 einen Produktumsatz von 53,1 Millionen US-Dollar, im ersten Halbjahr 74,7 Millionen. Das zeigt zweierlei. Erstens: Es gibt einen echten Markt, Ärzte und Krankenkassen bezahlen für ein Mittel gegen RRP. Zweitens: Der Konkurrent hat ihn bereits besetzt — mit Ärztekontakten, Abrechnungswegen und Erfahrung. Inovio argumentiert mit einer einfacheren Behandlung: VOCERYQ braucht laut Geschäftsbericht keine zusätzlichen Operationen vor späteren Dosen, PAPZIMEOS unter Umständen schon. Ob Ärzte das so gewichten, beantworten erst die Verkaufszahlen. Wie zäh ein Marktstart trotz Zulassung verlaufen kann, zeigt unsere ImmunityBio-Analyse.
Unbequeme Wahrheit Nr. 4: Eine Zulassung auf Bewährung — und zwei Lesarten derselben Studie
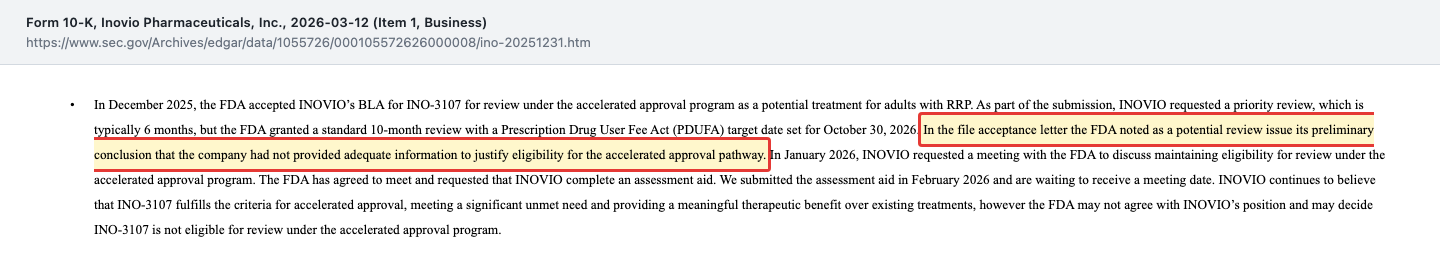
VOCERYQ ist beschleunigt zugelassen, nicht regulär. Übersetzt: Die FDA lässt ein Mittel früher auf den Markt, weil ein Zwischenziel — hier weniger Operationen — einen Nutzen wahrscheinlich macht. Der endgültige Nachweis muss in einer Bestätigungsstudie folgen; gelingt er nicht, kann die Zulassung wieder entzogen werden. Leicht war dieser Weg nicht. Als die FDA den Zulassungsantrag im Dezember 2025 zur Prüfung annahm, äußerte sie Zweifel genau an diesem Weg:
„In the file acceptance letter the FDA noted as a potential review issue its preliminary conclusion that the company had not provided adequate information to justify eligibility for the accelerated approval pathway.“
Übersetzung: „Im Annahmeschreiben vermerkte die FDA als mögliches Prüfthema ihre vorläufige Einschätzung, dass das Unternehmen keine ausreichenden Informationen vorgelegt habe, um die Eignung für das beschleunigte Zulassungsverfahren zu begründen.“
— Inovio Pharmaceuticals, SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
Am Ende hat die FDA den beschleunigten Weg gewährt — das ist ein echter Erfolg. Lohnend ist ein Blick auf die Zahlen, auf die sie sich stützt. Im Geschäftsbericht hebt Inovio hervor, dass bei 81,3 Prozent der Patienten (26 von 32) im Jahr nach der Behandlung weniger Operationen nötig waren. Die FDA stellt in ihrer Mitteilung vom 30. Oktober 2026 eine strengere Zahl in den Mittelpunkt: Von 26 Patienten mit mindestens drei Operationen im Vorjahr brauchten 7 (27 Prozent) im ersten Jahr nach der Behandlung gar keine Operation mehr. Beide Zahlen stimmen — sie messen nur Verschiedenes. Getestet wurde in einer offenen Studie ohne Vergleichsgruppe mit 32 Erwachsenen. Laut Pressemitteilung von Inovio verlangt die FDA bis Ende 2026 einen Entwurf für die Bestätigungsstudie, die endgültige Abstimmung erwartet Inovio bis Mitte 2027. Eine solche Studie kostet Geld, das heute nicht in der Kasse liegt.
Bewertung: Was der Markt am Tag der Entscheidung zahlte
Wie viel ist Inovio wert? Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, ein Kurs-Umsatz-Verhältnis mangels Umsatz ebenso wenig. Bleibt der Börsenwert: Bei 103.397.518 Aktien (10. August 2026) und dem Schlusskurs von 0,60 US-Dollar am 30. Oktober 2026 — dem Tag der Zulassung, aber vor ihrer Bekanntgabe — waren das rund 62 Millionen Dollar. Zum Vergleich: Knapp 37 Millionen davon lagen nach unserer Überschlagsrechnung Ende September noch als Geld in der Kasse. Der Markt bewertete Technik, Pipeline und eine mögliche Zulassung also mit nur rund 25 Millionen. Darin dürfte sich die Sorge vor einer Ablehnung spiegeln — und die Erwartung einer weiteren Kapitalerhöhung.
Nach der Zulassung ist diese Rechnung überholt; der neue Preis entsteht erst ab dem 2. November 2026. Für die Einordnung zählen zwei Größen, die sich nicht so schnell ändern. Erstens: Rechnet man die 97,7 Millionen Optionsscheine mit, verteilt sich jeder künftige Firmenwert auf fast doppelt so viele Aktien. Zweitens: Der Vergleichsmaßstab ist PAPZIMEOS mit 53,1 Millionen Dollar Umsatz im zweiten Quartal 2026. Wer heute Inovio bewertet, wettet im Kern darauf, welchen Anteil an diesem Markt der Zweite erobert — und wie viele neue Aktien es bis dahin braucht.
Chancen und Risiken auf einen Blick
Was für Inovio spricht:
- Erstes zugelassenes Produkt: FDA-Zulassung für VOCERYQ am 30. Oktober 2026, mit Status als Therapiedurchbruch und als Medikament für eine seltene Krankheit.
- Ein nachgewiesener Markt: Der Konkurrent PAPZIMEOS setzte im zweiten Quartal 2026 53,1 Millionen US-Dollar um — Ärzte und Kassen zahlen für ein RRP-Mittel.
- Strenge Kostendisziplin: Forschungsausgaben von 249,2 Millionen (2021) auf 54,2 Millionen (2025) gesenkt, Betriebskosten im zweiten Quartal 2026 bei 18,6 Millionen.
- Mögliche Geldquellen ohne neue Kapitalerhöhung: bis zu 113,3 Millionen aus Optionsscheinen mit Ausübungspreisen bis 1,75 Dollar und bis zu 20 Millionen Meilensteine aus China für VGX-3100.
- Eine Verabreichung ohne zusätzliche Operationen vor späteren Dosen — laut Inovio ein Vorteil gegenüber PAPZIMEOS.
Was dagegen spricht:
- Going-Concern-Hinweis im 10-K 2025 und im 10-Q zum 30. Juni 2026; Geld laut Firma nur bis ins späte erste Quartal 2027.
- Massive Verwässerung: Aktienzahl seit Ende 2023 mehr als vervierfacht (22,8 auf 103,4 Millionen), dazu 97,7 Millionen Optionsscheine und ein Rahmenprospekt über 300 Millionen Dollar.
- Zweiter am Markt gegen einen voll zugelassenen, bereits verkaufenden Konkurrenten; kein eigener Außendienst, sondern eine gemietete Vertriebsorganisation.
- Beschleunigte Zulassung auf Bewährung: Bestätigungsstudie Pflicht, Grundlage eine offene Studie mit 32 Patienten, kompletter Wegfall der Operationen bei 27 Prozent.
- Ein Quartalsergebnis, das mit dem Aktienkurs schwankt: Neubewertungen der Optionsscheine verzerren den ausgewiesenen Verlust in beide Richtungen.
Ein menschliches Fazit
Zurück zur Ziellinien-Falle. Inovio hat etwas geschafft, woran viele Biotech-Firmen scheitern: ein zugelassenes Medikament, nach Jahren voller Rückschläge. Das verdient Respekt. Die Falle besteht darin, den Jubel über diesen Tag mit einer Antwort auf die nächste Frage zu verwechseln. Und die lautet nicht mehr „Wird VOCERYQ zugelassen?“, sondern: Wie viele Packungen verkauft ein Zweiter gegen einen eingespielten Ersten — und wie viele neue Aktien braucht Inovio, bis diese Verkäufe die Kosten tragen? Bis der Quartalsbericht zum 30. September 2026 vorliegt, bestimmen 36,7 Millionen Dollar Kasse zum 30. Juni, ein Zweifel-Vermerk und fast 100 Millionen Optionsscheine das Bild. Wer diese Frage für sich beantwortet hat, weiß, worauf er sich einlässt — mit oder ohne Aktie. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Inovio Pharmaceuticals, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 12. August 2026)
- Inovio Pharmaceuticals, Inc. — SEC-Meldung 8-K vom 12. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026)
- Inovio Pharmaceuticals, Inc. — SEC-Meldung 8-K vom 31. Juli 2026 (Kapitalerhöhung Juli 2026) und Prospekt-Nachtrag 424B5 vom 30. Juli 2026
- Inovio Pharmaceuticals, Inc. — SEC-Rahmenprospekt S-3 vom 2. Juli 2026 (wirksam 10. Juli 2026)
- Inovio Pharmaceuticals, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 13. Mai 2026)
- Inovio Pharmaceuticals, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 12. März 2026) und 10-K für 2024 (eingereicht 18. März 2025)
- Inovio Pharmaceuticals, Inc. — SEC-Meldung 8-K vom 6. Oktober 2026 (Satzungsänderung, Gerichtsstand)
- Precigen, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 4. August 2026), Produktumsatz PAPZIMEOS
- U.S. Food and Drug Administration — Pressemitteilung zur Zulassung von VOCERYQ vom 30. Oktober 2026
- Inovio Pharmaceuticals, Inc. — Pressemitteilung zur beschleunigten Zulassung von VOCERYQ vom 30. Oktober 2026
- Vollständige SEC-Einreichungshistorie von Inovio: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse bis zum Schlusskurs vom 30. Oktober 2026; abgerufen am 1. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
- Reddit-Erwähnungen: hauseigener Reddit-Hype-Scanner.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1,8 | 10,3 | 0,8 | 0,2 | 0,1 |
| Betriebsergebnis (EBIT) | -301,2 | -267,6 | -143,9 | -112,4 | -86,8 |
| Nettogewinn | -303,7 | -279,8 | -135,1 | -107,3 | -84,9 |
| Nettomarge | -17.109,9 % | -2.726,7 % | -16.239,9 % | -49.254,3 % | -130.000,0 % |
| Gewinn je Aktie | -17,45 $ | -14,07 $ | -6,09 $ | -3,95 $ | -1,81 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Zulassung positiv
- Beschleunigte FDA-Zulassung für VOCERYQ (INO-3107) am 30.10.2026, Erwachsene mit RRP; Therapiedurchbruch- und Orphan-Drug-Status. Bestätigungsstudie Pflicht.
- Liquidität & Fortbestand negativ
- 36,7 Mio. US-Dollar Kasse und kurzfristige Anlagen (30.06.2026) plus 18,3 Mio. aus Juli 2026; Going-Concern-Hinweis im 10-K 2025 und im 10-Q zum 30.06.2026, Geld laut Firma bis ins späte erste Quartal 2027.
- Verwässerung negativ
- Aktienzahl von 22,8 Mio. (Ende 2023, bereinigt) auf 103,4 Mio. (10.08.2026); 97,7 Mio. Optionsscheine ausstehend; Rahmenprospekt über 300 Mio. US-Dollar seit 10.07.2026 wirksam.
- Wettbewerb negativ
- Precigens PAPZIMEOS ist seit August 2025 voll zugelassen und erzielte im 2. Quartal 2026 53,1 Mio. US-Dollar Produktumsatz; Inovio nennt sich im 10-K 2025 selbst „second entrant“.
- Kosten positiv
- Forschungsausgaben von 249,2 Mio. US-Dollar (2021) auf 54,2 Mio. (2025) gesenkt; Betriebskosten im 2. Quartal 2026 18,6 Mio. nach 23,1 Mio. im Vorjahresquartal.
Inovio ist ein Lehrstück für die Ziellinien-Falle: Am 30. Oktober 2026 hat die FDA VOCERYQ zugelassen, das erste Produkt der Firma. Doch zum 30. Juni 2026 lagen nur 36,7 Millionen US-Dollar in Kasse und kurzfristigen Anlagen, das Unternehmen zweifelt selbst an seinem Fortbestand, die Aktienzahl hat sich seit Ende 2023 mehr als vervierfacht, und der Konkurrent PAPZIMEOS setzt bereits über 50 Millionen im Quartal um. Die Zulassung beginnt ein teures Rennen, sie beendet es nicht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil ein belegtes Substanzrisiko vorliegt: Inovio meldet im Geschäftsbericht für 2025 und im Quartalsbericht zum 30. Juni 2026 erhebliche Zweifel an der Fortführung (Going Concern), und das Geld reicht laut eigener Aussage nur bis ins späte erste Quartal 2027 — weniger als ein halbes Jahr nach der Zulassung und damit deutlich unter vier Quartalen bei anhaltendem Mittelabfluss. Die Zulassung vom 30. Oktober 2026 ist ein echter Erfolg, bringt aber erst mit verkauften Packungen Geld; bis dahin hängt Inovio an neuen Aktien, Optionsschein-Ausübungen oder Partnergeld. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Inovio über den hauseigenen Reddit-Hype-Scanner (Reddit-Hype-Lauf 1. November 2026).
- Die Zulassung vom 30.10.2026 stützt sich auf die Pressemitteilungen der FDA und von Inovio vom selben Tag; eine Pflichtmeldung (8-K) dazu lag bis 01.11.2026 nicht vor. Der Quartalsbericht zum 30.09.2026 lag ebenfalls noch nicht vor.
- Der Zeitpunkt der Bekanntgabe (30.10.2026, 18:01 Uhr US-Ostküstenzeit, nach Börsenschluss) stammt aus dem Pressefeed der Inovio-Mitteilung (PR Newswire, 22:01 Uhr UTC), nicht aus einer SEC-Meldung.
- Kasse und kurzfristige Anlagen je Jahr aus den XBRL-Daten der 10-K/10-Q selbst summiert (Zahlungsmittel plus kurzfristige Anlagen). Aktienzahlen vor 2024 durch 12 geteilt (Zusammenlegung 1:12 vom 24.01.2024).
- Kasse zum 30.09.2026 (rund 37 Mio. US-Dollar) ist eine eigene Überschlagsrechnung: 36,7 Mio. (30.06.2026) plus 18,3 Mio. Nettoerlös Juli 2026 minus rund 18 Mio. angekündigter Mittelabfluss Q3 2026.
- Börsenwert selbst gerechnet: 103.397.518 Aktien (10-Q-Deckblatt, 10.08.2026) × Schlusskurs 0,60 US-Dollar (30.10.2026); die Aktienzahl stimmt exakt mit den Fundamentaldaten überein. Gegenprobe: Der Prospekt-Nachtrag vom 30.07.2026 nennt 1,03 US-Dollar (28.07.2026); die Abweichung ist der tatsächliche Kursrückgang bis zum Entscheidungstag.
- Optionsschein-Summe: 49.285.715 (Tabelle im 10-Q zum 30.06.2026) plus 48.421.052 aus der Kapitalerhöhung Juli 2026 (42.105.264 plus 6.315.788 aus der Option der Bank, 8-K vom 31.07.2026) = 97.706.767.
Aktien-Wächter
Diese Analyse ist Stand 1. November 2026. Was sich seitdem bei INO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Inovio Pharmaceuticals Inc (INO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Inovio Pharmaceuticals, Inc. (Nasdaq: INO) aus Plymouth Meeting, Pennsylvania, entwickelt DNA-Medikamente: kleine DNA-Ringe, die Körperzellen als Bauanleitung für Eiweiße nutzen. Verabreicht werden sie mit dem eigenen Gerät CELLECTRA, das per kurzem Stromimpuls die Zellen öffnet. Erstes zugelassenes Produkt ist VOCERYQ (INO-3107) gegen die seltene Atemwegserkrankung RRP.
Ja. Die FDA hat INO-3107 am 30. Oktober 2026 unter dem Namen VOCERYQ beschleunigt zugelassen, für Erwachsene mit wiederkehrender respiratorischer Papillomatose (RRP). Grundlage ist eine offene Studie mit 32 Patienten; 7 von 26 Patienten mit mindestens drei Operationen im Vorjahr brauchten danach ein Jahr lang keine mehr. Eine Bestätigungsstudie ist Pflicht.
Zum 30. Juni 2026 hatte Inovio 36,7 Millionen US-Dollar in Kasse und kurzfristigen Anlagen, im Juli kamen 18,3 Millionen netto aus einer Kapitalerhöhung dazu. Für das dritte Quartal 2026 plante die Firma rund 18 Millionen Mittelabfluss. Laut eigenem Quartalsbericht reicht das Geld bis ins späte erste Quartal 2027; der Bericht enthält einen Going-Concern-Hinweis.
Inovio schreibt im Geschäftsbericht für 2025 und im Quartalsbericht zum 30. Juni 2026, es bestünden erhebliche Zweifel, ob das Unternehmen über das erste Quartal 2027 hinaus fortgeführt werden kann. Das ist kein Insolvenzantrag, aber der Hinweis, dass ohne neues Geld — etwa aus Aktien, Optionsscheinen oder Partnerschaften — der Betrieb nicht gesichert ist.
Precigen mit PAPZIMEOS. Das Mittel ist seit August 2025 voll zugelassen und erzielte laut Precigens Quartalsbericht im zweiten Quartal 2026 einen Produktumsatz von 53,1 Millionen US-Dollar, im ersten Halbjahr 74,7 Millionen. Inovio schreibt im Geschäftsbericht für 2025 selbst, es könne als zweites Produkt im Wettbewerbsnachteil sein.
Bereinigt um die Zusammenlegung 1:12 vom Januar 2024 stieg die Aktienzahl von 22,8 Millionen Ende 2023 auf 103,4 Millionen am 10. August 2026. Zusätzlich stehen 97,7 Millionen Optionsscheine zu Ausübungspreisen von 1,10 bis 3,76 US-Dollar aus, und seit Juli 2026 ist ein Rahmenprospekt über bis zu 300 Millionen Dollar wirksam.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.