Orion-Energy-Aktie: das beste Quartal seit Jahren — und ein Auftragsbestand, der in denselben drei Monaten um ein Fünftel schrumpfte
Orion Energy Systems aus Manitowoc/Wisconsin baut LED-Leuchten, wartet Beleuchtungsanlagen und installiert Ladesäulen. Im Quartal bis zum 30. Juni 2026 lief endlich alles zusammen: 25,7 Millionen US-Dollar Umsatz (plus 31,5 Prozent), 34,6 Prozent Bruttomarge, 2,0 Millionen Gewinn nach 1,2 Millionen Verlust im Vorjahresquartal. Die Berichte an die US-Börsenaufsicht SEC nennen im selben Atemzug drei Zahlen, die weniger gut klingen: Der Auftragsbestand fiel von 30,1 auf 23,7 Millionen, ein einziger Kunde stand für 38,1 Prozent des Umsatzes, und die Aktienzahl stieg seit dem 31. März 2025 von 3,30 auf 4,09 Millionen Stück — nach einer Zusammenlegung im Verhältnis 1:10, die im August 2025 die Notierung rettete. Keine Anlageberatung — nur die Frage, was von einem Rekordquartal übrig bleibt, wenn man den Auftragsbestand danebenlegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 22. September 2026
- Schlusskurs
- 29,00 $ +4,60 %
- Marktkapitalisierung
- 0,1 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 8,00 $ bis 30,50 $ · Letzter Kurs: 29,00 $ (Stand: 22. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die keinen Betrug braucht und trotzdem verlässlich funktioniert — nennen wir sie die Frisch-gestrichen-Falle. Sie geht so: Eine Firma legt ihre Aktien zusammen, zehn alte werden zu einer neuen. Über Nacht steht der Kurs statt bei 1,20 US-Dollar bei 12 US-Dollar, der Chart in deiner Depot-App zeichnet die Vergangenheit sauber nach, die Penny-Stock-Optik ist weg. Kein Ziegel wurde bewegt, aber die Fassade ist neu gestrichen. Und wenn dann noch ein richtig gutes Quartal kommt, ergänzt der Kopf ganz von selbst: „Hier fängt etwas Neues an.“ Orion Energy Systems (NASDAQ: OESX) aus Manitowoc in Wisconsin ist genau dieser Fall. Am 22. August 2025 legte die Firma ihre Aktien im Verhältnis 1:10 zusammen, um die Mindestkursregel der Nasdaq wieder zu erfüllen. Knapp ein Jahr später, am 5. August 2026, meldete sie das beste Quartal seit Jahren: 25,7 Millionen US-Dollar Umsatz, plus 31,5 Prozent, und 2,0 Millionen Gewinn nach 1,2 Millionen Verlust im Vorjahresquartal. Machen wir also einen Deal: Bevor du den frischen Anstrich für ein neues Haus hältst, lesen wir gemeinsam, was Orion selbst der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 30. Juni 2026, den Geschäftsbericht (10-K) für das Geschäftsjahr 2026 und die Pflichtmitteilungen (8-K) dazwischen. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser erzählt von einem echten operativen Fortschritt — und von einem Auftragsbestand, der in genau diesem Rekordquartal um ein Fünftel geschrumpft ist. Am Ende entscheidest du selbst.
Was Orion Energy Systems eigentlich macht — Licht, Wartung, Ladesäulen
Orion Energy Systems ist kein Technologiekonzern, sondern ein Handwerks- und Projektbetrieb mit eigener Fabrik. Übersetzt in ein Alltagsbild: Stell dir eine Baumarktkette mit 300 Filialen vor, in denen noch alte Leuchtstoffröhren hängen. Orion vermisst die Hallen, entwirft die neue Beleuchtung, baut einen Teil der Leuchten selbst in Manitowoc, schickt Installateure los, wechselt die Anlage aus, kümmert sich um Förderanträge beim Stromversorger — und wartet die Anlage danach jahrelang weiter. Das nennt die Branche einen „Retrofit“: die Nachrüstung bestehender Gebäude, nicht der Neubau.
Das Geschäft steht auf drei Beinen, die der Konzern seit Jahren als eigene Segmente ausweist. Das Beleuchtungssegment ist mit Abstand das größte: LED-Leuchten, funkvernetzte Steuerungen, Planung und schlüsselfertige Umsetzung für große Filialketten, Behörden, Schulen und Militärstützpunkte — im Quartal bis zum 30. Juni 2026 stammten 17,667 der 25,743 Millionen US-Dollar Umsatz aus diesem Bereich. Das Wartungssegment (4,096 Millionen) repariert und ersetzt Beleuchtung und Elektrotechnik in fremden Gebäuden, oft im Rahmen mehrjähriger Verträge. Das EV-Segment (3,980 Millionen), 2022 über den Zukauf der Firma Voltrek entstanden, plant und installiert Ladesäulen für Elektroautos samt Anschluss ans Stromnetz. Dazu kamen im Geschäftsjahr 2026 Elektroinstallation und Batteriespeicher als neue Dienstleistungen.
Zwei Rahmenbedingungen musst du im Kopf behalten, sonst verrechnest du dich bei jeder Jahreszahl. Erstens: Das Geschäftsjahr endet am 31. März. Das „Geschäftsjahr 2026“ lief vom 1. April 2025 bis zum 31. März 2026, das laufende „Geschäftsjahr 2027“ endet am 31. März 2027 — wer Orion mit einem Kalenderjahr-Unternehmen vergleicht, vergleicht verschobene Zeiträume. Zweitens: Es gibt fast keinen wiederkehrenden Umsatz. Der Geschäftsbericht sagt das ungeschminkt:
„Other than our multi-year maintenance service contracts, we generally do not have long-term contracts with our customers for product or turnkey services that provide us with recurring annual revenue.“
Übersetzung: „Abgesehen von unseren mehrjährigen Wartungsverträgen haben wir im Allgemeinen keine langfristigen Verträge mit unseren Kunden über Produkte oder schlüsselfertige Leistungen, die uns wiederkehrende Jahresumsätze verschaffen.“
— Orion Energy Systems, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1 Business
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes weitere Kapitel: Orion verdient sein Geld Projekt für Projekt. Ein gutes Quartal beweist deshalb, dass die Firma liefern kann — nicht, dass die Arbeit für das nächste Quartal schon vergeben ist. Genau dafür gibt es eine Kennzahl, und die schauen wir uns weiter unten an.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Momentum- oder Value-Scanner, sondern über die Ereignisspur der US-Börsenaufsicht: Am 5. August 2026 reichte Orion eine Pflichtmitteilung (8-K, Item 2.02) mit der Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027 ein — 32 Prozent Umsatzplus, Wechsel vom Verlust in den Gewinn, siebtes Quartal in Folge mit positivem bereinigtem Betriebsergebnis vor Abschreibungen (bereinigtes EBITDA, eine von der Firma selbst definierte Kennzahl außerhalb der Bilanzregeln). Solche Sprünge bei einer Firma mit weniger als 100 Millionen Jahresumsatz sind selten genug, um nachzusehen.
Was der Blick auf die Kennzahlen zeigt, ist gemischt und ehrlich gesagt schwer einzuordnen — deshalb hier gleich mit Bewertung statt nur mit Zahl. Der Börsenwert lag zum Datenstand 8. August 2026 in der Größenordnung von 70 bis 80 Millionen US-Dollar bei rund 92,5 Millionen Umsatz der vergangenen zwölf Monate; das ergibt ein Kurs-Umsatz-Verhältnis von etwa 0,8 — für einen Industriebetrieb mit dünner Marge weder billig noch teuer, sondern normal. Das Eigenkapital je Aktie (Buchwert) betrug rund 4,60 US-Dollar, die Aktie notierte also deutlich über ihrem Buchwert. Die Handelsspanne der vergangenen zwölf Monate reichte von 5,60 bis 19,93 US-Dollar (Datenstand 8. August 2026) — bei nur 4,09 Millionen ausstehenden Aktien und rund 3,4 Millionen im Streubesitz ist das ein sehr enger Markt, in dem schon kleine Orders den Kurs bewegen. Zwei Analystenhäuser verfolgen den Wert, beide positiv, mit einem Kursziel von 22 US-Dollar (Datenstand 8. August 2026). Merke dir den Befund gleich zu Beginn: Bei Orion ist nicht der Preis das Problem, sondern die Frage, wie belastbar der Ertrag ist.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Das Quartal bis zum 30. Juni 2026 ist kein geschöntes Quartal, sondern ein sauber verdientes. Der Umsatz stieg um 31,5 Prozent auf 25,743 Millionen US-Dollar. Die Bruttomarge — was von jedem Umsatz-Dollar nach Material, Löhnen und Montage übrig bleibt — kletterte von 30,1 auf 34,6 Prozent. Die Verwaltungskosten sanken um 13,9 Prozent auf 3,694 Millionen. Aus einem Betriebsverlust von 1,013 Millionen wurde ein Betriebsgewinn von 2,111 Millionen, aus 1,244 Millionen Nettoverlust ein Nettogewinn von 1,959 Millionen oder 0,48 US-Dollar je Aktie (verwässert 0,47). Und der Gewinn war echtes Geld: Der operative Mittelzufluss betrug plus 1,352 Millionen nach minus 0,515 Millionen im Vorjahresquartal. Höherer Umsatz, bessere Marge, niedrigere Kosten, Geld in der Kasse — das ist das Muster einer funktionierenden Wende, nicht das eines Buchhaltungstricks.
Nun der Blick über die Jahre, und da wird es unbequem. Das Nettoergebnis der vergangenen sieben Geschäftsjahre:
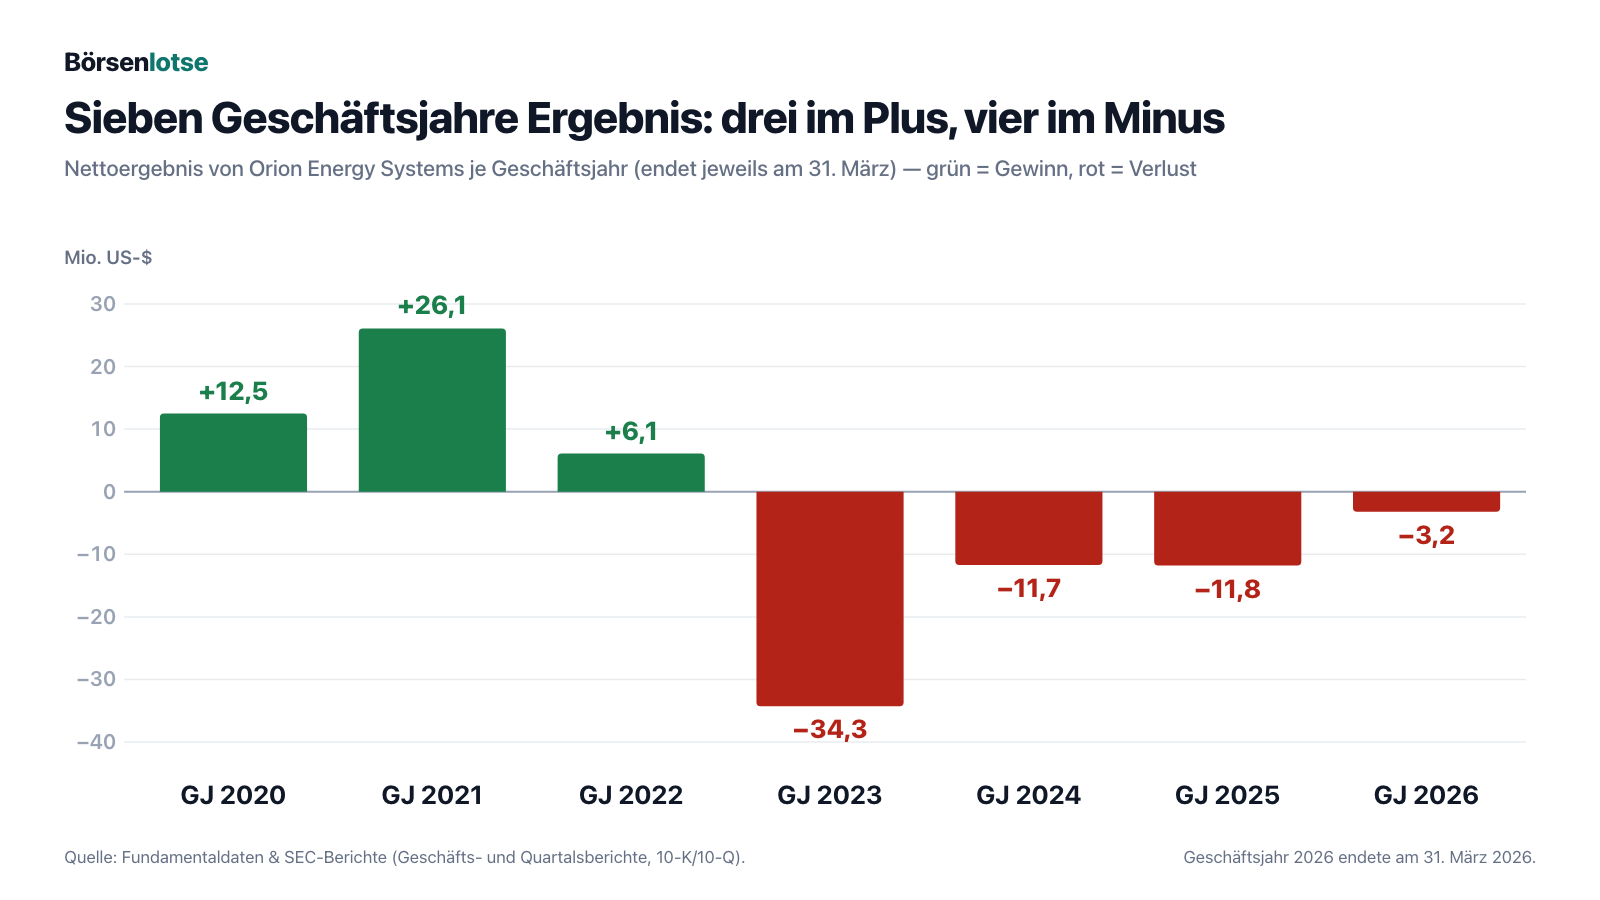
Diese Kurve sagt zwei Dinge gleichzeitig. Erstens: Der Trend zeigt nach oben. Der Verlust hat sich von 34,3 Millionen US-Dollar (Geschäftsjahr 2023) über 11,7 und 11,8 Millionen auf nur noch 3,2 Millionen im Geschäftsjahr 2026 verkleinert — und im ersten Quartal des Geschäftsjahres 2027 wurde daraus ein Gewinn. Zweitens: Diese Firma hat schon einmal drei Gewinnjahre hintereinander geliefert (Geschäftsjahre 2020 bis 2022, zusammen 44,7 Millionen) — und danach in vier Jahren 61,0 Millionen wieder verloren. Wer 2022 den Turnaround gekauft hätte, wäre 2023 auf einem Umsatzrückgang von 124,4 auf 77,4 Millionen sitzen geblieben. Merke dir das Bild: Bei Orion ist ein gutes Jahr kein Beweis, sondern eine Momentaufnahme. Der Umsatz schwankt entsprechend: 150,8 (Geschäftsjahr 2020), 116,8, 124,4, 77,4, 90,6, 79,7 und zuletzt 86,3 Millionen US-Dollar im Geschäftsjahr 2026.
Zum aktuellen Quartal gehört noch eine Einordnung, die in der Pressemitteilung fehlt: Das Wachstum ist nicht breit, sondern konzentriert.
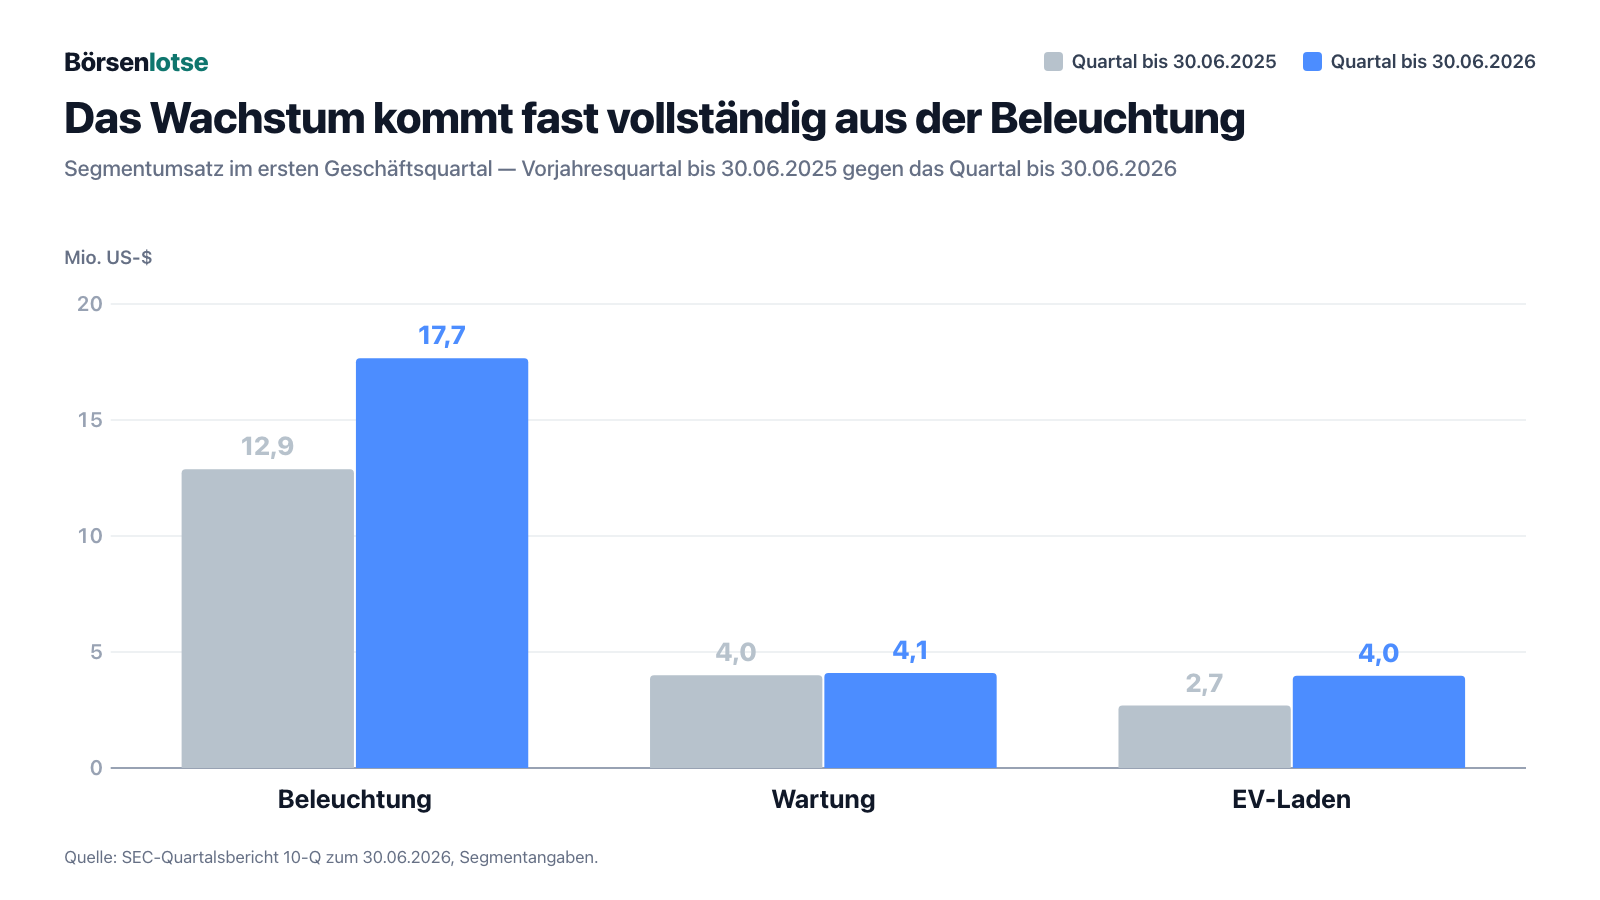
Das Beleuchtungssegment lieferte 4,8 der 6,2 Millionen US-Dollar zusätzlichen Umsatzes und drehte sein Betriebsergebnis von 0,235 auf 2,576 Millionen — die Betriebsmarge sprang dort von 1,8 auf 14,6 Prozent. Die Wartung legte nur um 2,5 Prozent zu (4,096 nach 3,997 Millionen), verdiente aber besser (0,447 nach 0,128 Millionen). Das EV-Segment wuchs um 47,6 Prozent auf 3,980 Millionen und schaffte mit 0,142 Millionen erstmals wieder ein positives Betriebsergebnis nach minus 0,322 Millionen. In der Sprache der Firma: Der Sprung kam „hauptsächlich aus zusätzlichen schlüsselfertigen Projekten“. Auf Deutsch: aus Großaufträgen. Und Großaufträge sind genau das, was ein Quartal glänzen lässt — und das nächste leer, wenn keine neuen kommen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der frische Anstrich hat einen Anlass — die Aktie stand 30 Tage unter einem Dollar
Wer den Chart von Orion heute öffnet, sieht eine Aktie im zweistelligen Kursbereich. Wer die Berichte öffnet, sieht den Grund. Am 20. September 2024 teilte die Nasdaq der Firma mit, dass sie die Mindestkursregel verletzt: Der Schlusskurs hatte 30 Handelstage in Folge unter 1,00 US-Dollar gelegen. Orion bekam 180 Tage Zeit bis zum 19. März 2025, schaffte es nicht, bekam weitere 180 Tage bis zum 15. September 2025 — und griff dann zum letzten verfügbaren Mittel:
„Ultimately, in order to regain compliance with the Minimum Bid Price Rule, Orion effected a 1-for-10 reverse stock split of its common stock as of the opening of trading on August 22, 2025.“
Übersetzung: „Letztlich führte Orion, um die Mindestkursregel wieder zu erfüllen, mit Handelsbeginn am 22. August 2025 eine Zusammenlegung seiner Stammaktien im Verhältnis 1:10 durch.“
— Orion Energy Systems, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Anhang „Compliance with the Continued Listing Standards of the Nasdaq Capital Market“
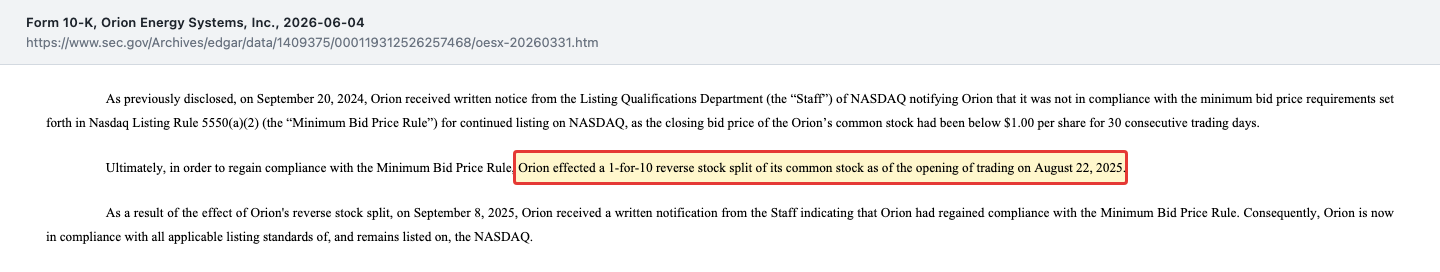
Was dabei rechnerisch passierte, steht in der Pflichtmitteilung vom 19. August 2025: Aus rund 35,2 Millionen ausstehenden Aktien wurden rund 3,5 Millionen, das genehmigte Kapital sank im gleichen Verhältnis von 200 auf 20 Millionen Stück, Bruchteile wurden bar ausgezahlt. Am 8. September 2025 bestätigte die Nasdaq die Wiedereinhaltung. Wichtig für die Einordnung: Eine Zusammenlegung schafft keinen einzigen Dollar Wert — sie teilt denselben Kuchen in weniger, dafür größere Stücke. Wer vorher zehn Aktien zu je 1,20 US-Dollar hatte, hat danach eine Aktie zu 12 US-Dollar. Was sie sehr wohl verändert, ist die Optik: Die Firma verschwindet aus dem Penny-Stock-Raster, viele institutionelle Anleger dürfen wieder kaufen, und der Chart der letzten Jahre sieht plötzlich nach einem soliden Wert aus. Das ist legitim und war hier die einzige Alternative zum Rausschmiss von der Börse. Aber es ist der Anstrich, nicht das Haus.
Unbequeme Wahrheit Nr. 2: Ein Kunde bringt 38,1 Prozent des Umsatzes
Die zweite Zahl steht im Anhang des Quartalsberichts und ist die wichtigste Risikozahl der ganzen Firma:
„For the three months ended June 30, 2026, one customer accounted for 38.1% of total revenue. For the three months ended June 30, 2025, one customer accounted for 30.2% of total revenue.“
Übersetzung: „In den drei Monaten bis zum 30. Juni 2026 entfielen auf einen Kunden 38,1 Prozent des Gesamtumsatzes. In den drei Monaten bis zum 30. Juni 2025 entfielen auf einen Kunden 30,2 Prozent des Gesamtumsatzes.“
— Orion Energy Systems, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Note 2 „Concentration of Credit Risk and Other Risks and Uncertainties“
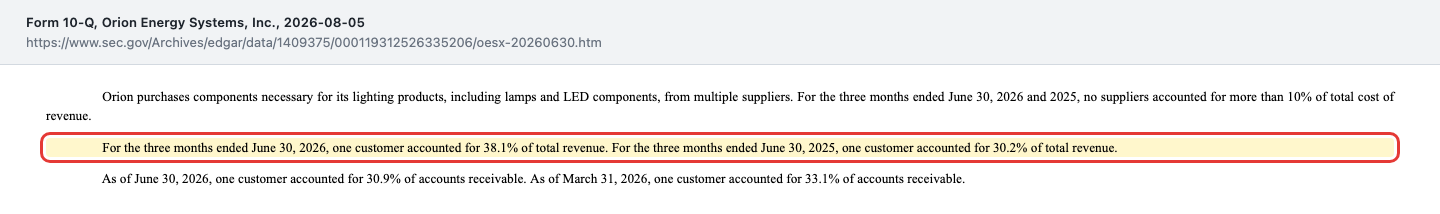
Über die Geschäftsjahre gerechnet schwankt derselbe Kunde erheblich: 25,6 Prozent des Umsatzes im Geschäftsjahr 2024, 18,1 Prozent im Geschäftsjahr 2025, 26,0 Prozent im Geschäftsjahr 2026. Diese Schwankung ist die eigentliche Nachricht — sie zeigt, dass die Firma das Auf und Ab eines Großkunden bereits einmal durchlebt hat, und der Einbruch des Geschäftsjahres 2025 (Umsatz 79,7 Millionen, Verlust 11,8 Millionen) fällt genau in das Jahr mit dem niedrigsten Anteil. Die Firma nennt das in ihren eigenen Risikohinweisen ausdrücklich: Der Rückgang beim größten Kunden über mehrere Geschäftsjahre habe sich bereits wesentlich nachteilig ausgewirkt. Übersetzt in ein Alltagsbild: Orion ist ein Handwerksbetrieb, bei dem ein einziger Auftraggeber knapp vier von zehn Rechnungen bezahlt. Solange dieser Auftraggeber baut, läuft es prächtig. Pausiert er ein Jahr, fehlt fast die Hälfte des Umsatzes — und weil die Fabrik, die Verwaltung und die Vertriebsmannschaft weiterlaufen, schlägt das fast ungebremst aufs Ergebnis durch. Genau das ist zwischen dem Geschäftsjahr 2022 und 2023 passiert.
Unbequeme Wahrheit Nr. 3: Der Auftragsbestand ist im Rekordquartal um ein Fünftel gefallen
Und jetzt kommt die Zahl, wegen der wir diesen Artikel überhaupt geschrieben haben. Der Auftragsbestand — die Summe der fest bestellten, verbindlichen Aufträge, die noch abgearbeitet werden müssen — ist bei einem Projektgeschäft der beste verfügbare Blick nach vorn. Er steht nicht in der Pressemitteilung, sondern im Quartalsbericht:
„Backlog totaled $23.7 million and $30.1 million as of June 30, 2026 and March 31, 2026, respectively. We generally expect our backlog to be recognized as revenue within one year. Backlog does not include any amounts for contracted maintenance services.“
Übersetzung: „Der Auftragsbestand belief sich zum 30. Juni 2026 auf 23,7 Millionen US-Dollar und zum 31. März 2026 auf 30,1 Millionen US-Dollar. Wir erwarten im Allgemeinen, dass unser Auftragsbestand innerhalb eines Jahres als Umsatz vereinnahmt wird. Der Auftragsbestand enthält keine Beträge für vertraglich vereinbarte Wartungsleistungen.“
— Orion Energy Systems, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 MD&A, Abschnitt „Backlog“

Rechnen wir das nach, aber auf der richtigen Basis. Orion hat im selben Bericht die eigene Jahresprognose bestätigt: 95 bis 97 Millionen US-Dollar Umsatz im Geschäftsjahr 2027 bei positivem bereinigtem EBITDA. Im ersten Quartal davon sind 25,7 Millionen erledigt, bleiben rund 70 Millionen für die verbleibenden neun Monate. Dagegen stehen 23,7 Millionen fest bestellter Aufträge plus die Wartungsverträge, die im Bestand nicht mitgezählt werden und zuletzt rund 4,1 Millionen je Quartal brachten — also grob 12 Millionen für neun Monate. Zusammen sind das etwa 36 Millionen. Rund die Hälfte der Jahresprognose muss also aus Aufträgen kommen, die zum 30. Juni 2026 noch nicht unterschrieben waren. Das ist bei einem Projektgeschäft nicht automatisch dramatisch — Orion gewinnt und liefert kurzfristige Retrofits laufend, und ein Auftragsbestand ist kein Umsatzplan. Aber es erklärt, warum die Prognose keine Selbstverständlichkeit ist, und es macht diese eine Zeile im nächsten Quartalsbericht zur wichtigsten des ganzen Dokuments. Merke dir den Satz: Bei einem Projektbetrieb misst der Umsatz die Vergangenheit, der Auftragsbestand die Zukunft.
Unbequeme Wahrheit Nr. 4: Neue Aktien 19 Prozent unter dem Marktpreis — und ein Vergütungstopf über 22 Prozent der Firma
Die Zusammenlegung hat die Aktienzahl zwar auf einen Schlag gezehntelt — aber sie steigt seither wieder. Zum 31. März 2025 waren 3.298.389 Aktien ausstehend, zum 31. März 2026 schon 4.056.528, zum 4. August 2026 4.089.286 Stück. Das ist ein Plus von rund 24 Prozent in 16 Monaten. Der größte Einzelposten dabei war eine Kapitalerhöhung Anfang Februar 2026:
„We are offering 500,000 shares of our common stock, no par value per share (the “Common Stock”). The purchase price of each share of Common Stock is $14.00 per share. … The last reported sale price of our Common Stock on the NASDAQ Capital Market on January 28, 2026 was $17.27 per share.“
Übersetzung: „Wir bieten 500.000 Aktien unserer Stammaktien ohne Nennwert an. Der Kaufpreis je Aktie beträgt 14,00 US-Dollar. … Der zuletzt gemeldete Verkaufspreis unserer Stammaktien am Nasdaq Capital Market betrug am 28. Januar 2026 17,27 US-Dollar je Aktie.“
— Orion Energy Systems, Inc., SEC-Prospektnachtrag 424B5 vom 2. Februar 2026
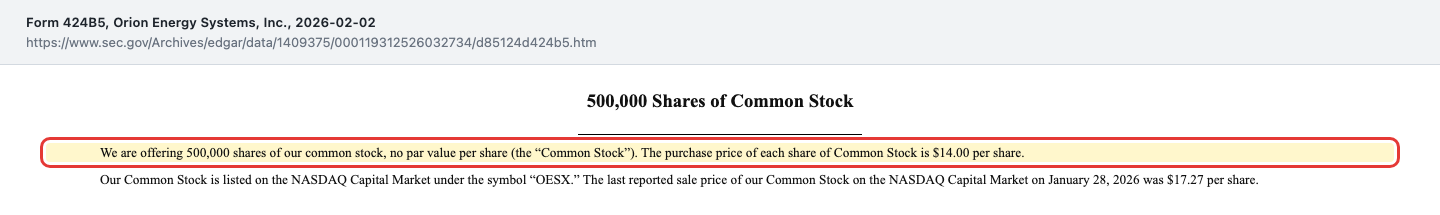
14,00 statt 17,27 US-Dollar — das sind 19 Prozent Abschlag auf den zuletzt gemeldeten Kurs. Bestandsaktionäre bezahlen diesen Abschlag in Form von Verwässerung; übersetzt: Dein Stück vom Kuchen wird kleiner, weil neue Gäste günstiger an den Tisch geholt wurden. Fairerweise gehört dazu: Die Firma brauchte das Geld, die Kasse war zum 31. März 2026 auf 3,265 Millionen US-Dollar gesunken, und die Kapitalerhöhung war nach den Regeln für kleine Emittenten ohnehin auf ein Drittel des Streubesitzwerts begrenzt (rund 20,8 Millionen bei einem Streubesitz von 62,4 Millionen).
Dazu kommt ein zweiter Posten, der drei Tage nach dem Rekordquartal beschlossen wurde. Auf der Hauptversammlung am 6. August 2026 stimmten die Aktionäre einer Erweiterung des Aktienvergütungsplans zu: Die Zahl der dafür verfügbaren Aktien stieg von 600.000 auf 900.000 Stück, und die Laufzeit wurde um zehn Jahre verlängert. Gemessen an 4.089.286 ausstehenden Aktien sind 900.000 Stück rund 22 Prozent der Firma, die über die Jahre an Beschäftigte, Vorstand und Aufsichtsrat ausgegeben werden können; das genehmigte Kapital beträgt insgesamt nur 20 Millionen Aktien. Zur Einordnung: 82 Prozent der abgegebenen Stimmen waren dafür, und aktienbasierte Vergütung ist bei US-Kleinunternehmen üblich, weil sie Bargeld schont. Aber die Richtung bleibt bemerkenswert — eine Firma, die ihre Aktien im Jahr zuvor zehnteln musste, um an der Börse zu bleiben, legt den Vergütungstopf gleich wieder auf ein Fünftel des Unternehmens aus.
Bewertung: nicht teuer, aber auch kein Sicherheitsnetz
Wie teuer ist Orion? Ein Kurs-Gewinn-Verhältnis lässt sich für die vergangenen zwölf Monate nicht sinnvoll bilden — das Geschäftsjahr 2026 endete mit 3,2 Millionen US-Dollar Verlust, und ein einzelnes Gewinnquartal hochzurechnen wäre bei einem Projektgeschäft mit stark schwankenden Quartalen genau der Fehler, vor dem dieser Artikel warnt. Der ehrlichere Maßstab ist das Kurs-Umsatz-Verhältnis: rund 0,8 bei einem Börsenwert in der Größenordnung von 70 bis 80 Millionen US-Dollar und 92,5 Millionen Umsatz der vergangenen zwölf Monate (Datenstand 8. August 2026). Für einen Industriedienstleister mit rund 34 Prozent Bruttomarge und einstelliger Betriebsmarge ist das eine normale, keine ambitionierte Bewertung.
Zwei datierte Anker helfen bei der Einordnung, und beide liegen unter dem heutigen Kurs: Die Firma selbst verkaufte Anfang Februar 2026 neue Aktien zu 14,00 US-Dollar, und der Buchwert je Aktie lag zuletzt bei rund 4,60 US-Dollar — die Aktie notiert also mit einem deutlichen Aufschlag auf ihr bilanzielles Eigenkapital von 18,746 Millionen US-Dollar (30. Juni 2026). Das ist bei einem Dienstleister ohne große Anlagenbasis nicht ungewöhnlich, es heißt aber auch: Es gibt keinen Substanzpuffer, der einen Rückschlag abfedert. Wer hier kauft, kauft die Ertragskraft der nächsten Jahre, nicht das Vermögen von heute. Ähnlich lagen die Dinge bei einer anderen Kleinfirma aus dem Energiesektor, deren Wende echt war und trotzdem ein Sternchen trug — nachzulesen in unserer Analyse zu American Superconductor. Und wie es aussieht, wenn eine Energiewende-Story die Kostenseite nie in den Griff bekommt, zeigt unsere Analyse zu Eos Energy.
Chancen und Risiken auf einen Blick
Was für Orion Energy Systems spricht:
- Die Wende ist in den Zahlen belegt, nicht nur in der Erzählung: Umsatz plus 31,5 Prozent auf 25,743 Millionen US-Dollar, Bruttomarge von 30,1 auf 34,6 Prozent, Betriebsergebnis von minus 1,013 auf plus 2,111 Millionen, operativer Mittelzufluss von minus 0,515 auf plus 1,352 Millionen (Quartal bis 30. Juni 2026).
- Der Verlusttrend hat sich vier Jahre in Folge verkleinert: minus 34,3 (Geschäftsjahr 2023), minus 11,7, minus 11,8, minus 3,2 Millionen US-Dollar (Geschäftsjahr 2026) — und das Eigenkapital ist erstmals seit Jahren wieder gestiegen, von 11,884 Millionen (31. März 2025) über 16,628 auf 18,746 Millionen (30. Juni 2026).
- Die Finanzierung ist entspannter geworden: Die Kreditlinie über 25 Millionen US-Dollar wurde im Mai 2026 bis zum 30. Juni 2030 verlängert, davon waren zum 30. Juni 2026 nur 3,0 Millionen gezogen bei rund 15,8 Millionen verfügbarer Basis; die Nettoliquidität lag laut Firmenangabe bei 18,1 Millionen nach 9,8 Millionen ein Jahr zuvor.
- Drei Standbeine statt eines: Beleuchtung, Wartung und EV-Laden verdienten im Quartal bis 30. Juni 2026 alle drei operativ Geld (2,576 / 0,447 / 0,142 Millionen US-Dollar) — im Vorjahresquartal war das EV-Segment noch mit 0,322 Millionen im Minus.
- Neue Absatzfelder mit Rückenwind: Orion nennt für das erste Quartal des Geschäftsjahres 2027 einen Millionen-Auftrag eines sehr großen Rechenzentrumsbetreibers als Einstieg in diesen Markt sowie neue Produkte für Straßenbeleuchtung, Batteriespeicher und Elektroinstallation; die eigene Fertigung in Wisconsin hilft bei Ausschreibungen mit „Buy American“-Auflagen.
Was dagegen spricht:
- Der Auftragsbestand fiel im Rekordquartal von 30,1 auf 23,7 Millionen US-Dollar (minus 21 Prozent) — rund die Hälfte der bestätigten Jahresprognose von 95 bis 97 Millionen muss aus Aufträgen kommen, die zum 30. Juni 2026 noch nicht vergeben waren.
- Klumpenrisiko Kunde: 38,1 Prozent des Quartalsumsatzes und 30,9 Prozent der Forderungen entfielen zum 30. Juni 2026 auf einen einzigen Kunden; über die Geschäftsjahre schwankte dieser Anteil zwischen 18,1 und 26,0 Prozent, und der Rückgang bei diesem Kunden hat sich laut Firmenangabe bereits wesentlich nachteilig ausgewirkt.
- Kein Beweis der Dauerhaftigkeit: In sieben Geschäftsjahren stehen drei Gewinnjahren vier Verlustjahre gegenüber; nach drei profitablen Jahren (2020 bis 2022, zusammen 44,7 Millionen US-Dollar) folgten vier Verlustjahre mit zusammen 61,0 Millionen. Der kumulierte Verlustvortrag beträgt 116,097 Millionen (30. Juni 2026).
- Verwässerung: Die Aktienzahl stieg von 3.298.389 (31. März 2025) auf 4.089.286 (4. August 2026), darunter 500.000 neue Aktien zu 14,00 US-Dollar bei einem zuletzt gemeldeten Kurs von 17,27 US-Dollar; der Aktienvergütungsplan wurde am 6. August 2026 von 600.000 auf 900.000 Aktien erweitert — rund 22 Prozent der ausstehenden Stücke.
- Enger Markt und äußere Abhängigkeiten: nur rund 3,4 Millionen Aktien im Streubesitz, dazu nennt die Firma selbst Zölle, wegfallende staatliche Anreize für Ladeinfrastruktur, Preisdruck durch ausländische Wettbewerber und die laufende Umstellung des Warenwirtschaftssystems als Risiken.
Ein menschliches Fazit
Zurück zur Frisch-gestrichen-Falle vom Anfang. Ihr Kern ist nicht, dass der Anstrich schlecht wäre — bei Orion ist unter dem Anstrich sogar deutlich mehr in Ordnung, als man nach einer Notfall-Aktienzusammenlegung erwarten würde. Die Marge steigt aus eigener Kraft, die Kosten sind gefallen, alle drei Segmente verdienen Geld, das Eigenkapital wächst wieder, die Bank hat die Linie bis 2030 verlängert. Das ist keine Fassade, das ist Arbeit. Ihr Kern ist ein anderer: Ein frischer Anstrich und ein glänzendes Quartal beantworten beide dieselbe Frage nicht — ob die Arbeit für nächstes Jahr schon vergeben ist. Und ausgerechnet auf diese Frage gibt Orion selbst eine unbequeme Antwort, versteckt im Anhang: 23,7 Millionen US-Dollar Auftragsbestand nach 30,1 Millionen drei Monate zuvor.
Die ehrliche Frage an dich lautet deshalb nicht „Ist der Turnaround echt?“ — er ist es, für dieses eine Quartal, und das ist belegt. Sie lautet: Würdest du einem Handwerksbetrieb Geld leihen, der gerade sein bestes Quartal gemeldet hat, bei dem ein Kunde vier von zehn Rechnungen bezahlt und dessen Auftragsbuch im selben Quartal um ein Fünftel dünner geworden ist? Wenn du dieser Firma zutraust, das Auftragsbuch wieder zu füllen, hast du eine These — und dann ist die nächste Zeile, auf die du wartest, nicht der Umsatz, sondern der Auftragsbestand im Quartalsbericht zum 30. September 2026. Wenn nicht, hattest du einen frischen Anstrich. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Orion Energy Systems, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 5. August 2026)
- Orion Energy Systems, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026 (eingereicht 4. Juni 2026)
- Orion Energy Systems, Inc. — SEC-Pflichtmitteilung 8-K vom 05.08.2026, Anlage 99.1 (Ergebnismitteilung erstes Quartal Geschäftsjahr 2027)
- Orion Energy Systems, Inc. — SEC-Pflichtmitteilung 8-K vom 19.08.2025 (Aktienzusammenlegung 1:10)
- Orion Energy Systems, Inc. — SEC-Pflichtmitteilung 8-K vom 08.09.2025 (Wiedereinhaltung der Nasdaq-Mindestkursregel)
- Orion Energy Systems, Inc. — SEC-Pflichtmitteilung 8-K vom 20.03.2026 (Voltrek-Vergleich, Auflösung der Solar-Stromabnahmeverträge)
- Orion Energy Systems, Inc. — SEC-Pflichtmitteilung 8-K vom 07.08.2026 (Hauptversammlung 06.08.2026, Erweiterung des Aktienvergütungsplans)
- Orion Energy Systems, Inc. — SEC-Prospektnachtrag 424B5 vom 02.02.2026 (500.000 Aktien zu 14,00 US-Dollar)
- Vollständige SEC-Einreichungshistorie von Orion Energy Systems, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Bewertung, Aktienzahl, Streubesitz, Handelsspanne, Analystenschätzungen; Datenstand 8. August 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 124,4 | 77,4 | 90,6 | 79,7 | 86,3 |
| Betriebsergebnis (EBIT) | 8,4 | -16,0 | -10,8 | -10,6 | -1,6 |
| Nettogewinn | 6,1 | -34,3 | -11,7 | -11,8 | -3,2 |
| Nettomarge | 4,9 % | -44,4 % | -12,9 % | -14,8 % | -3,7 % |
| Gewinn je Aktie | 1,95 $ | -10,83 $ | -3,59 $ | -3,59 $ | -0,89 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Operative Wende positiv
- Das Quartal bis zum 30. Juni 2026 ist sauber verdient: Umsatz plus 31,5 Prozent auf 25,743 Millionen US-Dollar, Bruttomarge von 30,1 auf 34,6 Prozent, Verwaltungskosten minus 13,9 Prozent, Betriebsergebnis von minus 1,013 auf plus 2,111 Millionen und ein operativer Mittelzufluss von plus 1,352 Millionen nach minus 0,515 Millionen. Alle drei Segmente verdienten operativ Geld.
- Auftragslage negativ
- Im selben Quartal fiel der Auftragsbestand von 30,1 Millionen US-Dollar (31.03.2026) auf 23,7 Millionen (30.06.2026), ein Minus von 21 Prozent. Gegen die bestätigte Jahresprognose von 95 bis 97 Millionen für das Geschäftsjahr 2027 gerechnet muss rund die Hälfte des Jahresumsatzes aus Aufträgen kommen, die zum Stichtag noch nicht vergeben waren.
- Kundenstruktur negativ
- Ein Kunde stand im Quartal bis 30. Juni 2026 für 38,1 Prozent des Umsatzes (Vorjahresquartal 30,2 Prozent) und für 30,9 Prozent der Forderungen. Über die Geschäftsjahre 2024 bis 2026 schwankte derselbe Kunde zwischen 18,1 und 26,0 Prozent — der Einbruch des Geschäftsjahres 2025 fiel genau in das Jahr mit dem niedrigsten Anteil. Außer den Wartungsverträgen gibt es keinen wiederkehrenden Umsatz.
- Bilanz & Finanzierung neutral
- Das Eigenkapital ist erstmals seit Jahren wieder gestiegen — von 11,884 Millionen US-Dollar (31.03.2025) über 16,628 auf 18,746 Millionen (30.06.2026) —, die Kreditlinie über 25 Millionen läuft nach der Verlängerung vom Mai 2026 bis zum 30. Juni 2030 und war mit 3,0 Millionen nur gering gezogen. Dem stehen nur 5,165 Millionen Kasse und ein kumulierter Verlustvortrag von 116,097 Millionen gegenüber.
- Aktienzahl & Verwässerung negativ
- Nach der Zusammenlegung 1:10 vom 22. August 2025 stieg die Aktienzahl wieder von 3.298.389 (31.03.2025) auf 4.089.286 (04.08.2026), darunter 500.000 neue Aktien zu 14,00 US-Dollar bei einem zuletzt gemeldeten Kurs von 17,27 US-Dollar (28.01.2026). Am 6. August 2026 erweiterten die Aktionäre den Aktienvergütungsplan von 600.000 auf 900.000 Stück — rund 22 Prozent der ausstehenden Aktien.
- Erfolgsbilanz über die Jahre negativ
- In sieben Geschäftsjahren stehen drei Gewinnjahre (2020 bis 2022, zusammen 44,7 Millionen US-Dollar) vier Verlustjahren gegenüber (2023 bis 2026, zusammen 61,0 Millionen). Der Umsatz schwankte zwischen 150,8 und 77,4 Millionen. Ein einzelnes gutes Quartal ist in dieser Reihe kein Beweis für eine dauerhafte Wende.
Orion Energy Systems hat im Quartal bis zum 30. Juni 2026 geliefert: 25,743 Millionen US-Dollar Umsatz (plus 31,5 Prozent), 34,6 Prozent Bruttomarge, 1,959 Millionen Gewinn und 1,352 Millionen operativer Mittelzufluss — alles drei Segmente positiv, das Eigenkapital seit zwei Stichtagen wieder steigend. Im selben Bericht steht aber, dass der Auftragsbestand von 30,1 auf 23,7 Millionen gefallen ist, dass ein Kunde 38,1 Prozent des Umsatzes bringt und dass die Aktienzahl trotz der Zusammenlegung 1:10 vom August 2025 wieder auf 4.089.286 Stück gestiegen ist. Die Wende ist für dieses Quartal belegt, ihre Fortsetzung ist es nicht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist — nicht wegen des Preises. Die Substanz trägt: 18,746 Millionen US-Dollar Eigenkapital zum 30. Juni 2026, nur 3,0 von 25 Millionen Kreditlinie gezogen (Laufzeit bis 30.06.2030), positiver operativer Mittelzufluss, kein Hinweis auf gefährdete Fortführung, Nasdaq-Notierung seit dem 8. September 2025 wieder regelkonform. Offen bleibt die Ertragskraft über das Quartal hinaus: In sieben Geschäftsjahren stehen drei Gewinnjahren vier Verlustjahre gegenüber, ein Kunde bringt 38,1 Prozent des Umsatzes, und der Auftragsbestand ist ausgerechnet im Rekordquartal von 30,1 auf 23,7 Millionen gefallen. Wer investiert, wettet darauf, dass das Auftragsbuch sich wieder füllt — nachprüfbar an genau einer Zeile im Quartalsbericht zum 30. September 2026.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Orion Energy Systems über die Ereignisspur der US-Börsenaufsicht: die Pflichtmitteilung 8-K (Item 2.02) vom 5. August 2026 mit der Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027. Alle Einreichungen ab diesem Tag wurden durchgesehen (8-K vom 05.08. und 07.08.2026, S-8 vom 07.08.2026); es gibt kein Form 15 und kein Form 25.
- Das Geschäftsjahr endet am 31. März. Das „Geschäftsjahr 2026“ umfasst den 1. April 2025 bis 31. März 2026, das erste Quartal des Geschäftsjahres 2027 die Monate April bis Juni 2026. Wer Orion mit Kalenderjahr-Unternehmen vergleicht, vergleicht verschobene Zeiträume.
- Alle Aktien- und Kursangaben beziehen sich auf die Zeit nach der Zusammenlegung im Verhältnis 1:10 zum 22. August 2025; ältere Kurse aus der Zeit davor sind damit nicht direkt vergleichbar. Bewertungsangaben tragen den Datenstand 8. August 2026 und sind Größenordnungen, keine Kaufargumente — die Analyse ist bewusst evergreen.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei OESX geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Orion Energy Systems Inc (OESX) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Orion Energy Systems, Inc. (NASDAQ: OESX) aus Manitowoc in Wisconsin rüstet Gebäude auf LED-Beleuchtung um, wartet Beleuchtungs- und Elektroanlagen und installiert schlüsselfertige Ladeinfrastruktur für Elektroautos. Die Firma plant, fertigt einen Teil der Leuchten selbst, montiert und betreut anschließend. Kunden sind große Filialketten, Behörden, Schulen und US-Militärstützpunkte. Zum 31. März 2026 hatte Orion 174 Vollzeitbeschäftigte.
Um an der Nasdaq notiert zu bleiben. Am 20. September 2024 teilte die Börse mit, dass der Schlusskurs 30 Handelstage in Folge unter 1,00 US-Dollar gelegen hatte und damit die Mindestkursregel verletzt war. Nach zwei Fristverlängerungen bis zum 15. September 2025 legte Orion die Aktien am 22. August 2025 im Verhältnis 1:10 zusammen: Aus rund 35,2 Millionen Aktien wurden rund 3,5 Millionen. Am 8. September 2025 bestätigte die Nasdaq die Wiedereinhaltung. Wert entsteht durch eine solche Zusammenlegung nicht.
Im Quartal bis zum 30. Juni 2026 stieg der Umsatz um 31,5 Prozent auf 25,743 Millionen US-Dollar, die Bruttomarge von 30,1 auf 34,6 Prozent. Das Betriebsergebnis drehte von minus 1,013 auf plus 2,111 Millionen, unterm Strich standen 1,959 Millionen Gewinn nach 1,244 Millionen Verlust im Vorjahresquartal. Der operative Mittelzufluss betrug plus 1,352 Millionen. Das Wachstum kam mit 4,8 von 6,2 Millionen fast vollständig aus dem Beleuchtungssegment.
Der Auftragsbestand umfasst fest bestellte, verbindliche Aufträge und ist bei einem Projektgeschäft der beste Blick nach vorn. Er fiel von 30,1 Millionen US-Dollar zum 31. März 2026 auf 23,7 Millionen zum 30. Juni 2026, also um 21 Prozent. Wartungsverträge sind darin nicht enthalten. Gegen die bestätigte Jahresprognose von 95 bis 97 Millionen für das Geschäftsjahr 2027 gerechnet heißt das: Rund die Hälfte des Jahresumsatzes muss aus Aufträgen kommen, die zum Stichtag noch nicht vergeben waren.
Sehr stark, mit stark schwankendem Anteil. Im Quartal bis zum 30. Juni 2026 entfielen auf einen Kunden 38,1 Prozent des Umsatzes (Vorjahresquartal: 30,2 Prozent) und zum Stichtag 30,9 Prozent der offenen Forderungen. Über ganze Geschäftsjahre lag derselbe Kunde bei 25,6 Prozent (2024), 18,1 Prozent (2025) und 26,0 Prozent (2026). Außer den mehrjährigen Wartungsverträgen gibt es laut Geschäftsbericht keine Verträge, die wiederkehrenden Jahresumsatz sichern.
Am 31. März. Das „Geschäftsjahr 2026“ lief vom 1. April 2025 bis zum 31. März 2026 und brachte 86,3 Millionen US-Dollar Umsatz bei 3,2 Millionen Verlust. Das laufende „Geschäftsjahr 2027“ begann am 1. April 2026 und endet am 31. März 2027; das erste Quartal daraus umfasst April bis Juni 2026. Wer Orion mit einem Unternehmen vergleicht, dessen Geschäftsjahr dem Kalenderjahr folgt, vergleicht gegeneinander verschobene Zeiträume.
Ein Kurs-Gewinn-Verhältnis lässt sich für die vergangenen zwölf Monate nicht sinnvoll bilden, weil das Geschäftsjahr 2026 mit 3,2 Millionen US-Dollar Verlust endete. Gemessen am Umsatz ist die Bewertung unauffällig: rund 0,8 bei einem Börsenwert in der Größenordnung von 70 bis 80 Millionen und 92,5 Millionen Umsatz der vergangenen zwölf Monate (Datenstand 8. August 2026). Der Buchwert je Aktie lag bei rund 4,60 US-Dollar, die eigene Kapitalerhöhung Anfang Februar 2026 bei 14,00 US-Dollar je Aktie — ein Substanzpuffer besteht also nicht.
Zum 30. Juni 2026 standen 5,165 Millionen US-Dollar Kasse einer Bilanzsumme von 53,303 Millionen und einem Eigenkapital von 18,746 Millionen gegenüber. Die Kreditlinie über 25 Millionen wurde im Mai 2026 bis zum 30. Juni 2030 verlängert; davon waren 3,0 Millionen gezogen, die Berechnungsbasis trug rund 15,8 Millionen. Eine Mindest-Deckungskennziffer greift erst, wenn die freie Linie unter 4,0 Millionen fällt — das war zum Stichtag nicht der Fall. Die Firma erklärt ihre Mittel für mindestens die nächsten zwölf Monate für ausreichend.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.