Opendoor kauft wieder Häuser — und mit geliehenem Geld die eigenen Aktien
Erst bezahlte Opendoor seine Leute mit Aktien, jetzt kauft es Aktien auf Kredit zurück: Im August für 158 Millionen US-Dollar zu 3,49 Dollar je Stück, bezahlt mit einer Anleihe, die 2030 fällig wird. Sechs Wochen später stand die Aktie bei 2,44 Dollar. Aktualisiert am 3. Oktober 2026 mit den Zahlen zum zweiten Quartal. Keine Anlageberatung — nur die Frage, wem dieses Haus am Ende gehört.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 3. November 2026
- Schlusskurs
- 1,70 $ -3,30 %
- Marktkapitalisierung
- 1,6 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 5/10
Kursentwicklung seit 2. Oktober 2026: -30,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,80 $ bis 9,40 $ · Letzter Kurs: 1,70 $ (Stand: 3. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Denkfalle, in die fast jeder Anleger tappt, und sie hat einen harmlosen Namen: die „Kostet-ja-nichts“-Falle. Sie schnappt immer dann zu, wenn ein Unternehmen seine Leute nicht mit Geld bezahlt, sondern mit Aktien. Kein Euro verlässt das Konto, kein Cent fehlt in der Kasse — also, so das Gefühl, kostet es auch nichts. Stell dir stattdessen einen Hausbesitzer vor, der die Handwerker nicht in bar bezahlt, sondern mit Zimmern. Das Haus steht danach genauso da wie vorher. Nur gehört ihm nicht mehr das ganze Haus. Genau das ist die Rechnung, um die es bei Opendoor Technologies (NASDAQ: OPEN) geht — ausgerechnet bei einer Firma, deren gesamtes Geschäft aus Häusern besteht. Machen wir also einen Deal: Wir schauen gemeinsam in das, was Opendoor der US-Börsenaufsicht SEC selbst gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) zum 31. März und zum 30. Juni 2026 und alles, was danach kam. Diese Dokumente werden unter Strafandrohung eingereicht — wer darin falsche Angaben macht, haftet dafür —, und sie beantworten die Frage, wem dieses Haus am Ende gehört.
Update Oktober 2026: Was das zweite Quartal zeigt
Stand dieses Updates: 3. Oktober 2026. Die Kapitel über die unbequemen Wahrheiten weiter unten tragen den Stand des ersten Quartals; wo sich eine Zahl seither verändert hat, steht der neue Wert dabei. Bewertung, Chancen und Risiken, Fazit und Steckbrief sind auf den neuen Stand gebracht.
Der Einkauf läuft wieder, der Verkauf noch nicht — und die Aktienzahl sinkt, zumindest rechnerisch. Seit unserer Erstfassung vom 27. Juli 2026 hat Opendoor den Quartalsbericht (10-Q) zum 30. Juni 2026 eingereicht, am selben Tag, dem 4. August 2026, eine Ergebnis-Pressemitteilung mit Prognose als Anlage zu einer Pflichtmeldung (8-K, Items 2.02, 7.01 und 9.01), und im August zwei weitere Pflichtmeldungen (8-K vom 13. und 19. August 2026) über eine Umfinanzierung, die das Spannungsfeld dieser Analyse direkt berührt. Der Kurs fiel in dieser Zeit von 3,84 US-Dollar (Schluss 24. Juli 2026) auf 2,44 US-Dollar (Schluss 2. Oktober 2026), also um rund 36 Prozent.
Die Zahlen: Im zweiten Quartal 2026 kaufte Opendoor 4.378 Häuser — 77 Prozent mehr als im ersten Quartal und 149 Prozent mehr als ein Jahr zuvor (1.757). Zum 30. Juni standen weitere 2.310 Häuser unter Kaufvertrag, ein Jahr zuvor waren es 393. Verkauft wurden dagegen erst 2.339 Häuser nach 4.299 im Vorjahresquartal. Weil Opendoor erst kauft und Monate später verkauft, hinkt der Umsatz dem Einkauf hinterher: 883 Millionen US-Dollar, 23 Prozent mehr als im ersten Quartal, aber 44 Prozent weniger als im Vorjahresquartal (1.567 Millionen). Der Hausbestand wuchs von 3.420 auf 5.459 Häuser mit einem Buchwert von 1.845 Millionen US-Dollar. Das Lager blieb dabei gesund: Nur 9 Prozent der angebotenen Häuser standen länger als 120 Tage im Angebot, die Bruttomarge lag bei 9,7 Prozent nach 8,2 Prozent im Vorjahresquartal.
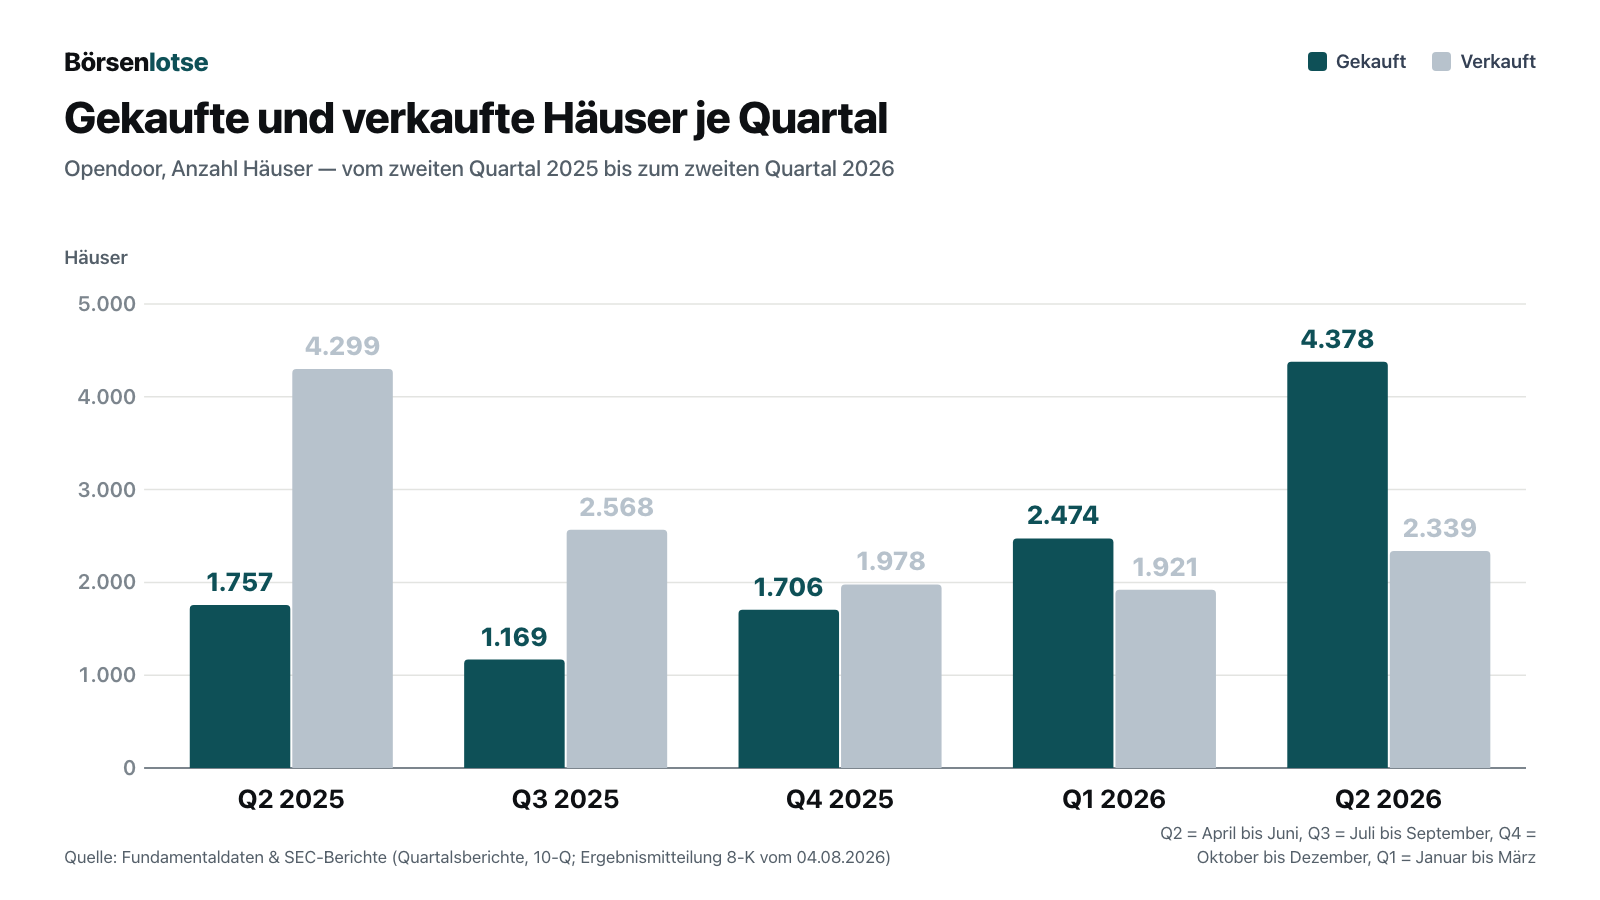
Der Verlust: Der Nettoverlust lag im zweiten Quartal bei 162 Millionen US-Dollar nach 29 Millionen im Vorjahresquartal; im ersten Halbjahr kamen 335 Millionen zusammen (Vorjahr: 114 Millionen). Der größte Einzelposten ist wieder die Aktienvergütung: 119 Millionen US-Dollar im Quartal, davon 100 Millionen für die kursgebundenen Zusagen. Die bereinigte Kennzahl des Unternehmens (Adjusted EBITDA) lag bei minus 4 Millionen nach plus 23 Millionen im Vorjahresquartal, der Deckungsbeitrag („Contribution Profit“) bei 51 Millionen oder 5,8 Prozent vom Umsatz, rechnerisch rund 22.000 US-Dollar je verkauftem Haus. Und der Satz, um den sich Wahrheit Nr. 1 dreht, steht auch im neuen Bericht — mit neuem Stichtag:
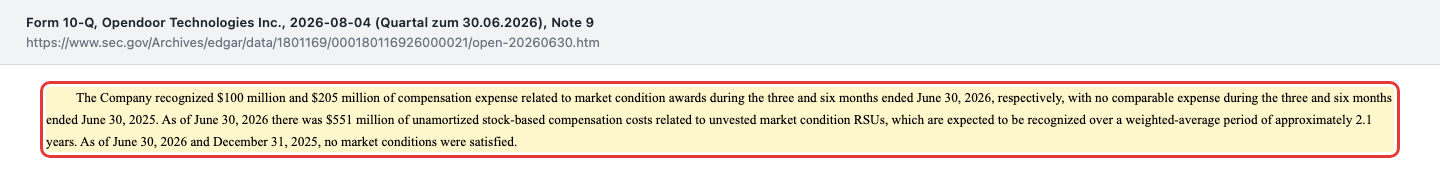
„As of June 30, 2026 there was $551 million of unamortized stock-based compensation costs related to unvested market condition RSUs, which are expected to be recognized over a weighted-average period of approximately 2.1 years. As of June 30, 2026 and December 31, 2025, no market conditions were satisfied.“
Übersetzung: „Zum 30. Juni 2026 waren 551 Millionen US-Dollar an noch nicht verteilten Kosten der aktienbasierten Vergütung für nicht unverfallbare kursgebundene Aktienzusagen offen, die voraussichtlich über einen gewichteten Durchschnittszeitraum von rund 2,1 Jahren erfasst werden. Zum 30. Juni 2026 und zum 31. Dezember 2025 war keine der Kursbedingungen erfüllt.“
— Opendoor Technologies Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Note 9 „Share-Based Awards“
Das Versprechen des Chefs: In der Ergebnis-Pressemitteilung vom 4. August 2026 legt sich Vorstandschef Kaz Nejatian fest: Opendoor werde zum Jahresende 2026 beim bereinigten Nettoergebnis („Adjusted Net Income“) die Gewinnschwelle erreichen, gerechnet auf die jeweils folgenden zwölf Monate. Wörtlich: „You no longer have to take my word for it. Run Q2 forward.“ („Sie müssen mir nicht mehr einfach glauben. Rechnen Sie das zweite Quartal hoch.“) Für das dritte Quartal 2026 kündigt das Unternehmen mindestens 20 Prozent mehr Umsatz als im Vorjahresquartal an (damals 915 Millionen), einen mehr als verdoppelten Deckungsbeitrag bei 4 bis 4,5 Prozent Marge, also spürbar weniger als die 5,8 Prozent des zweiten Quartals — und rund 110 Millionen US-Dollar Aktienvergütung. Genau hier liegt der Haken, den du kennen solltest: Das bereinigte Nettoergebnis rechnet die Aktienvergütung heraus. Liegt es bei null und die Aktienvergütung bei 110 Millionen, steht nach den Regeln der US-Rechnungslegung rechnerisch weiter ein Quartalsverlust in der Größenordnung von 110 Millionen US-Dollar in den Büchern. Die Telefonkonferenz zu den Zahlen fand am 4. August 2026 als Webcast statt; eine vollständige Mitschrift lag uns nicht im Wortlaut vor, deshalb stützen wir uns auf die Pressemitteilung und können nicht beurteilen, ob sich der Ton gegenüber dem Mai-Call verändert hat.
Die Umfinanzierung im August: Am 12. August 2026 vereinbarte Opendoor eine neue Wandelanleihe über 650 Millionen US-Dollar — ohne laufenden Zins, fällig am 15. August 2030, vollzogen am 19. August 2026. Aus dem Erlös kaufte die Firma am 17. August 2026 für rund 158 Millionen US-Dollar eigene Aktien zurück, nach Angaben des Unternehmens rund 45,3 Millionen Stück zu 3,49 US-Dollar. Laut Pressemitteilung vom 13. August 2026 ist es der erste Aktienrückkauf seit dem Börsengang („first share repurchase in the Company's history as a public company“). Zum Schlusskurs vom 2. Oktober 2026 (2,44 US-Dollar) sind die zurückgekauften Aktien auf dem Papier noch rund 110 Millionen US-Dollar wert. Weitere 52,5 Millionen flossen in eine Absicherung gegen Verwässerung, einen sogenannten Capped Call. Übrig bleiben laut Unternehmen rund 440 Millionen US-Dollar vor Transaktionskosten für den Ausbau des Hausbestands.
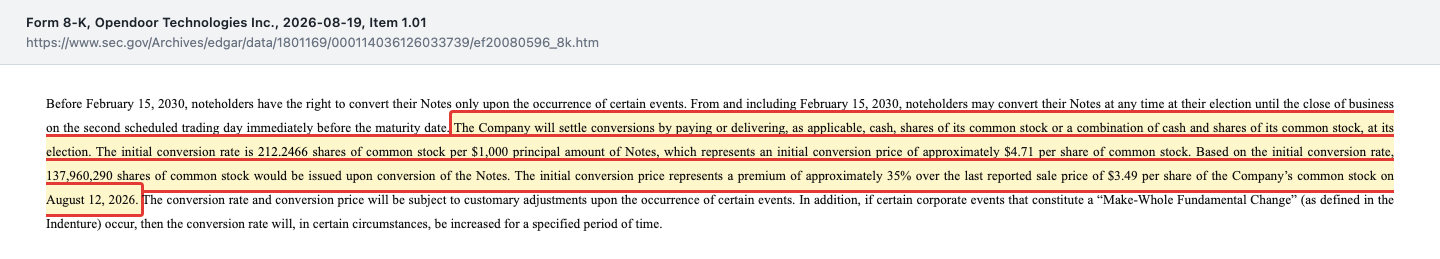
„The Company will settle conversions by paying or delivering, as applicable, cash, shares of its common stock or a combination of cash and shares of its common stock, at its election. The initial conversion rate is 212.2466 shares of common stock per $1,000 principal amount of Notes, which represents an initial conversion price of approximately $4.71 per share of common stock. Based on the initial conversion rate, 137,960,290 shares of common stock would be issued upon conversion of the Notes. The initial conversion price represents a premium of approximately 35% over the last reported sale price of $3.49 per share of the Company’s common stock on August 12, 2026.“
Übersetzung: „Das Unternehmen erfüllt Wandlungen nach eigener Wahl durch Zahlung oder Lieferung von Bargeld, Stammaktien oder einer Kombination aus Bargeld und Stammaktien. Das anfängliche Wandlungsverhältnis beträgt 212,2466 Stammaktien je 1.000 US-Dollar Nennbetrag der Anleihen, was einem anfänglichen Wandlungspreis von rund 4,71 US-Dollar je Stammaktie entspricht. Auf Basis des anfänglichen Wandlungsverhältnisses würden bei Wandlung der Anleihen 137.960.290 Stammaktien ausgegeben. Der anfängliche Wandlungspreis entspricht einem Aufschlag von rund 35 Prozent auf den zuletzt gemeldeten Verkaufspreis von 3,49 US-Dollar je Stammaktie am 12. August 2026.“
— Opendoor Technologies Inc., SEC-Pflichtmeldung 8-K vom 19. August 2026, Item 1.01
Was heißt das für die Frage, wem das Haus gehört? Zieht man die rund 45,3 Millionen zurückgekauften Aktien von den 971.091.050 Stück ab, die laut Deckblatt des Quartalsberichts am 28. Juli 2026 ausstanden, kommt man rechnerisch auf rund 926 Millionen Aktien — rund 4,7 Prozent weniger. Die genaue Zahl nach dem Rückkauf nennt erst der nächste Quartalsbericht. Gleichzeitig ist die Warteschlange länger geworden: Zum 30. Juni 2026 standen 261,5 Millionen potenzielle Aktien in der Verwässerungstabelle, dazu kommen nun bis zu 137,96 Millionen aus der neuen Anleihe. Würde alles zu Aktien, wären das rechnerisch knapp 400 Millionen. Rund ein Viertel davon hat allerdings ein Verfallsdatum: Die 99,3 Millionen Optionsscheine laufen am 20. November 2026 aus, und ihr niedrigster Ausübungspreis von 9 US-Dollar liegt beim 3,7-Fachen des Schlusskurses vom 2. Oktober 2026. Steigt der Kurs bis dahin nicht entsprechend, verfallen sie wertlos und verlassen die Warteschlange. Die 137,96 Millionen Aktien aus der Anleihe sind allerdings an eine Bedingung geknüpft, die Opendoor selbst anders setzt: Das Unternehmen will den Nennbetrag bei Wandlung in bar zahlen und Aktien nur für den Mehrwert über 4,71 US-Dollar liefern; der Capped Call deckt laut Unternehmen die Verwässerung bis 6,98 US-Dollar, darüber sollen die zurückgekauften Aktien sie bis etwa 10,38 US-Dollar ausgleichen. Die Kehrseite dieser Rechnung: Der Nennbetrag von 650 Millionen US-Dollar ist dann 2030 in bar fällig.
Die Kasse: Der Lageraufbau kostet Geld. Im ersten Halbjahr 2026 flossen aus dem laufenden Geschäft 964 Millionen US-Dollar ab, im Vorjahreshalbjahr waren noch 544 Millionen zugeflossen. Die frei verfügbaren Mittel sanken bis 30. Juni auf 896 Millionen, die Lagerfinanzierung stieg auf rund 1,8 Milliarden. Und der Bericht enthält einen Nebensatz, der wichtiger ist, als er klingt:
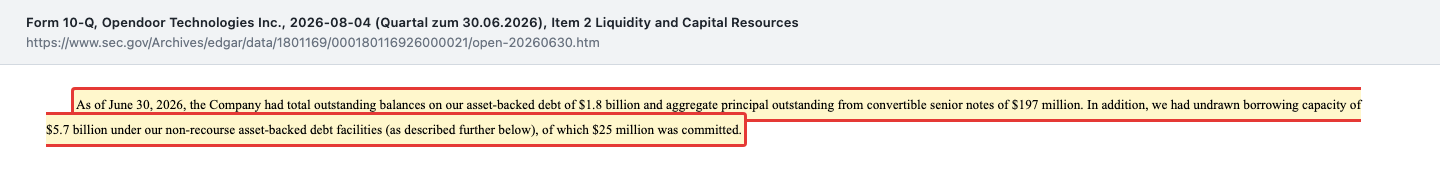
Das ist kein Krisenzeichen — alle Finanzauflagen wurden laut Bericht eingehalten, und das Management hält die Mittel für mindestens zwölf Monate für ausreichend. Es erklärt aber, warum die neue Anleihe kam: Wer doppelt so viele Häuser kaufen will, braucht Eigenmittel für den Teil, den die Banken nicht finanzieren. Offen ist außerdem die alte Wandelanleihe über 135 Millionen US-Dollar, die am 15. August 2026 fällig war; ob sie in bar getilgt wurde, zeigt erst der Quartalsbericht zum 30. September 2026 — eine Pflichtmeldung über eine Verlängerung oder Wandlung gibt es nicht. Ein kleines Signal am Rande: Am 14. August 2026 kaufte Nejatian laut Insider-Meldung (Form 4) 27.625 Aktien zu durchschnittlich 3,62 US-Dollar, also für rund 100.000 US-Dollar. Unterm Strich: Das Spannungsfeld „Geschäft schrumpft, Aktienzahl wächst“ hat sich im Sommer 2026 umgedreht — der Einkauf wächst, die Aktienzahl sinkt. Bezahlt ist beides mit neuem Fremdkapital und einem Versprechen auf Profitabilität, das die Aktienvergütung ausklammert.
Die Firmengeschichte für Anleger
-
2013
Gründung von Opendoor
Opendoor wird am 30. Dezember 2013 in Delaware eingetragen als Zwischenhändler für Wohnhäuser (iBuying).
-
2020
Börsengang per SPAC-Fusion
Am 18. Dezember 2020 geht Opendoor über die Zweckgesellschaft Social Capital Hedosophia Holdings Corp. II an die Nasdaq.
-
2026
Eigene Hypothekenlizenz
Seit Februar 2026 verfügt die Tochter Opendoor Home Loans LLC über eine eigene Hypothekenlizenz und erweitert damit die Nebendienste.
-
2026
Erster Aktienrückkauf, neue Wandelanleihe
Im August 2026 gibt Opendoor eine zinslose Wandelanleihe über 650 Millionen US-Dollar aus und kauft davon rund 45,3 Millionen eigene Aktien zurück — laut Unternehmen erstmals seit dem Börsengang.
Was Opendoor eigentlich macht
Opendoor ist ein Zwischenhändler für Wohnhäuser. Wer sein Haus verkaufen will, gibt online die Adresse ein und bekommt binnen kurzer Zeit ein verbindliches Kaufangebot — nicht von einem Makler, der einen Käufer sucht, sondern von Opendoor selbst. Die Firma kauft das Haus auf eigene Rechnung, lässt Reparaturen ausführen, stellt es leer und aufgeräumt ins Schaufenster und verkauft es weiter. Der Fachbegriff dafür lautet iBuying. Im Alltagsbild: Opendoor ist zum Wohnhaus, was ein Gebrauchtwagenhändler zum Auto ist — nur dass ein einzelnes Haus im Bestand zum 31. März 2026 im Schnitt rund 333.000 US-Dollar band (1.139 Millionen Warenwert auf 3.420 Häuser).
Verdient wird an drei Stellen: an einer Servicegebühr, an der Spanne zwischen Ein- und Verkaufspreis und zunehmend an Nebendiensten. Zu diesen Nebendiensten gehören seit Jahren Grundbuch- und Treuhanddienste sowie eine eigene Maklerlizenz; im ersten Quartal 2026 kam über die Tochter Opendoor Home Loans LLC ein eigenes Hypothekenprodukt dazu, die Lizenz dafür liegt seit Februar 2026 vor. Ende 2025 hat das Unternehmen sein Einzugsgebiet von 50 Einzelmärkten auf praktisch die gesamten zusammenhängenden Vereinigten Staaten ausgeweitet. Seit der Gründung — die Gesellschaft wurde am 30. Dezember 2013 in Delaware eingetragen — wurden nach eigenen Angaben über 305.000 Transaktionen abgewickelt (Stand Quartalsbericht zum 30. Juni 2026). Am 20. Juli 2026 übernahm Opendoor für 10 Millionen US-Dollar Teile eines Abwicklungs- und Treuhandgeschäfts. Zum 31. Dezember 2025 arbeiteten dort 1.042 Menschen, davon 858 in den USA.
Zur Vorgeschichte gehört ein Detail, das in den Akten steht und die Zahlen bis heute prägt: Opendoor kam nicht über einen klassischen Börsengang an die Nasdaq, sondern am 18. Dezember 2020 über eine Zweckgesellschaft — eine bereits notierte Hülle namens Social Capital Hedosophia Holdings Corp. II, die sich mit dem Zusammenschluss in Opendoor Technologies Inc. umbenannte. Solche Konstruktionen bringen typischerweise Optionsscheine und großzügige Aktienprogramme mit; bei Opendoor finden sich beide bis heute in der Bilanz.
Und damit steht das Spannungsfeld dieser Analyse im Raum, das sich durch jedes Kapitel zieht: Das Geschäft schrumpft, die Aktienzahl wächst. Opendoor verkaufte im ersten Halbjahr 2026 deutlich weniger Häuser als ein Jahr zuvor — und es gab deutlich mehr Aktien, die sich das Ergebnis teilen. Im Sommer 2026 haben sich beide Linien umgedreht, bezahlt mit neuem Fremdkapital; wie, steht im Update-Kapitel oben.
Wie die Aktie auf unseren Tisch kam
Opendoor kam nicht über einen Qualitätsfilter zu uns, sondern über die Aufmerksamkeit: Der Ticker landete am 27. Juli 2026 über die Auswertung der Reddit-Erwähnungen auf unserer Rechercheliste. Das ist ein Aufmerksamkeitssignal, kein Qualitätsurteil — es sagt, dass viele Menschen über die Aktie reden, und sonst nichts. Wo die Aktie in den Listen unseres hauseigenen Aktien-Scanners steht, ändert sich täglich, weil diese Listen jede Nacht neu berechnet werden; eine Momentaufnahme daraus wäre schon morgen überholt.
Warum viele über Opendoor reden, lässt sich an einer einzigen datierten Spanne ablesen: Zwischen dem 52-Wochen-Tief von 1,70 US-Dollar und dem 52-Wochen-Hoch von 10,87 US-Dollar liegt der Faktor sechs (Datenstand 24. Juli 2026). Am selben Stichtag lag der Schlusskurs bei 3,84 US-Dollar — also rund 65 Prozent unter dem Hoch und mehr als doppelt so hoch wie das Tief. Dazu passt eine zweite Zahl aus derselben Quelle: Die Leerverkaufsquote lag bei rund 19,6 Prozent des Streubesitzes, und das Kursschwankungsmaß Beta stand bei 3,56 — die Aktie bewegt sich also im Schnitt mehr als dreimal so stark wie der Gesamtmarkt. Übersetzt: Hier stehen sich zwei sehr entschlossene Lager gegenüber, und der Kurs ist entsprechend nervös.
Merk dir den Befund gleich zu Beginn: Opendoor ist bei uns kein Fundamental-Fund, sondern ein Aufmerksamkeits-Fund. Umso wichtiger ist, was in den Berichten steht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was tatsächlich beeindruckt, und es ist nicht wenig. Opendoor hat in den vergangenen drei Jahren etwas geschafft, woran viele kapitalintensive Händler scheitern: Die Firma hat ihren Lagerbestand unter Kontrolle gebracht, ohne in eine Zahlungsklemme zu geraten. Der Anteil der Häuser, die länger als 120 Tage im Angebot standen, fiel binnen eines Jahres von 27 auf 10 Prozent (jeweils zum 31. März). Die Bruttomarge stieg im selben Zeitraum von 8,6 auf 10,0 Prozent. Zum 31. März 2026 lagen 999 Millionen US-Dollar frei verfügbar in der Kasse, 37 Millionen mehr als zum Jahresende 2025, und das Eigenkapital war mit 954 Millionen positiv. Alle Finanzauflagen der Kreditgeber wurden laut Bericht eingehalten. Für einen Händler, der praktisch sein gesamtes Kapital im Lager bindet, ist das eine echte Leistung.
Nur: Auf der Umsatz- und Ergebnisseite sieht das Bild anders aus.

Die Grafik zeigt drei Geschäftsjahre, die alle am 31. Dezember enden. 2023: 6.946 Millionen US-Dollar Umsatz, 275 Millionen Nettoverlust. 2024: 5.153 Millionen Umsatz, 392 Millionen Verlust. 2025: 4.371 Millionen Umsatz, 1.300 Millionen Verlust. Der Umsatz ist in zwei Jahren um 37 Prozent gefallen. Das hat einen nachvollziehbaren äußeren Grund, den das Unternehmen selbst nennt: Der US-Wohnimmobilienmarkt liegt am Boden. Die Zahl der Bestandsverkäufe bewegt sich hochgerechnet bei rund vier Millionen Einheiten im Jahr — laut Bericht ein Dreißig-Jahres-Tief und rund 20 Prozent unter dem Durchschnitt des Jahrzehnts vor der Pandemie. Die Hypothekenzinsen fielen im November auf etwa 6,2 Prozent, rutschten Ende Februar 2026 kurz unter 6 Prozent und lagen zum Quartalsende wieder in der Mitte der Sechs.
Im ersten Quartal 2026 setzte sich der Rückgang fort: 720 Millionen US-Dollar Umsatz gegenüber 1.153 Millionen im Vorjahresquartal, ein Minus von 433 Millionen oder 38 Prozent. Verkauft wurden 1.921 Häuser statt 2.946, gekauft 2.474 statt 3.609. Der Bestand sank von 7.080 auf 3.420 Objekte, der bilanzielle Warenwert von 2.362 auf 1.139 Millionen. Wichtig für die Einordnung: Das ist zu einem Teil gewollt. Opendoor hat seine Preisabschläge im Einkauf 2025 bewusst hochgehalten, um schlechte Risiken nicht ins Lager zu nehmen — wer weniger anbietet, kauft weniger, und wer weniger kauft, verkauft später weniger. Im zweiten Quartal 2026 kehrte sich der Einkauf um (4.378 gekaufte Häuser), der Umsatz lag mit 883 Millionen US-Dollar aber noch 44 Prozent unter dem Vorjahresquartal — die Einzelheiten stehen im Update-Kapitel oben.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Verlust hat sich im ersten Quartal verdoppelt — der Betrieb hat sich kaum verändert
Der Nettoverlust stieg im ersten Quartal 2026 von 85 auf 173 Millionen US-Dollar. Das klingt nach einer dramatischen Verschlechterung. Nun stellt das Unternehmen daneben eine eigene, um Sondereffekte bereinigte Kennzahl — das Adjusted EBITDA, grob übersetzt „Betriebsergebnis vor Zinsen, Steuern, Abschreibungen und allem, was das Management für einmalig hält“. Diese Zahl lag bei minus 31 Millionen — nach minus 30 Millionen im Vorjahresquartal. Praktisch unverändert.
Zwischen minus 173 und minus 31 klafft eine Lücke von 142 Millionen. Der größte Brocken darin steht in der Gewinn- und Verlustrechnung eine Zeile höher: Die Verwaltungskosten sprangen von 33 auf 137 Millionen US-Dollar. Und der Anhang sagt, warum: Die Aktienvergütung stieg von 14 auf 120 Millionen, davon allein 110 Millionen in der Verwaltung.
„The Company recognized $105 million of compensation expense related to market condition awards during the three months ended March 31, 2026, with no comparable expense during the three months ended March 31, 2025. As of March 31, 2026 there was $654 million of unamortized stock-based compensation costs related to unvested market condition RSUs, which are expected to be recognized over a weighted-average period of approximately 2.3 years. As of March 31, 2026 and December 31, 2025, no market conditions were satisfied.“
Übersetzung: „Das Unternehmen erfasste in den drei Monaten zum 31. März 2026 einen Vergütungsaufwand von 105 Millionen US-Dollar im Zusammenhang mit kursgebundenen Zusagen; in den drei Monaten zum 31. März 2025 gab es keinen vergleichbaren Aufwand. Zum 31. März 2026 waren 654 Millionen US-Dollar an noch nicht verteilten Kosten der aktienbasierten Vergütung für nicht unverfallbare kursgebundene Aktienzusagen offen, die voraussichtlich über einen gewichteten Durchschnittszeitraum von rund 2,3 Jahren erfasst werden. Zum 31. März 2026 und zum 31. Dezember 2025 war keine der Kursbedingungen erfüllt.“
— Opendoor Technologies Inc., SEC-Quartalsbericht 10-Q zum 31. März 2026, Note 9 „Share-Based Awards“

Lies den letzten Satz noch einmal: „no market conditions were satisfied“ — keine der vereinbarten Kursbedingungen war erfüllt. Es handelt sich um Aktienzusagen, die erst dann wirklich ausgezahlt werden, wenn der Aktienkurs bestimmte Marken erreicht. Diese Marken wurden bis zum Stichtag nicht erreicht. Trotzdem entsteht Aufwand, und zwar erheblicher: Nach den Regeln der US-Bilanzierung wird der bei Zuteilung errechnete Wert solcher Zusagen über die erwartete Dienstzeit verteilt — unabhängig davon, ob der Kurs die Marke je erreicht. Das ist bilanziell korrekt und für den Leser trotzdem verwirrend.
Die entscheidende Frage lautet deshalb nicht „ist das echtes Geld?“, sondern „wessen Geld ist das?“. Und darauf gibt es eine klare Antwort: Es ist das Geld der Altaktionäre, gezahlt nicht aus der Kasse, sondern aus ihrem Anteil am Unternehmen. Merksatz: Aktienvergütung kostet keinen Cent aus der Kasse — sie kostet Prozente vom Haus.
Unbequeme Wahrheit Nr. 2: Die Warteschlange hinter der Aktie ist fast fünfmal so lang wie vor einem Jahr
Jeder Quartalsbericht enthält eine unscheinbare Tabelle mit dem sperrigen Titel „anti-dilutive securities“. Sie listet alles auf, was einmal zu einer neuen Aktie werden kann, aber im Verlust je Aktie noch nicht mitgezählt wird — weil es das Ergebnis rechnerisch verbessern statt verschlechtern würde. Bei Opendoor ist diese Tabelle die vielleicht wichtigste Seite des ganzen Berichts.

Die Summe stieg binnen eines Jahres von 54,7 auf 267,4 Millionen Stück — fast das Fünffache. Gemessen an den 963.283.777 Aktien, die zum 31. März 2026 ausstanden, sind das 27,8 Prozent. Anders gesagt: Wenn alles, was in dieser Tabelle steht, eines Tages zu Aktien wird, gehört dem heutigen Aktionär noch gut drei Viertel dessen, was ihm heute gehört. Zum 30. Juni 2026 lag die Summe bei 261,5 Millionen Stück (ein Jahr zuvor 56,5 Millionen), das sind 27,0 Prozent der damals 968.626.958 Aktien — hinzu kommen seit August bis zu 137,96 Millionen aus der neuen Wandelanleihe (siehe Update-Kapitel).

Dazu kommt, was schon passiert ist. Die Zahl der ausstehenden Aktien stieg von 726.835.454 zum 31. März 2025 auf 963.283.777 zum 31. März 2026 — plus 32,5 Prozent in zwölf Monaten. Bis zum 30. Juni 2026 stieg die Zahl auf 968.626.958, laut Deckblatt des Quartalsberichts zum 28. Juli 2026 auf rund 971.091.050 Stück. Erst der Aktienrückkauf vom 17. August 2026 drückte sie rechnerisch auf rund 926 Millionen. Genehmigt sind laut Satzung drei Milliarden Aktien. Der Rahmen ist also längst nicht ausgeschöpft.
Stell dir das Ganze noch einmal als Haus vor: Der Umsatz — die Miete, die dieses Haus einbringt — lag im ersten Quartal 2026 um 38 Prozent unter dem Vorjahresquartal. Die Zahl der Miteigentümer war in den zwölf Monaten bis 31. März 2026 um ein Drittel gestiegen, und weitere 27,8 Prozent standen vor der Tür (im zweiten Quartal: minus 44 Prozent Umsatz und 27,0 Prozent Warteschlange). Wie ein anderer digitaler Zwischenhändler mit einem ähnlichen Geschäftsmodell umging, zeigt unsere Analyse zu Vroom, dem Online-Autohändler.
Unbequeme Wahrheit Nr. 3: Der Milliardenverlust 2025 war der Preis für eine einzige Wandelanleihe
Wer den Verlust von 1,3 Milliarden US-Dollar für 2025 als operatives Desaster liest, liegt falsch — und wer ihn deshalb einfach wegwischt, auch. Denn er kam anders zustande, als man erwartet. Der Betriebsverlust lag 2025 bei 287 Millionen US-Dollar, sogar etwas besser als die 320 Millionen von 2024. Die Milliarde kam aus einer einzigen Transaktion im November 2025.
„In November 2025, the Company entered into share purchase agreements with a limited number of purchasers (together, the “Purchasers”), providing for the issuance and sale by the Company of an aggregate of 180,580,200 shares of common stock at a price of $6.56 per share (the “Registered Direct Offering”). Concurrent with the Registered Direct Offering, the Company entered into separate, privately negotiated transactions with the Purchasers, pursuant to which the Company agreed to repurchase an aggregate of approximately $264 million principal amount of the 2030 Notes for an aggregate repurchase price of approximately $1.2 billion […] and (iv) recorded $933 million of loss on debt extinguishment.“
Übersetzung: „Im November 2025 schloss das Unternehmen mit einer begrenzten Zahl von Käufern Aktienkaufverträge über die Ausgabe und den Verkauf von insgesamt 180.580.200 Stammaktien zu einem Preis von 6,56 US-Dollar je Aktie. Zeitgleich vereinbarte das Unternehmen mit denselben Käufern in gesondert ausgehandelten Geschäften, Wandelanleihen der Serie 2030 im Nennwert von rund 264 Millionen US-Dollar zu einem Gesamtrückkaufpreis von rund 1,2 Milliarden US-Dollar zurückzukaufen […] und erfasste (iv) einen Verlust aus Schuldentilgung von 933 Millionen US-Dollar.“
— Opendoor Technologies Inc., SEC-Geschäftsbericht 10-K für 2025, Note 8 „Convertible Senior Notes“

Was war passiert? Im Mai 2025 hatte Opendoor eine neue Wandelanleihe mit 7,00 Prozent Zins und Laufzeit bis 2030 begeben. Ihr Wandlungspreis lag bei 1,57 US-Dollar — eine Zahl, die für sich sagt, wie tief die Aktie im Mai 2025 stand. Dann stieg der Kurs. Aus 264 Millionen Nennwert dieser Anleihe wurde damit ein Anspruch auf sehr viele Aktien, und der war für die Gläubiger plötzlich rund 1,2 Milliarden wert. Opendoor löste das, indem es Aktien an dieselben Investoren verkaufte und mit dem Erlös deren Anleihen zurückkaufte. Netto floss dem Unternehmen aus beiden Geschäften nichts zu — der Bericht sagt das ausdrücklich: „On a net basis, the Company did not receive any proceeds from these transactions.“
Fair ist die Gegenrechnung: Der Tausch hat einen echten Zweck erfüllt. Die Wandelanleihe hätte sonst über Jahre eine noch größere Verwässerung produziert, dazu 7 Prozent Zins gekostet. Vom ursprünglichen Nennwert standen zum 30. Juni 2026 nur noch 62 Millionen aus; weil die Aktie über der Schwelle von 130 Prozent des Wandlungspreises lag, konnten die Gläubiger diesen Rest laut Quartalsbericht bis zum 30. September 2026 jederzeit wandeln. Aber die 933 Millionen sind kein Buchhaltungstrick, den man einfach abzieht: Sie sind der Preis, den die Altaktionäre dafür gezahlt haben, dass die Anleihegläubiger sehr günstig eingestiegen waren. Merksatz: Eine Wandelanleihe zum Tiefstkurs ist nie billiges Geld — die Rechnung kommt später und wird in Aktien beglichen.
Unbequeme Wahrheit Nr. 4: 99,3 Millionen verschenkte Optionsscheine laufen auf einen festen Termin zu
Im November 2025 tat Opendoor etwas, das an der Nasdaq selten vorkommt: Der Verwaltungsrat beschloss am 6. November eine Dividende in Form von Optionsscheinen. Wer am 18. November 2025 Aktien hielt, erhielt für je 30 Aktien drei Scheine: Serie K mit Ausübungspreis 9,00 US-Dollar, Serie A mit 13,00 und Serie Z mit 17,00. Am 21. November 2025 wurden 99.295.146 Stück ausgegeben, seit dem 24. November werden sie unter OPENW, OPENL und OPENZ selbst gehandelt. Bezahlt haben die Aktionäre dafür nichts.

Ein Optionsschein ist eine Wette auf einen bestimmten Kurs bis zu einem bestimmten Tag. Hier heißt der Tag 20. November 2026, 17:00 Uhr New Yorker Zeit. Zum 31. März 2026 waren noch 99.288.814 Scheine im Umlauf: 33.093.428 der Serie K, 33.097.679 der Serie A und 33.097.707 der Serie Z; zum 30. Juni 2026 waren es 99.288.090. Der Schlusskurs der Aktie lag am 24. Juli 2026 bei 3,84 US-Dollar und am 2. Oktober 2026 bei 2,44 US-Dollar — deutlich unter allen drei Ausübungspreisen. Es gibt eine vorzeitige Verfallsklausel, aber sie greift nur nach oben: Erreicht der volumengewichtete Durchschnittskurs an 20 von 30 aufeinanderfolgenden Handelstagen mindestens 120 Prozent eines Ausübungspreises — bei Serie K also rund 10,80 US-Dollar —, endet die Laufzeit sofort.
Für Anleger ist das eine unbequeme, aber saubere Rechnung: Steigt der Kurs kräftig, werden aus den Scheinen bis zu 99,3 Millionen neue Aktien, und der Anstieg verteilt sich auf mehr Köpfe. Steigt er nicht, verfallen die Scheine an einem festen Datum. Beim Schlusskurs vom 2. Oktober 2026 (2,44 US-Dollar) müsste sich die Aktie bis zum 20. November 2026 fast vervierfachen, damit auch nur die Serie K mit 9 US-Dollar Ausübungspreis im Geld liegt. Beides ist ein klares Ergebnis — nur eben kein neutrales.
Bewertung — was der Markt für dieses Haus verlangt
Rechnen wir es einmal durch, in Größenordnungen und ausdrücklich datiert. Zum 2. Oktober 2026 lag der Börsenwert bei rund 2,26 Milliarden US-Dollar — gerechnet mit rund 926 Millionen Aktien (971.091.050 laut Deckblatt des Quartalsberichts vom 28. Juli 2026, abzüglich der rund 45,3 Millionen im August zurückgekauften Stück) und einem Schlusskurs von 2,44 US-Dollar. Bei unserer Erstfassung waren es zum 24. Juli 2026 rund 3,70 Milliarden. Dem stehen gegenüber:
- Umsatz der letzten zwölf Monate (drittes Quartal 2025 bis zweites Quartal 2026): 3.254 Millionen US-Dollar. Das Kurs-Umsatz-Verhältnis liegt damit bei etwa 0,69 — auf den ersten Blick niedrig. Nur ist Opendoor kein Softwarehaus, sondern ein Händler: Von jedem Umsatzdollar bleiben zuletzt knapp 10 Cent Bruttogewinn. Gemessen am Bruttogewinn der letzten zwölf Monate von 281 Millionen zahlt der Markt rund das Achtfache.
- Eigenkapital zum 30. Juni 2026: 914 Millionen US-Dollar, also 0,94 US-Dollar je Aktie. Der Börsenwert entspricht rund dem 2,5-Fachen des Buchwerts. Der Rückkauf und der Capped Call vom August sind darin noch nicht enthalten.
- Nettoumlaufvermögen (Umlaufvermögen minus alle Schulden): 803 Millionen US-Dollar zum 30. Juni 2026, nach 847 Millionen ein Quartal zuvor. Der Börsenwert liegt beim rund 2,8-Fachen dieses Substanzwerts.
- Kein Kurs-Gewinn-Verhältnis, weil es keinen Gewinn gibt. Der kumulierte Verlustvortrag beläuft sich zum 30. Juni 2026 auf 5.368 Millionen US-Dollar — fast das Sechsfache des Eigenkapitals.
Der Blick der Profis bleibt zurückhaltend: Von neun erfassten Analysten empfehlen 2 den Kauf, 5 das Halten und 2 den Verkauf; das mittlere Kursziel liegt bei rund 4,27 US-Dollar (Datenstand 3. Oktober 2026). Die Leerverkaufsquote stieg auf rund 24,7 Prozent des Streubesitzes, die 52-Wochen-Spanne reicht von 2,25 bis 9,69 US-Dollar. Wie schwer das Umfeld für alles ist, was mit Hausfinanzierung zu tun hat, zeigt unsere Analyse zu Rocket Companies, nach eigenen Angaben dem größten Hypothekengeber der USA.
Chancen und Risiken auf einen Blick
Was für Opendoor spricht
- Der Einkauf läuft wieder. 4.378 gekaufte Häuser im zweiten Quartal 2026 nach 1.757 ein Jahr zuvor, dazu 2.310 Häuser unter Kaufvertrag zum 30. Juni. Für das dritte Quartal kündigt das Unternehmen mindestens 20 Prozent mehr Umsatz als im Vorjahresquartal an.
- Das Lager ist deutlich gesünder als vor einem Jahr. Nur 9 Prozent der Häuser standen zum 30. Juni 2026 länger als 120 Tage im Angebot (ein Jahr zuvor 36 Prozent), die Bruttomarge lag im zweiten Quartal bei 9,7 Prozent nach 8,2 Prozent.
- Die Schulden der Häuser sind ohne Rückgriff. Die rund 1,8 Milliarden US-Dollar Lagerfinanzierung liegen in eigenen Zweckgesellschaften; deren Gläubiger haben grundsätzlich keinen Zugriff auf das übrige Konzernvermögen. Alle Finanzauflagen wurden laut Bericht eingehalten.
- Frisches Geld ohne laufenden Zins. Von den 650 Millionen US-Dollar der Wandelanleihe vom August 2026 bleiben nach Rückkauf (158 Millionen) und Capped Call (52,5 Millionen) laut Unternehmen rund 440 Millionen netto vor Kosten; die Anleihe kostet bis 2030 keine Zinsen, und die Verwässerung ist bis 6,98 US-Dollar abgesichert.
- Der Markt liegt am Boden — nicht die Firma allein. Rund vier Millionen Bestandsverkäufe im Jahr sind laut Geschäftsbericht ein Dreißig-Jahres-Tief. Dreht der Zins, dreht die Stückzahl. Das eigene Hypothekenprodukt soll dabei die Marge je Haus verbessern.
Was dagegen spricht
- Der Umsatz hinkt noch hinterher. 883 Millionen US-Dollar im zweiten Quartal 2026, 44 Prozent weniger als ein Jahr zuvor. Über drei Jahre fiel der Jahresumsatz von 6.946 auf 4.371 Millionen US-Dollar.
- Der Lageraufbau verbrennt Geld. 964 Millionen US-Dollar Mittelabfluss aus dem laufenden Geschäft im ersten Halbjahr 2026; von den fest zugesagten Lagerkreditlinien waren zum 30. Juni nur noch 25 Millionen frei.
- Die Aktienvergütung bleibt der größte Kostenblock. 119 Millionen US-Dollar im zweiten Quartal, rund 110 Millionen angekündigt für das dritte, 551 Millionen noch nicht verbucht — für Zusagen, deren Kursbedingungen zum 30. Juni 2026 sämtlich unerfüllt waren.
- Die Warteschlange hinter der Aktie bleibt lang. 261,5 Millionen potenzielle Aktien zum 30. Juni 2026, dazu bis zu 137,96 Millionen aus der neuen Anleihe — und 650 Millionen US-Dollar Nennbetrag, die 2030 in bar fällig sind, wenn Opendoor die Wandlung wie angekündigt bar bedient.
- Teures Fremdkapital in der Bilanz. Die nachrangigen Lagerfinanzierungen über 350 Millionen US-Dollar verzinsen sich mit 12,50 Prozent. Der Zinsaufwand des Konzerns lag im zweiten Quartal 2026 bei 29 Millionen.
- Ein einziges Geschäft, ein einziger Markt — und gespaltene Aktionäre. Opendoor ist vollständig vom US-Wohnimmobilienmarkt abhängig. Bei der Hauptversammlung am 11. Juni 2026 stimmten rund 41 Prozent gegen die Vorstandsvergütung; die Leerverkaufsquote lag am 3. Oktober 2026 bei rund 24,7 Prozent des Streubesitzes.
Ein menschliches Fazit
Erinnerst du dich an die „Kostet-ja-nichts“-Falle vom Anfang? An den Hausbesitzer, der die Handwerker mit Zimmern bezahlt? Im Sommer 2026 hat Opendoor etwas getan, das auf den ersten Blick wie das Gegenteil aussieht: Die Firma hat Zimmer zurückgekauft — rund 45,3 Millionen Aktien. Schau aber genau hin, womit: mit geliehenem Geld, das 2030 zurückgezahlt werden muss. Und im ersten Halbjahr 2026 gingen 239 Millionen US-Dollar an Aktienvergütung heraus, ohne dass ein Cent die Kasse verließ. Die „Kostet-ja-nichts“-Falle hat damit eine Schwester bekommen: die Rechnung, die erst 2030 kommt.
Gleichzeitig wäre es unfair, daraus eine reine Verfallsgeschichte zu machen. Diese Firma hat ihr Lager saniert, ihre Marge gehalten, ihre Auflagen eingehalten und kauft wieder in großem Stil ein — in einem Markt, der auf einem Dreißig-Jahres-Tief liegt. Das Management hat sich auf ein Datum festgelegt: Ende 2026 will es beim bereinigten Ergebnis die Gewinnschwelle erreichen.
Was daraus folgt, ist keine Empfehlung, sondern eine Frage, die du dir selbst beantworten musst: Vertraust du einem Händler, der mit geliehenem Geld wieder Häuser und eigene Aktien kauft — und dessen Gewinnversprechen die größte Kostenzeile ausklammert? Wer Ja sagt, wettet darauf, dass die 4.378 gekauften Häuser mit Marge verkauft werden, die Zinsen fallen und die Aktie bis 2030 weit über die Wandlungsschwellen steigt. Wer Nein sagt, verweist auf 964 Millionen Mittelabfluss in einem Halbjahr, 551 Millionen noch nicht verbuchte Vergütung und eine Anleihe, die so oder so bezahlt werden muss — in bar oder in Aktien.
Wenn du in den nächsten Berichten nur auf drei Zahlen schauen willst, dann auf diese: die Zahl der verkauften Häuser (zuletzt 2.339 im zweiten Quartal 2026 nach 4.299 ein Jahr zuvor), die Aktienzahl auf dem Deckblatt des Quartalsberichts (zuletzt 971.091.050 zum 28. Juli 2026, vor dem Rückkauf) und den fest zugesagten, ungenutzten Kreditrahmen (zuletzt 25 Millionen US-Dollar zum 30. Juni 2026). Ändern sich diese drei in die richtige Richtung, ändert sich die ganze Geschichte. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Opendoor Technologies Inc. — Geschäftsbericht (10-K) für das Geschäftsjahr 2025, eingereicht am 19. Februar 2026
- Opendoor Technologies Inc. — Quartalsbericht (10-Q) zum 31. März 2026, eingereicht am 7. Mai 2026
- Opendoor Technologies Inc. — Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 4. August 2026
- Meldung (8-K) vom 4. August 2026, Items 2.02, 7.01 und 9.01, Anlage 99.1 — Ergebnis-Pressemitteilung zum zweiten Quartal 2026 mit Ausblick auf das dritte Quartal
- Meldung (8-K) vom 13. August 2026, Items 1.01, 3.02, 7.01 und 9.01 — Zeichnung der Wandelanleihe 2030, Rückkaufabsicht und Capped Call
- Meldung (8-K) vom 19. August 2026, Items 1.01, 2.03, 3.02, 8.01 und 9.01 — Vollzug der Wandelanleihe und Aktienrückkauf vom 17. August 2026
- Meldung (8-K) vom 7. Mai 2026, Items 2.02, 7.01 und 9.01 — Veröffentlichung der Zahlen zum ersten Quartal
- Zusätzliches Stimmrechtsmaterial (DEFA14A) vom 2. Juni 2026 — Aufruf des Vorstandsvorsitzenden an die Aktionäre
- Meldung (8-K) vom 12. Juni 2026, Item 5.07 — Ergebnisse der Hauptversammlung vom 11. Juni 2026
- Insider-Meldungen (Form 4) zu Opendoor Technologies bei SEC EDGAR, darunter der Kauf des Vorstandsvorsitzenden vom 14. August 2026
- Übersicht aller Geschäfts- und Quartalsberichte von Opendoor Technologies bei SEC EDGAR (CIK 0001801169)
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q); Schlusskurse vom 24. Juli und 2. Oktober 2026, Analystenübersicht, Leerverkaufsquote und 52-Wochen-Spanne mit Datenstand 3. Oktober 2026.
Hinweis: Dieser Beitrag ist journalistische Einordnung öffentlich zugänglicher Unterlagen und keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren und keine individuelle Empfehlung. Aktien von Unternehmen mit hohem Lagerbestand und hoher Verschuldung sind besonders schwankungsanfällig; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den genannten SEC-Berichten und tragen deren Stichtag. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 8.021,0 | 15.567,0 | 6.946,0 | 5.153,0 | 4.371,0 |
| Betriebsergebnis (EBIT) | -568,0 | -931,0 | -386,0 | -320,0 | -287,0 |
| Nettogewinn | -662,0 | -1.353,0 | -275,0 | -392,0 | -1.300,0 |
| Nettomarge | -8,3 % | -8,7 % | -4,0 % | -7,6 % | -29,7 % |
| Gewinn je Aktie | -1,12 $ | -2,16 $ | -0,42 $ | -0,56 $ | -1,70 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
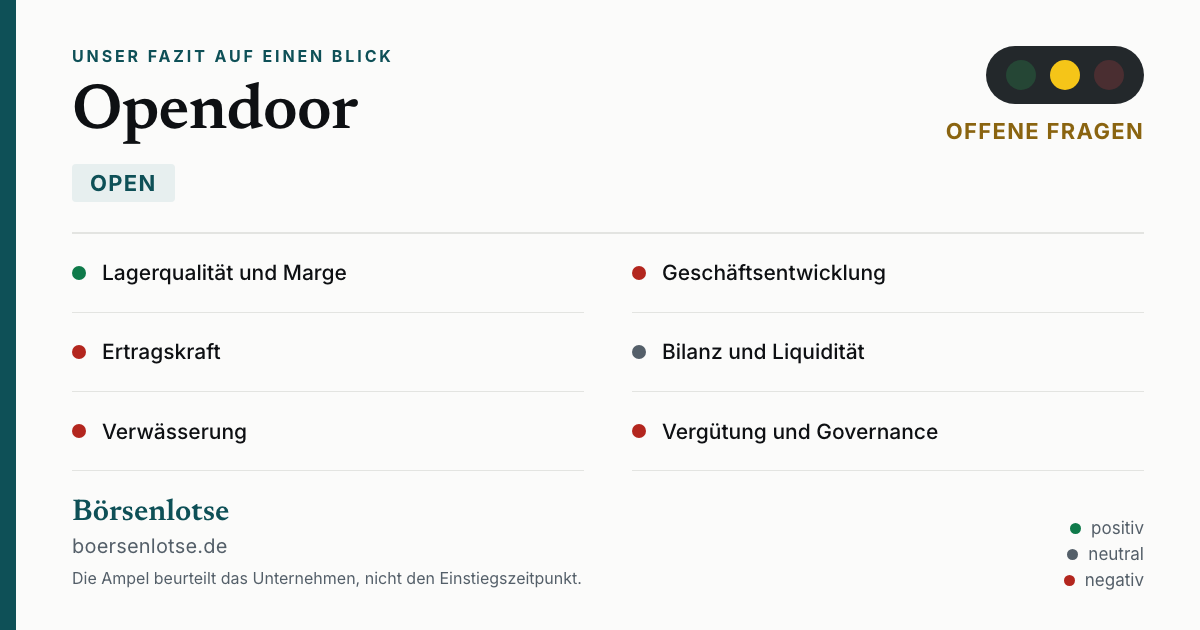
Unser Fazit auf einen Blick
- Lagerqualität und Einkauf positiv
- Der Anteil der Häuser, die länger als 120 Tage im Angebot standen, lag zum 30. Juni 2026 bei 9 Prozent nach 36 Prozent ein Jahr zuvor; die Bruttomarge stieg im zweiten Quartal auf 9,7 Prozent nach 8,2 Prozent. Gleichzeitig kaufte Opendoor 4.378 Häuser nach 1.757 im Vorjahresquartal, der Bestand wuchs auf 5.459 Häuser.
- Geschäftsentwicklung negativ
- Der Umsatz lag im zweiten Quartal 2026 bei 883 Millionen US-Dollar, 44 Prozent unter dem Vorjahresquartal (1.567 Millionen), bei 2.339 statt 4.299 verkauften Häusern. Über die Jahre: 6.946 Millionen (2023), 5.153 Millionen (2024), 4.371 Millionen (2025). Für das dritte Quartal kündigt das Unternehmen mindestens 20 Prozent Umsatzwachstum zum Vorjahresquartal an.
- Ertragskraft negativ
- Das Betriebsergebnis war in keinem der drei Jahre positiv: minus 386 Millionen US-Dollar (2023), minus 320 Millionen (2024), minus 287 Millionen (2025), dazu minus 303 Millionen im ersten Halbjahr 2026 nach minus 69 Millionen ein Jahr zuvor. Das Ziel des Managements — Gewinnschwelle beim bereinigten Nettoergebnis Ende 2026 — rechnet die Aktienvergütung von zuletzt 119 Millionen je Quartal heraus. Der Verlustvortrag lag zum 30. Juni 2026 bei 5.368 Millionen.
- Bilanz und Liquidität neutral
- Zum 30. Juni 2026 lagen 896 Millionen US-Dollar frei verfügbar in der Kasse, das Eigenkapital betrug 914 Millionen; im August kamen laut Unternehmen rund 440 Millionen netto aus einer zinslosen Wandelanleihe hinzu. Die Lagerfinanzierung von rund 1,8 Milliarden liegt ohne Rückgriff in Zweckgesellschaften, alle Finanzauflagen wurden eingehalten. Dem stehen 964 Millionen Mittelabfluss im ersten Halbjahr, nur 25 Millionen ungenutzte fest zugesagte Kreditlinien und 650 Millionen Anleihe mit Fälligkeit 2030 gegenüber.
- Verwässerung negativ
- Die Zahl der ausstehenden Aktien stieg von 733.592.980 (30. Juni 2025) auf 968.626.958 (30. Juni 2026), also um 32 Prozent. Der Rückkauf vom 17. August 2026 senkte sie rechnerisch auf rund 926 Millionen. Der Überhang potenzieller Aktien lag zum 30. Juni bei 261,5 Millionen Stück, dazu kommen bis zu 137,96 Millionen aus der neuen Wandelanleihe — Opendoor will deren Nennbetrag aber in bar bedienen.
- Vergütung und Governance negativ
- Die Aktienvergütung lag im ersten Halbjahr 2026 bei 239 Millionen US-Dollar, davon 205 Millionen für kursgebundene Zusagen, deren Kursbedingungen zum 30. Juni 2026 sämtlich unerfüllt waren; 551 Millionen Aufwand stehen noch aus. Bei der Hauptversammlung am 11. Juni 2026 stimmten rund 41 Prozent gegen die Vorstandsvergütung, nachdem der Vorstandsvorsitzende öffentlich gegen die Empfehlungen der Stimmrechtsberater mobilisiert hatte.
Opendoor kauft wieder: 4.378 Häuser im zweiten Quartal 2026 nach 1.757 ein Jahr zuvor, bei gesundem Lager (9 Prozent länger als 120 Tage im Angebot) und 9,7 Prozent Bruttomarge. Der Umsatz hinkt mit 883 Millionen US-Dollar noch 44 Prozent hinter dem Vorjahr her, der Nettoverlust lag bei 162 Millionen, davon 119 Millionen Aktienvergütung. Im August finanzierte das Unternehmen mit einer zinslosen Wandelanleihe über 650 Millionen den ersten Aktienrückkauf (rund 45,3 Millionen Aktien) und weiteres Wachstum; die Warteschlange potenzieller Aktien bleibt mit 261,5 Millionen plus bis zu 137,96 Millionen aus der Anleihe lang. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Neu geprüft mit dem Quartalsbericht zum 30. Juni 2026: kein Substanzproblem (896 Millionen US-Dollar frei verfügbar, alle Finanzauflagen eingehalten), aber auch keine Ertragswende — der Einkauf hat gedreht, das Ergebnis nicht, deshalb weiter gelb.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Opendoor über die Auswertung der Reddit-Erwähnungen vom 27. Juli 2026 — ein Aufmerksamkeitssignal, kein Qualitätsurteil. Die Listen unseres hauseigenen Aktien-Scanners werden täglich neu berechnet; eine Momentaufnahme daraus wäre schon am Folgetag überholt.
- Aktualitäts-Stand (Update vom 3. Oktober 2026): Grundlage sind der Geschäftsbericht (10-K) für 2025 vom 19. Februar 2026 und der Quartalsbericht (10-Q) zum 30. Juni 2026 vom 4. August 2026. Alle ab diesem Tag eingereichten Dokumente wurden durchgesehen — die Meldung (8-K) vom 4. August 2026 mit der Ergebnis-Pressemitteilung, die Meldungen (8-K) vom 13. und 19. August 2026 zur Wandelanleihe und zum Aktienrückkauf, die Beteiligungsmeldung (13G/A) von Morgan Stanley vom 13. August 2026 sowie die Insider-Meldungen (Form 4) vom 14. August und 16. September 2026; dazu die Beteiligungsmeldung (13G) von BlackRock vom 29. Juli 2026. Eine vollständige Mitschrift der Telefonkonferenz vom 4. August 2026 lag nicht vor.
- Zur Bewertung: Eine Aktienzahl nach dem Rückkauf nennt noch kein Filing. Gerechnet wurde mit 971.091.050 Aktien laut Deckblatt des Quartalsberichts (Stand 28. Juli 2026) abzüglich der rund 45,3 Millionen zurückgekauften Stück, also rund 926 Millionen, mal 2,44 US-Dollar Schlusskurs vom 2. Oktober 2026 — rund 2,26 Milliarden US-Dollar. Der Wert aus den Fundamentaldaten (2,354 Milliarden) rechnet noch mit der älteren Aktienzahl und liegt rund 4 Prozent darüber.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei OPEN geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Opendoor Technologies Inc (OPEN) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Opendoor kauft Wohnhäuser in den USA auf eigene Rechnung, lässt sie herrichten und verkauft sie weiter. Verdient wird an einer Servicegebühr, an der Spanne zwischen Ein- und Verkauf sowie an Nebendiensten wie Grundbuch, Treuhand, Maklerleistung und seit dem ersten Quartal 2026 einem eigenen Hypothekenprodukt. Zum 31. Dezember 2025 arbeiteten dort 1.042 Menschen.
Opendoor kaufte 4.378 Häuser, 149 Prozent mehr als ein Jahr zuvor, verkaufte aber nur 2.339 nach 4.299. Der Umsatz lag bei 883 Millionen US-Dollar, 44 Prozent unter dem Vorjahresquartal und 23 Prozent über dem ersten Quartal. Der Nettoverlust betrug 162 Millionen nach 29 Millionen, das bereinigte Ergebnis (Adjusted EBITDA) minus 4 Millionen. Quelle ist der Quartalsbericht (10-Q) vom 4. August 2026.
Das sind Aktienpakete für Mitarbeiter, die erst dann endgültig übergehen, wenn der Aktienkurs bestimmte Marken erreicht. Nach den US-Bilanzregeln wird der bei Zuteilung errechnete Wert über die erwartete Dienstzeit als Aufwand verteilt — auch wenn die Marke nie erreicht wird. Im ersten Halbjahr 2026 waren das 205 Millionen US-Dollar; zum 30. Juni 2026 war laut Bericht keine Kursbedingung erfüllt, offen sind noch 551 Millionen.
Im August 2026 gab Opendoor eine Wandelanleihe über 650 Millionen US-Dollar ohne laufenden Zins aus, fällig am 15. August 2030, Wandlungspreis 4,71 US-Dollar. Vom Erlös flossen rund 158 Millionen in einen Aktienrückkauf, laut Unternehmen den ersten seit dem Börsengang (rund 45,3 Millionen Aktien zu 3,49 US-Dollar) und 52,5 Millionen in einen Capped Call gegen Verwässerung bis 6,98 US-Dollar. Netto bleiben laut Unternehmen rund 440 Millionen vor Kosten.
Die Zahl der ausstehenden Aktien stieg von 733.592.980 zum 30. Juni 2025 auf 968.626.958 zum 30. Juni 2026, also um 32 Prozent. Dazu kamen 261,5 Millionen potenzielle Aktien aus Zusagen, Optionsscheinen und Wandelanleihen sowie seit August bis zu 137,96 Millionen aus der neuen Anleihe. Der Rückkauf vom August senkte die Aktienzahl rechnerisch auf rund 926 Millionen.
Der Betriebsverlust lag 2025 bei 287 Millionen US-Dollar. Die Differenz stammt aus einer Finanztransaktion im November 2025: Opendoor gab 180.580.200 Aktien zu 6,56 US-Dollar aus und kaufte mit dem Erlös Wandelanleihen im Nennwert von 264 Millionen für rund 1,2 Milliarden zurück. Daraus entstand ein Buchverlust von 933 Millionen US-Dollar.
Am 6. November 2025 beschloss der Verwaltungsrat eine Sonderdividende in Form von Optionsscheinen. Wer am 18. November 2025 Aktien hielt, erhielt je 30 Aktien drei Scheine mit Ausübungspreisen von 9, 13 und 17 US-Dollar. Ausgegeben wurden 99.295.146 Stück, zum 30. Juni 2026 waren 99.288.090 im Umlauf; sie verfallen am 20. November 2026 um 17:00 Uhr New Yorker Zeit, sofern sie nicht vorher ausgeübt werden.
Zum 30. Juni 2026 lagen 896 Millionen US-Dollar frei verfügbar in der Kasse, das Eigenkapital betrug 914 Millionen, die Bilanzsumme 2.961 Millionen. Die Lagerfinanzierung von rund 1,8 Milliarden liegt in Zweckgesellschaften ohne Rückgriff auf den Konzern; von den fest zugesagten Linien waren nur noch 25 Millionen frei. Alle Finanzauflagen wurden eingehalten. Im August kamen rund 440 Millionen netto aus der neuen Wandelanleihe hinzu.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.