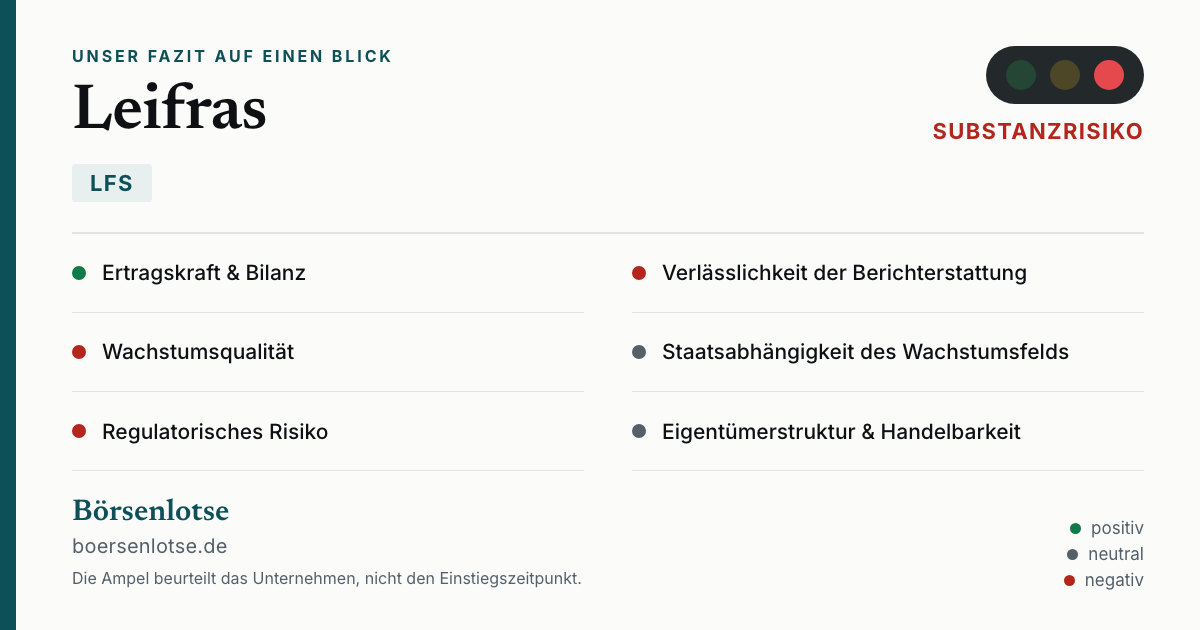
Leifras Aktie: 70.688 Kinder, neun von neun Bilanzpunkten — und ein Jahresbericht, der sich selbst widerspricht
Leifras bringt japanischen Grundschülern Fußball, Baseball und Basketball bei: 70.688 aktive Mitglieder an rund 4.500 Standorten, seit Jahren profitabel, im Bilanzqualitäts-Test mit dem Bestwert von 9 von 9 Punkten. Im Jahresbericht für 2025, eingereicht am 8. April 2026, stehen aber auch drei unbehobene Mängel der internen Kontrolle, ein Behördenverfahren mit möglicher 40-Prozent-Strafe und ein Absatz über Filialen, Franchise-Standorte und Verteilzentren, die es bei einem Sportschulbetreiber gar nicht gibt. Sympathie ersetzt keinen Prüfbericht — deshalb lesen wir hier den Jahresbericht und nicht den Werbeprospekt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 2,20 $ -0,50 %
- Marktkapitalisierung
- 0,1 Mrd. $
- KGV
- 18,3
- Wachstums-Score
- 7/10
- AAQS
- 3/10
Kursentwicklung seit 4. August 2026: -15,4 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,70 $ bis 11,40 $ · Letzter Kurs: 2,20 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich so gut anfühlt, dass man sie kaum als Schwäche erkennt: die Sympathie-Falle. Eine Firma, die Kindern das Fußballspielen beibringt, wirkt automatisch vertrauenswürdig. Sie hat keine Waffen im Sortiment, keine Suchtmechanik in der App, kein Steuerkonstrukt auf den Cayman Islands. Sie hat Sechsjährige in bunten Trikots. Dein Kopf macht daraus in Sekundenbruchteilen eine ganze Investmentthese: Wer Gutes tut, wird schon sauber rechnen. Nur steht das nirgends geschrieben. Sympathie ist ein Gefühl, kein Prüfbericht — und die beiden haben nicht das Geringste miteinander zu tun.
Machen wir also einen Deal, bevor du dir eine Meinung über die Leifras-Aktie bildest: Wir lesen gemeinsam nach, was LEIFRAS Co., Ltd. (Nasdaq: LFS) der US-Börsenaufsicht SEC tatsächlich gemeldet hat — den Jahresbericht (20-F) für 2025 vom 8. April 2026 und die Zwischenmitteilung (6-K) vom 18. Juni 2026 zum Stichtag 31. März 2026, dazu jede weitere Pflichtmeldung bis zum 1. Juli 2026. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser hier erzählt zwei Geschichten gleichzeitig: die eines seit Jahren profitablen, schuldenarmen Familienunternehmens mit dem Bestwert im Bilanzqualitäts-Test — und die eines Berichts, der an mehreren Stellen sichtbar nicht stimmt. Am Ende entscheidest du selbst, welche der beiden schwerer wiegt.
Aktualisiert am 1. August 2026: Diese Analyse wurde um die Earnings-Call-Transkripte zum Geschäftsjahr 2025 erweitert — die englische Session vom 14. April 2026, die eigenständige japanische Session (veröffentlicht 15. April 2026, beide auf der Investor-Relations-Seite ir.leifras.co.jp, keine SEC-Filings), dazu das Transkript des ersten Halbjahres-Calls vom 20. November 2025 und die SEC-Zwischenmitteilung 6-K vom 8. April 2026 mit der Ergebnis-Pressemitteilung für 2025. Ergebnis: Keiner der ursprünglichen fünf Befunde wird entkräftet, im Gegenteil — eine neue unbequeme Wahrheit Nr. 6 kommt hinzu, allen voran der Sprachvergleich zwischen der japanischen und der englischen Call-Session und eine neue Governance-Flanke aus der 6-K-Mitteilung (Erstattung des CEO über 55.935.710 Yen, an die selbstdefinierte Kennzahl gekoppelte Managementboni). Zwei Sachkorrekturen: Die neue Finanzchefin Rei Yamamoto ist eine Frau, kein „Wirtschaftsprüfer“ (Kapitel „Wer ist Leifras“); und der Wortlaut, wonach die Prognose 2026 keine Zukäufe einschließt, steht bereits in der Erstmitteilung vom 8. April 2026, nicht erst in der Bestätigung vom 18. Juni 2026 (Kapitel „Bewertung“). Bewusst nicht eingearbeitet: die Halbjahreszahlen 2026 samt zugehörigem Earnings Call (noch nicht veröffentlicht, erster Abschluss mit allen drei Zukäufen), das Ergebnis der Club-Ausschreibungswelle im September 2026, die Verlängerung der beiden Kreditlinien (Chikuho bis 5. November 2026, Mizuho bis 30. November 2026), ein konkreter Zeitplan des Zweitlistings an der Tokioter Börse sowie der nächste Jahresbericht als eigentlicher Prüftermin dieser roten Ampel.
Wer ist Leifras (Nasdaq: LFS)?
LEIFRAS Co., Ltd. — im Fließtext schreiben wir Leifras — ist eine japanische Aktiengesellschaft (kabushiki kaisha) mit Sitz im Ebisu Garden Place Tower in Shibuya-ku, Tokio. Gegründet wurde sie am 28. August 2001, damals mit einer einzigen Fußballschule. Bei der US-Börsenaufsicht SEC läuft alles unter der Kennnummer CIK 0002030277; wer diese Nummer kennt, findet jede Pflichtmeldung der Firma seit dem Börsenstart. Genau das haben wir für diese Analyse getan.
Der Börsengang fand am 10. Oktober 2025 am Nasdaq Capital Market statt: 1.250.000 sogenannte ADS zu je 4,00 US-Dollar, Bruttoerlös 5,00 Millionen US-Dollar (739,9 Millionen Yen), begleitet von Kingswood Capital Partners. Ein ADS (American Depositary Share) ist, übersetzt, eine Hinterlegungsquittung: Eine US-Bank — hier die Bank of New York Mellon — verwahrt echte japanische Aktien und gibt dafür in den USA handelbare Papiere aus. Bei Leifras entspricht 1 ADS genau 1 Stammaktie, du kaufst also keinen Bruchteil und kein Vielfaches. Netto blieben dem Unternehmen laut Anhang 658.666.480 Yen (4.302.198 US-Dollar).
Wichtig für alles, was folgt: Leifras ist ein Foreign Private Issuer — ein ausländischer Emittent mit erleichterten Berichtspflichten. Das heißt konkret: Es gibt keinen Quartalsbericht amerikanischer Bauart. Berichtet wird einmal jährlich im Jahresbericht (Formular 20-F) und zwischendurch über Zwischenmitteilungen (Formular 6-K), in denen das Unternehmen freiwillig oder auf Verlangen der Heimatbörse veröffentlicht, was ohnehin publik ist. Das Geschäftsjahr entspricht dem Kalenderjahr und endet am 31. Dezember. Für dich als Anleger bedeutet das schlicht: weniger Pflichtdaten, längere Abstände, und du musst genauer hinsehen, was in einer Zwischenmitteilung geprüft ist und was nicht.
Ein Detail, das viele überraschen dürfte: Von den 26.160.619 ausstehenden Aktien (Stand 8. April 2026) existieren überhaupt nur 2.172.020 Stück, also 8,30 Prozent, als ADS (Stand 31. Dezember 2025). Der Rest liegt in Japan. Und im Aktionärsregister standen zum 8. April 2026 gerade einmal 229 eingetragene Aktionäre — keiner davon in den USA. Eine US-Notierung mit japanischem Innenleben, deren handelbarer Streubesitz winzig ist. Das erklärt auch die Kursreise: Zwischen dem Börsengang und dem 7. April 2026 lag der Schlusskurs des ADS laut Jahresbericht zwischen 1,68 und 11,37 US-Dollar — bei einem Ausgabepreis von 4,00 US-Dollar. Eine Spanne, in der der höchste Wert fast das Siebenfache des niedrigsten beträgt.
An der Spitze steht seit der Gründung Kiyotaka Ito als Gründer und Representative Director. Ihm gehören 13.176.142 Aktien oder 50,37 Prozent (7.314.502 direkt, 5.861.640 über seine Vermögensverwaltung K2MY Co., Ltd.); alle Organmitglieder zusammen kommen auf 52,32 Prozent. Damit gilt Leifras nach Nasdaq-Regel 5615(c) als „controlled company“ — ein Unternehmen unter Mehrheitskontrolle. Die damit verbundenen Ausnahmen von den Nasdaq-Regeln nimmt Leifras ausdrücklich nicht in Anspruch. Sehr wohl in Anspruch nimmt es aber die japanische Heimatpraxis:
„it is acceptable to have articles of incorporation provide that there is no quorum requirement for a general resolution of shareholders“
Übersetzung: „Es ist zulässig, in der Satzung vorzusehen, dass für einen einfachen Hauptversammlungsbeschluss kein Mindest-Anwesenheitsquorum erforderlich ist.“
— LEIFRAS Co., Ltd., SEC-Jahresbericht 20-F für 2025, Item 16G (Corporate Governance)
Übersetzt in ein Alltagsbild: Es muss niemand erscheinen, damit ein Beschluss gültig ist. Wer die Mehrheit der abgegebenen Stimmen hält, entscheidet — und wer ohnehin 50,37 Prozent besitzt, hält sie praktisch immer. Was das für Minderheitsaktionäre bedeutet, haben wir an einem amerikanischen Extremfall ausführlich durchgespielt: In unserer Analyse zu Biglari Holdings bestimmt ein einzelner Mehrheitsaktionär praktisch jede Entscheidung des Konzerns. Der Unterschied bei Leifras ist, dass der Mehrheitsaktionär zugleich der operative Gründer ist — das kann ein Interessengleichlauf sein, muss es aber nicht.
Personell gab es zuletzt einen Wechsel an einer heiklen Stelle: Finanzchef Mitsuharu Yazawa trat zum 27. März 2026 mit sofortiger Wirkung zurück — laut Meldung ausdrücklich nicht wegen einer Meinungsverschiedenheit; er bleibt im Verwaltungsrat. Nachfolgerin ist Rei Yamamoto, eine US-geprüfte Wirtschaftsprüferin (US-CPA) — im englischen Earnings-Call-Transkript vom 14. April 2026 durchgehend als „Ms. Rei Yamamoto“ beziehungsweise „Ms. Yamamoto“ eingeführt. Angesichts dessen, was wir gleich über die interne Kontrolle lesen werden, ist diese Personalie kein Nebensatz, sondern womöglich die wichtigste Weichenstellung des Jahres. Auffällig: In beiden Earnings-Call-Sessions vom 14. und 15. April 2026 — gut zweieinhalb Wochen nach dem Wechsel — tritt die neue Finanzchefin kommentarlos auf und präsentiert die Zahlen; kein Wort fällt zum Rücktritt Yazawas oder seinem Grund.
Konkreter als bisher bekannt ist inzwischen auch das geplante Zweitlisting an der Tokioter Börse: Laut CEO war es von Anfang an Teil der Strategie, und die Auswahl des Konsortialführers läuft nach eigener Aussage bereits — allerdings nur laut der japanischen Call-Session, ein Zeitplan fehlt weiterhin.
Beschäftigt waren zum 31. Dezember 2025 1.055 Vollzeitkräfte und 3.544 Teilzeitkräfte (Vorjahr: 999 und 2.715). Das Verhältnis von rund einem Vollzeit- zu dreieinhalb Teilzeitbeschäftigten ist typisch für ein Geschäft, das nachmittags und am Wochenende stattfindet — und es ist zugleich der größte Kostenblock des Unternehmens.
Die Firmengeschichte für Anleger
-
2001
Gründung von Leifras
Das Unternehmen startet am 28. August 2001 mit einer einzigen Fußballschule - der Ursprung der später 13 Sportschul-Marken.
-
2025
Börsengang am Nasdaq
Am 10. Oktober 2025 platziert Leifras 1.250.000 ADS zu je 4,00 US-Dollar und sammelt brutto 5,00 Millionen US-Dollar ein.
-
2026
Drei Übernahmen in Folge
Zwischen Mai und Juli 2026 kauft Leifras die Firmen Well Resources, Tokai Sports und SWIFT JAPAN - kurz nachdem die eigene Prognose keine Zukäufe unterstellt hatte.
Was Leifras eigentlich macht — zwei Segmente, ein Auftrag
Seit dem 1. Januar 2025 berichtet Leifras in zwei Segmenten (die Vorjahre wurden rückwirkend angepasst). Beide drehen sich um denselben Rohstoff: Zeit, die japanische Kinder nach der Schule verbringen.
Erstens die Sportschulen. Leifras betreibt 13 Marken — darunter Liberta (Fußball, seit August 2001), Porte (Baseball, seit Mai 2006), Hearts (Basketball), JJMIX (Anfänger ab zwei Jahren), Rugina (nur für Mädchen) und die Kendo-Schule „Kokoro“. Das Ganze findet an rund 4.500 Standorten in 45 der 47 japanischen Präfekturen statt, mit rund 70.688 aktiven Mitgliedern; seit Gründung zählte das Unternehmen 811.998 Mitglieder (alle Angaben zum Stichtag des Jahresberichts, 8. April 2026). Entscheidend für das Verständnis der Zahlen: 87 bis 88 Prozent der Sportschul-Mitglieder sind Grundschüler. Übersetzt heißt das — jedes Kind wächst planmäßig aus dem Geschäftsmodell heraus. Die durchschnittliche Verweildauer betrug 2025 gerade einmal 1,84 Jahre. Leifras muss also jedes Jahr einen erheblichen Teil seiner Kundschaft neu gewinnen, nur um auf der Stelle zu treten.
Ein zweites Detail zur Standortfrage, das man selten so klar in einem Filing findet: Leifras besitzt diese 4.500 Standorte nicht. Es sind angemietete oder von Kommunen bereitgestellte Sportplätze, Turnhallen und Schulgelände. Das hält die Bilanz leicht — und begrenzt zugleich die Kapazität. Der Jahresbericht rechnet selbst vor, wie viel Luft noch im System ist: Bei angenommenen höchstens 20 Schülern je Unterrichtsstunde waren zum 31. Dezember 2025 nur 29,7 Prozent aller Stunden voll ausgelastet. Rund sieben von zehn Stunden hätten also mehr Kinder vertragen, ohne dass ein einziger neuer Platz nötig wäre.
Zweitens das Sozialgeschäft. Hier arbeitet Leifras für die öffentliche Hand — im Filing ausdrücklich als business-to-government („B2G“) bezeichnet. Der größte Baustein: Japan verlagert die Betreuung schulischer Club-Aktivitäten, also des Nachmittagssports an Schulen, schrittweise von Lehrkräften auf private Anbieter. Leifras übernimmt diese Clubs im Auftrag von Kommunen — zum 31. Dezember 2025 an 381 Schulen mit 2.120 Club-Aktivitäten (Vorjahr: 347 und 1.971). Dazu kommen die LEIF-Nachmittagsbetreuung für Kinder mit Behinderung, das Management von Sportanlagen und seit 2022 Gesundheitskurse für Senioren („Sport day Lesport“, im Auftrag der Stadt Sendai).
Wie sich der Umsatz 2025 tatsächlich zusammensetzt, zeigt der Anhang: Mitgliedsbeiträge 6.225.335.854 Yen, Veranstaltungen und Camps 2.039.881.021 Yen, sonstige Sportschul-Erlöse 265.321.276 Yen — und das Sozialgeschäft 3.168.254.009 Yen, also gut 27 Prozent des Konzernumsatzes. Merke dir diesen Anteil: Mehr als ein Viertel des Geschäfts hängt an kommunalen und staatlichen Budgets.
Und die Sache mit der künstlichen Intelligenz? Leifras verkauft keine KI — es gibt weder KI-Umsatz noch KI-Entwicklung. Das Unternehmen nutzt KI intern, etwa in der Bewerberauswahl, und erklärt sich im selben Atemzug zum Gewinner der KI-Welle, weil ausgerechnet menschliche Nähe nicht automatisierbar sei:
„As artificial intelligence (“AI”) and digital technologies advance, the relative value of human-centered services continues to rise. While AI and systems increasingly perform in areas such as cognitive capability (knowledge and reasoning) and standardized tasks, the areas handled by our company, non-cognitive capabilities (human ability) and human relationships, become more valuable and differentiated…“
Übersetzung: „Während künstliche Intelligenz („KI“) und digitale Technologien voranschreiten, steigt der relative Wert menschenzentrierter Dienstleistungen weiter. Während KI und Systeme zunehmend Aufgaben im Bereich kognitiver Fähigkeiten (Wissen und Schlussfolgern) sowie standardisierter Tätigkeiten übernehmen, werden die von unserem Unternehmen bearbeiteten Felder — nicht-kognitive Fähigkeiten (menschliches Können) und zwischenmenschliche Beziehungen — wertvoller und stärker unterscheidbar …“
— LEIFRAS Co., Ltd., SEC-Jahresbericht 20-F für 2025, Item 4.B (Wachstumsstrategie)
Man kann das für kluges Positionieren halten oder für eine elegante Umschreibung dessen, dass ein Sportschulbetreiber nun einmal keine Technologiefirma ist. Für die Bewertung heißt es schlicht: KI ist bei Leifras ein Werkzeug im Betrieb, kein Produkt und kein Kursargument. Wer die Aktie wegen des KI-Themas kauft, kauft eine Interpretation, keine Umsatzzeile.
Wie die Aktie auf unseren Tisch kam
Der Anstoß kam nicht aus einer Bilanz, sondern aus einem Aufmerksamkeits-Signal: Unser Reddit-Hype-Scanner, der auffällige Erwähnungshäufungen in sozialen Netzwerken misst, warf LFS zum Datenstand 1. August 2026 nach oben. Solche Signale sind für sich genommen wertlos — sie sagen nur, dass über etwas geredet wird, nicht, ob es etwas taugt. Deshalb läuft bei uns danach immer dieselbe Gegenprobe: Wir schicken den Ticker durch den hauseigenen Aktien-Scanner und schauen, ob die Kennzahlen die Aufregung stützen oder entlarven.
Bei Leifras stützten sie sie. Und zwar deutlicher, als uns lieb war.
Die auffälligste Zahl zuerst: Der Piotroski-F-Score steht bei 9 von 9 (Datenstand 1. August 2026). Dieser Test prüft in neun einzelnen Ja-Nein-Fragen, ob eine Firma profitabel arbeitet, Geld verdient statt nur bucht, ihre Schulden abbaut und effizienter wird als im Vorjahr. 9 von 9 ist der Bestwert — und er ist selten. Zum Vergleich: Ein Wert von 6 gilt als ordentlich, 8 als sehr gut; die meisten Unternehmen, die uns über den Hype-Scanner erreichen, liegen zwischen 3 und 5. Ein voller Score bedeutet nicht, dass eine Aktie billig oder ein Unternehmen zukunftssicher ist — er bedeutet, dass die letzte Bilanz in jeder einzelnen geprüften Hinsicht besser war als die vorherige. Das verdient Respekt, und wir sagen es hier ausdrücklich, bevor der kritische Teil dieser Analyse beginnt.
Die übrigen Werte passen ins Bild, jeder mit Datenstand 1. August 2026:
- Eigenkapitalrendite 29,2 Prozent. Aus 100 Yen Eigenkapital macht das Unternehmen 29,2 Yen Jahresgewinn — ein Wert, den viele Industriekonzerne nie erreichen. Er ist allerdings auch deshalb so hoch, weil das Eigenkapital mit 1,85 Milliarden Yen vergleichsweise klein ist.
- Kurs-Gewinn-Verhältnis 19,8. Weder billig noch teuer — du zahlst rund das Zwanzigfache eines Jahresgewinns. Für ein wachsendes, profitables Dienstleistungsgeschäft ist das ein normaler Preis, kein Schnäppchen.
- Kurs-Buchwert-Verhältnis 4,74. Der Markt zahlt fast das Fünffache des bilanziellen Eigenkapitals. Das ist typisch für Geschäfte, deren Wert in Menschen und Verträgen steckt, nicht in Maschinen — es heißt aber auch: Ein Sicherheitspolster aus Substanz gibt es hier nicht.
- Eigenkapitalquote 39,5 Prozent bei einem Verschuldungsgrad von 0,31. Solide, keineswegs überschuldet.
- Zinsdeckung 38. Das operative Ergebnis deckt die Zinslast 38-fach. Übersetzt: Die Schulden dieses Unternehmens sind kein Thema, das dich nachts wach halten müsste.
- Insider-Anteil 52,3 Prozent. Führung und Gründer sitzen mit ihrem eigenen Vermögen im selben Boot — und halten zugleich die Mehrheit. Beides gleichzeitig wahr, siehe oben.
Kurz zusammengefasst zeigt der Scanner: eine kerngesunde, kleine, profitable Firma zu einem normalen Preis. Genau deshalb sind wir tiefer eingestiegen. Denn wenn die Kennzahlen so sauber sind, entscheidet sich alles an einer einzigen Frage — ob man den Zahlen trauen kann, die in sie einfließen.
Die Zahlen über die Jahre — erst das, was beeindruckt
Fangen wir mit dem an, was Leifras tatsächlich vorzuweisen hat, und das ist eine Menge. Der Umsatz stieg von 9.304.011.693 Yen (2023) über 10.329.658.133 Yen (2024) auf 11.728.402.114 Yen (2025) — ein Plus von 13,5 Prozent im letzten Jahr und von 26,1 Prozent über zwei Jahre. Die Bruttomarge verbesserte sich in derselben Zeit von 25,1 auf 29,6 Prozent. Das Betriebsergebnis wuchs von 395.655.293 über 519.757.261 auf 627.405.815 Yen — plus 20,7 Prozent allein 2025 und damit deutlich schneller als der Umsatz. Ein Geschäft, das mit der Größe rentabler wird: genau das, was man sehen will.

Auch beim Geld, das wirklich fließt, sieht es gut aus. Der operative Cashflow — also das, was aus dem Tagesgeschäft tatsächlich in die Kasse kommt, unabhängig von Buchungstechnik — war in allen drei Jahren positiv: +677.941.896 Yen (2023), +207.111.394 (2024) und +468.296.003 Yen (2025). Nach Investitionen von nur 53.498.215 Yen bleibt für 2025 ein freier Mittelzufluss von 414.797.788 Yen. Zum 31. Dezember 2025 standen 2.524.082.266 Yen in der Kasse — dem gegenüber stehen Finanzverbindlichkeiten (ohne Leasing) von nur 333.627.440 Yen. Unterm Strich also eine Nettoliquidität von rund 2,19 Milliarden Yen, rund 14,0 Millionen US-Dollar. Im Lauf des Jahres 2025 hat Leifras zudem Bankdarlehen über 830.785.000 Yen getilgt. Das Eigenkapital wuchs von 1.040.855.461 auf 1.846.714.870 Yen.
Jetzt die Stelle, an der man genauer hinsehen muss — und die typische Falle bei Ergebnismeldungen. Das Betriebsergebnis stieg 2025 um 20,7 Prozent. Der Nettogewinn stieg nur um 4,7 Prozent: von 418.633.987 auf 438.459.617 Yen. Woher kommt die Lücke von 16 Prozentpunkten?

Zwei Ursachen, beide im Anhang nachlesbar. Erstens kippte das sonstige Ergebnis — der Sammelposten für alles außerhalb des eigentlichen Geschäfts, also Zinsen, Kursdifferenzen, Sondererträge und Sonderaufwendungen — von plus 18.226.202 Yen (2024) auf minus 20.589.330 Yen (2025). Das allein sind rund 39 Millionen Yen Unterschied. Zweitens stieg die Steuerquote von 22,2 auf 27,7 Prozent. Merksatz für den Alltag: Ein wachsendes Betriebsergebnis ist ein Ergebnis des Geschäfts, ein wachsender Nettogewinn ist ein Ergebnis des Geschäfts plus Zufall. Wer nur auf die Nettozeile schaut, hält 2025 für ein mäßiges Jahr — operativ war es das beste der drei.
Die SEC-Zwischenmitteilung 6-K vom 8. April 2026 liefert zwei weitere Zahlenbefunde, die im Jahresbericht selbst so nicht auffallen. Erstens: Die Kasse ist im Börsengang-Jahr gesunken — von 2.538.554.638 Yen (31.12.2024) auf 2.524.082.266 Yen (31.12.2025), trotz eines IPO-Zuflusses von 658.666.480 Yen. Grund ist ein Finanzierungsabfluss von 437.014.123 Yen: 830.785.000 Yen Tilgung von Bankdarlehen, 40.000.000 Yen Anleihetilgung, 133.784.623 Yen IPO-Kostenzahlung und 91.110.980 Yen Leasingzahlungen. Am Ende des Börsengang-Jahres war also weniger Geld in der Kasse als davor — der Emissionserlös floss komplett in Schuldenabbau und IPO-Kosten, noch bevor die drei Zukäufe 2026 überhaupt anstanden. Zweitens: Die Forderungen wuchsen mit 41,0 Prozent fast dreimal so schnell wie der Umsatz (+13,5 Prozent) — von 518.398.551 auf 731.083.491 Yen —, und die Risikovorsorge für Forderungsausfälle hat sich mehr als vervierfacht, von 2.004.676 auf 8.647.329 Yen. Das ist die Working-Capital-Kehrseite des B2G-Wachstums: Kommunen zahlen auf Rechnung, oft erst nach Stichtagen, und erklärt mit, warum der operative Cashflow trotz höheren Gewinns unter dem Niveau von 2023 liegt.
Zur gestiegenen Steuerquote (22,2 auf 27,7 Prozent) liefert der japanische Earnings Call eine Erklärung, die als Call-Aussage zu lesen ist: Durch den Börsengang wuchs das Grundkapital von unter 100 Millionen auf knapp 800 Millionen Yen — und damit entfielen die japanischen Steuervorteile für Kleinkapitalgesellschaften. Der CEO rechnet auf dieser Grundlage vor, der bereinigte Nettogewinn 2025 liege bei „503 Millionen Yen“, ein Plus von rund 30 Prozent gegenüber 2024 — eine ungeprüfte Management-Rechnung aus dem Call, kein Bestandteil der geprüften Zahlen, und entsprechend nur als solche zitierbar.
Ein Punkt, den man bei dieser Aktie nie vergessen darf: Die Bilanz steht in Yen, die Aktie notiert in US-Dollar. Leifras erwirtschaftet praktisch jeden Yen in Japan, zahlt jede Rechnung in Japan — und hat laut Jahresbericht keine dokumentierte Währungsabsicherung. Für die Umrechnung nennt der Bericht selbst einen Kurs von 1 US-Dollar = 156,80 Yen (Referenzkurs der US-Notenbank). Der Jahresumsatz von 11,73 Milliarden Yen entspricht damit rund 74,8 Millionen US-Dollar, der Nettogewinn von 438,5 Millionen Yen rund 2,80 Millionen US-Dollar. Fällt der Yen um zehn Prozent, schrumpft dein Gewinn in Dollar gerechnet um zehn Prozent — ohne dass in Japan irgendetwas passiert wäre. Wie hart diese Kombination aus Fremdwährungs-Rechnung und Abhängigkeit werden kann, zeigt unsere Analyse zu Gorilla Technology: Dort bringt ein einziger Kunde 77 Prozent des Umsatzes — und die Rechnung dafür steht in einer Währung, die dem Anleger davonläuft.
Ein Blick auf die Segmente rundet das Bild. Die Sportschulen steigerten ihren Umsatz von 7.043.067.230 (2023) auf 8.560.148.105 Yen (2025), das Segmentergebnis von 1.659.811.991 auf 2.127.953.846 Yen. Das Sozialgeschäft wuchs beim Umsatz von 2.260.944.463 auf 3.168.254.009 Yen — und beim Segmentergebnis von 16.067.513 auf 469.103.435 Yen, also auf mehr als das Neunundzwanzigfache in zwei Jahren. Die Segmentmarge stieg dort von 0,7 auf 14,8 Prozent. Wichtig zur Einordnung: Diese Segmentergebnisse verstehen sich vor Umlage der Zentralkosten (2025: 1.969.651.466 Yen) — sie sind Deckungsbeiträge, keine Gewinne.
Und die jüngsten Zahlen? Die Zwischenmitteilung vom 18. Juni 2026 zum Stichtag 31. März 2026 — ungeprüft, aber die aktuellste verfügbare Momentaufnahme — zeigt ein gemischtes Bild: Umsatz 2.954.324.120 Yen (+10,0 Prozent), Bruttoergebnis +20,5 Prozent, aber Vertriebs- und Verwaltungskosten +28,0 Prozent. Ergebnis: Das Betriebsergebnis fiel um 7,7 Prozent auf 153.308.100 Yen, der Nettogewinn stieg dank eines diesmal positiven sonstigen Ergebnisses um 1,5 Prozent auf 124.328.004 Yen — das Ergebnis je Aktie sank dennoch um 3,5 Prozent auf 4,75 Yen.
Ein letzter Hinweis für alle, die einzelne Quartale hochrechnen wollen: Lass es. Leifras verdient sein Geld extrem ungleich übers Jahr. Aus den Zwischenzahlen 2025 lässt sich ableiten, dass das vierte Quartal allein 211.772.350 Yen oder 48,3 Prozent des gesamten Jahresergebnisses lieferte, während das gesamte erste Halbjahr nur 53.706.198 Yen beitrug — 12,2 Prozent. Der Jahresbericht nennt den Grund selbst: Rund um den März enden das japanische Schuljahr und damit viele Mitgliedschaften, und die kommunalen Zahlungen kommen ebenfalls erst zum Monatsende März. Ein schwaches erstes Quartal ist bei dieser Firma also der Normalzustand, kein Warnsignal.
Was im Jahresbericht und in den Earnings Calls steht — sechs unbequeme Wahrheiten
Bis hierher war das die Geschichte einer kleinen, gesunden Firma. Jetzt kommt die zweite Geschichte — und sie steht in denselben Dokumenten.
Unbequeme Wahrheit Nr. 1: Die eigene Buchhaltungskontrolle ist durchgefallen — und bleibt es
Offenlegungskontrollen und -verfahren sind, übersetzt in ein Alltagsbild, der TÜV für die Berichterstattung einer Firma: ein System aus Prüfschritten, das sicherstellen soll, dass die veröffentlichten Zahlen vollständig und richtig sind, bevor sie überhaupt jemand liest. Leifras hat diesen TÜV nicht bestanden — und sagt es selbst:
„Based on this evaluation, our management has concluded that, as of December 31, 2025, our disclosure controls and procedures were not effective due to the following material weaknesses in internal control over financial reporting described below: (i) lack of sufficient accounting personnel with appropriate knowledge and experience of U.S. GAAP and reporting requirements set forth by the SEC…“
Übersetzung: „Auf Grundlage dieser Beurteilung ist unser Management zu dem Schluss gekommen, dass unsere Offenlegungskontrollen und -verfahren zum 31. Dezember 2025 wegen der nachfolgend beschriebenen wesentlichen Mängel der internen Kontrolle der Finanzberichterstattung nicht wirksam waren: (i) Mangel an ausreichendem Rechnungswesen-Personal mit angemessener Kenntnis und Erfahrung in Bezug auf die US-Bilanzregeln und die von der SEC festgelegten Berichtsanforderungen …“
— LEIFRAS Co., Ltd., SEC-Jahresbericht 20-F für 2025, Item 15 (Controls and Procedures)

Es sind drei Mängel, nicht einer. Neben dem fehlenden Fachpersonal für die US-Bilanzregeln nennt der Bericht zweitens fehlende formalisierte Kontrollen für komplexe oder ungewöhnliche Geschäftsvorfälle und drittens fehlende wirksame IT-Kontrollen — Funktionstrennung, Zugriffsrechte, Steuerung externer Dienstleister und Änderungsmanagement in genau den Systemen, die die Finanzberichterstattung tragen. Und, entscheidend: Keiner davon ist behoben. Wörtlich heißt es, man setze Gegenmaßnahmen zwar um, diese seien aber „not yet fully implemented and assessed, and therefore the material weaknesses remain“ — die wesentlichen Mängel bestehen also fort.
Verschärfend kommt hinzu: Als „emerging growth company“ — ein Status mit Erleichterungen für junge Börsengänger — muss Leifras die interne Kontrolle nicht von einem externen Wirtschaftsprüfer bestätigen lassen. Es gibt also niemanden von außen, der diesen Befund einordnet, prüft oder widerlegt. Das ist kein Vorwurf, es ist die Rechtslage — aber es bedeutet, dass du hier ausschließlich der Selbsteinschätzung eines Unternehmens folgst, das seine eigene Kontrolle für unzureichend hält.
Bleibt die Frage, ob das nur Papier ist. Ist es nicht. Im selben Dokument stehen mit identischem Stichtag drei verschiedene Standort- und Mitgliederzahlen (4.600 Standorte und „über 70.000“ Mitglieder; 4.500 und „über 70.780“; 4.500 und „rund 70.688“). Eine Beteiligungstabelle listet zehn namentlich genannte Personen und ist überschrieben mit „All directors and senior management as a group (seven individuals)“. In der Gewinn- und Verlustrechnung steht die Zwischensumme „INCOME BEFORE INCOME TAX POVISION“. Und es gibt einen Verweis auf einen „ADS Ratio Change (as defined below)“, der nirgends definiert wird. Jeder einzelne Fund ist für sich harmlos. Zusammen sind sie genau das, was drei nicht behobene Kontrollmängel erwarten lassen.
Unbequeme Wahrheit Nr. 2: Der Absatz zur Mittelverwendung beschreibt ein völlig fremdes Geschäft
Der nächste Fund ist der unangenehmste, weil er sich nicht als Flüchtigkeitsfehler wegerklären lässt. In Item 14 des Jahresberichts erklärt Leifras, wofür das Geld aus dem Börsengang verwendet wurde:
„The net proceeds raised from the initial public offering were $2.64 million after deducting underwriting discounts and the offering expenses payable by us. As of December 31, 2025, we had used the net proceeds for (i) opening new directly-operated physical stores and adding franchise stores, (ii) brand marketing, (iii) improving our distribution centers and logistics systems, and (iv) talent acquisition and retention, respectively.“
Übersetzung: „Der Nettoerlös aus dem Börsengang betrug 2,64 Millionen US-Dollar nach Abzug der Emissionsabschläge und der von uns zu tragenden Emissionskosten. Zum 31. Dezember 2025 hatten wir den Nettoerlös verwendet für (i) die Eröffnung neuer eigenbetriebener Filialen und die Aufnahme weiterer Franchise-Standorte, (ii) Markenmarketing, (iii) die Verbesserung unserer Verteilzentren und Logistiksysteme sowie (iv) Personalgewinnung und -bindung.“
— LEIFRAS Co., Ltd., SEC-Jahresbericht 20-F für 2025, Item 14 (Use of Proceeds)
Lies den Absatz noch einmal und halte ihn neben das Geschäftsmodell. Leifras betreibt keine Filialen. Leifras hat keine Franchise-Partner. Leifras unterhält keine Verteilzentren und keine Logistiksysteme — das Unternehmen mietet Turnhallen und schickt Trainer zu Kindern. Dieser Absatz beschreibt einen Einzelhändler, nicht einen Sportschulbetreiber. Er wirkt wie ein Textbaustein aus einem fremden Dokument.
Damit nicht genug: Derselbe Satz nennt 2,64 Millionen US-Dollar zugleich als Emissionskosten und als Nettoerlös — beides kann nicht stimmen. Der Anhang (Note 20) und der Lagebericht desselben Berichts weisen den Nettoerlös nämlich mit 658.666.480 Yen beziehungsweise 4.302.198 US-Dollar aus, also mit deutlich mehr als dem Genannten. Und auf Seite 20 desselben Dokuments, im Risikoteil, steht die tatsächliche Verwendung: Vollzeitpersonal, Sportstätten, Teilzeitkräfte, Betriebsmittel. Drei Stellen, drei Aussagen, ein Dokument.
Für die Bewertung heißt das nicht, dass Geld verschwunden wäre — dafür gibt es keinerlei Anhaltspunkt, und die Kasse stimmt. Es heißt: Der Text dieses Jahresberichts ist an mindestens einer Stelle nachweislich nicht das Ergebnis einer sorgfältigen Prüfung. Genau das hatte Wahrheit Nr. 1 angekündigt.
Unbequeme Wahrheit Nr. 3: Zu hoch abgerechnete Betreuungsgebühren — 40 Prozent Strafe und Konzessionsentzug standen im Raum
Im Oktober 2024 erhielt Leifras einen Bescheid der Gesundheits- und Wohlfahrtsbehörde der Stadt Hakodate. Der Vorwurf: In den Geschäftsjahren 2023 und 2024 seien in Einrichtungen der Nachmittagsbetreuung Gebühren zu hoch abgerechnet worden, weil die Zahl der qualifizierten Mitarbeiter zu hoch angegeben wurde — dazu Verstöße gegen Personalvorgaben.
„In October 2024, we received a guidance notice from the Health and Welfare Department of Hakodate City indicating our after-school daycare service facilities over-claimed fees by overstating the number of qualified workers in the fiscal years ended December 31, 2023 and 2024, along with noncompliance with required staffing standards. […] certain orders could have been issued, including the reimbursement of the over-paid amount plus a 40% penalty and/or the revocation or suspension of operator designations.“
Übersetzung: „Im Oktober 2024 erhielten wir einen Hinweisbescheid der Gesundheits- und Wohlfahrtsbehörde der Stadt Hakodate, wonach unsere Einrichtungen der Nachmittagsbetreuung in den zum 31. Dezember 2023 und 2024 endenden Geschäftsjahren Gebühren zu hoch abgerechnet hatten, indem die Zahl der qualifizierten Mitarbeiter zu hoch angegeben wurde, verbunden mit der Nichteinhaltung der vorgeschriebenen Personalstandards. […] es hätten bestimmte Anordnungen ergehen können, darunter die Rückzahlung des zu viel gezahlten Betrags zuzüglich einer Strafe von 40 Prozent und/oder der Entzug oder die Aussetzung der Betreiberzulassungen.“
— LEIFRAS Co., Ltd., SEC-Jahresbericht 20-F für 2025, Item 4.B (Legal Proceedings) und Anhang Note 24

Zur Fairness gehört, wie es ausging: Betroffen waren laut Anhang vier Einrichtungen in Hokkaido (Shiroishi, Asahi, Teine und Hakodate). Die Rückzahlungen wurden 2025 vollständig geleistet, ein Rest von 0,6 Millionen Yen folgte im Januar 2026. Die schwerste denkbare Folge — der Entzug der Betreiberzulassung — trat nicht ein. Finanziell war der Vorgang für ein Unternehmen dieser Größe eine Randnotiz.
Und trotzdem ist er der wichtigste Absatz dieser Analyse. Denn er betrifft nicht irgendein Nebengeschäft: Die Nachmittagsbetreuung für Kinder mit Behinderung ist Teil genau des Sozialgeschäfts, das die gesamte Wachstumsgeschichte trägt — jenes Segment, dessen Ergebnis sich in zwei Jahren auf mehr als das Neunundzwanzigfache steigerte und in das Leifras 2026 gleich drei Zukäufe getätigt hat. Ein Geschäft, dessen Erlöse aus öffentlichen Kassen kommen, hat immer dieselbe Achillesferse: Wer falsch abrechnet, verliert nicht nur Geld, sondern die Erlaubnis. Und wer, wie Leifras, gleichzeitig einräumt, dass seine Kontrollen für komplexe Vorgänge nicht formalisiert sind, hat für genau dieses Risiko das schwächste denkbare Sicherheitsnetz.
Unbequeme Wahrheit Nr. 4: Der 2,3-Milliarden-Yen-Auftrag der Sportbehörde wurde nicht verlängert
Im April 2024 schloss Leifras einen Vertrag mit der Japan Sports Agency, der staatlichen Sportbehörde: ein Demonstrationsprojekt zur Übertragung schulischer Club-Aktivitäten auf Sportvereine und Kommunen. Der Auftragswert lag bei rund 2,3 Milliarden Yen — gemessen am Konzernumsatz von 10,33 Milliarden Yen im Jahr 2024 also bei mehr als einem Fünftel eines Jahresumsatzes.
„The term of this contract was from April 1, 2024 to March 31, 2025 and the contract price was approximately JPY2.3 billion. The agreement was not renewed beyond March 31, 2025.“
Übersetzung: „Die Laufzeit dieses Vertrags reichte vom 1. April 2024 bis zum 31. März 2025, der Auftragswert betrug rund 2,3 Milliarden Yen. Die Vereinbarung wurde über den 31. März 2025 hinaus nicht verlängert.“
— LEIFRAS Co., Ltd., SEC-Jahresbericht 20-F für 2025, Item 4.B (Business Overview)

Kein Wort dazu, warum. Kein Wort zu einem Nachfolgeauftrag. Und im selben Absatz steht ein weiterer Satz, der aufhorchen lässt: Im Zusammenhang mit der Teilnahme an diesem Regierungsprojekt und „aus Compliance-Sicht zur Vermeidung möglicher Interessenkonflikte“ habe Leifras bestimmte Verträge mit einzelnen Kommunen beendet. Das Unternehmen hat also für einen einjährigen Staatsauftrag laufende kommunale Verträge aufgegeben — und stand nach dessen Ende ohne beides da.
Ordnen wir das ein, ohne zu dramatisieren: Das Sozialgeschäft ist im Jahr nach diesem Wegfall trotzdem um 32,8 Prozent gewachsen, und die Zahl der betreuten Schulen stieg von 347 auf 381. Der Verlust wurde also überkompensiert. Aber der Vorgang zeigt exemplarisch, wie dieses Geschäft funktioniert: Große Einzelaufträge der öffentlichen Hand sind Projekte, keine Renten. Sie enden zu einem Stichtag, und ob sie verlängert werden, entscheidet ein Haushalt, kein Kunde.
Unbequeme Wahrheit Nr. 5: Die Mitgliederzahl steht still — der Bericht behauptet das Gegenteil
Und damit zur Zahl, um die sich am Ende alles dreht. Ein Sportschulbetreiber wächst, wenn mehr Kinder kommen. Kamen sie?
Nein. Die Zahl der Sportschul-Mitglieder lag Ende 2024 bei 70.663 und Ende 2025 bei 70.688 — ein Plus von 25 Kindern, also 0,0 Prozent. Im ersten Quartal 2026 ging sie sogar zurück: 60.960 gegenüber 62.495 im Vorjahresquartal, minus 2,5 Prozent. Auch die Teilnehmerzahl bei Veranstaltungen sank, von 48.146 auf 45.394 (minus 5,7 Prozent). Und die Zahl der ausgeschiedenen Mitglieder stieg 2025 von 18.169 auf 19.311, plus 6,3 Prozent. Der Umsatz je Mitglied wuchs derweil um 5,5 Prozent — das Wachstum kam also aus höheren Beiträgen, nicht aus mehr Kindern. Der Jahresbericht liest das anders:
„Recognition by public institutions and appearances in public meetings contributed to brand building and customer confidence. Our membership kept a steady growth rate during the past three years despite the fact that we raised membership fees, evidencing strong brand recognition and customer loyalty.“
Übersetzung: „Die Anerkennung durch öffentliche Institutionen und Auftritte bei öffentlichen Veranstaltungen trugen zum Markenaufbau und zum Kundenvertrauen bei. Unsere Mitgliederzahl hielt in den vergangenen drei Jahren eine stetige Wachstumsrate, obwohl wir die Mitgliedsbeiträge erhöht haben, was eine starke Markenbekanntheit und Kundentreue belegt.“
— LEIFRAS Co., Ltd., SEC-Jahresbericht 20-F für 2025, Item 4.B (Wettbewerbsstärken)

„Stetige Wachstumsrate“ gegen 0,0 Prozent — das ist kein Rundungsproblem, das ist eine Behauptung, die die eigene Kennzahlentabelle drei Seiten weiter widerlegt. Besonders bitter ist das vor dem Hintergrund der Auslastung: Weil nur 29,7 Prozent der Unterrichtsstunden voll besetzt sind, wäre Mitgliederwachstum die mit Abstand billigste Wachstumsquelle des Unternehmens. Jedes zusätzliche Kind in einer bereits stattfindenden Stunde ist fast reiner Gewinn. Genau dort passiert nichts.
Denselben Optimismus-Filter findet man in der Zwischenmitteilung zum ersten Quartal 2026. Deren Überschrift meldet „Record High Revenue, Adjusted Income from Operations, and Net Income“, und CEO Kiyotaka Ito wird mit den Worten zitiert, man habe Rekordwerte bei Umsatz, bereinigtem Betriebsergebnis und Nettogewinn erreicht. Zwei Fußnoten relativieren das erheblich. Erstens: Der Rekord beim Betriebsergebnis gilt nur bereinigt — nach den regulären US-Bilanzregeln fiel das Betriebsergebnis um 7,7 Prozent; bereinigt wurden 14.505.152 Yen an übernahmebezogenen Kosten. Zweitens steht in der Meldung selbst der Zusatz „Record high in US-GAAP figures since 2025“ — die Rekordreihe reicht also gerade einmal ein Jahr zurück, weil es davor keine Zahlen nach US-Bilanzregeln gab. Ein Rekord über eine Messreihe von zwei Werten ist eine Formulierung, kein Befund.
Ito selbst benennt in derselben Mitteilung übrigens ehrlich, woher das Wachstum kam: Der Sportschul-Umsatz stieg um 5,6 Prozent „due to higher monthly fees“ — wegen höherer Monatsbeiträge, trotz eines vorübergehenden Mitgliederrückgangs durch Schulabgänge. Künftig wolle man die Mitgliederbasis „through both organic growth and strategic M&A“ ausbauen. Übersetzt: Wenn organisches Wachstum nicht liefert, wird zugekauft. Genau das ist seit Mai 2026 passiert — dreimal.
Unbequeme Wahrheit Nr. 6: Zwei Sprachen, zwei Geschichten
Am 14. April 2026 und am 15. April 2026 hat Leifras zwei Earnings Calls zu denselben Jahreszahlen 2025 gehalten — einen auf Englisch, einen auf Japanisch. Beide Transkripte stehen auf der Investor-Relations-Seite des Unternehmens; beide sind keine SEC-Pflichtmeldungen, sondern freiwillige Veröffentlichungen, und beide laufen nach demselben Muster ab: eine Präsentation, danach Antworten auf ausschließlich vorab eingereichte Fragen — sieben in jeder der beiden Sessions, handverlesen vom eigenen Unternehmen. Ein kritisches Nachfragen findet strukturell nicht statt.
Und in dieser kuratierten Umgebung passiert etwas Bemerkenswertes: Auf Japanisch räumt CEO Kiyotaka Ito offen ein, wie schwach das Mitgliederwachstum 2025 wirklich war.
„はっきり言って、この少なさはコロナ期、2020年から21年の時よりも残念ながら増員数、いわゆる増えた会員数は少ないです。100名にも至っておりません。“
Übersetzung: „Um es klar zu sagen: Diese geringe Zahl ist bedauerlicherweise sogar geringer als in der Corona-Zeit, 2020 bis 2021 — was die Zahl der neu hinzugekommenen Mitglieder angeht. Wir kommen nicht einmal auf 100.“
— CEO Kiyotaka Ito, Earnings-Call-Transkript zum Geschäftsjahr 2025, japanische Session (IR-Seite, veröffentlicht 15. April 2026, kein SEC-Filing)
Das deckt sich exakt mit dem Artikelbefund oben — 25 zusätzliche Mitglieder, 0,0 Prozent — und verschärft ihn sogar: schlechter als während der Pandemie. Am Tag zuvor, in der englischen Session derselben Zahlen, klingt dieselbe Entwicklung so:
„Overall, these temporary plateaus in top-line metrics are not a sign of slowing growth, but rather a positive step towards capturing a larger market.“
Übersetzung: „Insgesamt sind diese vorübergehenden Plateaus bei den Wachstumskennzahlen kein Zeichen nachlassenden Wachstums, sondern vielmehr ein positiver Schritt hin zur Erschließung eines größeren Marktes.“
— CEO Kiyotaka Ito, Earnings-Call-Transkript zum Geschäftsjahr 2025, englische Session (IR-Seite, 14. April 2026, kein SEC-Filing)
Dieselben Zahlen, zwei Sprachen, zwei Geschichten — und die geschöntere Version bekommt ausgerechnet das Publikum, dessen Börse die Aktie notiert. Das ist kein Einzelfall dieses einen Satzes. Nur auf Japanisch erfährst du, dass Club-Ausschreibungen der Großstädte „tröpfchenweise“ hereinkommen statt in der erwarteten Zahl, dass Diskonter in einzelnen Regionen bereits über den Preis gewinnen — obwohl das Unternehmen an anderer Stelle behauptet, keine echten Wettbewerber zu haben —, und dass das gescheiterte Auslandsengagement vor gut zehn Jahren am eigenen Lokalisierungs-Versagen lag: Japanisches Personal wurde entsandt und setzte das japanische Angebot unverändert im Ausland um, statt es an den Markt anzupassen. Für eine erneute Auslandsexpansion räumt der CEO ein, „einige wenige“ auslandstaugliche Mitarbeiter zu haben. Auf Englisch wird der Rückzug durchaus eingeräumt — die Ursachen liegen dort aber sämtlich außerhalb der eigenen Verantwortung: fehlende Bonität, zu geringe Finanzmittel und kulturelle Unterschiede vor Ort („a lack of creditworthiness, insufficient financial resources, and cultural differences in the local area“). Das eigene Lokalisierungs-Versagen benennt nur die japanische Session. Und die tadellose Integrationsbilanz, die der CEO im englischen Call beansprucht („successfully PMI in acquired companies as planned“), betrifft die bisherigen Zukäufe — die allesamt im Inland lagen.
Selbst die Unfallbilanz — im Artikel oben als Sicherheitsversprechen zitiert — wird sprachabhängig unterschiedlich datiert: Auf Japanisch gilt sie „seit der Gründung“ 2001, auf Englisch nur „since taking over the contract in 2013“ — zwölf Jahre kürzer, im selben Zeitraum, für denselben Sachverhalt.
Zur Mitgliederdelle liefert allein die japanische Session eine plausible Erklärung, die zugleich das B2G-Strukturrisiko dieser Analyse bestätigt: Leifras betreute ursprünglich sämtliche 262 Grundschulen der Stadt Nagoya allein. Bei der Neuvergabe erhielt ein Billiganbieter die Hälfte der Verträge — und kollabierte in unter drei Monaten, bei über 100 Beschwerden pro Tag. Die Stadt bat Leifras um Rück-Übernahme; das Unternehmen zog dafür massiv Personal aus dem eigentlichen Sportschulgeschäft ab. Das erklärt einen Teil der Stagnation — und zeigt zugleich, wie eine Kommune ihre Kinderbetreuung an den billigsten statt an den fähigsten Anbieter vergeben kann, mit spürbaren Folgen für Leifras’ Stammgeschäft. Zur Fairness gehört: Der CEO benennt das selbst, unaufgefordert, auf Japanisch — und bestätigt im selben Atemzug Preiserhöhungen als erklärte Dauerstrategie („wir sind jetzt endlich in die Phase eingetreten, die Monatsbeiträge anzuheben“), was exakt zum Artikelbefund passt: Wachstum aus Beiträgen statt aus mehr Kindern.
Zur Governance-Seite kommt aus der SEC-Zwischenmitteilung 6-K vom 8. April 2026 ein Fund hinzu, den der Artikel bislang nicht kannte: CEO Kiyotaka Ito zahlte dem Unternehmen im Geschäftsjahr 2024 persönlich 55.935.710 Yen als Erstattung im Zusammenhang mit einem Streit um einen früheren Director — mehr als 13 Prozent des Jahresgewinns 2024. Art des Streits und Name des Ex-Directors bleiben ungenannt. Die Mitteilung selbst ordnet die Zahlung so ein:
„Litigation-related reimbursement received in fiscal year 2024 from the CEO in connection with a dispute involving a former director. As this payment represents a non-recurring and unusual item, it has been excluded for normalization purposes.“
Übersetzung: „Prozessbezogene Erstattung, die im Geschäftsjahr 2024 vom CEO im Zusammenhang mit einem Streit um einen früheren Director erhalten wurde. Da diese Zahlung einen einmaligen und außergewöhnlichen Posten darstellt, wurde sie zu Normalisierungszwecken herausgerechnet.“
— LEIFRAS Co., Ltd., SEC-Zwischenmitteilung 6-K, Exhibit 99.1 (Ergebnismitteilung FY2025, 8. April 2026)
Diese Erstattung ist einer von drei Bausteinen, die aus dem gemeldeten Betriebsergebnis-Plus von 20,7 Prozent (Nettogewinn: +4,7 Prozent) eine „bereinigte“ Kennzahl von +41,8 Prozent machen: Für 2025 werden 64.901.063 Yen „listing-bezogene und Transformationskosten“ hinzugerechnet (627.405.815 auf 692.306.878 Yen); für 2024 kommen 24.392.841 Yen gleichartiger Kosten hinzu, zugleich wird die 55,9-Millionen-Erstattung herausgerechnet (519.757.261 auf 488.214.392 Yen). Netto sinkt die Vergleichsbasis 2024 also — zwei der drei Anpassungen schieben die Schlagzeilen-Rate nach oben. Die Mitteilung legt selbst offen, dass genau diese selbstdefinierte Kennzahl als interne Steuerungsgröße dient und in die variable Vergütung des Managements einschließlich der Executive Officers einfließt. Wer die Bereinigungen definiert, definiert bei einem Unternehmen mit eingestandenermaßen nicht wirksamen Kontrollen zugleich die eigene Bonusbasis.
Und die Anlegerkommunikation trägt dasselbe Schlampigkeits-Muster wie der Jahresbericht selbst weiter. Im redigierten englischen Call-Transkript beziffert CEO Ito das bereinigte Betriebsergebnis auf „4.5 million dollars“, CFO Rei Yamamoto wenige Folien später auf „$4.4 million“ — ein und dieselbe Kennzahl, zwei Werte im selben Dokument. Der Umsatz des Schul-Club-Geschäfts wird an anderer Stelle desselben Transkripts mit „only about 20,000 dollars“ beziffert — real rund 2,1 Milliarden Yen, umgerechnet etwa 13,4 Millionen US-Dollar, ein Faktor von rund 670 daneben, ausgerechnet in der Fassung, die US-Aktionäre lesen. Die SEC-Zwischenmitteilung vom 8. April 2026 trägt in beiden Non-GAAP-Tabellen die Überschrift „Adjusted INCOME FROM OPERARIONS“ und in der Gewinn- und Verlustrechnung erneut „INCOME BEFORE INCOME TAX POVISION“ — und druckt die Mitgliederstagnation als nackte 0,04-Prozent-Zeile, während CEO Ito zwei Absätze später mit den Worten zitiert wird, man habe „the steady growth of the sports school business“ erreicht. Das offizielle Transkript des allerersten Calls nach dem Börsengang, am 20. November 2025, nennt die Firma an einer Stelle „Reflux“, das Gründungsjahr „[2004]“ (richtig: 2001, vom CEO im selben Call korrekt genannt) und den CEO „Toyotaka Ito“ statt Kiyotaka Ito — von der Firma selbst unkorrigiert auf der eigenen IR-Seite veröffentlicht.
Auch das Q&A-Format selbst gehört zum Befund. Im ersten Call nach dem Börsengang beantwortete das Management genau vier vorab eingereichte Fragen; die einzige kritische darunter — warum die operative Marge so niedrig sei — wurde ohne Zahl, ohne Ziel und ohne Zeitplan beantwortet („we will work to make improvements“). Kein Wort fiel zu Hakodate, obwohl der Bescheid zu diesem Zeitpunkt schon 13 Monate zurücklag und das betroffene Geschäftsfeld im selben Call als Vorzeigebeispiel beworben wurde. In keiner der drei ausgewerteten Call-Sessions — Volltextsuche ohne Treffer — fällt ein Wort zu den drei ICFR-Mängeln, zum Hakodate-Bescheid, zu den Widersprüchen im Jahresbericht, zum Währungsrisiko oder zum Grund für den CFO-Wechsel. Gleichzeitig beansprucht der CEO für das geplante Zweitlisting an der Tokioter Börse „absolute credibility and governance“ als börsennotiertes Unternehmen — während genau diese drei Kontrollmängel offen sind und in keinem der Calls erwähnt werden.
Bleibt die Einordnung: Die ehrliche japanische Selbstkritik ist keine Entwarnung für die Verlässlichkeitsfrage dieser Analyse, sondern ihre Bestätigung in neuer Form. Sie erklärt plausibel, warum die Mitgliederzahl stagniert — sie ändert nichts daran, dass US-Anleger über dieselben Zahlen eine spürbar geschöntere Fassung vorgesetzt bekommen als japanische Zuhörer am Folgetag.
Bewertung: Was du für rund 62 Millionen Dollar bekommst
Zur Bewertung gehen wir in Größenordnungen vor, nicht in Tageskursen. Zum Datenstand 1. August 2026 lag der Börsenwert von Leifras bei rund 62 Millionen US-Dollar. Diese Zahl haben wir gegengeprüft, weil Feed-Daten bei kleinen Auslandswerten oft danebenliegen: 26.160.619 Aktien (Stand 8. April 2026, seither keine Kapitalmaßnahme — alle drei Zukäufe wurden bar bezahlt) multipliziert mit 2,38 US-Dollar ergeben 62,3 Millionen US-Dollar. Die Gegenprobe geht exakt auf, Abweichung null. Das ist bei einer Firma mit nur 8,3 Prozent ADS-Anteil keineswegs selbstverständlich und spricht für die Belastbarkeit der Marktdaten.
Was bekommst du dafür? Ein Unternehmen, das im Geschäftsjahr 2025 rund 74,8 Millionen US-Dollar Umsatz und 2,80 Millionen US-Dollar Nettogewinn erwirtschaftet hat (umgerechnet zum berichteten Kurs von 156,80 Yen). Daraus ergeben sich zwei einfache Kennziffern:
- Kurs-Gewinn-Verhältnis rund 20. Du zahlst rund das Zwanzigfache eines Jahresgewinns. Für ein zweistellig wachsendes, profitables Dienstleistungsgeschäft ist das ein fairer, kein günstiger Preis.
- Kurs-Umsatz-Verhältnis rund 0,8. Der ganze Konzern kostet weniger als ein Jahresumsatz. Das klingt billig — ist es bei einer Nettomarge von 3,7 Prozent aber nicht automatisch: Bei diesem Geschäftsmodell ist Umsatz nun einmal überwiegend durchlaufender Personalaufwand.
Das Kurs-Buchwert-Verhältnis liefert der Kennzahlen-Feed mit 4,74 (Datenstand 1. August 2026); rechnet man selbst gegen das ausgewiesene Eigenkapital vom 31. Dezember 2025 (1.846.714.870 Yen beziehungsweise 11,78 Millionen US-Dollar), landet man bei gut dem Fünffachen. In beiden Fällen gilt: Der Preis enthält kein Substanzpolster. Wer hier kauft, kauft laufende Erträge, nicht Vermögenswerte.
Das Unternehmen selbst hat am 8. April 2026 erstmals eine Jahresprognose für 2026 abgegeben und sie am 18. Juni 2026 bestätigt: Umsatz 82,9 bis 95,7 Millionen US-Dollar (plus 10,8 bis plus 27,9 Prozent) und Betriebsergebnis 4,5 bis 5,4 Millionen US-Dollar (plus 13,2 bis plus 33,9 Prozent). Diese Prognose hat allerdings einen Haken, der wörtlich bereits in der Erstmitteilung vom 8. April 2026 steht — nicht erst in der Bestätigung vom 18. Juni, wie ein früherer Stand dieser Analyse nahelegte:
„The guidance is based on the assumption that no business acquisitions, restructuring activities, or legal settlements will take place during the period.“
Übersetzung: „Die Prognose beruht auf der Annahme, dass im Zeitraum keine Unternehmenszukäufe, keine Restrukturierungen und keine Rechtsvergleiche stattfinden.“
— LEIFRAS Co., Ltd., SEC-Zwischenmitteilung 6-K, Exhibit 99.1 (Ergebnismitteilung und Erstprognose FY2026, 8. April 2026), wortgleich am 18. Juni 2026 bestätigt
Die Annahme war damit schon drei Wochen nach Abgabe gebrochen: Der erste Zukauf (Well Resources) wurde am 1. Mai 2026 vollzogen. Seit dem 1. Mai 2026 hat Leifras drei Firmen übernommen: Well Resources (Vollzug 1. Mai 2026), Tokai Sports (Vollzug 1. Juni 2026) und SWIFT JAPAN (Vollzug 1. Juli 2026). Zwei davon waren bei der Prognosebestätigung am 18. Juni 2026 bereits vollzogen — die Bestätigung ist damit der zweite Verstoß gegen die eigene Annahme. Im japanischen Earnings Call vom 15. April 2026 bekräftigte der CEO den M&A-Ausschluss mündlich noch einmal, zwei Wochen vor dem ersten Zukauf. Damit ist sie als Maßstab für das Jahr 2026 nur eingeschränkt brauchbar, und zwar nach oben wie nach unten: Die Zukäufe bringen Umsatz mit, kosten aber Integrationsaufwand, den die Prognose gar nicht kennt. Wie groß dieser Block ist, haben wir im Beifang zu dieser Analyse aufgeschlüsselt.
Was der Jahresbericht nur in US-Dollar zeigt, lässt sich aus dem japanischen Call zurückrechnen: Auf Yen-Basis nannte der CEO eine Umsatzspanne von 13,0 bis 15,0 Milliarden Yen und ein Betriebsergebnis von 710 bis 840 Millionen Yen, operative Marge 5,5 bis 5,6 Prozent — die USD-Zahlen sind schlicht eine Übersetzung dieser Yen-Planung zum Stichtagskurs vom 31.12.2025 (156,80 Yen je US-Dollar), mit einer unausgesprochenen Währungswette: Fällt der Yen, kann die USD-Guidance verfehlt werden, ohne dass in Japan operativ etwas passiert — genau das ist beim H1-2025-Call bereits einmal eingetreten, als das Yen-Wachstumsziel erreicht, das kommunizierte USD-Umsatzband aber allein durch die Yen-Abwertung verfehlt wurde. Die auffällig breite Spanne zwischen unterem und oberem Rand der Guidance hängt laut CEO — nur in der japanischen Session gesagt — allein daran, wie viele Club-Ausschreibungen der Kommunen im September 2026 tatsächlich kommen: ein konkreter Beobachtungstermin. Als Fernziel nannte das Management im englischen Call-Schlusswort außerdem, bis 2031 einen Marktanteil von mindestens 30 Prozent aller japanischen Mittelschulen zu erreichen — bei rund 9.800 Schulen und einem geschätzten Zielmarkt von gut 500 Milliarden Yen wäre das ein Umsatzpotenzial von rund 150 Milliarden Yen, etwa das 70-Fache des heutigen Club-Umsatzes von 2,1 Milliarden Yen. Ein messbares Versprechen — vorerst aber nichts weiter als eine Management-Behauptung ohne Zwischenschritte oder geprüfte Meilensteine.
Ein Analysten-Konsens existiert nicht — und das sagen wir hier ausdrücklich, statt es zu verschweigen. Für LFS liegt uns kein Kursziel, keine Gewinnschätzung und keine Kaufempfehlung eines Hauses vor. Bei einer Firma mit 62 Millionen US-Dollar Börsenwert und 229 eingetragenen Aktionären ist das nicht überraschend: Sie ist für die meisten Investmentbanken schlicht zu klein. Für dich heißt das zweierlei — es gibt keinen „Blick der Profis“, an dem du dich reiben könntest, und es gibt auch niemanden, der Fehler im Jahresbericht öffentlich aufgreift. Du bist hier näher an der Rolle des Prüfers, als dir vielleicht lieb ist.
Als datierter Anker für die Kursreise taugt einzig die Spanne, die das Unternehmen selbst dokumentiert hat: Zwischen dem Börsengang am 10. Oktober 2025 und dem 7. April 2026 bewegte sich der Schlusskurs des ADS zwischen 1,68 und 11,37 US-Dollar — bei einem Ausgabepreis von 4,00 US-Dollar. Wer in diesem Papier eine ruhige Kursentwicklung erwartet, hat den bisherigen Verlauf nicht gesehen. Und: Bei einem Kurs von 1,68 US-Dollar war die Aktie schon einmal dicht an der Ein-Dollar-Schwelle, ab der die Nasdaq Notierungsauflagen prüft — ein eigener Risikofaktor dazu fehlt im Jahresbericht.
Chancen und Risiken auf einen Blick
Beide Seiten nebeneinander, gleich ernst genommen — keine streicht die andere.
Was für Leifras spricht:
- Seit Jahren profitabel und cashflow-positiv: Nettogewinn 245,3 / 418,6 / 438,5 Millionen Yen (2023 bis 2025), operativer Cashflow in allen drei Jahren positiv, freier Mittelzufluss 2025 von 414.797.788 Yen.
- Nettoliquidität von rund 2,19 Milliarden Yen zum 31.12.2025 bei einer Zinsdeckung von 38 — dazu zwei ungezogene Kreditlinien über zusammen 2,5 Milliarden Yen als Reserve.
- Bilanzqualität auf Bestwert-Niveau: Piotroski 9 von 9, Eigenkapitalrendite 29,2 Prozent, Eigenkapitalquote 39,5 Prozent (Datenstand 01.08.2026).
- Das Sozialgeschäft steigerte sein Segmentergebnis von 16,1 (2023) auf 469,1 Millionen Yen (2025) und profitiert von der staatlichen Reformphase 2026 bis 2031, für die 8,2 Milliarden Yen im Nachtragshaushalt 2025 und 5,7 Milliarden im Haushaltsentwurf 2026 vorgesehen sind.
- Erheblicher ungenutzter Kapazitätspuffer: nur 29,7 Prozent der Unterrichtsstunden waren zum 31.12.2025 voll ausgelastet — Mitgliederwachstum wäre fast reiner Gewinn.
- Offene Selbstkritik im japanischen Earnings Call (veröffentlicht 15.04.2026): Der CEO benennt die Mitgliederdelle unaufgefordert samt Nagoya-Rück-Übernahme nach dem Kollaps eines Billiganbieters; die englische Session vom 14.04.2026 beziffert die Wiederbeauftragungsquote der Kommunen auf 89 Prozent (Call-Aussagen, keine SEC-Filings).
Was dagegen spricht:
- Drei wesentliche Mängel der internen Kontrolle, zum 31.12.2025 sämtlich unbehoben; als „emerging growth company“ ohne externe Prüferbestätigung dieser Einschätzung.
- Sichtbare Fehler im Jahresbericht selbst: ein Mittelverwendungs-Absatz über Filialen, Franchise-Standorte und Verteilzentren, die es nicht gibt; 2,64 Millionen US-Dollar im selben Satz als Kosten und als Nettoerlös; drei widersprüchliche Standort- und Mitgliederzahlen.
- Mitgliederzahl stagniert (0,0 Prozent in 2025) und sinkt im ersten Quartal 2026 um 2,5 Prozent — bei 19.311 Austritten und einer durchschnittlichen Verweildauer von nur 1,84 Jahren, in einem Land mit sinkender Geburtenrate.
- Behördenrisiko im Wachstumsfeld: Der Hakodate-Bescheid vom Oktober 2024 hätte eine 40-Prozent-Strafe und den Entzug der Betreiberzulassung nach sich ziehen können; 27 Prozent des Umsatzes hängen an öffentlichen Kassen, und ein 2,3-Milliarden-Yen-Auftrag wurde bereits nicht verlängert.
- Winziger Streubesitz (nur 8,30 Prozent der Aktien existieren als ADS), Mehrheitskontrolle durch den Gründer (50,37 Prozent), kein Anwesenheitsquorum für einfache Beschlüsse, keine Dividende seit Gründung, Bilanz in Yen bei Notierung in US-Dollar ohne dokumentierte Absicherung.
- Kommunikations-Doppelstandard: Dieselben Ergebnisse werden auf Japanisch selbstkritisch, auf Englisch beschönigend dargestellt; die 2,5 Milliarden Yen an Kreditlinien sind laut CFO ausdrücklich als M&A-Kriegskasse verplant, nicht als freie Reserve (Call-Aussagen, 14./15.04.2026).
Auffällig ist auch hier die saubere Trennung: Auf der Positivseite stehen fast ausschließlich Zahlen. Auf der Negativseite stehen fast ausschließlich Fragen zur Verlässlichkeit und Herkunft dieser Zahlen. Das ist exakt das Spannungsfeld, um das sich diese Analyse dreht.
Ein menschliches Fazit
Zurück zur Sympathie-Falle vom Anfang. Ihr Kern ist nicht, dass Leifras ein schlechtes Unternehmen wäre — im Gegenteil: Die Zahlen dieser Firma sind besser als die der allermeisten Aktien, die uns über einen Aufmerksamkeits-Scanner erreichen. Profitabel, schuldenarm, wachsend, mit dem Bestwert im Bilanztest und einem Geschäft, das man in einem Satz erklären kann. Ihr Kern ist, dass dein Gehirn aus „Die machen etwas Gutes“ ganz von selbst „Die machen es auch richtig“ formt — und dass ausgerechnet diese zweite Aussage in diesem Fall nicht belegt ist. Sie ist sogar an mehreren Stellen widerlegt, und zwar vom Unternehmen selbst.
Die ehrliche Frage an dich lautet deshalb nicht „Wächst der japanische Kindersportmarkt?“, sondern: Traust du einem Jahresbericht, dessen Verfasser einräumen, dass ihre Kontrollen nicht wirksam sind — und in dem du selbst binnen einer Stunde vier Widersprüche findest? Beide Antworten sind legitim. Wer Ja sagt, kauft ein solides kleines Unternehmen zu einem normalen Preis und wettet darauf, dass die neue Finanzchefin, eine US-geprüfte Wirtschaftsprüferin seit dem 27. März 2026, genau diese Baustelle in den kommenden Berichten abräumt. Wer Nein sagt, wartet auf einen sauberen Jahresbericht — und verliert dabei wenig, denn eine Dividende, auf die er verzichten müsste, gibt es hier ohnehin nicht.
Unsere Ampel steht für dieses Unternehmen auf Rot. Das ist ausdrücklich kein Urteil über den Kurs und keine Aussage darüber, ob 2,38 US-Dollar viel oder wenig sind. Es ist ein Urteil über die Verlässlichkeit der Unterlagen, auf denen jede Bewertung aufbauen müsste. Die jetzt ausgewerteten Earnings-Call-Transkripte ändern daran nichts — sie verbreitern die Beleglage nur: Keiner der fünf ursprünglichen Befunde wird darin auch nur erwähnt, und ausgerechnet das Publikum, dessen Börse die Aktie notiert, bekommt die sichtbar geschöntere Version derselben Zahlen zu hören. Dass das Management auf Japanisch offen genug ist, die eigene Schwäche zu benennen, spricht für sein Verständnis der Lage — es entlastet aber nicht die Fassung, die US-Anlegern vorgelegt wird. Sollte der nächste Jahresbericht die drei Kontrollmängel als behoben ausweisen und ohne solche Widersprüche auskommen, gehört diese Farbe überprüft — dann steht hier ein anderes Urteil. Bis dahin gilt: Sympathie ist ein wunderbarer Grund, ein Kind bei Leifras anzumelden. Für eine Aktie braucht es mehr. Was du daraus machst, ist deine Entscheidung — und das ist auch gut so. Keine Anlageberatung.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- LEIFRAS Co., Ltd. — SEC-Jahresbericht 20-F für 2025 (eingereicht 8. April 2026) — Grundlage aller Jahreszahlen, Zitate und Belegbilder
- LEIFRAS Co., Ltd. — SEC-Zwischenmitteilung 6-K vom 18. Juni 2026 mit dem Zwischenabschluss zum 31. März 2026 (ungeprüft), Lagebericht, Präsentation und Pressemitteilung — jüngster ausgewerteter Periodenabschluss
- LEIFRAS Co., Ltd. — SEC-Zwischenmitteilung 6-K vom 23. Juni 2026 (Aktienkaufvertrag SWIFT JAPAN Co., Ltd.)
- LEIFRAS Co., Ltd. — SEC-Zwischenmitteilung 6-K vom 5. Dezember 2025 (zugesagte Kreditlinien Chikuho Bank und Mizuho Bank)
- LEIFRAS Co., Ltd. — weitere SEC-Zwischenmitteilungen (6-K) vom 7. April, 8. April, 1. Mai, 21. Mai, 2. Juni und 1. Juli 2026 (CFO-Wechsel, Hauptversammlung, Prognose 2026, Zukäufe Well Resources, Tokai Sports und SWIFT JAPAN)
- Vollständige SEC-Einreichungshistorie von LEIFRAS Co., Ltd.: EDGAR-Übersicht (sec.gov)
- LEIFRAS Co., Ltd. — Earnings-Call-Transkript zum Geschäftsjahr 2025, englische Session vom 14. April 2026 (IR-Seite, kein SEC-Filing) — abgerufen 1. August 2026
- LEIFRAS Co., Ltd. — Earnings-Call-Transkript zum Geschäftsjahr 2025, japanische Session (veröffentlicht 15. April 2026) (IR-Seite, kein SEC-Filing) — abgerufen 1. August 2026
- LEIFRAS Co., Ltd. — Earnings-Call-Transkript zum ersten Halbjahr 2025 vom 20. November 2025 (IR-Seite, Transkription: Cision, kein SEC-Filing) — abgerufen 1. August 2026
- LEIFRAS Co., Ltd. — SEC-Zwischenmitteilung 6-K vom 8. April 2026 mit der Ergebnis-Pressemitteilung für 2025 (Exhibit 99.1: Non-GAAP-Überleitung, Bilanz, Kapitalflussrechnung, Guidance)
- Fundamentaldaten (Kennzahlen, Kursdaten, Scanner-Kennzahlen; Datenstand 1. August 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei kleinen, wenig gehandelten Auslandswerten kommen Liquiditäts- und Währungsrisiken hinzu. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen JPY, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|
| Umsatz | 7.688,5 | 9.304,0 | 10.329,7 | 12.202,0 |
| Betriebsergebnis (EBIT) | 146,2 | 395,7 | 519,8 | 652,7 |
| Nettogewinn | 178,0 | 245,3 | 418,6 | 456,2 |
| Nettomarge | 2,3 % | 2,6 % | 4,1 % | 3,7 % |
| Gewinn je Aktie | 6,72 JPY | 9,25 JPY | 15,79 JPY | 18,11 JPY |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Ertragskraft & Bilanz positiv
- Profitabel in allen drei berichteten Jahren (Nettogewinn 245,3 / 418,6 / 438,5 Mio. Yen für 2023 bis 2025), operativer Cashflow durchgehend positiv (2025: +468.296.003 Yen), freier Mittelzufluss +414.797.788 Yen, Nettoliquidität rund 2,19 Mrd. Yen und Zinsdeckung 38 zum 31.12.2025. Der Piotroski-Bilanztest steht bei 9 von 9 Punkten (Datenstand 01.08.2026).
- Verlässlichkeit der Berichterstattung negativ
- Das Management stuft die eigenen Offenlegungskontrollen zum 31.12.2025 als nicht wirksam ein — drei wesentliche Mängel (US-Bilanzwissen, Kontrollen für komplexe Vorgänge, IT-Kontrollen), sämtlich unbehoben, ohne externe Prüferbestätigung. Im Jahresbericht selbst stehen ein Mittelverwendungs-Absatz über Filialen und Verteilzentren, die es nicht gibt, drei widersprüchliche Standort- und Mitgliederzahlen und 2,64 Mio. US-Dollar zugleich als Kosten und als Nettoerlös. Die Earnings-Call-Transkripte (kein SEC-Filing) setzen das Muster fort: bereinigtes Betriebsergebnis 4,5 Mio. (CEO) gegen 4,4 Mio. US-Dollar (CFO) im selben Call, Club-Umsatz mit „only about 20,000 dollars“ statt real rund 2,1 Mrd. Yen beziffert, dazu „OPERARIONS“ und „POVISION“ in den Tabellenüberschriften der 6-K-Mitteilung vom 08.04.2026. Neu aus derselben Mitteilung: eine Erstattung des CEO über 55.935.710 Yen wegen eines ungenannten Director-Streits sowie eine „bereinigte“ +41,8-%-Kennzahl, bei der zwei der drei Anpassungen die ausgewiesene Rate erhöhen und die zugleich Bemessungsgrundlage der Managementboni ist.
- Wachstumsqualität negativ
- Die Mitgliederzahl stagnierte 2025 bei 0,0 Prozent (70.663 gegenüber 70.688) und fiel im ersten Quartal 2026 um 2,5 Prozent, bei 19.311 Austritten und einer Verweildauer von 1,84 Jahren. Das Wachstum kam aus höheren Beiträgen (Umsatz je Kopf +5,5 %) — obwohl zum 31.12.2025 nur 29,7 Prozent der Unterrichtsstunden voll ausgelastet waren.
- Staatsabhängigkeit des Wachstumsfelds neutral
- Das Sozialgeschäft steuerte 2025 rund 27 Prozent des Umsatzes bei und steigerte sein Segmentergebnis von 16,1 (2023) auf 469,1 Mio. Yen; getragen wird das von der staatlichen Reformphase 2026 bis 2031 (8,2 Mrd. Yen Nachtragshaushalt 2025, 5,7 Mrd. Haushaltsentwurf 2026). Die Kehrseite steht im selben Bericht: Der 2,3-Mrd.-Yen-Auftrag der Japan Sports Agency lief am 31.03.2025 aus und wurde nicht verlängert.
- Regulatorisches Risiko negativ
- Der Hinweisbescheid der Stadt Hakodate vom Oktober 2024 betraf vier Einrichtungen in Hokkaido; möglich gewesen wären eine 40-Prozent-Strafe und der Entzug beziehungsweise die Aussetzung der Betreiberzulassungen. Die Rückzahlungen wurden 2025 vollständig geleistet (Rest 0,6 Mio. Yen im Januar 2026), doch das Risiko sitzt genau in dem Geschäftsfeld, das 2026 durch drei Zukäufe ausgebaut wurde.
- Eigentümerstruktur & Handelbarkeit neutral
- Gründer Kiyotaka Ito hält 50,37 Prozent, alle Organe zusammen 52,32 Prozent (08.04.2026) — starker Interessengleichlauf, zugleich Mehrheitskontrolle als „controlled company“ nach Nasdaq-Regel 5615(c) und kein Anwesenheitsquorum für einfache Beschlüsse. Nur 2.172.020 Aktien (8,30 %) existieren als ADS, im Register stehen 229 Aktionäre, keiner in den USA; seit Gründung wurde keine Dividende gezahlt.
LEIFRAS Co., Ltd. ist ein kleines, seit Jahren profitables und schuldenarmes Unternehmen: 11,73 Milliarden Yen Umsatz im Geschäftsjahr 2025 (+13,5 %), 627,4 Millionen Yen Betriebsergebnis (+20,7 %), durchgehend positiver operativer Cashflow, rund 2,19 Milliarden Yen Nettoliquidität zum 31. Dezember 2025 und der Bestwert von 9 von 9 Punkten im Piotroski-Bilanztest. Im selben Jahresbericht (20-F, eingereicht am 8. April 2026) stufen die Verfasser ihre eigenen Offenlegungskontrollen jedoch als nicht wirksam ein — drei Mängel, keiner behoben —, beschreiben im Absatz zur Mittelverwendung ein völlig fremdes Geschäft mit Filialen und Verteilzentren, behaupten eine „stetige Wachstumsrate“ der Mitglieder, die tatsächlich bei 0,0 Prozent lag, und nennen ein Behördenverfahren, in dem eine 40-Prozent-Strafe und der Entzug der Betreiberzulassung möglich gewesen wären. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil ein belegter Befund die Substanz der Berichterstattung selbst betrifft — nicht den Kurs und nicht den Einstiegszeitpunkt. Das Management von Leifras kam für das Geschäftsjahr 2025 zu dem Schluss, dass die eigenen Offenlegungskontrollen zum 31. Dezember 2025 nicht wirksam waren, und benennt drei wesentliche Mängel: fehlendes Personal mit Kenntnis der US-Bilanzregeln, fehlende formalisierte Kontrollen für komplexe Vorgänge und fehlende IT-Kontrollen in genau den Systemen, die die Finanzberichterstattung tragen. Keiner davon ist behoben, und als „emerging growth company“ muss diese Selbsteinschätzung nicht einmal von einem externen Wirtschaftsprüfer bestätigt werden. Dass das nicht nur Papier ist, zeigt derselbe Bericht: Der Absatz zur Verwendung der Emissionserlöse beschreibt Filialen, Franchise-Standorte und Verteilzentren, die es bei einem Sportschulbetreiber nicht gibt, und nennt 2,64 Millionen US-Dollar im selben Satz als Kosten UND als Nettoerlös, während der Anhang 658.666.480 Yen beziehungsweise 4.302.198 US-Dollar ausweist; dazu kommen drei widersprüchliche Standort- und Mitgliederzahlen mit identischem Stichtag und eine Behauptung stetigen Mitgliederwachstums, der die eigene Kennzahlentabelle mit 0,0 Prozent widerspricht. Verschärft wird das durch ein laufendes Behördenrisiko: Der Hakodate-Bescheid vom Oktober 2024 wegen zu hoch abgerechneter Betreuungsgebühren hätte eine 40-Prozent-Strafe und den Entzug der Betreiberzulassung nach sich ziehen können — und zwar in genau dem Sozialgeschäft, das die gesamte Wachstumsgeschichte trägt und 2026 durch drei Zukäufe ausgebaut wurde. Zur Ehrlichkeit gehört die starke Gegenseite, die diese Einordnung nicht aufhebt, aber begrenzt: Leifras ist seit Jahren profitabel (Nettogewinn 245,3 / 418,6 / 438,5 Millionen Yen für 2023 bis 2025), erreicht im Piotroski-Bilanztest den Bestwert von 9 von 9 Punkten, trägt rund 2,19 Milliarden Yen Nettoliquidität, erwirtschaftet eine Eigenkapitalrendite von 29,2 Prozent und weist einen durchgehend positiven freien Mittelzufluss aus. Es gibt hier keinen Fortführungszweifel, keine Überschuldung und keine Kassenkrise. Rot ist deshalb ausdrücklich ein Urteil über die Verlässlichkeit der Berichterstattung, nicht über den Kurs: Wenn schon das Kontrollsystem für die Zahlen als unzureichend eingestuft wird und der Berichtstext an mehreren Stellen nachweislich nicht stimmt, verdient jede einzelne andere Zahl darin einen Vertrauensvorschuss statt Gewissheit. Weist der nächste Jahresbericht die drei Mängel als behoben aus und kommt ohne solche Widersprüche aus, gehört diese Farbe überprüft. Die inzwischen ausgewerteten Earnings-Call-Transkripte vom 14./15. April 2026 und vom 20. November 2025 sowie die SEC-Zwischenmitteilung 6-K vom 8. April 2026 ändern daran nichts: Keiner der hier beschriebenen Befunde wird darin erwähnt, das Q&A besteht ausschließlich aus vorab eingereichten, selbst gefilterten Fragen, und die englische Call-Fassung liest sich an mehreren Stellen spürbar geschönter als die japanische Session derselben Zahlen — bis hin zu einem neuen, im Call selbst produzierten Zahlenwiderspruch beim bereinigten Betriebsergebnis (4,5 gegen 4,4 Millionen US-Dollar).
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Leifras über unseren Reddit-Hype-Scanner (Aufmerksamkeitssignal aus sozialen Netzwerken, Datenstand 01.08.2026). Die Gegenprobe mit dem hauseigenen Aktien-Scanner stützte das Signal ungewöhnlich klar: Piotroski 9 von 9, Eigenkapitalrendite 29,2 %, KGV 19,8, Kurs-Buchwert 4,74, Eigenkapitalquote 39,5 %, Zinsdeckung 38, Insider-Anteil 52,3 % (alle Datenstand 01.08.2026).
- Aktualitäts-Gate: Jüngster ausgewerteter Periodenabschluss ist die Zwischenmitteilung (6-K) vom 18.06.2026 zum Stichtag 31.03.2026, ungeprüft. Alle Pflichtmeldungen bis zum 01.07.2026 wurden durchgesehen; die jüngste betrifft den Vollzug der SWIFT-JAPAN-Übernahme. Leifras ist Foreign Private Issuer — es existieren weder ein Geschäftsbericht noch Quartalsberichte US-amerikanischer Bauart, sondern nur der Jahresbericht 20-F und Zwischenmitteilungen 6-K.
- Börsenwert-Gegenprobe: 26.160.619 Aktien (Stand 08.04.2026, seither keine Kapitalmaßnahme — alle drei Zukäufe wurden bar bezahlt) × 2,38 US-Dollar = 62,3 Mio. US-Dollar. Das deckt sich exakt mit dem Feed-Wert von rund 62 Mio. US-Dollar (Datenstand 01.08.2026), Abweichung 0 Prozent.
- Währungshinweis: Sämtliche Abschlusszahlen stehen in Yen, die Aktie notiert in US-Dollar, eine dokumentierte Währungsabsicherung gibt es nicht. Umrechnungen in dieser Analyse folgen dem im Jahresbericht selbst genannten Kurs von 1 US-Dollar = 156,80 Yen; die Zwischenmitteilung zum ersten Quartal 2026 nennt 159,08 Yen.
- Die Ampel bewertet das Unternehmen, nicht den Einstiegszeitpunkt. Ob 2,38 US-Dollar (Datenstand 01.08.2026) günstig oder teuer sind, entscheiden Bewertungskennzahlen (KGV rund 20, Kurs-Umsatz rund 0,8) und Scanner — nicht diese Ampel. Ein Analysten-Konsens liegt für LFS nicht vor.
- Earnings-Call-Quellen: Ausgewertet wurden die Transkripte des Halbjahres-Calls vom 20.11.2025 sowie des FY2025-Calls (englische Session 14.04.2026, japanische Session veröffentlicht 15.04.2026), alle auf ir.leifras.co.jp — keine SEC-Filings. Das Q&A bestand in allen drei Sessions ausschließlich aus vorab eingereichten, vom Unternehmen selbst gefilterten Fragen; Aussagen daraus sind ohne kritisches Nachhaken zustande gekommen.
- Call-only-Kennzeichnung: Nur aus den Calls, nicht aus einem SEC-Filing, stammen insbesondere: „unter 100 Netto-Neuzugänge 2025, weniger als in der Corona-Zeit“; die Nagoya-Hintergründe (262 Grundschulen, Kollaps des Billiganbieters, Rück-Übernahme); Diskonter, die Club-Regionen über den Preis gewinnen; die Abhängigkeit der Guidance-Spanne von den September-2026-Ausschreibungen; die laufende Konsortialführer-Auswahl fürs TSE-Listing; die geplante Verfünffachung der Nachmittagsbetreuung auf 100 Standorte; das 30-%-Ziel bis 2031; die Preiserhöhungs-Strategie; die 89-%-Wiederbeauftragungsquote der Kommunen; die „bereinigt 503 Mio. Yen / +30 %“-Rechnung des CEO. Aktualitäts-Gate erweitert: Call-Quellen bis 15.04.2026 sowie 6-K-Ergebnismitteilung vom 08.04.2026 ausgewertet; Auswertungsstand 01.08.2026.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei LFS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu LEIFRAS Co., Ltd. (LFS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
LEIFRAS Co., Ltd. aus Tokio betreibt Sportschulen für Kinder — 13 Marken wie Liberta (Fußball), Porte (Baseball) und Hearts (Basketball) an rund 4.500 Standorten mit 70.688 aktiven Mitgliedern, davon 87 bis 88 Prozent Grundschüler. Zweites Standbein ist ein Sozialgeschäft im Auftrag von Kommunen: Schul-Club-Aktivitäten, Nachmittagsbetreuung für Kinder mit Behinderung und Seniorenkurse (Stand 08.04.2026).
Weil Leifras als Foreign Private Issuer bei der US-Börsenaufsicht SEC berichtet. Diese ausländischen Emittenten reichen die in den USA üblichen Geschäfts- und Quartalsberichte nicht ein, sondern einmal jährlich den Jahresbericht 20-F (zuletzt am 08.04.2026) und dazwischen Zwischenmitteilungen auf Formular 6-K. Der jüngste Zwischenabschluss stammt vom 18.06.2026 und betrifft den Stichtag 31.03.2026.
Nein. Leifras hat seit der Gründung im Jahr 2001 keine Dividende gezahlt und auch keine eigenen Aktien zurückgekauft; der Jahresbericht für 2025 nennt keine Ausschüttungsabsicht. Wer die Aktie kauft, setzt also allein auf Kursentwicklung. Der Jahresgewinn 2025 von 438.459.617 Yen blieb vollständig im Unternehmen und stärkte das Eigenkapital auf 1.846.714.870 Yen (Stand 31.12.2025).
Gründer und Vorstandschef Kiyotaka Ito hält 13.176.142 Aktien oder 50,37 Prozent — 7.314.502 direkt und 5.861.640 über seine Vermögensverwaltung K2MY Co., Ltd. Alle Organmitglieder zusammen kommen auf 52,32 Prozent (Stand 08.04.2026). Damit gilt Leifras nach Nasdaq-Regel 5615(c) als „controlled company“; für einfache Hauptversammlungsbeschlüsse gilt nach japanischer Praxis kein Anwesenheitsquorum.
Nach den Zahlen sehr gesund: Der Umsatz stieg 2025 um 13,5 Prozent auf 11.728.402.114 Yen, das Betriebsergebnis um 20,7 Prozent auf 627.405.815 Yen, der operative Cashflow lag drei Jahre in Folge im Plus. Zum 31.12.2025 standen 2.524.082.266 Yen in der Kasse gegen nur 333.627.440 Yen Finanzverbindlichkeiten — rund 2,19 Milliarden Yen Nettoliquidität, Zinsdeckung 38.
Das entscheidest du selbst — diese Analyse gibt keine Kauf- oder Verkaufsempfehlung. Für Leifras sprechen durchgehende Profitabilität und der Bilanz-Bestwert 9 von 9 im Piotroski-Test (Datenstand 01.08.2026). Dagegen sprechen drei unbehobene Mängel der internen Kontrolle zum 31.12.2025, mehrere Widersprüche im Jahresbericht selbst und eine seit einem Jahr stagnierende Mitgliederzahl. Einen Analysten-Konsens gibt es für LFS nicht.
Zum Datenstand 01.08.2026 lag der Kurs bei 2,38 US-Dollar, was bei 26.160.619 Aktien einem Börsenwert von rund 62 Millionen US-Dollar entspricht. Der Jahresbericht dokumentiert für die Zeit vom Börsengang am 10.10.2025 bis zum 07.04.2026 eine Schlusskursspanne von 1,68 bis 11,37 US-Dollar bei einem Ausgabepreis von 4,00 US-Dollar. Ein Tageskurs ist schnell veraltet — entscheidend bleiben Jahreszahlen.
Ja, halbjährlich auf Englisch und Japanisch — zuletzt am 20.11.2025 (erstes Halbjahr 2025) sowie am 14. und 15.04.2026 (Geschäftsjahr 2025). Die Transkripte stehen auf der Investor-Relations-Seite ir.leifras.co.jp, sind aber keine SEC-Pflichtmeldungen. Das Q&A besteht ausschließlich aus vorab eingereichten, vom Unternehmen selbst gefilterten Fragen. Der nächste Call ist zu den Halbjahreszahlen 2026 im Herbst 2026 zu erwarten.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.