Kontron: Rekord im Auftragsbuch, zwei EBITDA-Zahlen — und Foxconn rückt näher
Kontron baut Industrierechner, Bahnfunk und Sicherheitssoftware — und meldete zum 30. Juni 2026 mit 2.750,5 Millionen Euro den höchsten Auftragsbestand der Firmengeschichte. Im selben Halbjahr fiel der Umsatz um 5,6 Prozent, der operative Cashflow drehte auf minus 13,8 Millionen Euro, und die Nettoverschuldung stieg von 147,1 auf 253,1 Millionen. Am 20. August 2026 wird zudem das Pflichtangebot des taiwanischen Großaktionärs Ennoconn abgerechnet. Wer eine Zahl prüft, sollte hier zuerst die Latte prüfen, an der sie gemessen wird.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 20,70 € -1,60 %
- Marktkapitalisierung
- 1,3 Mrd. €
- KGV
- 15,6
- Wachstums-Score
- 5/10
- AAQS
- 6/10
Kursentwicklung seit 14. August 2026: -6,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 17,90 € bis 27,10 € · Letzter Kurs: 20,70 € (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die genau dann zuschnappt, wenn ein Unternehmen ehrlich arbeitet: Es baut um. Es verkauft eine Sparte, kauft eine andere, schneidet die Segmente neu und streicht Stellen — alles nachvollziehbar, alles begründet. Und weil das Haus während des Umbaus weiterläuft, vergleichen die Berichte trotzdem munter weiter mit „dem Vorjahr“. Nur: Dieses Vorjahr gibt es nicht mehr. Nennen wir es die Umbau-Falle: Du prüfst gewissenhaft die neue Zahl — und übersiehst, dass die Latte, an der sie gemessen wird, inzwischen woanders liegt.
Bei der Kontron AG lässt sich diese Falle nicht nur beschreiben, sondern nachrechnen. Der Halbjahresfinanzbericht 2026 vom 6. August 2026 nennt auf Seite 2 für das erste Halbjahr 2025 ein bereinigtes EBITDA von 90,9 Millionen Euro. Zwei Seiten später rechnet derselbe Bericht mit einer anderen Zahl — nachprüfbar, gleich im ersten Kapitel dieser Analyse. Machen wir also einen Deal: Wir lesen die Berichte selbst, den Halbjahresfinanzbericht 2026, den Geschäftsbericht 2025 und die Quartalsmitteilung zum 31. März 2026, und wir prüfen bei jeder Prozentangabe zuerst, wogegen gerechnet wird. Das Spannungsfeld dieser Analyse steht damit schon fest: Das Auftragsbuch war noch nie so voll — und die Vergleichszahlen waren selten so beweglich.
Was Kontron eigentlich macht — Computer für Orte, an denen kein PC überlebt
Die Kontron AG mit Sitz in Linz ist ein österreichisches Unternehmen, dessen Aktie in Frankfurt gehandelt wird. Sie baut das, was man als Verbraucher nie zu Gesicht bekommt: Rechner und Kommunikationstechnik für Umgebungen, in denen ein normaler Bürocomputer nach einer Woche kapitulieren würde. Ein Alltagsbild: Wenn in einem ICE die Fahrgastanzeige läuft, im Cockpit eines Flugzeugs Daten zusammenlaufen oder in einer Fabrik hundert Maschinen ihre Messwerte melden, steckt dahinter ein Industrierechner, der Hitze, Erschütterung und Dauerbetrieb aushält — und der zehn Jahre nach dem Kauf noch Ersatzteile und Sicherheitsupdates bekommt. Genau dieses Versprechen verkauft Kontron.
Seit dem 1. Januar 2026 berichtet der Konzern in zwei Segmenten. Smart IoT bündelt Hardware, Software und Dienstleistungen rund um vernetzte Maschinen — industrielle Automatisierung, 5G-Kommunikation, Medizintechnik, dazu das Auftragsfertigungsgeschäft und die Konzernzentrale. Software + Solutions enthält das margenstärkere Geschäft: das konzerneigene Betriebssystem KontronOS, Industriesoftware und die Lösungsgeschäfte für Bahn, Luftfahrt und Verteidigung. Im ersten Halbjahr 2026 kamen 484,3 Millionen Euro Umsatz aus Smart IoT (Vorjahreszeitraum 554,3 Millionen) und 252,8 Millionen aus Software + Solutions (Vorjahreszeitraum 226,8 Millionen). Die Bruttomarge zeigt den Unterschied deutlich: 37,6 Prozent im ersten, 50,9 Prozent im zweiten Segment.
Quer dazu nennt Kontron drei Wachstumsmärkte, und die liefen im ersten Halbjahr 2026 alle drei gut: Transportation (Hochgeschwindigkeitszüge und öffentlicher Verkehr) mit 120,0 Millionen Euro Umsatz, plus 11,0 Prozent; Aerospace and Defense mit 83,6 Millionen, plus 31,8 Prozent — Kontron beliefert nach eigener Angabe ausschließlich NATO-Staaten und Partner; und Cyber Solutions mit 68,9 Millionen, plus 16,3 Prozent. Zum 30. Juni 2026 beschäftigte der Konzern 6.397 Menschen in Vollzeitäquivalenten, verteilt auf 52 vollkonsolidierte Gesellschaften.
Die Firmengeschichte für Anleger
-
2017
Ennoconn konsolidiert Kontron erstmals voll
Seit dem 1. Juli 2017 führt der taiwanische Großaktionär die Gruppe auf Basis von De-facto-Kontrolle in seiner Konzernbilanz — bei einer Beteiligung von damals unter 30 Prozent.
-
2024
Umsatzhoch von 1.684,8 Millionen Euro
Der bisher höchste Jahresumsatz. Wer 2025 nur die EBITDA-Steigerung liest, übersieht, dass der Umsatz gegenüber diesem Wert um 4,6 Prozent nachgab.
-
2025
COM-Geschäft entkonsolidiert, Rekordgewinn ausgewiesen
Der Verkauf hob das Ergebnis auf 141,1 Millionen Euro. Bereinigt um die Einmaleffekte blieben 108,7 Millionen — die Vergleichsbasis für 2026 wurde damit zur Auslegungssache.
-
2026
Restrukturierung GreenTec und neuer Segmentschnitt
Ab dem 1. Januar 2026 gelten zwei neue Segmente, gleichzeitig läuft der Abbau von 500 Stellen. Für Aktionäre heißt das: Fast jede Vorjahreszahl im Bericht wurde vorher umgerechnet.
-
2026
Ennoconn-Pflichtangebot zu 23,50 Euro je Aktie
Nach Überschreiten der 30-Prozent-Schwelle am 10. Juni 2026 folgte das Angebot; vor dem Settlement am 20. August 2026 hält Ennoconn laut Stimmrechtsmitteilung 48,36 Prozent — danach entfällt der Angebotspreis als Kursreferenz.
Warum es hier kein 10-K gibt — und woher die Zahlen stattdessen kommen
Ein Hinweis vorab, weil er die gesamte Beleglage prägt: Von Kontron gibt es keinen SEC-Bericht. Das Unternehmen ist keine US-Meldegesellschaft — es gibt kein 10-K, kein 10-Q und keine EDGAR-Kennung. Kontron ist eine österreichische Aktiengesellschaft, deren Aktie im regulierten Markt (Prime Standard) der Frankfurter Wertpapierbörse notiert und in den Indizes TecDAX und SDAX geführt wird. Die Pflichtberichte sind deshalb ein testierter IFRS-Jahresabschluss, ein Halbjahresfinanzbericht und kurze Quartalsmitteilungen. Wichtig dabei: Anders als der Jahresabschluss ist der Halbjahresbericht nicht geprüft — Kontron schreibt selbst hinein, der Konzern-Zwischenabschluss zum 30. Juni 2026 sei „weder geprüft noch einer prüferischen Durchsicht unterzogen“. Auch die Quartalsmitteilungen sind ungeprüft. Unter jeder Zahl dieser Analyse steht folglich „Quelle: Fundamentaldaten & Geschäftsberichte (Halbjahres-/Geschäftsbericht, Frankfurter Wertpapierbörse)“ statt „SEC-Berichte“.
Diese Konstellation teilt sich Kontron mit vielen europäischen Industrietiteln. Auch bei unserer Analyse zu HENSOLDT lief die komplette Belegkette über die Original-Geschäfts- und Halbjahresberichte statt über sec.gov. Und weil Kontron im Halbjahr 2026 ausdrücklich die Chipknappheit als Bremse nennt, lohnt daneben der Blick in unsere Analyse zu Infineon — dort steht die andere Seite derselben Lieferkette.
Wie die Aktie auf unseren Tisch kam
Ehrlich gesagt: nicht über einen Kennzahlen-Scanner, sondern über eine Rangliste der Aufmerksamkeit. Kontron stand am Stichtag 17. August 2026 weit oben in den Ranglisten der meistdiskutierten Werte im Forum von wallstreet-online — also dort, wo Privatanleger gerade am lautesten über eine Aktie reden. Das ist ein Aufmerksamkeitssignal und ausdrücklich kein Kaufargument. Eine Aktie steht in solchen Listen, wenn viel über sie geschrieben wird, und das kann Begeisterung sein, Ärger oder schlicht ein anstehender Termin.
Im Fall Kontron ist der Termin ziemlich naheliegend: Am 20. August 2026 soll das Pflichtangebot des taiwanischen Großaktionärs Ennoconn abgerechnet werden. Für uns ist so eine Liste trotzdem nur ein Themenradar. Was zählt, sind die Originalberichte — und die holen wir jetzt hervor.
Die Zahlen über die Jahre — ehrlich gewürdigt
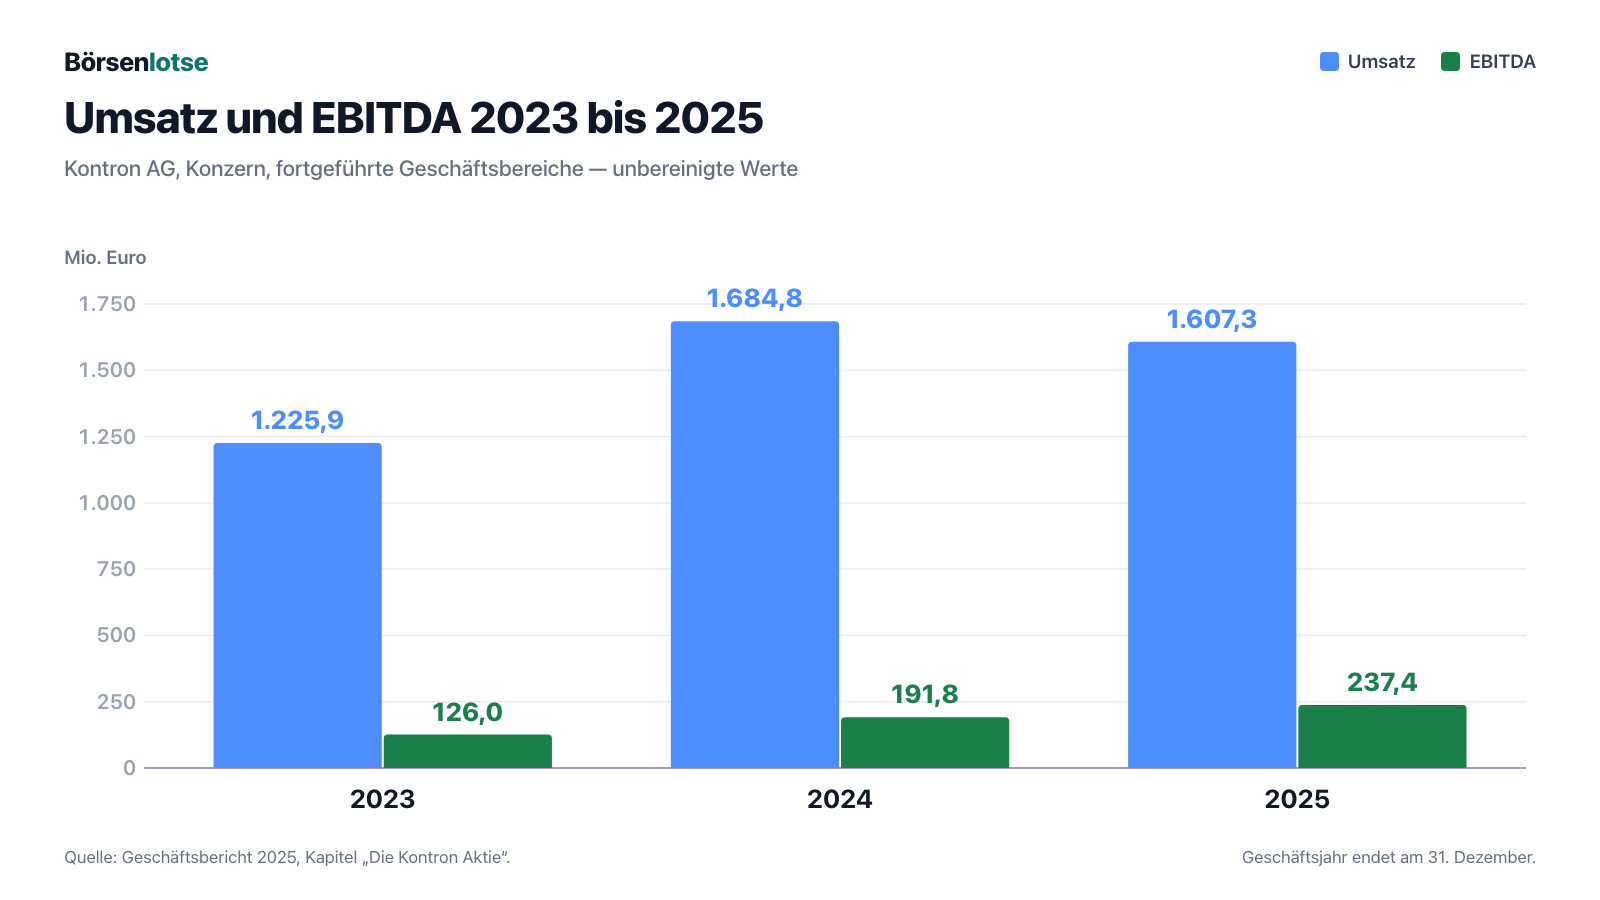
Erst das, was wirklich beeindruckt. Kontron hat sich in vier Jahren umgebaut, und das Ergebnis dieses Umbaus ist an der Ertragskraft ablesbar. Der Umsatz stieg von 1.063,7 Millionen Euro (2022) über 1.225,9 (2023) auf 1.684,8 Millionen (2024) und lag 2025 bei 1.607,3 Millionen. Das EBITDA — das Ergebnis vor Zinsen, Steuern und Abschreibungen, also grob die Betriebsleistung vor allen Finanzierungs- und Buchhaltungseffekten — wuchs im selben Zeitraum von 109,5 über 126,0 und 191,8 auf 237,4 Millionen Euro. Die EBITDA-Marge kletterte von 10,3 auf 14,8 Prozent. Das ist die eigentliche Leistung: Der Umsatz stieg um gut die Hälfte, das Ergebnis mehr als verdoppelte sich.
Auch das Auftragsbuch wuchs stetig: Der Auftragsbestand stieg von 1.686,2 Millionen Euro (Ende 2023) über 2.077,9 (Ende 2024) und 2.495,3 (Ende 2025) auf 2.750,5 Millionen Euro zum 30. Juni 2026 — Rekord. Das Eigenkapital wuchs von 604,0 (2023) über 652,3 (2024) auf 746,1 Millionen Euro (2025) und lag zum 30. Juni 2026 bei 749,3 Millionen; die Eigenkapitalquote von 41,7 Prozent ist für ein Technologieunternehmen komfortabel. Und 2025 verdiente Kontron unter dem Strich 141,1 Millionen Euro für die Aktionäre — nach 90,7 Millionen im Vorjahr, ein Ergebnis je Aktie von 2,29 Euro.
Nur: Ausgerechnet diese schöne Zahl ist das erste Beispiel für unsere Umbau-Falle. Von den 141,1 Millionen Euro stammen 32,4 Millionen aus Einmaleffekten der COM-Entkonsolidierung und des Konzernumbaus. Kontron weist das selbst aus und nennt das bereinigte Ergebnis: 108,7 Millionen Euro. Die 2,29 Euro je Aktie sind also nicht falsch — sie sind nur zu einem knappen Viertel nicht aus dem laufenden Geschäft.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Halbjahresbericht nennt zwei verschiedene Vorjahreswerte für dieselbe Kennzahl
Hier wird es konkret nachrechenbar. Die Kennzahlentabelle auf Seite 2 des Halbjahresfinanzberichts 2026 weist für die ersten sechs Monate 2025 ein bereinigtes EBITDA von 90,9 Millionen Euro aus. Auf Seite 4 steht dann dieser Satz:
„Das EBITDA ging aufgrund der oben genannten Gründe sowie der Restrukturierungsmaßnahmen im Greentec-Bereich um 13,9% auf EUR 84,4 Mio. zurück (6M 2025: EUR 90,9 Mio. bereinigt; unbereinigt lag das EBITDA bei EUR 146,0 Mio.). Die Restrukturierungsaufwendungen betrugen im ersten Halbjahr 2026 insgesamt EUR 16,4 Mio. Unter Berücksichtigung dieser Restrukturierungsaufwendungen betrug das EBITDA EUR 100,8 Mio. und stieg damit um 2,8% auf bereinigter Basis an.“
— Kontron AG, Halbjahresfinanzbericht 2026, Konzern-Zwischenlagebericht, Seite 4
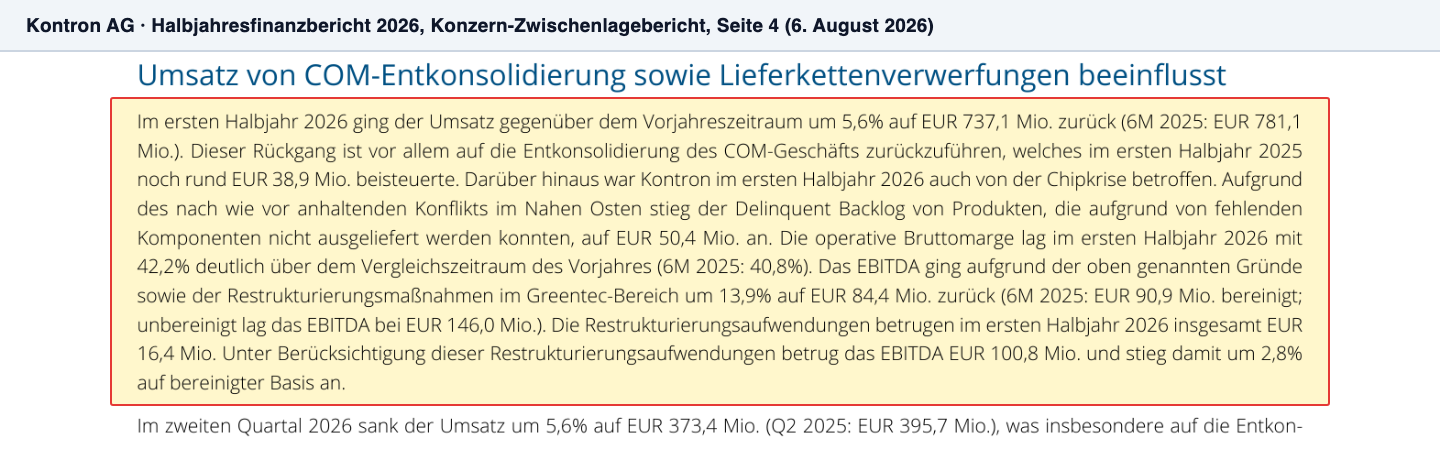
Rechnen wir nach. Von 90,9 auf 84,4 Millionen Euro sind es minus 7,2 Prozent, nicht minus 13,9. Von 90,9 auf 100,8 sind es plus 10,9 Prozent, nicht plus 2,8. Beide Prozentangaben gehen nur auf, wenn man als Vorjahresbasis rund 98,0 Millionen Euro ansetzt: 98,0 minus 13,9 Prozent ergibt 84,4, und 98,0 plus 2,8 Prozent ergibt 100,8. Diese 98,0 Millionen kommen im Bericht an keiner Stelle vor. Der Lagebericht ist also in sich schlüssig — er rechnet nur gegen eine andere Vergleichszahl als die eigene Kennzahlentabelle zwei Seiten davor.
Es kommt noch eine Ebene dazu. Kontron veröffentlicht denselben Bericht auf Deutsch und auf Englisch und schreibt im Impressum, dass die deutsche Fassung maßgeblich ist. In der englischen Fassung stehen an derselben Stelle andere Zahlen: Restrukturierungsaufwendungen von 14,4 statt 16,4 Millionen Euro und ein bereinigtes EBITDA von 101,4 statt 100,8 Millionen. Die englische Variante passt weder zur eigenen Kennzahlentabelle noch zur einfachen Addition; die deutsche schon, denn 84,4 plus 16,4 ergibt exakt 100,8.
Was heißt das für dich? Nichts an der Bilanz ist dadurch falsch, und niemand hat hier etwas versteckt — die unbereinigte Zahl steht im selben Satz. Aber es heißt: Bei Kontron kannst du eine Prozentangabe im Lagebericht nicht ungeprüft übernehmen, weil die Basis dahinter im selben Dokument wechselt. Merke: Wenn du zwei Zahlen für dasselbe Vorjahr findest, ist nicht die Zahl das Problem, sondern die Frage, welche davon in der nächsten Prognose steckt.
Unbequeme Wahrheit Nr. 2: Der Umsatz fällt, die Kasse schrumpft, die Schulden steigen
Der Rekord-Auftragsbestand steht in der Überschrift. Die andere Zahlenreihe steht drei Kapitel weiter hinten. Der Umsatz sank im ersten Halbjahr 2026 um 5,6 Prozent auf 737,1 Millionen Euro. Kontron erklärt das nachvollziehbar: Das COM-Geschäft, das im Vorjahreshalbjahr noch 38,9 Millionen Euro beisteuerte, ist entkonsolidiert; rechnet man es und die verkauften IT-Service-Einheiten heraus, wuchs der Umsatz sogar leicht (737,1 gegen 729,0 Millionen bereinigt). Dazu kam die Chipknappheit: Wegen fehlender Bauteile konnte Kontron Produkte für 50,4 Millionen Euro nicht ausliefern — der Bericht nennt das den „Delinquent Backlog“, also den überfälligen Auftragsbestand, der im Vorjahreszeitraum bei null lag.
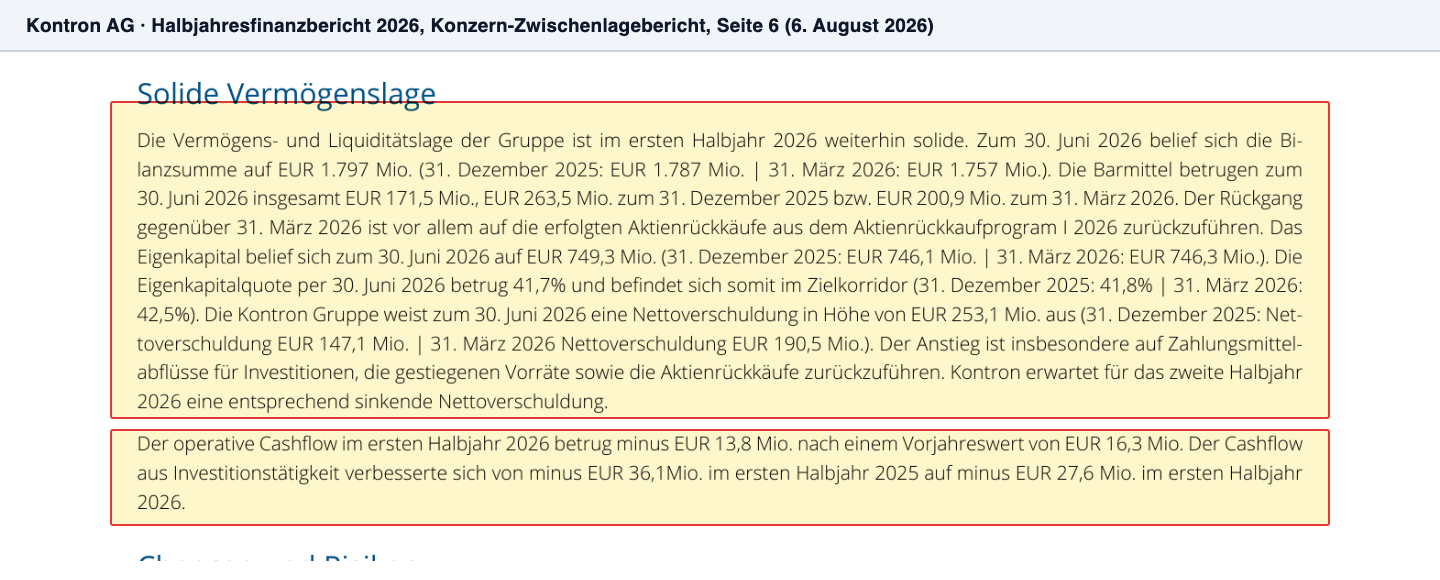
Beim Geld wird es unbequemer. Der operative Cashflow — das ist das Geld, das aus dem laufenden Geschäft tatsächlich hereinkommt, nicht der Buchgewinn — lag im ersten Halbjahr 2026 bei minus 13,8 Millionen Euro, nach plus 16,3 Millionen im Vorjahreszeitraum. Die Kasse fiel von 263,5 auf 171,5 Millionen Euro. Und die Nettoverschuldung, also Finanzierungsverbindlichkeiten abzüglich liquider Mittel, stieg deutlich:
„Die Kontron Gruppe weist zum 30. Juni 2026 eine Nettoverschuldung in Höhe von EUR 253,1 Mio. aus (31. Dezember 2025: Nettoverschuldung EUR 147,1 Mio. | 31. März 2026 Nettoverschuldung EUR 190,5 Mio.). Der Anstieg ist insbesondere auf Zahlungsmittelabflüsse für Investitionen, die gestiegenen Vorräte sowie die Aktienrückkäufe zurückzuführen.“
— Kontron AG, Halbjahresfinanzbericht 2026, Abschnitt „Solide Vermögenslage“, Seite 6
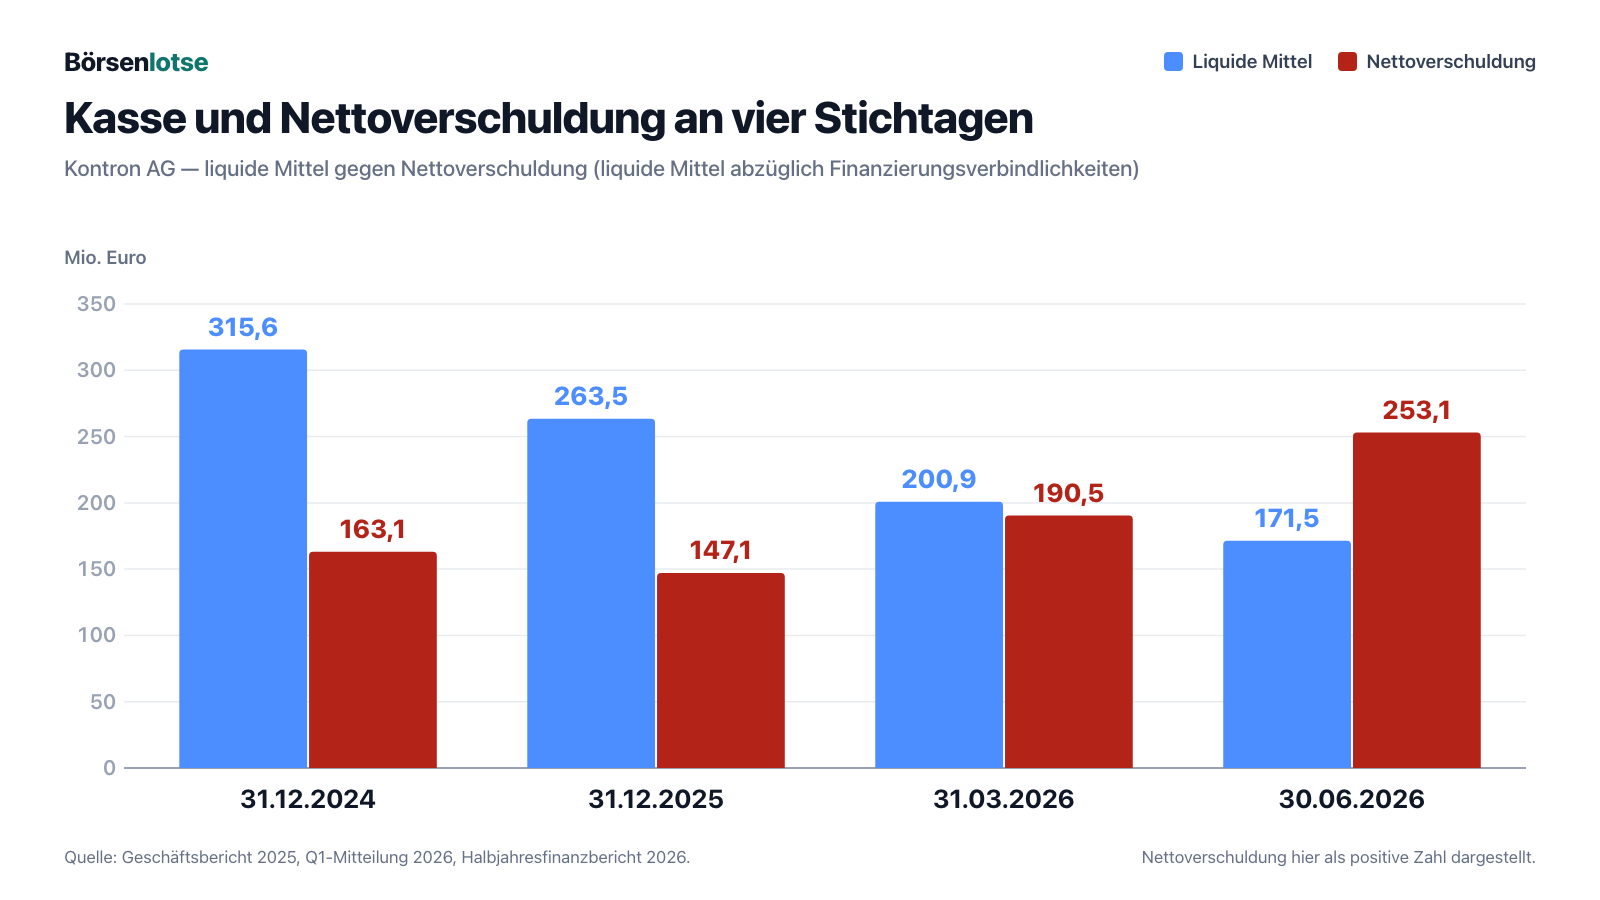
Ein Teil dieses Anstiegs ist erklärbar und gewollt. Die Vorräte stiegen um 14,9 Prozent auf 366,1 Millionen Euro — in einer Chipknappheit legt sich ein Hersteller bewusst Material auf Lager. Und Kontron hat im ersten Halbjahr 2026 30,1 Millionen Euro für eigene Aktien ausgegeben; der Bestand eigener Aktien stieg von 1.109.815 auf 2.519.051 Stück, also auf 3,94 Prozent des Grundkapitals. Das ist eine Kapitalrückgabe an die Aktionäre, keine Fehlleistung — aber es ist Geld, das die Kasse verlassen hat. Kontron selbst erwartet für das zweite Halbjahr 2026 eine sinkende Nettoverschuldung. Der nächste überprüfbare Zwischenstand dafür ist die Q3-Mitteilung am 5. November 2026.
Unbequeme Wahrheit Nr. 3: Kontron gehört rechnerisch schon seit 2017 zum Konsolidierungskreis von Ennoconn — und damit in den Foxconn-Umkreis
Die meisten Anleger halten Kontron für ein unabhängiges deutsch-österreichisches Technologieunternehmen. Aus Sicht der Rechnungslegung stimmt das seit neun Jahren nicht mehr. Im Konzernanhang des Geschäftsberichts 2025 steht:
„Die Geschäftsbeziehungen mit dem Mutterunternehmen oder dieses beherrschenden Unternehmen betreffen die Ennoconn Corporation, Taiwan, die zum 31. Dezember 2025 mit 27,90% an der Kontron AG beteiligt ist und in deren Konsolidierungskreis die Kontron Gruppe auf Basis von de-facto Kontrolle seit 1. Juli 2017 einbezogen ist, bzw. die Hon Hai Precision Industry Co., Ltd., ihrerseits mit 25,19% größter Einzelaktionär der Ennoconn Corporation.“
— Kontron AG, Geschäftsbericht 2025, Konzernanhang Note 10, Seite 195
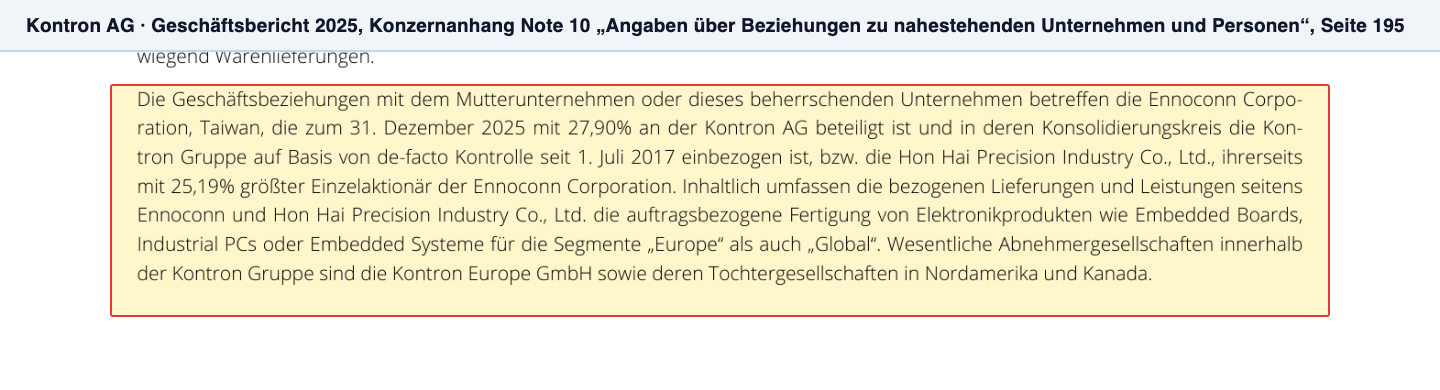
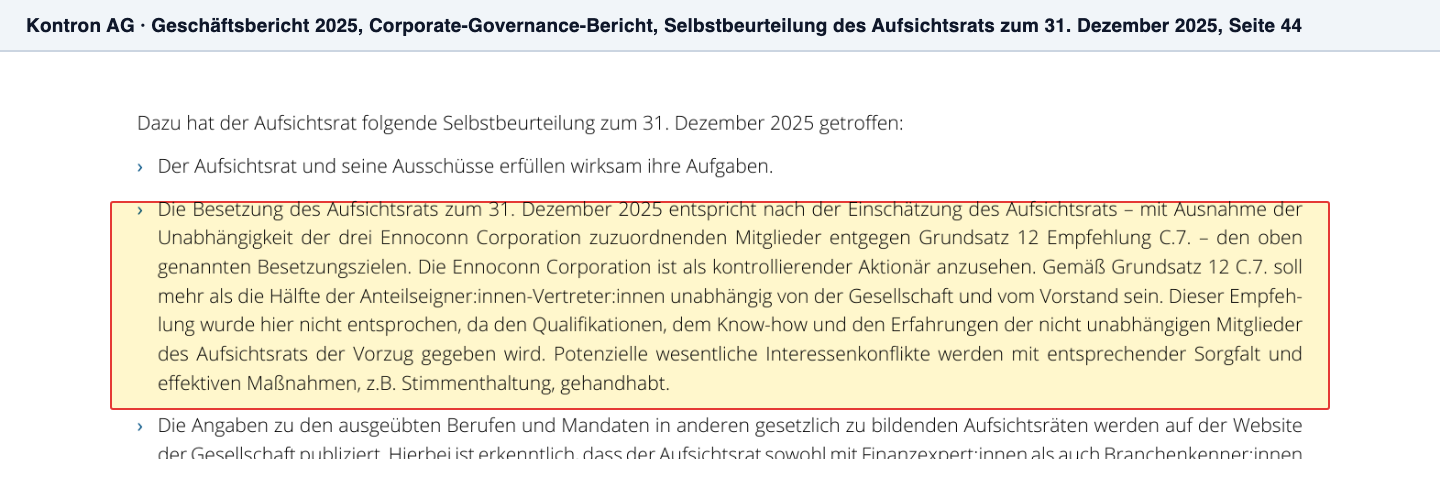
Übersetzt: Ennoconn rechnet Kontron seit 2017 vollständig in den eigenen Konzernabschluss ein, weil es die Gesellschaft faktisch beherrscht — auch ohne Stimmenmehrheit. Möglich ist das, wenn ein Aktionär auf Hauptversammlungen regelmäßig die Mehrheit der anwesenden Stimmen stellt; 2025 waren dort nur rund 41 Prozent des Grundkapitals vertreten. Und Ennoconn wiederum gehört zu einem Viertel der Hon Hai Precision Industry Co., Ltd., besser bekannt als Foxconn. Der Aufsichtsrat schreibt es in seiner eigenen Selbstbeurteilung unverblümt hin:
„Die Besetzung des Aufsichtsrats zum 31. Dezember 2025 entspricht nach der Einschätzung des Aufsichtsrats – mit Ausnahme der Unabhängigkeit der drei Ennoconn Corporation zuzuordnenden Mitglieder entgegen Grundsatz 12 Empfehlung C.7. – den oben genannten Besetzungszielen. Die Ennoconn Corporation ist als kontrollierender Aktionär anzusehen.“
— Kontron AG, Geschäftsbericht 2025, Corporate-Governance-Bericht, Seite 44
Seit dem 10. Juni 2026 ist diese Nähe auch formal: Ennoconn überschritt die 30-Prozent-Schwelle und musste den übrigen Aktionären ein Pflichtangebot zu 23,50 Euro je Aktie machen. Bis zum Ende der Annahmefrist am 27. Juli 2026 wurden rund 12,3 Millionen Aktien angedient, etwa 19,5 Prozent des Grundkapitals. Am 10. August 2026 meldete Kontron, dass alle Angebotsbedingungen erfüllt sind und die deutsche Investitionskontrolle grünes Licht gegeben hat; das Settlement ist für den 20. August 2026 angekündigt, und Ennoconn hielt davor laut Stimmrechtsmitteilung 48,36 Prozent. Über die Mehrheit der Stimmrechte verfügt Ennoconn damit nicht, und ein weiterer Ausbau ist nach eigener Angabe nicht geplant.
Das ist keine Katastrophenmeldung — es ist eine Tatsache mit zwei Seiten. Auf der einen Seite bekommt Kontron Zugang zu Foxconns Fertigungskapazität und zu Kunden in Asien; Vorstandschef Hannes Niederhauser schreibt im Vorwort des Halbjahresberichts von 40 Millionen Euro erwarteten Synergien pro Jahr und formuliert die Ambition so: „Mit der Unterstützung von Foxconn können wir gemeinsam Blue-Chip Kunden mit über EUR 1 Mrd. Volumen gewinnen.“ Auf der anderen Seite hängt ein wachsender Teil der Zukunft an einem Aktionär, dessen Heimat Kontron im eigenen Risikokapitel als geopolitischen Brennpunkt benennt — „Spannungen in Asien (China vs. Taiwan – in Taiwan beispielsweise sitzt mit Ennoconn der größte Aktionär von Kontron)“.
Unbequeme Wahrheit Nr. 4: Das Jahresziel verlangt ein deutlich besseres zweites Halbjahr
Kontron hat die Prognose für 2026 am 6. August 2026 bestätigt: Umsatz auf Vorjahresniveau, also über 1,6 Milliarden Euro, und ein EBITDA von 200 Millionen Euro beziehungsweise 225 Millionen vor Restrukturierungsaufwendungen. Rechnen wir auch das nach. Nach sechs Monaten stehen 84,4 Millionen Euro unbereinigt und 100,8 Millionen bereinigt in den Büchern. Um die Jahresziele zu erreichen, müssten im zweiten Halbjahr also rund 115,6 Millionen unbereinigt und rund 124,2 Millionen bereinigt folgen — ein Plus von 37 beziehungsweise 23 Prozent gegenüber dem ersten Halbjahr.
Unmöglich ist das nicht, und es gibt gute Gründe dafür: Die Restrukturierung soll im dritten Quartal 2026 abgeschlossen sein und ab dann jährlich über 30 Millionen Euro sparen; von den geplanten 500 internen Stellen waren im ersten Halbjahr bereits 424 abgebaut. Die GreenTec-Sparte, die den Konzern belastet hat, soll ab dem vierten Quartal 2026 wieder Gewinn abwerfen. Und das zweite Quartal war schon besser als das erste: 373,4 Millionen Euro Umsatz nach 363,7 Millionen, eine EBITDA-Marge von 12,5 Prozent beziehungsweise 14,7 Prozent ohne die 7,9 Millionen Euro Restrukturierungskosten des Quartals.
Trotzdem gilt: Eine bestätigte Prognose nach sechs Monaten ist kein Ergebnis, sondern ein Versprechen auf das zweite Halbjahr. Und wie groß dieses Versprechen ist, hängt davon ab, welche der beiden EBITDA-Zahlen du dafür heranziehst — womit wir wieder bei der Umbau-Falle wären.
Bewertung: günstig gerechnet, solange man das richtige Jahr nimmt
Kontron ist nach den üblichen Maßstäben nicht teuer. Am 14. August 2026 schloss die Aktie auf XETRA bei 22,22 Euro. Bei 63.860.568 Stückaktien ergibt das eine Marktkapitalisierung von rund 1.419 Millionen Euro; rechnet man die 2.519.051 eigenen Aktien heraus, sind es rund 1.363 Millionen. Gemessen am Umsatz 2025 von 1.607,3 Millionen Euro entspricht das einem Kurs-Umsatz-Verhältnis von rund 0,9 — der Markt zahlt also weniger als einen Jahresumsatz.
Beim Kurs-Gewinn-Verhältnis zeigt sich erneut, wie viel von der gewählten Zahl abhängt. Auf Basis des ausgewiesenen Ergebnisses je Aktie 2025 (2,29 Euro) liegt das KGV bei rund 10. Nimmt man das bereinigte Ergebnis von 108,7 Millionen Euro, also rund 1,70 Euro je Aktie, sind es rund 13. Beides ist für ein Technologieunternehmen mit 42 Prozent Bruttomarge nicht viel — der Unterschied zwischen den beiden Werten beträgt aber ein knappes Drittel.
Und damit du nicht stolperst: Die automatische Kennzahlen-Box oben auf dieser Seite zeigt ein höheres Kurs-Gewinn-Verhältnis als dieser Absatz. Das ist kein Widerspruch, sondern dieselbe Umbau-Falle in klein. Die Box zieht ihr Ergebnis je Aktie aus den laufend aktualisierten Fundamentaldaten und rechnet damit gegen einen rollierenden Zeitraum, der das schwache erste Halbjahr 2026 bereits enthält; die Rechnung in diesem Absatz nennt ausdrücklich das abgeschlossene Geschäftsjahr 2025 als Basis. Zwei Zahlen, zwei Bezugszeiträume — und genau deshalb steht bei uns hinter jeder Kennzahl, worauf sie sich bezieht.
Aussagekräftiger ist der Unternehmenswert: Marktkapitalisierung (rund 1.419 Millionen Euro) plus Nettoverschuldung (253,1 Millionen zum 30. Juni 2026) ergibt rund 1.672 Millionen Euro. Gemessen am EBITDA 2025 von 237,4 Millionen ist das etwa das Siebenfache, gemessen an der eigenen bereinigten Prognose für 2026 (225 Millionen) rund das 7,4-Fache und an der unbereinigten (200 Millionen) rund das 8,4-Fache. Zum Vergleich: Die zehn Analysten, die Kontron zum 31. Dezember 2025 begleiteten, empfahlen ausnahmslos „Kaufen“ bei einem durchschnittlichen Kursziel von 31,44 Euro — eine Momentaufnahme vom Jahresultimo 2025, kein aktueller Konsens.
Ein zweiter Bewertungsanker liegt gerade offen auf dem Tisch: der Angebotspreis des Pflichtangebots von 23,50 Euro je Aktie. Er liegt 5,8 Prozent über dem Schlusskurs vom 14. August 2026. Dass trotzdem nur rund 19,5 Prozent des Grundkapitals angedient wurden, ist selbst eine Aussage: Die große Mehrheit der Aktionäre wollte für diesen Aufschlag nicht verkaufen. Nach dem Settlement am 20. August 2026 entfällt dieser Preis als Referenz. Eine Dividende gibt es übrigens nicht — die Hauptversammlung vom 30. Juni 2026 beschloss, den Bilanzgewinn von 147.330.587,59 Euro vollständig auf neue Rechnung vorzutragen.
Chancen und Risiken auf einen Blick
Was für Kontron spricht:
- Rekord-Auftragsbestand von 2.750,5 Millionen Euro zum 30. Juni 2026 — das ist mehr als das 1,7-Fache des Jahresumsatzes 2025 und ein Plus von 10,2 Prozent gegenüber dem Jahreswechsel (2.495,3 Millionen).
- Die drei Wachstumsmärkte wuchsen im ersten Halbjahr 2026 alle: Aerospace and Defense plus 31,8 Prozent auf 83,6 Millionen Euro Umsatz (EBITDA plus 56,5 Prozent auf 15,9 Millionen), Cyber Solutions plus 16,3 Prozent auf 68,9 Millionen, Transportation plus 11,0 Prozent auf 120,0 Millionen.
- Die Ertragsqualität steigt: Die operative Bruttomarge kletterte von 40,8 auf 42,2 Prozent, im zweiten Quartal sogar von 37,7 auf 42,5 Prozent. Das margenstärkere Segment Software + Solutions legte beim Umsatz zu (252,8 nach 226,8 Millionen Euro) und beim EBITDA ebenfalls (39,8 nach 36,9 Millionen).
- Die Bilanz trägt: 749,3 Millionen Euro Eigenkapital bei 1.796,6 Millionen Bilanzsumme, eine Eigenkapitalquote von 41,7 Prozent, 171,5 Millionen Euro Kasse und ein EBIT von 46,7 Millionen gegen 12,6 Millionen Finanzaufwand im ersten Halbjahr 2026 — die Zinsen sind gut dreifach verdient.
- Die Restrukturierung ist weit fortgeschritten: 424 von 500 geplanten internen Stellen waren zum 30. Juni 2026 abgebaut, der Abschluss ist für das dritte Quartal 2026 angekündigt, die jährliche Ersparnis mit über 30 Millionen Euro beziffert. Aus der Foxconn-Nähe erwartet der Vorstand zusätzlich rund 40 Millionen Euro Synergien pro Jahr.
Was dagegen spricht:
- Der operative Cashflow drehte im ersten Halbjahr 2026 auf minus 13,8 Millionen Euro (Vorjahreszeitraum plus 16,3 Millionen), die Kasse fiel von 263,5 auf 171,5 Millionen, und die Nettoverschuldung stieg binnen sechs Monaten um 72 Prozent von 147,1 auf 253,1 Millionen Euro.
- Die Vergleichszahlen sind im Halbjahresbericht nicht eindeutig: Für dasselbe bereinigte Vorjahres-EBITDA stehen 90,9 Millionen Euro (Kennzahlentabelle) und rechnerisch rund 98,0 Millionen (Prozentangaben im Lagebericht) nebeneinander; die englische Fassung nennt zusätzlich abweichende Restrukturierungskosten.
- Das Jahresziel verlangt ein deutlich stärkeres zweites Halbjahr: rund 116 Millionen Euro EBITDA unbereinigt beziehungsweise 124 Millionen bereinigt, nach 84,4 und 100,8 Millionen im ersten Halbjahr.
- Die Lieferkette klemmt spürbar: Wegen fehlender Komponenten blieben zum 30. Juni 2026 Produkte für 50,4 Millionen Euro unausgeliefert (Vorjahreszeitraum: null). Die Vorräte stiegen im Gegenzug um 14,9 Prozent auf 366,1 Millionen Euro.
- Die Eigentümerlage ist ungewöhnlich konzentriert: Ennoconn hielt vor dem Settlement 48,36 Prozent, konsolidiert Kontron seit dem 1. Juli 2017 voll, stellt drei nicht unabhängige Aufsichtsratsmitglieder und wird im Geschäftsbericht selbst „kontrollierender Aktionär“ genannt. Der Konzern bezieht zugleich Fertigungsleistungen von Ennoconn und Hon Hai — 2025 im Wert von 27,9 Millionen Euro.
- Kontron zahlt keine Dividende: Der Bilanzgewinn 2025 von 147.330.587,59 Euro wurde am 30. Juni 2026 vollständig auf neue Rechnung vorgetragen. Dazu kommt ein möglicher Verwässerungseffekt aus zwei Aktienoptionsprogrammen mit zusammen 2.532.500 ausstehenden beziehungsweise noch nicht zugeteilten Optionsrechten — rund 4 Prozent des Grundkapitals.
Ein menschliches Fazit
Zurück zur Umbau-Falle. Kontron hat in den letzten Jahren wirklich umgebaut, und der Umbau hat gewirkt: aus einem Gemischtwarenladen mit 10 Prozent Marge ist ein fokussierter Anbieter mit knapp 15 Prozent geworden, mit einem Auftragsbuch, das über anderthalb Jahresumsätze abdeckt, und mit drei Sparten, die zweistellig wachsen. Das ist keine Nebensächlichkeit, und es steht zu Recht in den Schlagzeilen.
Wer weiterliest, findet in denselben Berichten die zweite Zahlenreihe: einen operativen Cashflow von minus 13,8 Millionen Euro, eine Nettoverschuldung, die sich in sechs Monaten fast verdoppelt hat, 50,4 Millionen Euro an Ware, die wegen fehlender Chips im Lager liegt, und ein Jahresziel, das erst im zweiten Halbjahr entschieden wird. Dazu einen Großaktionär aus Taiwan, der ab dem 20. August 2026 fast die Hälfte der Aktien hält — und der Kontron seit 2017 ohnehin in seiner Konzernbilanz führt.
Nichts davon widerlegt die Wachstumsgeschichte. Aber beide Zahlenreihen stehen im selben Dokument, und nur eine davon steht in der Überschrift. Wenn du dir aus dieser Analyse einen einzigen Satz mitnimmst, dann diesen: Prüfe bei jeder Prozentangabe zuerst, wogegen gerechnet wird. Bei Kontron liefert der eigene Halbjahresbericht dafür gleich zwei Antworten. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Kontron AG — Halbjahresfinanzbericht 2026 zum 30. Juni 2026 (veröffentlicht 6. August 2026) — maßgebliche deutsche Fassung, Quelle aller Halbjahreszahlen
- Kontron AG — Half-year report 2026 (englische Fassung desselben Berichts) — herangezogen für den Sprachfassungs-Abgleich bei den Restrukturierungsaufwendungen
- Kontron AG — Geschäftsbericht 2025 (IFRS-Konzernabschluss, testiert) — Mehrjahresvergleich, Kapitel „Die Kontron Aktie“, Corporate-Governance-Bericht, Konzernanhang Note 10
- Kontron AG — Q1-Mitteilung 2026 zum 31. März 2026 — Restrukturierungsplan GreenTec, Solar-Umsatzreihe, KontronOS und Kontron-AIShield
- Kontron AG — EQS-News vom 10. August 2026: Eintritt sämtlicher Angebotsbedingungen des Ennoconn-Pflichtangebots, Settlement angekündigt für den 20. August 2026
- Kontron AG — EQS-DD-Meldung vom 14. August 2026 zur Einlieferung von 12.468.867 Kontron-Aktien in das Pflichtangebot
- Investor-Relations-Seite kontron.com/de/konzern/investoren — Finanzberichte, Finanzkalender, Pflichtmitteilungen
- Fundamentaldaten (Kurs, Marktkapitalisierung, 52-Wochen-Spanne; Datenstand 14. August 2026), abgeglichen mit den Angaben aus Geschäfts- und Halbjahresbericht.
- Aufhänger: Rangliste der meistdiskutierten Werte im Forum von wallstreet-online, Stichtag 17. August 2026 — als Aufmerksamkeitssignal verwendet, nicht als Quelle für Unternehmenszahlen.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; der Stand der jeweiligen Daten ist im Text vermerkt, der Gesamtstand dieser Fassung ist der 17. August 2026. Der nächste Zwischenbericht (Q3-Mitteilung 2026) ist für den 5. November 2026 angekündigt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.342,0 | 1.096,1 | 1.225,9 | 1.684,8 | 1.607,3 |
| Betriebsergebnis (EBIT) | 62,7 | 14,8 | 86,5 | 114,2 | 69,5 |
| Nettogewinn | 48,3 | -12,8 | 77,7 | 90,7 | 141,1 |
| Nettomarge | 3,6 % | -1,2 % | 6,3 % | 5,4 % | 8,8 % |
| Gewinn je Aktie | 0,74 € | -0,20 € | 1,19 € | 1,42 € | 2,22 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Auftragslage und Wachstumsmärkte positiv
- Der Auftragsbestand erreichte zum 30. Juni 2026 mit 2.750,5 Millionen Euro einen Rekordwert, nach 2.495,3 Millionen zum Jahreswechsel und 2.077,9 Millionen ein Jahr davor. Alle drei genannten Wachstumsmärkte legten im ersten Halbjahr 2026 zu: Aerospace and Defense plus 31,8 Prozent, Cyber Solutions plus 16,3 Prozent, Transportation plus 11,0 Prozent.
- Ertragsqualität positiv
- Die operative Bruttomarge stieg im ersten Halbjahr 2026 von 40,8 auf 42,2 Prozent, im zweiten Quartal von 37,7 auf 42,5 Prozent. Das margenstärkere Segment Software + Solutions wuchs beim Umsatz von 226,8 auf 252,8 Millionen Euro und beim EBITDA von 36,9 auf 39,8 Millionen. Über vier Jahre stieg die EBITDA-Marge von 10,3 auf 14,8 Prozent.
- Cashflow und Verschuldung negativ
- Der operative Cashflow lag im ersten Halbjahr 2026 bei minus 13,8 Millionen Euro nach plus 16,3 Millionen im Vorjahreszeitraum. Die liquiden Mittel fielen von 263,5 auf 171,5 Millionen Euro, die Nettoverschuldung stieg von 147,1 Millionen (31. Dezember 2025) über 190,5 Millionen (31. März 2026) auf 253,1 Millionen Euro (30. Juni 2026) — ein Plus von 72 Prozent in sechs Monaten.
- Nachvollziehbarkeit der Berichterstattung negativ
- Für dasselbe bereinigte EBITDA des ersten Halbjahres 2025 stehen im Halbjahresfinanzbericht 2026 zwei Werte nebeneinander: 90,9 Millionen Euro in der Kennzahlentabelle (Seite 2) und rechnerisch rund 98,0 Millionen hinter den Prozentangaben des Lageberichts (Seite 4). Die englische Fassung nennt zusätzlich abweichende Restrukturierungsaufwendungen (14,4 statt 16,4 Millionen Euro) und ein abweichendes bereinigtes EBITDA (101,4 statt 100,8 Millionen).
- Prognosequalität neutral
- Die Prognose 2026 wurde am 6. August 2026 bestätigt: Umsatz auf Vorjahresniveau von über 1,6 Milliarden Euro, EBITDA 200 Millionen beziehungsweise 225 Millionen vor Restrukturierung. Nach sechs Monaten liegen 84,4 und 100,8 Millionen Euro vor — im zweiten Halbjahr müssten also 37 beziehungsweise 23 Prozent mehr folgen als im ersten. Die angekündigten Einsparungen von über 30 Millionen Euro jährlich stützen das, bewiesen sind sie nicht.
- Eigentümerstruktur und Bilanz neutral
- Die Bilanz ist solide: 749,3 Millionen Euro Eigenkapital, 41,7 Prozent Eigenkapitalquote, ein EBIT von 46,7 Millionen gegen 12,6 Millionen Finanzaufwand. Die Eigentümerlage ist dagegen ungewöhnlich: Ennoconn hielt vor dem Settlement am 20. August 2026 laut Stimmrechtsmitteilung 48,36 Prozent, konsolidiert Kontron seit dem 1. Juli 2017 voll, stellt drei nicht unabhängige Aufsichtsratsmitglieder und ist zugleich Lieferant.
Kontron zeigt zum Halbjahr 2026 einen Rekord-Auftragsbestand von 2.750,5 Millionen Euro, wachsende Margen und drei zweistellig wachsende Wachstumsmärkte — und im selben Bericht einen operativen Cashflow von minus 13,8 Millionen Euro, eine binnen sechs Monaten um 72 Prozent auf 253,1 Millionen gestiegene Nettoverschuldung sowie zwei unterschiedliche Vorjahreswerte für dasselbe bereinigte EBITDA. Dazu kommt mit dem Settlement des Ennoconn-Pflichtangebots am 20. August 2026 ein Großaktionär, der fast die Hälfte der Aktien hält. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier nicht wegen einer Existenzfrage. Die Bilanz zum 30. Juni 2026 ist tragfähig: 749,3 Millionen Euro Eigenkapital bei 1.796,6 Millionen Bilanzsumme, eine Eigenkapitalquote von 41,7 Prozent, 171,5 Millionen Euro Kasse, kein Hinweis auf gefährdete Fortführung und ein Halbjahres-EBIT von 46,7 Millionen Euro, das den Finanzaufwand von 12,6 Millionen gut dreifach deckt. Das Geschäft selbst trägt: Die Bruttomarge stieg von 40,8 auf 42,2 Prozent, der Auftragsbestand erreichte mit 2.750,5 Millionen Euro einen Rekord, und die drei genannten Wachstumsmärkte legten allesamt zweistellig zu. Gelb steht, weil drei operative Fragen offen bleiben. Erstens die Kasse: Der operative Cashflow drehte auf minus 13,8 Millionen Euro, die liquiden Mittel fielen von 263,5 auf 171,5 Millionen, und die Nettoverschuldung stieg in sechs Monaten um 72 Prozent auf 253,1 Millionen Euro. Kontron erwartet für das zweite Halbjahr eine sinkende Nettoverschuldung — vorweggenommen hat das erste sie nicht. Zweitens die Ergebnisverteilung: Das bestätigte Jahresziel von 200 beziehungsweise 225 Millionen Euro EBITDA verlangt nach 84,4 und 100,8 Millionen im ersten Halbjahr ein zweites Halbjahr, das 37 beziehungsweise 23 Prozent stärker ausfällt. Drittens die Nachvollziehbarkeit: Für dasselbe bereinigte Vorjahres-EBITDA stehen im selben Bericht 90,9 Millionen Euro und rechnerisch rund 98,0 Millionen nebeneinander, und die beiden Sprachfassungen weichen bei den Restrukturierungskosten voneinander ab. Das ist kein Bilanzbruch, aber es erschwert genau die Kontrollrechnung, auf die sich eine Prognosebeurteilung stützen müsste. Der nächste überprüfbare Zwischenstand ist die Q3-Mitteilung am 5. November 2026.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Jüngster ausgewerteter Periodenbericht ist der Halbjahresfinanzbericht 2026 zum 30. Juni 2026, veröffentlicht am 6. August 2026. Alle Pflichtmitteilungen ab diesem Tag bis zum 17. August 2026 wurden durchgesehen: die EQS-News vom 10. August 2026 zum Eintritt sämtlicher Angebotsbedingungen des Ennoconn-Pflichtangebots und die EQS-DD-Meldung vom 14. August 2026 zur Einlieferung von 12.468.867 Aktien. Beide sind eingearbeitet. Die nächste Zwischenmitteilung ist für den 5. November 2026 angekündigt.
- Der Widerspruch bei der Vorjahresbasis ist eine eigene Nachrechnung: Die Kennzahlentabelle des Halbjahresfinanzberichts 2026 nennt für 6M 2025 ein bereinigtes EBITDA von 90,9 Millionen Euro, während die Prozentangaben im Zwischenlagebericht (minus 13,9 Prozent auf 84,4 Millionen, plus 2,8 Prozent auf 100,8 Millionen) nur gegen rund 98,0 Millionen Euro aufgehen. Kontron erläutert den Unterschied im Bericht nicht. Maßgeblich ist laut Impressum die deutsche Fassung, die mit 84,4 plus 16,4 gleich 100,8 in sich schlüssig ist; die englische Fassung nennt 14,4 Millionen Restrukturierungskosten und 101,4 Millionen bereinigtes EBITDA.
- Kursanker und Bewertungskennzahlen beziehen sich auf den XETRA-Schlusskurs von 22,22 Euro am 14. August 2026. Die Marktkapitalisierung von rund 1.419 Millionen Euro ergibt sich aus 63.860.568 Stückaktien; der Wert aus den Fundamentaldaten (1,363 Milliarden Euro) rechnet die 2.519.051 eigenen Aktien heraus und stimmt mit dieser Gegenprobe überein.
- Aufhänger dieser Analyse ist die Rangliste der meistdiskutierten Werte im Forum von wallstreet-online mit Stichtag 17. August 2026 — ein Aufmerksamkeitssignal, keine Quelle für Unternehmenszahlen und kein Kaufargument. Sämtliche Zahlen stammen aus den Originalberichten der Kontron AG.
- Verwechslungsgefahr: Das in dieser Analyse verwendete Kürzel KTN.DE ist eine Kurzschreibweise für „Kontron, notiert in Deutschland“ und kein amtlicher Börsenplatz-Code. Gehandelt wird die Aktie unter anderem auf XETRA, in Frankfurt und an der Wiener Börse. Zur Vorgeschichte schreibt Vorstandschef Hannes Niederhauser im Vorwort des Halbjahresberichts 2026, dass 2016 die Übernahme „der börsengelisteten Kontron AG“ durch „unsere damalige Firma S&T AG“ im Raum stand und Ennoconn stattdessen 2016 größter Aktionär „der heutigen Kontron AG“ wurde — der heutige Emittent ist also die frühere S&T AG, nicht die damals übernommene Gesellschaft.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei KTN.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Kontron AG (KTN.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Kontron mit Sitz in Linz baut Industrierechner, Embedded-Computing-Plattformen, Kommunikationstechnik und Sicherheitssoftware für Umgebungen, in denen normale Computer ausfallen: Züge, Flugzeuge, Fabriken, Medizingeräte. Berichtet wird in zwei Segmenten, Smart IoT und Software + Solutions; zum 30. Juni 2026 beschäftigte der Konzern 6.397 Menschen in Vollzeitäquivalenten.
Der Umsatz sank im ersten Halbjahr 2026 um 5,6 Prozent auf 737,1 Millionen Euro, vor allem wegen der Entkonsolidierung des COM-Geschäfts. Das EBITDA lag bei 84,4 Millionen Euro unbereinigt und 100,8 Millionen nach Herausrechnen von 16,4 Millionen Restrukturierungskosten. Der Auftragsbestand erreichte mit 2.750,5 Millionen Euro einen Rekord, der operative Cashflow lag bei minus 13,8 Millionen Euro.
Die Kennzahlentabelle auf Seite 2 nennt für das erste Halbjahr 2025 ein bereinigtes EBITDA von 90,9 Millionen Euro. Die Prozentangaben im Lagebericht auf Seite 4 — minus 13,9 Prozent auf 84,4 Millionen und plus 2,8 Prozent auf 100,8 Millionen — lassen sich nur gegen rund 98,0 Millionen Euro nachrechnen. Diese Zahl steht nirgends im Bericht. Kontron hat den Unterschied nicht erläutert.
Größter Aktionär ist die taiwanische Ennoconn Corporation, deren größter Einzelaktionär wiederum die Foxconn-Mutter Hon Hai ist. Ennoconn überschritt am 10. Juni 2026 die 30-Prozent-Schwelle und legte ein Pflichtangebot zu 23,50 Euro je Aktie vor. Am 10. August 2026 waren alle Bedingungen erfüllt; das Settlement ist für den 20. August 2026 angekündigt, Ennoconn hielt davor 48,36 Prozent — keine Stimmenmehrheit.
Seit dem 1. Juli 2017, und zwar auf Basis von De-facto-Kontrolle. Das steht im Konzernanhang des Geschäftsberichts 2025 auf Seite 195. Ennoconn hielt zum 31. Dezember 2025 nur 27,90 Prozent, stellte aber regelmäßig die Mehrheit der auf der Hauptversammlung vertretenen Stimmen — 2025 waren dort nur rund 41 Prozent des Grundkapitals anwesend. Der Aufsichtsrat nennt Ennoconn selbst einen kontrollierenden Aktionär.
Kontron bestätigte am 6. August 2026 einen Umsatz auf Vorjahresniveau von über 1,6 Milliarden Euro und ein EBITDA von 200 Millionen Euro beziehungsweise 225 Millionen vor Restrukturierung. Nach sechs Monaten stehen 84,4 und 100,8 Millionen Euro in den Büchern. Im zweiten Halbjahr müssten damit rund 116 beziehungsweise 124 Millionen folgen — ein Plus von 37 beziehungsweise 23 Prozent gegenüber dem ersten Halbjahr.
Nein. Die 27. ordentliche Hauptversammlung beschloss am 30. Juni 2026, den Bilanzgewinn 2025 von 147.330.587,59 Euro vollständig auf neue Rechnung vorzutragen. Stattdessen kaufte Kontron im ersten Halbjahr 2026 für 30,1 Millionen Euro eigene Aktien zurück; der Bestand stieg von 1.109.815 auf 2.519.051 Stück. Wegen des Pflichtangebots wurde das Rückkaufprogramm ausgesetzt.
Kontron ist eine österreichische Aktiengesellschaft mit Notierung im Prime Standard der Frankfurter Wertpapierbörse und keine US-Meldegesellschaft — es gibt kein 10-K und kein 10-Q. Pflicht sind ein testierter IFRS-Jahresabschluss, ein Halbjahresfinanzbericht und ungeprüfte Quartalsmitteilungen. Der Halbjahresbericht selbst ist nicht geprüft: Kontron vermerkt darin, der Zwischenabschluss sei weder geprüft noch prüferisch durchgesehen worden. Diese Analyse stützt sich auf den Geschäftsbericht 2025 und den Halbjahresfinanzbericht 2026.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.