Honeywell Aerospace: 16 Milliarden Dollar Schulden zum Abschied — und 1,125 Milliarden für den eigenen Namen
Viele Anleger haben Honeywell Aerospace nie gekauft: Die Aktie wurde ihnen am 29. Juni 2026 ins Depot gebucht — samt 16,0 Milliarden Dollar Anleihen, von denen 15,1 Milliarden an Honeywell gingen. Was man besitzt, hält man für wertvoller, als man es je kaufen würde; Ökonomen nennen das den Besitztumseffekt. Dahinter steckt ein Geschäft mit Systemen in rund 90 Prozent der fliegenden Flotte (nach eigenen Angaben) und 17,4 Milliarden Dollar Umsatz 2025. Aber auch ein negatives Eigenkapital, 1,125 Milliarden Dollar Lizenzgebühr für den eigenen Namen und ein operativer Halbjahres-Cashflow von 346 Millionen Dollar bei 344 Millionen Dollar verkauften Kundenrechnungen; fünf Wochen nach dem Start senkte die Firma die Prognose. Der Name auf dem Rumpf ist derselbe geblieben, die Bilanz darunter nicht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 155,70 $ +0,70 %
- Marktkapitalisierung
- 49,4 Mrd. $
- KGV
- 46,6
- Wachstums-Score
- 4/10
- AAQS
- 5/10
Kursentwicklung seit 2. Oktober 2026: +0,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 151,60 $ bis 270,00 $ · Letzter Kurs: 155,70 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Im Jahr 1990 verteilten die Ökonomen Daniel Kahneman, Jack Knetsch und Richard Thaler in einem Hörsaal Kaffeebecher an die Hälfte der Studenten. Danach durften die Besitzer verkaufen und die anderen kaufen. Es kam kaum ein Handel zustande: Wer einen Becher bekommen hatte, verlangte etwa doppelt so viel, wie die anderen dafür zahlen wollten — für denselben Becher, den er Minuten vorher noch nicht besessen hatte. Die Forscher nannten das den Besitztumseffekt. An der Börse klingt er so: „Die habe ich ja geschenkt bekommen, die behalte ich einfach.“
Honeywell Aerospace ist für diesen Satz wie gemacht. Am 29. Juni 2026 bekam jeder Honeywell-Aktionär für je zwei Honeywell-Aktien eine Aktie der neuen Firma ins Depot gebucht — ohne Kaufentscheidung, ohne Kaufpreis, mit einem Namen, der seit Jahrzehnten für Verlässlichkeit steht. Wer die Aktie heute hält, hat sich oft nie für sie entschieden. Aber eine Abspaltung ist ein Umzug — und beim Umzug wird auch entschieden, wer welche Kisten trägt.
Also packen wir die Kisten aus. Wir schauen nicht darauf, wie die Aktie ins Depot kam, sondern in die Berichte, die Honeywell Aerospace selbst an die US-Börsenaufsicht SEC gemeldet hat — das Informationsdokument zur Abspaltung (Form 10, endgültige Fassung vom 15. Juni 2026, mit den geprüften Abschlüssen 2023 bis 2025), den ersten Quartalsbericht (10-Q vom 5. August 2026) und alle Pflichtmeldungen bis zum 3. September 2026, der letzten vor diesem Artikel. Das Spannungsfeld dieser Analyse lautet: ein hochprofitables Geschäft mit einer Bilanz, die bei der Abspaltung mit Schulden ausgestattet wurde.
Was Honeywell Aerospace eigentlich macht — Cockpit, Hilfstriebwerk, Steuerung
Wenn du in einen Airbus A320 oder eine Boeing 737 steigst, fliegt Honeywell Aerospace sehr wahrscheinlich mit. Die Firma liefert die Elektronik im Cockpit (Navigation, Flugführung, Warnsysteme), die Hilfstriebwerke im Heck, die am Boden Strom und Klimaluft liefern, Triebwerke für Geschäftsreiseflugzeuge sowie Systeme für Klimatisierung, Kabinendruck, Beleuchtung und Triebwerkssteuerung. Nach eigenen Angaben stecken ihre Systeme in rund 90 Prozent der fliegenden Flugzeugflotte und sind in mehr als 250 Flugzeug- und Rüstungsplattformen fest eingeplant, die derzeit gebaut werden. Zu den Kunden zählen Boeing, Airbus und Embraer, Rüstungskonzerne wie Lockheed Martin, Northrop Grumman und RTX — insgesamt nach eigenen Angaben mehr als 10.000 Kunden.
Das Geschäftsmodell ähnelt einem Drucker mit Patronen. Das Gerät wird einmal eingebaut, und weil jede Änderung an einem Flugzeug neu zugelassen werden muss, bleibt es dort oft jahrzehntelang. Danach kommen Ersatzteile, Reparaturen und Nachrüstungen. Dieses Nachmarktgeschäft mit zivilen Flugzeugbetreibern brachte 2025 rund 7,7 Milliarden der 17,4 Milliarden Dollar Umsatz, also 44 Prozent. Weitere 7,1 Milliarden kamen aus Rüstung und Raumfahrt, 2,6 Milliarden aus der zivilen Erstausrüstung neuer Verkehrs- und Geschäftsflugzeuge. Berichtet wird in drei Sparten: Elektronik (Electronic Solutions, 6,8 Milliarden Dollar Umsatz 2025), Triebwerke und Energiesysteme (5,4 Milliarden) sowie Steuerungssysteme (5,2 Milliarden).
Firmensitz ist Phoenix in Arizona, Ende März 2026 arbeiteten rund 36.000 Menschen für die Firma. Hinzu kommen rund 20.000 Beschäftigte in zwei Einrichtungen des US-Energieministeriums, darunter die Sandia National Laboratories, die die Firma im Auftrag der Regierung betreibt; sie werden nicht mitgezählt. Bis zum 29. Juni 2026 war das alles eine Sparte des Mischkonzerns Honeywell. Seitdem ist Honeywell Aerospace eine eigene, an der Nasdaq notierte Aktiengesellschaft, und der Rest des Konzerns heißt Honeywell Technologies.
Die Firmengeschichte für Anleger
-
1914
Der erste Autopilot
Laut Informationsdokument begann die Firmengeschichte mit dem ersten Autopiloten der Welt. Der Name trägt diese Geschichte — gehört aber heute nicht der Firma, sondern ist gemietet.
-
2025
Honeywell kündigt die Aufspaltung an
Am 6. Februar 2025 kündigte Honeywell an, die Luftfahrtsparte abzuspalten. Umsatz 2025: 17,4 Mrd. $, freier Mittelzufluss rund 3,2 Mrd. $.
-
2026
Anleihen über 16 Milliarden Dollar
Am 16. März 2026 gab die Firma Anleihen über 16,0 Mrd. $ aus; 15,1 Mrd. $ gingen an Honeywell. Das Eigenkapital fiel ins Minus.
-
2026
Abspaltung und Börsenstart als HONA
Am 29. Juni 2026 erhielten Honeywell-Aktionäre je zwei Aktien eine HONA-Aktie; Schlusskurs am ersten Handelstag 220,19 $.
-
2026
Prognose gesenkt
Am 5. August 2026 senkte die Firma die Wachstumsprognose auf 4–5 %; die Aktie fiel am Tag darauf um 23 % auf 156,47 $.
Wie die Aktie auf unseren Tisch kam — über die Rangliste von wallstreet-online
Nicht über unseren hauseigenen Aktien-Scanner: Eine Firma, die erst seit Ende Juni eigenständig an der Börse notiert, hat noch keine Kennzahlen-Historie, an der sich Filter festhalten könnten. Honeywell Aerospace tauchte Anfang Oktober 2026 in der Rangliste der meistdiskutierten Werte bei wallstreet-online auf (Stand 4. Oktober 2026), dort unter dem Kürzel HONAV. Das reguläre Börsenkürzel an der Nasdaq lautet seit dem 29. Juni 2026 HONA; davor gab es laut Informationsdokument nur einen Handel „per Erscheinen“ (when-issued), also mit Aktien, die erst noch verteilt werden sollten.
Dass deutsche Privatanleger über die Aktie reden, hat einen einfachen Grund: Viele haben sie gar nicht gekauft, sondern als Honeywell-Aktionäre ins Depot gebucht bekommen. Und der Kursverlauf gibt Gesprächsstoff. Am ersten regulären Handelstag, dem 29. Juni 2026, schloss die Aktie bei 220,19 Dollar. Am 5. August 2026 senkte die Firma ihre Jahresprognose, am Tag darauf fiel die Aktie von 203,64 auf 156,47 Dollar — ein Minus von 23 Prozent an einem einzigen Tag. Am 2. Oktober 2026 schloss sie bei 154,63 Dollar. Merke: Eine Aktie, die man ohne Kauf ins Depot gebucht bekommen hat, ist trotzdem eine Anlageentscheidung — wer sie behält, kauft sie jeden Tag neu.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss, und das ist eine Menge. Der Umsatz stieg von 13,8 Milliarden Dollar 2023 auf 15,4 Milliarden 2024 und 17,4 Milliarden Dollar 2025. Ohne Zukäufe, Währungseffekte und den Vergleich mit dem Geschäftsreiseflieger-Betreiber Flexjet (dazu gleich mehr) betrug das Wachstum 2025 laut Firma 12 Prozent. Das Geschäft ist hochprofitabel: Das Spartenergebnis vor Zinsen, Steuern und Sondereffekten lag 2025 bei 4,1 Milliarden Dollar, bereinigt um den Flexjet-Vergleich bei 4,5 Milliarden, das sind rund 25 Prozent des Umsatzes. Aus dem laufenden Geschäft flossen 2025 3,7 Milliarden Dollar zu; nach 504 Millionen Investitionen blieb ein freier Mittelzufluss von rund 3,2 Milliarden Dollar (eigene Rechnung aus der Kapitalflussrechnung).
Auch der Auftragsbestand ist kräftig: Zum 27. Juni 2026 lagen feste Aufträge über 18,2 Milliarden Dollar vor, 9 Prozent mehr als ein Jahr zuvor. Die Ratingagenturen stufen die Anleihen im Bereich Investment Grade ein, also mit geringem erwartetem Ausfallrisiko: S&P mit BBB+ und positivem Ausblick, Fitch mit A−, Moody’s mit A3 (Stand 27. Juni 2026). Die Agenturen trauen der Firma damit zu, ihre Schulden zu bedienen.

Die Kehrseite zeigt schon die Grafik: Der Umsatz wuchs, der Gewinn nicht. Das Nettoergebnis sank von 2,9 Milliarden Dollar 2023 auf 2,7 Milliarden 2025. Ein Grund steht im Informationsdokument: Die Kosten für die Sanierung von Umweltschäden stiegen von 204 Millionen Dollar 2023 auf 389 Millionen 2025. Ein zweiter ist der Vergleich mit Flexjet: Der Betreiber von Geschäftsreisejets hatte 2023 wegen verspäteter Triebwerksreparaturen geklagt. Der Vergleich minderte den Umsatz 2025 um 312 Millionen Dollar, im ersten Quartal 2026 zahlte die Firma 375 Millionen Dollar an Flexjet.
Und dann ist da die rechte Säule der Grafik. Sie zeigt, was die Firma selbst ausrechnet, wenn sie so tut, als wäre sie schon 2025 eigenständig gewesen: 1,8 Milliarden statt 2,7 Milliarden Dollar Nettoergebnis, ein Drittel weniger, bei gleichem Umsatz. Den größten Brocken machen 839 Millionen Dollar Zinsen aus, dazu kommen 225 Millionen für die Markenlizenz und höhere Kosten für eine eigene Konzernverwaltung. Laut Informationsdokument sollen die Abspaltungskosten mindestens bis 2027 anfallen. Merke: Die Zahlen der Vergangenheit gehören einer Sparte, die keine Zinsen zahlte. Die Aktie gehört einer Firma, die es tut. Warum das so ist, klären die folgenden Kapitel.
Unbequeme Wahrheit Nr. 1: 16 Milliarden Dollar Schulden — und das Geld ging an Honeywell
Am 16. März 2026, noch als Tochter von Honeywell, gab Honeywell Aerospace Anleihen über 16,0 Milliarden Dollar aus, in neun Tranchen mit Laufzeiten von 2028 bis 2066 und einem durchschnittlichen Zins von 4,95 Prozent. Das klingt nach Investitionen in neue Flugzeugtechnik. Der Quartalsbericht sagt etwas anderes:
„We distributed $6.0 billion of notes due 2046, 2056, and 2066 and $9.1 billion of net cash proceeds from the remaining series of senior unsecured notes to Honeywell as partial consideration for the contribution of assets by Honeywell to us in connection with the distribution.“
Übersetzung: „Wir haben Anleihen über 6,0 Milliarden Dollar mit Fälligkeit 2046, 2056 und 2066 sowie 9,1 Milliarden Dollar Nettoerlös aus den übrigen Serien der vorrangigen unbesicherten Anleihen an Honeywell übertragen, als teilweise Gegenleistung für die Einbringung von Vermögenswerten durch Honeywell im Zusammenhang mit der Ausschüttung.“
— Honeywell Aerospace, SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Item 2 (Liquidity and Capital Resources)

Übersetzt in den Alltag: Die Tochter nimmt beim Auszug einen großen Kredit auf, gibt fast den ganzen Betrag den Eltern und zieht mit der Rückzahlungspflicht in die eigene Wohnung. Für Honeywell-Aktionäre ist das kein Verlust, sie halten beide Firmen. Für jemanden, der heute nur Honeywell Aerospace kauft, ist es der Ausgangspunkt: Zum 27. Juni 2026 standen 15,9 Milliarden Dollar Finanzschulden gegen 1,1 Milliarden Dollar Kasse; Ende 2025 waren es praktisch null.
Die Folge steht in der Bilanz. Das Eigenkapital, also das, was nach Abzug aller Schulden rechnerisch den Aktionären gehört, sank im ersten Halbjahr 2026 von plus 8,5 Milliarden auf minus 5,6 Milliarden Dollar. Die Grafik zeigt, woran das lag: nicht an Verlusten, sondern an den Übertragungen an Honeywell.
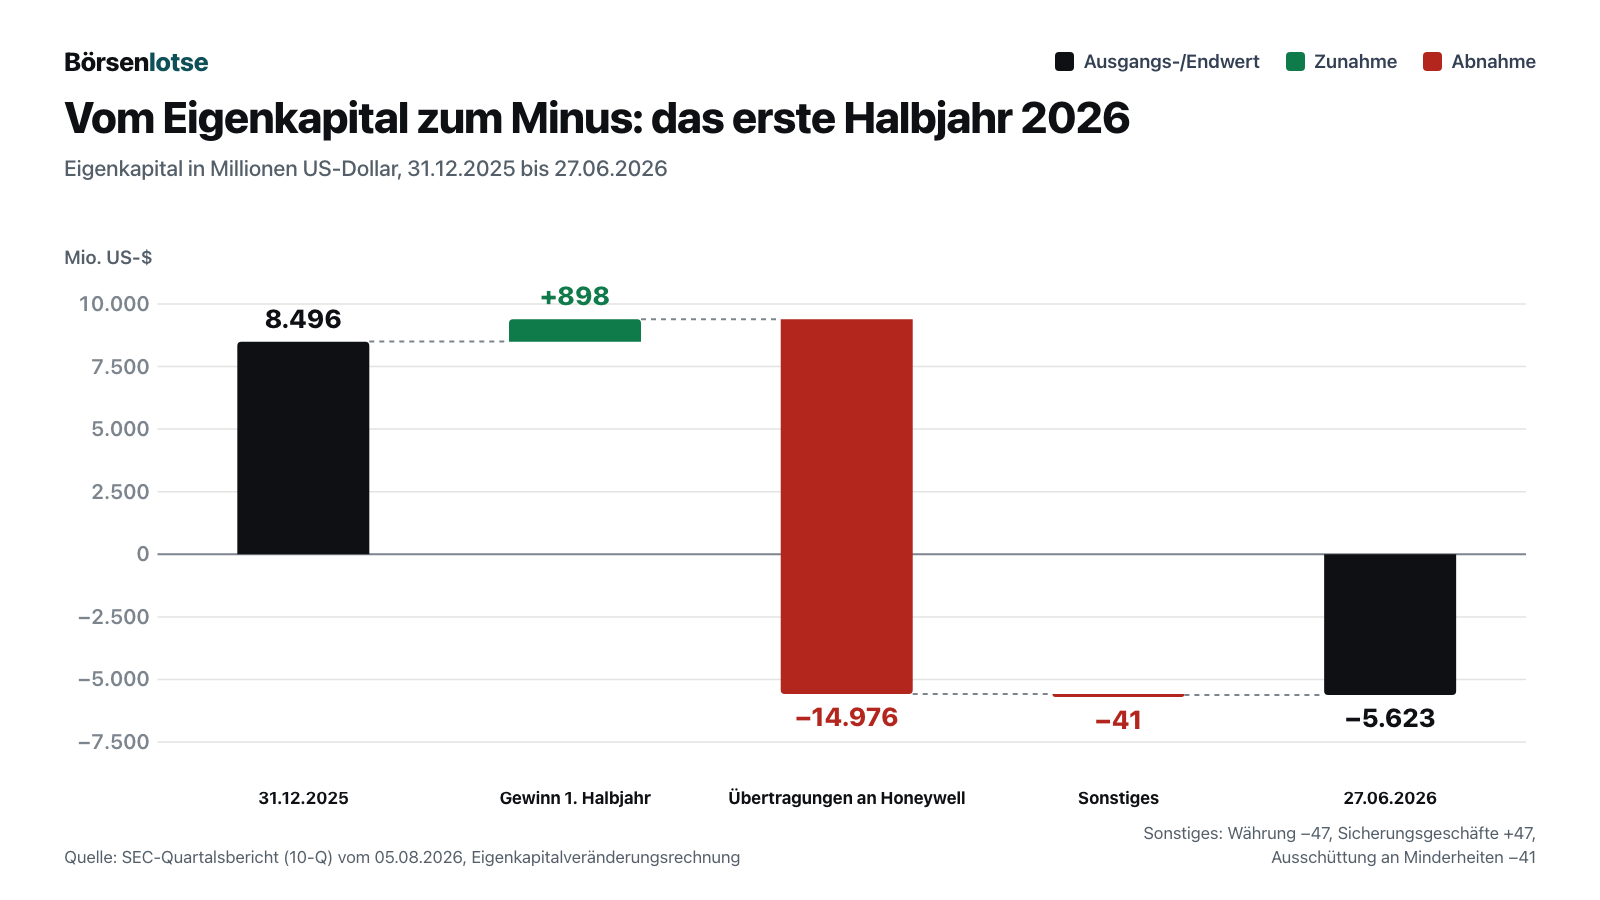
Fairerweise gehört zweierlei dazu. Erstens ist ein negatives Eigenkapital nach einer solchen Abspaltung eine Buchungsfolge und kein Zeichen von Verlusten; die Firma verdient weiter Geld. Zweitens übernimmt Honeywell Aerospace mit der Abspaltung einen US-Pensionsplan, dessen Vermögen die Verpflichtungen laut Informationsdokument um 2,7 Milliarden Dollar übersteigt (Stand 28. März 2026). Er erscheint erst ab dem dritten Quartal in der Bilanz; in ihrer Pro-forma-Bilanz zum 28. März 2026, die ihn schon enthält, kam die Firma auf ein Eigenkapital von minus 3,5 Milliarden Dollar. Bezogen auf das bereinigte operative Ergebnis, das die Firma für 2026 erwartet (Mitte der Prognose: 4,4 Milliarden Dollar), entspricht die Nettoverschuldung von rund 14,8 Milliarden etwa dem 3,4-Fachen (eigene Rechnung). Das ist tragbar, aber es ist ein anderer Zustand als null. Dass auch eine Honeywell-Abspaltung schwierige Jahre erleben kann, zeigt unsere Aktienanalyse zu Garrett Motion: 2018 abgespalten, 2020 im Gläubigerschutzverfahren nach Chapter 11. Eine Prognose für Honeywell Aerospace folgt daraus ausdrücklich nicht — die Ausgangslage mit Investment-Grade-Bonität und Milliarden an freiem Mittelzufluss ist eine andere.
Unbequeme Wahrheit Nr. 2: 1,125 Milliarden Dollar für den eigenen Namen
Zur Aktie im Depot gehört ein Name, den die Firma gar nicht besitzt. Der Name „Honeywell“ gehört nicht Honeywell Aerospace. Er gehört weiter der früheren Mutter, und die neue Firma mietet ihn:
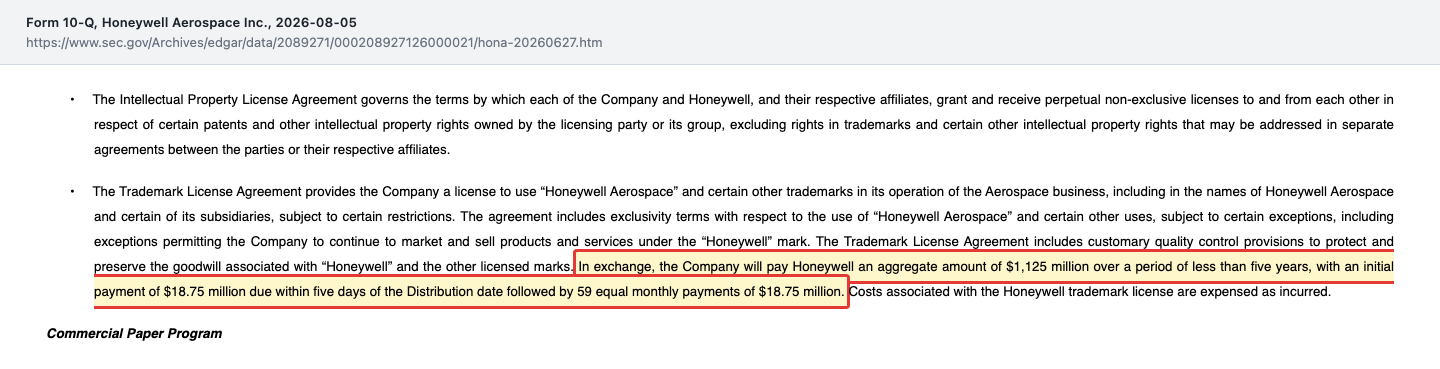
„In exchange, the Company will pay Honeywell an aggregate amount of $1,125 million over a period of less than five years, with an initial payment of $18.75 million due within five days of the Distribution date followed by 59 equal monthly payments of $18.75 million.“
Übersetzung: „Im Gegenzug zahlt das Unternehmen Honeywell insgesamt 1.125 Millionen Dollar über einen Zeitraum von weniger als fünf Jahren, mit einer ersten Zahlung von 18,75 Millionen Dollar innerhalb von fünf Tagen nach dem Ausschüttungstag und anschließend 59 gleichen Monatsraten von je 18,75 Millionen Dollar.“
— Honeywell Aerospace, SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Note 17 (Subsequent Events, Trademark License Agreement)
225 Millionen Dollar im Jahr sind rund 12 Prozent des Pro-forma-Nettoergebnisses von 2025 (eigene Rechnung). Zwei Details machen die Sache unbequemer. Erstens: Die Kennzahlen, mit denen die Firma ihren Erfolg misst — das Spartenergebnis und das bereinigte operative Ergebnis (adjusted EBIT) —, rechnen die Kosten der Markenlizenz laut 10-Q ausdrücklich heraus. In der Prognose von 4,35 bis 4,45 Milliarden Dollar für 2026 fehlen sie also, obwohl jeden Monat echtes Geld fließt. Zweitens: Wie lange der Name bleibt, entscheidet nicht Honeywell Aerospace allein. Die erste Laufzeit der Lizenz endet zum sechsten Jahrestag der Abspaltung; danach darf die Firma von sich aus verlängern, insgesamt um bis zu 69 Jahre. Das Informationsdokument beschreibt aber auch das Kündigungsrecht der früheren Mutter:
„Honeywell may unilaterally terminate our trademark license agreement (1) on the 6th anniversary of the distribution date, in which case Honeywell is obligated to reimburse Aerospace $250 million of the license fees Aerospace paid to Honeywell during the first five years of the license term“
Übersetzung: „Honeywell kann unseren Markenlizenzvertrag einseitig kündigen, (1) zum sechsten Jahrestag des Ausschüttungstags, in welchem Fall Honeywell verpflichtet ist, Aerospace 250 Millionen Dollar der Lizenzgebühren zu erstatten, die Aerospace in den ersten fünf Jahren der Laufzeit an Honeywell gezahlt hat“
— Honeywell Aerospace, Informationsdokument zur Abspaltung (Form 10), Anlage 99.1 zum 8-K vom 15. Juni 2026, Risk Factors
Im ungünstigsten Fall hat Honeywell Aerospace also 1,125 Milliarden Dollar gezahlt und bekommt 250 Millionen zurück — netto 875 Millionen Dollar oder rund 2,76 Dollar je Aktie für sechs Jahre Namensnutzung, gezahlt in knapp fünf Jahren (eigene Rechnung) — und muss sich ab Mitte 2032 einen neuen Namen suchen, samt Umbenennung von Produkten. Das muss nicht passieren. Aber für einen Aktionär ist es ein Unterschied, ob eine Firma ihren Namen besitzt oder ihn nur gemietet hat. Merke: Wenn der Glanz einer Marke gemietet ist, gehört er zu den Kosten, nicht zum Vermögen.
Unbequeme Wahrheit Nr. 3: Fünf Wochen nach dem Start die Prognose gesenkt
Am 5. August 2026 legte Honeywell Aerospace die ersten Quartalszahlen als eigenständige Firma vor. Der Umsatz des zweiten Quartals stieg um 5 Prozent auf 4,5 Milliarden Dollar, das Nettoergebnis fiel auf 256 Millionen nach 852 Millionen ein Jahr zuvor — belastet mit 329 Millionen Abspaltungskosten und 200 Millionen Zinsen. Wichtiger war die neue Prognose für 2026: Das Wachstum ohne Sondereffekte soll nur noch 4 bis 5 Prozent betragen statt 7 bis 9 Prozent, das bereinigte operative Ergebnis 4,35 bis 4,45 Milliarden Dollar statt 4,65 bis 4,75 Milliarden. Firmenchef Jim Currier begründete das so:
„For the second half of 2026, we believe it is prudent to align our guidance to our supply chain’s demonstrated capabilities at the end of the second quarter.“
Übersetzung: „Für das zweite Halbjahr 2026 halten wir es für umsichtig, unsere Prognose an den Fähigkeiten auszurichten, die unsere Lieferkette zum Ende des zweiten Quartals nachgewiesen hat.“
— Jim Currier, Vorstandschef, Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zum 8-K vom 5. August 2026
Im Klartext: Die Nachfrage ist da, aber die Zulieferer liefern nicht genug Teile. Die Firma will im zweiten Halbjahr 50 weitere Lieferanten zulassen und ihre Ausgaben für Werkzeuge bei Zulieferern von 2025 bis 2027 verdoppeln; rund 70 Prozent davon fließen in Gussteile. Am deutlichsten sieht man das Problem in der Sparte Triebwerke und Energiesysteme: Ihr Ergebnis brach im zweiten Quartal um 32 Prozent auf 174 Millionen Dollar ein, die Marge fiel von 18 auf 12 Prozent. Der Auftragsbestand sank vom 28. März bis zum 27. Juni 2026 von 18,6 auf 18,2 Milliarden Dollar, liegt aber weiter 9 Prozent über dem Vorjahr. Dazu kamen im Quartal rund 100 Millionen Dollar Kosten für die Abspaltung und für Abschreibungen auf veraltete Lagerbestände, die die Firma selbst nennt.
Der Zeitpunkt macht es heikel. Die alte Prognose von 7 bis 9 Prozent Wachstum hielt nicht bis zur ersten Quartalsmeldung als eigenständige Firma; fünf Wochen nach dem ersten Handelstag wurde sie gesenkt, und die Aktie verlor am 6. August 2026 an einem Tag 23 Prozent. Fairerweise: Lieferprobleme plagen die ganze Luftfahrtbranche, wie auch unsere Boeing-Aktienanalyse zeigt, und eine früh gesenkte Prognose ist ehrlicher als eine spät verfehlte. Ein Lichtblick kam vier Wochen später: Am 1. September 2026 kaufte Aufsichtsratschef Craig Arnold, früher Chef des Industriekonzerns Eaton, 6.400 Aktien zu je 156 Dollar, rund eine Million Dollar aus eigener Tasche (Insider-Meldung Form 4 vom 3. September 2026).
Unbequeme Wahrheit Nr. 4: Die Umwelt-Altlasten der ganzen Familie
Bei einer Abspaltung wird auch entschieden, wer die alten Rechnungen bezahlt. Honeywell und seine Vorgängerfirmen haben eine lange Industriegeschichte, samt Altstandorten mit Umweltschäden — so beschreibt es das Informationsdokument selbst. Es regelt auch, wer dafür künftig geradesteht:
„Pursuant to the separation agreement, Aerospace will generally be responsible for all environmental liabilities (including exposure to hazardous substances) other than (i) environmental liabilities relating to the operation of the Automation Business as currently conducted and (ii) environmental liabilities related to certain legacy sites associated with the Automation Business as currently conducted.“
Übersetzung: „Gemäß dem Abspaltungsvertrag ist Aerospace grundsätzlich für alle Umwelthaftungen verantwortlich (einschließlich der Belastung durch Gefahrstoffe), ausgenommen (i) Umwelthaftungen aus dem Betrieb des Automatisierungsgeschäfts in seiner heutigen Form und (ii) Umwelthaftungen im Zusammenhang mit bestimmten Altstandorten, die dem Automatisierungsgeschäft in seiner heutigen Form zugeordnet sind.“
— Honeywell Aerospace, Informationsdokument zur Abspaltung (Form 10), Anlage 99.1 zum 8-K vom 15. Juni 2026, Risk Factors
Die Luftfahrtfirma trägt also grundsätzlich die Umweltlasten des früheren Gesamtkonzerns, soweit sie nicht zum heutigen Automatisierungsgeschäft gehören. Im Quartalsbericht taucht das in einer unscheinbaren Zeile auf: Im ersten Halbjahr 2026 buchte die Firma 37 Millionen Dollar Umweltaufwand für Standorte, die laut 10-Q nichts mit heutigen oder früheren Standorten des Unternehmens zu tun haben. Zum 27. Juni 2026 standen dafür 828 Millionen Dollar Rückstellungen in der Bilanz — und der Bericht warnt, dass es deutlich mehr werden kann:
„These reasonably possible losses, if they were to be incurred, could result in the Company's aggregate environmental liability being approximately two to three times higher than the currently recorded accruals, with potential payments extending beyond two decades.“
Übersetzung: „Diese als vernünftigerweise möglich eingeschätzten Verluste könnten, falls sie eintreten, dazu führen, dass die gesamte Umwelthaftung des Unternehmens etwa zwei- bis dreimal so hoch ist wie die derzeit gebildeten Rückstellungen, mit möglichen Zahlungen über mehr als zwei Jahrzehnte.“
— Honeywell Aerospace, SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Note 15 (Environmental Matters)

Zwei- bis dreimal 828 Millionen sind 1,7 bis 2,5 Milliarden Dollar (eigene Rechnung), verteilt über Jahrzehnte. Das bedroht die Firma nicht, die 2025 rund 3,2 Milliarden Dollar freien Mittelzufluss erwirtschaftete. Aber es ist eine Last, die mit dem Fliegen nichts zu tun hat und die du als Aktionär mitkaufst. Merke: Wer bei einer Abspaltung die Altlasten bekommt, steht im Abspaltungsvertrag, nicht im Firmennamen.
Unbequeme Wahrheit Nr. 5: Ein Halbjahres-Cashflow aus verkauften Rechnungen
Im ersten Halbjahr 2026 flossen aus dem laufenden Geschäft nur 346 Millionen Dollar zu, nach 1,0 Milliarden ein Jahr zuvor. Die Firma nennt die Gründe: rund 450 Millionen mehr bezahlte Abspaltungskosten und 377 Millionen aus dem Flexjet-Vergleich. Beides ist einmalig. Eine Zeile weiter vorn im Anhang steht aber etwas, das neu ist:
„For the three and six months ended June 27, 2026, the Company sold $151 million and $344 million, respectively, of trade accounts receivable, of which the related fees are insignificant. For the three and six months ended June 28, 2025, the Company had no sales of trade accounts receivable.“
Übersetzung: „In den drei beziehungsweise sechs Monaten bis zum 27. Juni 2026 hat das Unternehmen Forderungen aus Lieferungen und Leistungen über 151 Millionen beziehungsweise 344 Millionen Dollar verkauft; die damit verbundenen Gebühren sind unbedeutend. In den drei und sechs Monaten bis zum 28. Juni 2025 hat das Unternehmen keine Forderungen aus Lieferungen und Leistungen verkauft.“
— Honeywell Aerospace, SEC-Quartalsbericht 10-Q für das zweite Quartal 2026, Note 2 (Accounts Receivable Factoring)
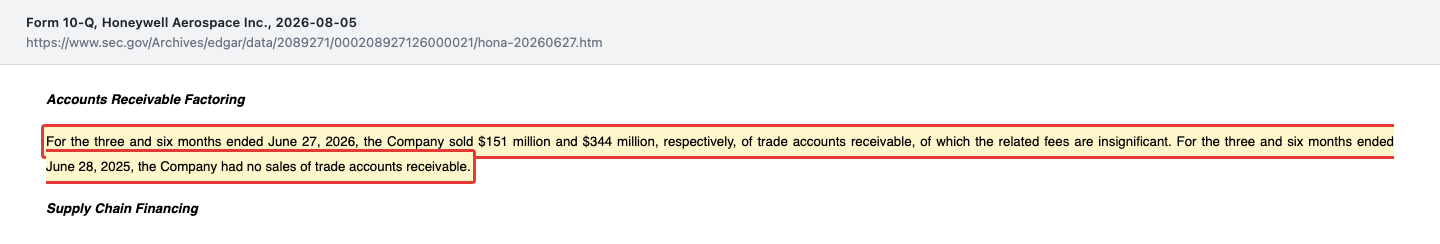
Forderungen verkaufen (Fachwort: Factoring) heißt: Die Firma gibt offene Kundenrechnungen an eine Bank und bekommt das Geld sofort statt erst bei Fälligkeit. Das ist legal und in der Industrie üblich. Aber es zieht Geld nach vorn. Rechnerisch entsprechen die 344 Millionen fast genau dem gesamten operativen Zufluss des Halbjahrs von 346 Millionen (eigene Rechnung; vereinfacht, denn ohne Verkauf wären die Rechnungen später ebenfalls bezahlt worden). Dazu kommen 453 Millionen Dollar Lieferantenverbindlichkeiten in einem Finanzierungsprogramm, bei dem Banken die Lieferanten früher bezahlen (Stand 27. Juni 2026). Für das zweite Halbjahr verspricht die Firma 1,0 bis 1,5 Milliarden Dollar freien Mittelzufluss. Ob der aus dem Geschäft kommt oder aus weiteren verkauften Rechnungen, zeigt der nächste Quartalsbericht.
Bewertung: rund 49 Milliarden Dollar zum 2. Oktober 2026
Beim Schlusskurs von 154,63 Dollar vom 2. Oktober 2026 und rund 316,9 Millionen Aktien war Honeywell Aerospace an der Börse rund 49 Milliarden Dollar wert (eigene Rechnung; dieselbe Größenordnung liefern die Fundamentaldaten). Rechnet man die Nettoverschuldung von rund 14,8 Milliarden Dollar hinzu (27. Juni 2026), kostet die ganze Firma rund 64 Milliarden Dollar. Das sind rund das 3,7-Fache des Umsatzes von 2025 und rund das 14,5-Fache des bereinigten operativen Ergebnisses, das die Firma für 2026 erwartet (Mitte der Prognose: 4,4 Milliarden Dollar; eigene Rechnung). Für den bereinigten Gewinn je Aktie stellt die Firma 7,60 bis 7,90 Dollar für 2026 in Aussicht. Daran gemessen zahlt die Börse das 20-Fache. Dieser Gewinn ist allerdings bereinigt — vor allem ohne die Abspaltungskosten (allein im zweiten Quartal 1,04 Dollar je Aktie) und ohne Abschreibungen auf zugekaufte immaterielle Werte. Deshalb zeigt der Kennzahlenkasten oben ein viel höheres Kurs-Gewinn-Verhältnis: Er rechnet mit dem unbereinigten Gewinn der vergangenen zwölf Monate, in dem Abspaltungskosten, Flexjet-Vergleich und die ersten Zinsen stecken.
Einordnung: Das rund 20-Fache des bereinigten Gewinns je Aktie laut Prognose 2026 ist die Zahl, an der du den Preis selbst messen kannst; ob er angemessen ist, beantwortet diese Analyse nicht. Einen Aktienrückkauf über bis zu 3,5 Milliarden Dollar hat der Aufsichtsrat am 23. Juli 2026 genehmigt, bis zum 10-Q vom 5. August wurde noch keine Aktie zurückgekauft. Eine Dividende ist laut Informationsdokument geplant, beschlossen ist bis zum 4. Oktober 2026 keine. Mit 15,9 Milliarden Dollar Schulden und negativem Eigenkapital wird sich zeigen, wie viel Raum für beides bleibt.
Der Blick der Profis: 16 Analysten beobachten die Aktie, vier mit „Strong Buy“, zwei mit „Buy“ und zehn mit „Hold“; ihr mittleres Kursziel lag bei 207 Dollar (Quelle: Fundamentaldaten, Stand 4. Oktober 2026). Dieses mittlere Kursziel ist ein Durchschnitt: Alle Ziele werden zusammengezählt und gleichmäßig verteilt — ein einzelnes sehr hohes oder sehr niedriges Ziel verschiebt ihn deshalb deutlich. Dass zehn von 16 Analysten auf „Halten“ stehen, sagt mehr als das Kursziel: Die Profis warten ab, ob die Lieferkette mitspielt.
Chancen und Risiken auf einen Blick
Was für Honeywell Aerospace spricht:
- Riesige installierte Basis: Systeme in rund 90 Prozent der fliegenden Flotte (laut Firma), 44 Prozent des Umsatzes 2025 aus dem Nachmarkt mit Ersatzteilen und Reparaturen.
- Wachstum mit hoher Marge: Umsatz 2023 bis 2025 von 13,8 auf 17,4 Milliarden Dollar, Spartenergebnis 2025 4,1 Milliarden (bereinigt 4,5 Milliarden), freier Mittelzufluss 2025 rund 3,2 Milliarden.
- Volles Auftragsbuch: 18,2 Milliarden Dollar Auftragsbestand zum 27. Juni 2026, 9 Prozent mehr als ein Jahr zuvor.
- Solide Bonitätsnoten: BBB+ (positiver Ausblick), A− und A3; 4 Milliarden Dollar ungenutzte Kreditlinien.
- Insiderkauf: Aufsichtsratschef Craig Arnold kaufte am 1. September 2026 Aktien für rund eine Million Dollar.
Was dagegen spricht:
- 15,9 Milliarden Dollar Schulden seit der Abspaltung, der Erlös ging an Honeywell; Eigenkapital minus 5,6 Milliarden Dollar (27. Juni 2026).
- Markenlizenz: 1,125 Milliarden Dollar in fünf Jahren an Honeywell, aus Spartenergebnis und bereinigtem operativem Ergebnis herausgerechnet, von Honeywell zum sechsten Jahrestag der Abspaltung kündbar.
- Prognose für 2026 am 5. August gesenkt; Engpässe bei Zulieferern, Marge der Triebwerkssparte von 18 auf 12 Prozent gefallen.
- Umwelt-Altlasten des früheren Gesamtkonzerns: 828 Millionen Dollar Rückstellungen, möglich das Zwei- bis Dreifache.
- Halbjahres-Cashflow von 346 Millionen Dollar, gestützt durch 344 Millionen verkaufte Forderungen.
Ein menschliches Fazit
Zurück zu den Kaffeebechern. Die Studenten waren nicht dumm — der Becher wurde nur in dem Moment wertvoller, in dem er ihnen gehörte. Bei Honeywell Aerospace ist der Wert echt: ein Geschäft, das nach eigenen Angaben in rund 90 Prozent der fliegenden Flotte steckt, Ersatzteile über Jahrzehnte verkauft und Milliarden verdient. Aber mit der Aktie kam eine Bilanz ins Depot, die bei der Abspaltung mit Schulden ausgestattet wurde: 15,9 Milliarden Dollar Schulden, deren Erlös an die frühere Mutter ging, ein gemieteter Name, die Umweltlasten der ganzen Familie und eine Prognose, die fünf Wochen nach dem Start nicht mehr hielt. Nichts davon bedroht die Firma. Aber all das gehört zum Kaufpreis. Frag dich deshalb nicht, ob du die Aktie behältst, weil sie schon da ist, sondern ob du sie zum heutigen Preis — rund dem 20-Fachen des bereinigten Gewinns, den die Firma für 2026 erwartet — auch kaufen würdest, wenn sie nicht schon im Depot läge. Die nächste Gelegenheit, genauer hinzusehen, ist der Quartalsbericht zum dritten Quartal: Er zeigt den Pensionsplan in der Bilanz, den freien Mittelzufluss ohne Abspaltungskosten und ob die Lieferkette die gesenkte Prognose trägt. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Honeywell Aerospace Inc. — Quartalsbericht 10-Q für das zweite Quartal 2026 (5. August 2026; jüngster Periodenbericht: Bilanz, Kapitalflussrechnung, Eigenkapital, Schulden, Markenlizenz, Umwelthaftung, verkaufte Forderungen, Segmente, Aktienrückkauf)
- Honeywell Aerospace Inc. — Pflichtmeldung 8-K vom 5. August 2026 mit Ergebnismitteilung zum zweiten Quartal 2026 (Anlage 99.1): neue Prognose, Zitat Jim Currier, Lieferkette, Auftragsbestand; Aktienrückkaufprogramm vom 23. Juli 2026
- Honeywell Aerospace Inc. — Informationsdokument zur Abspaltung (Form 10, endgültige Fassung, Anlage 99.1 zum 8-K vom 15. Juni 2026): geprüfte Abschlüsse 2023 bis 2025, Pro-forma-Rechnung, Geschäftsbeschreibung, Mitarbeiter, Risikofaktoren (Schulden, Markenlizenz, Umwelt), Dividendenpolitik
- Honeywell Aerospace Inc. — Pflichtmeldung 8-K vom 29. Juni 2026 (Vollzug der Abspaltung, Verträge mit Honeywell, Aufsichtsrat) mit Quartalszahlen 2024 und 2025 (Anlage 99.1); 8-K vom 25. Juni 2026 (316.939.750 Aktien)
- Insider-Meldung Form 4 von Craig Arnold vom 3. September 2026 (Kauf von 6.400 Aktien zu 156 Dollar am 1. September 2026); Großaktionäre laut Schedule 13G (Stand jeweils 30. Juni 2026): Vanguard 7,54 Prozent, gemeldet am 31. Juli 2026, BlackRock 6,6 Prozent, gemeldet am 28. Juli 2026, abrufbar über die SEC-Datenbank EDGAR
- Schlusskurse vom 29. Juni, 5. und 6. August sowie 2. Oktober 2026 (Kursanker 154,63 Dollar), Analystenstimmen und Kursziel: Quelle: Fundamentaldaten. Börsenwert, Nettoverschuldung, Bewertungsmultiplikatoren und freier Mittelzufluss selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2023 | 2024 | 2025 |
|---|---|---|---|
| Umsatz | 13.790,0 | 15.445,0 | 17.404,0 |
| Betriebsergebnis (EBIT) | 3.564,0 | 3.509,0 | 3.257,0 |
| Nettogewinn | 2.886,0 | 2.817,0 | 1.780,0 |
| Nettomarge | 20,9 % | 18,2 % | 10,2 % |
| Gewinn je Aktie | 9,11 $ | 8,89 $ | 5,62 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell positiv
- Systeme in rund 90 % der fliegenden Flotte (laut Firma), 44 % des Umsatzes 2025 aus dem Nachmarkt; Auftragsbestand 18,2 Mrd. $ (27.06.2026, +9 %).
- Ertragskraft positiv
- Umsatz 2023 bis 2025 von 13,8 auf 17,4 Mrd. $; freier Mittelzufluss 2025 rund 3,2 Mrd. $. Pro forma als eigenständige Firma sinkt das Nettoergebnis 2025 aber von 2,7 auf 1,8 Mrd. $.
- Bilanz negativ
- 15,85 Mrd. $ Finanzschulden, Erlös an Honeywell übertragen; Eigenkapital −5,62 Mrd. $ (27.06.2026); Nettoverschuldung rund das 3,4-Fache des erwarteten bereinigten operativen Ergebnisses. Bonitätsnoten im Investment-Grade-Bereich; bewertet ist hier der finanzielle Spielraum, kein Ausfallrisiko.
- Verträge mit Honeywell negativ
- Markenlizenz 1,125 Mrd. $ über fünf Jahre, in den bereinigten Kennzahlen nicht enthalten; Umwelthaftung des früheren Gesamtkonzerns (Rückstellung 828 Mio. $, möglich das Zwei- bis Dreifache).
- Ausblick negativ
- Prognose 2026 am 05.08.2026 gesenkt (Wachstum 4–5 statt 7–9 %); Engpässe bei Zulieferern, Marge der Triebwerkssparte im 2. Quartal von 18 auf 12 % gefallen.
- Cashflow-Qualität neutral
- Operativer Zufluss im 1. Halbjahr 2026 346 Mio. $, belastet durch Abspaltung und Flexjet-Vergleich, gestützt durch 344 Mio. $ verkaufte Forderungen; Ziel 2. Halbjahr: 1,0–1,5 Mrd. $ freier Mittelzufluss.
Honeywell Aerospace hat ein starkes, wiederkehrendes Geschäft mit Systemen in nach eigenen Angaben rund 90 Prozent der fliegenden Flotte, wachsendem Umsatz und Milliarden an freiem Mittelzufluss. Die Abspaltung hat der Firma aber 15,9 Milliarden Dollar Schulden, ein negatives Eigenkapital, eine Lizenzgebühr für den eigenen Namen und die Umwelt-Altlasten des früheren Gesamtkonzerns mitgegeben. Fünf Wochen nach dem Start senkte sie die Prognose wegen Lieferengpässen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: ob die Firma als eigenständiges Unternehmen ihre Ertragskraft hält. Das ist keine Kursmeinung. Das negative Eigenkapital von −5,6 Milliarden Dollar (27. Juni 2026) haben wir geprüft und werten es nicht als Substanzrisiko: Es entstand nicht durch Verluste, sondern durch die Übertragung von 15,1 Milliarden Dollar an Honeywell bei der Abspaltung; die Firma verdient weiter Geld, die drei Ratingagenturen stufen die Anleihen als Investment Grade ein, die Zinsen sind gemessen am erwarteten bereinigten operativen Ergebnis rund fünffach gedeckt, die erste Anleihe wird 2028 fällig, und 4 Milliarden Dollar Kreditlinien sind ungenutzt. Ein Going-Concern-Hinweis oder eine existenzielle Abhängigkeit liegt nicht vor. Für die offene Frage sprechen: Die Lieferkette hat die Prognose fünf Wochen nach dem Börsenstart gekippt, die Marge der Triebwerkssparte ist eingebrochen, der Halbjahres-Cashflow stützt sich auf verkaufte Forderungen, und Markenlizenz sowie Umwelthaftung belasten das Ergebnis über Jahre. Ob die Aktie zu 154,63 Dollar (2. Oktober 2026) ein vernünftiger Preis dafür ist, beantwortet diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 4. Oktober 2026 auf Basis des Quartalsberichts 10-Q vom 5. August 2026 (jüngster Periodenbericht), der Ergebnismitteilung zum zweiten Quartal (8-K vom 5. August 2026), der Pflichtmeldungen 8-K vom 15., 25. und 29. Juni 2026, des Informationsdokuments zur Abspaltung (Form 10, Anlage 99.1 zum 8-K vom 15. Juni 2026) sowie der Form-4- und Schedule-13G-Meldungen bis 3. September 2026. Einen Geschäftsbericht 10-K gibt es noch nicht, die Zahlen 2023 bis 2025 stammen aus den geprüften Abschlüssen im Informationsdokument. Anlass war die Rangliste von wallstreet-online Anfang Oktober 2026, kein Treffer im hauseigenen Aktien-Scanner.
- Die Jahresabschlüsse 2023 bis 2025 sind Abschlüsse einer Konzernsparte (carve-out): ohne Zinsen, mit zugeteilten Konzernkosten. Die Pro-forma-Zahlen für 2025 rechnet die Firma selbst; sie enthalten unter anderem 839 Mio. $ Zinsen und 225 Mio. $ Markenlizenz. Quartale enden an Samstagen (zweites Quartal 2026: 27. Juni). Freier Mittelzufluss = operativer Mittelzufluss minus Investitionen, selbst berechnet.
- Kursanker ist der Schlusskurs von 154,63 US-Dollar am 02.10.2026 (Quelle: Fundamentaldaten). Der Börsenwert ist selbst berechnet (rund 316,9 Mio. Aktien × 154,63 USD); Gegenprobe mit dem Kaufkurs aus der Form-4-Meldung vom 01.09.2026 (156 USD). Nicht zu verwechseln mit Honeywell Technologies (HON), dem verbliebenen Konzern, und nicht mit der früheren Honeywell-Abspaltung Garrett Motion (GTX).
Aktien-Wächter
Diese Analyse ist Stand 4. Oktober 2026. Was sich seitdem bei HONA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Honeywell Aerospace Inc (HONA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Honeywell Aerospace liefert Cockpit-Elektronik, Hilfstriebwerke, Triebwerke für Geschäftsreisejets sowie Steuerungssysteme für Verkehrsflugzeuge, Geschäftsjets und Rüstungsplattformen. Laut Firma stecken ihre Systeme in rund 90 Prozent der fliegenden Flotte. 2025 lag der Umsatz bei 17,4 Milliarden Dollar, 44 Prozent davon aus Ersatzteilen und Reparaturen für zivile Flugzeugbetreiber.
HONA ist die Aktie von Honeywell Aerospace, die am 29. Juni 2026 vom Mischkonzern Honeywell abgespalten wurde. HON ist der verbliebene Konzern, der seitdem Honeywell Technologies heißt. Honeywell-Aktionäre erhielten für je zwei HON-Aktien eine HONA-Aktie. Manche Ranglisten führten die Aktie unter dem Kürzel HONAV; regulär notiert sie an der Nasdaq als HONA.
Für die Abspaltung gab die Firma im März 2026 Anleihen über 16,0 Milliarden Dollar aus und übertrug 6,0 Milliarden davon als Papiere und 9,1 Milliarden als Erlös an Honeywell. Dadurch fiel das Eigenkapital im ersten Halbjahr 2026 von 8,5 auf minus 5,6 Milliarden Dollar. Ein Pensionsplan mit 2,7 Milliarden Dollar Überdeckung kommt ab dem dritten Quartal hinzu.
Laut Quartalsbericht 10-Q zahlt die Firma Honeywell insgesamt 1,125 Milliarden Dollar in 60 Monatsraten zu je 18,75 Millionen, also rund 225 Millionen im Jahr. Die bereinigten Ergebniskennzahlen der Firma rechnen diese Kosten heraus. Honeywell kann die Lizenz zum sechsten Jahrestag der Abspaltung kündigen und muss dann 250 Millionen Dollar der Gebühren erstatten.
Am 5. August 2026 senkte die Firma ihre Prognose für 2026: Wachstum ohne Sondereffekte 4 bis 5 statt 7 bis 9 Prozent, bereinigtes operatives Ergebnis 4,35 bis 4,45 statt 4,65 bis 4,75 Milliarden Dollar. Grund sind Engpässe bei Zulieferern. Am 6. August fiel die Aktie von 203,64 auf 156,47 Dollar, ein Minus von 23 Prozent.
Bis zum 4. Oktober 2026 hat Honeywell Aerospace keine Dividende beschlossen. Laut Informationsdokument zur Abspaltung ist eine regelmäßige Dividende geplant, die Höhe soll sich an Wettbewerbern orientieren. Am 23. Juli 2026 genehmigte der Aufsichtsrat zudem Aktienrückkäufe über bis zu 3,5 Milliarden Dollar; bis zum 5. August waren noch keine erfolgt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.