Goodyear: Das Sanierungsprogramm ist abgehakt — und danach fehlten 2,3 Milliarden Dollar Eigenkapital
Es gibt Firmen, bei denen man den Fortschritt am Programm abliest. Goodyear hat sein mehrjähriges Umbauprogramm „Goodyear Forward“ 2025 abgeschlossen — pünktlich, mit rund 2,2 Milliarden US-Dollar aus drei Verkäufen und rund 1,5 Milliarden Dollar jährlichem Kostennutzen. Im Geschäftsbericht für dasselbe Jahr steht daneben ein Nettoverlust von 1.721 Millionen US-Dollar, ein voll abgeschriebener Firmenwert Nordamerikas und ein gestrichenes US-Steuerguthaben von 1,4 Milliarden. Das Eigenkapital fiel zwischen dem 30. Juni 2025 und dem 30. Juni 2026 von 5.116 auf 2.839 Millionen Dollar. Für frisches Geld zahlt der Konzern seit Juni 2026 8,875 Prozent Zinsen statt 4,875. Keine Anlageberatung — nur die Frage, was von einem Konzern übrig bleibt, wenn der Umbau vorbei ist und die Rechnung noch kommt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 5,20 $ -0,20 %
- Marktkapitalisierung
- 1,5 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 0/10
Kursentwicklung seit 9. September 2026: -9,6 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,20 $ bis 10,50 $ · Letzter Kurs: 5,20 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die genau dann zuschnappt, wenn du eigentlich ordentlich arbeitest: die Abhak-Falle. Sie funktioniert so. Ein Unternehmen kündigt ein Programm an, gibt ihm einen Namen, nennt Ziele und Zeiträume — und meldet Jahre später, dass es abgeschlossen ist. Dein Kopf hört: Problem gelöst. Er hört nicht die zweite Möglichkeit — dass der Plan zu Ende ist und das Problem nicht. Ein abgeschlossenes Programm ist ein Datum, kein Ergebnis. Der Reifenkonzern The Goodyear Tire & Rubber Company (Nasdaq: GT) liefert dafür ein Lehrstück. Sein Umbauprogramm „Goodyear Forward“ wurde 2025 abgeschlossen, mit erfüllten Zielen: rund 2,2 Milliarden US-Dollar aus drei Verkäufen, rund 1,5 Milliarden Dollar jährlicher Kostennutzen, weniger Schulden. Im selben Geschäftsbericht steht ein Nettoverlust von 1.721 Millionen Dollar. Machen wir deshalb einen Deal: Bevor du dir eine Meinung über diese Aktie bildest, lesen wir gemeinsam, was Goodyear selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und alles, was danach eingereicht wurde. Am Ende entscheidest du selbst.
Was Goodyear eigentlich verkauft — Reifen, drei Kontinente, ein sehr alter Name
Goodyear macht seit 1898 im Kern dasselbe: Gummi, Stahl und Textil zu Reifen verarbeiten und verkaufen. Der Konzern sitzt in Akron im US-Bundesstaat Ohio und betreibt laut Geschäftsbericht für 2025 49 Werke in 19 Ländern. Zum 31. Dezember 2025 arbeiteten dort rund 63.000 Menschen, davon etwa 36.000 unter Tarifverträgen. Dazu kommen rund 750 eigene Verkaufsstellen, rund 30 Runderneuerungsbetriebe und rund 350 Lager — fast alle gemietet.
Das Geschäft läuft in drei Regionen, die im Bericht eigene Zahlen tragen: Amerika (der mit Abstand größte Brocken), Europa, Nahost und Afrika sowie Asien-Pazifik. Verkauft wird in zwei sehr verschiedenen Kanälen. Der eine heißt Erstausrüstung: Reifen, die ab Werk auf ein neues Auto kommen. Das ist Volumengeschäft mit dünnen Margen, aber es entscheidet darüber, welche Marke der Fahrer später als Ersatz kauft. Der andere ist genau dieses Ersatzgeschäft — der Reifen, den du kaufst, wenn das Profil unten ist. Dort liegt das Geld. Und dort ist Goodyear in den vergangenen Jahren unter Druck geraten, vor allem in den USA, wo günstige Importreifen aus Asien den unteren Preisbereich aufgerollt haben.
Zur Markenfamilie gehören Goodyear, Cooper (2021 für rund 3,1 Milliarden Dollar übernommen) und Kelly. Die Marke Dunlop gehört seit 2025 nicht mehr dazu — sie wurde verkauft; Goodyear beliefert den Käufer nur noch über einen Liefervertrag. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Goodyear hat sein Sanierungsprogramm vollständig abgearbeitet — und steht danach mit weniger Substanz und teureren Schulden da als davor.
Die Firmengeschichte für Anleger
-
2021
Übernahme von Cooper Tire abgeschlossen
Goodyear kauft den Wettbewerber für rund 3,1 Milliarden Dollar — 2.155 Millionen in bar, 942 Millionen in eigenen Aktien. Der dabei entstandene Firmenwert wird 2025 vollständig abgeschrieben.
-
2025
Geländereifen-Geschäft geht an Yokohama (3. Februar)
905 Millionen US-Dollar in bar fließen in die Tilgung. Für Aktionäre heißt das: weniger Schulden, aber auch dauerhaft weniger Geschäft.
-
2025
Firmenwert Nordamerika und US-Steuerguthaben abgeschrieben (3. Quartal)
674 Millionen plus 1,4 Milliarden US-Dollar ohne Geldabfluss. Das Eigenkapital fällt in einem Quartal von 5.116 auf 3.005 Millionen.
-
2025
Umbauprogramm „Goodyear Forward“ abgeschlossen
Rund 2,2 Milliarden Verkaufserlös und 1,5 Milliarden Kostennutzen sind erreicht. Ab jetzt lässt sich die Wirkung messen statt erwarten.
-
2026
Anleihe über 1.050 Millionen zu 8,875 Prozent (4. Juni)
Das neue Geld ist teurer als das alte. Für Aktionäre bedeutet das dauerhaft höhere Zinsen bei unverändertem Schuldenstand.
-
2026
Finanzvorstand wechselt kommissarisch (1. Juli)
Christina Zamarro geht, Scott Deakin übernimmt vorübergehend. In einer Umbauphase ist eine nur kommissarisch besetzte Schlüsselposition ein eigenes Risiko.
-
2026
Schließung des Werks Fayetteville beschlossen (16. Juli)
Rund 1.750 Stellen entfallen, 535 bis 565 Millionen Dollar Aufwand fallen sofort an — die Ersparnis von rund 270 Millionen erst ab 2028.
Wie die Aktie auf unseren Tisch kam
Goodyear ist kein Fund unserer Qualitäts- oder Bewertungsfilter. Die Aktie kam über den Reddit-Hype-Scanner auf die Rechercheliste — jenen Teil unseres hauseigenen Aktien-Scanners, der zählt, worüber in den Anleger-Foren geredet wird (Stand 10. September 2026). Das ist bewusst ein anderer Filter als „günstig“ oder „im Aufwärtstrend“: Er misst Aufmerksamkeit, nicht Substanz.
Warum eine 128 Jahre alte Reifenfirma in Foren auftaucht, in denen sonst über Chip-Werte gesprochen wird, ist schnell erklärt. Die Aktie sieht auf den ersten Blick spottbillig aus. Der Schlusskurs vom 9. September 2026 lag bei 5,75 US-Dollar, die Spanne der zurückliegenden 52 Wochen bei 5,43 bis 10,62 Dollar (Datenstand 10. September 2026). Rechnerisch ergibt das bei 287.898.737 ausstehenden Aktien einen Börsenwert von rund 1,66 Milliarden US-Dollar — für einen Konzern, der 2025 gut 18,3 Milliarden Dollar umgesetzt hat. Das ist die Sorte Verhältnis, bei der jeder Foren-Beitrag von selbst schreibt: „Da muss doch was gehen.“ Merke dir diesen Befund gleich zu Beginn: Ein niedriges Verhältnis von Börsenwert zu Umsatz ist keine Aussage über den Wert einer Firma, sondern eine Frage. Die Antwort steht in den Berichten.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Goodyear spricht, und das ist mehr als die Schlagzeile vermuten lässt. Der Konzern hat seit 2023 einen Umbau durchgezogen, den viele nur ankündigen. Er hat drei Geschäfte verkauft und dafür rund 2,2 Milliarden US-Dollar brutto bekommen: das Geländereifen-Geschäft ging am 3. Februar 2025 für 905 Millionen Dollar in bar an die japanische Yokohama Rubber Company, dazu kamen die Marke Dunlop und die Polymerchemie. Er hat Kosten in einer Größenordnung von rund 1,5 Milliarden Dollar jährlich herausgenommen — im zweiten Quartal 2026 allein trug das Programm laut Quartalsbericht 95 Millionen Dollar zum Ergebnis bei, im ersten Halbjahr 202 Millionen. Und die Forschungsausgaben sind dabei nicht kollabiert: 380 Millionen Dollar (2025) nach 426 Millionen (2024) und 461 Millionen (2023).
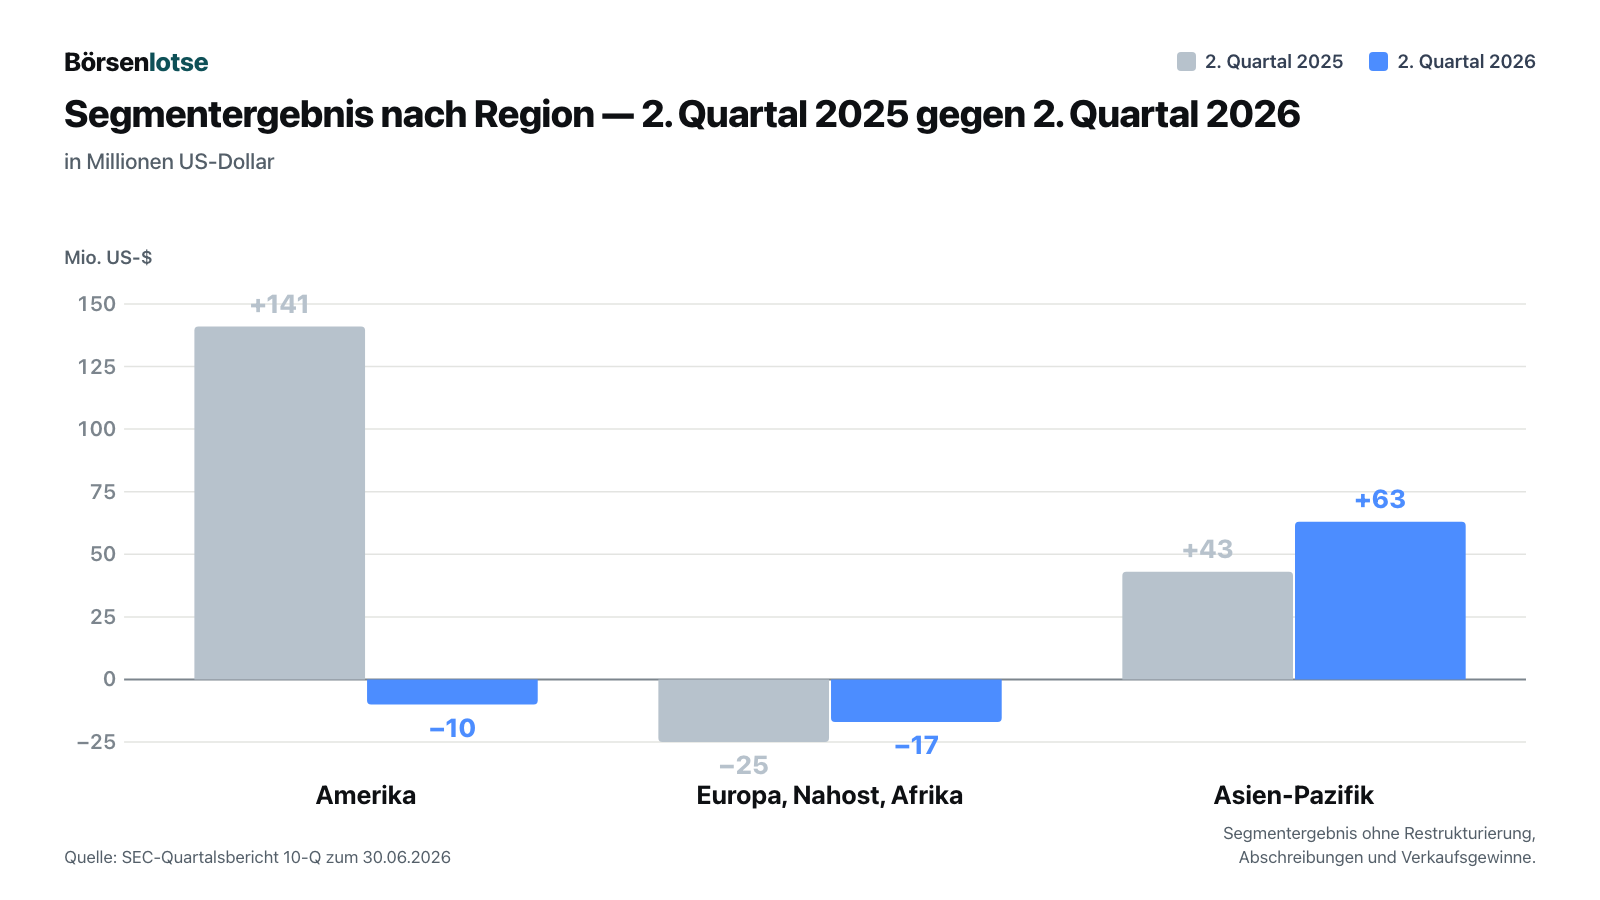
Auch operativ gibt es einen echten Lichtblick, und der liegt in Asien. Das Segment Asien-Pazifik steigerte sein Ergebnis im zweiten Quartal 2026 von 43 auf 63 Millionen US-Dollar und arbeitet mit einer Marge von 12,7 Prozent — der mit Abstand beste Wert im Konzern. Auch Europa, Nahost und Afrika verbesserte sich, wenn auch aus dem Minus heraus: von −25 auf −17 Millionen.
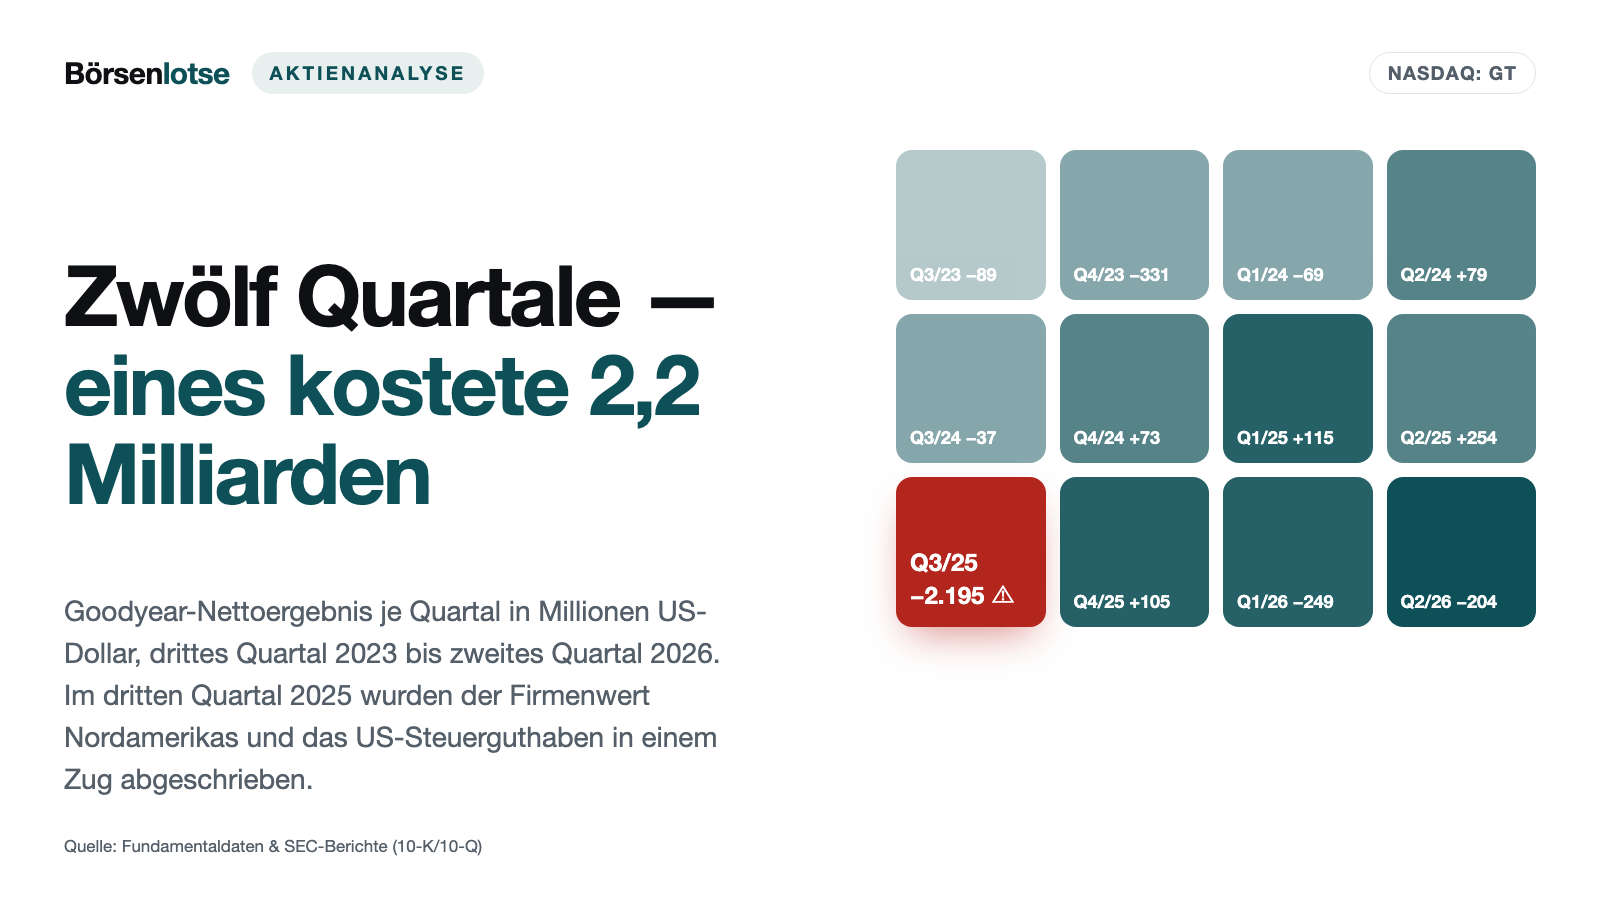
Und jetzt die Reihe, um die es geht. Der Umsatz sank von 20.805 Millionen US-Dollar im Spitzenjahr 2022 über 20.066 (2023) und 18.878 (2024) auf 18.280 Millionen (2025). Ein Teil davon ist erklärbar: Wer drei Geschäfte verkauft, verkauft auch deren Umsatz mit. Beim Ergebnis funktioniert diese Erklärung nicht mehr.
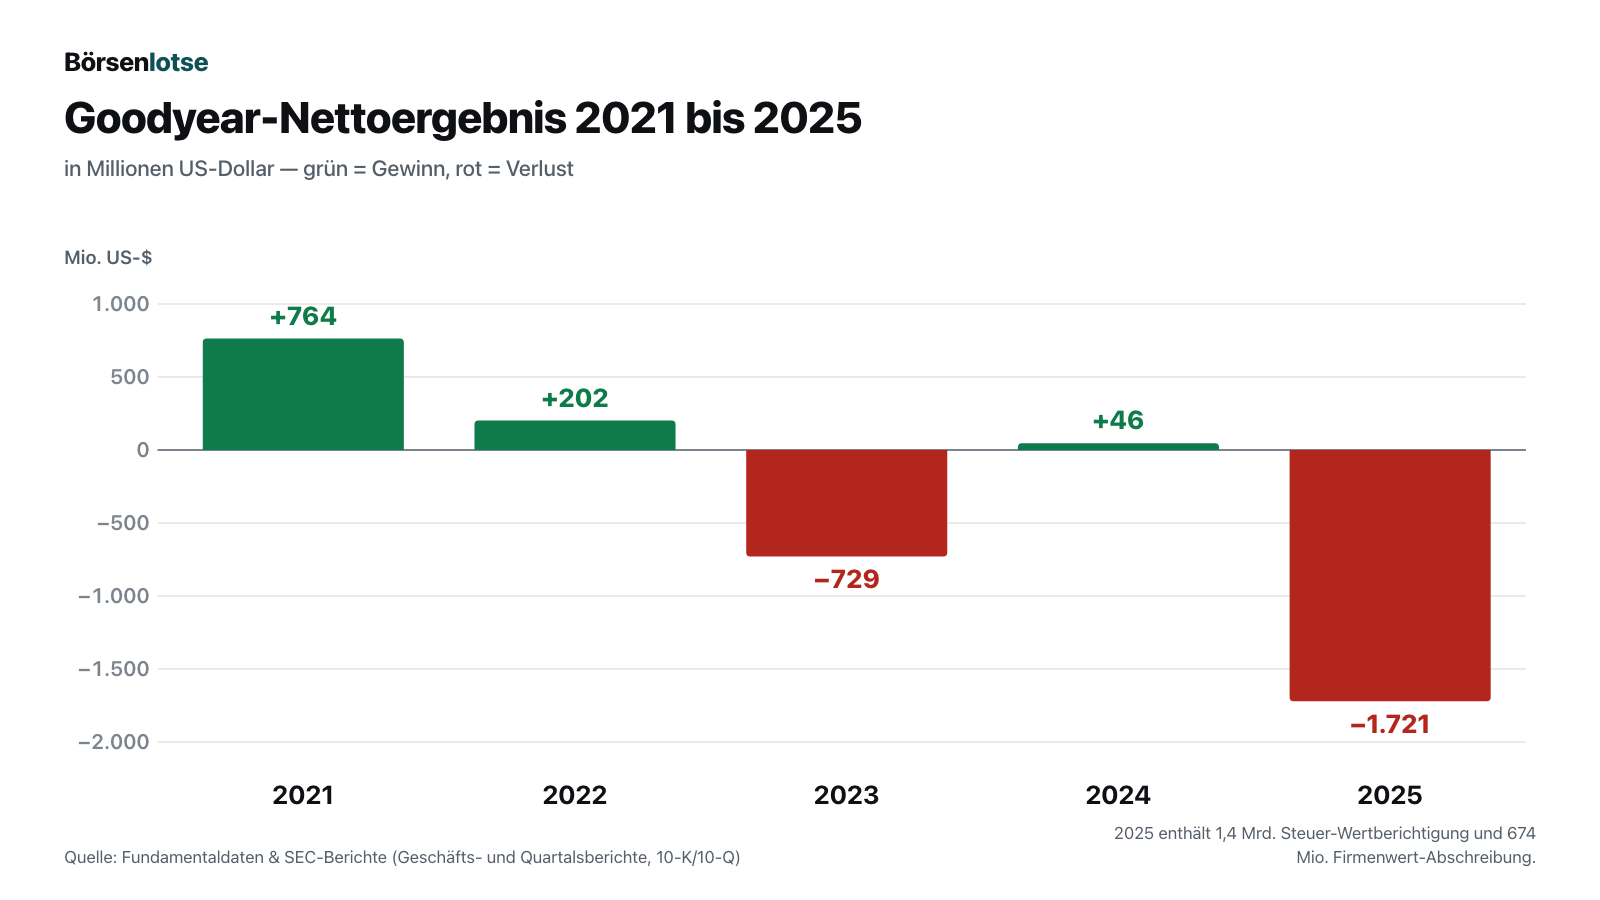
Der freie Mittelzufluss — also das, was nach Investitionen übrig bleibt — war in keinem der vergangenen drei Jahre nennenswert positiv. Aus dem operativen Geschäft flossen 1.032 Millionen US-Dollar (2023), 698 Millionen (2024) und 796 Millionen (2025) zu; investiert wurden 1.050, 1.188 und 826 Millionen. Unterm Strich bleiben −18, −490 und −30 Millionen. Übersetzt in ein Alltagsbild: Der Betrieb verdient ungefähr so viel, wie die Maschinen kosten, die ihn am Laufen halten. Für Zinsen — 2025 waren das 445 Millionen Dollar — bleibt daraus nichts.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Plan ist fertig — der Bericht sagt es selbst
Fangen wir mit dem Satz an, um den sich alles dreht. Er steht im Geschäftsbericht für 2025 im Lagebericht, Abschnitt „Goodyear Forward“:
„Our multi-year transformation plan, called ‚Goodyear Forward,‘ that was intended to optimize our portfolio, deliver margin expansion and reduce leverage was completed in 2025.“
Übersetzung: „Unser mehrjähriger Umbauplan mit dem Namen ‚Goodyear Forward‘, der das Portfolio optimieren, die Marge ausweiten und die Verschuldung senken sollte, wurde 2025 abgeschlossen.“
— The Goodyear Tire & Rubber Company, SEC-Geschäftsbericht 10-K für 2025, Abschnitt „Goodyear Forward“
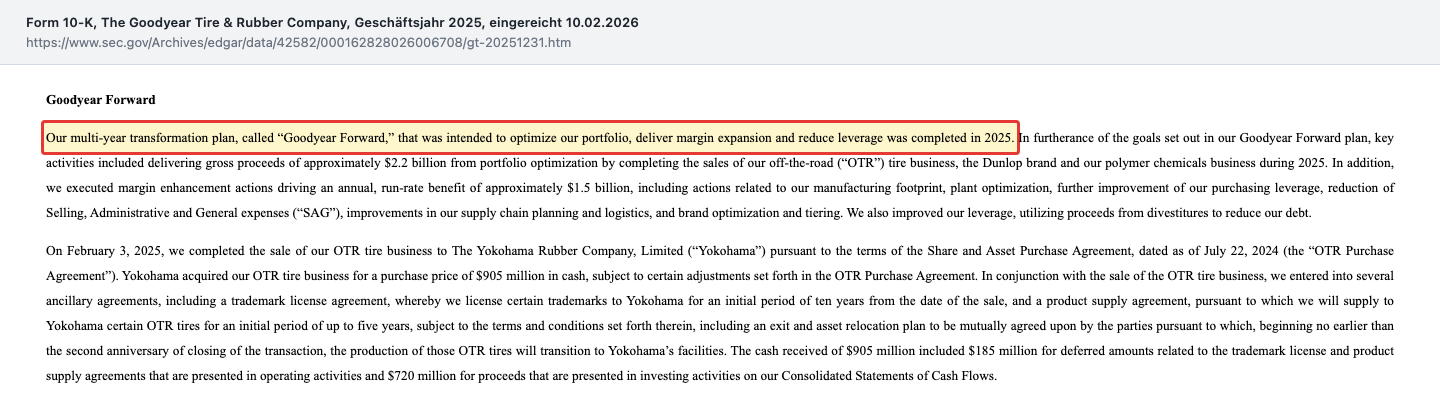
Warum ist das unbequem? Weil der Satz eine Erwartung beendet. Solange ein Programm läuft, darf man auf seine Wirkung warten. Ist es abgeschlossen, ist die Wirkung da — und man kann sie messen. Die Messung fällt so aus: Das Segmentergebnis, also das operative Ergebnis der drei Regionen vor Sonderposten, lag 2024 bei 1.302 Millionen US-Dollar (6,9 Prozent vom Umsatz) und 2025 bei 1.057 Millionen (5,8 Prozent). Im ersten Halbjahr 2026 waren es 131 Millionen (1,6 Prozent) nach 354 Millionen (4,1 Prozent) im Vorjahreszeitraum. Der Plan ist abgehakt, die Marge ist nicht ausgeweitet, sondern geschrumpft.
Unbequeme Wahrheit Nr. 2: Der Konzern hat sein eigenes Steuerguthaben abgeschrieben
Das ist der größte Einzelposten des Jahres 2025, und er braucht eine Erklärung in Alltagssprache. Wer in den USA Verluste macht, sammelt damit ein Guthaben beim Finanzamt an: Künftige Gewinne dürfen damit verrechnet werden, es fallen also später weniger Steuern an. Dieses Guthaben — Fachwort: aktive latente Steuern — darf ein Unternehmen nur dann als Vermögenswert in der Bilanz führen, wenn es wahrscheinlich ist, dass genug künftige Gewinne kommen, um es zu nutzen. Ist das nicht mehr wahrscheinlich, muss es gestrichen werden.
Genau das tat Goodyear im dritten Quartal 2025:
„We concluded that it is more likely than not that our U.S. net deferred tax assets will not be fully realized and recorded a non-cash charge of $1.4 billion to establish a full valuation allowance in the U.S. during the third quarter of 2025.“
Übersetzung: „Wir kamen zu dem Schluss, dass es wahrscheinlicher ist als nicht, dass unsere aktiven latenten US-Steuern nicht vollständig realisiert werden, und erfassten im dritten Quartal 2025 eine nicht zahlungswirksame Belastung von 1,4 Milliarden US-Dollar, um in den USA eine vollständige Wertberichtigung zu bilden.“
— The Goodyear Tire & Rubber Company, SEC-Geschäftsbericht 10-K für 2025, Abschnitt „Income Taxes“
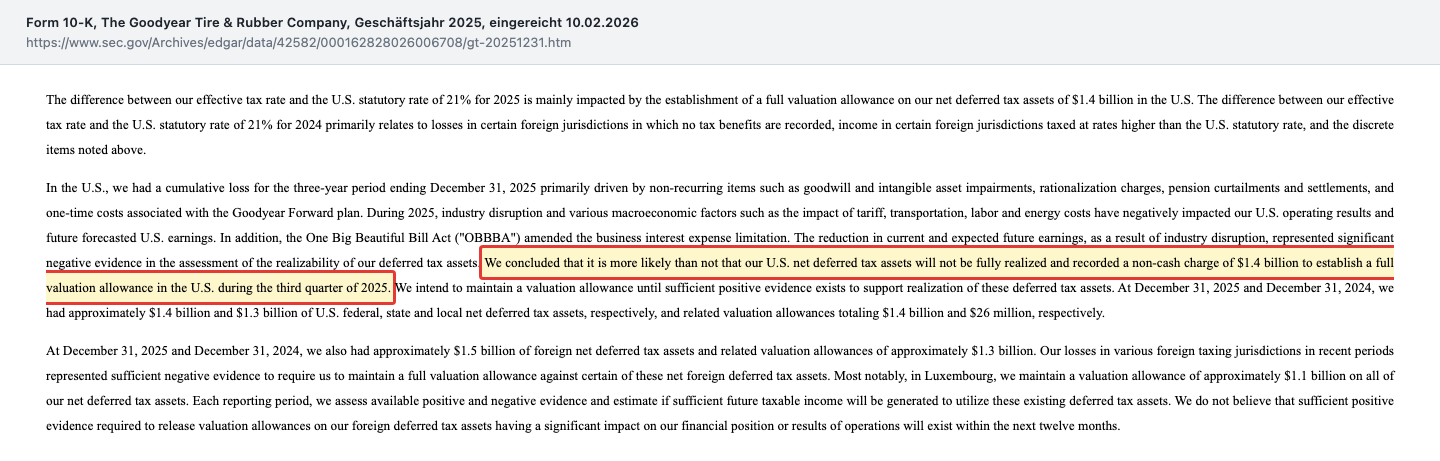
Diese Buchung kostet keinen einzigen Dollar Bargeld — und ist trotzdem die härteste Aussage im ganzen Bericht. Denn sie ist eine Prognose des Unternehmens über sich selbst: Goodyear hält es für wahrscheinlicher als nicht, dass in den USA auf absehbare Zeit nicht genug Gewinn anfällt, um das Guthaben zu nutzen. Genau deshalb steht im Jahresabschluss ein Steueraufwand von 1.567 Millionen Dollar bei einem Verlust vor Steuern von nur 133 Millionen. Zusammen mit der Firmenwert-Abschreibung machte das aus dem dritten Quartal 2025 das mit Abstand teuerste Quartal der jüngeren Firmengeschichte: 2.195 Millionen US-Dollar Verlust in drei Monaten. Diese Zahl sollte man nicht mit den rund 2,2 Milliarden Bruttoerlös aus den drei Verkäufen verwechseln — sie liegen zufällig in derselben Größenordnung, zeigen aber in entgegengesetzte Richtungen. Und es blieb nicht dabei: Bis zum 30. Juni 2026 war die US-Wertberichtigung auf 1,6 Milliarden Dollar gewachsen. Im Ausland kommen rund 1,3 Milliarden hinzu, davon allein rund 1,1 Milliarden in Luxemburg. Der Bericht schreibt ausdrücklich, man erwarte nicht, dass sich daran innerhalb der nächsten zwölf Monate etwas ändert.
Unbequeme Wahrheit Nr. 3: Der Firmenwert Nordamerikas steht bei null
Im selben dritten Quartal 2025 passierte noch etwas. Wer eine Firma teurer kauft, als ihre einzelnen Vermögensteile wert sind, bucht die Differenz als „Firmenwert“ — im Fachjargon Goodwill. Er ist die bilanzielle Wette darauf, dass die gekaufte Einheit künftig Geld verdient. Geht die Wette nicht auf, muss der Wert abgeschrieben werden.
Goodyear prüfte die nordamerikanische Einheit zum 30. September 2025 und kam zu dem Ergebnis, dass ihr Wert unter dem Buchwert lag. Die Folge war eine vollständige Abschreibung des Firmenwerts über 674 Millionen US-Dollar. Man kann das in einer einzigen Bilanzzeile ablesen: Der Firmenwert des Konzerns fiel von 716 Millionen Dollar (30. Juni 2025) auf 42 Millionen (30. September 2025). Als Auslöser nennt der Bericht ausdrücklich zwei Dinge: die anhaltende Marktverwerfung in Amerika mit gesenkten Erwartungen — und den eigenen, über das Quartal hinweg gefallenen Börsenkurs.
Für dich als Anleger ist das ein Vorzeichenwechsel, kein Detail. Ein Konzern, der 2021 den Wettbewerber Cooper Tire für rund 3,1 Milliarden Dollar gekauft hat, sagt damit: Die Wette auf Nordamerika ist bilanziell abgeschrieben. Wie sich derselbe Druck bei einem anderen zyklischen Zulieferer auswirkt, haben wir in unserer Analyse zu Twin Disc aufgeschrieben — dort ist es nicht der Firmenwert, sondern der Auftragseingang, der zuerst nachgibt.
Unbequeme Wahrheit Nr. 4: Für neues Geld zahlt Goodyear 8,875 Prozent
Der dritte erklärte Zweck von „Goodyear Forward“ war, die Verschuldung zu senken. Kurzfristig hat das geklappt: Die Verkaufserlöse gingen in die Tilgung, die Finanzschulden fielen bis zum 31. Dezember 2025 auf 6.198 Millionen US-Dollar. Sechs Monate später standen sie wieder bei 7.190 Millionen. Der Grund steht im Quartalsbericht:
„On June 4, 2026, we issued $1,050 million in aggregate principal amount of 8.875% senior notes due 2032. We intend to use the net proceeds from this offering to repay, redeem or repurchase our 4.875% senior notes due 2027 and our 7.625% senior notes due 2027 at or prior to their respective maturity.“
Übersetzung: „Am 4. Juni 2026 haben wir vorrangige Anleihen über insgesamt 1.050 Millionen US-Dollar mit 8,875 Prozent Kupon und Fälligkeit 2032 begeben. Wir beabsichtigen, den Nettoerlös aus dieser Emission zur Rückzahlung, Tilgung oder zum Rückkauf unserer vorrangigen Anleihen mit 4,875 Prozent und 7,625 Prozent Kupon und Fälligkeit 2027 bei oder vor der jeweiligen Fälligkeit zu verwenden.“
— The Goodyear Tire & Rubber Company, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Abschnitt „Liquidity“
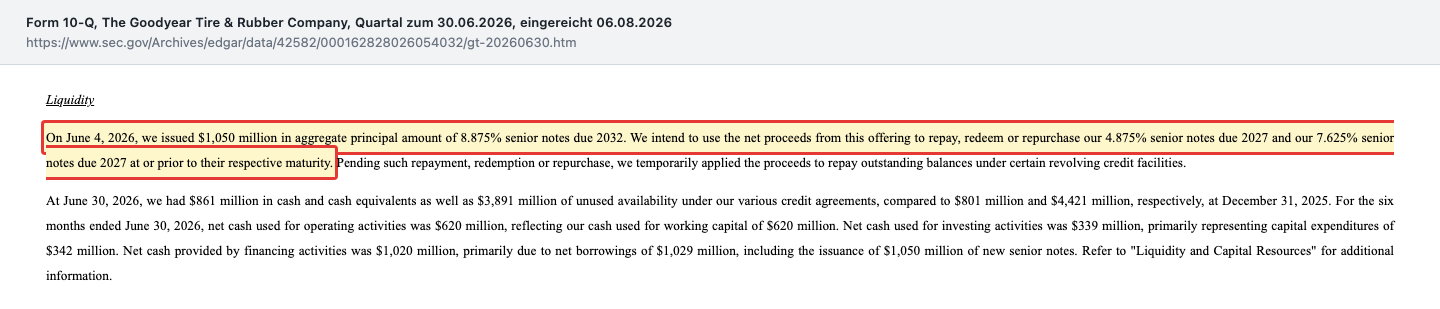
Rechne kurz mit: Auf die abgelösten 700 Millionen Dollar der 4,875-Prozent-Anleihe entfielen rund 34 Millionen Jahreszins. Dieselbe Summe zu 8,875 Prozent kostet rund 62 Millionen — gut 28 Millionen Dollar mehr, jedes Jahr, für exakt dasselbe Geld. Der Zinssatz, den ein Unternehmen zahlen muss, ist das ehrlichste Urteil über es, das es gibt: Er ist der Preis, den fremde Leute für das Risiko verlangen, dieser Firma Geld zu leihen. Zur Einordnung gehört aber auch die andere Seite: Der Konzern ist nicht knapp bei Kasse. Am 30. Juni 2026 lagen 861 Millionen US-Dollar in der Kasse und 3.891 Millionen an ungenutzten Kreditlinien bereit, zusammen rund 4,75 Milliarden. Der Bericht schreibt ausdrücklich, die Liquiditätslage sei ausreichend, um Betrieb, Investitionen und Fälligkeiten der nächsten zwölf Monate zu decken.
Unbequeme Wahrheit Nr. 5: 2025 sah nur deshalb halbwegs aus, weil verkauft wurde
Diese ist die leiseste und vielleicht wichtigste. Im ersten Halbjahr 2025 verdiente Goodyear unter dem Strich 369 Millionen US-Dollar (115 im ersten, 254 im zweiten Quartal). Im ersten Halbjahr 2026 stand ein Verlust von 453 Millionen. Ein Großteil des Unterschieds hat mit dem laufenden Geschäft nichts zu tun: Im ersten Halbjahr 2025 enthielt das Ergebnis Nettogewinne aus Vermögensverkäufen von 701 Millionen Dollar — 385 Millionen aus dem Verkauf der Marke Dunlop, 260 Millionen aus dem Geländereifen-Geschäft, 56 Millionen aus weiteren Verkäufen. Im ersten Halbjahr 2026 waren es 20 Millionen.
Anders gesagt: Das gute erste Halbjahr 2025 war überwiegend Ernte, nicht Ertrag. Wer die beiden Halbjahre nebeneinanderlegt und daraus einen Absturz des Geschäfts liest, liest zum Teil das Ende der Verkäufe. Und wer umgekehrt das Jahr 2025 für ein solides Jahr hält, weil unter dem Strich zwischenzeitlich Gewinne standen, übersieht dasselbe. Merksatz: Ein Gewinn, der aus dem Verkauf eines Geschäfts stammt, kommt genau einmal.
Unbequeme Wahrheit Nr. 6: Der nächste Sparschritt kostet erst einmal eine halbe Milliarde
Nach dem Ende von „Goodyear Forward“ ist vor dem nächsten Programm. Im ersten Quartal 2026 beschloss der Konzern einen Umbau in Europa mit rund 400 Stellen und 100 bis 110 Millionen US-Dollar Vorsteueraufwand. Vier Monate später kam der große Schritt:
„On July 16, 2026, we reached an agreement with the United Steelworkers and approved a plan to permanently close our Fayetteville, North Carolina tire manufacturing facility to reduce our production capacity and production cost per tire in Americas. The plan includes approximately 1,750 job reductions.“
Übersetzung: „Am 16. Juli 2026 haben wir eine Vereinbarung mit der Gewerkschaft United Steelworkers erzielt und einen Plan beschlossen, unser Reifenwerk in Fayetteville, North Carolina, dauerhaft zu schließen, um unsere Produktionskapazität und die Produktionskosten je Reifen in Amerika zu senken. Der Plan umfasst rund 1.750 Stellenstreichungen.“
— The Goodyear Tire & Rubber Company, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang 15 „Subsequent Event“
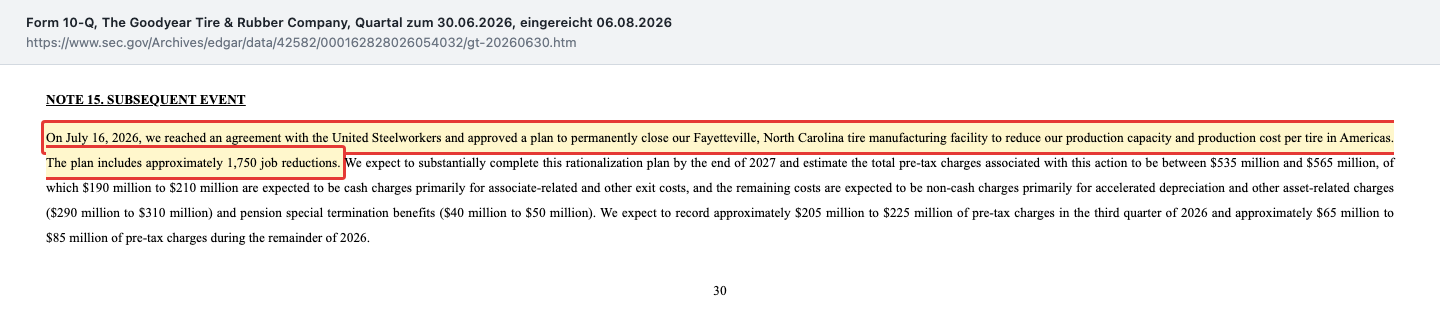
Die Rechnung dahinter ist bemerkenswert. Der Aufwand beträgt 535 bis 565 Millionen US-Dollar vor Steuern, davon 190 bis 210 Millionen in bar; allein im dritten Quartal 2026 sollen 205 bis 225 Millionen gebucht werden. Die erwartete Ersparnis nennt Goodyear in der Ergebnismitteilung vom 5. August 2026 mit rund 270 Millionen Dollar jährlich — ab 2028. Gemessen am Segmentergebnis des ersten Halbjahres 2026 von 131 Millionen ist das viel Geld; gemessen an der Zeitachse heißt es, dass die Entlastung frühestens in zwei Jahren voll ankommt, die Belastung aber jetzt. Zwei Wochen später, am 30. Juli 2026, einigte sich Goodyear mit derselben Gewerkschaft auf Eckpunkte eines neuen Tarifvertrags bis zum 28. April 2029 für knapp 2.400 Beschäftigte an drei US-Werken. Zum Zeitpunkt des Quartalsberichts stand die Abstimmung der Mitglieder darüber noch aus.
Bewertung — was die Börse für Goodyear zahlt
Jetzt die Größenordnungen, bewusst ohne Tageskurs-Zauber. Bei einem Schlusskurs von 5,75 US-Dollar (9. September 2026) und 287.898.737 ausstehenden Aktien (Stand 31. Juli 2026, Deckblatt des Quartalsberichts) liegt der Börsenwert bei rund 1,66 Milliarden US-Dollar. Gegenprobe mit den Fundamentaldaten: ebenfalls rund 1,66 Milliarden (Datenstand 10. September 2026) — beide Wege führen zum selben Ergebnis, der Wert ist also belastbar.
Daraus ergeben sich drei Verhältnisse, und alle drei sagen dasselbe. Erstens: Auf den Umsatz 2025 von 18.280 Millionen Dollar bezogen zahlt die Börse ein Kurs-Umsatz-Verhältnis von rund 0,09 — für jeden Dollar Jahresumsatz also rund neun Cent. Zweitens: Der Buchwert je Aktie beträgt 9,86 Dollar (Eigenkapital 2.839 Millionen geteilt durch 287,9 Millionen Aktien, Stand 30. Juni 2026); die Aktie notiert bei rund 58 Prozent davon. Drittens: Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil kein Gewinn da ist — 2025 stand ein Verlust von 5,99 Dollar je Aktie, im zweiten Quartal 2026 einer von 0,71 Dollar.
Der wichtigste Wert steht aber nicht in dieser Reihe, sondern daneben: der Unternehmenswert. Wer Goodyear kaufen wollte, müsste nicht nur die Aktien bezahlen, sondern auch die Schulden übernehmen. Rechnerisch: 1,66 Milliarden Börsenwert plus 7,19 Milliarden Finanzschulden minus 0,86 Milliarden Kasse ergeben rund 8,0 Milliarden US-Dollar. Der Eigenkapitalanteil daran beträgt gut ein Fünftel. Übersetzt in ein Alltagsbild: Du kaufst hier kein Haus, du kaufst den kleinen Rest eines Hauses, auf dem eine große Hypothek liegt. Das erklärt beides — warum die Aktie nach Umsatz so billig aussieht und warum sie so stark schwankt. Der Blick der Profis passt dazu: Das durchschnittliche Kursziel der Analysten lag bei 7,46 US-Dollar (Datenstand 10. September 2026), also über dem Kurs, aber deutlich unter dem Buchwert.
Chancen und Risiken auf einen Blick
Was dafür spricht:
- Asien-Pazifik verdient Geld und wird besser: Segmentergebnis im zweiten Quartal 2026 bei 63 Millionen US-Dollar nach 43 Millionen, Marge 12,7 Prozent nach 9,4 Prozent.
- Europa, Nahost und Afrika verbessert sich ebenfalls — von −25 auf −17 Millionen im zweiten Quartal und von −30 auf −16 Millionen im ersten Halbjahr 2026.
- Die Liquidität ist komfortabel: 861 Millionen Dollar Kasse und 3.891 Millionen ungenutzte Kreditlinien zum 30. Juni 2026. Die zusätzliche Finanzauflage der Hauptkreditlinie greift erst unterhalb von 275 Millionen verfügbarer Mittel — am Stichtag waren es 2.378 Millionen.
- Der Kostenhebel wirkt messbar: 95 Millionen Dollar Ergebnisbeitrag aus dem Programm im zweiten Quartal 2026, 202 Millionen im ersten Halbjahr; für das dritte Quartal 2026 erwartet das Unternehmen rund 70 Millionen zusätzliche Ersparnis gegenüber dem Vorjahresquartal.
- Die Bewertung ist niedrig: rund 58 Prozent des Buchwerts und rund neun Cent je Dollar Jahresumsatz (Kurs vom 9. September 2026).
Was dagegen spricht:
- Amerika, die größte Region, rutschte im zweiten Quartal 2026 von +141 auf −10 Millionen US-Dollar Segmentergebnis; der Absatz fiel dort um 8,7 Prozent auf 17,4 Millionen Reifen.
- Das Eigenkapital fiel binnen zwölf Monaten um 2.277 Millionen Dollar auf 2.839 Millionen (30. Juni 2026), die Finanzschulden stiegen im ersten Halbjahr 2026 um 992 Millionen auf 7.190 Millionen.
- Der Zinssatz für neue Schulden liegt bei 8,875 Prozent; 2025 kostete der gesamte Schuldendienst 445 Millionen Dollar — mehr als das Dreifache des Segmentergebnisses des ersten Halbjahres 2026.
- Die Steuer-Wertberichtigung ist eine Selbstauskunft über die Ertragserwartung: 1,6 Milliarden Dollar in den USA (30. Juni 2026), rund 1,3 Milliarden im Ausland, davon 1,1 Milliarden in Luxemburg. Der Bericht erwartet für zwölf Monate keine Auflösung.
- Zölle und Fixkosten drücken direkt: 32 Millionen Dollar zusätzliche Zollkosten allein im zweiten Quartal 2026, dazu rund 70 Millionen erwartete nicht gedeckte Fixkosten im dritten Quartal 2026 wegen gedrosselter Produktion.
- Der Finanzvorstandsposten ist seit dem 1. Juli 2026 nur kommissarisch besetzt; die Vorgängerin schied zum 30. Juni 2026 aus, die Suche nach einer dauerhaften Nachfolge lief zum Stichtag noch.
Ein menschliches Fazit
Zurück zur Abhak-Falle vom Anfang. Goodyear hat geliefert, was es angekündigt hat: Das Programm ist abgeschlossen, die Verkäufe sind vollzogen, die Kosten sind heraus. Wer nur auf diese Liste schaut, sieht ein Unternehmen, das seine Hausaufgaben gemacht hat. Wer daneben die Bilanz legt, sieht ein Unternehmen, dem in zwölf Monaten 2,3 Milliarden Dollar Eigenkapital abhandengekommen sind, dessen größte Region im Minus arbeitet und das für frisches Geld fast neun Prozent zahlt.
Beides ist wahr, und das macht diese Aktie so anstrengend. Sie ist kein Betrugsfall und kein Sanierungsfall im engeren Sinn: Die Kasse ist gefüllt, die Kreditlinien sind offen, kein Wirtschaftsprüfer hat Zweifel an der Fortführung angemeldet. Sie ist etwas Unbequemeres — ein großes, altes, zyklisches Industrieunternehmen, das seinen Plan erfüllt hat und trotzdem noch nicht verdient. Ob das der Anfang einer Erholung ist oder eine Zwischenstation nach unten, entscheiden nicht Ankündigungen, sondern zwei Zahlen in den nächsten Berichten: das Segmentergebnis in Amerika und das Eigenkapital.
Und die ehrlichste Erkenntnis aus dieser Recherche ist gleichzeitig die unbequemste: Der Satz „der Plan wurde abgeschlossen“ hat uns beim ersten Lesen beruhigt. Genau das war der Fehler, den wir uns selbst nachweisen mussten. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- The Goodyear Tire & Rubber Company — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 6. August 2026)
- The Goodyear Tire & Rubber Company — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 10. Februar 2026)
- The Goodyear Tire & Rubber Company — Ergebnismitteilung zum 2. Quartal 2026, Anlage 99.1 zur SEC-Meldung 8-K vom 5. August 2026
- The Goodyear Tire & Rubber Company — SEC-Meldung 8-K vom 26. Juni 2026, Item 5.02 (Wechsel im Finanzvorstand)
- The Goodyear Tire & Rubber Company — SEC-Meldung 8-K vom 20. März 2026, Item 2.05 (Umbau in Europa, Nahost und Afrika)
- Vollständige SEC-Einreichungshistorie der Goodyear Tire & Rubber Company (CIK 0000042582), einschließlich der Pflichtmeldung 8-K vom 21. Juli 2026 zur Werksschließung Fayetteville und der Beteiligungsmeldungen vom 12. bis 14. August 2026: EDGAR-Übersicht (sec.gov)
- Kennzahlen, Kursreihe und Analysten-Konsens: Fundamentaldaten, Datenstand 10. September 2026.
- Erwähnungen in Anleger-Foren: hauseigener Aktien-Scanner, Reddit-Hype-Auswertung, Stand 10. September 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei einem hoch verschuldeten, zyklischen Industrieunternehmen ist dieses Risiko besonders ausgeprägt. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 17.478,0 | 20.805,0 | 20.066,0 | 18.878,0 | 18.280,0 |
| Betriebsergebnis (EBIT) | 1.087,0 | 1.054,0 | 695,0 | 920,0 | 652,0 |
| Nettogewinn | 764,0 | 202,0 | -689,0 | 70,0 | -1.721,0 |
| Nettomarge | 4,4 % | 1,0 % | -3,4 % | 0,4 % | -9,4 % |
| Gewinn je Aktie | 2,89 $ | 0,71 $ | -2,42 $ | 0,24 $ | -5,93 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Ertragskraft negativ
- Das Segmentergebnis fiel von 1.302 Millionen US-Dollar (2024) auf 1.057 Millionen (2025) und im ersten Halbjahr 2026 auf 131 Millionen nach 354 Millionen im Vorjahreszeitraum — eine Marge von 1,6 statt 4,1 Prozent. Im zweiten Quartal 2026 lag sie bei 0,8 Prozent. Der Zinsaufwand betrug 2025 allein 445 Millionen.
- Bilanz negativ
- Das den Goodyear-Aktionären zurechenbare Eigenkapital fiel von 5.116 Millionen US-Dollar (30. Juni 2025) auf 2.839 Millionen (30. Juni 2026), also um rund 45 Prozent. Gleichzeitig stiegen die Finanzschulden im ersten Halbjahr 2026 von 6.198 auf 7.190 Millionen. Der Firmenwert der Bilanz beträgt nach der Abschreibung noch 44 Millionen.
- Liquidität positiv
- Am 30. Juni 2026 standen 861 Millionen US-Dollar Kasse und 3.891 Millionen ungenutzte Kreditlinien zur Verfügung, zusammen rund 4,75 Milliarden. Die zusätzliche Finanzauflage der Hauptkreditlinie greift erst unterhalb von 275 Millionen verfügbarer Mittel; am Stichtag waren es 2.378 Millionen. Der Quartalsbericht bezeichnet die Liquiditätslage für zwölf Monate ausdrücklich als ausreichend.
- Umbauprogramm neutral
- Der Geschäftsbericht für 2025 erklärt „Goodyear Forward“ für abgeschlossen: rund 2,2 Milliarden US-Dollar Bruttoerlös aus drei Verkäufen, rund 1,5 Milliarden jährlicher Kostennutzen, davon 95 Millionen im zweiten Quartal 2026. Die Ziele Portfolio und Kosten sind erreicht, das Ziel Margenausweitung nicht — und der nächste Schritt (Werk Fayetteville) kostet zuerst 535 bis 565 Millionen.
- Regionale Lage neutral
- Asien-Pazifik verdient und wird besser (Segmentergebnis 63 statt 43 Millionen US-Dollar im zweiten Quartal 2026, Marge 12,7 Prozent), Europa/Nahost/Afrika verkleinert den Verlust von 25 auf 17 Millionen. Die größte Region Amerika kippte dagegen von +141 auf −10 Millionen, bei einem Absatzrückgang von 8,7 Prozent auf 17,4 Millionen Reifen.
- Führung und Governance neutral
- Finanzvorständin Christina L. Zamarro schied zum 30. Juni 2026 aus; seit dem 1. Juli 2026 führt Scott M. Deakin die Finanzen kommissarisch, während die Suche nach einer dauerhaften Nachfolge läuft. Die Meldung stellt ausdrücklich fest, dass dem Ausscheiden keine Meinungsverschiedenheit über Rechnungslegung oder Berichterstattung zugrunde lag. Positiv: Am 30. Juli 2026 wurden Eckpunkte eines Tarifvertrags bis 28. April 2029 erzielt.
Goodyear hat sein Umbauprogramm abgeschlossen und dabei geliefert, was es angekündigt hatte: rund 2,2 Milliarden US-Dollar aus drei Verkäufen und rund 1,5 Milliarden Dollar jährlichen Kostennutzen. Was die Berichte danach zeigen, ist trotzdem unbequem. Das Segmentergebnis fiel im ersten Halbjahr 2026 auf 131 Millionen nach 354 Millionen, die größte Region Amerika rutschte im zweiten Quartal von +141 auf −10 Millionen, das Eigenkapital sank binnen zwölf Monaten von 5.116 auf 2.839 Millionen, und neue Schulden kosten seit Juni 2026 8,875 statt 4,875 Prozent. Dagegen stehen 4,75 Milliarden Dollar verfügbare Liquidität, ein verdienendes Asien-Geschäft und eine Bewertung von rund 58 Prozent des Buchwerts. Der Konzern ist nicht in Not, aber er verdient noch nicht — und die nächste Werksschließung belastet zuerst. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist: Der Umbau ist abgeschlossen, die Marge aber nicht wiederhergestellt. Das Segmentergebnis lag im ersten Halbjahr 2026 bei 131 Millionen US-Dollar nach 354 Millionen, die größte Region Amerika arbeitete im zweiten Quartal 2026 mit −10 Millionen. Ein Turnaround ist damit angekündigt, aber nicht bewiesen. Wir haben die Rot-Kriterien einzeln geprüft und keines belegt gefunden: Es gibt keinen Hinweis auf Zweifel an der Unternehmensfortführung, das Eigenkapital ist mit 2.839 Millionen deutlich positiv, die Liquidität aus 861 Millionen Kasse und 3.891 Millionen ungenutzten Linien reicht nach eigener Aussage für zwölf Monate, die zusätzliche Finanzauflage der Hauptkreditlinie ist mit 2.378 Millionen verfügbarer Mittel weit entfernt, und der operative Cashflow war 2023 bis 2025 in jedem Jahr positiv — der Halbjahresabfluss von 620 Millionen ist saisonal und lag 2025 mit 718 Millionen sogar höher. Ausdrücklich nicht ampelrelevant sind die Punkte, die man hier vermuten könnte: dass die Aktie mit rund 58 Prozent des Buchwerts und einem Kurs-Umsatz-Verhältnis von 0,09 billig aussieht, dass der Kurs innerhalb eines Jahres fast halbiert wurde oder dass die Aktie stark schwankt. Das sind Preisargumente und begründen weder Rot noch schließen sie Grün aus. Was die Farbe ändern würde, ist benennbar: Fällt das Eigenkapital weiter in diesem Tempo oder bleibt das Segmentergebnis dauerhaft unter dem Zinsaufwand, wäre Rot die richtige Stufe. Kommt Amerika zurück in den positiven Bereich, wäre Grün wieder eine ernsthafte Möglichkeit.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Goodyear über den Reddit-Hype-Scanner (Stand 10. September 2026), nicht über einen Qualitäts- oder Bewertungsfilter. Der Scanner misst Aufmerksamkeit in Anleger-Foren, nicht Substanz.
- Datenstand: Geschäftsbericht (10-K) für 2025 vom 10. Februar 2026 und Quartalsbericht (10-Q) zum 30. Juni 2026 vom 6. August 2026. Danach wurden bis zum 10. September 2026 nur drei Beteiligungsmeldungen (Schedule 13G und 13G/A vom 12. bis 14. August 2026) und eine Insider-Meldung (Form 4) vom 2. September 2026 eingereicht — keine davon verändert das Bild. Kurs und Analysten-Kursziel stammen aus den Fundamentaldaten mit Datenstand 10. September 2026.
- Rechenweg zu den Quartalszahlen: Die Nettoergebnisse der vierten Quartale erscheinen in keinem eigenen Bericht. Sie sind hier aus dem Jahresergebnis abzüglich der drei berichteten Quartale abgeleitet — für 2025 ergibt das +105 Millionen US-Dollar, für 2024 +73 Millionen, für 2023 −331 Millionen. Der Wert für 2023 ist dabei nur näherungsweise: Das Jahresergebnis 2023 wurde im Geschäftsbericht für 2025 nachträglich angepasst (Hochinflationsrechnung Türkei), die drei Quartalsberichte des Jahres 2023 tragen dagegen den ursprünglichen Stand. Alle übrigen Quartalswerte stammen unmittelbar aus den Quartalsberichten.
- Verwechslungsgefahr: „GT“ ist an anderen Handelsplätzen auch das Kürzel anderer Gesellschaften; hier geht es ausschließlich um The Goodyear Tire & Rubber Company mit der SEC-Kennnummer CIK 0000042582. Ebenfalls nicht zu verwechseln: Die Marke Dunlop gehört seit 2025 nicht mehr zu Goodyear, wird aber weiterhin von Goodyear beliefert.
Aktien-Wächter
Diese Analyse ist Stand 11. September 2026. Was sich seitdem bei GT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Goodyear Tire & Rubber Co (GT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
The Goodyear Tire & Rubber Company (Nasdaq: GT) aus Akron im US-Bundesstaat Ohio entwickelt, produziert und verkauft Reifen für Autos, Lastwagen, Busse, Flugzeuge, Motorräder und Landmaschinen. Der Konzern betreibt 49 Werke in 19 Ländern und beschäftigte zum 31. Dezember 2025 rund 63.000 Menschen. Berichtet wird in drei Regionen: Amerika, Europa/Nahost/Afrika sowie Asien-Pazifik.
Der Verlust ist überwiegend eine Buchung ohne Geldabfluss. Im dritten Quartal 2025 strich Goodyear sein gesamtes aktives US-Steuerguthaben über 1,4 Milliarden US-Dollar, weil künftige US-Gewinne dafür nicht mehr wahrscheinlich genug erschienen, und schrieb zusätzlich den Firmenwert der nordamerikanischen Einheit über 674 Millionen voll ab. Der Verlust vor Steuern betrug nur 133 Millionen Dollar, der ausgewiesene Steueraufwand dagegen 1.567 Millionen.
Es war ein mehrjähriges Umbauprogramm mit drei Zielen: Portfolio bereinigen, Marge ausweiten, Schulden senken. Laut Geschäftsbericht (10-K) für 2025 wurde es 2025 abgeschlossen und brachte rund 2,2 Milliarden US-Dollar aus drei Verkäufen sowie rund 1,5 Milliarden jährlichen Kostennutzen. Das erste Ziel ist erfüllt, das zweite nicht: Das Segmentergebnis fiel von 1.302 Millionen (2024) auf 1.057 Millionen (2025) und im ersten Halbjahr 2026 auf 131 Millionen nach 354 Millionen.
Zum 30. Juni 2026 lagen die Finanzschulden bei 7.190 Millionen US-Dollar (kurzfristige Kredite 359, kurzfristiger Teil langfristiger Schulden 1.059, langfristige Schulden 5.772). Ein halbes Jahr zuvor waren es 6.198 Millionen. Dem stehen 861 Millionen Kasse und 3.891 Millionen ungenutzte Kreditlinien gegenüber. Der Zinsaufwand betrug 2025 445 Millionen US-Dollar.
Der Kupon ist der Preis, den Gläubiger für das Risiko verlangen. Am 4. Juni 2026 begab Goodyear Anleihen über 1.050 Millionen US-Dollar mit 8,875 Prozent und Laufzeit bis 2032, um damit Papiere mit 4,875 und 7,625 Prozent Kupon abzulösen, die 2027 fällig werden. Allein auf die 700 Millionen der 4,875-Prozent-Anleihe bezogen bedeutet das rechnerisch rund 28 Millionen Dollar zusätzliche Zinsen pro Jahr.
Am 16. Juli 2026 beschloss Goodyear, das Werk in North Carolina dauerhaft zu schließen; rund 1.750 Stellen entfallen. Der Vorsteueraufwand beträgt laut Quartalsbericht 535 bis 565 Millionen US-Dollar, davon 190 bis 210 Millionen zahlungswirksam und 205 bis 225 Millionen allein im dritten Quartal 2026. Die erwartete jährliche Ersparnis nennt das Unternehmen mit rund 270 Millionen Dollar — erst ab 2028.
Günstig ist ein Verhältnis, kein Urteil. Der Buchwert je Aktie lag zum 30. Juni 2026 bei 9,86 US-Dollar, der Schlusskurs am 9. September 2026 bei 5,75 Dollar. Entscheidend ist, dass zum Eigenkapital von 2.839 Millionen Schulden von 7.190 Millionen kommen: Der rechnerische Unternehmenswert liegt bei rund 8,0 Milliarden US-Dollar, wovon nur gut ein Fünftel auf die Aktionäre entfällt. Ein sinkendes Eigenkapital verändert dieses Verhältnis schnell.
Drei. Erstens das Segmentergebnis der Region Amerika, das im zweiten Quartal 2026 von +141 auf −10 Millionen US-Dollar kippte. Zweitens das Eigenkapital, das zwischen dem 30. Juni 2025 und dem 30. Juni 2026 von 5.116 auf 2.839 Millionen fiel. Drittens die Restrukturierungskosten für Fayetteville, von denen 205 bis 225 Millionen im dritten Quartal 2026 gebucht werden sollen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


