Effecten-Spiegel-Aktie: 38 Prozent Rabatt auf die eigene Substanz — und trotzdem kein Schnäppchen
Ein Verlag mit 71 Millionen Euro Eigenkapital, ohne einen Euro Bankschulden, dessen Aktie deutlich unter dem selbst gemeldeten Substanzwert notiert. Wir haben den Geschäftsbericht 2025 und die Halbjahresmitteilung gelesen und nachgerechnet, woraus diese Substanz eigentlich besteht.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 11,70 € -0,80 %
- Marktkapitalisierung
- 42,0 Mio. €
- KGV
- 16,5
- Wachstums-Score
- 4/10
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 10,80 € bis 13,80 € · Letzter Kurs: 11,70 € (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Schwäche, die Anleger besonders zuverlässig erwischt, und der Handel kennt sie seit Jahrhunderten: die Rabatt-Falle. Ein durchgestrichener Preis schaltet im Kopf etwas ab. Wir prüfen dann nicht mehr, ob wir die Sache überhaupt wollen — wir rechnen nur noch aus, wie viel wir sparen. An der Börse heißt der durchgestrichene Preis Nettoinventarwert, kurz NAV, und kaum ein deutscher Nebenwert trägt ihn so gut sichtbar vor sich her wie die Effecten-Spiegel AG (Börsenkürzel EFS).
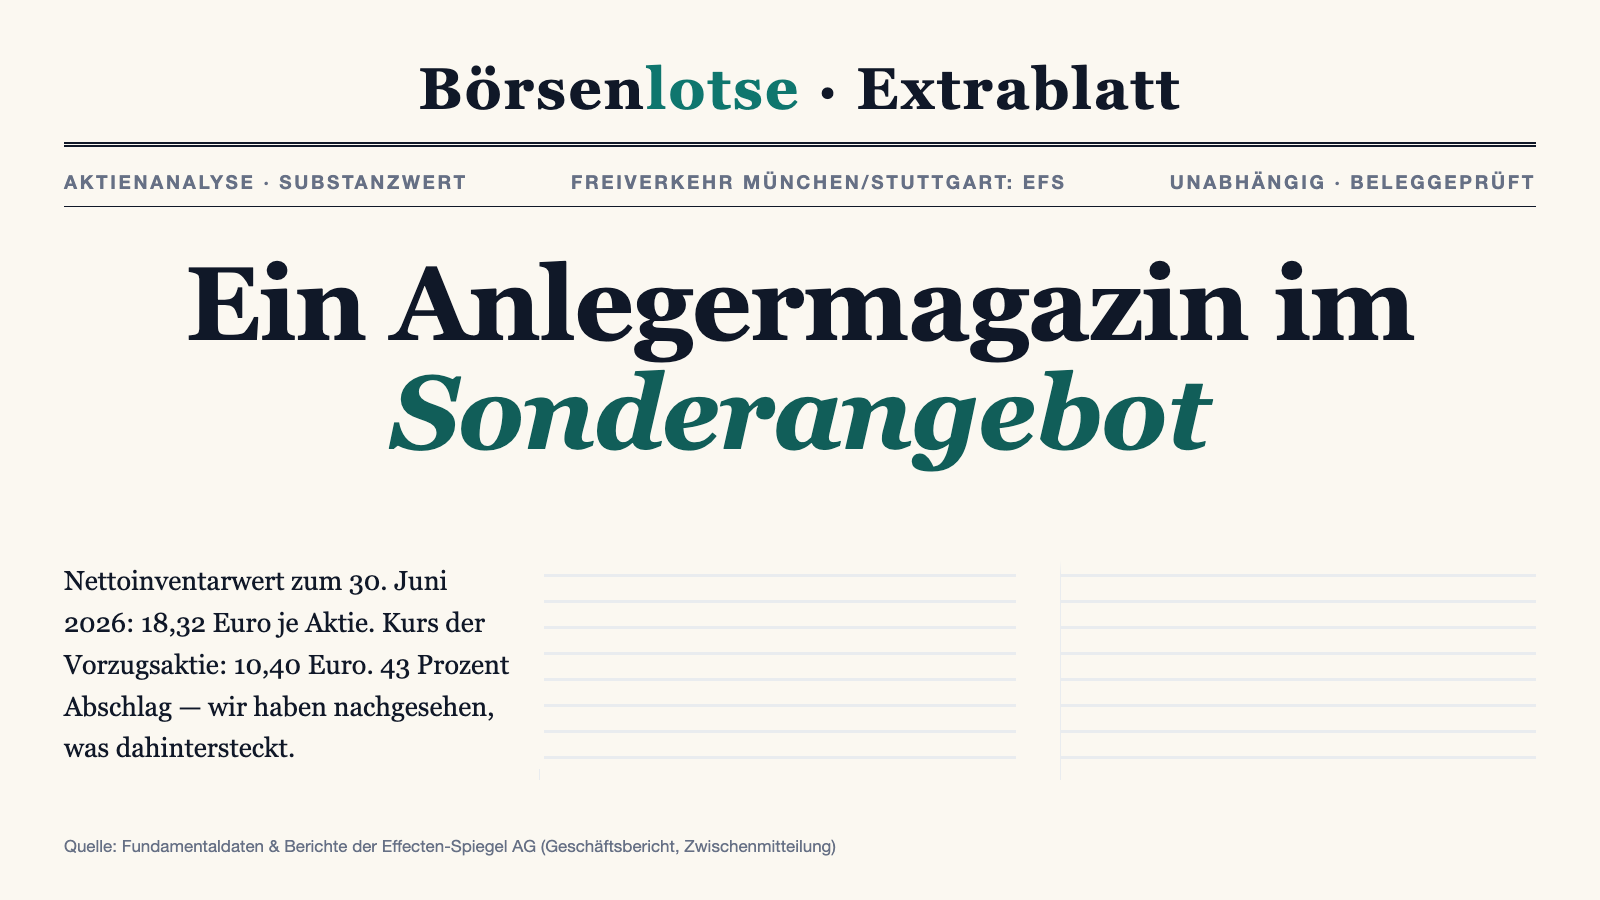
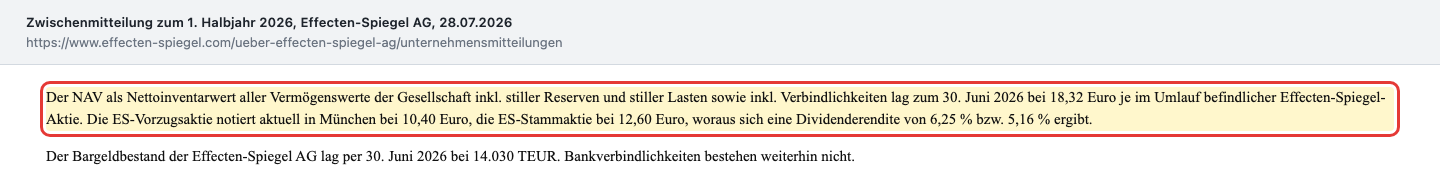
Das Unternehmen meldet den Wert seines Vermögens viermal im Jahr selbst. Zum 30. Juni 2026 waren es 18,32 Euro je umlaufender Aktie. Die Vorzugsaktie notierte in derselben Mitteilung bei 10,40 Euro, die Stammaktie bei 12,60 Euro. Rechnet man beide Gattungen zusammen, liegt der Börsenwert bei rund 40 Millionen Euro — gegen ein Vermögen, das die Gesellschaft selbst mit rund 64 Millionen Euro beziffert. Rund 38 Prozent Abschlag. Ein Euro für 62 Cent.
Diese Analyse liest, was die Effecten-Spiegel AG selbst berichtet hat: den geprüften Geschäftsbericht 2025, die Zwischenmitteilung zum ersten Halbjahr 2026 und die NAV-Meldungen der vergangenen Jahre. Sie prüft, woraus diese Substanz besteht, wer sie verwaltet und warum der Rabatt seit Jahren nicht verschwindet. Was Du daraus machst, entscheidest am Ende Du.
Was die Effecten-Spiegel AG eigentlich macht
Die Gesellschaft sitzt im Düsseldorfer Zooviertel und steht laut eigenem Lagebericht auf zwei Säulen: dem Verlagsgeschäft und der Kapitalanlage für eigene Rechnung. Seit September 1971 erscheint unter der Marke „Effecten-Spiegel“ ein wöchentliches Anlegermagazin — eines der ältesten Finanzfachblätter Europas, werbefrei, finanziert allein über Abonnements und Einzelverkauf. Dazu kommen ein Onlineangebot seit 2015 und ein Podcast seit 2019.
Die zweite Säule ist ein Wertpapierdepot. Die Gesellschaft legt ausschließlich Eigenmittel an, kauft börsennotierte Aktien, Unternehmens- und Staatsanleihen und begrenzt jedes Einzelengagement auf höchstens zehn Prozent des Eigenkapitals. Zum 31. Dezember 2025 lag der Anteil ausländischer Aktien im Portfolio bei 53,11 Prozent, der inländischer Aktien bei 34,57 Prozent. Die zehn größten Positionen zum 30. Juni 2026 waren laut Zwischenmitteilung Siltronic, Sartorius (Vorzüge), Sixt (Stämme), Target, Waste Management, Walt Disney, Nestlé, SAP, American Water Works und McCormick.
Merksatz für den Rest dieser Analyse: Das operative Geschäft ist der Verlag — verdient wird das Geld im Depot. Wie groß dieser Unterschied ist, zeigt eine einzige Zahl aus dem Geschäftsbericht 2025: Das Verlagsergebnis betrug 217 Tausend Euro (Vorjahr 222). Die kumulierten Erträge aus Wertpapiergeschäften kamen im selben Jahr auf 4.693 Tausend Euro.
Und noch etwas prägt die ganze Beleglage: Von der Effecten-Spiegel AG gibt es keinen Bericht an die US-Börsenaufsicht SEC. Beide Aktiengattungen sind seit 1998 im Freiverkehr der Börsen München und Stuttgart gelistet, einen US-Ticker gibt es nicht. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Berichte der Effecten-Spiegel AG“ statt „SEC-Berichte (10-K/10-Q)“. Dieselbe Konstellation — deutscher Börsenplatz, kein US-Filer — hatten wir zuletzt bei Gerresheimer, einem Titel, der übrigens auch im Depot der Effecten-Spiegel AG liegt.
Wie die Aktie auf unseren Tisch kam
Nicht über unseren hauseigenen Aktien-Scanner. Der arbeitet mit Titeln aus den regulierten Handelssegmenten, und die Effecten-Spiegel AG notiert im Freiverkehr — sie taucht dort schlicht nicht auf. Auf den Tisch kam sie über die Zwischenmitteilung vom 28. Juli 2026, in der die Gesellschaft NAV und Börsenkurs in einem einzigen Absatz nebeneinanderstellt. Wer die beiden Zahlen teilt, hat den Aufhänger.
Das ist ein Aufhänger, den man ernst nehmen sollte, denn er ist ungewöhnlich sauber: Der Wert stammt nicht aus einer Schätzung eines Analysten, sondern aus der Pflichtpublizität des Unternehmens selbst — inklusive stiller Reserven, stiller Lasten und Verbindlichkeiten. Es ist zugleich ein Aufhänger, der eine Frage aufwirft, die diese Analyse durchzieht: Wenn ein Verlag anderen Anlegern erklärt, wie man unterbewertete Aktien findet — warum findet der Markt seine eigene nicht?
Die Zahlen über die Jahre — was wirklich beeindruckt
Fangen wir mit dem an, was tatsächlich stark ist, denn davon gibt es reichlich. Die Bilanz der Effecten-Spiegel AG ist von einer Sorte, die man im deutschen Nebenwertesegment selten sieht.
Zum 31. Dezember 2025 stand einer Bilanzsumme von 75.875 Tausend Euro ein Eigenkapital von 70.991 Tausend Euro gegenüber. Das ist eine Eigenkapitalquote von 93,6 Prozent. Bankschulden oder Kreditverbindlichkeiten: null, und zwar in jedem der sechs Jahre 2020 bis 2025. Der Kassen- und Bankbestand lag zum Jahresende bei 18.904 Tausend Euro, zum 30. Juni 2026 bei 14.030 Tausend Euro. Allein die Kasse deckt damit gut ein Drittel des gesamten Börsenwerts ab.
„Die Effecten-Spiegel AG weist zum 31.12.2025 ein Eigenkapital in Höhe von 70.991 T€ aus, was einer Eigenkapitalquote von 93,6 % entspricht. Dazu kommt ein Bargeldbestand in Höhe von 18.904 T€. […] Bankschulden oder Kredite waren und sind nicht vorhanden, da sämtliche Wertpapierkäufe sowie alle anderen Aufwendungen aus Eigenmitteln finanziert und stets ausreichend Liquiditätsreserven vorgehalten werden.“
— Effecten-Spiegel AG, Geschäftsbericht 2025, Risiko- und Chancenbericht, Abschnitt Liquiditätsrisiken
Auch die Ausschüttung stimmt. Für 2025 beschloss die Hauptversammlung am 22. Mai 2026 eine Dividende von 0,65 Euro je dividendenberechtigter Stamm- und Vorzugsaktie, insgesamt 2.277.360,15 Euro. Bezogen auf die in der Zwischenmitteilung genannten Kurse ergibt das eine Rendite von 6,25 Prozent für die Vorzugsaktie und 5,16 Prozent für die Stammaktie. Und die Ausschüttung ist kein Einzelfall: Die Kennzahlenübersicht des Geschäftsberichts weist für jedes der Jahre 2020 bis 2025 eine Dividende auf die Vorzugsaktie aus — zwischen 0,16 und 2,00 Euro. Nur die Stammaktie ging für das Geschäftsjahr 2022 einmal leer aus.
Der Verlag schließlich arbeitet, wie der Lagebericht formuliert, „wie bereits in den Vorjahren unvermindert profitabel“ — in einem Markt, in dem die Zahl der Presseverkaufsstellen in Deutschland 2025 um 4,2 Prozent auf 74.359 zurückging, gegenüber 110.776 im Jahr 2015. Der Podcast kam auf über 81.000 Downloads nach mehr als 60.000 im Vorjahr.
Nur: Was am Ende unter dem Strich steht, hat mit alldem wenig zu tun.
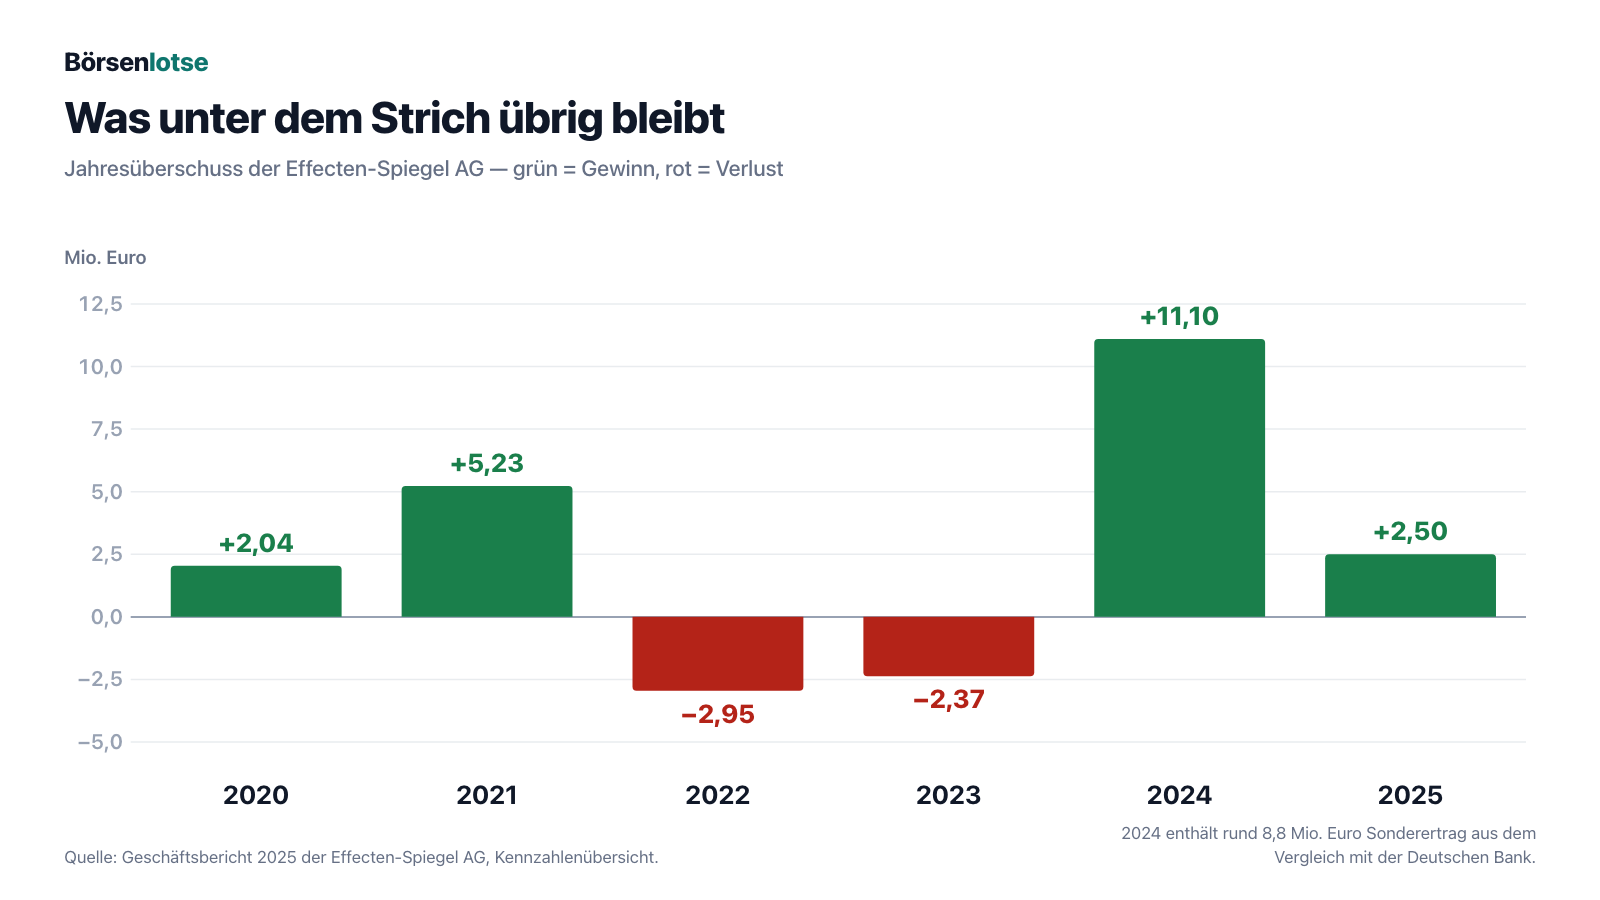
2022 und 2023 stand ein Fehlbetrag von 2.954 beziehungsweise 2.372 Tausend Euro. 2024 sprang das Ergebnis auf 11.099 Tausend Euro. 2025 kam es auf 2.498 Tausend Euro zurück. Im Durchschnitt der sechs Jahre 2020 bis 2025 verdiente die Gesellschaft rund 2,6 Millionen Euro im Jahr. Das ist der Wert, gegen den man den Börsenwert halten muss — und dazu kommen wir gleich.
Unbequeme Wahrheit Nr. 1: Die stillen Lasten sind dreieinhalbmal so groß wie die stillen Reserven
Die Effecten-Spiegel AG bilanziert nach HGB. Ihre Wertpapiere im Finanzanlagevermögen stehen deshalb zu Anschaffungskosten oder zum niedrigeren beizulegenden Wert in der Bilanz — steigt ein Kurs über den Kaufpreis, taucht dieser Gewinn nirgends auf. Genau das ist die klassische Erzählung des Substanzwerts: Da liegen stille Reserven, die niemand sieht.
Im Anhang des Geschäftsberichts 2025 steht, wie es tatsächlich aussieht.
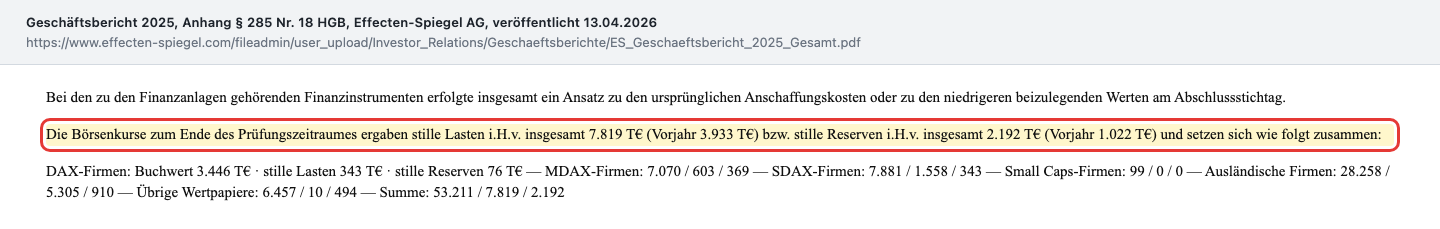
„Die Börsenkurse zum Ende des Prüfungszeitraumes ergaben stille Lasten i.H.v. insgesamt 7.819 T€ (Vorjahr 3.933 T€) bzw. stille Reserven i.H.v. insgesamt 2.192 T€ (Vorjahr 1.022 T€).“
— Effecten-Spiegel AG, Geschäftsbericht 2025, Anhang, Angaben zu Finanzinstrumenten nach § 285 Nr. 18 HGB
Übersetzt: Auf einen Buchwert von 53.211 Tausend Euro im Finanzanlagevermögen kommen zum Stichtag 5.627 Tausend Euro mehr verdeckte Verluste als verdeckte Gewinne. Und diese Schere hat sich im Jahresverlauf geöffnet — im Vorjahr betrug der Saldo minus 2.911 Tausend Euro. Den größten Beitrag liefern die ausländischen Aktien: 5.305 Tausend Euro stille Lasten gegen 910 Tausend Euro stille Reserven.
Was das für den Substanzwert bedeutet, lässt sich in einer Zeile zeigen. Das Eigenkapital von 70.991 Tausend Euro verteilt sich auf 3.503.631 umlaufende Aktien — das sind 20,26 Euro Buchwert je Aktie. Der von der Gesellschaft gemeldete NAV zum selben Stichtag lag bei 19,62 Euro. Der Substanzwert liegt also unter dem Buchwert. Wer hier stille Reserven kauft, kauft in Wahrheit stille Lasten.
Unbequeme Wahrheit Nr. 2: Die Organe kosteten 2025 mehr als die Hälfte des Jahresgewinns
Die Effecten-Spiegel AG beschäftigte 2025 im Durchschnitt neun Arbeitnehmer — ein Vorstandsmitglied und acht Angestellte. Das Verlagsgeschäft läuft laut Lagebericht mit zwei Wirtschaftsredakteurinnen, einer Prokuristin und vier Mitarbeiterinnen in der Abonnentenverwaltung. Was dieses Gremium kostet, steht im Anhang.
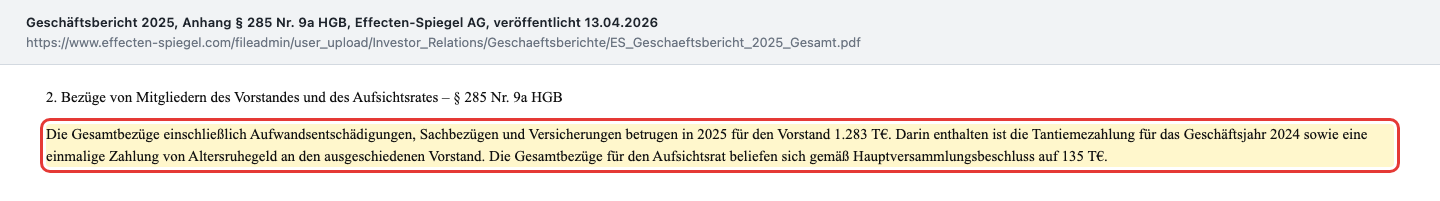
„Die Gesamtbezüge einschließlich Aufwandsentschädigungen, Sachbezügen und Versicherungen betrugen in 2025 für den Vorstand 1.283 T€. Darin enthalten ist die Tantiemezahlung für das Geschäftsjahr 2024 sowie eine einmalige Zahlung von Altersruhegeld an den ausgeschiedenen Vorstand. Die Gesamtbezüge für den Aufsichtsrat beliefen sich gemäß Hauptversammlungsbeschluss auf 135 T€.“
— Effecten-Spiegel AG, Geschäftsbericht 2025, Anhang, Bezüge von Mitgliedern des Vorstandes und des Aufsichtsrates
1.418 Tausend Euro für Vorstand und Aufsichtsrat gegen einen Jahresüberschuss von 2.498 Tausend Euro — das sind rund 57 Prozent des Gewinns. Und es sind mehr als das Sechsfache dessen, was der Verlag im selben Jahr verdient hat (217 Tausend Euro).
Fairerweise: In der Zahl stecken zwei Einmaleffekte, die die Gesellschaft selbst benennt — die Tantieme für 2024, das Ausnahmejahr mit 11,1 Millionen Euro Gewinn, und eine einmalige Altersruhegeld-Zahlung an die zum 17. August 2025 ausgeschiedene Alleinvorständin. Die Gehaltskosten für das Gesamtjahr sanken parallel von 1.577 auf 912 Tausend Euro. Der Anhang nennt für den Aufsichtsrat aber keine Einmaleffekte, und die Pensionsverpflichtungen bleiben: 3.980 Tausend Euro Rückstellungen für vier aktive und acht ausgeschiedene Anspruchsberechtigte, davon 1.883 Tausend Euro für frühere Vorstandsmitglieder und ihre Hinterbliebenen. Dazu 86 Tausend Euro laufende Hinterbliebenenbezüge allein im Jahr 2025.
Bei einer Gesellschaft mit neun Beschäftigten und 71 Millionen Euro Eigenkapital ist das keine Kleinigkeit, sondern ein struktureller Renditeabzug. Wer den Substanzwert kauft, kauft ihn inklusive dieses Kostenblocks.
Unbequeme Wahrheit Nr. 3: Freiverkehr heißt weniger Pflichten — und die Kontrolleurin von heute war die Chefin von gestern
Die Notierung im Freiverkehr ist kein Makel, aber sie hat Folgen, die man kennen sollte. Der Freiverkehr ist kein organisierter Markt im Sinne des Aktien- und Wertpapierhandelsrechts. Damit entfallen unter anderem der Halbjahresfinanzbericht nach § 115 WpHG — die Gesellschaft veröffentlicht stattdessen eine freiwillige, ausdrücklich als „untestiert und ungeprüft“ bezeichnete Zwischenmitteilung — und die Stimmrechtsmitteilungen nach § 33 WpHG. Wer wissen will, wem die stimmberechtigten Stammaktien gehören, findet auf der Investor-Relations-Seite „Aktionärsstruktur“ des Unternehmens keine Angaben.
Im Geschäftsbericht steht immerhin dies: Die Verlag Blazek & Bergmann seit 1891 GmbH hält 17,827 Prozent des Grundkapitals und ist damit „größte Ankeraktionärin“, 8,1 Prozent hält die Gesellschaft an eigenen Anteilen, 74,07 Prozent liegen im Streubesitz. Interessant wird es eine Seite weiter: Die Effecten-Spiegel AG hält umgekehrt 3,00 Prozent an ebendieser Blazek & Bergmann GmbH. Wegen dieser Beteiligung hat die Gesellschaft „aus Vorsichtsgründen freiwillig“ einen Abhängigkeitsbericht nach § 312 AktG erstellt, ihn prüfen lassen — Ergebnis laut Aufsichtsrat und Abschlussprüfer: keine Beanstandungen.
Der zweite Punkt betrifft die Kontrolle. Marlis Weidtmann war bis zum 17. August 2025 Alleinvorständin der Gesellschaft. Am 30. März 2026 meldete das Unternehmen, dass der Aufsichtsratsvorsitzende Wolfgang Aleff sein Mandat mit Ablauf der Hauptversammlung vom 22. Mai 2026 niederlegt — und dass der Aufsichtsrat für die verbliebene Amtszeit ebendiese Marlis Weidtmann vorschlägt. Auf der Unternehmensseite „Vorstand & Aufsichtsrat“ ist sie seither als Vorsitzende des Aufsichtsrats geführt.
Bei einer Gesellschaft am regulierten Markt wäre das so nicht möglich: § 100 Absatz 2 Satz 1 Nummer 4 AktG verbietet den Wechsel eines Vorstandsmitglieds in den Aufsichtsrat derselben Gesellschaft innerhalb von zwei Jahren, sofern die Wahl nicht auf Vorschlag von Aktionären mit mehr als 25 Prozent der Stimmrechte erfolgt. Diese Karenzzeit gilt aber nur für börsennotierte Gesellschaften im Sinne des § 3 Absatz 2 AktG — und das sind ausschließlich Emittenten an einem organisierten Markt. Im Freiverkehr greift sie nicht. Rechtlich also einwandfrei. Für Anleger bleibt trotzdem die Frage, wie unabhängig ein Aufsichtsrat die Amtszeit seiner eigenen Vorsitzenden als Vorstand beurteilt.
Unbequeme Wahrheit Nr. 4: Der Rabatt ist keine Panne — er ist der Normalzustand
Die verlockendste Geschichte an einem Substanzwert lautet: Irgendwann schließt sich die Lücke. Bei der Effecten-Spiegel AG gibt es dafür seit Jahren keinen Beleg — im Gegenteil.
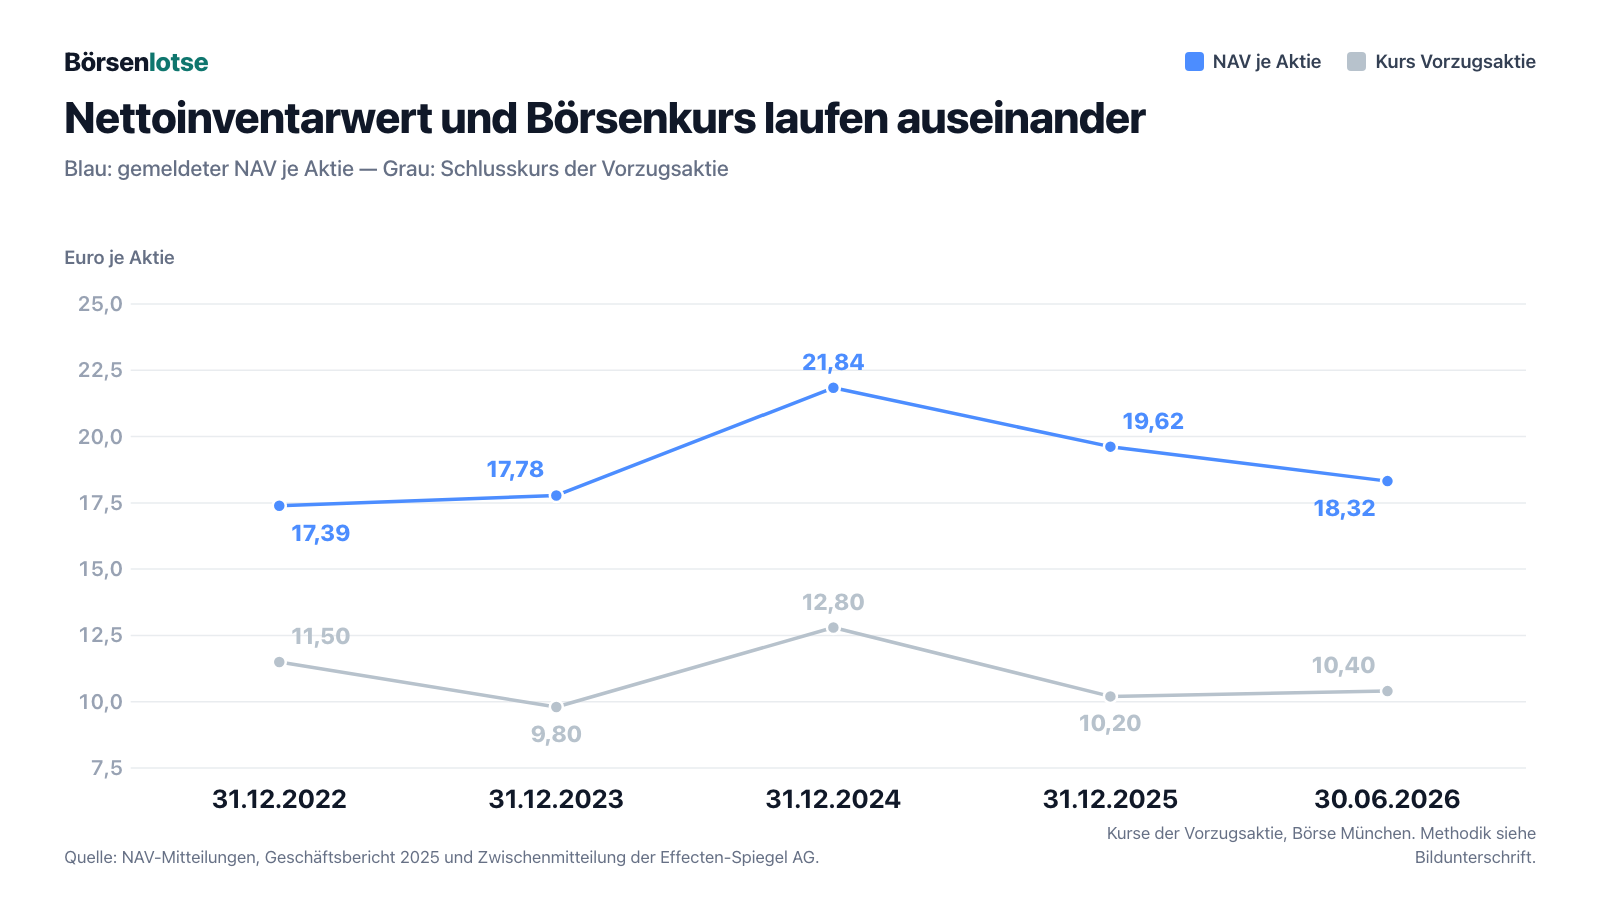
Ende 2022 lag der gemeldete NAV bei 17,39 Euro, die Vorzugsaktie schloss das Jahr bei 11,50 Euro ab — ein Abschlag von rund 34 Prozent. Ende 2025 stand der NAV bei 19,62 Euro und die Vorzugsaktie bei 10,20 Euro: rund 48 Prozent Abschlag. Zur Jahresmitte 2026 waren es 18,32 gegen 10,40 Euro, also rund 43 Prozent. Der Rabatt ist in dreieinhalb Jahren nicht kleiner geworden, sondern größer.
Dafür gibt es nachvollziehbare Gründe, und sie sind alle strukturell. Der Handel ist dünn — das Papier bewegt sich an manchen Tagen gar nicht. Es gibt keine Analystenabdeckung. Es gibt keine Übernahmefantasie, weil eine Ankeraktionärin fast 18 Prozent des Kapitals hält und die Gesellschaft selbst 8,1 Prozent. Und ein Anleger, der 10,40 Euro zahlt, hat keinen Hebel, um an die 18,32 Euro heranzukommen: Es gibt kein Rückkaufprogramm, das die Lücke schließt, keine Sonderausschüttung, keine Auflösung. Ein Rabatt, den niemand einlösen kann, ist kein Rabatt, sondern ein Preis.
Ein Detail für Gattungs-Interessierte: Die Vorzugsaktie hat kein Stimmrecht, dafür eine Vorzugsdividende. 2022 zeigte sich, was das wert ist — die Stammaktionäre bekamen für das Geschäftsjahr 0,00 Euro, die Vorzugsaktionäre 0,16 Euro.
Der Dauerkläger: Wie ein Verlag die Deutsche Bank 14 Jahre lang beschäftigte
Ein Kapitel, das man kennen muss, um das Ausnahmejahr 2024 zu verstehen — und um die Gesellschaft überhaupt einzuordnen. Als die Deutsche Bank im Oktober 2010 den Postbank-Aktionären ein freiwilliges Übernahmeangebot machte, war die Effecten-Spiegel AG die erste Klägerin. Sie hielt den Angebotspreis für zu niedrig, weil die Deutsche Bank ihrer Auffassung nach die Kontrolle schon früher erlangt hatte. Nach eigener Darstellung der Deutschen Bank war die Effecten-Spiegel AG mehrere Jahre lang die einzige Klägerin im gesamten Verfahrenskomplex.
Am 5. September 2024 endete der Streit mit einem Vergleich vor dem Oberlandesgericht Köln (Aktenzeichen 13 U 166/11). Die Deutsche Bank zahlte auf die streitbefangenen Postbank-Aktien eine Nachzahlung inklusive Zinsen von 36,50 Euro je Aktie auf den damaligen Angebotspreis, dazu eine pauschale Kostenerstattung. In der eigenen Ad-hoc-Mitteilung schreibt die Effecten-Spiegel AG dazu:
„Die Gesellschaft erwartet hieraus für das laufende Geschäftsjahr einen außerordentlichen Ertrag in Höhe von rd. EUR 8,8 Mio. vor Steuern.“
— Effecten-Spiegel AG, Ad-hoc-Mitteilung vom 05.09.2024, Vergleich mit der Deutsche Bank AG im Postbank-Verfahren
Das erklärt den Balken von 11,10 Millionen Euro im Jahr 2024 — zusammen mit dem Verkauf der Beteiligung an der infas Holding AG im Rahmen eines Übernahmeangebots von Ipsos. Es erklärt auch die Dividende von 2,00 Euro je Aktie für 2024, die vier Jahre zuvor noch bei 0,55 Euro gelegen hatte.
Und es ist nicht vorbei. Im Risiko- und Chancenbericht steht ein Absatz, der bei einem 40-Millionen-Euro-Unternehmen Aufmerksamkeit verdient.
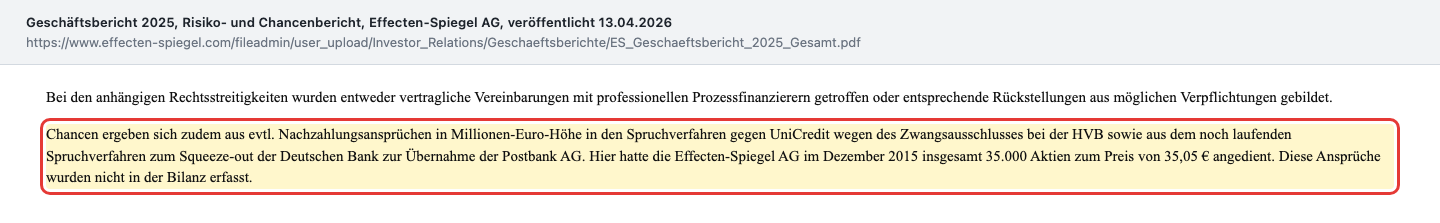
Die Gesellschaft finanziert diese Verfahren teils über professionelle Prozessfinanzierer — ein Hinweis darauf, dass Klagen hier nicht Nebengeräusch, sondern Teil des Geschäftsmodells sind. Für Anleger heißt das beides zugleich: eine echte, kostenlose Option auf einen Millionenertrag, und ein Ergebnis, das dadurch noch schwerer vorhersagbar wird.
Bewertung: billig gegen die Substanz, teuer gegen den Gewinn
Jetzt die Größenordnungen — bewusst ohne Tageskurse, alles mit Stichtag.
Zum 30. Juni 2026 waren nach Abzug der eigenen Anteile 1.615.115 Stamm- und 1.888.516 Vorzugsaktien im Umlauf. Zu den in der Zwischenmitteilung genannten Kursen von 12,60 und 10,40 Euro ergibt das einen Börsenwert von rund 40,0 Millionen Euro. Der Geschäftsbericht selbst nennt zum 31. Dezember 2025 eine Marktkapitalisierung von 45.178 Tausend Euro — dieselbe Größenordnung.
- Gegen den Substanzwert: 18,32 Euro NAV × 3.503.631 Aktien = rund 64,2 Millionen Euro. Der Börsenwert entspricht davon rund 62 Prozent — Abschlag rund 38 Prozent.
- Gegen das Eigenkapital: 40,0 gegen 71,0 Millionen Euro, also ein Kurs-Buchwert-Verhältnis von rund 0,56.
- Gegen den Gewinn: auf den Jahresüberschuss 2025 von 2.498 Tausend Euro ein Kurs-Gewinn-Verhältnis von rund 16. Auf den Sechs-Jahres-Durchschnitt 2020 bis 2025 von rund 2,6 Millionen Euro rund 15.
- Gegen die Kasse: 14,0 Millionen Euro Bargeld zum 30. Juni 2026 sind rund 35 Prozent des Börsenwerts — bei null Bankschulden.
Hier liegt die eigentliche Spannung dieser Aktie. Nach Substanz ist sie billig. Nach Ertragskraft ist sie es nicht: Ein KGV von 15 bis 16 zahlt man auch für ein wachsendes Unternehmen — hier bekommt man ein Depot, dessen Gewinn davon abhängt, wann die Verwaltung welche Position verkauft, plus einen Verlag, der 217 Tausend Euro im Jahr beisteuert.
Einen Blick der Profis gibt es dazu nicht: Für die Effecten-Spiegel AG existiert keine Analystenabdeckung, kein Konsens, kein Kursziel. Auch das ist Teil der Erklärung für den Abschlag.
Chancen und Risiken auf einen Blick
Chancen
- Bilanz ohne Fremdkapital: Eigenkapitalquote 93,6 Prozent, keine Bankschulden in sechs Jahren, 14,0 Millionen Euro Kasse zum 30. Juni 2026.
- Substanzabschlag von rund 38 Prozent auf den vom Unternehmen selbst gemeldeten Nettoinventarwert (30.06.2026).
- Dividendenrendite von 6,25 Prozent (Vorzugsaktie) beziehungsweise 5,16 Prozent (Stammaktie) auf die in der Zwischenmitteilung genannten Kurse; Dividende auf die Vorzugsaktie in jedem der Jahre 2020 bis 2025.
- Nicht bilanzierte Chance aus zwei laufenden Spruchverfahren (UniCredit/HVB und Postbank), die der Geschäftsbericht selbst mit „Millionen-Euro-Höhe“ beziffert — bei einem Börsenwert von rund 40 Millionen Euro.
- Erstes Halbjahr 2026 über Vorjahr: 2.129 Tausend Euro Überschuss nach 1.814 Tausend Euro, bei realisierten Kursgewinnen unter anderem in Intel, Marvell Technologies und SÜSS MicroTec.
Risiken
- Stille Lasten von 7.819 Tausend Euro gegen stille Reserven von 2.192 Tausend Euro (31.12.2025) — der gemeldete NAV von 19,62 Euro lag unter dem Buchwert je Aktie von 20,26 Euro.
- Das Ergebnis hängt fast vollständig an Börsenkursen: In sechs Jahren zwei Verlustjahre und eine Spanne von minus 2,95 bis plus 11,10 Millionen Euro.
- Der operative Kern schrumpft: Verlagsumsatz 2025 von 2.521 nach 2.782 Tausend Euro, im ersten Halbjahr 2026 von 1.151 nach 1.304 Tausend Euro.
- Organkosten von 1.418 Tausend Euro (2025) gegen einen Jahresüberschuss von 2.498 Tausend Euro, dazu 3.980 Tausend Euro Pensionsrückstellungen bei neun Beschäftigten.
- Freiverkehr statt regulierter Markt: kein Halbjahresfinanzbericht, keine Stimmrechtsmitteilungen, keine veröffentlichte Aktionärsstruktur jenseits der Angaben im Geschäftsbericht.
- Sehr enger Handel, keine Analystenabdeckung, kein erkennbarer Mechanismus, der den Abschlag schließen würde.
- Eine 19,98-Prozent-Beteiligung an der GSC Holding AG steht mit dem letzten verfügbaren Jahresabschluss zum 31.12.2023 in den Büchern — mit 391 Tausend Euro Eigenkapital und einem Fehlbetrag von 75 Tausend Euro.
Ein menschliches Fazit
Zurück zur Rabatt-Falle. Sie funktioniert, weil der durchgestrichene Preis das Denken übernimmt. 18,32 gegen 10,40 — da rechnet der Kopf sofort aus, was man gewinnt, wenn sich die Lücke schließt, und er hört auf, die zweite Frage zu stellen: Wodurch soll sie sich denn schließen?
Bei der Effecten-Spiegel AG gibt es auf diese zweite Frage bisher keine Antwort. Kein Rückkaufprogramm, keine Sonderausschüttung, keine Übernahme in Sicht, keine Analysten, die den Wert entdecken könnten, und ein Handel, der so dünn ist, dass eine größere Order den Kurs selbst macht. Der Abschlag ist seit dreieinhalb Jahren nicht kleiner geworden, sondern größer. Das spricht dafür, dass der Markt ihn nicht übersieht, sondern verlangt — für die Illiquidität, für die Kostenstruktur, für die Tatsache, dass man an das Vermögen nicht herankommt.
Was bleibt, ist trotzdem etwas Ordentliches: eine schuldenfreie Gesellschaft mit 71 Millionen Euro Eigenkapital, einer verlässlichen Dividende, einem kleinen, seit Jahrzehnten profitablen Verlag und einer Rechtsabteilung, die schon einmal 14 Jahre lang gegen die Deutsche Bank durchgehalten hat. Wer das als Dividendenposition mit Substanzpolster kauft und nicht als Wette auf die Schließung der Lücke, kauft etwas anderes — und wahrscheinlich das Richtigere.
Was Du daraus machst, ist Deine Entscheidung. Und das ist auch gut so.
Quellen
- Effecten-Spiegel AG, Geschäftsbericht 2025 (veröffentlicht 13.04.2026) — Kennzahlenübersicht, Lagebericht, Risiko- und Chancenbericht, Anhang nach § 285 HGB, Bericht des Aufsichtsrats, Bestätigungsvermerk
- Effecten-Spiegel AG, Zwischenmitteilung zum 1. Halbjahr 2026 (28.07.2026) — Halbjahresergebnis, Verlagsumsatz, Liquidität, NAV, Kurse, zehn größte Positionen
- Effecten-Spiegel AG, Ergebnis zum Geschäftsjahr 2025/Dividendenvorschlag (16.03.2026)
- NAV zum 31.12.2025 · NAV zum 31.12.2023 · NAV zum 31.12.2022
- Effecten-Spiegel AG, Der Vorsitzende des Aufsichtsrats legt sein Mandat nieder (30.03.2026)
- Effecten-Spiegel AG, Ad-hoc-Mitteilung zum Vergleich mit der Deutsche Bank AG im Postbank-Verfahren (05.09.2024)
- Deutsche Bank AG, Mitteilung zum Vergleich mit der Effecten-Spiegel AG (05.09.2024) — Nachzahlung von 36,50 Euro je Aktie inklusive Zinsen
- Effecten-Spiegel AG, Daten & Fakten und Vorstand & Aufsichtsrat (Abruf 14.08.2026)
- Kurs- und Bewertungsangaben: Fundamentaldaten sowie die in den Berichten des Unternehmens genannten Kurse; Stand 14. August 2026
Journalistische Einordnung, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können einen Totalverlust bedeuten. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und sind mit ihrem jeweiligen Stichtag genannt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 22,9 | 8,9 | 10,9 | 16,8 | 12,6 |
| Betriebsergebnis (EBIT) | 7,4 | 0,8 | 0,9 | 13,7 | 4,4 |
| Nettogewinn | 5,2 | -3,0 | -2,4 | 11,1 | 2,5 |
| Nettomarge | 22,8 % | -33,1 % | -21,8 % | 65,9 % | 19,9 % |
| Gewinn je Aktie | 1,49 € | -0,84 € | -0,68 € | 3,17 € | 0,71 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Bilanz positiv
- Eigenkapital 70.991 Tsd. € bei einer Bilanzsumme von 75.875 Tsd. € — Eigenkapitalquote 93,6 % zum 31.12.2025. In keinem der Jahre 2020 bis 2025 bestanden Bankschulden; der Bargeldbestand lag zum 30.06.2026 bei 14.030 Tsd. €. Der Bestätigungsvermerk vom 06.02.2026 ist uneingeschränkt.
- Substanzabschlag positiv
- Zum 30.06.2026 meldete die Gesellschaft einen NAV von 18,32 € je umlaufender Aktie, also rund 64,2 Mio. € Vermögen. Die in derselben Mitteilung genannten Kurse (Vorzüge 10,40 €, Stämme 12,60 €) ergeben einen Börsenwert von rund 40,0 Mio. € — ein Abschlag von rund 38 Prozent.
- Herkunft des Ergebnisses negativ
- Das Verlagsgeschäft steuerte 2025 ein Ergebnis von 217 Tsd. € bei (Vorjahr 222), die Wertpapiergeschäfte 4.693 Tsd. €. Entsprechend schwankte der Jahresüberschuss zwischen 2020 und 2025 von −2.954 bis +11.099 Tsd. €, wobei 2024 rund 8,8 Mio. € Sonderertrag aus dem Deutsche-Bank-Vergleich enthielt.
- Qualität der Substanz negativ
- Der Anhang nach § 285 Nr. 18 HGB weist zum 31.12.2025 stille Lasten von 7.819 Tsd. € gegen stille Reserven von 2.192 Tsd. € aus (Vorjahr 3.933 gegen 1.022). Der gemeldete NAV von 19,62 € lag damit unter dem rechnerischen Buchwert je umlaufender Aktie von 20,26 €.
- Kostenstruktur negativ
- Vorstand (1.283 Tsd. €) und Aufsichtsrat (135 Tsd. €) kosteten 2025 zusammen 1.418 Tsd. € — rund 57 % des Jahresüberschusses, bei durchschnittlich neun Beschäftigten. Dazu 3.980 Tsd. € Pensionsrückstellungen, davon 1.883 Tsd. € für frühere Vorstandsmitglieder und Hinterbliebene.
- Transparenz und Kontrolle neutral
- Der Freiverkehr verlangt weder Halbjahresfinanzbericht noch Stimmrechtsmitteilungen nach § 33 WpHG; die Seite „Aktionärsstruktur“ ist leer. Die bis 17.08.2025 amtierende Alleinvorständin führt seit der Hauptversammlung vom 22.05.2026 den Aufsichtsrat — im Freiverkehr zulässig, weil die Karenzzeit des § 100 Abs. 2 Satz 1 Nr. 4 AktG nur börsennotierte Gesellschaften bindet.
Die Effecten-Spiegel AG ist eine schuldenfreie Gesellschaft mit 93,6 Prozent Eigenkapitalquote, verlässlicher Dividende und einem kleinen, dauerhaft profitablen Verlag — und ihre Aktie kostet rund 38 Prozent weniger als der selbst gemeldete Substanzwert. Nur besteht diese Substanz aus einem Depot, dessen stille Lasten die stillen Reserven um mehr als das Dreifache übersteigen, und es gibt keinen Mechanismus, über den ein Anleger an sie herankäme. Wer hier kauft, kauft eine Dividendenposition mit Substanzpolster, keine Wette auf die Schließung der Lücke. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Bilanz gibt keinen Anlass zur Sorge: 93,6 Prozent Eigenkapitalquote, seit sechs Jahren keine Bankschulden, 14,0 Mio. € Kasse und ein uneingeschränkter Bestätigungsvermerk — ein Substanzrisiko ist nirgends belegt. Für Grün fehlt aber das tragende Geschäft. Der operative Kern, der Verlag, verdiente 2025 217 Tsd. € bei sinkendem Umsatz; alles Übrige hängt an Börsenkursen, weshalb das Ergebnis in sechs Jahren zwischen einem Verlust von 2,95 Mio. € und einem Gewinn von 11,10 Mio. € schwankte. Dazu kommen Organkosten in Höhe von 57 Prozent des Jahresgewinns und ein Substanzwert, dessen stille Lasten die stillen Reserven um mehr als das Dreifache übersteigen. Das sind offene operative Fragen, kein Substanzrisiko — deshalb Gelb. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die Zwischenmitteilung vom 28. Juli 2026, in der die Gesellschaft Nettoinventarwert und Börsenkurse nebeneinanderstellt — kein Scanner-Treffer. Die Effecten-Spiegel AG notiert im Freiverkehr und ist deshalb nicht Teil des Scanner-Universums.
- Datenstand 14. August 2026. Alle Unternehmenszahlen stammen aus dem Geschäftsbericht 2025 (veröffentlicht 13.04.2026), der Zwischenmitteilung zum 1. Halbjahr 2026 (28.07.2026) und den NAV-Meldungen der Jahre 2023 bis 2026.
- Die Effecten-Spiegel AG ist kein SEC-Filer: kein 10-K, kein 10-Q, kein 20-F, keine EDGAR-Kennnummer. Maßgeblich ist der geprüfte HGB-Jahresabschluss.
- Der Börsenwert von rund 40,0 Mio. € ist selbst gerechnet: 1.615.115 umlaufende Stammaktien zu 12,60 € plus 1.888.516 umlaufende Vorzugsaktien zu 10,40 €, beide Kurse aus der Zwischenmitteilung vom 28.07.2026. Die Börsenwertangaben aus Fundamentaldaten weichen zwischen den Handelsplätzen München und Stuttgart deutlich voneinander ab und wurden deshalb nicht verwendet.
- Verwechslungsgefahr: Die Effecten-Spiegel AG ist der Herausgeber des gleichnamigen Anlegermagazins und hat mit dem Nachrichtenmagazin „Der Spiegel“ nichts zu tun. Beide Aktiengattungen laufen unter demselben Kürzel EFS, aber unter verschiedenen ISIN — Kurse und Dividendenrenditen der Stamm- und der Vorzugsaktie unterscheiden sich.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei EFS.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Effecten-Spiegel AG (EFS.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Die Gesellschaft steht auf zwei Säulen: dem Verlagsgeschäft mit dem seit September 1971 wöchentlich erscheinenden Anlegermagazin „Effecten-Spiegel“ und der Kapitalanlage für eigene Rechnung. Verdient wird das Geld überwiegend im Depot: 2025 lieferte der Verlag 217 Tausend Euro Ergebnis, die Wertpapiergeschäfte 4.693 Tausend Euro Erträge.
Der Nettoinventarwert ist der von der Gesellschaft selbst gemeldete Wert aller Vermögenswerte inklusive stiller Reserven und stiller Lasten sowie inklusive Verbindlichkeiten, geteilt durch die umlaufenden Aktien. Er lag zum 30. Juni 2026 bei 18,32 Euro, zum 31. Dezember 2025 bei 19,62 Euro und zum 31. Dezember 2024 bei 21,84 Euro.
Die Gründe sind strukturell: sehr dünner Handel im Freiverkehr, keine Analystenabdeckung, eine Ankeraktionärin mit 17,827 Prozent plus 8,1 Prozent eigene Anteile — und vor allem kein Mechanismus, über den ein Anleger an das Vermögen käme. Es gibt weder Rückkaufprogramm noch Sonderausschüttung noch eine Auflösung.
Das Grundkapital von 9.760.000 Euro besteht je zur Hälfte aus 1.906.250 stimmberechtigten Stammaktien (ISIN DE0005647606) und 1.906.250 Vorzugsaktien ohne Stimmrecht (ISIN DE0005647630). Die Vorzugsaktie trägt dafür ein Dividendenvorrecht: Für 2022 erhielten die Stammaktionäre 0,00 Euro, die Vorzugsaktionäre 0,16 Euro.
Ja. Für das Geschäftsjahr 2025 beschloss die Hauptversammlung am 22. Mai 2026 eine Dividende von 0,65 Euro je dividendenberechtigter Stamm- und Vorzugsaktie, insgesamt 2.277.360,15 Euro. Auf die in der Zwischenmitteilung genannten Kurse entspricht das 6,25 Prozent Rendite bei der Vorzugsaktie und 5,16 Prozent bei der Stammaktie.
Die Gesellschaft ist ausschließlich in Deutschland notiert: Beide Aktiengattungen sind seit 1998 im Freiverkehr der Börsen München und Stuttgart gelistet, einen US-Ticker gibt es nicht. Sie berichtet nach deutschem Handelsrecht mit einem geprüften HGB-Jahresabschluss, freiwilligen Zwischenmitteilungen und quartalsweisen NAV-Meldungen.
Sie war die erste und mehrere Jahre lang einzige Klägerin gegen die Deutsche Bank im Streit um den Preis des Postbank-Übernahmeangebots von Oktober 2010. Nach 14 Jahren endete das Verfahren am 5. September 2024 mit einem Vergleich vor dem Oberlandesgericht Köln; die Gesellschaft erwartete daraus rund 8,8 Millionen Euro außerordentlichen Ertrag vor Steuern.
Größte Ankeraktionärin ist laut Geschäftsbericht 2025 die Verlag Blazek & Bergmann seit 1891 GmbH mit 17,827 Prozent des Grundkapitals; 8,1 Prozent hält die Gesellschaft selbst, 74,07 Prozent liegen im Streubesitz. Weil im Freiverkehr keine Stimmrechtsmitteilungen nach § 33 WpHG anfallen, gibt es darüber hinaus keine veröffentlichte Aktionärsstruktur.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.