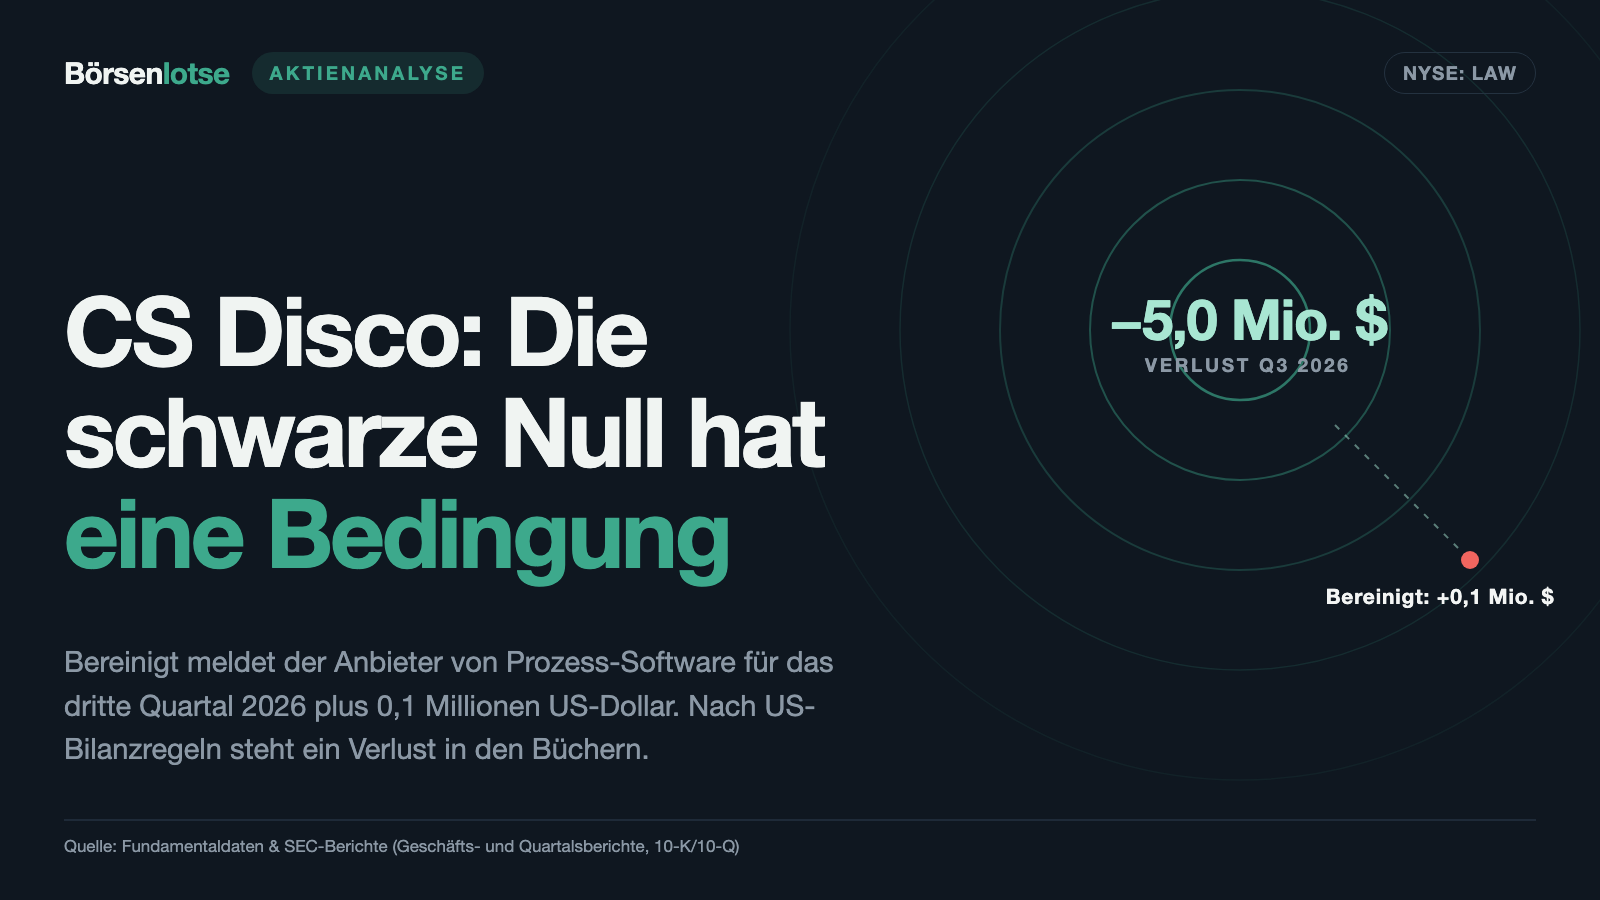
CS Disco: Die schwarze Null kam „ein Quartal früher“ — sie misst 79.000 Dollar, und darunter steht ein Verlust von 5 Millionen
Die Etappensieg-Falle: CS Disco, ein Anbieter von Software für Rechtsstreitigkeiten aus Austin in Texas, meldete am 4. November 2026 für das dritte Quartal ein bereinigtes Betriebsergebnis von plus 0,1 Millionen US-Dollar — nach eigenen Worten ein volles Quartal früher als geplant. Im selben Quartal steht nach US-Bilanzregeln ein Nettoverlust von 5,0 Millionen in den Büchern. Die Brücke zwischen beiden Zahlen besteht vor allem aus 4,7 Millionen Aktienvergütung, die die bereinigte Rechnung weglässt. Der Verlust ist gegenüber dem Vorjahr zwar um 8,6 Millionen gesunken, davon entfallen aber 7,0 Millionen auf Kosten einer Aktionärsklage, die es dieses Jahr nicht mehr gab. 92 Prozent des Umsatzes hängen an der tatsächlichen Nutzung, ohne Abnahmeverpflichtung der Kunden. Dem steht echte Substanz gegenüber: 96,8 Millionen US-Dollar Liquidität, keine Finanzschulden, Umsatzwachstum von 11 Prozent. Keine Anlageberatung — nur der Blick auf die Zeile über dem Zielstrich und auf die Zeilen, die darunter stehen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 13. November 2026
- Schlusskurs
- 6,58 $ +1,08 %
- Marktkapitalisierung
- 0,4 Mrd. $
- Wachstums-Score
- 6/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,80 $ bis 8,90 $ · Letzter Kurs: 6,58 $ (Stand: 13. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich wie ein Erfolgserlebnis anfühlt: die Etappensieg-Falle. Sie geht so: Eine Firma, die jahrelang Verluste geschrieben hat, meldet, sie habe ein Ziel früher erreicht als versprochen — und du freust dich mit, ohne zu fragen, wer den Zielstrich gezogen hat. CS Disco (NYSE: LAW) hat am 4. November 2026 genau so einen Etappensieg gemeldet: ein bereinigtes Betriebsergebnis von plus 0,1 Millionen US-Dollar im dritten Quartal 2026, laut Vorstandschef „a full quarter ahead of schedule“, ein volles Quartal früher als geplant. Exakt sind es 79.000 Dollar. In derselben Mitteilung, ein paar Tabellen weiter unten, steht der Nettoverlust desselben Quartals: 5,0 Millionen US-Dollar.
Beide Zahlen stimmen. Der Unterschied liegt darin, was die eine mitzählt und die andere weglässt. Den Zielstrich „bereinigtes Betriebsergebnis“ hat das Unternehmen selbst definiert; den Nettoverlust definieren die US-Bilanzregeln.
Machen wir also einen Deal: Wir lesen gemeinsam, was CS Disco der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 30. September 2026, eingereicht am 4. November 2026, die Ergebnismitteilung vom 4. November 2026 und den Geschäftsbericht (10-K) für 2025. Vorstandschef und Finanzchef müssen die Richtigkeit dieser Berichte persönlich bestätigen. Am Ende weißt du, was der Etappensieg wert ist, was dahinter wirklich besser geworden ist und was offen bleibt. Entscheiden musst du selbst.
Was CS Disco eigentlich macht — Software für den Papierberg vor Gericht
CS Disco, im Markt kurz DISCO genannt, wurde laut Geschäftsbericht 2013 gegründet, sitzt in Austin (Texas) und ist seit dem Börsengang im Juli 2021 an der New York Stock Exchange notiert. Das Unternehmen verkauft Cloud-Software für einen sehr speziellen Arbeitsschritt: In US-Rechtsstreitigkeiten müssen beide Seiten einander alle Unterlagen offenlegen, die für den Fall wichtig sein könnten. Das Verfahren heißt „Discovery“. Bei einem großen Fall sind das Millionen von E-Mails, Chatnachrichten und Dateien. Übersetzt in ein Alltagsbild: Stell dir vor, du müsstest vor einem Prozess den kompletten Posteingang einer Firma aus zehn Jahren durchsehen und jede einzelne Nachricht als „wichtig“, „unwichtig“ oder „vertraulich“ markieren.
Genau dafür ist die Software da. Sie sammelt die Daten ein, macht sie durchsuchbar und hilft Anwälten, die entscheidenden Dokumente zu finden. Die Produkte heißen DISCO Ediscovery, DISCO Hold, DISCO Request und DISCO Case Builder. Dazu kommen KI-Bausteine: Der Geschäftsbericht beschreibt „Cecilia“ als Paket aus einem Chatbot, der Fragen zu den Unterlagen eines Falls beantwortet, und einer automatischen Zeitleiste; „Auto Review“ übernimmt die erste Sichtung von Dokumenten mit generativer KI. Kunden sind Anwaltskanzleien, Rechtsabteilungen von Unternehmen, Rechtsdienstleister und Behörden. Am 31. Dezember 2025 zählte das Unternehmen 1.549 Kunden, davon 330 mit mehr als 100.000 US-Dollar Umsatz in zwölf Monaten; bis zum 30. September 2026 stieg die Zahl dieser Großkunden laut Ergebnismitteilung auf 374.
Abgerechnet wird überwiegend nach Verbrauch: je mehr Daten ein Kunde für seine Fälle auf der Plattform hat, desto höher die Rechnung. Im dritten Quartal 2026 kamen 38,6 Millionen US-Dollar aus Software und 6,7 Millionen aus Dienstleistungen, etwa der betreuten Dokumentenprüfung (DISCO Review).
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Das Geschäft wächst wieder zweistellig und die Kasse ist gut gefüllt — aber Geld verdient hat CS Disco nach den Bilanzregeln in keinem Jahr von 2020 bis 2025, und die gemeldete schwarze Null gilt nur in einer Rechnung, die das Unternehmen selbst zusammengestellt hat.
Die Firmengeschichte für Anleger
-
2013
Gründung
Laut Geschäftsbericht wird CS Disco 2013 gegründet. Für Aktionäre: eine junge Firma, die nach eigenen Worten keine lange Historie hat, aus der sich Umsätze verlässlich vorhersagen lassen.
-
2021
Börsengang an der NYSE
Im Juli 2021 geht CS Disco an die Börse; Ende 2021 liegen 255,5 Mio. Dollar in der Kasse, der Umsatz wächst um 67 %. Für Aktionäre: das Jahr mit dem höchsten Umsatzwachstum der Jahre 2021 bis 2025.
-
2022
Größter Verlust, Wachstum bremst
Der Nettoverlust erreicht 70,8 Mio. Dollar, das Wachstum fällt auf 18 %. Für Aktionäre: der Zeitraum, um den sich die spätere Klage dreht.
-
2023
Aktionärsklage und Stillstand
Im September 2023 wird eine Sammelklage eingereicht; der Umsatz wächst im Gesamtjahr nur um 2 %. Für Aktionäre: Die Frage nach der Qualität des Wachstums landet vor Gericht.
-
2024
Neuer Vorstandschef
Eric Friedrichsen übernimmt im April 2024 die Führung. Für Aktionäre: Seither sinkt der bereinigte Betriebsverlust, von 18,7 Mio. Dollar (2024) auf 10,2 Mio. (2025).
-
2025
Vergleich über 11,5 Mio. Dollar
Am 19. Dezember 2025 einigt sich das Unternehmen mit den Klägern, ohne Haftung anzuerkennen. Für Aktionäre: Die Altlast wird bezifferbar, der Großteil soll von Versicherern kommen.
-
2026
Bereinigte schwarze Null und Stellenabbau
Drittes Quartal 2026: Adjusted EBITDA plus 0,1 Mio. Dollar bei 5,0 Mio. Nettoverlust; am 29. Oktober folgt der Abbau von 15 Stellen. Für Aktionäre: ein Etappensieg, noch kein Gewinn.
Wie die Aktie auf unseren Tisch kam
CS Disco kam über den Quartalsbericht selbst auf unseren Tisch: Am 4. November 2026 reichte das Unternehmen den Bericht (10-Q) für das dritte Quartal 2026 ein, zusammen mit der Ergebnismitteilung und einer Prognose für das Schlussquartal. Die Überschrift der Mitteilung nennt 45,3 Millionen US-Dollar Umsatz und 11 Prozent Wachstum.
Der Kurs hatte da schon ein bewegtes Jahr hinter sich. Ende 2025 schloss die Aktie bei 7,76 Dollar. Am 25. Februar 2026, dem Tag der Jahreszahlen, markierte sie im Handelsverlauf mit 2,45 Dollar ihr Tagestief und zugleich das Tief der vergangenen zwölf Monate. Am 13. November 2026 schloss sie bei 6,58 Dollar (Quelle: Fundamentaldaten, Stand 16. November 2026). Allein seit Ende September 2026, als sie bei 4,10 Dollar stand, ist das ein Plus von rund 60 Prozent. Warum der Kurs Anfang 2026 so tief fiel, steht in keinem SEC-Bericht; wir spekulieren darüber nicht.
Wichtig ist etwas anderes: Der Kurs ist in sechs Wochen um mehr als die Hälfte gestiegen — ein Teil der Erwartungen dürfte damit bereits im Kurs stecken; wie viel, lässt sich nicht belegen. Genau hier schnappt die Etappensieg-Falle zu. Merke dir deshalb gleich zu Beginn: Eine Kennzahl mit dem Wort „Adjusted“ davor beantwortet immer zuerst die Frage, was herausgerechnet wurde.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. CS Disco hat seinen Umsatz von 68,4 Millionen US-Dollar im Jahr 2020 auf 156,8 Millionen im Jahr 2025 mehr als verdoppelt. Und nach einer Durststrecke zieht das Tempo wieder an: 2023 wuchs der Umsatz nur um 2 Prozent, 2024 um 5 Prozent, 2025 um 8 Prozent — und in den ersten neun Monaten 2026 um 13 Prozent auf 130,4 Millionen. Der Vorstandschef spricht in der Mitteilung vom sechsten Quartal in Folge mit zweistelligem Wachstum im Software-Geschäft.
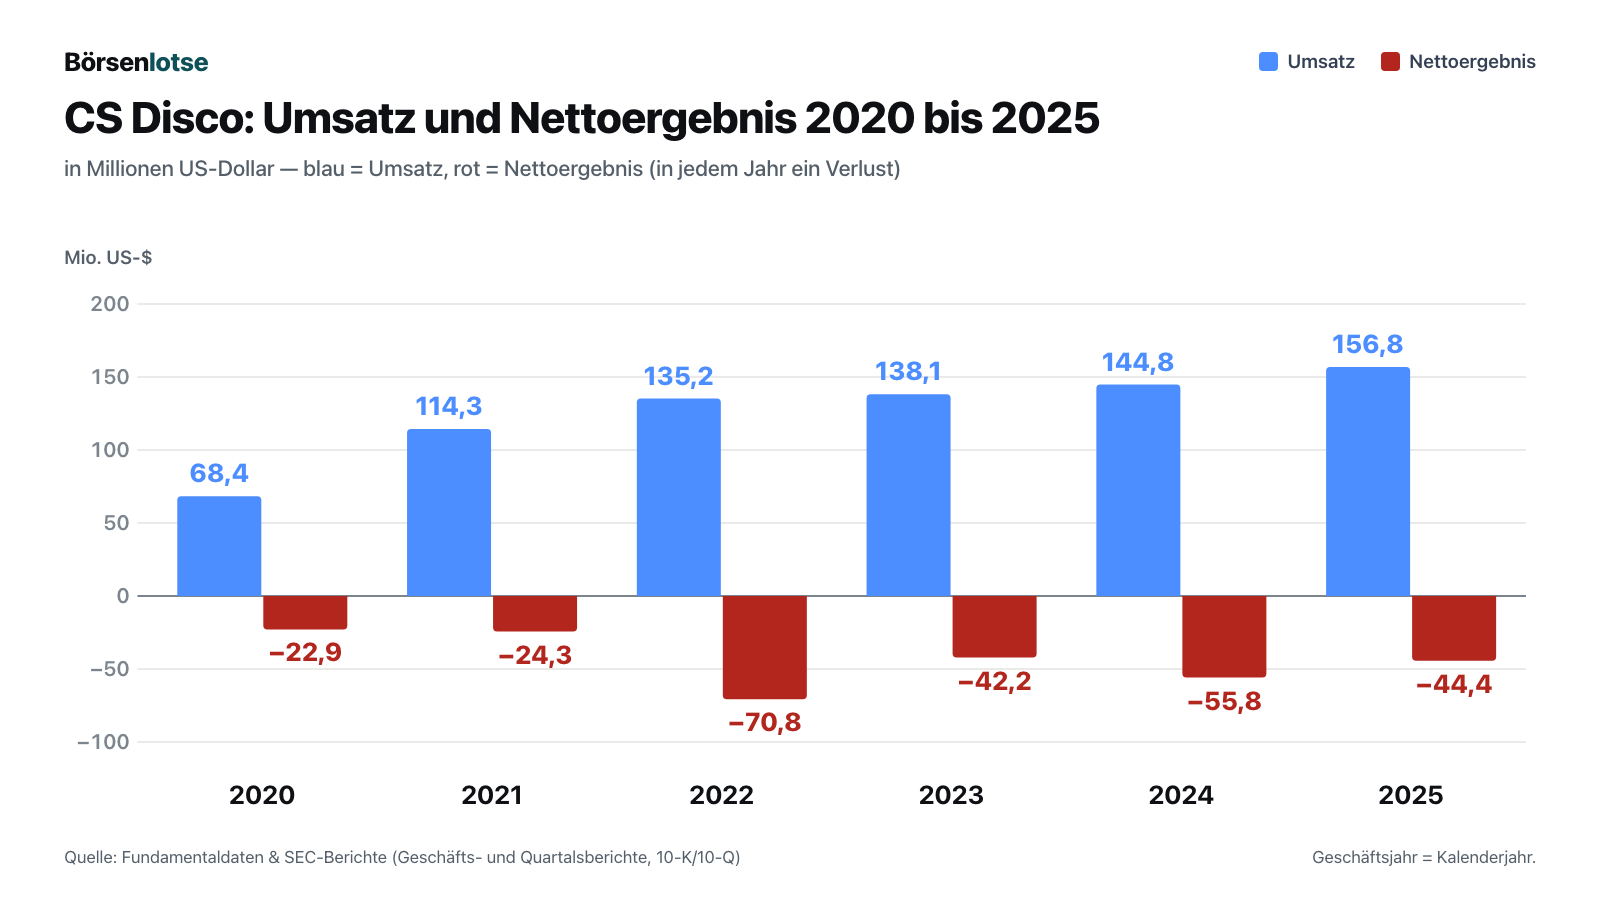
In Zahlen: Der Umsatz lag 2020 bis 2025 bei 68,4, 114,3, 135,2, 138,1, 144,8 und 156,8 Millionen US-Dollar. Das Nettoergebnis betrug in denselben Jahren minus 22,9, minus 24,3, minus 70,8, minus 42,2, minus 55,8 und minus 44,4 Millionen. Zusammen sind das gut 260 Millionen Verlust in sechs Jahren. Der gesamte aufgelaufene Fehlbetrag seit Gründung stand am 30. September 2026 bei 365,1 Millionen US-Dollar.
Auch die Software selbst ist ein gutes Geschäft: Von jedem Dollar Umsatz blieben im dritten Quartal 2026 nach den direkten Kosten, vor allem für Rechenzentren, rund 76 Cent übrig. Diese Bruttomarge liegt seit 2022 bei rund 75 Prozent. Die Verluste entstehen danach: bei Entwicklung (13,8 Millionen im Quartal), Vertrieb (16,3 Millionen) und Verwaltung (9,7 Millionen).
Und die Kasse hält das aus. Am 30. September 2026 hatte CS Disco 12,5 Millionen US-Dollar Zahlungsmittel und 84,2 Millionen kurzfristige Anlagen in US-Staatspapieren und Unternehmensanleihen hoher Bonität — zusammen 96,8 Millionen. Finanzschulden gibt es praktisch keine, nur Mietverpflichtungen. Das Eigenkapital lag bei 120,0 Millionen, das sind 73 Prozent der Bilanzsumme. Zur Ehrlichkeit gehört die Richtung: Ende 2021, nach dem Börsengang, lagen 255,5 Millionen in der Kasse. Ende 2024 waren es samt Anlagen 129,1 Millionen, Ende 2025 114,6 Millionen. In den ersten neun Monaten 2026 flossen aus dem laufenden Geschäft 15,8 Millionen ab, dazu 4,2 Millionen für Investitionen, im Wesentlichen eigene Software. Bei diesem Tempo reicht das Polster rechnerisch für mehr als drei Jahre.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die schwarze Null lässt 4,7 Millionen Aktienvergütung weg
Der Satz, um den sich die Mitteilung vom 4. November 2026 dreht, stammt von Vorstandschef Eric Friedrichsen:
„Importantly, we also reached break-even Adjusted EBITDA in Q3 - a full quarter ahead of schedule.“
Übersetzung: „Wichtig ist außerdem: Wir haben im dritten Quartal ein ausgeglichenes bereinigtes EBITDA erreicht — ein volles Quartal früher als geplant.“
— Eric Friedrichsen, Vorstandschef von CS Disco, Ergebnismitteilung zum dritten Quartal 2026 (8-K, Anlage 99.1, 4. November 2026)
Adjusted EBITDA ist keine Größe aus den Bilanzregeln, sondern eine Rechnung des Unternehmens. Übersetzt in ein Alltagsbild: Es ist, als würdest du deine Haushaltskasse ohne Miete rechnen und dann feststellen, dass am Monatsende etwas übrig bleibt. Die Rechnung ist nicht falsch — sie lässt nur einen Posten weg, den du trotzdem bezahlst. Bei CS Disco ist dieser Posten die Aktienvergütung: Mitarbeiter bekommen einen Teil ihres Gehalts in Aktien statt in bar. Das kostet die Firma kaum Bargeld, aber dich als Aktionär ein Stück vom Kuchen, weil laufend neue Aktien entstehen.
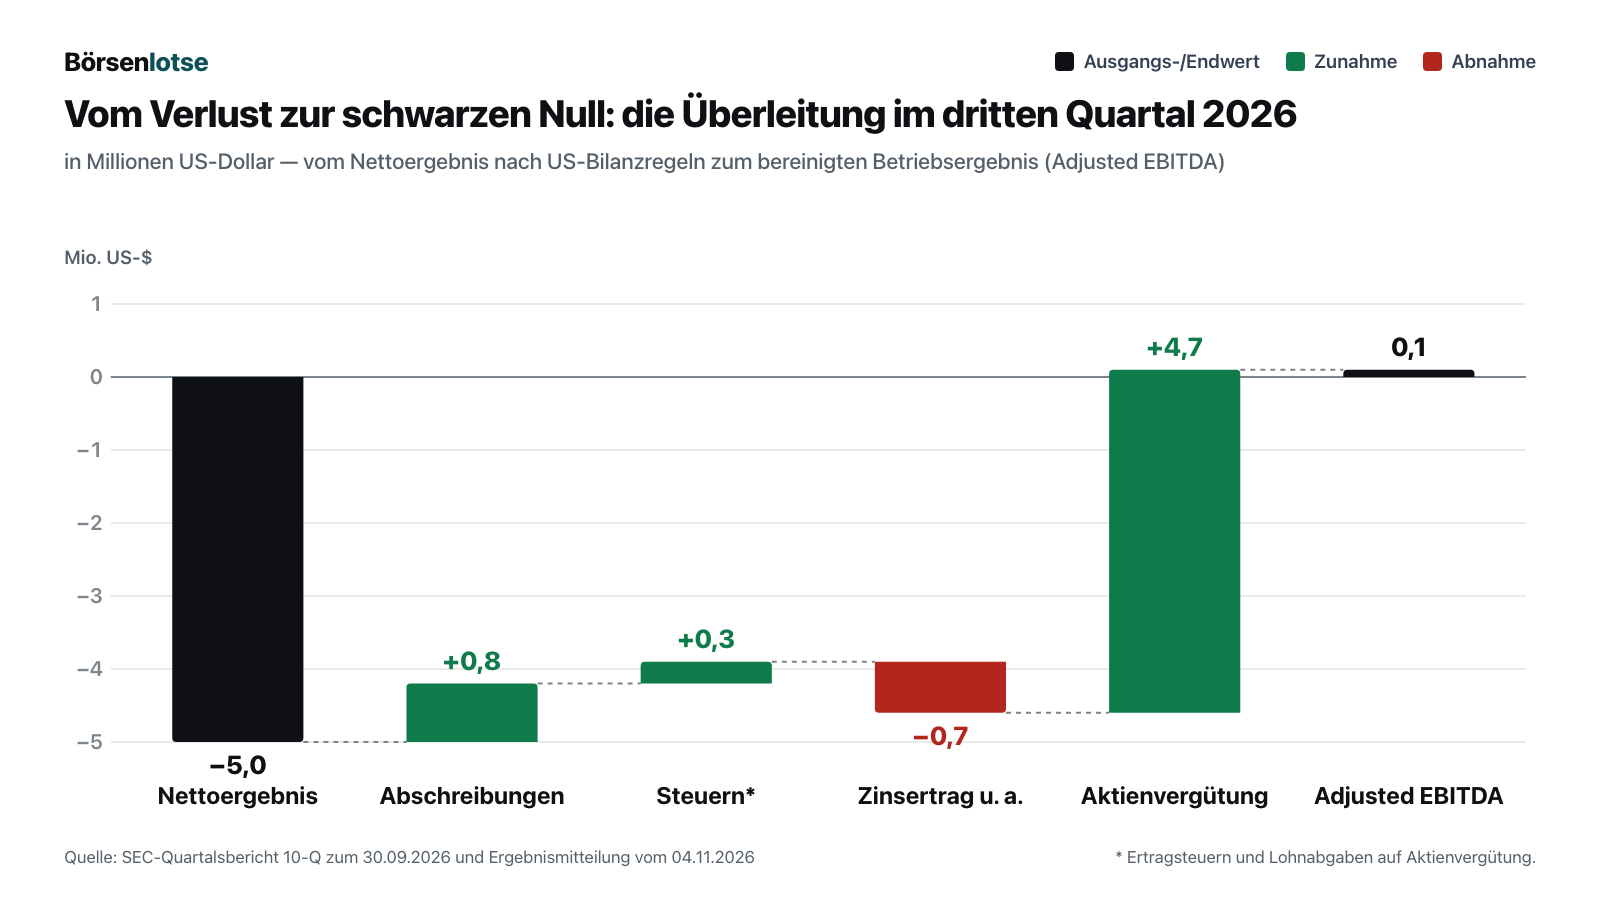
Die Überleitung im Quartalsbericht zeigt es Zeile für Zeile: Nettoverlust 5,0 Millionen US-Dollar, dazu 0,8 Millionen Abschreibungen, 0,3 Millionen Steuern (Ertragsteuern und Lohnabgaben auf Aktienvergütung) und 4,7 Millionen Aktienvergütung, abzüglich 0,7 Millionen Zinsertrag — ergibt 0,1 Millionen. Ohne die Aktienvergütung stünde auch die bereinigte Zahl bei rund minus 4,7 Millionen (exakt: 79.000 Dollar minus 4,74 Millionen). In den ersten neun Monaten 2026 summierte sich die Aktienvergütung auf 15,2 Millionen, knapp 12 Prozent des Umsatzes. Die Folge siehst du an der Aktienzahl: Ende 2025 waren es 63,3 Millionen Aktien, am 30. September 2026 65,7 Millionen. Weitere 7,1 Millionen stecken in noch nicht übertragenen Aktienzusagen und ausstehenden Optionen — rund 11 Prozent der heutigen Aktienzahl.
Zwei Dinge gehören zur Einordnung. Erstens: Die Aktienvergütung sinkt, von 6,1 Millionen im Vorjahresquartal auf 4,7 Millionen. Zweitens: Auch in der bereinigten Rechnung ist die Verbesserung echt, aber klein — von minus 0,3 auf plus 0,1 Millionen. Für das Gesamtjahr 2026 erwartet das Unternehmen bereinigt weiterhin ein Minus von 5,3 bis 6,8 Millionen (Prognose vom 4. November 2026); 2025 waren es minus 10,2 Millionen, 2024 minus 18,7 Millionen. Dasselbe Muster — bereinigte Kennzahl im Schaufenster, Aktienvergütung im Lager — haben wir bei Backblaze, einem Cloud-Speicher-Anbieter mit ebenfalls nutzungsabhängigem Umsatz, beschrieben.
Und dann steht im Quartalsbericht noch ein Vorgang, den die Mitteilung nicht erwähnt. Sechs Tage vor der Meldung, in der der Vorstandschef von „another strong quarter“ spricht, am 29. Oktober 2026, beschloss das Unternehmen, 15 Stellen zu streichen, rund 3 Prozent der weltweiten Belegschaft. Zu den Kosten heißt es in Note 14 des Berichts:
„We estimate that we will incur charges of approximately $1.4 million to $1.8 million in connection with the Plan, consisting of cash expenditures primarily for employee severance and other termination benefits.“
Übersetzung: „Wir schätzen, dass uns im Zusammenhang mit dem Plan Belastungen von etwa 1,4 bis 1,8 Millionen Dollar entstehen werden, bestehend aus Barausgaben vor allem für Abfindungen und andere Leistungen bei Beendigung von Arbeitsverhältnissen.“
— CS Disco, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 14 „Subsequent Events“
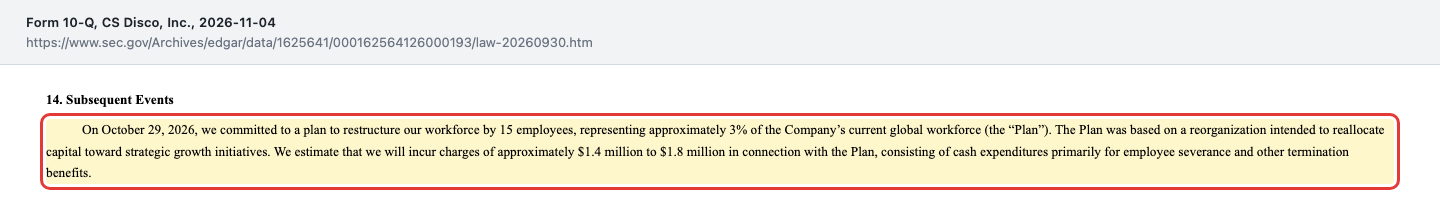
Zur Größenordnung: Die Abfindungen sind etwa so hoch wie die Obergrenze dessen, was das Unternehmen für das vierte Quartal als bereinigtes Betriebsergebnis in Aussicht stellt (0,0 bis 1,5 Millionen US-Dollar). Die Definition der Kennzahl erlaubt es, einmalige Posten herauszurechnen; ob die Abfindungen dazugehören werden, sagt der Bericht nicht.
Unbequeme Wahrheit Nr. 2: Vier Fünftel des Fortschritts sind weggefallene Klagekosten
Der Nettoverlust sank im dritten Quartal 2026 von 13,7 auf 5,0 Millionen US-Dollar. Das sieht nach einem Sprung aus. Der Quartalsbericht erklärt, woher er kommt: Die Verwaltungskosten fielen um 7,2 Millionen, und davon entfielen 7,0 Millionen auf Rechtskosten einer Aktionärsklage, die im Vorjahresquartal angefallen waren und 2026 nicht mehr. Von 8,6 Millionen Verbesserung sind also rund 7,0 Millionen — gut vier Fünftel — kein Fortschritt im Geschäft, sondern das Ende einer Sonderlast. Rechnet man sie heraus, sind die Betriebskosten sogar leicht gestiegen: von 38,4 auf 39,8 Millionen.
Worum ging es in der Klage? Aktionäre warfen dem Unternehmen vor, zwischen dem 21. Juli 2021 — dem Monat des Börsengangs — und dem 11. August 2022 irreführende Angaben dazu gemacht zu haben, was das Umsatzwachstum antrieb. Im Dezember 2025 einigte man sich:
„On December 19, 2025, without admitting liability in connection with the matter described above, the Company agreed to a settlement amount of $11.5 million, subject to court approval, recorded as an accrued legal loss and a corresponding insurance recovery asset of $8.0 million on the consolidated balance sheet as of December 31, 2025, and $8.2 million on the unaudited condensed consolidated balance sheet as of September 30, 2026.“
Übersetzung: „Am 19. Dezember 2025 stimmte das Unternehmen, ohne eine Haftung in der oben beschriebenen Angelegenheit anzuerkennen, einem Vergleichsbetrag von 11,5 Millionen Dollar zu, vorbehaltlich der gerichtlichen Genehmigung; er ist als Rückstellung für einen Rechtsverlust erfasst, zusammen mit einem entsprechenden Erstattungsanspruch gegen Versicherer von 8,0 Millionen Dollar in der Konzernbilanz zum 31. Dezember 2025 und 8,2 Millionen Dollar in der ungeprüften verkürzten Konzernbilanz zum 30. September 2026.“
— CS Disco, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Note 8 „Commitments and Contingencies“
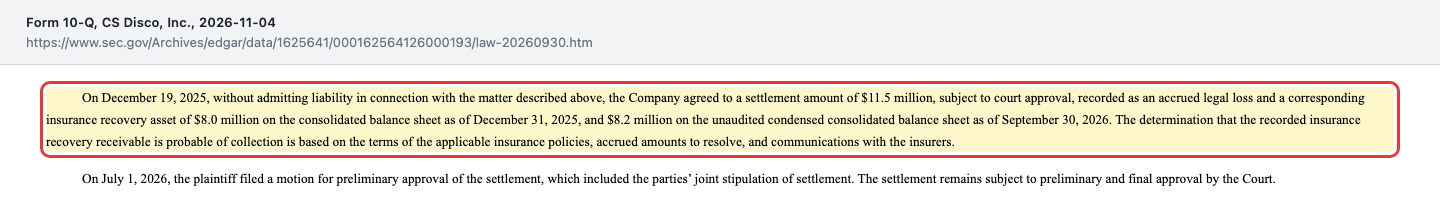
Der letzte gemeldete Stand: Am 1. Juli 2026 beantragte die Klägerseite die vorläufige Genehmigung des Vergleichs; laut Quartalsbericht stehen vorläufige und endgültige Genehmigung durch das Gericht noch aus (Stand 30. September 2026). In der Bilanz stehen 11,5 Millionen US-Dollar Rückstellung und 8,2 Millionen erwartete Erstattung der Versicherer — der eigene Anteil läge damit bei rund 3,3 Millionen. Das ist verkraftbar. Unbequem ist etwas anderes: Der Streit drehte sich um genau die Frage, die auch heute zählt — wie verlässlich das Umsatzwachstum ist.
Unbequeme Wahrheit Nr. 3: 92 Prozent des Umsatzes kommen ohne Abnahmeverpflichtung
Viele Software-Firmen leben von Abonnements: Der Kunde zahlt jeden Monat, ob er das Programm nutzt oder nicht. CS Disco funktioniert anders. Der Quartalsbericht sagt es gleich zu Beginn des Lageberichts (Abschnitt „Overview“, zweiter Absatz):
„We generate substantially all of our revenue from our customers’ actual usage of our product offerings. Customers generally do not commit to purchase a specific amount of usage on our product offerings and their usage can fluctuate based on the number and nature of legal matters they have at any particular time.“
Übersetzung: „Wir erzielen im Wesentlichen unseren gesamten Umsatz aus der tatsächlichen Nutzung unserer Produkte durch unsere Kunden. Die Kunden verpflichten sich in der Regel nicht, eine bestimmte Nutzungsmenge abzunehmen, und ihre Nutzung kann je nach Zahl und Art der Rechtsfälle schwanken, die sie zu einem bestimmten Zeitpunkt haben.“
— CS Disco, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 „Overview“
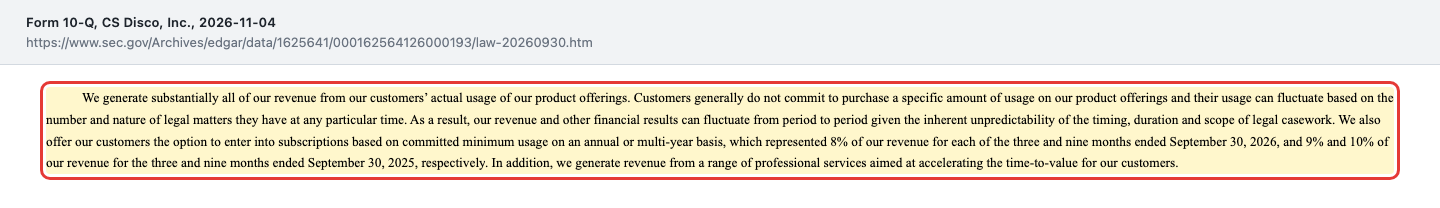
In Zahlen: In den ersten neun Monaten 2026 waren 92 Prozent des Umsatzes nutzungsabhängig, nur 8 Prozent stammten aus Abonnements mit zugesagter Mindestmenge. Übersetzt in ein Alltagsbild: CS Disco ist weniger ein Fitnessstudio mit Jahresvertrag als ein Taxi — bezahlt wird nur, wenn jemand fährt. Endet ein großer Rechtsfall, endet auch die Rechnung. Der Geschäftsbericht für 2025 ergänzt, dass ein wesentlicher Teil des Umsatzes von den obersten 10 Prozent der Kunden stammt. Und der Quartalsbericht nennt Dinge, die das Unternehmen nicht steuern kann: weniger Verfahren von US-Bundesbehörden, Verzögerungen an Bundesgerichten bei einem Regierungsstillstand, einen Trend weg vom Prozess hin zur Schlichtung.
Wie stark so ein Einzelfall wirkt, zeigt die Mitteilung selbst: Im dritten Quartal 2025 buchte CS Disco 1,3 Millionen US-Dollar Umsatz aus einem einzigen Vertrag, dessen Bezahlung vom Ausgang des Rechtsfalls abhing. Ohne diesen Posten läge das Wachstum im dritten Quartal 2026 bei 15 statt 11 Prozent — sagt das Unternehmen. Der Effekt wirkt in beide Richtungen.
Unbequeme Wahrheit Nr. 4: Die KI, die CS Disco verkauft, kann auch von anderen kommen
CS Disco stellt seine KI-Bausteine in den Mittelpunkt; der Vorstandschef spricht von „AI for Litigators“, KI für Prozessanwälte. Zuletzt kam mit „Advanced Research“ eine Anwendung dazu, die laut Ergebnismitteilung vom 4. November 2026 mehrstufige Recherchen selbstständig ausführt. Zugleich hat das Unternehmen 2026 sein Preismodell umgestellt: Laut Geschäftsbericht sind die KI-Plattform Cecilia und der Case Builder seitdem in einem einheitlichen Preis je Gigabyte enthalten. Die KI wird also nicht einzeln verkauft, sondern soll die Datenmenge auf der Plattform erhöhen. Einen eigenen Umsatzausweis für die KI-Produkte gibt es nicht.
Im Kapitel über Risiken beschreibt der Quartalsbericht, dass allgemeine Sprachmodelle, generative KI und universelle KI-Agenten sich schnell entwickeln, und zieht daraus diesen Schluss:
„In the future, we may face increased competition from these offerings evolving to address a broad range of business needs.“
Übersetzung: „Künftig könnten wir verstärktem Wettbewerb durch diese Angebote ausgesetzt sein, wenn sie sich so weiterentwickeln, dass sie ein breites Spektrum geschäftlicher Anforderungen abdecken.“
— CS Disco, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 1A „Risk Factors“
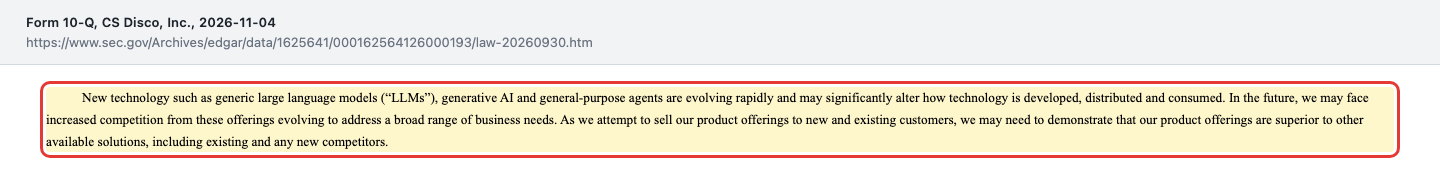
Das ist eine Risikoformel, kein Befund — CS Disco meldet bisher steigende, nicht sinkende Software-Umsätze. Aber die Logik dahinter solltest du kennen: Das Durchsehen und Zusammenfassen großer Textmengen ist genau das, was allgemeine KI-Modelle gut können. Dass echte KI-Produkte allein noch keine Bilanz tragen, haben wir bei Veritone, einem anderen Anbieter von KI-Software, gesehen. Zu den namentlich genannten Wettbewerbern von CS Disco zählen laut Quartalsbericht unter anderem Consilio, Epiq, KLDiscovery, Relativity, OpenText und Nuix sowie die Rechtsdienst-Sparten der großen Wirtschaftsprüfer.
Bewertung — was der Schlusskurs vom 13. November 2026 verlangt
Wie teuer ist die Aktie? Beim Schlusskurs von 6,58 Dollar am 13. November 2026 und 65.688.129 ausstehenden Aktien (Stand 31. Oktober 2026 laut Deckblatt des Quartalsberichts) kommt CS Disco auf einen Börsenwert von rund 432 Millionen US-Dollar. Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden, weil es keinen Gewinn gibt. Bleibt das Kurs-Umsatz-Verhältnis: Der Umsatz der letzten vier Quartale lag bei 171,5 Millionen, der Börsenwert entspricht also rund dem 2,5-Fachen. Zieht man die 96,8 Millionen Liquidität ab, bleiben rund 335 Millionen für das Geschäft selbst — knapp das Doppelte des Jahresumsatzes.
Für eine Software-Firma mit 76 Prozent Bruttomarge und zweistelligem Wachstum liegt das Kurs-Umsatz-Verhältnis damit beim rund 2,5-Fachen; ob das viel oder wenig ist, hängt davon ab, wie verlässlich der Umsatz ist. Zur Einordnung: Dieser Umsatz hängt an keinem Vertrag und hat von 2020 bis 2025 in keinem Jahr zu einem Gewinn geführt; mit fest zugesagten Abonnement-Umsätzen ist er deshalb nicht ohne Weiteres vergleichbar. Zum Buchwert: Das Eigenkapital von 120,0 Millionen entspricht 1,83 Dollar je Aktie, der Kurs liegt beim 3,6-Fachen.
Der Blick der Profis, mit der gebotenen Vorsicht: Laut Fundamentaldaten (Stand 16. November 2026) beobachten drei Analysten die Aktie, ihr mittleres Kursziel liegt bei 8 Dollar. Drei Stimmen sind eine dünne Basis, und Kursziele sind Meinungen, keine Fakten. Ein Detail aus den Pflichtmeldungen: Vorstandschef Friedrichsen kaufte am 6. November 2026 4.490 Aktien zu 5,45 Dollar am Markt, rund 24.500 Dollar (Insider-Meldung, Form 4, vom 9. November 2026). Das ist ein Zeichen, aber ein kleines.
Wem gehört die Firma? Laut Einladung zur Hauptversammlung hielten am 15. April 2026 vier Finanzinvestoren zusammen rund 47 Prozent: Bessemer Venture Partners 13,5 Prozent, LiveOak Venture Partners 12,3 Prozent, die Stephens Group über SG-DISCO 12,2 Prozent und Georgian Partners 9,2 Prozent. Das stützt, solange sie halten — und drückt, falls einer von ihnen verkauft.
Was verlangt der Kurs also? Dass aus dem Etappensieg ein Dauerzustand wird: dass der Umsatz weiter zweistellig wächst, die Kosten langsamer steigen und am Ende auch nach den Bilanzregeln etwas übrig bleibt. Die eigene Prognose für das Schlussquartal 2026 sieht 45,8 bis 47,8 Millionen US-Dollar Umsatz vor; im Vorjahresquartal waren es 41,2 Millionen.
Chancen und Risiken auf einen Blick
Was für CS Disco spricht:
- Das Wachstum ist zurück: Umsatz +13 Prozent in den ersten neun Monaten 2026 nach +2 Prozent im Jahr 2023; 374 Großkunden am 30. September 2026 (+15 Prozent binnen eines Jahres).
- Hohe Bruttomarge von rund 76 Prozent (drittes Quartal 2026), seit 2022 bei rund 75 Prozent.
- Die Verluste schrumpfen in beiden Rechnungen: Nettoverlust in neun Monaten 23,3 nach 35,9 Millionen US-Dollar; bereinigtes Betriebsergebnis minus 6,8 nach minus 8,1 Millionen.
- Solide Bilanz: 96,8 Millionen US-Dollar Liquidität, keine Finanzschulden, 73 Prozent Eigenkapitalquote (30. September 2026).
- Die Aktionärsklage ist per Vergleich beigelegt (vorbehaltlich der Genehmigung); der Großteil soll von Versicherern kommen.
- Eigene KI-Produkte, die bereits im Einsatz sind, und seit 2024/2026 eine neu besetzte Führung (Vorstandschef seit April 2024, Finanzchef seit Januar 2026).
Was dagegen spricht:
- Kein Jahr mit Gewinn von 2020 bis 2025: aufgelaufener Fehlbetrag 365,1 Millionen US-Dollar (30. September 2026).
- Die schwarze Null gilt nur bereinigt und ist hauchdünn (79.000 Dollar); sie lässt 4,7 Millionen Aktienvergütung im Quartal weg.
- Laufende Verwässerung: 2,4 Millionen neue Aktien in neun Monaten, weitere 7,1 Millionen in noch nicht übertragenen Aktienzusagen und ausstehenden Optionen.
- 92 Prozent des Umsatzes ohne Abnahmeverpflichtung; abhängig von Zahl und Größe laufender Rechtsfälle und von den umsatzstärksten 10 Prozent der Kunden.
- Die Kasse schrumpft weiter: 20,0 Millionen US-Dollar Abfluss aus Geschäft und Investitionen in neun Monaten 2026.
- Stellenabbau im Oktober 2026 mit 1,4 bis 1,8 Millionen Kosten; allgemeine KI-Modelle als mögliche neue Konkurrenz.
Ein menschliches Fazit
Zurück zur Etappensieg-Falle vom Anfang. Ihr Kern ist nicht, dass der Sieg erfunden wäre. Die 79.000 Dollar sind echt, der Trend dahinter ist es auch: Vor zwei Jahren lag dieselbe Kennzahl bei minus 18,7 Millionen im Jahr. Ihr Kern ist, dass ein Etappensieg dich dazu bringt, das Rennen für entschieden zu halten. Das Rennen, das für dich als Aktionär zählt, endet aber an einem anderen Strich: dort, wo nach allen Kosten, auch den in Aktien bezahlten, Geld übrig bleibt. Bis dahin fehlten im dritten Quartal 2026 noch 5,0 Millionen US-Dollar.
Die ehrliche Frage an dich lautet deshalb nicht „Hat CS Disco die Wende geschafft?“, sondern: Traust du einem Umsatz, den kein Vertrag festhält, zu, schneller zu wachsen als die Kosten — lange genug, bis auch die Zeile ganz unten schwarz wird? Wer mit Ja antwortet, hat 96,8 Millionen Dollar Polster und ein wieder wachsendes Geschäft auf seiner Seite. Wer mit Nein antwortet, hat sechs Verlustjahre in Folge auf seiner. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- CS Disco, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 4. November 2026)
- CS Disco, Inc. — Ergebnismitteilung zum dritten Quartal 2026 mit Prognose (8-K Item 2.02, Anlage 99.1, eingereicht 4. November 2026)
- CS Disco, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 5. August 2026)
- CS Disco, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 6. Mai 2026)
- CS Disco, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 25. Februar 2026)
- CS Disco, Inc. — Einladung zur Hauptversammlung 2026 (DEF 14A, eingereicht 30. April 2026) mit den Großaktionären
- CS Disco, Inc. — Insider-Meldung (Form 4) vom 9. November 2026: Aktienkauf des Vorstandschefs
- Vollständige SEC-Einreichungshistorie von CS Disco, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Börsenwert, Analystenschätzungen; Datenstand 16. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 114,3 | 135,2 | 138,1 | 144,8 | 156,8 |
| Betriebsergebnis (EBIT) | -23,8 | -71,8 | -49,8 | -61,7 | -48,1 |
| Nettogewinn | -24,3 | -70,8 | -42,2 | -55,8 | -44,4 |
| Nettomarge | -21,3 % | -52,3 % | -30,5 % | -38,5 % | -28,3 % |
| Gewinn je Aktie | -0,42 $ | -1,20 $ | -0,70 $ | -0,93 $ | -0,72 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Umsatz im dritten Quartal 2026 45,3 Millionen US-Dollar (+11 Prozent), in neun Monaten 130,4 Millionen (+13 Prozent) — nach +2 Prozent im Jahr 2023 und +8 Prozent im Jahr 2025. Die Zahl der Großkunden stieg binnen eines Jahres um 15 Prozent auf 374 (30. September 2026).
- Bilanz & Kasse positiv
- 96,8 Millionen US-Dollar Zahlungsmittel und kurzfristige Anlagen, keine Finanzschulden, Eigenkapital 120,0 Millionen bei 163,4 Millionen Bilanzsumme (30. September 2026). Der Mittelabfluss von 20,0 Millionen in neun Monaten ließe rechnerisch mehr als drei Jahre Spielraum.
- Profitabilität negativ
- Kein Jahr mit Gewinn von 2020 bis 2025; Nettoverlust 2025 44,4 Millionen US-Dollar, im dritten Quartal 2026 5,0 Millionen. Das positive bereinigte Betriebsergebnis von 79.000 Dollar entsteht erst nach Herausrechnen von 4,7 Millionen Aktienvergütung.
- Umsatzqualität negativ
- 92 Prozent des Umsatzes waren in den ersten neun Monaten 2026 nutzungsabhängig; Kunden verpflichten sich laut Quartalsbericht in der Regel zu keiner Abnahmemenge. Der Umsatz hängt an Zahl und Größe laufender Rechtsfälle und laut Geschäftsbericht 2025 wesentlich an den obersten 10 Prozent der Kunden.
- Verwässerung neutral
- Aktienvergütung 15,2 Millionen US-Dollar in neun Monaten 2026 (Vorjahr 18,4 Millionen), knapp 12 Prozent des Umsatzes. Die Aktienzahl stieg seit Ende 2025 von 63,3 auf 65,7 Millionen; weitere 7,1 Millionen Aktien stecken in noch nicht übertragenen Aktienzusagen und ausstehenden Optionen (30. September 2026).
- Altlasten & Führung neutral
- Die Aktionärsklage aus 2023 ist per Vergleich über 11,5 Millionen US-Dollar beigelegt, 8,2 Millionen sollen Versicherer tragen; die gerichtliche Genehmigung stand am 30. September 2026 aus. Vorstandschef Eric Friedrichsen ist seit April 2024 im Amt, Finanzchef Aaron Barfoot seit Januar 2026.
CS Disco ist die Etappensieg-Falle in sauberer Form: Das Geschäft wächst wieder zweistellig (Umsatz +13 Prozent in neun Monaten 2026), die Bruttomarge liegt bei rund 76 Prozent, und 96,8 Millionen US-Dollar Liquidität ohne Finanzschulden geben Zeit. Die gemeldete schwarze Null von 79.000 Dollar im dritten Quartal 2026 gilt aber nur bereinigt; nach den Bilanzregeln steht ein Verlust von 5,0 Millionen, und der Rückgang gegenüber dem Vorjahr geht zu rund vier Fünfteln auf weggefallene Klagekosten zurück. 92 Prozent des Umsatzes hängen an der tatsächlichen Nutzung. Offen ist, ob aus dem Etappensieg ein Gewinn nach allen Kosten wird. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Ein Substanzrisiko zeigen die Berichte nicht: Die Kasse ist gut gefüllt, Schulden gibt es keine, und das Geschäft wächst. Offen ist eine wesentliche operative Frage — ob CS Disco nach sechs Verlustjahren in Folge auch nach den Bilanzregeln Geld verdienen kann, mit einem Umsatz, der zu 92 Prozent an keiner Abnahmeverpflichtung hängt. Die schwarze Null des dritten Quartals 2026 ist dafür ein Hinweis, kein Beweis: Sie misst 79.000 Dollar und lässt 4,7 Millionen Aktienvergütung weg. Wer die Aktie hält, setzt darauf, dass der Umsatz schneller wächst als die Kosten; wer wartet, liest im nächsten Bericht zuerst den Nettoverlust, die Aktienvergütung und den Mittelabfluss. Nach einem Kursanstieg von rund 60 Prozent seit Ende September 2026 dürfte ein Teil der Besserung bereits im Kurs stecken — die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse war der Quartalsbericht (10-Q) vom 4. November 2026 für das Quartal bis 30. September 2026 samt Ergebnismitteilung vom selben Tag; alle seither eingereichten Meldungen wurden durchgesehen (Stand 16. November 2026).
- Adjusted EBITDA ist eine vom Unternehmen definierte Kennzahl außerhalb der US-Bilanzregeln. Sie rechnet Abschreibungen, Steuern, Zinsergebnis, Aktienvergütung, Lohnabgaben auf Aktienvergütung, Kosten der Aktionärsklage und weitere einmalige Posten heraus.
- Der Marktdaten-Feed führt das Unternehmen unter einer abweichenden Rechtsform; maßgeblich ist der bei der SEC geführte Name CS Disco, Inc. Bewertungsangaben sind datiert (Schlusskurs 13. November 2026) und kein Kursziel.
Aktien-Wächter
Diese Analyse ist Stand 16. November 2026. Was sich seitdem bei LAW geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu CS Disco, Inc. (LAW) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
CS Disco, Inc. (NYSE: LAW) aus Austin, Texas, verkauft Cloud-Software für Rechtsstreitigkeiten. Kanzleien, Rechtsabteilungen und Behörden nutzen sie, um große Mengen an E-Mails und Dokumenten für Gerichtsverfahren zu sammeln, zu durchsuchen und zu prüfen. Das Unternehmen wurde 2013 gegründet und ging im Juli 2021 an die Börse. Am 31. Dezember 2025 hatte es 1.549 Kunden.
Nach US-Bilanzregeln nein. Im dritten Quartal 2026 lag der Nettoverlust bei 5,0 Millionen US-Dollar, im Gesamtjahr 2025 bei 44,4 Millionen. Das Unternehmen meldete für das dritte Quartal 2026 ein bereinigtes Betriebsergebnis (Adjusted EBITDA) von plus 0,1 Millionen; diese Kennzahl rechnet unter anderem 4,7 Millionen Aktienvergütung heraus. Einen Jahresgewinn hat CS Disco von 2020 bis 2025 in keinem Jahr ausgewiesen.
Im dritten Quartal 2026 stieg der Umsatz um 11 Prozent auf 45,3 Millionen US-Dollar, in den ersten neun Monaten um 13 Prozent auf 130,4 Millionen. 2025 lag das Wachstum bei 8 Prozent, 2023 bei 2 Prozent. Für das Gesamtjahr 2026 stellt das Unternehmen 176,1 bis 178,1 Millionen US-Dollar Umsatz in Aussicht (Prognose vom 4. November 2026).
Am 30. September 2026 verfügte CS Disco über 12,5 Millionen US-Dollar Zahlungsmittel und 84,2 Millionen kurzfristige Anlagen, zusammen 96,8 Millionen. Finanzschulden bestehen nicht, nur Mietverpflichtungen. In den ersten neun Monaten 2026 flossen aus dem laufenden Geschäft 15,8 Millionen ab, weitere 4,2 Millionen gingen in Investitionen. Ende 2025 hatte die Liquidität noch 114,6 Millionen betragen.
Im September 2023 reichten Aktionäre eine Sammelklage ein. Der Vorwurf: irreführende Angaben zu den Treibern des Umsatzwachstums zwischen Juli 2021 und August 2022. Am 19. Dezember 2025 stimmte CS Disco ohne Anerkennung einer Haftung einem Vergleich über 11,5 Millionen US-Dollar zu; 8,2 Millionen sollen Versicherer tragen. Die Genehmigung des Gerichts stand am 30. September 2026 noch aus.
Weil die Kunden nach Verbrauch zahlen. In den ersten neun Monaten 2026 waren 92 Prozent des Umsatzes nutzungsabhängig, nur 8 Prozent stammten aus Abonnements mit Mindestabnahme. Laut Quartalsbericht verpflichten sich Kunden in der Regel zu keiner bestimmten Menge. Beginnt oder endet ein großer Rechtsfall, steigt oder fällt der Umsatz entsprechend.
Beim Schlusskurs von 6,58 Dollar am 13. November 2026 und 65.688.129 Aktien betrug der Börsenwert rund 432 Millionen US-Dollar. Das entspricht etwa dem 2,5-Fachen des Umsatzes der letzten vier Quartale (171,5 Millionen) und dem 3,6-Fachen des Eigenkapitals. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil das Unternehmen Verluste schreibt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.