Southern Missouri Bancorp: 130 Dividenden in Folge — und Kredite mit Zinsnachlass, größer als ein Quartalsgewinn
Die Uhrwerk-Falle: Southern Missouri Bancorp, die Holding der Southern Bank aus Poplar Bluff, hat im Oktober 2026 die 130. Quartalsdividende in Folge beschlossen und im Geschäftsjahr 2026 mit 71,8 Millionen US-Dollar so viel verdient wie in keinem der fünf ausgewiesenen Geschäftsjahre. Im Quartal bis 30. September 2026 senkte die Bank aber Firmenkunden in Schwierigkeiten den Zins auf Kredite über zusammen 21,1 Millionen US-Dollar — laut Quartalsbericht geht das im Wesentlichen auf einen einzelnen Firmenkredit zurück, dessen genaue Höhe die Bank nicht nennt. Der Posten ist größer als der Quartalsgewinn von 19,1 Millionen. Dahinter steht eine Richtung: Die notleidenden Kredite haben sich seit Juni 2024 von 6,7 auf 26,7 Millionen vervierfacht, darunter liegen 51,1 Millionen Zugeständnisse und 105,7 Millionen Sorgenkredite — bei 601,1 Millionen Eigenkapital. Im November 2026 wechselte zudem die Führung des Finanzressorts. Für deutsche Anleger ein Lehrstück: Bei jeder Dividendenserie lohnt der Blick auf die Listen unter der Schlagzeile. Keine Anlageberatung — nur der Blick ins Uhrwerk einer Bank, die seit 130 Quartalen pünktlich zahlt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 13. November 2026
- Schlusskurs
- 70,95 $ +0,01 %
- Marktkapitalisierung
- 0,8 Mrd. $
- KGV
- 10,5
- Wachstums-Score
- 8/10
- AAQS
- 7/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 53,00 $ bis 79,30 $ · Letzter Kurs: 70,95 $ (Stand: 13. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich wie Vernunft anfühlt: die Uhrwerk-Falle. Sie geht so: Eine Firma tut 130-mal hintereinander dasselbe, pünktlich und ohne Aufregung — und irgendwann hörst du auf, ins Gehäuse zu schauen. Was so lange tickt, wird schon weiterticken. Southern Missouri Bancorp (Nasdaq: SMBC) ist genau so eine Firma: eine Regionalbank aus Poplar Bluff im Südosten Missouris, deren Verwaltungsrat am 20. Oktober 2026 die 130. Quartalsdividende in Folge beschlossen hat. Mehr als 32 Jahre ohne eine einzige Lücke. Dazu der höchste Jahresgewinn der letzten fünf Geschäftsjahre. Langweiliger und beruhigender kann eine Aktie kaum aussehen. Öffnet man das Gehäuse, liegen gleich obenauf Firmenkredite über zusammen 21,1 Millionen US-Dollar, deren Zins die Bank im Sommer 2026 gesenkt hat, weil die Schuldner in finanziellen Schwierigkeiten stecken — laut Quartalsbericht im Wesentlichen ein einzelner Kredit, dessen genaue Höhe die Bank nicht nennt. Der Posten ist größer als der Gewinn desselben Quartals (19,1 Millionen); bedient werden die Kredite weiter.
Warum dich eine Landbank aus Missouri interessieren sollte? Weil sie ein Lehrstück ist: Bei jeder Dividendenserie, auch bei deutschen Dauerzahlern, stehen die aufschlussreichen Zahlen in den Listen unter der Schlagzeile.
Machen wir also einen Deal: Wir sehen uns das ganze Werk gemeinsam an. Wir lesen, was die Bank selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für das Geschäftsjahr 2026, den Quartalsbericht (10-Q) zum 30. September 2026 und die Pflichtmeldungen (8-K) der letzten Wochen. Für falsche Angaben in einem SEC-Bericht haftet das Management persönlich. Und dieser erzählt zwei Geschichten gleichzeitig: von einer Bank, die so gut verdient wie seit Jahren nicht, und von einem Kreditbuch, in dem die Problemfälle seit zwei Jahren schneller wachsen als der Gewinn. Am Ende entscheidest du selbst.
Was Southern Missouri Bancorp eigentlich macht — eine Landbank mit 63 Filialen
Southern Missouri Bancorp ist eine Bankholding — eine Dachgesellschaft, die im Wesentlichen nur eine Sache besitzt: die Southern Bank. Die Bank wurde laut Geschäftsbericht 1887 als genossenschaftliche Bausparkasse im Bundesstaat Missouri gegründet und heißt seit 2009 Southern Bank. Am 30. Juni 2026 betrieb sie neben der Zentrale in Poplar Bluff 63 Filialen mit vollem Service, zwei mit eingeschränktem Angebot und drei Kreditbüros — der Großteil in Missouri, dazu Standorte in Arkansas, Illinois und Kansas. 739 Menschen arbeiten dort.
Das Geschäftsmodell ist das älteste der Finanzwelt: Die Bank sammelt Spargeld ein und verleiht es teurer weiter. Der Geschäftsbericht sagt es nüchtern: Die Erträge stammen „principally from interest earned on loans and investment securities“ — hauptsächlich aus Zinsen auf Kredite und Wertpapiere. Die wichtigste Kennzahl dafür ist die Nettozinsmarge. Übersetzt in ein Alltagsbild: Von 100 Dollar, die die Bank verliehen oder angelegt hat, bleiben ihr im Jahr 3,70 Dollar übrig, nachdem sie die Sparer bezahlt hat (Stand: Quartal bis 30. September 2026). Davon muss sie Filialen, Personal und Kreditausfälle tragen.
Entscheidend ist, wem diese Bank Geld leiht. Am 30. September 2026 standen 4,46 Milliarden US-Dollar an Krediten in den Büchern. Ein Viertel davon sind klassische Hauskredite an Familien (1,12 Milliarden). Der Rest ist Geschäft mit Unternehmern und Landwirten: vermietete Gewerbeimmobilien (921 Millionen), selbst genutzte Gewerbeimmobilien (469 Millionen), Mehrfamilienhäuser (454 Millionen), Bau- und Grundstückskredite (314 Millionen), Firmenkredite (564 Millionen) — und 548 Millionen US-Dollar an Bauern, aufgeteilt in Ackerland-Finanzierungen (306 Millionen) und Betriebsmittelkredite für Saatgut, Dünger und Maschinen (242 Millionen). Die Bank beschreibt ihr Kerngebiet selbst als ländlich, geprägt von Reis, Soja, Baumwolle, Mais und Viehhaltung.
Gewachsen ist die Bank vor allem durch Zukäufe: Der Geschäftsbericht zählt sechs Übernahmen ganzer Banken seit 2017 auf, die größte im Januar 2023 mit Citizens Bancshares (985,7 Millionen US-Dollar Bilanzsumme). Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Ertragsmaschine läuft rund und zahlt pünktlich — aber die Risse im Kreditbuch werden größer, und sie sitzen genau dort, wo die Bank ihr Geld verdient: bei Gewerbeimmobilien, Firmenkunden und Landwirten.
Die Firmengeschichte für Anleger
-
1887
Gründung als Bausparkasse
Laut Geschäftsbericht entsteht die Bank 1887 als genossenschaftliche Bausparkasse in Missouri. Für Aktionäre: lange Wurzeln in der Region — über die heutige Kreditqualität sagen sie nichts.
-
1993
Holding für die Umwandlung in eine Aktienbank
Am 30. Dezember 1993 wird die Holding gegründet, um die Bank von der Genossenschaft in eine Aktienbank zu überführen. Für Aktionäre: der Startpunkt der Dividendenserie.
-
2023
Übernahme von Citizens Bancshares
Im Januar 2023 kommt eine Bank mit 985,7 Mio. Dollar Bilanzsumme dazu, der größte Zukauf. Für Aktionäre: ein Größensprung — und im selben Geschäftsjahr 17,1 Mio. Dollar Risikovorsorge.
-
2025
Problemkredite mehr als verdreifacht
Zum 30. Juni 2025 stehen 23,0 Mio. Dollar notleidende Kredite in den Büchern, nach 6,7 Mio. ein Jahr zuvor. Für Aktionäre: der Moment, ab dem das Kreditbuch mehr Aufmerksamkeit verdient.
-
2026
Höchster Gewinn der fünf Jahre und Rückkaufprogramm
Geschäftsjahr 2026: 71,8 Mio. Dollar Gewinn, Rückkaufprogramm über bis zu 550.000 Aktien seit Januar. Für Aktionäre: mehr Gewinn je Aktie, solange die Kreditkosten mitspielen.
-
2026
130. Dividende und Wechsel im Finanzressort
Im Oktober folgt die 130. Quartalsdividende in Folge (0,27 Dollar, seit Juli 2026 erhöht); zum 7. November wechselt die Führung des Finanzressorts. Für Aktionäre: Kontinuität bei der Ausschüttung.
Wie die Aktie auf unseren Tisch kam
Southern Missouri Bancorp kam über den Quartalsbericht selbst auf unseren Tisch: Am 6. November 2026 reichte die Bank den Bericht (10-Q) für das erste Quartal ihres Geschäftsjahres 2027 ein, also für Juli bis September 2026. Die Schlagzeilen-Zahlen stehen schon seit der Ergebnismitteilung vom 21. Oktober 2026 fest und sind kräftig: Nettoergebnis 19,1 Millionen US-Dollar nach 15,7 Millionen im Vorjahresquartal, Gewinn je Aktie 1,73 nach 1,38 Dollar — ein Plus von 25,4 Prozent.
Ein Wort zum Kalender, weil er leicht verwirrt: Das Geschäftsjahr dieser Bank endet am 30. Juni. „Geschäftsjahr 2026“ meint also Juli 2025 bis Juni 2026, und das „erste Quartal 2027“ ist der Sommer 2026.
Die Aktie schloss am 13. November 2026 bei 70,95 Dollar; in den zwölf Monaten davor bewegte sie sich zwischen 52,72 und 79,86 Dollar (Tagestiefst- und Tageshöchstkurs; Quelle: Fundamentaldaten, Stand 14. November 2026). Daraus ergibt sich ein Kurs-Gewinn-Verhältnis (KGV) von rund 10,5 — übersetzt: Du zahlst gut zehn Jahresgewinne für die Aktie. Für eine Firma, deren Gewinn um ein Viertel steigt, wirkt das billig. Genau hier schnappt die Uhrwerk-Falle zu. Denn eine Bank ist kein Uhrwerk, sondern ein Versprechen: dass die verliehenen Milliarden zurückkommen. Merke dir deshalb gleich zu Beginn: Bei einer Bank steht der Gewinn von heute in der Ergebnisrechnung — der Verlust von morgen steht im Kreditbuch.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt — und das ist einiges. Southern Missouri Bancorp hat im Geschäftsjahr 2026 71,8 Millionen US-Dollar verdient, 22,6 Prozent mehr als im Vorjahr (58,6 Millionen) und so viel wie in keinem der fünf Geschäftsjahre, die der Geschäftsbericht ausweist. Je Aktie waren das 6,43 Dollar nach 5,18 Dollar. Der Zinsüberschuss — die Differenz zwischen eingenommenen und gezahlten Zinsen — kletterte von 154,6 auf 172,8 Millionen US-Dollar. Und, für eine Bank bemerkenswert: Die Betriebskosten blieben mit 102,1 Millionen praktisch auf Vorjahresniveau. Mehr Ertrag bei gleichen Kosten — das ist der Stoff, aus dem starke Jahre sind.

In Zahlen: Das Nettoergebnis lag in den Geschäftsjahren 2022 bis 2026 bei 47,2, 39,2, 50,2, 58,6 und 71,8 Millionen US-Dollar; die Risikovorsorge — der Aufwand für erwartete Kreditausfälle — bei 1,5, 17,1, 3,6, 6,5 und 11,5 Millionen. Die Fünfjahresreihe aus dem Geschäftsbericht zeigt auch, woher der Schub kommt. Die Nettozinsmarge lag im Geschäftsjahr 2022 bei 3,72 Prozent, fiel bis 2024 auf 3,27 Prozent — damals mussten Banken ihren Sparern plötzlich deutlich mehr zahlen — und erholte sich über 3,40 auf 3,62 Prozent im Geschäftsjahr 2026. Im Quartal bis 30. September 2026 waren es 3,70 Prozent. Der Quartalsbericht nennt den Treiber: Die Kosten der verzinsten Einlagen und Schulden sanken gegenüber dem Vorjahresquartal um 19 Basispunkte (0,19 Prozentpunkte), die Rendite der Kredite und Anlagen nur um vier. Die Eigenkapitalrendite — wie viel Gewinn die Bank je 100 Dollar Eigenkapital erwirtschaftet — stieg von 10,39 Prozent (2023) auf 12,66 Prozent (2026). Für eine Regionalbank ist alles über 10 Prozent ordentlich, über 12 Prozent gut.
Zwei Einmaleffekte gehören der Ehrlichkeit halber dazu. Erstens: Im Schlussquartal des Geschäftsjahres 2026 (April bis Juni 2026) drückte laut Ergebnismitteilung eine Steuergutschrift aus Steuerspar-Beteiligungen die Steuerlast um 1,7 Millionen US-Dollar; sie wiederholte sich im Folgequartal nicht. Deshalb liegt der Gewinn je Aktie im jüngsten Quartal mit 1,73 Dollar unter den 1,83 Dollar des Vorquartals, obwohl das Geschäft vor Steuern besser lief. Zweitens: Im Vorjahresquartal hatten 572.000 Dollar Beraterkosten für die Neuverhandlung eines großen Dienstleistervertrags den Gewinn gedrückt — der Vergleich zum Vorjahr fällt dadurch etwas zu freundlich aus. Beides ändert das Bild nicht, aber es gehört in die Rechnung.
Auch die Bilanz hat Polster. Das Eigenkapital lag am 30. September 2026 bei 601,1 Millionen US-Dollar, das sind 11,3 Prozent der Bilanzsumme. Die Gesamtkapitalquote — Eigenmittel im Verhältnis zu den nach Risiko gewichteten Krediten und Anlagen — betrug im Konzern 14,04 Prozent; die Bank selbst kam auf 13,60 Prozent, und die Aufsicht stuft ein Institut ab 10 Prozent als „well capitalized“ (gut kapitalisiert) ein. Die Dividende ist dabei eher bescheiden: 1,00 Dollar je Aktie im Geschäftsjahr 2026, also knapp 16 Prozent des Gewinns. Seit Juli 2026 (129. Dividende, beschlossen am 21. Juli 2026, zahlbar am 31. August 2026) sind es 0,27 statt 0,25 Dollar je Quartal. Wer nur rund ein Sechstel des Gewinns ausschüttet, kann eine solche Serie lange durchhalten. Merke dir das Bild: Die Dividende ist hier nicht der Stresstest — der Stresstest ist das Kreditbuch.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Seit dem Tiefpunkt Mitte 2024 haben sich die notleidenden Kredite vervierfacht
Jetzt der Blick ins Gehäuse. Eine Bank führt eine Liste der Kredite, bei denen sie selbst nicht mehr damit rechnet, Zinsen und Tilgung wie vereinbart zu bekommen — und für die sie deshalb keine Zinsen mehr als Ertrag bucht. Das sind die notleidenden Kredite (englisch: nonperforming loans). Bei Southern Missouri Bancorp standen am 30. Juni 2024 6,7 Millionen US-Dollar auf dieser Liste (30. Juni 2022: 4,1 Millionen, 30. Juni 2023: 7,7 Millionen). Ein Jahr später waren es 23,0 Millionen, am 30. Juni 2026 dann 27,7 Millionen und am 30. September 2026 noch 26,7 Millionen US-Dollar.
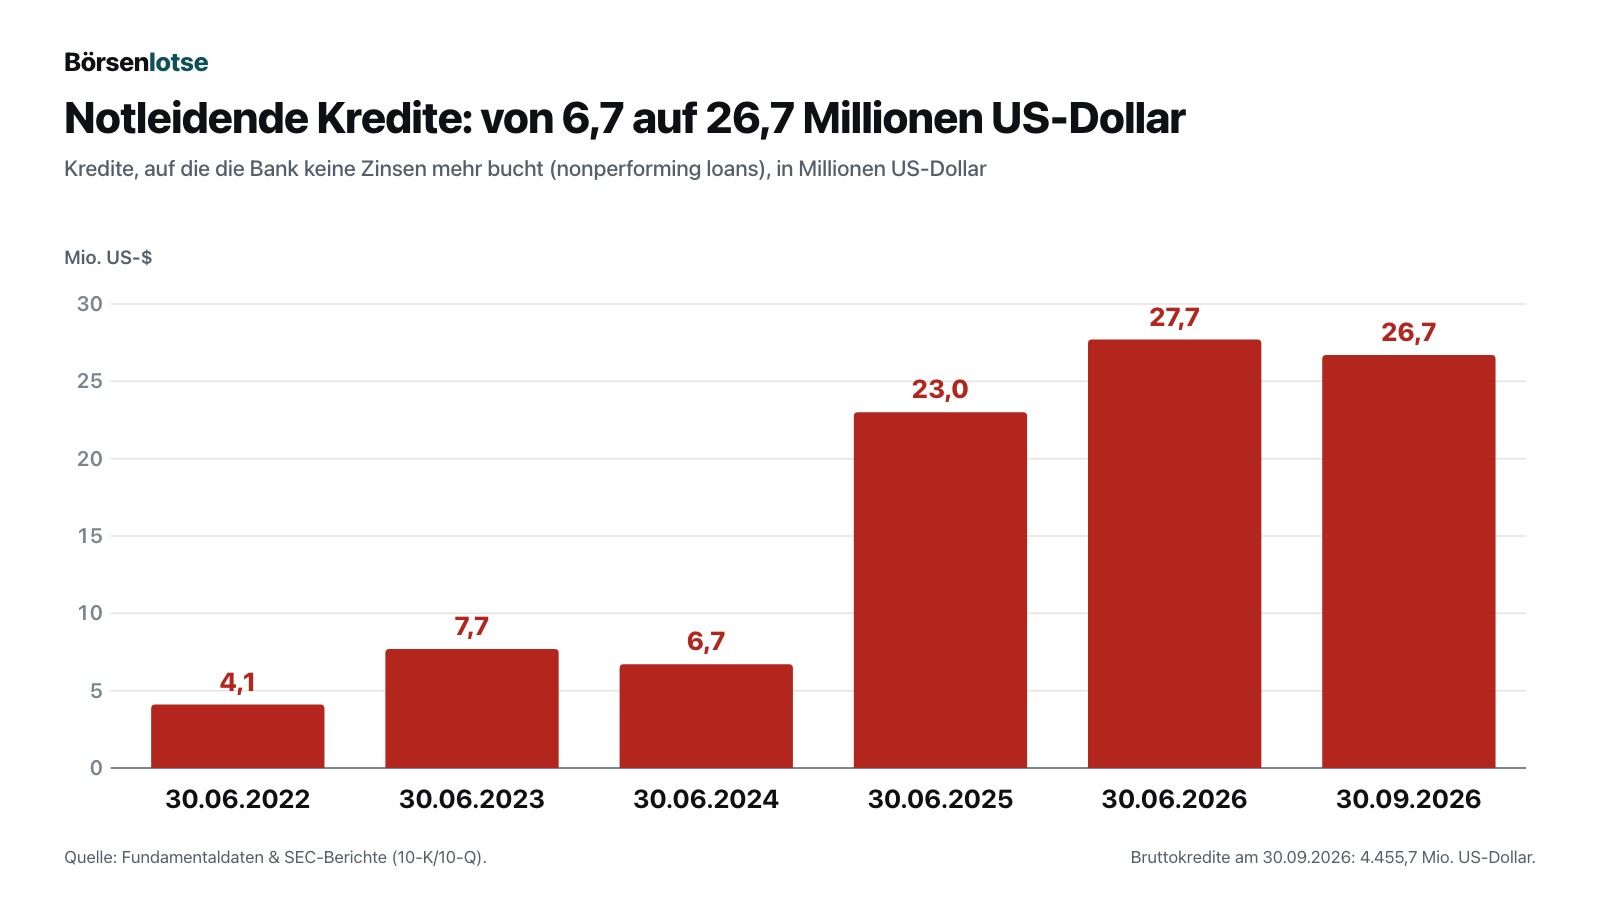
Zur Einordnung, und sie ist wichtig: 26,7 Millionen sind 0,60 Prozent aller Kredite. Unbequem ist nicht die Höhe, sondern die Richtung — und woher die Fälle kommen. Der Geschäftsbericht benennt die Schuldner hinter dem jüngsten Anstieg:
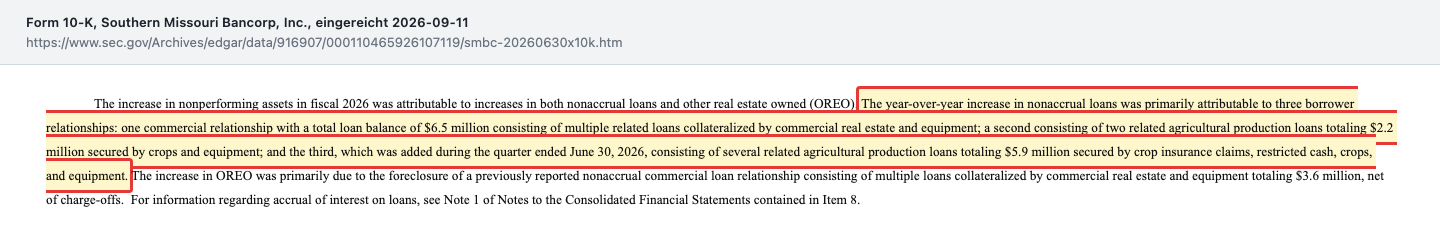
„The year-over-year increase in nonaccrual loans was primarily attributable to three borrower relationships: one commercial relationship with a total loan balance of $6.5 million consisting of multiple related loans collateralized by commercial real estate and equipment; a second consisting of two related agricultural production loans totaling $2.2 million secured by crops and equipment; and the third, which was added during the quarter ended June 30, 2026, consisting of several related agricultural production loans totaling $5.9 million secured by crop insurance claims, restricted cash, crops, and equipment.“
Übersetzung: „Der Anstieg der zinslos gestellten Kredite gegenüber dem Vorjahr ging im Wesentlichen auf drei Kreditnehmerbeziehungen zurück: eine gewerbliche Beziehung mit einem Kreditvolumen von insgesamt 6,5 Millionen Dollar aus mehreren zusammenhängenden Krediten, besichert durch Gewerbeimmobilien und Ausrüstung; eine zweite aus zwei zusammenhängenden landwirtschaftlichen Betriebsmittelkrediten über insgesamt 2,2 Millionen Dollar, besichert durch Ernte und Ausrüstung; und eine dritte, die im Quartal bis 30. Juni 2026 hinzukam, aus mehreren zusammenhängenden landwirtschaftlichen Betriebsmittelkrediten über insgesamt 5,9 Millionen Dollar, besichert durch Ansprüche aus Ernteversicherungen, verfügungsbeschränkte Guthaben, Ernte und Ausrüstung.“
— Southern Missouri Bancorp, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1 „Asset Quality“
Kredite, die mit „Ansprüchen aus Ernteversicherungen“ besichert sind — das deutet darauf hin, dass ein Ernteschaden gemeldet wurde und die Bank auf die Versicherungsleistung wartet. Die Landwirtschaft ist der auffälligste Posten: Am 30. September 2026 entfielen laut Quartalsbericht 5,7 Millionen US-Dollar der notleidenden Kredite auf Betriebsmittelkredite an Bauern und 2,3 Millionen auf Ackerland — zusammen knapp 30 Prozent der Problemfälle, obwohl Agrarkredite nur 12,3 Prozent des Kreditbuchs ausmachen. Auch die tatsächlichen Abschreibungen ziehen an: Im Geschäftsjahr 2024 schrieb die Bank netto 0,05 Prozent ihrer Kredite ab, 2025 waren es 0,17 und 2026 dann 0,18 Prozent. Dagegen steht ein Polster: Die Risikovorsorge — der Topf, den die Bank für erwartete Ausfälle zurücklegt — betrug am 30. September 2026 58,3 Millionen US-Dollar, das 2,2-Fache der notleidenden Kredite. Mitte 2024 war dieser Topf noch fast achtmal so groß wie die Problemfälle (786 Prozent). Der Puffer ist also nicht kleiner geworden; die Last, die er tragen soll, ist gewachsen.
Unbequeme Wahrheit Nr. 2: 51 Millionen Zugeständnisse, 106 Millionen Sorgenkredite — die Listen unter der Liste
Die notleidenden Kredite sind nur die oberste Schublade. Darunter liegen Kredite, die noch bedient werden, bei denen die Bank aber schon nachgeholfen hat oder Zweifel hegt. Die erste dieser Schubladen heißt im Bankendeutsch „Modifikationen für Schuldner in finanziellen Schwierigkeiten“. Übersetzt in ein Alltagsbild: Ein Vermieter senkt einem klammen Mieter die Miete, damit der nicht auszieht. Der Mietvertrag läuft weiter, die Miete kommt — aber die Sorge ist dieselbe wie vorher. In der Ergebnismitteilung vom 21. Oktober 2026 steht dazu ein Satz, direkt hinter der guten Nachricht von den leicht gesunkenen notleidenden Krediten:
„Performing loan modifications to borrowers experiencing financial difficulty totaled $51.1 million at September 30, 2026, compared to $31.0 million at June 30, 2026. The increase was primarily attributable to the modification of payment terms on a commercial and industrial loan.“
Übersetzung: „Vertragsgemäß bediente Kreditmodifikationen für Kreditnehmer in finanziellen Schwierigkeiten beliefen sich zum 30. September 2026 auf 51,1 Millionen Dollar, gegenüber 31,0 Millionen Dollar zum 30. Juni 2026. Der Anstieg ging im Wesentlichen auf die Änderung der Zahlungsbedingungen bei einem Firmenkredit zurück.“
— Southern Missouri Bancorp, Inc., Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027 (8-K Item 2.02, Anlage 99.1, eingereicht 21. Oktober 2026)

Der Quartalsbericht vom 6. November 2026 wird genauer. Dort heißt der Hauptgrund „an interest rate reduction on one commercial and industrial loan“ — eine Zinssenkung für einen einzelnen Firmenkredit. Wie groß dieser eine Kredit ist, nennt die Bank nicht. Die Tabelle zu Note 4 weist für das Quartal Zinssenkungen bei Firmenkrediten über zusammen 21,1 Millionen US-Dollar aus; das sind 3,74 Prozent aller Firmenkredite der Bank. Die Größenordnung: Dieser Posten und auch der Zuwachs der Zugeständnisse von gut 20 Millionen in einem Quartal sind größer als der gesamte Quartalsgewinn von 19,1 Millionen US-Dollar. Und die 51,1 Millionen sind fast doppelt so viel wie die offiziell notleidenden Kredite. Zu welcher Branche die Schuldner gehören und womit die Kredite besichert sind, sagt der Bericht nicht. Wichtig für die Einordnung: Die 51,1 Millionen werden laut Quartalsbericht zu den geänderten Bedingungen bedient, und keiner der im Quartal geänderten Kredite war mehr als 90 Tage überfällig.
Ein Rechenbeispiel, keine Prognose: Fiele der gesamte Posten von 21,1 Millionen aus und wäre dafür noch nichts zurückgelegt, kostete das vor Steuern 21,1 Millionen US-Dollar — beim Steuersatz des jüngsten Quartals von 19,0 Prozent rund 17 Millionen nach Steuern oder etwa 1,56 Dollar je Aktie, also fast einen Quartalsgewinn (1,73 Dollar). Umwerfen würde das die Bank nicht: Die Risikovorsorge beträgt 58,3 Millionen, das Eigenkapital 601,1 Millionen US-Dollar.
Es gibt eine dritte Schublade, die nur einmal im Jahr geöffnet wird. Im Geschäftsbericht führt die Bank Kredite auf, die noch vertragsgemäß laufen, bei denen das Management aber Sorgen hat, ob die Schuldner durchhalten:
„At June 30, 2026, these other loans of concern totaled $105.7 million, as compared to $77.0 million at June 30, 2025.“
Übersetzung: „Zum 30. Juni 2026 beliefen sich diese sonstigen Sorgenkredite auf 105,7 Millionen Dollar, gegenüber 77,0 Millionen Dollar zum 30. Juni 2025.“
— Southern Missouri Bancorp, Inc., SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1 „Other Loans of Concern“
Der Bericht nennt auch die Ursache: Der Anstieg stamme vor allem aus 41 Krediten, überwiegend Agrarkredite, Kredite auf selbst genutzte Gewerbeimmobilien und Firmenkredite, und weiter: „Agricultural real estate and production lending borrowers continue to experience financial pressure from lower commodity prices and elevated input costs“ — die Bauern unter den Kreditnehmern stehen weiter unter Druck durch niedrigere Erzeugerpreise und höhere Kosten. 105,7 Millionen US-Dollar entsprachen knapp 18 Prozent des damaligen Eigenkapitals von 590,7 Millionen. Zur Fairness: Diese Kredite werden bedient, niemand weiß, wie viele davon je ausfallen, und die Bank legt die Zahl freiwillig so klar offen. Aber die Richtung aller drei Schubladen ist dieselbe.

Merke dir das Bild: Die Schlagzeile zeigt die oberste Schublade. Die Musik spielt in den beiden darunter. Der Unterschied zu Plumas Bancorp, einer Regionalbank aus Kalifornien: Dort lag der Befund in der obersten Schublade — die Problemkredite selbst erreichten den höchsten Stand seit Jahren. Hier liegt er in den Listen darunter.
Unbequeme Wahrheit Nr. 3: Gewerbeimmobilien machen das 2,8-Fache des Kernkapitals aus
Die US-Bankenaufsicht hat eine Faustregel für Klumpenrisiken: Machen Kredite für vermietete Gewerbeimmobilien, Mehrfamilienhäuser und Bauprojekte mehr als 300 Prozent des Kernkapitals aus und ist dieser Bestand in drei Jahren um mindestens die Hälfte gewachsen, schaut sie genauer hin. Der Quartalsbericht nennt den aktuellen Stand:
„The Bank’s concentration in non-owner occupied commercial real estate loans, as defined by banking regulatory guidance and including multi-family and construction and land development loans, was estimated at 277.7% of Tier 1 capital and ACL at September 30, 2026, as compared to 287.7% as of June 30, 2026, the linked quarter end, with these loans representing 37.9% of total loans at September 30, 2026.“
Übersetzung: „Die Konzentration der Bank in Krediten für nicht selbst genutzte Gewerbeimmobilien — nach der Definition der bankaufsichtlichen Leitlinien und einschließlich Krediten für Mehrfamilienhäuser sowie Bau- und Grundstücksentwicklung — wurde zum 30. September 2026 auf 277,7 Prozent des Kernkapitals zuzüglich Risikovorsorge geschätzt, gegenüber 287,7 Prozent zum 30. Juni 2026, dem Ende des Vorquartals; diese Kredite machten zum 30. September 2026 37,9 Prozent der gesamten Kredite aus.“
— Southern Missouri Bancorp, Inc., SEC-Quartalsbericht 10-Q zum 30. September 2026, Item 2 (Lagebericht)

Übersetzt in ein Alltagsbild: Stell dir vor, du hättest das 2,8-Fache deines gesamten Ersparten an Leute verliehen, die damit Hotels, Pflegeheime und Ladenzeilen betreiben — nicht dein eigenes Geld, sondern das deiner Nachbarn, für das du geradestehst. Solange die Mieter zahlen, ist das ein gutes Geschäft. Die Bank ist dabei auf dem richtigen Weg: Am 30. Juni 2025 lag die Quote laut Geschäftsbericht noch bei 301,1 Prozent, also über der Marke. Und der zweite Teil der Faustregel greift nicht — der Bestand ist in den drei Jahren bis 30. Juni 2026 nur um 14,9 Prozent gewachsen. Trotzdem widmet der Geschäftsbericht dem Thema einen eigenen Risikohinweis mit der Überschrift „The level of our non-owner occupied commercial real estate portfolio may subject us to additional regulatory scrutiny“ — die Höhe des Bestands könne zusätzliche aufsichtliche Prüfung nach sich ziehen. Für dich heißt das: Der Spielraum, in diesem Feld weiter zu wachsen, ist begrenzt, und ein Abschwung bei Gewerbeimmobilien träfe gut ein Drittel des Kreditbuchs.
Unbequeme Wahrheit Nr. 4: Vier von zehn Einlagen-Dollar sind Festgeld — und das Finanzressort wechselt die Führung
Die zweite Seite einer Bank ist ihre Finanzierung. Am billigsten sind Girokonten, auf denen Kunden ihr Geld zinslos liegen lassen. Bei Southern Missouri Bancorp waren das am 30. September 2026 nur 541 Millionen US-Dollar, 12,1 Prozent der Einlagen von 4,47 Milliarden. Dagegen stecken 1,80 Milliarden US-Dollar — gut 40 Prozent — in Festgeldern (certificates of deposit), für die die Bank marktnahe Zinsen zahlen muss. 271 Millionen stammen von Vermittlern (brokered deposits): Geld, das die Bank einkauft und das dorthin weiterzieht, wo es mehr Zins gibt. Weitere 475 Millionen gehören Kommunen und öffentlichen Kassen. Im jüngsten Quartal gab die Bank 28,2 Millionen US-Dollar für Einlagenzinsen aus — 37 Prozent ihrer gesamten Zinseinnahmen von 75,8 Millionen. Und sie hat fast alles verliehen, was sie eingesammelt hat: Das Verhältnis von Krediten zu Einlagen lag im Quartalsschnitt bei 98,8 Prozent.
Das ist keine Schieflage. Die Bank kann sich laut Quartalsbericht bei der Federal Home Loan Bank — einer Art Zentralkasse der US-Banken — rund eine Milliarde US-Dollar leihen und hatte davon am 30. September 2026 nur 122,7 Millionen gezogen. Aber es erklärt, woran die Marge hängt: Sinken die Zinsen, werden die Festgelder billiger, und die Marge steigt — genau das ist zuletzt passiert. Steigen sie wieder, läuft der Film rückwärts, so wie zwischen 2022 und 2024, als die Marge von 3,72 auf 3,27 Prozent fiel.
Schließlich eine Personalie. Zwischen Ergebnismitteilung und Quartalsbericht meldete die Bank am 29. Oktober 2026:
„On October 26, 2026, Stefan Chkautovich, Executive Vice President and Chief Financial Officer of Southern Missouri Bancorp, Inc. (the “Company”) and its wholly-owned subsidiary, Southern Bank (the “Bank”), informed the Company and the Bank that he was resigning his employment effective November 7, 2026, to pursue another professional opportunity.“
Übersetzung: „Am 26. Oktober 2026 teilte Stefan Chkautovich, Executive Vice President und Finanzvorstand der Southern Missouri Bancorp, Inc. (die „Gesellschaft“) und ihrer hundertprozentigen Tochter Southern Bank (die „Bank“), der Gesellschaft und der Bank mit, dass er sein Arbeitsverhältnis mit Wirkung zum 7. November 2026 beendet, um eine andere berufliche Gelegenheit wahrzunehmen.“
— Southern Missouri Bancorp, Inc., SEC-Pflichtmeldung 8-K vom 29. Oktober 2026, Item 5.02

Die Meldung nennt als Grund eine andere berufliche Gelegenheit. Chkautovich war nach derselben Meldung seit dem 31. August 2023 Finanzvorstand; sein Ausscheiden wurde zum 7. November 2026 wirksam, einen Tag nach Einreichung des Quartalsberichts. Mit diesem Tag wurde President Matthew T. Funke, der von 2006 bis 2022 selbst Finanzchef der Bank war, zum obersten Finanzverantwortlichen bestellt — zusätzlich zu seinen bisherigen Aufgaben und ohne neue Vergütungsvereinbarung. Einen weiteren Nachfolger nennt die Meldung nicht.
Bewertung: Was der Schlusskurs vom 13. November 2026 verlangt
Wie teuer ist die Aktie? Beim Schlusskurs von 70,95 Dollar am 13. November 2026 und 10.927.606 ausstehenden Aktien (Stand 5. November 2026 laut Deckblatt des Quartalsberichts) kommt die Bank auf einen Börsenwert von rund 775 Millionen US-Dollar. Der Gewinn der letzten vier Quartale beträgt 6,78 Dollar je Aktie; daraus ergibt sich das KGV von rund 10,5. Bei Banken zählt daneben der Buchwert. Das Eigenkapital je Aktie lag am 30. September 2026 bei 54,91 Dollar; zieht man Firmenwerte und andere immaterielle Posten aus den Übernahmen ab, bleiben 48,52 Dollar materieller Buchwert. Die Aktie kostet also rund das 1,3-Fache des Buchwerts und das 1,46-Fache des materiellen Buchwerts. Die Dividende von zuletzt 0,27 Dollar je Quartal entspricht aufs Jahr gerechnet rund 1,5 Prozent Rendite.
Einen ehrlichen Vergleichswert liefert die Bank selbst. Im Quartal bis 30. September 2026 kaufte sie 19.000 eigene Aktien zu durchschnittlich 72,63 Dollar zurück und rechnete in der Ergebnismitteilung vor, das seien 150 Prozent des materiellen Buchwerts. Der Kurs vom 13. November liegt leicht darunter. Ein Maßstab aus der eigenen Historie: Zu den fünf Quartalsenden von September 2025 bis September 2026 kostete die Aktie laut Ergebnismitteilung zwischen dem 1,21-Fachen (30. September 2025: 52,56 Dollar bei 43,35 Dollar materiellem Buchwert) und dem 1,61-Fachen (30. Juni 2026: 76,21 bei 47,43 Dollar) des materiellen Buchwerts. Der Blick der Profis: Sechs Analysten beobachten die Aktie, fünf davon raten zum Halten, einer zum Kauf; ihr durchschnittliches Kursziel liegt bei 78,40 Dollar (Quelle: Fundamentaldaten, Stand 14. November 2026). Ein Durchschnitt heißt: alle Ziele zusammengezählt und gleichmäßig verteilt — ein einzelner Optimist zieht ihn nach oben. Fünf von sechs Stimmen für „Halten“ sind jedenfalls keine Euphorie.
Was verlangt der Kurs also? Ein KGV von gut zehn ist für eine Regionalbank mit über 12 Prozent Eigenkapitalrendite nicht teuer. Aber es rechnet mit dem Gewinn eines Jahres, in dem die Risikovorsorge 11,5 Millionen US-Dollar gekostet hat — knapp 12 Prozent des Ergebnisses vor Steuern und Vorsorge. Im Geschäftsjahr 2023 waren es 17,1 Millionen. Der Preis setzt voraus, dass die drei Schubladen aus dem vorigen Kapitel nicht gleichzeitig aufgehen. Anders gelagert ist der Fall Byline Bancorp aus Chicago: Dort hing das Kleingedruckte an einer Staatsgarantie, nicht an Zugeständnissen für Schuldner.
Chancen und Risiken auf einen Blick
Was für Southern Missouri Bancorp spricht:
- Starkes Ergebnis mit breiter Basis: 71,8 Millionen US-Dollar im Geschäftsjahr 2026 (+22,6 Prozent), Zinsüberschuss 172,8 Millionen, Betriebskosten mit 102,1 Millionen stabil; im Quartal bis 30. September 2026 lag das Verhältnis von Kosten zu Erträgen laut Ergebnismitteilung bei 50,0 Prozent.
- Steigende Marge und Rendite: Nettozinsmarge 3,70 Prozent, Eigenkapitalrendite 12,7 Prozent, Gesamtkapitalrendite 1,44 Prozent (jeweils Quartal bis 30. September 2026, aufs Jahr gerechnet).
- Dickes Kapitalpolster: 601,1 Millionen US-Dollar Eigenkapital, Gesamtkapitalquote 14,04 Prozent, Kernkapital 11,18 Prozent der durchschnittlichen Bilanzsumme (30. September 2026) — die Bank gilt aufsichtlich als gut kapitalisiert.
- Verlässliche, niedrig angesetzte Ausschüttung: Quartalsdividende im Juli 2026 auf 0,27 Dollar erhöht, Ausschüttungsquote knapp 16 Prozent; dazu ein Rückkaufprogramm über bis zu 550.000 Aktien (Januar 2026).
- Die Problemquoten sind absolut noch niedrig: notleidende Kredite 0,60 Prozent der Kredite, Risikovorsorge 219 Prozent davon, tatsächliche Abschreibungen im jüngsten Quartal 0,04 Prozent (aufs Jahr gerechnet).
Was dagegen spricht:
- Die Richtung der Kreditqualität: notleidende Kredite auf dem Vierfachen des Tiefpunkts von Mitte 2024, Abschreibungsquote von 0,05 auf 0,18 Prozent (Geschäftsjahre 2024 und 2026).
- Die Listen darunter wachsen schneller: Zugeständnisse an Schuldner in Schwierigkeiten 51,1 nach 31,0 Millionen US-Dollar in einem Quartal — darunter Zinssenkungen bei Firmenkrediten über zusammen 21,1 Millionen —, sonstige Sorgenkredite 105,7 nach 77,0 Millionen (30. Juni 2026 und 2025).
- Klumpen Gewerbeimmobilien: 37,9 Prozent aller Kredite und knapp unter der Aufsichtsmarke, mit Hotels, Restaurants und Pflegeheimen als größten Gruppen (30. September 2026).
- Klumpen Landwirtschaft: 548 Millionen US-Dollar Agrarkredite, 91 Prozent des Eigenkapitals; der Geschäftsbericht nennt selbst niedrigere Erzeugerpreise und höhere Kosten als anhaltende Belastung der Bauern.
- Teure, zinsabhängige Finanzierung (gut 40 Prozent Festgeld, 271 Millionen US-Dollar vermittelte Einlagen, Kredite bei 98,8 Prozent der Einlagen).
Ein menschliches Fazit
Zurück zur Uhrwerk-Falle vom Anfang. Ihr Kern ist nicht, dass die Serie gelogen wäre — 130 Dividenden in Folge sind echt, und der Gewinn von 71,8 Millionen US-Dollar ist es auch. Ihr Kern ist, dass eine lange Serie dich dazu bringt, die Zukunft aus dem Ticken abzuleiten statt aus dem Zustand des Werks. Und das Werk einer Bank ist ihr Kreditbuch. Dort stehen bei Southern Missouri Bancorp 0,60 Prozent notleidende Kredite, ein gefüllter Vorsorgetopf und reichlich Eigenkapital. Dort steht aber auch eine Richtung: viermal so viele Problemkredite wie vor gut zwei Jahren, 20 Millionen neue Zugeständnisse in einem Quartal, 105,7 Millionen auf der Sorgenliste — und das in einem Buch, das zu gut einem Drittel aus Gewerbeimmobilien und zu einem Achtel aus Agrarkrediten besteht.
Die ehrliche Frage an dich lautet deshalb nicht „Kann eine Bank mit 130 Dividenden in Folge überhaupt enttäuschen?“, sondern: Glaubst du, dass der Anstieg der Problemkredite seinen Höhepunkt erreicht hat — oder dass er gerade erst in den Schubladen darunter ankommt? Wenn du das Erste glaubst, hast du eine These, die jeder Quartalsbericht bestätigen oder widerlegen wird. Wenn du es nicht weißt, hast du bisher nur ein Ticken gehört. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Southern Missouri Bancorp, Inc. — SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 6. November 2026)
- Southern Missouri Bancorp, Inc. — Ergebnismitteilung zum ersten Quartal des Geschäftsjahres 2027 (8-K Item 2.02, Anlage 99.1, eingereicht 21. Oktober 2026)
- Southern Missouri Bancorp, Inc. — SEC-Pflichtmeldung 8-K vom 29. Oktober 2026 (Item 5.02 Wechsel im Finanzressort, Item 5.07 Hauptversammlung)
- Southern Missouri Bancorp, Inc. — SEC-Pflichtmeldung 8-K vom 4. November 2026 (Item 7.01, Investorenpräsentation)
- Southern Missouri Bancorp, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026 (eingereicht 11. September 2026)
- Southern Missouri Bancorp, Inc. — Ergebnismitteilung zum vierten Quartal des Geschäftsjahres 2026 mit der Dividendenerhöhung auf 0,27 Dollar (8-K Item 2.02, Anlage 99.1, eingereicht 22. Juli 2026)
- Vollständige SEC-Einreichungshistorie von Southern Missouri Bancorp, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Börsenwert, Analystenschätzungen; Datenstand 14. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 138,1 | 202,6 | 273,2 | 305,2 | 316,5 |
| Betriebsergebnis (EBIT) | 59,9 | 49,5 | 63,1 | 74,0 | 87,1 |
| Nettogewinn | 47,2 | 39,2 | 50,2 | 58,3 | 71,8 |
| Nettomarge | 34,2 % | 19,4 % | 18,4 % | 19,1 % | 22,7 % |
| Gewinn je Aktie | 5,23 $ | 3,46 $ | 4,44 $ | 5,18 $ | 6,46 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Ertragskraft positiv
- Nettoergebnis von 71,8 Millionen US-Dollar im Geschäftsjahr 2026 (+22,6 Prozent, höchster Wert der fünf ausgewiesenen Geschäftsjahre) bei stabilen Betriebskosten von 102,1 Millionen; im Quartal bis 30. September 2026 Nettozinsmarge 3,70 Prozent und Eigenkapitalrendite 12,7 Prozent. Ein Teil des Schubs kommt aus gesunkenen Einlagenzinsen und ist damit zinsabhängig.
- Kapital & Substanz positiv
- Eigenkapital 601,1 Millionen US-Dollar (11,3 Prozent der Bilanzsumme), Gesamtkapitalquote 14,04 Prozent, Kernkapital 11,18 Prozent der durchschnittlichen Bilanzsumme zum 30. September 2026 — deutlich über den Schwellen für „gut kapitalisiert“. Die Risikovorsorge von 58,3 Millionen deckt die notleidenden Kredite 2,2-fach.
- Kreditqualität negativ
- Die Höhe ist unauffällig (0,60 Prozent notleidende Kredite), die Richtung nicht: 26,7 nach 6,7 Millionen US-Dollar binnen gut zwei Jahren, Zugeständnisse an Schuldner in Schwierigkeiten 51,1 nach 31,0 Millionen in einem Quartal, sonstige Sorgenkredite 105,7 nach 77,0 Millionen (30. Juni 2026 und 2025).
- Klumpenrisiken negativ
- Gewerbeimmobilien-Kredite nach Aufsichtsdefinition entsprechen geschätzt 277,7 Prozent des Kernkapitals samt Risikovorsorge (Aufsichtsmarke 300 Prozent; 30. Juni 2025: 301,1 Prozent) und 37,9 Prozent des Kreditbuchs. 548 Millionen US-Dollar Agrarkredite stellen knapp 30 Prozent der notleidenden Kredite (30. September 2026).
- Finanzierung neutral
- Gut 40 Prozent der Einlagen von 4,47 Milliarden US-Dollar sind Festgeld, nur 12,1 Prozent zinslos; 271 Millionen sind vermittelte Einlagen, und die Kredite entsprechen 98,8 Prozent der Einlagen (Quartalsschnitt bis 30. September 2026). Dem steht ein freier Kreditrahmen bei der Federal Home Loan Bank von rund einer Milliarde gegenüber, davon 122,7 Millionen gezogen.
- Führung & Ausschüttung neutral
- 130 Quartalsdividenden in Folge bei knapp 16 Prozent Ausschüttungsquote und ein laufendes Rückkaufprogramm sprechen für Disziplin. Finanzchef Stefan Chkautovich schied zum 7. November 2026 aus; President Matthew T. Funke, Finanzchef von 2006 bis 2022, übernimmt die Aufgabe zusätzlich.
Southern Missouri Bancorp ist die Uhrwerk-Falle in freundlicher Form: eine Regionalbank mit dem höchsten Jahresgewinn der letzten fünf Geschäftsjahre (71,8 Millionen US-Dollar im Geschäftsjahr 2026), steigender Marge, dickem Kapitalpolster und 130 Dividenden in Folge — und einem Kreditbuch, in dem die notleidenden Kredite seit Juni 2024 von 6,7 auf 26,7 Millionen gestiegen sind, die Zugeständnisse an Schuldner in einem Quartal um 20 Millionen zunahmen — im selben Quartal senkte die Bank den Zins auf Firmenkredite über zusammen 21,1 Millionen — und Gewerbeimmobilien 277,7 Prozent des Kernkapitals samt Risikovorsorge ausmachen. Die Substanz trägt; offen ist, ob die Verschlechterung der Kreditqualität ihren Höhepunkt erreicht hat. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Bank verdient gut, ist stark kapitalisiert und zahlt verlässlich — ein Substanzrisiko zeigen die Berichte nicht. Offen ist eine wesentliche operative Frage: ob der Anstieg der Problemkredite (das Vierfache seit Juni 2024, dazu 51,1 Millionen US-Dollar Zugeständnisse und 105,7 Millionen Sorgenkredite) ausläuft oder sich in einem Kreditbuch fortsetzt, das zu gut einem Drittel aus Gewerbeimmobilien und zu einem Achtel aus Agrarkrediten besteht. Wer die Aktie hält, wettet darauf, dass Marge und Kapitalpolster höhere Ausfälle auffangen; wer wartet, liest im nächsten Quartalsbericht zuerst die Zeilen zu notleidenden Krediten, Zugeständnissen und Risikovorsorge. Beim KGV von rund 10,5 ist dafür wenig Euphorie eingepreist — die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse war der Quartalsbericht (10-Q) vom 6. November 2026 für das Quartal bis 30. September 2026; alle seither eingereichten Meldungen wurden durchgesehen (Stand 14. November 2026).
- Das Geschäftsjahr endet am 30. Juni: „Geschäftsjahr 2026“ meint Juli 2025 bis Juni 2026. Die Zahlen der Ergebnismitteilung vom 21. Oktober 2026 waren vorläufig; maßgeblich ist der Quartalsbericht.
- Für Banken sind Kennzahlen wie Altman-Z-Score oder Netto-Umlaufvermögen nicht aussagekräftig; diese Analyse arbeitet deshalb mit Nettozinsmarge, Kreditqualität, Kapitalquoten und Buchwert. Bewertungsangaben sind datiert (Schlusskurs 13. November 2026); Tageskurse sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 14. November 2026. Was sich seitdem bei SMBC geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Southern Missouri Bancorp Inc (SMBC) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Southern Missouri Bancorp, Inc. (Nasdaq: SMBC) aus Poplar Bluff, Missouri, ist die Holding der 1887 gegründeten Southern Bank. Die Regionalbank betrieb am 30. Juni 2026 neben ihrer Zentrale 63 Filialen mit vollem Service in Missouri, Arkansas, Illinois und Kansas. Sie nimmt Einlagen an und vergibt Haus-, Gewerbeimmobilien-, Firmen- und Agrarkredite. Am 30. September 2026 betrug die Bilanzsumme 5,31 Milliarden US-Dollar, das Kreditbuch 4,46 Milliarden.
Im Geschäftsjahr 2026 (1. Juli 2025 bis 30. Juni 2026) verdiente die Bank 71,8 Millionen US-Dollar, 22,6 Prozent mehr als im Vorjahr, bei einer Eigenkapitalrendite von 12,66 Prozent und einer Nettozinsmarge von 3,62 Prozent. Im ersten Quartal des Geschäftsjahres 2027 (bis 30. September 2026) lag das Nettoergebnis bei 19,1 Millionen US-Dollar oder 1,73 Dollar je Aktie, die Marge bei 3,70 Prozent.
Die Bank hat am 20. Oktober 2026 ihre 130. Quartalsdividende in Folge beschlossen, unverändert 0,27 Dollar je Aktie; die Erhöhung von 0,25 auf 0,27 Dollar kam im Juli 2026 mit der 129. Dividende. Im Geschäftsjahr 2026 schüttete sie 1,00 Dollar je Aktie aus, bei 6,43 Dollar Gewinn je Aktie — eine Ausschüttungsquote von knapp 16 Prozent. Die Dividende ist damit gut gedeckt; eine Garantie für die Zukunft ist eine lange Serie nicht.
Die notleidenden Kredite stiegen von 6,7 Millionen US-Dollar (30. Juni 2024) auf 26,7 Millionen (30. September 2026), das sind 0,60 Prozent aller Kredite. Die Risikovorsorge von 58,3 Millionen deckt sie 2,2-fach. Zugleich stiegen die Zugeständnisse an Schuldner in Schwierigkeiten im jüngsten Quartal von 31,0 auf 51,1 Millionen, und die sonstigen Sorgenkredite lagen am 30. Juni 2026 bei 105,7 Millionen US-Dollar.
Kredite für vermietete Gewerbeimmobilien, Mehrfamilienhäuser und Bauprojekte machten am 30. September 2026 geschätzt 277,7 Prozent des Kernkapitals samt Risikovorsorge und 37,9 Prozent aller Kredite aus; die Aufsicht prüft ab 300 Prozent genauer. Agrarkredite summierten sich auf 548 Millionen US-Dollar, 12,3 Prozent des Kreditbuchs, stellten aber knapp 30 Prozent der notleidenden Kredite.
Southern Missouri Bancorp bilanziert nach einem abweichenden Geschäftsjahr, das jeweils am 30. Juni endet. Das Geschäftsjahr 2026 umfasst also den Zeitraum vom 1. Juli 2025 bis zum 30. Juni 2026, und das erste Quartal des Geschäftsjahres 2027 die Monate Juli bis September 2026. Wer Zahlen mit anderen Banken vergleicht, muss diese Verschiebung um ein halbes Jahr berücksichtigen.
Beim Schlusskurs von 70,95 Dollar am 13. November 2026 und 10.927.606 Aktien betrug der Börsenwert rund 775 Millionen US-Dollar. Das entspricht einem Kurs-Gewinn-Verhältnis von rund 10,5 auf den Gewinn der letzten vier Quartale (6,78 Dollar je Aktie), dem 1,3-Fachen des Buchwerts (54,91 Dollar) und dem 1,46-Fachen des materiellen Buchwerts (48,52 Dollar je Aktie, 30. September 2026).
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.