CapsoVision: Die Kamera-Kapsel hat ihre KI-Zulassung — jetzt läuft die Uhr der Kasse
CapsoVision baut eine Kamera, die man schluckt, und hat im September 2026 die Freigabe der US-Gesundheitsbehörde FDA für seine KI-Lesehilfe bekommen. Der Quartalsbericht vom 12. November 2026 erzählt die andere Hälfte: Die Firma selbst äußert erhebliche Zweifel, ob sie ohne frisches Geld weiterbestehen kann. Rechnerisch reicht die Kasse rund drei Quartale. Im dritten Quartal 2026 gab CapsoVision für jeden Dollar Umsatz rund drei Dollar aus, und laut Quartalsbericht wird voraussichtlich bis Anfang 2027 die nächste Kapitalrunde nötig.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 12. November 2026
- Schlusskurs
- 6,30 $ 0,00 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 12. November 2026: +0,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,60 $ bis 14,40 $ · Letzter Kurs: 6,30 $ (Stand: 12. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die sich wie gute Nachrichten anfühlt: den Meilenstein-Rausch. Eine kleine Firma meldet eine Zulassung, eine Studie ist fertig, ein Produkt startet — und im Kopf springt die Ampel auf Grün, als wäre das Ziel erreicht. Dabei ist eine Zulassung meist nur die Startlinie, und zwischen Startlinie und Gewinn liegt eine Strecke, die Geld kostet. CapsoVision (Nasdaq: CV) aus Saratoga in Kalifornien ist ein Lehrstück dafür. Am 25. September 2026 gab die US-Gesundheitsbehörde FDA die KI-Lesehilfe der Firma frei, am 2. November 2026 begann der Verkauf in den USA. Und am 12. November 2026 schrieb dieselbe Firma in ihren Quartalsbericht, dass sie erhebliche Zweifel hat, ob sie ohne frisches Kapital weiterbestehen kann. Bevor der Meilenstein-Rausch entscheidet, lesen wir gemeinsam, was CapsoVision der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) bis zum 30. September 2026 und die Kapitalmaßnahmen dazwischen. Ein SEC-Bericht wird unter Haftung erstellt. Und dieser erzählt von einem Rennen zwischen Zulassung und Kontostand.
Was CapsoVision eigentlich macht — eine Kamera zum Schlucken
Das Produkt von CapsoVision ist schnell erklärt und trotzdem verblüffend: eine Kapsel in Tablettengröße mit vier Kameras, die der Patient schluckt. Auf ihrem Weg durch den Verdauungstrakt filmt sie den Dünndarm rundum, also in 360 Grad, speichert das Video in der Kapsel selbst und wird danach geborgen und ausgelesen. Übersetzt in ein Alltagsbild: Statt eines Schlauchs mit Kamera, den ein Arzt unter Betäubung durch den Körper schiebt, reist die Kamera als Passagier mit. Das Hauptprodukt heißt CapsoCam Plus, ist seit 2016 von der FDA freigegeben und wurde bis zum 30. September 2026 bei mehr als 184.000 Patienten eingesetzt (ein Jahr zuvor: 151.000). Dazu kommen die Auswertesoftware CapsoView, die Cloud-Plattform CapsoCloud und ein Befundungsdienst. In den USA verkauft CapsoVision direkt an Magen-Darm-Praxen und Kliniken, im Ausland teils direkt, teils über Händler; ein einziger internationaler Händler stand in den ersten neun Monaten 2026 für rund 11 Prozent des Umsatzes. Bei Bauteilen und Montage stützt sich die Firma auf Zulieferer in Asien, vor allem in Taiwan und Japan.
Die Börsen-Story hat zwei Kapitel, die noch kein Geld verdienen. Erstens CapsoCam Colon, eine Kapsel für den Dickdarm, die Polypen erkennen und vermessen soll — nach eigener Darstellung der Weg, über das Dünndarm-Geschäft hinauszuwachsen. Zweitens eine Kapsel für den oberen Verdauungstrakt (UGI), mit der CapsoVision die Früherkennung von Bauchspeicheldrüsenkrebs untersucht; die Studie läuft seit Mai 2026. Klingt nach großer Vision? Ist es auch. Aber die Firma, die diese Vision trägt, hatte am 30. September 2026 noch 21,8 Millionen US-Dollar in der Kasse. Damit ist das Spannungsfeld dieser Analyse benannt: Die Technik kommt Schritt für Schritt voran — aber die Entwicklung kostet mehr Geld, als das bestehende Geschäft verdient, und die Kasse reichte zuletzt nur bis zur nächsten Kapitalerhöhung.
Die Firmengeschichte für Anleger
-
2005
Gründung
CapsoVision entsteht als Delaware-Gesellschaft mit Niederlassung in Taiwan. Für Aktionäre: zwei Jahrzehnte Entwicklung, bis zum Börsengang finanziert über Vorzugsaktien.
-
2016
FDA-Freigabe für CapsoCam Plus
Die Dünndarm-Kapsel darf in den USA verkauft werden. Für Aktionäre: Bis heute stammt der gesamte Umsatz aus dem Geschäft mit dieser Kapsel.
-
2025
Börsengang zu 5,00 Dollar
Im Juli 2025 kommt CapsoVision an die Nasdaq, rund 23,4 Mio. Dollar netto. Kurz davor lagen nur noch 1,1 Mio. Dollar in der Kasse.
-
2025
Rückfragen der FDA zur Darmkapsel
Im Dezember 2025 stellt die FDA Fragen zur ersten CapsoCam Colon, CapsoVision gibt den Antrag danach auf. Für Aktionäre: Die wichtigste Pipeline-Wette verzögert sich.
-
2026
KI-Freigabe und neue Aktien
Im September Freigabe für AI Highlights und Direktplatzierung über 18,0 Mio. Dollar. Für Aktionäre: Fortschritt und Verwässerung im selben Monat.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Kurssprung und nicht über einen Scanner-Treffer, sondern über den Einreichungsstrom der SEC: Am 12. November 2026 gingen die Ergebnismitteilung (8-K) und der Quartalsbericht (10-Q) für das dritte Quartal 2026 ein. Die Pressemitteilung stellt Umsatz, Patientenzähler und KI-Freigabe nach vorn; der Quartalsbericht hat eine Fußnote mit der Nummer 2 und der Überschrift „Going Concern“. Genau dieses Spannungsfeld zwischen Schlagzeile und Fußnote hat uns interessiert: Das Wort „Going Concern“ kommt in der Ergebnismitteilung vom 12. November 2026 nicht vor. Stichtag dieser Analyse ist der 13. November 2026; alle SEC-Einreichungen bis dahin sind ausgewertet. Merke dir den Befund gleich zu Beginn: Bei CapsoVision ist die Pressemitteilung das Schaufenster und Note 2 das Lager.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für CapsoVision spricht. Der Umsatz wächst seit dem Start des US-Direktvertriebs 2020 jedes Jahr, sagt der Geschäftsbericht: 2025 waren es 13,6 Millionen US-Dollar, 15 Prozent mehr als 2024 (11,8 Millionen). Die Bruttomarge — das, was vom Verkaufspreis nach den Herstellkosten bleibt — lag 2025 bei 53 Prozent, für einen Hardware-Hersteller dieser Größe ordentlich. Und die Bilanz kommt ohne Bankschulden aus: Den 32,8 Millionen Vermögen standen am 30. September 2026 nur 6,4 Millionen Verbindlichkeiten gegenüber, kein Bankkredit. Jetzt aber die Kurve, um die es geht — Umsatz und Verlust je Quartal:
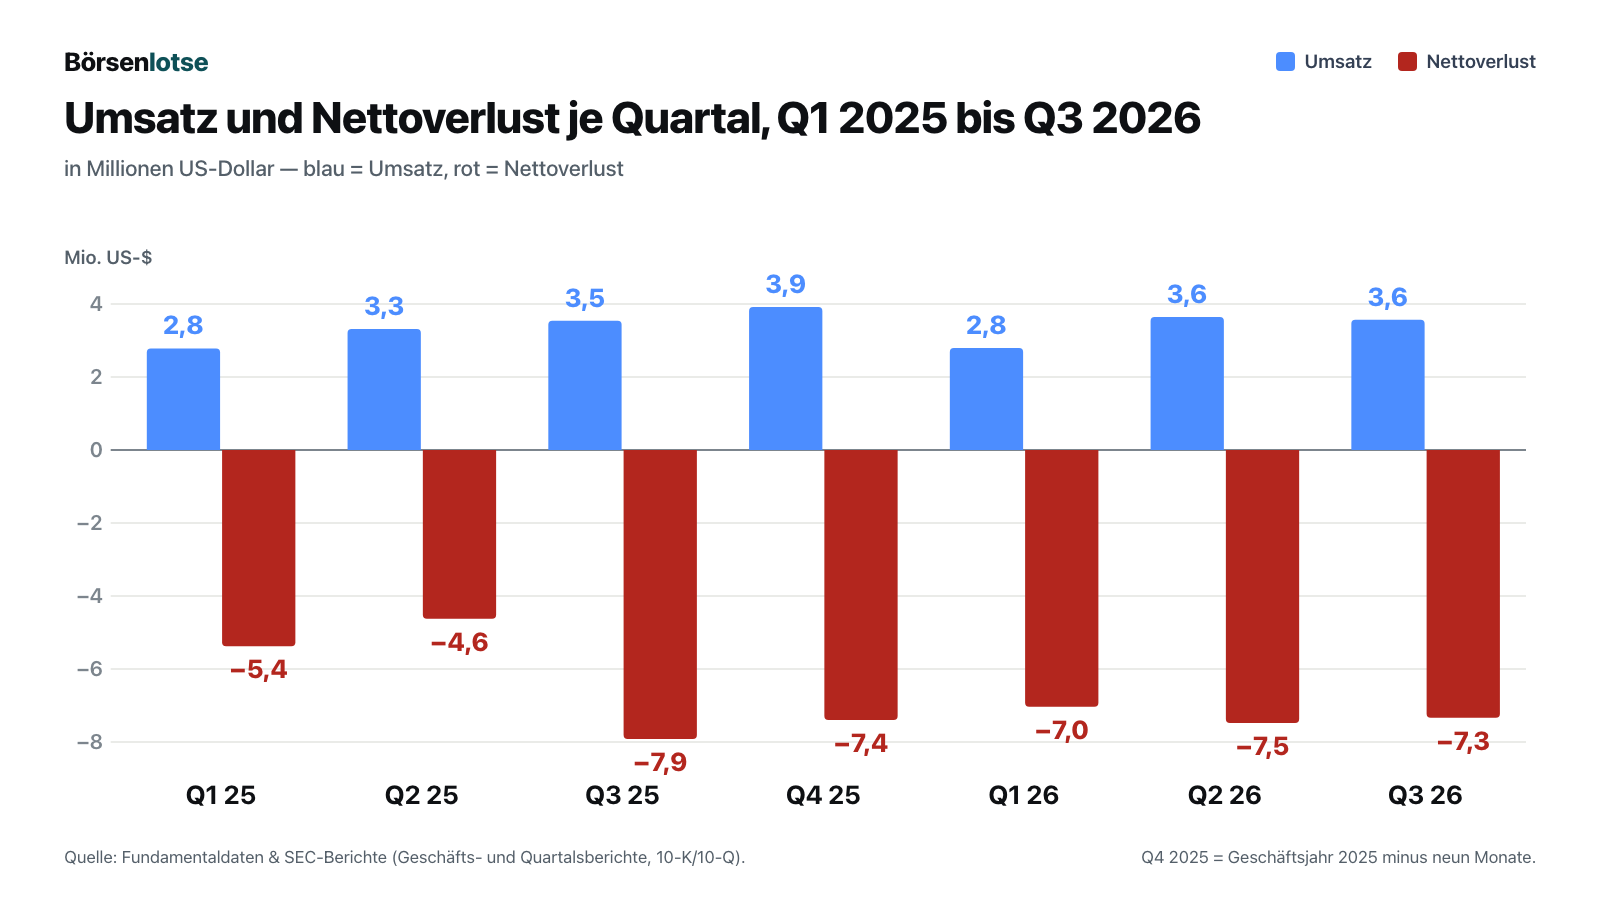
Das dritte Quartal 2026 im Detail: Umsatz 3,6 Millionen US-Dollar nach 3,5 Millionen ein Jahr zuvor — ein Plus von knapp einem Prozent. Die Bruttomarge fiel von 54 auf 49 Prozent; die Firma nennt teurere Flash-Speicher, eine einmalige Abschreibung auf veraltete Vorräte und höhere Vergütung in Aktien. Die Betriebskosten sanken leicht auf 9,1 Millionen (Vorjahr 9,9), vor allem weil im Vorjahresquartal eine nicht stornierbare Startgebühr von 1,0 Millionen für einen Bildsensor-Entwicklungsvertrag mit Canon gebucht worden war; Vertrieb und Verwaltung wurden dagegen teurer. Mit der abgeschlossenen Darm-Studie erwartet die Firma laut Ergebnismitteilung sinkende Studienkosten. Unterm Strich: 7,3 Millionen Verlust, 15 Cent je Aktie. Über neun Monate wuchs der Umsatz um 3,8 Prozent auf 10,0 Millionen, der Verlust um 22 Prozent auf 21,9 Millionen. Das Verhältnis dahinter: Im dritten Quartal 2026 standen 3,6 Millionen Umsatz Kosten von rund 11,0 Millionen gegenüber — für jeden Dollar Umsatz gab CapsoVision rund drei Dollar aus. Die Firma erwartet, dass die KI-Lesehilfe das Wachstum beschleunigt — „with the full commercial impact anticipated in 2027“ (die volle Wirkung im Geschäft wird für 2027 erwartet), schreibt sie in der Ergebnismitteilung. Für 2026 ist der Meilenstein also noch keine Zahl. Womit wir bei den unbequemen Wahrheiten wären.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Firma selbst zweifelt am Fortbestand
Ein „Going-Concern-Hinweis“ ist eines der ernstesten Warnschilder, die ein Unternehmen in seinen eigenen Abschluss schreiben kann. Übersetzt: Die Geschäftsführung sagt, dass sie mit dem vorhandenen Geld nicht sicher durch die nächsten zwölf Monate kommt. CapsoVision schreibt das nicht zum ersten Mal — schon der Geschäftsbericht für 2025 trug den Hinweis — aber es steht auch im jüngsten Quartalsbericht, nach drei Kapitalmaßnahmen in diesem Jahr:
„The Company, having evaluated the extant facts and circumstances, concluded that the facts and circumstances raise substantial doubt about the Company’s ability to continue as a going concern within one year after the date of issuance of these financial statements.“
Übersetzung: „Nach Prüfung der vorliegenden Fakten und Umstände kam das Unternehmen zu dem Schluss, dass diese Fakten und Umstände erhebliche Zweifel an seiner Fähigkeit begründen, innerhalb eines Jahres nach Veröffentlichung dieses Abschlusses als lebensfähiges Unternehmen fortzubestehen.“
— CapsoVision, Inc., SEC-Quartalsbericht 10-Q zum 30.09.2026, Note 2 „Going Concern“
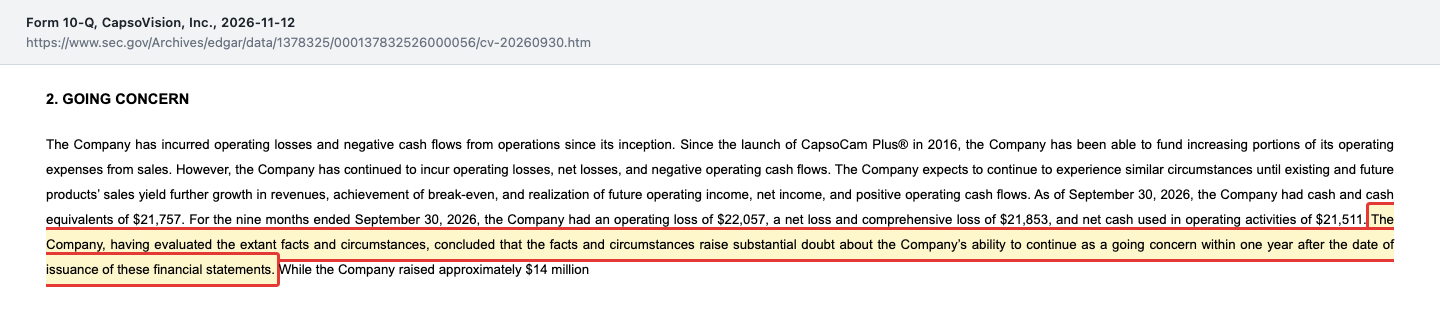
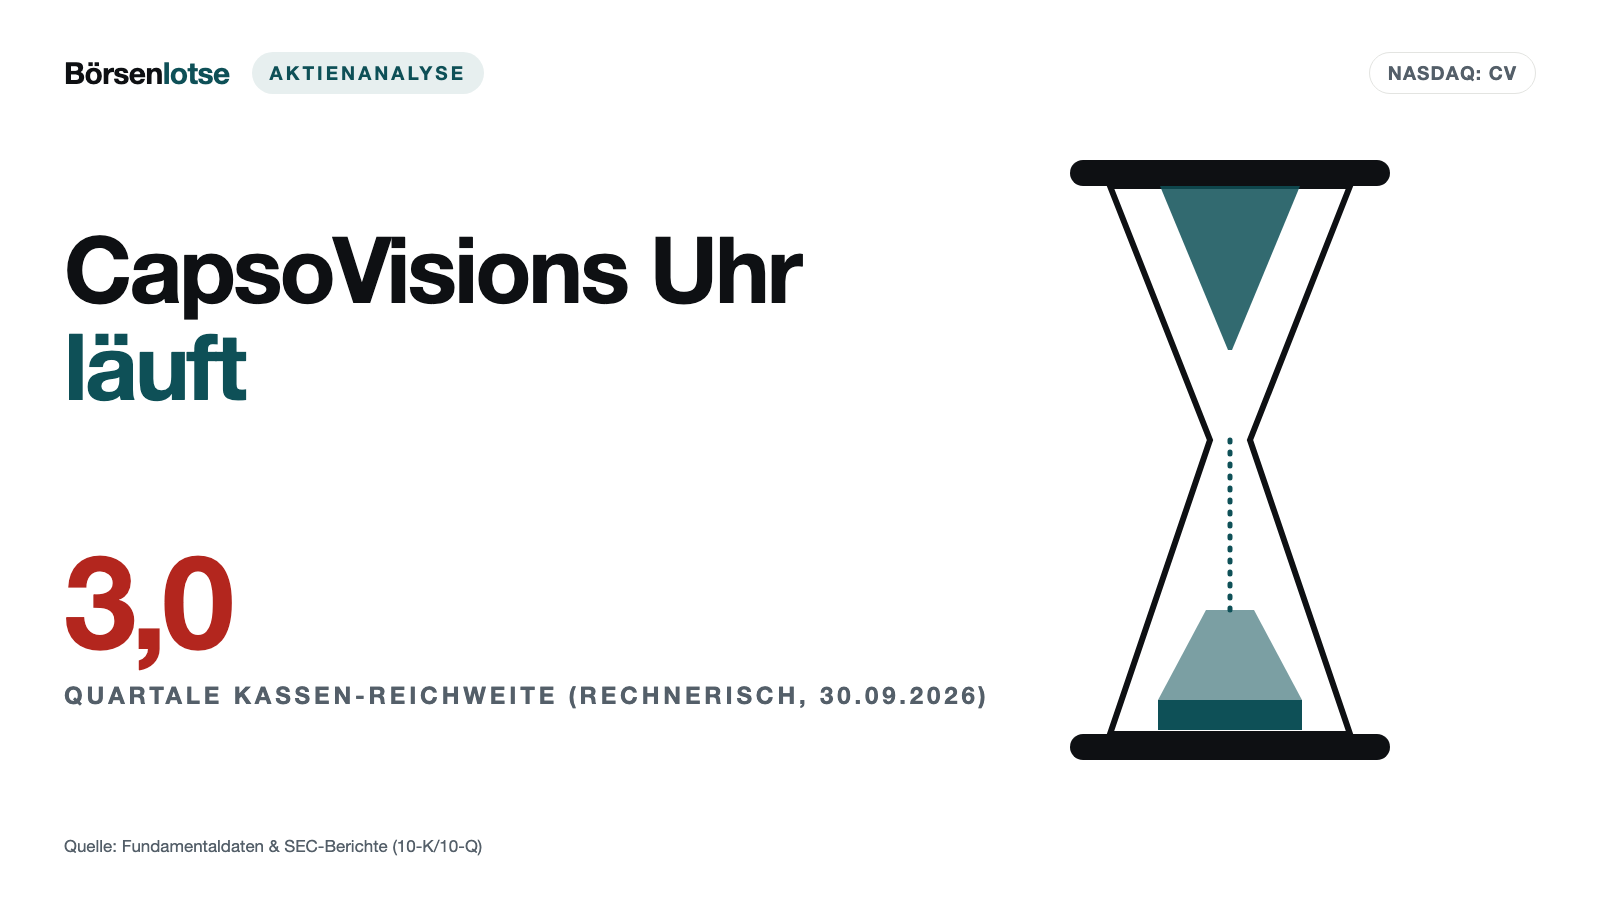
Rechnen wir nach. In den ersten neun Monaten 2026 flossen im Tagesgeschäft 21,5 Millionen US-Dollar ab, im Schnitt also 7,2 Millionen je Quartal. Die Kasse von 21,8 Millionen am 30. September 2026 reicht bei diesem Tempo rechnerisch rund 3,0 Quartale — also grob bis Mitte 2027, ohne Puffer. Die Firma selbst nennt einen früheren Zeitpunkt für die nächste Kapitalaufnahme, wie die nächste Wahrheit zeigt. Das Bild dazu ist die Sanduhr: Eine Kapitalerhöhung dreht sie um, aber der Sand läuft weiter.
Unbequeme Wahrheit Nr. 2: Die Kasse ist ein Sägezahn — und der Aktionär zahlt jeden Zahn
Wie CapsoVision bisher überlebt hat, zeigt ein Blick auf die Kasse an den gezeigten Quartalsenden. In keinem der gezeigten Zeiträume stieg sie aus eigener Kraft: Jeder der drei Anstiege folgte auf einen Aktienverkauf, danach schmolz sie wieder ab:
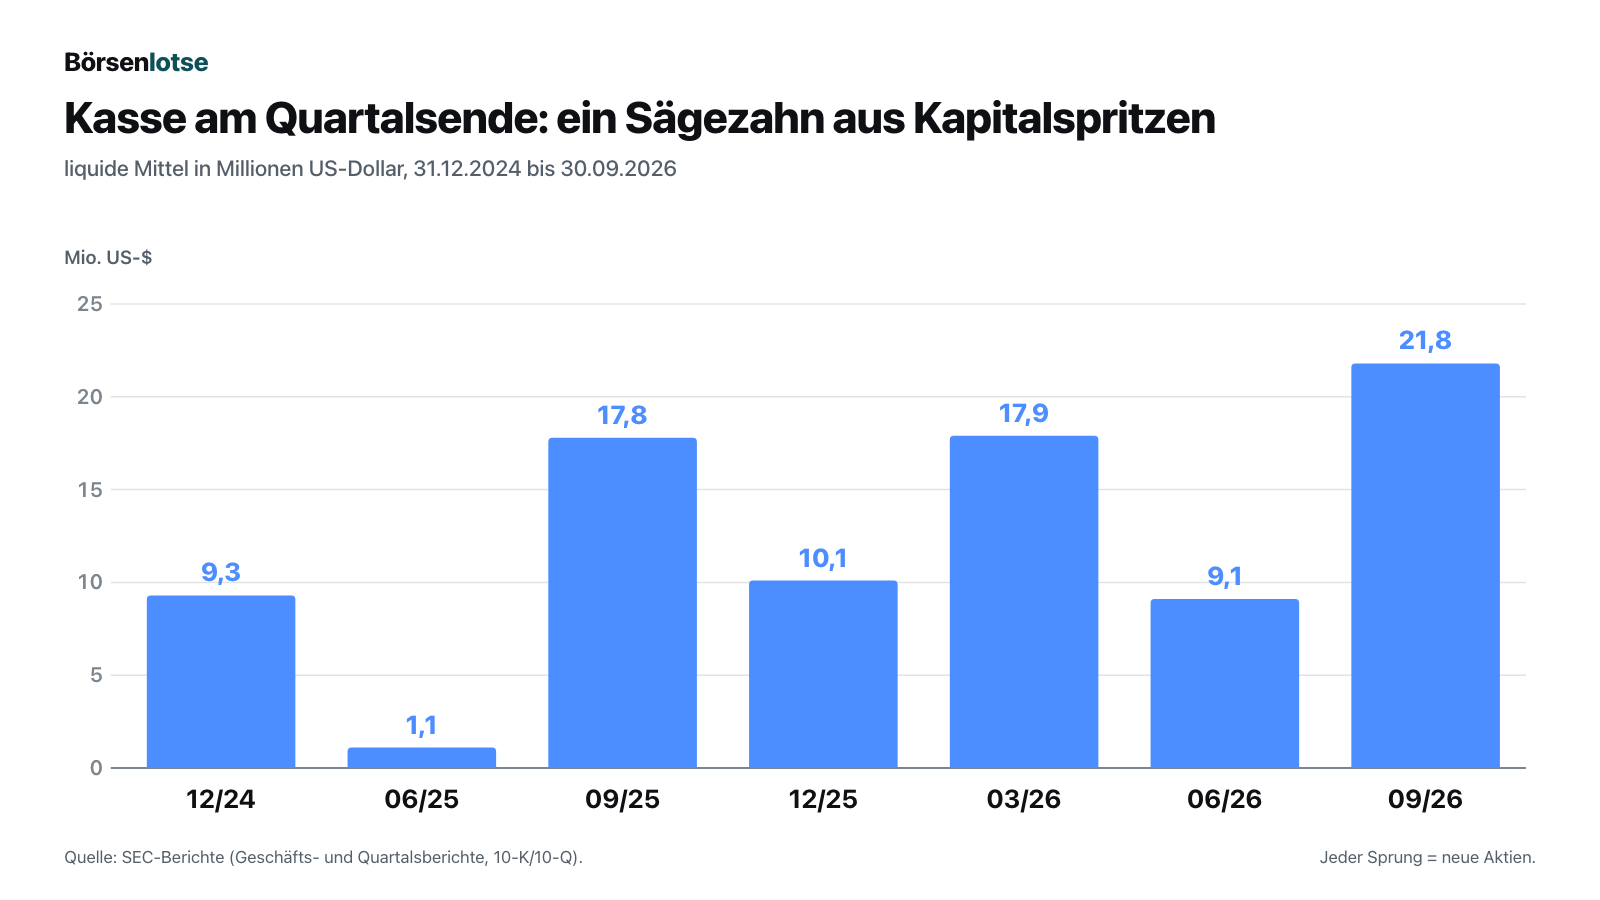
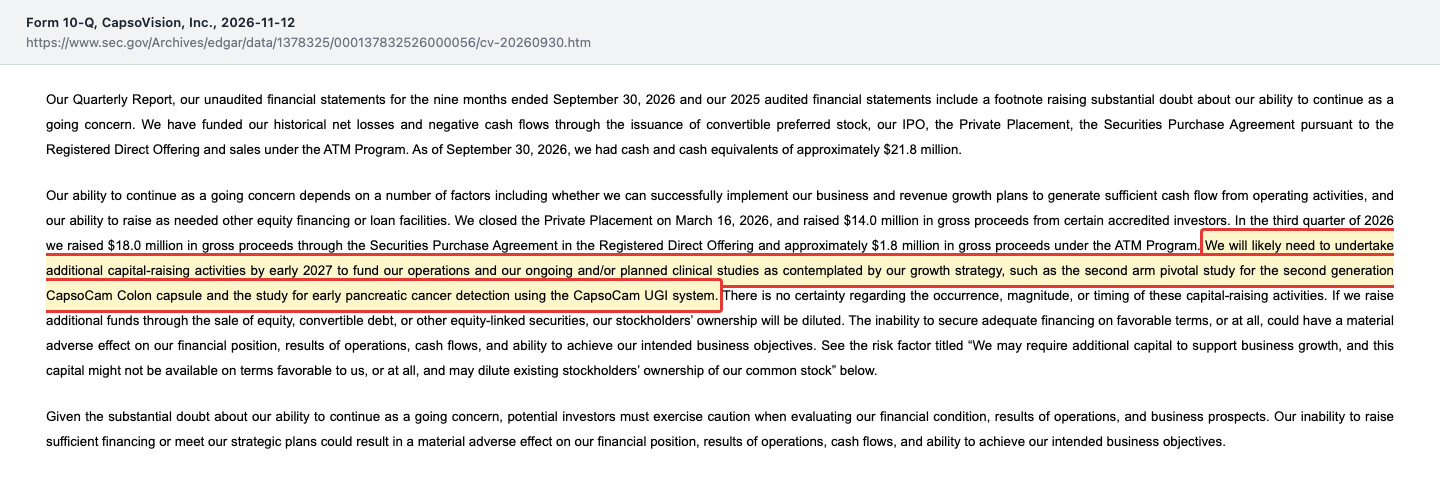
Die Zähne im Einzelnen: Im Juli 2025 der Börsengang zu 5,00 US-Dollar je Aktie (rund 23,4 Millionen netto). Am 16. März 2026 eine Privatplatzierung von 2.867.089 Aktien zu 4,883 Dollar (14,0 Millionen brutto). Im August 2026 ein Verkaufsprogramm mit der Bank Cantor Fitzgerald über bis zu 100 Millionen US-Dollar, aus dem im dritten Quartal 276.446 Aktien für rund 1,7 Millionen netto verkauft wurden. Und am 18. September 2026 eine Direktplatzierung von 3.163.444 Aktien zu 5,69 Dollar (18,0 Millionen brutto), rund 5 Prozent unter dem letzten Börsenkurs von 5,99 Dollar vom 16. September 2026. Zusammen mit ausgeübten Optionen und zugeteilten Aktienzusagen (RSU) stieg die Aktienzahl vom 31. Dezember 2025 (46.865.051) bis zum 11. November 2026 (53.609.719 laut Deckblatt des Quartalsberichts) von 46,9 auf 53,6 Millionen — plus 14,4 Prozent. Übersetzt: Dein Stück vom Kuchen wird kleiner, weil ständig neue Stücke abgeschnitten werden, um die Bäckerei zu heizen. Und der Quartalsbericht kündigt das nächste Stück bereits an:
„We will likely need to undertake additional capital-raising activities by early 2027 to fund our operations and our ongoing and/or planned clinical studies as contemplated by our growth strategy, such as the second arm pivotal study for the second generation CapsoCam Colon capsule and the study for early pancreatic cancer detection using the CapsoCam UGI system.“
Übersetzung: „Wir werden voraussichtlich bis Anfang 2027 weitere Kapitalmaßnahmen durchführen müssen, um unseren Betrieb und unsere laufenden bzw. geplanten klinischen Studien gemäß unserer Wachstumsstrategie zu finanzieren, etwa den zweiten Arm der Zulassungsstudie für die zweite Generation der CapsoCam-Colon-Kapsel und die Studie zur Früherkennung von Bauchspeicheldrüsenkrebs mit dem CapsoCam-UGI-System.“
— CapsoVision, Inc., SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 1A Risikofaktoren
Zur Fairness gehört: Zwei Großaktionäre zogen im September mit. Bei der Direktplatzierung im September kaufte Eliyahou Harari, der laut Pflichtmeldung (SC 13G/A) mit Familien-Trusts rund 13,2 Prozent hält (Stand 18. September 2026), für rund 10 Millionen US-Dollar nach, die Firma Star One Global Capital von Ching-Hang Shen für rund 5 Millionen. Das ist ein Vertrauensbeweis — und zugleich ein Hinweis darauf, wie eng der Kreis der Geldgeber ist. Wie es aussieht, wenn eine Medtech-Firma mit guten Studiendaten trotzdem am Geld hängt, haben wir bei Fractyl Health durchgerechnet; das Muster ist verwandt.
Unbequeme Wahrheit Nr. 3: Die große Darmkrebs-Wette ist schon einmal zurückgesetzt worden
Der Dickdarm ist die Wette, mit der CapsoVision über den Dünndarm hinauswachsen will. Gerade dort lief es bisher nicht nach Plan. Im zweiten Quartal 2025 reichte die Firma bei der FDA den Zulassungsantrag (510(k)) für die erste Generation von CapsoCam Colon ein. Im Dezember 2025 stellte die FDA Fragen zur Bildverarbeitung, zum Studiendesign, zur Patientenzahl und zum Hauptziel einer erweiterten Studie. Die Konsequenz steht im Quartalsbericht:
„Based on our communications with the FDA, we have decided not to further pursue the submission and approval for the First-Generation Product, and to prioritize our resources for the development of our second-generation of CapsoCam Colon capsule (the “Second-Generation Product”), which features improved imaging quality and increased field of review with use of AI and better lens.“
Übersetzung: „Auf Grundlage unserer Gespräche mit der FDA haben wir beschlossen, Einreichung und Zulassung des Produkts der ersten Generation nicht weiterzuverfolgen und unsere Mittel auf die Entwicklung der zweiten Generation der CapsoCam-Colon-Kapsel (das ‚Produkt der zweiten Generation‘) zu konzentrieren, die mit Hilfe von KI und besserer Linse eine höhere Bildqualität und ein größeres Sichtfeld bietet.“
— CapsoVision, Inc., SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 2 „Management’s Discussion and Analysis“
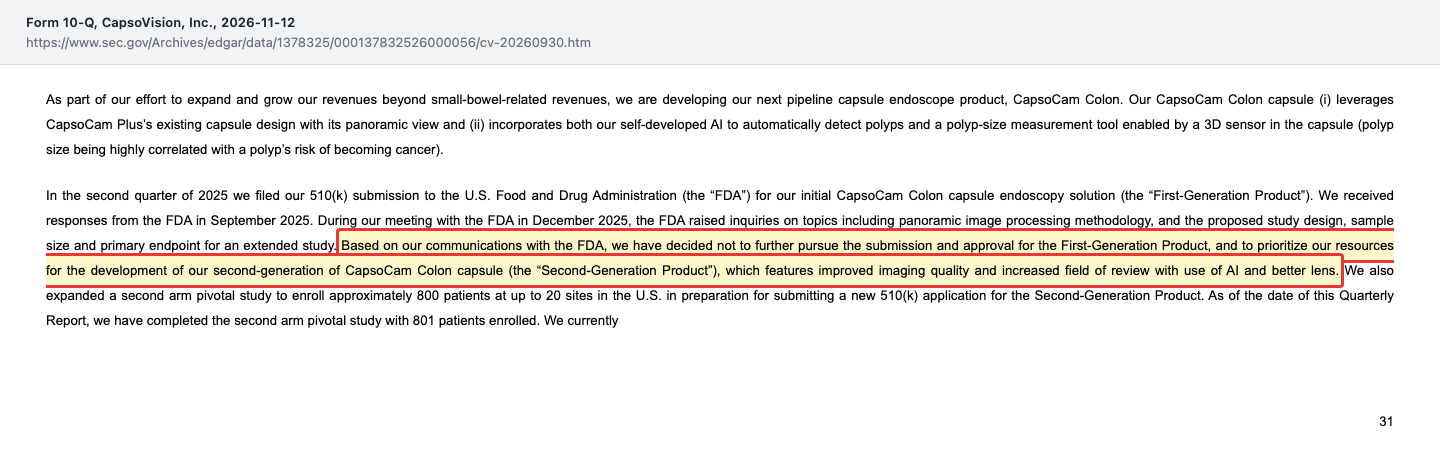
Inzwischen ist der zweite Studienarm mit 801 Patienten abgeschlossen, und CapsoVision plant den neuen Antrag für das vierte Quartal 2026 — „subject to any further requests from the FDA“, also unter dem Vorbehalt weiterer Rückfragen. Das ist kein Scheitern, aber eine Verzögerung von rund anderthalb Jahren gegenüber dem ersten Antrag. Und es zeigt, wie das Rennen gegen die Kasse funktioniert: Eine Schleife bei der Behörde verlängert die Strecke, ohne dass die Sanduhr langsamer läuft. Auch bei der Bauchspeicheldrüsen-Kapsel gab es einen Dämpfer: Den Antrag auf den beschleunigten FDA-Status „Breakthrough Device“ lehnte die Behörde im Januar 2026 ab, weil die Diagnosekriterien nicht definiert waren.
Unbequeme Wahrheit Nr. 4: Bei der Dünndarm-KI war ein Wettbewerber früher am Markt
Die KI-Freigabe vom September 2026 ist der Meilenstein, der die Schlagzeilen trägt. Die Risikofaktoren ordnen ihn nüchterner ein: Ein Wettbewerber war früher da.
„Notably, one competitor, Ankon (through its affiliate AnX Robotics), has already established a market presence with their FDA-cleared AI product for the small bowel in the U.S. and various other markets outside the U.S.“
Übersetzung: „Bemerkenswert ist, dass ein Wettbewerber, Ankon (über das verbundene Unternehmen AnX Robotics), mit seinem von der FDA freigegebenen KI-Produkt für den Dünndarm in den USA und mehreren Märkten außerhalb der USA bereits am Markt etabliert ist.“
— CapsoVision, Inc., SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 1A Risikofaktoren
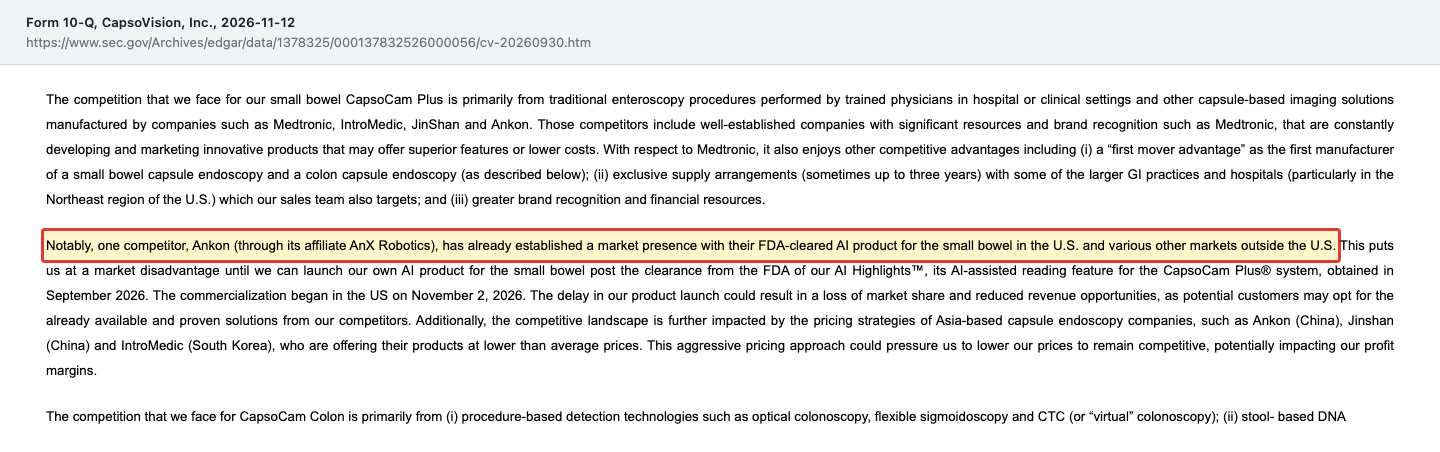
Dazu kommt Medtronic: Laut Quartalsbericht hat der Konzern den Vorteil des ersten Anbieters von Dünndarm- und Darmkapseln, Exklusivverträge von teils bis zu drei Jahren mit einigen größeren Praxen und Kliniken sowie größere Bekanntheit und Finanzkraft. Asiatische Anbieter wie Ankon, JinShan und IntroMedic verkaufen laut Quartalsbericht unter dem Durchschnittspreis. CapsoVisions Argument ist die Kombination aus 360-Grad-Rundumsicht und KI-Lesehilfe, laut Ergebnismitteilung für Erwachsene und Kinder ab zwei Jahren verfügbar. Ob Ärzte dafür die Kapsel wechseln, ist offen — die Firma selbst nennt das Risiko, dass AI Highlights die erwartete Marktakzeptanz verfehlt.
Bewertung: Der Börsenwert preist die Zukunft ein, nicht die Gegenwart
Zum Schlusskurs von 6,27 US-Dollar am 12. November 2026 war CapsoVision mit 53.609.719 Aktien (Stand 11. November 2026) rund 336 Millionen US-Dollar wert. Die Gegenprobe aus dem Prospektnachtrag (5,99 Dollar Schlusskurs am 16. September 2026, mal 53.195.592 Aktien, die der Prospektnachtrag für den Stand unmittelbar nach der Direktplatzierung nennt) ergibt rund 319 Millionen — dieselbe Größenordnung. Gemessen am Umsatz der letzten vier Quartale (13,9 Millionen) ist das ein Kurs-Umsatz-Verhältnis von rund 24; übersetzt: Für jeden Dollar Jahresumsatz zahlt der Markt 24 Dollar. Das Eigenkapital lag am 30. September 2026 bei 26,4 Millionen, der Börsenwert entspricht also rund dem 13-Fachen des Buchwerts. Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht. Diese Bewertung bezahlt nicht das heutige Dünndarm-Geschäft, sondern die Hoffnung auf die Darm- und die Bauchspeicheldrüsen-Kapsel.
Was Analysten sagen: Laut Fundamentaldaten (Datenstand 13. November 2026) begleiten nur zwei Analysten die Aktie, beide mit „Kaufen“ und einem mittleren Kursziel von 9,50 US-Dollar. Zwei Stimmen sind kein Konsens, sondern eine Stichprobe. Zum Vergleich der Kursverlauf: Der höchste Schlusskurs lag am 11. Dezember 2025 bei 14,42 Dollar, Anfang Januar 2026 liefen die Haltefristen für rund 41,1 Millionen Altaktien aus. Wie stark eine Medtech-Bewertung an einem einzigen künftigen Ereignis hängen kann, zeigt auch unsere Analyse von Alpha Tau Medical.
Chancen und Risiken auf einen Blick
Was für CapsoVision spricht:
- Zugelassenes, verkauftes Produkt mit wachsender Basis: CapsoCam Plus seit 2016 FDA-freigegeben, mehr als 184.000 Patienten bis 30. September 2026; Umsatz 2025 13,6 Millionen US-Dollar (+15 Prozent).
- KI-Lesehilfe AI Highlights seit 25. September 2026 FDA-freigegeben, seit 2. November 2026 in den USA und seit August 2026 in der EU im Verkauf — auch für Kinder ab zwei Jahren.
- Zweite Darm-Studie mit 801 Patienten abgeschlossen; Zulassungsantrag für CapsoCam Colon (zweite Generation) für das vierte Quartal 2026 geplant, die Studienkosten sollen danach sinken.
- Bilanz ohne Bankschulden (Verbindlichkeiten insgesamt 6,4 Millionen am 30. September 2026) und zwei Großaktionäre, die bei der Direktplatzierung im September 2026 selbst mitzeichneten.
Was dagegen spricht:
- Going-Concern-Hinweis im Quartalsbericht Q3 2026; Kasse 21,8 Millionen bei rund 7,2 Millionen Mittelabfluss je Quartal — rechnerisch rund 3,0 Quartale.
- Laufende Verwässerung: Aktienzahl 2026 bis 11. November um 14,4 Prozent gestiegen, nächste Kapitalrunde laut Bericht bis Anfang 2027, Verkaufsprogramm über bis zu 100 Millionen bereit; dazu 3,9 Millionen Optionen, Warrants und Aktienzusagen.
- Kaum Wachstum im laufenden Jahr (Q3 2026: +0,8 Prozent; neun Monate: +3,8 Prozent) und sinkende Bruttomarge (49 nach 54 Prozent), unter anderem wegen teurerer Speicherchips.
- Erster Darmkapsel-Antrag nach FDA-Rückfragen aufgegeben; laut Quartalsbericht ist bei der KI Wettbewerber Ankon früher am Markt, Medtronic hat den Erstanbieter-Vorteil und Exklusivverträge; Montage und Zulieferer vor allem in Taiwan und Japan.
- Bewertung von rund dem 24-Fachen des Jahresumsatzes (Kurs vom 12. November 2026) setzt auf künftige Zulassungen, nicht auf das heutige Geschäft.
Ein menschliches Fazit
Zurück zum Meilenstein-Rausch vom Anfang. Er ist bei CapsoVision verständlich, denn die Meilensteine sind echt: eine Kapsel, die seit Jahren funktioniert, eine KI-Freigabe, eine abgeschlossene Studie mit 801 Patienten. Aber der Rausch übersieht, dass diese Schritte Rechnungen mitbringen, und dass die Firma ihre Verluste bisher mit neuen Aktien finanziert hat. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Technik gut?“, sondern: Wie oft wird die Sanduhr noch umgedreht, bevor das Geschäft sich selbst trägt — und zu welchem Preis für deinen Anteil? Wer an die Darm-Kapsel glaubt und die Verwässerung als Eintrittsgeld akzeptiert, hat eine These. Wer nur die Schlagzeile von der KI-Zulassung gekauft hat, hat einen Rausch. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- CapsoVision, Inc. — SEC-Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 12. November 2026)
- CapsoVision, Inc. — Ergebnismitteilung zum dritten Quartal 2026, 8-K Anlage 99.1 (12. November 2026)
- CapsoVision, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 13. August 2026)
- CapsoVision, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 14. Mai 2026)
- CapsoVision, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. März 2026)
- CapsoVision, Inc. — SEC-Quartalsbericht 10-Q zum 30.09.2025 und zum 30.06.2025
- CapsoVision, Inc. — Ad-hoc-Meldung 8-K zur Direktplatzierung (18. September 2026) und Prospektnachtrag 424B5 (18. September 2026)
- CapsoVision, Inc. — Prospektnachtrag 424B5 zum Verkaufsprogramm über bis zu 100 Mio. US-Dollar (21. August 2026)
- Pflichtmeldung SC 13G/A von Eliyahou Harari (eingereicht 4. November 2026) und die vollständige Einreichungshistorie: EDGAR-Übersicht CapsoVision (sec.gov)
- Fundamentaldaten (Kurse, Analystenstimmen; Datenstand 13. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2023 | 2024 | 2025 |
|---|---|---|---|
| Umsatz | 9,8 | 11,8 | 13,6 |
| Betriebsergebnis (EBIT) | -11,3 | -19,9 | -25,5 |
| Nettogewinn | -11,3 | -19,9 | -25,3 |
| Nettomarge | -115,9 % | -169,3 % | -186,8 % |
| Gewinn je Aktie | -0,29 $ | -0,43 $ | -0,54 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Produkt & Zulassungen positiv
- CapsoCam Plus ist seit 2016 FDA-freigegeben und bei mehr als 184.000 Patienten eingesetzt (30.09.2026); die KI-Lesehilfe AI Highlights erhielt am 25.09.2026 die FDA-Freigabe, der US-Verkauf begann am 02.11.2026.
- Wachstum neutral
- Umsatz 2025 +15 % auf 13,6 Mio. US-Dollar, 2026 aber nur noch +3,8 % nach neun Monaten (Q3: +0,8 %); die Bruttomarge sank im Q3 2026 auf 49 % (Vorjahr 54 %). Die KI-Wirkung erwartet die Firma erst 2027.
- Liquidität & Fortbestand negativ
- Going-Concern-Hinweis im 10-Q Q3 2026; Kasse 21,8 Mio. US-Dollar bei durchschnittlich 7,2 Mio. operativem Mittelabfluss je Quartal — rechnerisch rund 3,0 Quartale; nächste Kapitalrunde laut Bericht bis Anfang 2027.
- Verwässerung negativ
- Aktienzahl vom 31.12.2025 bis 11.11.2026 +14,4 % auf 53,6 Mio.; 2026 drei Kapitalmaßnahmen über zusammen 33,8 Mio. US-Dollar brutto, ein Verkaufsprogramm über bis zu 100 Mio. liegt bereit.
- Pipeline & Wettbewerb negativ
- Erster Antrag für CapsoCam Colon nach FDA-Rückfragen (Dezember 2025) aufgegeben, zweiter für Q4 2026 geplant; laut Quartalsbericht war bei der KI Ankon früher am Markt, und Medtronic hat Erstanbieter-Vorteil und Exklusivverträge.
CapsoVision ist ein Lehrstück für den Meilenstein-Rausch: Die Kapsel funktioniert seit Jahren, die KI-Lesehilfe ist seit September 2026 freigegeben, die zweite Darm-Studie abgeschlossen. Doch der Quartalsbericht zum 30. September 2026 zweifelt selbst am Fortbestand, die Kasse von 21,8 Millionen US-Dollar reicht rechnerisch rund drei Quartale, und die Verluste wurden bisher mit neuen Aktien finanziert (Aktienzahl 2026: +14,4 Prozent). Der Börsenwert von rund dem 24-Fachen des Umsatzes setzt auf Zulassungen, die noch ausstehen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil zwei belegte Substanzrisiken zusammenkommen: Der Quartalsbericht Q3 2026 enthält einen Going-Concern-Hinweis, und die Kasse reicht beim Mittelabfluss von 2026 rechnerisch nur rund drei Quartale. Das Unternehmen hängt damit an der nächsten Kapitalerhöhung. Das Produkt selbst ist zugelassen und im Einsatz, die Bilanz ohne Bankschulden — die Ampel sagt nichts gegen die Technik, sondern etwas über die Finanzierung. Zum Kurs vom 12. November 2026 zahlt der Markt rund das 24-Fache des Umsatzes für Zulassungen, die noch nicht erteilt sind. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse sind der Quartalsbericht (10-Q) und die Ergebnismitteilung (8-K) vom 12. November 2026. Kursbezug: Schlusskurs 6,27 US-Dollar am 12.11.2026; Gegenprobe aus dem Prospektnachtrag: 5,99 US-Dollar am 16.09.2026.
- Datenstand: jüngster Periodenbericht ist der 10-Q zum 30.09.2026; danach bis 13.11.2026 keine weiteren SEC-Einreichungen. Die Telefonkonferenz vom 12.11.2026 lag nicht als Mitschrift vor; Aussagen daraus werden nicht verwendet.
- Die rechnerische Kassenreichweite (rund 3,0 Quartale) ist eine eigene Rechnung: Kasse 21,8 Mio. geteilt durch den durchschnittlichen operativen Mittelabfluss der ersten neun Monate 2026 (7,2 Mio. je Quartal). Q4 2025 im Chart = Geschäftsjahr 2025 minus neun Monate.
- Firmenname: Bis 2014 führte die SEC das Unternehmen als „Capso Vision Inc“; Großaktionärsangaben stammen aus der Pflichtmeldung SC 13G/A von Eliyahou Harari (Stand 18.09.2026, eingereicht 04.11.2026).
Aktien-Wächter
Diese Analyse ist Stand 13. November 2026. Was sich seitdem bei CV geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu CapsoVision, Inc. (CV) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
CapsoVision, Inc. (Nasdaq: CV) aus Saratoga in Kalifornien stellt die schluckbare Kamera-Kapsel CapsoCam Plus her, die den Dünndarm mit vier Kameras in 360 Grad filmt. Sie ist seit 2016 von der FDA freigegeben und wurde bis zum 30. September 2026 bei mehr als 184.000 Patienten eingesetzt. In Entwicklung sind eine Kapsel für den Dickdarm (CapsoCam Colon) und eine für die Früherkennung von Bauchspeicheldrüsenkrebs.
Im Quartalsbericht (10-Q) zum 30. September 2026 schreibt CapsoVision, es bestünden erhebliche Zweifel, ob die Firma innerhalb eines Jahres ohne zusätzliches Kapital fortbestehen kann. Die Kasse lag bei 21,8 Millionen US-Dollar, in den ersten neun Monaten flossen im Tagesgeschäft 21,5 Millionen ab. Rechnerisch reicht das Geld rund drei Quartale; die Firma hält die nächste Kapitalrunde voraussichtlich bis Anfang 2027 für nötig.
Die Aktienzahl stieg vom 31. Dezember 2025 bis zum 11. November 2026 um 14,4 Prozent auf 53,6 Millionen. Dahinter stehen eine Privatplatzierung im März 2026 (14,0 Millionen US-Dollar), eine Direktplatzierung zu 5,69 Dollar im September (18,0 Millionen) und Verkäufe über ein Börsenprogramm, das bis zu 100 Millionen erlaubt. Dazu kommen rund 3,9 Millionen Optionen, Warrants und Aktienzusagen.
AI Highlights ist eine KI-gestützte Lesehilfe für die Kapsel CapsoCam Plus. Sie markiert in den Videos Bilder mit verdächtigen Befunden und sortiert sie für den Arzt vor, damit die Auswertung schneller geht. Die FDA gab sie am 25. September 2026 frei, seit 2. November 2026 wird sie in den USA verkauft. Die volle Umsatzwirkung erwartet CapsoVision erst 2027.
Den ersten Zulassungsantrag aus dem zweiten Quartal 2025 hat CapsoVision nach Rückfragen der FDA im Dezember 2025 aufgegeben. Für die zweite Generation ist die Studie mit 801 Patienten abgeschlossen; den neuen Antrag (510(k)) plant die Firma für das vierte Quartal 2026, vorbehaltlich weiterer FDA-Anfragen. Laut Quartalsbericht soll der Verkauf innerhalb eines Quartals nach einer Freigabe beginnen.
Beim Schlusskurs von 6,27 US-Dollar am 12. November 2026 lag der Börsenwert bei rund 336 Millionen US-Dollar. Das ist rund das 24-Fache des Umsatzes der letzten vier Quartale (13,9 Millionen) und rund das 13-Fache des Eigenkapitals (26,4 Millionen). Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht. Der Preis setzt auf künftige Zulassungen, nicht auf das heutige Geschäft.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.