Sturm, Ruger: Beretta zahlt 44,80 Dollar je Aktie — und bekommt zweieinhalbmal so viele angeboten, wie es kaufen darf
Ein 500 Jahre alter Familienkonzern kauft sich beim US-Waffenhersteller Sturm, Ruger auf 25 Prozent ein, und die Aktie steht Mitte November 2026 über seinem Angebotspreis. Doch zu diesem Preis wollten die Besitzer von 38 Prozent aller Aktien verkaufen — und im jüngsten Quartal wuchs der Umsatz, während der Großhandel weniger an die Läden weitergab.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 13. November 2026
- Schlusskurs
- 50,50 $ +2,00 %
- Marktkapitalisierung
- 0,8 Mrd. $
- KGV
- 50,5
- Wachstums-Score
- 5/10
- AAQS
- 1/10
Kursentwicklung seit 13. November 2026: +0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 28,80 $ bis 52,80 $ · Letzter Kurs: 50,50 $ (Stand: 13. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
„Wenn der Große kauft, kann ich nicht viel falsch machen.“ So denken viele von uns, sobald ein finanzstarker Käufer bei einer Firma einsteigt und dafür einen Aufschlag zahlt. Ich nenne das die Schlepptau-Falle: Wir hängen uns an das große Schiff und hören auf, selbst auf die Karte zu schauen — sein Kaufpreis fühlt sich an wie ein Boden unter dem Kurs, sein Einstieg wie ein Gütesiegel. Sturm, Ruger (NYSE: RGR), einer der großen US-Hersteller von Gewehren, Pistolen und Revolvern, ist dafür gerade das passende Lehrstück. Der Familienkonzern Beretta Holding hat im Oktober 2026 über ein öffentliches Angebot 2.400.184 Aktien zu je 44,80 US-Dollar gekauft und hält seither 25,0 Prozent. Am 13. November 2026 schloss die Aktie bei 50,45 Dollar — über dem Preis, den der Großaktionär gezahlt hat. Machen wir einen Deal: Bevor du dich ins Schlepptau nehmen lässt, lesen wir gemeinsam, was Ruger und Beretta bei der US-Börsenaufsicht SEC eingereicht haben — den Quartalsbericht (10-Q) vom 4. November 2026, die Angebotsunterlagen und den Geschäftsbericht (10-K) für 2025. Am Ende entscheidest du selbst.
Was Sturm, Ruger eigentlich macht — Gewehre, Pistolen und 13 Großhändler
Ruger baut Schusswaffen für den zivilen Markt in den USA: für Jäger, Sportschützen, Sammler und Menschen, die sich selbst schützen wollen. Der Geschäftsbericht beschreibt das Unternehmen so:
„The Company has been in business since 1949 and was incorporated in its present form under the laws of Delaware in 1969.“
Übersetzung: „Das Unternehmen ist seit 1949 im Geschäft und wurde 1969 in seiner heutigen Form nach dem Recht des Bundesstaats Delaware gegründet.“
— Sturm, Ruger & Company, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
Vom Umsatz des Jahres 2025 (546,1 Millionen Dollar) entfielen 338,2 Millionen auf Gewehre, 141,9 Millionen auf Pistolen, 39,2 Millionen auf Revolver und 27,4 Millionen auf Zubehör und Ersatzteile; eine kleine Gießerei-Sparte steuerte 2,6 Millionen bei. Auffällig ist der Revolver: 2023 brachte er noch 72,5 Millionen Dollar, zwei Jahre später 46 Prozent weniger. Gefertigt wird ausschließlich in den USA, in Newport (New Hampshire), Prescott (Arizona), Mayodan (North Carolina), Earth City (Missouri) und seit Juli 2025 in Hebron (Kentucky) — dieses Werk kam mit dem Kauf der Vermögenswerte von Anderson Manufacturing für 15,8 Millionen Dollar dazu. Rund 5 Prozent des Umsatzes stammen aus dem Export. Am 9. Februar 2026 arbeiteten rund 1.780 Menschen in Vollzeit für Ruger; der Sitz wurde von Southport (Connecticut) nach Mayodan verlegt.
Entscheidend für alles Weitere ist der Vertriebsweg. Ruger verkauft nicht an dich und auch nicht an den Waffenladen um die Ecke, sondern an Großhändler, die ihrerseits die Läden beliefern:
„Over 90% of the Company’s sales are made to 13 federally licensed, independent wholesale distributors.“
Übersetzung: „Über 90 Prozent der Umsätze des Unternehmens entfallen auf 13 staatlich lizenzierte, unabhängige Großhändler.“
— Sturm, Ruger & Company, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Übersetzt in den Alltag: Was Ruger als Umsatz bucht, ist zunächst nur Ware, die ins Lager eines Zwischenhändlers gewandert ist. Ob sie von dort in einen Laden und schließlich zu einem Käufer kommt, steht auf einem anderen Blatt — und Ruger veröffentlicht dieses Blatt jedes Quartal. Wir kommen darauf zurück. Geführt wird das Unternehmen seit dem 1. März 2025 von Todd W. Seyfert, der von außen kam; Finanzchef ist seit dem 1. April 2026 Andrew T. Wieland. Seyfert hat ein Programm namens „Ruger 2030“ aufgelegt: Stellen wurden gestrichen, das Sortiment wird ausgedünnt, eine neue Unternehmenssoftware eingeführt.
Damit ist das Spannungsfeld dieser Analyse benannt: Ein schuldenfreier Traditionshersteller verdient wieder Geld und hat einen neuen Großaktionär, der einen Aufschlag gezahlt hat — aber im jüngsten Quartal ist mehr Ware in den Großhandel geflossen, als dieser weiterverkauft hat, und zum Preis des Großaktionärs wollten sehr viele Miteigentümer aussteigen.
Die Firmengeschichte für Anleger
-
1949
Ruger nimmt das Geschäft auf
Laut Geschäftsbericht ist das Unternehmen seit 1949 tätig, seit 1969 als Delaware-Gesellschaft. Für Aktionäre: seit über 75 Jahren am Markt.
-
2021
Das Ausnahmejahr
730,7 Mio. Dollar Umsatz, 155,9 Mio. Gewinn, 38,3 Prozent Bruttomarge. Für Aktionäre: der Maßstab, an dem jede spätere Zahl gemessen wird.
-
2025
Neuer Chef, Verlust, Beretta steigt ein
Im März übernimmt Todd Seyfert, im zweiten Quartal folgen 17,0 Mio. Dollar Abschreibungen, im September meldet Beretta 7,7 Prozent. Für Aktionäre: Jahresverlust von 4,4 Mio. Dollar.
-
2026
Einigung mit Beretta
Am 2. Mai endet der Kampf um die Sitze im Verwaltungsrat mit einer Vereinbarung: Obergrenze 25 Prozent, Stimmbindung, Stillhaltefrist. Für Aktionäre: 6,3 Mio. Dollar Kosten in neun Monaten.
-
2026
Teilangebot zu 44,80 Dollar
Bis 15. Oktober werden 6.094.325 Aktien angedient, Beretta kauft 2.400.184 und hält 25,0 Prozent. Für Aktionäre: Verkäufer wurden nur rund 39,4 Prozent ihrer Stücke los.
Wie die Aktie auf unseren Tisch kam
Auf die Rechercheliste kam Sturm, Ruger über den Reddit-Hype-Scan vom 15. November 2026, also über das Gesprächsaufkommen in Anlegerforen und nicht über eine Kennzahl. Das ist kein Signal und keine Empfehlung — es heißt nur, dass gerade viele über diese Aktie reden. Worüber, zeigt der Kurs (Quelle: Fundamentaldaten): Am 16. September 2026, dem letzten Handelstag vor Berettas Angebot, schloss die Aktie bei 37,08 Dollar. Am 20. Oktober, dem Tag des Endergebnisses, waren es 48,74 Dollar, am 4. November nach den Quartalszahlen 49,91 Dollar und am 13. November 50,45 Dollar. Ein Jahr zuvor, am 20. November 2025, hatte sie noch bei 28,81 Dollar geschlossen.
Mit 15.978.256 Aktien (Deckblatt des Quartalsberichts, Stand 15. Oktober 2026) ist Ruger beim Schlusskurs vom 13. November 2026 rund 806 Millionen Dollar wert. Zum Vergleich: Berettas Angebotspreis von 44,80 Dollar entspricht rund 716 Millionen für das ganze Unternehmen. Merke dir den Befund gleich zu Beginn: Am 13. November 2026 kostete die Aktie mehr, als der neue Großaktionär im Oktober je Stück gezahlt hat.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt. Ruger hat keine Finanzschulden. Am 26. September 2026 lagen 24,2 Millionen Dollar in der Kasse und weitere 77,2 Millionen in kurzfristigen Anlagen, zusammen 101,4 Millionen Dollar; eine Kreditlinie über 40 Millionen ist ungenutzt. Das Eigenkapital betrug 293,3 Millionen bei einer Bilanzsumme von 381,7 Millionen. Und 2026 läuft operativ besser als das Vorjahr: In allen drei bisher berichteten Quartalen wuchs der Umsatz gegenüber dem Vorjahresquartal (+4,1, +19,3 und +16,5 Prozent), nach neun Monaten stehen 447,0 Millionen Dollar Umsatz (+13,2 Prozent) und 12,9 Millionen Gewinn in den Büchern — nach einem Verlust von 7,9 Millionen im Vorjahreszeitraum. Das neue Werk in Hebron arbeitet laut Quartalsbericht mit der angestrebten Auslastung.
Jetzt die andere Seite. Der Vergleich mit dem Vorjahr schmeichelt, weil 2025 ein schlechtes Jahr war. Über sechs Jahre sieht das Bild so aus:
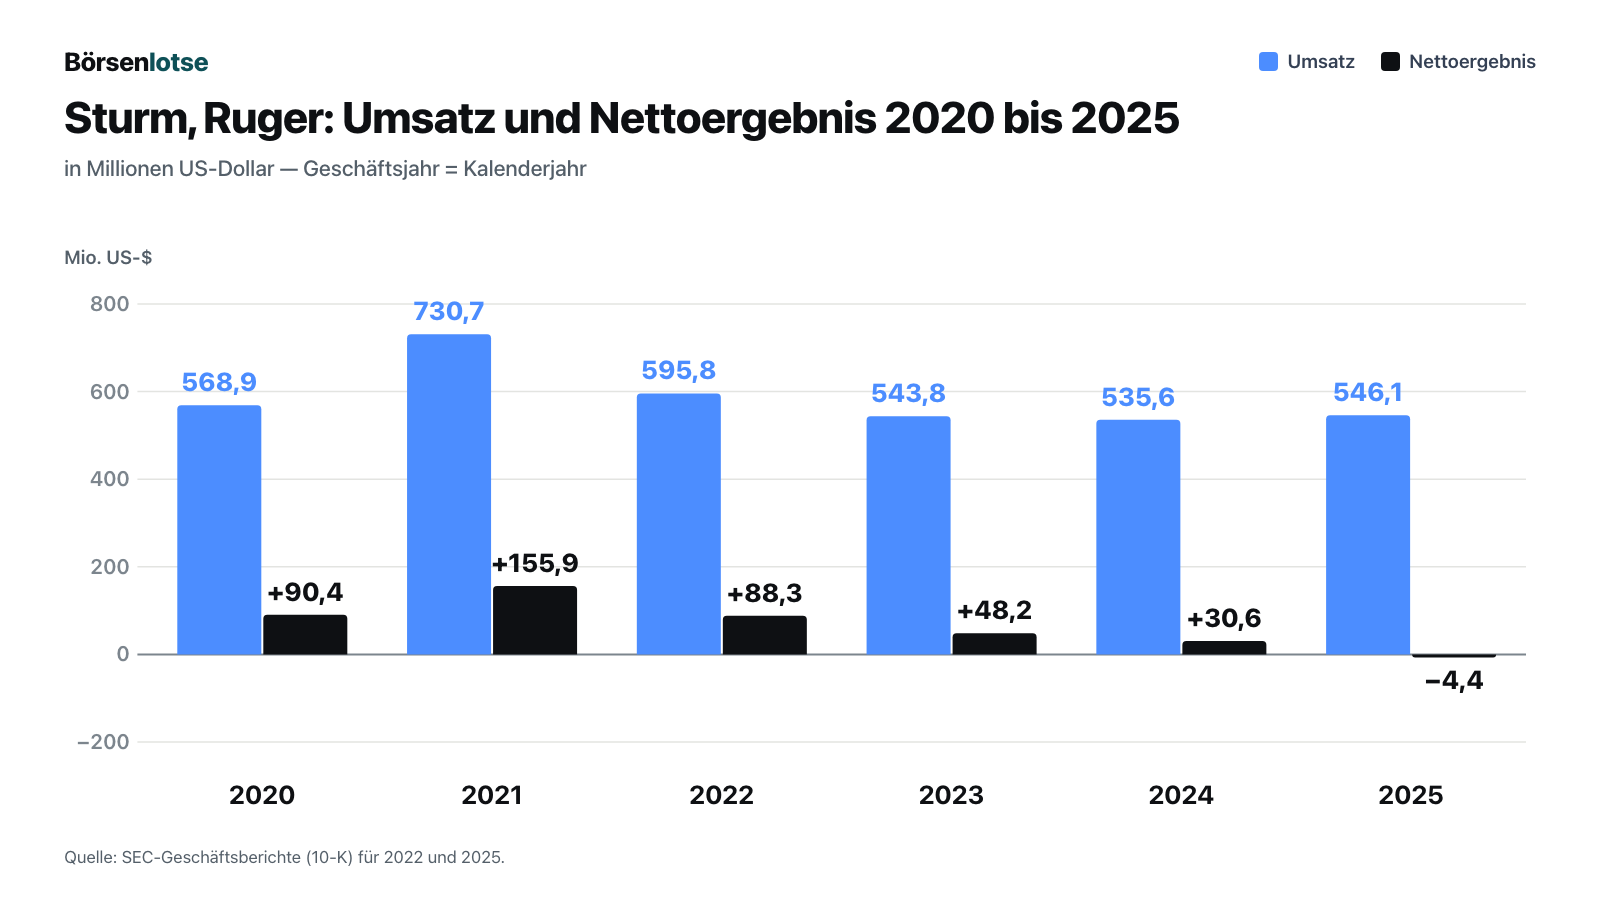
2021 war das Ausnahmejahr der Branche: 730,7 Millionen Dollar Umsatz, 155,9 Millionen Gewinn, eine Bruttomarge von 38,3 Prozent. Die Bruttomarge ist der Teil jedes Umsatzdollars, der nach den Herstellkosten übrig bleibt. Seither ging sie jedes Jahr zurück: 30,2 Prozent (2022), 24,6 Prozent (2023), 21,4 Prozent (2024) und 14,9 Prozent (2025). Der Umsatz blieb dabei seit 2023 fast unverändert — Ruger setzte also nicht weniger um, sondern behielt von jedem Umsatzdollar weniger. 2025 kamen Sonderlasten hinzu: Im zweiten Quartal schrieb Ruger 17,0 Millionen Dollar auf Lagerbestände und andere Vermögenswerte ab, und das Jahr endete mit einem Verlust von 4,4 Millionen.
In den ersten neun Monaten 2026 liegt die Bruttomarge bei 20,7 Prozent (Vorjahreszeitraum 13,7 Prozent). Das ist eine echte Erholung, aber sie führt erst auf das Niveau von 2024 zurück, nicht auf das der guten Jahre. Vom Betriebsgewinn blieb noch weniger: 11,7 Millionen Dollar in neun Monaten, das sind 2,6 Prozent vom Umsatz — 2021 waren es 27,8 Prozent. Merke dir: Besser als im Vorjahr ist nicht dasselbe wie gut.
Beretta: vom ersten Aktienpaket zum Viertel-Eigentümer
Die Geschichte, die den Kurs bewegt hat, steht in ungewöhnlicher Ausführlichkeit in Rugers Stellungnahme zum Angebot (Schedule 14D-9 vom 28. September 2026). Die Kurzfassung:
- 22. September 2025: Beretta Holding, ein Familienkonzern mit Sitz in Luxemburg, meldet eine Beteiligung von rund 7,7 Prozent — laut Ruger ohne vorherigen Kontakt. Bis zum 1. Dezember 2025 steigt sie auf 9,95 Prozent.
- 14. Oktober 2025: Ruger führt einen befristeten Rights Plan ein — umgangssprachlich eine „Giftpille“, die es einem Käufer sehr teuer macht, ohne Zustimmung des Verwaltungsrats über eine Schwelle hinaus aufzustocken.
- 24. Februar 2026: Beretta nominiert vier eigene Kandidaten für den Verwaltungsrat. Zwei Tage zuvor hatte Ruger drei seiner Direktoren ausgetauscht.
- 25. März 2026: Beretta kündigt öffentlich an, zu 44,80 Dollar je Aktie weitere Anteile kaufen zu wollen. Ruger lehnt zunächst ab.
- 2. Mai 2026: Beide Seiten einigen sich. Beretta zieht seine Kandidaten zurück, darf nach den behördlichen Freigaben auf 25 Prozent aufstocken und bis zu zwei unabhängige Direktoren benennen.
- 16. September 2026: Die behördlichen Bedingungen sind erfüllt, Ruger beendet den Rights Plan vorzeitig. Am Tag darauf startet das Angebot.
- 20. Oktober 2026: Endergebnis — Beretta hält 3.987.184 Aktien, 25,0 Prozent.
Der Kern der Einigung ist eine Obergrenze. In der Pflichtmeldung (8-K) zur Vereinbarung heißt es:
„Effective as of the execution of the Agreement, the Beretta Holding Group and certain additional related persons will be subject to a perpetual aggregate beneficial ownership cap equal, initially, to 10% of Ruger’s issued and outstanding voting securities […].“
Übersetzung: „Mit Unterzeichnung der Vereinbarung unterliegen die Beretta-Holding-Gruppe und bestimmte weitere nahestehende Personen einer dauerhaften Obergrenze für ihren gesamten wirtschaftlichen Anteil, die zunächst bei 10 Prozent der ausgegebenen und ausstehenden stimmberechtigten Wertpapiere von Ruger liegt […].“
— Sturm, Ruger & Company, Inc., Pflichtmeldung 8-K vom 4. Mai 2026, Item 1.01
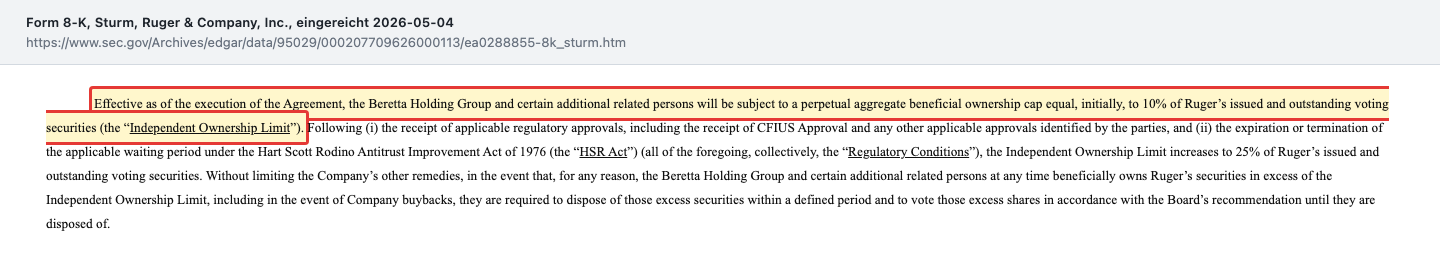
Der nächste Satz derselben Meldung hebt die Grenze nach den behördlichen Freigaben auf 25 Prozent an — genau dort steht Beretta jetzt. Dazu kommen Pflichten: Bis zu einem Stichtag kurz vor der Hauptversammlung 2029 muss Beretta bei Wahlen und den meisten Beschlüssen mit dem Verwaltungsrat stimmen. Stimmen oberhalb einer Schwelle — zunächst 10, nach diesem Stichtag 20 Prozent — muss Beretta dauerhaft so abgeben, wie die übrigen Aktionäre im Verhältnis abstimmen. Geschäfte zwischen Ruger und Beretta, etwa ein Übernahmeangebot oder eine Fusion, muss ein Ausschuss unabhängiger Direktoren aushandeln und genehmigen; ist es ein außergewöhnliches Geschäft, braucht es laut Pflichtmeldung zusätzlich die Zustimmung einer Mehrheit der unbeteiligten Aktionäre. Ob Beretta seine beiden Direktoren schon benannt hat, geht aus den Unterlagen nicht hervor: Bis zum 15. November 2026 hat Ruger der SEC keine Berufung gemeldet.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Im dritten Quartal kam das Umsatzplus nicht in den Läden an
Die Ergebnismitteilung vom 4. November 2026 stellt 16,5 Prozent Umsatzwachstum nach vorn. Der Quartalsbericht vom selben Tag enthält eine Zahl, die dazu nicht passt:
„Estimated sell-through of the Company’s products from the independent distributors to retailers decreased by 4% from the same period last year, compared to a 2% increase in adjusted NICS during the same period.“
Übersetzung: „Der geschätzte Abverkauf der Produkte des Unternehmens von den unabhängigen Großhändlern an die Einzelhändler sank gegenüber dem Vorjahreszeitraum um 4 Prozent, verglichen mit einem Anstieg der bereinigten NICS-Überprüfungen um 2 Prozent im selben Zeitraum.“
— Sturm, Ruger & Company, Inc., SEC-Quartalsbericht 10-Q zum 26. September 2026, Item 2 „Results of Operations“
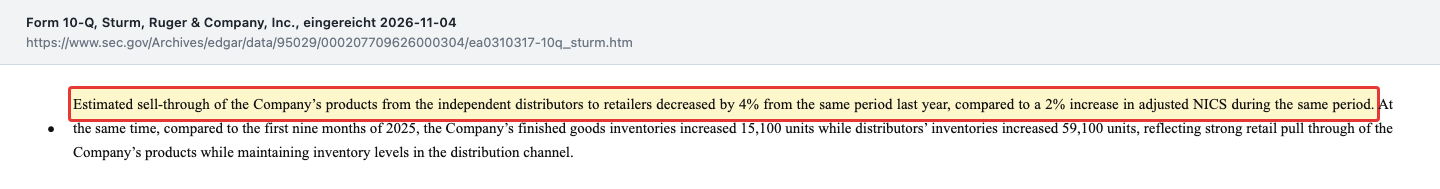
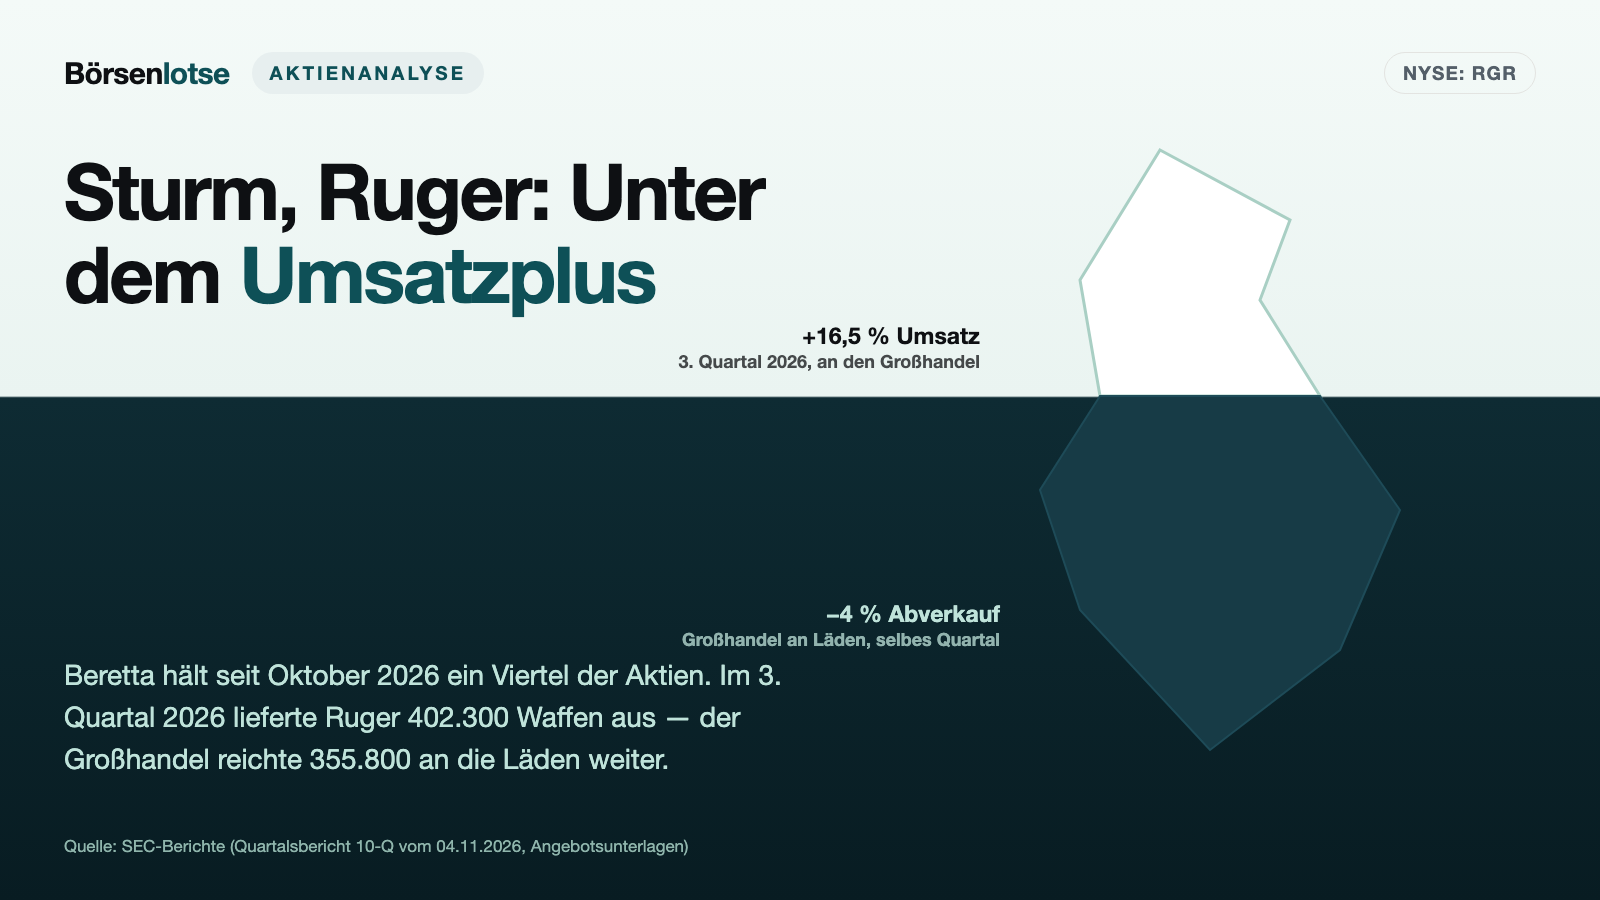
Zwei Erklärungen vorweg. NICS ist das System, mit dem US-Behörden Waffenkäufer vor dem Kauf überprüfen; die Zahl der Überprüfungen gilt als Fieberthermometer der Nachfrage. Und der Satz steht im Bericht in einer Aufzählung zu den ersten neun Monaten, gemeint ist aber das dritte Quartal — das zeigt die Tabelle wenige Absätze später: 355.800 Stück im dritten Quartal 2026 gegen 370.600 im Vorjahresquartal sind genau 4 Prozent weniger. Über neun Monate ist der Abverkauf dagegen um rund 5 Prozent gestiegen (1.122.300 nach 1.063.800 Stück). Das erste Halbjahr war also stark, das dritte Quartal schwach.
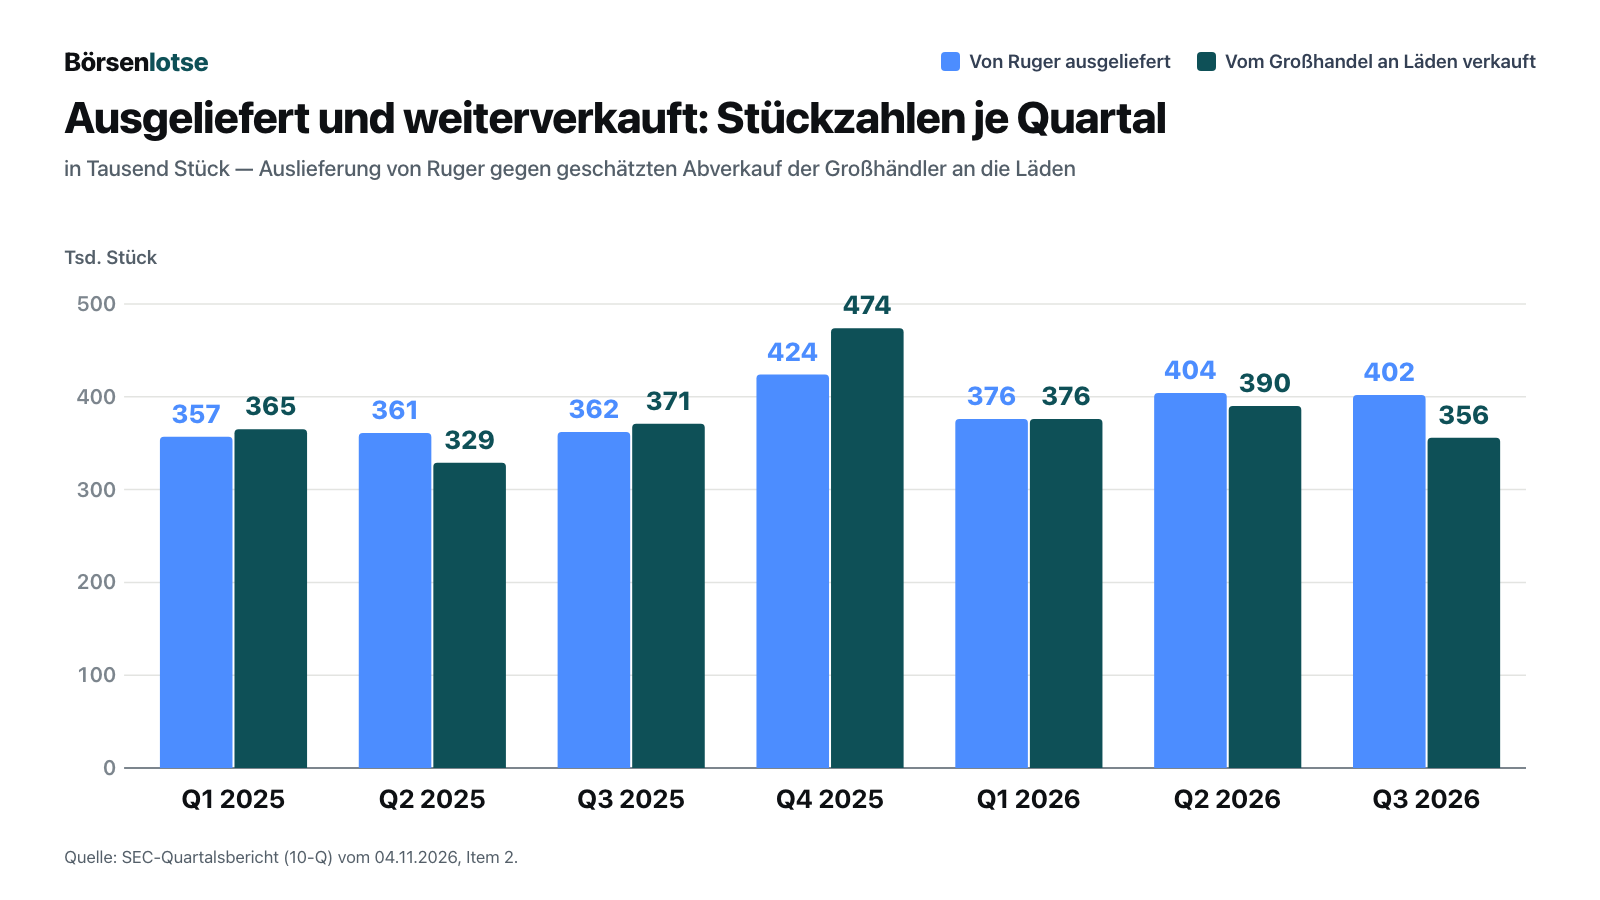
Was heißt das für den Umsatz? Ruger lieferte im dritten Quartal 402.300 Stück aus und produzierte sogar 434.300 — laut Vorstandschef ein Höchstwert der jüngeren Zeit. Weitergegeben wurden 355.800. Die Differenz liegt im Lager: Der Bestand der Großhändler stieg in drei Monaten von 174.900 auf 221.400 Stück, der eigene Bestand von 50.600 auf 82.600. Zum Durchschnittspreis des Quartals (348 Dollar je ausgeliefertem Stück) sind die 46.500 zusätzlichen Stück im Großhandel grob 16 Millionen Dollar wert — gut ein Zehntel des Quartalsumsatzes (eigene Überschlagsrechnung). Stell dir einen Bäcker vor, der stolz meldet, er habe mehr Brötchen an die Tankstellen geliefert als je zuvor. Die Frage, die zählt: Wie viele davon wurden gegessen?
Dazu passen zwei weitere Zeilen des Berichts. Erstens die Forderungen, also Rechnungen, die Kunden noch nicht bezahlt haben: 101,7 Millionen Dollar am 26. September 2026 gegen 59,9 Millionen am 27. September 2025 — ein Plus von 70 Prozent bei 16,5 Prozent mehr Quartalsumsatz. Der operative Mittelzufluss der ersten neun Monate fiel entsprechend von 38,8 auf 24,2 Millionen Dollar. Ruger begründet das im Quartalsbericht mit dem Zeitpunkt der Auslieferungen im dritten Quartal und mit dem Geldeingang während der Einführung der neuen Oracle-Unternehmenssoftware mitten im Quartal. Zweitens die Bestellungen: Im dritten Quartal gingen Aufträge über 70,2 Millionen Dollar ein, 20 Prozent weniger als im Vorjahresquartal (87,9 Millionen), bei fast gleicher Stückzahl (290.800 nach 286.500) — der Durchschnittspreis der bestellten Stücke fiel von 307 auf 242 Dollar. Auf die Frage eines Analysten antwortete Seyfert in der Telefonkonferenz, das liege am Produktmix.
Fair bleibt dreierlei. Bestellungen fallen laut Ruger im dritten Quartal saisonal schwächer aus als im ersten, und das Unternehmen plant seine Produktion nach eigener Aussage nicht nach dem Auftragseingang. Der Bestand im Großhandel liegt mit 221.400 Stück nur knapp über dem Wert ein Jahr zuvor (211.700); Ende 2025 war er mit 162.300 ungewöhnlich niedrig. Und Ruger selbst nennt den Abverkauf eine Schätzung auf Basis ungeprüfter Angaben der Händler. Der Vorstandschef sagte am 4. November 2026, man sei mit der Nachfrage der Verbraucher im dritten Quartal zufrieden. Ob er recht behält, zeigt das vierte Quartal — 2025 war es mit 473.800 weitergegebenen Stück das mit Abstand stärkste. Merke dir: Umsatz entsteht bei Ruger, wenn die Ware das Werk verlässt — Nachfrage erst, wenn sie den Großhändler wieder verlässt. Wie stark Händlerbestellungen den Umsatz eines Markenherstellers von einem Jahr aufs andere verschieben können, zeigt unsere Analyse von Traeger.
Unbequeme Wahrheit Nr. 2: Laut Ruger stand anfangs ein Weg zu 50 Prozent im Raum
Rugers Stellungnahme schildert ein Telefonat vom 9. März 2026 zwischen Seyfert und Berettas Generaldirektor Robert Eckert, in dem dieser zunächst drei von sieben Sitzen im Verwaltungsrat vorschlug. Dann heißt es:
„Mr. Eckert also stated that Beretta Holding wanted to increase its ownership of Ruger in the short term to 25%, primarily through an issuance of new shares by Ruger, and further stated that after a standstill period, Beretta Holding wanted a path to acquire 25% more (for a total stake of 50%) of Ruger at a valuation to be agreed upon in advance.“
Übersetzung: „Herr Eckert erklärte außerdem, Beretta Holding wolle seinen Anteil an Ruger kurzfristig auf 25 Prozent erhöhen, vor allem über die Ausgabe neuer Aktien durch Ruger, und erklärte weiter, Beretta Holding wolle nach einer Stillhaltefrist einen Weg, weitere 25 Prozent (insgesamt also 50 Prozent) an Ruger zu einer vorab zu vereinbarenden Bewertung zu erwerben.“
— Sturm, Ruger & Company, Inc., Stellungnahme zum Angebot (Schedule 14D-9) vom 28. September 2026, Item 4 „Background of the Offer“
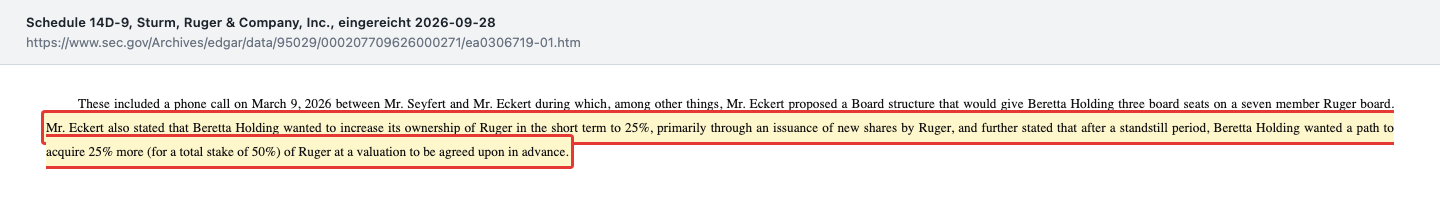
Eine Woche später, am 16. März 2026, nahm der Beretta-Chef diese Forderung laut derselben Stellungnahme zurück: Eckert sei dazu nicht ermächtigt gewesen. Wichtig ist, wessen Darstellung das ist — es ist Rugers Sicht, niedergeschrieben in einem Dokument, das Ruger verfasst hat. Unstrittig ist das Ergebnis: Ruger schrieb noch am 28. März 2026, das Teilangebot passe zu einer Strategie der schleichenden Übernahme der Kontrolle („creeping acquisition of control“). Fünf Wochen später stimmte derselbe Verwaltungsrat genau diesen 25 Prozent zu, mit Obergrenze, Stimmbindung und Stillhaltefrist. Und er schreibt selbst, er wisse nicht, ob Beretta weiterhin an einem Zusammenschluss interessiert sei; wenn ja, könnten Berettas Interessen von denen der übrigen Aktionäre abweichen.
Der Streit war nicht billig. Ruger weist für die ersten neun Monate 2026 Kosten von 6,3 Millionen Dollar für die Auseinandersetzung aus — Anwälte, Berater und die Vorbereitung auf den Kampf um die Sitze. Das sind rund 38 Prozent des Vorsteuergewinns von 16,4 Millionen. Ruger rechnet diese Kosten in seinen „bereinigten“ Zahlen heraus und bemisst daran auch die Dividende: Für das dritte Quartal 2026 gibt es 18 Cent je Aktie, rund 40 Prozent des bereinigten Gewinns von 44 Cent; ausgewiesen wurden 36 Cent. Merke dir: Ein Großaktionär, der sich seinen Platz erstritten hat, ist kein stiller Teilhaber — und die 25 Prozent sind ein Deckel, kein Versprechen auf mehr.
Unbequeme Wahrheit Nr. 3: Zu 44,80 Dollar wollten sehr viele raus
Die Schlepptau-Falle lebt von der Annahme, der Preis des Großen sei ein Boden. Sieh dir an, wie die übrigen Eigentümer auf diesen Preis reagiert haben:
„Based on the final count by the depositary for the Tender Offer, a total of 6,094,325 Shares were validly tendered and not properly withdrawn.“
Übersetzung: „Nach der endgültigen Zählung der Abwicklungsstelle für das Angebot wurden insgesamt 6.094.325 Aktien wirksam angedient und nicht ordnungsgemäß zurückgezogen.“
— Beretta Holding S.A., Mitteilung zum Endergebnis des Angebots vom 20. Oktober 2026 (Schedule TO-T/A, Anlage (a)(5)(vi))
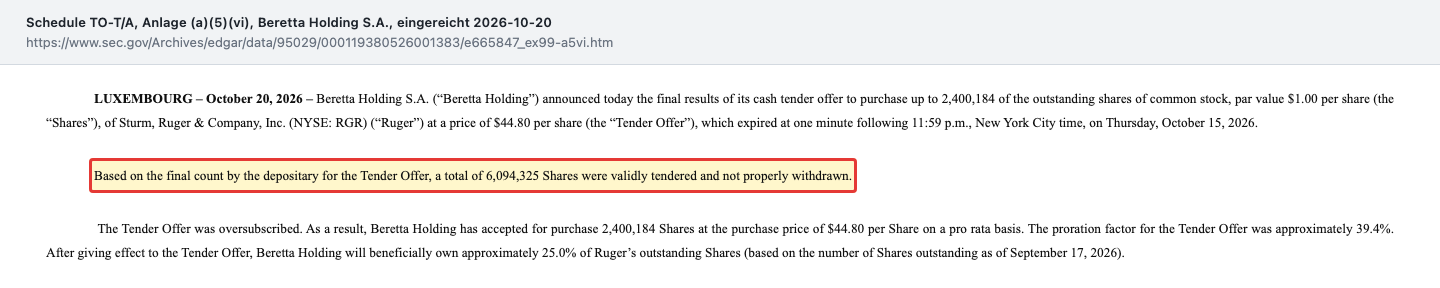
Rechne mit: 6.094.325 angediente Aktien sind 38 Prozent aller 15.978.256 ausstehenden. Zieht man die 1.587.000 Aktien ab, die Beretta schon gehörten, wollten die Besitzer von gut 42 Prozent aller übrigen Aktien zu 44,80 Dollar verkaufen (eigene Rechnung). Kaufen durfte Beretta nur 2.400.184 Stück; jeder Verkäufer wurde deshalb nur rund 39,4 Prozent seiner angebotenen Aktien los und behielt den Rest. Der Angebotspreis lag laut Ruger 20,8 Prozent über dem Schlusskurs vom 16. September 2026 und 28,3 Prozent über dem Kurs vom 22. August 2025, einen Monat bevor Berettas Einstieg bekannt wurde.
Rugers Verwaltungsrat gab seinen Aktionären dazu keinen Rat. Er beschloss am 28. September 2026 einstimmig, zum Angebot „keine Meinung zu äußern und neutral zu bleiben“ — er hatte sich in der Vereinbarung vom Mai allerdings auch verpflichtet, den Aktionären vorbehaltlich seiner Treuepflichten nicht vom Verkauf abzuraten. Was die hohe Andienung bedeutet, lässt sich aus den Unterlagen nicht sicher ablesen: Manche Anleger verkaufen grundsätzlich, wenn ein Aufschlag geboten wird, andere wollten schlicht Kasse machen. Belegt ist nur die Menge. Und belegt ist, dass der Kurs seither höher steht als der Preis, zu dem so viele abgeben wollten. Wer alle seine Aktien angedient hat, behielt rund 61 Prozent davon — und die schlossen am 13. November 2026 über Berettas 44,80 Dollar.
Unbequeme Wahrheit Nr. 4: Drei Großhändler, 60 Millionen Aktien und ein Recht nur für Beretta
Zurück zum Vertriebsweg. 13 Großhändler klingt nach Streuung, aber drei davon dominieren:
„In 2025, the Company’s largest customers and the percent of firearms sales they represented were as follows: Lipsey’s – 27%; Sports South - 22%; and Davidson’s - 18%.“
Übersetzung: „2025 waren die größten Kunden des Unternehmens und ihr Anteil am Waffenumsatz: Lipsey’s – 27 Prozent; Sports South – 22 Prozent; und Davidson’s – 18 Prozent.“
— Sturm, Ruger & Company, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“
Zusammen sind das 67 Prozent des Waffenumsatzes. Drei Einkäufer entscheiden also über zwei Drittel dessen, was Ruger ausliefert — und damit auch darüber, wie viel Ware im Kanal liegt. Ruger prüft nach eigener Darstellung die Abschlüsse seiner Großhändler und hat viele Forderungen versichert. Wie ein direkter Wettbewerber im selben Markt dasteht, zeigt unsere Analyse von Smith & Wesson.
Der zweite Punkt betrifft dein Stück vom Kuchen. Auf der Hauptversammlung am 27. Mai 2026 genehmigten die Aktionäre, die Zahl der zulässigen Aktien von 40 auf 60 Millionen anzuheben (12,5 Millionen Stimmen dafür, 1,6 Millionen dagegen). Im Umlauf sind knapp 16 Millionen; der Verwaltungsrat kann künftig rund 35,5 Millionen weitere Aktien ausgeben, meist ohne die Aktionäre erneut zu fragen. Die Vollmachtserklärung vom 27. April 2026 nennt dafür keine aktuellen Pläne und stellt klar, dass Aktionäre bei neuen Aktien kein Bezugsrecht haben. Fünf Tage später bekam ein Aktionär etwas Ähnliches doch: Ruger verpflichtete sich in der Vereinbarung, sich bis zum Ende der Stillhaltefrist kurz vor der Hauptversammlung 2029 nach besten Kräften darum zu bemühen, Beretta bei Aktienausgaben gegen bar so viele Stücke anzubieten, dass sein Anteil gleich bleibt. Verwässerung heißt: Der Kuchen wird in mehr Stücke geschnitten, dein Stück wird kleiner. Kommt es dazu, darf einer am Tisch nachnehmen.
Schließlich das Sortiment. Im Oktober 2026 kündigte Ruger an, die Produktion mehrerer Produktfamilien auszusetzen und weitere 2026 letztmals zu fertigen; zusammen bringen sie rund 25 Millionen Dollar Umsatz und laut Unternehmen kaum oder keinen Gewinn. Das ist kaufmännisch nachvollziehbar, kostet aber zunächst Umsatz — und Sympathie: In der Telefonkonferenz fragte ein Teilnehmer nach dem Unmut unter Waffenbesitzern über diese Entscheidung. Seyfert antwortete, es handle sich um ein Aussetzen, nicht um eine endgültige Einstellung.
Bewertung: Was der Schlusskurs vom 13. November 2026 verlangt
Zum Schlusskurs von 50,45 Dollar ist Sturm, Ruger an der Börse rund 806 Millionen Dollar wert. Zieht man Kasse und kurzfristige Anlagen (101,4 Millionen) ab, kostet das operative Geschäft rund 705 Millionen. Daraus ergeben sich diese Größenordnungen:
- Kurs-Gewinn-Verhältnis rund 49 auf den Gewinn der letzten vier Quartale (16,4 Millionen Dollar: 3,5 Millionen im vierten Quartal 2025 plus 12,9 Millionen in neun Monaten 2026) — du zahlst rund das 49-Fache eines Jahresgewinns. Das ist viel für einen Hersteller ohne Wachstum über mehrere Jahre und setzt voraus, dass der Gewinn deutlich steigt.
- Kurs-Umsatz-Verhältnis rund 1,3 (598,1 Millionen Dollar Umsatz in den letzten vier Quartalen).
- Kurs-Buchwert-Verhältnis rund 2,7 (293,3 Millionen Dollar Eigenkapital am 26. September 2026).
- Rund 12,6 Prozent über Berettas Angebotspreis von 44,80 Dollar — und rund 75 Prozent über dem Schlusskurs vom 20. November 2025 (28,81 Dollar).
Übersetzt: Der Markt bezahlt nicht das Ruger der letzten zwölf Monate, sondern ein Ruger, dessen Marge sich weiter in Richtung früherer Jahre erholt. Zur Einordnung: Mit dem Gewinn von 2023 (48,2 Millionen Dollar bei 543,8 Millionen Umsatz) läge das Kurs-Gewinn-Verhältnis bei rund 17. Der „Blick der Profis“ ist dünn: Laut Fundamentaldaten (Stand 15. November 2026) beobachten nur zwei Analysten die Aktie — zu wenige, um aus ihren Kurszielen eine belastbare Aussage abzuleiten.
Chancen und Risiken auf einen Blick
Was für Sturm, Ruger spricht:
- Keine Finanzschulden, 101,4 Millionen Dollar Kasse und kurzfristige Anlagen, ungenutzte Kreditlinie über 40 Millionen (26. September 2026).
- Rückkehr in die Gewinnzone: 12,9 Millionen Dollar in neun Monaten 2026 nach −7,9 Millionen; Bruttomarge 20,7 nach 13,7 Prozent.
- Umsatzwachstum in allen drei bisher berichteten Quartalen 2026; neue Produkte brachten in neun Monaten 99,5 Millionen Dollar (24 Prozent des Waffenumsatzes).
- Ein finanzstarker Großaktionär aus der eigenen Branche, mit dem laut Vereinbarung eine Zusammenarbeit bei Vertrieb, Einkauf und Fertigung geprüft werden soll — unverbindlich.
- Der Streit ist beigelegt; die Kosten dafür sollten nach Rugers Erwartung auslaufen.
Was dagegen spricht:
- Im dritten Quartal 2026 sank der Abverkauf im Großhandel um 4 Prozent, während Ruger 16,5 Prozent mehr Umsatz buchte; der Bestand im Großhandel stieg um 46.500 Stück.
- Forderungen 70 Prozent über dem Vorjahresstichtag, operativer Mittelzufluss in neun Monaten 24,2 nach 38,8 Millionen Dollar; Auftragseingang im dritten Quartal −20 Prozent im Wert.
- Bruttomarge kaum mehr als halb so hoch wie 2021; Betriebsgewinn nur 2,6 Prozent vom Umsatz in neun Monaten 2026.
- 67 Prozent des Waffenumsatzes 2025 über drei Großhändler.
- Ein Großaktionär mit 25 Prozent, dessen Interessen laut Ruger von denen der übrigen Aktionäre abweichen können; 35,5 Millionen genehmigte, nicht ausgegebene Aktien, und nur Beretta hat das Recht, bei neuen Aktien gegen bar seinen Anteil zu halten.
- Bewertung von rund dem 49-Fachen des Gewinns der letzten vier Quartale.
Ein menschliches Fazit
Zurück zur Schlepptau-Falle vom Anfang. Ihr Kern ist nicht, dass der große Käufer sich irrt — Beretta kennt die Branche seit Jahrhunderten und hat rund 107,5 Millionen Dollar eigenes Geld eingesetzt. Ihr Kern ist, dass wir seine Rechnung für unsere halten. Beretta hat 44,80 Dollar gezahlt, nicht 50,45. Beretta hat sich das Recht auf zwei Direktoren, die 25 Prozent und das Recht, bei neuen Aktien gegen bar seinen Anteil zu halten, ausgehandelt; du bekommst nichts davon. Und Beretta ist selbst Hersteller und will nach eigenen Worten seine industrielle und kommerzielle Präsenz in den USA stärken, einem Schlüsselmarkt der Gruppe — das ist ein anderes Ziel als deines. Lässt man das Schlepptau los, bleibt ein nüchterner Befund: ein schuldenfreies Traditionsunternehmen, das nach einem Verlustjahr wieder verdient, mit einer Marge, die halb so hoch ist wie im Boom, und mit einem dritten Quartal, in dem mehr Ware ins Lager des Großhandels ging als hinaus. Die ehrliche Frage an dich lautet deshalb nicht „Was weiß Beretta?“, sondern: Kommt die Ware, die Ruger im dritten Quartal 2026 ausgeliefert hat, auch bei Käufern an — und was ist dir ein Unternehmen wert, das in den letzten vier Quartalen 16,4 Millionen Dollar verdient hat und an der Börse rund 806 Millionen kostet? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Sturm, Ruger & Company, Inc. — SEC-Quartalsbericht 10-Q zum 26. September 2026 (eingereicht 4. November 2026)
- Sturm, Ruger & Company, Inc. — Ergebnismitteilung zum dritten Quartal 2026 (8-K Item 2.02, Anlage 99.1, 4. November 2026) und Mitschrift der Telefonkonferenz vom 4. November 2026 (8-K Item 7.01, Anlage 99.1, eingereicht 6. November 2026)
- Sturm, Ruger & Company, Inc. — SEC-Quartalsberichte 10-Q zum 27. Juni 2026, zum 28. März 2026 und zum 27. September 2025
- Sturm, Ruger & Company, Inc. — SEC-Geschäftsberichte 10-K für 2025 (eingereicht 2. März 2026), 2024 und 2022 (Jahre 2020 bis 2022)
- Sturm, Ruger & Company, Inc. — Pflichtmeldung 8-K vom 4. Mai 2026 (Vereinbarung mit Beretta Holding) und 8-K vom 16. September 2026 (Ende des Rights Plan)
- Sturm, Ruger & Company, Inc. — Stellungnahme zum Angebot, Schedule 14D-9 vom 28. September 2026
- Beretta Holding S.A. — Angebotsunterlage vom 17. September 2026 (Schedule TO-T, Anlage (a)(1)(i)) und Mitteilung zum Endergebnis vom 20. Oktober 2026
- Sturm, Ruger & Company, Inc. — Vollmachtserklärung DEFC14A vom 27. April 2026 und 8-K vom 28. Mai 2026 (Ergebnisse der Hauptversammlung, genehmigtes Kapital)
- Sturm, Ruger & Company, Inc. — Pflichtmeldungen 8-K vom 23. Februar 2026 (Wechsel im Verwaltungsrat) und 27. März 2026 (neuer Finanzchef)
- Vollständige SEC-Einreichungshistorie inklusive Insider-Meldungen (Form 4): EDGAR-Übersicht Sturm, Ruger & Company, Inc. (sec.gov)
- Fundamentaldaten (Schlusskurse, Analystenabdeckung, Börsenwert-Gegenprobe; Datenstand 15. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 730,7 | 595,8 | 543,8 | 535,6 | 546,1 |
| Betriebsergebnis (EBIT) | 203,1 | 103,5 | 52,1 | 31,7 | -11,6 |
| Nettogewinn | 155,9 | 88,3 | 48,2 | 30,6 | -4,4 |
| Nettomarge | 21,3 % | 14,8 % | 8,9 % | 5,7 % | -0,8 % |
| Gewinn je Aktie | 8,78 $ | 4,96 $ | 2,71 $ | 1,77 $ | -0,27 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanz & Kasse positiv
- Keine Finanzschulden; Kasse und kurzfristige Anlagen 101,4 Mio. US-Dollar, Eigenkapital 293,3 Mio. bei 381,7 Mio. Bilanzsumme (26.09.2026); Kreditlinie über 40 Mio. ungenutzt.
- Ertragskraft neutral
- 9M 2026: 12,9 Mio. Gewinn nach −7,9 Mio., Bruttomarge 20,7 % nach 13,7 %. Aber: GJ 2025 mit −4,4 Mio. Verlust, Betriebsgewinn 9M 2026 nur 2,6 % vom Umsatz; 2021 lag die Bruttomarge bei 38,3 %.
- Nachfrage & Vertriebskanal negativ
- Q3 2026: Umsatz +16,5 %, geschätzter Abverkauf im Großhandel −4 % (355.800 nach 370.600 Stück); Bestand im Großhandel +46.500 Stück; Forderungen 101,7 Mio. nach 59,9 Mio. ein Jahr zuvor; Auftragseingang im Wert −20 %.
- Großaktionär Beretta neutral
- 25,0 % seit 20.10.2026, vertraglich gedeckelt, mit Stimmbindung und Stillhaltefrist bis vor der Hauptversammlung 2029. Laut Ruger sprach Berettas Generaldirektor am 9. März 2026 einen Weg zu 50 % an; Beretta zog das am 16. März als nicht autorisiert zurück. Der Streit kostete Ruger 6,3 Mio. in neun Monaten 2026.
- Kunden & Kapitalstruktur neutral
- 67 % des Waffenumsatzes 2025 über drei Großhändler. Genehmigtes Kapital seit 28.05.2026 bei 60 Mio. Aktien (15.978.256 im Umlauf); bei Aktienausgaben gegen bar darf nur Beretta vertraglich seinen Anteil halten.
Sturm, Ruger zeigt, wie die Schlepptau-Falle wirkt: Ein finanzstarker Branchenkäufer zahlt 44,80 Dollar je Aktie und hält nun 25 Prozent, die Aktie steht darüber. Das Unternehmen ist schuldenfrei und verdient 2026 wieder Geld. Doch die Marge ist halb so hoch wie 2021, im dritten Quartal 2026 ging mehr Ware in den Großhandel als hinaus, und die Besitzer von 38 Prozent aller Aktien wollten zum Preis des Großaktionärs verkaufen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft grundsätzlich trägt, aber wesentliche operative Fragen offen sind. Für das Unternehmen sprechen eine Bilanz ohne Finanzschulden, 101,4 Millionen US-Dollar Kasse und kurzfristige Anlagen und die Rückkehr in die Gewinnzone 2026. Dagegen steht, dass die Erholung jung ist: 2025 endete mit Verlust, die Bruttomarge von 20,7 Prozent ist kaum mehr als halb so hoch wie 2021, und im dritten Quartal 2026 sank der Abverkauf im Großhandel, während Umsatz, Lagerbestand im Kanal und Forderungen stiegen. Dazu kommen die Abhängigkeit von drei Großhändlern und ein neuer Großaktionär, dessen Rolle sich erst zeigen muss. Ein Substanzrisiko, das Rot begründen würde, findet sich in den Berichten nicht. Der Kurs über Berettas Angebotspreis und das hohe Kurs-Gewinn-Verhältnis ändern an dieser Einordnung nichts. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam die Aktie über den Reddit-Hype-Scan vom 15.11.2026. Kursbezug: Schlusskurs 50,45 US-Dollar am 13.11.2026 (16.09.2026: 37,08; 20.10.2026: 48,74; 04.11.2026: 49,91; Quelle: Fundamentaldaten).
- Datenstand: jüngster Periodenbericht ist der 10-Q zum 26.09.2026 (eingereicht 04.11.2026); danach bis 15.11.2026 nur die Mitschrift der Telefonkonferenz (8-K vom 06.11.2026) und eine korrigierte Insider-Meldung (Form 4/A vom 13.11.2026).
- Der Satz zum Abverkauf (−4 %) steht im Quartalsbericht in einer Aufzählung zu den ersten neun Monaten; die Quartalstabelle im selben Bericht zeigt, dass er das dritte Quartal betrifft (355.800 nach 370.600 Stück). Über neun Monate stieg der Abverkauf um rund 5 %.
- Eigene Rechnungen: Andienungsquoten (38 % aller, gut 42 % der nicht von Beretta gehaltenen Aktien), Wert der zusätzlichen Stück im Großhandel (46.500 × 348 US-Dollar), Gewinn der letzten vier Quartale (16,4 Mio.) und alle Bewertungskennzahlen.
- Die Darstellung der Verhandlungen mit Beretta stammt aus Rugers Stellungnahme (Schedule 14D-9 vom 28.09.2026) und gibt Rugers Sicht wieder.
Aktien-Wächter
Diese Analyse ist Stand 15. November 2026. Was sich seitdem bei RGR geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Sturm Ruger & Company Inc (RGR) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Sturm, Ruger & Company (NYSE: RGR) aus Mayodan, North Carolina, baut seit 1949 Schusswaffen für den zivilen US-Markt: Gewehre, Pistolen und Revolver der Marken Ruger, Marlin und Glenfield. 2025 lag der Umsatz bei 546,1 Millionen US-Dollar, davon 338,2 Millionen mit Gewehren. Über 90 Prozent gehen an 13 unabhängige Großhändler. Anfang 2026 hatte Ruger rund 1.780 Beschäftigte.
Beretta Holding S.A. aus Luxemburg hält laut Pflichtmeldung vom 20. Oktober 2026 3.987.184 Aktien, das sind 25,0 Prozent. Zuvor besaß der Familienkonzern 1.587.000 Aktien (rund 9,9 Prozent); über ein öffentliches Teilangebot kamen 2.400.184 Aktien zu je 44,80 US-Dollar hinzu, zusammen rund 107,5 Millionen Dollar.
Nach der Vereinbarung vom 2. Mai 2026 gilt für Beretta eine dauerhafte Obergrenze von 25 Prozent. Bis kurz vor der Hauptversammlung 2029 gelten zudem Stillhaltepflichten. Geschäfte zwischen Ruger und Beretta, etwa ein Übernahmeangebot oder eine Fusion, muss ein Ausschuss unabhängiger Direktoren aushandeln und genehmigen; bei außergewöhnlichen Geschäften muss zusätzlich eine Mehrheit der unbeteiligten Aktionäre zustimmen. Ob die Parteien den Vertrag später ändern, lässt sich aus den Unterlagen nicht ablesen.
Das Angebot lief vom 17. September bis zum 15. Oktober 2026. Angedient wurden 6.094.325 Aktien, kaufen durfte Beretta höchstens 2.400.184. Deshalb wurde zugeteilt: Jeder Verkäufer wurde rund 39,4 Prozent seiner angebotenen Aktien zu 44,80 US-Dollar los und behielt den Rest. Rugers Verwaltungsrat blieb neutral und gab keine Empfehlung ab.
2025 machte Ruger 4,4 Millionen US-Dollar Verlust, vor allem wegen Abschreibungen auf Lagerbestände im zweiten Quartal. In den ersten neun Monaten 2026 stand ein Gewinn von 12,9 Millionen Dollar, im dritten Quartal 5,8 Millionen. Die Bruttomarge lag bei 20,7 Prozent. Zum Vergleich: 2021 verdiente Ruger 155,9 Millionen Dollar bei 38,3 Prozent Bruttomarge.
Nein, Finanzschulden hat Ruger nicht. Am 26. September 2026 standen 24,2 Millionen US-Dollar Kasse und 77,2 Millionen kurzfristige Anlagen in der Bilanz, zusammen 101,4 Millionen. Eine Kreditlinie über 40 Millionen Dollar, die bis Januar 2028 läuft, war nicht in Anspruch genommen. Das Eigenkapital betrug 293,3 Millionen Dollar.
Ja, aber keine feste. Ruger schüttet jedes Quartal rund 40 Prozent des Gewinns aus, zuletzt gemessen am bereinigten Gewinn je Aktie. Für das dritte Quartal 2026 sind es 18 Cent je Aktie, zahlbar am 4. Dezember 2026; für die beiden Quartale davor waren es 11 und 21 Cent. In den ersten neun Monaten 2026 flossen 6,4 Millionen US-Dollar an die Aktionäre.
Ruger bucht Umsatz, wenn Ware an einen der 13 Großhändler geliefert wird. Ob sie weiterverkauft wird, zeigt erst der geschätzte Abverkauf an die Läden. Im dritten Quartal 2026 lieferte Ruger 402.300 Stück aus, weitergegeben wurden 355.800 — 4 Prozent weniger als im Vorjahresquartal. Der Bestand im Großhandel stieg um 46.500 auf 221.400 Stück.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.