AIXTRON und die Umbuchungs-Falle: bestes Quartal des Jahres, Aktie 19 Prozent unter dem Augustkurs
Auftragseingang plus 122 Prozent und 31 Prozent operative Marge im dritten Quartal 2026 — und die AIXTRON-Aktie schloss am 29. Oktober 2026 rund 19 Prozent unter dem Kurs vom 11. August. Gegen die Umbuchungs-Falle (eine Bestellung ist noch kein Gewinn) hilft eine nüchterne Rechnung: Der Auftragsbestand für Anlagen liegt bei 549,4 Millionen Euro, aber damit die Jahresprognose aufgeht, muss das vierte Quartal davon rechnerisch 201,9 Millionen in Umsatz verwandeln. Keine Kauf- oder Verkaufsempfehlung — nur die Rechnung, wie viel vom vollen Auftragsbuch bis Silvester in der Gewinnzeile ankommen muss.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 10. November 2026
- Schlusskurs
- 31,80 € 0,00 %
- Marktkapitalisierung
- 3,6 Mrd. €
- KGV
- 61,2
- Wachstums-Score
- 3/10
- AAQS
- 6/10
Kursentwicklung seit 29. Oktober 2026: -6,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 16,30 € bis 60,40 € · Letzter Kurs: 31,80 € (Stand: 10. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Aktualisiert am 30. Oktober 2026 nach den Zahlen zum dritten Quartal 2026. Die Erstfassung dieser Analyse erschien am 12. August 2026.
Es gibt eine Denkbewegung, die unser Kopf so schnell macht, dass wir sie nicht bemerken: Er bucht einen Auftrag sofort als Gewinn. Eine Meldung sagt „Auftragseingang plus 81 Prozent“ (so lautete die Nachricht zum zweiten Quartal 2026) — und noch bevor wir zu Ende gelesen haben, steht in unserem inneren Bild schon eine Firma, die Geld verdient. Nennen wir es die Umbuchungs-Falle: Zwischen einer Bestellung und einem Gewinn liegen in Wahrheit Monate, eine Fertigung, eine Auslieferung und eine Rechnung, die bezahlt werden muss. Bei einem Anlagenbauer, der Maschinen von der Größe eines Kleinwagens baut, sind das keine Kleinigkeiten, sondern der eigentliche Test.
AIXTRON hat im zweiten Quartal 2026 genau diese Meldung geliefert. Und im selben Bericht stand die andere Zahl: Der Umsatz des ersten Halbjahres fiel um 30 Prozent, das operative Ergebnis war negativ. Diese Analyse erschien zuerst am 12. August 2026 und hat die Umbuchung damals auf dem Papier gemacht. Seit dem 29. Oktober 2026 liegt die erste Zwischenabrechnung vor — das dritte Quartal. Das Spannungsfeld bleibt dasselbe: Das Auftragsbuch ist so voll wie seit Jahren nicht — der Anlagen-Auftragsbestand hat sich seit Jahresende 2025 mehr als verdoppelt —, und bezahlt wird es in einem zweiten Halbjahr, das an der Prognosemitte mehr bringen muss als das zweite Halbjahr 2024 — und 2024 war das umsatzstärkste Jahr seit 2021. Neu ist, dass die erste Hälfte dieses Halbjahres geliefert ist.
Was sich mit dem dritten Quartal 2026 geändert hat
Stand dieser Fortschreibung: 30. Oktober 2026 (Quartalsmitteilung Q3/2026 vom 29. Oktober 2026, Analystenkonferenz vom selben Tag). Zuerst die Zahlen, in der Reihenfolge, in der die Umbuchungs-Falle sie verwechselt. Bestellt wurde viel: Der Auftragseingang stieg im dritten Quartal 2026 um 122 Prozent auf 274,9 Millionen Euro (Vorjahresquartal 124,0 Millionen, zweites Quartal 214,5 Millionen). Ausgeliefert wurde mehr als je zuvor in diesem Jahr: 183,6 Millionen Euro Umsatz, plus 54 Prozent gegenüber dem Vorjahresquartal und innerhalb der Spanne von 180 Millionen plus/minus 20 Millionen, die der Vorstand im Juli selbst gesetzt hatte. Und verdient wurde diesmal auch: 56,7 Millionen Euro operatives Ergebnis bei einer EBIT-Marge von 31 Prozent, nach minus 22,3 Millionen im ersten und plus 14,7 Millionen im zweiten Quartal. Die Bruttomarge sprang auf 48 Prozent (Vorjahresquartal 39 Prozent).
„Order intake increased by 122% to EUR 274.9 million in the third quarter of 2026 reflecting the continued strong demand for photonic applications in AI data centers (Q3/2025: EUR 124.0 million).“
Übersetzung: „Der Auftragseingang stieg im dritten Quartal 2026 um 122 Prozent auf 274,9 Millionen Euro, was die anhaltend starke Nachfrage nach photonischen Anwendungen in KI-Rechenzentren widerspiegelt (Q3/2025: 124,0 Millionen Euro).“
— AIXTRON SE, Quartalsmitteilung Q3/2026, Abschnitt „Business Development in the Group“, Seite 3
Die Märkte hatten weniger erwartet. Schon am 15. Oktober 2026 hatte AIXTRON die Eckzahlen per Ad-hoc-Mitteilung vorab gemeldet — mit dem Hinweis, Auftragseingang und operatives Ergebnis lägen „significantly“ über den aktuellen Markterwartungen. Der Median des von AIXTRON erhobenen Analystenkonsenses für den Auftragseingang lag bei 214,6 Millionen Euro. Die Mitteilung kam laut dem Meldungsdienst EQS um 18 Uhr, nach Handelsschluss eines Tages, an dem die Aktie im XETRA-Handel 12,7 Prozent verloren hatte (Schlusskurs 30,98 Euro nach 35,49 Euro am Vortag).
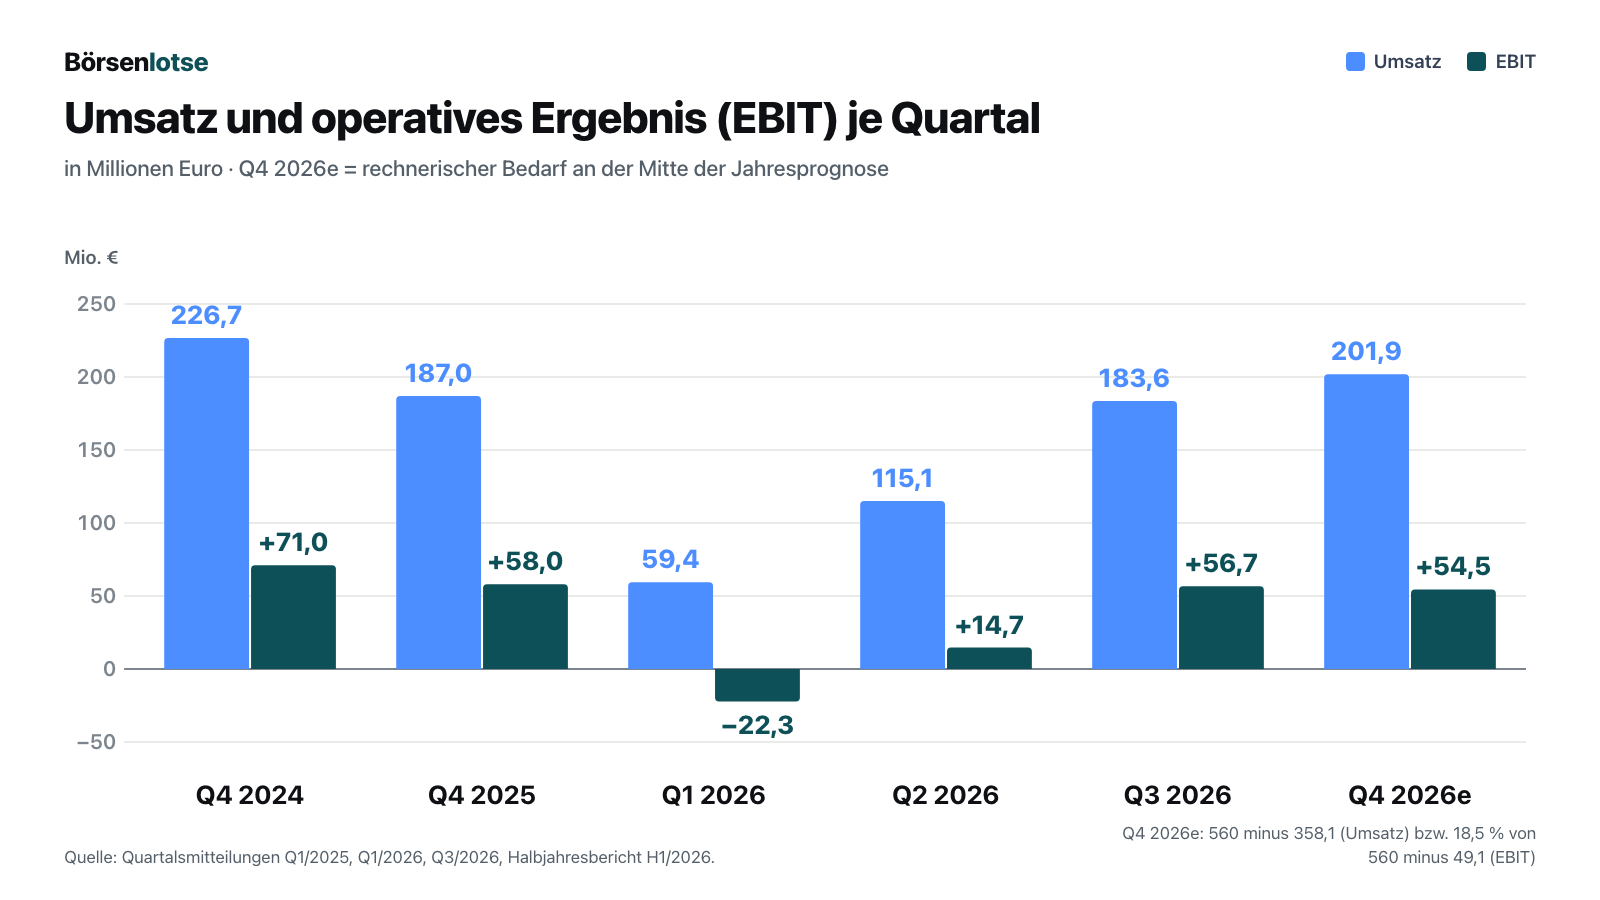
Jetzt die Rechnung, um die es seit August geht. Nach neun Monaten stehen 358,1 Millionen Euro Umsatz in den Büchern. Bis zur Prognosemitte von 560 Millionen fehlen damit 201,9 Millionen Euro für das vierte Quartal; die Spanne reicht von 171,9 Millionen (unteres Ende) bis 231,9 Millionen (oberes Ende). Das klingt nach viel, ist aber kein Ausreißer: In den vierten Quartalen 2024 und 2025 setzte AIXTRON 226,7 und 187,0 Millionen Euro um, jeweils bei 31 Prozent EBIT-Marge. Beim Ergebnis verlangt die Prognosemitte im vierten Quartal 46,1 bis 62,9 Millionen Euro operatives Ergebnis — das sind die 17 bis 20 Prozent auf 560 Millionen abzüglich der 49,1 Millionen aus neun Monaten. Die Präsentation zur Konferenz unterlegt die Umsatzrechnung: Rund 170 Millionen Euro (plus/minus 30 Millionen) des vierten Quartals sollen aus dem Anlagen-Auftragsbestand kommen, rund 30 Millionen aus Service und Ersatzteilen.
Ein Satz aus der Konferenz gehört zur Ehrlichkeit dazu, weil er die 48 Prozent Bruttomarge des dritten Quartals einordnet. Finanzvorstand Christian Danninger sagte in seinen vorbereiteten Ausführungen:
„We do not consider the Q3 margin level to be representative of Q4 and have therefore maintained our full-year gross margin outlook.“
Übersetzung: „Wir halten das Margenniveau des dritten Quartals nicht für repräsentativ für das vierte Quartal und haben deshalb unseren Ausblick für die Bruttomarge des Gesamtjahres beibehalten.“
— Dr. Christian Danninger, Finanzvorstand, Analystenkonferenz Q3/2026 vom 29. Oktober 2026, Prepared Remarks, Seite 4
Gerechnet heißt das: Bleibt es bei rund 42 Prozent Bruttomarge für das Gesamtjahr, landet das vierte Quartal bei rund 45 Prozent — gut, aber unter den 48 Prozent des dritten. Die Marge des dritten Quartals verdankt sich laut Mitteilung einem „favorable product and regional mix“, also der Zusammensetzung der in diesem Quartal ausgelieferten Anlagen und ihrer Zielregionen. Der Finanzvorstand hält das Niveau selbst nicht für repräsentativ für das vierte Quartal.
Was sich im Ton geändert hat: Im Juli hatte Vorstandschef Felix Grawert zur Leistungselektronik noch gesagt, es gebe „not much new compared to the last quarter“. Im Oktober sprach er von ersten Bestellungen für Kapazitätserweiterungen bei Galliumnitrid und Siliziumkarbid und von einer „beginning recovery“; rund 24 Prozent des Anlagen-Auftragseingangs im dritten Quartal kamen aus diesem Feld. Neu ist auch ein Ausblick über das Jahr hinaus — die Präsentation stellt für 2027 „significant growth“ in Aussicht, eine formale Prognose folgt erst mit dem Geschäftsbericht am 4. März 2027. Eine Einschränkung zur Quellenlage: Veröffentlicht sind die vorbereiteten Ausführungen des Vorstands und die Präsentation. Die Fragerunde mit den Analysten stand bis zum 30. Oktober 2026 nur als Tonaufnahme bereit und ist in diese Fortschreibung nicht eingeflossen.
Zwei Zahlen unter dem Strich verdienen einen zweiten Blick. Das Periodenergebnis des dritten Quartals lag mit 35,4 Millionen Euro deutlich unter dem operativen Ergebnis von 56,7 Millionen: Das Finanzergebnis kostete 4,5 Millionen Euro, und AIXTRON verbuchte 16,8 Millionen Euro Steuern — rund 32 Prozent des Vorsteuerergebnisses von 52,2 Millionen. Einen Teil davon erklärt die Mitteilung für die ersten neun Monate: 4,5 der 9,3 Millionen Euro Steueraufwand sind latente Steuern, weil steuerliche Verlustvorträge wegen des besseren Geschäfts früher genutzt werden als angenommen und die dafür gebildeten Steuerguthaben in der Bilanz verringert werden mussten — eine gute Nachricht in schlechtem Gewand. Eine Aufteilung allein für das dritte Quartal nennt die Mitteilung nicht. Das negative Finanzergebnis (neun Monate: minus 7,2 Millionen Euro) geht vor allem auf die Aufzinsung der zinslosen Wandelanleihe in der Bilanz zurück — dazu mehr in der vierten unbequemen Wahrheit.
Die Firmengeschichte für Anleger
-
2016
Übernahmeverbot und Abschied von der NASDAQ
Der US-Präsident untersagte die Übernahme durch Fujian Grand Chip; AIXTRON beendete die US-Notierung. Seither berichtet die Firma nur noch nach europäischem Recht.
-
2024
Umsatz von 633,2 Millionen Euro
Das umsatzstärkste Jahr seit 2021; sein zweites Halbjahr mit 383,1 Millionen Euro wurde zur Messlatte, an der die Prognose 2026 gemessen wird.
-
2025
Umsatz sinkt auf 556,6 Millionen Euro
Minus 12 Prozent, aber weiter 18,0 Prozent EBIT-Marge: Der Zyklus drückte den Umsatz, nicht die Profitabilität.
-
2026
Prognose angehoben, Wandelanleihe über 450 Millionen Euro
Im April hob AIXTRON das Umsatzziel auf 560 Millionen Euro und begab eine zinslose Wandelanleihe — potenziell 7,9 Prozent neue Aktien.
-
2026
Drittes Quartal trifft die eigene Spanne
183,6 Millionen Euro Umsatz, 31 Prozent EBIT-Marge, 274,9 Millionen Auftragseingang: Der Hochlauf zeigt erstmals Wirkung in der Gewinnrechnung.
Was AIXTRON eigentlich macht — die Maschine hinter der Maschine
AIXTRON SE aus Herzogenrath bei Aachen baut keine Chips. Das Unternehmen baut die Anlagen, in denen Chips entstehen — genauer: Anlagen für die metallorganische chemische Gasphasenabscheidung, im Fachjargon MOCVD. Übersetzt in ein Alltagsbild: Stell dir einen extrem präzisen Backofen vor, in dem auf eine Trägerscheibe hauchdünne Kristallschichten aufwachsen — Schicht für Schicht, atomlagengenau, aus Gasen, die bei hunderten Grad Celsius zerfallen. Was am Ende herauskommt, ist kein fertiger Chip, sondern die Halbleiterschicht, aus der ein Laser, eine LED oder ein Leistungstransistor gefertigt wird. AIXTRON verkauft also die Werkzeugmaschine der Halbleiterindustrie — mit dem Geschäftsmodell einer Werkzeugmaschine: wenige, sehr teure Einheiten, lange Vorlaufzeiten, ein Umsatz, der in Sprüngen kommt und nicht in gleichmäßigen Monatsscheiben.
Bedient werden drei Endmärkte, und ihre Gewichtung hat sich 2026 dramatisch verschoben. In den ersten neun Monaten 2026 entfielen mehr als 61 Prozent des Anlagenumsatzes auf Optoelektronik — Laser für optische Datenübertragung und 3D-Sensorik. 19 Prozent kamen aus der Leistungselektronik auf Basis von Galliumnitrid (GaN) und Siliziumkarbid (SiC), 18 Prozent aus dem LED-Segment einschließlich Micro-LED. Genau diese Leistungshalbleiter sind das Geschäft von Kunden wie Infineon, dessen Endmärkte wir separat analysiert haben. Regional lag Asien nach neun Monaten bei 54 Prozent des Umsatzes (193,9 Millionen Euro), gefolgt von Amerika mit 28 Prozent (98,5 Millionen) und Europa mit 18 Prozent (65,7 Millionen).
Gegründet wurde AIXTRON 1983, seit dem 30. Dezember 2010 firmiert das Unternehmen als Europäische Aktiengesellschaft (SE, vorher AIXTRON AG). Geführt wird es von Dr. Felix Grawert als Vorstandsvorsitzendem und Dr. Christian Danninger als Finanzvorstand; beide stellten am 29. Oktober 2026 die Zahlen zum dritten Quartal vor. Zum 30. Juni 2026 arbeiteten 1.035 Menschen im Konzern — 871 in Europa, 122 in Asien, 42 in den USA; die Quartalsmitteilung zum 30. September nennt keine Beschäftigtenzahl. Nach IFRS 8 berichtet AIXTRON in einem einzigen Segment. Das Geschäftsjahr ist das Kalenderjahr.
Warum es hier kein 10-K gibt — und was stattdessen die Quelle ist
Ein Punkt vorab, weil er die gesamte Beleglage prägt: Von AIXTRON gibt es heute keinen Bericht an die US-Börsenaufsicht SEC. Das war einmal anders. Bis Ende 2016 waren AIXTRON-Hinterlegungsscheine an der NASDAQ notiert (Kennung AIXG, SEC-Registriernummer CIK 0001089496). Diese Notierung endete im Zuge eines Vorgangs, der bis heute als Lehrstück der Halbleiterpolitik gilt: Der chinesische Investor Fujian Grand Chip wollte AIXTRON übernehmen — und der US-Präsident untersagte den Vollzug am 2. Dezember 2016 aus Gründen der nationalen Sicherheit, weil das US-Geschäft des Unternehmens betroffen war. Kurz darauf zog AIXTRON den Stecker: Formular 25 zur Beendigung der Börsennotierung am 30. Dezember 2016, Formular 15F-12G zur vollständigen Abmeldung bei der SEC am 9. Januar 2017. In der Registrierungsdatenbank der SEC steht seither kein Handelsplatz und kein Ticker mehr.
Das ist kein Makel und keine Warnung — es ist schlicht eine andere Rechtsordnung. AIXTRON berichtet nach europäischem Kapitalmarktrecht: ein testierter IFRS-Konzernabschluss (Geschäftsbericht 2025), ein Halbjahresfinanzbericht nach IAS 34, Quartalsmitteilungen sowie Ad-hoc-Mitteilungen nach Artikel 17 der EU-Marktmissbrauchsverordnung. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte“ statt „SEC-Berichte“. Ein Detail gehört zur Ehrlichkeit dazu: Halbjahresbericht und Quartalsmitteilungen 2026 sind nach eigener Angabe weder nach § 317 HGB geprüft noch einer prüferischen Durchsicht unterzogen worden. Für die Jahreszahlen 2025 gilt das nicht — die sind testiert. Dieselbe Konstellation — deutscher Börsenplatz, kein SEC-Filer — hatten wir bei SUESS MicroTec, dem zweiten deutschen Ausrüster in dieser Branche.
Wie die Aktie auf unseren Tisch kam
Über den Kursverlauf. Am 17. Oktober 2025 fiel die AIXTRON-Aktie im Handelsverlauf auf 11,675 Euro — den tiefsten Kurs der zwölf Monate vor der ersten Fassung dieser Analyse. Acht Monate später, am 18. Juni 2026, erreichte sie im Handelsverlauf 62,66 Euro. Das ist mehr als eine Verfünffachung. Danach ging es wieder abwärts: Am 11. August 2026, dem Datenstand der ersten Fassung, schloss die Aktie bei 42,07 Euro; am 29. Oktober 2026, dem Tag der Quartalszahlen, bei 34,14 Euro — rund 19 Prozent unter dem Augustwert, obwohl das Quartal die eigene Spanne traf und beim Auftragseingang die Erwartungen übertraf. Ein großer Teil des Rückgangs fiel auf einen einzigen Tag: Am 15. Oktober 2026, Stunden vor der Ad-hoc-Mitteilung, verlor die Aktie 12,7 Prozent; am Tag der Quartalszahlen legte sie dann um 8,5 Prozent zu (Schlusskurs 34,14 nach 31,47 Euro). Einen belegten Grund für den Rückgang seit August nennt keine der hier ausgewerteten Quellen.
Eine Aktie, die sich verfünffacht, während der Umsatz einbricht, und dann fällt, während die Zahlen besser werden, ist genau die Sorte Widerspruch, für die diese Rubrik existiert. Die Börse bewertet nicht das zurückliegende Quartal, sondern das, was danach kommt — und wie viel davon schon im Preis war. Der thematische Auslöser bleibt: Die Nachfrage, die AIXTRONs Auftragsbuch füllt, stammt aus dem Umbau der Rechenzentren für künstliche Intelligenz — dieselbe Welle, die wir bei Nvidia von der Chip-Seite her betrachtet haben. AIXTRON steht am anderen Ende dieser Kette, beim Werkzeug.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was ohne Einschränkung gut ist: AIXTRON verdient Geld, und zwar seit Jahren. Der Umsatz stieg von 429,0 Millionen Euro (2021) über 463,2 Millionen (2022) und 629,9 Millionen (2023) auf 633,2 Millionen Euro (2024), ehe er 2025 auf 556,6 Millionen zurückging. Das operative Ergebnis lag in jedem einzelnen dieser Jahre im Plus: 99,0 / 104,7 / 156,8 / 131,2 und 100,3 Millionen Euro (2025). Die Bruttomarge bewegte sich in einem engen Band zwischen 40 und 44 Prozent. Das Ergebnis je Aktie: 0,85 / 0,89 / 1,29 / 0,94 / 0,76 Euro. Für einen Zykliker im Anlagenbau ist das eine bemerkenswert stabile Reihe — auch im schwächsten Jahr blieb eine EBIT-Marge von 18,0 Prozent stehen.
Der Auftragseingang folgte dem Umsatz dabei stets auf engem Fuß: 497,3 / 585,9 / 640,7 / 596,4 und 544,3 Millionen Euro. Genau diese Parallelität ist das, was 2026 zerreißt: Nach neun Monaten 2026 stehen 660,9 Millionen Euro Auftragseingang — mehr als in jedem der fünf vollen Jahre davor — gegen 358,1 Millionen Umsatz.

Auch die Bilanz zum 30. September 2026 ist stark, und das soll klar gesagt sein, bevor die unbequemen Kapitel kommen: 944,8 Millionen Euro an Zahlungsmitteln und kurzfristigen Finanzanlagen, keine Bankverbindlichkeiten, eine ungenutzte Kreditlinie über 200 Millionen Euro, ein Eigenkapital von 1.030,8 Millionen Euro und — nach Abzug der Schuldkomponente der Wandelanleihe — ein Netto-Finanzvermögen von 590,9 Millionen Euro. Der Halbjahresbericht wies keinen Hinweis auf Fortführungsrisiken und keine Wertminderung auf den Firmenwert aus, der zum 30. September 2026 bei 72,2 Millionen Euro stand. Wer bei AIXTRON eine Bilanzgeschichte sucht, findet keine.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Prognose verlangt ein zweites Halbjahr über dem Niveau von 2024 — die erste Hälfte ist geliefert
Hier liegt der Kern. Am 14. April 2026 hob AIXTRON die Jahresprognose per Ad-hoc-Mitteilung an: von rund 520 auf rund 560 Millionen Euro Umsatz, die EBIT-Marge von 16 bis 19 auf 17 bis 20 Prozent. Am 30. Juli 2026 wurde diese Prognose im Halbjahresbericht bestätigt, am 29. Oktober 2026 in der Quartalsmitteilung erneut:
„The Executive Board expects revenues of EUR 560 million within a range of ± EUR 30 million, a gross margin of around 42% and an EBIT margin of 17% to 20% for the fiscal year 2026.“
Übersetzung: „Der Vorstand erwartet für das Geschäftsjahr 2026 einen Umsatz von 560 Millionen Euro in einer Spanne von plus/minus 30 Millionen Euro, eine Bruttomarge von rund 42 Prozent und eine EBIT-Marge von 17 bis 20 Prozent.“
— AIXTRON SE, Halbjahresfinanzbericht H1/2026, Zwischenlagebericht, Abschnitt „Outlook“, Seite 13; inhaltsgleich bestätigt in der Quartalsmitteilung Q3/2026, Abschnitt „Outlook“, Seite 7

Die Rechnung aus der ersten Fassung: Im ersten Halbjahr 2026 hat AIXTRON 174,5 Millionen Euro umgesetzt. Bis zur Prognosemitte von 560 Millionen fehlten damit 385,5 Millionen Euro für die sechs Monate von Juli bis Dezember. Zum Vergleich die tatsächlichen zweiten Halbjahre: 2024 waren es 383,1 Millionen Euro (Jahresumsatz 633,2 abzüglich 250,1 im ersten Halbjahr), 2025 waren es 306,7 Millionen. An der Prognosemitte müsste AIXTRON in diesem zweiten Halbjahr also das zweite Halbjahr 2024 knapp übertreffen, und 2024 war mit 633,2 Millionen Euro das umsatzstärkste Jahr seit 2021 — am unteren Ende der Spanne (530 Millionen) genügten 355,5 Millionen.

Bei der Ergebnisseite war es im August noch enger. Das operative Ergebnis lag im ersten Halbjahr 2026 bei minus 7,6 Millionen Euro. Eine EBIT-Marge von 17 bis 20 Prozent auf 560 Millionen Euro Jahresumsatz bedeutet ein Jahres-EBIT von 95,2 bis 112,0 Millionen. Das zweite Halbjahr müsste damit 102,8 bis 119,6 Millionen Euro beisteuern — bezogen auf 385,5 Millionen Euro Umsatz 26,7 bis 31,0 Prozent EBIT-Marge, gegenüber rund 28,3 Prozent im zweiten Halbjahr 2024. Das dritte Quartal hat davon 56,7 Millionen geliefert, mit 31 Prozent Marge auf dem Niveau der beiden letzten vierten Quartale.
Merke: Eine bestätigte Prognose ist kein Ergebnis, sondern eine Rechnung, die noch aufgehen muss. Nach dem dritten Quartal ist sie zur Hälfte aufgegangen. Die zweite Hälfte steht im vierten Quartal — mit einem Umsatzbedarf von 201,9 Millionen Euro an der Prognosemitte, der zwischen den Werten der vierten Quartale 2024 und 2025 liegt. Das ist deutlich weniger verwegen, als die Halbjahresrechnung im August aussah. Bewiesen ist es erst mit dem Geschäftsbericht am 4. März 2027.
Unbequeme Wahrheit Nr. 2: Der Auftragsschub hängt an einem Endmarkt — und an einem Material
Der Auftragsboom ist echt und belegt — aber er war im Sommer nicht breit. Er stammte fast vollständig aus einem einzigen Anwendungsfeld:
„Optoelectronics was the main driver of demand, accounting for approximately 75% of equipment order intake in the second quarter 2026.“
Übersetzung: „Optoelektronik war der Haupttreiber der Nachfrage und machte rund 75 Prozent des Anlagen-Auftragseingangs im zweiten Quartal 2026 aus.“
— AIXTRON SE, Halbjahresfinanzbericht H1/2026, Zwischenlagebericht, Abschnitt „Business Development in the Group“, Seite 3

Was ist Optoelektronik in diesem Zusammenhang? Vor allem Laser für die optische Datenübertragung — die Lichtquellen, die Daten zwischen Servern und Serverschränken in Rechenzentren transportieren. Der Halbjahresbericht ist da unmissverständlich: Die Nachfrage nach diesen Lasern werde „largely driven by AI data centers“ getrieben, und der Markt für KI-optimierte optische Transceiver solle 2026 laut dem Marktforscher TrendForce um mehr als 50 Prozent wachsen, angetrieben vom Übergang auf Übertragungsraten von 800G und 1,6T.
Im dritten Quartal ist das Bild etwas breiter geworden: Optoelektronik stand für rund 68 Prozent des Anlagen-Auftragseingangs, die Leistungselektronik für rund 24 Prozent. Gleichzeitig ist die Konzentration an anderer Stelle sichtbar geworden — beim Material. Die Quartalsmitteilung schreibt:
„Demand for Indium phosphide (InP)-based optical components continued to grow at a very strong pace in the third quarter of 2026 and now accounts for the majority of the order backlog, which provides revenue visibility well into 2027.“
Übersetzung: „Die Nachfrage nach optischen Bauteilen auf Basis von Indiumphosphid (InP) wuchs im dritten Quartal 2026 weiter sehr stark und macht inzwischen die Mehrheit des Auftragsbestands aus, was Umsatzsichtbarkeit bis weit ins Jahr 2027 gibt.“
— AIXTRON SE, Quartalsmitteilung Q3/2026, Abschnitt „Business Development in the Group“, Seite 3
Übersetzt in ein Alltagsbild: Ein Restaurant mit drei Speisekarten, in dem plötzlich fast nur noch ein Gericht bestellt wird, macht möglicherweise glänzende Umsätze — aber es steht und fällt mit diesem Gericht. Mehr als die Hälfte von 549,4 Millionen Euro Auftragsbestand hängt an Lasern aus einem einzigen Halbleitermaterial für einen einzigen Anwendungszweck. Dass die zweite Speisekarte wieder gelesen wird, ist neu: Bei Galliumnitrid sieht der Vorstand normale Auslastung und erste Erweiterungspläne der Kunden, bei Siliziumkarbid erste neue Anlagenbestellungen und eine „gradual recovery of SIC throughout 2027“. Micro-LED bleibt nach eigener Darstellung „soft“. Eine Erwartung für 2027 ist aber noch keine Bestellung für 2027.
Unbequeme Wahrheit Nr. 3: Der hohe Mittelzufluss stammt aus den Taschen der Kunden
Diese Zahl klingt für sich genommen spektakulär: Der freie Mittelzufluss erreichte in den ersten neun Monaten 2026 289,9 Millionen Euro, nach 110,3 Millionen im Vorjahreszeitraum; schon das erste Halbjahr allein brachte 162,1 Millionen, mehr als doppelt so viel wie im Vorjahr (71,1 Millionen) — bei einem Halbjahresverlust von 2,8 Millionen Euro. Wie geht das zusammen?
Die Kapitalflussrechnung beantwortet das in einer Zeile. Von den 311,1 Millionen Euro operativem Mittelzufluss der ersten neun Monate stammen 261,7 Millionen aus Anzahlungen von Kunden. In der Bilanz sind die Vertragsverbindlichkeiten aus Anzahlungen entsprechend von 44,5 Millionen Euro (31. Dezember 2025) über 197,5 Millionen (30. Juni 2026) auf 309,0 Millionen Euro (30. September 2026) gestiegen. Das ist Geld, das AIXTRON heute auf dem Konto hat und morgen als Maschine ausliefern muss — eine Verbindlichkeit, kein Ertrag. Fair bleiben: Im dritten Quartal war mit 35,4 Millionen Euro Periodenergebnis auch ein ordentlicher Teil des Zuflusses verdient.
Diese Anzahlungen sind zugleich der beste verfügbare Beweis dafür, dass der Auftragsbestand echt ist. AIXTRON nimmt einen Auftrag erst dann in die Bücher, wenn vier Bedingungen erfüllt sind — eine feste schriftliche Bestellung, der Eingang oder die Absicherung der vereinbarten Anzahlung, die Verfügbarkeit aller Lieferunterlagen und ein vom Kunden bestätigter Liefertermin. Zusätzlich behält sich der Vorstand ausdrücklich vor, Aufträge auszuklammern, deren Umsetzung er für nicht hinreichend wahrscheinlich hält. Trotzdem gilt: Ein voller Kassenbestand aus Anzahlungen ist ein Vorschuss auf Arbeit, die noch zu leisten ist. Sichtbar wird das auch bei den Vorräten, die auf 323,3 Millionen Euro kletterten (31. Dezember 2025: 283,6 Millionen) — laut Finanzvorstand vor allem unfertige Erzeugnisse für Auslieferungen der kommenden Quartale.
Unbequeme Wahrheit Nr. 4: 450 Millionen Euro Wandelanleihe — bei 945 Millionen in der Kasse
Im April 2026 hat AIXTRON zum ersten Mal in der Firmengeschichte eine Wandelanleihe platziert: 450 Millionen Euro Nennwert, Laufzeit bis April 2031, Rückzahlung zu 101,26 Prozent des Nennwerts. Der Mittelzufluss betrug laut Kapitalflussrechnung der ersten neun Monate 443,9 Millionen Euro (im Halbjahresbericht noch 444,1 Millionen). Die entscheidende Konstruktion steht im Anhang des Halbjahresberichts:
„The initial conversion price is EUR 50.375 per share.“
Übersetzung: „Der anfängliche Wandlungspreis beträgt 50,375 Euro je Aktie.“
— AIXTRON SE, Halbjahresfinanzbericht H1/2026, Condensed Additional Disclosures, Abschnitt „Financial Instruments“, Seite 20

Übersetzt: Die Anleihe zahlt keinen laufenden Zins. Die Investoren verzichten darauf, weil sie stattdessen das Recht bekommen, ihr Geld später in Aktien zu tauschen — zu 50,375 Euro je Stück, bei Endfälligkeit rechnerisch zu rund 51,010 Euro. Rechnet man 450 Millionen durch 50,375 Euro, ergeben sich rund 8,9 Millionen potenzielle neue Aktien oder 7,9 Prozent der zum 30. September 2026 unverändert 112,851 Millionen ausgegebenen Stück. Das ist der Preis, und er wird nicht in Zinsen bezahlt, sondern in Anteilen — dein Stück vom Kuchen würde kleiner. Ganz ohne Spur in der Gewinnrechnung bleibt die Anleihe trotzdem nicht: Die Schuldkomponente wird bis zur Fälligkeit aufgezinst, sie stieg von 349,2 Millionen Euro (30. Juni 2026) auf 353,9 Millionen (30. September 2026), und genau diese Aufzinsung drückte das Finanzergebnis der ersten neun Monate auf minus 7,2 Millionen Euro — ein Buchungsaufwand, kein Geldabfluss.
Bemerkenswert bleibt die Ausgangslage. AIXTRON hatte zum Jahresende 2025 keine einzige Bankverbindlichkeit, eine ungenutzte Kreditlinie über 200 Millionen Euro und eine Eigenkapitalquote von 88 Prozent — zum 30. September 2026 sind es 58 Prozent, weil die Bilanzsumme mit Anleihe und Anzahlungen auf 1.790,0 Millionen Euro gewachsen ist. Als Verwendungszweck nennt das Unternehmen allgemeine Unternehmenszwecke, Investitionen in organisches Wachstum, mögliche Zukäufe und, „when appropriate“, Aktienrückkäufe; bis zum 30. Oktober 2026 war weder ein Zukauf noch ein Rückkauf angekündigt. Man kann das souverän finden: Wer Geld praktisch umsonst bekommt, nimmt es. Man kann es auch als offene Frage lesen: Ein Unternehmen mit 944,8 Millionen Euro Liquidität braucht die Anleihe nicht für den laufenden Betrieb — wofür sie am Ende eingesetzt wird, ob für Zukäufe, Rückkäufe oder Wachstum, hat AIXTRON bis zum 30. Oktober 2026 nicht konkretisiert. Solange die Aktie unter 50,375 Euro notiert, bleibt die Verwässerung theoretisch. Am 29. Oktober 2026 lag der Schlusskurs mit 34,14 Euro rund 32 Prozent darunter.
Unbequeme Wahrheit Nr. 5: Die Fertigung wurde ein Quartal vor dem Boom verkleinert
Diese Wahrheit steht nicht im Zwischenlagebericht, sondern hinten im Anhang des Halbjahresberichts, unter „Employees“ — und sie erklärt, warum der Hochlauf kein Selbstläufer ist:
„In the first quarter of 2026, a measure to reduce the number of employees in the operating division was implemented at the Herzogenrath site, which resulted in one-off expenses in the mid-single-digit EUR million range.“
Übersetzung: „Im ersten Quartal 2026 wurde am Standort Herzogenrath eine Maßnahme zur Verringerung der Mitarbeiterzahl im operativen Bereich umgesetzt, die zu Einmalaufwendungen im mittleren einstelligen Millionen-Euro-Bereich führte.“
— AIXTRON SE, Halbjahresfinanzbericht H1/2026, Condensed Additional Disclosures, Abschnitt „Employees“, Seite 22

Die Reihenfolge der Ereignisse ist bemerkenswert, und der Bericht schreibt sie selbst nieder: Der Geschäftsausblick sei zu Jahresbeginn „very weak“ gewesen, deshalb der Personalabbau im ersten Quartal — und dann, wörtlich, „late in Q1, strong momentum in optoelectronics began to materialize“. Der Abbau und der Nachfrageschub fielen also in dasselbe Quartal. Die Belegschaft sank binnen zwölf Monaten von 1.155 auf 1.035 Beschäftigte (30. Juni 2026), minus 120 Köpfe oder 10,4 Prozent, davon 100 in Europa.
Das dritte Quartal zeigt, dass die kleinere Fertigung mehr ausliefern kann als befürchtet: Der Umsatz verdreifachte sich gegenüber dem ersten Quartal, und laut Quartalsmitteilung stieg die Produktionsleistung in jedem Quartal des Jahres. Das neue Werk in Penang (Malaysia) trägt dazu noch nichts bei: Der Rohbau läuft, das Gebäude soll ab Herbst 2027 nutzbar sein, erste Anlagenauslieferungen sind bis Ende 2027 geplant, und bis 2028 soll es rund 25 bis 30 Prozent zusätzliche Fertigungskapazität bringen. Von den rund 40 Millionen Euro Investitionen für Penang fließt laut Finanzvorstand nur etwa ein Drittel noch 2026 ab, der Rest verschiebt sich ins nächste Jahr. Das vierte Quartal muss also mit der bestehenden Fertigung und den Zulieferern gestemmt werden.
Was die Aktie kostet — die Bewertung
Am 29. Oktober 2026 schloss AIXTRON bei 34,14 Euro (XETRA). Bei 112,851 Millionen ausgegebenen Aktien ergibt das einen Börsenwert von rund 3,85 Milliarden Euro. Auf den Umsatz des Jahres 2025 (556,6 Millionen Euro) und auf die Prognosemitte 2026 (560 Millionen) bezogen ist das ein Kurs-Umsatz-Verhältnis von jeweils rund 6,9. Auf das Ergebnis je Aktie von 2025 (0,76 Euro) ergibt sich ein Kurs-Gewinn-Verhältnis von rund 45, auf das Ergebnis der letzten vier Quartale (0,71 Euro: 0,42 aus dem vierten Quartal 2025 plus 0,29 aus neun Monaten 2026) von rund 48. Der Buchwert je Aktie liegt zum 30. September 2026 bei rund 9,13 Euro, das Kurs-Buchwert-Verhältnis damit bei rund 3,7. Zieht man das Netto-Finanzvermögen von 590,9 Millionen Euro ab, bleibt ein Unternehmenswert von rund 3,26 Milliarden Euro — knapp das Sechsfache des Jahresumsatzes 2025.
Das ist billiger als im August, als dieselbe Rechnung beim Kurs von 42,07 Euro das 8,5-Fache des Umsatzes ergab — aber immer noch ein Kurs, der mehrere sehr gute Jahre einpreist. Setzt man die eigene Prognose an — 560 Millionen Euro Umsatz bei 17 bis 20 Prozent EBIT-Marge, also 95 bis 112 Millionen Euro operatives Ergebnis —, liegt das Verhältnis von Unternehmenswert zu operativem Ergebnis bei etwa 29 bis 34. Für die Dividende gilt: Für 2025 wurden 0,15 Euro je Aktie ausgeschüttet (Hauptversammlung 13. Mai 2026, insgesamt 16,9 Millionen Euro), das entspricht beim Kurs vom 29. Oktober 2026 einer Rendite von rund 0,44 Prozent. Als Ertragsquelle ist die Aktie nicht gedacht.
Zur Einordnung der Spanne: In den zwölf Monaten vom 30. Oktober 2025 bis zum 29. Oktober 2026 lag der tiefste Kurs im Handelsverlauf bei 12,97 Euro (30. Oktober 2025; im Zwölfmonatsfenster der ersten Fassung war es 11,675 Euro am 17. Oktober 2025), der höchste bei 62,66 Euro (18. Juni 2026). Zwischen beiden Punkten liegt fast der Faktor 5 — bei einem Unternehmen, dessen Umsatz nach neun Monaten 2026 um 3 Prozent unter dem Vorjahr lag. Am berichteten Geschäft selbst hat sich in diesem Zeitraum weniger verändert als am Kurs.
Chancen und Risiken auf einen Blick
Was für AIXTRON spricht: Der Auftragsbestand von 549,4 Millionen Euro zum 30. September 2026 ist mit Anzahlungen unterlegt und nach strengen internen Kriterien erfasst — er ist real. Das dritte Quartal hat die eigene Umsatzspanne getroffen und 31 Prozent EBIT-Marge erreicht. Die Bilanz ist solide: 944,8 Millionen Euro Liquidität, keine Bankschulden, 1.030,8 Millionen Euro Eigenkapital, ein Netto-Finanzvermögen von 590,9 Millionen. Das Unternehmen war in jedem der Jahre 2021 bis 2025 operativ profitabel. Die Forschungsausgaben stiegen in neun Monaten um 17 Prozent auf 69,8 Millionen Euro — hier wird nicht am Produkt gespart. Und die Leistungselektronik zeigt nach eigener Darstellung erste Erholungszeichen, mit KI-Rechenzentren als neuem Abnehmer für GaN- und SiC-Bauteile.
Was dagegen spricht: Die Jahresprognose hängt an einem vierten Quartal mit 201,9 Millionen Euro Umsatz an der Prognosemitte — machbar nach den Vorjahren, aber noch nicht geliefert. Die Mehrheit des Auftragsbestands entfällt auf Indiumphosphid-Laser für KI-Rechenzentren; kühlt dieser eine Markt ab, fehlt ein gleich starkes zweites Standbein. Der hohe Mittelzufluss ist zum größten Teil von Kunden vorgestreckt. Die Wandelanleihe kostet keine laufenden Zinsen, aber potenziell 7,9 Prozent Verwässerung. Die Fertigung wurde ein Quartal vor dem Hochlauf verkleinert, und das Werk in Malaysia liefert erst ab Ende 2027. 54 Prozent des Umsatzes stammen aus Asien — ein Markt mit spürbaren geopolitischen und exportrechtlichen Unsicherheiten, wie die untersagte Übernahme von 2016 in Erinnerung ruft. Und die Bewertung lässt für Enttäuschungen weiterhin wenig Raum: rund das 6,9-Fache des Jahresumsatzes.
Fazit: Der Kopf bucht schneller, als die Fabrik liefert
Zurück zur Umbuchungs-Falle vom Anfang. Der Fehler, den sie erzeugt, ist kein Rechenfehler — es ist ein Zeitfehler. Im August stand ein volles Auftragsbuch neben einem Halbjahr mit operativem Verlust, und die Frage war, ob die Fabrik die Bestellungen rechtzeitig in Umsatz verwandeln kann. Das dritte Quartal hat einen Teil der Antwort gegeben: 183,6 Millionen Euro Umsatz, 56,7 Millionen operatives Ergebnis, die eigene Spanne getroffen. Die Umbuchung findet statt — nur eben Quartal für Quartal, nicht in der Sekunde der Bestellung.
Was diese Analyse nicht sagt: dass das vierte Quartal sicher ist. Es muss an der Prognosemitte 201,9 Millionen Euro liefern, mit einer Fertigung, die zu Jahresbeginn verkleinert wurde, und einem Werk in Malaysia, das erst Ende 2027 liefert. Und die Umbuchungs-Falle funktioniert auch in die andere Richtung: Wer jetzt 549,4 Millionen Euro Auftragsbestand und den Ausblick auf „significant growth“ 2027 sieht, bucht im Kopf schon das nächste Jahr. Die Aktie stand am 29. Oktober 2026 dennoch rund 19 Prozent unter dem Augustwert, obwohl das Quartal besser lief als erwartet.
Der nächste ehrliche Zwischenstand steht im Kalender: 4. März 2027, Geschäftsbericht 2026 mit dem vierten Quartal und der ersten formalen Prognose für 2027. Bis dahin ist alles, was über das Schlussquartal gesagt wird, eine Erwartung. Auch das, was in diesem Text steht. Keine Kauf- oder Verkaufsempfehlung, keine Anlageberatung — nur die Bitte, beide Zahlen nebeneinander stehen zu lassen: das, was bestellt ist, und das, was davon schon geliefert und verdient wurde. Was du daraus machst, ist deine Entscheidung.
Quellen
- AIXTRON SE, Quartalsmitteilung Q3/2026 („Quarterly Group Statement Q3/2026“, IFRS, weder nach § 317 HGB geprüft noch prüferisch durchgesehen, veröffentlicht 29. Oktober 2026) — Kennzahlen, Geschäftsverlauf, Ausblick, Konzern-Gewinn- und Verlustrechnung, Bilanz zum 30. September 2026, Kapitalflussrechnung; jüngster Periodenbericht dieser Analyse.
- AIXTRON SE, Ad-hoc-Mitteilung nach Artikel 17 der EU-Marktmissbrauchsverordnung vom 15. Oktober 2026 (EQS, 18:00 Uhr): vorläufige Zahlen zum dritten Quartal 2026, Median der Analystenschätzungen für den Auftragseingang 214,6 Millionen Euro, Prognose 2026 unverändert.
- AIXTRON SE, Analystenkonferenz Q3/2026 vom 29. Oktober 2026 — vorbereitete Ausführungen von Dr. Felix Grawert und Dr. Christian Danninger („Prepared Remarks“); die Fragerunde lag bis zum 30. Oktober 2026 nur als Tonaufnahme vor und wurde nicht ausgewertet. Dazu die Präsentation „Q3 2026 Results“ (Folien 2, 12 und 13) und zum Vergleich die vorbereiteten Ausführungen zur Analystenkonferenz Q2/2026.
- AIXTRON SE, Halbjahresfinanzbericht H1/2026 (IFRS-Zwischenabschluss nach IAS 34, ungeprüft und ohne prüferische Durchsicht, Herzogenrath, 30. Juli 2026) — Zwischenlagebericht, Konzernbilanz, Kapitalflussrechnung, Eigenkapitalspiegel und Anhang.
- AIXTRON SE, Geschäftsbericht 2025 (testierter IFRS-Konzernabschluss) — Kennzahlenübersicht 2021 bis 2025, Konzernlagebericht, Markt- und Prognosekapitel, Konzernabschluss.
- AIXTRON SE, Quartalsmitteilungen Q1/2026 und Q1/2025 — ausschließlich für die Vergleichsquartale Q4 2025 (Umsatz 187,0 Millionen Euro, EBIT 58,0 Millionen) und Q4 2024 (Umsatz 226,7 Millionen, EBIT 71,0 Millionen); Halbjahresfinanzbericht H1/2025 für die Vergleichszahlen des ersten Halbjahres 2024 (Umsatz 250,1 Millionen Euro, operatives Ergebnis 22,8 Millionen Euro).
- AIXTRON SE, Ad-hoc-Mitteilung vom 14. April 2026: Anhebung der Prognose 2026 von rund 520 auf rund 560 Millionen Euro Umsatz und der EBIT-Marge von 16 bis 19 auf 17 bis 20 Prozent, zugleich vorläufige Zahlen zum ersten Quartal 2026.
- AIXTRON SE, Investor-Relations-Meldungen, Directors' Dealings und Stimmrechtsmitteilungen auf aixtron.com (abgerufen 30. Oktober 2026) — nach dem 30. Juli 2026 keine Eigengeschäfte von Organmitgliedern, keine Kapitalmaßnahme und kein Aktienrückkauf gemeldet.
- US-Börsenaufsicht SEC, Registrierungsdatenbank EDGAR zu CIK 0001089496 (AIXTRON SE) — Beleg für die beendete US-Notierung: Formular 25 vom 30. Dezember 2016, Formular 15F-12G vom 9. Januar 2017, letzte Periodenberichterstattung (6-K) vom 20. Dezember 2016, früherer Name „AIXTRON AG“ bis 30. Dezember 2010.
- Kurs-, Börsenwert- und Spannenangaben: Fundamentaldaten, Schlusskurs XETRA vom 29. Oktober 2026 (34,14 Euro), Vergleichskurse vom 11. August, 14. und 15. Oktober 2026. Gegenprobe des Börsenwerts über Aktienzahl × Kurs, Abweichung 0,06 Prozent.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt. Die Erstfassung stammt vom 12. August 2026, der Gesamtstand dieser Fortschreibung ist der 30. Oktober 2026. Der nächste Bericht (Geschäftsbericht 2026) ist für den 4. März 2027 angekündigt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 429,0 | 463,2 | 629,9 | 633,2 | 556,6 |
| Betriebsergebnis (EBIT) | 99,0 | 104,7 | 156,8 | 131,2 | 92,1 |
| Nettogewinn | 95,7 | 100,4 | 145,2 | 106,3 | 85,2 |
| Nettomarge | 22,3 % | 21,7 % | 23,0 % | 16,8 % | 15,3 % |
| Gewinn je Aktie | 0,85 € | 0,89 € | 1,29 € | 0,94 € | 0,76 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Auftragslage positiv
- Der Auftragseingang stieg im dritten Quartal 2026 um 122 Prozent auf 274,9 Millionen Euro, nach neun Monaten um 76 Prozent auf 660,9 Millionen. Der Auftragsbestand kletterte von 257,8 Millionen Euro (31. Dezember 2025) auf 549,4 Millionen zum 30. September 2026. AIXTRON nimmt Aufträge erst nach fester Bestellung, gesicherter Anzahlung und bestätigtem Liefertermin in die Bücher.
- Laufendes Geschäft positiv
- Nach einem ersten Halbjahr 2026 mit minus 7,6 Millionen Euro operativem Ergebnis lieferte das dritte Quartal 183,6 Millionen Euro Umsatz (innerhalb der Spanne von 180 plus/minus 20 Millionen) und 56,7 Millionen operatives Ergebnis bei 31 Prozent Marge. Nach neun Monaten liegt der Umsatz mit 358,1 Millionen Euro 3 Prozent unter dem Vorjahr, das operative Ergebnis mit 49,1 Millionen darüber.
- Bilanz und Liquidität positiv
- Zum 30. September 2026 standen 944,8 Millionen Euro an Zahlungsmitteln und kurzfristigen Finanzanlagen in der Bilanz, keine Bankverbindlichkeiten, eine ungenutzte Kreditlinie über 200 Millionen Euro und ein Eigenkapital von 1.030,8 Millionen Euro. Nach Abzug der Schuldkomponente der Wandelanleihe bleibt ein Netto-Finanzvermögen von 590,9 Millionen Euro.
- Qualität des Mittelzuflusses neutral
- Der freie Mittelzufluss erreichte nach neun Monaten 289,9 Millionen Euro, stammt aber überwiegend aus Kundenanzahlungen: 261,7 der 311,1 Millionen Euro operativem Mittelzufluss. Deren Bestand stieg von 44,5 auf 309,0 Millionen Euro. Das belegt die Echtheit der Aufträge, ist aber eine Verbindlichkeit, die sich mit der Auslieferung auflöst.
- Prognosequalität neutral
- Die am 14. April 2026 angehobene Prognose (560 Millionen Euro Umsatz plus/minus 30 Millionen, EBIT-Marge 17 bis 20 Prozent) wurde am 30. Juli und am 29. Oktober 2026 bestätigt; die Q3-Zwischenmarke wurde getroffen. An der Prognosemitte verlangt das vierte Quartal 201,9 Millionen Euro Umsatz und 46,1 bis 62,9 Millionen operatives Ergebnis — zwischen den Werten der vierten Quartale 2024 (226,7) und 2025 (187,0).
- Konzentration und Kapitalstruktur neutral
- Die Mehrheit des Auftragsbestands entfällt laut Quartalsmitteilung auf Anlagen für Indiumphosphid-Bauteile, getrieben von KI-Rechenzentren. Die Wandelanleihe über 450 Millionen Euro ist zu 50,375 Euro je Aktie wandelbar — rechnerisch 7,9 Prozent des Grundkapitals; am 29. Oktober 2026 schloss die Aktie mit 34,14 Euro rund 32 Prozent darunter. Die Eigenkapitalquote lag zum 30. September 2026 bei 58 Prozent.
AIXTRON hat mit dem dritten Quartal 2026 die erste Hälfte seiner Jahresrechnung geliefert: 274,9 Millionen Euro Auftragseingang, 183,6 Millionen Umsatz innerhalb der eigenen Spanne und 31 Prozent EBIT-Marge nach einem ersten Halbjahr mit operativem Verlust. Der Auftragsbestand liegt bei 549,4 Millionen Euro, mehrheitlich Anlagen für Indiumphosphid-Laser in KI-Rechenzentren. An der Prognosemitte muss das vierte Quartal 201,9 Millionen Euro Umsatz bringen. Die Bilanz trägt das mühelos; die Bewertung von rund dem 6,9-Fachen des Jahresumsatzes lässt für eine Enttäuschung wenig Raum. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier ausdrücklich nicht wegen eines Substanzrisikos — davon ist nichts zu sehen. Die Bilanz zum 30. September 2026 ist solide: 944,8 Millionen Euro Zahlungsmittel und kurzfristige Finanzanlagen, keine einzige Bankverbindlichkeit, eine ungenutzte Kreditlinie über 200 Millionen Euro, 1.030,8 Millionen Euro Eigenkapital, ein Netto-Finanzvermögen von 590,9 Millionen. Auch die Ertragshistorie ist belastbar: In jedem der fünf Jahre 2021 bis 2025 stand ein positives operatives Ergebnis, im schwächsten Jahr eine EBIT-Marge von 18,0 Prozent. Die Ampel wurde mit den Zahlen zum dritten Quartal neu geprüft und bleibt gelb, aber die offene Frage ist kleiner geworden. Im August verlangte die Prognose ein zweites Halbjahr über dem Niveau von 2024 nach einem Halbjahr mit Verlust; inzwischen hat das dritte Quartal 183,6 Millionen Euro Umsatz und 31 Prozent EBIT-Marge geliefert, und das vierte Quartal muss an der Prognosemitte 201,9 Millionen bringen — eine Größenordnung, die AIXTRON in den vierten Quartalen 2024 und 2025 schon erreicht hat. Offen bleiben zwei operative Fragen. Erstens die Konzentration: Die Mehrheit des Auftragsbestands von 549,4 Millionen Euro hängt an Anlagen für Indiumphosphid-Laser in KI-Rechenzentren, die Leistungselektronik erholt sich erst. Zweitens die Qualität des Mittelzuflusses: 261,7 von 311,1 Millionen Euro operativem Mittelzufluss der ersten neun Monate stammen aus Kundenanzahlungen, die sich mit den Auslieferungen auflösen. Grün wäre es, wenn das vierte Quartal und die Prognose für 2027 zeigen, dass der Hochlauf trägt und die Nachfrage breiter wird. Der Kurs von 34,14 Euro (29. Oktober 2026) entspricht rund dem 6,9-Fachen des Jahresumsatzes und rund dem 45-Fachen des Ergebnisses je Aktie von 2025 — das ist ein Preisargument und begründet die Ampelfarbe nicht, es sagt aber, wie wenig Raum eine Enttäuschung hätte. Der nächste überprüfbare Stand ist der Geschäftsbericht am 4. März 2027.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fortschreibung vom 30. Oktober 2026: Die Erstfassung vom 12. August 2026 stützte sich auf den Halbjahresfinanzbericht H1/2026. Eingearbeitet sind jetzt die Quartalsmitteilung Q3/2026 vom 29. Oktober 2026, die Ad-hoc-Mitteilung vom 15. Oktober 2026 und die vorbereiteten Ausführungen des Vorstands zur Analystenkonferenz vom 29. Oktober 2026. Die Fragerunde der Konferenz lag bis zum 30. Oktober 2026 nur als Tonaufnahme vor und wurde nicht ausgewertet.
- Aufhänger dieser Analyse ist der Widerspruch zwischen Kursverlauf und Geschäftsentwicklung: Die Aktie stieg vom Tief bei 11,675 Euro (17. Oktober 2025, im Handelsverlauf) auf 62,66 Euro (18. Juni 2026, im Handelsverlauf), stand am 11. August 2026 bei 42,07 Euro und am 29. Oktober 2026 bei 34,14 Euro. Der rote Faden ist die „Umbuchungs-Falle“: Der Kopf verrechnet einen Auftragseingang sofort mit einem Gewinn und überspringt dabei Fertigung, Auslieferung und Zahlungsziel.
- Eigene Berechnungen: H2 2024 (383,1 Millionen Euro Umsatz) und H2 2025 (306,7 Millionen) sind Jahresumsatz abzüglich Halbjahresumsatz. Der Bedarf für das vierte Quartal 2026 (201,9 Millionen Euro Umsatz, 46,1 bis 62,9 Millionen operatives Ergebnis) ist keine Zahl des Unternehmens, sondern Prognosemitte 560 Millionen abzüglich 358,1 Millionen nach neun Monaten bzw. 17 bis 20 Prozent von 560 Millionen abzüglich 49,1 Millionen. Die Bruttomarge von rund 45 Prozent für das vierte Quartal ist ebenfalls abgeleitet (rund 42 Prozent von 560 Millionen abzüglich 144,9 Millionen Bruttoergebnis nach neun Monaten). Der Anzahlungsanteil des dritten Quartals (110,5 Millionen Euro) ist der Neunmonatswert (261,7 Millionen) abzüglich des Halbjahreswerts (151,2 Millionen).
- Zur Beleglage: AIXTRON ist kein aktiver SEC-Filer. Die NASDAQ-Notierung endete nach der am 2. Dezember 2016 vom US-Präsidenten untersagten Übernahme durch Fujian Grand Chip (Form 25 vom 30. Dezember 2016, Form 15F-12G vom 9. Januar 2017, CIK 0001089496). Alle Unternehmenszahlen stammen aus den Berichten auf aixtron.com. Halbjahresbericht und Quartalsmitteilungen 2026 sind nach eigener Angabe weder nach § 317 HGB geprüft noch einer prüferischen Durchsicht unterzogen worden; der Jahresabschluss 2025 dagegen ist testiert.
- Kurs, Börsenwert und die Zwölfmonatsspanne stammen aus Fundamentaldaten mit Datenstand 29. Oktober 2026 (XETRA-Schlusskurs 34,14 Euro). Der Börsenwert wurde über Aktienzahl mal Kurs gegengeprüft: 112,851 Millionen ausgegebene Aktien laut Konzernbilanz zum 30. September 2026 ergeben 3.852,7 Millionen Euro gegenüber 3.850,5 Millionen aus den Fundamentaldaten — eine Abweichung von 0,06 Prozent.
- Verwechslungsgefahr: Das hier verwendete Kürzel AIXA.DE ist eine Kurzschreibweise für „AIXTRON, notiert in Deutschland“ und kein amtlicher Börsenplatz-Code. Gehandelt wird die Aktie unter XETRA: AIXA sowie an Tradegate, Frankfurt und weiteren Regionalbörsen. Die frühere US-Kennung AIXG bezieht sich auf die 2016 beendete NASDAQ-Notierung und ist heute ohne Bedeutung.
Aktien-Wächter
Diese Analyse ist Stand 30. Oktober 2026. Was sich seitdem bei AIXA.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu AIXTRON SE (AIXA.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
AIXTRON SE aus Herzogenrath bei Aachen baut Anlagen für die metallorganische chemische Gasphasenabscheidung (MOCVD) — Maschinen, in denen hauchdünne Kristallschichten für Halbleiter aufwachsen. Aus diesen Schichten entstehen Laser für optische Datenübertragung, LEDs und Micro-LEDs sowie Leistungstransistoren aus Galliumnitrid (GaN) und Siliziumkarbid (SiC). Zum 30. Juni 2026 beschäftigte das 1983 gegründete Unternehmen 1.035 Menschen.
Deutlich besser als das erste Halbjahr. Der Auftragseingang stieg um 122 Prozent auf 274,9 Millionen Euro, der Umsatz um 54 Prozent auf 183,6 Millionen — innerhalb der Vorstandsspanne von 180 Millionen plus/minus 20 Millionen. Das operative Ergebnis erreichte 56,7 Millionen Euro (EBIT-Marge 31 Prozent), das Periodenergebnis 35,4 Millionen. Der Auftragsbestand stieg zum 30. September 2026 auf 549,4 Millionen Euro.
An der Mitte der bestätigten Prognose von 560 Millionen Euro Umsatz fehlen nach neun Monaten (358,1 Millionen) noch 201,9 Millionen; die Spanne reicht von 171,9 bis 231,9 Millionen. Beim operativen Ergebnis sind es 46,1 bis 62,9 Millionen Euro. Zum Vergleich: In den vierten Quartalen 2024 und 2025 erzielte AIXTRON 226,7 und 187,0 Millionen Euro Umsatz bei jeweils 31 Prozent EBIT-Marge.
Vor allem aus der Optoelektronik: Laser für die optische Datenübertragung in KI-Rechenzentren. Im dritten Quartal 2026 entfielen rund 68 Prozent des Anlagen-Auftragseingangs auf dieses Feld, im zweiten Quartal rund 75 Prozent. Laut Quartalsmitteilung machen Anlagen für Bauteile aus Indiumphosphid inzwischen die Mehrheit des Auftragsbestands aus. Die Leistungselektronik (GaN/SiC) kam im dritten Quartal auf rund 24 Prozent.
Als Verwendungszweck nennt AIXTRON allgemeine Unternehmenszwecke, Investitionen in organisches Wachstum, mögliche Zukäufe und gegebenenfalls Aktienrückkäufe. Die im April 2026 begebene Anleihe läuft bis April 2031, zahlt keinen laufenden Zins und ist zu einem anfänglichen Wandlungspreis von 50,375 Euro je Aktie wandelbar — rechnerisch rund 8,9 Millionen neue Aktien oder 7,9 Prozent des Grundkapitals. Bis zum 30. Oktober 2026 war weder ein Zukauf noch ein Rückkauf angekündigt.
Weil Kunden große Anzahlungen leisten. Von 311,1 Millionen Euro operativem Mittelzufluss in den ersten neun Monaten 2026 kamen 261,7 Millionen aus Kundenanzahlungen; die Vertragsverbindlichkeiten aus Anzahlungen stiegen von 44,5 auf 309,0 Millionen Euro. Anzahlungen sind eine Verbindlichkeit, die sich mit der Auslieferung auflöst. Der freie Mittelzufluss lag nach neun Monaten bei 289,9 Millionen Euro.
AIXTRON war bis Ende 2016 an der NASDAQ notiert, meldete sich nach der vom US-Präsidenten am 2. Dezember 2016 untersagten Übernahme durch den chinesischen Investor Fujian Grand Chip aber vollständig ab: Formular 25 am 30. Dezember 2016, Formular 15F-12G am 9. Januar 2017. Berichtet wird seither nach europäischem Recht — testierter IFRS-Geschäftsbericht, Halbjahresfinanzbericht, Quartalsmitteilungen und Ad-hoc-Mitteilungen. Gehandelt wird die Aktie an der Frankfurter Wertpapierbörse (XETRA: AIXA).
Ja, aber eine kleine. Für das Geschäftsjahr 2025 beschloss die Hauptversammlung am 13. Mai 2026 eine Dividende von 0,15 Euro je Aktie — unverändert gegenüber dem Vorjahr; ausgezahlt wurden insgesamt 16,9 Millionen Euro. Beim Schlusskurs vom 29. Oktober 2026 (34,14 Euro) entspricht das einer Rendite von rund 0,44 Prozent. Als Ertragsquelle ist die Aktie damit nicht gedacht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.