Xos: Die beste Marge der Firmengeschichte — verdient mit fast keinen Lkw mehr
Die Überschrift der Mitteilung vom 13. August 2026 klingt nach Aufbruch: Rekord-Bruttomarge, gesenkte Kosten, kleinerer Betriebsverlust. Eine Zeile tiefer steht, wie der Lkw-Bauer Xos das geschafft hat — er hat im zweiten Quartal 2026 nur noch 30 Fahrzeuge und Antriebe ausgeliefert statt 135, und der Umsatz mit den eigentlichen Elektro-Lieferwagen fiel von 17,1 auf 0,6 Millionen US-Dollar. Am selben Tag senkte das Unternehmen seine Jahresprognose. Und im Quartalsbericht an die US-Börsenaufsicht SEC steht ein Satz, der alles andere überlagert: Ohne frisches Geld könnte Xos ein Insolvenzverfahren beantragen müssen. Wir haben nachgerechnet, wovon die Rekordprozente eigentlich ein Anteil sind.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 2,60 $ +3,60 %
- Marktkapitalisierung
- 0,0 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 4. September 2026: -13,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,60 $ bis 7,50 $ · Letzter Kurs: 2,60 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die genau dann zuschnappt, wenn du eigentlich sorgfältig bist: die Anteils-Falle. Sie funktioniert so. Jemand sagt dir: „Mein Anteil am Kuchen ist von 12 auf 31 Prozent gestiegen." Dein Kopf hört: mehr Kuchen. Er hört nicht die zweite Möglichkeit — dass der Kuchen kleiner geworden ist. Prozentzahlen sind Verhältnisse, und ein Verhältnis kann auch dadurch besser aussehen, dass die Bezugsgröße einbricht. Am 13. August 2026 meldete der kalifornische Lkw-Bauer Xos, Inc. (Nasdaq: XOS) genau so eine Zahl: die höchste Halbjahres-Bruttomarge seiner Geschichte, 31,0 Prozent nach 11,8 Prozent im Vorjahr. Klingt nach Wende. Im selben Bericht steht, dass Xos im zweiten Quartal 30 Einheiten ausgeliefert hat statt 135 und dass der Umsatz von 18,4 auf 4,7 Millionen US-Dollar gefallen ist. Machen wir deshalb einen Deal: Bevor du dir eine Meinung über diese Aktie bildest, lesen wir gemeinsam, was Xos selbst der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 30. Juni 2026, den Geschäftsbericht (10-K) für 2025 und alles, was danach eingereicht wurde. Ein SEC-Bericht wird unter Strafandrohung abgegeben. Und dieser enthält einen Satz, den keine Pressemitteilung der Welt weglächeln kann. Am Ende entscheidest du selbst.
Was Xos eigentlich baut — Lieferwagen, Antriebe und eine Batterie im Container
Xos, Inc. sitzt in einer 85.142 Quadratfuß großen Halle in Los Angeles und hat drei Produktlinien. Erstens die Fahrzeuge: batterieelektrische Nutzfahrzeuge der US-Gewichtsklassen 5 bis 8, gebaut für Strecken bis rund 200 Meilen am Tag, die abends wieder am eigenen Hof enden. Das Kernprodukt ist der Stepvan — der kastenförmige Lieferwagen, den man aus Paketflotten kennt, mit Stehhöhe im Laderaum. Dazu kommt das Stripped Chassis, also das nackte Fahrgestell samt Antrieb, auf das ein anderer Hersteller seinen Aufbau setzt. Zweitens die Antriebsstränge unter der Marke Powered by Xos: Batterien, Steuerung, Elektromotoren, Nebenaggregate — verkauft an andere Fahrzeugbauer. Der Geschäftsbericht für 2025 nennt den wichtigsten Kunden beim Namen: „Blue Bird Corporation ('Blue Bird'), the leading alternative fuel school bus manufacturer in the United States, is a key Powered by Xos customer." Übersetzt: der führende US-Hersteller von Schulbussen mit alternativem Antrieb — wie das Geschäft dort aussieht, haben wir in unserer Analyse zu Blue Bird aufgeschrieben. Drittens die Energieseite unter dem Namen Xos Energy Solutions: der Xos Hub, im Kern eine große Batterie auf Rädern beziehungsweise im Schiffscontainer, die dort Strom liefert und Fahrzeuge lädt, wo kein starker Netzanschluss existiert. Dazu die Flottensoftware Xosphere.
Die Börsengeschichte ist typisch für ihren Jahrgang: Xos kam nicht über einen klassischen Börsengang an die Nasdaq, sondern über eine SPAC-Hülle — eine bereits notierte, leere Firma, die ein echtes Unternehmen aufnimmt. Die Hülle hieß NextGen Acquisition Corporation, der Zusammenschluss wurde am 20. August 2021 vollzogen. Am 6. Dezember 2023 folgte eine Zusammenlegung im Verhältnis 1 zu 30: Aus je dreißig Aktien wurde eine. Solche Schritte macht man, wenn der Kurs so tief steht, dass die Notierung gefährdet ist; für Kursvergleiche mit den Jahren davor heißt es, dass alte Charts ohne Umrechnung in die Irre führen. Zum 31. Dezember 2025 beschäftigte Xos 101 Menschen (davon 99 in Vollzeit) und 34 Auftragskräfte — ein Jahr zuvor waren es 114 Beschäftigte und 16 Auftragskräfte. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Xos wird operativ jedes Quartal effizienter — und verkauft dabei immer weniger von dem, was die Firma eigentlich baut.
Die Firmengeschichte für Anleger
-
2021
Börsengang über die SPAC-Hülle NextGen (20. August)
Xos kam ohne klassischen Börsengang an die Nasdaq. Aus dieser Zeit stammen die Optionsscheine, die den Aktionären fünf Jahre lang als Verwässerungsrisiko im Nacken saßen.
-
2022
Wandelanleihe über 20 Millionen US-Dollar von Aljomaih (11. August)
Der saudische Autohändler wird zum wichtigsten Gläubiger. Seine Bedingungen bestimmen seither, wie viel Spielraum Xos bei der Kasse hat.
-
2023
Aktienzusammenlegung 1 zu 30 (6. Dezember)
Aus dreißig Aktien wird eine. Für Anleger heißt das: Alle Kursreihen vor diesem Tag sind ohne Umrechnung wertlos.
-
2024
Übernahme von ElectraMeccanica abgeschlossen (26. März)
Xos wächst über einen Zusammenschluss statt über eigenen Absatz — und erreicht 2024 mit 56,0 Millionen US-Dollar den bislang höchsten Jahresumsatz.
-
2025
US-Bundesförderung für Elektro-Nutzfahrzeuge läuft aus (30. September)
Käufer ziehen ihre Bestellungen vor. Das macht das starke zweite Quartal 2025 zur besonders harten Vergleichsbasis für alles, was danach kommt.
-
2026
Wandelpreis von 71,45 auf 12,00 US-Dollar gesenkt (8. Mai)
Der Gläubiger bekommt für die Fristverlängerung mehr Firma statt mehr Zinsen — rechnerisch rund 1,29 Millionen zusätzliche Aktien.
-
2026
Rekordmarge, Prognosesenkung und Fortführungszweifel an einem Tag (13. August)
Die Mitteilung feiert 31,0 Prozent Bruttomarge, senkt das Stückzahlziel um 29 Prozent — und der Bericht dazu nennt Chapter 7 und 11 beim Namen.
Wie die Aktie auf unseren Tisch kam
Xos ist kein Fund unserer Value- oder Momentum-Filter. Die Aktie kam über den Reddit-Hype-Scanner auf die Rechercheliste — jenen Teil unseres hauseigenen Aktien-Scanners, der zählt, worüber in den Anleger-Foren geredet wird (Stand 9. September 2026). Das ist ein bewusst anderer Filter als „billig" oder „im Aufwärtstrend": Er misst Aufmerksamkeit, nicht Qualität. Und Aufmerksamkeit hatte Xos im Sommer 2026 reichlich. Man kann das an den Pflichtmeldungen der Insider ablesen, weil dort jeder Verkaufskurs stehen muss: Ein Verwaltungsrat verkaufte am 17. Juli 2026 zu 2,1485 US-Dollar, am 20. August 2026 zu 3,4913 und am 4. September 2026 zu 3,00 US-Dollar; ein anderer verkaufte am 18. August zu 4,1945 US-Dollar. Zwischen Mitte Juli und Mitte August hat sich der Kurs also fast verdoppelt — zeitlich zusammen mit der Mitteilung vom 13. August 2026, die die Rekordmarge in die Überschrift hob. Danach gab er wieder gut ein Viertel ab, von 4,1945 US-Dollar (18. August) auf 3,00 US-Dollar (4. September), und dazwischen lag keine neue Pflichtmeldung mit Zahlen. Merke dir diesen Befund gleich zu Beginn: Bei einer Firma dieser Größe bewegt die Erzählung den Kurs schneller als das Geschäft. Umso wichtiger ist, was in den Berichten steht.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich für Xos spricht — und das ist mehr, als die Schlagzeile vermuten lässt. Xos hat aus einem Startup mit 5,0 Millionen US-Dollar Jahresumsatz (2021) binnen drei Jahren eine Firma mit 56,0 Millionen (2024) gemacht. Das ist echte Industriearbeit: Fahrzeuge zulassen, Lieferketten aufbauen, Kunden gewinnen. Und die Kostendisziplin der vergangenen zwei Jahre ist belegbar, nicht behauptet. Die Betriebskosten fielen von 49,8 Millionen US-Dollar (2024) auf 35,8 Millionen (2025), also um 28 Prozent, und im ersten Halbjahr 2026 noch einmal auf 17,5 Millionen nach 19,2 Millionen. Der Nettoverlust halbierte sich von 50,2 Millionen (2024) auf 25,3 Millionen US-Dollar (2025) und lag im ersten Halbjahr 2026 bei 11,8 Millionen nach 17,6 Millionen. Auch beim Geldverbrauch sieht es besser aus als beim Ergebnis: Der operative Mittelabfluss betrug im ersten Halbjahr 2026 nur 4,3 Millionen US-Dollar, weil Lagerbestände und Forderungen zu Geld gemacht wurden. Nur: Diese Quelle versiegt, wenn das Lager leer ist.
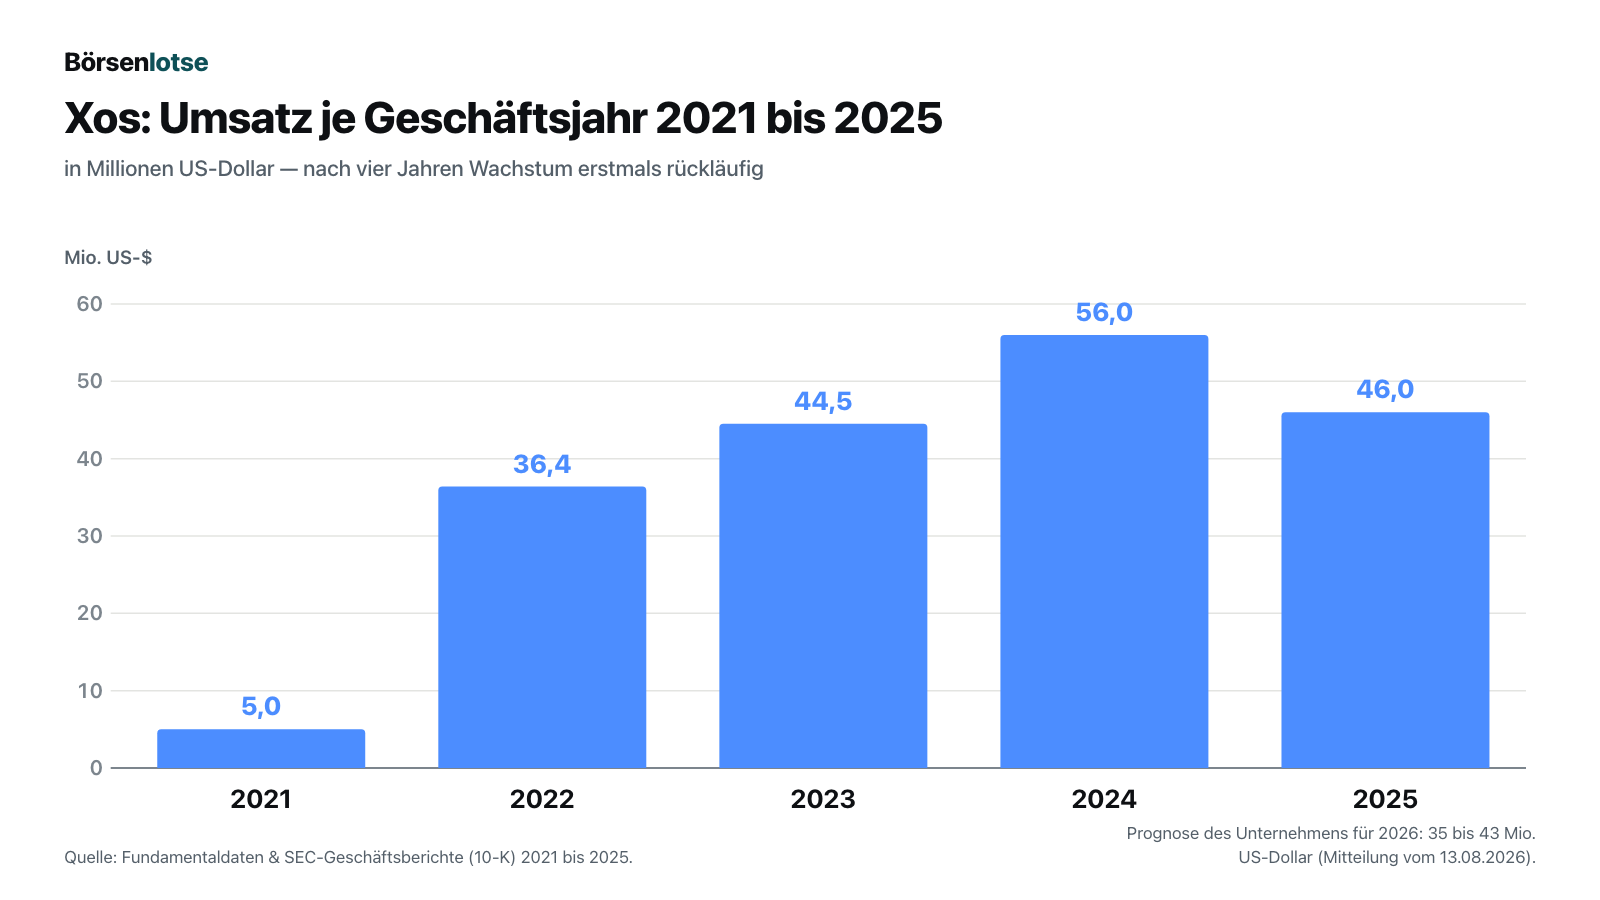
Der Knick 2025 hat einen naheliegenden Grund, und Xos benennt ihn im Geschäftsbericht selbst: Die US-Bundesförderung für elektrische Nutzfahrzeuge ist ausgelaufen. Wörtlich heißt es dort, das am 4. Juli 2025 unterzeichnete Gesetz habe die Gutschriften „no longer available for vehicles not acquired or placed in service on or before September 30, 2025" gemacht — nicht mehr verfügbar für Fahrzeuge, die nicht bis zum 30. September 2025 gekauft oder in Betrieb genommen wurden. Wer als Flottenbetreiber einen Elektro-Lieferwagen kaufen wollte, hatte also einen sehr konkreten Grund, das vor diesem Stichtag zu tun — und danach keinen mehr. Das erklärt auch, warum das zweite Quartal 2025 mit 135 ausgelieferten Einheiten so stark war. Und es erklärt, warum ein Vergleich mit diesem Quartal besonders hart ausfällt. Ein Vorziehen von Nachfrage ist völlig legitim, aber es ist eben auch kein Trend. Womit wir bei den unbequemen Wahrheiten sind.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Bericht nennt Chapter 7 und 11 beim Namen
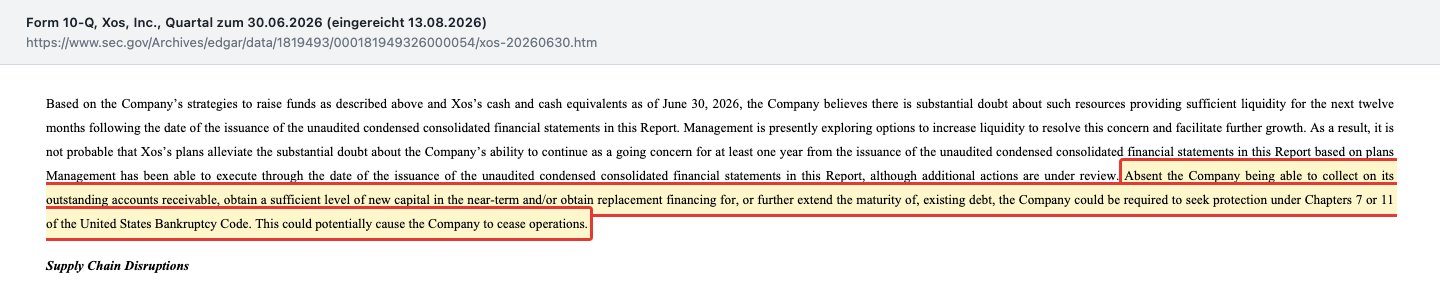
Die Rangfolge muss stimmen: Alles, was danach kommt — Marge, Produktmix, Prognose —, steht unter diesem einen Satz. Im Anhang des Quartalsberichts zum 30. Juni 2026 schreibt Xos, dass die vorhandenen Mittel für die nächsten zwölf Monate nach Veröffentlichung des Berichts voraussichtlich nicht reichen und dass die Pläne des Managements diesen Zweifel nicht ausräumen. Dann folgt die Konsequenz im Klartext:
„Absent the Company being able to collect on its outstanding accounts receivable, obtain a sufficient level of new capital in the near-term and/or obtain replacement financing for, or further extend the maturity of, existing debt, the Company could be required to seek protection under Chapters 7 or 11 of the United States Bankruptcy Code. This could potentially cause the Company to cease operations."
Übersetzung: „Sofern das Unternehmen nicht in der Lage ist, seine offenen Forderungen einzuziehen, kurzfristig ausreichend neues Kapital zu beschaffen und/oder eine Anschlussfinanzierung für die bestehenden Schulden zu erhalten oder deren Fälligkeit weiter zu verlängern, könnte das Unternehmen gezwungen sein, Schutz nach Kapitel 7 oder 11 des US-Insolvenzrechts zu suchen. Das könnte dazu führen, dass das Unternehmen den Betrieb einstellt."
— Xos, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang 1 (Unternehmensfortführung)
Die Zahlen dahinter sind schnell erzählt. In der Kasse lagen zum 30. Juni 2026 13,2 Millionen US-Dollar (31. Dezember 2025: 14,0 Millionen; 31. März 2026: 9,8 Millionen). Der aufgelaufene Fehlbetrag seit Gründung beträgt 239,9 Millionen US-Dollar. Die Wandelanleihe gegenüber dem saudischen Autohändler Aljomaih Automotive Co. steht mit 15,5 Millionen in den Büchern, davon sind 7,5 Millionen binnen zwölf Monaten fällig. Rechne selbst: Kasse 13,2 Millionen, kurzfristige Anleihenrate 7,5 Millionen, operativer Mittelabfluss im ersten Halbjahr 4,3 Millionen. Übersetzt in ein Alltagsbild: Das ist ein Haushalt, der noch aufgeht — aber nur, solange nichts Unerwartetes passiert und solange sich Lager und Forderungen weiter zu Geld machen lassen. Genau deshalb steht der Satz oben im Bericht.
Unbequeme Wahrheit Nr. 2: Der Lkw-Bauer verkauft fast keine Lkw mehr
Jetzt zur Substanz hinter der Rekordmarge. Der Quartalsbericht schlüsselt den Umsatz nach Produktlinien auf, und diese eine Tabelle erklärt das ganze Unternehmen:
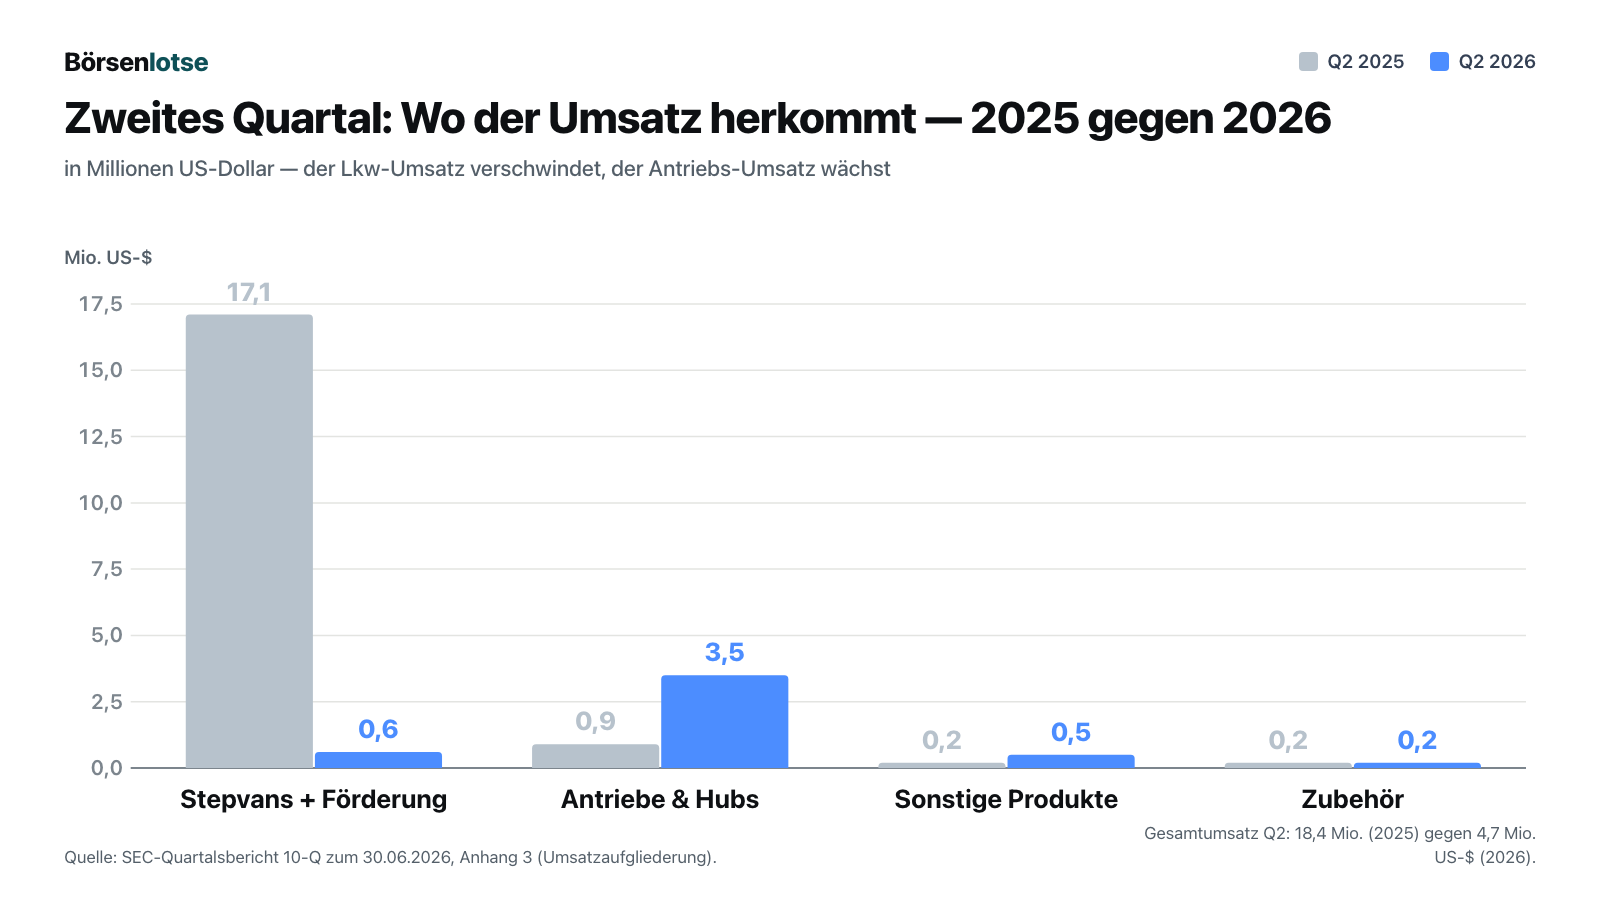
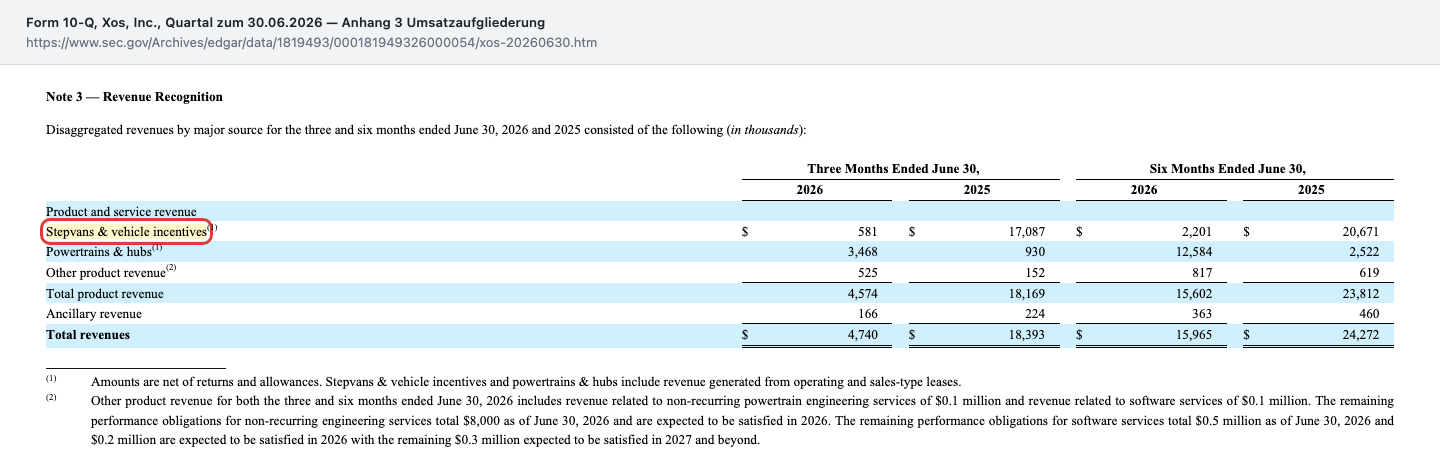
Zur Einordnung: 0,581 Millionen US-Dollar Fahrzeugumsatz in einem Quartal sind bei den üblichen Preisen für Elektro-Lieferwagen eine Handvoll Fahrzeuge. Ein Unternehmen, dessen Name für Lastwagen steht, hat im Frühjahr 2026 praktisch aufgehört, Lastwagen zu verkaufen — nicht angekündigt, sondern faktisch. Xos nennt das in der Mitteilung „strategischen Fokus auf die Antriebs- und Hub-Produktion". Das ist nicht falsch: Antriebe und Hubs wuchsen im Halbjahr von 2,5 auf 12,6 Millionen US-Dollar, und der Antriebsverkauf an Blue Bird trug im ersten Quartal 2026 allein 63 Einheiten bei. Aber es ist eben auch die Umdeutung eines Einbruchs in eine Entscheidung. Beides gleichzeitig wahr, und für dich als Anleger zählt das Zweite: Die neue Umsatzsäule ist ein Zulieferergeschäft mit wenigen Abnehmern — und sie ist noch nicht groß genug, um die alte zu ersetzen.
Unbequeme Wahrheit Nr. 3: Die Rekordmarge und die Prognosesenkung stehen im selben Bericht
Hier schnappt die Anteils-Falle zu. Die Bruttomarge des ersten Halbjahres 2026 lag bei 31,0 Prozent nach 11,8 Prozent — das ist die Zahl in der Überschrift der Mitteilung. In absoluten Zahlen bedeutet sie: 4,944 Millionen US-Dollar Rohertrag statt 2,873 Millionen. Der Rohertrag ist also tatsächlich gewachsen, und zwar um gut zwei Millionen. Nur reicht er nirgends hin: Dem stehen im selben Halbjahr 17,5 Millionen US-Dollar Betriebskosten gegenüber. Und im zweiten Quartal allein war die Marge gar kein Rekord, sondern 12,1 Prozent — auf 4,7 Millionen Umsatz sind das 0,573 Millionen Rohertrag gegen 8,5 Millionen Quartalskosten. Die schöne Halbjahreszahl stammt fast vollständig aus dem ersten Quartal (38,6 Prozent auf 11,2 Millionen Umsatz). Merksatz: Eine Marge ist eine Ausbeute je Dollar Umsatz. Sie sagt nichts darüber, wie viele Dollar Umsatz es gibt.

Und dann die Prognose. Am 14. Mai 2026 hatte Xos seine Jahresziele ausdrücklich bestätigt: 40 bis 50 Millionen US-Dollar Umsatz, 350 bis 500 ausgelieferte Einheiten, ein bereinigter Betriebsverlust von 11,9 bis 13,3 Millionen. Drei Monate später, am 13. August 2026, lauteten dieselben Zeilen: 35 bis 43 Millionen US-Dollar Umsatz, 250 bis 350 Einheiten, bereinigter Betriebsverlust 11,4 bis 14,7 Millionen. Die Mitte der Stückzahl-Spanne fiel damit von 425 auf 300 Einheiten — minus 29 Prozent. Vorstandschef Dakota Semler ordnet das so ein: „Second-quarter deliveries shifted into later quarters — deferrals, not cancellations", also Verschiebungen in spätere Quartale, keine Stornierungen. Möglich. Nachprüfbar ist es erst mit dem nächsten Bericht — und genau das ist die Zahl, auf die es ankommt.
Unbequeme Wahrheit Nr. 4: Jedes Halbjahr gehört dir ein kleineres Stück
Wer bei einer Firma ohne Gewinn investiert, finanziert sie mit. Bei Xos lässt sich das genau beziffern. Die Zahl der ausstehenden Aktien stieg von 11,403 Millionen (31. Dezember 2025) auf 14,146 Millionen (30. Juni 2026) und weiter auf 14.217.852 Stück zum 7. August 2026 — plus 24 Prozent in gut sieben Monaten. Verwässerung heißt im Alltagsbild: Dein Stück vom Kuchen wird kleiner, weil neue Gäste am Tisch sitzen. Woher die neuen Aktien kamen, steht im Bericht: 378.700 Stück gingen über das laufende Kapitalmarktprogramm zu durchschnittlich 6,71 US-Dollar weg (Nettoerlös 2,2 Millionen), weitere 1.090.910 Stück am 4. Juni 2026 in einer registrierten Direktplatzierung an institutionelle Investoren zu 5,50 US-Dollar (Nettoerlös 5,4 Millionen). Beide Preise liegen deutlich über dem, was die Aktie zwei Wochen später wert war: Am 17. Juni 2026 nennt der eigene Verkaufsprospekt einen letzten gemeldeten Kurs von 3,385 US-Dollar, nachdem der Prospekt für den 3. Juni noch 7,46 US-Dollar ausweist.
Der zweite Hebel ist die Wandelanleihe. Am 8. Mai 2026 einigten sich Xos und Aljomaih auf eine Neufassung, deren Kern das 8-K vom 13. Mai 2026 wörtlich beschreibt:
„The Third A&R Note altered the convertible promissory note issued by the Company to Aljomaih on August 11, 2022, in an original principal amount of $20 million … to reduce the conversion price from $71.451 per share … to $12.00 per share of Common Stock."
Übersetzung: „Die dritte geänderte und neu gefasste Schuldverschreibung änderte die vom Unternehmen am 11. August 2022 an Aljomaih ausgegebene Wandelschuldverschreibung über einen ursprünglichen Nennbetrag von 20 Millionen US-Dollar … dahingehend, dass der Wandelpreis von 71,451 US-Dollar je Aktie … auf 12,00 US-Dollar je Stammaktie gesenkt wurde."
— Xos, Inc., SEC-Meldung 8-K vom 13. Mai 2026, Item 1.01
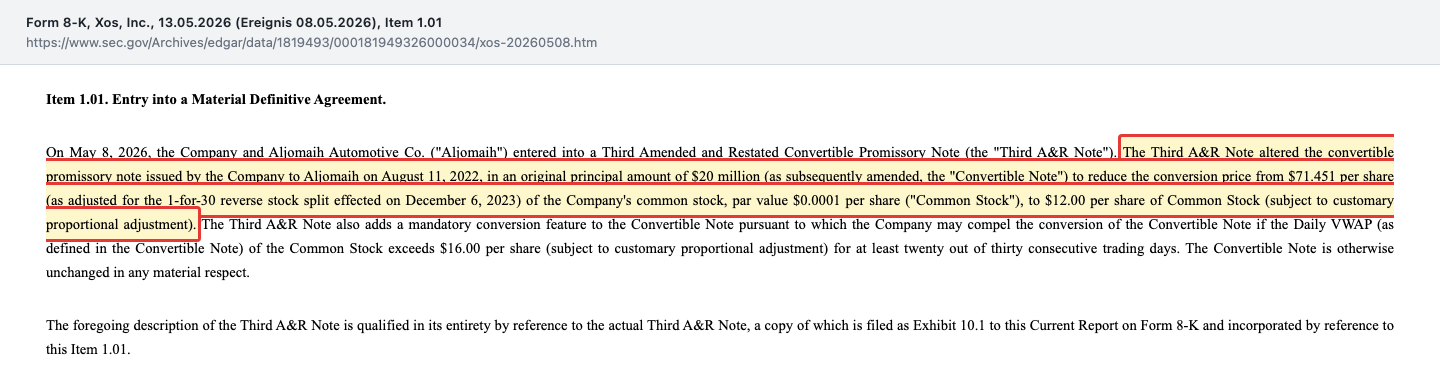
Was das für dich heißt: Beim alten Wandelpreis hätte die Restschuld von 15,5 Millionen US-Dollar (Stand 30. Juni 2026) rechnerisch rund 217.000 neue Aktien ergeben, beim neuen sind es rund 1,29 Millionen — gut 9 Prozent des Aktienbestands vom 7. August 2026. Am 11. August 2026 tilgte Xos die planmäßige Rate von 1,5 Millionen US-Dollar in bar; seither steht der Nennbetrag bei 14,0 Millionen und ist in 1.166.666 Aktien wandelbar — rund 8 Prozent (Insider-Meldung Form 4 der Aljomaih Automotive Co. vom 26. August 2026). Der Gläubiger bekam für die Fristverlängerung nicht mehr Zinsen, sondern mehr Firma. Und der Weg dorthin ist bereits geebnet: Am 22. Juni 2026 wurde ein neues Rahmenprospekt über bis zu 100 Millionen US-Dollar wirksam, unter dem am 23. Juni 2026 sofort ein Kapitalmarktprogramm über weitere 8,8 Millionen aufgesetzt wurde.
Unbequeme Wahrheit Nr. 5: Die Kundenliste ist kurz — und wechselt
Ein letzter Blick auf ein Detail, das leicht übersehen wird. Im zweiten Quartal 2025 stammten 70 Prozent des Umsatzes von einem einzigen Kunden; im ersten Halbjahr 2025 waren es 53 Prozent bei ebenfalls einem Kunden. Ein Jahr später ist die Verteilung breiter — vier Kunden mit 27, 15, 14 und 13 Prozent im zweiten Quartal 2026 —, aber das ist keine Entwarnung, sondern eine Folge des kleineren Gesamtumsatzes: Wenn die Torte schrumpft, wirken die Stücke gleichmäßiger. Bei den Forderungen sieht es zum 30. Juni 2026 ähnlich aus, fünf Kunden stehen für 19, 16, 15, 14 und 13 Prozent. Bemerkenswert ist der Bestand selbst: Die Forderungen fielen von 26,9 Millionen US-Dollar (31. Dezember 2024) über 6,0 Millionen (31. Dezember 2025) auf 4,5 Millionen (30. Juni 2026). Das ist zunächst eine gute Nachricht — es wurde kassiert, und genau dieses Geld hat den operativen Mittelabfluss klein gehalten. Aber es ist auch eine Warnung: Die Firma nennt den Forderungseinzug im selben Bericht als eine von drei Bedingungen dafür, kein Insolvenzverfahren beantragen zu müssen. Diese Reserve ist zu 83 Prozent aufgebraucht.
Bewertung: rund 43 Millionen Dollar für eine Firma mit 13 Millionen in der Kasse
Wie teuer ist Xos? Ein Kurs-Gewinn-Verhältnis gibt es nicht — die Firma hat seit dem Börsengang keinen Jahresgewinn ausgewiesen. Bleibt der Umsatzvergleich, und der ist ausnahmsweise gut belegbar, weil sowohl Aktienzahl als auch Kurs aus Pflichtmeldungen stammen: 14.217.852 Aktien (Deckblatt des Quartalsberichts, Stand 7. August 2026) mal 3,00 US-Dollar (Insider-Verkauf vom 4. September 2026, Form 4) ergibt einen Börsenwert von rund 42,7 Millionen US-Dollar. Gegen den Jahresumsatz 2025 von 46,0 Millionen ist das ein Kurs-Umsatz-Verhältnis von etwa 0,9, gegen die Mitte der eigenen Prognose für 2026 (39 Millionen) rund 1,1. Das klingt billig — bis man die Bilanz danebenlegt: Dem Börsenwert stehen 22,9 Millionen US-Dollar Eigenkapital gegenüber (30. Juni 2026), davon 23,5 Millionen Vorräte und nur 13,2 Millionen Kasse. Der Markt zahlt also knapp das Doppelte des Buchwerts für eine Firma, die im zweiten Quartal 2026 einen Betriebsverlust von 7,9 Millionen US-Dollar auswies (erstes Halbjahr 2026: 12,6 Millionen).
Ein Detail, das die Rechnung sauber hält: Die 18.633.301 Optionsscheine aus der SPAC-Zeit sind kein Verwässerungsrisiko mehr. Sie liefen am 20. August 2026 aus, ihr Ausübungspreis lag bei 345,00 US-Dollar je ganzer Aktie (je dreißig Scheine eine Aktie) — bei einem Kurs von rund 3 Dollar also aussichtslos. Die Nasdaq buchte sie am 19. August 2026 per Formular 25-NSE aus der Notierung aus. Die Stammaktie ist davon nicht betroffen und notiert weiter am Nasdaq Capital Market. Zwei Sätze, die zusammengehören: Ein Verwässerungsrisiko ist weggefallen, ein größeres ist an seine Stelle getreten — der neue Wandelpreis von 12,00 US-Dollar und das 100-Millionen-Rahmenprospekt.
Chancen und Risiken auf einen Blick
Was für Xos spricht:
- Belegte Kostendisziplin: Betriebskosten von 49,8 Millionen US-Dollar (2024) auf 35,8 Millionen (2025) und im ersten Halbjahr 2026 auf 17,5 Millionen nach 19,2 Millionen; der Nettoverlust halbierte sich von 50,2 auf 25,3 Millionen (2025) und lag im ersten Halbjahr 2026 bei 11,8 nach 17,6 Millionen.
- Die Marge ist echt gestiegen, nicht nur relativ: 4,944 Millionen US-Dollar Rohertrag im ersten Halbjahr 2026 gegen 2,873 Millionen im Vorjahreszeitraum — bei geringerem Umsatz.
- Das Antriebsgeschäft wächst schnell: von 2,522 auf 12,584 Millionen US-Dollar im Halbjahresvergleich, mit dem US-Schulbushersteller Blue Bird als namentlich genanntem Großkunden (über 100 bestellte Antriebe zwischen dem zweiten Quartal 2025 und dem ersten Quartal 2026).
- Der Xos Hub trifft einen realen Engpass: Der Geschäftsbericht für 2025 nennt als Einsatzfelder unter anderem KI-Rechenzentren und Baustellen; im zweiten Quartal 2026 versorgte ein Hub laut Mitteilung den Bau eines Rechenzentrums. Mehr als 250 Megawattstunden Speicher sind in Nordamerika im Einsatz.
- Ein Verwässerungsposten ist erledigt: Die 18.633.301 SPAC-Optionsscheine mit 345,00 US-Dollar Ausübungspreis verfielen am 20. August 2026 wertlos.
Was dagegen spricht:
- Der Quartalsbericht zum 30. Juni 2026 stellt den erheblichen Zweifel an der Unternehmensfortführung fest und nennt ein Verfahren nach Chapter 7 oder 11 als mögliche Folge — bei 13,2 Millionen US-Dollar Kasse und 7,5 Millionen kurzfristig fälliger Anleihe.
- Das Kerngeschäft bricht weg: Stepvans und Fahrzeug-Förderungen fielen im zweiten Quartal von 17,087 auf 0,581 Millionen US-Dollar, die Auslieferungen von 135 auf 30 Einheiten.
- Am 13. August 2026 senkte Xos die Jahresprognose von 350 bis 500 auf 250 bis 350 Einheiten und von 40 bis 50 auf 35 bis 43 Millionen US-Dollar Umsatz — drei Monate nach ausdrücklicher Bestätigung.
- Verwässerung im Halbjahrestakt: Aktienzahl von 11,403 auf 14,146 Millionen in sechs Monaten, Wandelpreis der Anleihe von 71,451 auf 12,00 US-Dollar gesenkt (rechnerisch rund 1,29 Millionen zusätzliche Aktien), dazu ein neues Rahmenprospekt über bis zu 100 Millionen US-Dollar.
- Die US-Bundesförderung für Elektro-Nutzfahrzeuge ist zum 30. September 2025 ausgelaufen; das Vorziehen der Nachfrage macht alle Vorjahresvergleiche härter und den künftigen Absatz unsicherer.
Ein menschliches Fazit
Zurück zur Anteils-Falle vom Anfang. Ihr Kern ist nicht, dass die Mitteilung falsch wäre — jede Zahl vom 13. August 2026 stimmt und steht so auch im bei der SEC eingereichten Quartalsbericht. Ihr Kern ist, dass eine Prozentzahl ein Verhältnis ist und dass unser Kopf beim Wort „Rekord" aufhört zu fragen, wovon. 31,0 Prozent von 16,0 Millionen sind weniger Geld als 11,8 Prozent von 50 Millionen wären. Und der ehrlichste Satz des Quartals steht nicht in der Mitteilung, sondern im Anhang des Berichts: dass ohne frisches Kapital ein Insolvenzverfahren möglich ist. Das macht Xos nicht automatisch zu einem schlechten Unternehmen — hier arbeiten 101 Menschen an einer Technik, die gebraucht wird, sie haben die Kosten im Griff bekommen und ein zweites Standbein aufgebaut, das wächst. Es macht Xos zu einer Firma, deren Aktie eine Wette auf die nächsten zwölf Monate ist, nicht auf die nächsten zehn Jahre. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Aktie mit einem Kurs-Umsatz-Verhältnis von 0,9 billig?", sondern: Bist du bereit, das Geld eines Betriebs zu finanzieren, der selbst schreibt, dass es für zwölf Monate voraussichtlich nicht reicht — und der dir dafür bei jeder Kapitalrunde ein kleineres Stück gibt? Wenn ja, hast du eine These. Wenn nein, hattest du eine Überschrift. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Xos, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 13. August 2026)
- Xos, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 14. Mai 2026)
- Xos, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 30. März 2026)
- Xos, Inc. — Ergebnismitteilung zum 2. Quartal 2026, Anlage 99.1 zur SEC-Meldung 8-K vom 13. August 2026 (mit gesenkter Jahresprognose)
- Xos, Inc. — Ergebnismitteilung zum 1. Quartal 2026, Anlage 99.1 zur SEC-Meldung 8-K vom 14. Mai 2026 (mit bestätigter Jahresprognose)
- Xos, Inc. — SEC-Meldung 8-K vom 13. Mai 2026, Item 1.01 (Neufassung der Wandelanleihe)
- Xos, Inc. — SEC-Prospektnachtrag 424B5 vom 23. Juni 2026 (Kapitalmarktprogramm, dokumentierte Kurse)
- Nasdaq Stock Market LLC — SEC-Formular 25-NSE vom 19. August 2026 (Ausbuchung der am 20.08.2026 verfallenen Optionsscheine)
- Vollständige SEC-Einreichungshistorie von Xos, Inc. (CIK 0001819493), einschließlich der Insider-Meldungen (Form 4) vom 20. August, 2. September und 4. September 2026 sowie des Formulars 144 vom 2. September 2026: EDGAR-Übersicht (sec.gov)
- Erwähnungen in Anleger-Foren: hauseigener Aktien-Scanner, Reddit-Hype-Auswertung, Stand 9. September 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei einem Unternehmen mit festgestelltem Zweifel an der Unternehmensfortführung ist dieses Risiko besonders ausgeprägt. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Xos-Aktien.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 5,0 | 36,4 | 44,5 | 56,0 | 46,0 |
| Betriebsergebnis (EBIT) | -53,2 | -111,3 | -65,0 | -45,9 | -33,1 |
| Nettogewinn | 23,4 | -73,3 | -75,8 | -50,2 | -25,3 |
| Nettomarge | 463,6 % | -201,6 % | -170,3 % | -89,6 % | -55,1 % |
| Gewinn je Aktie | 6,51 $ | -12,62 $ | -13,11 $ | -6,69 $ | -2,71 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Unternehmensfortführung negativ
- Der Quartalsbericht zum 30. Juni 2026 stellt einen erheblichen Zweifel an der Unternehmensfortführung fest und nennt ausdrücklich ein Verfahren nach Chapter 7 oder 11 des US-Insolvenzrechts als mögliche Folge. Zum Stichtag standen 13,2 Millionen US-Dollar in der Kasse, kurzfristig fällig sind 7,5 Millionen aus der Wandelanleihe; der aufgelaufene Fehlbetrag beträgt 239,9 Millionen US-Dollar.
- Kerngeschäft negativ
- Stepvans und Fahrzeug-Förderungen brachten im zweiten Quartal 2026 noch 0,581 Millionen US-Dollar nach 17,087 Millionen im Vorjahresquartal (minus 97 Prozent); die Auslieferungen fielen von 135 auf 30 Einheiten. Das Antriebs- und Hub-Geschäft wuchs im Halbjahr von 2,522 auf 12,584 Millionen, ersetzt den Ausfall aber nicht: Der Gesamtumsatz sank von 24,3 auf 16,0 Millionen.
- Kostendisziplin positiv
- Die Betriebskosten fielen von 49,8 Millionen US-Dollar (2024) auf 35,8 Millionen (2025) und im ersten Halbjahr 2026 auf 17,5 Millionen nach 19,2 Millionen. Der Nettoverlust halbierte sich von 50,2 auf 25,3 Millionen (2025) und lag im ersten Halbjahr 2026 bei 11,8 statt 17,6 Millionen. Der Rohertrag stieg trotz geringerem Umsatz von 2,873 auf 4,944 Millionen.
- Verwässerung negativ
- Die Aktienzahl stieg von 11,403 Millionen (31. Dezember 2025) auf 14.217.852 Stück (7. August 2026), plus 24 Prozent. Ausgegeben wurde zu 6,71 und 5,50 US-Dollar, während der eigene Prospekt für den 17. Juni 2026 einen Kurs von 3,385 US-Dollar nennt. Der Wandelpreis der Anleihe sank am 8. Mai 2026 von 71,451 auf 12,00 US-Dollar; ein neues Rahmenprospekt über bis zu 100 Millionen ist seit 22. Juni 2026 wirksam.
- Prognosetreue negativ
- Am 14. Mai 2026 bestätigte Xos die Jahresziele von 40 bis 50 Millionen US-Dollar Umsatz und 350 bis 500 Einheiten ausdrücklich. Am 13. August 2026 lauteten dieselben Zeilen 35 bis 43 Millionen und 250 bis 350 Einheiten — die Mitte der Stückzahl-Spanne fiel von 425 auf 300, also um 29 Prozent. Das Unternehmen spricht von Verschiebungen, nicht von Stornierungen.
- Produkt und Markt neutral
- Der Xos Hub trifft einen realen Engpass: Der Geschäftsbericht für 2025 nennt KI-Rechenzentren und Baustellen als Einsatzfelder, im zweiten Quartal 2026 versorgte ein Hub laut Mitteilung eine Rechenzentrums-Baustelle; über 250 Megawattstunden sind in Nordamerika im Einsatz. Zugleich ist die US-Bundesförderung für Elektro-Nutzfahrzeuge zum 30. September 2025 ausgelaufen, und die Kundenbasis bleibt schmal (vier Kunden mit 27, 15, 14 und 13 Prozent des Quartalsumsatzes).
Xos zeigt zwei Bilder im selben Bericht. Das erste ist eine Firma, die gelernt hat zu haushalten: Betriebskosten von 49,8 auf 35,8 Millionen US-Dollar gesenkt, Rohertrag trotz geringerem Umsatz von 2,873 auf 4,944 Millionen gesteigert, ein wachsendes Antriebsgeschäft mit Blue Bird und ein Batteriespeicher, für den es einen echten Markt gibt. Das zweite ist ein Lkw-Bauer, der im zweiten Quartal 2026 nur noch für 0,581 Millionen US-Dollar Fahrzeuge verkauft hat statt für 17,087 Millionen, der am 13. August 2026 seine Jahresprognose um 29 Prozent der Stückzahl senkte und dessen Quartalsbericht Chapter 7 und 11 beim Namen nennt. Bei 13,2 Millionen US-Dollar Kasse, 7,5 Millionen kurzfristig fälliger Anleihe und einer Aktienzahl, die in sieben Monaten um 24 Prozent stieg, ist die Aktie eine Wette auf die nächsten zwölf Monate. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot, weil ein belegtes Substanzrisiko vorliegt — und zwar nicht abgeleitet, sondern vom Unternehmen selbst festgestellt. Der Quartalsbericht zum 30. Juni 2026 nennt den erheblichen Zweifel an der Unternehmensfortführung und beschreibt ein Verfahren nach Chapter 7 oder 11 als mögliche Folge, falls Forderungseinzug, frisches Kapital oder eine Anschlussfinanzierung ausbleiben. Dazu passen die Zahlen: 13,2 Millionen US-Dollar Kasse gegen 7,5 Millionen kurzfristig fällige Anleihe, ein aufgelaufener Fehlbetrag von 239,9 Millionen und ein Kerngeschäft, dessen Quartalsumsatz um 97 Prozent gefallen ist. Ausdrücklich nicht ampelrelevant sind die Punkte, die man hier vermuten könnte: Dass die Aktie nach Kurs-Umsatz-Verhältnis mit rund 0,9 billig aussieht, dass der Kurs zwischen Juli und August 2026 stark schwankte oder dass der Streubesitz klein ist, sind Preisargumente und würden weder Rot begründen noch Grün ausschließen. Zur Fairness gehört die Gegenseite: Die Kostendisziplin ist belegt, der Rohertrag ist absolut gestiegen, das Antriebsgeschäft wächst und ein Verwässerungsposten aus der SPAC-Zeit ist am 20. August 2026 wertlos verfallen. Das ändert die Farbe nicht: Solange der Fortführungszweifel im Bericht steht, ist die Substanz des Unternehmens die offene Frage. Grün oder Gelb würde erst wieder in Betracht kommen, wenn ein Quartalsbericht ohne diesen Hinweis erscheint.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Xos über den Reddit-Hype-Scanner (Stand 9. September 2026), nicht über einen Qualitäts- oder Bewertungsfilter. Der Scanner misst Aufmerksamkeit in Anleger-Foren, nicht Substanz — bei einer Firma mit rund 42,7 Millionen US-Dollar Börsenwert bewegt das den Kurs schneller als jede Geschäftszahl.
- Alle Kurs- und Aktienzahlangaben dieser Analyse stammen bewusst ausschließlich aus SEC-Pflichtmeldungen, damit sie nachprüfbar bleiben: die Aktienzahl 14.217.852 vom Deckblatt des Quartalsberichts (Stand 7. August 2026), der Bewertungsanker von 3,00 US-Dollar aus der Insider-Meldung (Form 4) vom 4. September 2026, die Kurse 7,46 und 3,385 US-Dollar aus dem Prospektnachtrag 424B5 vom 23. Juni 2026.
- Verwechslungsgefahr: Das Formular 25-NSE vom 19. August 2026 betrifft ausschließlich die am 20. August 2026 verfallenen Optionsscheine (XOSWW), nicht die Stammaktie — die notiert unverändert am Nasdaq Capital Market. Ebenfalls nicht zu verwechseln: „XOS" ist auch der Name eines Fahrzeug-Betriebssystems eines chinesischen Herstellers; hier geht es um Xos, Inc. mit der SEC-Kennnummer CIK 0001819493.
Aktien-Wächter
Diese Analyse ist Stand 9. September 2026. Was sich seitdem bei XOS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Xos Inc (XOS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Xos, Inc. (Nasdaq: XOS) aus Los Angeles baut batterieelektrische Nutzfahrzeuge der US-Klassen 5 bis 8 für Strecken bis rund 200 Meilen am Tag — vor allem kastenförmige Lieferwagen („Stepvans") und nackte Fahrgestelle. Dazu verkauft Xos Antriebsstränge unter der Marke „Powered by Xos" an andere Fahrzeugbauer, den Xos Hub (eine mobile Batterie im Container zum Laden ohne starken Netzanschluss) und die Flottensoftware Xosphere. Zum 31. Dezember 2025 hatte die Firma 101 Beschäftigte und 34 Auftragskräfte.
Der Quartalsbericht (10-Q) zum 30. Juni 2026 stellt selbst einen erheblichen Zweifel an der Unternehmensfortführung fest: Die Mittel reichen nach eigener Einschätzung voraussichtlich nicht für zwölf Monate. Wörtlich heißt es, ohne Einzug der offenen Forderungen, kurzfristig neues Kapital oder eine Anschlussfinanzierung könne Xos gezwungen sein, Schutz nach Chapter 7 oder 11 des US-Insolvenzrechts zu suchen. In der Kasse lagen zum Stichtag 13,2 Millionen US-Dollar, kurzfristig fällig sind 7,5 Millionen aus einer Wandelanleihe.
Weil das Fahrzeuggeschäft weggebrochen ist. Stepvans und Fahrzeug-Förderungen brachten im zweiten Quartal 2026 nur noch 0,581 Millionen US-Dollar nach 17,087 Millionen im Vorjahresquartal; ausgeliefert wurden 30 statt 135 Einheiten. Zwei Gründe wirken zusammen: Xos verlagert den Schwerpunkt auf Antriebe und Hubs (Halbjahresumsatz dort von 2,5 auf 12,6 Millionen), und die US-Bundesförderung für elektrische Nutzfahrzeuge lief zum 30. September 2025 aus, was Käufe in frühere Quartale vorgezogen hat.
Weil eine Marge ein Verhältnis ist. Die Bruttomarge des ersten Halbjahres 2026 lag bei 31,0 Prozent nach 11,8 Prozent — aber auf 16,0 statt 24,3 Millionen US-Dollar Umsatz. In absoluten Zahlen bedeutet das 4,944 Millionen Rohertrag statt 2,873 Millionen, denen 17,5 Millionen Betriebskosten gegenüberstehen. Im zweiten Quartal allein betrug die Marge nur 12,1 Prozent; die hohe Halbjahreszahl stammt fast vollständig aus dem ersten Quartal mit 38,6 Prozent.
Die Zahl der ausstehenden Aktien stieg von 11,403 Millionen (31. Dezember 2025) auf 14,146 Millionen (30. Juni 2026) und auf 14.217.852 Stück zum 7. August 2026 — plus 24 Prozent. Neu ausgegeben wurden 378.700 Aktien über das Kapitalmarktprogramm zu durchschnittlich 6,71 US-Dollar und 1.090.910 Aktien am 4. Juni 2026 zu 5,50 US-Dollar. Dazu kommt die Wandelanleihe: Ihr Wandelpreis wurde am 8. Mai 2026 von 71,451 auf 12,00 US-Dollar gesenkt, was bei 15,5 Millionen Restschuld rechnerisch rund 1,29 Millionen weiteren Aktien entspricht.
Nein. Das Formular 25-NSE, das die Nasdaq am 19. August 2026 bei der SEC einreichte, betrifft ausdrücklich nur die „Warrants expiring 08/20/2026" — die Optionsscheine aus der SPAC-Zeit, die am 20. August 2026 ausliefen. Ihr Ausübungspreis lag bei 345,00 US-Dollar je ganzer Aktie (je dreißig Scheine eine Aktie) und war damit aussichtslos. Die Stammaktie notiert unverändert unter dem Kürzel XOS am Nasdaq Capital Market.
Der Xos Hub ist ein mobiler Batteriespeicher, der Strom dort liefert und Fahrzeuge lädt, wo kein starker Netzanschluss vorhanden ist. Der Geschäftsbericht für 2025 nennt als Einsatzfelder unter anderem KI-Rechenzentren, Baustellen, Versorger und Großveranstaltungen. Im Juni 2026 stellte Xos den größeren „Power Hub" mit 3,1 Megawattstunden und 1,5 Megawatt Dauerleistung vor; im zweiten Quartal 2026 versorgte ein Hub laut Mitteilung den Bau eines Rechenzentrums. Insgesamt sind über 250 Megawattstunden Speicher in Nordamerika im Einsatz.
Am 6. Dezember 2023 legte Xos je dreißig Aktien zu einer zusammen. Solche Schritte nehmen Unternehmen vor, wenn der Kurs so tief steht, dass die Mindestanforderungen der Börse in Gefahr geraten. Für Anleger ist vor allem wichtig: Alle Kurse und Aktienzahlen aus der Zeit davor sind ohne Umrechnung nicht vergleichbar. Der Ausübungspreis der alten SPAC-Optionsscheine von 345,00 US-Dollar je ganzer Aktie ist ein direktes Ergebnis dieser Zusammenlegung.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


