Tripod Technology: Der KI-Server-Boom ist echt — aber wohin verschwindet die Kasse?
Tripod Technology (TWSE: 3044) ist einer der größten Leiterplattenhersteller Taiwans: Im ersten Halbjahr 2026 stieg der Umsatz um 30,8 Prozent auf 45.822 Millionen Taiwan-Dollar, im zweiten Quartal 2026 allein kletterte die Bruttomarge auf ein Zweijahreshoch von 30,1 Prozent — getragen vom weltweiten Ausbau der KI-Server. Der geprüfte Halbjahresbericht zeigt aber auch: Der Kassenbestand fiel binnen sechs Monaten von 26.659 auf 13.963 Millionen Taiwan-Dollar, während Investitionen und Vorräte kräftig wuchsen. Dazu die eigene Investoren-Präsentation des Unternehmens: In der globalen Rangliste der Leiterplattenhersteller ist Tripod von Platz 6 (2021) auf Platz 9 (2025) zurückgefallen. Keine Kauf- oder Verkaufsempfehlung — nur die Frage, was ein Wachstumsrekord wert ist, wenn die Kasse gleichzeitig schmilzt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 502,00 NT$ -0,40 %
- Marktkapitalisierung
- 263,9 Mrd. NT$
- KGV
- 24,5
- Wachstums-Score
- 6/10
- AAQS
- 10/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Tagesschlusskurse seit 24. Nov 2025, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Zahl, die im Kopf sofort ein Urteil auslöst, ganz ohne Nachfragen: die Wachstumsrate. Steht davor ein Plus mit zwei Ziffern, denkt man automatisch „läuft“. Nennen wir das den Wachstums-Blendeffekt — er blendet gerade deshalb so zuverlässig, weil er sich wie ein Beweis anfühlt: Wer wächst, macht doch offensichtlich etwas richtig.
Bei der Tripod Technology Corporation (TWSE: 3044), einem der größten Leiterplattenhersteller Taiwans, ist die Wachstumsrate tatsächlich beeindruckend: Der Umsatz stieg im ersten Halbjahr 2026 um 30,8 Prozent auf 45.822 Millionen neue Taiwan-Dollar (rund 1,25 Milliarden Euro), das Ergebnis um 42,6 Prozent. Getrieben wird das vom weltweiten Ausbau der KI-Rechenzentren: Wenn Server- und Speicherhersteller ihre Kapazität hochfahren, brauchen sie die Leiterplatten, auf denen die Chips sitzen — und Tripod gehört zu den Firmen, die diese Platten bauen.
Der Haken: Wer nur auf die Wachstumszahl schaut, übersieht, was gleichzeitig in der Kassenzeile passiert. Wir haben den Halbjahresbericht zum 30. Juni 2026, den geprüften Jahresbericht 2025 und weitere Berichte bis zurück ins Jahr 2023 gelesen — dazu die eigenen Investoren-Präsentationen des Unternehmens. Das zentrale Spannungsfeld dieser Analyse: was in der Kasse fehlt, während die Umsatzkurve durch die Decke geht. Keine Kauf- oder Verkaufsempfehlung — nur die Frage, ob ein Wachstumsrekord automatisch eine gute Nachricht ist.
Was Tripod eigentlich macht
Stell dir eine Computerplatine vor — die grüne Platte mit den vielen Leiterbahnen, auf der Prozessor, Speicher und andere Chips sitzen. Genau das baut Tripod: Leiterplatten (Printed Circuit Boards, PCB), von einfachen bis zu den anspruchsvollsten Varianten, die es gibt — „Heavy-Copper“-Platten mit besonders dicken Kupferbahnen für hohe Ströme, „HDI“-Platten (High Density Interconnect) mit extrem feinen Leiterbahnen für viele Anschlüsse auf kleinem Raum, dazu mehrlagige Platten mit bis zu mehreren Dutzend übereinandergestapelten Schichten. Genau diese beiden Bauarten — heavy-copper und viellagig — braucht ein KI-Server: Er muss hohe Ströme für die Grafikchips liefern und gleichzeitig enorme Datenmengen zwischen den Bauteilen bewegen.
1991 gegründet, seit 1998 mit einer eigenen Fertigung im nordtaiwanischen Taoyuan, hat Tripod seine Produktion früh internationalisiert: zwei Werke in Wuxi (chinesische Provinz Jiangsu, seit 2003 und 2007), ein Werk in Xiantao (Provinz Hubei, seit 2013) — und, das ist die jüngste Station, seit 2023 ein Werk im vietnamesischen Bien Hoa. Der Zeitpunkt ist kein Zufall: Während des Handelskonflikts zwischen den USA und China verlagern viele Elektronikzulieferer Kapazität nach Südostasien, um Zollrisiken zu verringern; Tripod folgt diesem Muster.
Auf dem Papier führt das Unternehmen drei Geschäftsbereiche — Leiterplatten, Industrieautomation und einen „Innovationsbereich“. In der Bilanz sieht das anders aus: Im Segmentanhang des Jahresberichts 2025 steuerte das Leiterplattengeschäft 73.131 Millionen NT-Dollar Umsatz bei — 99,6 Prozent des Konzernumsatzes — und den kompletten Segment-Betriebsgewinn von 13.646 Millionen NT-Dollar (Konzern-Betriebsgewinn nach nicht zugeordneten Kosten: 12.912 Millionen). Der Rest, unter „Sonstige“ zusammengefasst, brachte 268 Millionen NT-Dollar Umsatz und einen Verlust von 89 Millionen NT-Dollar.
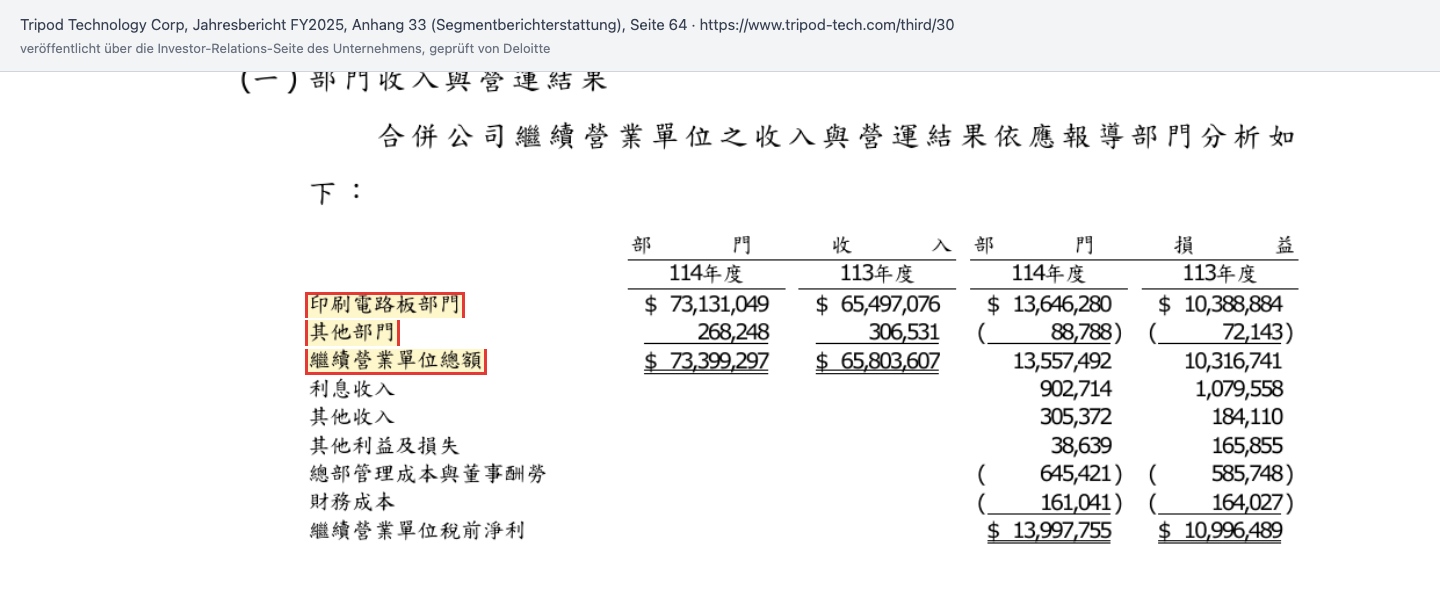
Geprüft wird der Konzernabschluss von Deloitte (勤業眾信聯合會計師事務所); für 2024 und 2025 liegt jeweils ein uneingeschränkter Bestätigungsvermerk vor. Als einziges „Key Audit Matter“ nennt der Prüfer die Umsatzrealisierung bei Kunden mit überdurchschnittlichem Wachstum — ein Standard-Prüffeld für ein wachsendes Unternehmen, kein Warnsignal.
Die Firmengeschichte für Anleger
-
1998
Erste eigene Fertigung in Taiwan
Das Werk PingJen in Taoyuan ging in Betrieb — bis heute der taiwanische Kern der Produktion, sieben Jahre nach der Firmengründung 1991.
-
2003
Erstes China-Werk in Wuxi
Mit dem Werk in der Provinz Jiangsu begann die Internationalisierung; 2007 folgte ein zweites Werk am selben Standort.
-
2013
Werk in Xiantao, Provinz Hubei
Ein drittes China-Werk erweiterte die Kapazität — zu einem Zeitpunkt, als der Handelskonflikt zwischen den USA und China noch keine Rolle spielte.
-
2023
Neues Werk in Vietnam
Mit Bien Hoa reagierte Tripod auf steigende Zollrisiken für in China gefertigte Elektronik und begann, Kapazität nach Südostasien zu verlagern.
-
2026
Januar: Investitionsziel für 2026 angekündigt
Laut Digitimes nannte das Unternehmen ein Ziel von über 5 Milliarden NT-Dollar Investitionen — Anleger konnten daran später die tatsächlichen Ausgaben messen.
-
2026
Neue Rekorddividende für das Geschäftsjahr 2025
Die Hauptversammlung beschloss 12,70 NT-Dollar je Aktie, mehr als je zuvor; Zahlung am 14. August 2026 — ein sichtbares Zeichen für die gestiegene Profitabilität.
-
2026
Zweites Quartal: Umsatzrekord im Quartal, Marge auf Zweijahreshoch — und schmelzende Kasse
Der Halbjahresbericht vom August zeigte 30,1 Prozent Bruttomarge, aber auch einen binnen sechs Monaten fast halbierten Kassenbestand.
Wo die Aktie auf unseren Tisch kam
Ehrlich gesagt: über eine auffällige Kombination in den Fundamentaldaten. Zum Datenstand 2. September 2026 zeigten sie eine Aktie, die binnen zwölf Monaten von rund 290 auf bis zu 573 Taiwan-Dollar gestiegen war — knapp verdoppelt —, mit zweistelligen Wachstumsraten bei Umsatz und Gewinn in praktisch jedem der vergangenen zehn Quartale. Gleichzeitig fiel auf: Der Kassenbestand war innerhalb von sechs Monaten um fast die Hälfte geschrumpft. Diese Kombination — Rekordwachstum und schmelzende Kasse gleichzeitig — ist selten genug, um genauer hinzuschauen.
Ein Hinweis in eigener Sache, weil er die Beleglage prägt: Für Tripod existieren keine öffentlich zugänglichen Mitschriften von Analystenkonferenzen. Wir haben das eigene Transkript-Archiv der Plattform geprüft — 0 Treffer für diesen Ticker — und zusätzlich versucht, Mitschriften automatisiert nachzuladen; auch das blieb ohne Ergebnis. Das Kapitel über die Aussagen des Managements stützt sich deshalb auf die eigenen Investoren-Präsentationen des Unternehmens (zuletzt August 2026) sowie, wo ausdrücklich gekennzeichnet, auf Berichte der Fachpresse.
Die Zahlen über die Jahre
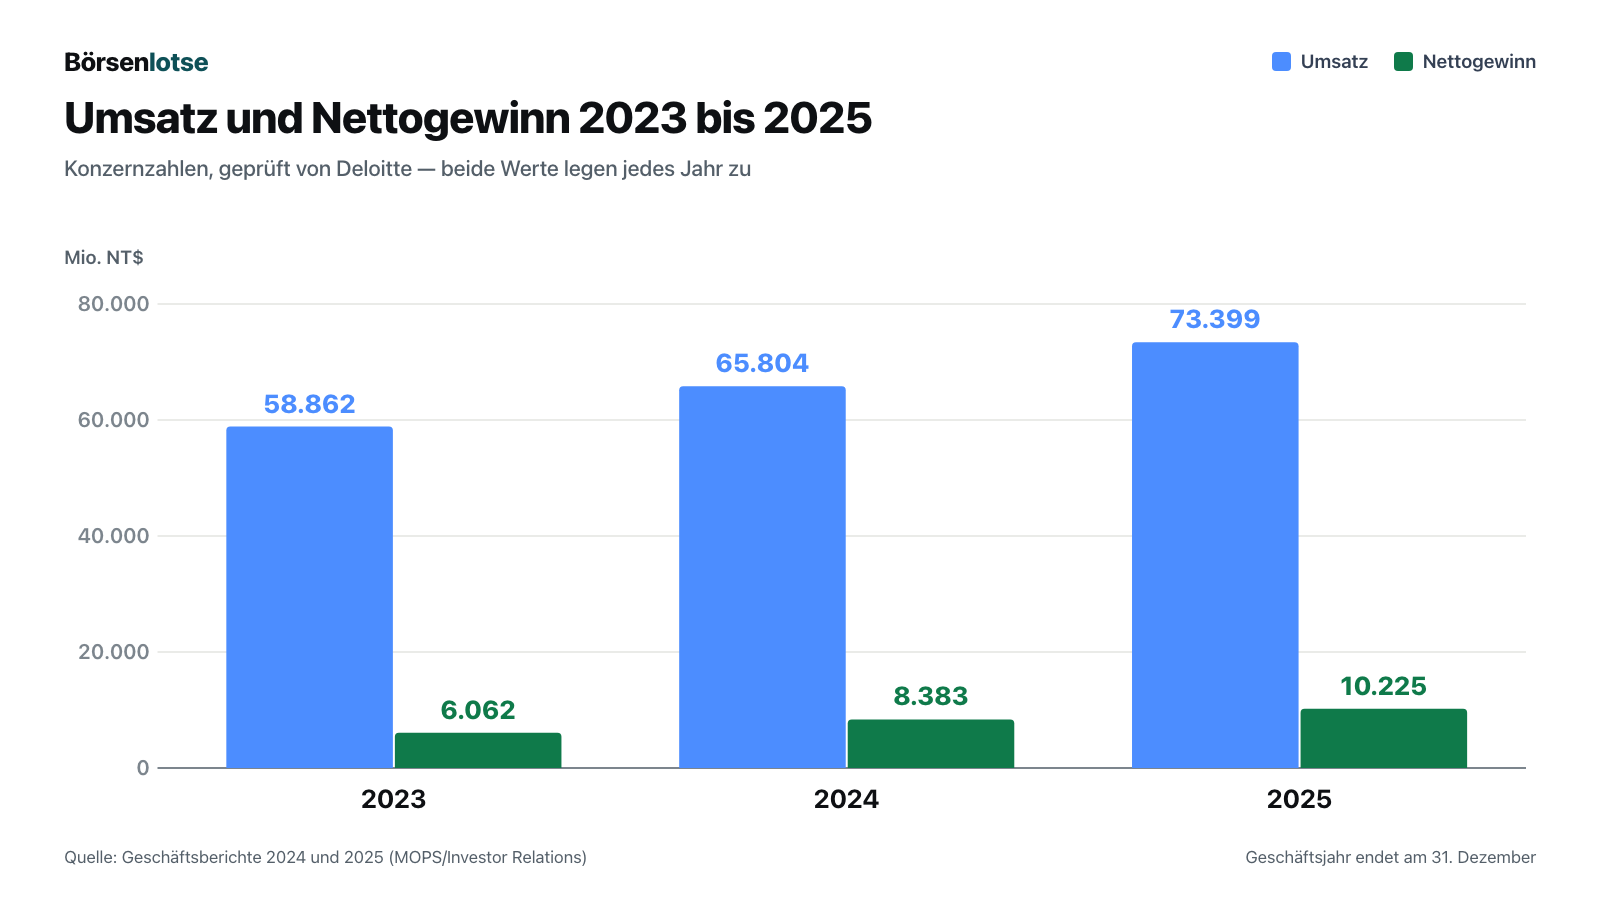
Der Umsatz wächst seit Jahren zweistellig: 58.862 Millionen NT-Dollar 2023, 65.804 Millionen 2024 (plus 11,8 Prozent), 73.399 Millionen 2025 (plus 11,5 Prozent) — bevor das Tempo im ersten Halbjahr 2026 noch einmal deutlich anzog. Der Nettogewinn wächst noch schneller: 6.062 Millionen NT-Dollar 2023, 8.383 Millionen 2024 (plus 38,3 Prozent), 10.225 Millionen 2025 (plus 22,0 Prozent). Die Marge zieht dabei kontinuierlich an — die Bruttomarge stieg von 19,3 Prozent (2023) über 23,2 Prozent (2024) auf 25,9 Prozent (2025).
Im ersten Halbjahr 2026 hat sich das Tempo noch einmal erhöht. 45.822 Millionen NT-Dollar Umsatz bedeuten ein Plus von 30,8 Prozent gegenüber dem ersten Halbjahr 2025 (35.031 Millionen); der Gewinn kletterte um 42,6 Prozent auf 6.843 Millionen NT-Dollar. Allein im zweiten Quartal 2026 lag die Bruttomarge bei 30,1 Prozent — der höchste Wert der vergangenen zwei Jahre, gegenüber 26,2 Prozent im Vorjahresquartal. Der Gewinn je Aktie stieg im zweiten Quartal von 4,65 auf 7,41 NT-Dollar, ein Plus von 59 Prozent.
Was steckt dahinter? Server- und Speicherplatinen. Der Branchendienst Digitimes berichtete im Mai 2026 von einem „Spillover“-Effekt: Weil Konkurrenten ihre Kapazität auf die anspruchsvollsten KI-Server-Platinen konzentrieren, wandern normale Server-Aufträge zu Tripod ab — zusätzlich zur ohnehin steigenden Nachfrage nach Speichermodul-Platinen für den KI-Boom.
Was das Management versprochen hat — und was daraus wurde
Weil keine Mitschriften vorliegen, lässt sich das Management nur an dem messen, was öffentlich dokumentiert ist. Zwei Punkte lassen sich konkret nachhalten.
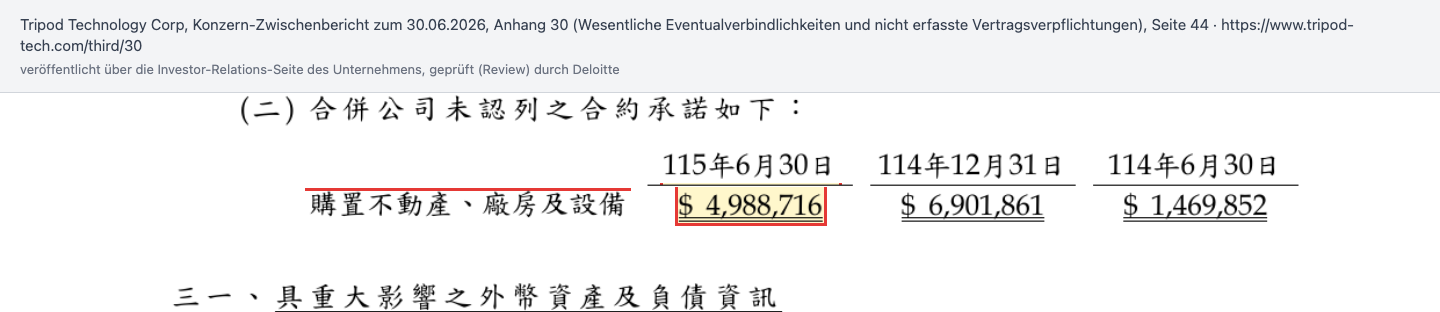
Erstens die Investitionen. Laut einem Bericht des Branchendienstes Digitimes vom 21. Januar 2026 nannte Tripod für das Gesamtjahr 2026 ein Investitionsziel von „über 5 Milliarden NT-Dollar“, vor allem für den Ausbau der Werke in Vietnam und China. Der geprüfte Halbjahresbericht zeigt: Allein in den ersten sechs Monaten 2026 hat Tripod bereits 7.188 Millionen NT-Dollar in Sachanlagen investiert — 44 Prozent mehr, als für das gesamte Jahr angekündigt war. Und das ist nur, was schon bezahlt ist: Zum 30. Juni 2026 standen zusätzlich 4.989 Millionen NT-Dollar an vertraglich zugesagten, aber noch nicht bilanzierten Investitionsverpflichtungen in den Büchern — gegenüber 1.470 Millionen NT-Dollar ein Jahr zuvor. Das Management hat sein eigenes Investitionsziel nicht verfehlt, sondern deutlich übertroffen.
Zweitens die Preispolitik. Laut Digitimes-Berichterstattung vom 13. August 2026 zu den Ergebnissen des zweiten Quartals erhöhte Tripod die eigenen Preise, um gestiegene Rohstoffkosten — vor allem Kupfer — aufzufangen. Mit Erfolg: Die Bruttomarge stieg im selben Quartal auf ein Zweijahreshoch. Das ist eine der ehrlichsten Managementaussagen, die sich prüfen lässt: Wer Preiserhöhungen ankündigt und im selben Quartal höhere statt niedrigere Margen zeigt, hat tatsächlich Preissetzungsmacht — keine Selbstverständlichkeit in einer Branche mit vielen Anbietern.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Kasse schmilzt, während die Gewinne steigen
Ende 2025 hatte Tripod 26.659 Millionen NT-Dollar Kassenbestand. Zum 30. Juni 2026 — ein knappes halbes Jahr später — waren es noch 13.963 Millionen. Ein Minus von 47,6 Prozent, in sechs Monaten, in denen das Unternehmen einen Rekordgewinn von 6.843 Millionen NT-Dollar auswies.
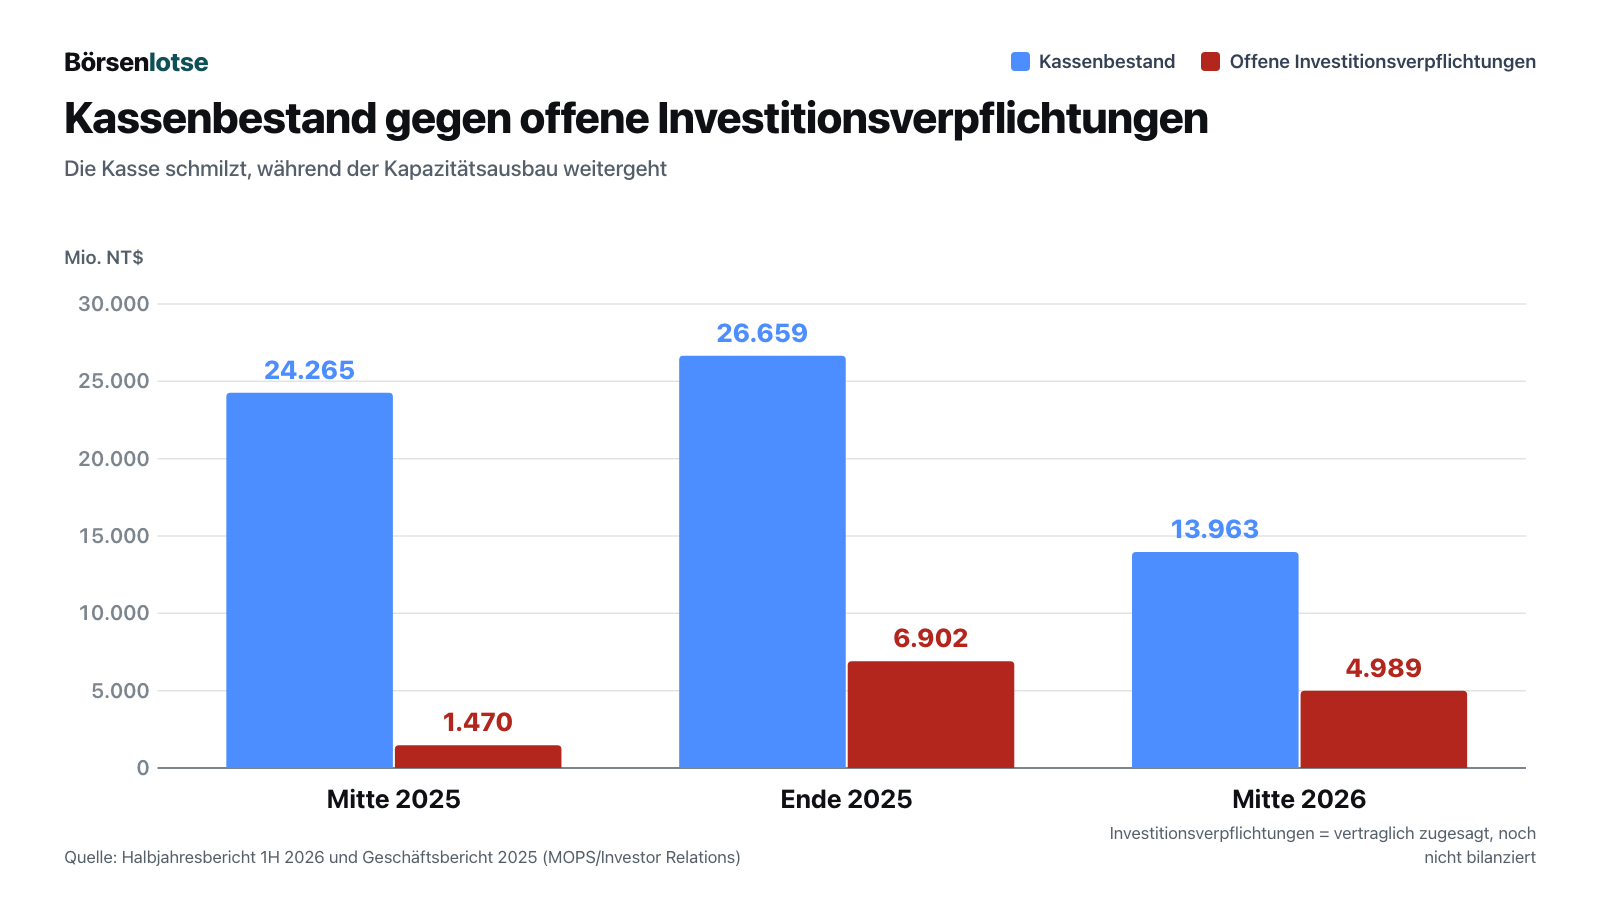
Wie passt das zusammen? Der operative Cashflow lag im ersten Halbjahr 2026 nur bei 3.594 Millionen NT-Dollar — deutlich unter dem ausgewiesenen Gewinn von 6.843 Millionen und nur gut halb so hoch wie im Vorjahreszeitraum (6.322 Millionen). Der Grund: Vorräte und Forderungen sind kräftig gewachsen — der Lagerbestand stieg seit Jahresende um 42 Prozent, von 12.019 auf 17.071 Millionen NT-Dollar, schneller als der Umsatz. Das ist Geld, das im Betrieb gebunden ist, bevor es als Gewinn in der Kasse ankommt. Gleichzeitig hat sich das Investitionstempo mehr als vervierfacht: von 1.773 Millionen NT-Dollar Sachanlagen-Investitionen im ersten Halbjahr 2025 auf 7.188 Millionen im ersten Halbjahr 2026.
Die vollständige Kassen-Brücke laut Kapitalflussrechnung: Dem operativen Cashflow von 3.594 Millionen NT-Dollar stehen 13.272 Millionen NT-Dollar Mittelabfluss aus Investitionstätigkeit gegenüber — davon 7.188 Millionen Sachanlagen und weitere 6.098 Millionen, die in Finanzanlagen mit Laufzeiten über drei Monaten umgeschichtet wurden (nicht verausgabt, sondern aus der Bilanzposition „Kasse“ in eine andere Anlageform verschoben). Dazu kommen 3.701 Millionen NT-Dollar aus der Finanzierungstätigkeit, größtenteils Rückzahlung kurzfristiger Bankkredite. Zusammen mit einem positiven Wechselkurseffekt von 683 Millionen ergibt das den Rückgang um 12.696 Millionen NT-Dollar. Ein Teil der „verschwundenen“ Kasse ist also nicht ausgegeben, sondern nur umgeschichtet — das ändert nichts an der gestiegenen Investitionsintensität, relativiert aber das Bild einer reinen Kassenverknappung.
Ist das ein Alarmsignal? Nicht im Sinne einer Existenzgefahr — dafür ist die Bilanz zu solide: Den 3.786 Millionen NT-Dollar an kurz- und langfristigen Bankschulden stehen 55.723 Millionen NT-Dollar Eigenkapital gegenüber, die Liquiditätsquote (kurzfristige Vermögenswerte geteilt durch kurzfristige Schulden) liegt trotz des Rückgangs noch bei 162 Prozent. Aber es ist eine echte Wette: Das Unternehmen setzt eigenes Geld auf einen anhaltenden KI-Server-Boom. Geht die Rechnung auf, wächst die Kasse in ein bis zwei Jahren von selbst wieder nach, wie es zwischen 2022 und 2024 schon einmal der Fall war. Bricht die Nachfrage ein, bevor die neuen Kapazitäten ausgelastet sind, war die Investition zu früh.
Unbequeme Wahrheit Nr. 2: Über die Hälfte der offenen Rechnungen hängt an zehn Kunden
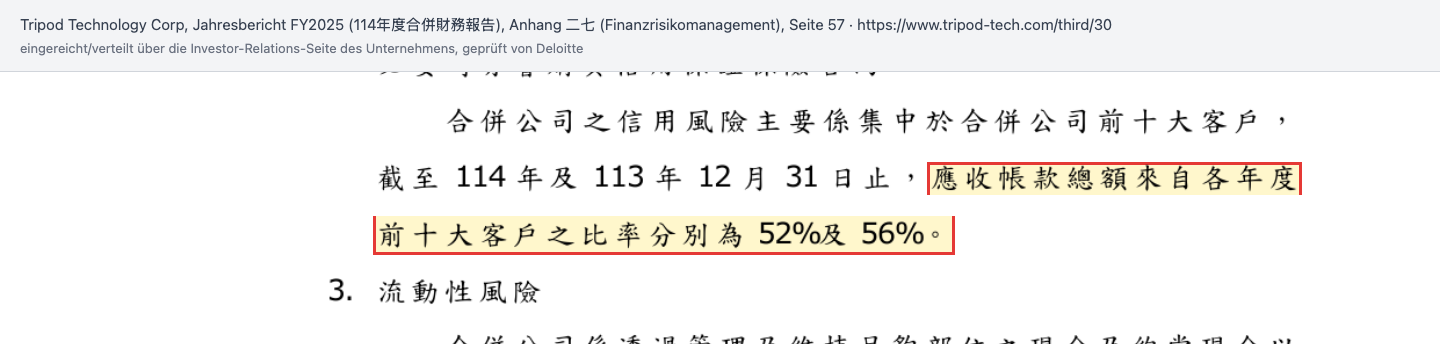
Der Jahresbericht 2025 nennt es „Kreditrisiko“: 52 Prozent aller offenen Forderungen zum Jahresende 2025 entfielen auf die zehn größten Kunden des Konzerns — nach 56 Prozent ein Jahr zuvor. Namen nennt der Bericht nicht, das ist in taiwanischen Geschäftsberichten üblich, aber die Größenordnung ist eindeutig: Ein einzelner großer Kunde, der Aufträge verschiebt oder zu einem Konkurrenten wechselt, trifft Tripod stärker als ein breiter aufgestelltes Unternehmen.
「合併公司之信用風險主要係集中於合併公司前十大客戶,截至114年及113年12月31日止,應收帳款總額來自各年度前十大客戶之比率分別為52%及56%。」
Übersetzung: „Das Kreditrisiko des Konzerns konzentriert sich hauptsächlich auf die zehn größten Kunden des Konzerns; zum 31. Dezember 2025 und 2024 betrug der Anteil der zehn größten Kunden an den gesamten Forderungen 52 Prozent beziehungsweise 56 Prozent.“
— Tripod Technology Corp, Jahresbericht FY2025, Anhang 27 (Finanzrisikomanagement)
Die gute Nachricht steht direkt daneben: Der Anteil sinkt, er steigt nicht — ein Hinweis, dass die zusätzliche Nachfrage aus dem Server-Boom eher neue als bestehende Kunden vergrößert. Trotzdem bleibt es eine Kennzahl, die sich zu beobachten lohnt, gerade weil Server- und Speicherkunden im Elektronikgeschäft zu den stark konzentrierten Käufergruppen gehören.
Unbequeme Wahrheit Nr. 3: Der eigene Foliensatz zeigt, wie Tripod selbst zurückfällt
Ausgerechnet die firmeneigene Investoren-Präsentation liefert den unbequemsten Befund. Sie enthält — monatlich aktualisiert — die Rangliste der zwanzig größten Leiterplattenhersteller der Welt, basierend auf Daten des Marktforschers Prismark. Und die zeigt: Tripod ist unter den globalen Top 20 zurückgefallen. 2021 lag das Unternehmen mit 2.257 Millionen US-Dollar Umsatz auf Platz 6. 2022 rutschte es auf Platz 7 ab (2.218 Millionen, minus 1,7 Prozent — eines der wenigen Jahre mit rückläufigem Umsatz). 2023: weiterhin Platz 7 (1.919 Millionen). 2024: Platz 8 (2.050 Millionen). 2025: Platz 9 (2.361 Millionen, plus 15,2 Prozent).
Das Muster dahinter: Tripods eigenes Umsatzwachstum ist real und zuletzt sogar stark — aber die chinesische Konkurrenz wächst schneller. Shennan Circuits legte 2025 um 32,2 Prozent zu, die Wus Group um 40,8 Prozent, Victory Giant um 79,9 Prozent. Branchenweit ist der Trend seit Jahren derselbe: Chinas Anteil an der globalen Leiterplattenproduktion stieg von 53,7 Prozent (2019) auf voraussichtlich 57,7 Prozent (2026) — auf Kosten von Taiwan, Japan, Korea und den übrigen Standorten zusammen. Tripod wächst mit dem KI-Boom mit, aber es wächst langsamer als der aggressivste Teil seiner Konkurrenz. Wer diese Aktie kauft, kauft nicht den am schnellsten wachsenden Anbieter der Branche — er kauft einen soliden, aber relativ zurückfallenden Platzhirsch.
Bewertung: Was der Markt für das Wachstum zahlt
Am 2. September 2026 kostete die Tripod-Aktie 502 Taiwan-Dollar. Bei 525,6 Millionen umlaufenden Aktien ergibt das einen Börsenwert von rund 263,9 Milliarden NT-Dollar — zum Wechselkurs desselben Tages (1 US-Dollar = 31,75 NT-Dollar, 1 Euro = 1,1578 US-Dollar) umgerechnet etwa 8,3 Milliarden US-Dollar oder 7,2 Milliarden Euro.
Auf Basis der vier zuletzt ausgewiesenen Quartale (23,34 NT-Dollar Gewinn je Aktie in Summe) ergibt sich ein Kurs-Gewinn-Verhältnis von rund 21,5 (der automatisch berechnete Kennzahlen-Kasten auf dieser Seite zeigt dazu abweichend 24,5 — Grund und Berechnung siehe Hinweis am Textende). Legt man die durchschnittliche Analystenschätzung für das Gesamtjahr 2026 zugrunde (29,79 NT-Dollar, Durchschnitt von fünf Schätzungen laut Fundamentaldaten), sinkt das KGV auf etwa 16,9 — der Markt geht also von weiter steigenden Gewinnen aus. Zum Buchwert von 106,0 NT-Dollar je Aktie (Stand 30. Juni 2026, laut Investor-Präsentation) notiert die Aktie mit einem Kurs-Buchwert-Verhältnis von 4,74 — kein Schnäppchen, aber angesichts einer zuletzt ausgewiesenen Eigenkapitalrendite von 24,9 Prozent auch keine offensichtliche Überbewertung. Die für 2025 beschlossene Dividende von 12,70 NT-Dollar je Aktie (Rekordhöhe, Ausschüttungsquote 65 Prozent des Jahresgewinns, Zahlung im August 2026) entspricht am aktuellen Kurs einer Rendite von 2,5 Prozent.
Chancen und Risiken auf einen Blick
Chancen: strukturell wachsende Nachfrage nach hochwertigen Leiterplatten für KI-Server und Speichermodule, solide zweistellige Margen mit erkennbarer Preissetzungsmacht, eine mit gut 51 Prozent Eigenkapitalquote sehr solide finanzierte Bilanz trotz des Investitionsschubs, geografische Diversifizierung über Taiwan, China und seit 2023 Vietnam, sowie eine seit Jahren wachsende, zuletzt rekordhohe Dividende.
Risiken: ein operativer Cashflow, der zuletzt deutlich hinter dem Gewinn zurückblieb, während Vorräte und Investitionen kräftig wuchsen; eine Kundenbasis, die zur Hälfte auf zehn Abnehmer konzentriert ist; ein struktureller Wettbewerbsnachteil gegenüber schneller wachsenden chinesischen Herstellern in einer Branche, die zunehmend von China dominiert wird; und eine hohe Abhängigkeit von einem einzigen Nachfragetreiber — dem KI-Server-Zyklus —, dessen Dauer niemand kennt. Wer sich für die Branche interessiert, findet in unserer Nvidia-Aktienanalyse die Nachfrageseite dieses Zyklus — und in unserer Analyse zu Hon Precision einen weiteren taiwanischen Zulieferer, der vom selben Boom lebt.
Menschliches Fazit
Zurück zum Wachstums-Blendeffekt vom Anfang: plus 31 Prozent Umsatz, plus 43 Prozent Gewinn — solche Zahlen fühlen sich wie ein Kaufsignal an, bevor man die zweite Seite des Berichts gelesen hat. Was Tripod zeigt, ist differenzierter: Das Wachstum ist echt, die Marge ist echt, die Preissetzungsmacht ist echt. Aber echt ist auch, dass die Kasse binnen sechs Monaten fast halbiert wurde, dass mehr als die Hälfte der offenen Rechnungen an zehn Kunden hängt, und dass der eigene Foliensatz des Unternehmens einen langsamen, aber stetigen Bedeutungsverlust gegenüber der chinesischen Konkurrenz dokumentiert.
Die ehrliche Frage lautet deshalb nicht „Wächst Tripod?“ — das beantwortet der Bericht eindeutig mit Ja. Sie lautet: Traust du einem Management zu, sein eigenes Investitionsversprechen zu übertreffen, ohne dass die Kasse zu knapp wird, bevor die neuen Kapazitäten bezahlt werden? Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Tripod Technology Corp — Konzern-Halbjahresbericht zum 30. Juni 2026 (verteilt über die Investor-Relations-Seite) — jüngster Periodenbericht, Quelle der Bilanz, der Quartals-/Halbjahres-GuV, der Investitionsverpflichtungen und der Aktienzahl
- Tripod Technology Corp — Geprüfter Jahresbericht Geschäftsjahr 2025 (Bestätigungsvermerk Deloitte vom 10. März 2026) — Quelle der Jahreszahlen 2024/2025, der Kundenkonzentration (Anhang 27) und der Segmentberichterstattung (Anhang 33)
- Tripod Technology Corp — Geprüfter Jahresbericht Geschäftsjahr 2024 (Bestätigungsvermerk Deloitte vom 27. Februar 2025) — Quelle der Jahreszahlen 2023
- Tripod Technology Corp — Investor-Präsentationen August 2026 und November 2023 — Quelle der mehrjährigen Kennzahlenreihen, der globalen PCB-Marktdaten und der Rangliste der Top-20-Hersteller (Daten darin: Prismark)
- Digitimes — Berichterstattung vom 21. Januar, 11. Mai und 13. August 2026 zu Investitionszielen, Auftragsverlagerung und Preispolitik — als Sekundärquelle gekennzeichnet, wo keine Primärquelle vorlag
- Bank of Taiwan / Marktkurs USD:TWD vom 2. September 2026 (31,7460) und Europäische Zentralbank, Referenzkurs EUR:USD vom 2. September 2026 (1,1578)
- Fundamentaldaten (Kurs, 52-Wochen-Spanne, Analystenschätzungen; Datenstand 2./3. September 2026)
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei Auslandsaktien kommt das Währungsrisiko hinzu. Alle Angaben ohne Gewähr; der Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Aktien der Tripod Technology Corporation.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen NT$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 63.000,0 | 65.784,2 | 58.862,1 | 65.803,6 | 73.399,3 |
| Betriebsergebnis (EBIT) | 7.616,6 | 7.986,9 | 6.623,8 | 9.739,5 | 12.912,1 |
| Nettogewinn | 5.858,4 | 6.200,3 | 6.061,8 | 8.382,5 | 10.224,7 |
| Nettomarge | 9,3 % | 9,4 % | 10,3 % | 12,7 % | 13,9 % |
| Gewinn je Aktie | 11,03 NT$ | 11,67 NT$ | 11,46 NT$ | 15,85 NT$ | 19,36 NT$ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Umsatz- und Margenentwicklung positiv
- Der Umsatz wuchs von 58.862 Millionen NT-Dollar (2023) über 65.804 (2024) auf 73.399 Millionen (2025) und im ersten Halbjahr 2026 um weitere 30,8 Prozent auf 45.822 Millionen. Die Bruttomarge zog im selben Zeitraum von 19,3 auf 30,1 Prozent (Q2 2026) an — ein Beleg für echte Preissetzungsmacht, nicht nur höheres Volumen.
- Bilanzstärke positiv
- Trotz eines kräftigen Investitionsschubs bleibt die Bilanz solide: 55.723 Millionen NT-Dollar Eigenkapital (51,2 Prozent der Bilanzsumme) stehen nur 3.786 Millionen NT-Dollar Bankschulden gegenüber, die Liquiditätsquote liegt bei 162 Prozent. Der geprüfte Abschluss trägt einen uneingeschränkten Bestätigungsvermerk von Deloitte.
- Cashflow-Qualität negativ
- Der operative Cashflow deckte im ersten Halbjahr 2026 mit 3.594 Millionen NT-Dollar nur gut die Hälfte des ausgewiesenen Gewinns von 6.843 Millionen. Zusammen mit vervierfachten Sachanlagen-Investitionen (7.188 Millionen) fiel der Kassenbestand binnen sechs Monaten um 47,6 Prozent auf 13.963 Millionen NT-Dollar.
- Kundenkonzentration neutral
- Die zehn größten Kunden stellten zum Jahresende 2025 52 Prozent aller Forderungen — ein reales, aber leicht rückläufiges Konzentrationsrisiko (Vorjahr: 56 Prozent). Für ein Auftragsfertigungsgeschäft mit wenigen sehr großen Elektronikherstellern ist das keine Anomalie, aber auch kein Grund zur Entwarnung.
- Wettbewerbsposition negativ
- In der eigenen Investor-Präsentation fiel Tripod in der Rangliste der 20 größten Leiterplattenhersteller der Welt von Platz 6 (2021) auf Platz 9 (2025) zurück, weil chinesische Konkurrenten wie Victory Giant (plus 79,9 Prozent 2025) deutlich schneller wuchsen. Chinas Anteil am globalen Markt steigt strukturell weiter.
- Ausschüttungspolitik positiv
- Die Dividende stieg von 10,30 NT-Dollar (Geschäftsjahr 2024) auf 12,70 NT-Dollar je Aktie (Geschäftsjahr 2025, Rekordhöhe) bei einer Ausschüttungsquote von rund 65 Prozent — tragfähig angesichts der Gewinnentwicklung, auch wenn sie zusätzlich Kasse bindet, die gerade knapper wird.
Tripod Technology ist ein solide finanzierter, klar profitabler Leiterplattenhersteller, dessen Umsatz und Marge vom KI-Server-Boom kräftig profitieren — Umsatz plus 30,8 Prozent, Bruttomarge im zweiten Quartal 2026 auf ein Zweijahreshoch von 30,1 Prozent. Gleichzeitig fiel der Kassenbestand binnen sechs Monaten um fast die Hälfte, weil Investitionen und Vorräte schneller wuchsen als der operative Cashflow. Dazu kommen eine Kundenkonzentration von 52 Prozent auf zehn Abnehmer und ein dokumentierter Rückfall in der globalen Rangliste der Leiterplattenhersteller gegenüber schneller wachsender chinesischer Konkurrenz. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Ampel steht auf Gelb, weil das Geschäft grundsätzlich funktioniert — solide Bilanz, wachsende Margen, uneingeschränkter Prüfvermerk —, aber mehrere wesentliche operative Fragen offen sind: Der operative Cashflow deckte im ersten Halbjahr 2026 nur gut die Hälfte des Gewinns, während sich die Sachanlagen-Investitionen vervierfachten und die Kasse binnen sechs Monaten um 47,6 Prozent fiel. Dazu kommen eine reale Kundenkonzentration von 52 Prozent auf zehn Abnehmer und eine hohe Abhängigkeit von einem einzigen, zyklischen Nachfragetreiber — dem KI-Server-Boom, dessen Dauer sich nicht vorhersagen lässt. Keiner dieser Punkte bedroht für sich genommen den Fortbestand des Unternehmens, das ist ausdrücklich kein Substanzrisiko. Aber in der Summe sind es genau die operativen Fragen, für die die Ampel Gelb vorsieht. Zwischen zwei Stufen gilt die vorsichtigere.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datengrundlage: Konzern-Halbjahresbericht zum 30.06.2026 (jüngster Periodenbericht), geprüfte Jahresberichte 2025 (Bestätigungsvermerk 10.03.2026) und 2024 (27.02.2025), Investor-Präsentationen August 2026 und November 2023. Kurs- und Bewertungsdaten Datenstand 2./3. September 2026.
- Kein SEC-Filer: Es gibt kein 10-K, kein 10-Q und kein 20-F. Die Pflichtberichte liegen im taiwanischen Offenlegungssystem MOPS, Sitz der Börse ist die Taiwan Stock Exchange.
- Für 3044.TW existieren keine öffentlich zugänglichen Mitschriften von Analystenkonferenzen. Aussagen zu Investitionszielen und Preispolitik stützen sich auf die eigenen Investor-Präsentationen sowie, ausdrücklich gekennzeichnet, auf Digitimes-Berichte.
- Datenhinweis: Alle Euro-/Dollar-Angaben in dieser Analyse verwenden den zum Stichtag 2./3. September 2026 tatsächlichen Marktkurs von rund 31,75 Taiwan-Dollar je US-Dollar. Die laufend aktualisierten Kennzahlen-Kästen dieser Seite weichen an zwei Stellen spürbar von den in diesem Text nachgerechneten Werten ab: Der Kasten „Stand heute“ zeigt ein Kurs-Gewinn-Verhältnis von 24,5 statt der hier verwendeten 21,5 — die 24,5 entsprechen rechnerisch dem 52-Wochen-Hoch von 573 NT-Dollar geteilt durch 23,34 NT-Dollar Gewinn je Aktie, legen also einen anderen Kurs-Stichtag zugrunde als die im Text verwendeten 502 NT-Dollar vom 2. September 2026. Die mehrjährige Gewinn-je-Aktie-Tabelle nennt 19,36 / 15,85 / 11,46 NT-Dollar statt 19,45 / 15,95 / 11,53 NT-Dollar, weil sie mit rund 528,1 statt der geprüften 525,606 Tsd. gewichteten Stammaktien (Anhang 24 des Halbjahresberichts) rechnet. Maßgeblich für diese Analyse sind die im Text aus dem geprüften Bericht selbst nachgerechneten Werte.
- Verwechslungsgefahr: Tripod Technology Corporation (TWSE 3044) ist nicht zu verwechseln mit anderen gleichnamigen Firmen oder dem allgemeinen Begriff „Tripod“ (Stativ).
Aktien-Wächter
Diese Analyse ist Stand 3. September 2026. Was sich seitdem bei 3044.TW geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Tripod Technology Corp (3044.TW) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Tripod Technology Corporation (TWSE: 3044) ist ein taiwanischer Hersteller von Leiterplatten (Printed Circuit Boards, PCB) — von einfachen bis zu hochkomplexen Heavy-Copper- und HDI-Platten, wie sie in KI-Servern und Speichermodulen verbaut werden. 1991 gegründet, betreibt das Unternehmen Werke in Taiwan (seit 1998), China (seit 2003) und Vietnam (seit 2023). Laut Segmentbericht stammen 99,6 Prozent des Umsatzes 2025 aus dem Leiterplattengeschäft.
Weil die Nachfrage nach hochwertigen Leiterplatten für KI-Server und Speichermodule kräftig wächst. Der Umsatz stieg im ersten Halbjahr 2026 um 30,8 Prozent auf 45.822 Millionen NT-Dollar, die Bruttomarge kletterte im zweiten Quartal 2026 auf 30,1 Prozent — den höchsten Wert der vergangenen zwei Jahre. Laut Branchenberichterstattung profitiert Tripod zusätzlich davon, dass Konkurrenten Kapazität auf die anspruchsvollsten KI-Server-Platinen konzentrieren und normale Serveraufträge an Tripod abgeben.
Weil das Unternehmen kräftig investiert und Vorräte aufgebaut hat. Der Kassenbestand fiel von 26.659 Millionen NT-Dollar (Ende 2025) auf 13.963 Millionen (30. Juni 2026) — ein Minus von 47,6 Prozent in sechs Monaten. Die Investitionen in Sachanlagen vervierfachten sich im Jahresvergleich auf 7.188 Millionen NT-Dollar, der Lagerbestand wuchs um 42 Prozent. Der operative Cashflow blieb mit 3.594 Millionen deutlich hinter dem Gewinn von 6.843 Millionen zurück.
Stark. Laut dem geprüften Jahresbericht 2025 entfielen 52 Prozent aller offenen Forderungen auf die zehn größten Kunden des Konzerns — nach 56 Prozent ein Jahr zuvor. Einzelne Kundennamen nennt der Bericht nicht, das ist in taiwanischen Geschäftsberichten üblich. Die rückläufige Tendenz spricht für eine leicht breitere Kundenbasis, das Konzentrationsrisiko bleibt aber real.
Für das Geschäftsjahr 2025 beschlossen die Aktionäre eine Dividende von 12,70 NT-Dollar je Aktie — ein Rekordwert und mehr als die 10,30 NT-Dollar für das Geschäftsjahr 2024. Die Ausschüttung entspricht rund 65 Prozent des Jahresgewinns je Aktie (19,45 NT-Dollar) und wurde am 14. August 2026 ausgezahlt. Am Kurs vom 2. September 2026 (502 NT-Dollar) ergibt das eine Dividendenrendite von rund 2,5 Prozent.
Weil Tripod Technology ausschließlich an der Taiwan Stock Exchange notiert und kein US-Meldeunternehmen ist. Die Pflichtberichte erscheinen im taiwanischen Offenlegungssystem MOPS (Market Observation Post System): ein geprüfter Jahresbericht, ein Halbjahresbericht und zwei Quartalsberichte, ergänzt durch die eigenen Investor-Relations-Veröffentlichungen des Unternehmens.
Laut der eigenen, monatlich aktualisierten Investor-Präsentation des Unternehmens ist Tripod in der weltweiten Rangliste der 20 größten Leiterplattenhersteller von Platz 6 (2021, 2.257 Millionen US-Dollar Umsatz) auf Platz 9 (2025, 2.361 Millionen US-Dollar) zurückgefallen. Grund ist nicht schrumpfender eigener Umsatz, sondern schneller wachsende chinesische Konkurrenz wie Victory Giant (plus 79,9 Prozent 2025) oder die Wus Group (plus 40,8 Prozent).
Nein. Für 3044.TW konnten keine öffentlich zugänglichen Conference-Call-Mitschriften gefunden werden — weder im eigenen Transkript-Archiv der Plattform noch über eine automatisierte Nachforderung. Aussagen zur Unternehmensstrategie in dieser Analyse stammen deshalb aus den eigenen Investor-Präsentationen des Unternehmens sowie, ausdrücklich gekennzeichnet, aus Berichten des Branchendienstes Digitimes.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


