Strive: 23.156 Bitcoin, 5,7 Millionen Dollar Umsatz — und eine Vorzugsaktie, die jeden Monat bar bedient werden will
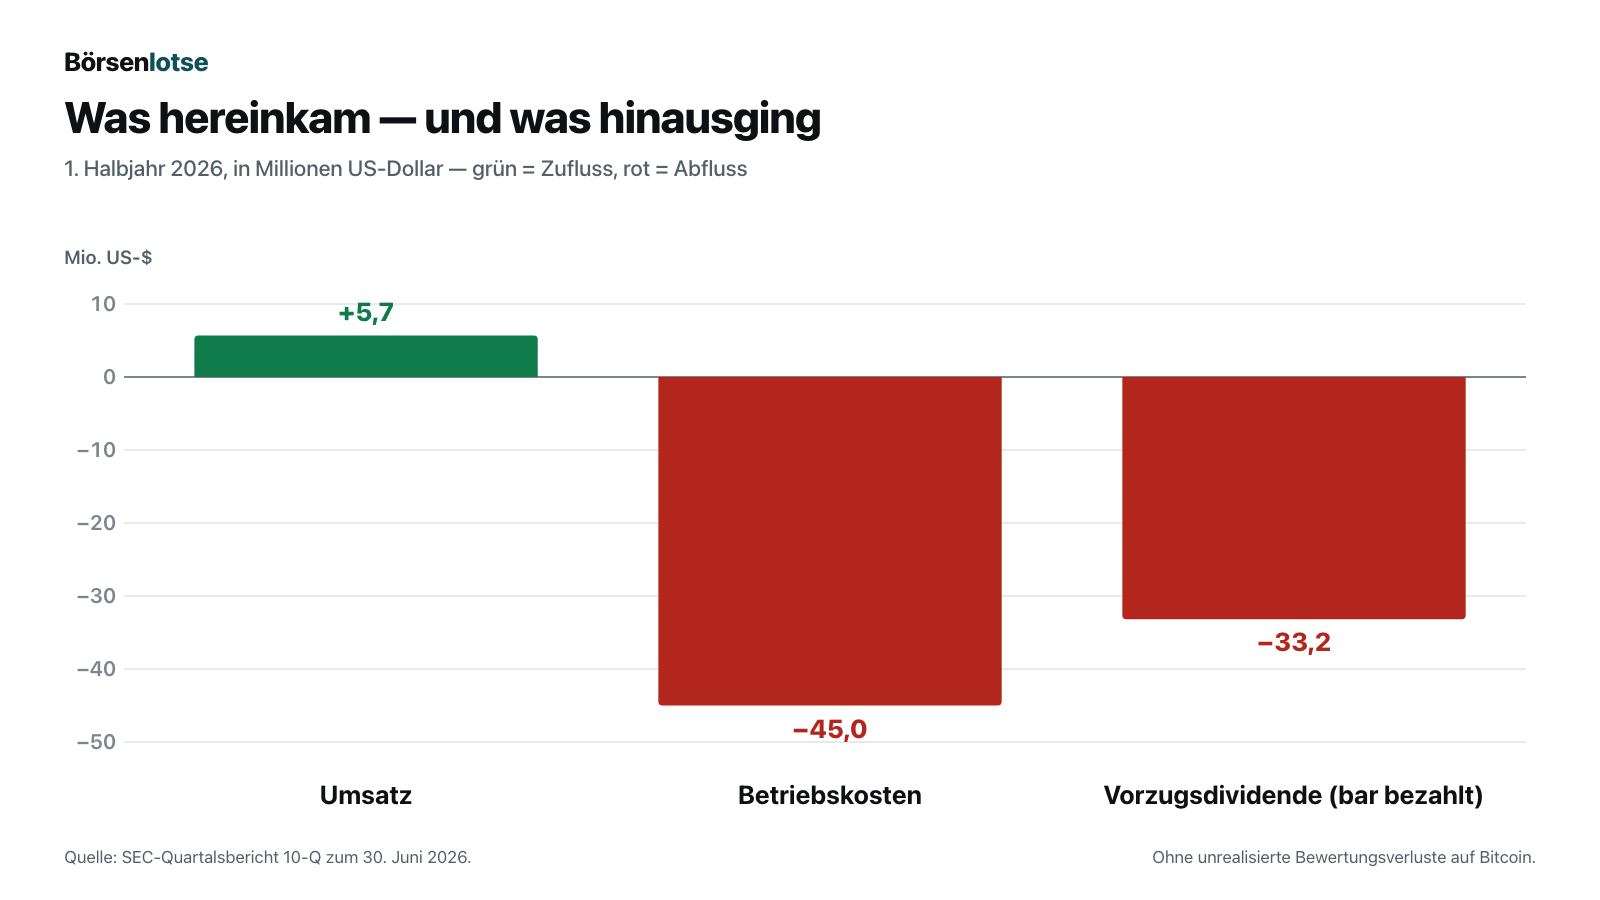
Strive, Inc. war bis September 2025 ein kleiner Vermögensverwalter und eine noch kleinere Discord-Marketingfirma. Heute hält die Nasdaq-Gesellschaft 23.156 Bitcoin (Stand 28. August 2026) und ist nach eigener Darstellung die erste börsennotierte US-Vermögensverwaltung mit Bitcoin-Reservestrategie. Bezahlt wird der Aufbau nicht aus dem Geschäft — das setzte im ersten Halbjahr 2026 5,7 Millionen US-Dollar um und verbrauchte 45,0 Millionen —, sondern aus dem laufenden Verkauf neuer Aktien und aus einer Vorzugsaktie, die 13,00 Prozent im Jahr kostet, in bar, jeden Monat. Wir haben den Geschäftsbericht für 2025, den Quartalsbericht zum 30. Juni 2026 und sechs Wochenmeldungen bei der US-Börsenaufsicht SEC gelesen. Keine Anlageberatung — nur die Frage, wer in dieser Kette zuerst bezahlt wird.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 28,30 $ +3,20 %
- Marktkapitalisierung
- 2,6 Mrd. $
- Wachstums-Score
- 5/10
- AAQS
- 5/10
Kursentwicklung seit 4. September 2026: +4,3 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,4931 $ bis 29,00 $ · Letzter Kurs: 28,30 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die immer dann zuschnappt, wenn man eigentlich etwas ganz anderes kaufen wollte — nennen wir sie die Vordrängler-Falle. Du willst Bitcoin. Du kaufst stattdessen eine Aktie, weil sie „Bitcoin im Depot“ verspricht, bequemer ist und angeblich noch einen Hebel obendrauf legt. Was du dabei leicht übersiehst: Zwischen dir und dem Bitcoin steht jemand in der Schlange, der einen Vorfahrtsschein hat und jeden Monat bar bezahlt werden will. Bei Strive, Inc. (Nasdaq: ASST) heißt dieser Jemand SATA, ist selbst eine Aktie, kostet 13,00 Prozent im Jahr und war zum 28. August 2026 rund 907 Millionen US-Dollar schwer. Wir haben deshalb die Originalunterlagen bei der US-Börsenaufsicht SEC gelesen: den Geschäftsbericht (10-K) für 2025 vom 19. März 2026, den Quartalsbericht (10-Q) zum 30. Juni 2026 vom 10. August 2026 und die sechs Wochenmeldungen (8-K), die Strive zwischen dem 3. und dem 31. August 2026 eingereicht hat. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser hier erzählt eine Geschichte, in der zwei Dinge gleichzeitig wahr sind: Der Bitcoin-Bestand ist echt und die Bilanz schuldenfrei — und das Geschäft darunter verdient keinen Cent von dem, was die Finanzierung kostet. Am Ende entscheidest du selbst.
Was Strive eigentlich macht — und warum der Name erst ein Jahr alt ist
Fangen wir mit der Verwechslungsgefahr an, weil sie in fast jeder Tabelle steckt. Das Kürzel ASST gehörte bis zum 12. September 2025 der Asset Entities Inc. — einer kleinen Firma, die Discord-Gemeinschaften betreute, Bezahlabwicklung für sie anbot und seit Februar 2023 an der Nasdaq notierte. An diesem Tag fuhr der Vermögensverwalter Strive Enterprises, Inc. per umgekehrter Übernahme in diese Börsenhülle, und die Gesellschaft benannte sich in Strive, Inc. um. Buchhalterisch ist Strive der Erwerber; deshalb stehen im Quartalsbericht Spalten mit den Bezeichnungen „Successor“ (Nachfolger, ab 13. September 2025) und „Predecessor“ (Vorgänger). Merke dir das für jeden Vorjahresvergleich, den du irgendwo liest: Zahlen vor September 2025 beschreiben ein anderes Unternehmen. Dasselbe gilt für Kurse vor dem 6. Februar 2026 — an dem Tag legte Strive je 20 Aktien zu einer zusammen.
Heute besteht der Konzern aus drei Teilen, und der Quartalsbericht führt sie als drei Segmente. Fondsverwaltung: börsengehandelte Indexfonds, über 2,4 Milliarden US-Dollar verwaltetes Vermögen zum 31. Dezember 2025, Umsatz im ersten Halbjahr 2026 2,859 Millionen US-Dollar. Medizintechnik: seit dem 16. Januar 2026 die übernommene Semler Scientific mit dem Gefäßtestgerät QuantaFlo, Halbjahresumsatz 2,758 Millionen. Und „Konzern & Sonstiges“ — dort liegt das eigentliche Geschäft: 23.156 Bitcoin zum 28. August 2026. Zum 31. Dezember 2025 beschäftigte Strive 28 Vollzeitkräfte. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Bilanz ist eine Milliarden-Bitcoin-Position, das Geschäft darunter ist ein Kleinbetrieb — und die Brücke dazwischen ist eine Vorzugsaktie, die in bar bedient werden muss. Wie schnell bei einer Bitcoin-Firma die Finanzierung wichtiger wird als das Geschäft, haben wir schon bei American Bitcoin gesehen; wie ein Kurs von einer Erzählung getragen werden kann, bei GameStop.
Die Firmengeschichte für Anleger
-
2022
Strive Enterprises gegründet
Der Vermögensverwalter startet als Anbieter börsengehandelter Indexfonds. Für Anleger von heute wichtig: Die Firmenhistorie der Aktie beginnt anderswo.
-
2023
Asset Entities geht an die Nasdaq (3. Februar)
Die Hülle, in der Strive später landet, ist zu diesem Zeitpunkt eine Discord-Marketingfirma. Alte Kurs- und Umsatzreihen unter dem Kürzel ASST beschreiben ein anderes Geschäft.
-
2025
Privatplatzierung mit Bezugsrechten (26. Mai)
Investoren zeichnen Aktien und erhalten je Stück ein Bezugsrecht zu 27,00 US-Dollar (splitbereinigt). Daraus stammen die 26,6 Millionen Aktien, die bis heute über der Verwässerungsrechnung hängen.
-
2025
Umgekehrte Übernahme, neuer Name (12. September)
Strive Enterprises fährt in die börsennotierte Hülle, die Gesellschaft heißt fortan Strive, Inc. Ab hier beginnt die Bitcoin-Strategie — und die Zahlenreihe der Aktie bricht.
-
2025
Börsengang der Vorzugsaktie SATA (10. November)
Die Vorzugsaktie startet mit 12,00 Prozent Dividende im Jahr und einer vorab hinterlegten Reserve für zwölf Monatszahlungen. Sie steht seither vor der Stammaktie.
-
2026
Übernahme von Semler Scientific (16. Januar)
Für 16.090.786 eigene Aktien kommen 5.048 Bitcoin und ein Medizintechnikgeschäft ins Haus — mit einem Übernahmegewinn von 66,7 Millionen US-Dollar, weil das Nettovermögen den Kaufpreis überstieg.
-
2026
Aktienzusammenlegung 1:20 (6. Februar)
Aus 20 Aktien wird eine. Wer ältere Kurse vergleicht, muss sie mit 20 multiplizieren — sonst sieht ein Absturz aus wie ein Sprung.
Wo die Aktie auf unseren Tisch kam
Wir lassen täglich rund 3.500 Aktien durch unsere Scanner laufen. ASST kam am 6. September 2026 über den Reddit-Hype-Scanner auf die Rechercheliste — den Filter, der Aktien meldet, über die in Anlegerforen auffällig viel geredet wird. Der Auslöser ist in den Kursdaten sichtbar und braucht keine Spekulation: Am 14. August 2026 schloss ASST bei 12,32 US-Dollar, am 4. September 2026 bei 27,14 US-Dollar. Das ist ein Plus von rund 120 Prozent in drei Wochen. Gleichzeitig waren 24,24 Prozent des Streubesitzes leerverkauft (Datenstand 6. September 2026, Quelle: Fundamentaldaten). Eine Aktie, bei der jeder vierte frei handelbare Anteil auf fallende Kurse gesetzt ist, bewegt sich nach oben schneller als andere — weil Leerverkäufer zum Eindecken kaufen müssen. Das erklärt die Bewegung, aber es sagt nichts über den Wert. Genau deshalb lesen wir die Berichte.
Die Zahlen — ehrlich gewürdigt
Erst das, was wirklich beeindruckt, denn es ist echt. Strive hat in zwölf Monaten aus dem Nichts eine Bitcoin-Reserve von 23.156 Münzen aufgebaut (28. August 2026) — und dabei bis dahin keinen einzigen Bitcoin verkauft. Belegt ist das dreifach: Der Geschäftsbericht für 2025 schreibt es ausdrücklich für die Zeit bis zum 17. März 2026, der Quartalsbericht zum 30. Juni 2026 weist in der Bestandsentwicklung keine Verkäufe aus, und in jeder Wochenmeldung bis zum 31. August 2026 stieg der Bestand genau um die dort gemeldete Zukaufmenge. Zum 30. Juni 2026 standen 1.164,6 Millionen US-Dollar digitale Vermögenswerte in der Bilanz, entsprechend 19.864 Bitcoin. Die Bilanzsumme betrug 1.377,1 Millionen US-Dollar, die Verbindlichkeiten nur 28,6 Millionen — Finanzschulden gibt es überhaupt keine mehr, nachdem im ersten Halbjahr 2026 sowohl das übernommene Coinbase-Darlehen als auch die Wandelanleihen von Semler Scientific abgelöst wurden. Das Eigenkapital lag bei 646,2 Millionen US-Dollar, die Kasse bei 145,5 Millionen (30. Juni 2026) und bei 183,5 Millionen zum 28. August 2026. Ein Unternehmen, das eine Milliarde Dollar in einem volatilen Vermögenswert hält und dafür keine einzige Fremdmark schuldet, hat den wichtigsten Fehler der Zyklusjahre 2021/22 vermieden: Es kann nicht von einem Kreditgeber liquidiert werden.
Auch die Übernahme von Semler Scientific am 16. Januar 2026 war ein kaufmännischer Treffer. Strive bezahlte mit 16.090.786 eigenen Aktien im Wert von 311,2 Millionen US-Dollar und bekam dafür ein identifizierbares Nettovermögen von 377,9 Millionen — darunter allein 482,0 Millionen US-Dollar Bitcoin (444,029 Millionen als digitale Vermögenswerte und 37,971 Millionen als Forderung für 398 Bitcoin, die als Kreditsicherheit hinterlegt waren). Die Differenz von 66,7 Millionen US-Dollar wurde als Übernahmegewinn („bargain purchase gain“) verbucht: Wer weniger bezahlt, als die gekauften Vermögenswerte wert sind, darf diesen Unterschied als Ertrag ausweisen. Das ist keine Bilanztrickserei, sondern der vorgeschriebene Umgang mit einem Kauf unter Wert. Und es ist ausdrücklich Teil der Strategie — der Geschäftsbericht nennt „den Erwerb von Zielunternehmen zu einem Kaufpreis mit Abschlag auf ihren Buchwert oder ihre liquiden Mittel“ als eine der eigenen Ertragsquellen.
Ein dritter Punkt gehört fairerweise hierher: Für die Vorzugsdividende hat Strive vorgesorgt. Beim Börsengang der Vorzugsaktie am 10. November 2025 legte das Unternehmen 12,00 US-Dollar je Stück auf ein separates Dividendenkonto — rechnerisch zwölf Monatszahlungen im Voraus. Bei der Folgeplatzierung am 27. Januar 2026 kamen 12,25 US-Dollar je neu ausgegebener Vorzugsaktie hinzu. Die Zahlung der nächsten zwölf Monate ist damit nicht vom Tagesgeschäft abhängig. Auch das ist mehr, als viele Nachahmer dieses Modells vorweisen können.
Und jetzt dreh die Gewinn-und-Verlust-Rechnung um und schau, was von all dem unten ankommt. Im ersten Halbjahr 2026 stand ein Nettoverlust von 523,5 Millionen US-Dollar — 8,22 US-Dollar je Aktie. Der größte Teil davon, 523,8 Millionen, sind unrealisierte Bewertungsverluste auf Bitcoin: Seit der neuen Bilanzregel für Kryptowerte muss jede Kursbewegung sofort durch die Erfolgsrechnung laufen, nach oben wie nach unten. Diese Zahl ist also mehr Thermometer als Diagnose. Die Diagnose steht anderswo — und dorthin gehen wir jetzt.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Geschäft deckt nicht einmal seine eigenen Kosten
Im ersten Halbjahr 2026 setzte der Konzern 5,701 Millionen US-Dollar um: 2,859 Millionen Fondsgebühren, 2,758 Millionen Medizintechnik, 0,084 Millionen Sonstiges. Dem standen 45,017 Millionen US-Dollar Betriebskosten gegenüber, davon allein 29,367 Millionen für Personal. Das ist ein Verhältnis von rund eins zu acht. Und es ist kein Startproblem eines einzelnen Bereichs: Im zweiten Quartal 2026 schrieb jedes der drei Segmente operativ rote Zahlen — die Fondsverwaltung −2,155 Millionen, die Medizintechnik −5,216 Millionen, „Konzern & Sonstiges“ −250,878 Millionen (darin die Bewertungsverluste, aber auch 14,125 Millionen reine Betriebskosten für ein Segment, das 41.000 US-Dollar Umsatz machte). Das Betreiben der Bitcoin-Reserve ist also selbst ein Kostenblock von rund 56 Millionen US-Dollar im Jahr, wenn man das zweite Quartal hochrechnet.
Der Geschäftsbericht für 2025 sagt es für das Vorjahr in einem Satz, der keine Auslegung zulässt:
„For the year ended December 31, 2025, our historical operating businesses did not generate positive cash flow from operations.“
Übersetzung: „Für das Geschäftsjahr zum 31. Dezember 2025 erzeugten unsere historischen Betriebsgeschäfte keinen positiven Cashflow aus laufender Geschäftstätigkeit.“
— Strive, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A Risikofaktoren
Im ersten Halbjahr 2026 flossen operativ 39,4 Millionen US-Dollar ab, im Vorjahres-Halbjahr der Vorgängergesellschaft 10,0 Millionen. Es gibt also keine Periode in den vorliegenden Berichten, in der das Geschäft Geld eingebracht hätte.
Unbequeme Wahrheit Nr. 2: Die Vorzugsdividende kostet das Zehnfache des Umsatzes — und zwar in bar
Hier steckt der Kern der Vordrängler-Falle. Die Vorzugsaktie SATA ist ein Papier mit 100 US-Dollar Nennbetrag, das an der Nasdaq gehandelt wird und eine monatliche Bardividende zahlt. Der Satz ist variabel und wird vom Vorstand gesteuert, mit dem erklärten Ziel, den Kurs der Vorzugsaktie zwischen 99 und 101 US-Dollar zu halten. Er begann im November 2025 bei 12,00 Prozent im Jahr und wurde seither mehrfach angehoben:
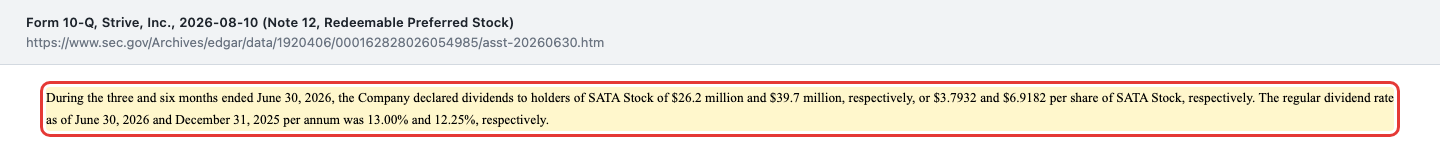
„The regular dividend rate as of June 30, 2026 and December 31, 2025 per annum was 13.00% and 12.25%, respectively.“
Übersetzung: „Der reguläre Dividendensatz betrug zum 30. Juni 2026 und zum 31. Dezember 2025 13,00 Prozent beziehungsweise 12,25 Prozent im Jahr.“
— Strive, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang 12 „Redeemable Preferred Stock“
Jetzt die Rechnung, die man selten irgendwo sieht. Zum 28. August 2026 waren 9.073.914 Vorzugsaktien ausstehend. Mal 100 US-Dollar Nennbetrag sind das rund 907 Millionen US-Dollar. Mal 13,00 Prozent ergibt eine laufende Verpflichtung von rund 118 Millionen US-Dollar im Jahr — in Geld, nicht in Aktien. Der Konzernumsatz des ersten Halbjahres, auf ein Jahr hochgerechnet, beträgt rund 11 Millionen. Die Dividende kostet also gut das Zehnfache dessen, was das Unternehmen einnimmt. Im ersten Halbjahr 2026 flossen dafür bereits 33,2 Millionen US-Dollar tatsächlich ab. Bezahlt wurde das nicht aus dem Geschäft, sondern aus dem Verkauf neuer Wertpapiere: 306,2 Millionen US-Dollar aus der Ausgabe von Stammaktien und 475,5 Millionen aus der Ausgabe weiterer Vorzugsaktien. Nach Abzug der gezahlten Dividenden, der Emissionskosten und der Kredittilgungen blieb daraus ein Netto-Finanzierungszufluss von 702,7 Millionen US-Dollar im Halbjahr.
Wichtig für die Einordnung, und wir sagen es ausdrücklich: Diese Dividende ist keine Schuld. Die Vorzugsaktie ist rechtlich Eigenkapital, gezahlt wird nur, was der Vorstand beschließt, und ein Aussetzen löst keine Insolvenz aus — unbezahlte Beträge verzinsen sich lediglich weiter. Genau deshalb ist der Satz in den Risikofaktoren aber so bemerkenswert offen: Das Unternehmen schreibt selbst, es könne nicht über ausreichende Mittel verfügen, um die Dividende in bar zu zahlen, oder sich dagegen entscheiden. Für Stammaktionäre bedeutet beides dasselbe: Erst wird der Vordrängler bedient, dann kommen sie.
Unbequeme Wahrheit Nr. 3: Der Einstand liegt über dem Marktpreis
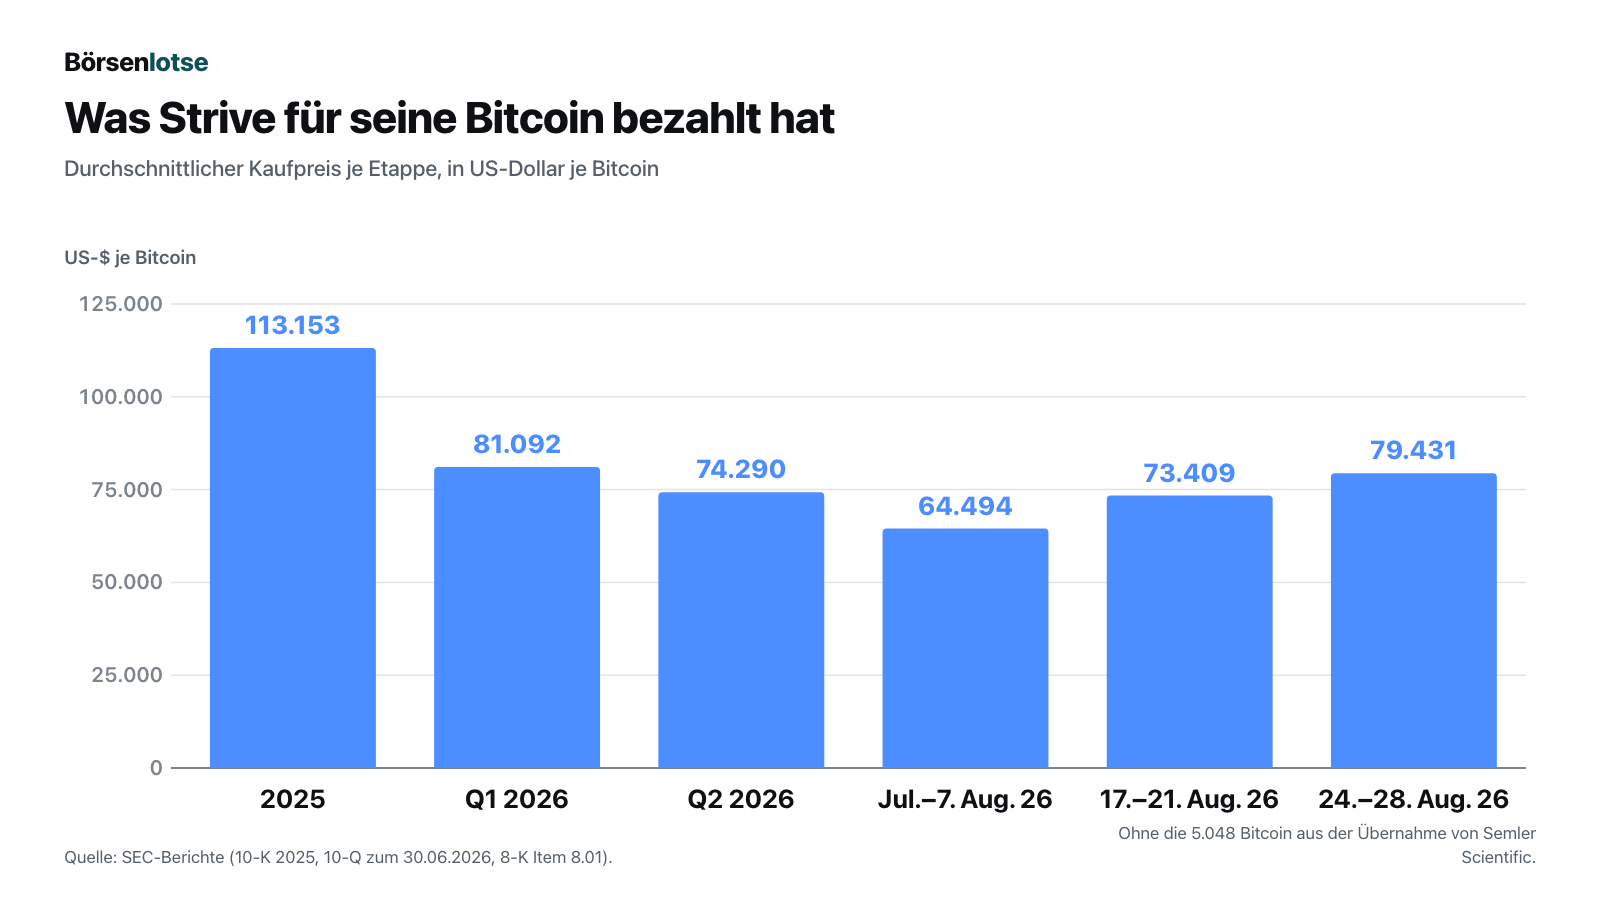
Ein Bitcoin-Speicher ist so gut wie sein Einkauf. Strives Einkauf begann teuer. 2025 erwarb das Unternehmen 7.627 Bitcoin für insgesamt 863,0 Millionen US-Dollar — im Schnitt 113.153 US-Dollar je Stück. Danach kaufte Strive systematisch nach: 953 Stück im ersten Quartal 2026 zu 81.092 US-Dollar, 6.236 Stück im zweiten Quartal zu 74.290 US-Dollar, im Schnitt der Käufe vom 1. Juli bis 7. August 2026 sogar nur 64.494 US-Dollar. Rechnet man alle Zugänge zusammen — einschließlich der 5.048 Bitcoin aus der Semler-Übernahme, angesetzt mit ihrem Zeitwert am Übernahmetag von 482,0 Millionen US-Dollar oder rund 95.500 US-Dollar je Stück —, ergibt sich nach unserer Berechnung ein gewichteter Einstand von rund 92.100 US-Dollar je Bitcoin. Der Quartalsbericht selbst nennt zum 30. Juni 2026 eine gewichtete Anschaffungsbasis von 94.793 US-Dollar je Bitcoin; die günstigen Zukäufe danach drücken sie. Am 7. September 2026 schloss Bitcoin bei rund 79.800 US-Dollar. Der Bestand liegt also rund 13 Prozent unter Einstand, das sind rechnerisch rund 285 Millionen US-Dollar. Genau das misst die Bilanz auch: Zum 30. Juni 2026 waren 19.864 Bitcoin mit 1.164,6 Millionen US-Dollar angesetzt — rechnerisch rund 58.600 US-Dollar je Stück, weil der Stichtagskurs damals so tief lag.
Warum das mehr ist als eine Momentaufnahme: Der Geschäftsbericht beschreibt die Kombination aus Einstandspreis und Zahlungsverpflichtung als Risiko in genau dieser Reihenfolge — erst der Fall unter den Buchwert, dann der Zwang zu handeln.
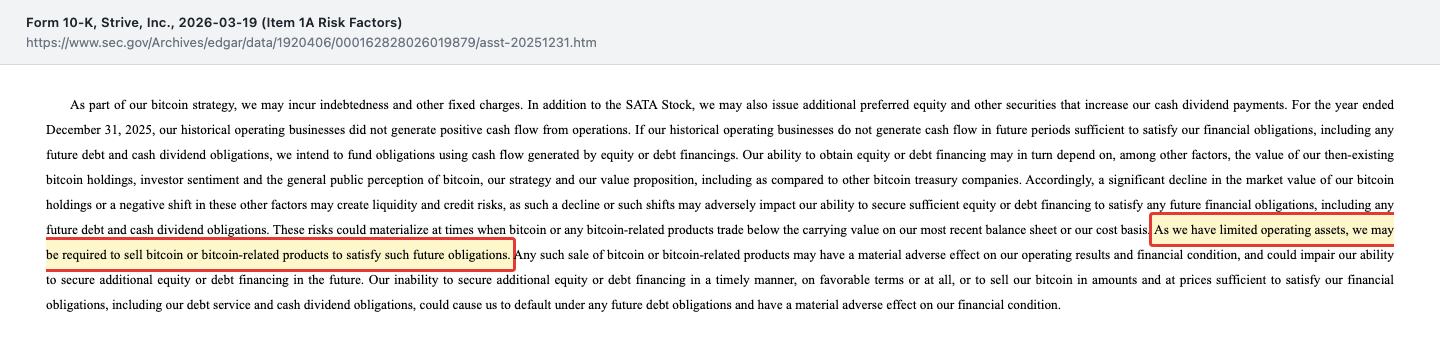
„As we have limited operating assets, we may be required to sell bitcoin or bitcoin-related products to satisfy such future obligations.“
Übersetzung: „Da wir über begrenztes operatives Vermögen verfügen, könnten wir gezwungen sein, Bitcoin oder Bitcoin-bezogene Produkte zu verkaufen, um solche künftigen Verpflichtungen zu erfüllen.“
— Strive, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A Risikofaktoren
Unbequeme Wahrheit Nr. 4: Die Aktienzahl hat sich verdoppelt — und 26,6 Millionen Aktien fehlen in der Rechnung
Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil neue Stücke ausgegeben werden. Bei Strive ist das kein Nebeneffekt, sondern der Motor. Zum 31. Dezember 2025 gab es 34.936.745 Aktien der Klasse A und 9.776.540 der Klasse B, zusammen 44.713.285 (jeweils splitbereinigt). Zum 28. August 2026 waren es 83.470.035 plus 9.792.535, zusammen 93.262.570. Das ist mehr als eine Verdoppelung in acht Monaten. Allein in der Woche bis zum 28. August 2026 kamen 3.579.147 neue Stammaktien und 803.099 neue Vorzugsaktien dazu. Der offene Rahmen für weitere Ausgaben lag am 7. August 2026 bei rund 2,12 Milliarden US-Dollar für Stammaktien und 2,24 Milliarden für Vorzugsaktien.
Dazu kommt eine Zahl, die das Unternehmen zwar nennt, aber aus seiner eigenen Verwässerungsrechnung heraushält: 26.596.010 Aktien, die auf Bezugsrechte aus der Privatplatzierung vom 26. Mai 2025 entfallen. Die Wochenmeldung weist sie in einer eigenen Zeile unter der Zeile „angenommene voll verwässerte Aktien“ aus und erklärt in der Fußnote ausdrücklich, dass sie dort nicht enthalten sind. Ihr Ausübungspreis: 27,00 US-Dollar. Solange der Kurs weit darunter liegt, ist das vertretbar. Am 4. September 2026 schloss ASST bei 27,14 US-Dollar. Diese Bezugsrechte entsprechen 28,5 Prozent aller ausstehenden Stammaktien — und sie tauchen in keiner Verwässerungszahl des Unternehmens auf. Wir haben den Fund deshalb zusätzlich als eigenen Eintrag in unserem Beifang abgelegt.
Unbequeme Wahrheit Nr. 5: Der Bonus hängt an einer Kennzahl, die mit neuen Aktien steigt
Am 7. August 2026 beschloss der Verwaltungsrat einen kurzfristigen Bonusplan. Die Kennzahl, an der die Barboni der Führungskräfte hängen, heißt „Bitcoin Yield“ — grob übersetzt: die Veränderung der Bitcoin-Menge je Aktie. Der Plan zahlt zwischen 0 und 200 Prozent des Zielbonus, der Bemessungszeitraum läuft vom 1. Oktober 2025 bis zum 31. Dezember 2026.
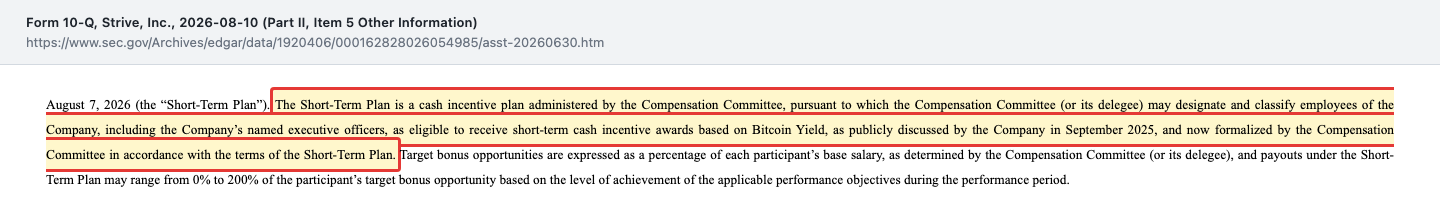
„The Short-Term Plan is a cash incentive plan administered by the Compensation Committee, pursuant to which the Compensation Committee (or its delegee) may designate and classify employees of the Company, including the Company’s named executive officers, as eligible to receive short-term cash incentive awards based on Bitcoin Yield, as publicly discussed by the Company in September 2025, and now formalized by the Compensation Committee in accordance with the terms of the Short-Term Plan.“
Übersetzung: „Der Kurzfristplan ist ein Barvergütungsplan, der vom Vergütungsausschuss verwaltet wird und nach dem der Vergütungsausschuss (oder sein Beauftragter) Beschäftigte des Unternehmens, einschließlich der namentlich genannten Führungskräfte, als berechtigt bestimmen und einstufen kann, kurzfristige Barvergütungen auf Basis des Bitcoin Yield zu erhalten, wie vom Unternehmen im September 2025 öffentlich erörtert und nun vom Vergütungsausschuss gemäß den Bedingungen des Kurzfristplans formalisiert.“
— Strive, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Teil II, Item 5 „Other Information“
Warum das eine Erwähnung wert ist: Diese Kennzahl steigt nicht nur, wenn Bitcoin günstig eingekauft wird — sie steigt auch, wenn neue Aktien über dem inneren Wert verkauft und die Erlöse in Bitcoin getauscht werden. Je höher der Aufschlag der Aktie auf den Substanzwert, desto leichter lässt sich der Bonus verdienen. Das ist kein Vorwurf und keine Regelverletzung; es ist in dieser Branche üblich. Es ist aber ein Anreiz, der ausgerechnet dann zur Ausgabe neuer Aktien drängt, wenn der Kurs weit über dem inneren Wert steht. Für Altaktionäre ist das eine Umverteilung, für Neuaktionäre der Preis des Einstiegs. Wer die Aktie beurteilt, sollte wissen, in welche Richtung der Bonusplan zieht.
Bewertung: Was der Markt für einen Dollar Bitcoin bezahlt
Ein Kurs-Gewinn-Verhältnis lässt sich hier nicht bilden — es gibt keinen Gewinn. Ein Kurs-Umsatz-Verhältnis wäre sinnlos, weil der Umsatz das Geschäft nicht beschreibt. Die einzige Kennzahl, die bei einem Bitcoin-Speicher etwas aussagt, ist das Verhältnis von Börsenwert zu Substanz. Rechnen wir es Schritt für Schritt, mit datierten Bausteinen:
Was da ist: 23.156 Bitcoin (28. August 2026) mal rund 79.800 US-Dollar (Schlusskurs 7. September 2026) sind rund 1,85 Milliarden US-Dollar. Dazu 183,5 Millionen Kasse und 49,2 Millionen aus der gehaltenen Vorzugsaktie von Strategy Inc. (beides 28. August 2026) — zusammen rund 2,08 Milliarden US-Dollar. Was davon abgeht: das Vorzugskapital von rund 907 Millionen US-Dollar (9.073.914 Stück à 100 US-Dollar Nennbetrag), das im Rang vor der Stammaktie steht. Was bleibt: rund 1,17 Milliarden US-Dollar für 93.262.570 Stammaktien — rechnerisch rund 12,60 US-Dollar je Aktie.
Am 4. September 2026 schloss ASST bei 27,14 US-Dollar. Der Börsenwert lag damit bei rund 2,53 Milliarden US-Dollar. Der Markt bezahlt also rund das Doppelte dessen, was nach Abzug des Vorzugskapitals an Substanz da ist. Zwei Lesarten sind möglich, und beide sind ehrlich. Die freundliche: Ein Aufschlag ist die Eintrittskarte zur Maschine — solange die Aktie über Substanzwert notiert, kann Strive neue Aktien verkaufen und daraus mehr Bitcoin je Aktie erzeugen, was den Aufschlag rechtfertigt. Die unfreundliche: Ein Aufschlag von 100 Prozent bedeutet, dass du für einen Dollar Bitcoin zwei Dollar bezahlst — und dass die Rechnung nur aufgeht, wenn der nächste Käufer denselben Aufschlag akzeptiert. Sinkt der Aufschlag auf eins, halbiert sich der Kurs, ohne dass Bitcoin einen Cent verliert. Merksatz: Bei einem Bitcoin-Speicher kaufst du zwei Dinge — den Bitcoin und den Aufschlag. Nur eines davon hat einen Marktpreis, den du nachschlagen kannst.
Eine Ergänzung zur Ehrlichkeit dieser Rechnung: Sie unterstellt, dass die 26.596.010 Aktien aus den Bezugsrechten nicht ausgeübt werden. Werden sie es, fließen dem Unternehmen rund 718 Millionen US-Dollar zu, und die Aktienzahl steigt auf rund 119,9 Millionen — der Substanzwert je Aktie läge dann bei rund 15,80 US-Dollar. Die Richtung der Aussage ändert sich dadurch nicht.
Chancen und Risiken auf einen Blick
Was für Strive spricht:
- Keine Finanzschulden. 28,6 Millionen US-Dollar Verbindlichkeiten stehen 1.377,1 Millionen Bilanzsumme gegenüber (30. Juni 2026). Kein Kreditgeber kann Positionen zwangsweise auflösen — der klassische Zerstörungsmechanismus früherer Krypto-Zyklen fehlt hier.
- Ein echter Bitcoin-Bestand, ohne Verkäufe aufgebaut. 23.156 Münzen zum 28. August 2026, und die Zukäufe der letzten Monate erfolgten deutlich unter dem Einstand von 2025.
- Vorgesorgte Dividende. Für zwölf Monatszahlungen liegt seit dem Börsengang der Vorzugsaktie Geld auf einem separaten Konto — 12,00 US-Dollar je Stück beim Start, 12,25 US-Dollar je Stück bei der Folgeplatzierung.
- Ein Übernahmemodell, das funktioniert hat. Semler Scientific brachte 5.048 Bitcoin, ein zweites Standbein und einen Übernahmegewinn von 66,7 Millionen US-Dollar. Der Geschäftsbericht nennt den Kauf von Firmen unter Buchwert ausdrücklich als Strategie.
- Reichlich Kapitalzugang. Rund 4,4 Milliarden US-Dollar offener Ausgaberahmen für Stamm- und Vorzugsaktien (7. August 2026) — solange der Markt mitspielt.
Was gegen Strive spricht:
- Das Geschäft trägt sich nicht. 5,7 Millionen US-Dollar Halbjahresumsatz gegen 45,0 Millionen Betriebskosten; alle drei Segmente operativ im Minus; operativer Mittelabfluss von 39,4 Millionen im Halbjahr.
- Rund 118 Millionen US-Dollar Bardividende im Jahr. Bei 13,00 Prozent auf 907 Millionen Vorzugskapital — bezahlt aus dem Verkauf neuer Wertpapiere, nicht aus Erträgen.
- Verwässerung als Dauerzustand. Aktienzahl mehr als verdoppelt seit Ende 2025, dazu 26.596.010 Aktien aus Bezugsrechten zu 27,00 US-Dollar, die in der Verwässerungsrechnung des Unternehmens fehlen.
- Aufschlag auf die Substanz. Rund das Doppelte des rechnerischen Substanzwerts je Aktie (4. bzw. 7. September 2026). Fällt der Aufschlag, fällt der Kurs — auch ohne jede Bitcoin-Bewegung.
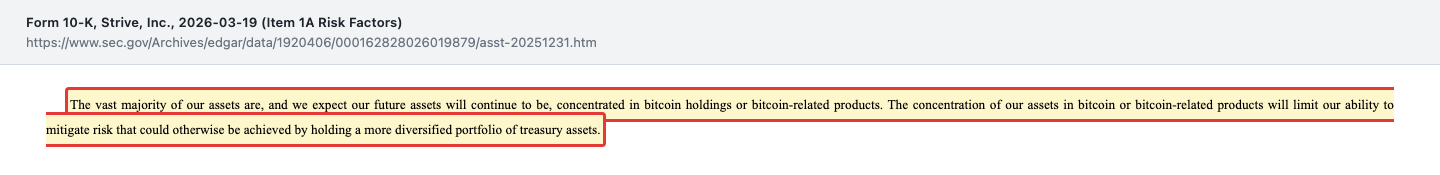
- Ein einziger Vermögenswert. Der Geschäftsbericht schreibt, die weit überwiegende Mehrheit der Vermögenswerte sei und bleibe in Bitcoin konzentriert; eine Streuung, die Risiko mindern würde, gibt es nicht.
- Kaum Historie. Die Strategie läuft seit Mai 2025 — sie wurde noch nie über einen vollständigen Marktzyklus geprüft, wie das Unternehmen selbst in den Risikofaktoren schreibt.
Ein menschliches Fazit
Zurück zur Vordrängler-Falle vom Anfang. Sie ist deshalb so wirksam, weil sie nichts verschweigt. Alles, was in diesem Text steht, ist öffentlich, ordentlich eingereicht und sauber nummeriert. Die Zahl der Bitcoin steht jede Woche in einer Wochenmeldung. Der Dividendensatz steht im Anhang. Die Bezugsrechte stehen in einer eigenen Zeile mit einer Fußnote, die ehrlich erklärt, warum sie nicht mitgezählt werden. Niemand versteckt hier etwas. Die Falle besteht nur darin, dass man die Aktie kauft, weil man Bitcoin will — und dann vergisst nachzurechnen, wie viele Leute vor einem stehen und was sie kosten.
Nüchtern zusammengefasst: Strive hat in zwölf Monaten eine ordentliche Bitcoin-Reserve aufgebaut, ohne Schulden zu machen und ohne eine einzige Münze zu verkaufen. Das ist mehr, als viele Nachahmer geschafft haben, und es verdient Respekt. Gleichzeitig steht darunter ein Geschäft mit 5,7 Millionen US-Dollar Halbjahresumsatz, das seine eigenen 45,0 Millionen Betriebskosten nicht deckt, und darüber eine Vorzugsaktie, die rund 118 Millionen US-Dollar im Jahr kostet — in Geld. Solange die Aktie über ihrem Substanzwert notiert und der Markt neue Papiere abnimmt, funktioniert die Maschine. Fällt eine der beiden Bedingungen weg, bleibt eine Firma, die Bitcoin verkaufen muss, um ihre eigenen Vorzugsaktionäre zu bezahlen — und das Unternehmen schreibt genau das in seine Risikofaktoren.
Ob das ein gutes Geschäft ist, hängt davon ab, was du eigentlich kaufen willst. Willst du Bitcoin, gibt es Wege, ihn ohne Aufschlag und ohne Vordrängler zu bekommen. Willst du einen Hebel auf Bitcoin, bekommst du ihn hier — mit allem, was ein Hebel in beide Richtungen tut. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Strive, Inc. — Geschäftsbericht (10-K) für das Geschäftsjahr 2025, eingereicht am 19. März 2026
- Strive, Inc. — Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 10. August 2026
- Strive, Inc. — Quartalsbericht (10-Q) zum 31. März 2026, eingereicht am 14. Mai 2026
- Strive, Inc. — Wochenmeldung (8-K, Item 8.01) vom 31. August 2026: Bestände und Aktienzahlen zum 28. August 2026
- Strive, Inc. — Meldung (8-K, Item 8.01) vom 13. August 2026, eingereicht am 14. August 2026: Dividendensatz der Vorzugsaktie SATA für September 2026
- Alle SEC-Einreichungen von Strive, Inc. (CIK 0001920406) bei EDGAR
- Kurs-, Börsenwert- und Leerverkaufsdaten: Fundamentaldaten, Datenstand 6. September 2026; Bitcoin-Schlusskurs 7. September 2026.
Offenlegung und Hinweis: Dieser Beitrag ist journalistische Einordnung öffentlich zugänglicher Unterlagen und keine Anlageberatung, keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können bis zum Totalverlust fallen; das gilt für Unternehmen, deren Vermögen in einem einzigen, stark schwankenden Vermögenswert liegt, in besonderem Maß. Alle Zahlen stammen aus den oben verlinkten Originalquellen und tragen den dort genannten Stichtag; spätere Entwicklungen sind nicht berücksichtigt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Strive, Inc. und keine Position in Bitcoin.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,8 | 0,3 | 0,3 | 0,6 | 5,7 |
| Betriebsergebnis (EBIT) | 0,0 | -0,6 | -4,9 | -6,4 | -43,8 |
| Nettogewinn | 0,0 | -0,6 | -4,9 | -6,4 | -420,6 |
| Nettomarge | 1,8 % | -188,1 % | -1.780,0 % | -1.009,3 % | -7.335,0 % |
| Gewinn je Aktie | 2,43 $ | -94,46 $ | -0,35 $ | -675,11 $ | -190,02 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanzsubstanz und Schuldenfreiheit positiv
- Zum 30. Juni 2026 stehen 1.377,1 Millionen US-Dollar Bilanzsumme nur 28,6 Millionen Verbindlichkeiten gegenüber — Finanzschulden gibt es nach der Ablösung des Coinbase-Darlehens und der übernommenen Wandelanleihen keine mehr. Das Eigenkapital beträgt 646,2 Millionen US-Dollar. Es gibt keinen Hinweis auf gefährdete Unternehmensfortführung im Quartalsbericht (10-Q zum 30.06.2026).
- Umsetzung der Bitcoin-Strategie positiv
- In zwölf Monaten wurden 23.156 Bitcoin aufgebaut (Stand 28. August 2026), ohne dass ein einziger verkauft wurde. Die Zukäufe erfolgten zuletzt zu deutlich niedrigeren Preisen als 2025 (74.290 US-Dollar im zweiten Quartal 2026 gegen 113.153 im Jahr 2025), und die Übernahme von Semler Scientific brachte am 16. Januar 2026 zusätzlich 5.048 Bitcoin sowie einen Übernahmegewinn von 66,7 Millionen US-Dollar ins Haus (10-Q zum 30.06.2026, Anhang 3 und 5).
- Operative Ertragskraft negativ
- Im ersten Halbjahr 2026 standen 5,701 Millionen US-Dollar Umsatz 45,017 Millionen Betriebskosten gegenüber. Im zweiten Quartal 2026 schrieb jedes der drei Segmente operativ rote Zahlen: Fondsverwaltung −2,155 Millionen, Medizintechnik −5,216 Millionen, „Konzern & Sonstiges“ −250,878 Millionen. Der Geschäftsbericht für 2025 hält zum Vorjahr fest, die historischen Betriebsgeschäfte hätten keinen positiven operativen Cashflow erzeugt.
- Finanzierungskosten und Vorrang der Vorzugsaktie negativ
- Die Vorzugsaktie SATA verzinst sich seit dem 15. April 2026 mit 13,00 Prozent im Jahr, ausschließlich in bar. Bei 9.073.914 Stück zu 100 US-Dollar Nennbetrag (28. August 2026) sind das rund 118 Millionen US-Dollar Dividende im Jahr — gegenüber einem hochgerechneten Konzernumsatz von rund 11 Millionen. Im ersten Halbjahr 2026 flossen dafür bereits 33,2 Millionen US-Dollar in bar ab (10-Q zum 30.06.2026, Kapitalflussrechnung und Anhang 12).
- Verwässerung negativ
- Die Zahl der Stammaktien stieg von 44.713.285 (31. Dezember 2025, splitbereinigt) auf 93.262.570 zum 28. August 2026 — mehr als eine Verdoppelung in acht Monaten. Zusätzlich stehen 26.596.010 Aktien aus Bezugsrechten zu 27,00 US-Dollar im Raum, die das Unternehmen aus seiner eigenen Zahl „voll verwässerter Aktien“ ausnimmt. Der offene Rahmen für weitere Ausgaben lag am 7. August 2026 bei rund 2,12 Milliarden US-Dollar für Stammaktien und 2,24 Milliarden für Vorzugsaktien.
- Abhängigkeit vom Kapitalmarkt negativ
- Im ersten Halbjahr 2026 flossen netto 702,7 Millionen US-Dollar aus Finanzierungstätigkeit zu — brutto 306,2 Millionen aus der Ausgabe von Stammaktien und 475,5 Millionen aus Vorzugsaktien, abzüglich Dividenden, Emissionskosten und Kredittilgungen. Operativ flossen im selben Zeitraum 39,4 Millionen ab. Der Geschäftsbericht für 2025 benennt die Folge selbst: Bei begrenztem operativem Vermögen könne das Unternehmen gezwungen sein, Bitcoin zu verkaufen, um künftige Verpflichtungen zu erfüllen — ausgerechnet dann, wenn Bitcoin unter dem Buchwert notiert.
Strive ist kein Unternehmen im klassischen Sinn, sondern ein börsennotierter Bitcoin-Speicher mit zwei kleinen Anhängseln. Die Bilanz ist schuldenfrei und mit 646,2 Millionen US-Dollar Eigenkapital unterlegt, der Bestand von 23.156 Bitcoin wurde in zwölf Monaten ohne einen einzigen Verkauf aufgebaut — das ist die Leistung. Die Rechnung darunter geht trotzdem nicht auf: 5,7 Millionen US-Dollar Halbjahresumsatz stehen gegen 45,0 Millionen Betriebskosten und gegen eine Vorzugsaktie, die 13,00 Prozent im Jahr kostet und ausschließlich in bar bedient wird — rund 118 Millionen US-Dollar jährlich. Bezahlt wird das aus dem Verkauf immer neuer Aktien, und die Aktienzahl hat sich seit Ende 2025 mehr als verdoppelt. Wer ASST kauft, kauft Bitcoin mit einem Aufschlag, hinter einer Vorzugsaktie, die zuerst bedient wird. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Wir vergeben rot, und wir sagen deutlich, worauf sich das stützt und worauf nicht. Nicht gestützt ist es auf den Kurs, die Bewertung oder die Schwankungsbreite der Aktie — das sind Preisargumente, keine Qualitätsargumente. Auch einen Hinweis auf gefährdete Unternehmensfortführung, negatives Eigenkapital oder Finanzschulden gibt es nicht; die Vorzugsaktie SATA ist rechtlich Eigenkapital, ihre Dividende wird nur gezahlt, wenn der Vorstand sie beschließt, und ein Zahlungsausfall löst keine Insolvenz aus. Ausschlaggebend ist etwas anderes: Der operative Mittelfluss ist in jeder berichteten Periode negativ (1. Halbjahr 2025: −10,0 Millionen US-Dollar; 1. Halbjahr 2026: −39,4 Millionen), und der Geschäftsbericht für 2025 hält für das Gesamtjahr ausdrücklich fest, dass die Betriebsgeschäfte keinen positiven operativen Cashflow erzeugt haben. Ein Geschäft, das im Halbjahr 5,7 Millionen US-Dollar umsetzt, kann weder seine eigenen Betriebskosten von 45,0 Millionen noch die rund 118 Millionen US-Dollar jährliche Bardividende auf das Vorzugskapital tragen. Beides wird dauerhaft aus dem Verkauf neuer Wertpapiere bezahlt — und das Unternehmen benennt in seinem eigenen Risikokapitel die Alternative: notfalls Bitcoin verkaufen. Dieser dauerhaft negative operative Cashflow ist der Befund, der die Stufe bestimmt; er beschreibt das Unternehmen, nicht den Aktienkurs. Was du daraus machst, ist deine Entscheidung.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam ASST am 6. September 2026 über unseren Reddit-Hype-Scanner. Der Kurs war zwischen dem 14. August und dem 4. September 2026 von 12,32 auf 27,14 US-Dollar gestiegen, bei einer Leerverkaufsquote von 24,24 Prozent des Streubesitzes (Datenstand 6. September 2026, Fundamentaldaten).
- Verwechslungsgefahr: Das Kürzel ASST gehörte bis zum 12. September 2025 der Asset Entities Inc., einer Discord-Marketingfirma. Kurs-, Umsatz- und Gewinnreihen vor diesem Datum beschreiben ein völlig anderes Geschäft. Zusätzlich hat Strive am 6. Februar 2026 eine Aktienzusammenlegung im Verhältnis 1:20 durchgeführt — ältere Kursangaben müssen mit 20 multipliziert werden. Nicht zu verwechseln ist Strive außerdem mit Strategy Inc., dem Unternehmen, dessen Vorzugsaktie Strive selbst im Bestand hält.
- Kurs- und Bewertungsangaben datiert auf den 4. September 2026 (Schlusskurs 27,14 US-Dollar), die Substanzrechnung zusätzlich auf den Bitcoin-Schlusskurs vom 7. September 2026 von rund 79.800 US-Dollar. Analysen sind evergreen, Tageskurse sind kein Kaufargument. Der Bitcoin-Bestand und die Aktienzahlen stammen aus der 8-K-Wochenmeldung vom 31. August 2026 (Stichtag 28. August 2026).
Aktien-Wächter
Diese Analyse ist Stand 7. September 2026. Was sich seitdem bei ASST geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Strive, Inc. (ASST) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Strive führt drei Bereiche. Erstens eine Fondsverwaltung mit über 2,4 Milliarden US-Dollar verwaltetem Vermögen (31. Dezember 2025). Zweitens seit dem 16. Januar 2026 ein Medizintechnikgeschäft aus der Übernahme von Semler Scientific. Und drittens, wirtschaftlich mit Abstand am wichtigsten, eine Bitcoin-Reserve von 23.156 Münzen (28. August 2026). Die beiden operativen Bereiche setzten im ersten Halbjahr 2026 zusammen 5,6 Millionen US-Dollar um.
Weil die Börsenhülle älter ist als der Name. Bis zum 12. September 2025 war die Gesellschaft die Asset Entities Inc., eine Marketingfirma für Discord-Gemeinschaften, seit Februar 2023 an der Nasdaq. An diesem Tag fuhr der Vermögensverwalter Strive Enterprises per umgekehrter Übernahme in diese Hülle und benannte sie um. Das Kürzel blieb. Kurs- und Geschäftszahlen vor September 2025 beschreiben deshalb ein anderes Unternehmen.
SATA ist eine ewig laufende Vorzugsaktie mit 100 US-Dollar Nennbetrag, seit November 2025 an der Nasdaq. Sie verzinst sich seit dem 15. April 2026 mit 13,00 Prozent im Jahr, zahlbar ausschließlich in Geld, monatlich. Zum 28. August 2026 waren 9.073.914 Stück ausstehend, also rund 907 Millionen US-Dollar Nennwert. Im Rang steht sie vor der Stammaktie: Erst wenn dieses Kapital bedient ist, bleibt etwas für ASST-Aktionäre übrig.
Zum 28. August 2026 waren es 23.156 Bitcoin. Die Preise schwanken stark: 2025 kaufte Strive 7.627 Stück zu durchschnittlich 113.153 US-Dollar, im zweiten Quartal 2026 kamen 6.236 Stück zu 74.290 US-Dollar hinzu, in der Woche bis zum 28. August 2026 noch einmal 1.800 zu 79.431 US-Dollar. Nach unserer Rechnung liegt der gewichtete Einstand bei rund 92.100 US-Dollar je Bitcoin. Verkauft wurde bis dahin keiner.
Am 4. September 2026 lag der Börsenwert bei rund 2,53 Milliarden US-Dollar. Bitcoin, Kasse und Wertpapiere summierten sich nach unserer Rechnung auf rund 2,08 Milliarden; davon geht das Vorzugskapital von rund 907 Millionen ab, es bleiben rund 1,17 Milliarden für die Stammaktionäre. Der Markt zahlt also etwa das Doppelte des Substanzwerts — er bezahlt die Erwartung, dass Strive mit weiteren Aktienausgaben mehr Bitcoin je Aktie einsammelt.
Am 6. Februar 2026 wurden je 20 Aktien zu einer zusammengelegt. Rechnerisch verzwanzigfachte sich damit der Kurs, ohne dass sich am Wert des Unternehmens etwas änderte. Wer ältere Charts oder Meldungen liest, muss Kurse vor diesem Datum mit 20 multiplizieren, um sie mit heutigen zu vergleichen. Das Unternehmen selbst hat alle Aktien- und Ergebnisangaben der Nachfolgerperioden rückwirkend angepasst.
Sehr stark. Von 44.713.285 Stammaktien zum 31. Dezember 2025 (splitbereinigt) stieg die Zahl auf 93.262.570 zum 28. August 2026. Dazu kommen 26.596.010 Aktien aus Bezugsrechten mit Ausübungspreis 27,00 US-Dollar, die das Unternehmen in seiner eigenen Verwässerungsrechnung ausdrücklich weglässt. Der offene Ausgaberahmen betrug am 7. August 2026 rund 2,12 Milliarden US-Dollar für Stamm- und 2,24 Milliarden für Vorzugsaktien.
Nein, aber die Modelle ähneln sich, und es gibt eine direkte Verbindung. Beide halten Bitcoin als Unternehmensreserve und finanzieren die Käufe über Aktien- und Vorzugsaktienausgaben. Strive ist mit 23.156 Bitcoin deutlich kleiner. Zusätzlich hält Strive selbst 505.000 Vorzugsaktien von Strategy Inc. im Wert von 49,2 Millionen US-Dollar (28. August 2026) und zählt sie zu den eigenen Liquiditätsquellen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


