Smart Sand: Fünf Jahre Umsatzrekorde – und der Gewinn kam bis 2025 vom Finanzamt, nicht vom Sand
Es gibt eine Anleger-Schwäche, die wie eine Abkürzung aussieht: die Unterm-Strich-Falle. Wir lesen die letzte Zeile der Gewinn-und-Verlust-Rechnung, sehen ein Plus, und hören auf zu fragen, woher es kommt. Smart Sand, Inc. (Nasdaq: SND) fördert und verkauft Frac-Sand für die Öl- und Gasindustrie und wies 2023, 2024 und 2025 jeweils einen kleinen Nettogewinn aus – während das Unternehmen in vier der fünf Jahre 2021 bis 2025 vor Steuern tatsächlich einen Verlust schrieb. Erst im ersten Halbjahr 2026 verdiente Smart Sand zum ersten Mal seit Jahren operativ nennenswert Geld, mit einem Rekordquartal im zweiten Quartal – gleichzeitig wuchs die Abhängigkeit von wenigen Großkunden weiter. Machen wir einen Deal: Wir lesen gemeinsam den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und zwei Pflichtmitteilungen (8-K) aus dem Sommer 2026 – und schauen genau hin, wo der Gewinn wirklich herkam. Am Ende bleibt die Entscheidung bei dir, aber die letzte Zeile allein wird sie dir nicht abnehmen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 5. Oktober 2026
- Schlusskurs
- 5,40 $ +0,20 %
- Marktkapitalisierung
- 0,2 Mrd. $
- KGV
- 9,6
- Wachstums-Score
- 5/10
- AAQS
- 1/10
Kursentwicklung seit 17. August 2026: +10,0 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,00 $ bis 5,80 $ · Letzter Kurs: 5,40 $ (Stand: 5. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Schwäche, die sich wie eine Abkürzung anfühlt: die Unterm-Strich-Falle. Wir scrollen an den Kennzahlen vorbei bis zur letzten Zeile der Gewinn-und-Verlust-Rechnung, sehen dort ein Plus, atmen aus und hören auf zu fragen, woher dieses Plus eigentlich kommt. Smart Sand, Inc. (Nasdaq: SND) ist ein Lehrstück dafür. Von 2023 bis 2025 stand unterm Strich jedes Jahr ein kleiner Nettogewinn – und in vier der fünf Jahre 2021 bis 2025 stand vor Steuern tatsächlich ein Verlust. Der Unterschied zwischen beiden Zeilen war fast immer ein Ertragsteuer-Ertrag, keine operative Leistung. Erst im ersten Halbjahr 2026 kippte das Bild: ein Rekordquartal, ein echter operativer Gewinn – und gleichzeitig eine Kundenkonzentration, die weiter zunimmt. Machen wir einen Deal: Wir lesen gemeinsam den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und zwei Pflichtmitteilungen (8-K) aus dem Sommer 2026 – Zeile für Zeile, nicht nur die letzte.
Was Smart Sand eigentlich macht
Wenn eine Öl- oder Gasfirma Gestein tief unter der Erde mit Hochdruck aufbricht, um an eingeschlossenes Öl oder Gas zu kommen, entstehen im Gestein feine Risse. Diese Risse würden sich sofort wieder schließen, sobald der Druck nachlässt – wie eine Tür, die von selbst zufällt. Genau hier kommt Smart Sand ins Spiel: Das Unternehmen fördert und verkauft Northern-White-Quarzsand, extrem runde und harte Sandkörner, die in diese Risse gepumpt werden und sie wie kleine Türstopper offen halten – Fachleute nennen das Stützmittel oder Proppant. Ohne diesen Sand fließt kein Öl und kein Gas durch die Risse zurück zur Oberfläche.
Smart Sand betreibt drei eigene Minen, alle mit direktem Bahnanschluss, damit der Sand nicht in Lastwagenkolonnen quer durchs Land muss: Oakdale in Wisconsin (Verarbeitungskapazität rund 5,5 Millionen Tonnen im Jahr, in Betrieb seit Juli 2012, Anschluss an Canadian Pacific und Union Pacific), Ottawa in Illinois (rund 1,6 Millionen Tonnen, 2020 zugekauft, Anschluss an BNSF) und Blair in Wisconsin (rund 2,9 Millionen Tonnen, 2022 zugekauft, in Betrieb seit Mai 2023, Anschluss an Canadian National). Eine vierte Lagerstätte, New Auburn in Wisconsin, ist auf absehbare Zeit nicht in Betrieb. Zusammen kommt Smart Sand damit auf rund 10,0 Millionen Tonnen Verarbeitungskapazität im Jahr. Wie lange der Sand reicht, ist kein Rätsel: Ein unabhängiger Gutachter (John T. Boyd) bezifferte die nachgewiesenen und wahrscheinlichen Reserven zum 31. Dezember 2025 auf eine rechnerische Lebensdauer von rund 67 bis 149 Jahren je Mine – Smart Sand geht der Sand also nicht so schnell aus.
Damit der Sand dort ankommt, wo gebohrt wird, betreibt Smart Sand außerdem fünf eigene Umschlagterminals in den großen Fördergebieten Nordamerikas: in North Dakota (Bakken-Region), Pennsylvania und Ohio (Appalachen) sowie Oklahoma. Ergänzt wird das Geschäft um zwei kleinere Standbeine: SmartSystems sind mobile, senkrechte Sandsilos, die direkt am Bohrplatz stehen – eine Art rollender Sandspeicher statt loser Säcke, patentgeschützt und seit 2018 im Portfolio. Und seit Ende 2021 verkauft Smart Sand auch Industriesand außerhalb der Ölbranche, an Kunden aus Glas-, Gießerei-, Bau-, Filtrations-, Geothermie- und Keramikindustrie – laut Geschäftsbericht 2025 aktuell rund 5 Prozent des Geschäfts. Zum 31. Dezember 2025 beschäftigte Smart Sand 318 Menschen, davon 31 unter Tarifvertrag in Illinois (Laufzeit bis 30. April 2027).
Die Firmengeschichte für Anleger
-
2016
Börsengang an der Nasdaq
Smart Sand ging am 4. November 2016 an die Börse. Seither berichtet das Unternehmen jedes Quartal offen über Absatz, Preise und Kosten.
-
2021
Tiefpunkt: 50,674 Millionen US-Dollar Nettoverlust
Bei 126,648 Millionen US-Dollar Umsatz stand vor Steuern ein Verlust von 59,691 Millionen – der Ausgangspunkt der fünfjährigen Aufholjagd.
-
2023
Erster Nettogewinn seit Jahren — getragen vom Finanzamt
4,649 Millionen US-Dollar Nettogewinn, obwohl vor Steuern ein Verlust von 2,252 Millionen stand. Ein Ertragsteuer-Ertrag von 6,901 Millionen machte den Unterschied.
-
2024
Neue Kreditlinie über bis zu 30 Millionen US-Dollar
Die FCB-ABL-Fazilität vom 3. September 2024 gibt bis September 2029 finanziellen Spielraum – zum 30. Juni 2026 vollständig ungezogen.
-
2026
Rückkaufprogramm und erste Sonderdividende
Ab 23. Februar 2026 bis zu 20 Millionen US-Dollar Rückkaufrahmen, dazu am 5. Mai 2026 die erste Sonderdividende von 0,10 US-Dollar je Aktie.
-
2026
Rekordquartal und drei Brüder an der Spitze angekündigt
Am 11. August 2026 meldete Smart Sand das beste Quartal seiner Geschichte und zugleich, dass ab 2027 drei Brüder Young CEO, COO und CFO stellen.
Wie die Aktie auf unseren Tisch kam
Diesmal kam der Anstoß nicht aus einem Treffer in unserem hauseigenen Aktien-Scanner – das Werkzeug ist bei einer zyklischen Rohstofffirma wie Smart Sand ohnehin nur ein Startpunkt, kein Urteil. Auf den Tisch kam die Aktie über den Quartalsbericht (10-Q) zum 30. Juni 2026, veröffentlicht am 11. August 2026 zusammen mit einer Pflichtmitteilung (8-K) und der dazugehörigen Quartalsmitteilung: ein Rekordquartal bei Absatzmenge und Umsatz, dazu eine Prognose, die für ein Rohstoffunternehmen selten so klar ausfällt. CEO Charles Young formulierte es in der Quartalsmitteilung so:
„The second quarter was one of the best quarters in Smart Sand's history. We achieved record quarterly sales volumes and revenues and, excluding one-time items, generated record contribution margin and Adjusted EBITDA.“
Übersetzung: „Das zweite Quartal war eines der besten in der Geschichte von Smart Sand. Wir erzielten Rekord-Absatzmengen und -Umsätze und erwirtschafteten, ohne Einmaleffekte gerechnet, einen Rekord-Deckungsbeitrag und ein Rekord-bereinigtes-EBITDA.“
— Smart Sand, Inc., Quartalsmitteilung zum zweiten Quartal 2026, Anlage 99.1 zur Pflichtmitteilung (8-K) vom 11. August 2026
Dazu die Prognose fürs Gesamtjahr: 10 bis 20 Prozent mehr Absatzmenge 2026 gegenüber 2025 und – zum ersten Mal seit Jahren wieder als Ziel formuliert – ein positiver freier Mittelzufluss im Gesamtjahr. Auffällig ist zudem der Kursverlauf: Zum Datenstand 16. August 2026 lag die 52-Wochen-Spanne bei 1,78 bis 5,79 US-Dollar – der Kurs ist also weit von seinem Jahrestief entfernt gelaufen. Das ist ein Beobachtungswert, kein Kaufsignal: Ein gelaufener Kurs sagt nichts darüber, ob die Zahlen dahinter tragen. Wer Rohstoff- und Energiezulieferer mit ähnlich zyklischem Geschäft vergleichen will, findet bei uns unter anderem die Analyse zu SandRidge Energy, einem US-Öl-und-Gas-Förderer, und die Analyse zu DMC Global, einem Zulieferer für Bohrlochkomplettierung. Beide Geschäfte hängen wie das von Smart Sand am Bohrzyklus – nur an unterschiedlichen Stellen der Kette.
Die Zahlen über die Jahre — ehrlich gewürdigt
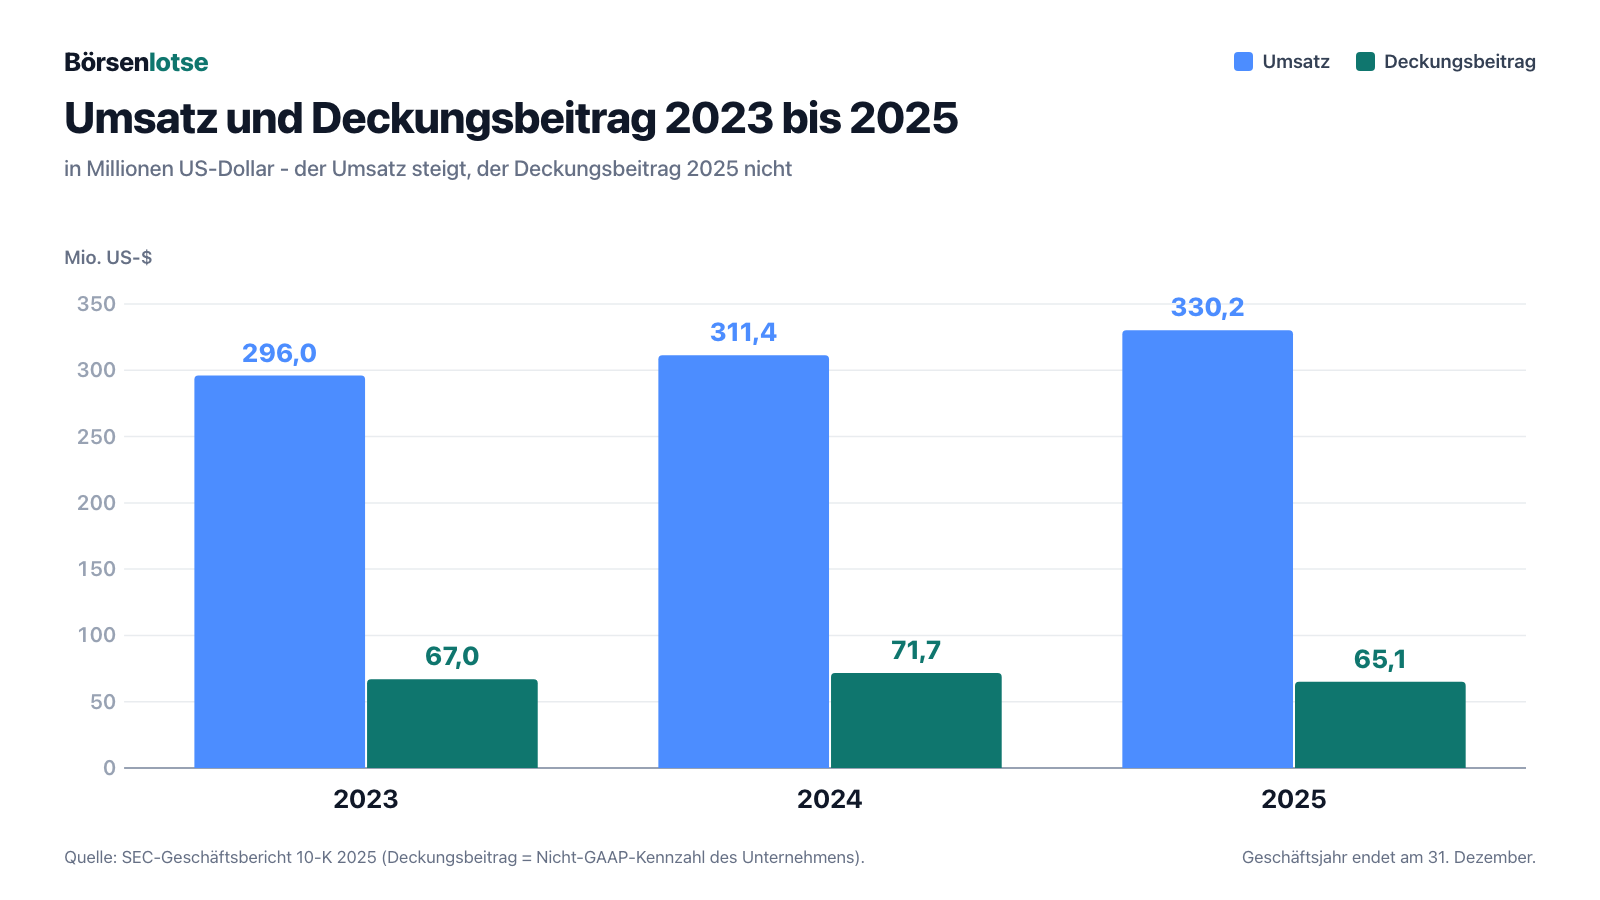
Zuerst das, was wirklich beeindruckt, denn es ist echt: Der Umsatz von Smart Sand wuchs von 126,648 Millionen US-Dollar im Jahr 2021 über 255,740 Millionen (2022) und 295,973 Millionen (2023) auf 311,372 Millionen (2024) und 330,153 Millionen US-Dollar im Jahr 2025 – in vier Jahren mehr als verzweieinhalbfacht. Dahinter steckt kein Buchhaltungstrick: Die verkaufte Sandmenge stieg im selben Zeitraum von 3,19 auf 5,44 Millionen Tonnen, also um rund 71 Prozent. Auch die Bilanz zeigt keine Schwäche – Smart Sand trägt praktisch keine Nettoverschuldung, die revolvierende Kreditlinie über bis zu 30,0 Millionen US-Dollar bei First-Citizens Bank & Trust war zum 30. Juni 2026 komplett ungezogen, und die geschätzten Reserven reichen je nach Mine für 67 bis 149 weitere Jahre.
Und trotzdem: Wer nur auf die Umsatzkurve schaut, sieht die halbe Geschichte. Denn was unterm Strich blieb, folgte der Umsatzkurve nicht.
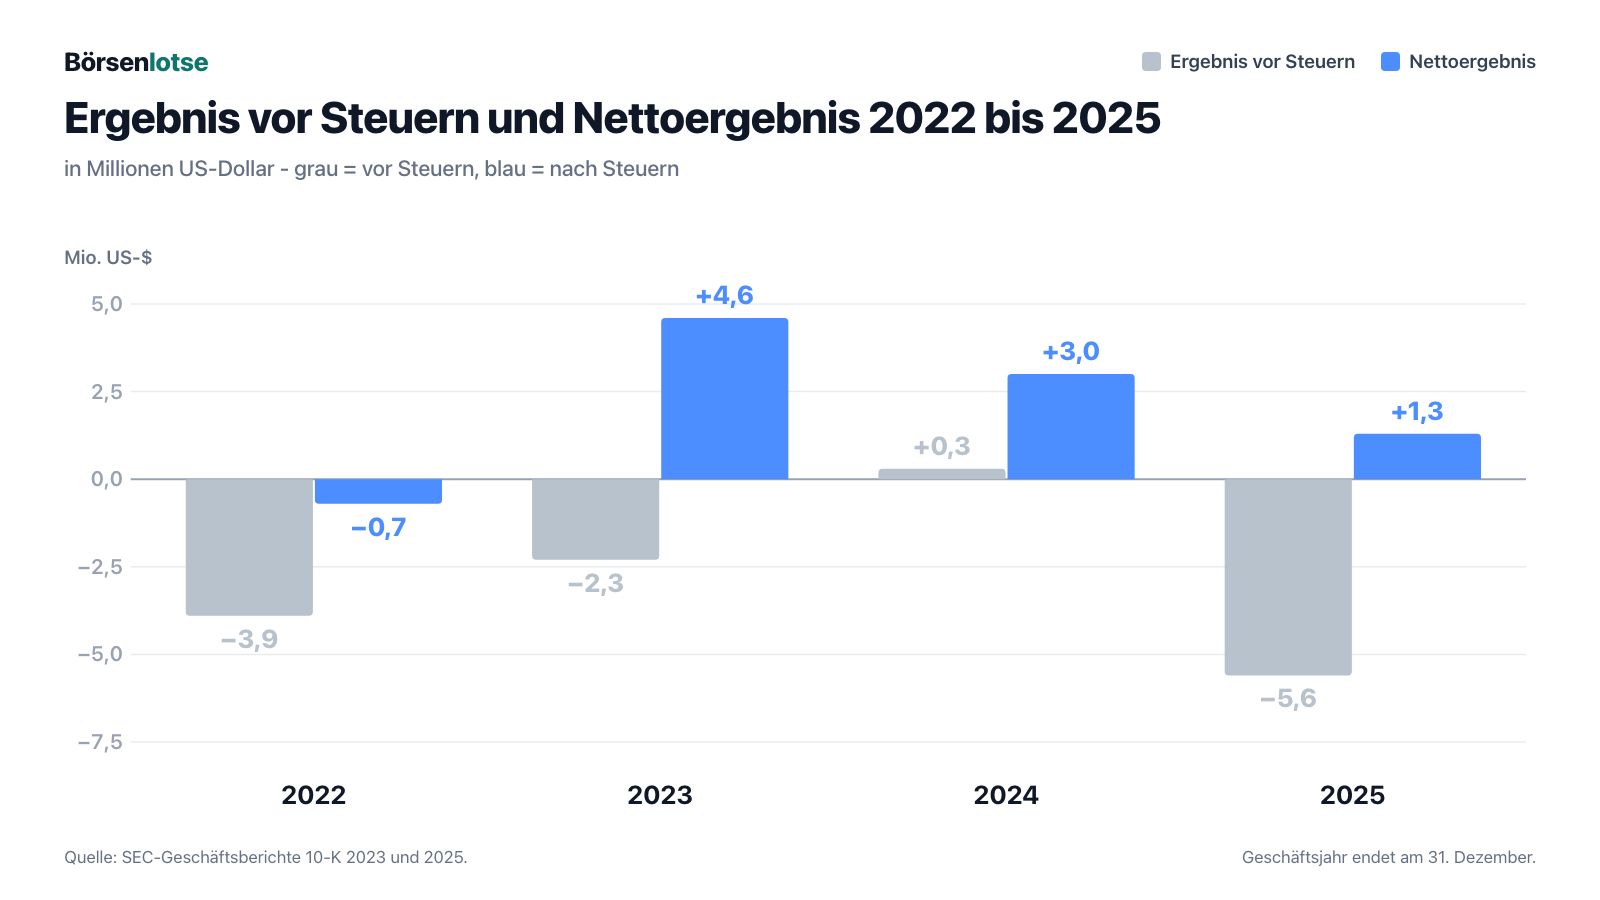
Diese Lücke zwischen den beiden grauen und blauen Balken ist kein Zufall eines einzelnen Jahres. Sie zieht sich durch die Berichte – und genau dort schauen wir jetzt genauer hin.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Gewinn kam vom Finanzamt
Schauen wir uns die fünf Jahre 2021 bis 2025 im Detail an. 2021 stand vor Steuern ein Verlust von 59,691 Millionen US-Dollar, 2022 von 3,908 Millionen, 2023 von 2,252 Millionen, 2025 von 5,586 Millionen – nur 2024 war das Ergebnis vor Steuern mit 0,252 Millionen minimal positiv. In jedem dieser fünf Jahre wies Smart Sand aber einen Ertragsteuer-Ertrag aus – eine Gutschrift vom Finanzamt statt einer Belastung –, der das Ergebnis nach oben zog: 2021 waren das 9,017 Millionen US-Dollar, 2022 3,205 Millionen, 2023 6,901 Millionen, 2024 2,740 Millionen, 2025 6,931 Millionen. Am Ende blieben 2023, 2024 und 2025 kleine Nettogewinne – 4,649 / 2,992 / 1,345 Millionen US-Dollar –, während 2021 und 2022 trotz Steuerertrag noch Nettoverluste standen.
Wie stark dieser Effekt einzelne Quartale prägen kann, zeigt der Vergleich zweier Q2-Quartale. Im zweiten Quartal 2025 wies Smart Sand 21,396 Millionen US-Dollar Nettogewinn aus (0,55 US-Dollar je Aktie) – auf den ersten Blick ein starkes Quartal. Vor Steuern stand in diesem Quartal aber ein Verlust von 0,327 Millionen US-Dollar; der Gewinn entstand allein durch einen Ertragsteuer-Ertrag von 21,723 Millionen US-Dollar. Das Unternehmen selbst beziffert den effektiven Steuersatz dieses Quartals auf 6.643,1 Prozent. Im zweiten Quartal 2026 dagegen lag der effektive Steuersatz bei nur 0,5 Prozent, bei einem Ergebnis vor Steuern von plus 10,220 Millionen US-Dollar – ein Quartal, das aus eigener operativer Kraft trug, nicht aus einer Steuergutschrift.
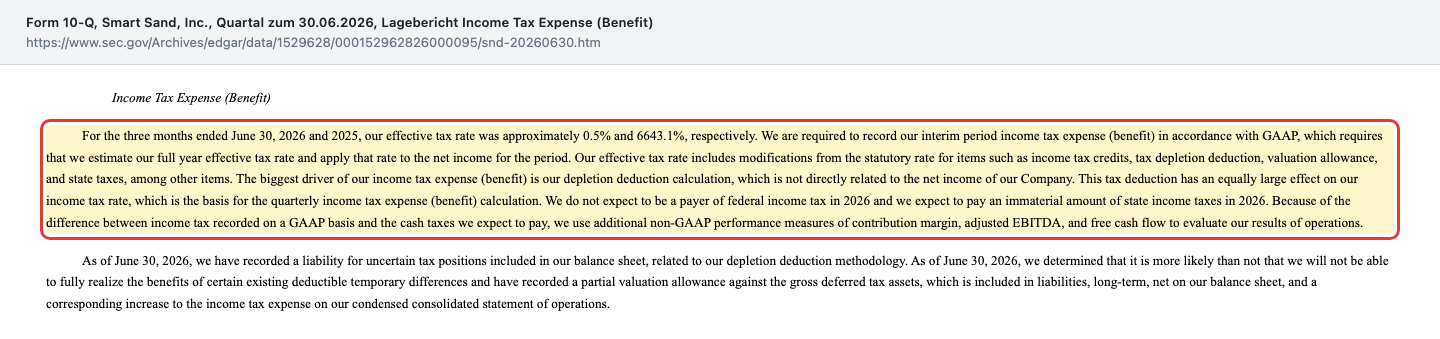
Warum passiert das überhaupt? Smart Sand selbst nennt im Lagebericht des Quartalsberichts den Grund und blickt gleich voraus:
„We do not expect to be a payer of federal income tax in 2026 and we expect to pay an immaterial amount of state income taxes in 2026.“
Übersetzung: „Wir erwarten, 2026 keine Bundeseinkommensteuer zu zahlen, und wir gehen davon aus, 2026 nur einen unwesentlichen Betrag an Staatssteuern zu zahlen.“
— Smart Sand, Inc., Quartalsbericht 10-Q zum 30. Juni 2026, Lagebericht
Treiber ist laut Unternehmen die steuerliche Abschreibung auf den Rohstoffvorrat (im Bericht „depletion deduction“), die nicht direkt am ausgewiesenen Nettoergebnis hängt. Übersetzt heißt das: Der gesetzliche Steuersatz liegt bei 21,0 Prozent, aber Smart Sand darf einen Teil seines im Boden liegenden Sandvorrats steuerlich abschreiben, unabhängig davon, ob das Geschäftsjahr operativ ein gutes oder schlechtes war. In mageren Jahren kann das reichen, um aus einem Vorsteuerverlust einen Nettogewinn zu machen – wie 2023, 2024 und 2025. Merke dir diesen Mechanismus: Ein Nettogewinn, der zu einem großen Teil vom Finanzamt kommt, sagt wenig darüber, ob das Kerngeschäft trägt.
Unbequeme Wahrheit Nr. 2: Vier Kunden, 68 Prozent der Forderungen
Frac-Sand ist ein Geschäft mit wenigen, sehr großen Abnehmern – Bohrunternehmen und Öl-und-Gas-Konzerne, die pro Bohrplatz Zehntausende Tonnen Sand auf einmal ordern. Das erklärt, warum sich das Geschäft in wenigen Kundenbeziehungen bündelt. Wie stark, zeigt Anhangangabe 13 des Quartalsberichts zum 30. Juni 2026:
„As of June 30, 2026, four customers accounted for 68% of the Company's total accounts and unbilled receivables.“
Übersetzung: „Zum 30. Juni 2026 entfielen 68 Prozent der gesamten Forderungen und unfakturierten Forderungen des Unternehmens auf vier Kunden.“
— Smart Sand, Inc., Quartalsbericht 10-Q zum 30. Juni 2026, Anhangangabe 13 „Concentrations“
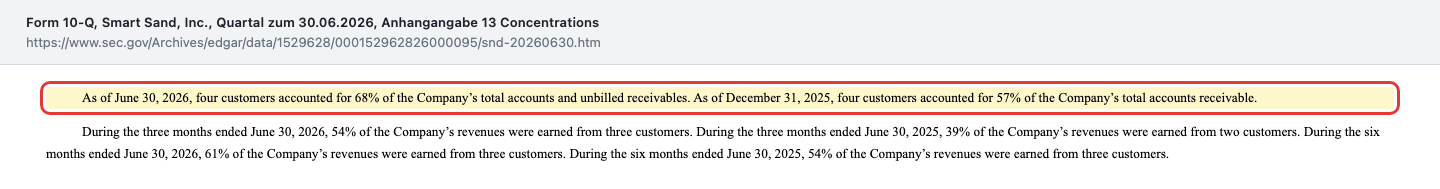
Zum 31. Dezember 2025 lag derselbe Wert noch bei 57 Prozent, ebenfalls verteilt auf vier Kunden – die Konzentration ist also binnen sechs Monaten spürbar gestiegen, nicht gesunken. Auch bei den Umsätzen zeigt sich dasselbe Muster: Drei Kunden brachten im zweiten Quartal 2026 zusammen 54 Prozent des Umsatzes (Q2 2025: nur zwei Kunden, 39 Prozent), im ersten Halbjahr 2026 waren es 61 Prozent (Vorjahreszeitraum: 54 Prozent). Auf der anderen Seite der Bilanz sieht es ähnlich aus: Ein einzelner Lieferant stand zum 30. Juni 2026 für 24 Prozent der Verbindlichkeiten aus Lieferungen und Leistungen, drei Lieferanten zusammen für 48 Prozent der Herstellkosten im ersten Halbjahr 2026. Stell es dir wie einen Handwerksbetrieb vor, dessen Werkstatt zwar voll ausgelastet ist – aber zwei der vier Großaufträge kommen von Firmen, die sich theoretisch auch für einen Konkurrenten entscheiden könnten. Die Auslastung ist real. Die Verhandlungsmacht liegt nicht bei Smart Sand.
Unbequeme Wahrheit Nr. 3: Der Mittelzufluss hängt am Arbeitskapital — und 2025 an einer Vorauszahlung
Wachstum kostet Geld, bevor es Geld bringt – wer mehr Sand verkauft, muss vorher mehr Sand fördern, mehr Lastwagen und Waggons füllen und länger auf die Bezahlung warten. Beim freien Mittelzufluss – dem, was nach Investitionen tatsächlich an Bargeld übrig bleibt – sieht man das bei Smart Sand besonders deutlich, und zwar in beide Richtungen. Im Gesamtjahr 2025 standen plus 32,521 Millionen US-Dollar zu Buche, deutlich mehr als 2024 (10,854 Millionen) und 2023 (7,960 Millionen). Im ersten Halbjahr 2026 dagegen waren es trotz Rekordmengen minus 0,513 Millionen US-Dollar, im zweiten Quartal 2026 minus 1,355 Millionen; im Vorjahreszeitraum sah es mit minus 2,625 Millionen (erstes Halbjahr 2025) und minus 7,813 Millionen (zweites Quartal 2025) noch schlechter aus.
Der Sprung von 2025 auf 2026 ist kein Zufall, und Smart Sand benennt die Gründe selbst. Im Geschäftsbericht (10-K) für 2025 stehen zwei Sonderposten im operativen Mittelzufluss von 44,116 Millionen US-Dollar: eine Kundenzahlung von 9,2 Millionen US-Dollar für vertragliche Mengenziele aus dem Vorjahr und eine Kundenvorauszahlung von 9,8 Millionen US-Dollar für Sandlieferungen des Jahres 2026, zum Jahresende als erhaltene Anzahlung passiviert. Genau diese 9,838 Millionen hat das Unternehmen laut Anhangangabe 2 des Quartalsberichts (10-Q) im ersten Halbjahr 2026 vollständig als Umsatz erfasst – das Geld war 2025 geflossen, die Lieferung fiel 2026 an. Die Position „erhaltene Anzahlungen“ schrumpfte entsprechend von 9,838 auf 1,583 Millionen US-Dollar.
Die Bilanz zeigt dasselbe von der anderen Seite: Die Kasse fiel vom 31. Dezember 2025 bis zum 30. Juni 2026 von 22,551 auf 10,197 Millionen US-Dollar, während die Forderungen aus Lieferungen und Leistungen im selben Zeitraum von 30,519 auf 45,048 Millionen stiegen. Übersetzt: Ein erheblicher Teil des Wachstums steckt noch in offenen Rechnungen statt in der Kasse. Dazu kommen die für 2026 geplanten Investitionen von 15,0 bis 20,0 Millionen US-Dollar, von denen im ersten Halbjahr erst 6,969 Millionen ausgegeben waren.
Für 2026 verspricht das Unternehmen selbst eine Wende: „We expect to generate positive free cash flow in 2026“ (Übersetzung: „Wir erwarten, im Jahr 2026 einen positiven freien Mittelzufluss zu erzielen“), so CEO Charles Young in derselben Quartalsmitteilung vom 11. August 2026. Nach dem ersten Halbjahr ist dieses Ziel noch offen – bis dahin war der freie Mittelzufluss leicht negativ, wenn auch deutlich weniger als im Vorjahreszeitraum. Das macht die Prognose zu einer Wette, die sich an den kommenden Quartalsberichten messen lassen muss, nicht zu einem bereits eingelösten Versprechen.
Unbequeme Wahrheit Nr. 4: Drei Brüder an der Spitze
Am 11. August 2026 meldete Smart Sand nicht nur das Rekordquartal, sondern in derselben Pflichtmitteilung (8-K) auch einen Wechsel an der Spitze der Finanzabteilung. Finanzvorstand Lee Beckelman scheidet zum 1. Januar 2027 aus seiner Rolle aus, bleibt dem Unternehmen aber bis zum 31. Mai 2030 als Vollzeit-Berater des Finanzvorstands erhalten – 200.000 US-Dollar Jahresgehalt 2027, danach 150.000 US-Dollar. Sein Nachfolger ab 1. Januar 2027 heißt James Young, 47 Jahre alt, seit Juni 2017 Executive Vice President, General Counsel und Secretary bei Smart Sand, zuvor Partner der Kanzlei Fox Rothschild LLP. Die Pflichtmitteilung selbst erklärt, warum dieser Name auffällt:
„Mr. Young is the brother of Charles E. Young, our Chief Executive Officer and member of our board of directors, and William John Young, our Chief Operating Officer.“
Übersetzung: „Herr Young ist der Bruder von Charles E. Young, unserem Vorstandsvorsitzenden und Verwaltungsratsmitglied, und von William John Young, unserem Betriebsvorstand.“
— Smart Sand, Inc., Pflichtmitteilung (8-K) vom 11. August 2026, Item 5.02
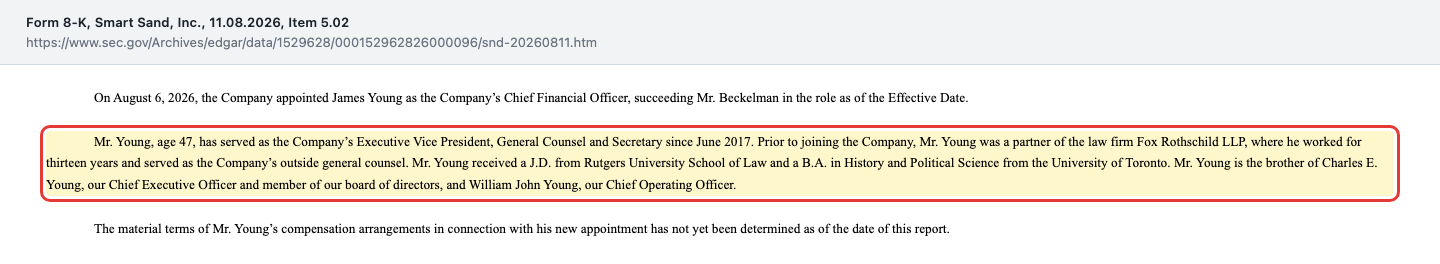
Das ist kein Skandal und kein Regelbruch – Familienunternehmen mit mehreren Führungskräften aus derselben Familie sind an der Börse keine Seltenheit, und Smart Sand legt die Beziehung offen, statt sie zu verschweigen. Wichtig ist es trotzdem: Ab 2027 sitzen mit Charles, William John und James Young drei Brüder in den drei wichtigsten operativen Führungspositionen des Unternehmens – Vorstandsvorsitz, Betrieb und Finanzen. Wer die Kontrollmechanismen einer Aktiengesellschaft schätzt, sollte diese Bündelung kennen. Insider halten laut Fundamentaldaten zum 16. August 2026 zusammen rund 30,0 Prozent der Aktien.
Parallel dazu wächst der Kuchen, von dem jede Aktie ein Stück ist. Am 2. Juni 2026 beschlossen die Aktionäre gleich zwei neue Kapitalprogramme: den „2026 Equity Incentive Plan“ mit bis zu 2,4 Millionen neuen Aktien für Mitarbeiterzuteilungen und den „2026 Employee Stock Purchase Plan“ mit 3,0 Millionen reservierten Aktien, über den Beschäftigte Aktien zu 85 Prozent des niedrigeren Kurses von Beginn oder Ende einer sechsmonatigen Angebotsperiode kaufen dürfen. Der Quartalsbericht formuliert es nüchtern:
„Subject to adjustment pursuant to the terms of the 2026 ESPP, 3.0 million shares of the Company's common stock have been reserved for issuance under the 2026 ESPP.“
Übersetzung: „Vorbehaltlich einer Anpassung nach den Bedingungen des 2026-Aktienkaufplans wurden 3,0 Millionen Aktien der Stammaktien des Unternehmens für die Ausgabe im Rahmen des 2026-Aktienkaufplans reserviert.“
— Smart Sand, Inc., Quartalsbericht 10-Q zum 30. Juni 2026, Anhangangabe 12 „Stock-Based Compensation“
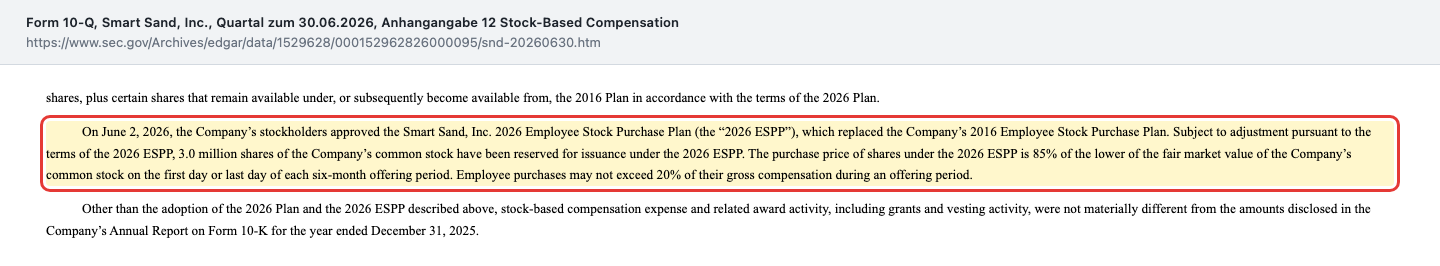
Zusammen stellen beide Pläne rund 5,4 Millionen neue Aktien bereit – gemessen an den 38.958.338 zum 30. Juni 2026 ausstehenden Aktien sind das rund 13,9 Prozent zusätzlicher potenzieller Verwässerung, falls die Programme voll ausgeschöpft werden. Dagegen steht eine Gegenbewegung: Am 23. Februar 2026 beschloss der Verwaltungsrat ein zweijähriges Rückkaufprogramm über bis zu 20,0 Millionen US-Dollar, dazu kamen 2026 bereits zwei Sonderdividenden von je 0,10 US-Dollar je Aktie (gezahlt am 5. Mai und am 12. August 2026). Laut CEO Charles Young flossen so bis einschließlich der Dividende vom 12. August 2026 rund 12,1 Millionen US-Dollar an die Aktionäre zurück. Wachstum, das mit frischen Aktien bezahlt wird, ist nie ganz gratis – aber Smart Sand zahlt gleichzeitig auch etwas zurück.
Bewertung: Was der Markt für einen steuergetriebenen Gewinn zahlt
Zum Kurs von 4,91 US-Dollar am 17. August 2026 und bei 42.399.061 Aktien (Deckblatt des Quartalsberichts, Stand 4. August 2026) lag der Börsenwert von Smart Sand bei rund 208 Millionen US-Dollar. Gemessen am Umsatz der letzten zwölf Monate von rund 387 Millionen US-Dollar ergibt das ein Kurs-Umsatz-Verhältnis von rund 0,5 – für einen zyklischen Rohstoffwert eher niedrig. Das Kurs-Gewinn-Verhältnis lag zum Datenstand 16. August 2026 bei rund 20, gemessen am Ergebnis je Aktie der letzten zwölf Monate von 0,25 US-Dollar. Diese Zahl braucht eine Einordnung: Wie wir gerade gesehen haben, war der ausgewiesene Gewinn über weite Strecken der letzten Jahre steuergetrieben – ein KGV von 20 auf einer solchen Ergebnisbasis sagt weniger aus als bei einem Unternehmen, dessen Gewinn vollständig aus dem operativen Geschäft kommt.
Solider wirkt der Blick auf die Substanz: Das Eigenkapital lag zum 30. Juni 2026 bei 238,097 Millionen US-Dollar, umgerechnet auf 42.399.061 Aktien rund 5,62 US-Dollar je Aktie. Der Kurs von 4,91 US-Dollar am 17. August 2026 lag darunter – ein Kurs-Buchwert-Verhältnis von rund 0,9. Zieht man die Netto-Finanzschulden ab (14,662 Millionen US-Dollar Schulden minus 10,197 Millionen Kasse, macht rund 4,5 Millionen US-Dollar), ergibt sich ein Unternehmenswert von rund 213 Millionen US-Dollar. Gemessen am bereinigten EBITDA des Gesamtjahres 2025 (29,891 Millionen US-Dollar) entspricht das ungefähr dem Siebenfachen; das bereinigte EBITDA allein des ersten Halbjahres 2026 (22,428 Millionen US-Dollar) lag bereits deutlich höher als das des gesamten Vorjahreszeitraums – auf das Jahr hochgerechnet würde daraus ein spürbar niedrigeres Vielfaches, wenn sich das Tempo hält.
Ein Analysten-Kursziel von 3 US-Dollar stand laut Fundamentaldaten zum 16. August 2026 unter dem damaligen Kurs. Das ist der „Blick der Profis“, nicht die Wahrheit – bei einem so kleinen, wenig beachteten Unternehmen steht dahinter laut Datensatz nur eine einzige Schätzung, die schnell veralten kann. Auffällig ist zudem der hohe Anteil leerverkaufter Aktien: Zum 16. August 2026 waren rund 1,91 Millionen Aktien leerverkauft, das entspricht rund 6,7 Prozent des Streubesitzes von rund 26,5 Millionen Aktien – ein Hinweis darauf, dass ein Teil des Marktes explizit gegen die Aktie wettet.
Chancen und Risiken auf einen Blick
Was für Smart Sand spricht:
- Echter operativer Rückenwind: Im ersten Halbjahr 2026 stand erstmals seit Jahren ein Ergebnis vor Steuern von plus 5,188 Millionen US-Dollar, im Rekordquartal Q2 2026 lag der effektive Steuersatz bei nur 0,5 Prozent.
- Rekordabsatz im zweiten Quartal 2026 mit rund 1.864.000 verkauften Tonnen, plus 31 Prozent gegenüber dem Vorjahresquartal.
- Klare Prognose des Unternehmens: 10 bis 20 Prozent mehr Absatzmenge 2026 und das Ziel eines positiven freien Mittelzuflusses im Gesamtjahr.
- Kaum Nettoverschuldung, eine zum 30. Juni 2026 komplett ungezogene Kreditlinie über bis zu 30,0 Millionen US-Dollar.
- Reserven, die je nach Mine für 67 bis 149 weitere Jahre reichen.
- Auftragsbestand von 191,874 Millionen US-Dollar zum 30. Juni 2026, davon 80,387 Millionen bereits für 2027 verplant.
- Kapitalrückgabe an Aktionäre: Rückkaufprogramm bis zu 20,0 Millionen US-Dollar plus zwei Sonderdividenden 2026.
Was dagegen spricht:
- Wachsende Kundenkonzentration: vier Kunden = 68 Prozent der Forderungen zum 30. Juni 2026, drei Kunden = 61 Prozent des Umsatzes im ersten Halbjahr 2026.
- In vier der fünf Jahre 2021 bis 2025 stand vor Steuern ein Verlust; die Nettogewinne 2023 bis 2025 waren überwiegend steuergetrieben.
- Der freie Mittelzufluss schwankt stark mit dem Arbeitskapital: Im Gesamtjahr 2025 standen plus 32,521 Millionen US-Dollar zu Buche – begünstigt durch eine Kundenvorauszahlung von 9,8 Millionen für Lieferungen des Jahres 2026 –, im ersten Halbjahr 2026 dagegen minus 0,513 Millionen. Die Prognose eines positiven freien Mittelzuflusses 2026 ist damit noch offen.
- Die Kasse fiel binnen sechs Monaten von 22,551 auf 10,197 Millionen US-Dollar, während die Forderungen von 30,519 auf 45,048 Millionen stiegen.
- Ab 1. Januar 2027 besetzen drei Brüder die Positionen Vorstandsvorsitz, Betrieb und Finanzen.
- Potenzielle Verwässerung von rund 13,9 Prozent durch zwei neue 2026er-Kapitalprogramme.
- Der SmartSystems-Umsatz sinkt seit Jahren (2025: 4,391 Millionen US-Dollar, 2023: 8,494 Millionen) wegen geringerer Flottenauslastung.
- Rund 17 Prozent der Umsätze im ersten Halbjahr 2026 gingen nach Kanada und Mexiko – derzeit zollfrei, aber ein politisches Risiko, sollte sich das ändern.
Ein menschliches Fazit
Zurück zur Unterm-Strich-Falle vom Anfang. Wer bei Smart Sand nur die letzte Zeile der Gewinn-und-Verlust-Rechnung der Jahre 2023 bis 2025 gelesen hätte, hätte drei Jahre in Folge ein Häkchen gesetzt: Gewinn, Gewinn, Gewinn. Wer eine Zeile weiter oben nachsieht, findet in vier von fünf Jahren einen Verlust vor Steuern – und versteht, dass das Finanzamt einen erheblichen Teil der schwarzen Zahlen bezahlt hat, nicht das operative Geschäft. Das ist keine Täuschung; jede Zahl steht offen in den Pflichtberichten. Es ist aber genau die Art von Unterschied, die die Unterm-Strich-Falle systematisch verdeckt.
Das erste Halbjahr 2026 verdient trotzdem Respekt: Zum ersten Mal seit Jahren trug das operative Geschäft selbst, nicht die Steuerlast. Ob daraus ein Muster wird oder ein einzelnes gutes Halbjahr bleibt, entscheiden die kommenden Quartalsberichte – und die Frage, ob die wachsende Kundenkonzentration irgendwann zum Problem wird, wenn einer der vier großen Kunden ausfällt oder verhandelt. Was du aus diesen beiden Beobachtungen machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Geschäftsbericht (10-K) für 2025, eingereicht am 26. Februar 2026
- Geschäftsbericht (10-K) für 2023, eingereicht am 11. März 2024
- Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 11. August 2026
- Pflichtmitteilung (8-K) vom 11. August 2026, Items 2.02/5.02
- Anlage 99.1 zur Pflichtmitteilung (8-K) vom 11. August 2026, Quartalsmitteilung
- Pflichtmitteilung (8-K) vom 20. Juli 2026 zur Dividende (Ereignis 16. Juli 2026)
- Pflichtmitteilung (8-K) vom 15. Mai 2026 zum 10b5-1-Handelsplan
- SEC-EDGAR-Übersicht des Emittenten (CIK 0001529628)
Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung. Der Kauf von Aktien ist mit einem Verlustrisiko bis hin zum Totalverlust verbunden. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 126,6 | 255,7 | 296,0 | 311,4 | 330,2 |
| Betriebsergebnis (EBIT) | -63,5 | -3,1 | -1,5 | 3,0 | -5,0 |
| Nettogewinn | -50,7 | -0,7 | 4,6 | 3,0 | 1,3 |
| Nettomarge | -40,0 % | -0,3 % | 1,6 % | 1,0 % | 0,4 % |
| Gewinn je Aktie | -1,21 $ | -0,02 $ | 0,12 $ | 0,08 $ | 0,03 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatz- und Mengenwachstum positiv
- Umsatz von 126,648 Mio. US-Dollar (2021) auf 330,153 Mio. (2025) gewachsen, Tonnage von 3,19 auf 5,44 Mio. Tonnen; im Rekordquartal Q2 2026 kamen 115,050 Mio. Umsatz und rund 1.864.000 verkaufte Tonnen hinzu.
- Ergebnisqualität 2021–2025 negativ
- In vier der fünf Jahre 2021–2025 stand vor Steuern ein Verlust; die Nettogewinne 2023–2025 entstanden erst durch einen Ertragsteuer-Ertrag (2025: 6,931 Mio. Steuerertrag gegen 5,586 Mio. Verlust vor Steuern).
- Erstes Halbjahr 2026 positiv
- Erstmals seit Jahren ein Ergebnis vor Steuern von plus 5,188 Mio. US-Dollar; im Rekordquartal Q2 2026 lag der effektive Steuersatz bei nur 0,5 Prozent statt 6.643,1 Prozent wie im Vorjahresquartal.
- Kundenkonzentration negativ
- Vier Kunden standen zum 30.06.2026 für 68 Prozent der Forderungen (31.12.2025: 57 Prozent); drei Kunden brachten 61 Prozent des Umsatzes im ersten Halbjahr 2026 (Vorjahreszeitraum: 54 Prozent).
- Bilanz und Liquidität neutral
- Eigenkapital 238,097 Mio. US-Dollar, kaum Finanzschulden (14,662 Mio.), 30-Mio.-Kreditlinie zum 30.06.2026 ungezogen – aber die Kasse fiel von 22,551 auf 10,197 Mio., und der freie Mittelzufluss lag im ersten Halbjahr 2026 bei minus 0,513 Mio., nach plus 32,521 Mio. im Gesamtjahr 2025.
Smart Sand zeigt seit fünf Jahren echtes Umsatz- und Mengenwachstum, aber die Nettogewinne 2023 bis 2025 kamen überwiegend vom Finanzamt, nicht aus dem Kerngeschäft. Erst das erste Halbjahr 2026 lieferte einen operativ getragenen Gewinn – bei gleichzeitig wachsender Kundenkonzentration und einer neuen, familiär geprägten Führungsstruktur ab 2027. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Eine wesentliche operative Frage bleibt offen: Ob der operative Gewinn des ersten Halbjahres 2026 ein tragfähiges Muster ist oder ein einzelnes starkes Halbjahr, lässt sich nach vier von fünf Verlustjahren vor Steuern noch nicht sicher sagen – dazu kommt eine Kundenkonzentration, die zum 30. Juni 2026 auf 68 Prozent der Forderungen bei nur vier Kunden gestiegen ist. Das ist ein Qualitätsurteil zum Geschäftsmodell, kein Urteil über den aktuellen Kurs.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse war der Quartalsbericht zum 30. Juni 2026 mit Rekordquartal und Prognose (11. August 2026) – kein Treffer in unserem hauseigenen Aktien-Scanner.
- Bewertungskennzahlen mit Datenstand 16./17. August 2026; Geschäftszahlen jeweils mit eigenem Bilanz- oder Berichtsstichtag gekennzeichnet.
- Verwechslungsgefahr: SND (Smart Sand) ist weder SNDK (Sandisk) noch SD (SandRidge Energy) – drei völlig unterschiedliche Unternehmen mit ähnlich klingenden Tickern.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei SND geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Smart Sand Inc (SND) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Smart Sand (Nasdaq: SND) fördert und verkauft Northern-White-Quarzsand als Stützmittel (Proppant) für Hydraulic Fracturing – er hält die im Gestein erzeugten Risse offen, damit Öl und Gas fließen können. Dazu kommen Industriesand (rund 5 Prozent des Geschäfts laut Geschäftsbericht 2025) und mobile Sandsilos am Bohrplatz über die Tochter SmartSystems.
Weil ein Ertragsteuer-Ertrag – eine Gutschrift statt einer Belastung – die Vorsteuerverluste überkompensierte. 2025 etwa standen 6,931 Millionen US-Dollar Steuerertrag gegen 5,586 Millionen Verlust vor Steuern; unterm Strich blieben 1,345 Millionen Gewinn. Treiber ist laut Unternehmen die steuerliche Abschreibung auf den Rohstoffvorrat.
Deutlich besser: Der Umsatz stieg um 38 Prozent auf 208,161 Millionen US-Dollar, das Ergebnis vor Steuern drehte auf plus 5,188 Millionen, das Nettoergebnis auf 6,308 Millionen. Das zweite Quartal 2026 war laut CEO Charles Young eines der besten Quartale der Unternehmensgeschichte, mit Rekord-Absatzmenge und -Umsatz.
Stark, und zunehmend: Zum 30. Juni 2026 standen laut Quartalsbericht vier Kunden für 68 Prozent aller Forderungen (Ende 2025: 57 Prozent). Im ersten Halbjahr 2026 kamen 61 Prozent des Umsatzes von nur drei Kunden – im Vorjahreszeitraum waren es 54 Prozent. Fällt einer aus, träfe das die Bilanz sofort.
Vorstandsvorsitzender Charles Young und Betriebsvorstand William John Young leiten das Unternehmen bereits. Ab 1. Januar 2027 übernimmt laut Pflichtmitteilung vom 11. August 2026 ihr Bruder James Young den Finanzvorstand von Lee Beckelman – damit besetzen drei Brüder die drei wichtigsten Führungspositionen.
Keine laufende, aber zwei Sonderdividenden 2026: 0,10 US-Dollar je Aktie, beschlossen am 9. April und gezahlt am 5. Mai 2026, sowie erneut 0,10 US-Dollar, beschlossen am 16. Juli und gezahlt am 12. August 2026. Beide waren ausdrücklich Sonderdividenden, keine reguläre Quartalsdividende.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.