Republic Airways: Die Fluglinie, die ihren Kunden gehört – und ein Gewinnsprung, der zur Hälfte Arithmetik ist
American, Delta und United fliegen mit Republic Airways – und besitzen zusammen knapp 58 Prozent der Fluglinie. Die Quartalszahlen vom 29. Oktober 2026 melden einen Nettogewinn von 34,6 statt 6,7 Millionen US-Dollar. Die Berichte an die US-Börsenaufsicht SEC zeigen, wie viel davon Rechenbasis ist (rund die Hälfte des Sprungs im operativen Ergebnis) und wer das Wachstum wirklich liefert. Keine Anlageberatung – die Frage ist nicht, ob die Zahl hübsch aussieht, sondern wer sie bezahlt und wem die Fluglinie gehört.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 19,30 $ -3,30 %
- Marktkapitalisierung
- 0,9 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 2/10
Kursentwicklung seit 30. Oktober 2026: -0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,30 $ bis 24,80 $ · Letzter Kurs: 19,30 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, die besonders aufmerksame Anleger trifft, weil sie sich wie ein Treffer anfühlt: die Prozent-Falle. Sie geht so: Eine Firma meldet, der Quartalsgewinn sei von 6,7 auf 34,6 Millionen US-Dollar gestiegen – mehr als das Fünffache. Dein Kopf rechnet sofort mit dem Faktor, nicht mit der Basis. Eine kleine Zahl mal fünf bleibt aber eine kleine Zahl, und wer einen Rekord feiert, der vom schwachen Vorjahr lebt, kauft eine Kulisse. Genau das macht den Fall Republic Airways (Ticker RJET) lehrreich: Der Quartalsbericht vom 29. und 30. Oktober 2026 liest sich wie ein Befreiungsschlag. Die Berichte an die US-Börsenaufsicht SEC zeigen, was davon Handwerk ist – und was Arithmetik.
Dazu kommt eine zweite Besonderheit, die man leicht überliest: Republic ist eine Fluglinie, deren drei Kunden – American Airlines, Delta Air Lines und United Airlines – zugleich knapp 58 Prozent der Aktien besitzen. Du kaufst also nicht nur ein Geschäft, sondern auch eine Beziehung, in der Käufer, Eigentümer und Vertragspartner dieselben Personen sind. Dieses Spannungsfeld begleitet uns durch den ganzen Text.
Was Republic Airways macht – eine Fluglinie, die keine Tickets verkauft
Wenn du mit „American Eagle“, „Delta Connection“ oder „United Express“ fliegst, sitzt du häufig in einer Maschine von Republic. Republic fliegt unter fremder Flagge: Die Flugzeuge tragen die Farben der großen Airline, die Flugnummer gehört der großen Airline, die Tickets verkauft die große Airline. Republic betreibt die Jets und bekommt dafür Geld – das Modell heißt Capacity Purchase Agreement (CPA), übersetzt: Kapazitätskaufvertrag. Das Bild dazu: Du bist kein Händler, der Ware einkauft und weiterverkauft, sondern ein Spediteur, der für feste Fuhren bezahlt wird – ob der Laster voll oder halb leer fährt, ist dein Problem nicht.
Der Geschäftsbericht (10-K) für 2025 beschreibt das so:
„Our compensation is not materially or directly affected by variations in fares or passenger load factors, nor by variations in the price of fuel, the cost of which is paid directly by our Partner Airlines, effectively providing us with contractual monthly revenues, while reducing our exposure to fluctuations in fuel prices, fare competition, and passenger loads.“
Übersetzung: „Unsere Vergütung wird weder durch Schwankungen bei Ticketpreisen oder Auslastung noch durch den Kerosinpreis wesentlich oder unmittelbar berührt; den Treibstoff bezahlen unsere Partner-Airlines direkt. Wir erhalten damit im Ergebnis vertraglich festgelegte Monatseinnahmen und verringern so unsere Anfälligkeit für Schwankungen bei Kerosinpreisen, Preiswettbewerb und Auslastung.“
— Republic Airways Holdings Inc., SEC-Geschäftsbericht 10-K für 2025, Item 7 „Overview“
Das ist die gute Seite: Kerosinpreis, Ticketkrieg und leere Sitze trägt der Auftraggeber. Die Kehrseite siehst du in der Einnahmenverteilung. Republic fliegt ausschließlich die Embraer-Jets der Typen E170/E175 und hat nur drei Kunden. Zum 30. September 2026 waren 275 Flugzeuge im Einsatz für die Partner (Ende 2025: 275 betriebsbereit; Ende 2024: 208), dazu acht Reservemaschinen und 31 Flugzeuge, die an American Airlines vermietet sind. Rund 8.400 Mitarbeiter (Stand 31.12.2025) arbeiten für die Gruppe, etwa 71 Prozent davon sind gewerkschaftlich vertreten.
Wichtig zum Namen: Das börsennotierte Unternehmen hieß bis November 2025 Mesa Air Group (Ticker MESA). Am 25. November 2025 verschmolz die frühere, nicht börsennotierte Republic Airways mit Mesa; die juristische Hülle Mesa Air Group wurde in „Republic Airways Holdings Inc.“ umbenannt, und die Aktie läuft seitdem unter RJET. Buchhalterisch gilt jedoch das alte Republic als Käufer („reverse acquisition“) – deshalb zeigen die Vergleichszahlen vor der Fusion die Republic-Geschichte, nicht die von Mesa. Im Vorfeld wurden die Mesa-Aktien im Verhältnis 15 zu 1 zusammengelegt. Nach der Fusion halten die früheren Republic-Aktionäre 88,1 Prozent, die früheren Mesa-Aktionäre 6,0 Prozent und United Airlines 5,9 Prozent als Ausgleich offener Mesa-Verbindlichkeiten (10-Q zum 30.09.2026, Note zur Fusion). Für den Anleger heißt das: Wer Zeitreihen in Datenportalen sieht, die vor Dezember 2025 beginnen, schaut womöglich auf Mesa-Zahlen – und die sind mit Republic nicht vergleichbar.
Mit der Fusion kam ein neuer Vertrag: Am 25. November 2025 schloss Republic einen zehnjährigen CPA mit United für 60 E175, die United gehören und die Republic über Mesa fliegt. Dafür zahlte United eine nicht rückzahlbare Anschubzahlung von 49,0 Millionen US-Dollar, die über die zehn Jahre gleichmäßig als Umsatz verbucht wird – rechnerisch rund 1,2 Millionen US-Dollar je Quartal (eigene Rechnung: 49,0 Millionen ÷ 40 Quartale). Ein Sondererlös ist das nicht, sondern ein langsam abgeschriebener Vorschuss.
Die Firmengeschichte für Anleger
-
2025
Chefwechsel: Bedford geht zur FAA
Der Vorstandschef wechselt am 1. Juli 2025 an die Spitze der Luftfahrtbehörde; die Abfindung belastet 2025 mit rund 20,8 Mio. US-Dollar und verzerrt den Vorjahresvergleich 2026.
-
2025
Fusion mit Mesa Air Group
Am 25. November 2025 entstehen Republic Airways Holdings (RJET) und ein 10-Jahres-Vertrag über 60 United-Flugzeuge samt 49 Mio. US-Dollar Anschubzahlung.
-
2026
Escrow-Aktien freigegeben
Am 9. Februar 2026 wird die Aktienverteilung final: 88,1 % Alt-Republic, 6,0 % Alt-Mesa, 5,9 % United – die Aktienzahl steht fest.
-
2026
Koscal wird Vorstandschef
Seit dem 15. Juni 2026 führt Matthew Koscal die Firma; David Grizzle wird wieder Aufsichtsratsvorsitzender. Zweiter Spitzenwechsel in zwölf Monaten.
-
2026
Prognose angehoben
Im Juli und Oktober 2026 hebt das Management das EBITDAR-Ziel auf 410–420 Mio. US-Dollar an. Die Zusage ist bisher übertroffen, das Jahr aber nicht zu Ende.
Warum die Aktie jetzt ein Thema ist – die Quartalszahlen vom 29. Oktober 2026
Am 29. Oktober 2026 legte Republic die Zahlen für das dritte Quartal vor, am 30. Oktober folgte der Quartalsbericht (10-Q). Die Überschriften lesen sich glänzend: Umsatz 553,5 Millionen US-Dollar (+34,3 Prozent gegenüber 412,0 Millionen im dritten Quartal 2025), operatives Ergebnis 63,2 Millionen (Vorjahr 26,9 Millionen), Nettogewinn 34,6 Millionen (Vorjahr 6,7 Millionen), Gewinn je Aktie 0,75 US-Dollar (Vorjahr 0,17). Zusätzlich hob das Management die Prognose für das Gesamtjahr an: bereinigtes EBITDAR von 410 bis 420 Millionen US-Dollar nach 395 bis 405 Millionen im Juli und 380 Millionen im März (EBITDAR = Gewinn vor Zinsen, Steuern, Abschreibungen und Flugzeugmieten), dazu ein bereinigter Gewinn von mehr als 3,30 US-Dollar je Aktie (Earnings Call 29.10.2026).
Ein Hinweis, damit du nicht auf eine Datenpanne hereinfällst: In einzelnen Datenportalen steht für das dritte Quartal 2025 ein Verlust je Aktie. Der Quartalsbericht selbst weist für diese Periode einen Gewinn aus (6,7 Millionen US-Dollar, 0,17 US-Dollar je Aktie). Der Bericht schlägt jeden Datenfeed. Der Gewinn hat sich also nicht von „Verlust auf Gewinn“ gedreht, sondern von „knapp positiv“ auf „deutlich positiv“ – und wie stark diese Verbesserung wirklich ist, klärt das übernächste Kapitel.
Die Zahlen über die Jahre
Erst die Fakten, die für Republic sprechen. Das Geschäft wächst und verdient Geld – seit Jahren. Dem Geschäftsbericht (10-K) für 2025 zufolge stieg der Umsatz von 1.429,1 Millionen US-Dollar (2023) über 1.474,0 Millionen (2024) auf 1.676,5 Millionen (2025). Das operative Ergebnis wuchs von 135,3 über 137,0 auf 168,3 Millionen, der Nettogewinn von 54,8 über 64,6 auf 76,2 Millionen US-Dollar. Der Gewinn je Aktie (verwässert, im Bericht auf die neue Aktienbasis umgerechnet) stieg von 1,38 über 1,62 auf 1,87 US-Dollar. Das bereinigte EBITDA – also der Betriebsgewinn vor Abschreibungen, ohne Fusions- und Abfindungskosten – lag 2023 bei 295,0 Millionen (20,6 Prozent vom Umsatz), fiel 2024 auf 257,2 Millionen (17,4 Prozent) und stieg 2025 auf 341,7 Millionen (20,4 Prozent).
Das Muster dahinter ist typisch für Regionalflieger: Umsatz und Gewinn bewegen sich fast linear mit der Zahl der geflogenen Flugzeuge und Blockstunden (Zeit von Gate zu Gate), nicht mit dem Konjunkturzyklus. Die Zinslast wächst dagegen mit: 49,1 Millionen US-Dollar (2023), 57,7 (2024), 60,6 (2025) – dabei ist nur knapp ein Drittel der Flotte kreditfinanziert (31 Prozent laut Call vom 04.03.2026), 34 Prozent gehören dem Unternehmen schuldenfrei, der Rest steht unter Kontrolle der Partner.
Die ersten neun Monate 2026 setzen den Trend fort: Umsatz 1.652,0 Millionen (+36,3 Prozent), operatives Ergebnis 176,1 Millionen (+31,2 Prozent), Nettogewinn 92,7 Millionen (+30,2 Prozent). Aber schon hier fällt etwas auf, das in der Schlagzeile fehlt: Der Gewinn je Aktie stieg nur von 1,78 auf 2,01 US-Dollar, also um 12,9 Prozent. Der Grund ist die Fusion – Republic hat rund 15 Prozent mehr Aktien (verwässert 46,2 Millionen gegenüber 40,0 Millionen im Vorjahreszeitraum).
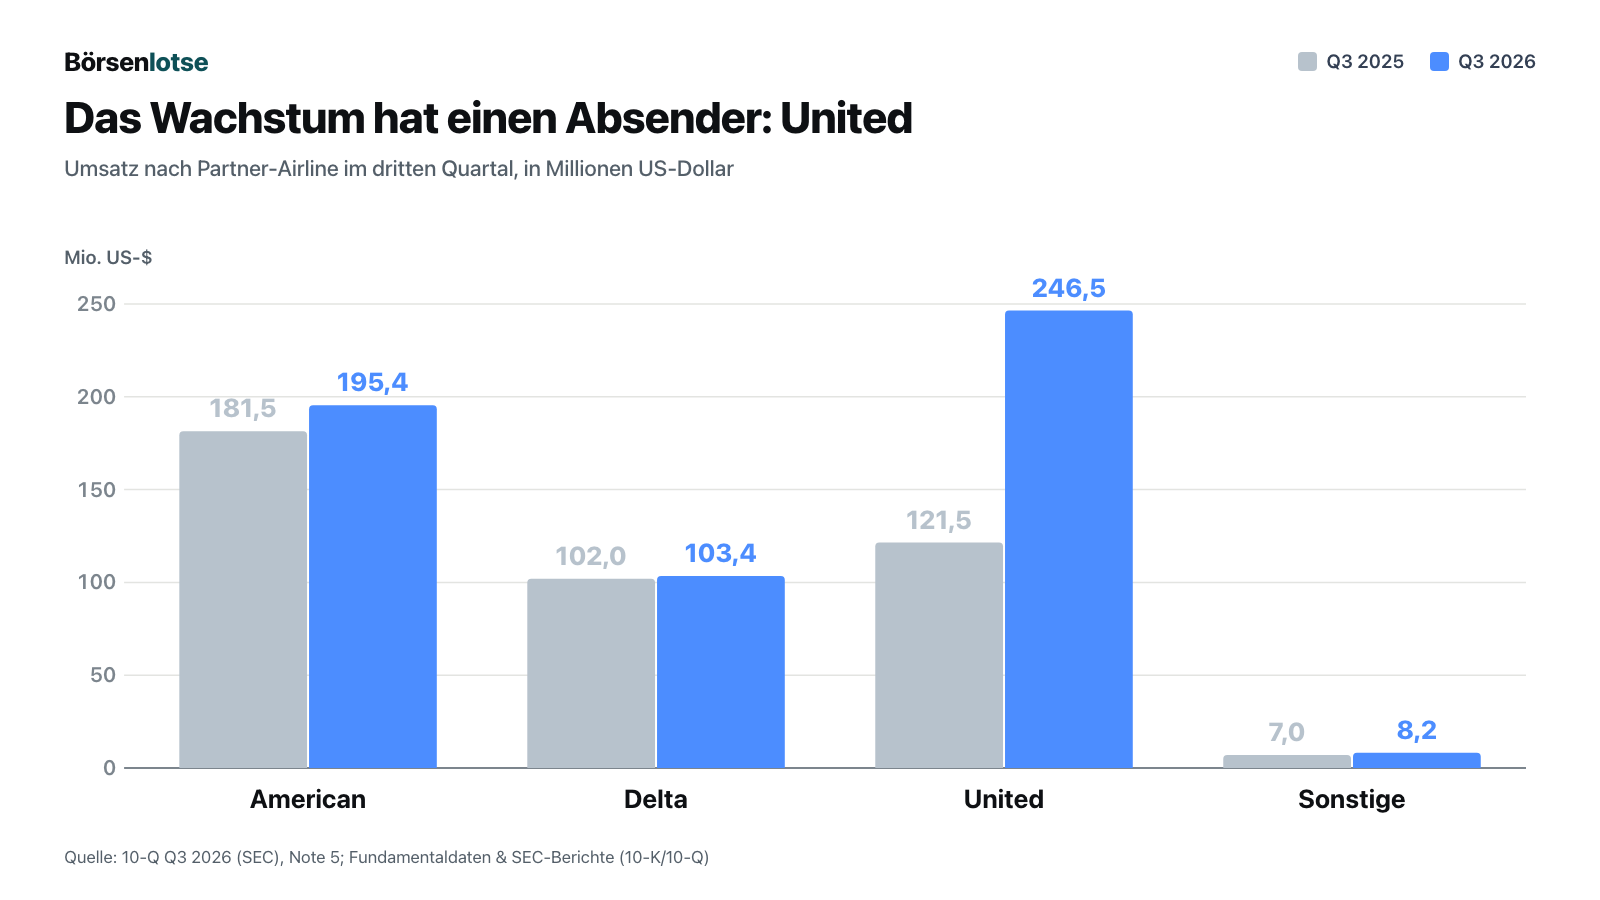
Die Grafik zeigt, wo das Wachstum herkommt. Wir kommen im Kapitel über die unbequemen Wahrheiten darauf zurück; hier nur so viel: Von den 141,5 Millionen US-Dollar Mehrumsatz im dritten Quartal entfallen 125,0 Millionen – gut 88 Prozent – auf einen einzigen Kunden.
Einmaleffekte und bereinigte Zahlen – was vom Gewinnsprung bleibt
Das ist das Kapitel, das du lesen solltest, bevor du eine Zahl aus der Überschrift weitererzählst. Der Nettogewinn von 34,6 Millionen US-Dollar ist nicht vergleichbar mit den 6,7 Millionen des Vorjahresquartals, weil im Vorjahr ein Posten drinsteckte, der heuer fast fehlt: die Zeile „Executive separation and Merger-related items“ – Abfindungen für Führungskräfte und Fusionskosten.
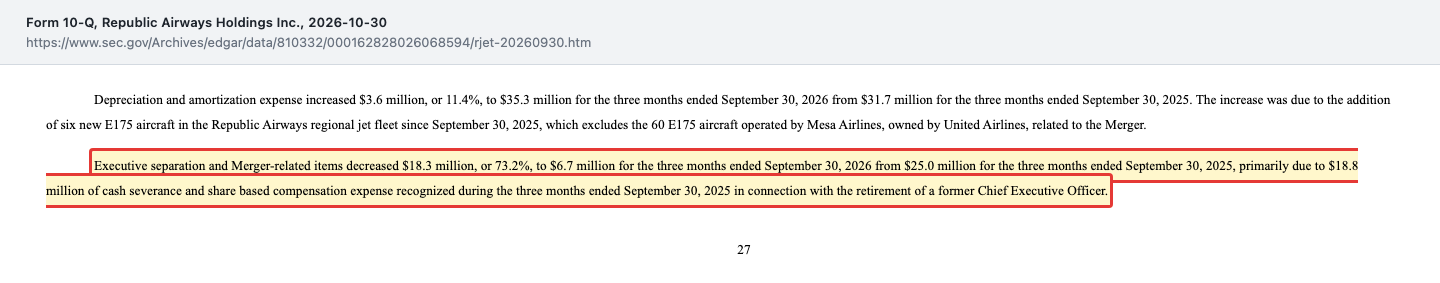
„Executive separation and Merger-related items decreased $18.3 million, or 73.2%, to $6.7 million for the three months ended September 30, 2026 from $25.0 million for the three months ended September 30, 2025, primarily due to $18.8 million of cash severance and share based compensation expense recognized during the three months ended September 30, 2025 in connection with the retirement of a former Chief Executive Officer.“
Übersetzung: „Abfindungen für Führungskräfte und Fusionskosten sanken um 18,3 Millionen US-Dollar oder 73,2 Prozent auf 6,7 Millionen im dritten Quartal 2026, nach 25,0 Millionen im dritten Quartal 2025; Hauptgrund sind 18,8 Millionen US-Dollar Barabfindung und aktienbasierte Vergütung, die im dritten Quartal 2025 im Zusammenhang mit dem Ruhestand eines früheren Vorstandschefs verbucht wurden.“
— Republic Airways Holdings Inc., SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 2 (Executive separation and Merger-related items)
Der frühere Vorstandschef Bryan Bedford wurde zum Leiter der US-Luftfahrtbehörde FAA ernannt und schied am 1. Juli 2025 aus; sein Abgang kostete 2025 insgesamt rund 20,8 Millionen US-Dollar (10-K 2025). Dieser Posten sitzt im Vergleichsquartal – und macht dort einen großen Teil der Lücke aus.
Wie viel vom Sprung ist also echt? Die folgende Rechnung nutzt ausschließlich Zahlen aus dem Quartalsbericht:
- Operatives Ergebnis, ausgewiesen: 63,2 Millionen US-Dollar statt 26,9 Millionen – ein Plus von 36,3 Millionen.
- Davon aus weggefallenen Abfindungs- und Fusionskosten: 18,3 Millionen. Das ist die Hälfte des Sprungs, ohne dass im Flugbetrieb irgendetwas besser geworden wäre.
- Bereinigtes operatives Ergebnis (ohne diesen Posten): 69,9 Millionen statt 51,9 Millionen, also +18,0 Millionen oder +34,7 Prozent. Die Marge liegt in beiden Quartalen bei 12,6 Prozent – unverändert.
- Bereinigter Nettogewinn (nach der Überleitung des Unternehmens: ohne Abfindungs- und Fusionskosten und ohne das Ergebnis aus Beteiligungen, mit Basis-Steuersatz): 39,6 Millionen statt 26,8 Millionen (+47,8 Prozent); bereinigter Gewinn je Aktie 0,85 statt 0,67 US-Dollar (+27 Prozent).

Das Bild ist also gespalten. Wahr: Das Geschäft wächst, bereinigt um rund ein Drittel beim operativen Ergebnis. Ebenso wahr: Die Schlagzeile „Gewinn mehr als verfünffacht“ lebt zur Hälfte vom schwachen Vergleichsquartal; die Marge selbst bewegte sich nicht, und der Gewinn je Aktie wächst nur um gut ein Viertel. Eine unbereinigte Zahl als Trendbeleg zu nehmen wäre irreführend – und das gilt in beide Richtungen: Auch die bereinigte Zahl ist nicht „sauber“.
Denn „bereinigt“ lässt echte Kosten weg. Die Fusions- und Abfindungsposten summieren sich in den ersten neun Monaten 2026 auf 29,8 Millionen US-Dollar (Vorjahreszeitraum: 31,8 Millionen) – das ist kein einmaliger Ausreißer, sondern ein Posten, der Quartal für Quartal auftaucht, solange die Integration läuft. Auf Neunmonatssicht gibt es deshalb keinen Basiseffekt: Der Nettogewinn steigt um 30,2 Prozent (92,7 statt 71,2 Millionen), der bereinigte um 31,6 Prozent (116,5 statt 88,5 Millionen) – nahezu gleich. Der ehrlichste Blick ist deshalb der auf neun Monate: gut 30 Prozent mehr Gewinn, 13 Prozent mehr Gewinn je Aktie.
Und es gibt einen weiteren Posten unter dem Strich: Im dritten Quartal 2026 drehte die Position „Ergebnis aus Beteiligungen“ von 5,7 Millionen US-Dollar Verlust im Vorjahr auf 0,3 Millionen Gewinn; das Finanzergebnis insgesamt verbesserte sich um 3,7 Millionen, Haupttreiber waren 5,9 Millionen zusätzliche Erträge aus der Beteiligung an EVE (einem Elektroflugzeug-Entwickler aus dem Embraer-Umfeld). Auch das ist ein Posten, der mit dem Fliegen nichts zu tun hat. Der Steuersatz stieg zugleich von 27,2 auf 29,7 Prozent. Unterm Strich: Weder die ausgewiesene noch die bereinigte Zahl allein erzählt die Geschichte – zusammen ergeben sie ein ordentliches, aber kein spektakuläres Quartal.
Was in den Berichten steht – die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Wachstum hat einen Absender
Das dritte Quartal im Detail, nach Kunden (Umsatz in Millionen US-Dollar, drittes Quartal 2026 gegenüber drittem Quartal 2025): United 246,5 gegen 121,5 (+103 Prozent), American 195,4 gegen 181,5 (+7,7 Prozent), Delta 103,4 gegen 102,0 (+1,4 Prozent). Ohne United wuchs der Umsatz im Quartal nur um 5,7 Prozent (307,0 gegenüber 290,5 Millionen US-Dollar, eigene Rechnung). Der Mehrumsatz bei United wiederum stammt aus dem neuen Vertrag über die 60 Mesa-Flugzeuge, nicht aus mehr Flügen für bestehende Kunden.
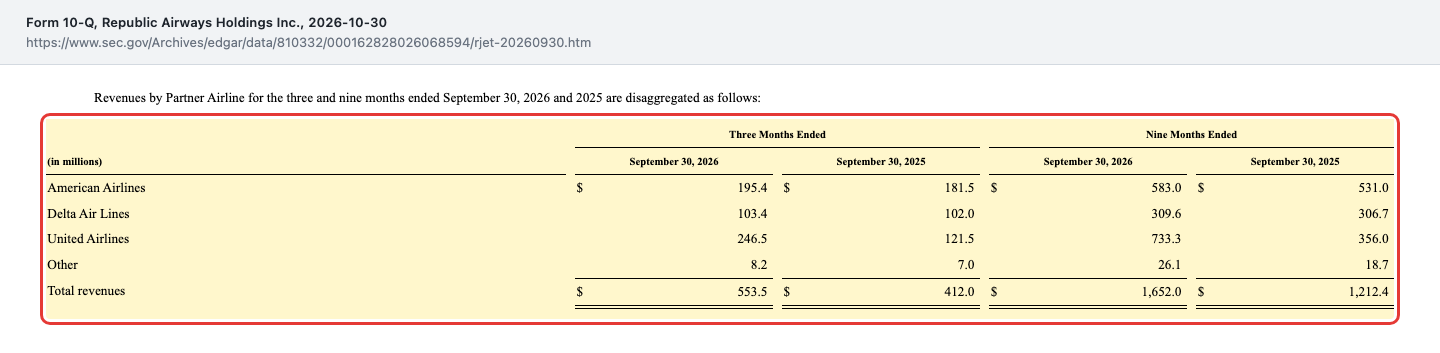
„Revenues increased $141.5 million, or 34.3%, to $553.5 million for the three months ended September 30, 2026 compared to $412.0 million for the three months ended September 30, 2025, due to a 26.2% increase in block hour production and a 23.5% increase in departures due to additional flying under the new CPA with United Airlines as a result of the Merger, beginning November 25, 2025. Additionally, pass-through revenues increased $49.1 million, primarily due to shop-level maintenance for the 60 additional aircraft related to the Merger.“
Übersetzung: „Der Umsatz stieg um 141,5 Millionen US-Dollar oder 34,3 Prozent auf 553,5 Millionen US-Dollar im dritten Quartal 2026 gegenüber 412,0 Millionen im dritten Quartal 2025, bedingt durch 26,2 Prozent mehr Blockstunden und 23,5 Prozent mehr Abflüge aufgrund zusätzlicher Flüge unter dem neuen CPA mit United Airlines infolge der Fusion ab dem 25. November 2025. Zusätzlich stiegen die durchgereichten Erlöse um 49,1 Millionen US-Dollar, vor allem wegen Werftwartung für die 60 zusätzlichen Flugzeuge aus der Fusion.“
— Republic Airways Holdings Inc., SEC-Quartalsbericht 10-Q zum 30.09.2026, Item 2 (Revenues)

Zwei Dinge stecken in diesem Satz. Erstens: Das Wachstum ist gekauft, nicht organisch – die Fusion brachte 60 Flugzeuge und einen Vertrag mit. Zweitens: 49,1 Millionen der 141,5 Millionen Mehrumsatz sind „pass-through“, also durchgereichte Erlöse. Wenn Republic Wartung an den United-Flugzeugen bezahlt und United ersetzt das, steigen Umsatz und Kosten gleichermaßen – der Gewinn nicht. Die Wartungskosten insgesamt stiegen im dritten Quartal um 70,7 Prozent auf 133,5 Millionen US-Dollar. Merke: Umsatzwachstum ist bei einem Fluglinien-Dienstleister die schwächste aller Kennzahlen; es sagt wenig über die Marge.
Die Kehrseite ist ein Plus: Die 60 Flugzeuge gehören United. Republic muss sie nicht kaufen, muss sie nicht abschreiben und muss sie nicht finanzieren – die Abschreibungen stiegen im Quartal deshalb nur um 11,4 Prozent, während der Umsatz um 34,3 Prozent wuchs, und die Investitionen in Sachanlagen (vor allem Flugzeuge und Ersatzteile) fielen in den ersten neun Monaten auf 142,3 Millionen US-Dollar (Vorjahr: 286,9 Millionen). Das ist die vorteilhafte Rechnung hinter der Fusion.
Unbequeme Wahrheit Nr. 2: Die Kunden sind die Eigentümer
Wer sind die größten Aktionäre von Republic? Das Proxy-Statement 2026 (Stand 27. März 2026) gibt Antwort:
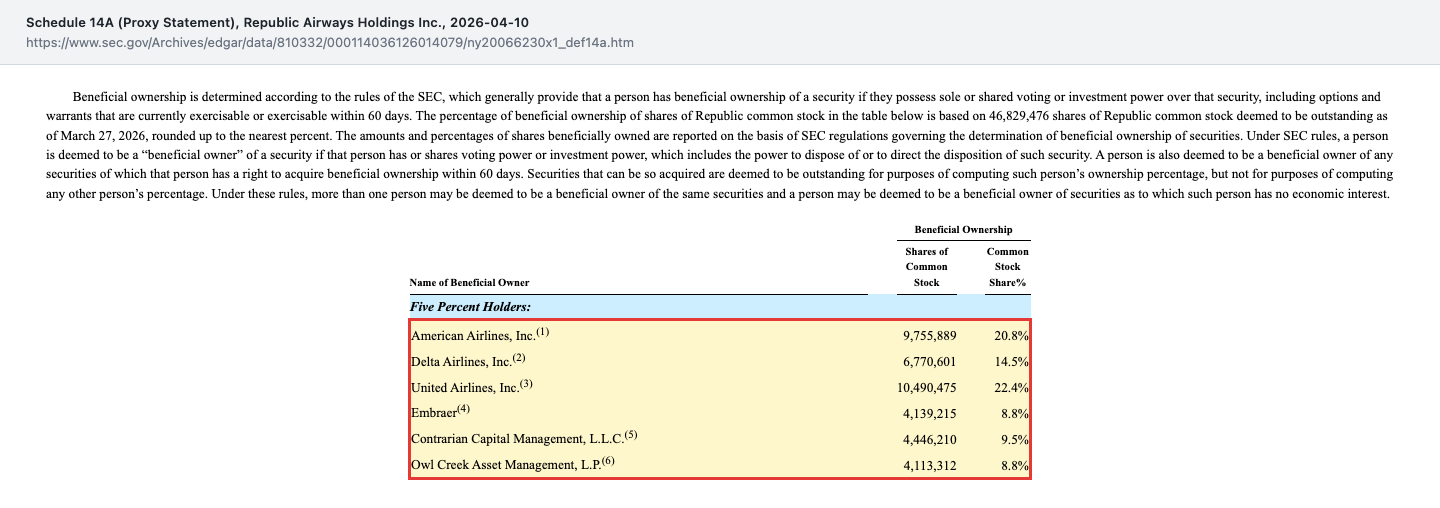
American Airlines hält 20,8 Prozent, Delta Air Lines 14,5 Prozent, United Airlines 22,4 Prozent – zusammen rund 57,7 Prozent der Aktien (eigene Addition der drei Aktienpakete: 27,0 Millionen von 46,8 Millionen Aktien). Dazu kommt Embraer, der Hersteller der Flugzeuge, mit 8,8 Prozent; Republic kauft Flugzeuge, Anzahlungen und Ersatzteile beim Flugzeughersteller und weist diese Käufe im Bericht als Geschäfte mit einem nahestehenden Unternehmen aus (73,0 Millionen US-Dollar in den ersten neun Monaten 2026). Die beiden Finanzinvestoren Contrarian Capital (9,5 Prozent) und Owl Creek (8,8 Prozent) sind die einzigen Großaktionäre, die nicht zugleich Geschäftspartner sind.
Was heißt das? Einerseits ist es ein Treueschwur: Wer Anteile hält, gibt den Vertrag nicht leichtfertig weg. Andererseits sitzt dir als Minderheitsaktionär auf der anderen Seite des Verhandlungstischs jemand, der zugleich Käufer und Miteigentümer ist: Jeder Dollar, den Republic bei einer Vertragsverlängerung mehr verlangt, ist für Delta, American und United ein Dollar Mehrkosten – und nur ein Bruchteil davon fließt ihnen als Aktionär wieder zu. Als Nächstes stehen die Delta-Verträge an (57 Flugzeuge laut Analystenfrage im Q3-Call, durchschnittliches Laufzeitende Ende 2028 laut Q4-Call 2025); die Antwort des Managements fiel allgemein aus (siehe Kapitel zu den Earnings Calls).
Unbequeme Wahrheit Nr. 3: Der Gewinn wächst schneller als dein Anteil daran
Die Fusion hat Aktien gekostet: Die verwässerte Aktienzahl stieg von 40,0 Millionen (neun Monate 2025) auf 46,2 Millionen (neun Monate 2026). Das ist der Grund, warum der Nettogewinn über neun Monate um 30,2 Prozent zulegte, der Gewinn je Aktie aber nur um 12,9 Prozent. Und für 2026 selbst zeigt die Neunmonats-Marge eher nach unten: Die bereinigte EBITDA-Marge lag in den ersten neun Monaten bei 18,8 Prozent, im Vorjahr bei 21,4 Prozent; im dritten Quartal bei 19,0 gegenüber 20,3 Prozent. Ein Teil des Margenrückgangs ist reine Rechnung – die durchgereichten Wartungserlöse (im dritten Quartal 49,1 Millionen US-Dollar Mehrumsatz ohne Gewinn) blähen den Umsatz auf und drücken die Prozentmarge. Auch die Betriebskennzahlen gaben leicht nach: Die Quote der durchgeführten Flüge (Completion Factor) fiel von 95,92 auf 94,59 Prozent – das Management führt das im Call auf Wetter und Flugsicherung zurück; die beeinflussbare Quote lag mit 99,96 statt 99,99 Prozent praktisch unverändert –, die Auslastung je Flugzeug von 9,6 auf 9,5 Stunden am Tag. Ob die Integration die Marge zusätzlich belastet, lässt sich aus den Berichten nicht belegen.
Unbequeme Wahrheit Nr. 4: Gewinn ist nicht Geld in der Kasse
Der Mittelzufluss aus dem laufenden Geschäft sank in den ersten neun Monaten 2026 um 10,1 Prozent auf 186,1 Millionen US-Dollar (Vorjahr: 207,0 Millionen) – bei einem um 30 Prozent höheren Nettogewinn. Das ist die Gegenseite der ausgewiesenen Gewinne: Der Quartalsbericht nennt als Ursache den Rückgang beim Betriebskapital – den Zeitpunkt, zu dem Forderungen eingehen und Verbindlichkeiten beglichen werden. Dazu kommen die Zinsen: 49,3 Millionen US-Dollar wurden in den ersten neun Monaten bezahlt. Die Bilanz zum 30. September 2026 zeigt Schulden und Finanzierungsleasing von zusammen 1.024,6 Millionen US-Dollar (183,2 kurzfristig, 841,4 langfristig) und Zahlungsmittel samt Wertpapieren von 290,1 Millionen. Das Management nennt als Nettoverschuldung inklusive Mietverpflichtungen 863 Millionen US-Dollar, 66 Millionen weniger als im Dezember 2025, und einen Verschuldungsgrad von 2,2-fach (Vorjahr 2,8-fach). Das ist besser geworden – aber es ist eine Airline: Das Eigenkapital von 1.422,5 Millionen US-Dollar steht einer Bilanzsumme von 3.261,7 Millionen gegenüber, das meiste davon sind Flugzeuge.
Was das Management versprochen hat – und was eintraf
Versprechen sind billig, eingelöste Versprechen nicht. Deshalb haben wir die Telefonkonferenzen zu den Quartalszahlen (Earnings Calls) von Republic Airways nebeneinandergelegt und geprüft: Was hat die Chefetage angekündigt – und was ist ein, zwei oder drei Quartale später daraus geworden? Ein ehrlicher Hinweis vorab: Das Unternehmen firmiert erst seit der Fusion mit Mesa Air Group im November 2025 als börsennotierte RJET. Mitschriften älterer Calls aus den Jahren 2023 bis 2025 liegen uns nicht vor. Der Abgleich stützt sich daher auf vier Calls: zum Schlussquartal 2025 (04.03.2026) sowie zu Q1 2026 (29.04.2026), Q2 2026 (30.07.2026) und Q3 2026 (29.10.2026). Alle Zahlen stammen aus diesen Mitschriften. Wo wir selbst gerechnet haben, steht es dabei.
Zwei Begriffe vorweg: Blockstunden sind die Zeit vom Wegrollen am Gate bis zum Andocken am Ziel – das ist bei einer Regionalfluglinie im Auftrag großer Airlines die zentrale Leistungsgröße, an der der Umsatz hängt. Bereinigtes EBITDAR ist der operative Gewinn vor Zinsen, Steuern, Abschreibungen und Flugzeugmieten, also grob: was das Fluggeschäft selbst abwirft, bevor die Finanzierung zuschlägt.
Versprochen → Eingetroffen?
| Was versprochen wurde | Wann | Was daraus wurde | Stand |
|---|---|---|---|
| Prognose 2026: mindestens 865.000 Blockstunden, Umsatz rund 2 Mrd. US-Dollar, bereinigtes EBITDAR von 380 Mio. US-Dollar | Call Q4 2025, 04.03.2026 | Im Q2-Call (30.07.2026) angehoben auf rund 880.000 Blockstunden, mehr als 2,1 Mrd. US-Dollar Umsatz und 395 bis 405 Mio. US-Dollar EBITDAR. Im Q3-Call (29.10.2026) nochmals auf 410 bis 420 Mio. US-Dollar EBITDAR, dazu ein bereinigter Gewinn von mehr als 3,30 US-Dollar je Aktie. | Bisher übertroffen – das Jahr ist aber noch nicht abgeschlossen |
| Verschuldungsgrad (vom Management genannte Kennzahl „net leverage“) bis Ende 2026 unter 2,2-fach drücken, langfristig unter 1,5-fach | Call Q4 2025, 04.03.2026 | Nach Q1 unverändert bei 2,7-fach (Call Q1, 29.04.2026). Ende September 2,2-fach, Nettoschulden 863 Mio. US-Dollar, 66 Mio. weniger als im Dezember 2025 (Call Q3, 29.10.2026). | Fast erreicht – „unter 2,2“ steht noch aus |
| 165 Mio. US-Dollar Schulden in 2026 tilgen | Call Q4 2025, 04.03.2026; bestätigt im Call Q1, 29.04.2026 | Genannte Tilgungen: 49 Mio. (Q1), 43 Mio. (Q2), 38 Mio. US-Dollar (Q3) – zusammen nach unserer Addition 130 Mio. US-Dollar nach drei Quartalen. | Im Plan |
| Zusammenlegung der Verwaltung (Personal, Compliance, Finanzen, Einkauf) „im Wesentlichen“ bis Q3 2026 | Call Q4 2025, 04.03.2026 | Im Q1-Call auf Q4 2026 datiert – im selben Atemzug mit „leicht vor Plan“. Im Q3-Call: Praktisch alle Konzernfunktionen von Mesa sind auf den Campus in Carmel (Indiana) umgezogen. | Erreicht, aber die Zielmarke wurde zwischendurch verschoben |
| IT-Systeme bis Ende 2026 zusammenführen (ausgenommen die dedizierten IT-Betriebssysteme) | Call Q4 2025, 04.03.2026 | Im Q1-Call als mehrjähriger Prozess beschrieben, der erst mit der gemeinsamen Betriebsgenehmigung 2028 ganz abgeschlossen ist. Für die Betriebsgenehmigung sind fünf Genehmigungsrunden bei der Luftfahrtbehörde FAA nötig; Runde 1 wurde im zweiten, Runde 2 im dritten Quartal anerkannt. | Teilziele erreicht, Endtermin gedehnt |
| Flotten-Angleichung der Mesa-Maschinen: 40 % bis Ende 2026, fertig bis Ende 2027 | Call Q4 2025, 04.03.2026 | Im Q3-Call: Werftliegezeiten bei großen Wartungen rund 40 % kürzer als vor einem Jahr, Ziel weiter Ende 2027. Die 40-%-Marke für den Arbeitsfortschritt wurde in keinem späteren Call mehr beziffert; dazu kommen Engpässe bei Ersatzteilen. | Offen |
| Gemeinsame Tarifverträge mit allen Berufsgruppen | Call Q4 2025, 04.03.2026 | Flugbegleiter: Vertrag im Dezember 2025 erreicht, seit 2026 in Umsetzung (Calls Q1–Q3). Piloten: Gespräche laufen; ohne Einigung soll Mitte Dezember ein Schiedsverfahren beginnen (Call Q3, 29.10.2026). | Halb erledigt – der teuerste Teil fehlt |
| Unverteilte Flugzeuge neu einsetzen | Call Q1 2026, 29.04.2026 (7 E170 ohne Partner); Call Q2, 30.07.2026 (8 Maschinen) | 5 E170 gehen ab Anfang Dezember für American Airlines in Dienst, Laufzeit 6 Jahre (Call Q3, 29.10.2026). | Größtenteils eingelöst |
Unterm Strich: Bei den Finanzzielen liefert das Management bislang mehr als versprochen. Bei den Zeitplänen der Fusion wurden Zielmarken teils verschoben, ohne dass das Management die Verschiebung eigens begründete.
Wo sich der Ton gedreht hat
Vom Schlussquartal 2025 zu Q1 2026: „vor Plan“ – mit späterem Termin. Im März klang der Zeitplan für die Verwaltung so:
This work is well underway and we expect it to be substantially completed by Q3 of 2026.
Übersetzung: Diese Arbeit ist weit fortgeschritten, und wir erwarten, dass sie bis zum dritten Quartal 2026 im Wesentlichen abgeschlossen ist.
Earnings Call Q4 2025, 04.03.2026
Acht Wochen später:
We are slightly ahead of plan on the back-office integration, and we expect that work to be substantially complete by Q4 of this year.
Übersetzung: Bei der Integration der Verwaltung liegen wir leicht vor Plan, und wir erwarten, dass diese Arbeit bis zum vierten Quartal dieses Jahres im Wesentlichen abgeschlossen ist.
Earnings Call Q1 2026, 29.04.2026
Im Ergebnis hieß es also „leicht vor Plan“ – und der Fertigstellungstermin rückte um ein Quartal nach hinten. Im selben Call verschoben sich weitere Linien: Die nächste Flugzeugauslieferung von Embraer rückte von Anfang 2027 auf April 2028, und die IT-Zusammenführung wurde von „Ende 2026“ zu einem Prozess bis 2028. Für die Embraer-Verschiebung gab es eine nachvollziehbare Begründung (Auslieferungen an die Nachfrage der Partner anpassen), für den Verwaltungstermin keine.
Von Q2 zu Q3 2026: aus „vor dem Zeitplan“ wird „im Plan“. Im Juli war die Botschaft noch selbstbewusst:
I'm pleased to report that we remain ahead of schedule and this quarter delivered a significant milestone.
Übersetzung: Ich freue mich, berichten zu können, dass wir weiterhin vor dem Zeitplan liegen und in diesem Quartal einen wichtigen Meilenstein erreicht haben.
Earnings Call Q2 2026, 30.07.2026
Im Oktober tauchte „ahead of schedule“ nicht mehr auf. Stattdessen „on track“ – und ein neuer Vorbehalt:
Supply chain challenges remain an industry headwind as you've heard throughout this earnings season, and we have made this harmonization progress despite these constraints.
Übersetzung: Probleme in den Lieferketten bleiben ein Gegenwind für die ganze Branche, wie Sie in dieser Berichtssaison schon gehört haben, und wir haben diese Fortschritte bei der Angleichung trotz dieser Einschränkungen erzielt.
Earnings Call Q3 2026, 29.10.2026
Auch beim heikelsten Thema, den Piloten, wurde der Ton härter. Im Juli hieß es noch, man verhandle aktiv und melde sich bei „bedeutenden Fortschritten“. Im Oktober stand erstmals ein Plan B im Raum:
If we are unable to reach an agreement, interest-based arbitration is expected to begin in mid-December and continue into 2027.
Übersetzung: Falls wir keine Einigung erzielen, soll Mitte Dezember ein Schiedsverfahren beginnen und bis ins Jahr 2027 andauern.
Earnings Call Q3 2026, 29.10.2026
Ein Schiedsverfahren ist kein Drama, aber es ist das Gegenteil von „läuft glatt“. Für dich als Anleger heißt das: Die Kosten eines neuen Pilotenvertrags sind die große Unbekannte für 2027 – und in keinem der vier Calls wurde dazu eine Zahl genannt.
Die Fragerunde: Wo nachgebohrt wurde – und wo nicht
Vorbereitete Reden sind Hochglanzprospekte. Spannender ist, was passiert, wenn Analysten nachfragen. Auffällig ist zunächst, wie dünn die Fragerunden wurden: Im März fragten drei Analysten, im April drei (einer davon zweimal), im Juli zwei – und im Oktober nur noch ein einziger Vertreter mit zwei Fragen. Für dich als Leser heißt das: Vieles blieb schlicht ungefragt.
Das wiederkehrende Muster: keine Aufschlüsselung. Gleich in der ersten Fragerunde wollte Savi Syth (Raymond James) wissen, wie viel die Fusion 2026 bremst und wie viel danach frei wird. Die Antwort:
Yes, we aren't breaking that out specifically in our guidance.
Übersetzung: Ja, das weisen wir in unserer Prognose nicht gesondert aus.
Earnings Call Q4 2025, 04.03.2026
Im April fragte sie, wie stark der Winter das Ergebnis belastet habe. Wieder: „We didn't break out the impact.“ (Den Effekt haben wir nicht beziffert.) Im selben Atemzug nannte Koscal immerhin „a little over 3 full points“ – ohne zu sagen, wovon. Und im Juli bohrte Michael Linenberg (Deutsche Bank) nach, ob nach der Integration ein paar Prozentpunkte mehr Gewinnmarge drin seien:
So Mike, I don't know if we're ready to unpack what it looks like at the end of the road here yet.
Übersetzung: Also, Mike, ich weiß nicht, ob wir schon so weit sind, auszupacken, wie das am Ende des Weges aussieht.
Earnings Call Q2 2026, 30.07.2026
Das ist die Kernfrage jeder Fusion – was bleibt am Ende mehr hängen? – und sie ist nach vier Calls offen. Immerhin: Bei der operativen Nachfrage zur Auslastung wurde das Management konkret und nannte 10 bis 15 % mehr Auslastung für die Mesa-Flotte nach voller Wartungs-Angleichung sowie rund 9,8 Flugstunden pro Tag und einsatzbereitem Flugzeug (Call Q2, 30.07.2026). Wer konkret fragt, bekommt also durchaus Zahlen – nur nicht zur Marge.
Ein angekündigtes Versprechen, das gehalten wurde. Im April merkte Linenberg an, die Firma laufe trotz Winterchaos dem Plan voraus. Die Antwort war ungewöhnlich offen:
And look, in any other environment that we're sitting here talking to you today after the quarter that we put together and what we're seeing in our block hour demand going into Q2, Q3, we would be taking up our guidance.
Übersetzung: Und sehen Sie, in jedem anderen Umfeld würden wir heute, nach dem Quartal, das wir hingelegt haben, und mit dem, was wir an Nachfrage nach Blockstunden für Q2 und Q3 sehen, unsere Prognose anheben.
Earnings Call Q1 2026, 29.04.2026
Drei Monate später kam die Anhebung tatsächlich – trotz eines unwettergeplagten Julis mit einer Durchführungsquote von nur 91 % bis zum 28. Juli (Call Q2). Hier hat das Management Wort gehalten.
Zwei Lesarten bei der Piloten-Fluktuation. Im April sagte Matt Koscal, damals noch President und designierter Vorstandschef, auf Nachfrage zur Fluktuation der Piloten:
Attrition remained through the quarter at normalized trends, going back to a pre-COVID standard, healthy level of attrition
Übersetzung: Die Abgänge blieben über das Quartal auf normalisiertem Niveau – zurück auf einem gesunden Maß wie vor Corona.
Earnings Call Q1 2026, 29.04.2026
Im Oktober klang das rückblickend anders: Im ersten Halbjahr seien weniger Piloten gegangen als normal, vor allem weil nach der Liquidation von Spirit Airlines viele Piloten auf dem Markt waren. Wörtlich: „we experienced reduced attrition of pilots throughout the first half of 2026, mostly driven by the availability of Spirit pilots post their liquidation.“ (Call Q3, 29.10.2026) Das ist mehr als ein Detail: Die Aussage vom April erwähnte den Sondereffekt von außen noch nicht, den das Management im Oktober für das erste Halbjahr nennt.
Was im letzten Call unbeantwortet blieb. Der einzige Fragesteller im Oktober, Carter Eades (für Raymond James), fragte nach der Verlängerung der Delta-Verträge – laut seiner Frage 57 Flugzeuge mit Laufzeitende im Schnitt 2028. Delta ist damit der Partner mit den frühesten Vertragsenden (laut Call Q4 2025: Ende 2028, American 2030, United 2034). Die Antwort blieb allgemein:
So we're in a constant conversation and negotiation on extensions.
Übersetzung: Wir sind also in ständigen Gesprächen und Verhandlungen über Verlängerungen.
Earnings Call Q3 2026, 29.10.2026
Auf die Folgefrage, wie viel zusätzliche Blockstunden 2027 zum Gewinn beitragen, nannte Finanzchef Joe Allman zwar 3 bis 5 % mehr Blockstunden, wich beim Gewinn aber aus: „we're not prepared to talk about 2027 just yet.“ (Über 2027 wollen wir noch nicht sprechen.) Offen bleiben damit drei Fragen, die für die nächsten Jahre den Ausschlag geben: die Delta-Verlängerung, die Kosten des Pilotenvertrags und die Marge nach Ende der Integration.
Fazit
Vier Calls sind eine kurze Strecke, aber das Bild ist klar genug. Bei den harten Finanzzielen hat Republic geliefert: Die Prognose für 2026 wurde zweimal angehoben, die Schulden sinken wie angekündigt, und die Ansage aus dem April, man würde eigentlich anheben, wurde eingelöst. Bei den weichen Zielen – Fusionszeitplan, Pilotenvertrag, Endzustand der Marge – zeigt sich dagegen ein Muster, das du kennen solltest: Termine wurden mehrfach nach hinten verlegt, und die Fragen, die am meisten Geld bewegen, werden mit dem Hinweis beantwortet, man schlüssele das nicht auf. Das ist kein Beleg für Probleme, aber auch kein Beleg dagegen. Die menschliche Schwäche, gegen die du dich hier wappnen solltest, ist der Glanz des Zahlenschlags: Wer zweimal die Prognose anhebt, bekommt schnell Vertrauensvorschuss auch für das, was er nicht sagt. Ob die Fusion am Ende die versprochene Effizienz bringt, entscheidet sich frühestens 2027 und 2028 – und genau dazu hat das Management bisher nichts Prüfbares gesagt.
Bewertung – was der Markt für die Aktie verlangt
Bewertungszahlen altern schneller als alles andere, deshalb jede mit Datum. Zum Schlusskurs vom 30. Oktober 2026 (19,32 US-Dollar je Aktie) und 45,95 Millionen ausstehenden Aktien (Bilanz zum 30.09.2026) ergibt sich ein Börsenwert von rund 888 Millionen US-Dollar (eigene Rechnung). Nimmst du die vom Management genannte Nettoverschuldung von 863 Millionen hinzu, kommst du auf einen Unternehmenswert von rund 1,75 Milliarden (eigene Rechnung) – etwa das 4,2-Fache des für 2026 angepeilten bereinigten EBITDAR (Mitte der Spanne: 415 Millionen; eigene Rechnung).
Zum Gewinn: Gegenüber der Prognose von „mehr als 3,30 US-Dollar“ bereinigtem Gewinn je Aktie ergibt sich ein Kurs-Gewinn-Verhältnis von unter 5,9. Auf Basis der letzten zwölf Monate ausgewiesener Zahlen – rund 2,1 US-Dollar je Aktie, bestehend aus dem Neunmonatswert von 2,01 plus dem Schlussquartal 2025 (rund 0,12 US-Dollar je Aktie laut Call vom 04.03.2026) – liegt es bei rund 9 (eigene Rechnung). Zum Buchwert (1.422,5 Millionen ÷ 45,95 Millionen Aktien ≈ 31 US-Dollar je Aktie) notiert die Aktie bei etwa dem 0,6-Fachen (eigene Rechnung).
Das sind Zahlen, die auf den ersten Blick billig aussehen – und die erklären, warum der Markt trotzdem zögert: Eine Fluglinie ist kapitalhungrig, die Zinsen schlucken viel, es gibt nur drei Kunden und deren Verträge laufen aus (Delta Ende 2028, American 2030, United bis 2034; Calls). Außerdem weiß der Markt, dass Regionalflieger-Gewinne am Preis der Verträge hängen – der gerade neu verhandelt wird, mit Eigentümern auf der Gegenseite. Ob 5,9 oder 9 oder 4,2 billig ist, hängt deshalb nicht an der Zahl, sondern an der Frage, ob das Ergebnis die Verlängerungen übersteht. Die Prognose ist die des Managements, nicht unsere; seit März hat das Management sie zweimal angehoben (siehe Calls-Kapitel).
Chancen und Risiken
Was für die Firma spricht:
- Verträge mit festem Monatsentgelt: Kerosin, Ticketpreise und Auslastung trägt der Auftraggeber; die Verträge laufen im Schnitt bis 2028 (Delta), 2030 (American) und 2034 (United).
- Skalenvorteil nach der Fusion: Der Betreiber ist nach eigener Aussage die Nummer zwei unter den unabhängigen US-Regionalfluglinien; Verwaltung und Wartung werden zusammengelegt, die Werftzeiten schrumpfen laut Q3-Call um etwa 40 Prozent.
- Prognose seit der Erstfassung vom März zweimal angehoben (Juli und Oktober 2026), Verschuldungsgrad binnen eines Jahres von 2,8-fach auf 2,2-fach gesenkt.
- Der Quartalsbericht hält die Finanzierung für die nächsten zwölf Monate für gedeckt; ein besichertes Darlehen (Sicherheit: Ersatztriebwerke) wurde von 2030 auf 2031 verlängert.
Was dagegen spricht:
- Drei Kunden, die zugleich 57,7 Prozent der Aktien halten: möglicher Interessenkonflikt bei Vertragsverlängerungen.
- Das Wachstum im dritten Quartal 2026 kommt zu fast neun Zehnteln von einem Kunden und aus einer Fusion; organisch wachsen American und Delta nur um 7,7 beziehungsweise 1,4 Prozent.
- Offene Pilotentarifverträge: Ohne Einigung beginnt laut Q3-Call Mitte Dezember 2026 ein Schiedsverfahren, das bis 2027 dauern kann. Eine Kostenzahl nannte das Management in keinem der vier Calls.
- Sinkende bereinigte EBITDA-Marge (18,8 statt 21,4 Prozent über neun Monate; die operative Marge im dritten Quartal blieb bei 12,6 Prozent) und rückläufiger Mittelzufluss (−10,1 Prozent über neun Monate) bei steigendem Gewinn.
- Hohe Schulden: 1,0 Milliarden US-Dollar plus Mietverpflichtungen; Zinsaufwand 49,9 Millionen allein in neun Monaten (gezahlt wurden 49,3 Millionen).
- Führungswechsel: Matthew Koscal ist seit dem 15. Juni 2026 Vorstandschef, sein Vorgänger David Grizzle (seit 1. Juli 2025 im Amt) wieder Aufsichtsratsvorsitzender – der zweite Wechsel an der Spitze binnen zwölf Monaten.
Mehr über das gegenteilige Modell – eine Fluglinie, die ihre Tickets selbst verkauft und deshalb jeden Kerosinpreis und jede leere Reihe selbst trägt – findest du in unserer Aktienanalyse zu Allegiant Travel.
Fazit – die Prozent-Falle
Zurück zum Anfang: Der Quartalsgewinn hat sich mehr als verfünffacht, und das ist wahr. Aber die Hälfte des Sprungs im operativen Ergebnis fiel nicht vom Himmel des Fliegens, sondern verschwand aus der Kostenzeile des Vorjahres. Bereinigt wuchs das Geschäft um rund ein Drittel – ordentlich, durch eine Fusion gekauft, mit gleichbleibender Marge. Ein Rest bleibt: Die Verträge, die diese Marge tragen, werden über die nächsten Jahre neu verhandelt – mit Partnern, denen zusammen knapp 58 Prozent der Firma gehören.
Die menschliche Schwäche hinter der Prozent-Falle ist nicht Dummheit, sondern Eile: Eine große Zahl ist ein Signal, eine kleine Basis ist Arbeit. Wer sich beim nächsten „Gewinn verfünffacht“ die Zeit nimmt, die Vergleichsbasis und die Bereinigungszeile zu lesen, hat den Großteil dessen erledigt, was ein Analyst tut. Ob Republic Airways dann kaufenswert ist, entscheidest du – diese Analyse gibt dir die Rechnung, nicht die Empfehlung.
Quellen und Datenstand
- Quartalsbericht 10-Q zum 30.09.2026, eingereicht 30.10.2026 (Accession 0001628280-26-068594), sec.gov
- Ergebnismitteilung (8-K, Item 2.02) vom 29.10.2026 sowie Quartalsberichte zum 30.06.2026 (eingereicht 31.07.2026) und 31.03.2026 (eingereicht 01.05.2026)
- Geschäftsbericht 10-K für 2025, eingereicht 19.03.2026, sec.gov
- Proxy-Statement DEF 14A, eingereicht 10.04.2026, sec.gov
- Meldungen zur Führung (8-K vom 28.04.2026 und 17.06.2026, Item 5.02)
- Mitschriften der Earnings Calls vom 04.03.2026, 29.04.2026, 30.07.2026 und 29.10.2026
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q); Kurs und Börsenwert Stand 30. Oktober 2026
Hinweis: Dies ist keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Alle Angaben ohne Gewähr; eigene Rechnungen sind als solche gekennzeichnet.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 503,6 | 1.327,2 | 1.429,1 | 1.474,0 | 1.676,5 |
| Betriebsergebnis (EBIT) | -51,8 | 132,3 | 135,3 | 137,0 | 215,4 |
| Nettogewinn | 16,6 | 67,8 | 54,8 | 64,6 | 76,2 |
| Nettomarge | 3,3 % | 5,1 % | 3,8 % | 4,4 % | 4,5 % |
| Gewinn je Aktie | 6,41 $ | 26,65 $ | 20,05 $ | 23,35 $ | 1,87 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell positiv
- Feste Vergütungen aus Kapazitätskaufverträgen: Kerosin, Ticketpreise und Auslastung tragen die Partner. Umsatz 2023–2025 von 1.429,1 auf 1.676,5 Mio. US-Dollar, Nettogewinn von 54,8 auf 76,2 Mio.; Verträge laufen im Schnitt bis 2028 (Delta), 2030 (American) und 2034 (United).
- Ergebnisqualität neutral
- Der Quartalsgewinn (34,6 statt 6,7 Mio. US-Dollar) ist zur Hälfte ein Basiseffekt: 18,3 Mio. weggefallene Abfindungs-/Fusionskosten. Bereinigt +34,7 Prozent im operativen Ergebnis bei unveränderter Marge von 12,6 Prozent; über neun Monate +30,2 Prozent Nettogewinn.
- Kundenabhängigkeit & Eigentümer negativ
- Drei Kunden liefern den gesamten Flugumsatz (United 44,5, American 35,3, Delta 18,7 Prozent im Q3 2026) und besitzen zusammen rund 57,7 Prozent der Aktien. 88 Prozent des Mehrumsatzes kommen von United; die Delta-Verlängerung (Ende 2028) ist offen.
- Bilanz & Cashflow neutral
- Schulden und Finanzierungsleasing 1.024,6 Mio. US-Dollar, Nettoverschuldung inklusive Mieten 863 Mio. (2,2-fach, Vorjahr 2,8-fach); Eigenkapital 1.422,5 Mio. Der Mittelzufluss aus dem Geschäft sank über neun Monate um 10,1 Prozent auf 186,1 Mio., der Zinsaufwand beträgt 49,9 Mio. (gezahlt: 49,3 Mio.)
- Margen & Integration negativ
- Bereinigte EBITDA-Marge 18,8 statt 21,4 Prozent über neun Monate; Durchführungsquote 94,59 statt 95,92 Prozent (laut Management wetterbedingt). Die Pilotenverträge sind offen (Schiedsverfahren ab Mitte Dezember 2026 möglich), Kosten nennt das Management nicht.
Republic Airways ist ein solides Auftragsgeschäft mit planbaren Einnahmen, dessen jüngster Gewinnsprung zur Hälfte Rechenbasis ist: Bereinigt wuchs das operative Ergebnis im dritten Quartal 2026 um 34,7 Prozent bei gleicher Marge. Das Wachstum stammt fast vollständig von einem Kunden und aus einer Fusion, die drei Kunden besitzen knapp 58 Prozent der Firma, und die entscheidenden Verträge und Tarifabschlüsse sind in den nächsten Jahren offen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft funktioniert und verdient seit Jahren Geld, die Bilanz trägt (Verschuldungsgrad 2,2-fach, Finanzierung für zwölf Monate gedeckt). Offen ist aber eine wesentliche operative Frage: Hält die Marge, wenn die Pilotenverträge neu verhandelt und die Delta-Verträge verlängert werden – mit drei Kunden, die zugleich knapp 58 Prozent der Aktien besitzen? Dazu hängt das Wachstum im dritten Quartal 2026 zu fast neun Zehnteln an einem Kunden und einer Fusion. Ein Substanzrisiko ist das nicht, wohl aber eine ungeklärte Abhängigkeit. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass dieser Analyse ist der Quartalsbericht zum 30.09.2026 (eingereicht 30.10.2026). Einmaleffekte und bereinigte Zahlen stehen im eigenen Kapitel; die Gewinnangabe ohne Bereinigung wäre irreführend.
- Datenportale zeigen für das dritte Quartal 2025 teils einen Verlust je Aktie; der Quartalsbericht weist 0,17 US-Dollar Gewinn aus. Für Zeitreihen vor Dezember 2025 gilt: Mesa-Zahlen sind mit Republic nicht vergleichbar (Fusion, Aktienzusammenlegung 15 zu 1).
- Bewertungsangaben datiert: Kurs 19,32 US-Dollar (Schluss 30.10.2026), 45,95 Mio. Aktien (30.09.2026). Eigene Rechnungen sind im Text gekennzeichnet; Tageskurse sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 31. Oktober 2026. Was sich seitdem bei RJET geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Republic Airways Holdings Inc (RJET) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Republic Airways Holdings (Nasdaq: RJET) betreibt Regionalflugzeuge vom Typ Embraer E170/E175 im Auftrag von American Airlines, Delta Air Lines und United Airlines. Die Flüge laufen unter den Marken American Eagle, Delta Connection und United Express; Tickets, Preise und Treibstoff liegen bei den Partnern, Republic erhält vertraglich vereinbarte Vergütungen (Capacity Purchase Agreements). Zum 31.12.2025 beschäftigte die Gruppe rund 8.400 Mitarbeiter.
Der Nettogewinn im dritten Quartal 2026 stieg von 6,7 auf 34,6 Millionen US-Dollar. Die Hälfte des Zuwachses im operativen Ergebnis (18,3 von 36,3 Millionen US-Dollar) ist ein Basiseffekt: Im Vorjahresquartal belasteten Abfindungs- und Fusionskosten von 25,0 Millionen (davon 18,8 Millionen für den Abgang eines früheren Vorstandschefs), heuer sind es 6,7 Millionen. Bereinigt stieg der Nettogewinn von 26,8 auf 39,6 Millionen US-Dollar (+47,8 Prozent), das bereinigte operative Ergebnis um 34,7 Prozent bei unveränderter Marge von 12,6 Prozent.
Am 25. November 2025 verschmolz die bis dahin nicht börsennotierte Republic Airways mit der börsennotierten Mesa Air Group. Die Hülle Mesa Air Group wurde in Republic Airways Holdings Inc. umbenannt, die Mesa-Aktien wurden vorher im Verhältnis 15 zu 1 zusammengelegt. Buchhalterisch ist das alte Republic der Käufer; die Vergleichszahlen vor der Fusion zeigen deshalb die Republic-Geschichte.
Laut Proxy-Statement 2026 (Stand 27.03.2026) halten United Airlines 22,4 Prozent, American Airlines 20,8 Prozent und Delta Air Lines 14,5 Prozent – zusammen rund 57,7 Prozent –, dazu Embraer 8,8 Prozent, Contrarian Capital 9,5 Prozent und Owl Creek 8,8 Prozent. Die drei Großaktionäre sind zugleich die drei Kunden der Firma.
Zum 30.09.2026 weist die Bilanz Schulden und Finanzierungsleasing von 1.024,6 Millionen US-Dollar aus (183,2 Millionen kurzfristig); dem stehen 290,1 Millionen Zahlungsmittel und Wertpapiere gegenüber. Das Management nennt eine Nettoverschuldung inklusive Mietverpflichtungen von 863 Millionen US-Dollar und einen Verschuldungsgrad von 2,2-fach (Vorjahr 2,8-fach). Das Eigenkapital beträgt 1.422,5 Millionen US-Dollar.
Im März 2026 stellte das Management mindestens 865.000 Blockstunden, rund 2 Milliarden US-Dollar Umsatz und 380 Millionen US-Dollar bereinigtes EBITDAR in Aussicht; die Prognose wurde im Juli (395–405 Millionen) und im Oktober 2026 (410–420 Millionen EBITDAR, bereinigter Gewinn von mehr als 3,30 US-Dollar je Aktie) angehoben. Bei den Zeitplänen der Fusion wurden Zielmarken teils verschoben; die Marge nach der Integration und die Kosten der Pilotenverträge sind offen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.