Redwire Aktie Prognose: 89 Prozent mehr Umsatz, fast viermal so viele Aktien — und ein Goodwill-Berg von 772 Millionen Dollar
Redwire Space meldet für das zweite Quartal 2026 ein Rekordquartal — 117,1 Millionen US-Dollar Umsatz, einen Rekord-Auftragsbestand von 542,1 Millionen und eine spürbar entschuldete Bilanz. Im selben Bericht steht aber auch: Die interne Kontrolle der Finanzberichterstattung zeigte „keine Veränderung“, und die Aktienzahl ist seit Jahresende 2025 um weitere 30 Prozent gewachsen — während fast das gesamte positive Ergebnis aus dem Segment mit den schwächsten Kontrollen stammt. Diese Redwire Aktie Prognose sortiert Rekordquartal, Segmentwahrheit und Governance-Befund, bevor sie eine Zahl nennt. Keine Anlageberatung — nur die Frage, welche der beiden Geschichten am Ende mehr wiegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 11,60 $ +7,00 %
- Marktkapitalisierung
- 2,4 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 4/10
Kursentwicklung seit 4. August 2026: +20,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 5,10 $ bis 25,90 $ · Letzter Kurs: 11,60 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die genau bei Weltraum-Aktien am besten funktioniert, weil sie sich das perfekte Bild borgt: die Raketenstart-Falle. Ein Kurs schießt senkrecht nach oben, und dein Kopf liest das automatisch als Startsignal — hier passiert etwas Großes, jetzt einsteigen, bevor sie abhebt. Bei Redwire Corporation (NYSE: RDW), besser bekannt unter dem Namen Redwire Space, lief genau dieser Film im Frühjahr 2026: Im Sog des SpaceX-Börsengangs-Hypes kletterte die Aktie bis auf ein Allzeithoch von 26,64 US-Dollar (Ende Mai 2026) — von einem 52-Wochen-Tief von nur 4,87 US-Dollar aus. Wer damals eingestiegen ist, sitzt heute auf einem Verlust von rund der Hälfte: Zum Handelsschluss des 7. August 2026 stand die Aktie bei 13,59 US-Dollar — und das bereits nach dem Kurssprung, den die Zahlen zum zweiten Quartal 2026 ausgelöst hatten; Ende Juli waren es noch 8,62 US-Dollar. Eine Rakete, die abstürzt, sieht von Weitem noch eine ganze Weile aus wie eine Rakete, die startet — bis sie es eben nicht mehr tut.
Machen wir also einen Deal, bevor du dir die nächste Prognose zur Redwire Aktie durchliest: Wir lesen gemeinsam nach, was Redwire der US-Börsenaufsicht SEC tatsächlich gemeldet hat — den Geschäftsbericht (10-K) für 2025 vom 27. Februar 2026 und den jüngsten Quartalsbericht (10-Q) zum 30. Juni 2026 vom 5. August 2026, dazu jede Pflichtmeldung bis zum 7. August 2026. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser hier erzählt zwei Geschichten gleichzeitig: die eines Rekord-Auftragsbestands und einer Bruttomarge, die binnen eines Jahres von tief negativ (minus 30,9 Prozent) auf einen Rekordwert von 27,8 Prozent gedreht hat — und die einer Aktienzahl, die sich seit August 2024 fast vervierfacht hat, während ein frisches Verwässerungsprogramm über 500 Millionen US-Dollar bereits läuft. Am Ende entscheidest du selbst, welche der beiden Geschichten für dich schwerer wiegt.
Redwire Space oder Redwire Corporation — wer ist RDW?
Der Name auf dem Papier lautet Redwire Corporation, im Markt und in der eigenen Außendarstellung nennt sich die Firma Redwire Space — beide Namen meinen exakt dasselbe Unternehmen, notiert an der NYSE unter dem Kürzel RDW. Bei der US-Börsenaufsicht SEC läuft alles unter einer einzigen Kennnummer, der CIK 0001819810. Wer diese Nummer kennt, findet jede einzelne Pflichtmeldung der Firma seit ihrem Börsenstart — und genau das haben wir für diese Analyse getan.
Redwire ist keine Firmengründung im klassischen Sinn, sondern das Ergebnis eines De-SPAC: Am 2. September 2021 verschmolz die operative Redwire-Gruppe mit der leeren Übernahmehülle Genesis Park Acquisition Corp. und übernahm deren Börsennotiz — der schnellere, aber auch unruhigere Weg an die Börse gegenüber einem klassischen Börsengang. Der Weg über einen SPAC bedeutet: Die operative Firma musste nicht selbst durch den klassischen, oft monatelangen Börsengangsprozess mit Investoren-Roadshow — sie stieg über eine bereits börsennotierte, leere Hülle ein und war dadurch binnen Wochen handelbar. Der Vorteil ist Tempo; der Nachteil, den wir im Kapitel zu den unbequemen Wahrheiten noch sehen werden, ist eine dünnere Vorbereitungszeit für alles, was danach an Kontrollen und Prozessen hätte reifen müssen. Sitz der Gesellschaft ist Jacksonville, Florida; rechtlich ist Redwire eine Delaware-Gesellschaft. An der Spitze steht seit der Gründung Chairman, CEO und President Peter Cannito, Finanzchef ist Chris Edmunds; die Jahresabschlüsse prüft der Wirtschaftsprüfer KPMG — ein Punkt, der im Kapitel zu den unbequemen Wahrheiten noch wichtig wird.
Zum Datenstand 31. Juli 2026 beschäftigte Redwire nach Fundamentaldaten rund 1.400 Menschen. Das Geschäftsjahr endet am 31. Dezember, der jüngste vollständig ausgewertete Pflichtbericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 5. August 2026. Der Bericht für das zweite Quartal 2026 liegt inzwischen vor: Redwire veröffentlichte ihn am 5. August 2026 nach Börsenschluss, mit einer Telefonkonferenz am Folgetag, dem 6. August 2026 — die Ergebnisse sind ab dem Kapitel „Die Zahlen über die Jahre" in diesen Text eingearbeitet. Was du in diesem Text liest, ist damit der Stand nach den jüngsten SEC-Pflichtmeldungen; jede Aussage zu Quartalen, die über den 30. Juni 2026 hinausgehen, bleibt bewusst als datierter Ausblick gekennzeichnet, keine Tatsachenbehauptung.
Für deutsche Anleger, die die Aktie über die eigene Depotbank oder einen Neobroker suchen: Redwire notiert unter der ISIN US75776W1036 (WKN A3D013), gehandelt wird in US-Dollar an der NYSE, viele deutsche Broker bilden die Notierung zusätzlich in Euro ab. Das ändert nichts an der Grundregel dieser Analyse: Jeder Kurs, der hier auftaucht, ist ein datierter Bewertungsanker, kein Kaufsignal für heute.
Was Redwire eigentlich macht — Weltraum-Infrastruktur und Rüstungstechnik unter einem Dach
Übersetzt in ein Alltagsbild: Redwire ist ein Zulieferer für Dinge, die im All bleiben oder dort hinfliegen sollen — kein Raketenbauer wie SpaceX, sondern eher der Werkzeugkasten- und Bauteil-Lieferant für andere. Das Unternehmen gliedert sich in zwei Segmente: Space (Satellitenkomponenten, Sonnensegel-Technik, Robotik, digitale Ingenieursdienstleistungen) und Defense Tech — ein Segment, das es in dieser Größe erst seit dem 13. Juni 2025 gibt, dem Tag, an dem die Übernahme von Edge Autonomy abgeschlossen wurde.
Edge Autonomy ist der größte Einzelschritt in Redwires jüngerer Geschichte. Der Kaufpreis bestand laut Geschäftsbericht aus 160,0 Millionen US-Dollar in bar und der Ausgabe von 49.764.847 eigenen Aktien:
„On the same day, the merger consideration was transferred, including $160.0 million in cash (“Cash Consideration”) and the issuance of 49,764,847 shares of the Company's common stock (“Equity Consideration”).“
Übersetzung: „Am selben Tag wurde die Fusionsgegenleistung übertragen, darunter 160,0 Millionen US-Dollar in bar („Cash Consideration“) und die Ausgabe von 49.764.847 Stammaktien des Unternehmens („Equity Consideration“).“
— Redwire Corporation, SEC-Geschäftsbericht 10-K für 2025, Note C „Edge Autonomy Acquisition“

Edge Autonomy bringt unbemannte Fluggeräte (UAS) und Autonomie-Technik ins Haus — Redwires Antwort auf die Frage, wie sich das Unternehmen aus dem reinen Weltraumgeschäft heraus verbreitern kann, in einen Markt mit echter, kurzfristiger Nachfrage aus Verteidigungsbudgets. Finanziert wurde der Kauf über die Kasse, einen neuen JPMorgan-Kredit über 90 Millionen US-Dollar und eine „Seller Note“ über 100 Millionen — einen Kredit des Verkäufers selbst, mit 15 Prozent Zins und einer Mindestrendite-Klausel von 1,2×. Wer genau dieser Verkäufer war und was das für die Eigentümerstruktur von Redwire bedeutet, ist eine eigene Geschichte, die wir im Beifang zu dieser Analyse gesondert aufgeschlüsselt haben — hier im Fließtext geht es zunächst nur um das operative Geschäft.
Im gesamten Geschäftsjahr 2025 trug Space noch den Löwenanteil: 209,8 Millionen US-Dollar Umsatz gegenüber 125,6 Millionen aus Defense Tech — wobei Defense Tech erst ab Mitte Juni in der Jahreszahl steckt, also nur gut ein halbes Jahr. Im ersten Quartal 2026, dem ersten vollen Vergleichsquartal, hatte sich das Bild schon deutlich verschoben: Space trug 52,7 Millionen US-Dollar zum Umsatz bei, Defense Tech 44,3 Millionen — nach nur einem weiteren Quartal unter dem gemeinsamen Dach also schon fast die Hälfte des Geschäfts. Auch beim Auftragsbestand zeigt sich die Verschiebung: Zum Jahresende 2025 entfielen von den 411,2 Millionen US-Dollar Backlog noch 299,8 Millionen auf Space und 111,4 Millionen auf Defense Tech. Wer wissen will, wie andere kleine Raumfahrt- und Rüstungszulieferer mit genau dieser Zweiteilung umgehen, findet in unserer Analyse zu T3 Defense einen lehrreichen Gegenpol: Dort trägt der Firmenname „Defense“ zwar auch, aber ohne den operativen Unterbau, den Redwire mit Edge Autonomy zumindest teilweise mitgekauft hat.
Ein Blick auf die Kundenstruktur zeigt, wofür Redwire tatsächlich arbeitet: Im Geschäftsjahr 2025 kamen 46,9 Prozent des Umsatzes aus dem Bereich nationale Sicherheit, 21,6 Prozent aus zivilen Behörden (etwa NASA und ESA) und 31,5 Prozent aus kommerziellen Kunden; 41,6 Prozent des Umsatzes stammten von Kunden außerhalb der USA. Zwei einzelne Kunden steuerten zusammen rund 39 Prozent des Umsatzes bei (etwa 19 und 20 Prozent) — eine spürbare Kundenkonzentration, wie sie in der Raumfahrt- und Rüstungsbranche allerdings nicht ungewöhnlich ist. Der internationale Anteil am Auftragsbestand wuchs von 70,5 Millionen (Ende 2024) auf 193,1 Millionen US-Dollar (Ende 2025) — mehr als eine Verdreifachung, getragen unter anderem von Edge Autonomys Ukraine-Geschäft. Genau dieses Geschäft nennt der Geschäftsbericht selbst als Risiko: Sollte der Krieg enden, dürften die damit verbundenen Umsätze zurückgehen — ein Nachfrage-Treiber, den sich niemand wünscht, der aber real zum Auftragsbestand beiträgt.
Ein Wort noch zum Buzzword „Künstliche Intelligenz“, das bei fast jeder Tech-nahen Aktie mitschwingt: Der Geschäftsbericht für 2025 beschreibt „digital engineering and artificial intelligence automation“ als Teil des eigenen Leistungsangebots — vor allem in den autonomen Systemen, die Edge Autonomy mitbringt. Redwire ist damit kein reines KI-Unternehmen, sondern nutzt KI-Technik dort, wo Autonomie tatsächlich gebraucht wird — etwa in unbemannten Fluggeräten, die selbstständig navigieren müssen. Für die Bewertung heißt das: KI ist ein Baustein im Produkt, keine eigene Ertragsquelle und kein Kursargument für sich allein.
Wie die Aktie auf unseren Tisch kam
Über unseren hauseigenen Aktien-Scanner fiel Redwire zuletzt gleich mehrfach auf — Konfluenz nennen wir es, wenn eine Aktie über verschiedene Filter hinweg immer wieder auftaucht, ganz gleich, ob man nach Bilanzstärke, nach Kursmomentum oder nach Bewertungskennzahlen sortiert. Das ist selten Zufall und meist ein Hinweis darauf, dass mehrere Marktteilnehmer aus unterschiedlichen Blickwinkeln auf dieselbe Geschichte schauen. Bei Redwire war der Auslöser aber nicht wegen einer einzelnen Kennzahl, sondern wegen eines Widerspruchs zwischen mehreren. Die Bilanz-Kennzahlen sehen auf den ersten Blick robust aus: eine Eigenkapitalquote von 73,15 Prozent und ein Verschuldungsgrad (Debt/Equity) von nur 0,087 (Datenstand 31. Juli 2026) — Werte, wie sie eher solide Industriekonzerne zeigen als ein Unternehmen mit neun Quartalen Nettoverlust in Folge. Der Haken, den wir in den unbequemen Wahrheiten gleich vertiefen: Diese Stärke stammt fast vollständig aus frisch ausgegebenen Aktien, nicht aus einbehaltenen Gewinnen.
Der Piotroski-F-Score, ein neun Punkte umfassender Bilanzqualitäts-Test (er prüft unter anderem Profitabilität, Verschuldung und operative Effizienz gegen das Vorjahr), steht bei Redwire bei 4 von 9 — übersetzt: „okay, nicht gut“. Eine kerngesunde, wachsende Firma steht hier meist bei 7 oder 8. Der Altman-Z-Score von 2,31 liegt in der sogenannten Grauzone (zwischen 1,81 und 2,99) — weder eindeutig insolvenzgefährdet noch eindeutig sicher, ein Fall zum genauer Hinschauen, nicht zum Alarmschlagen. Das Nettoumlaufvermögen (NCAV) ist mit −102,9 Millionen US-Dollar negativ; bei einem wachsenden Industrieunternehmen ist das weniger dramatisch als bei einer reinen Bilanzwette, zeigt aber: Ein Sicherheitspolster aus liquiden Nettomitteln existierte zu diesem Datenstand nicht, die 144,5 Millionen US-Dollar Kasse (Stand 31. März 2026) standen erheblichen kurzfristigen Verbindlichkeiten gegenüber. Inzwischen hat sich dieses Bild gedreht: Zum 30. Juni 2026 weist Redwire 557,0 Millionen US-Dollar Kasse aus — dazu gleich mehr.
Besonders aufschlussreich ist die Analysten-Schätzung für den Gewinn je Aktie: −0,12 US-Dollar für das laufende Geschäftsjahr, aber −0,68 US-Dollar für das Folgejahr (Datenstand 31. Juli 2026) — der Konsens rechnet also mit einem größeren Verlust je Aktie im übernächsten Jahr, nicht mit einem kleineren. Ob das an geplanten Investitionen, an erwarteter weiterer Verwässerung oder an konservativer Modellierung liegt, sagt die reine Zahl nicht — aber sie ist ein Grund, genauer hinzuschauen, statt der Kursrallye zu vertrauen.
Ein Blick, der beim Scanner selten fehlt: die Verschuldung im Verhältnis zur Größe des Unternehmens. Redwire kam zum Scan-Zeitpunkt (Datenstand 31. Juli 2026) auf eine Marktkapitalisierung von rund 2,02 Milliarden US-Dollar; dem stand eine vergleichsweise niedrige Nettoverschuldung von nur 63,7 Millionen US-Dollar gegenüber. Beide Zahlen sind seither in Bewegung geraten: Nach dem Quartalsbericht zum 30. Juni 2026 und dem darauf folgenden Kurssprung liegt der Börsenwert zum 7. August 2026 bei rund 3,4 Milliarden US-Dollar, und aus der Nettoverschuldung ist eine Nettoliquidität von rund 509 Millionen US-Dollar geworden (557,0 Millionen Kasse gegen 48,1 Millionen Finanzschulden). Übersetzt: Wer die ganze Firma kaufen würde, bekäme die Schulden nicht nur geschenkt, sondern zusätzlich eine gefüllte Kasse dazu — die Bilanz ist an dieser Stelle tatsächlich ein Pluspunkt, so widersprüchlich sich das neben neun Verlustquartalen liest. Kurz: Der Scanner zeigte „solide Bilanz, mittelmäßige Qualität, unklarer Ausblick“ — bei einer Aktie, die erst wenige Wochen vor dem Datenstand ihr Allzeithoch erreicht hatte und selbst nach dem Kurssprung noch rund 49 Prozent darunter liegt. Genau diese Lücke zwischen Kennzahlen und Kursbewegung ist der Anlass für diese Analyse.
Die Zahlen über die Jahre — erst das, was wirklich beeindruckt
Fangen wir mit dem an, was tatsächlich für Redwire spricht, und das ist mehr, als der Nettoverlust auf den ersten Blick vermuten lässt. Der Umsatz ist seit dem Börsengang jedes Jahr gewachsen: von 137,6 Millionen US-Dollar (2021) über 160,5 Millionen (2022) und 243,8 Millionen (2023) auf 304,1 Millionen (2024) und 335,4 Millionen US-Dollar im Geschäftsjahr 2025 — ein Plus von 10 Prozent, davon 107,1 Millionen aus der seit Mitte Juni 2025 mitkonsolidierten Edge Autonomy. Im ersten Quartal 2026 beschleunigte sich das Wachstum sogar auf plus 58 Prozent gegenüber dem Vorjahresquartal — 97,0 Millionen US-Dollar Umsatz gegenüber 61,4 Millionen. Das ist die Zahl, die auch auf unserem Titelbild steht.

Die rote Reihe im Bild ist die andere Hälfte der Wahrheit: Ein positives Nettoergebnis gab es in keinem dieser fünf Jahre. Der Nettoverlust lag bei 61,5 Millionen US-Dollar (2021), 130,6 Millionen (2022), 27,3 Millionen (2023), 114,3 Millionen (2024) und zuletzt 226,6 Millionen US-Dollar (2025). 2023 war dabei mit Abstand das beste Jahr — seither wird der Fehlbetrag wieder größer, und der Wert für 2025 ist der höchste der Firmengeschichte.
Auch beim operativen Cashflow – dem Geld, das tatsächlich aus dem Tagesgeschäft hereinkommt oder abfließt, unabhängig von Buchhaltungseffekten – zeigt sich kein gerader Weg, aber eine erkennbare Handschrift: −37,4 Millionen US-Dollar (2021), −31,7 Millionen (2022), dann ein einziges positives Jahr mit +1,2 Millionen (2023), gefolgt von −17,3 Millionen (2024) und einem tiefen Einbruch auf −177,3 Millionen im Übernahmejahr 2025 — bevor sich die Lage im ersten Quartal 2026 mit nur noch −6,7 Millionen wieder deutlich entspannte. Diese Zahl allein erklärt, warum Redwire trotz eines Rekord-Nettoverlusts 2025 kein Going-Concern-Problem hat: Der große Cash-Abfluss 2025 war überwiegend integrations- und übernahmebedingt, kein dauerhafter operativer Zustand.
Der Blick auf die einzelnen Quartale zeigt außerdem, dass 2025 kein gerader Weg war: Nach 61,4 Millionen US-Dollar Umsatz im ersten Quartal 2025 (Nettoverlust nur 2,9 Millionen, weil ein Sonderertrag aus Optionsschein-Bewertung half) folgte ein schwaches zweites Quartal mit 61,8 Millionen Umsatz, aber 97,0 Millionen Nettoverlust. Danach zog das Geschäft an: 103,4 Millionen Umsatz im dritten Quartal (Nettoverlust 41,2 Millionen) und 108,8 Millionen im vierten Quartal 2025 — der bis dahin höchste Quartalsumsatz der Firmengeschichte, bei einem Nettoverlust von 85,5 Millionen, unter anderem wegen des im selben Quartal gebuchten Firmenwert-Impairments. Das erste Quartal 2026 mit 97,0 Millionen Umsatz und 76,5 Millionen Nettoverlust setzt dieses Muster fort: Umsatzwachstum ja, ein positives Nettoergebnis noch lange nicht.
Die eigentliche Überraschung steckt in den Kennziffern, die selten Schlagzeilen machen: Die Bruttomarge sprang von 15 Prozent (Q1 2025) auf 27 Prozent (Q1 2026), der operative Cashflow verbesserte sich von minus 45,1 Millionen auf nur noch minus 6,7 Millionen US-Dollar — fast ausgeglichen. Und der Auftragsbestand erreichte mit 498,1 Millionen US-Dollar zum 31. März 2026 einen Rekord, nach 411,2 Millionen zum Jahresende 2025:
„Backlog increased to $498.1 million as of March 31, 2026 from $411.2 million as of December 31, 2025.“
Übersetzung: „Der Auftragsbestand stieg auf 498,1 Millionen US-Dollar zum 31. März 2026, nach 411,2 Millionen US-Dollar zum 31. Dezember 2025.“
— Redwire Corporation, SEC-Quartalsbericht 10-Q zum 31.03.2026, Item 2 (Lagebericht)

Dahinter steckt das Book-to-Bill-Verhältnis — eine einfache Kennzahl, übersetzt: Kommt mehr neues Geschäft rein, als gerade abgearbeitet wird? Ein Wert über 1 heißt Ja, der Auftragsbestand wächst. Bei Redwire sprang dieser Wert von 0,92 (Q1 2025, Auftragsbestand schrumpfte leicht) auf 1,92 (Q1 2026):
„Book-to-bill ratio increased to 1.92 for the three months ended March 31, 2026 from 0.92 for the same period in 2025.“
Übersetzung: „Das Book-to-Bill-Verhältnis stieg auf 1,92 für die drei Monate zum 31. März 2026, nach 0,92 im Vorjahreszeitraum.“
— Redwire Corporation, SEC-Quartalsbericht 10-Q zum 31.03.2026, Item 2 (Lagebericht)
Auch die Liquidität ist solider, als der Nettoverlust vermuten lässt: 144,5 Millionen US-Dollar Kasse plus 30 Millionen freie Kreditlinie zum 31. März 2026, macht 174,5 Millionen; die Kasse allein lag damit rund 52 Prozent über dem Jahresende 2025 (95,2 Millionen). Ein Quartal später ist daraus ein Vielfaches geworden: Zum 30. Juni 2026 stehen 557,0 Millionen US-Dollar Kasse und in Summe 607,8 Millionen US-Dollar Gesamtliquidität in den Büchern — praktisch vollständig aus dem ATM-Programm finanziert, wie das Kapitel zur Verwässerung gleich zeigt. Ein kleines, aber sprechendes Detail am Rand: Die Standby-Bürgschaften (Sicherheiten, die Redwire bei Geschäftspartnern hinterlegen muss) sanken von 15,4 Millionen US-Dollar (Ende 2024) auf nur noch 0,7 Millionen (Ende 2025) — ein Zeichen dafür, dass Geschäftspartner der Firma inzwischen mehr Vertrauensvorschuss geben. Redwire selbst formuliert dazu einen Satz, den jeder Anleger vor einer Investition lesen sollte, weil er das Gegenteil eines Going-Concern-Vorbehalts ist:
„We believe our existing sources of liquidity will be sufficient to meet our working capital needs and debt service obligations and to comply with our debt covenants for at least the next twelve months from the date on which our condensed consolidated financial statements were issued.“
Übersetzung: „Wir sind der Überzeugung, dass unsere bestehenden Liquiditätsquellen ausreichen, um unseren Betriebskapitalbedarf und Schuldendienst zu decken und unsere Kreditauflagen einzuhalten — für mindestens die nächsten zwölf Monate ab dem Datum der Veröffentlichung unseres verkürzten Konzernabschlusses.“
— Redwire Corporation, SEC-Quartalsbericht 10-Q zum 31.03.2026, Anhang (Liquidity)
Auch die Schuldenseite hat sich sichtbar entspannt. Ende 2025 tilgte Redwire seine teuren Adams-Street-Kredite (75,5 Millionen Term Loans plus 30 Millionen Kreditlinie) vollständig aus ATM-Erlösen — mit 1,0 Millionen US-Dollar Verlust aus der vorzeitigen Ablösung. Am 20. Februar 2026 folgte ein neuer JPMorgan-Kreditvertrag: 90 Millionen Term Loan plus 30 Millionen Kreditlinie, Laufzeit bis Mai 2029, zu SOFR plus 3,25 bis 3,75 Prozent — effektiv rund 8,06 Prozent, deutlich günstiger als der vorherige Term Loan mit effektiv 13,31 Prozent. Bei der Refinanzierung fiel im ersten Quartal 2026 zusätzlich ein Verlust aus der Kreditablösung von 2,5 Millionen US-Dollar an. Und punktgenau zum Quartalsstichtag kam noch ein handfester Fortschritt dazu: Mit einer ersten Änderung dieses Kreditvertrags vom 30. Juni 2026 hob Redwire den Rahmen der Kreditlinie von 30 auf 50 Millionen US-Dollar an und leistete zugleich eine freiwillige Sondertilgung von 40,0 Millionen US-Dollar auf den Term Loan, dessen Nominalbetrag damit auf 50 Millionen US-Dollar sank. In der Bilanz zum 30. Juni 2026 stehen deshalb nur noch 48,9 Millionen US-Dollar Term Loan brutto beziehungsweise 48,1 Millionen US-Dollar Finanzschulden netto — nach 85,2 Millionen zum Jahresende 2025.
Neben klassischem Fremdkapital trug Redwire bis Mitte 2026 auch teures Vorzugskapital: 46.505,13 Vorzugsaktien (Series A) mit 13 Prozent Bar- beziehungsweise 15 Prozent Sachdividende (in weiteren Vorzugsaktien statt in bar) und einer Liquidationspräferenz von 118,4 Millionen US-Dollar zum 31. Dezember 2025 — deutlich teurer als jeder Bankkredit im Haus. Zum 30. Juni 2026 ist dieser Posten Geschichte: Die Vorzugsaktien wurden vollständig in Stammaktien gewandelt, 0 Stück sind noch ausstehend — der Preis dafür sind zusätzliche Stammaktien, nicht ausgezahltes Geld. Das Eigenkapital insgesamt drehte von −188,7 Millionen US-Dollar (31.12.2024) auf +1.087,5 Millionen (31.03.2026) und weiter auf +1.629,9 Millionen (30.06.2026) — ein Vorzeichenwechsel, der aber, wie wir gleich sehen, überwiegend aus neuen Aktien stammt, nicht aus Gewinnen. Wer nur auf den Nettoverlust schaut, verpasst diesen Teil der Geschichte. Wer nur auf den Rekord-Auftragsbestand schaut, verpasst den anderen — den wir uns jetzt ansehen.
Nachtrag: Das zweite Quartal 2026 — ein Rekordquartal mit einer Segmentwahrheit im Kleingedruckten
Am 5. August 2026 nach Börsenschluss legte Redwire den Quartalsbericht (10-Q) zum 30. Juni 2026 vor, tags darauf folgte die Telefonkonferenz. Die Schlagzeile ist eindeutig positiv: 117,1 Millionen US-Dollar Umsatz — ein Plus von 89,6 Prozent gegenüber dem Vorjahresquartal und von 20,7 Prozent gegenüber dem ersten Quartal 2026, und damit ein neuer Rekord. Die Bruttomarge kletterte auf 27,8 Prozent (Vorjahresquartal: minus 30,9 Prozent), der Nettoverlust schrumpfte auf 41,0 Millionen US-Dollar (Vorjahresquartal: 97,0 Millionen), das Ergebnis je Aktie auf minus 0,19 US-Dollar (Vorjahresquartal: minus 1,41 US-Dollar). Das bereinigte Adjusted EBITDA lag bei minus 3,2 Millionen US-Dollar (inklusive 12,5 Millionen US-Dollar Forschung und Entwicklung), der freie Cashflow bei minus 35,3 Millionen — beides deutlich besser als die minus 27,4 beziehungsweise minus 93,5 Millionen aus dem Vorjahresquartal. Die Wall-Street-Erwartungen wurden dabei klar übertroffen: 117,07 Millionen US-Dollar Umsatz statt der erwarteten 107,91 Millionen (plus 8,5 Prozent), ein bereinigter Verlust je Aktie von 0,09 statt der erwarteten 0,16 US-Dollar. Auch der Auftragsbestand markierte mit 542,1 Millionen US-Dollar einen neuen Rekord — ein Plus von 8,8 Prozent gegenüber dem ersten Quartal und von 64,5 Prozent gegenüber dem Vorjahr —, das Book-to-Bill-Verhältnis lag bei 1,42 (auf Zwölf-Monats-Basis 1,52). Für das erste Halbjahr 2026 in Summe: 214,0 Millionen US-Dollar Umsatz (Vorjahr 123,2 Millionen), 117,5 Millionen Nettoverlust (Vorjahr 99,9 Millionen), minus 12,4 Millionen Adjusted EBITDA, minus 48,0 Millionen freier Cashflow.
Doch wer hier stehen bleibt, liest nur die halbe Geschichte — und die zweite Hälfte steckt in der Aufteilung nach Segmenten, die der Quartalsbericht erstmals so deutlich offenlegt. Das Defense-Tech-Segment (Edge Autonomy) erzielte im zweiten Quartal 61,9 Millionen US-Dollar Umsatz — im Vorjahresquartal waren es, weil die Übernahme erst am 13. Juni 2025 abgeschlossen wurde, gerade einmal 5,1 Millionen — und ein positives Adjusted EBITDA von 14,1 Millionen US-Dollar (Vorjahresquartal: minus 15,0 Millionen). Das Space-Segment dagegen, das namensgebende Kerngeschäft, kam nur auf 55,2 Millionen US-Dollar Umsatz — leicht weniger als die 56,7 Millionen im Vorjahresquartal — und rutschte mit einem Adjusted EBITDA von minus 4,2 Millionen US-Dollar wieder ins Minus (Vorjahresquartal: plus 1,0 Millionen). Der Auftragsbestand verteilt sich entsprechend: 321,9 Millionen US-Dollar bei Space, 220,2 Millionen bei Defense Tech.
Übersetzt heißt das: Das zugekaufte Segment trägt praktisch das gesamte positive Ergebnis dieses Quartals, während das Geschäft, das Redwire ursprünglich bekannt gemacht hat, leicht schrumpft und erneut Verlust auf Segmentebene schreibt. Die viel zitierten 89,6 Prozent Umsatzwachstum sind damit fast vollständig anorganisch — sie kommen aus der Konsolidierung von Edge Autonomy, nicht aus organischem Wachstum des bestehenden Geschäfts. Merke dir dieses Spannungsfeld für die folgenden Kapitel: Ein Rekordquartal und eine Segmentwahrheit, die dieses Rekordquartal relativiert, stehen im selben Bericht — beides ist wahr, und beides gehört in dieselbe Redwire Aktie Prognose.
Was in den Berichten steht — die unbequemen Wahrheiten
Jetzt zur anderen Seite der Zerreißprobe. Die bisherigen Kapitel haben bewusst mit dem begonnen, was für Redwire spricht — Wachstum, Margen-Erholung, Rekord-Auftragsbestand, sinkende Schulden. Das war keine Schönfärberei, sondern der erste Teil eines vollständigen Bildes. Der zweite Teil steht jetzt an: fünf Befunde aus denselben SEC-Pflichtberichten, jeder für sich belegt und mit Fundstelle versehen — und die zusammen erklären, warum die Ampel am Ende dieser Analyse auf Rot steht, obwohl das operative Geschäft zuletzt spürbar besser lief.
Unbequeme Wahrheit Nr. 1: Die Aktienzahl hat sich seit August 2024 fast vervierfacht — und das nächste Programm läuft schon
Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil der Kuchen ständig in mehr Stücke geschnitten wird — auch wenn der Kuchen selbst größer wird. Bei Redwire lässt sich das an den Deckblättern der eigenen SEC-Berichte ablesen, denn jedes einzelne nennt die aktuelle Aktienzahl zum Einreichungsdatum:

In den ersten Jahren nach dem Börsengang blieb die Verwässerung überschaubar: 62,7 Millionen Aktien zum 4. April 2022, 64,3 Millionen zum 28. März 2023 und 65,6 Millionen zum 15. März 2024 — in knapp drei Jahren kamen so weniger als drei Millionen Aktien hinzu. Der große Sprung passiert zwischen August 2024 (66,5 Millionen Aktien) und heute: 75,6 Millionen im März 2025, 144,0 Millionen im August 2025, 165,2 Millionen im Oktober 2025, 192,0 Millionen im Februar 2026 und zuletzt 198.918.728 Aktien zum 1. Mai 2026 — der jüngste Stichtag vor dem Quartalsbericht zum 30. Juni 2026. Ein Teil davon stammt aus dem Edge-Autonomy-Kauf (49,8 Millionen neue Aktien im Juni 2025) und aus einer Kapitalerhöhung zur Tilgung der teuren Seller Note (15.525.000 Aktien zu 16,75 US-Dollar im Juni 2025, 245 Millionen Nettoerlös). Der größere und dauerhaftere Treiber aber ist ein sogenanntes ATM-Programm — „At-the-Market“, eine Dauergenehmigung, in kleinen Tranchen laufend neue Aktien direkt in den Markt zu verkaufen, wie ein Wasserhahn, der sich nie ganz zudrehen lässt. Das im November 2025 aufgelegte Programm über 250 Millionen US-Dollar war laut Quartalsbericht binnen rund fünf Monaten praktisch ausgeschöpft: Allein im ersten Quartal 2026 verkaufte Redwire so 6.942.924 Aktien:
„During the three months ended March 31, 2026, the Company sold 6,942,924 shares of its common stock at a weighted average price of $9.38 for $65.1 million of gross proceeds.“
Übersetzung: „In den drei Monaten zum 31. März 2026 verkaufte das Unternehmen 6.942.924 eigene Stammaktien zu einem gewichteten Durchschnittspreis von 9,38 US-Dollar und erzielte damit Bruttoerlöse von 65,1 Millionen US-Dollar.“
— Redwire Corporation, SEC-Quartalsbericht 10-Q zum 31.03.2026, Note J (Stockholders' Equity)

Der Quartalsbericht selbst räumt ein, das Programm sei zum 31. März 2026 nur noch mit einem „nominalen Betrag“ an Kapazität ausgestattet gewesen — und wurde prompt ersetzt. Am 6. Mai 2026 legte Redwire ein neues ATM-Programm über 350 Millionen US-Dollar auf, am 9. Juni 2026 — nur fünf Wochen später — wurde dieses bereits durch ein 500-Millionen-Dollar-Programm mit zehn beteiligten Banken abgelöst. Die Eskalationsstufen in Zahlen: 250 Millionen (10. November 2025) → 350 Millionen (6. Mai 2026) → 500 Millionen US-Dollar (9. Juni 2026). Dazu kam damals — Stand 31. März 2026 — ein Verwässerungs-Reservoir, das noch gar nicht gezogen war: Die Vorzugsaktien waren in rund 16.079.001 Stammaktien wandelbar, dazu 2.633.195 Optionsscheine mit Ausübungspreis 11,50 US-Dollar (Verfall 2. September 2026) und 3.351.023 für Mitarbeiteraktienkäufe reservierte Aktien. Von diesem Reservoir ist inzwischen der größte Teil erledigt: Die Vorzugsaktien wurden zum 30. Juni 2026 vollständig in Stammaktien gewandelt (0 Stück ausstehend) — das Reservoir ist also nicht verschwunden, sondern gezogen worden —, und von den Optionsscheinen sind nur noch 202.069 übrig — mehr dazu im Absatz nach diesem. Dass dieses Muster kein Einzelfall ist, zeigt der Blick zurück: Schon die öffentlichen Optionsscheine aus der SPAC-Zeit sind komplett aufgebraucht — 6.738.225 Stück wurden bis Anfang 2025 zu je 11,50 US-Dollar ausgeübt (77,5 Millionen US-Dollar Erlös für Redwire) und weitere 1.450.586 für nur 0,01 US-Dollar je Stück eingelöst. Auch das waren neue Aktien, jede einzelne davon. Und der Rahmen dafür ist weit gesteckt: Redwires Satzung erlaubt bis zu 500.000.000 Stammaktien — bei 198,9 Millionen ausgegebenen Aktien zum 1. Mai 2026, und 250,0 Millionen zum 3. August 2026, ist also formal noch reichlich Platz für weitere Verwässerung, ohne dass die Aktionäre dafür erneut zustimmen müssten. Merke dir den Satz: Jede Aktie, die neu ausgegeben wird, verkleinert den Anteil aller, die schon dabei waren — auch wenn der Umsatz gleichzeitig wächst. Wer heute 1 Prozent von Redwire besäße, hätte mit derselben Stückzahl im August 2024 noch rund 3,8 Prozent gehalten.
Update aus dem Quartalsbericht zum 30. Juni 2026: Die Verwässerung ist nicht stehen geblieben, sie hat sich fortgesetzt. Zum 3. August 2026 — dem Einreichungsdatum des Deckblatts — nennt Redwire 249.992.609 ausstehende Aktien; zum eigentlichen Quartalsstichtag 30. Juni 2026 waren es 249,2 Millionen. Gegenüber dem Jahresende 2025 (191,9 Millionen) ist das ein Plus von rund 30 Prozent binnen sieben Monaten. Der gewichtete Durchschnitt im zweiten Quartal lag bei 220,5 Millionen Aktien — im Vorjahresquartal waren es erst 89,6 Millionen. Auch das ATM-Programm ist weitergelaufen, und zwar schneller als in jeder vorherigen Phase: Das im Mai 2026 aufgelegte 350-Millionen-Dollar-Programm wurde vollständig gezogen (Durchschnittspreis 14,59 US-Dollar), vom Juni-2026-Nachfolgeprogramm über 500 Millionen US-Dollar waren zum Quartalsende bereits 149,6 Millionen gezogen (Durchschnittspreis 16,05 US-Dollar) — macht eine offene Restkapazität von 350,4 Millionen US-Dollar. Allein im zweiten Quartal sammelte Redwire auf diesem Weg rund 499,6 Millionen US-Dollar brutto ein, im gesamten ersten Halbjahr 564,7 Millionen. Und Redwire lässt keinen Zweifel daran, dass weitere Zukäufe ausdrücklich weiter geplant sind — Fusionen und Übernahmen bezeichnet das Management als „fundamental für unsere DNA" —, finanzierbar aus der Kriegskasse von 607,8 Millionen US-Dollar Gesamtliquidität plus der offenen ATM-Kapazität.
Zur Fairness gehört aber auch hier die Gegenrechnung, denn die frischen Aktien sind nicht spurlos verpufft: Die Finanzschulden sanken auf nur noch 48,1 Millionen US-Dollar (Jahresende 2025: 85,2 Millionen), die teuren Series-A-Vorzugsaktien wurden vollständig in Stammaktien gewandelt — 0 Stück ausstehend zum 30. Juni 2026, gegenüber 46.505,13 Stück mit 13/15-Prozent-Dividende zuvor; dieser Tausch ist selbst ein Stück der Verwässerung und steckt in den 249,2 Millionen Aktien mit drin —, der Zinsaufwand fiel auf unter 1 Million US-Dollar (Vorjahresquartal: 23,8 Millionen), die öffentlichen Optionsscheine aus der SPAC-Ära sind vollständig abgebaut (0 ausstehend) und von den privaten sind nur noch 202.069 übrig (Verfall 2. September 2026). Die Kasse selbst stieg auf 557,0 Millionen US-Dollar. Anders gesagt: Ein gutes Stück der Verwässerung wurde direkt in eine deutlich robustere Bilanz umgemünzt — das erklärt die Verwässerung nicht weg, aber es erklärt, wohin das frische Kapital tatsächlich geflossen ist.
Unbequeme Wahrheit Nr. 2: Die eigene Buchhaltungskontrolle hat den TÜV nicht bestanden
Interne Kontrollen über die Finanzberichterstattung (ICFR) sind, übersetzt in ein Alltagsbild, der TÜV für die Buchhaltung einer Firma: ein System aus Prüfschritten, das sicherstellen soll, dass die Zahlen im Jahresabschluss stimmen, bevor sie überhaupt bei den Wirtschaftsprüfern landen. Redwires eigenes Management kam für das Geschäftsjahr 2025 zu einem klaren Urteil — und es lautet: durchgefallen.
„Based on this assessment, management concluded that our internal control over financial reporting was not effective as of December 31, 2025 because of the material weaknesses described below.“
Übersetzung: „Auf Grundlage dieser Beurteilung kam das Management zu dem Schluss, dass unsere interne Kontrolle der Finanzberichterstattung zum 31. Dezember 2025 wegen der nachfolgend beschriebenen wesentlichen Schwächen nicht wirksam war.“
— Redwire Corporation, SEC-Geschäftsbericht 10-K für 2025, Item 9A (Controls and Procedures)

Wichtig für die Einordnung: Das ist kein Vorwurf falscher Zahlen — der Bericht nennt keine fehlerhaften Abschlüsse, die daraus entstanden wären. Es ist ein Prozess-Urteil: Die Kontrollen in den USA konnten nicht lange genug nachweislich wirksam laufen, und in Europa sowie im übrigen US-Geschäft fehlen ausreichende IT-Kontrollen (ITGCs). Der Wirtschaftsprüfer KPMG bestätigte dieses Urteil mit einem sogenannten „adverse opinion“ — dem härtesten verfügbaren Testat zur internen Kontrolle. Verschärfend kommt hinzu: Die frisch übernommene Edge-Autonomy-Einheit — immerhin 10 Prozent der Bilanzsumme und 32 Prozent des Konzernumsatzes — wurde von dieser Prüfung 2025 komplett ausgenommen und trägt eigene, fortbestehende Kontrollschwächen. Übersetzt: Ausgerechnet der größte Einzelzukauf der Firmengeschichte stand noch gar nicht unter demselben TÜV wie der Rest des Konzerns.
Redwire ist bei diesem Thema kein Neuling. Die Firma hat bereits 2021 eine eigene Restatement-Ära durchlaufen — verspätete Quartalsberichte (NT 10-Q im Mai und November 2021) und ein korrigierter Geschäftsbericht (10-K/A), Nachwirkungen aus der SPAC-Ära, als viele frisch gelistete Unternehmen ihre Optionsschein-Bilanzierung neu aufrollen mussten. Aus genau dieser Zeit stammt auch eine Sammelklage von Aktionären (Class Action, eingereicht Dezember 2021), die bereits früher verglichen wurde. Auf der Hauptversammlung am 20. Mai 2026 wurden alle vorgeschlagenen Direktoren gewählt und KPMG als Wirtschaftsprüfer für 2026 bestätigt — stimmberechtigt waren zum Stichtag 27. März 2026 die 198.918.728 Stammaktien sowie 46.505,13 Vorzugsaktien (umgerechnet 16.067.291 Stimmen). Ein routinemäßiges, unauffälliges Ergebnis, das für sich genommen wenig aussagt — aber ein Signal dafür, dass die aktuelle Führung weiterhin das Vertrauen der Kapitalgeber genießt, während die Kontrollfrage im Hintergrund ungelöst bleibt. Zusätzlich läuft seit Februar 2026 eine Vergleichsvereinbarung in einer separaten Aktionärs-Derivativklage (Yingling v. Cannito), die ebenfalls auf die Restatement-Ära zurückgeht: Sie sieht Governance-Reformen sowie von der D&O-Versicherung getragene Anwaltskosten vor, wurde am 8. Juni 2026 vorläufig gerichtlich genehmigt, die finale Anhörung war für den 30. Juli 2026 angesetzt. Zwei getrennte Klagen, eine gemeinsame Wurzel: die Buchhaltungsprobleme der frühen Jahre nach dem Börsengang per SPAC. Als Gegenbewegung holte Redwire am 14. Juli 2026 einen ehemaligen EY-Prüfungspartner mit 38 Jahren Berufserfahrung, Gregory L. Heston, in den Vorstand und den Prüfungsausschuss — als Nachfolger von David Kornblatt. Ob das reicht, entscheidet sich frühestens mit dem nächsten Geschäftsbericht: Remediation-Maßnahmen sind für 2026 angekündigt, aber noch nicht abgeschlossen.
Update aus dem Quartalsbericht zum 30. Juni 2026: Beim TÜV für die eigene Buchhaltung hat sich im zweiten Quartal 2026 nichts bewegt — wörtlich nichts:
„There was no change in our internal control over financial reporting that occurred during the three months ended June 30, 2026 […] We cannot at this time estimate how long it will take to remediate these material weaknesses.“
Übersetzung: „Es gab keine Veränderung unserer internen Kontrolle der Finanzberichterstattung in den drei Monaten zum 30. Juni 2026[…] Wir können zum jetzigen Zeitpunkt nicht abschätzen, wie lange die Behebung dieser wesentlichen Schwächen dauern wird.“
— Redwire Corporation, SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 4 (Controls and Procedures)
Zwei Dinge daran verdienen besondere Aufmerksamkeit. Erstens: Redwire nennt ausdrücklich keinen Zeitrahmen für die Behebung — nicht „in Kürze", nicht „im nächsten Quartal", sondern schlicht „können wir nicht abschätzen". Zweitens findet sich an anderer Stelle im selben Dokument ein kleiner, aber sprechender Schönheitsfehler: Der Abschnitt „Note S — Subsequent Events" (Ereignisse nach dem Bilanzstichtag) steht im eingereichten Filing als Platzhalter „[TBD]" — „to be determined", noch festzulegen. Ein solcher Platzhalter in einem unterschriebenen SEC-Bericht ist ungewöhnlich und unterstreicht, wie sehr die internen Abläufe rund um die Berichterstattung noch nicht rund laufen. Pikant bleibt außerdem: Ausgerechnet die Einheit mit dem größten Firmenwert-Posten, Defense Tech, ist diejenige mit den weiterhin unwirksamen IT-Kontrollen. Und im gesamten Earnings Call am 6. August 2026 stellte kein einziger Analyst eine Frage zu diesem Thema — ein Hinweis darauf, dass der Markt dem operativen Fortschritt aktuell mehr Gewicht gibt als der ungelösten Kontrollfrage, nicht ein Beleg dafür, dass die Frage erledigt wäre.
Unbequeme Wahrheit Nr. 3: Die Edge-Wette — aus 721 wurden 735 Millionen Dollar Firmenwert, die erste Abschreibung kam nach zwei Quartalen
Von den 160,0 Millionen US-Dollar Bar-Kaufpreis und den 49,8 Millionen neuen Aktien für Edge Autonomy landete der größte Teil nicht in Maschinen, Patenten oder Kundenverträgen, sondern in einem Bilanzposten, der schwer zu fassen ist: Firmenwert (Goodwill). Übersetzt: der Aufpreis, den ein Käufer über den fassbaren Wert einer Firma hinaus zahlt — für Erwartungen, Marktposition, Zukunftshoffnung. Bei Edge Autonomy waren das in der ursprünglichen Kaufpreisallokation 721,3 Millionen US-Dollar, dazu 264,8 Millionen entwickelte Technologie, 15,4 Millionen Kundenbeziehungen und 17,9 Millionen Markenname. Inzwischen steht dieser Posten höher: Zum 30. Juni 2026 weist Redwire im Segment Defense Tech 735,1 Millionen US-Dollar Firmenwert aus, konzernweit zusammen mit dem Space-Segment 772,2 Millionen. Der Zuwachs gegenüber den 721,3 Millionen stammt nicht aus einem neuen Zukauf, sondern aus nachträglichen Anpassungen der Kaufpreisallokation und aus Währungseffekten. Firmenwert ist der Bilanzposten, der beim jährlichen Werthaltigkeitstest als Erstes fällt, wenn Erwartungen nicht eintreffen — und genau das ist bei Redwire schon passiert, und zwar schnell: Nur zwei Quartale nach dem Closing am 13. Juni 2025 musste Redwire im vierten Quartal 2025 bereits 34,7 Millionen US-Dollar abschreiben, davon 20,9 Millionen auf Firmenwert, 10,9 Millionen auf immaterielle Werte und 2,6 Millionen auf Sachanlagen.
Zur Einordnung der Größenordnung: Die 735,1 Millionen US-Dollar Firmenwert im Defense-Tech-Segment entsprechen rund 45 Prozent des zum 30. Juni 2026 ausgewiesenen Eigenkapitals von 1.629,9 Millionen; der gesamte Firmenwert von 772,2 Millionen entspricht rund 23 Prozent des Börsenwerts von rund 3,4 Milliarden US-Dollar (Kurs vom 7. August 2026). Anders gerechnet: Defense Tech, das Segment, das diesen Firmenwert trägt, erzielte im zweiten Quartal 2026 61,9 Millionen US-Dollar Umsatz — der Firmenwert allein entspricht damit rund dem 12-Fachen eines einzelnen Quartalsumsatzes dieses Segments. Ein Klumpenrisiko in dieser Größenordnung bedeutet: Sollte der jährliche Werthaltigkeitstest — der nächste steht mit dem Geschäftsbericht für 2026 an — erneut zu einer Abschreibung kommen, träfe das direkt das ausgewiesene Eigenkapital, ohne dass ein einziger Dollar Kasse fließt. Ein zusätzliches, konkretes Risiko für genau diesen Firmenwert: Ein Teil von Edge Autonomys Geschäft hängt am Krieg in der Ukraine, dessen Umsätze laut Geschäftsbericht bereits rückläufig sind — endet der Krieg, dürfte dieser Nachfrage-Treiber ganz wegfallen. Wie ernst der Wirtschaftsprüfer diesen Posten selbst nimmt, zeigt sich daran, dass KPMG die Kaufpreisallokation von Edge Autonomy im Geschäftsbericht als „Critical Audit Matter“ einstuft — eine eigene, besonders hervorgehobene Prüfungsanmerkung, die es nur für Bilanzposten mit hohem Ermessensspielraum und hoher Bedeutung für den Abschluss gibt. Übersetzt: Selbst der Prüfer sagt damit implizit, dass die Bewertung dieses einen Postens ungewöhnlich viel Beurteilungsspielraum enthält. Zur Fairness gehört trotzdem der Blick auf die andere Seite: Defense Tech, das Segment, das Edge Autonomy trägt, ist zugleich das einzige Segment mit positivem Segment-Ergebnis (Adjusted EBITDA plus 14,1 Millionen US-Dollar im zweiten Quartal 2026, nach plus 5,4 Millionen im ersten) — und im ersten Halbjahr 2026 war keine weitere Wertminderung nötig. Die Wette ist also nicht von vornherein verloren, aber sie ist teuer und schon einmal danebengegangen.
Unbequeme Wahrheit Nr. 4: Der Nettoverlust ist real, aber größer als das operative Bild — und die Bruttomarge 2025 war die Ausnahme, nicht der Normalzustand
Zwei Zahlen aus dem ersten Quartal 2026 verdienen eine genauere Betrachtung, weil sie in entgegengesetzte Richtungen zeigen, wenn man nur die Schlagzeile liest. Erstens: Der ausgewiesene Nettoverlust von 76,5 Millionen US-Dollar enthält mehr als 44 Millionen an Einmaleffekten — allein 42,1 Millionen US-Dollar beschleunigte Vesting-Kosten der „Edge Incentive Units“ (eine aktienbasierte Vergütungskomponente aus dem Kaufvertrag, deren Klausel im ersten Quartal 2026 auslöste). Die SG&A-Kosten (Vertrieb, Verwaltung, allgemeine Kosten) summierten sich dadurch auf 82,9 Millionen US-Dollar — 85 Prozent des Quartalsumsatzes. Bereits im Gesamtjahr 2025 war dieselbe Position kräftig gestiegen, unter anderem durch 47,1 Millionen US-Dollar zusätzliche aktienbasierte Vergütung, wovon wiederum 44,4 Millionen auf genau diese Edge Incentive Units entfielen — der Q1-2026-Ausschlag war also die Fortsetzung eines bereits 2025 angelegten Musters, nicht ein einmaliger Ausrutscher aus heiterem Himmel. Das um solche Effekte bereinigte Ergebnis, das Adjusted EBITDA, lag „nur“ bei minus 9,2 Millionen US-Dollar, und Defense Tech war auf Segmentebene bereits mit plus 5,4 Millionen im Plus. Der Nettoverlust ist also real — aber ein gutes Stück kleiner, als die Schlagzeilenzahl suggeriert.
Zweitens, und das relativiert die Bruttomargen-Erholung aus dem vorigen Kapitel: Im Geschäftsjahr 2025 insgesamt lag die Bruttomarge bei nur 5 Prozent — nach 15 Prozent im Vorjahr. Der Hauptgrund steckt in einem Fachbegriff, den man einmal verstanden haben muss, um Redwires Zahlen überhaupt einordnen zu können: EAC-Anpassungen (Estimate-at-Completion). Viele Weltraum- und Verteidigungsverträge sind Festpreisverträge über mehrere Jahre — Redwire verspricht heute einen Preis für eine Leistung, die erst in zwei oder drei Jahren fertig wird. Stellt sich unterwegs heraus, dass ein Projekt teurer wird als kalkuliert, muss die Firma das rückwirkend in der laufenden Periode nachbuchen. Genau das geschah 2025 in einem Ausmaß, das den Ausschlag für die schwache Marge gab: −54,5 Millionen US-Dollar Netto-Anpassungen, nach bereits −17,7 Millionen im Vorjahr — mehr als eine Verdreifachung. Dazu kamen 13,6 Millionen US-Dollar nicht zahlungswirksamer Kaufpreis-Effekte aus der Edge-Übernahme. Ein dritter Kostenblock, der die Ergebnisrechnung 2025 zusätzlich belastete: der Netto-Zinsaufwand stieg um 26,2 Millionen US-Dollar, davon allein 20,0 Millionen aus der bereits erwähnten „Seller Note“ — dem Kredit des Verkäufers mit 15 Prozent Zins, den Redwire schon im Juni 2025 wieder ablöste, aber eben erst nach mehreren Monaten teurer Zwischenfinanzierung.
Übersetzt in ein Alltagsbild: Ein Handwerksbetrieb hat einem Kunden einen Festpreis für ein Bauprojekt zugesagt. Steigen die Materialkosten während der Bauzeit stärker als erwartet, trägt der Betrieb die Differenz — nicht der Kunde. Bei mehreren Großprojekten gleichzeitig kann das die Marge eines ganzen Jahres auffressen. Der Sprung auf 27 Prozent im ersten Quartal 2026 und die 27,8 Prozent im zweiten sind deshalb ein ermutigendes Signal, aber noch kein Beweis: Der Quartalsbericht schlüsselt die EAC-Anpassungen für das einzelne Quartal nicht separat auf, und zwei gute Quartale widerlegen keine Serie von Festpreis-Nachschlägen, die sich über mehrere Jahre gezogen hat. Das Management selbst sagt dazu deutlich, dass die 27,8 Prozent nicht die neue Baseline seien und kurzfristig eher „niedrige bis mittlere 20 Prozent" zu erwarten sind — ausdrücklich auch wegen möglicher EAC-Anpassungen. Ob die Erholung der neue Normalzustand ist oder eine Momentaufnahme, zeigt frühestens der nächste Geschäftsbericht. Ein letzter Fußnoten-Hinweis für alle, die selbst mit dem Ergebnis je Aktie rechnen: Weil unterm Strich ein Verlust steht, fließen Optionsscheine, Vorzugsaktien und Mitarbeiterbezugsrechte laut Quartalsbericht ausdrücklich nicht verwässernd in die Ergebnis-je-Aktie-Rechnung ein („anti-dilutive“) — die reale Verwässerung aus Wahrheit Nr. 1 taucht also in der EPS-Kennzahl noch gar nicht vollständig auf, sondern erst in der reinen Aktienzahl.
Unbequeme Wahrheit Nr. 5: Die eigene Umsatzprognose verlangt zwei weitere Quartale auf frischem Rekordniveau
Für das Gesamtjahr 2026 bestätigte Redwire zuletzt eine Umsatzprognose von 450 bis 500 Millionen US-Dollar:
„For the full year ended December 31, 2026, Redwire affirms that it is forecasting revenues of $450 million to $500 million.“
Übersetzung: „Für das Gesamtjahr zum 31. Dezember 2026 bestätigt Redwire seine Umsatzprognose von 450 bis 500 Millionen US-Dollar.“
— Redwire Corporation, Ergebnismitteilung zum 8-K vom 6. Mai 2026, Ex 99.1
Rechnen wir kurz nach, was das bedeutet. Im ersten Halbjahr 2026 erzielte Redwire zusammen 214,0 Millionen US-Dollar. Um die Untergrenze von 450 Millionen zu erreichen, müssen die verbleibenden zwei Quartale zusammen 236 Millionen US-Dollar liefern — im Schnitt rund 118 Millionen je Quartal. Für die Obergrenze von 500 Millionen wären es 286 Millionen, also rund 143 Millionen je Quartal. Der stärkste Einzelquartalsumsatz der Firmengeschichte ist jetzt das zweite Quartal 2026 mit 117,1 Millionen US-Dollar — der alte Rekord von 108,8 Millionen (viertes Quartal 2025) wurde damit gerade zum ersten Mal übertroffen. Genau das ist der Punkt: Redwire hat den Beweis, dass ein Quartal auf diesem Niveau möglich ist, gerade erst erbracht — die Prognose verlangt nun, dieses frische Rekordniveau in beiden verbleibenden Quartalen zu halten, und für die Obergrenze deutlich zu übertreffen.
Das ist keine automatische Warnung — der Rekord-Auftragsbestand (542,1 Millionen, Book-to-Bill 1,42), der im Mai 2026 gemeldete Rahmenvertrag „Andromeda“ des Space Systems Command mit einem Deckel von 1,8 Milliarden US-Dollar und der im dritten Quartal hinzugekommene Rahmenvertrag „NITE-STAR“ mit einem Deckel von 981 Millionen US-Dollar (beides geteilte Vergabevehikel ohne garantierten Einzelauftrag, deshalb nicht im Backlog enthalten) liefern zumindest die Auftragsbasis dafür. Auch ein 12,8-Millionen-Dollar-Auftrag für ELSA-Solarflügel von Moog, mehr als 20 Millionen US-Dollar Stalker-UAS-Bestellungen des US Marine Corps und ein Auftrag der europäischen Weltraumorganisation ESA (gemeinsam mit Honeywell) für Quantenschlüsselverteilung im Weltraum kamen im ersten Quartal 2026 hinzu — nach Quartalsende startete zudem die Artemis-II-Mission mit Redwire-Technik an Bord. Aber ein voller Auftragsbestand garantiert kein pünktlich abgerechnetes Geschäft — wie Wahrheit Nr. 4 gerade gezeigt hat. Wer sich die Redwire Aktie Prognose des eigenen Unternehmens zu eigen macht, kauft implizit auch die Wette, dass auf das erste Rekordquartal gleich zwei weitere auf demselben Niveau folgen — eine Serie, die diese Firma bislang kein einziges Mal geschafft hat.
Redwire Aktie Prognose: Kursziel und was die Zahlen hergeben
Jede seriöse Redwire Aktie Prognose muss mit einer Einschränkung beginnen: Bei einem Unternehmen mit neun Verlustquartalen in Folge gibt es kein Kurs-Gewinn-Verhältnis, das sich sinnvoll berechnen ließe. Was zählt, ist erstens, was das Unternehmen selbst für den Rest des Jahres verspricht, und zweitens, was Profis dafür heute zu zahlen bereit sind. Zum ersten Punkt: Redwire bestätigte im Zuge der Q2-Zahlen seine Umsatzprognose für das Gesamtjahr 2026 von 450 bis 500 Millionen US-Dollar — angehoben wurde sie ausdrücklich nicht. Der Finanzchef bezifferte die Visibilität auf 90 Prozent der Prognose-Mitte, ein deutlicher Sprung gegenüber den 75 Prozent, die im ersten Quartal genannt wurden — ein Hinweis darauf, dass das Management dem eigenen Zahlenwerk für die zweite Jahreshälfte inzwischen sehr sicher ist. Beim zweiten Punkt aber dämpfte das Management selbst die Erwartungen: Die Bruttomarge von 27,8 Prozent im zweiten Quartal sei ausdrücklich nicht die neue Baseline, kurzfristig sei eher mit einer Marge im Bereich „niedrige bis mittlere 20 Prozent" zu rechnen — mögliche Ursache sind laufende Anpassungen bei der Kostenschätzung einzelner Verträge (EAC-Anpassungen, siehe Wahrheit Nr. 4) oder Konstruktionsänderungen im laufenden Geschäft. Eine Prognose für das bereinigte Ergebnis (Adjusted EBITDA) oder den freien Cashflow gibt Redwire weiterhin nicht heraus.
Der Markt reagierte auf diese Mischung aus bestätigter Prognose, Rekordzahlen und gedämpfter Margen-Erwartung eindeutig positiv: Vom Schlusskurs des 5. August 2026 (10,72 US-Dollar, Zahlen erst nach Börsenschluss) stieg die Aktie am 6. August um rund 9,8 Prozent und schloss am 7. August 2026 bei 13,59 US-Dollar — ein kumulierter Anstieg von rund 27 Prozent binnen zwei Handelstagen. Auf Basis der zuletzt gemeldeten Aktienzahl (249.992.609, 3. August 2026) ergibt das eine Marktkapitalisierung von rund 3,4 Milliarden US-Dollar und einen Unternehmenswert (Enterprise Value, also Marktkapitalisierung plus Nettoschulden) von rund 2,9 Milliarden US-Dollar. Gemessen an der Mitte der eigenen Umsatzprognose (475 Millionen US-Dollar) ergibt das ein Kurs-Umsatz-Verhältnis auf Unternehmenswert-Basis (EV/Sales) von rund 6,1 — bei weiterhin negativem Adjusted EBITDA und negativem freiem Cashflow. Übersetzt: Der Markt bezahlt hier nicht für heutige Gewinne, sondern für das Versprechen, dass die Rekordzahlen dieses Quartals kein Ausreißer waren.
Wie unruhig die Kursreise dorthin verlief, zeigt weiterhin die 52-Wochen-Spanne: von 4,87 bis 26,64 US-Dollar, ein Faktor von mehr als fünf — selbst nach dem Zwei-Tages-Sprung auf 13,59 US-Dollar liegt der Kurs noch rund 49 Prozent unter dem Allzeithoch aus dem Frühjahr 2026. Der Analysten-Konsens — der „Blick der Profis", eingeordnet, nicht unkritisch übernommen — lautet weiterhin „Buy", mit einem durchschnittlichen Kursziel von rund 15,79 US-Dollar (unter anderem Alliance Global mit 16 US-Dollar, Cantor Fitzgerald mit 13,50 US-Dollar). Gemessen am Schlusskurs vom 7. August 2026 liegt das gut 16 Prozent über dem damaligen Niveau — spürbar näher am Kurs als noch vor dem Quartalsbericht, aber weiterhin ein Stimmungsbild einer Handvoll Personen an einem bestimmten Tag, keine Garantie und keine eigene Analyse. Wer eine Redwire Aktie Prognose für 2030 sucht: Eine belastbare, mehrjährige Kurszielspanne gibt weder das Unternehmen noch ein von uns geprüfter Analyst her — jede Zahl für 2030 wäre reine Extrapolation aus der bestätigten Umsatzprognose 2026, nicht aus belegten Daten.
Ein Vergleichspunkt, den Anleger anderer Weltraum- und Rüstungsaktien kennen: Wer unsere Analyse zu Intuitive Machines gelesen hat, erkennt das Muster wieder — ein Umsatzsprung durch Zukäufe und Großaufträge, während der Verlust anhält und die Aktienzahl wächst. Der Unterschied bei Redwire, jetzt noch deutlicher als zuvor: Ein Segment (Defense Tech) trägt inzwischen das komplette positive Ergebnis, während das andere (Space) organisch schrumpft — die Frage ist also nicht mehr nur „wächst das Geschäft", sondern „wächst das richtige Geschäft". Ob das reicht, um die Verwässerung aufzuwiegen, ist am Ende die zentrale Rechnung jeder Redwire Aktie Prognose — und diese Rechnung stellt jeder Leser für sich selbst an.
Wer die Bausteine dieser Rechnung selbst nachhalten will, kann sich an drei konkreten, terminierten Fragen orientieren, die der Bericht zum dritten Quartal 2026 beantworten wird: Erstens, bleibt die Bruttomarge tatsächlich im vom Management selbst genannten Korridor „niedrige bis mittlere 20 Prozent", oder rutscht sie wieder Richtung der 5 Prozent aus dem Gesamtjahr 2025 ab? Zweitens, wächst Defense Tech weiter zweistellig, während sich der leichte Rückgang bei Space fortsetzt oder umkehrt? Und drittens, wie hoch ist die auf dem Deckblatt ausgewiesene Aktienzahl — bleibt sie nahe an den 249,99 Millionen vom 3. August 2026, oder zeigt sie, dass von der offenen ATM-Restkapazität von 350,4 Millionen US-Dollar bereits kräftig gezogen wurde? Diese drei Zahlen, nicht der Tageskurs, entscheiden, welche der beiden Redwire-Geschichten am Ende die Oberhand behält.
Eine Frage, die uns Leser regelmäßig stellen, lässt sich jetzt kürzer beantworten als noch vor dem zweiten Quartal: Auf die Stammaktie zahlt Redwire weiterhin keine Dividende — jeder verfügbare Dollar fließt in Wachstum, Integration und Schuldenabbau. Die frühere laufende Ausschüttung an die Inhaber der Series-A-Vorzugsaktien entfällt inzwischen ganz: Diese Vorzugsaktien wurden zum 30. Juni 2026 vollständig in Stammaktien gewandelt, 0 Stück sind noch ausstehend. Wer auf eine Bar-Rendite aus Redwire hofft, wartet also weiterhin nicht auf eine Dividende, sondern letztlich auf einen höheren Kurs.
Chancen und Risiken auf einen Blick
Beide Seiten der Zerreißprobe noch einmal nebeneinander, gleich ernst genommen — keine Seite streicht die andere.
Was für Redwire spricht:
- Rekordquartal Q2 2026: 117,1 Millionen US-Dollar Umsatz (+89,6 Prozent gegenüber Vorjahr), Rekord-Auftragsbestand von 542,1 Millionen US-Dollar bei einem Book-to-Bill-Verhältnis von 1,42 (Zwölf-Monats-Basis 1,52).
- Starke Auftragslage: 981-Millionen-Dollar-Rahmenvertrag „NITE-STAR" des Space Systems Command, ein mehrjähriger Penguin-UAS-Auftrag eines NATO-Landes im hohen achtstelligen Bereich sowie Folgeaufträge für Stalker-Drohnen von US-Marine und -Army.
- Schuldenabbau auf nur noch 48,1 Millionen US-Dollar (Jahresende 2025: 85,2 Millionen), die teuren Series-A-Vorzugsaktien vollständig in Stammaktien gewandelt, Zinsaufwand nahe null, 557,0 Millionen US-Dollar Kasse.
- Defense Tech (Edge Autonomy) liefert im zweiten Quartal 2026 bereits ein positives Segment-Ergebnis von 14,1 Millionen US-Dollar Adjusted EBITDA — ein reales operatives Standbein neben dem Weltraumgeschäft.
- Doppelte Fertigungsbasis in den USA (Stalker) und der EU/Lettland (Penguin) umgeht ITAR-Handelsbeschränkungen bei Aufträgen von NATO-Partnern.
Was dagegen spricht:
- Interne Kontrollen der Finanzberichterstattung sind weiterhin nicht wirksam — der Quartalsbericht zum 30. Juni 2026 nennt ausdrücklich „keine Veränderung" und keinen Zeitrahmen für die Behebung; der Abschnitt zu Ereignissen nach dem Bilanzstichtag steht im Filing sogar als „[TBD]"-Platzhalter.
- Verwässerung real fortgesetzt: 249.992.609 Aktien zum 3. August 2026 (+30 Prozent seit Jahresende 2025), 350,4 Millionen US-Dollar offene ATM-Restkapazität, weitere Zukäufe vom Management ausdrücklich als „fundamental" bezeichnet.
- Das namensgebende Space-Segment schrumpfte im zweiten Quartal 2026 leicht (55,2 gegenüber 56,7 Millionen US-Dollar im Vorjahr) und ist mit minus 4,2 Millionen US-Dollar Adjusted EBITDA wieder defizitär — das Wachstum von 89,6 Prozent ist damit fast vollständig anorganisch.
- Inventaraufbau von 23 Prozent gegenüber dem Vorquartal und ein weiterhin negativer freier Cashflow (minus 35,3 Millionen US-Dollar im Quartal, minus 48,0 Millionen im Halbjahr) trotz Rekordumsatz.
- Das Management dämpft die eigene Margenerwartung selbst: Die 27,8 Prozent Bruttomarge aus dem zweiten Quartal seien ausdrücklich nicht die neue Baseline, kurzfristig sei eher mit „niedrigen bis mittleren 20 Prozent" zu rechnen.
Auffällig ist, wie sauber sich beide Listen trennen lassen: Auf der Positivseite stehen fast ausschließlich operative Fortschritte — Marge, Cashflow, Auftragsbestand, Schulden. Auf der Negativseite stehen fast ausschließlich strukturelle Fragen — Kontrollen, Kapitalstruktur, Bilanzrisiko, Prognosetempo. Das ist kein Zufall, sondern exakt die Zerreißprobe, die dieser Analyse den Namen gibt: Das operative Geschäft und die Unternehmensstruktur bewegen sich zuletzt in unterschiedliche Richtungen, und keine der beiden Seiten macht die andere ungeschehen.
Ein menschliches Fazit
Zurück zur Raketenstart-Falle vom Anfang. Ihr Kern ist nicht, dass Redwire eine schlechte Firma wäre — das Rekordquartal, die bestätigte Umsatzprognose und der Schuldenabbau sind echte, belegte Fortschritte, und der Kurssprung von rund 27 Prozent binnen zwei Tagen zeigt, dass der Markt genau das honoriert. Ihr Kern ist, dass ein steil steigender Kurs deinem Gehirn erzählt, das Problem sei bereits gelöst — obwohl derselbe Quartalsbericht, der das Rekordquartal meldet, im selben Absatz „keine Veränderung" bei der eigenen internen Kontrolle einräumt und keinen Zeitplan für deren Behebung nennt. Und obwohl die Segmentzahlen desselben Berichts zeigen, dass ausgerechnet das zugekaufte Segment mit den weiterhin unwirksamen IT-Kontrollen für praktisch das gesamte positive Ergebnis verantwortlich ist, während das namensgebende Weltraumgeschäft leicht schrumpft. Alle drei Tatsachen stehen im selben Dokument. Alle drei sind wahr.
Die ehrliche Frage an dich lautet deshalb nicht „Verpasse ich den nächsten SpaceX-Effekt?", sondern: Vertraust du einem Management, das operativ inzwischen zweimal in Folge geliefert hat, aber bei der eigenen Buchhaltungskontrolle weiterhin ohne erkennbaren Zeitplan dasteht — und bist du bereit, dass dein Anteil weiter kleiner wird, während ausgerechnet das Segment mit den schwächsten Kontrollen das Wachstum trägt? Beide Antworten sind legitim. Wer Ja sagt, kauft eine Wette auf ein Management, das zwei Quartale in Folge operativ überzeugt hat, und hofft, dass die Governance- und Verwässerungsbaustellen bis zum nächsten Geschäftsbericht kleiner werden statt größer. Wer Nein sagt, wartet lieber auf mehr Beweise — einen sauberen ICFR-Testat, ein ATM-Programm, das tatsächlich zum Stillstand kommt, oder ein Space-Segment, das seine eigene Trendwende schafft. Wenn du diese Frage mit Ja beantwortest, hast du eine These. Wenn nicht, hattest du eine Kursrakete. Was du daraus machst, ist deine Entscheidung — und jede Redwire Aktie Prognose, die dir jemand anbietet, ändert daran nichts. Keine Anlageberatung.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Redwire Corporation — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 27. Februar 2026)
- Redwire Corporation — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 7. Mai 2026)
- Redwire Corporation — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 5. August 2026) — jüngster ausgewerteter Periodenbericht
- Redwire Corporation — Pressemitteilung zu den Ergebnissen des zweiten Quartals 2026 (5. August 2026)
- Redwire Corporation — Abschrift des Earnings Calls zum zweiten Quartal 2026 (6. August 2026)
- Redwire Corporation — Ergebnismitteilung zum 8-K vom 6. Mai 2026 (Ex 99.1, Q1 2026)
- Redwire Corporation — Ad-hoc-Meldungen (8-K) vom 20. Mai, 9. Juni, 18. Juni, 1. Juli und 14. Juli 2026 sowie Beteiligungsmeldungen (SCHEDULE 13D/A vom 20. Mai, SCHEDULE 13G vom 29. Juli 2026)
- Vollständige SEC-Einreichungshistorie von Redwire Corporation: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kennzahlen, Kursdaten, Scanner-Kennzahlen; Datenstand 31. Juli 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 137,6 | 160,5 | 243,8 | 304,1 | 335,4 |
| Betriebsergebnis (EBIT) | -70,2 | -146,4 | -15,5 | -42,2 | -229,7 |
| Nettogewinn | -61,5 | -130,6 | -27,3 | -114,3 | -226,6 |
| Nettomarge | -44,7 % | -81,4 % | -11,2 % | -37,6 % | -67,6 % |
| Gewinn je Aktie | -0,98 $ | -2,03 $ | -0,42 $ | -1,73 $ | -1,90 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
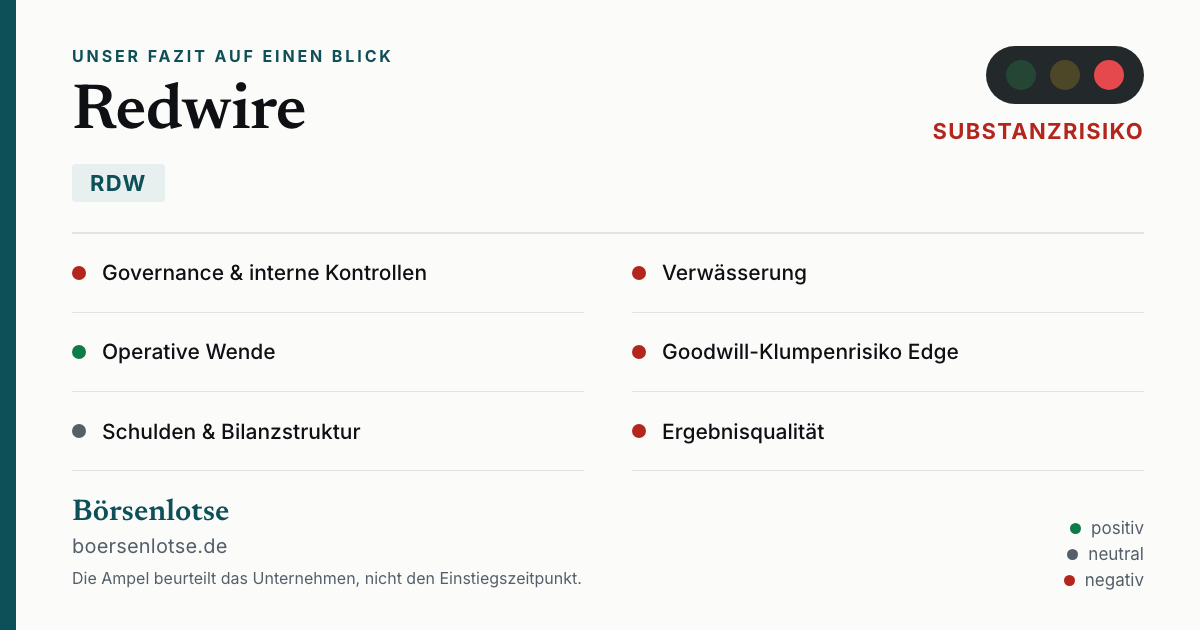
Unser Fazit auf einen Blick
- Governance & interne Kontrollen negativ
- Der Quartalsbericht zum 30. Juni 2026 nennt ausdrücklich „keine Veränderung“ der internen Kontrolle der Finanzberichterstattung und keinen Zeitrahmen für deren Behebung; der Abschnitt „Subsequent Events“ steht im Filing sogar als „[TBD]“-Platzhalter. Kein Analyst fragte im Call vom 6. August 2026 danach.
- Verwässerung negativ
- Die Aktienzahl stieg auf 249.992.609 (03.08.2026) — ein Plus von rund 30 Prozent seit Jahresende 2025. Vom 500-Millionen-Dollar-ATM-Programm sind noch 350,4 Millionen US-Dollar offen, weitere Zukäufe bezeichnet das Management ausdrücklich als „fundamental für unsere DNA“.
- Operative Wende — mit Segmentvorbehalt positiv
- Rekordquartal: 117,1 Millionen US-Dollar Umsatz (+89,6 % y/y), Bruttomarge 27,8 %, Auftragsbestand 542,1 Millionen (Rekord). Die Kehrseite: Fast das gesamte positive Ergebnis liefert das zugekaufte Defense-Tech-Segment (+14,1 Mio. $ Adj. EBITDA); Space schrumpfte leicht und ist mit −4,2 Mio. $ wieder EBITDA-negativ.
- Goodwill-Klumpenrisiko Edge negativ
- Firmenwert aus der Edge-Übernahme inzwischen 772,2 Millionen US-Dollar (Space 37,1, Defense Tech 735,1) — kein weiterer Impairment im ersten Halbjahr 2026, aber die Einheit mit dem größten Firmenwert ist zugleich diejenige mit den weiterhin unwirksamen IT-Kontrollen.
- Schulden & Bilanzstruktur positiv
- Finanzschulden auf 48,1 Millionen US-Dollar reduziert, die teuren Series-A-Vorzugsaktien vollständig in Stammaktien gewandelt (0 ausstehend), Zinsaufwand nahe null, Kasse 557,0 Millionen. Das Eigenkapital stieg auf 1.629,9 Millionen — überwiegend durch neue Aktien, aber diesmal auch durch eine sichtbar entschuldete Bilanz.
- Ergebnisqualität & Prognose-Tempo neutral
- Der Nettoverlust schrumpfte auf 41,0 Millionen US-Dollar (Q2 2026), Adjusted EBITDA blieb mit −3,2 Millionen knapp negativ. Die Umsatzprognose 2026 (450–500 Mio. $) wurde bestätigt, nicht angehoben; das Management dämpft die eigene Margenerwartung („niedrige bis mittlere 20 %“) ausdrücklich selbst.
Redwire Space lieferte im zweiten Quartal 2026 ein Rekordquartal ab: 117,1 Millionen US-Dollar Umsatz, ein Rekord-Auftragsbestand von 542,1 Millionen und eine deutlich entschuldete Bilanz mit in Stammaktien gewandelten Vorzugsaktien. Im selben Bericht steht aber auch: Die interne Kontrolle der Finanzberichterstattung zeigte „keine Veränderung“ und weiterhin keinen Zeitplan zur Behebung, die Aktienzahl wuchs seit Jahresende 2025 um rund 30 Prozent weiter, und das positive Ergebnis stammt praktisch vollständig aus dem Segment mit den schwächsten Kontrollen, während das namensgebende Weltraumgeschäft leicht schrumpft. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot bleibt, weil sich am Governance-Befund selbst im zweiten Quartal 2026 nichts geändert hat — und das ist wörtlich zu nehmen: Der Quartalsbericht zum 30. Juni 2026 bestätigt „keine Veränderung“ der internen Kontrolle der Finanzberichterstattung und kann weiterhin „nicht abschätzen“, wie lange die Behebung dauert; der Abschnitt zu Ereignissen nach dem Bilanzstichtag steht im eingereichten Filing sogar als „[TBD]“-Platzhalter. Das ist weiterhin ein Bilanz-/Governance-Bruch im Sinne unserer Kriterien, kein Randbefund — und er wiegt jetzt schwerer, nicht leichter: Ausgerechnet das Defense-Tech-Segment, das im zweiten Quartal praktisch das gesamte positive Ergebnis lieferte (61,9 Mio. $ Umsatz, +14,1 Mio. $ Adjusted EBITDA) und den größten Teil des 772,2-Millionen-Dollar-Firmenwerts trägt, ist dieselbe Einheit, deren IT-Kontrollen weiterhin als unwirksam gelten. Dazu kommt eine Verwässerung, die sich real fortgesetzt hat: 249.992.609 Aktien zum 3. August 2026, ein Plus von rund 30 Prozent seit Jahresende 2025, mit weiterhin 350,4 Millionen US-Dollar offener ATM-Kapazität und einem Management, das weitere Zukäufe ausdrücklich als „fundamental“ bezeichnet. Zur Ehrlichkeit gehört ausdrücklich die andere Seite, die diese Einordnung nicht aufhebt, aber einordnet: Die operative Wende ist inzwischen zwei Quartale in Folge belegt — Rekordumsatz, Rekord-Auftragsbestand von 542,1 Millionen, bestätigte (wenn auch nicht angehobene) Umsatzprognose, und eine Bilanz, die durch gewandelte Vorzugsaktien und auf 48,1 Millionen reduzierte Schulden sichtbar robuster geworden ist. Diese Fortschritte sprechen weiterhin für das Management-Team — sie heben aber den Governance-Befund nicht auf, sie zeigen nur, dass an der operativen Front gearbeitet wird, während die Kontrollfrage seit mindestens zwei Quartalen unbewegt bleibt. Ob das reicht, um die Ampel beim nächsten Geschäftsbericht auf Gelb zu heben, hängt weiterhin an einer sauberen Remediation der internen Kontrollen — nicht an der Kursentwicklung.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Redwire über unseren hauseigenen Aktien-Scanner, ausgelöst durch einen Widerspruch zwischen Bilanzstärke und mittelmäßiger Gesamtqualität — bei einer Aktie, die im Frühjahr 2026 im SpaceX-Hype ein Allzeithoch von 26,64 US-Dollar markierte und zwischenzeitlich rund zwei Drittel davon wieder abgegeben hatte, bevor der Q2-Bericht vom 5. August 2026 einen zweitägigen Kurssprung von rund 27 Prozent auslöste.
- Aktualitäts-Gate: Jüngster ausgewerteter Periodenbericht ist der Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht mit Acc.-Nr. 0001819810-26-000124 (Bericht am 5. August 2026 nach Börsenschluss, Call am 6. August 2026).
- Kursreaktion: 5. August 2026 Schluss 10,72 US-Dollar (vor Zahlen) → 6. August rund +9,8 % → 7. August 2026 Schluss 13,59 US-Dollar; Marktkapitalisierung auf dieser Basis rund 3,4 Milliarden US-Dollar (249.992.609 Aktien).
- Verwechslungsgefahr: Redwire Corporation (Redwire Space, NYSE: RDW) ist ein eigenständiges Unternehmen ohne Verbindung zu SpaceX; die Namens- und Themennähe hat im Zuge des SpaceX-Börsengangs-Hypes im Frühjahr 2026 zu Verwechslungen in Foren geführt.
- Ampel bewertet das Unternehmen, nicht den Einstiegszeitpunkt: Ob die Aktie beim aktuellen Kurs (13,59 US-Dollar, 07.08.2026) günstig oder teuer ist, entscheiden Scanner und Bewertungskennzahlen (Unternehmenswert/Umsatz rund 6,1 auf Basis der Prognose-Mitte), nicht diese Ampel.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei RDW geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Redwire Corp (RDW) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Redwire Corporation, im Markt als Redwire Space bekannt (NYSE: RDW), baut Infrastruktur für die Raumfahrt im Segment Space und, seit der Übernahme von Edge Autonomy (13. Juni 2025), unbemannte Fluggeräte und Autonomie-Technik im Segment Defense Tech. Im zweiten Quartal 2026 lieferte Defense Tech mit 61,9 Millionen US-Dollar Umsatz und positivem Segment-Ergebnis den größten Wachstumstreiber, während Space mit 55,2 Millionen US-Dollar leicht schrumpfte.
Der Analysten-Konsens lautet „Buy", mit einem durchschnittlichen Kursziel von rund 15,79 US-Dollar (unter anderem Alliance Global mit 16, Cantor Fitzgerald mit 13,50 US-Dollar) — gut 16 Prozent über dem Schlusskurs vom 7. August 2026 (13,59 US-Dollar). Redwire selbst bestätigte nach dem zweiten Quartal 2026 lediglich seine Umsatzprognose für 2026 (450 bis 500 Millionen US-Dollar, nicht angehoben), kein eigenes Kursziel.
Das entscheidest du selbst — diese Analyse gibt keine Kauf- oder Verkaufsempfehlung. Für Redwire sprechen das Rekordquartal (117,1 Millionen US-Dollar Umsatz, Rekord-Auftragsbestand von 542,1 Millionen) und die entschuldete Bilanz; dagegen sprechen die weiterhin nicht wirksame interne Kontrolle („keine Veränderung", Stand 30.06.2026) und die seit Jahresende 2025 um rund 30 Prozent gewachsene Aktienzahl (249.992.609 Stück zum 03.08.2026).
Auf die Stammaktie nein — jeder verfügbare Dollar fließt in Wachstum, Integration und Schuldenabbau. Die frühere laufende Ausschüttung an die Inhaber der Series-A-Vorzugsaktien entfällt inzwischen ganz: Diese Vorzugsaktien wurden zum 30. Juni 2026 vollständig in Stammaktien gewandelt, 0 Stück sind noch ausstehend.
Rekordhaft an der Oberfläche, geteilt im Kern: 117,1 Millionen US-Dollar Umsatz (plus 89,6 Prozent), 27,8 Prozent Bruttomarge und ein Rekord-Auftragsbestand von 542,1 Millionen US-Dollar — aber praktisch das gesamte positive Ergebnis kam vom zugekauften Defense-Tech-Segment (plus 14,1 Millionen US-Dollar Adjusted EBITDA), während das Space-Segment leicht schrumpfte und mit minus 4,2 Millionen US-Dollar wieder Verlust auf Segmentebene schrieb.
Nein. Redwire Corporation (Redwire Space) und SpaceX sind zwei eigenständige, voneinander unabhängige Unternehmen ohne Kapital- oder Konzernverbindung. Die Namensnähe und die Kursrally im Frühjahr 2026 im Umfeld des SpaceX-Börsengangs-Hypes haben in Foren und sozialen Netzwerken zu Verwechslungen geführt, an den SEC-Berichten beider Firmen ändert das nichts.
Eine belastbare, mehrjährige Kurszielspanne für 2030 gibt weder Redwire noch ein von uns geprüfter Analyst her. Verlässlich belegt ist nur die zum zweiten Quartal 2026 bestätigte Umsatzprognose für das Gesamtjahr 2026 (450 bis 500 Millionen US-Dollar, nicht angehoben) — jede Zahl für 2030 wäre reine Extrapolation, keine Tatsache aus den SEC-Berichten.
Zum Handelsschluss des 7. August 2026 stand die Aktie bei 13,59 US-Dollar — nach einem kumulierten Anstieg von rund 27 Prozent binnen zwei Handelstagen infolge der Q2-2026-Zahlen vom 5. August 2026 (Schlusskurs davor: 10,72 US-Dollar). Das 52-Wochen-Hoch liegt weiterhin bei 26,64 US-Dollar (Ende Mai 2026), das Tief bei 4,87 US-Dollar. Als Tageskurs ist das schon am Tag nach Veröffentlichung veraltet — für eine Einordnung zählen Jahres- und Quartalszahlen, keine Momentaufnahme.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.