Quantum eMotion: 11.171 Dollar Umsatz im ganzen Jahr — und 6,8 Millionen für Aktienoptionen
Quantum eMotion baut Zufallsgeneratoren, die ihre Zufallszahlen aus echtem Quantenrauschen ziehen — eine ernstzunehmende Technik mit fünf Patentfamilien und Schutzrechten in rund einem Dutzend Ländern. Im vierten Quartal 2025 verbuchte die Firma aus Montreal ihren ersten Umsatz überhaupt: 11.171 kanadische Dollar. Im selben Jahr standen 10.983.407 CAD Aufwand dagegen, davon 6.833.609 CAD allein für aktienbasierte Vergütung — der mit Abstand größte Posten. 684.397 CAD des Forschungsbudgets von 1.073.747 CAD gingen an eine Firma, die einem Direktor gehört. Und auf der Hauptversammlung am 18. Juni 2026 stimmten 47,05 Prozent der abgegebenen Stimmen gegen die Wiederwahl des Vorstandschefs. Der Zwischenbericht zum 30. Juni 2026, eingereicht am 14. August, hat die Lage nicht entspannt: 1.479 CAD Quartalsumsatz, der höchste Quartalsverlust der Firmengeschichte und eine Bilanz, in der zum ersten Mal eine zweistellige Millionenverbindlichkeit steht. Keine Anlageberatung — nur die Frage, wem eine Firma zuerst nützt, solange sie noch kaum Kunden hat.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 25. September 2026
- Schlusskurs
- 1,90 $ -0,50 %
- Marktkapitalisierung
- 0,4 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 4/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 1,70 $ bis 4,40 $ · Letzter Kurs: 1,90 $ (Stand: 25. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt Wörter, die im Kopf das Rechnen abschalten. „Quanten“ ist so eines. Sobald es fällt, kippt die Aufmerksamkeit von der Frage „Was verdient die Firma?“ zu der Frage „Verstehe ich das überhaupt?“ — und wer etwas nicht versteht, prüft es auch nicht. Nennen wir das die Zauberwort-Falle: Ein Begriff klingt so groß, dass Nachfragen unhöflich wirkt. Quantum eMotion Corp. aus Montreal (NYSE American: QNC, parallel TSX Venture und Frankfurt) trägt das Zauberwort im Namen und im Produkt. Machen wir also einen Deal: Wir schalten das Rechnen wieder ein und lesen gemeinsam, was die Firma selbst der US-Börsenaufsicht SEC gemeldet hat — den Jahresbericht (Formular 40-F) für 2025 vom 31. März 2026, die Zwischenberichte (Formular 6-K) zum 31. März und zum 30. Juni 2026 — letzterer eingereicht am 14. August 2026 — und alles, was dazwischen kam. Ein Bericht an die Börsenaufsicht ist unter Strafandrohung ehrlich. Dieser hier erzählt von einer echten Technik, einer lange erstaunlich sauberen Bilanz — die seit dem 30. Juni 2026 eine zweistellige Millionenverbindlichkeit trägt — und von einem Umsatz, der in ein Portemonnaie passt. Am Ende entscheidest du selbst.
Was Quantum eMotion eigentlich macht — Würfel, die niemand vorhersagen kann
Jede Verschlüsselung steht und fällt mit dem Zufall. Ein Schlüssel ist nur so sicher wie die Zufallszahl, aus der er entsteht. Das Problem: Computer können nicht würfeln. Sie rechnen den Zufall nach — mit Formeln, die immer dasselbe Ergebnis liefern, wenn man den Startwert kennt. Fachleute nennen das Pseudozufall. Für den Alltag reicht das meistens. Für einen Angreifer mit sehr viel Rechenleistung nicht immer.
Quantum eMotion zapft deshalb eine andere Quelle an: das Rauschen in einem Halbleiter, das aus quantenmechanischen Effekten entsteht. Dieses Rauschen ist nach heutigem physikalischem Verständnis nicht vorhersagbar — auch nicht mit unendlich viel Rechenleistung. Das Gerät, das daraus Zahlen macht, heißt Quanten-Zufallszahlengenerator, kurz QRNG. Stell es dir vor wie einen Würfelbecher, bei dem selbst der Hersteller nicht weiß, was fällt.
Darum herum hat die Firma eine Produktfamilie gebaut: einen Entwicklungsbaukasten (SDK) für Programmierer, einen Cloud-Dienst, der Zufallszahlen auf Abruf liefert („Entropy as a Service“), Bausteine für Post-Quanten-Kryptografie und — seit dem 2. April 2026 zugekauft — die Plattform SecureKey, die kryptografische Schlüssel während ihrer Benutzung im Arbeitsspeicher schützt. Dazu kommt Hardware: Ein erster QRNG-Chip in 65-Nanometer-Technik wurde im Mai 2025 zur Fertigung gegeben, und mit dem taiwanischen Partner JMEM Tek entsteht ein „System on Chip“, das Zufallsquelle, Fingerabdruck-Funktion und quantensichere Verschlüsselung auf einem Baustein vereint.
Die Schutzrechte sind ordentlich: Der Jahresbericht listet fünf Patentfamilien. Bei den beiden ältesten sind Patente erteilt — jeweils zwei in den USA, dazu unter anderem in Australien, Brasilien, China, Deutschland, Frankreich, Großbritannien, Indien, Italien, Japan, Kanada, Korea, den Niederlanden, Schweden und Spanien. Die drei jüngeren Familien, darunter die Technik für Kryptowährungs-Wallets, sind bislang nur angemeldet. Die Firma existiert seit 2007. Was sie bis Ende 2025 nicht hatte: einen einzigen Dollar Umsatz.
Wie die Aktie auf unseren Tisch kam
Quantum eMotion ist kein Fund aus unserem hauseigenen Aktien-Scanner — dafür fehlen der Firma schlicht die Kennzahlen, mit denen Scanner arbeiten. Auf den Tisch kam sie über zwei andere Wege. Erstens: Am 24. Februar 2026 begann die Aktie an der NYSE American zu handeln, unter demselben Kürzel QNC wie in Kanada; der Handel am amerikanischen Freiverkehr OTCQB wurde im Gegenzug eingestellt. Ein solcher Aufstieg macht eine Aktie für amerikanische Fonds erst investierbar — und für unsere Beobachtungsliste sichtbar.
Zweitens: Am 26. Juni 2026 meldeten Capital Ventures International und zwei Susquehanna-Gesellschaften gemeinsam 24.234.055 Aktien — 11,0 Prozent des Unternehmens. Als Stichtag nennt die Meldung den 18. Juni 2026. Wenn ein professioneller Handelshaus-Verbund gut ein Zehntel einer Firma hält, die noch fast keinen Umsatz macht, lohnt ein Blick in die Bücher. Was Quantum eMotion vom Nachbarn SEALSQ unterscheidet — ebenfalls quantensichere Chips, ebenfalls viel Fantasie —, ist die Bilanz: Bei QNC steht kein Schuldenberg aus aufgenommenem Geld, sondern ein Bankguthaben — seit dem 30. Juni 2026 allerdings mit einer bedingten Kaufpreisverbindlichkeit von 9,01 Millionen CAD daneben.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was lange wirklich beeindruckt hat: die Finanzlage. Zum 30. Juni 2026 wies Quantum eMotion ein Eigenkapital von 38.155.529 kanadischen Dollar aus. An Kasse und kurzfristigen Anlagen lagen 34.004.955 CAD bereit — 21.665.000 CAD davon in kanadischen Festgeldern (GIC) mit 3,05 bis 3,30 Prozent Verzinsung, rund 9,6 Millionen in einem täglich verfügbaren Konto zu 2,75 Prozent, dazu ein Festgeld über 1.008.261 US-Dollar. Bankschulden gibt es weiterhin keine. Diese Zinsen sind übrigens der einzige Posten, an dem die Firma zuverlässig verdient: Im zweiten Quartal 2026 brachten sie einen Finanzertrag von 373.686 CAD — das 253-Fache des Quartalsumsatzes.
Ein Satz aus der Erstfassung dieser Analyse ist seit dem 30. Juni 2026 allerdings überholt. Damals standen 903.312 CAD Gesamtverbindlichkeiten gegen 40,96 Millionen Eigenkapital, ein Verhältnis von rund 45 zu 1. Inzwischen sind es 10.159.356 CAD — und damit nur noch 3,8 zu 1. Der Grund ist keine aufgenommene Schuld, sondern eine Buchung: Die im April 2026 übernommene SecureKey-Firma SKV Technology wurde zum Halbjahr erstmals bilanziert, mit einem Schutzrecht von 10.085.274 CAD auf der einen und einer bedingten Kaufpreisverbindlichkeit in gleicher Höhe auf der anderen Seite. Warum das mehr ist als eine Buchhaltungsfrage, steht weiter unten im Kapitel zum zweiten Quartal.
Woher das Geld kommt, ist kein Geheimnis: aus zwei Kapitalerhöhungen im Jahr 2025 (10,0 Millionen CAD am 24. Februar, 12,0 Millionen am 2. Juni) und aus ausgeübten Optionsscheinen, die 2025 noch einmal 23.431.033 CAD in die Kasse spülten. Ein Kurs, der steigt, finanziert sich in diesem Modell selbst — solange er steigt.
Die Betriebsseite sieht anders aus. Der Verlust ist in den vergangenen zwei Jahren regelrecht explodiert:

2024 lag der Jahresverlust bei 2.968.738 CAD. 2025 waren es 10.548.287 CAD — mehr als das Dreifache. Und im ersten Halbjahr 2026 kamen weitere 8.324.643 CAD dazu, davon 4.736.314 CAD allein im zweiten Quartal. Der aufgelaufene Verlustvortrag der Firma stand zum 30. Juni 2026 bei 35.001.353 CAD. Dass die Firma trotzdem solide dasteht, liegt nicht am Geschäft, sondern daran, dass sie mehr Geld eingesammelt hat, als sie bisher verbrennen konnte.
Auch die Mannschaft wuchs, und zwar schnell: von 9 Beschäftigten (30. Juni 2025) auf 17 (30. Juni 2026), verteilt auf 9 in der Forschung, 7 in der Verwaltung und 1 im Vertrieb. Drei Monate zuvor waren es noch 13 gewesen, damals mit nur 5 Forschern gegenüber 7 Verwaltungskräften. Dieses Verhältnis hat sich mit dem zweiten Quartal 2026 gedreht — die vier neuen Stellen entstanden sämtlich in der Entwicklung. Bei einer Firma, die den Beweis der Verkäuflichkeit noch schuldig ist, ist das die richtige Richtung.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Umsatz eines ganzen Jahres passt auf einen Kassenzettel
Die Anhangangabe Nummer 17 des geprüften Konzernabschlusses 2025 ist zwei Sätze lang und die wichtigste Zeile des ganzen Berichts:
„The Company achieved its first revenue of $11,171 in the final quarter of 2025. The revenues were based on royalty rates of 10 % and 5 % on partners’ sales, respectively from two partners.“
Übersetzung: „Das Unternehmen erzielte im letzten Quartal 2025 seinen ersten Umsatz in Höhe von 11.171 Dollar. Die Erlöse beruhten auf Lizenzsätzen von 10 Prozent und 5 Prozent auf die Verkäufe von zwei Partnern.“
— Quantum eMotion Corp., SEC-Jahresbericht 40-F für 2025, Konzernabschluss (Exhibit 99.2), Note 17 „Revenues“

Im ersten Quartal 2026 wurde es kaum besser: 10.582 CAD, aufgeteilt in 8.343 CAD von Greybox Solutions (5 Prozent auf deren Verkäufe von 166.860 CAD) und 2.239 CAD von Krown Technologies (5 Prozent auf 42.534 CAD). Im zweiten Quartal 2026 wurde es dann sogar schlechter: 1.479 CAD. Die Halbjahres-Aufstellung im Managementbericht macht sichtbar, woran das lag — von den 12.061 CAD des Halbjahres entfielen 8.342 CAD auf Greybox und 3.718 CAD auf Krown. Zieht man das erste Quartal ab, bleibt für Greybox im zweiten Quartal null. Der einzige Umsatz des Quartals kam von Krown. Der Bericht kündigt für die Zukunft höhere Sätze an: bei Greybox künftig 10 bis 20 Prozent, bei Krown ab November 2026 10 statt 5 Prozent. Ein höherer Prozentsatz auf null bleibt allerdings null.
Um die Größenordnung greifbar zu machen: In den zwölf Monaten bis zum 30. Juni 2026 hat Quantum eMotion 23.232 kanadische Dollar eingenommen. Das ist weniger als ein Vierteljahresgehalt eines Verwaltungsmitarbeiters. Und es steht diesem Aufwand gegenüber:

Unbequeme Wahrheit Nr. 2: Zwei Drittel des Forschungsbudgets gingen an die Firma eines Direktors
Der Konzernabschluss 2025 listet unter „Geschäfte mit nahestehenden Personen“ acht Positionen. Eine davon sticht heraus:
„Research and development costs of $684,397 (2024: $434,609) to Fileglobal, a company owned by a Director.“
Übersetzung: „Forschungs- und Entwicklungskosten in Höhe von 684.397 Dollar (2024: 434.609 Dollar) an Fileglobal, eine Firma im Eigentum eines Direktors.“
— Quantum eMotion Corp., SEC-Jahresbericht 40-F für 2025, Konzernabschluss (Exhibit 99.2), Note 13 „Related party transactions“
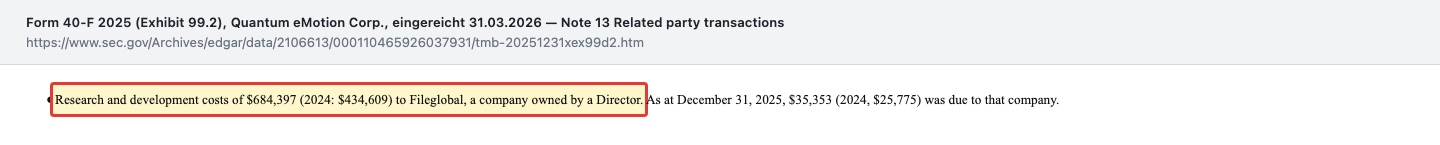
Der gesamte Forschungsaufwand 2025 betrug 1.073.747 CAD. Von diesem Betrag gingen also rund 64 Prozent an eine einzige Gesellschaft, die einem Mitglied des eigenen Verwaltungsrats gehört. Im ersten Halbjahr 2026 setzte sich das fort: 482.392 von 931.482 CAD, also 52 Prozent. Zählt man alle Zahlungen an den Führungskreis zusammen — Gehälter, Honorare, Verwaltungsratsvergütungen, IT-Dienste und aktienbasierte Vergütung —, kommt man 2025 auf 5.066.313 CAD. Das ist rund das 453-Fache des Jahresumsatzes; im ersten Halbjahr 2026 waren es 1.401.857 CAD, also rund das 116-Fache des Halbjahresumsatzes.
Wichtig zur Einordnung: Diese Zahlungen sind vollständig offengelegt, geprüft und in kanadischen Kleinunternehmen nicht ungewöhnlich — Gründer arbeiten oft über eigene Gesellschaften. Trotzdem bleibt die Frage, die sich jeder Aktionär stellen darf: Wer prüft, ob der Preis stimmt, wenn Auftraggeber und Auftragnehmer am selben Tisch sitzen? Auf der Hauptversammlung im Juni 2026 wurde der Betroffene, Larry Moore, nicht erneut als Direktor aufgestellt; die Meldung vom 22. Juni 2026 bezeichnet ihn als „Berater und ehemaligen Direktor“ und nennt zugleich die vorgezogene Ausübbarkeit von 125.000 Optionen für ihn. Am Geldfluss hat das bis zum Halbjahr nichts geändert: Der Zwischenbericht zum 30. Juni 2026 führt Fileglobal weiterhin unter den Geschäften mit nahestehenden Personen, und über seine zweite Firma Baystream Corporation erhielt Larry Moore im selben Halbjahr zusätzlich 75.723 CAD für IT-Leistungen und 15.000 CAD Verwaltungsratshonorar.
Unbequeme Wahrheit Nr. 3: Der größte Kostenblock ist Papier — und der Optionstopf wächst jetzt automatisch mit
Aktienbasierte Vergütung ist kein Geldabfluss. Die Firma zahlt Mitarbeiter, Berater und Verwaltungsräte teilweise mit dem Recht, später Aktien zu kaufen. Buchhalterisch ist das trotzdem Aufwand — und bei Quantum eMotion war es 2025 mit 6.833.609 CAD der größte Posten überhaupt, größer als Verwaltung, Forschung und Marketing zusammen (4.149.798 CAD). Im ersten Quartal 2026 waren es 2.066.390 von 3.598.911 CAD Gesamtaufwand — obwohl in diesem Quartal keine einzige neue Option ausgegeben wurde. Der Aufwand stammt aus den 10.245.000 Optionen, die allein 2025 zugeteilt worden waren. Im zweiten Quartal 2026 kamen 1.924.763 CAD dazu; für das ganze erste Halbjahr sind es 3.991.153 CAD von 8.336.705 CAD Gesamtaufwand.
Der Preis dafür heißt Verwässerung — dein Stück vom Kuchen wird kleiner, weil ständig neue Stücke abgeschnitten werden. Die Zahlen: 135.502.838 Aktien Ende 2023, 164.652.838 Ende 2024, 218.588.670 Ende 2025, 219.419.670 zum 30. Juni 2026. Das sind rund 62 Prozent mehr Aktien in gut zwei Jahren. Dazu kommen 19.764.355 ausstehende Optionen (Durchschnitts-Ausübungspreis 1,48 CAD) und 7.250.000 Optionsscheine — zusammen 27,0 Millionen potenzielle neue Aktien, gut 12 Prozent des heutigen Bestands.
Und dann kam der 18. Juni 2026. Auf der Hauptversammlung wurde mit 97,52 Prozent Zustimmung beschlossen, den Optionsplan grundlegend umzubauen:

Auf den ersten Blick sinkt der Spielraum sogar: 10 Prozent von 219.419.670 Aktien sind rund 21,9 Millionen statt 24,75 Millionen. Der Unterschied liegt in der Mechanik. Ein fester Deckel ist irgendwann erreicht; ein rollierender füllt sich bei jeder neuen ausgegebenen Aktie von selbst wieder auf. Wer Kapital aufnimmt, vergrößert damit automatisch auch den Optionstopf.
Wie schnell aus dem neuen Spielraum Praxis wird, zeigt der Zwischenbericht zum 30. Juni 2026. Im ersten Halbjahr 2026 wurden 2.980.618 neue Optionen zugeteilt, zu einem durchschnittlichen Ausübungspreis von 4,23 CAD. Da im ersten Quartal nach Angabe des Unternehmens keine einzige Option ausgegeben worden war, entfallen sie sämtlich auf das zweite Quartal — also auf dasselbe Quartal, in dem die Hauptversammlung den rollierenden Plan beschloss. Der Bestand stieg damit von 17.184.737 Optionen zum Jahreswechsel auf 19.764.355; der durchschnittliche Ausübungspreis kletterte von 0,97 auf 1,48 CAD. Zum Vergleich: Ausübbar waren davon zum 30. Juni 2026 erst 11.552.487 Stück, und zwar zu durchschnittlich 0,49 CAD.
Unbequeme Wahrheit Nr. 4: Fast die Hälfte der abgegebenen Stimmen ging gegen den eigenen Chef
Dieselbe Hauptversammlung am 18. Juni 2026 wählte alle fünf Kandidaten in den Verwaltungsrat. Das Abstimmungsprotokoll zeigt aber ein zweigeteiltes Bild. Catherine Loubier bekam 99,74 Prozent Zustimmung, David Teeple 97,20 Prozent, Tullio Panarello 96,54 Prozent. Und dann:
„Francis Bellido 25,173,943 · 52.95% · 22,366,076 · 47.05%“ — „John Young 24,506,954 · 51.55% · 23,033,065 · 48.45%“
Übersetzung: Für Francis Bellido stimmten 25.173.943 Aktien (52,95 Prozent), dagegen 22.366.076 (47,05 Prozent); für John Young 24.506.954 (51,55 Prozent), dagegen 23.033.065 (48,45 Prozent).
— Quantum eMotion Corp., SEC-Bericht 6-K vom 22.06.2026, „Report of Voting Results“ zur Hauptversammlung 18.06.2026
Francis Bellido ist der Vorstandschef, John Young ist Direktor und zugleich Chief Operating Officer der US-Tochter. Rechtlich sind beide gewählt — eine einfache Mehrheit reicht. Als Stimmungsbild ist das etwas anderes: Über 22 Millionen Stimmen gegen den eigenen Vorstandschef entsprechen rund 10 Prozent aller ausstehenden Aktien. Bei einer Firma, die ihren ersten Umsatz gerade erst gemeldet hat, ist das kein Formalienstreit.
Wer diese Stimmen abgegeben hat, steht in keinem Dokument. Acht Tage später meldeten Capital Ventures International und die Susquehanna-Gesellschaften ihre 11,0-Prozent-Beteiligung — mit dem 18. Juni 2026 als Stichtag, dem Tag der Hauptversammlung. Ein Zusammenhang lässt sich daraus nicht belegen. Die Größenordnung fällt trotzdem auf.
Und sie hielt nicht lange. Am 14. August 2026, demselben Tag, an dem der Zwischenbericht einging, reichte derselbe Verbund eine Nachmeldung ein (Schedule 13G/A, Änderung Nr. 1). Zum neuen Stichtag 30. Juni 2026 weist sie nur noch 5.297.606 Aktien beziehungsweise 2,4 Prozent aus. Zwischen dem 18. und dem 30. Juni 2026 sind also rund 18,9 Millionen Aktien aus diesem Block verschwunden — gut drei Viertel der Position, in zwölf Tagen. Was das bedeutet, muss man vorsichtig formulieren: Capital Ventures International gehört zum Handelshaus Susquehanna, dessen Positionen aus Marktmacherei und Absicherungsgeschäften entstehen können und nicht zwingend eine Meinung über das Unternehmen ausdrücken. Wer die 11,0-Prozent-Meldung vom Juni als Vertrauensbeweis gelesen hat, sollte die 2,4 Prozent vom August aber ebenso zur Kenntnis nehmen.
Unbequeme Wahrheit Nr. 5: Der Risikohinweis, den der Abschlussprüfer nicht unterschrieben hat
Im Risikoteil des Jahresberichts steht ein Satz, der in jeder anderen Firma Alarm auslösen würde:
„If QeM fails to achieve profitability in future periods, the value of its Common Shares may decline. […] This risk is a factor which indicates a material uncertainty that may cast significant doubt on the Company’s ability to continue as a going concern.“
Übersetzung: „Wenn QeM in künftigen Perioden keine Profitabilität erreicht, kann der Wert der Stammaktien sinken. […] Dieses Risiko ist ein Faktor, der auf eine wesentliche Unsicherheit hinweist, die erhebliche Zweifel an der Fähigkeit des Unternehmens aufwerfen kann, den Geschäftsbetrieb fortzuführen.“
— Quantum eMotion Corp., SEC-Jahresbericht 40-F für 2025, Annual Information Form (Exhibit 99.1), Risk Factors, „Ability to Generate Profits“

Und jetzt kommt der Teil, den man fairerweise dazusagen muss: Der Abschlussprüfer sieht das anders. Richter LLP aus Montreal hat den Konzernabschluss 2025 am 30. März 2026 ohne Einschränkung testiert und keinen Hinweis auf eine Unternehmensfortführungs-Unsicherheit aufgenommen. Der Abschluss selbst stellt ausdrücklich fest, er sei „auf Basis der Unternehmensfortführung“ erstellt. Das passte zur damaligen Bilanz — und passt auch zur heutigen: 34,0 Millionen CAD an Kasse und kurzfristigen Anlagen gegen 1,06 Millionen CAD kurzfristige Verbindlichkeiten (30. Juni 2026) sind kein Fall für Zweifel. Die 9,01 Millionen CAD bedingte Kaufpreisverbindlichkeit stehen unter den langfristigen Posten und werden nur fällig, wenn die vereinbarten Meilensteine und Verkäufe eintreten.
Bemerkenswert bleibt der Widerspruch trotzdem — und er läuft in beide Richtungen. Im Zwischenbericht zum 31. März 2026, eingereicht sechs Wochen nach dem Jahresbericht, beschreibt die Firma sieben Entwicklungsprojekte und schreibt siebenmal, es gebe „derzeit keine wesentlichen Bedrohungen“ für deren Fortführung — fünfmal davon ausdrücklich mit Verweis auf die „starke Bilanz“. Im Zwischenbericht zum 30. Juni 2026 stehen dieselben sieben Sätze und dieselben fünf Verweise unverändert. Zwei Dokumente, im Abstand von sechs Wochen bei derselben Behörde eingereicht, sagen also zwei verschiedene Dinge über dieselbe Firma. Das eine ist juristische Vorsicht, das andere ist Zuversicht im Managementbericht. Der Aktionär darf sich aussuchen, welchem Ton er glaubt — oder einfach auf die Bilanz schauen, die in diesem Fall dem Managementbericht recht gibt.
Update vom 14. August 2026: Was das zweite Quartal an dieser Analyse ändert
Diese Analyse stand ursprünglich auf dem Stand vom 13. August 2026 — dem Zwischenbericht zum 31. März 2026. Einen Tag später, am 14. August 2026, reichte Quantum eMotion den Zwischenbericht zum 30. Juni 2026 ein: Managementbericht und Zwischenabschluss als Anlagen 99.1 und 99.2 zu einer 6-K-Meldung, dazu die beiden Bestätigungen von Vorstandschef und Finanzvorstand. Eine gesonderte Ergebnismitteilung und eine Telefonkonferenz gab es nicht — bei einer Firma dieser Größe ist das üblich; alles, was das Management zu den Zahlen sagt, steht im Managementbericht. Am selben Tag ging außerdem eine Nachmeldung zur Beteiligung von Capital Ventures International und Susquehanna ein. Beides zusammen ändert an dieser Analyse mehr, als eine einzelne Quartalsmeldung sonst ändert.
Was überrascht hat
Erstens: Die kostenlose Übernahme hat jetzt ein Preisschild. Im April 2026 hatte Quantum eMotion die kalifornische SKV Technology samt der Schlüsselschutz-Plattform SecureKey übernommen — bei Vollzug ohne jede Zahlung, weder in bar noch in Aktien. Zum Halbjahr musste die Firma diesen Vorgang erstmals bilanzieren, und zwar auf beiden Seiten der Bilanz:
„At the acquisition date, the Corporation recognized an intangible asset representing the acquired intellectual property and a corresponding contingent consideration liability of $10,085,274 representing the fair value of the potential future milestone and royalty payments.“
Übersetzung: „Zum Erwerbszeitpunkt erfasste die Gesellschaft einen immateriellen Vermögenswert für das erworbene geistige Eigentum und eine entsprechende bedingte Kaufpreisverbindlichkeit von 10.085.274 Dollar, die dem beizulegenden Zeitwert der möglichen künftigen Meilenstein- und Lizenzzahlungen entspricht.“
— Quantum eMotion Corp., SEC-Zwischenbericht 6-K zum 30.06.2026 (Exhibit 99.2), Note 4 „Intangible assets and property and equipment“
Damit erklärt sich die auffälligste Veränderung der Bilanz. Die Gesamtverbindlichkeiten sprangen von 903.312 CAD (31. März 2026) auf 10.159.356 CAD. Im zweiten Quartal wurden bereits die ersten beiden Meilensteine erreicht und mit 1.500.000 CAD bar bezahlt; zusätzlich buchte die Firma eine Fair-Value-Anpassung von 423.798 CAD als Finanzaufwand. Übrig bleiben zum 30. Juni 2026 9.009.072 CAD. Das erworbene Schutzrecht wird über fünf Jahre abgeschrieben — allein im zweiten Quartal mit 504.264 CAD, was die Abschreibungen des Halbjahres von 11.766 CAD im Vorjahr auf 521.485 CAD hochschnellen ließ. Wie viel Geschäft nötig wäre, damit der volle Kaufpreis fällig wird, sagt der Bericht bemerkenswert offen: „Achieving the maximum royalty amount of C$15,000,000 would require cumulative sales of approximately C$195,000,000 over the five-year royalty period“ — für den vollen Lizenzanteil von 15 Millionen CAD wären also rund 195 Millionen CAD kumulierter Umsatz in fünf Jahren nötig. Bei einem Zwölf-Monats-Umsatz von 23.232 CAD ist das eine Zahl, die man sich auf der Zunge zergehen lassen sollte — sie beschreibt weniger eine Verbindlichkeit als ein Wunschbild.
Zweitens: Der Umsatz ist nicht gewachsen, sondern geschrumpft. Nach 11.171 CAD im gesamten Jahr 2025 und 10.582 CAD im ersten Quartal 2026 verbuchte Quantum eMotion im zweiten Quartal 1.479 kanadische Dollar. Der Vergleich der Halbjahres- mit den Quartalszahlen zeigt, woher der Rückgang kommt: Von 12.061 CAD Halbjahresumsatz entfielen 8.342 CAD auf Greybox Solutions — praktisch der gesamte Betrag des ersten Quartals. Im zweiten Quartal zahlte Greybox nichts. Und ausgerechnet dieser Partner bekam im selben Halbjahr Geld aus Montreal: In den kurzfristigen Anlagen steht neu ein „Short-term advance, interest bearing at 12% and due on demand“ über 474.750 CAD, den die Kapitalflussrechnung ausdrücklich als „Advance to Greybox“ ausweist. Die Firma hat ihrem zahlenden Partner im ersten Halbjahr also gut das Zwanzigfache dessen geliehen, was sie in zwölf Monaten insgesamt eingenommen hat.
Drittens: Der stille Schuldschein aus dem letzten Bericht ist notleidend geworden. In der Erstfassung dieser Analyse stand eine offene Frage: Was wurde aus den besicherten Wandelschuldscheinen über 1.100.000 US-Dollar gegenüber der Vertical Growth Equity Inc., die im Mai 2026 fällig waren? Der neue Bericht beantwortet sie in einem einzigen Satz:
„As of June 30, 2026, the Company has yet to receive payment, and as a result, has sent a notice of default to the holder and extended the maturity date to August 2026.“
Übersetzung: „Zum 30. Juni 2026 hat die Gesellschaft noch keine Zahlung erhalten und deshalb eine Verzugsanzeige an den „holder“ geschickt sowie den Fälligkeitstermin auf August 2026 verlängert.“ (Im Original steht „holder“; gemeint ist erkennbar die zahlungspflichtige Vertical Growth Equity Inc., denn die Schuldscheine liegen bei Quantum eMotion.)
— Quantum eMotion Corp., SEC-Zwischenbericht 6-K zum 30.06.2026 (Exhibit 99.2), Note 3 „Investments“
Der Buchwert dieser Forderung stieg mit den aufgelaufenen Zinsen auf 1.649.868 CAD und steht unverändert in voller Höhe in den Büchern — abgeschrieben wurde nichts. Das ist die dritte Beteiligung an einem kleinen, nicht börsennotierten Partner, deren Bewertung allein auf Schätzungen beruht: Greybox mit 645.240 CAD, Krown mit 567.900 CAD, VGE mit 1.649.868 CAD. Zusammen 2,86 Millionen CAD, für die es keinen Marktpreis gibt.
Was den bisherigen Befund bestätigt
Alle fünf unbequemen Wahrheiten haben das Quartal überstanden. Die aktienbasierte Vergütung bleibt der größte Aufwandsposten: 1.924.763 CAD im Quartal, 3.991.153 CAD im Halbjahr — knapp die Hälfte des gesamten Aufwands. Der rollierende Optionsplan wurde genau in dem Quartal genutzt, in dem er beschlossen wurde: 2.980.618 neue Optionen zu durchschnittlich 4,23 CAD. Und das Forschungsbudget floss weiter mehrheitlich an eine einzige Gesellschaft im Eigentum von Larry Moore — 482.392 von 931.482 CAD im Halbjahr, obwohl er seit dem 18. Juni 2026 nicht mehr im Verwaltungsrat sitzt.
Bestätigt hat sich auch das Muster hinter dem Verlustsprung. Der Quartalsverlust von 4.736.314 CAD ist der höchste der Firmengeschichte — er kommt aber nicht aus dem operativen Geschäft im engeren Sinn. Rechnet man die aktienbasierte Vergütung (1.924.763), die SKV-Abschreibung (504.264) und die Fair-Value-Anpassung (423.798) heraus, bleiben 1.883.489 CAD echter Mittelabfluss; fast genau so viel weist die Kapitalflussrechnung als operativen Mittelabfluss des Quartals aus — 1.859.513 CAD, rund 24.000 CAD weniger. Wer Quantum eMotion beurteilt, sollte deshalb weniger auf den Verlust und mehr auf diese Zeile schauen.
Was sich an der Einschätzung ändert
Das stärkste Argument für diese Firma war bisher ihre Bilanz — und dieses Argument ist heute schwächer als noch in der Erstfassung vom 13. August. Nicht dramatisch: Kasse und kurzfristige Anlagen von 34,00 Millionen CAD stehen weiterhin gegen kurzfristige Verbindlichkeiten von 1,06 Millionen, Bankschulden gibt es keine, und bei 1,86 Millionen CAD Quartalsverbrauch reicht das Geld über vier Jahre — allerdings nur, wenn man ausschließlich den laufenden Betrieb rechnet und die SKV-Meilensteine ausklammert, von denen im zweiten Quartal bereits 1,5 Millionen CAD in bar abflossen und bis zu 5,5 Millionen offen sind. Aber die Formulierung „45 zu 1“ aus der Erstfassung gilt nicht mehr, und die 9,01 Millionen CAD bedingte Kaufpreisverbindlichkeit sind kein Buchungstrick.
Schwächer geworden ist auch die Kommerzialisierungs-Seite. Ein Quartalsumsatz von 1.479 CAD nach 10.582 CAD ist zwar auf diesem Niveau statistisch bedeutungslos — genau das ist der Punkt. Nach fast zwanzig Jahren müsste ein Umsatz irgendwann so groß sein, dass ein einzelner ausbleibender Partner ihn nicht halbieren, sondern nur dämpfen kann. Dass Greybox im selben Halbjahr einen Kredit über 474.750 CAD bekam, macht die Frage nicht kleiner, sondern größer.
Auf der anderen Seite gibt es zwei Verbesserungen, die man nicht unterschlagen darf. Die Firma hat ihr Entwicklungsteam von 5 auf 9 Forscher aufgestockt und beschäftigt damit erstmals mehr Menschen in der Entwicklung als in der Verwaltung. Und die Zinserträge aus dem eigenen Kapital sind mit 373.686 CAD im Quartal so hoch, dass sie den operativen Mittelabfluss zu einem Fünftel abdecken. Unterm Strich bleibt die Einordnung dieselbe wie im August: Die Substanz trägt, das Geschäft ist unbewiesen — nur ist der Abstand zwischen beidem im zweiten Quartal 2026 nicht kleiner geworden, sondern größer.
Bewertung: Wofür bezahlt der Markt hier eigentlich?
Bei einer Firma ohne nennenswerten Umsatz und ohne Gewinn versagen die üblichen Werkzeuge. Ein Kurs-Gewinn-Verhältnis gibt es nicht. Ein Kurs-Umsatz-Verhältnis rechnerisch schon — es läge im fünfstelligen Bereich und wäre damit keine Kennzahl mehr, sondern ein Scherz. Bleiben zwei Anker.
Erstens der Buchwert. Damit du die Rechnung nachprüfen kannst, hier alle Bestandteile: Am 17. August 2026 schloss die Aktie bei 2,23 US-Dollar; der Zwischenbericht weist zum 30. Juni 2026 219.419.670 ausstehende Aktien aus. Das ergibt einen Börsenwert von rund 489 Millionen US-Dollar. Das bilanzielle Eigenkapital betrug zum 30. Juni 2026 38.155.529 kanadische Dollar; umgerechnet zum Kurs von 1 US-Dollar = 1,3869 kanadische Dollar entspricht der Börsenwert rund 679 Millionen CAD. Der Markt bezahlt also grob das Achtzehnfache dessen, was in der Bilanz steht. Anders gesagt: Von jedem investierten Dollar ist rund ein Achtzehntel durch Vermögen gedeckt, der Rest ist Erwartung.
Ein Hinweis zur Sorgfalt: Die Bilanz steht in kanadischen Dollar, die Notierung in US-Dollar. Deshalb ist der Wechselkurs oben ausdrücklich genannt — jede Kennzahl, die beide Währungen verrechnet, hängt an ihm. Kennzahlen, bei denen diese Umrechnung zusätzliche Annahmen über Stichtage erfordern würde — etwa der Altman-Z-Wert oder das Nettoumlaufvermögen je Aktie —, werden hier bewusst nicht ausgewiesen. Auch das ist eine Lücke in der Datenlage, die man kennen sollte, statt sie zu überspielen.
Zweitens der Markt, den die Firma adressiert. Der Jahresbericht selbst nennt eine Zahl: Der weltweite Markt für QRNG-Chips habe 2024 bei rund 150 Millionen US-Dollar gelegen und solle bis 2033 auf 2 Milliarden wachsen. Selbst wenn das eintritt und Quantum eMotion daran einen sehr großen Anteil bekäme, müsste man diese Erwartung noch abzinsen — und bislang liegt der belegte Anteil bei 23.232 kanadischen Dollar in zwölf Monaten. Analystenschätzungen für Gewinn oder Umsatz existieren praktisch nicht; ein „Blick der Profis“ lässt sich hier nicht seriös zitieren.
Der Vergleich mit anderen Quanten-Werten hilft nur bedingt weiter. D-Wave Quantum etwa verkauft immerhin Rechenzeit und meldete zuletzt Millionenumsätze je Quartal — auch dort ist die Bewertung ambitioniert, aber es gibt eine Umsatzbasis, an der man rechnen kann. Bei Quantum eMotion ist die Basis so klein, dass jede Prozentrechnung darauf beliebig wird.
Chancen und Risiken auf einen Blick
Was für Quantum eMotion spricht:
- Die Technik ist keine Präsentation, sondern belegt: fünf Patentfamilien, davon zwei mit erteilten Patenten in den USA und rund einem Dutzend weiterer Länder, dazu ein zur Fertigung gegebener QRNG-Chip in 65-Nanometer-Technik (Mai 2025).
- Eine für ein Unternehmen dieser Größe weiterhin solide Bilanz: 38.155.529 CAD Eigenkapital, 34.004.955 CAD an Kasse und kurzfristigen Anlagen gegen 1.061.420 CAD kurzfristige Verbindlichkeiten, keine Bankschulden (30.06.2026). Der Verwässerungsdruck der nächsten Jahre entsteht aus Optionen, nicht aus Not.
- Der Rückenwind ist real: Post-Quanten-Kryptografie steht bei Behörden und Banken auf der Tagesordnung, die FIPS-140-3-Zertifizierung läuft, das kanadische Forschungsprogramm NRC IRAP sagte im März 2026 bis zu 600.000 CAD zu — davon flossen bis zum 30.06.2026 bereits 101.084 CAD, weitere 64.621 CAD sind beantragt.
- Der Aufstieg an die NYSE American (24.02.2026) öffnet den Kreis möglicher Investoren.
- Die zugekaufte SecureKey-Plattform (April 2026) bringt ein fertiges Softwareprodukt statt einer weiteren Absichtserklärung, ist in die eigenen Produkte integriert und war bei Vollzug ohne jede Zahlung zu haben — der Kaufpreis fällt nur an, wenn sich damit auch etwas verkaufen lässt.
- Das Entwicklungsteam wuchs im zweiten Quartal 2026 von 5 auf 9 Menschen; erstmals arbeiten mehr Beschäftigte in der Forschung als in der Verwaltung. Am 19.05.2026 kam zudem ein Konsortialvertrag mit dem taiwanischen Chip-Partner JMEM Tek für eine gemeinsame Sicherheits-Chipplattform hinzu.
Was dagegen spricht:
- Nach fast zwanzig Jahren steht ein Zwölf-Monats-Umsatz von 23.232 kanadischen Dollar — und im zweiten Quartal 2026 ging er auf 1.479 CAD zurück, weil einer der beiden zahlenden Partner ausfiel. Die vielen angekündigten Partnerschaften haben bislang zwei zahlende Partner hervorgebracht.
- Der größte Aufwandsposten ist die eigene Aktienvergütung: 6.833.609 CAD im Jahr 2025, 3.991.153 CAD im ersten Halbjahr 2026 — knapp die Hälfte des gesamten Halbjahresaufwands.
- 64 Prozent des Forschungsbudgets 2025 und 52 Prozent des ersten Halbjahres 2026 gingen an eine Gesellschaft im Eigentum von Larry Moore; die Gesamtvergütung des Führungskreises lag 2025 bei 5.066.313 CAD gegenüber 11.171 CAD Umsatz.
- 47,05 Prozent der abgegebenen Stimmen gingen am 18.06.2026 gegen die Wiederwahl des Vorstandschefs, 48,45 Prozent gegen Direktor John Young — ein Vertrauensproblem, das nicht aus der Welt ist. Der Handelsverbund, der acht Tage später 11,0 Prozent gemeldet hatte, wies zum 30.06.2026 nur noch 2,4 Prozent aus.
- Die Aktienzahl stieg in gut zwei Jahren um rund 62 Prozent; der neue rollierende Optionsplan wurde sofort genutzt — 2.980.618 Zuteilungen im zweiten Quartal 2026 — und wächst künftig automatisch mit jeder ausgegebenen Aktie mit.
- Die beiden zahlenden Partner sind selbst junge, nicht börsennotierte Firmen. Der Abschlussprüfer stufte gerade die Bewertung dieser Beteiligungen als „Key Audit Matter“ ein — bei Krown wurde ein Bewertungsabschlag von 35 Prozent angesetzt, „angesichts der jüngsten finanziellen Entwicklung und des Fehlens jüngerer Finanzierungsrunden“. Ein dritter Partner, die Vertical Growth Equity Inc., zahlte einen im Mai 2026 fälligen Schuldschein über 1,1 Millionen US-Dollar nicht zurück; Quantum eMotion schickte eine Verzugsanzeige und verlängerte auf August 2026.
- Die SKV-Übernahme steht seit dem 30.06.2026 mit einer bedingten Kaufpreisverbindlichkeit von 9.009.072 CAD in der Bilanz; 1,5 Millionen CAD sind im zweiten Quartal bereits bar abgeflossen, und die Abschreibung des erworbenen Schutzrechts belastet das Ergebnis fünf Jahre lang mit gut 2 Millionen CAD im Jahr.
Ein menschliches Fazit
Zurück zur Zauberwort-Falle. Sie funktioniert deshalb so gut, weil sie sich wie Bescheidenheit anfühlt: „Das ist Quantenphysik, davon verstehe ich nichts, also frage ich lieber nicht nach.“ Der Trick besteht darin, zu merken, dass man gar keine Quantenphysik verstehen muss, um diese Firma zu beurteilen. Die entscheidenden Zahlen sind Grundschulmathematik: 11.171 gegen 10.983.407. 684.397 von 1.073.747. 22.366.076 gegen 25.173.943. Und, seit dem 14. August 2026: 1.479 gegen 4.736.314.
Und dann muss man ehrlich beide Seiten sehen. Quantum eMotion ist kein Luftschloss. Die Patente sind erteilt, der Chip ist in der Fertigung, die Kasse ist voll, es gibt keine Bankschulden, und der Abschlussprüfer hat den Jahresabschluss ohne Einschränkung testiert. Eine Firma, die 34,0 Millionen kanadische Dollar an Kasse und kurzfristigen Anlagen hat und im Quartal knapp zwei davon verbraucht, hat Zeit — mehr Zeit, als die meisten Kleinunternehmen an der Börse je bekommen.
Was die Firma nicht hat, ist der Beweis, dass jemand für ihre Technik bezahlen will. Zwei Partner, ein paar tausend Dollar Lizenzgebühr, ein Lizenzvertrag mit einer versprochenen Jahresgebühr von einer Million, die erst fließt, wenn der Partner überhaupt etwas verkauft. Das kann kippen — in beide Richtungen. Und während man auf diesen Beweis wartet, fließt das Geld der Aktionäre in einer Größenordnung an den eigenen Führungskreis, die man gesehen haben sollte, bevor man kauft.
Der ehrlichste Satz über diese Aktie steht damit nicht in unserer Analyse, sondern in ihrer eigenen Bilanz: Sie ist heute im Wesentlichen ein gut gefülltes Bankkonto mit einer sehr guten Idee daneben. Ob aus der Idee ein Geschäft wird, entscheiden die nächsten Quartalsberichte — nicht die nächste Pressemitteilung. Der Quartalsbericht vom 14. August 2026 hat es jedenfalls nicht entschieden; er hat die Frage nur ein weiteres Vierteljahr offen gehalten. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Quantum eMotion Corp., Jahresbericht Formular 40-F für das Geschäftsjahr 2025 (eingereicht 31.03.2026, CIK 0002106613)
- Annual Information Form 2025 (Exhibit 99.1 zum 40-F) — Geschäftsbeschreibung, Patente, Risikofaktoren, Handelsdaten, Verwaltungsrat
- Geprüfter Konzernabschluss 2025 nach IFRS (Exhibit 99.2 zum 40-F) — Bestätigungsvermerk Richter LLP vom 30.03.2026, Note 4 (Investments), Note 13 (Related party transactions), Note 17 (Revenues), Note 18 (Subsequent events)
- Zwischenbericht 6-K zum 31.03.2026, Managementbericht (MD&A) (eingereicht 15.05.2026)
- Zwischenabschluss zum 31.03.2026 (Exhibit 99.2)
- Zwischenbericht 6-K zum 30.06.2026, Managementbericht (MD&A) (eingereicht 14.08.2026) — Umsatzaufgliederung, Aufwandsstruktur, Mitarbeiterzahl, Liquidität, Optionsbestand
- Zwischenabschluss zum 30.06.2026 (Exhibit 99.2) — Note 3 (Investments, Verzugsanzeige an Vertical Growth Equity), Note 4 (SKV-Übernahme und bedingte Kaufpreisverbindlichkeit), Note 9 (Aktienkapital und Optionen), Note 10 (Geschäfte mit nahestehenden Personen)
- Schedule 13G/A vom 14.08.2026 — Capital Ventures International, Susquehanna Advisors Group, G1 Execution Services, Susquehanna Securities: 5.297.606 Aktien bzw. 2,4 Prozent zum Stichtag 30.06.2026
- Meldung 6-K vom 24.02.2026: Handelsbeginn an der NYSE American
- Meldung 6-K vom 17.04.2026: Abschluss der Übernahme von SKV Technology (02.04.2026)
- Meldung 6-K vom 22.06.2026: Abstimmungsergebnisse der Hauptversammlung vom 18.06.2026
- Schedule 13G vom 26.06.2026 — Capital Ventures International, Susquehanna Advisors Group, Susquehanna Securities: 24.234.055 Aktien bzw. 11,0 Prozent
- Fundamentaldaten (Kurs, Handelsplatz, Streubesitz, Wechselkurs US-Dollar/kanadischer Dollar; Kursstand 17. August 2026)
Hinweis: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensinformationen und ausdrücklich keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien kleiner Unternehmen ohne belastbaren Umsatz können stark schwanken; ein Totalverlust des eingesetzten Kapitals ist möglich. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse. Alle Zahlen stammen aus den genannten Originaldokumenten und tragen den jeweils angegebenen Stichtag.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen C$, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -1,6 | -2,2 | -2,1 | -3,0 | -11,0 |
| Nettogewinn | -1,6 | -2,8 | -2,4 | -3,0 | -10,5 |
| Nettomarge | – | – | – | – | -94.425,6 % |
| Gewinn je Aktie | -0,02 C$ | -0,02 C$ | -0,02 C$ | -0,02 C$ | -0,06 C$ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Technologie und Schutzrechte positiv
- Fünf Patentfamilien; bei zweien sind je zwei US-Patente erteilt, dazu Schutzrechte in rund einem Dutzend weiterer Länder, drei jüngere Familien sind angemeldet (Jahresbericht 40-F 2025). Der erste QRNG-Chip in 65-nm-Technik wurde im Mai 2025 zur Fertigung gegeben; die FIPS-140-3-Zertifizierung läuft. Die Technik ist keine Behauptung, sie ist dokumentiert.
- Bilanz und Finanzierung positiv
- 38.155.529 CAD Eigenkapital, weiterhin keine Bankschulden, 34.004.955 CAD an Kasse und kurzfristigen Anlagen (30.06.2026). Bei einem operativen Mittelabfluss von 1.859.513 CAD im zweiten Quartal 2026 reicht das über vier Jahre. Neu und einschränkend: Die Gesamtverbindlichkeiten stiegen auf 10.159.356 CAD, weil die SKV-Übernahme seit dem 30.06.2026 mit einer bedingten Kaufpreisverbindlichkeit von 9.009.072 CAD in der Bilanz steht.
- Kommerzialisierung negativ
- Der erste Umsatz der Firmengeschichte fiel im vierten Quartal 2025 an: 11.171 CAD für das ganze Jahr, 10.582 CAD im ersten Quartal 2026 — und nur noch 1.479 CAD im zweiten Quartal 2026, davon kein einziger Dollar von Greybox Solutions. Nach fast zwanzig Jahren Entwicklung ist damit kein tragfähiges Geschäft belegt, sondern ein Anfang, der zuletzt kleiner wurde statt größer.
- Aufwandsstruktur negativ
- Größter Aufwandsposten 2025 war mit 6.833.609 CAD die aktienbasierte Vergütung — mehr als Verwaltung, Forschung und Marketing zusammen (4.149.798 CAD). Im ersten Halbjahr 2026 waren es 3.991.153 von 8.336.705 CAD. Dazu kommen seit dem zweiten Quartal 2026 zwei neue Posten aus der SKV-Übernahme: 504.264 CAD Abschreibung auf das erworbene Schutzrecht und 423.798 CAD Fair-Value-Anpassung der Kaufpreisverbindlichkeit.
- Governance und nahestehende Personen negativ
- 684.397 CAD von 1.073.747 CAD Forschungsaufwand 2025 gingen an Fileglobal, eine Firma im Eigentum eines Direktors; im ersten Halbjahr 2026 waren es 482.392 von 931.482 CAD — obwohl Larry Moore seit dem 18.06.2026 kein Direktor mehr ist. Auf derselben Hauptversammlung stimmten 47,05 Prozent gegen die Wiederwahl des CEO, 48,45 Prozent gegen Direktor John Young, und der Optionsplan wurde auf rollierende 10 Prozent der ausstehenden Aktien umgestellt.
- Verwässerung negativ
- Die Aktienzahl stieg von 135.502.838 (31.12.2023) auf 219.419.670 (30.06.2026) — rund 62 Prozent in gut zwei Jahren. Der neue rollierende Optionsplan wurde sofort genutzt: 2.980.618 Zuteilungen zu durchschnittlich 4,23 CAD im zweiten Quartal 2026, Bestand jetzt 19.764.355 Optionen plus 7.250.000 Optionsscheine. Die SKV-Meilensteine bis 7.000.000 CAD dürfen wahlweise in Aktien beglichen werden.
Quantum eMotion hat eine belegbare Technologie, eine bis vor kurzem ungewöhnlich saubere Bilanz — und praktisch keinen Umsatz. 23.232 kanadische Dollar in den zwölf Monaten bis 30. Juni 2026 stehen gegen einen Aufwand von 8.336.705 CAD allein im ersten Halbjahr 2026, davon 3.991.153 CAD aktienbasierte Vergütung. Der Zwischenbericht vom 14. August 2026 hat drei Dinge verändert: Der Quartalsumsatz fiel auf 1.479 CAD, der Quartalsverlust erreichte mit 4.736.314 CAD einen Höchststand, und die SKV-Übernahme steht jetzt mit einer bedingten Kaufpreisverbindlichkeit von 9.009.072 CAD in den Büchern. Wer hier investiert, kauft eine Wette darauf, dass aus Partnerschaften irgendwann Rechnungen werden. Die Governance-Befunde gehören zu dieser Wette dazu. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Bilanz trägt weiterhin: 38,16 Millionen CAD Eigenkapital, 34,00 Millionen CAD an Kasse und kurzfristigen Anlagen, keine Bankschulden, Kassenreichweite über vier Jahre — ein Substanzrisiko ist nicht belegt, der Abschlussprüfer hat den Jahresabschluss 2025 ohne Einschränkung und ohne Going-Concern-Hinweis testiert. Offen ist die entscheidende operative Frage, und der Zwischenbericht zum 30. Juni 2026 hat sie nicht beantwortet, sondern verschärft: Nach fast zwanzig Jahren Entwicklung steht der Nachweis aus, dass sich diese Technik verkaufen lässt — 23.232 CAD in zwölf Monaten sind kein Geschäftsmodell, und im zweiten Quartal 2026 fiel der Umsatz auf 1.479 CAD zurück. Dazu kommen drei Befunde, die man nicht wegdiskutieren kann: Der größte Aufwandsposten ist die eigene Aktienvergütung, ein erheblicher Teil des Forschungsbudgets fließt an eine Gesellschaft im Eigentum eines ehemaligen Direktors, und die neu bilanzierte Kaufpreisverbindlichkeit von 9,01 Millionen CAD kann bei Erfolg echtes Geld kosten. Das ist kein Bilanz- oder Governance-Bruch, aber es ist ein Grund, jede Quartalszahl genau zu lesen.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger: Quantum eMotion ist seit dem 24.02.2026 an der NYSE American notiert; am 26.06.2026 meldeten Capital Ventures International und die Susquehanna-Gesellschaften 11,0 Prozent — die Nachmeldung vom 14.08.2026 weist zum Stichtag 30.06.2026 nur noch 2,4 Prozent aus.
- Datenstand: Jahresbericht 40-F für 2025 (eingereicht 31.03.2026), Zwischenbericht 6-K zum 31.03.2026 (eingereicht 15.05.2026) und Zwischenbericht 6-K zum 30.06.2026 (eingereicht 14.08.2026); alle Meldungen bis 14.08.2026 durchgesehen. Kursstand 17.08.2026. Diese Analyse erschien am 13.08.2026 und wurde am 18.08.2026 um das zweite Quartal 2026 fortgeschrieben.
- Währungshinweis: Alle Bilanz- und Ergebniszahlen sind kanadische Dollar (IFRS), der Börsenwert ist in US-Dollar. Kennzahlen, die beides mischen — etwa Altman-Z oder das Nettoumlaufvermögen je Aktie —, werden deshalb bewusst nicht ausgewiesen.
- Verwechslungsgefahr: Quantum eMotion (QNC) hat nichts mit Quantum Corporation (QMCO) oder QuantumScape (QS) zu tun; bis Juni 2021 hieß die Firma Quantum Numbers Corp.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei QNC geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Quantum eMotion Corp. (QNC) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Quantum eMotion baut Quanten-Zufallszahlengeneratoren. Verschlüsselung braucht echten Zufall; Computer können ihn nicht erzeugen, sie rechnen ihn nur nach. Die Firma zapft stattdessen ein physikalisches Quantenrauschen an. Dazu kommen Software-Bausteine: ein Entwicklungsbaukasten, ein Cloud-Dienst für Zufallszahlen und seit April 2026 die zugekaufte Schlüsselschutz-Plattform SecureKey.
Sehr wenig — und im zweiten Quartal 2026 sogar weniger als vorher. Der erste Umsatz der Firmengeschichte fiel im vierten Quartal 2025 an und betrug 11.171 kanadische Dollar für das gesamte Jahr 2025. Im ersten Quartal 2026 kamen 10.582 CAD dazu, im zweiten Quartal nur noch 1.479 CAD. Es sind Lizenzgebühren von zwei Partnern — Greybox Solutions und Krown Technologies —, berechnet als Prozentsatz von deren Verkäufen; im zweiten Quartal 2026 zahlte allein Krown. In den zwölf Monaten bis zum 30. Juni 2026 waren es zusammen 23.232 CAD.
Quantum eMotion ist eine kanadische Gesellschaft und meldet der US-Börsenaufsicht SEC über das vereinfachte MJDS-Verfahren: Jahresbericht auf Formular 40-F, Zwischenberichte als 6-K, Rechnungslegung nach dem internationalen Standard IFRS. Ein Quartalsbericht 10-Q existiert nicht. Alle Bilanz- und Ergebniszahlen stehen in kanadischen Dollar, während die Notierung an der NYSE American in US-Dollar läuft. Wer Bilanzgrößen mit dem Börsenwert vergleicht, mischt also zwei Währungen.
Nein, und nicht annähernd. 2025 stand ein Nettoverlust von 10.548.287 kanadischen Dollar zu Buche, 2024 waren es 2.968.738 CAD. Im ersten Halbjahr 2026 kamen 8.324.643 CAD dazu — davon 4.736.314 CAD allein im zweiten Quartal, der höchste Quartalsverlust der Firmengeschichte. Der größte Aufwandsposten bleibt die aktienbasierte Vergütung: 6.833.609 CAD im Jahr 2025, 3.991.153 CAD im ersten Halbjahr 2026 — ein Aufwand ohne Geldabfluss, der aber die Aktienzahl erhöht. Der operative Mittelabfluss lag 2025 bei 4.072.332 CAD und im ersten Halbjahr 2026 bei 3.945.160 CAD.
Zum 30. Juni 2026 hielt die Firma 34.004.955 kanadische Dollar an Kasse und kurzfristigen Anlagen; das Nettoumlaufvermögen betrug 34.318.761 CAD. Bankschulden gibt es weiterhin keine. Der operative Mittelabfluss betrug im zweiten Quartal 2026 rund 1,86 Millionen CAD, im ersten Halbjahr 3,95 Millionen. Auf diesem Niveau reicht die Kasse über vier Jahre. Neu hinzugekommen ist allerdings eine Verpflichtung, die Geld kosten kann: die bedingte Kaufpreisverbindlichkeit aus der SKV-Übernahme, zum 30. Juni 2026 mit 9.009.072 CAD bilanziert, nachdem im zweiten Quartal bereits 1,5 Millionen CAD an Meilensteinen ausgezahlt wurden.
Auf der Hauptversammlung am 18. Juni 2026 wurden alle fünf Kandidaten gewählt, aber sehr unterschiedlich deutlich: Drei bekamen zwischen 96,54 und 99,74 Prozent Zustimmung, CEO Francis Bellido dagegen nur 52,95 Prozent, Direktor John Young 51,55 Prozent. 22.366.076 Stimmen gingen gegen den Vorstandschef. Rechtlich war er damit gewählt; als Stimmungsbild zeigt es, dass ein großer Aktionärsblock die Führung nicht mitträgt. Wer diese Stimmen abgegeben hat, steht in keinem Dokument. Auffällig ist nur, dass der Handelsverbund um Capital Ventures International und Susquehanna, der acht Tage nach der Hauptversammlung 11,0 Prozent gemeldet hatte, in seiner Nachmeldung vom 14. August 2026 zum Stichtag 30. Juni 2026 nur noch 2,4 Prozent auswies.
Deutlich. Die Aktienzahl stieg von 135.502.838 Stück Ende 2023 auf 164.652.838 Ende 2024 und 218.588.670 Ende 2025; zum 30. Juni 2026 waren es 219.419.670. Das ist eine Zunahme um rund 62 Prozent in gut zwei Jahren. Hinzu kommen 19.764.355 Optionen (Durchschnittspreis 1,48 CAD) und 7.250.000 Optionsscheine — zusammen 27.014.355 potenzielle neue Aktien oder gut 12 Prozent des Bestands, falls sie ausgeübt werden. Allein im zweiten Quartal 2026 kamen 2.980.618 neue Optionen zu durchschnittlich 4,23 CAD dazu.
Nach klassischen Maßstäben lässt sich das kaum sagen, weil es kaum Umsatz und keinen Gewinn gibt. Am 17. August 2026 schloss die Aktie bei 2,23 US-Dollar; bei 219.419.670 Aktien ergibt das einen Börsenwert von rund 489 Millionen US-Dollar oder umgerechnet rund 679 Millionen kanadische Dollar. Dem stehen 23.232 kanadische Dollar Umsatz der vergangenen zwölf Monate und ein Eigenkapital von 38.155.529 CAD (30.06.2026) gegenüber. Das entspricht rund dem Achtzehnfachen des Buchwerts; ein sinnvolles Umsatz- oder Gewinnvielfaches existiert nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


