D-Wave Quantum: 100.000 Qubits bis 2031 — und 4,5 Millionen Dollar Umsatz im Quartal
Die Ergebnismitteilung von D-Wave Quantum zum dritten Quartal 2026 hebt 21 Prozent mehr Umsatz und einen Auftragsbestand mit 1.221 Prozent Plus hervor. Der Vergleich mit dem Quartalsbericht zum 30. Juni zeigt: Seither schrumpfte dieser Bestand von 40,7 auf 38,3 Millionen US-Dollar, neu bestellt wurden nur 1,9 Millionen. Und der Staat ist jetzt Aktionär — das US-Handelsministerium erhielt für bis zu 100 Millionen Fördergeld neue Aktien mit 15 Prozent Abschlag. Wir lesen die Meldungen an die US-Börsenaufsicht SEC Zeile für Zeile und zeigen, wo Schlagzeile und Zahlenwerk auseinanderlaufen.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 13. November 2026
- Schlusskurs
- 9,60 $ -2,80 %
- Marktkapitalisierung
- 3,6 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 5/10
Kursentwicklung seit 11. August 2026: -52,5 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 9,10 $ bis 32,20 $ · Letzter Kurs: 9,60 $ (Stand: 13. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die ausgerechnet die Neugierigen erwischt — die, die sich für Technik interessieren und deshalb genauer hinschauen als andere. Nennen wir sie die Meilenstein-Falle. Sie funktioniert so: Ein Unternehmen liefert eine Nachricht nach der anderen, und jede einzelne ist echt. Eine Veröffentlichung in Nature. Eine Einstufung als „Leader“ durch das Marktforschungshaus IDC. Ein Zuschuss der US-Wissenschaftsbehörde NSF. Ein Fahrplan bis zu 100.000 Qubits im Jahr 2031. Dein Kopf zählt mit und rechnet die Meilensteine unbewusst in Fortschritt um — und Fortschritt in Umsatz. Nur macht er dabei einen Fehler: Er prüft nie, ob die Umsatzzeile mitgewachsen ist. Bei D-Wave Quantum (NASDAQ: QBTS) ist sie das nur in winzigen Schritten. Der Quartalsbericht (10-Q) zum 30. Juni 2026 wies für das zweite Quartal 3,076 Millionen US-Dollar Umsatz aus — praktisch so viel wie ein Jahr zuvor (3,095 Millionen). Die Ergebnismitteilung zum dritten Quartal vom 10. November 2026 meldet 4,5 Millionen, 21 Prozent mehr als im Vorjahresquartal, bei 55,9 Millionen Betriebskosten. Dieselbe Mitteilung hebt einen Auftragsbestand mit 1.221 Prozent Plus hervor — der Vergleich mit dem Quartalsbericht zum 30. Juni zeigt, dass er seither geschrumpft ist. Also machen wir einen Deal: Wir nehmen die Meilensteine ernst — und wir lesen daneben, was die Firma selbst der US-Börsenaufsicht SEC gemeldet hat. Für falsche Angaben in Berichten an die SEC haftet das Unternehmen. Am Ende entscheidest du selbst, was du davon hältst.
Was D-Wave Quantum eigentlich macht — der erste Händler für eine Maschine, die noch ihren Markt sucht
D-Wave baut Quantencomputer. Nicht als Forschungsprojekt, sondern als Produkt: Das Unternehmen aus Palo Alto in Kalifornien ist nach eigener Darstellung der weltweit erste kommerzielle Anbieter solcher Maschinen und der einzige, der zwei grundverschiedene Bauarten gleichzeitig anbietet. Was ein Quantencomputer ist, lässt sich in einem Alltagsbild fassen: Ein normaler Rechner probiert Lösungswege nacheinander durch, wie jemand, der in einem Labyrinth jeden Gang einzeln abläuft. Ein Quantencomputer nutzt physikalische Eigenschaften sehr kalter, sehr kleiner Bauteile, um viele Wege gleichzeitig zu prüfen. Die kleinste Recheneinheit heißt Qubit; je mehr davon sauber zusammenarbeiten, desto größere Probleme lassen sich angehen.
Die erste Bauart, das Annealing (auf Deutsch etwa „Ausglühen“), ist D-Waves Spezialität und funktioniert wie eine Kugel, die man in eine hügelige Landschaft wirft und die von selbst in das tiefste Tal rollt — gut geeignet für Optimierungsfragen: die günstigste Lieferroute, der beste Schichtplan, die stabilste Materialmischung. Das aktuelle System heißt Advantage2 und arbeitet mit über 4.400 Qubits; laut Ergebnismitteilung vom 10. November 2026 hat D-Wave ein solches System nach Como in Italien ausgeliefert; ob es zu dem 20-Millionen-Systemauftrag aus dem ersten Halbjahr gehört und wann der Umsatz gebucht wird, lässt die Mitteilung offen. Die zweite Bauart, das Gate-Model, ist der universellere Ansatz, an dem auch IBM und Google arbeiten; hier steht D-Wave am Anfang und hat sich im Januar 2026 durch den Zukauf des Unternehmens Quantum Circuits verstärkt.
Geld verdient wird auf drei Wegen: mit dem Cloud-Zugang zu den Rechnern (das Unternehmen nennt das QCaaS, „quantum computing as a service“ — man mietet Rechenzeit, statt eine Maschine zu kaufen), mit Beratungsleistungen bei der Anwendung und mit dem Verkauf kompletter Systeme. Der Geschäftsbericht (10-K) für 2025 beschreibt die Anwendungsfelder so:
„Customers apply our technology to address use cases spanning optimization, artificial intelligence, research and more.“
Übersetzung: „Kunden setzen unsere Technologie für Anwendungsfälle ein, die von Optimierung über künstliche Intelligenz bis zur Forschung und darüber hinaus reichen.“
— D-Wave Quantum Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1 „Business“ (Overview)

Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Technik ist echt, sie wird von Fachwelt und Behörden anerkannt — aber sie hat bis heute kein Geschäft hervorgebracht, das sich selbst trägt. Was den Betrieb finanziert, ist nicht der Kunde, sondern der Aktionär.
Die Firmengeschichte für Anleger
-
2025
Erster Verkauf einer kompletten Maschine
Ein Annealing-System für 13,7 Millionen US-Dollar macht 56 Prozent des Jahresumsatzes 2025 von 24,6 Millionen aus — ein Einmaleffekt, kein neues Grundniveau.
-
2025
Börsenplatzierungen über 536,7 Millionen
Im ersten Halbjahr 2025 verkauft D-Wave 50,9 Millionen neue Aktien direkt in den Markt. Die Kasse wächst, der Anteil jedes Altaktionärs schrumpft.
-
2026
Übernahme von Quantum Circuits
Kaufpreis 538,5 Millionen US-Dollar, davon 256,0 Millionen bar und 10,4 Millionen Aktien. Seither besteht rund die Hälfte des Eigenkapitals aus Firmenwert und immateriellen Werten.
-
2026
Freiwilliger Wechsel an die Nasdaq
Seit dem 27. Juli 2026 notiert QBTS an der Nasdaq statt an der NYSE. Für Aktionäre ändert sich nur der Handelsplatz; ein Notierungsproblem lag nicht vor.
-
2026
US-Handelsministerium wird Aktionär
Für bis zu 100 Millionen US-Dollar Fördergeld erhält der Staat 7.095.721 Aktien mit 15 Prozent Abschlag. Das Geld fließt in Raten nach Meilensteinen — die Verwässerung kam sofort.
Wie die Aktie auf unseren Tisch kam
D-Wave landete nicht über einen Momentum- oder Value-Scanner auf der Rechercheliste, sondern über eine schlichte Beobachtung: Am 6. August 2026 legte das Unternehmen seinen Quartalsbericht zum 30. Juni 2026 vor, und die Zahlen darin standen in einem auffälligen Verhältnis zur Größe der Firma an der Börse. Zum Datenstand 10. August 2026 wog D-Wave rund 7,5 Milliarden US-Dollar. Der Umsatz der zurückliegenden zwölf Monate betrug 12,4 Millionen. Das ergibt ein Kurs-Umsatz-Verhältnis von rund 605 — eine Zahl, die klassische Kennzahlen sprengt.
Damit sind wir bei der ehrlichen Vorwarnung: Bei D-Wave führen die üblichen Messlatten in die Irre. Ein Kurs-Gewinn-Verhältnis existiert nicht, weil es keinen Gewinn gibt. Ein Kurs-Umsatz-Verhältnis von 605 sagt nur, dass der Markt keinen einzigen heutigen Dollar bewertet, sondern eine Erwartung. Merke dir den Befund gleich zu Anfang: Wer D-Wave kauft, kauft nicht ein Geschäft, sondern eine Wette darauf, dass daraus eines wird. Ob diese Wette aufgeht, entscheidet die Physik — und der Kalender. Beides schauen wir uns jetzt an, und wir fangen mit dem an, was tatsächlich beeindruckt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das Positive, und davon gibt es mehr, als der Umsatz vermuten lässt. Die Bilanz ist bemerkenswert solide: Zum 30. September 2026 lagen laut Ergebnismitteilung 279,4 Millionen US-Dollar an Barmitteln und weitere 224,0 Millionen in marktgängigen Wertpapieren in der Kasse — zusammen 503,4 Millionen. Dem stehen Verbindlichkeiten von insgesamt nur 86,0 Millionen gegenüber, darunter Darlehen von 42,0 Millionen. Das Eigenkapital betrug 1.037,3 Millionen US-Dollar. Ein Unternehmen mit dieser Ausstattung hat keine kurzfristige Finanzierungsfrage; bei einem Mittelabfluss aus dem laufenden Geschäft von 109,0 Millionen in den ersten neun Monaten 2026 — im Schnitt rund 36 Millionen je Quartal — reicht die vorhandene Liquidität rechnerisch rund dreieinhalb Jahre.
Zweitens ist die technische Entwicklung real. Im zweiten Quartal 2026 veröffentlichte D-Wave in der Fachzeitschrift Nature eine begutachtete Arbeit zu einem schnellen, fehlerarmen Zwei-Qubit-Gatter; das Marktforschungshaus IDC nahm das Unternehmen laut D-Wave als eines von zwei in die Kategorie „Leader“ seines Quantencomputing-Vergleichs auf; die US-Wissenschaftsstiftung NSF sagte einen Zuschuss von 1.566.240 US-Dollar zu. Auch der Auftragseingang zog an — dazu gleich mehr, denn diese Zahl hat eine Fußnote. Und die Kundenqualität verbesserte sich im zweiten Quartal 2026 messbar: 62,4 Prozent des Umsatzes kamen von gewerblichen Kunden nach 45,1 Prozent im Vorjahresquartal, und 47,7 Prozent von Unternehmen aus der Forbes-Global-2000-Liste nach 20,4 Prozent. Seit der Erstfassung kamen neue Belege für den praktischen Einsatz hinzu: Der japanische Mobilfunker NTT DOCOMO nahm im August 2026 eine zweite Anwendung auf D-Wave-Technik in den Regelbetrieb; laut Ergebnismitteilung vom 10. November 2026 will zudem das IT-Beratungshaus CGI die Rechner in sein Angebot aufnehmen.
Jetzt die Kurve, die alles andere einordnet — Umsatz und Betriebskosten nebeneinander:

Die Umsatzreihe für sich gelesen: 7,2 Millionen US-Dollar (2022), 8,8 (2023), 8,8 (2024), 24,6 (2025). Der Sprung im Jahr 2025 sieht nach dem lang erwarteten Durchbruch aus, hat aber eine einfache Erklärung: Er entstand zu mehr als der Hälfte aus dem ersten Verkauf einer kompletten Annealing-Maschine für 13,7 Millionen US-Dollar im ersten Quartal 2025. Die Geografie-Tabelle des Quartalsberichts zeigt, wohin sie ging: Im ersten Halbjahr 2025 stammten 13,99 Millionen des Umsatzes aus Deutschland — im ersten Halbjahr 2026 waren es 0,30 Millionen.
Genau deshalb sackte der Umsatz im ersten Halbjahr 2026 auf 5,9 Millionen US-Dollar ab, 67 Prozent unter den 18,1 Millionen des Vorjahreszeitraums. Wer nur diese Prozentzahl liest, unterstellt einen Einbruch; wer den Einmaleffekt herausrechnet, sieht etwas Nüchterneres: Das Grundgeschäft ohne große Maschinenverkäufe lag 2022 bis 2024 bei rund 1,4 bis 2,9 Millionen US-Dollar je Quartal und seit dem zweiten Quartal 2025 bei 2,8 bis 4,5 Millionen — es bewegt sich, aber nur in kleinen Schritten. Das zweite Quartal 2026 mit 3,076 Millionen gegen 3,095 Millionen im Vorjahr ist dafür der genaueste Beleg, den es gibt. Das dritte Quartal mit 4,5 Millionen ist der höchste Quartalsumsatz seit Anfang 2025 — aber auch er bewegt sich im selben schmalen Band, wie das nächste Kapitel zeigt. Merke dir das Bild: Der Umsatz atmet, aber er wächst kaum.
Update November 2026: Das dritte Quartal — mehr Umsatz, weniger neue Aufträge
Am 10. November 2026 legte D-Wave die Ergebnismitteilung zum dritten Quartal vor (SEC-Meldung 8-K, Item 2.02, mit Pressemitteilung als Anlage 99.1 und Investorenpräsentation als Anlage 99.2). Der vollständige Quartalsbericht (10-Q) lag beim Schreiben dieses Updates am 11. November 2026 noch nicht bei der SEC vor; alle Zahlen dieses Kapitels stammen deshalb aus der Ergebnismitteilung und müssen vom Quartalsbericht noch bestätigt werden. Eine Mitschrift der Telefonkonferenz, die wir gegen das Original hätten prüfen können, gab es noch nicht — wir zitieren daraus nichts. Eine Umsatzprognose gibt das Unternehmen nicht ab.
Die Schlagzeile der Mitteilung lautet: „Third Quarter Revenue Up 21% Year Over Year“. Das stimmt: 4,513 Millionen US-Dollar nach 3,739 Millionen. Die Zusammensetzung relativiert das Plus allerdings. Die Beratungsleistungen stiegen um 1,5 Millionen, der Cloud-Zugang (QCaaS) um 0,8 Millionen auf 2,2 Millionen — der Verkauf von Systemen dagegen fiel um 1,5 Millionen. Gewachsen ist also vor allem das Projektgeschäft mit Beratern, und das verdient weniger: Die Bruttomarge sank von 71,4 auf 52,9 Prozent, der Rohertrag in Dollar sogar von 2,7 auf 2,4 Millionen, minus 11 Prozent. Mehr Umsatz, weniger Rohertrag — das ist die erste Zeile, die man unter der Schlagzeile lesen sollte.
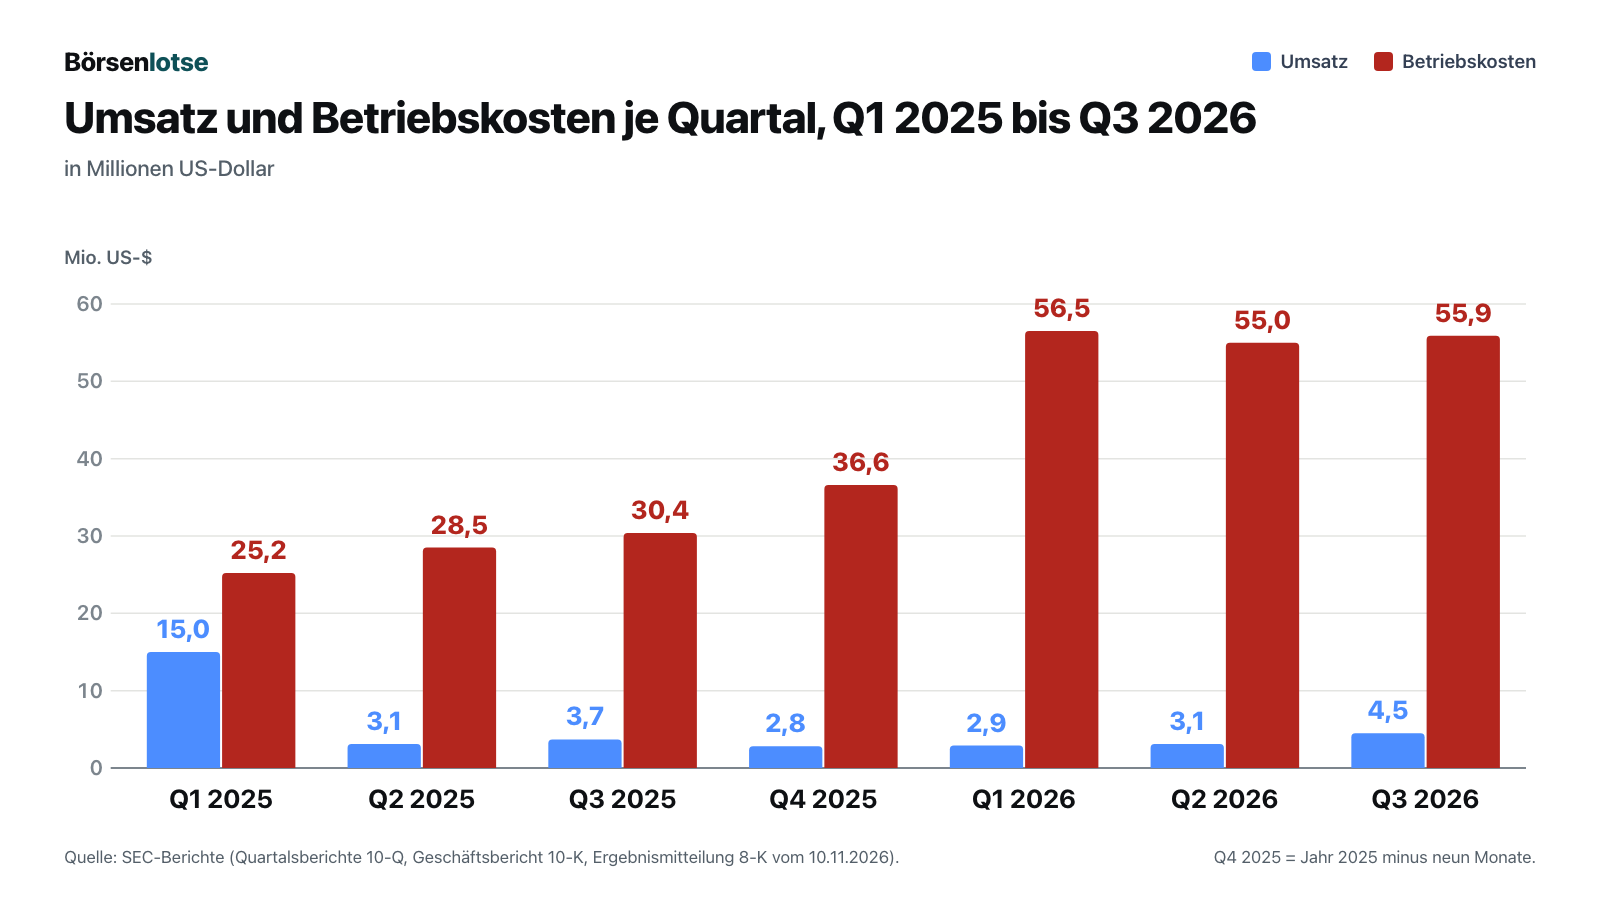
Die Kostenseite bleibt, wo sie seit Jahresbeginn steht: 55,9 Millionen US-Dollar Betriebskosten im dritten Quartal nach 30,4 Millionen ein Jahr zuvor, plus 84 Prozent. Der größte Treiber waren laut Mitteilung 12,3 Millionen mehr Personalkosten, dazu 4,1 Millionen mehr aktienbasierte Vergütung und 4,6 Millionen mehr Abschreibungen. Der operative Verlust des Quartals lag bei 53,5 Millionen nach 27,7 Millionen. Dass der Nettoverlust mit 48,2 Millionen (0,13 US-Dollar je Aktie) trotzdem deutlich unter den 140,0 Millionen des Vorjahresquartals liegt, hat einen einzigen Grund: Im Vorjahr belastete die Neubewertung der inzwischen abgelösten Optionsscheine das Ergebnis mit 121,9 Millionen. Das laufende Geschäft hat sich nicht verbessert, sondern verschlechtert.
Der wichtigere Befund steht in den Auftragszahlen. Die Mitteilung meldet 38,3 Millionen US-Dollar an fest bestellten, noch nicht erbrachten Leistungen (im Fachjargon „Remaining Performance Obligations“) — 1.221 Prozent mehr als ein Jahr zuvor. Der Vergleich mit dem Vorquartal fehlt in der Mitteilung: Zum 30. Juni 2026 waren es noch 40,7 Millionen. Der Bestand ist also geschrumpft. Der Grund steht eine Zeile darüber: Im dritten Quartal kamen neue Aufträge über nur 1,9 Millionen US-Dollar herein, 19 Prozent weniger als im Vorjahresquartal und weniger als die Hälfte des Quartalsumsatzes. Ein Unternehmen, das weniger neu verkauft, als es abarbeitet, zehrt von seinem Polster. Für das Gesamtbild nach neun Monaten bleiben 37,4 Millionen Auftragseingang (Vorjahr 5,3) — darin stecken unverändert der einzelne 20-Millionen-Systemverkauf aus dem ersten Halbjahr und die 2,3 Millionen, die Quantum Circuits unmittelbar vor der Übernahme abgeschlossen hatte. Rund 59 Prozent des Bestands von 38,3 Millionen sollen binnen zwölf Monaten als Umsatz ankommen.
Zwei weitere Nachrichten des Quartals verändern das Bild. Erstens: Finanzvorstand John Markovich ging zum 2. September 2026 in den Ruhestand; laut SEC-Meldung vom 25. August 2026 nicht wegen Meinungsverschiedenheiten über Geschäft, Betrieb, Bilanzierungsgrundsätze, Abschlüsse oder Kontrollen. Seither führt Greg Golkov, bisher Leiter der Finanzabteilung im Rang eines Senior Vice President, das Ressort kommissarisch — laut Nachtragsmeldung vom 22. September 2026 so lange, bis ein neuer Finanzvorstand eingestellt ist. Zweitens, und das wiegt schwerer: Die US-Regierung ist seit dem 8. September 2026 Aktionär von D-Wave — dazu gleich mehr in der zweiten unbequemen Wahrheit. Die Kasse sank im Quartal von 546,2 auf 503,4 Millionen US-Dollar; aus dem laufenden Geschäft flossen rechnerisch rund 35,5 Millionen ab (neun Monate 109,0 Millionen abzüglich 73,5 Millionen im ersten Halbjahr).
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Nach neun Monaten doppelte Kosten bei halbiertem Umsatz
In den ersten neun Monaten 2026 gab D-Wave 167,4 Millionen US-Dollar für den laufenden Betrieb aus — doppelt so viel wie die 84,1 Millionen des Vorjahreszeitraums und mehr als das Sechsfache dessen, was das Unternehmen in den Jahren 2022 bis 2024 zusammen umgesetzt hat. Aufgeschlüsselt laut Ergebnismitteilung vom 10. November 2026: Forschung und Entwicklung 85,6 Millionen (nach 37,1), Verwaltung 48,8 Millionen (nach 26,5), Vertrieb und Marketing 33,1 Millionen (nach 20,5). Der operative Verlust der neun Monate lag damit bei 161,5 Millionen US-Dollar nach 65,5 Millionen — eine Verschlechterung um 146 Prozent, während der Umsatz um 52 Prozent auf 10,4 Millionen fiel. Das Unternehmen benennt die Richtung selbst und ohne Beschönigung, im Quartalsbericht zum 30. Juni 2026:
„We expect to continue to incur significant losses for the foreseeable future as we continue to invest in a number of research and development programs as well as a variety of go-to-market initiatives.“
Übersetzung: „Wir gehen davon aus, auf absehbare Zeit weiterhin erhebliche Verluste zu erleiden, da wir weiter in eine Reihe von Forschungs- und Entwicklungsprogrammen sowie in verschiedene Vertriebsinitiativen investieren.“
— D-Wave Quantum Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Item 2 (MD&A)

Das aufgelaufene Defizit, also die Summe aller Verluste seit Gründung, stand zum 30. September 2026 bei 1.096,6 Millionen US-Dollar. Zur Einordnung: Das ist rund das Fünfundvierzigfache des besten Jahresumsatzes, den D-Wave je erzielt hat. Eine ehrliche Gegenrechnung gehört dazu — ein Teil der Kosten fließt nicht als Geld ab oder fällt nur einmal an. Das Unternehmen rechnet selbst vor, was übrig bleibt, wenn man aktienbasierte Vergütung (28,9 Millionen), Abschreibungen (13,4 Millionen) und einmalige Posten (10,7 Millionen, vor allem Übernahmekosten für Quantum Circuits, dazu Kapitalmarkt- und Beratungskosten) herausnimmt: bereinigte Betriebskosten von 114,4 Millionen US-Dollar in neun Monaten, eine Kennzahl außerhalb der US-Rechnungslegung. Gegen 10,4 Millionen Umsatz bleibt auch das ein klares Bild: Selbst nach der eigenen, freundlicheren Rechnung des Unternehmens kommen auf jeden eingenommenen Dollar rund elf ausgegebene, nach den berichteten Zahlen rund sechzehn.
Unbequeme Wahrheit Nr. 2: Aus 113 Millionen Aktien wurden fast 380 Millionen — und jetzt ist der Staat dabei
Jetzt kommt der Teil, der jeden Altaktionär betrifft. Verwässerung heißt: Das Unternehmen gibt neue Aktien aus, um Geld einzusammeln — und dein Stück vom Kuchen wird kleiner, auch wenn du nichts verkauft hast. Der Kuchen selbst kann dabei durchaus wachsen; die Frage ist nur, ob er schneller wächst als die Zahl der Esser. Bei D-Wave sieht die Zahl der Esser so aus:

Der größte Schub fiel ins Jahr 2025. Allein im ersten Halbjahr gab D-Wave 50.948.852 neue Aktien über laufende Börsenplatzierungen aus — im Fachjargon „At-the-Market“-Programme, bei denen das Unternehmen tröpfchenweise eigene Aktien direkt in den Markt verkauft — und nahm damit 536,7 Millionen US-Dollar netto ein. Dazu kamen 3,87 Millionen Aktien aus einer Kreditlinie in Eigenkapitalform (37,8 Millionen) und 12,56 Millionen Aktien aus der Ausübung von Optionsscheinen. Die gute Nachricht für 2026: Dieses Karussell steht still. In den ersten neun Monaten 2026 floss aus der Finanzierungstätigkeit netto sogar Geld ab (5,2 Millionen), und der Quartalsbericht zum 30. Juni 2026 hält fest:
„As of December 31, 2025, the Company had completed all issuances under its prior equity programs, including the ELOC and its ATM sales agreements.“
Übersetzung: „Zum 31. Dezember 2025 hatte das Unternehmen sämtliche Emissionen im Rahmen seiner bisherigen Eigenkapitalprogramme abgeschlossen, einschließlich der Kreditlinie in Eigenkapitalform und seiner Vereinbarungen über laufende Börsenplatzierungen.“
— D-Wave Quantum Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Abschnitt „Liquidity and Capital Resources“

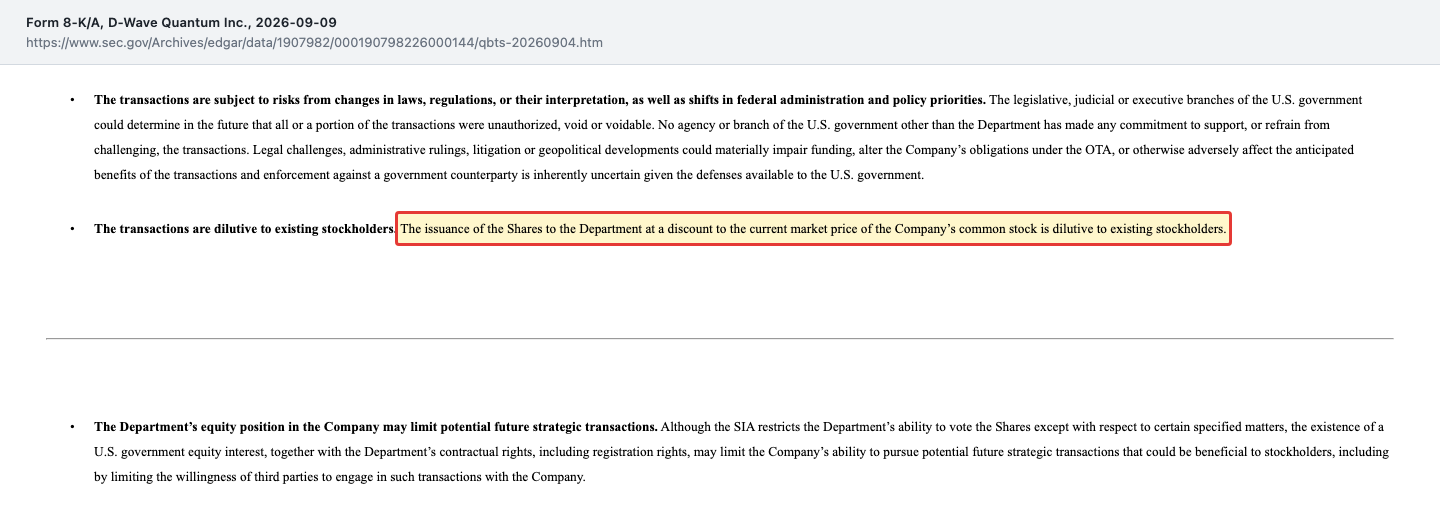
Nur: Stillstehen heißt nicht abgebaut. Am 20. Januar 2026 reichte D-Wave bei der SEC eine automatische Regalanmeldung ein (Formular S-3ASR) — ein Dokument, das ohne weiteres Genehmigungsverfahren sofort wirksam wird und den Verkauf von Aktien, Anleihen und weiteren Papieren erlaubt, ausdrücklich in unbestimmter Zahl und ohne Betragsdeckel. Und es gibt einen zweiten Weg, für dessen Ausgabe die Regalanmeldung gar nicht nötig war. Am 4. September 2026 unterschrieb D-Wave mit dem US-Handelsministerium einen Fördervertrag nach dem CHIPS and Science Act über bis zu 100 Millionen US-Dollar für die Entwicklung der nächsten Rechnergenerationen. Die Gegenleistung steht in der Nachtragsmeldung vom 9. September 2026: Das Ministerium erhielt am 8. September 7.095.721 neue Aktien zu je 14,093 US-Dollar — zusammen rund 100 Millionen, ausgegeben ohne Börsenprospekt. Für den Weiterverkauf dieser Aktien kam die Regalanmeldung dann doch ins Spiel: Per Prospekt-Nachtrag (424B7) vom 10. September 2026 ließ D-Wave sie über die S-3ASR vom 20. Januar 2026 zum Wiederverkauf durch das Ministerium registrieren. Der Preis entspricht dem niedrigsten Schlusskurs an drei Stichtagen der Verhandlung, abzüglich 15 Prozent. D-Wave beschreibt die Folge für die übrigen Aktionäre selbst:
„The issuance of the Shares to the Department at a discount to the current market price of the Company’s common stock is dilutive to existing stockholders.“
Übersetzung: „Die Ausgabe der Aktien an das Ministerium mit einem Abschlag auf den aktuellen Marktpreis der Stammaktie verwässert die bestehenden Aktionäre.“
— D-Wave Quantum Inc., SEC-Meldung 8-K/A vom 9. September 2026, Item 8.01 (Risk Factors)
Das Geld ist dabei noch nicht da. In der Bilanz zum 30. September 2026 steht unter dem Eigenkapital ein neuer Abzugsposten über minus 100,0 Millionen US-Dollar für noch nicht eingegangene Erlöse aus Aktienausgaben („Uncollected equity issuance proceeds“). Fließen soll es in Raten: eine erste Tranche von 53,6 Millionen kurz nach Vertragsschluss, der Rest von 46,4 Millionen erst, wenn Entwicklungsmeilensteine erreicht sind. Kündigt das Ministerium den Vertrag vorzeitig — das darf es mit 60 Tagen Frist auch ohne Grund —, kann D-Wave die nicht bezahlten Aktien anteilig für zusammen einen Dollar zurückholen. Die Aktien des Ministeriums tragen kein Stimmrecht, solange der Staat sie hält — mit Ausnahmen, etwa bei Fusionen —, und dürfen ohne Zustimmung des Unternehmens nur in dem Umfang verkauft werden, in dem Fördergeld geflossen ist; ein Prospekt-Nachtrag vom 10. September 2026 hat den Weiterverkauf bereits registriert. Laut diesem Nachtrag waren zum 9. September 2026 379.626.628 Aktien ausgegeben; das Ministerium hält davon 1,9 Prozent.
Der Spielraum für weitere Ausgaben bleibt reichlich: Von den 675,0 Millionen genehmigten Aktien waren damit rund 379,6 Millionen ausgegeben. Rund 295 Millionen Aktien — 44 Prozent des genehmigten Kapitals — sind noch frei. Was das praktisch bedeutet, hat der Halbleiterhersteller SEALSQ gezeigt, wo aus 100 Millionen Aktien binnen kurzer Zeit 223 Millionen wurden. Merke dir das Bild: Die Presse ist nicht abgeschafft — sie ist neu geladen und wartet auf den nächsten Kapitalbedarf.
Unbequeme Wahrheit Nr. 3: Ein einziger Kunde bringt 41 Prozent — und es ist jedes Jahr ein anderer
Bei einem Umsatz von drei Millionen US-Dollar im Quartal fällt jeder größere Auftrag stark ins Gewicht. Der Quartalsbericht führt diese Konzentration in einer kleinen Tabelle auf, und sie ist auf zwei Arten aufschlussreich. Erstens die Höhe: „Customer A“ stand im zweiten Quartal 2026 für 41 Prozent des Umsatzes und im ersten Halbjahr für 35 Prozent. Zweitens der Wechsel: Im zweiten Quartal 2025 hieß der größte Kunde „Customer B“ und stand für 35 Prozent — im ersten Halbjahr 2025 sogar für 76 Prozent. Im laufenden Jahr taucht er mit einem Strich in der Tabelle auf, also unterhalb der Zehn-Prozent-Schwelle.
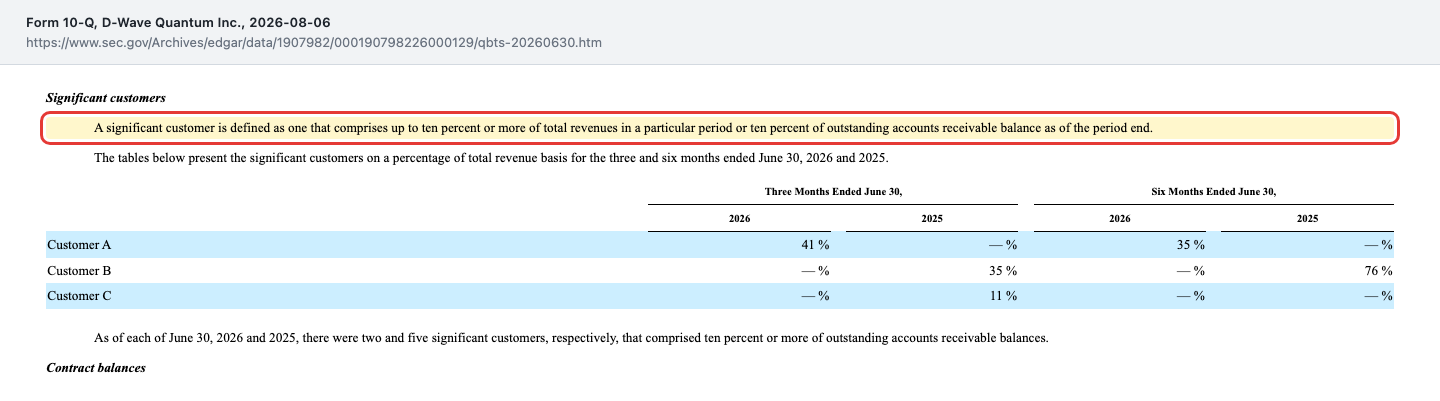
Für ein Unternehmen, das wiederkehrende Cloud-Umsätze als Kern seines Modells beschreibt, ist das die unangenehmere der beiden Beobachtungen. Große Kunden, die nach einem Jahr verschwinden, waren keine Abonnenten, sondern Einzelkäufer. Auch der Blick auf die Forderungen zeigt die Verengung: Zum 30. Juni 2026 gab es nur noch zwei Kunden mit einem Anteil über zehn Prozent an den offenen Rechnungen, nach fünf ein Jahr zuvor. Immerhin: Insgesamt zählte das Unternehmen im ersten Halbjahr 2026 über 100 zahlende Kunden, mehr als die Hälfte davon gewerblich — die Breite ist also da, nur trägt sie den Umsatz nicht. Für das dritte Quartal nennt die Ergebnismitteilung erneut mehr als 100 Kunden mit Umsatz im Quartal, davon 48 Prozent gewerbliche Unternehmen; die Investorenpräsentation zählt für die ersten neun Monate über 125 Kunden. Die Tabelle der Großkunden für das dritte Quartal steht erst im Quartalsbericht (10-Q), der am 11. November 2026 noch nicht eingereicht war; ob „Customer A“ wieder auftaucht, ist damit noch offen.
Unbequeme Wahrheit Nr. 4: Die 1.120 Prozent mehr Auftragseingang haben eine Fußnote
Die Schlagzeile der Ergebnismitteilung vom 6. August 2026 lautet: Auftragseingang im ersten Halbjahr 2026 von 35,5 Millionen US-Dollar nach 2,9 Millionen — ein Plus von 1.120 Prozent. Das ist die wichtigste Zahl der Mitteilung, und sie ist erklärungsbedürftig. In derselben Mitteilung steht nämlich, dass in den 35,5 Millionen ein einzelner Systemverkauf über 20 Millionen US-Dollar enthalten ist, dessen Umsatz erst in kommenden Quartalen verbucht wird. Und die Fußnote zur Definition von „Bookings“ ergänzt: Weitere 2,3 Millionen stammen von Quantum Circuits und wurden dort unmittelbar vor dem Vollzug der Übernahme abgeschlossen — also von der Firma, die D-Wave gerade gekauft hatte.
Zusammen sind das 22,3 der 35,5 Millionen, also 63 Prozent. Ohne beide Posten bleiben rund 13,2 Millionen — immer noch ein Vielfaches des Vorjahres, aber eine andere Geschichte. Die Gegenprobe liefert das reine zweite Quartal, in dem kein Systemverkauf lag: Dort betrug der Auftragseingang 2,1 Millionen US-Dollar nach 1,3 Millionen, ein Plus von 59 Prozent. Zwei Dinge sind hier wichtig, und beide gehören gesagt. Erstens: „Bookings“ ist keine Größe der US-Rechnungslegung, sondern eine vom Unternehmen selbst definierte Kennzahl. Zweitens, und das spricht für D-Wave: Die nach US-Rechnungslegung ausgewiesene Entsprechung — die offenen Leistungsverpflichtungen, also fest bestellte, noch nicht erbrachte Leistungen — stieg tatsächlich von 5,3 auf 40,7 Millionen US-Dollar. Rund 57 Prozent davon sollten nach dem Stand vom 30. Juni 2026 binnen zwölf Monaten als Umsatz ankommen. Das wäre der erste belastbare Beweis, dass die Kurve dreht — nachprüfbar in den kommenden Quartalsberichten.
Das dritte Quartal liefert die erste Zwischenprüfung, und sie fällt gemischt aus. Der Bestand fest bestellter Leistungen sank zum 30. September 2026 auf 38,3 Millionen US-Dollar, 59 Prozent davon für die nächsten zwölf Monate eingeplant. Der Auftragseingang des Quartals lag bei 1,9 Millionen und damit unter den 2,1 Millionen des zweiten Quartals. Ohne die beiden Sonderposten des ersten Halbjahres stehen nach neun Monaten rund 15,1 Millionen Auftragseingang zu Buche. Merke dir den Maßstab für die nächsten Berichte: Solange je Quartal weniger neu bestellt als abgerechnet wird, schrumpft das Polster, aus dem die Umsatzwende kommen soll.
Bewertung: Der Preis eines Versprechens
Wie teuer ist D-Wave? Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil es keinen Gewinn gibt und in absehbarer Zeit keinen geben wird. Bleibt der Umsatz als Maßstab — und der ergibt eine Größenordnung, die man selten sieht. Zum Datenstand der Erstfassung, 10. August 2026, lag der Börsenwert bei rund 7,5 Milliarden US-Dollar, das Kurs-Umsatz-Verhältnis auf Zwölfmonatssicht bei rund 605. Seither hat sich der Börsenwert fast halbiert: Mit 379,6 Millionen Aktien (9. September 2026) und dem Schlusskurs vom 10. November 2026 sind es rund 4,0 Milliarden US-Dollar. Gemessen am Umsatz der zwölf Monate bis zum 30. September 2026 (13,2 Millionen, davon 2,8 Millionen aus dem vierten Quartal 2025) entspricht das einem Kurs-Umsatz-Verhältnis von rund 300; gemessen am gesamten Jahr 2025 (24,6 Millionen) rund 160. Zum Vergleich: Ein Software-Unternehmen mit schnellem Wachstum gilt bei 15 bis 20 als teuer. Billiger geworden ist hier der Preis, nicht das Geschäft.
Der bilanzielle Anker liegt weit darunter: Das Eigenkapital von 1.037,3 Millionen US-Dollar zum 30. September 2026 entspricht rund 2,73 US-Dollar je Aktie — der Börsenwert liegt knapp beim Vierfachen davon. Und selbst dieser Buchwert ist zur Hälfte kein Bargeld: 342,6 Millionen Firmenwert und 208,4 Millionen immaterielle Vermögenswerte, zusammen 53 Prozent des Eigenkapitals, stammen aus der Übernahme von Quantum Circuits im Januar 2026 (Gesamtkaufpreis 538,5 Millionen US-Dollar, davon 256,0 Millionen in bar und 10.430.444 eigene Aktien im Wert von 282,0 Millionen). Eine Randbeobachtung zum Staatseinstieg: Der Ausgabepreis der Aktien für das Ministerium von 14,093 US-Dollar liegt über dem Schlusskurs vom 10. November 2026 von 10,48 US-Dollar.
Was der Markt hier bezahlt, ist also keine Bewertung heutiger Erträge, sondern eine Wette auf einen Fahrplan: 20.000 Qubits im Jahr 2029, 100.000 im Jahr 2031, ein fehlertolerantes Gate-Model-System mit 10 logischen Qubits im Jahr 2030 und 100 logischen Qubits im Jahr 2032. Das sind die Meilensteine, die D-Wave am 6. August 2026 selbst genannt und in der Investorenpräsentation vom 10. November 2026 unverändert bestätigt hat. Jeder davon kann eintreten. Nur liegt der letzte sechs Jahre in der Zukunft, und bis dahin muss der Betrieb finanziert werden. Es ist dieselbe Konstellation, die wir bei Ivanhoe Electric beschrieben haben, wo die Börse die Kupfermine bezahlt, bevor sie gebaut ist: Der Preis enthält bereits das Gelingen.
Zwei Randnotizen zur Einordnung. Erstens: Zum Datenstand 10. August 2026 war rund ein Fünftel des frei handelbaren Aktienbestands leerverkauft (rund 65 Millionen Aktien), zum Datenstand 10. November 2026 waren es rund 79 Millionen Aktien oder knapp ein Viertel. Das ist ein Hinweis darauf, wie umstritten diese Wette ist, und es macht die Aktie zusätzlich schwankungsanfällig. Zweitens: Der Wechsel von der NYSE an die Nasdaq zum 27. Juli 2026 war eine freiwillige Entscheidung des Verwaltungsrats — kein Zwangsdelisting und kein Notsignal. Das Unternehmen hat den Handelsplatz gewechselt, das Kürzel QBTS blieb.
Chancen und Risiken auf einen Blick
Was für D-Wave Quantum spricht:
- Sehr solide Finanzausstattung: 503,4 Millionen US-Dollar in Barmitteln und Wertpapieren gegen 86,0 Millionen Verbindlichkeiten (30. September 2026); bei einem Mittelabfluss aus dem laufenden Geschäft von im Schnitt rund 36 Millionen je Quartal (neun Monate 2026) reicht das rechnerisch rund dreieinhalb Jahre. Dazu kommen bis zu 100 Millionen aus dem CHIPS-Vertrag, sofern die Raten fließen.
- Technische und politische Anerkennung: begutachtete Veröffentlichung in Nature zum Zwei-Qubit-Gatter (2026), laut D-Wave Einstufung als einer von zwei „Leadern“ im IDC-Vergleich 2026, NSF-Zuschuss über 1.566.240 US-Dollar, Fördervertrag mit dem US-Handelsministerium über bis zu 100 Millionen US-Dollar (September 2026).
- Nach eigenen Angaben einziger Anbieter mit beiden Bauarten — Annealing (Advantage2, über 4.400 Qubits, produktiv verfügbar) und Gate-Model (seit Januar 2026 durch Quantum Circuits verstärkt); wer beide Wege bedient, muss sich nicht auf einen festlegen.
- Mehr Anwendungen im Regelbetrieb: 62,4 Prozent des Umsatzes im zweiten Quartal 2026 von gewerblichen Kunden (Vorjahr 45,1); seit August 2026 eine zweite Produktivanwendung bei NTT DOCOMO, laut D-Wave eine Partnerschaft mit CGI und eine unverbindliche Absichtserklärung mit LG CNS (Oktober 2026); laut Investorenpräsentation über 125 Kunden in den ersten neun Monaten 2026.
- Ein Auftragspolster, das es vor einem Jahr nicht gab: fest bestellte, noch nicht erbrachte Leistungen von 38,3 Millionen US-Dollar zum 30. September 2026 nach 2,9 Millionen ein Jahr zuvor — davon sollen rund 59 Prozent binnen zwölf Monaten als Umsatz ankommen.
Was dagegen spricht:
- Der Umsatz wächst kaum: 7,2 / 8,8 / 8,8 Millionen US-Dollar (2022 bis 2024); das Ausreißerjahr 2025 mit 24,6 Millionen beruht zu mehr als der Hälfte (56 Prozent) auf einem einmaligen Maschinenverkauf für 13,7 Millionen. Das Plus von 21 Prozent im dritten Quartal 2026 (4,5 Millionen) kam vor allem aus margenschwächerer Beratung; nach neun Monaten liegt der Umsatz 52 Prozent unter Vorjahr.
- Die Kostenschere bleibt offen: 167,4 Millionen US-Dollar Betriebskosten in den ersten neun Monaten 2026 gegen 10,4 Millionen Umsatz; operativer Verlust 161,5 Millionen nach 65,5 Millionen; aufgelaufenes Defizit 1.096,6 Millionen seit Gründung.
- Massive Verwässerung in der Vergangenheit (113,3 auf 379,6 Millionen Aktien zwischen Ende 2022 und September 2026), zuletzt 7.095.721 Aktien mit 15 Prozent Abschlag an das US-Handelsministerium; offene Kapazität für die Zukunft: Regalanmeldung ohne Betragsdeckel, rund 295 Millionen Aktien Spielraum im genehmigten Kapital.
- Schwacher Auftragseingang: 1,9 Millionen US-Dollar im dritten Quartal 2026, weniger als die Hälfte des Quartalsumsatzes; der Bestand fest bestellter Leistungen sank von 40,7 auf 38,3 Millionen. Dazu die Kundenkonzentration: 41 Prozent des Umsatzes bei einem Kunden im zweiten Quartal 2026, 76 Prozent bei einem anderen im ersten Halbjahr 2025.
- Bewertung, die ausschließlich Zukunft enthält: rund 300-faches Kurs-Umsatz-Verhältnis auf Zwölfmonatssicht beim Datenstand 10. November 2026, knapp das Vierfache des Buchwerts, dessen Substanz ihrerseits zu 53 Prozent aus Firmenwert und immateriellen Werten einer einzigen Übernahme besteht. Dazu ein Finanzvorstand, der nur kommissarisch im Amt ist.
Ein menschliches Fazit
Zurück zur Meilenstein-Falle vom Anfang. Ihre Tücke ist nicht, dass die Meilensteine falsch wären — bei D-Wave sind sie es ausdrücklich nicht. Die Nature-Arbeit existiert, der IDC-Bericht existiert, der Rechner mit über 4.400 Qubits steht und läuft. Die Tücke ist, dass unser Kopf aus einer Kette guter Nachrichten automatisch eine Kette wachsender Umsätze macht. Genau an dieser Stelle widersprechen die Berichte: 3,076 Millionen US-Dollar im zweiten Quartal 2026, 3,095 Millionen ein Jahr zuvor — und im dritten Quartal 4,5 Millionen gegen 55,9 Millionen Kosten. Auch das dritte Quartal folgt dem Muster der Falle: Die Schlagzeile meldet 21 Prozent Wachstum und einen Auftragsbestand mit 1.221 Prozent Plus; die Zahlen derselben Mitteilung zeigen einen kleineren Rohertrag und neue Aufträge über nur 1,9 Millionen, und der Vergleich mit dem Stand vom 30. Juni einen geschrumpften Auftragsbestand. Jede Zahl stimmt — nur nicht die Geschichte, die dein Kopf daraus zusammensetzt.
Was heißt das? Nicht, dass D-Wave scheitern muss. Das Unternehmen hat 503 Millionen US-Dollar in der Kasse, kaum Schulden, rund dreieinhalb Jahre Zeit und mit dem US-Handelsministerium einen Geldgeber, der bis zu 100 Millionen in Raten zahlen will — gegen Aktien. Es heißt aber, dass die Frage anders lautet, als die Schlagzeilen sie stellen. Sie lautet nicht „Wird Quantencomputing wichtig?“ — vermutlich ja. Sie lautet: Kaufst du für rund 4 Milliarden US-Dollar ein Unternehmen, das im Quartal viereinhalb Millionen einnimmt und sechsundfünfzig ausgibt, weil du glaubst, dass in einem der nächsten sechs Jahre die Kurve dreht? Dass der Börsenwert seit August fast halbiert ist, ändert an dieser Frage nichts — es macht nur den Einsatz kleiner, nicht die Wette sicherer. Wenn ja, dann weißt du jetzt wenigstens genau, worauf du wettest — auf einen Fahrplan bis 2032, an dessen Ende 100 logische Qubits stehen sollen, nicht auf eine Bilanz von heute. Wenn nein, hast du die nächsten Quartalsberichte Zeit, um zu sehen, ob aus den 38,3 Millionen offenen Aufträgen tatsächlich Umsatz wird — und ob je Quartal wieder mehr neu bestellt als abgerechnet wird. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- D-Wave Quantum Inc. — Ergebnismitteilung zum dritten Quartal 2026 (SEC-Meldung 8-K, Item 2.02, Anlage 99.1, 10. November 2026) und Investorenpräsentation vom selben Tag (Anlage 99.2) — der Quartalsbericht 10-Q zum 30.09.2026 lag am 11. November 2026 noch nicht vor
- D-Wave Quantum Inc. — SEC-Meldung 8-K vom 8. September 2026 zum Fördervertrag nach dem CHIPS and Science Act (Item 1.01), Nachtragsmeldung 8-K/A vom 9. September 2026 zur Aktienausgabe an das US-Handelsministerium (Items 1.01, 3.02, 8.01) und Prospekt-Nachtrag 424B7 vom 10. September 2026
- D-Wave Quantum Inc. — SEC-Meldung 8-K vom 25. August 2026 zum Ausscheiden des Finanzvorstands in den Ruhestand (Item 5.02) und Nachtragsmeldung 8-K/A vom 22. September 2026 zur kommissarischen Nachfolge
- D-Wave Quantum Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 6. August 2026)
- D-Wave Quantum Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 12. Mai 2026)
- D-Wave Quantum Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 26. Februar 2026)
- D-Wave Quantum Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 14. März 2025)
- D-Wave Quantum Inc. — Ergebnismitteilung zum zweiten Quartal 2026 (SEC-Meldung 8-K, Anlage 99.1, 6. August 2026)
- D-Wave Quantum Inc. — SEC-Meldung 8-K vom 14. Juli 2026 zum freiwilligen Wechsel der Börsennotierung von der NYSE an die Nasdaq
- D-Wave Quantum Inc. — SEC-Regalanmeldung S-3ASR vom 20. Januar 2026
- Vollständige SEC-Einreichungshistorie von D-Wave Quantum Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Börsenwert, Bewertungskennzahlen, Leerverkaufsquote; Datenstand 10. August 2026 und 10. November 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlenreihen der SEC.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 6,3 | 7,2 | 8,8 | 8,8 | 24,6 |
| Betriebsergebnis (EBIT) | -38,9 | -59,5 | -80,5 | -77,2 | -100,4 |
| Nettogewinn | -41,0 | -53,7 | -82,7 | -143,9 | -355,1 |
| Nettomarge | -652,5 % | -748,7 % | -944,5 % | -1.630,0 % | -1.444,1 % |
| Gewinn je Aktie | -0,33 $ | -0,45 $ | -0,60 $ | -0,75 $ | -1,11 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Technologie und Marktstellung positiv
- D-Wave ist nach eigenen Angaben der erste kommerzielle Anbieter von Quantencomputern und der einzige mit zwei Bauarten zugleich. 2026 kamen eine begutachtete Veröffentlichung in Nature zu einem fehlerarmen Zwei-Qubit-Gatter, laut D-Wave die Einstufung als einer von zwei „Leadern“ im IDC-Vergleich, ein NSF-Zuschuss über 1.566.240 US-Dollar und im September ein Fördervertrag des US-Handelsministeriums über bis zu 100 Millionen hinzu. Laut Ergebnismitteilung vom 10. November 2026 wurde zudem ein Advantage2-System nach Italien ausgeliefert.
- Umsatzentwicklung negativ
- Der Umsatz kommt kaum vom Fleck: 7,2 Millionen US-Dollar (2022), 8,8 (2023), 8,8 (2024); die 24,6 Millionen des Jahres 2025 beruhen zu mehr als der Hälfte auf einem einmaligen Maschinenverkauf. Das dritte Quartal 2026 brachte mit 4,5 Millionen zwar 21 Prozent mehr als ein Jahr zuvor, aber überwiegend aus margenschwächerer Beratung; der Rohertrag fiel um 11 Prozent. Nach neun Monaten liegt der Umsatz mit 10,4 Millionen um 52 Prozent unter Vorjahr.
- Kostenstruktur und Verluste negativ
- Die Betriebskosten der ersten neun Monate 2026 lagen bei 167,4 Millionen US-Dollar nach 84,1 Millionen im Vorjahreszeitraum — auf jeden eingenommenen Dollar kamen rund sechzehn ausgegebene, nach der bereinigten Rechnung des Unternehmens rund elf. Der operative Verlust stieg um 146 Prozent auf 161,5 Millionen, das aufgelaufene Defizit erreichte zum 30. September 2026 1.096,6 Millionen US-Dollar.
- Bilanz und Finanzierung positiv
- Zum 30. September 2026 standen 279,4 Millionen US-Dollar Barmittel und 224,0 Millionen in Wertpapieren gegen Verbindlichkeiten von 86,0 Millionen; das Eigenkapital betrug 1.037,3 Millionen. Bei einem Mittelabfluss aus dem laufenden Geschäft von im Schnitt rund 36 Millionen je Quartal (neun Monate 2026) reicht die Liquidität rechnerisch rund dreieinhalb Jahre, zusätzlich stehen bis zu 100 Millionen aus dem CHIPS-Vertrag in Aussicht. Hinweise auf Zweifel an der Unternehmensfortführung enthalten die Berichte nicht.
- Verwässerung negativ
- Aus 113,3 Millionen Aktien (31. Dezember 2022) wurden 379,6 Millionen (9. September 2026). Die alten Börsenplatzierungs-Programme sind seit Ende 2025 ausgeschöpft, doch im September 2026 erhielt das US-Handelsministerium 7.095.721 neue Aktien mit 15 Prozent Abschlag — vom Unternehmen selbst als verwässernd bezeichnet. Von 675,0 Millionen genehmigten Aktien sind rund 295 Millionen noch frei, eine Regalanmeldung ohne Betragsdeckel liegt bereit.
- Kundenstruktur und Auftragslage negativ
- Im dritten Quartal 2026 kamen neue Aufträge über nur 1,9 Millionen US-Dollar herein, weniger als die Hälfte des Umsatzes; der Bestand fest bestellter Leistungen sank von 40,7 auf 38,3 Millionen. Dazu kommt die Kundenkonzentration: 41 Prozent des Umsatzes bei einem Kunden im zweiten Quartal 2026, 76 Prozent bei einem anderen im ersten Halbjahr 2025. Positiv: mehr Anwendungen im Regelbetrieb, etwa bei NTT DOCOMO.
D-Wave Quantum baut echte Quantencomputer und plant bis 2031 eine Maschine mit 100.000 Qubits — und setzte im dritten Quartal 2026 4,5 Millionen US-Dollar um, 21 Prozent mehr als ein Jahr zuvor, bei Betriebskosten von 55,9 Millionen. Gewachsen ist vor allem die margenschwache Beratung; neue Aufträge kamen nur für 1,9 Millionen herein, der Auftragsbestand schrumpfte auf 38,3 Millionen. Finanziert wird der Betrieb vom Aktionär: Aus 113,3 Millionen Aktien wurden 379,6 Millionen, zuletzt mit dem US-Handelsministerium als neuem Anteilseigner. Die Kasse mit 503,4 Millionen US-Dollar verschafft rund dreieinhalb Jahre Zeit — bezahlt wird an der Börse ein Fahrplan bis 2032 (100 logische Qubits), keine Bilanz von heute. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil aus der anerkannten Technologie bisher kein Geschäft geworden ist, das sich selbst trägt. Ausdrücklich nicht wegen des Preises: Ob ein Kurs-Umsatz-Verhältnis von rund 300 (Datenstand 10. November 2026) zu hoch ist, ist eine Bewertungsfrage und kein Qualitätsurteil — sie fließt in diese Ampel nicht ein. Für Rot fehlt die Grundlage, und das ist kein Zugeständnis, sondern Befundlage: Zum 30. September 2026 standen 503,4 Millionen US-Dollar in Barmitteln und Wertpapieren gegen Verbindlichkeiten von 86,0 Millionen, das Eigenkapital betrug 1.037,3 Millionen, die Berichte enthalten keinen Hinweis auf Zweifel an der Unternehmensfortführung, und bei einem Mittelabfluss aus dem laufenden Geschäft von im Schnitt rund 36 Millionen je Quartal (neun Monate 2026) reicht die Kasse rechnerisch rund dreieinhalb Jahre. Die operative Frage zeigt sich im jüngsten Quartal deutlich: Das dritte Quartal 2026 brachte 4,5 Millionen US-Dollar Umsatz gegen 55,9 Millionen Betriebskosten, das Wachstum kam aus margenschwacher Beratung, und mit 1,9 Millionen neuen Aufträgen wurde weniger nachbestellt als abgerechnet — der Bestand fest bestellter Leistungen sank von 40,7 auf 38,3 Millionen. Der erste belastbare Gegenbeweis wäre, dass dieser Bestand tatsächlich als Umsatz ankommt und der Auftragseingang je Quartal wieder über dem Umsatz liegt. Der nächste überprüfbare Zwischenstand ist der Quartalsbericht zum 30. September 2026 mit der Großkunden-Tabelle, danach der Geschäftsbericht für 2026.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datenstand dieser Fassung: 11. November 2026 (Erstfassung 11. August 2026). Jüngster ausgewerteter Periodenbericht ist der Quartalsbericht 10-Q zum 30. Juni 2026; für das dritte Quartal 2026 ist die Ergebnismitteilung 8-K (Item 2.02) vom 10. November 2026 samt Anlagen 99.1 und 99.2 ausgewertet. Der Quartalsbericht 10-Q zum 30. September 2026 lag am 11. November 2026 noch nicht bei der SEC vor; die Q3-Zahlen stammen deshalb aus der Ergebnismitteilung und müssen vom Quartalsbericht noch bestätigt werden. Alle Einreichungen ab dem 6. August 2026 wurden durchgesehen. Kurs und Leerverkaufsbestand tragen den Datenstand 10. November 2026.
- Zur Telefonkonferenz vom 10. November 2026 lag beim Schreiben keine Mitschrift vor, die gegen das Original prüfbar gewesen wäre; die Analyse zitiert daraus nichts. Eine Umsatzprognose gibt D-Wave nicht ab.
- Die Kennzahl „Bookings“ (Auftragseingang) ist keine Größe der US-Rechnungslegung, sondern eine vom Unternehmen selbst definierte Betriebskennzahl. Ihre nach US-Rechnungslegung ausgewiesene Entsprechung sind die offenen Leistungsverpflichtungen von 38,3 Millionen US-Dollar zum 30. September 2026. Ebenso sind „Non-GAAP Gross Margin“, „Non-GAAP Adjusted Operating Expenses“ und „Adjusted EBITDA Loss“ Kennzahlen außerhalb der US-Rechnungslegung; wo diese Analyse sie nennt, ist das gekennzeichnet.
- Der starke Rückgang des Nettoverlusts von 312,7 auf 114,6 Millionen US-Dollar im Neunmonatsvergleich beruht auf zwei Effekten außerhalb des laufenden Geschäfts: dem Wegfall der Neubewertung von Optionsscheinen (Vorjahr 260,0 Millionen Belastung; alle börsengehandelten Optionsscheine wurden im November 2025 zurückgerufen) und einem einmaligen Steuerertrag von 28,5 Millionen aus der Übernahme von Quantum Circuits. Der operative Verlust verschlechterte sich im selben Zeitraum von 65,5 auf 161,5 Millionen.
- Verwechslungsgefahr: Die SEC-Meldung vom 14. Juli 2026 trägt die Kennzeichnung 8-K Item 3.01, die auch bei Verstößen gegen Notierungsregeln verwendet wird. In diesem Fall ging es ausschließlich um den freiwilligen Wechsel der Notierung von der NYSE an die Nasdaq zum 27. Juli 2026; das Kürzel QBTS blieb unverändert.
Aktien-Wächter
Diese Analyse ist Stand 11. November 2026. Was sich seitdem bei QBTS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu D-Wave Quantum Inc. (QBTS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
D-Wave Quantum Inc. (NASDAQ: QBTS) aus Palo Alto, Kalifornien, baut und verkauft Quantencomputer. Das Unternehmen ist nach eigenen Angaben der weltweit erste kommerzielle Anbieter solcher Maschinen und der einzige mit zwei Bauarten zugleich: Annealing-Systeme für Optimierungsaufgaben (aktuell Advantage2 mit über 4.400 Qubits) und Gate-Model-Systeme für den universelleren Ansatz. Verdient wird an Cloud-Zugang zu den Rechnern, an Beratung bei der Anwendung und am Verkauf kompletter Systeme. Zum 5. Februar 2026 hatte D-Wave rund 388 Beschäftigte.
Sehr wenig, gemessen an der Größe an der Börse. Der Umsatz betrug 7,2 Millionen US-Dollar (2022), 8,8 (2023), 8,8 (2024) und 24,6 Millionen (2025). Das Jahr 2025 sticht hervor, weil darin ein einmaliger Verkauf einer kompletten Maschine für 13,7 Millionen US-Dollar steckt. Im dritten Quartal 2026 waren es laut Ergebnismitteilung vom 10. November 2026 4,5 Millionen, 21 Prozent mehr als ein Jahr zuvor; nach neun Monaten 2026 stehen 10,4 Millionen, 52 Prozent weniger als im Vorjahreszeitraum. Seit dem zweiten Quartal 2025 bewegt sich der Quartalsumsatz zwischen 2,8 und 4,5 Millionen US-Dollar.
Mehr Umsatz, aber weniger neue Aufträge. Der Umsatz stieg auf 4,5 Millionen US-Dollar (Vorjahresquartal 3,7), getragen von Beratung und Cloud-Zugang; der Systemverkauf ging um 1,5 Millionen zurück, die Bruttomarge fiel von 71,4 auf 52,9 Prozent. Die Betriebskosten lagen bei 55,9 Millionen, der operative Verlust bei 53,5 Millionen. Neue Aufträge kamen nur für 1,9 Millionen herein, und der Bestand fest bestellter Leistungen sank vom 30. Juni bis zum 30. September 2026 von 40,7 auf 38,3 Millionen. Der Quartalsbericht 10-Q stand am 11. November 2026 noch aus.
Profitabel ist D-Wave nicht: Der operative Verlust betrug in den ersten neun Monaten 2026 161,5 Millionen US-Dollar nach 65,5 Millionen im Vorjahreszeitraum, das aufgelaufene Defizit seit Gründung lag zum 30. September 2026 bei 1.096,6 Millionen. Ein akutes Finanzierungsproblem besteht aber nicht: Zum selben Stichtag standen 279,4 Millionen US-Dollar Barmittel und 224,0 Millionen in Wertpapieren nur 86,0 Millionen Verbindlichkeiten gegenüber. Bei einem Mittelabfluss aus dem laufenden Geschäft von rund 36 Millionen je Quartal reicht das rechnerisch rund dreieinhalb Jahre. Einen Hinweis auf Zweifel an der Unternehmensfortführung enthalten die Berichte nicht.
Wegen eines Fördervertrags nach dem CHIPS and Science Act. Am 4. September 2026 sagte das US-Handelsministerium D-Wave bis zu 100 Millionen US-Dollar für die Entwicklung der nächsten Rechnergenerationen zu. Im Gegenzug erhielt es am 8. September 2026 7.095.721 neue Aktien zu je 14,093 US-Dollar — dem niedrigsten Schlusskurs an drei Stichtagen abzüglich 15 Prozent; das sind 1,9 Prozent der Aktien. Das Geld fließt in Raten nach Meilensteinen und war zum 30. September 2026 noch nicht eingegangen (Abzugsposten von 100,0 Millionen im Eigenkapital). D-Wave nennt die Ausgabe selbst verwässernd.
Sehr stark. Die Zahl der ausstehenden Aktien stieg von 113,3 Millionen (31. Dezember 2022) auf 379,6 Millionen (9. September 2026) — mehr als das Dreifache. Allein im ersten Halbjahr 2025 kamen 50,9 Millionen Aktien über laufende Börsenplatzierungen hinzu und brachten 536,7 Millionen US-Dollar netto. Diese Programme sind seit dem 31. Dezember 2025 ausgeschöpft; 2026 kamen vor allem die Aktien für die Übernahme von Quantum Circuits (10,4 Millionen) und für das US-Handelsministerium (7,1 Millionen) hinzu. Von 675,0 Millionen genehmigten Aktien sind rund 295 Millionen noch frei, und eine Regalanmeldung ohne Betragsdeckel liegt seit Januar 2026 bereit.
Nach jedem klassischen Maßstab teuer, auch nach dem Kursrückgang seit August 2026. Ein Kurs-Gewinn-Verhältnis lässt sich mangels Gewinn nicht bilden. Beim Börsenwert von rund 4,0 Milliarden US-Dollar (379,6 Millionen Aktien, Schlusskurs 10. November 2026) und einem Zwölfmonatsumsatz von 13,2 Millionen ergibt sich ein Kurs-Umsatz-Verhältnis von rund 300; zum Datenstand 10. August 2026 waren es rund 605. Der Buchwert je Aktie lag zum 30. September 2026 bei rund 2,73 US-Dollar — und rund 53 Prozent dieses Eigenkapitals bestehen aus Firmenwert und immateriellen Vermögenswerten aus der Übernahme von Quantum Circuits.
Freiwillig und aus eigenem Entschluss. In der SEC-Meldung vom 14. Juli 2026 teilte D-Wave mit, dass der Verwaltungsrat die Notierung an der New York Stock Exchange zurückzieht und an die Nasdaq wechselt. Der Handel an der NYSE endete mit Börsenschluss am 24. Juli 2026, an der Nasdaq begann er am 27. Juli 2026 — unter demselben Kürzel QBTS. Es handelt sich also nicht um ein erzwungenes Delisting und nicht um ein Warnsignal, obwohl die zugehörige Meldeform (8-K, Item 3.01) auch für Verstöße gegen Notierungsregeln verwendet wird.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.