PROG-Holdings-Aktie: Vom Umsatzplus von 25,6 Prozent kommen nur 2,8 Prozentpunkte aus eigener Kraft — und trotz gesenktem Ausblick kommt ein Rückkauf
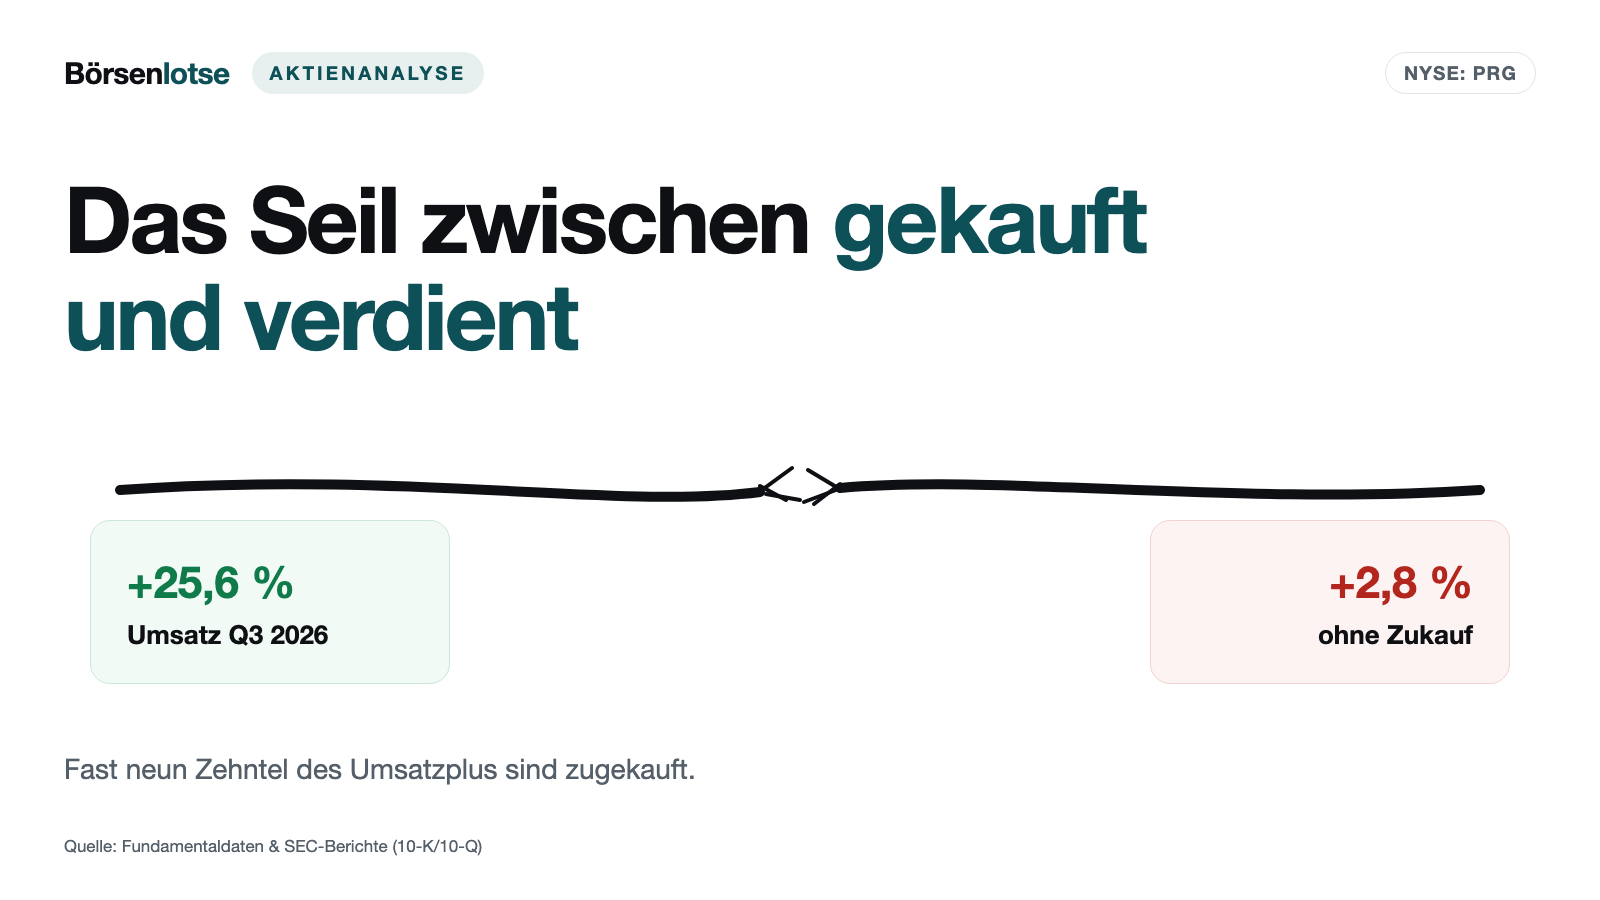
Am 28. Oktober senkte PROG Holdings den Ausblick und kündigte am selben Tag einen beschleunigten Rückkauf über 100 Millionen US-Dollar an, der zum Teil aus der Kreditlinie kommen soll — nachdem das Unternehmen im dritten Quartal noch zu durchschnittlich 41,47 Dollar zurückgekauft hatte; die Aktie schloss am 28. Oktober bei 30,88. Hinter dem Umsatzplus von 25,6 Prozent steckt der zugekaufte Bereich Purchasing Power, ohne ihn wuchs der Umsatz um 2,8 Prozent, und das Kerngeschäft Progressive Leasing verdiente 12,7 Prozent weniger. Wir haben den Quartalsbericht, die Ergebnismitteilung und die Mitschriften der Telefonkonferenzen der letzten drei Jahre gelesen: Was hat das Management versprochen, und was davon ist eingetroffen? (Aktualisiert am 29. Oktober 2026, Quartalsbericht zum 30. September 2026.)
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. November 2026
- Schlusskurs
- 38,20 $ +9,90 %
- Marktkapitalisierung
- 1,5 Mrd. $
- KGV
- 9,8
- Wachstums-Score
- 4/10
- AAQS
- 7/10
Kursentwicklung seit 28. Oktober 2026: +23,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 26,20 $ bis 47,50 $ · Letzter Kurs: 38,20 $ (Stand: 2. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Reflex, der jeden Anleger erwischt, sobald eine Aktie gefallen ist: Der alte Kurs bleibt im Kopf hängen und wird zum Maßstab. Nennen wir ihn die Ankerkurs-Falle. Am 24. Juli 2026 schloss PROG Holdings, Inc. (NYSE: PRG) bei 43,71 US-Dollar, am 28. Oktober 2026 bei 30,88 — ein Minus von rund 29 Prozent in drei Monaten. Wer in diesem Moment denkt „das ist doch ein Drittel billiger“, rechnet mit einem Preis, den das Unternehmen selbst nicht mehr bestätigt: Am selben 28. Oktober hat PROG seinen Jahresausblick gesenkt. Bevor der Reflex übernimmt, lesen wir nach, was im Quartalsbericht zum 30. September 2026 steht, was die Ergebnismitteilung vom 28. Oktober sagt — und was das Management in den Telefonkonferenzen der letzten drei Jahre versprochen hat. Denn eine Aktie ist nicht billig, weil sie gefallen ist. Sie ist billig, wenn die Gewinne halten, die man ihr zutraut.

Was PROG Holdings eigentlich macht — der Ratenkauf für Menschen ohne Kreditkarte
PROG Holdings sitzt in Draper (Utah), ist in Georgia eingetragen und beschäftigte zum 31. Dezember 2025 insgesamt 1.235 Menschen. Die Firma ist der Rest von Aaron's: Zum 30. November 2020 wurde der Konzern geteilt (Abspaltung von The Aaron's Company), das Möbelhaus-Geschäft ging seinen eigenen Weg, und die Holding trug bis zum 23. November 2020 noch den Namen „Aaron's Holdings Company, Inc.“. Was blieb, ist eine Finanztechnologie-Holding mit drei Bausteinen.
Progressive Leasing ist der Kern. Das Modell in Alltagssprache: Du stehst im Möbelhaus vor einer Couch für 1.200 US-Dollar, deine Bonität reicht für keine Ratenzahlung. Progressive kauft die Couch vom Händler und vermietet sie dir — mit wöchentlichen, zweiwöchentlichen oder monatlichen Zahlungen über maximal zwölf Monate. Zahlst du durch, gehört sie dir. Willst du nicht mehr, gibst du sie zurück. Angeboten wird das an rund 24.000 Partner-Standorten und Online-Shops in 45 Bundesstaaten; eigene Läden hat Progressive keine. 2025 stand das Segment für rund 96 Prozent des Konzernumsatzes von 2.409,2 Millionen US-Dollar (Geschäftsbericht 10-K 2025); im dritten Quartal 2026 waren es nach dem Zukauf noch 76 Prozent (552,7 von 725,8 Millionen).
Four ist die Buy-Now-Pay-Later-App, bei der ein Einkauf in vier zinsfreie Raten über rund sechs Wochen zerfällt. Wer den Vergleich sucht, findet ihn in unserer Analyse zu Sezzle, dem börsennotierten Unternehmen, das fast nur dieses Geschäftsmodell betreibt. Purchasing Power, seit dem 2. Januar 2026 dabei, funktioniert anders: Arbeitgeber bieten ihren Beschäftigten ein freiwilliges Zusatzangebot, über das sie Markenware per Gehaltsabzug in Monatsraten bezahlen, unabhängig von der Kreditwürdigkeit und abgesichert über den Gehaltsabzug. Dazu kommt MoneyApp, eine App für zinsfreie Gehaltsvorschüsse, noch zu klein für ein eigenes Segment.
Das Spannungsfeld dieser Analyse zieht sich durch jedes Kapitel: Der Konzern wächst, weil er gekauft hat — das Kerngeschäft wächst kaum, und die Kundschaft, von der alle drei Bausteine leben, steht nach Aussage des Managements stärker unter Druck.
Die Firmengeschichte für Anleger
-
2020
Abspaltung von Aaron's
Am 30. November 2020 entsteht PROG als eigenständige Mietkauf- und Zahlungsholding; das Möbelhaus-Geschäft bleibt bei Aaron's. Anleger halten seither ein reines Finanzgeschäft.
-
2020
FTC-Vergleich über 175 Millionen US-Dollar
Progressive Leasing legt im April 2020 Vorwürfe zu Werbepraktiken ohne Schuldeingeständnis bei — das Aufsichtsrisiko ist seither ein fester Posten.
-
2025
Kaufvertrag über Purchasing Power
Am 1. Dezember 2025 unterschreibt PROG den Kauf des Gehaltsabzug-Anbieters — der Konzern setzt auf einen zweiten Kundenzugang neben dem Leasing, bezahlt mit Barmitteln und Schulden.
-
2026
Vollzug des Zukaufs, höherer Schuldendeckel
Am 2. Januar 2026 zahlt PROG 424,2 Millionen US-Dollar; die erlaubte Nettoverschuldung steigt auf das 3,25-Fache. Die Bilanz trägt von nun an Firmenwert und Zinslast.
-
2026
Ausblick angehoben (29. Juli)
Nach dem zweiten Quartal hebt PROG das bereinigte EBITDA 2026 auf 355 bis 375 Millionen US-Dollar an — die Erwartung an den Zukauf und an das Leasing steigt.
-
2026
Ausblick gesenkt, Rückkauf angekündigt (28. Oktober)
Drei Monate später gilt 345 bis 355 Millionen; zugleich kündigt PROG einen beschleunigten Rückkauf über 100 Millionen US-Dollar an — Zuversicht in die Gewinne, gegen den Druck auf die Kundschaft.
Wo die Aktie auf unseren Tisch kam
Anlass ist der frische Quartalsbericht: PROG hat am 28. Oktober 2026 den 10-Q zum 30. September 2026 und die Ergebnismitteilung (8-K, Item 2.02) eingereicht und am selben Morgen die Telefonkonferenz abgehalten. Unsere Erstanalyse vom Sommer beruhte noch auf dem Quartalsbericht zum 31. März 2026 — seither sind zwei Berichte dazugekommen (zum 30. Juni und zum 30. September), der Ausblick wurde erst angehoben und dann gesenkt, und der Kurs hat sich um fast 30 Prozent bewegt. Diese Fassung ersetzt die alte vollständig.
Ein Blick auf die Reaktion: Am 27. Oktober, dem Tag vor dem Bericht, schloss die Aktie bei 29,61 US-Dollar, am 28. Oktober bei 30,88 — ein Plus von 4,3 Prozent nach einem Bericht, der den Ausblick gesenkt hat. Eine Kursreaktion ist kein Urteil über das Unternehmen; der Kurs lag schon vor dem Bericht rund 32 Prozent unter dem Stand vom 24. Juli (29,61 gegenüber 43,71 US-Dollar).
Die Zahlen über die Jahre — und was im dritten Quartal 2026 dazukam
Fangen wir mit dem an, was gut ist. PROG Holdings ist keine Verlustfirma auf der Suche nach einem Geschäftsmodell, sondern ein Unternehmen, das seit Jahren dreistellige Millionenbeträge verdient. Der Konzernumsatz aus fortgeführten Geschäften lag 2023 bei 2.339,4 Millionen US-Dollar, 2024 bei 2.399,1 Millionen und 2025 bei 2.409,2 Millionen — eine flache, stabile Linie. Das Ergebnis vor Steuern aus fortgeführten Geschäften stieg 2025 auf 174,5 Millionen US-Dollar nach 163,4 Millionen im Vorjahr. Der operative Cashflow sprang 2025 auf 335,0 Millionen nach 138,5 Millionen (2024) — allerdings vor allem, weil weniger Neugeschäft weniger Geld für den Einkauf von Leasingware bindet.
Dann kam der Zukauf, und die Linie knickt nach oben — sichtbar im Umsatz, weniger im Gewinn. Die neun Monate 2026 im Vergleich zum Vorjahr (Quartalsbericht 10-Q zum 30.09.2026, fortgeführte Geschäfte):
- Umsatz: 2.188,2 Millionen US-Dollar nach 1.834,6 Millionen (+19,3 Prozent) — im dritten Quartal 725,8 nach 577,7 Millionen (+25,6 Prozent).
- Ergebnis vor Steuern: 150,7 nach 143,1 Millionen (+5,3 Prozent); im dritten Quartal 52,3 nach 44,7 Millionen.
- Nettoergebnis: 111,1 nach 104,4 Millionen; je Aktie (verwässert) 2,73 nach 2,55 US-Dollar. Im dritten Quartal 0,92 nach 0,80 US-Dollar.
- Zinsaufwand: 47,8 nach 29,5 Millionen — der Zukauf wurde mit Schulden bezahlt, und das kostet jedes Quartal.
- Operativer Cashflow: 386,2 nach 389,9 Millionen.
Und dann ist da Four. Das kleine Segment ist das eindeutig Beste in dieser Bilanz: Das Neugeschäft stieg von 163,1 Millionen US-Dollar im dritten Quartal 2025 auf 330,4 Millionen (+102,6 Prozent), das Ergebnis vor Steuern von 1,3 auf 10,0 Millionen. Auf Jahressicht zeigt das der Bruttowarenwert (GMV, also der Warenwert des neu geschriebenen Geschäfts):

Merksatz: Das kleinste Segment ist das gesündeste — und der Konzernumsatz sagt wenig darüber, wie es dem größten geht.
Bereinigt oder echt? Was in der Gewinnzahl steckt
PROG nennt zwei Gewinnzahlen: den nach US-Rechnungslegung (GAAP) ausgewiesenen und einen „bereinigten“ (non-GAAP). Für die ersten neun Monate 2026 lauten sie 2,73 und 3,50 US-Dollar je Aktie (verwässert, fortgeführte Geschäfte); im dritten Quartal 0,92 und 1,06. Wer nur die zweite Zahl liest, sieht ein Plus von 26 Prozent gegenüber 2,77 im Vorjahr; wer die erste liest, sieht 7 Prozent. Die Frage ist also: Was steckt in der Lücke von 0,77 Dollar — und ist die bessere Zahl die ehrlichere? Die Überleitung aus der Ergebnismitteilung vom 28. Oktober 2026:
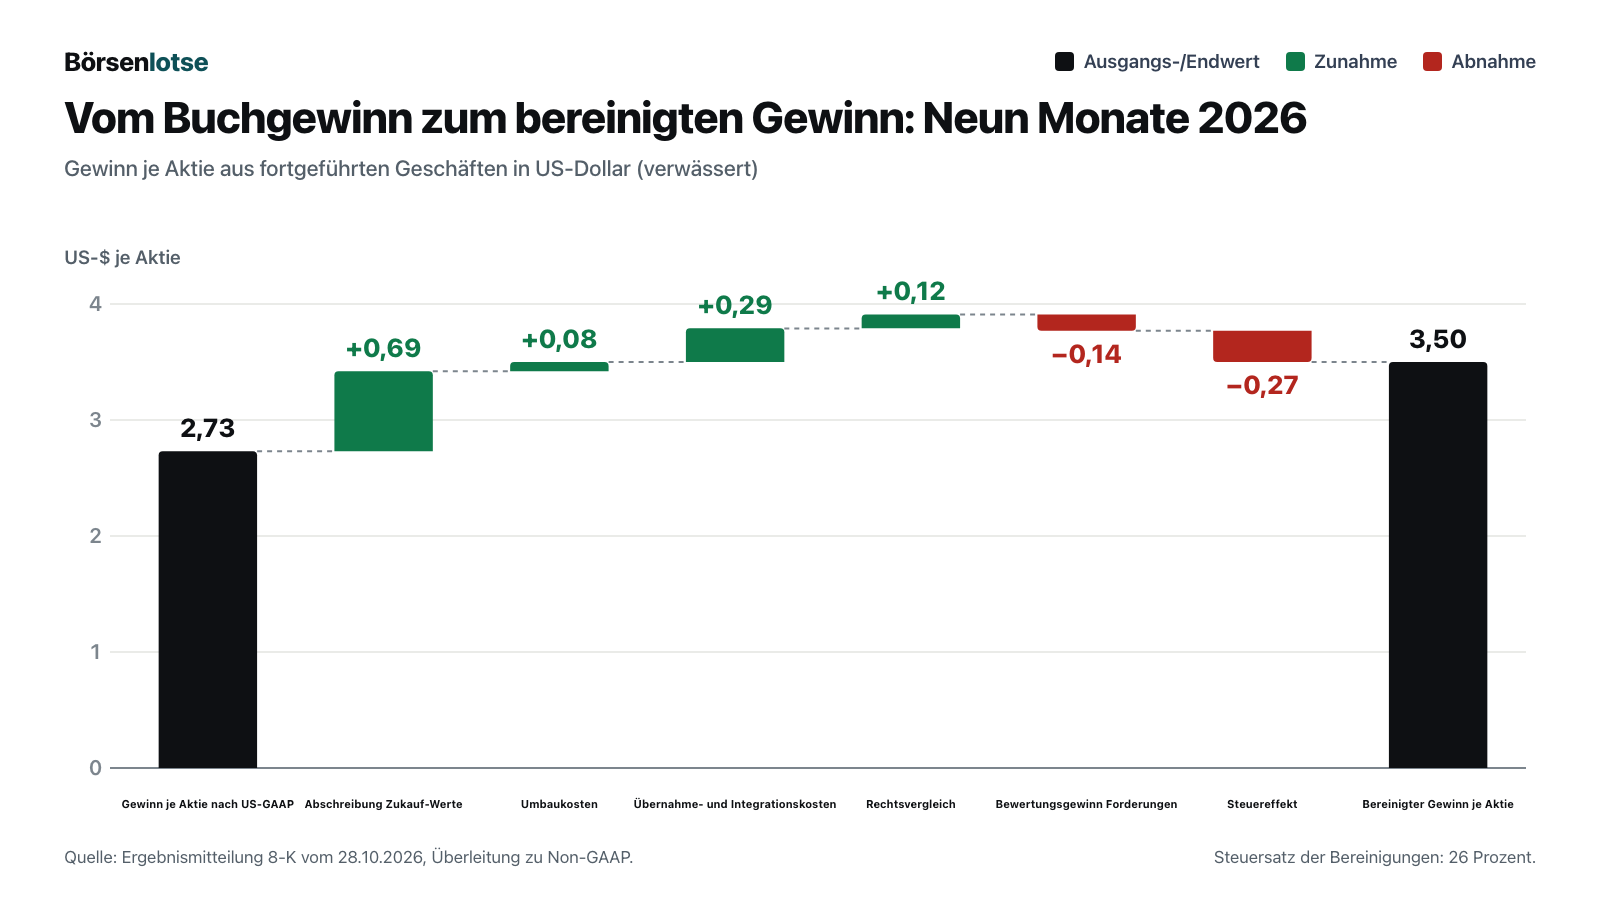
Sortiert nach dem, was sie bedeuten (alle Beträge vor Steuern, neun Monate 2026, Millionen US-Dollar):
- Abschreibung auf Zukauf-Werte: 28,2. Das ist keine Einmalsache. PROG hat für Purchasing Power 319,0 Millionen US-Dollar immaterielle Werte angesetzt (Kundenbeziehungen, Maklernetz, Marke, Technologie) und schreibt sie Quartal für Quartal ab — im dritten Quartal 7,8 Millionen, im Vorjahresquartal 4,0. Sie ist zahlungsunwirksam, aber sie ist der Preis, den der Zukauf in der Gewinnrechnung hinterlässt, und sie läuft Jahre. Wer sie herausrechnet, bewertet den Zukauf, als wäre er geschenkt gewesen.
- Übernahme- und Integrationskosten: 12,0. Echter Einmalposten, fast vollständig im ersten Halbjahr; im dritten Quartal nur noch 0,4.
- Rechtsvergleich: 4,75 (Streit um geistiges Eigentum, Juni 2026) und Umbaukosten: 3,1 für die neun Monate — im dritten Quartal sogar eine Gutschrift von 0,8. Beides einmalig.
- Bewertungsgewinn auf Forderungen: −5,7 im ersten Quartal. Das ist der einzige Posten, der den ausgewiesenen Gewinn erhöht hat und deshalb herausgerechnet wird.
Das Ergebnis der Prüfung: Die Einmalposten drücken den ausgewiesenen Gewinn netto, sie blähen ihn nicht auf — vor Steuern stehen 19,8 Millionen Kosten gegen 5,7 Millionen Gewinn. Die bereinigte Zahl ist also nicht durch Sondererlöse geschönt. Der Vorbehalt liegt woanders: Sie lässt die laufende Abschreibung des Zukaufs weg (0,69 Dollar von 0,77) und das EBITDA-Maß lässt zusätzlich die aktienbasierte Vergütung außen vor (24,9 Millionen in den neun Monaten, nach 21,4 Millionen im Vorjahr). Und zwei Gewinnquellen, die nicht aus dem Kerngeschäft stammen, stecken weiter im Ergebnis: Verkaufsgewinne aus abgeschriebenen Leasingforderungen von 14,0 Millionen (in beiden Zahlen) und Bewertungsgewinne auf die übernommenen Forderungen von insgesamt 9,0 Millionen, von denen nur die 5,7 Millionen des ersten Quartals herausgerechnet werden. Im ausgewiesenen Ergebnis stecken damit 23,0 Millionen (rund 15 Prozent des Ergebnisses vor Steuern von 150,7 Millionen), im bereinigten noch 17,3 Millionen. Im dritten Quartal allein waren es 2,9 und 1,5 Millionen, also 8 Prozent des Quartalsergebnisses von 52,3 Millionen — dort wurde nichts herausgerechnet.
Zur Einordnung des dritten Quartals: Das ausgewiesene Ergebnis je Aktie aus fortgeführten Geschäften stieg von 0,80 auf 0,92 US-Dollar (+15 Prozent), das bereinigte von 0,87 auf 1,06 (+21,8 Prozent). Das Ergebnis aus aufgegebenen Geschäften (der verkaufte Kreditkarten-Bereich Vive) war mit minus 0,2 Millionen unbedeutend; der Gesamtgewinn je Aktie betrug 0,91 nach 0,82 US-Dollar.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Kerngeschäft wächst kaum — und verdient weniger
Progressive Leasing steht für drei Viertel des Umsatzes. Im dritten Quartal 2026 wuchs das Neugeschäft (GMV) um 2,3 Prozent auf 420,4 Millionen US-Dollar, der Segmentumsatz sank um 0,7 Prozent auf 552,7 Millionen, und das Ergebnis vor Steuern fiel um 12,7 Prozent auf 40,8 Millionen (Vorjahresquartal: 46,7). Das bereinigte EBITDA des Segments lag mit 56,5 Millionen um 12,3 Prozent unter dem Vorjahr. Das Plus von 25,6 Prozent im Konzernumsatz ist damit fast vollständig zugekauft: Rechnet man die 131,8 Millionen von Purchasing Power heraus, bleiben 594,0 Millionen nach 577,7 — rund 2,8 Prozent (eigene Rechnung), und das gesamte Plus kommt vom kleinen Four (+19,8 Millionen), während Progressive Leasing 3,9 Millionen verlor.
Die Ursache nennt das Management selbst: Die Annahmequote bei neuen Kundenverträgen liegt nach Aussage der Telefonkonferenz vom 28. Oktober knapp 300 Basispunkte — fast drei Prozentpunkte — unter dem Vorjahr, weil PROG die Kreditprüfung verschärft hat. Das ist freiwillig geopfertes Volumen, um die Ausfälle im Griff zu behalten; wir kommen im Call-Kapitel darauf zurück. Dazu kommen die Altlasten aus dem Geschäftsbericht 2025: die Insolvenz von Big Lots (Antrag im September 2024, Abwicklung im Dezember 2024) und die des Möbelhändlers American Signature im November 2025 — und zwei einzelne Handelspartner, die 2025 jeweils mehr als 10 Prozent des Konzernumsatzes brachten. Wer welche sind, steht nicht im Bericht.
Der Ausblick wurde deshalb für das Segment am stärksten gesenkt. Die Prognose für das Ergebnis vor Steuern von Progressive Leasing fiel am 28. Oktober von 188,5 bis 193,0 auf 178,5 bis 179,0 Millionen US-Dollar. Der Wortlaut der Mitteilung:
„Given the ongoing macroeconomic pressures on many of our consumers, the Company is reducing its revenues and earnings outlook ranges for the Fiscal Year ending December 31, 2026 as well as providing outlook for the fourth quarter of 2026.“
Übersetzung: „Angesichts des anhaltenden gesamtwirtschaftlichen Drucks auf viele unserer Kundinnen und Kunden senkt das Unternehmen die Spannen für Umsatz und Ergebnis im Geschäftsjahr zum 31. Dezember 2026 und gibt zusätzlich einen Ausblick für das vierte Quartal 2026.“
— PROG Holdings, SEC-Pflichtmitteilung 8-K vom 28. Oktober 2026, Anlage 99.1 (Ergebnismitteilung), Abschnitt „2026 Outlook“
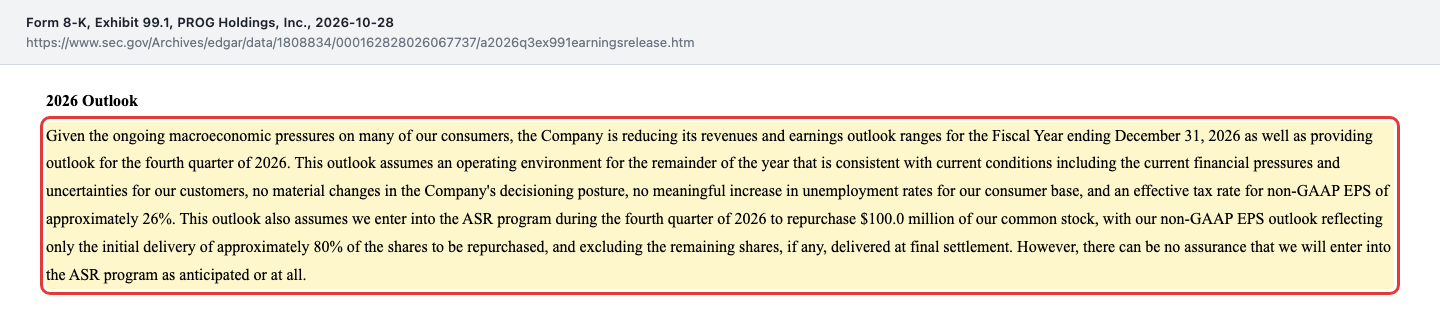
Konzernweit: Umsatz 3.015 bis 3.050 Millionen (vorher 3.025 bis 3.100), bereinigtes EBITDA 345 bis 355 Millionen (vorher 355 bis 375), bereinigter Gewinn je Aktie 4,70 bis 4,85 US-Dollar (vorher 4,75 bis 5,00). Eine Einordnung gehört dazu: Die Senkung beim bereinigten Gewinn je Aktie ist durch den geplanten Aktienrückkauf abgemildert, denn die Prognose enthält bereits die erste Lieferung von rund 80 Prozent der Aktien (Ergebnismitteilung). Und das Segment Four wurde als einziges angehoben: Ergebnis vor Steuern 28 bis 30 Millionen statt 22 bis 25.
Unbequeme Wahrheit Nr. 2: Der Zukauf hat seinen ersten Quartalsgewinn — und braucht ein Weihnachtsquartal
Am 1. Dezember 2025 unterschrieb PROG den Kaufvertrag über Purchasing Power, am 2. Januar 2026 war er vollzogen. Der Wortlaut der Pflichtmitteilung:
„The aggregate consideration paid by the Purchaser to the Seller at the closing was approximately $420 million in cash, subject to customary adjustments. In addition, the Acquired Entity has approximately $330 million of non-recourse funding debt under its securitization and warehouse facilities that remained in place following the closing.“
Übersetzung: „Der insgesamt beim Vollzug an den Verkäufer gezahlte Kaufpreis betrug rund 420 Millionen US-Dollar in bar, vorbehaltlich üblicher Anpassungen. Darüber hinaus hat die erworbene Gesellschaft rund 330 Millionen US-Dollar an nicht rückgriffsbehafteter Refinanzierung aus ihren Verbriefungs- und Lagerfazilitäten, die nach dem Vollzug bestehen blieben.“
— PROG Holdings, SEC-Pflichtmitteilung 8-K vom 2. Januar 2026, Item 2.01

Die genaue Rechnung: 424,2 Millionen US-Dollar Gesamtgegenleistung, davon 319,0 Millionen auf immaterielle Vermögenswerte (Kundenbeziehungen 258,0, Maklernetz 24,0, Marke 29,0, Technologie 8,0) und 110,7 Millionen auf den Firmenwert. Bezahlt wurde bar und mit Schulden, nicht mit Aktien.
Und was hat der Zukauf geliefert? Im ersten Quartal 2026 stand bei 107,1 Millionen Umsatz ein Verlust vor Steuern von 7,5 Millionen. Im dritten Quartal: 131,8 Millionen Umsatz und 3,0 Millionen Gewinn vor Steuern — der erste ausgewiesene Quartalsgewinn des Bereichs, bei einem bereinigten EBITDA von 12,9 Millionen. Das Neugeschäft lag bei 161,2 Millionen und damit 12,3 Prozent über dem Vorjahresquartal, als der Bereich noch nicht zu PROG gehörte. Für die neun Monate steht aber weiter ein Minus von 4,8 Millionen vor Steuern.
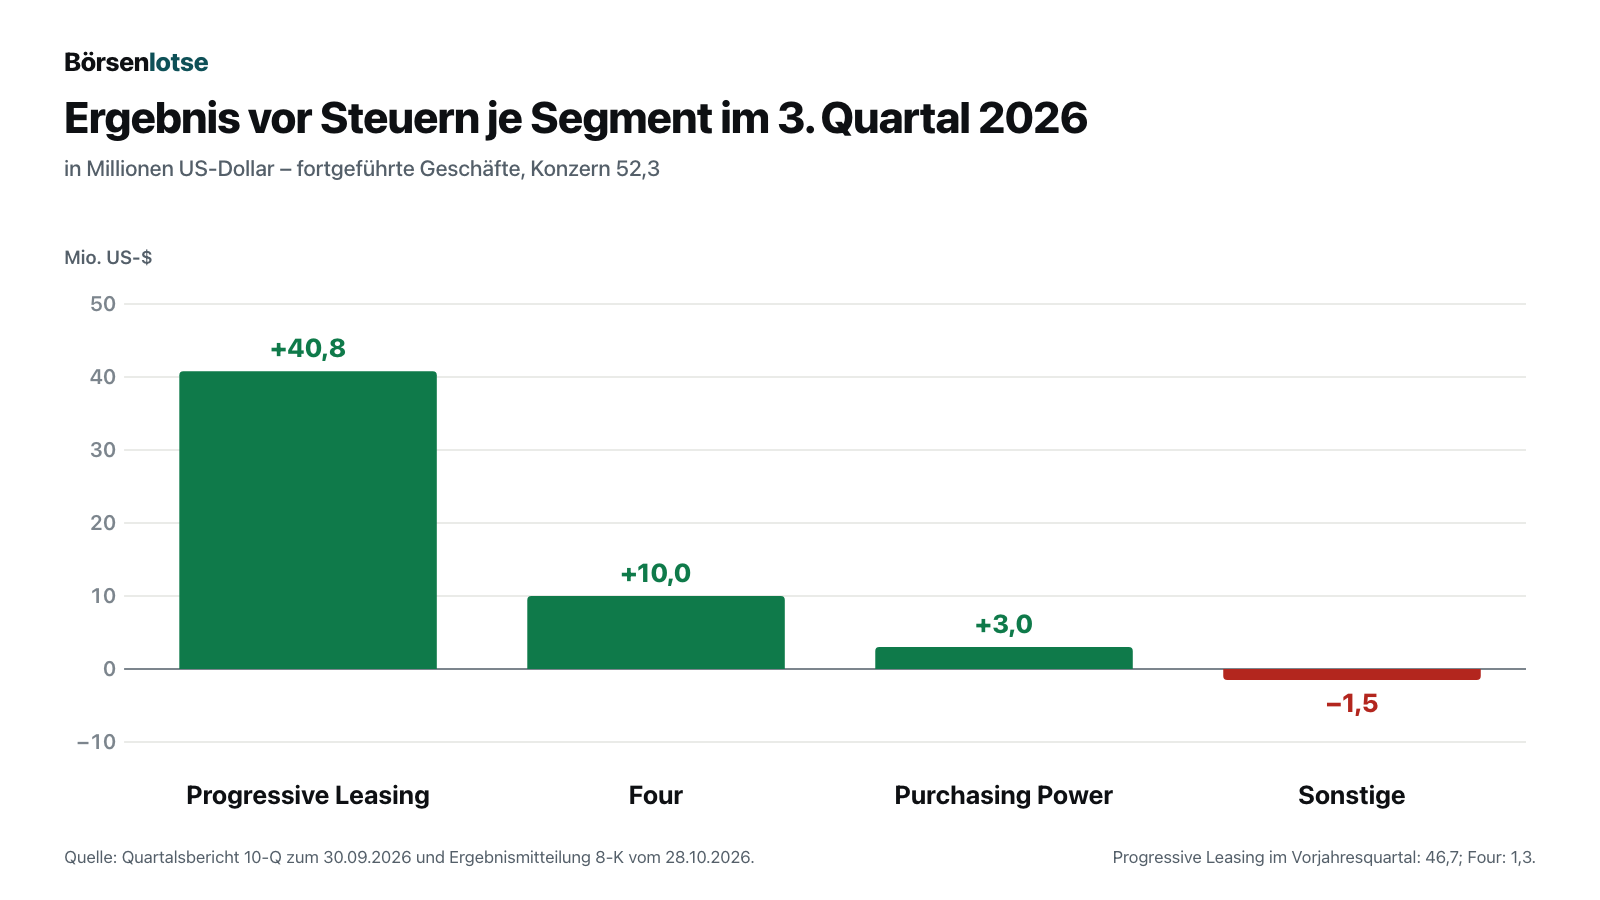
Jetzt der Haken. Das Management hat die Jahresprognose für Purchasing Power gesenkt: Umsatz 605 bis 615 Millionen (vorher 620 bis 640), Ergebnis vor Steuern 14,0 bis 18,5 Millionen (vorher 17,0 bis 21,5). Zieht man die neun Monate ab (Umsatz 369,3 Millionen, Ergebnis minus 4,8), bleiben für das vierte Quartal rund 236 bis 246 Millionen Umsatz und 18,8 bis 23,3 Millionen Gewinn vor Steuern (eigene Rechnung) — das Sechs- bis Achtfache des dritten Quartals. Das ist plausibel, weil Gehaltsabzugs-Geschäft stark saisonal ist: Im Jahr 2025 fielen 247,6 von 649,3 Millionen Neugeschäft — 38 Prozent — ins vierte Quartal (Ergebnismitteilung, Vorgängerzahlen). Aber es ist eine Wette auf ein einziges Quartal. Das Management sagte auf der Telefonkonferenz selbst, der Bereich gehe in sein wichtigstes Quartal des Jahres.
Unbequeme Wahrheit Nr. 3: Die Kreditverlust-Vorsorge hat sich verdreifacht
In der Gewinn-und-Verlust-Rechnung steht eine Zeile, die der Konzern vor dem Zukauf kaum kannte: die Risikovorsorge für Kreditausfälle. Sie betrug im dritten Quartal 30,5 Millionen US-Dollar nach 10,0 Millionen im Vorjahresquartal, für die neun Monate 85,4 nach 23,5 Millionen. Der Quartalsbericht zeigt, wer sie verursacht: Purchasing Power 16,0 Millionen (neun Monate: 43,9), Four 12,0 Millionen (neun Monate: 35,3), der Rest entfällt auf Sonstige wie MoneyApp (2,5 nach 2,4 Millionen im Vorjahresquartal). Dazu kommt die klassische Abschreibung im Leasing: 8,3 Prozent der Leasingerlöse im dritten Quartal, nach 7,4 Prozent im Vorjahr (Rückstellung 46,0 nach 41,0 Millionen US-Dollar). Das eigene Zielband liegt bei 6 bis 8 Prozent:

Die Quote lag 2025 bei 7,5 Prozent, im ersten Quartal 2026 bei 7,3, im zweiten bei 8,4 und im dritten bei 8,3 Prozent (Telefonkonferenzen). Zwei Quartale in Folge oberhalb der Obergrenze — das ist die Zahl, die die Analysten im Call-Kapitel unten am meisten bohren.
Bei Purchasing Power kommt eine Besonderheit dazu. Der Quartalsbericht nennt als wichtigsten Bonitäts-Indikator der Forderungen, ob der Schuldner beim Bund beschäftigt ist, weil Bundesbedienstete den Gehaltsabzug nach geltendem Recht einseitig beenden können. Die Altersstruktur der nach dem Kauf geschriebenen Kundenforderungen (Anhang, Note 4, ohne die „sonstigen Forderungen“) zeigt den Unterschied: Bei Bundesbediensteten sind 4,5 von 25,9 Millionen US-Dollar überfällig — 17,3 Prozent —, bei den übrigen 29,2 von 238,4 Millionen — 12,2 Prozent (eigene Rechnung aus den Tabellenwerten). Bundesbedienstete stehen nur für rund 10 Prozent dieser Forderungen; das Risiko ist also begrenzt, aber es ist messbar höher. Ein Teil der übernommenen Forderungen (39,6 Millionen US-Dollar) wird zudem zum beizulegenden Zeitwert geführt, ohne sichtbare Risikovorsorge-Zeile — Ausfälle laufen dort über Bewertungsänderungen.
Unbequeme Wahrheit Nr. 4: Entschuldung ja — aber der Rückkauf soll auch aus der Kreditlinie bezahlt werden
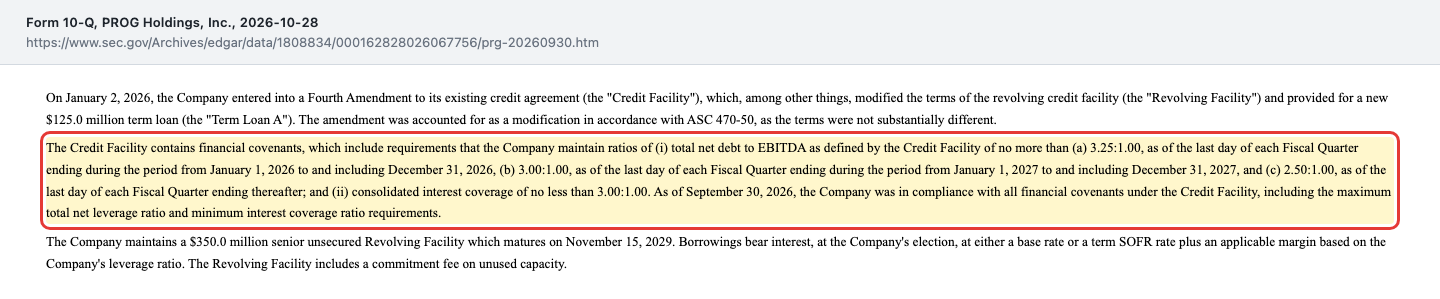
Zuerst das Gute: PROG tilgt sichtbar. Die Bruttoverschuldung sank von 943,7 Millionen US-Dollar (31. März 2026) auf 872,0 Millionen (30. September 2026); seit dem Zukauf hat das Unternehmen nach eigener Angabe 326,6 Millionen Schulden abgebaut. Die Nettoverschuldungsquote lag laut Ergebnismitteilung bei 1,5 — am unteren Rand des selbst gesetzten Zielbands von 1,5 bis 2. Davon sind 272,0 Millionen nicht rückgriffsbehaftete Refinanzierung des Zukaufs; die unbesicherten 6,00-Prozent-Anleihen über 600 Millionen laufen bis 15. November 2029. Die 350-Millionen-Kreditlinie ist nicht gezogen. Der Schuldendeckel im Kreditvertrag — 3,25 im Jahr 2026, 3,00 im Jahr 2027, danach 2,50 — wird eingehalten:
„As of September 30, 2026, the Company was in compliance with all financial covenants under the Credit Facility, including the maximum total net leverage ratio and minimum interest coverage ratio requirements.“
Übersetzung: „Zum 30. September 2026 hielt das Unternehmen alle Finanzkennzahl-Auflagen des Kreditvertrags ein, einschließlich der höchstzulässigen Gesamt-Nettoverschuldungsquote und der Mindest-Zinsdeckung.“
— PROG Holdings, SEC-Quartalsbericht 10-Q zum 30. September 2026, Anhang Verschuldung
Dann das Unbequeme. Die Kasse fiel von 308,8 Millionen US-Dollar (31. Dezember 2025) auf 108,9 Millionen. Und am 28. Oktober kündigte PROG einen beschleunigten Aktienrückkauf (ASR) über 100 Millionen US-Dollar an und stockte die Ermächtigung wieder auf 500 Millionen auf — mit einer Finanzierung, die der Quartalsbericht beim Namen nennt:
„The Company intends to fund the accelerated share repurchase using cash on hand and borrowings under its revolving credit facility.“
Übersetzung: „Das Unternehmen beabsichtigt, den beschleunigten Aktienrückkauf aus vorhandenen Barmitteln und aus Kreditaufnahmen unter seiner revolvierenden Kreditlinie zu finanzieren.“
— PROG Holdings, SEC-Quartalsbericht 10-Q zum 30. September 2026, Anhang Eigenkapital
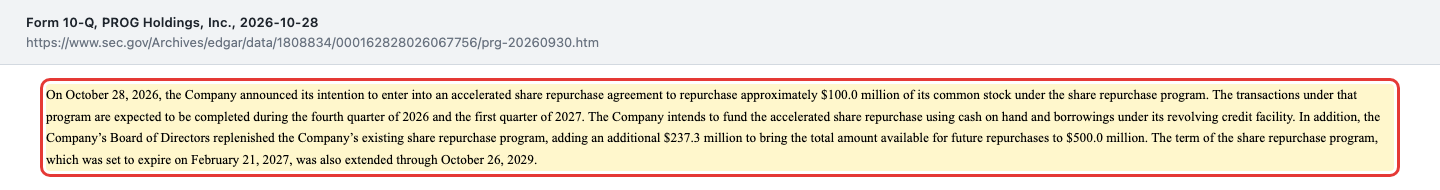
Zwei Zahlen gehören daneben: Im dritten Quartal kaufte PROG für 36,7 Millionen US-Dollar eigene Aktien zum Durchschnittspreis von 41,47 US-Dollar — am 28. Oktober stand die Aktie bei 30,88. Und 100 Millionen entsprechen rund 8 Prozent des Börsenwerts von rund 1,2 Milliarden. Dass das Management den Rückkauf mit dem Vertrauen in die Gewinne ab 2027 begründet und die Nettoverschuldung zum Jahresende am oberen Rand des Zielbands (rund 2-fach) erwartet, ist nachvollziehbar. Es bleibt trotzdem ein Rückkauf mitten in einer Senkung der Prognose, bezahlt zum Teil mit geliehenem Geld.
Noch ein Blick auf die Bilanzqualität: Firmenwert und sonstige immaterielle Werte stehen mit 755,3 Millionen US-Dollar in den Büchern (Ende 2025: 353,8) — 37 Prozent der Bilanzsumme von 2.055,6 Millionen und 93 Prozent des Eigenkapitals von 808,0 Millionen. Das Eigenkapital ohne diese Posten beträgt nur rund 53 Millionen (eigene Rechnung). Das ist bei einem Zukauf normal; es heißt aber, dass die Bilanz einen Wertberichtigungsbedarf bei Purchasing Power schlechter verkraftet, als die Eigenkapitalquote von 39 Prozent suggeriert.
Unbequeme Wahrheit Nr. 5: Das Aufsichtsrisiko bleibt
Ein Mietkauf-Anbieter für Kundschaft mit schwacher Bonität arbeitet in einem Feld, das Behörden dauerhaft beobachten. Im April 2020 zahlte Progressive Leasing 175 Millionen US-Dollar an die US-Handelsaufsicht FTC, um Vorwürfe zu Werbe- und Vermarktungspraktiken beizulegen — ohne Schuldeingeständnis. Im dritten Quartal 2024 verlangte dieselbe Behörde erneut Unterlagen zum Nachweis der Einhaltung. Fast jeder Bundesstaat reguliert Mietkauf eigenständig, und die strengeren Gesetze deckeln, was ein Anbieter oberhalb des Ladenpreises verlangen darf. Für Four kommt seit Dezember 2025 eine gemeinsame Untersuchung von sieben Generalstaatsanwälten zur Buy-Now-Pay-Later-Branche hinzu — Four selbst wurde dabei nicht angeschrieben. Neu ist ein Auskunftsverlangen: Im Oktober 2026 erhielt Progressive Leasing vom Generalstaatsanwalt von North Carolina ein förmliches Auskunftsverlangen (civil investigative demand) zu seinen Mietkauf-Angeboten und Geschäftspraktiken in diesem Bundesstaat. PROG hält sich nach eigener Aussage an geltendes Recht, schließt aber Klagen, Bußgelder und Kosten nicht aus und kann Zeitpunkt und Ausgang nicht vorhersagen (Quartalsbericht zum 30.09.2026). Dazu kommt eine seit Oktober 2025 anhängige, als Sammelklage beantragte Klage gegen die App MoneyApp, der Vorschüsse unter Verstoß gegen den Military Lending Act und den Truth in Lending Act vorgeworfen werden; PROG will sich verteidigen. Der im Juni 2026 geschlossene Vergleich über rund 4,8 Millionen US-Dollar betraf dagegen einen geschäftlichen Streit um geistiges Eigentum — PROG erkannte dabei keine Haftung an. Wie eng der Rahmen für vergleichbare Anbieter werden kann, zeigt unsere Analyse zu World Acceptance.
Was das Management versprochen hat — und was davon eingetroffen ist
Zahlen im Quartalsbericht sagen, was war. Die Telefonkonferenzen sagen, was das Management wollte — und der Abgleich von beidem zeigt, wie verlässlich seine Zusagen sind. Wir haben die Mitschriften aller Calls von Februar 2022 bis Oktober 2026 gelesen, den Schwerpunkt auf die zwölf Calls ab Februar 2024 gelegt und dabei dem Frage-und-Antwort-Teil mehr Gewicht gegeben als dem vorbereiteten Statement: Im Statement steht, was das Unternehmen sagen will; in den Fragen steht, was die Analysten bezweifeln. Alle Zitate sind wörtlich geprüft. Sprecher sind Vorstandschef Steven Michaels und Finanzchef Brian Garner.
Die Zusagen-Bilanz
Gehalten:
- Abschreibungskorridor 2025: Im Februar 2025 versprach Garner, die Abschreibungen innerhalb des Jahreszielbands von 6 bis 8 Prozent zu liefern. Ergebnis laut Geschäftsbericht: 7,5 Prozent.
- Ausblick 2025 (nach Senkung gehalten): Das bereinigte EBITDA sollte im Februar 2025 260 bis 280 Millionen US-Dollar betragen, wurde im April auf 245 bis 265 gesenkt und kam am Ende bei rund 269 Millionen heraus — nach der Senkung im April also oberhalb der gesenkten und innerhalb der ursprünglichen Spanne.
- Schuldenabbau nach dem Zukauf: Im Februar 2026 stellte das Management den Schuldenabbau an die erste Stelle. Die Nettoverschuldungsquote sank von rund 2,5 über 2,0 (erstes Quartal) und 1,7 (zweites) auf 1,5 im dritten Quartal 2026 — drei Quartale in Folge im Zielband.
- Four wird profitabel: Im Herbst 2025 sagte Michaels, Four werde im Gesamtjahr ein positives bereinigtes EBITDA haben. Es waren 9,9 Millionen für 2025; allein das erste Quartal 2026 übertraf das.
- Dividende: 0,12 Dollar (Anfang 2024), 0,13 (2025), 0,14 je Quartal (2026; am 5. August 2026 erklärt, zahlbar am 3. September 2026).
Nicht gehalten:
- Volumenwachstum 2025: Im Februar 2025 war Michaels „zuversichtlich, 2025 wieder Volumenwachstum zu erreichen“. Tatsächlich lag das Neugeschäft im Leasing im vierten Quartal 2025 um 10,6 Prozent unter dem Vorjahr.
- Vive-Integration: Anfang 2024 hieß es, 2024 sei „ein Schlüsseljahr“, in dem Vive weiter integriert werde. Im Herbst 2025 wurde das Kreditkarten-Portfolio verkauft.
- 90-Tage-Ablösungen: Im April 2026 sagte Garner, weniger vorzeitige Ablösungen nach 90 Tagen würden übers Jahr unterm Strich positiv wirken. Im Oktober berichtete er das Gegenteil: Die Ablösungen laufen auf den verschärften Vertragsbeständen höher.
- Der im Juli angehobene Ausblick: Am 29. Juli stand das bereinigte EBITDA für 2026 bei 355 bis 375 Millionen, drei Monate später bei 345 bis 355.
Offen: Für Purchasing Power nannte Garner im Februar 2026 50 bis 60 Millionen US-Dollar bereinigtes EBITDA. Im Juli standen 620 bis 640 Millionen Umsatz und 54 bis 60 Millionen EBITDA, im Oktober 605 bis 615 und 51 bis 55,5 — der Umsatz-Ausblick wurde seit Juli um rund 3 Prozent gesenkt (Mitte beider Spannen: 630 gegenüber 610 Millionen), das EBITDA-Ziel hält sich in der unteren Hälfte der Februar-Spanne. Offen sind außerdem der Rückkauf, die im März 2026 genannten Dreijahres-Wachstumsziele (Michaels im Oktober: „nichts an diesem Quartal oder unserem Ausblick für das vierte Quartal hat unseren Ausblick für die Dreijahres-Wachstumsraten verändert“) und die Aussage, der Leasing-Umsatz werde im vierten Quartal wieder über dem Vorjahr liegen.
Das Muster: Finanzzusagen, die das Management selbst steuern kann — Schulden, Dividende, Abschreibungsquote bis Ende 2025 — wurden verlässlich erfüllt. Zusagen, die vom Verhalten der Kundschaft abhingen — Volumen, Ablösungen, Ausblicke —, wurden verfehlt oder gesenkt: der Ausblick 2025 im April (am Jahresende wurde die ursprüngliche Spanne erreicht), der Ausblick 2026 im Oktober.
Wo der Ton gekippt ist
Zwei Wendepunkte stechen heraus. Der erste: Februar bis April 2025. Im Februar nannte Michaels die Belastungen durch Big Lots und die Branche „beherrschbaren Gegenwind“. Zwei Monate später klang derselbe Mann so: Inflation, Zollsorgen und die Möglichkeit einer Rezession setzten dem Geschäft zusätzlich zu — der Ausblick wurde gesenkt.
Der zweite, jüngere: Juli bis Oktober 2026. Am 29. Juli, als der Ausblick angehoben wurde, sagte Michaels: „Wir glauben, dass wir im Leasing fest wieder auf Wachstumskurs sind.“ Im Frage-und-Antwort-Teil nannte er die Kundschaft „gestresst, aber widerstandsfähig“. Am 28. Oktober:
„The longer the stress goes on, the harder it is to maintain resiliency.“
Übersetzung: „Je länger der Druck anhält, desto schwerer fällt es, widerstandsfähig zu bleiben.“
— PROG Holdings, Telefonkonferenz zum 3. Quartal 2026 (28.10.2026), Frage-und-Antwort-Teil, Vorstandschef Steven Michaels (Mitschrift über die Investor-Relations-Seite des Unternehmens)
Im vorbereiteten Statement des Finanzchefs kam dazu, man blicke zum Jahresende umsichtig auf den Verbraucher („We are taking a prudent view of the consumer as we close out the year“). Der Grund, den Michaels für die erneute Verschärfung der Kreditvergabe nannte: Der Druck auf die Kundschaft habe angehalten und sich stellenweise sogar verstärkt. Zwischen den beiden Calls liegen drei Monate, ein Ausblick nach oben und einer nach unten. Zur Fairness gehört der Gegeneinwand des Managements: Die Mitte des gesenkten EBITDA-Ausblicks (350 Millionen US-Dollar) liege am oberen Ende der ersten Spanne vom Februar (320 bis 350 Millionen); damals habe man den Konflikt im Nahen Osten und seine Wirkung auf Benzin- und andere Preise der Kundschaft nicht vorhergesehen. Gesenkt wurde also von einer im Juli angehobenen Messlatte (355 bis 375), nicht von der Ausgangslage.
Was die Analysten wirklich bohren
Fünf Themen kehren in fast jedem Frage-und-Antwort-Teil wieder: der Zustand der Verbraucher (meist als erste Frage), die Abschreibungsquote im Leasing, die Kapitalrückgabe, die Kreditqualität von Four und die Saisonalität von Purchasing Power. Wo das Management ausweicht, ist ebenso erkennbar: bei Rückkaufmengen, bei Trends nach Quartalsende und bei den Namen neuer Handelspartner. Das aufschlussreichste Paar steht beim Abschreibungskorridor. Im Juli fragte Brad Thomas (KeyBanc), ob das Management den Korridor von 6 bis 8 Prozent anheben könne. Garner:
„[…] moving that range at any given point in time in the future, obviously, would be you know, taken very seriously, and we would not do that lightly.“
Übersetzung: „[…] eine Verschiebung dieser Spanne würde zu jedem künftigen Zeitpunkt selbstverständlich sehr ernst genommen, und wir würden das nicht leichtfertig tun.“
— PROG Holdings, Telefonkonferenz zum 2. Quartal 2026 (29.07.2026), Frage-und-Antwort-Teil, Finanzchef Brian Garner
Drei Monate später fragte Hal Goetsch (B. Riley), wie sicher das Management sei, in die Spanne zu kommen. Michaels:
„I would say the six part of that six to eight is not really appropriate anymore.“
Übersetzung: „Ich würde sagen, der Sechser-Teil von sechs bis acht ist nicht mehr wirklich angemessen.“
— PROG Holdings, Telefonkonferenz zum 3. Quartal 2026 (28.10.2026), Frage-und-Antwort-Teil, Vorstandschef Steven Michaels
Damit gilt faktisch ein Korridor von 7 bis 8 Prozent — ohne dass er offiziell geändert wurde: Michaels stellte im selben Satz klar, er verkünde hier keine Änderung der Spanne („I am not making news here, in changing that range“). Im Juli hatte die Frage gelautet, ob das Management die Spanne anheben könne; Garner knüpfte das an eine belastbare, anhaltende Datenlage. Für das Gesamtjahr erwartet Garner einen Wert „nahe am oberen Ende“ der Spanne; die Quartalswerte lagen bei 7,3, 8,4 und 8,3 Prozent. Im Juli hatte Bobby Griffin (Raymond James) die Quote über 8 Prozent noch den einen Schwachpunkt des Quartals genannt, Michaels hatte erwidert, man hätte auch Entscheidungen treffen können, die eine Sieben vor dem Komma geliefert hätten — also bewusst Marge gegen Volumen getauscht.
Das zweite Muster betrifft Four. Im Oktober sprach Griffin einen öffentlichen Bericht an, der die Kreditqualität von Four infrage stellte. Michaels und Garner antworteten ausführlich; Garner erläuterte, die Vorsorge werde nach den CECL-Regeln vorab gebildet und weiche kaum von den tatsächlichen Ausfällen ab, und fügte hinzu:
„No re-agings.“
Übersetzung: „Keine nachträglichen Neueinstufungen überfälliger Forderungen.“
— PROG Holdings, Telefonkonferenz zum 3. Quartal 2026 (28.10.2026), Frage-und-Antwort-Teil, Finanzchef Brian Garner
Gemeint ist: Überfällige Forderungen werden nicht nachträglich auf „pünktlich“ zurückgesetzt, was Ausfallzahlen beschönigen würde. Das Management verneint das; im Quartalsbericht lässt sich die Aussage nicht gegenprüfen. Die Vorsorge von Four stieg mit dem Volumen von 7,6 auf 12,0 Millionen US-Dollar, im Verhältnis zum Neugeschäft sank sie nach Garner um rund einen Prozentpunkt gegenüber dem Vorjahr. Wer Four als Wachstumsmotor kauft, sollte wissen, dass genau hier die Analystenfragen kritischer wurden.
Und der Rückkauf: Brad Thomas fragte im Oktober, warum das Unternehmen gerade jetzt, bei so viel Unsicherheit für die Verbraucher, einen beschleunigten Rückkauf mache. Michaels sah darin die Gelegenheit, Kapital in das eigene Geschäft zu stecken, weil die Bilanz es erlaube; die Gewinnziele hätten eine solche Maßnahme nicht vorgesehen, und die Dreijahres-Wachstumsraten könnten durch eingezogene Aktien sogar beeinflusst werden. Begründet wurde der Rückkauf mit 260 Millionen US-Dollar getilgter rückgriffsbehafteter Schulden seit dem Zukauf (insgesamt 326,6 Millionen) und der Erwartung, dass er den Gewinn je Aktie 2027 steigert. Im Herbst 2025 hatte Anthony Chukumba (Loop) noch gefragt, ob das Management nicht „mit dem Lastwagen“ Aktien zurückkaufen müsse. Garner antwortete mit der Reihenfolge der Kapitalverwendung — erst Wachstum, dann Zukäufe, dann die Rückgabe überschüssigen Kapitals —, und auf eine Nachfrage von Hoang Nguyen sagte Michaels, man äußere sich nicht dazu, was man in einem bestimmten Quartal zurückkaufen werde. Gekauft wurde dann erst ab dem zweiten Quartal 2026: 280.000 Aktien zu 36,34 Dollar im Mittel, im dritten Quartal rund 885.000 zu 41,47.
Was die Aktie kostet — Bewertung in Größenordnungen
Zum Datenstand 28. Oktober 2026 lag der Börsenwert bei rund 1,2 Milliarden US-Dollar. Die Gegenprobe stimmt: 38.996.676 Aktien (Deckblatt des Quartalsberichts, Stand 23. Oktober 2026) mal 30,88 US-Dollar Schlusskurs ergeben 1,204 Milliarden; die Fundamentaldaten weisen 1,23 Milliarden aus. Gegenüber dem Deckblatt des Quartalsberichts vom April (40.065.564 Aktien am 24.04.2026) sind das rund 1,07 Millionen Aktien weniger — die Rückkäufe wirken.
Daraus folgen als Größenordnungen — und hier muss man dazusagen, welche Gewinnzahl gemeint ist. Die Mitte der nach US-Rechnungslegung prognostizierten Jahresgewinne (3,78 bis 3,93 US-Dollar je Aktie) ergibt ein Kurs-Gewinn-Verhältnis von rund 8; die Mitte des bereinigten Ausblicks (4,70 bis 4,85) rund 6,5; auf Basis der letzten zwölf Monate weisen die Fundamentaldaten rund 9,6 aus. Das Kurs-Umsatz-Verhältnis liegt bei etwa 0,4 bis 0,5, das Kurs-Buchwert-Verhältnis bei 1,5 (Buchwert 20,72 US-Dollar je Aktie: 808,0 Millionen Eigenkapital durch 38,996 Millionen Aktien). Rechnet man Firmenwert und immaterielle Werte heraus, bleiben nur rund 1,35 US-Dollar Buchwert je Aktie — das Kurs-Buchwert-Verhältnis steigt dann auf über 20. Übersetzt: Der Markt bezahlt für einen Dollar Jahresgewinn nur sechseinhalb bis knapp zehn Dollar — ein Abschlag, wie ihn ein Geschäft trägt, dessen Kundschaft als Erste unter Druck gerät, wenn die Preise steigen. Und: Der Gewinn, auf den sich die Bewertung stützt, ist genau die Zahl, deren Prognose gerade gesenkt wurde.
Was die Profis sagen: Sieben Analystenstimmen (sechs „Strong Buy“, eine „Buy“) ergeben ein mittleres Kursziel von 52 US-Dollar (Datenstand 29. Oktober 2026) — eine sehr wohlwollende Spanne bei einer schmalen Basis von sieben Stimmen. Die Dividende beträgt 0,14 US-Dollar je Aktie und Quartal (am 5. August 2026 erklärt, zahlbar am 3. September 2026), das sind 0,56 Dollar im Jahr und eine Rendite von rund 1,8 Prozent zum genannten Kurs. Die Aktie schwankt überdurchschnittlich (Beta 1,78) und bewegte sich in den zurückliegenden zwölf Monaten zwischen 25,18 und 47,73 US-Dollar (Datenstand 29. Oktober 2026).
Chancen und Risiken auf einen Blick
Chancen
- Four wächst dreistellig und verdient Geld: Neugeschäft +102,6 Prozent auf 330,4 Millionen US-Dollar im dritten Quartal 2026, Ergebnis vor Steuern 10,0 Millionen nach 1,3 Millionen; der Ausblick für Four wurde als einziger angehoben.
- Der Zukauf hat im dritten Quartal erstmals ein positives Ergebnis geliefert (3,0 Millionen Gewinn vor Steuern, bereinigtes EBITDA 12,9 Millionen) und bringt mit Arbeitgeber-Kunden einen Vertriebsweg, den PROG nicht hatte; laut Management starten zwei große Arbeitgeber im vierten und ersten Quartal.
- Bewertung mit Abstand: Kurs-Gewinn-Verhältnis von rund 6,5 bis 9,6, je nach Gewinnzahl; ein Kurs-Buchwert-Verhältnis von 1,5; 1,8 Prozent Dividendenrendite.
- Sichtbare Entschuldung: Bruttoverschuldung von 943,7 auf 872,0 Millionen US-Dollar, Nettoverschuldungsquote 1,5, Kreditvertrags-Auflagen eingehalten, Kreditlinie über 350 Millionen ungezogen.
- Die Gewinnzahl ist nicht durch Sondererlöse aufgebläht: Die Einmalposten der neun Monate drücken den Gewinn netto um 14,1 Millionen vor Steuern.
Risiken
- Das Kerngeschäft (76 Prozent des Umsatzes) wächst im Neugeschäft nur um 2,3 Prozent, sein Umsatz schrumpft, sein Ergebnis fiel um 12,7 Prozent; die Prognose für sein Ergebnis vor Steuern wurde um 10 bis 14 Millionen US-Dollar gesenkt.
- Die Kreditverlust-Vorsorge hat sich auf 30,5 Millionen US-Dollar im Quartal verdreifacht (16,0 Millionen davon aus dem Zukauf); die Leasing-Abschreibungsquote lag zwei Quartale in Folge über 8 Prozent, das Management hält die Sechs im Korridor „nicht mehr für angemessen“.
- Der Gewinn des Zukaufs hängt an einem einzigen Quartal: Für das vierte Quartal sind 18,8 bis 23,3 Millionen Gewinn vor Steuern nötig, nach 3,0 im dritten.
- Die Bilanz trägt 755,3 Millionen US-Dollar Firmenwert und immaterielle Werte — 93 Prozent des Eigenkapitals; ein Wertminderungsbedarf bei Purchasing Power träfe das Eigenkapital direkt.
- Ein Rückkauf von 100 Millionen US-Dollar soll auch aus der Kreditlinie bezahlt werden — nach Käufen zu 41,47 Dollar, bei einem Kurs von 30,88, und mit einer Kasse von nur noch 108,9 Millionen.
- Dauerhaftes Aufsichtsrisiko (FTC-Vergleich 175 Millionen 2020, Branchenuntersuchung zu Buy-Now-Pay-Later seit Dezember 2025, Auskunftsverlangen des Generalstaatsanwalts von North Carolina im Oktober 2026) und die verwundbarste Kundschaft: Das Management führt die Belastung auf Energiepreise infolge des Nahost-Konflikts zurück.
Ein menschliches Fazit
Zurück zur Ankerkurs-Falle vom Anfang. Wer PRG bei 30,88 US-Dollar sieht und an die 43,71 vom 24. Juli denkt, rechnet mit einem Kurs, der auf Annahmen beruhte, die das Unternehmen selbst seither kassiert hat: der Juli-Ausblick, das „fest auf Wachstumskurs“, die Sechs im Abschreibungskorridor. Der Kurs ist gefallen, während diese Annahmen fielen — der alte Kurs ist kein Maßstab mehr.
Das heißt nicht, dass die Aktie teuer wäre. Im Gegenteil: Ein Kurs-Gewinn-Verhältnis von sechseinhalb bis knapp zehn, eine Nettoverschuldung von 1,5 und ein Management, das Schulden abbaut und Dividenden erhöht, sind keine Zeichen einer Firma am Abgrund. Aber es ist ein Unternehmen, dessen Kerngeschäft stagniert, dessen Zukauf sein erstes Gewinnquartal hinter sich hat und ein zweites, entscheidendes vor sich, und dessen Kundschaft nach Aussage des eigenen Chefs umso weniger widerstandsfähig ist, je länger der Druck anhält. Das Management hält Wort, wo es selbst steuert — bei Schulden, Dividende, Disziplin —, und musste zurückrudern, wo die Kundschaft entscheidet. Dieses Muster ist die wichtigste Information aus drei Jahren Telefonkonferenzen.
Wer PRG kauft, kauft die Wette, dass der Zukauf das Weihnachtsquartal liefert und der Druck auf die Verbraucher nicht weiter zunimmt. Wer abwartet, sieht spätestens an der nächsten Prognose-Anpassung, in welche Richtung es geht. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- SEC-Quartalsbericht 10-Q zum 30. September 2026 (eingereicht 28.10.2026) — Segmentrechnung, Risikovorsorge, Forderungsstruktur, Verschuldung und Auflagen, Rückkauf, Aktienzahl auf dem Deckblatt
- SEC-Pflichtmitteilung 8-K vom 28. Oktober 2026, Anlage 99.1 (Ergebnismitteilung) — Ergebnisse des dritten Quartals, Überleitung zu den bereinigten Zahlen, gesenkter Ausblick 2026, Ausblick viertes Quartal
- SEC-Pflichtmitteilung 8-K vom 5. August 2026 — Quartalsdividende von 0,14 US-Dollar je Aktie
- SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 29.04.2026) — Segmentzahlen des ersten Quartals, Kaufpreisaufteilung
- SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 18.02.2026) — Geschäftsmodell, Segmente, Beschäftigte, Abschreibungsquoten, Regulierung, Kapitalflussrechnung
- SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2024 (eingereicht 19.02.2025) — Vergleichszahlen zum Neugeschäft
- SEC-Pflichtmitteilung 8-K vom 2. Dezember 2025 — Kaufvertrag über Purchasing Power
- SEC-Pflichtmitteilung 8-K vom 2. Januar 2026 — Vollzug der Übernahme, Kreditvertrags-Änderung
- Mitschriften der Telefonkonferenzen zu den Quartalsergebnissen, Februar 2022 bis 28. Oktober 2026 (Investor-Relations-Seite des Unternehmens) — Zusagen, Tonlage und Fragen der Analysten
- Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q), Datenstand 28./29. Oktober 2026 — Kurse, Bewertungskennzahlen, Analystenstimmen
Diese Analyse ist journalistische Einordnung öffentlich zugänglicher Unterlagen und ausdrücklich keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Handel mit Wertpapieren. Aktien können erheblich schwanken; ein Totalverlust ist möglich. Alle Zahlen tragen den Stichtag ihrer Quelle und können sich seither geändert haben. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2.677,9 | 2.597,8 | 2.408,3 | 2.463,5 | 2.409,2 |
| Betriebsergebnis (EBIT) | 333,5 | 185,6 | 225,6 | 194,9 | 238,3 |
| Nettogewinn | 243,6 | 98,7 | 138,8 | 197,2 | 146,8 |
| Nettomarge | 9,1 % | 3,8 % | 5,8 % | 8,0 % | 6,1 % |
| Gewinn je Aktie | 3,69 $ | 1,90 $ | 2,98 $ | 4,53 $ | 3,59 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
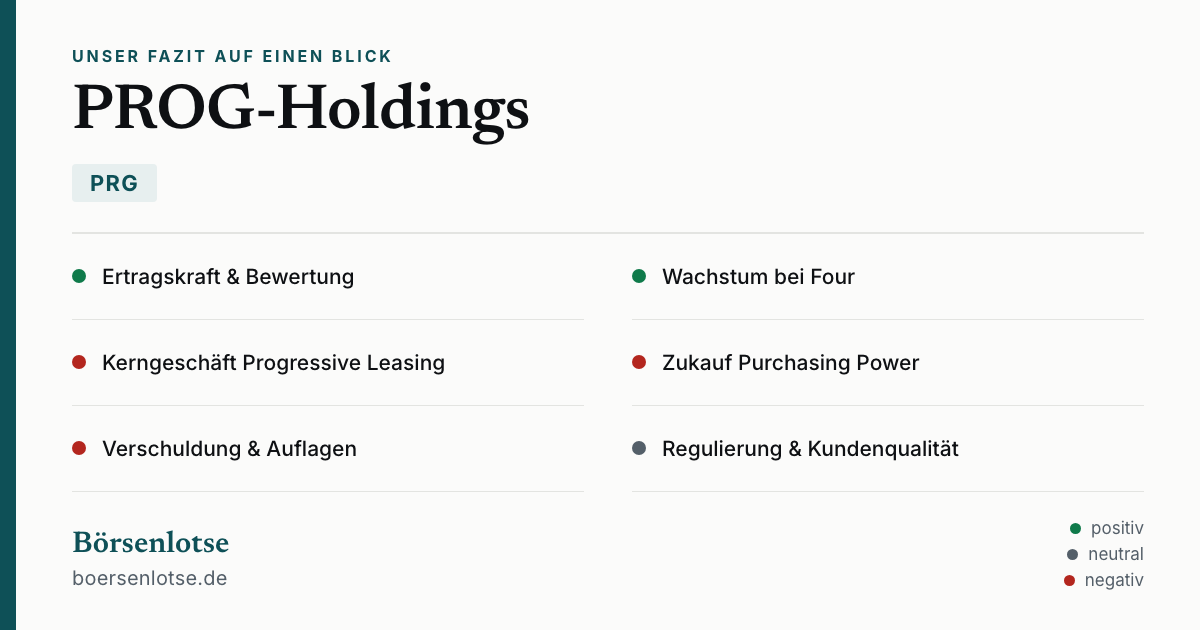
Unser Fazit auf einen Blick
- Ertragskraft & Bewertung positiv
- 52,3 Millionen US-Dollar Ergebnis vor Steuern im dritten Quartal 2026 (Vorjahr 44,7), 386,2 Millionen operativer Cashflow in neun Monaten bei einem Börsenwert von rund 1,2 Milliarden — Kurs-Gewinn-Verhältnis rund 8 (Mitte des Gewinnausblicks nach US-Rechnungslegung), Kurs-Buchwert-Verhältnis 1,5 (10-Q zum 30.09.2026; Kurs 28.10.2026).
- Wachstum bei Four positiv
- Neugeschäft im dritten Quartal 2026 330,4 Millionen US-Dollar (+102,6 Prozent), Ergebnis vor Steuern 10,0 Millionen nach 1,3 Millionen; als einziges Segment mit angehobenem Ausblick (Ergebnis vor Steuern 28–30 statt 22–25 Millionen; 8-K vom 28.10.2026).
- Kerngeschäft Progressive Leasing negativ
- Drei Viertel des Umsatzes: Neugeschäft +2,3 Prozent, Umsatz −0,7 Prozent, Ergebnis vor Steuern −12,7 Prozent (40,8 nach 46,7 Millionen US-Dollar); Prognose für das Segment um 10–14 Millionen gesenkt; Annahmequote knapp 300 Basispunkte unter Vorjahr (8-K und Telefonkonferenz vom 28.10.2026).
- Zukauf Purchasing Power neutral
- Erster Quartalsgewinn (3,0 Millionen US-Dollar vor Steuern bei 131,8 Millionen Umsatz), aber minus 4,8 Millionen über neun Monate; das Jahresziel von 14,0–18,5 Millionen verlangt 18,8–23,3 Millionen im vierten Quartal; Umsatz-Ausblick seit Juli 2026 von 620–640 auf 605–615 Millionen gesenkt (10-Q und 8-K vom 28.10.2026).
- Kreditverluste & Gewinnqualität negativ
- Risikovorsorge Kreditausfälle 30,5 nach 10,0 Millionen US-Dollar im Quartal; Abschreibungsquote im Leasing 8,3 Prozent (zweites Quartal in Folge über der Obergrenze von 8); bereinigter Gewinn je Aktie 3,50 gegen 2,73 ausgewiesen — die Lücke besteht zu 0,69 Dollar aus der Zukauf-Abschreibung, nicht aus Sondererlösen (10-Q und 8-K vom 28.10.2026).
- Bilanz & Kapitalrückgabe neutral
- Bruttoverschuldung 943,7 → 872,0 Millionen US-Dollar, Nettoverschuldungsquote 1,5, Auflagen eingehalten; zugleich Kasse 108,9 Millionen, Firmenwert und immaterielle Werte 93 Prozent des Eigenkapitals und ein Rückkauf über 100 Millionen, der auch aus der Kreditlinie bezahlt werden soll (10-Q zum 30.09.2026).
PROG Holdings ist ein solide verdienendes, genügsam bewertetes Mietkauf-Geschäft, dessen Wachstum zugekauft ist: Der Umsatz stieg im dritten Quartal 2026 um 25,6 Prozent, ohne den Zukauf Purchasing Power um rund 2,8 Prozent, und das Kerngeschäft Progressive Leasing verdiente 12,7 Prozent weniger. Die Kreditverlust-Vorsorge hat sich verdreifacht, der Ausblick wurde gesenkt, und im Oktober rückte das Management vom Sechser-Teil des Abschreibungskorridors ab. Die bereinigte Gewinnzahl ist nicht durch Sondererlöse aufgebläht, lässt aber die Abschreibung des Zukaufs weg. Wer hier kauft, kauft die Wette, dass der Zukauf im Weihnachtsquartal liefert und der Druck auf die Verbraucher nicht weiter zunimmt. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäft verdient Geld, die Bilanz trägt, die Auflagen werden eingehalten und die Bewertung ist genügsam — aber eine wesentliche operative Frage ist offen: Das Kerngeschäft wächst nur noch zugekauft, der Zukauf hat erst ein Gewinnquartal und braucht ein starkes Weihnachtsquartal, und die Kreditverluste liegen oberhalb des eigenen Zielbands. Das Management hat Zusagen, die es selbst steuert (Schulden, Dividende), verlässlich gehalten und Zusagen, die an der Kundschaft hängen (Volumen, Ausblick), zweimal gesenkt. Für die Qualitätsstufe grün fehlt der Beleg, dass das Kerngeschäft wieder wächst und die Ausfälle im Korridor bleiben; für rot gibt es keinen Substanzbefund. Die Entscheidung liegt bei Dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass dieser Fassung ist der Quartalsbericht zum 30. September 2026 (eingereicht am 28.10.2026, mit Ergebnismitteilung 8-K Item 2.02 am selben Tag); sie ersetzt die Erstfassung auf Basis des Berichts zum 31.03.2026. Auch die Telefonkonferenzen von Februar 2022 bis Oktober 2026 wurden ausgewertet.
- Datenstand: Kurs 30,88 US-Dollar (Schluss 28.10.2026), Aktienzahl 38.996.676 (10-Q-Deckblatt, 23.10.2026) — Börsenwert 1,204 Milliarden US-Dollar, gegengeprüft gegen die Fundamentaldaten (1,23 Milliarden). Bewertungskennzahlen und Analystenstimmen: Stand 29.10.2026.
- Eigene Rechnung (nicht im Bericht ausgewiesen): Umsatzwachstum ohne Purchasing Power (+2,8 Prozent), Anteil überfälliger Kundenforderungen bei Bundesbediensteten und übrigen Kunden (17,3 bzw. 12,2 Prozent), Quartalsziel Purchasing Power im vierten Quartal (18,8–23,3 Millionen US-Dollar Ergebnis vor Steuern) und Eigenkapital ohne Firmenwert und immaterielle Werte.
- Verwechslungsgefahr: PROG Holdings ist nicht der Möbelhändler Aaron's (früher NYSE: AAN), von dem die Holding zum 30. November 2020 abgespalten wurde, und nicht der Biotechnik-Titel Precigen (Nasdaq: PGEN). Der Ticker PRG steht an der New York Stock Exchange.
- Vive Financial, bis zum 20. Oktober 2025 ein eigenes Segment, wurde verkauft und wird als aufgegebener Geschäftsbereich geführt; alle Umsatz- und Ergebnisreihen dieser Analyse beziehen sich deshalb auf fortgeführte Geschäfte.
Urteilskarte herunterladen (Ampel und Bewertung dieser Analyse als Bild, PNG)
Aktien-Wächter
Diese Analyse ist Stand 29. Oktober 2026. Was sich seitdem bei PRG geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu PROG Holdings Inc (PRG) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
PROG Holdings, Inc. (NYSE: PRG, Draper/Utah, 1.235 Beschäftigte zum 31.12.2025) betreibt vier Bereiche: Progressive Leasing vermietet Möbel, Haushaltsgeräte, Handys und Schmuck mit Kaufoption an Kundschaft mit schwacher Bonität (im dritten Quartal 2026: 552,7 von 725,8 Millionen US-Dollar Umsatz). Four bietet Zahlung in vier zinsfreien Raten, Purchasing Power den Kauf per Gehaltsabzug über Arbeitgeber, MoneyApp zinsfreie Gehaltsvorschüsse.
Der Umsatz stieg um 25,6 Prozent auf 725,8 Millionen US-Dollar, davon 131,8 Millionen aus dem zugekauften Bereich Purchasing Power; ohne ihn lag das Plus bei rund 2,8 Prozent (eigene Rechnung). Der Gewinn je Aktie aus fortgeführten Geschäften betrug 0,92 US-Dollar (Vorjahr 0,80), bereinigt 1,06 (0,87). Progressive Leasing verdiente vor Steuern 12,7 Prozent weniger, Four wuchs im Neugeschäft um 102,6 Prozent (Quartalsbericht 10-Q zum 30.09.2026, Ergebnismitteilung 8-K vom 28.10.2026).
Am 28. Oktober 2026 senkte PROG den Ausblick für 2026: Umsatz 3.015 bis 3.050 Millionen US-Dollar (vorher 3.025 bis 3.100), bereinigtes EBITDA 345 bis 355 Millionen (355 bis 375), bereinigter Gewinn je Aktie 4,70 bis 4,85 US-Dollar (4,75 bis 5,00). Das Unternehmen nennt den anhaltenden gesamtwirtschaftlichen Druck auf viele Kundinnen und Kunden und spricht von einer vorsichtigeren Sicht auf den Verbraucher. Nur der Ausblick für Four wurde angehoben.
Nein, eher umgekehrt: Für die ersten neun Monate 2026 stehen 2,73 US-Dollar ausgewiesener gegen 3,50 bereinigter Gewinn je Aktie. Von der Lücke von 0,77 Dollar entfallen 0,69 auf die laufende Abschreibung der Zukauf-Werte, der Rest auf Übernahme-, Umbau- und Rechtskosten, abzüglich eines Bewertungsgewinns von 5,7 Millionen und Steuereffekten. Verkaufsgewinne aus Forderungen (14,0 Millionen) bleiben in beiden Zahlen; von den Bewertungsgewinnen (9,0 Millionen) bleiben im bereinigten Gewinn 3,3 Millionen.
Im dritten Quartal 2026 erstmals: 3,0 Millionen US-Dollar Ergebnis vor Steuern bei 131,8 Millionen Umsatz (bereinigtes EBITDA 12,9 Millionen). Über die neun Monate steht noch ein Minus von 4,8 Millionen. Die Jahresprognose verlangt für das vierte Quartal 18,8 bis 23,3 Millionen Gewinn vor Steuern (eigene Rechnung); der Umsatz-Ausblick für den Bereich wurde seit Juli 2026 von 620–640 auf 605–615 Millionen gesenkt.
Die Bruttoverschuldung sank von 943,7 Millionen US-Dollar (31.03.2026) auf 872,0 Millionen (30.09.2026), die Kasse liegt bei 108,9 Millionen (31.12.2025: 308,8). Die Nettoverschuldungsquote betrug 1,5, die Auflagen im Kreditvertrag (höchstens 3,25 im Jahr 2026) werden eingehalten, die Kreditlinie über 350 Millionen ist nicht gezogen. Der angekündigte Aktienrückkauf über 100 Millionen soll auch aus der Kreditlinie finanziert werden.
Gehalten wurden Schuldenabbau (Nettoverschuldung von rund 2,5 auf 1,5), Dividende (0,12 → 0,13 → 0,14 US-Dollar), Abschreibungsquote 2025 (7,5 Prozent im Zielband 6 bis 8) und die Profitabilität von Four. Nicht gehalten wurden das 2025 versprochene Volumenwachstum im Leasing, die Vive-Integration und der im Juli 2026 angehobene Ausblick. Im Oktober 2026 hieß es, der Sechser-Teil des Abschreibungskorridors sei „nicht mehr wirklich angemessen“.
Die Quartalsdividende beträgt 0,14 US-Dollar je Aktie (erklärt am 5. August 2026, zahlbar am 3. September 2026), rund 1,8 Prozent Rendite zum Kurs von 30,88 US-Dollar (28.10.2026). Im dritten Quartal 2026 kaufte PROG für 36,7 Millionen Dollar eigene Aktien zu durchschnittlich 41,47 und kündigte am 28. Oktober einen beschleunigten Rückkauf über 100 Millionen an; die Ermächtigung wurde auf 500 Millionen aufgestockt und bis 26. Oktober 2029 verlängert.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.