Photronics: 673 Millionen Dollar in der Kasse — und 504 Millionen davon liegen in Gemeinschaftsfirmen
Ohne Photomasken entsteht kein einziger Chip — und Photronics zählt sich im eigenen Geschäftsbericht zu den weltweit führenden Herstellern dieser Belichtungsvorlagen. Die Firma ist praktisch schuldenfrei und war in jedem der letzten fünf Geschäftsjahre profitabel. Der Blick in die Berichte an die US-Börsenaufsicht SEC zeigt aber auch: Von 147,3 Millionen US-Dollar Konzerngewinn der ersten neun Monate gingen 44,0 Millionen an die Minderheitsgesellschafter der Gemeinschaftsunternehmen, und von 672,8 Millionen Kasse liegen 503,5 Millionen in genau diesen Firmen. Keine Anlageberatung — nur die Frage, wie viel von einer starken Bilanz beim Aktionär tatsächlich ankommt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 28,50 $ +2,40 %
- Marktkapitalisierung
- 1,7 Mrd. $
- KGV
- 9,8
- Wachstums-Score
- 4/10
- AAQS
- 5/10
Kursentwicklung seit 8. September 2026: -2,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 20,30 $ bis 55,00 $ · Letzter Kurs: 28,50 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die jeder kennt, der einmal in einer Wohngemeinschaft gelebt hat: die Kühlschrank-Illusion. Du machst die Tür auf, siehst zwei Fächer voller Joghurt, Käse, Bier — und für einen Moment fühlt es sich nach Überfluss an. Bis dir einfällt, dass drei Viertel davon deinen Mitbewohnern gehören. Der Kühlschrank war nie leer. Er war nur nie ganz deiner. Bei Firmen machen wir denselben Fehler, nur mit mehr Nullen: Wir lesen „672,8 Millionen US-Dollar Kasse“ und denken an Handlungsspielraum. Photronics, Inc. (Nasdaq: PLAB) aus Brookfield in Connecticut ist der Lehrfall dazu — und zwar ausgerechnet eine Firma, an der wirklich viel Gutes zu finden ist: seit 1969 am Markt, praktisch schuldenfrei, in jedem der letzten fünf Geschäftsjahre profitabel, laut eigenem Geschäftsbericht einer der weltweit führenden Photomasken-Hersteller. Machen wir also einen Deal: Bevor du dich für oder gegen diese Aktie entscheidest, lesen wir gemeinsam, was das Unternehmen selbst der US-Börsenaufsicht SEC gemeldet hat — den Geschäftsbericht (10-K) für das Geschäftsjahr 2025, den Quartalsbericht (10-Q) zum 3. Mai 2026 und die Ergebnismitteilung vom 26. August 2026. Für falsche Angaben in solchen Berichten haftet die Unternehmensführung persönlich. Und dieser erzählt von einem Geschäft, das gebraucht wird, von zwei Partnern, denen ein großer Teil davon gehört, und von einem Umsatz, der seit zwei Jahren sinkt, während der Gewinn je Aktie steigt. Am Ende entscheidest du selbst.
Was Photronics eigentlich macht — die Vorlage, ohne die kein Chip entsteht
Ein Chip wird nicht gebaut, er wird belichtet. In der Halbleiterfabrik liegt eine Siliziumscheibe unter einer Lichtquelle, und zwischen Licht und Scheibe hängt eine Photomaske: eine Quarz- oder Glasplatte, in die das Schaltungsbild mikroskopisch fein eingebracht ist. Das Alltagsbild dazu ist die Schablone. Wer hundert Buchstaben in einer Nacht sprühen will, schneidet sich einmal eine saubere Schablone und benutzt sie hundertmal. Genau das ist eine Photomaske — nur dass die Linien darauf nicht Millimeter, sondern wenige Nanometer breit sind, und dass ein einziger Fehler in der Schablone jeden damit belichteten Chip unbrauchbar macht.
Photronics fertigt diese Schablonen für zwei Welten: für integrierte Schaltkreise (im Bericht abgekürzt als IC — also Prozessoren, Speicher, Auto- und Industriechips) und für Flachbildschirme (FPD — Handy-Displays, Fernseher, Monitore). Das Unternehmen betreibt 11 Werke in Asien, Europa und Nordamerika und belieferte im Geschäftsjahr 2025 rund 636 Kunden. Zum 31. Oktober 2025 arbeiteten dort 1.908 Menschen; keiner von ihnen war gewerkschaftlich vertreten.
Wichtig für das Verständnis aller Zahlen in diesem Text: Das Geschäftsjahr von Photronics endet nicht am 31. Dezember, sondern am 31. Oktober. Das Geschäftsjahr 2025 lief also vom 1. November 2024 bis zum 31. Oktober 2025 und deckt im Wesentlichen das Kalenderjahr 2025 ab. Das dritte Quartal des Geschäftsjahres 2026 endete am 2. August 2026.
Der Markt für Photomasken hat eine Besonderheit, die den ganzen Fall prägt: Viele große Chiphersteller stellen ihre Masken selbst her — in der Fachsprache heißen solche Werke „captive“, also hauseigen. Photronics ist einer der wenigen unabhängigen Anbieter, die an alle verkaufen. Das bringt Breite (636 Kunden) und Verwundbarkeit zugleich: Wer als Zulieferer im Schatten von Riesen steht, verhandelt selten aus einer Machtposition. Der Geschäftsbericht sagt das selbst und nennt als Wettbewerber unter anderem Dai Nippon Printing, Hoya, LG Innotek, SK-Electronics und die Taiwan Mask Corporation. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Photronics steht unverzichtbar in der Lieferkette — und hat trotzdem nur begrenzten Zugriff auf das Geld, das darin verdient wird.
Die Firmengeschichte für Anleger
-
1969
Gründung in Connecticut
Seit 56 Jahren im Photomasken-Geschäft. Für Anleger heißt das: Dieses Unternehmen hat mehrere Halbleiterzyklen überlebt, nicht nur den letzten.
-
2018
Gemeinschaftsunternehmen PDMCX in Xiamen (Januar)
Dai Nippon Printing steigt mit 49,99 Prozent ein. Seither erscheint der volle Gewinn des Werks im Konzern — und wird am Ende wieder geteilt.
-
2020
Erstes Rückkaufprogramm über 100 Millionen US-Dollar (September)
Bis Oktober 2022 werden 5,8 Millionen Aktien für 68,3 Millionen US-Dollar eingezogen — der Beginn einer sinkenden Aktienzahl.
-
2023
Umsatzhoch von 892,1 Millionen US-Dollar
Der bislang höchste Jahresumsatz. Danach folgen zwei Rückgänge in Folge, weil das Mainstream-Geschäft schneller nachgibt als das High-End wächst.
-
2025
Rückkauf von 5,0 Millionen Aktien für 97,4 Millionen US-Dollar
Zu durchschnittlich 19,52 US-Dollar je Stück. Für die verbliebenen Aktionäre stieg der Anteil am Unternehmen, ohne dass der Gewinn steigen musste.
-
2026
Umbau der Führungsetage (Januar)
Der Technologievorstand geht zum 29. Dezember 2025 ohne gemeldeten Nachfolger; der Finanzvorstand wird zusätzlich President. Beides fällt in die größte Investitionsphase seit Jahren.
-
2026
Rekordanteil im High-End (26. August)
44 Prozent des Chip-Umsatzes im Quartal zum 2. August 2026 — der höchste gemeldete Wert. Der Anteil steigt allerdings auch, weil der Mainstream-Teil schrumpft.
Wie die Aktie auf unseren Tisch kam
Photronics kam nicht über einen Bewertungs- oder Momentum-Treffer unseres hauseigenen Aktien-Scanners auf die Rechercheliste, sondern über den Reddit-Hype-Scanner — jene Auswertung, die zählt, wie oft ein Kürzel in den großen Anlegerforen fällt (Datenstand 9. September 2026). Solche Treffer sind für uns nie ein Kaufargument, sondern eine Frage: Was hat die Leute aufgeweckt?
Die Antwort liefert der Kursverlauf. Die Aktie hat in zwölf Monaten eine Spanne zwischen 20,05 und 56,00 US-Dollar durchlaufen und schloss am 8. September 2026 bei 29,36 US-Dollar. Ein Papier, das sich fast verdreifacht und dann wieder halbiert, produziert Foren-Beiträge — in beide Richtungen. Uns interessiert etwas anderes: Ob unter dem Lärm ein Geschäft steht, das man verstehen kann. Und das ist hier der Fall, weil Photronics eines der wenigen Unternehmen ist, deren Produkt sich in einem Satz erklären lässt.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich beeindruckt, denn davon gibt es reichlich.
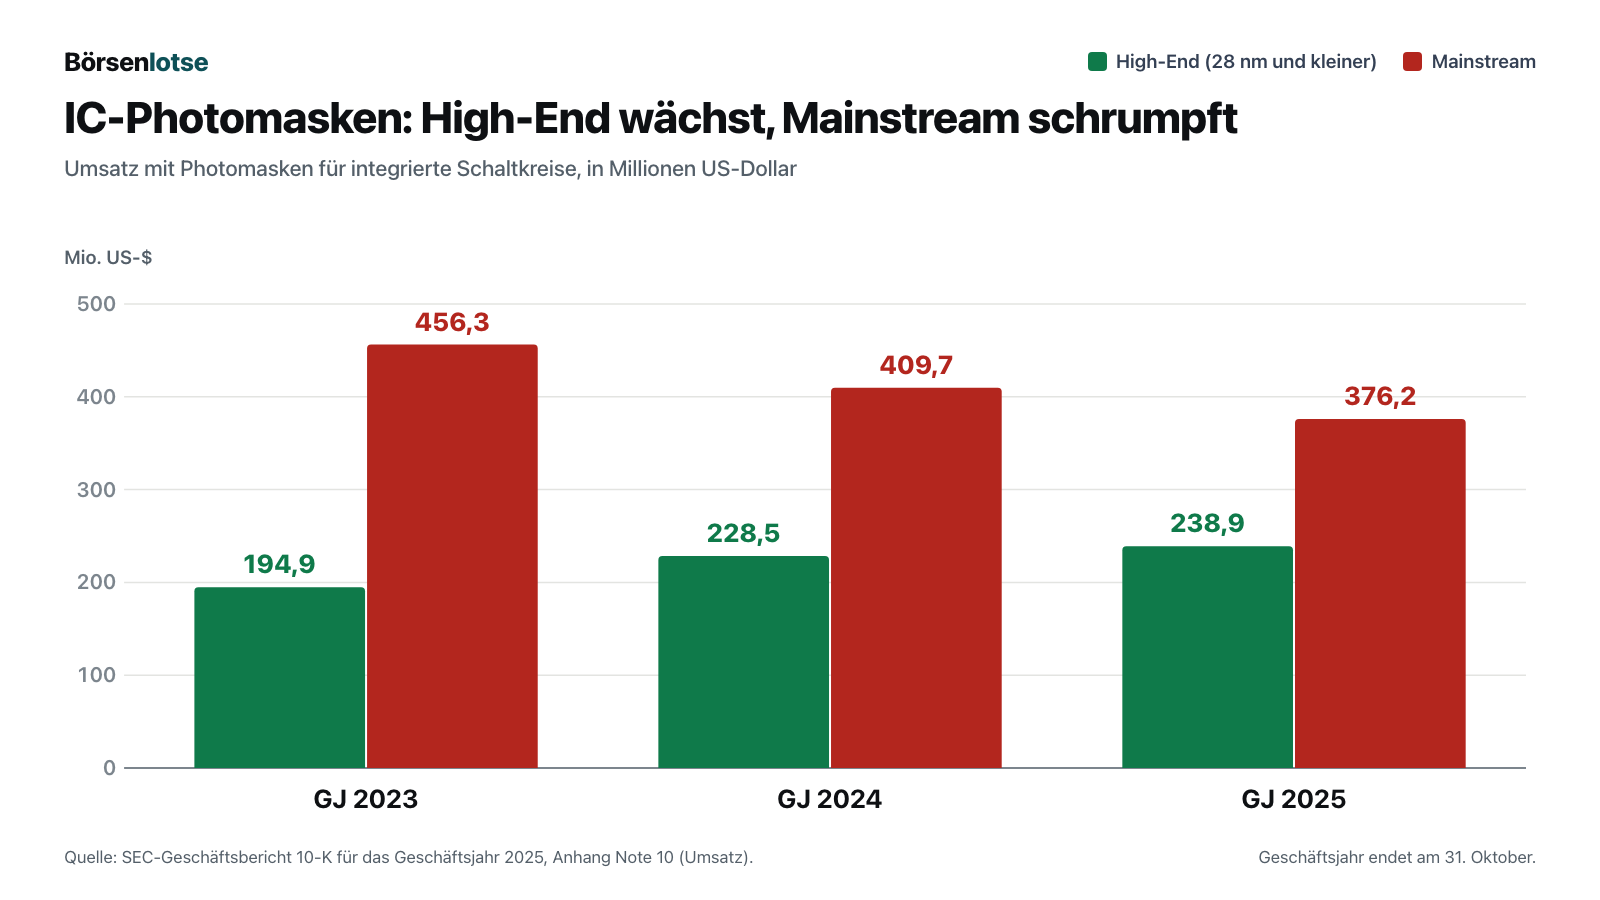
Erstens: Diese Firma verdient Geld, jedes Jahr. Der Konzerngewinn stieg von 78,8 Millionen US-Dollar (Geschäftsjahr 2021) auf 179,2 (2022), 199,6 (2023), 183,8 (2024) und 190,2 Millionen (2025). Kein Verlustjahr, keine Ausreißer nach unten. Das verwässerte Ergebnis je Aktie kletterte in derselben Zeit von 0,89 auf 2,28 US-Dollar — und in den ersten neun Monaten des Geschäftsjahres 2026 auf 1,76 US-Dollar nach 1,23 im Vorjahreszeitraum. „Verwässert“ heißt dabei: Es ist schon eingerechnet, dass Mitarbeiteraktien später zusätzliche Anteile schaffen könnten; dein Stück vom Kuchen wird also nicht kleiner, als diese Zahl behauptet.
Zweitens: Die Bilanz ist außergewöhnlich sauber. Zum 2. August 2026 standen einer Bilanzsumme von 1.990,7 Millionen US-Dollar Finanzverbindlichkeiten von 3,9 Millionen kurzfristig und 4.000 US-Dollar langfristig gegenüber. Das ist keine niedrige Verschuldung, das ist praktisch keine. Zum Vergleich: Die Zinsaufwand des gesamten Geschäftsjahres 2025 betrugen 0,1 Millionen US-Dollar. Dem stehen 672,8 Millionen US-Dollar an Kasse und kurzfristigen Anlagen gegenüber und ein Sachanlagevermögen von 955,0 Millionen — Werke, Maschinen, Belichtungsanlagen.
Drittens: Das Geschäft wirft Bargeld ab. Der operative Mittelzufluss lag im Geschäftsjahr 2025 bei 247,8 Millionen US-Dollar (2024: 261,4; 2023: 302,2) und in den ersten neun Monaten des Geschäftsjahres 2026 bereits bei 220,6 Millionen nach 160,0 im Vorjahreszeitraum. Das ist kein Buchgewinn, das ist Geld, das tatsächlich auf dem Konto ankommt.
Und nun der Teil, den man dazu lesen muss.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Knapp ein Drittel des Gewinns gehört nicht den Aktionären
Photronics betreibt einen Teil seiner Werke gemeinsam mit Partnern und hält daran jeweils 50,01 Prozent — also die knappe Mehrheit. Nach den Rechnungslegungsregeln bedeutet das: Der komplette Umsatz und der komplette Gewinn dieser Werke erscheinen in der Konzernrechnung, und erst ganz unten wird der Anteil der Partner wieder abgezogen. Diese Zeile heißt „Minderheitsgesellschafter“ (im Bericht: noncontrolling interests), und sie ist bei Photronics groß.
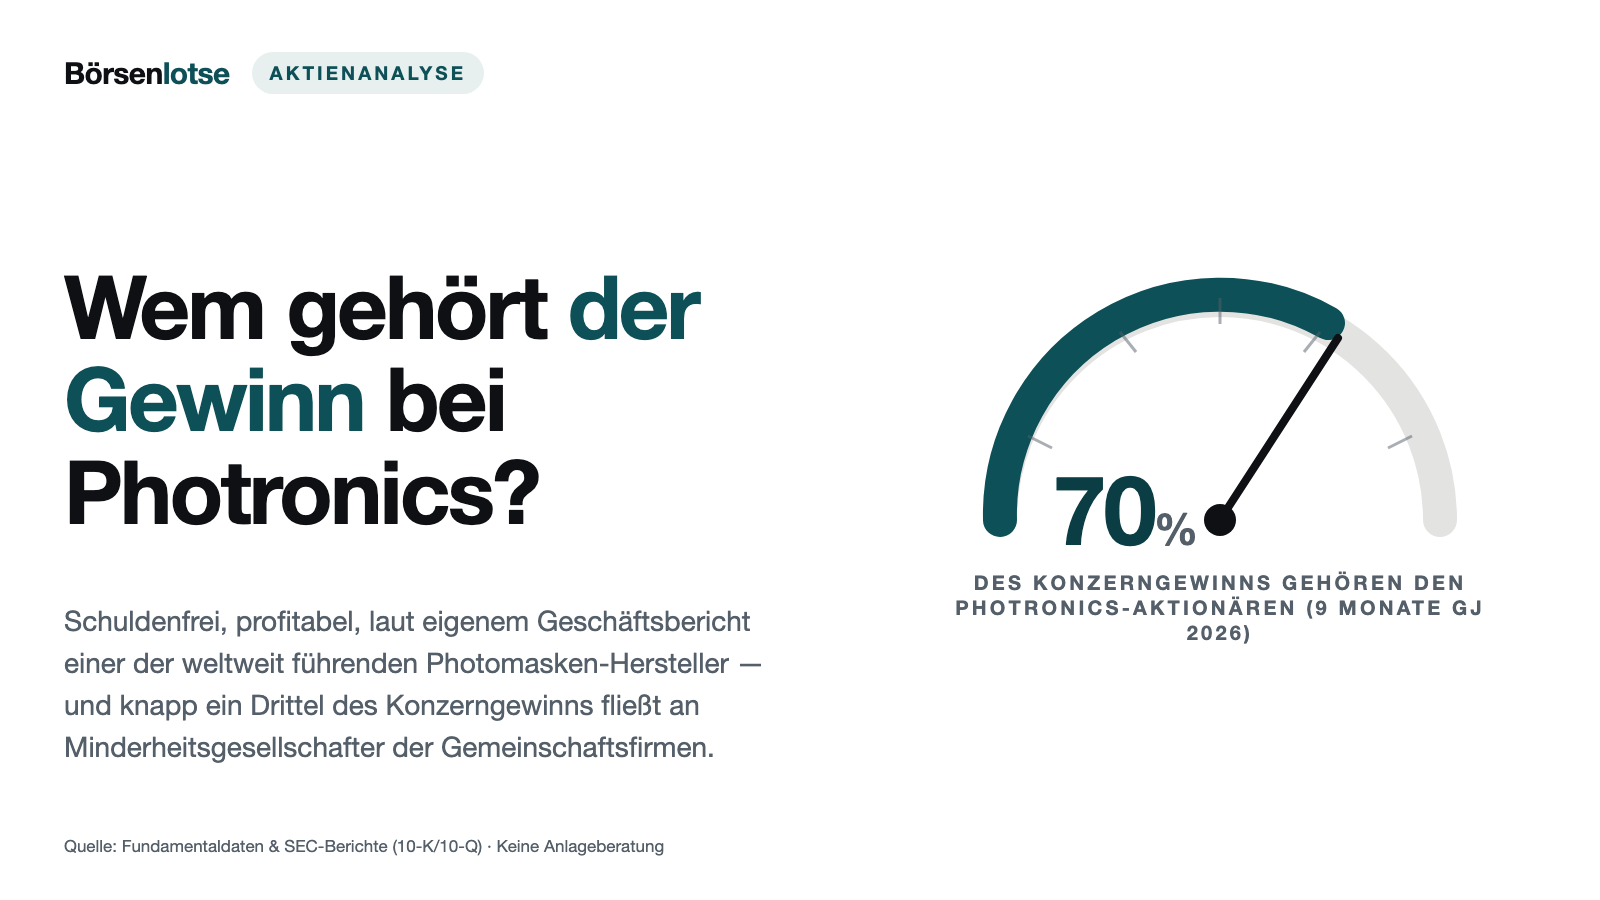
In den ersten neun Monaten des Geschäftsjahres 2026 verdiente der Konzern 147,3 Millionen US-Dollar. Davon entfielen 44,0 Millionen auf die Minderheitsgesellschafter und 103,3 Millionen auf die Photronics-Aktionäre — knapp 70 Prozent. Im Geschäftsjahr 2025 lag das Verhältnis bei 190,2 zu 53,8 zu 136,4 Millionen, also ebenfalls rund 72 Prozent für die Aktionäre. Im Geschäftsjahr 2023 waren es nur 63 Prozent, weil damals 74,1 von 199,6 Millionen an die Partner gingen.
Das ist kein Skandal und kein Buchungstrick — es ist die ehrliche Folge einer bewussten Struktur. Aber es verändert jede Überschlagsrechnung: Wer den Konzerngewinn durch die Aktienzahl teilt, rechnet sich reicher, als er ist. Die Berichte machen den Unterschied ausdrücklich sichtbar, indem sie „Net income“ und „Net income attributable to Photronics, Inc. shareholders“ getrennt ausweisen. Wer den Unterschied überliest, überliest knapp ein Drittel.
Unbequeme Wahrheit Nr. 2: Drei Viertel der Kasse liegen in den Gemeinschaftsfirmen
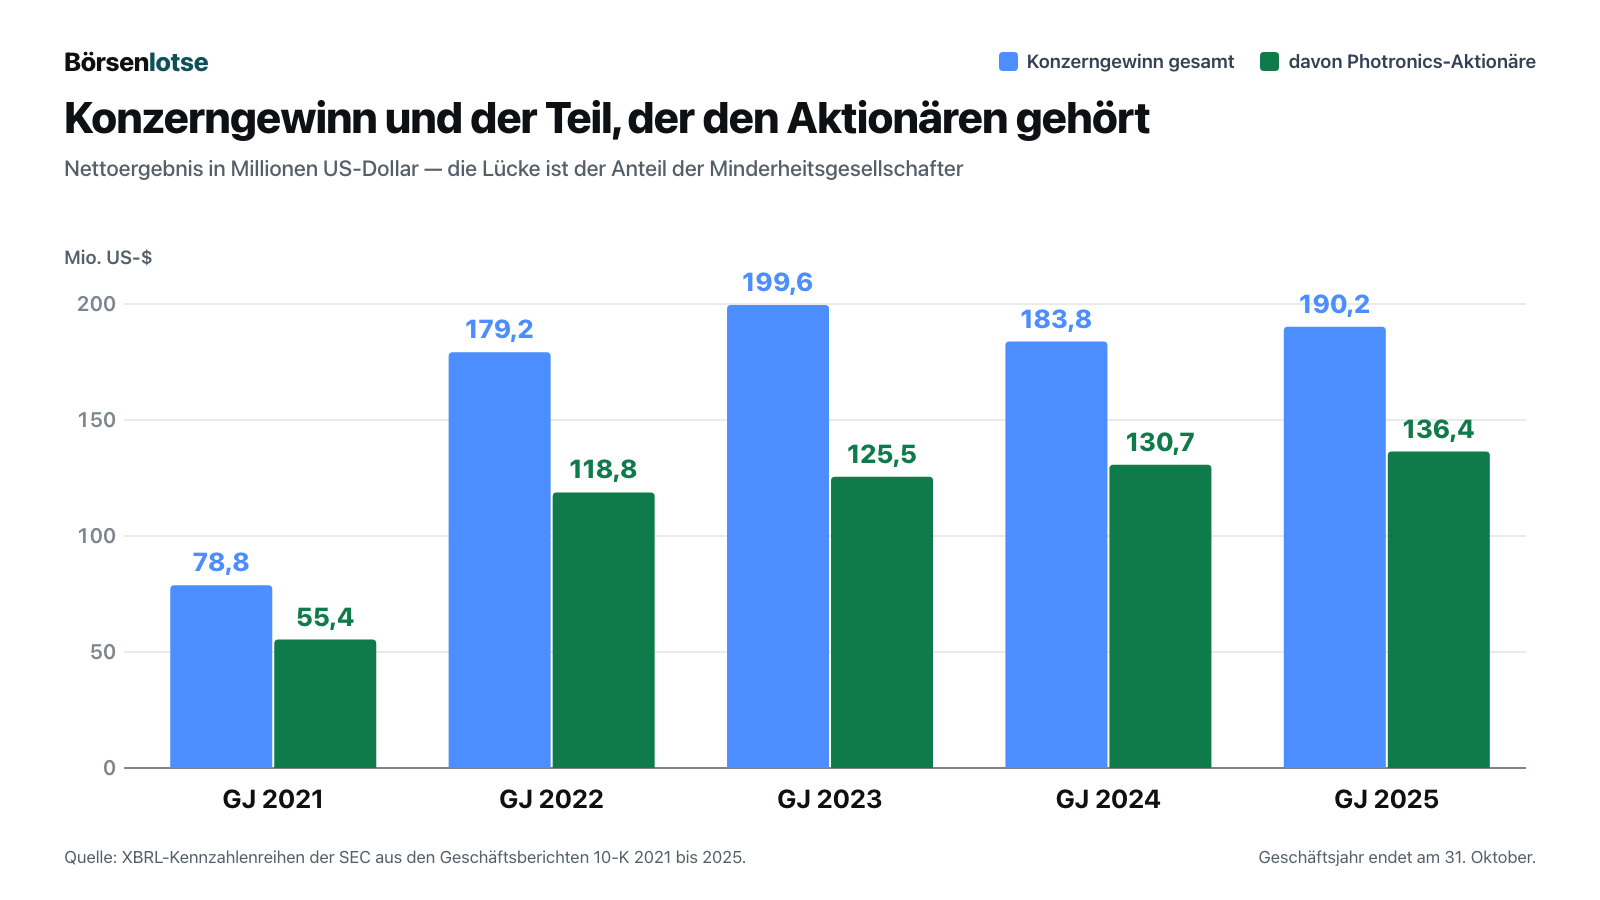
Dieselbe Struktur wirkt auf der Vermögensseite — und dort noch deutlicher. Die Ergebnismitteilung zum dritten Quartal des Geschäftsjahres 2026 nennt die Zahl in einem einzigen Satz:
„Cash, cash equivalents and short-term investments at the end of the quarter were $672.8 million, of which $503.5 million was associated with our Joint Ventures, of which we own 50.01%.“
Übersetzung: „Zahlungsmittel, Zahlungsmitteläquivalente und kurzfristige Anlagen beliefen sich zum Quartalsende auf 672,8 Millionen US-Dollar, wovon 503,5 Millionen auf unsere Gemeinschaftsunternehmen entfielen, an denen wir 50,01 Prozent halten.“
— Photronics, Ergebnismitteilung zum dritten Quartal des Geschäftsjahres 2026 (8-K vom 26. August 2026, Anlage 99.1)
74,8 Prozent der Kasse liegen also in Firmen, die Photronics nur knapp mehrheitlich gehören. Frei verfügbar auf Konzernebene sind rechnerisch die verbleibenden 169,3 Millionen US-Dollar; vom Rest gehört Photronics wirtschaftlich die Hälfte, aber der Zugriff darauf ist eine Sache von Gesellschafterbeschlüssen, Ausschüttungen und — bei einem Werk in China — auch von Kapitalverkehrsregeln. Das Unternehmen weist im Geschäftsbericht ausdrücklich auf Regelungen hin, die „unsere Fähigkeit einschränken, Vermögenswerte zwischen Einheiten unterschiedlicher Rechtsordnungen zu übertragen“.
Wichtig für die Fairness: Photronics versteckt das nicht, sondern nennt es in jeder Quartalsmeldung im selben Atemzug wie den Kassenbestand. Wer die Firma bewertet, muss diese Zahl aber selbst herausrechnen — kaum ein Kennzahlenportal tut das für ihn.
Unbequeme Wahrheit Nr. 3: Der wachsende Teil ist der kleinere
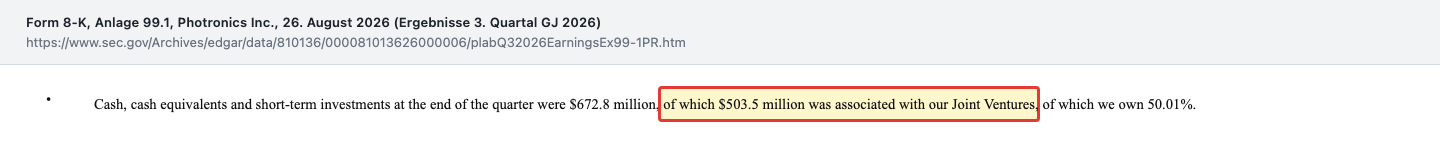
Der Anhang des Geschäftsberichts teilt den Umsatz nach Produktarten auf, und diese Tabelle ist die aufschlussreichste des ganzen Dokuments. Photronics unterscheidet High-End (bei Chips: Strukturen von 28 Nanometern und kleiner) und Mainstream (alles darüber, also ältere, gröbere Fertigungsstufen).
Bei den Chip-Photomasken stieg der High-End-Umsatz von 194,9 Millionen US-Dollar (Geschäftsjahr 2023) über 228,5 (2024) auf 238,9 Millionen (2025) — ein Zuwachs von 43,9 Millionen in zwei Jahren. Im selben Zeitraum fiel der Mainstream-Umsatz von 456,3 über 409,7 auf 376,2 Millionen — ein Verlust von 80,1 Millionen. Unter dem Strich schrumpfte das Chip-Geschäft von 651,3 auf 615,1 Millionen. Bei den Bildschirm-Photomasken blieb es ruhiger: 240,8 (2023), 228,8 (2024), 234,2 Millionen (2025).
Deshalb sank der Konzernumsatz zwei Jahre in Folge: 892,1 Millionen US-Dollar (2023), 866,9 (2024), 849,3 (2025). Und deshalb ist der Satz des Vorstandschefs in der jüngsten Ergebnismitteilung — der High-End-Anteil habe mit 44 Prozent des Chip-Umsatzes einen Rekordwert erreicht — richtig und unvollständig zugleich: Über die Geschäftsjahre 2023 bis 2025 stieg der Anteil auch deshalb, weil der Nenner kleiner wurde.
Die gute Nachricht steht im laufenden Geschäftsjahr: In den ersten neun Monaten des Geschäftsjahres 2026 lag der Umsatz mit 651,1 Millionen US-Dollar um 2,8 Prozent über dem Vorjahreszeitraum (633,5 Millionen). Der Rückgang ist also gestoppt — vorerst.
Was das Unternehmen dabei nicht ausgleicht, ist die Marge. Die Bruttomarge — der Anteil des Umsatzes, der nach Abzug der Herstellkosten übrig bleibt — fiel in den ersten neun Monaten des Geschäftsjahres 2026 auf 33,2 Prozent nach 35,4 Prozent im Vorjahreszeitraum. Bei 651 Millionen Umsatz entsprechen 2,2 Prozentpunkte rund 14 Millionen US-Dollar, die nicht mehr durchkommen.
Unbequeme Wahrheit Nr. 4: Zwei Kunden stehen für fast ein Drittel des Umsatzes
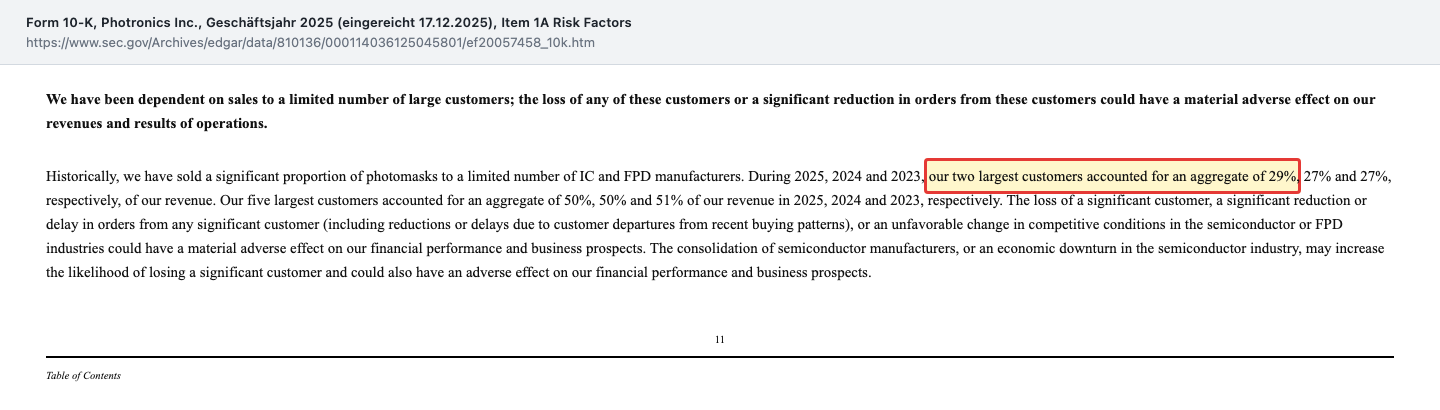
Photronics belieferte im Geschäftsjahr 2025 rund 636 Kunden — eine beruhigend große Zahl. Die Verteilung dahinter ist es weniger. Der Geschäftsbericht schreibt in seinem Risikokapitel:
„During 2025, 2024 and 2023, our two largest customers accounted for an aggregate of 29%, 27% and 27%, respectively, of our revenue. Our five largest customers accounted for an aggregate of 50%, 50% and 51% of our revenue in 2025, 2024 and 2023, respectively.“
Übersetzung: „In den Jahren 2025, 2024 und 2023 entfielen auf unsere beiden größten Kunden zusammen 29 Prozent, 27 Prozent beziehungsweise 27 Prozent unseres Umsatzes. Auf unsere fünf größten Kunden entfielen 2025, 2024 und 2023 zusammen 50 Prozent, 50 Prozent beziehungsweise 51 Prozent unseres Umsatzes.“
— Photronics, Geschäftsbericht (10-K) für das Geschäftsjahr 2025, Risikokapitel (Item 1A)
Einzeln aufgeschlüsselt: Kunde A stand 2025 für 16 Prozent, Kunde B für 13, Kunde C für 8 Prozent des Konzernumsatzes. Kein einziger Kunde ist damit für sich existenzbedrohend — aber die Hälfte des Geschäfts hängt an fünf Telefonnummern. Und die Konzentration nimmt zu, nicht ab: von 27 auf 29 Prozent bei den beiden größten.
Dazu kommt die Landkarte. Nach Erwirtschaftungsort verteilte sich der Umsatz des Geschäftsjahres 2025 auf Taiwan (283,8 Millionen US-Dollar), China (221,0), Südkorea (158,5), die USA (148,9), Europa (34,1) und Sonstige (2,9). Rund 78 Prozent des Umsatzes entstehen in Ostasien, allein 59 Prozent in Taiwan und China. Der Bericht nennt insgesamt 82 Prozent Auslandsanteil (2024: 83, 2023: 86 Prozent). Wer diese Aktie kauft, kauft eine Wette darauf, dass die Chipfertigung rund um die Taiwanstraße ungestört weiterläuft. Das ist eine politische Annahme, keine betriebswirtschaftliche.
Unbequeme Wahrheit Nr. 5: Eine 177-Millionen-Verpflichtung ohne Schuldenzeile
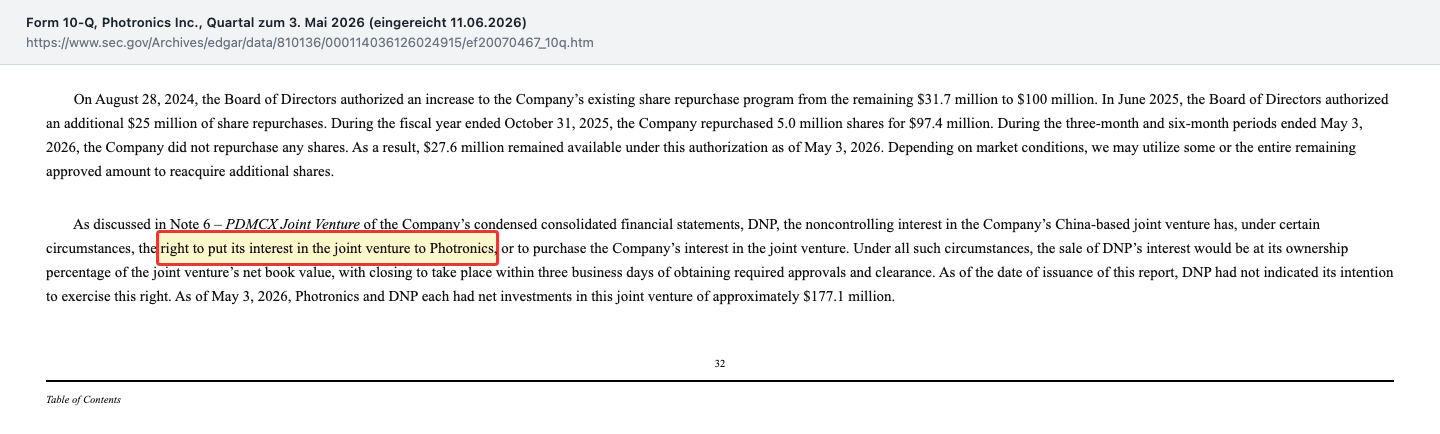
Der schuldenfreie Konzern hat eine Verpflichtung, die man in der Bilanz nicht findet. Sie steht im Lagebericht des Quartalsberichts, im Abschnitt zur Liquidität, und betrifft das chinesische Gemeinschaftsunternehmen PDMCX in Xiamen, das Photronics seit Januar 2018 zusammen mit dem japanischen Druckkonzern Dai Nippon Printing (DNP) betreibt — 50,01 Prozent Photronics, 49,99 Prozent DNP.
„DNP, the noncontrolling interest in the Company’s China-based joint venture has, under certain circumstances, the right to put its interest in the joint venture to Photronics, or to purchase the Company’s interest in the joint venture.“
Übersetzung: „DNP, der Minderheitsgesellschafter des in China ansässigen Gemeinschaftsunternehmens der Gesellschaft, hat unter bestimmten Umständen das Recht, seinen Anteil an dem Gemeinschaftsunternehmen an Photronics zu verkaufen oder den Anteil der Gesellschaft zu erwerben.“
— Photronics, Quartalsbericht (10-Q) zum 3. Mai 2026, Lagebericht (Teil I, Item 2), Abschnitt Liquidität
Eine „Verkaufsoption“ heißt im Alltag: Der Partner darf gehen, und du musst kaufen. Der Preis richtet sich nach dem anteiligen Buchwert, der Vollzug erfolgt binnen drei Werktagen nach den nötigen Genehmigungen. Wie groß der Betrag wäre, steht im selben Absatz: Zum 3. Mai 2026 hatten beide Partner je eine Nettoinvestition von rund 177,1 Millionen US-Dollar in diesem Werk — nach 160,4 Millionen zum 31. Oktober 2025. Das entspricht rund 14 Prozent des den Photronics-Aktionären zurechenbaren Eigenkapitals von 1.280,7 Millionen US-Dollar (2. August 2026).
Der Bericht hält ausdrücklich fest, dass DNP bis zu seiner Herausgabe keine Absicht erklärt hat, dieses Recht auszuüben. Es ist also kein akutes Problem — aber es ist auch nicht nichts: Ein schuldenfreies Unternehmen mit 169 Millionen frei verfügbarer Konzernkasse hätte für einen solchen Fall nicht genug flüssige Mittel außerhalb der Gemeinschaftsfirmen und müsste entweder ausschütten lassen, verkaufen oder erstmals seit Jahren Kredit aufnehmen.
Unbequeme Wahrheit Nr. 6: Der Rückkauf steht still, die Führungsetage wurde umgebaut
Zwei Entwicklungen des Geschäftsjahres 2026 gehören zusammengelesen. Die erste betrifft das Geld. Im Geschäftsjahr 2025 kaufte Photronics 5,0 Millionen eigene Aktien für 97,4 Millionen US-Dollar zurück, im Schnitt zu 19,52 US-Dollar. Die Aktienzahl sank dadurch von 63,35 Millionen (29. August 2024) auf 58,96 Millionen (4. Juni 2026). In den ersten neun Monaten des Geschäftsjahres 2026 wurde dagegen keine einzige Aktie zurückgekauft, obwohl 27,6 Millionen US-Dollar Ermächtigung offen sind. Stattdessen stiegen die Investitionen von 130,9 auf 188,1 Millionen US-Dollar (plus 43,7 Prozent), und zum 3. Mai 2026 standen 211,3 Millionen US-Dollar an Investitionsverpflichtungen in den Büchern, von denen 199,0 Millionen binnen zwölf Monaten fällig werden sollen. Der freie Mittelzufluss — operativer Zufluss minus Investitionen — fiel dadurch im Geschäftsjahr 2025 auf 59,7 Millionen US-Dollar, den niedrigsten Wert seit dem Geschäftsjahr 2021.
Die zweite betrifft die Menschen. Zum 29. Dezember 2025 schied Technologievorstand Dr. Christopher J. Progler aus; die Meldung nennt eine Abfindung von 445.805 US-Dollar in Höhe eines Jahresgehalts und keinen Nachfolger. Zwei Wochen später, am 12. Januar 2026, wurde Finanzvorstand Eric Rivera zusätzlich zum President ernannt und behielt zugleich die Rolle des obersten Finanzverantwortlichen. Der Geschäftsbericht selbst zählt den Technologievorstand ausdrücklich zu jenen Schlüsselpersonen, deren Verlust „wesentliche nachteilige Auswirkungen“ haben könne. Für ein Unternehmen, das genau jetzt Hunderte Millionen in Werke in den USA und Korea investiert, ist ein unbesetzter Technologieposten kein Randthema.
Bewertung — was der Markt für diese Struktur bezahlt
Der Schlusskurs vom 8. September 2026 lag bei 29,36 US-Dollar. Bei 58.963.698 ausstehenden Aktien (Stand 4. Juni 2026, aus dem Deckblatt des Quartalsberichts) ergibt das einen Börsenwert von rund 1,73 Milliarden US-Dollar — das deckt sich mit dem veröffentlichten Marktwert von rund 1,73 Milliarden, die Zahl ist also belastbar.
Das Kurs-Gewinn-Verhältnis — der Preis, gemessen am Jahresgewinn je Aktie — liegt damit bei rund 10. Gerechnet auf die letzten vier Quartale: 1,76 US-Dollar aus den ersten neun Monaten des Geschäftsjahres 2026 plus 1,07 US-Dollar aus dem vierten Quartal des Geschäftsjahres 2025 ergeben 2,83 US-Dollar je Aktie. Das Kurs-Umsatz-Verhältnis liegt bei rund 2, das Kurs-Buchwert-Verhältnis bei rund 1,35 (Eigenkapital der Aktionäre 1.280,7 Millionen US-Dollar, also 21,72 US-Dollar je Aktie).
Ein KGV von 10 liegt damit deutlich unter den Bewertungen, die die Anlagenbauer derselben Lieferkette traditionell tragen, wie unsere Analysen zu ASML und Lam Research zeigen. Der Vergleich hinkt allerdings: Photronics ist Maskenhersteller, nicht Anlagenbauer, und ein enger Vergleichswert wäre eher der Wettbewerber Hoya oder Dai Nippon Printing. Vor allem aber muss man wissen, was in diesem Preis nicht drinsteckt.
Die Kasse zum Beispiel. Wer die 672,8 Millionen US-Dollar voll gegen den Börsenwert rechnet, kommt auf einen Unternehmenswert von rund 1,06 Milliarden — rund das Fünffache des Betriebsergebnisses des Geschäftsjahres 2025 (208,2 Millionen). Wer dagegen nur den wirtschaftlich zurechenbaren Teil ansetzt — die 169,3 Millionen auf Konzernebene plus die Hälfte der 503,5 Millionen in den Gemeinschaftsfirmen, zusammen rund 421 Millionen —, kommt auf rund 1,31 Milliarden und damit das Sechsfache. Beide Rechnungen sind unsere eigene Herleitung aus den gemeldeten Zahlen, keine Angabe des Unternehmens; der Unterschied zwischen ihnen ist genau der Kühlschrank-Effekt aus dem Einstieg.
Und die Prognose des Unternehmens gehört dazu: Für das vierte Quartal des Geschäftsjahres 2026 erwartet Photronics einen Umsatz zwischen 207 und 227 Millionen US-Dollar, eine operative Marge zwischen 19 und 24 Prozent und ein bereinigtes verwässertes Ergebnis je Aktie zwischen 0,40 und 0,56 US-Dollar. Die Mitte dieser Spanne liegt beim Umsatz etwa auf dem Niveau des dritten Quartals (216,0 Millionen). Das Unternehmen stellt also keine Beschleunigung in Aussicht, sondern Stabilität.
Chancen und Risiken auf einen Blick
Was für Photronics spricht:
- Ein unverzichtbares Produkt: Ohne Photomaske entsteht kein Chip und kein Bildschirm — und Photronics zählt sich im eigenen Geschäftsbericht zu den weltweit führenden Herstellern.
- Eine Bilanz ohne Schulden: 3,9 Millionen US-Dollar kurzfristige Finanzverbindlichkeiten gegen 672,8 Millionen Kasse und kurzfristige Anlagen (2. August 2026); Zinsaufwand von 0,1 Millionen im Geschäftsjahr 2025.
- Fünf profitable Jahre in Folge mit steigendem Ergebnis je Aktie: 0,89 US-Dollar (2021) bis 2,28 (2025), zuletzt 1,76 in neun Monaten des Geschäftsjahres 2026.
- Ein wachsender High-End-Anteil: 44 Prozent des Chip-Umsatzes im dritten Quartal des Geschäftsjahres 2026 — der bislang höchste gemeldete Wert.
- Ein Umsatzrückgang, der gestoppt scheint: 651,1 Millionen US-Dollar in neun Monaten des Geschäftsjahres 2026 nach 633,5 Millionen im Vorjahreszeitraum.
Was dagegen spricht:
- Rund 30 Prozent des Konzerngewinns gehen an Minderheitsgesellschafter (44,0 von 147,3 Millionen US-Dollar in neun Monaten des Geschäftsjahres 2026).
- 74,8 Prozent der Kasse liegen in Gemeinschaftsunternehmen; frei auf Konzernebene sind rechnerisch 169,3 Millionen US-Dollar.
- Das Mainstream-Geschäft schrumpft schneller, als das High-End-Geschäft wächst: minus 80,1 gegen plus 43,9 Millionen US-Dollar zwischen den Geschäftsjahren 2023 und 2025.
- Die Bruttomarge fiel in den ersten neun Monaten des Geschäftsjahres 2026 auf 33,2 Prozent nach 35,4 Prozent im Vorjahreszeitraum.
- Zwei Kunden stehen für 29 Prozent, fünf Kunden für 50 Prozent des Umsatzes — Tendenz steigend.
- Rund 78 Prozent des Umsatzes entstehen in Ostasien, 59 Prozent allein in Taiwan und China.
- Eine Verkaufsoption des Partners DNP über zuletzt rund 177,1 Millionen US-Dollar, die in keiner Schuldenzeile steht.
- Der Aktienrückkauf steht seit drei Quartalen still, während 211,3 Millionen US-Dollar Investitionsverpflichtungen offen sind.
- Der Technologievorstand schied zum 29. Dezember 2025 aus, ohne dass ein Nachfolger gemeldet wurde.
Ein menschliches Fazit
Zurück zum Kühlschrank. Das Ärgerliche an der WG-Illusion ist ja nicht, dass zu wenig drin wäre — es ist, dass wir uns beim Hineinschauen selbst belügen. Photronics ist keine schlechte Firma; im Gegenteil, es ist eine der solidesten, die uns in diesem Jahr untergekommen sind: schuldenfrei, profitabel, seit 1969 im Geschäft, mit einem Produkt, das in jeder Chipfabrik der Welt gebraucht wird. Wer diese Analyse als Warnung liest, hat sie missverstanden.
Aber sie ist eine Einladung, genauer hinzusehen, bevor du rechnest. Denn drei Zahlen dieser Firma sind größer, als sie sich anfühlen sollten — der Gewinn, die Kasse und der Umsatz —, und drei sind kleiner: das, was davon bei dir ankäme, das, worauf der Konzern wirklich zugreifen kann, und der Teil des Geschäfts, der noch wächst. Die Berichte an die US-Börsenaufsicht sagen das alles offen; man muss nur die Zeile unter der Zeile lesen.
Ob ein Kurs-Gewinn-Verhältnis von rund 10 für ein Unternehmen angemessen ist, dessen Gewinn zu rund 30 Prozent anderen gehört, dessen größter Geschäftsteil schrumpft und dessen Umsatz zu mehr als drei Vierteln in Ostasien entsteht — das ist keine Frage, die eine Tabelle beantwortet. Das ist eine Frage danach, wie viel Unsicherheit du für wie viel Substanz aushältst. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Geschäftsbericht (10-K) für das Geschäftsjahr 2025, Stichtag 31. Oktober 2025, eingereicht am 17. Dezember 2025 — Geschäftsmodell, Mitarbeiterzahl, Kundenkonzentration, Umsatz nach Produktart und Region, Rückkaufprogramm, PDMCX
- Quartalsbericht (10-Q) zum 3. Mai 2026, eingereicht am 11. Juni 2026 — Aktienzahl, Verkaufsoption des Partners DNP, Investitionsverpflichtungen, Stillstand des Rückkaufprogramms
- Ergebnismitteilung zum dritten Quartal des Geschäftsjahres 2026 (8-K vom 26. August 2026, Anlage 99.1) — Quartal zum 2. August 2026, Bilanz, Kapitalflussrechnung, Prognose für das vierte Quartal
- Ereignismeldung (8-K) vom 2. Januar 2026 — Ausscheiden des Technologievorstands zum 29. Dezember 2025
- Ereignismeldung (8-K) vom 13. Januar 2026 — Ernennung des Finanzvorstands zum President, neuer Chief Accounting Officer
- Einreichungsübersicht von Photronics bei der SEC (CIK 0000810136)
Kennzahlen aus Fundamentaldaten und den genannten SEC-Berichten; Mehrjahresreihen aus den XBRL-Kennzahlen der SEC zu den Geschäftsberichten der Geschäftsjahre 2021 bis 2025. Kursangabe: Schlusskurs 29,36 US-Dollar am 8. September 2026.
Dieser Beitrag ist journalistische Einordnung und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien können erheblich an Wert verlieren; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen stammen aus den genannten Originalquellen und tragen den jeweils angegebenen Stichtag; spätere Entwicklungen sind nicht berücksichtigt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Photronics-Aktien.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 663,8 | 824,5 | 892,1 | 866,9 | 849,3 |
| Betriebsergebnis (EBIT) | 94,6 | 211,9 | 253,1 | 221,5 | 208,4 |
| Nettogewinn | 55,4 | 118,8 | 125,5 | 130,7 | 136,4 |
| Nettomarge | 8,4 % | 14,4 % | 14,1 % | 15,1 % | 16,1 % |
| Gewinn je Aktie | 0,89 $ | 1,94 $ | 2,03 $ | 2,09 $ | 2,28 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Bilanzsubstanz positiv
- Zum 2. August 2026 standen einer Bilanzsumme von 1.990,7 Millionen US-Dollar nur 3,889 Millionen kurzfristiger und 4.000 US-Dollar langfristiger Finanzverbindlichkeiten gegenüber, bei 672,8 Millionen Kasse und kurzfristigen Anlagen. Die Zinsaufwand des Geschäftsjahres 2025 betrugen 0,1 Millionen US-Dollar. Das den Aktionären zurechenbare Eigenkapital lag bei 1.280,7 Millionen.
- Ertragskraft positiv
- Fünf profitable Geschäftsjahre in Folge: Konzerngewinn 78,8 (2021), 179,2 (2022), 199,6 (2023), 183,8 (2024) und 190,2 Millionen US-Dollar (2025). Das verwässerte Ergebnis je Aktie stieg durchgehend von 0,89 auf 2,28 US-Dollar und lag in den ersten neun Monaten des Geschäftsjahres 2026 bei 1,76 nach 1,23 im Vorjahreszeitraum. Der operative Mittelzufluss betrug im Geschäftsjahr 2025 247,8 Millionen.
- Wem der Gewinn gehört negativ
- Von 147,3 Millionen US-Dollar Konzerngewinn der ersten neun Monate des Geschäftsjahres 2026 entfielen 44,0 Millionen auf Minderheitsgesellschafter — rund 30 Prozent. Im Geschäftsjahr 2023 waren es sogar 74,1 von 199,6 Millionen. Auf der Vermögensseite gilt dasselbe: 503,5 von 672,8 Millionen US-Dollar Kasse lagen zum 2. August 2026 in den Gemeinschaftsunternehmen, an denen Photronics 50,01 Prozent hält.
- Geschäftsentwicklung neutral
- Der Konzernumsatz sank zwei Jahre in Folge von 892,1 (2023) über 866,9 (2024) auf 849,3 Millionen US-Dollar (2025), weil das Mainstream-Geschäft mit Chip-Photomasken zwischen 2023 und 2025 um 80,1 Millionen fiel, während das High-End nur um 43,9 Millionen wuchs. In den ersten neun Monaten des Geschäftsjahres 2026 lag der Umsatz mit 651,1 Millionen wieder 2,8 Prozent über dem Vorjahreszeitraum — die Bruttomarge sank dabei jedoch von 35,4 auf 33,2 Prozent.
- Abhängigkeiten negativ
- Die beiden größten Kunden standen im Geschäftsjahr 2025 für 29 Prozent des Umsatzes (2024 und 2023: je 27 Prozent), die fünf größten für 50 Prozent. Regional entstehen rund 78 Prozent des Umsatzes in Ostasien, allein 59 Prozent in Taiwan und China (Geschäftsjahr 2025). Dazu kommt die Verkaufsoption des Partners Dai Nippon Printing über eine Nettoinvestition von zuletzt rund 177,1 Millionen US-Dollar (3. Mai 2026), die in keiner Schuldenzeile erscheint.
- Kapitalverwendung und Führung neutral
- Im Geschäftsjahr 2025 kaufte Photronics 5,0 Millionen Aktien für 97,4 Millionen US-Dollar zurück, in den ersten neun Monaten des Geschäftsjahres 2026 keine einzige — bei 27,6 Millionen US-Dollar offener Ermächtigung. Stattdessen stiegen die Investitionen von 130,9 auf 188,1 Millionen (plus 43,7 Prozent), und zum 3. Mai 2026 standen 211,3 Millionen US-Dollar Investitionsverpflichtungen offen. Parallel schied der Technologievorstand zum 29. Dezember 2025 ohne gemeldeten Nachfolger aus, und der Finanzvorstand wurde am 12. Januar 2026 zusätzlich President.
Photronics ist ein solides Unternehmen mit einem unverzichtbaren Produkt: Ohne Photomasken entsteht kein Chip, und die Firma zählt sich seit 1969 zu den weltweit führenden Herstellern. Die Bilanz ist praktisch schuldenfrei, das Geschäft war in jedem der letzten fünf Geschäftsjahre profitabel, und das Ergebnis je Aktie stieg von 0,89 auf 2,28 US-Dollar. Zwei Dinge relativieren dieses Bild, ohne es umzustoßen: Rund 30 Prozent des Konzerngewinns und 74,8 Prozent der Kasse liegen bei den Gemeinschaftsunternehmen, an denen Photronics nur 50,01 Prozent hält — und das große Mainstream-Geschäft schrumpft schneller, als das High-End-Geschäft wächst. Wer diese Aktie bewertet, muss beides selbst herausrechnen. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil wesentliche operative Fragen offen sind, ohne dass ein Substanzrisiko vorliegt. Für Gelb spricht: Der weit größere Mainstream-Teil des Chip-Geschäfts verlor zwischen den Geschäftsjahren 2023 und 2025 80,1 Millionen US-Dollar, während das High-End nur 43,9 Millionen gewann; die Bruttomarge fiel in den ersten neun Monaten des Geschäftsjahres 2026 von 35,4 auf 33,2 Prozent; und die Kundenkonzentration nimmt zu (zwei Kunden 29 Prozent, fünf Kunden 50 Prozent im Geschäftsjahr 2025) — eine ausgeprägte Konzentration ohne unmittelbare Existenzgefahr. Gegen Rot spricht deutlich: Es gibt keinen Hinweis auf gefährdete Unternehmensfortführung, das Eigenkapital der Aktionäre beträgt 1.280,7 Millionen US-Dollar, die Finanzverbindlichkeiten belaufen sich auf 3,9 Millionen, der operative Mittelzufluss lag im Geschäftsjahr 2025 bei 247,8 Millionen, und das Unternehmen war in jedem der letzten fünf Jahre profitabel. Gegen Grün spricht auch die Struktur: Knapp ein Drittel des Gewinns und drei Viertel der Kasse gehören wirtschaftlich nicht allein den Aktionären. Preisargumente spielen für diese Einstufung keine Rolle — dass die Aktie mit einem Kurs-Gewinn-Verhältnis von rund 10 eher günstig aussieht, ändert an der Qualitätsfrage nichts. Wir würden vor einem Einstieg zwei Zahlen im nächsten Bericht abwarten: den Mainstream-Umsatz bei den Chip-Photomasken und die Bruttomarge.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Photronics über den Reddit-Hype-Scanner (Datenstand 9. September 2026) nach einer Kursspanne von 20,05 bis 56,00 US-Dollar binnen zwölf Monaten. Ausgewertet wurden der Geschäftsbericht (10-K) für das Geschäftsjahr 2025 (eingereicht 17.12.2025), der Quartalsbericht (10-Q) zum 3. Mai 2026 (11.06.2026) und sämtliche Einreichungen danach: die Schwellenmeldungen SCHEDULE 13G/A vom 14.07.2026 sowie SCHEDULE 13G vom 31.07. und 14.08.2026 (institutionelle Halter, ohne Einfluss auf die Zahlen) und die Ergebnismitteilung zum dritten Quartal (Ereignismeldung 8-K vom 26.08.2026, Item 2.02, Anlage 99.1). Der Quartalsbericht zum dritten Quartal lag am 9. September 2026 noch nicht vor; die Quartalszahlen stammen deshalb aus der ungeprüften Ergebnismitteilung des Unternehmens und nicht aus einem geprüften Zwischenabschluss.
- Verwechslungsgefahr: Der Partner des chinesischen Gemeinschaftsunternehmens, Dai Nippon Printing, ist zugleich ein im Geschäftsbericht genannter Wettbewerber außerhalb Taiwans und Chinas. Zu unterscheiden sind außerdem die beiden Ergebniszeilen „Net income“ (Konzern) und „Net income attributable to Photronics, Inc. shareholders“ — nur die zweite gehört den Aktionären. Photronics ist nicht mit Photronix oder ähnlich lautenden Firmen verwandt; die SEC führt keine früheren Firmierungen zu CIK 0000810136.
- Bewertungsangaben datiert und evergreen: Schlusskurs 29,36 US-Dollar am 8. September 2026, Börsenwert rund 1,73 Milliarden US-Dollar auf Basis von 58.963.698 Aktien (Stand 4. Juni 2026). Gegenprobe zum veröffentlichten Marktwert von rund 1,73 Milliarden: Abweichung unter einem Prozent. Das Kurs-Gewinn-Verhältnis von rund 10 ergibt sich aus 29,36 geteilt durch 2,83 US-Dollar Ergebnis je Aktie der letzten vier Quartale (1,76 aus neun Monaten des Geschäftsjahres 2026 plus 1,07 aus dem vierten Quartal des Geschäftsjahres 2025) und deckt sich mit dem veröffentlichten Wert. Bilanz- und Ergebniszahlen tragen den Stichtag 2. August 2026, 3. Mai 2026 oder 31. Oktober 2025. Analysen sind evergreen; Tageskurse sind kein Kaufargument.
- Die Aufteilung der Kasse in „frei auf Konzernebene“ (169,3 Millionen US-Dollar) und „wirtschaftlich zurechenbar“ (rund 421 Millionen) ist unsere eigene Herleitung aus den gemeldeten Zahlen 672,8 und 503,5 Millionen sowie dem Anteil von 50,01 Prozent — das Unternehmen selbst veröffentlicht keine solche Aufteilung.
Aktien-Wächter
Diese Analyse ist Stand 9. September 2026. Was sich seitdem bei PLAB geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Photronics Inc (PLAB) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Photronics, Inc. (Nasdaq: PLAB) aus Brookfield in Connecticut stellt Photomasken her — Quarz- oder Glasplatten mit mikroskopisch feinen Schaltungsbildern, die in der Chip- und Bildschirmfertigung als Belichtungsvorlage dienen. Ohne sie entsteht kein Halbleiter. Das 1969 gegründete Unternehmen betreibt 11 Werke in Asien, Europa und Nordamerika und belieferte im Geschäftsjahr 2025 rund 636 Kunden mit 1.908 Beschäftigten.
Am 31. Oktober. Das Geschäftsjahr 2025 lief vom 1. November 2024 bis zum 31. Oktober 2025 und deckt damit im Wesentlichen das Kalenderjahr 2025 ab. Die Quartale enden entsprechend versetzt: Das dritte Quartal des Geschäftsjahres 2026 endete am 2. August 2026. Wer Photronics mit Firmen vergleicht, deren Jahr am 31. Dezember endet, vergleicht leicht unterschiedliche Zeiträume miteinander.
Weil Photronics mehrere Werke gemeinsam mit Partnern betreibt und daran jeweils 50,01 Prozent hält. Umsatz und Gewinn dieser Gemeinschaftsunternehmen erscheinen vollständig in der Konzernrechnung; erst am Ende wird der Anteil der Partner abgezogen. In den ersten neun Monaten des Geschäftsjahres 2026 waren das 44,0 von 147,3 Millionen US-Dollar — rund 30 Prozent. Den Photronics-Aktionären blieben 103,3 Millionen.
Von 672,8 Millionen US-Dollar an Zahlungsmitteln und kurzfristigen Anlagen zum 2. August 2026 lagen laut Ergebnismitteilung 503,5 Millionen in den Gemeinschaftsunternehmen. Rechnerisch frei auf Konzernebene sind damit rund 169,3 Millionen. Am Rest hält Photronics wirtschaftlich 50,01 Prozent, doch der Zugriff hängt von Gesellschafterbeschlüssen ab — und bei dem Werk in China zusätzlich von Kapitalverkehrsregeln.
Praktisch nicht. Zum 2. August 2026 standen 3,889 Millionen US-Dollar kurzfristiger und 4.000 US-Dollar langfristiger Finanzverbindlichkeiten in der Bilanz — bei einer Bilanzsumme von 1.990,7 Millionen und einer Kasse von 672,8 Millionen. Die gesamten Zinsaufwand des Geschäftsjahres 2025 betrugen 0,1 Millionen US-Dollar. Das den Aktionären zurechenbare Eigenkapital lag bei 1.280,7 Millionen.
Weil der wachsende Teil der kleinere ist. Der High-End-Umsatz mit Chip-Photomasken stieg zwischen den Geschäftsjahren 2023 und 2025 von 194,9 auf 238,9 Millionen US-Dollar, während der größere Mainstream-Umsatz von 456,3 auf 376,2 Millionen fiel. Der Konzernumsatz sank deshalb von 892,1 (2023) über 866,9 (2024) auf 849,3 Millionen (2025). In den ersten neun Monaten des Geschäftsjahres 2026 lag er mit 651,1 Millionen wieder über dem Vorjahreswert.
Der japanische Druckkonzern Dai Nippon Printing hält 49,99 Prozent am chinesischen Gemeinschaftsunternehmen PDMCX in Xiamen und darf seinen Anteil unter bestimmten Umständen an Photronics verkaufen — zum anteiligen Buchwert, mit Vollzug binnen drei Werktagen nach den nötigen Genehmigungen. Zum 3. Mai 2026 betrug die Nettoinvestition je Partner rund 177,1 Millionen US-Dollar. Laut Quartalsbericht hatte DNP keine Absicht zur Ausübung erklärt.
Beim Schlusskurs von 29,36 US-Dollar am 8. September 2026 und 58.963.698 ausstehenden Aktien liegt der Börsenwert bei rund 1,73 Milliarden US-Dollar. Das Kurs-Gewinn-Verhältnis beträgt damit rund 10 (Ergebnis je Aktie der letzten vier Quartale: 2,83 US-Dollar), das Kurs-Umsatz-Verhältnis rund 2 und das Kurs-Buchwert-Verhältnis rund 1,35. Die 52-Wochen-Spanne reichte von 20,05 bis 56,00 US-Dollar.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


