Lam-Research-Aktie: Rekordjahr im KI-Boom — und vier Kunden zahlen mehr als die Hälfte der Rechnung
Lam Research baut die Maschinen, ohne die kein moderner Chip entsteht — und lieferte im Geschäftsjahr 2026 ein Rekordjahr: 23,2 Milliarden US-Dollar Umsatz, 7,3 Milliarden Gewinn, ein Rekordquartal im Juni 2026 und eine Prognose, die fürs September-Quartal noch einmal mehr als 20 Prozent Wachstum verspricht. Wir haben den frischen Geschäftsbericht (10-K), die Telefonkonferenz und die jüngsten Insider-Meldungen (Form 4) gelesen: Vier Kunden zahlen inzwischen 55 Prozent der Rechnung — im Vorjahr waren es zwei Kunden mit 32 Prozent —, ein Drittel des Umsatzes hängt weiter an China, und die Aktie ist seit Juli 2026 um rund ein Viertel gefallen, obwohl die Zahlen Rekorde brechen. Keine Anlageberatung — wir zählen nur nach, was der Rekord kostet und woran er hängt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 7. Oktober 2026
- Schlusskurs
- 329,50 $ -1,30 %
- Marktkapitalisierung
- 454,5 Mrd. $
- KGV
- 57,5
- Wachstums-Score
- 8/10
- AAQS
- 10/10
Kursentwicklung seit 2. September 2026: +13,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 131,40 $ bis 433,30 $ · Letzter Kurs: 329,50 $ (Stand: 7. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Satz, mit dem sich Anleger jeden Preis schönreden: „Qualität kann man immer kaufen.“ Er fühlt sich klug an, weil er nach Warren Buffett klingt, und er ist gefährlich, weil er das Denken beendet, bevor es anfängt. Ein Jahr ist seit unserer ersten Lam-Research-Analyse vergangen, und der Praxistest ist eindeutig ausgefallen: Lam Research (NASDAQ: LRCX) hat im Geschäftsjahr 2026 ein Rekordquartal nach dem anderen abgeliefert — und die Aktie ist trotzdem seit Juli 2026 um rund ein Viertel gefallen. Qualität allein hat den Preis nicht gehalten. Deshalb machen wir wieder denselben Deal: Bevor du irgendein Urteil fällst, lesen wir gemeinsam, was Lam selbst an die US-Börsenaufsicht SEC gemeldet hat — im frischen Geschäftsbericht (10-K) für das Geschäftsjahr 2026, in der Telefonkonferenz zu den Quartalszahlen und in den Insider-Meldungen (Form 4) der Führungsetage. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und bei Lam steht dort beides: eine der besten Gelddruckmaschinen der Chipwelt. Und ein Klumpenrisiko, das sich im selben Jahr fast verdoppelt hat. Am Ende entscheidest du selbst.
Was Lam Research eigentlich macht
Ein moderner Speicherchip ist ein Hochhaus mit weit über hundert Stockwerken — nur eben ein paar Nanometer breit. Gebaut wird es nicht mit Kränen, sondern mit Maschinen, die hauchdünne Materialschichten auftragen (Deposition, das „Beschichten“) und mit atomarer Präzision wieder Löcher, Gräben und Kanäle hineinfräsen (Etch, das „Ätzen“). Genau diese Maschinen baut Lam Research — dazu Anlagen zur Reinigung der Siliziumscheiben (Wafer). Übersetzt: Lam verkauft die Bagger und Betonpumpen des Chip-Zeitalters. Die Kunden sind die großen Speicher-, Auftrags- und Logikfertiger der Welt; ihre Fabriken stehen vor allem in Asien. Dazu kommt ein zweites, stabileres Standbein: Ersatzteile, Service, Upgrades und gebrauchte Anlagen — im Juni-Quartal 2026 bereits 2,47 der 6,72 Milliarden US-Dollar Umsatz. Gegründet wurde die Firma 1980, der Hauptsitz liegt in Fremont, Kalifornien; weltweit arbeiten laut Geschäftsbericht (10-K) für das Geschäftsjahr 2026 rund 23.300 Menschen für Lam (Stand 4. August 2026) — ein deutlicher Sprung gegenüber den rund 19.000 im Vorjahr.
Zwei Besonderheiten musst du kennen, bevor wir in die Zahlen gehen. Erstens: Das Geschäftsjahr endet Ende Juni, nicht im Dezember. Wenn hier also vom „Geschäftsjahr 2026“ die Rede ist, meint das die zwölf Monate von Ende Juni 2025 bis zum 28. Juni 2026. Zweitens: Lam hat im Oktober 2024 einen 10:1-Aktiensplit durchgeführt; alle Kurs- und Stückzahlen in dieser Analyse sind splitbereinigt. Die Branche selbst kennst du vielleicht schon aus unserer Analyse des Prüfgeräte-Herstellers KLA — KLA kontrolliert, was gebaut wurde, Lam baut es. Beide verdienen am selben Boom: Ohne neue Fabriken keine KI-Chips, ohne Lam-Maschinen keine neuen Fabriken.
Die Firmengeschichte für Anleger
-
2024
10:1-Aktiensplit
Im Oktober 2024 wurde jede Aktie in zehn gesplittet — für Anleger nur eine Stückelung, keine Wertänderung, aber Grundlage aller späteren Kursvergleiche.
-
2025
Wechsel der Wirtschaftsprüfungsgesellschaft
Nach 44 Jahren löste KPMG im September 2025 Ernst & Young als Abschlussprüfer ab — laut Ad-hoc-Meldung ohne Unstimmigkeiten; seit dem Geschäftsjahr 2026 prüft KPMG erstmals vollständig.
-
2026
Rekordquartal und dritte Prognose-Anhebung
Das Juni-Quartal 2026 wurde mit 6,72 Milliarden Umsatz das beste der Firmengeschichte; das Management hob seine WFE-Jahresprognose zum dritten Mal in Folge an.
-
2026
Kundenkonzentration springt auf 55 Prozent
Der Geschäftsbericht (10-K) vom 7. August 2026 zeigt vier statt zwei Großkunden — ein Konzentrationsrisiko, das sich für Anleger im selben Rekordjahr deutlich verschärft hat.
Die Kennzahlen im Überblick: Qualität mit einem Preis
Werfen wir zuerst einen nüchternen Blick auf die reinen Zahlen, bevor wir zu den Geschichten dahinter kommen. Im Geschäftsjahr 2026 verdiente Lam auf jeden Dollar Eigenkapital rund 65 Prozent Rendite (Nettogewinn im Verhältnis zum durchschnittlichen Eigenkapital), die operative Marge lag bei rund 35 Prozent, die Nettomarge bei rund 31 Prozent. Die Bilanz ist eine Festung: Eigenkapitalquote rund 53 Prozent (Vorjahr 46 Prozent), Finanzschulden nur noch knapp 30 Prozent des Eigenkapitals, 5,60 Milliarden US-Dollar Kasse zum 28. Juni 2026. Das sind Werte, wie sie nur eine Handvoll Industriefirmen weltweit erreicht — Zahlen, die für sich genommen jeden Qualitäts-Freibrief rechtfertigen würden.
Aber der Markt hat diese Qualität ein Jahr lang extrem hoch bezahlt, und inzwischen zumindest teilweise wieder zurückgenommen: Am 2. September 2026 stand die Aktie laut einer Insider-Meldung (Form 4) bei 291,32 US-Dollar — rund 25 Prozent unter dem Kurs, zu dem der Vorstandschef noch am 2. Juli 2026 verkauft hatte (390,01 US-Dollar). Bei diesem Kurs und rund 1,251 Milliarden ausstehenden Aktien (Stand 4. August 2026) kommt Lam auf einen Börsenwert von rund 365 Milliarden US-Dollar — etwa das 50-Fache des Jahresgewinns und das 16-Fache des Jahresumsatzes 2026. Teuer ist das immer noch, aber spürbar weniger teuer als noch im Sommer, als dieselben Kennzahlen bei rund dem 70-Fachen des Gewinns lagen. Merke dir das Spannungsfeld dieser Analyse, es ist der rote Faden für alles Weitere: Die Maschine ist makelloser als je zuvor — aber der Markt hat begonnen, die im eigenen Geschäftsbericht (10-K) beschriebenen Risiken wieder einzupreisen.
Die Zahlen über die Jahre — ein Rekordjahr nach dem anderen
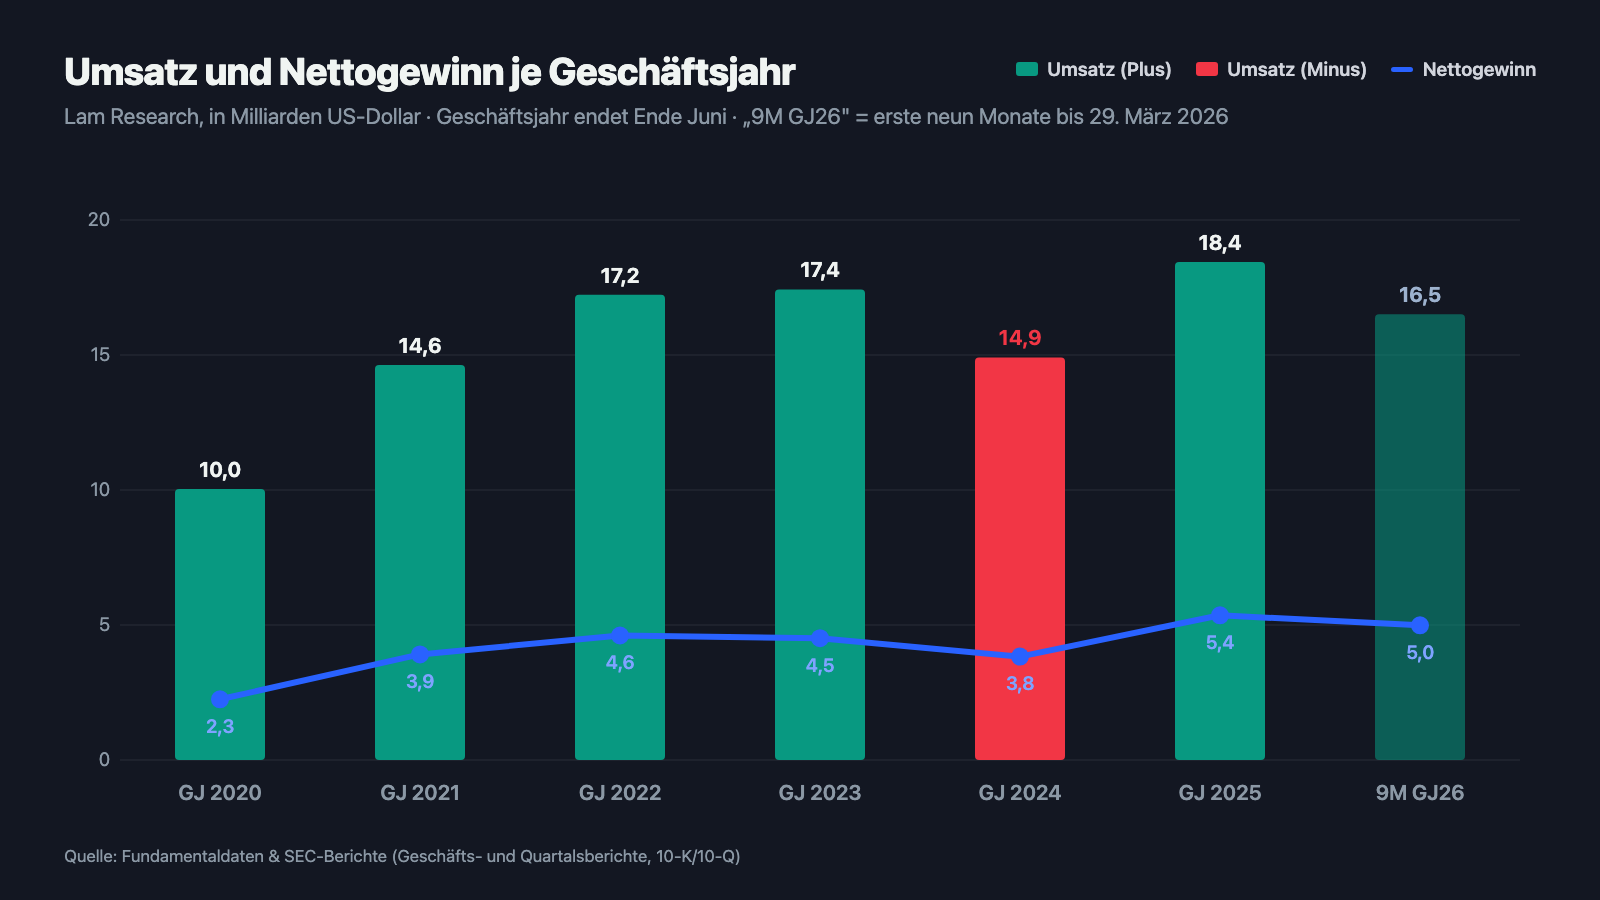
Fangen wir mit dem an, was diese Firma verdient hat — im doppelten Wortsinn. Im Geschäftsjahr 2026 (bis 28. Juni 2026) stieg der Umsatz um 26,0 Prozent auf 23,2 Milliarden US-Dollar, der Nettogewinn um 35,6 Prozent auf 7,3 Milliarden — von jedem Umsatz-Dollar blieben gut 31 Cent als Gewinn hängen, der Gewinn je Aktie stieg auf 5,76 US-Dollar (Vorjahr 4,15). Die Bruttomarge kletterte auf 50,5 Prozent (Vorjahr 48,7). Und das Juni-Quartal 2026 war mit 6,72 Milliarden Umsatz, 51,7 Prozent Bruttomarge, 37,4 Prozent operativer Marge und 1,81 US-Dollar Gewinn je Aktie das beste Quartal der Firmengeschichte — ein Plus von 15,1 Prozent zum bereits starken März-Quartal. Für das September-Quartal 2026 stellt Lam in der Ad-hoc-Meldung (8-K) vom 29. Juli 2026 rund 8,1 Milliarden US-Dollar Umsatz in Aussicht (plus/minus 400 Millionen) — ein weiteres Plus von rund 20,5 Prozent zum Vorquartal — bei einer non-GAAP-Bruttomarge von 52,0 Prozent und einem Gewinn je Aktie von 2,15 US-Dollar.
Getragen wurde das Rekordjahr laut Geschäftsbericht (10-K) vor allem von Investitionen im Foundry-Segment (Auftragsfertiger) sowie einem kräftigen Schub im Speichergeschäft: Laut Telefonkonferenz vom 29. Juli 2026 verdoppelte sich der NAND-Umsatz (Flashspeicher) allein vom März- zum Juni-Quartal, angetrieben von KI-Rechenzentren, die zunehmend auf mehrlagige NAND-Bauteile für Datenspeicherung setzen. Lam sieht die weltweiten Ausrüstungsinvestitionen der Chipindustrie (WFE) für das Kalenderjahr 2026 inzwischen bei „niedrig 150 Milliarden US-Dollar“ — im Januar 2026 hatte das Management noch mit 135 Milliarden gerechnet, im April mit 140 Milliarden. Diese Serie an Prognose-Anhebungen ist Teil der Geschichte, die wir im Telefonkonferenz-Kapitel weiter unten genauer aufschlüsseln.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Vier Kunden zahlen jetzt 55 Prozent der Rechnung — im Vorjahr waren es noch zwei mit 32 Prozent
Das ist die auffälligste Veränderung des ganzen Jahres, und sie steht nüchtern im Anhang des neuen Geschäftsberichts (10-K):
„In fiscal year 2026, four customers accounted for approximately 16%, 15%, 12%, and 12% of total revenues, respectively. In fiscal year 2025, two customer accounted for approximately 17% and 15% of total revenues. In fiscal year 2024, one customer accounted for approximately 17% of total revenues, respectively. No other customers accounted for 10% or more of total revenues.“
Übersetzung: „Im Geschäftsjahr 2026 entfielen auf vier Kunden etwa 16, 15, 12 beziehungsweise 12 Prozent der Gesamtumsätze. Im Geschäftsjahr 2025 entfielen auf zwei Kunden etwa 17 beziehungsweise 15 Prozent der Gesamtumsätze. Im Geschäftsjahr 2024 entfiel auf einen Kunden etwa 17 Prozent der Gesamtumsätze. Kein anderer Kunde stand für 10 Prozent oder mehr der Gesamtumsätze.“
— Lam Research, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Anhang (Segment- und Kundenangaben)
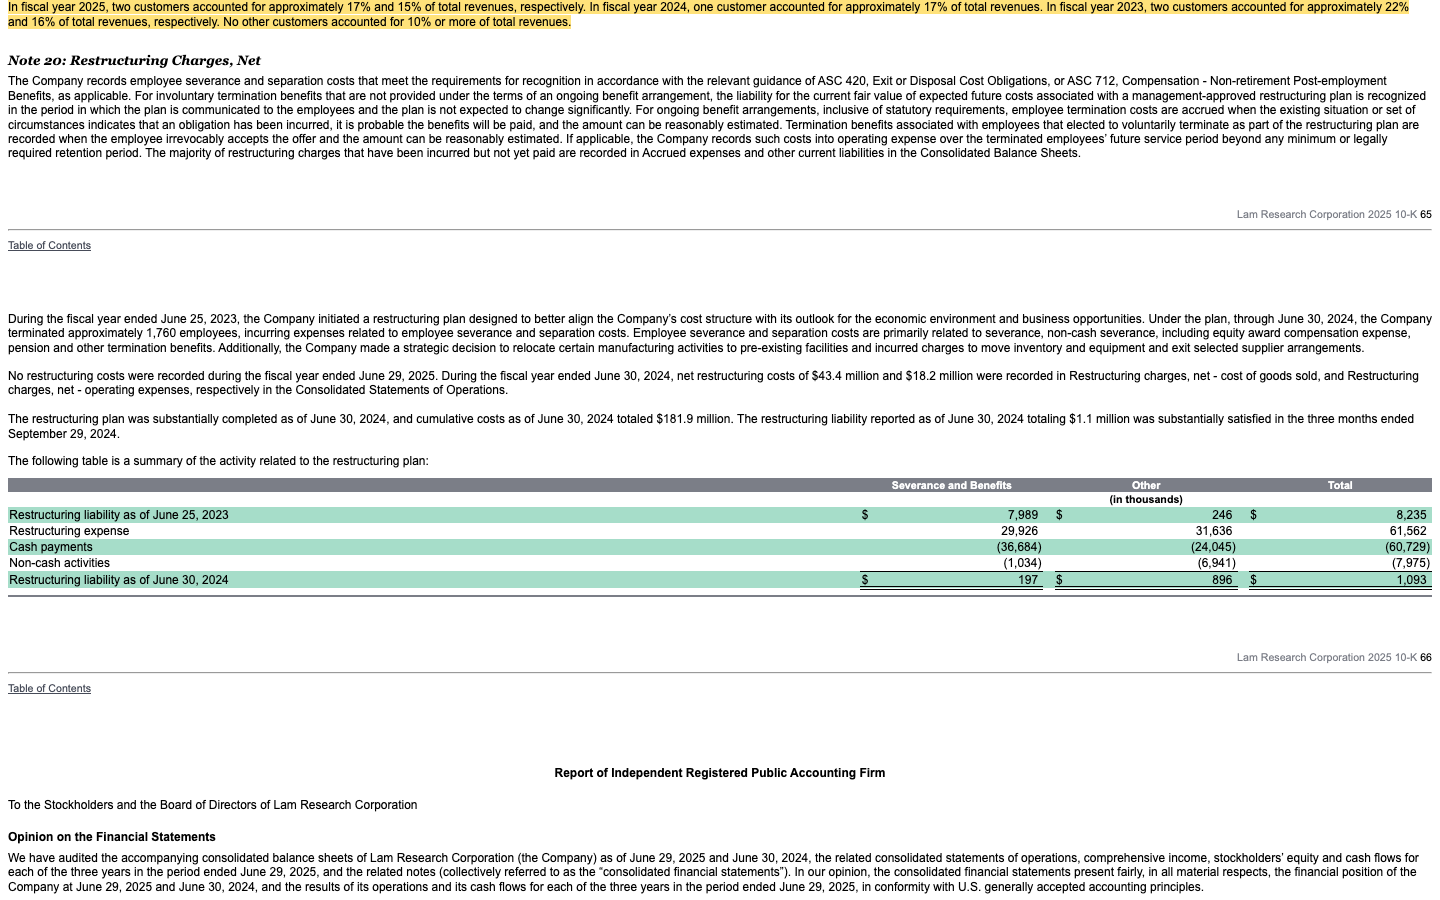
Rechne das durch: Vor zwei Jahren stand ein einzelner Kunde für 17 Prozent des Umsatzes. Vor einem Jahr waren es zwei Kunden mit zusammen 32 Prozent. Jetzt sind es vier Kunden mit zusammen 55 Prozent — mehr als die Hälfte des gesamten Konzernumsatzes hängt an gerade einmal vier Adressen. Die Namen nennt der Bericht wie üblich nicht, aber die Größenordnung passt zu den größten Speicher- und Auftragsfertigern der Welt: finanzstarke Konzerne, keine Wackelkandidaten. Das eigentliche Risiko bleibt dasselbe wie im Vorjahr, nur größer: Der Geschäftsbericht warnt ausdrücklich, dass die Konsolidierung der Kundenbasis dazu führt, dass die Investitionsentscheidung eines einzelnen Kunden die Nachfrage spürbar bewegt — und jetzt bestimmen vier statt zwei solcher Entscheidungen mehr als die Hälfte der Auftragsbücher. Für einen Wafer-Ausrüster mit einem KGV von 50 ist das kein Randrisiko, sondern eine der wenigen Stellen, an denen ein einziges verschobenes Großprojekt das komplette Rekordjahr relativieren könnte.
Unbequeme Wahrheit Nr. 2: Ein Drittel des Umsatzes kommt weiter aus China — mit heftiger Schwankung von Quartal zu Quartal
Der zweite Klumpen ist stabil geblieben, aber genauer betrachtet unruhiger als die Jahreszahl zeigt. Der Geschäftsbericht (10-K) nennt die Reihe der letzten drei Jahre:
„China represents a large and fast-developing market for the semiconductor equipment industry and therefore is important to our business. Revenue in China, which includes global customers and domestic Chinese customers with manufacturing facilities in China, represented approximately 34%, 34%, and 42% of our total revenue for fiscal years 2026, 2025, and 2024, respectively.“
Übersetzung: „China ist ein großer und sich schnell entwickelnder Markt für die Halbleiter-Ausrüstungsindustrie und daher wichtig für unser Geschäft. Der Umsatz in China — er umfasst globale Kunden ebenso wie einheimische chinesische Kunden mit Fertigungsstätten in China — machte in den Geschäftsjahren 2026, 2025 und 2024 etwa 34, 34 beziehungsweise 42 Prozent unseres Gesamtumsatzes aus.“
— Lam Research, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A „Risk Factors“
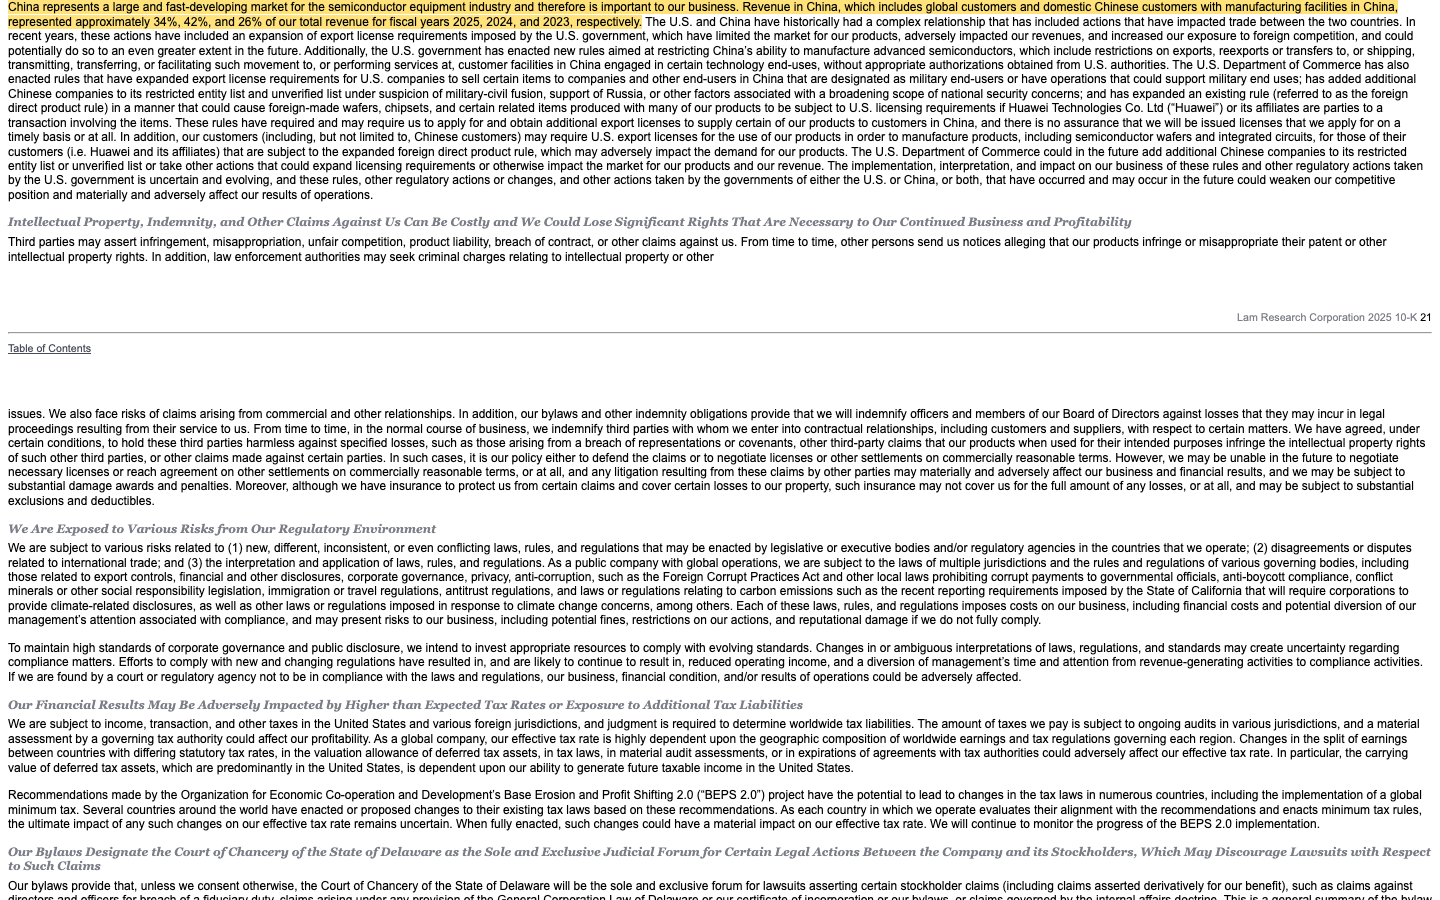
Auf Jahresbasis wirkt das fast beruhigend stabil — 34 Prozent, zweimal in Folge. Aber die Ad-hoc-Meldung (8-K) vom 29. Juli 2026 zeigt die Momentaufnahme des Juni-Quartals 2026: Taiwan 27 Prozent, China nur noch 26 Prozent, Korea 20 Prozent. In der Telefonkonferenz vom selben Tag fragte ein Analyst gezielt nach diesem Rückgang; Finanzchef Doug Bettinger antwortete, die China-Investitionen der Branche insgesamt seien weiterhin „flach bis leicht steigend“, aber von Quartal zu Quartal „holprig“ — und machte dabei eine Unterscheidung, die für die Risikoeinschätzung wichtig ist: Globale Kunden mit Fabriken in China seien im Juni-Quartal gewachsen, während die Umsätze mit einheimischen chinesischen Kunden zurückgingen. Das verschiebt das Bild leicht: Ein Teil der „China“-Zeile ist in Wahrheit Geschäft mit US-, europäischen und asiatischen Multi-Konzernen, die zufällig auch in China fertigen — nicht ausschließlich mit chinesischen Anlagenbauern, die Peking mit Staatsgeld hochpäppelt. Am grundsätzlichen Risiko ändert das nichts: Ein Drittel des Geschäfts bleibt von US-Exportlizenzen ohne Erteilungsgarantie abhängig, und mehrere chinesische Kunden stehen weiterhin auf Sanktionslisten.
Unbequeme Wahrheit Nr. 3: Der Gegenschlag läuft aus — Chinas Kontrollen auf seltene Erden enden im November 2026
Der Risikofaktor, der die Exportkontroll-Logik umdreht, steht unverändert im Geschäftsbericht (10-K) — nur ist die Frist inzwischen nur noch zwei Monate entfernt. China ist die primäre Bezugsquelle für seltene Erden, die Lam für die eigene Fertigung braucht:
„China is the primary source of supply of certain rare earth elements critical to the manufacture of certain of our products. The Chinese government has imposed export controls and license requirements on certain rare earth elements […] (which have been suspended in part until November 2026 (unless extended)) and could expand such controls or licensing requirements in the future.“
Übersetzung: „China ist die primäre Bezugsquelle für bestimmte Seltenerdelemente, die für die Fertigung bestimmter unserer Produkte unverzichtbar sind. Die chinesische Regierung hat Exportkontrollen und Lizenzpflichten für bestimmte Seltenerdelemente verhängt […] (teilweise ausgesetzt bis November 2026, sofern nicht verlängert) und könnte solche Kontrollen oder Lizenzpflichten künftig ausweiten.“
— Lam Research, SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026, Item 1A „Risk Factors“
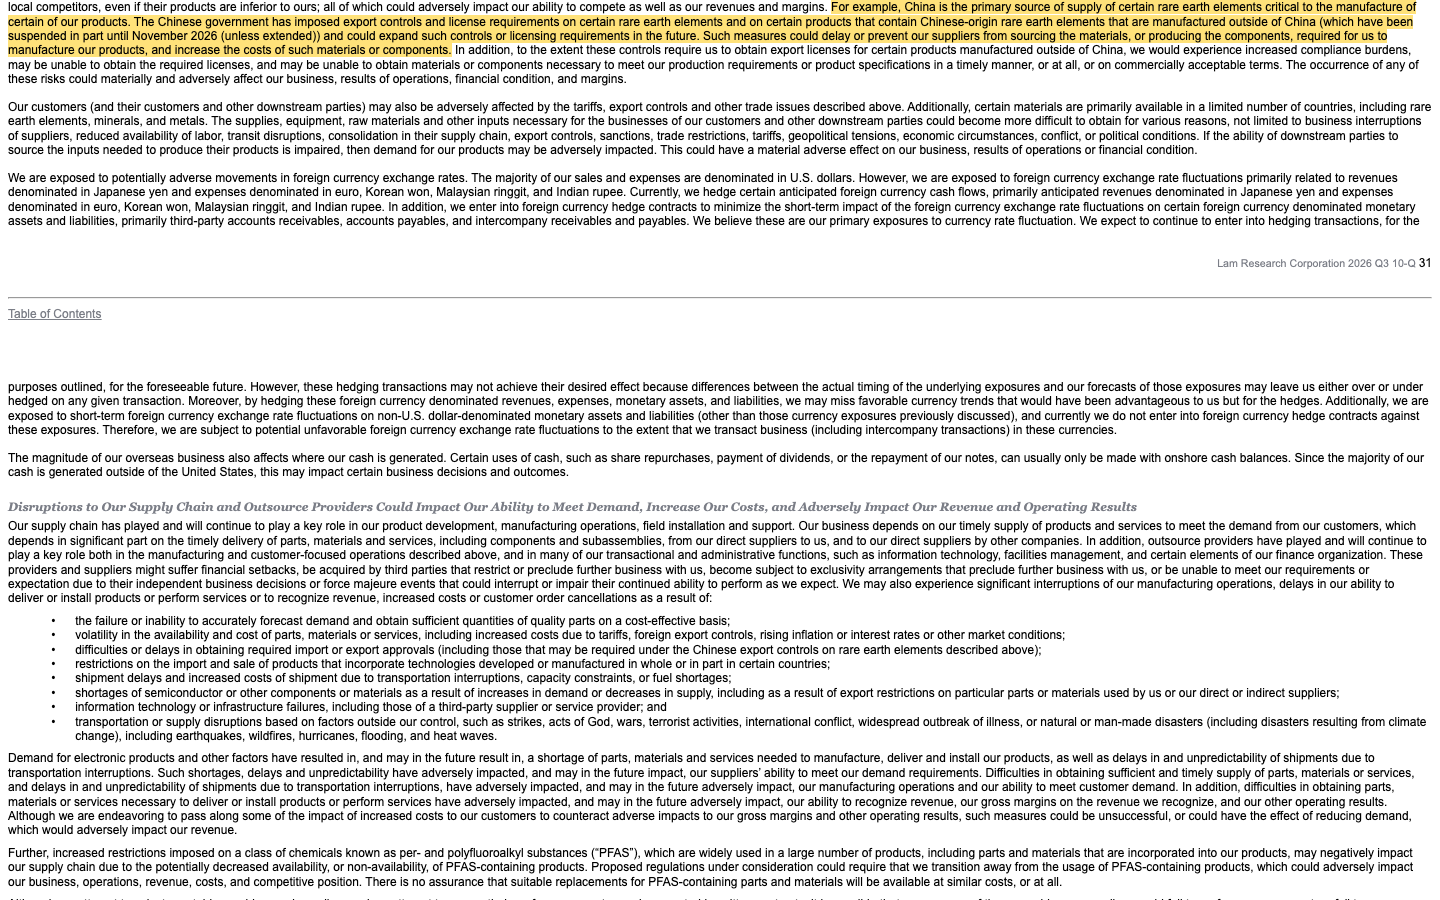
Damit hängt Lam weiter auf beiden Seiten desselben Handelskonflikts: Washington entscheidet, was Lam nach China verkaufen darf — Peking entscheidet, ob Lams Zulieferer die Rohstoffe bekommen, aus denen die Maschinen gebaut werden. Vor einem Jahr war die Frist „November 2026“ noch komfortabel weit weg; inzwischen ist sie der nächste konkrete Kalendertermin, an dem sich zeigt, ob sich das Verhältnis der beiden Regierungen weiter entspannt oder wieder verschärft.
Unbequeme Wahrheit Nr. 4: Die Rückkäufe wurden immer teurer — bis der Kurs unter den eigenen Einstandspreis fiel
Lam gibt seinen Aktionären viel zurück: Die Quartalsdividende stieg im Geschäftsjahr 2026 auf 0,26 US-Dollar je Aktie (Vorjahr 0,23), zusammen 1,27 Milliarden US-Dollar; dazu kaufte die Firma im Geschäftsjahr 2026 für rund 3,85 Milliarden eigene Aktien zurück (inklusive Nettoverrechnung von Mitarbeiter-Aktienvergütung) — zusammen mit Dividenden, Investitionen und Schuldentilgung flossen damit rund 6,84 Milliarden ab (3,85 Rückkäufe plus 1,27 Dividenden plus 966 Millionen Investitionen plus 755 Millionen Schuldentilgung), mehr als die 5,86 Milliarden Cashflow aus operativer Tätigkeit. Interessant wird es, wenn man die Preise je Quartal danebenlegt:
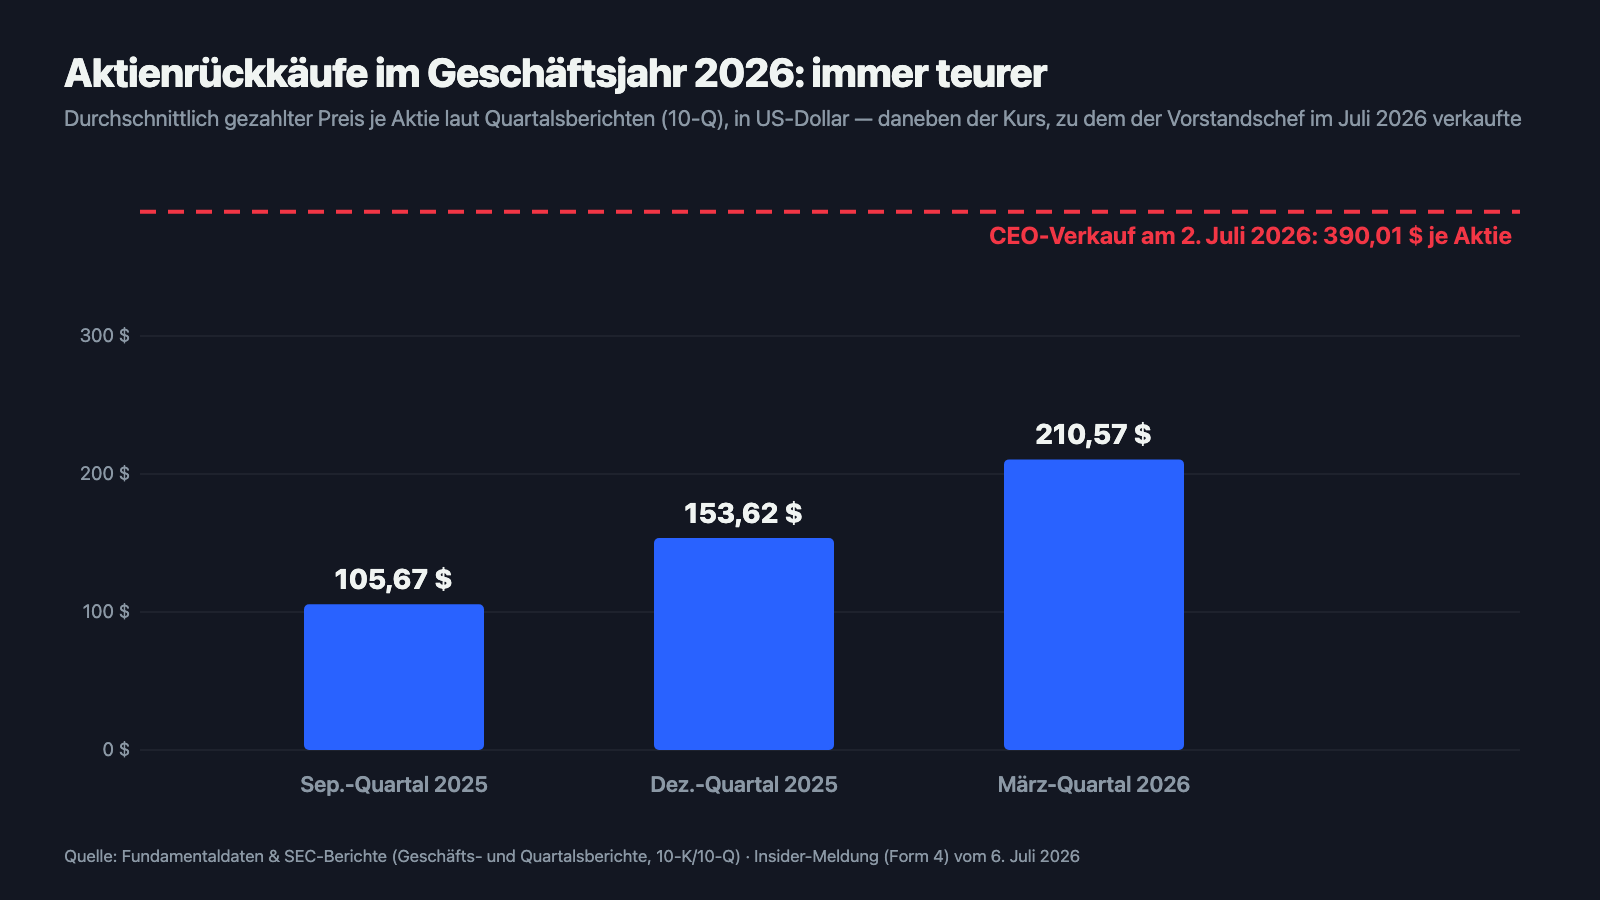
Laut Geschäftsbericht (10-K) zahlte Lam für die eigenen Aktien im September-Quartal 2025 durchschnittlich 105,67 US-Dollar, im Dezember-Quartal 153,62, im März-Quartal 2026 bereits 210,57 — und im Juni-Quartal 2026 im Schnitt 325,14 US-Dollar (die letzten fünf Wochen des Quartals allein sogar 370,15 US-Dollar); rund 4,04 Milliarden Rückkauf-Volumen waren zum 28. Juni 2026 noch genehmigt. Bemerkenswert: Anfang September 2026 verkaufte Senior Vice President Seshasayee Varadarajan laut Insider-Meldung (Form 4) zu 291,32 US-Dollar — unter dem Preis, den die Firma selbst noch im Juni-Quartal im Schnitt für ihre eigenen Aktien bezahlt hatte. Das ist eine andere Geschichte als noch im Juli 2026, als der Verkauf von Vorstandschef Tim Archer zu 390,01 US-Dollar deutlich über allen Rückkaufpreisen lag: Statt „Insider steigen am Top aus“ zeigt das Bild jetzt eher „der Markt hat einen Teil der Rückkauf-Prämie wieder zurückgenommen“. Und Archer selbst verkaufte am 6. August 2026 laut Insider-Meldung (Form 4) weitere 30.000 Aktien zu 300 US-Dollar — bereits unter dem damaligen Rückkaufpreis. Chefjustiziarin Ava Harter verkaufte am 31. August 2026 zu 302,46 US-Dollar, ebenfalls unterhalb des Juni-Quartals-Schnitts. Solche planbasierten Verkäufe (10b5-1) sind legal und für sich genommen kein Alarmsignal — aber sie belegen, dass die Führungsetage den Kursrückgang nicht mit zusätzlichen eigenen Käufen konterte.
Was die Telefonkonferenzen zeigen — Versprechen gegen Wirklichkeit
Zahlen aus Berichten sind das eine, der Ton in der Telefonkonferenz mit den Analysten das andere — und dort verrät sich oft mehr über die Stimmung im Management als im vorbereiteten Text der Pressemitteilung. Wir haben die Konferenzen vom 22. April 2026 (drittes Quartal des Geschäftsjahrs 2026) und vom 29. Juli 2026 (Schlussquartal) im Detail ausgewertet, dabei besonders auf den Frage-Antwort-Teil geachtet — dort, wo Analysten nachbohren, zeigt sich mehr als im vorbereiteten Redetext.
Die Prognose-Serie wurde jedes Quartal angehoben, nicht gesenkt. Im Januar 2026 rechnete das Management noch mit weltweiten Chip-Ausrüstungsinvestitionen (WFE) von rund 135 Milliarden US-Dollar für das Kalenderjahr 2026. In der Telefonkonferenz vom 22. April 2026 hob CEO Tim Archer das auf „140 Milliarden mit Aufwärtstendenz“ an und berichtete, das März-Quartal habe „am oberen Ende unserer Prognosespannen“ gelegen, der Gewinn je Aktie habe sogar die Obergrenze übertroffen. In der Telefonkonferenz vom 29. Juli 2026 folgte die nächste Anhebung auf „niedrig 150 Milliarden US-Dollar“ — und Archer sprach offen von einem „außergewöhnlichen Aufbau“ für das WFE-Wachstum 2027. Diese Serie aus drei aufeinanderfolgenden Anhebungen (135 → 140 → „niedrig 150“ Milliarden) innerhalb von sieben Monaten ist ein selten sauberes Beispiel dafür, dass ein Management systematisch vorsichtiger prognostiziert, als es dann liefert.
Im Frage-Antwort-Teil ging es überwiegend um Wachstumstreiber, nicht um Risiken. Die Analysten fragten in der Julikonferenz vor allem nach dem Ursprung der Bruttomargen-Verbesserung (Verlagerung der Fertigung nach Malaysia, Skaleneffekte, Preissetzungsmacht — Finanzchef Bettinger bestätigte ausdrücklich, „wir arbeiten immer daran, für den gelieferten Wert fair bezahlt zu werden“), nach Marktanteilsgewinnen bei Speicherchips (DRAM, HBM) und nach der Nachhaltigkeit des Wachstums in Taiwan. Auffällig: Kein einziger Analyst stellte in beiden ausgewerteten Konferenzen eine Frage zur Kundenkonzentration oder zu einer möglichen Überbewertung — die Stimmung unter den Beobachtern war durchgehend zuversichtlich, fast euphorisch.
Der einzige kritische Nachfrage-Moment betraf China — und genau hier wurde der Ton vorsichtiger als sonst. Als ein Analyst in der Julikonferenz auf den sequenziellen Rückgang des China-Umsatzes im Juni-Quartal ansprach, antwortete Finanzchef Bettinger ausweichender als bei den übrigen Themen: Er wiederholte die Einschätzung „flach bis leicht steigend“ für das chinesische WFE, räumte aber „Quartal für Quartal Holprigkeit“ ein und differenzierte zwischen globalen und einheimischen chinesischen Kunden — ein Hinweis darauf, dass das Management selbst genauer hinschaut, seit sich das Bild eingetrübt hat.
Zusammengefasst: Die Telefonkonferenzen zeichnen das Bild eines Managements, das operativ konsequent liefert und sogar übererfüllt — die Prognose-Anhebungen sind belegt, keine Behauptung. Genau das macht den Kursrückgang von rund einem Viertel seit Juli 2026 bemerkenswert: Er fand nicht statt, weil die Geschichte gebrochen wäre, sondern obwohl sie weiterläuft wie geplant. Das spricht eher für eine Korrektur einer zuvor überzogenen Bewertung als für eine neue operative Sorge — die einzige neue operative Sorge, die Kundenkonzentration, kam in den Telefonkonferenzen selbst gar nicht zur Sprache und lässt sich nur aus dem Geschäftsbericht (10-K) herauslesen.
Und die KI? Der Boom ist das Geschäft — nicht das Produkt
Weil 2026 jede zweite Investmentstory mit drei Buchstaben beginnt, haben wir die Filings auch dazu systematisch geprüft. Der Befund bleibt unverändert zum Vorjahr: Lam verkauft keine KI — Lam verkauft die Schaufeln für den KI-Goldrausch und nutzt KI dabei selbst als Werkzeug. Der Geschäftsbericht (10-K) nennt Künstliche Intelligenz weiterhin als zentralen Nachfragetreiber, und CEO Tim Archer führte das Rekordquartal in der Telefonkonferenz vom 29. Juli 2026 ausdrücklich auf „KI-getriebene Nachfrage, die die Halbleiterindustrie umformt“ zurück. Zugleich beschreibt der Geschäftsbericht, dass Maschinenbauer wie Lam maschinelles Lernen und KI in der eigenen Technologieentwicklung einsetzen, und nennt den eigenen KI-Einsatz weiterhin als eigenen Risikofaktor. Die Kehrseite steht ebenfalls im Bericht: Als Ergebnisrisiko nennt Lam ausdrücklich Änderungen im Umfang der Investitionen in KI und zugehörige Infrastruktur. Übersetzt: Wenn die Rechenzentrums-Konzerne ihre Bestellungen auch nur ein, zwei Quartale verschieben, trifft das die Schaufel-Verkäufer zuerst. In unserer KI-Einstufung führen wir Lam Research deshalb weiterhin als „Nutzt KI“ — mit dem KI-Boom als Nachfragemotor, nicht als eigenem Produktregal.
Bewertung: Der Preis nach der ersten Korrektur
Am 2. September 2026 stand Lam Research laut einer Insider-Meldung (Form 4) bei 291,32 US-Dollar je Aktie — wir stützen uns hier bewusst auf einen Filing-Kurs, weil der Kurs an diesem Tag real gehandelt und mit Namen, Datum und Stückzahl belegt wurde. Bei rund 1,251 Milliarden ausstehenden Aktien (Stand 4. August 2026) ergibt das einen Börsenwert von rund 365 Milliarden US-Dollar — das 50-Fache des Nettogewinns und das 16-Fache des Umsatzes im Geschäftsjahr 2026. Zum Vergleich: Anfang Juli 2026, beim Insider-Verkauf zu 390,01 US-Dollar (Form 4 vom 2. Juli 2026), lagen dieselben damals berichteten Kennzahlen auf Basis der jeweils letzten vier Quartale bei rund dem 70-Fachen des Gewinns und rund dem 23-Fachen des Umsatzes. Der Markt hat also einen erheblichen Teil der Prämie zurückgenommen — ohne dass sich an der operativen Geschichte laut Telefonkonferenzen etwas verschlechtert hätte. Die Dividendenrendite liegt bei diesem Kurs bei rund 0,4 Prozent (0,26 US-Dollar Quartalsdividende, hochgerechnet auf zwölf Monate). Ein KGV von 50 ist historisch für einen zyklischen Ausrüster immer noch hoch — aber es ist ein anderer Ausgangspunkt als ein KGV von 70, und es lässt inzwischen zumindest etwas Raum für die Risiken, die im eigenen Geschäftsbericht stehen: eine Kundenkonzentration von 55 Prozent, ein China-Anteil von 34 Prozent und eine auslaufende Frist bei den seltenen Erden im November 2026.
Chancen und Risiken auf einen Blick
Was für Lam Research spricht:
- Rekordzahlen mit Substanz: Umsatz +26 Prozent auf 23,2 Milliarden US-Dollar im Geschäftsjahr 2026, Rekordquartal im Juni 2026 (6,72 Milliarden, 51,7 Prozent Bruttomarge) und eine Prognose von rund 8,1 Milliarden für das September-Quartal — ein weiteres Plus von rund 20 Prozent.
- Strukturelle Rückenwinde: KI-Rechenzentren brauchen Speicher (DRAM, NAND) und modernste Logikchips — beides entsteht auf Lam-Anlagen; das Management hat die eigene WFE-Prognose 2026 innerhalb von sieben Monaten dreimal angehoben (135 → 140 → „niedrig 150“ Milliarden US-Dollar).
- Festungsbilanz und Kapitaldisziplin: rund 5,60 Milliarden US-Dollar Kasse (28. Juni 2026), Eigenkapitalquote rund 53 Prozent, Finanzschulden nur knapp 30 Prozent des Eigenkapitals, Quartalsdividende seit 2014 (zuletzt angehoben auf 0,26 US-Dollar) und Rückkäufe, die die Aktienzahl verlässlich senken.
- Ertragsstärke: Eigenkapitalrendite rund 65 Prozent, operative Marge rund 35 Prozent, Nettomarge rund 31 Prozent im Geschäftsjahr 2026 (Datenstand Geschäftsbericht 10-K).
- Die Bewertung ist nach dem Kursrückgang seit Juli 2026 spürbar moderater: Kurs-Gewinn-Verhältnis rund 50 statt rund 70, Kurs-Umsatz-Verhältnis rund 16 statt rund 23 (Datenstand 2. September 2026).
Was dagegen spricht:
- Kundenkonzentration fast verdoppelt: Vier ungenannte Großkunden stehen im Geschäftsjahr 2026 für 55 Prozent des Umsatzes (Vorjahr: zwei Kunden, 32 Prozent) — die Investitionsentscheidung einzelner Konzerne bewegt laut Geschäftsbericht (10-K) die gesamte Nachfrage, und jetzt tun das vier statt zwei.
- China-Klumpen unverändert hoch und unterjährig volatil: 34 Prozent Umsatzanteil im Geschäftsjahr 2026, aber nur 26 Prozent im Juni-Quartal — abhängig von US-Exportlizenzen ohne Erteilungsgarantie, während Chinas Seltene-Erden-Kontrollen (teilweise ausgesetzt nur bis November 2026) an Lams Lieferkette sitzen.
- Zyklisches Geschäft, dessen Preis Fehlerlosigkeit unterstellt: Umsatz im Geschäftsjahr 2024 −14,5 Prozent; aktuell Kurs-Gewinn-Verhältnis rund 50, Kurs-Umsatz-Verhältnis rund 16 — nach der Korrektur moderater, aber historisch weiterhin teuer für einen Ausrüster.
- Insider verkaufen weiter, nur zu niedrigeren Kursen: Verkäufe im August und September 2026 zwischen 291 und 302 US-Dollar, darunter auch Vorstandschef Archer selbst (6. August, 300 US-Dollar) — deutlich unter seinem eigenen Verkauf vom 2. Juli 2026 zu 390,01 US-Dollar — kein einziger Insider hat die eigenen Aktien im selben Zeitraum laut den ausgewerteten Form-4-Meldungen zugekauft.
- KI-Abhängigkeit als Ergebnisrisiko: Der Geschäftsbericht (10-K) nennt Änderungen im Umfang der KI-Investitionen der Kunden ausdrücklich als Schwankungsfaktor; zusätzlich floss im Geschäftsjahr 2026 mehr Geld an Aktionäre und in Rückkäufe (rund 5,12 Milliarden), als operativ hereinkam abzüglich Investitionen.
Ein menschliches Fazit
Vor einem Jahr endete diese Analyse mit dem Satz, der Preis sei „eine Wette auf Fehlerlosigkeit“. Zwölf Monate später wissen wir: Lam Research hat diese Wette operativ gewonnen — Rekordumsatz, Rekordgewinn, ein Rekordquartal nach dem anderen, eine Prognose, die dreimal in Folge angehoben und nie gesenkt wurde. Und trotzdem ist die Aktie seit Juli 2026 um rund ein Viertel gefallen. Das ist die eigentliche Lehre dieses Updates: Nicht die operative Geschichte hat sich gedreht, sondern der Preis, den der Markt für makellose Ausführung zu zahlen bereit ist. Gleichzeitig hat sich im selben Jahr ein neues, echtes Risiko verschärft, das mit dem Kurs nichts zu tun hat: Die Kundenkonzentration ist von 32 auf 55 Prozent gesprungen, und niemand in den Telefonkonferenzen hat danach gefragt. „Qualität kann man immer kaufen“ bleibt also ein Satz mit doppeltem Kleingedrucktem: einmal beim Preis, der sich inzwischen etwas normalisiert hat — und einmal bei der Kundenbasis, die enger geworden ist, während alle auf China und die KI-Story schauten. Der nächste Prüfstein steht im Kalender, wenn Ende Oktober 2026 die Zahlen zum ersten Quartal des Geschäftsjahrs 2027 kommen — und im November 2026, wenn die Seltene-Erden-Schonfrist ausläuft. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Lam Research Corporation — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026 (endete 28. Juni 2026; eingereicht 7. August 2026)
- Lam Research Corporation — Ad-hoc-Meldung (8-K) vom 29. Juli 2026: Ergebnisse des Juni-Quartals 2026, Gesamtjahr und Prognose für das September-Quartal
- Lam Research Corporation — Ad-hoc-Meldung (8-K) vom 27. August 2026: Rückzug zweier Verwaltungsräte zum 2. November 2026
- Lam Research Corporation — Telefonkonferenzen zu den Quartalszahlen vom 29. Juli 2026 und vom 22. April 2026 (Mitschrift/Webcast, Investor-Relations-Seite des Unternehmens)
- Lam Research Corporation — Insider-Meldungen (Form 4): S. Varadarajan, Handelstag 2. September 2026 (eingereicht 3. September), A. Harter, Handelstag 31. August 2026 (eingereicht 1. September), T. Archer, Handelstag 6. August 2026 (eingereicht 7. August), T. Archer, Handelstag 2. Juli 2026 (eingereicht 6. Juli)
- Vollständige SEC-Einreichungshistorie von Lam Research: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Aktienzahl, Kennzahlen; Datenstand 2. September 2026), abgeglichen mit den SEC-Berichten und den XBRL-Kennzahlen der SEC. Der Aktienkurs stammt an diesem Stichtag aus einer Insider-Meldung (Form 4), da der Fundamentaldaten-Feed das Tageslimit erreicht hatte.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 17.227,0 | 17.426,7 | 14.905,4 | 18.435,6 | 23.232,7 |
| Betriebsergebnis (EBIT) | 5.381,8 | 5.174,9 | 4.263,9 | 5.901,0 | 8.199,8 |
| Nettogewinn | 4.605,3 | 4.510,9 | 3.827,8 | 5.358,2 | 7.265,4 |
| Nettomarge | 26,7 % | 25,9 % | 25,7 % | 29,1 % | 31,3 % |
| Gewinn je Aktie | 3,27 $ | 3,32 $ | 2,90 $ | 4,15 $ | 5,76 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum & Auftragslage positiv
- Umsatz +26,0 Prozent auf 23,2 Milliarden US-Dollar im Geschäftsjahr 2026, Rekordquartal im Juni 2026 (6,72 Milliarden, 51,7 Prozent Bruttomarge) und eine Prognose von rund 8,1 Milliarden US-Dollar für das September-Quartal — die WFE-Prognose des Managements wurde binnen sieben Monaten dreimal angehoben.
- Profitabilität & Bilanz positiv
- Bruttomarge 50,5 Prozent, operative Marge rund 35 Prozent, 31,3 Prozent Nettomarge im Geschäftsjahr 2026; rund 5,60 Milliarden US-Dollar Kasse, Eigenkapitalquote rund 53 Prozent, Finanzschulden nur knapp 30 Prozent des Eigenkapitals.
- Kapitalrückführung neutral
- Quartalsdividende auf 0,26 US-Dollar angehoben und Rückkäufe von rund 3,85 Milliarden US-Dollar im Geschäftsjahr 2026 — aber die Rückkaufpreise stiegen von Quartal zu Quartal (105,67 auf 325,14 US-Dollar), und Insider verkauften Anfang September 2026 bereits wieder darunter.
- Kundenkonzentration negativ
- Vier ungenannte Großkunden = 55 Prozent des Umsatzes im Geschäftsjahr 2026 — im Vorjahr waren es noch zwei Kunden mit 32 Prozent. Die Konzentration hat sich fast verdoppelt, ohne dass die Telefonkonferenzen das Thema aufgriffen.
- China & Exportkontrollen negativ
- 34 Prozent des Umsatzes im Geschäftsjahr 2026 aus China unter US-Lizenzvorbehalt ohne Erteilungsgarantie (Juni-Quartal punktuell nur 26 Prozent); Chinas Kontrollen auf seltene Erden für Lams Lieferkette sind nur bis November 2026 teilweise ausgesetzt.
- Bewertung & Insider-Verhalten neutral
- Kurs-Gewinn-Verhältnis rund 50, Kurs-Umsatz-Verhältnis rund 16 (Datenstand 2. September 2026) — deutlich moderater als noch im Juli 2026 (rund 70 bzw. 23), nachdem der Kurs um rund ein Viertel fiel; Insider verkauften im Juli 2026 noch zu 390,01 US-Dollar, im August und September dann zu deutlich niedrigeren Kursen (zwischen 302 und 291 US-Dollar).
Lam Research ist ein makelloser Zykliker in Rekordform: Der KI-Boom füllt die Auftragsbücher, die Margen sind erstklassig, die Bilanz eine Festung, und der Kurs hat einen Teil seiner Übertreibung bereits abgebaut. Aber ein Drittel des Umsatzes hängt an China, und die Kundenkonzentration ist im selben Jahr von 32 auf 55 Prozent gesprungen — ein operatives Risiko, das sich verschärft hat, während alle auf die Rekordzahlen schauten. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Das Geschäftsmodell trägt nachweislich, die Zahlen sind erstklassig und die Bilanz ist eine Festung — das spricht für sich. Die Ampel steht dennoch auf Gelb, weil sich im Geschäftsjahr 2026 eine wesentliche operative Frage verschärft hat, die im eigenen Geschäftsbericht (10-K) belegt ist: eine starke Kundenkonzentration ohne Existenzgefahr — vier statt zwei Großkunden zahlen inzwischen 55 statt 32 Prozent der Rechnung. Das ist ein operatives Risiko, keine Preisfrage: Auch nach dem Kursrückgang um rund ein Viertel bliebe die Ampel Gelb, denn teure Bewertung allein wäre dafür kein Grund. Ob die Aktie beim aktuellen Kurs kaufenswert ist, entscheidest du selbst.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Geschäftsjahr endet Ende Juni: „Geschäftsjahr 2026“ = Ende Juni 2025 bis 28. Juni 2026; die Zahlen zum ersten Quartal des Geschäftsjahrs 2027 werden üblicherweise Ende Oktober vorgelegt.
- Alle Kurs- und Stückzahlen splitbereinigt (10:1-Aktiensplit im Oktober 2024). Insider-Verkäufe sind legal und oft lange vorgeplant.
- Randnotiz Governance: Zwei Verwaltungsräte (Sohail Ahmed, Michael Cannon) treten laut Ad-hoc-Meldung (8-K) vom 27. August 2026 zum 2. November 2026 zurück; der Verwaltungsrat schrumpft von 12 auf 10 Mitglieder. Seit dem Geschäftsjahr 2026 prüft KPMG erstmals vollständig den Jahresabschluss (Wechsel von Ernst & Young im September 2025).
- Der Aktienkurs für die Bewertung stammt aus einer Insider-Meldung (Form 4) vom 2. September 2026 — eine reale, gehandelte und mit Datum belegte Zahl, keine Schätzung.
Aktien-Wächter
Diese Analyse ist Stand 3. September 2026. Was sich seitdem bei LRCX geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Lam Research Corp (LRCX) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Lam Research baut Anlagen für die Chipfertigung: Ätz-Maschinen (Etch), die Strukturen mit atomarer Präzision in Siliziumscheiben fräsen, Beschichtungs-Anlagen (Deposition), die hauchdünne Materialschichten auftragen, sowie Reinigungssysteme. Kunden sind die großen Speicher-, Auftrags- und Logikfertiger. Dazu kommt ein wachsendes Geschäft mit Service, Ersatzteilen und Upgrades. Hauptsitz ist Fremont, Kalifornien; rund 23.300 Beschäftigte (Stand 4. August 2026).
Rekordhaft: Der Umsatz stieg um 26,0 Prozent auf 23,2 Milliarden US-Dollar, der Nettogewinn um 35,6 Prozent auf 7,3 Milliarden. Das Schlussquartal (bis 28. Juni 2026) war mit 6,72 Milliarden Umsatz und 51,7 Prozent Bruttomarge das beste der Firmengeschichte. Für das September-Quartal 2026 stellt das Unternehmen rund 8,1 Milliarden Umsatz in Aussicht — ein weiteres Plus von rund 20 Prozent.
Deutlich stärker als im Vorjahr: Im Geschäftsjahr 2026 standen laut Geschäftsbericht (10-K) vier ungenannte Großkunden für zusammen 55 Prozent des Umsatzes (16, 15, 12 und 12 Prozent). Im Geschäftsjahr 2025 waren es noch zwei Kunden mit zusammen 32 Prozent. Die Namen nennt der Bericht nicht, aber die Konzentration hat sich fast verdoppelt.
Weiterhin erheblich: 34 Prozent des Umsatzes im Geschäftsjahr 2026 kamen laut Geschäftsbericht (10-K) aus China — genau wie im Vorjahr. Im Juni-Quartal 2026 fiel der Anteil allerdings auf 26 Prozent, laut Finanzchef vor allem wegen schwächerer Nachfrage einheimischer chinesischer Kunden. Zusätzlich läuft die Teil-Aussetzung von Chinas Exportkontrollen auf seltene Erden im November 2026 aus.
Ein Management, das seine eigene Prognose für die weltweiten Chip-Ausrüstungsinvestitionen 2026 innerhalb von sieben Monaten dreimal angehoben hat (135 auf 140 auf „niedrig 150“ Milliarden US-Dollar) und Quartalsergebnisse regelmäßig am oberen Ende oder über der eigenen Prognose auslieferte. Kritische Fragen der Analysten gab es fast ausschließlich zur China-Entwicklung — zur gestiegenen Kundenkonzentration wurde in den ausgewerteten Telefonkonferenzen keine einzige Frage gestellt.
Laut Insider-Meldungen (Form 4) fiel der Kurs von 390,01 US-Dollar am 2. Juli 2026 auf 291,32 US-Dollar am 2. September 2026 — ein Rückgang von rund einem Viertel, obwohl die Quartalszahlen dazwischen Rekorde brachen und die Prognose angehoben wurde. Das Kurs-Gewinn-Verhältnis sank dadurch von rund 70 auf rund 50: Der Markt hat einen Teil der zuvor sehr hohen Bewertungsprämie zurückgenommen, ohne dass sich an der operativen Geschichte etwas verschlechtert hätte.
Ja, aber indirekt: Lam verkauft keine KI-Produkte, sondern die Fertigungsanlagen, auf denen Speicher- und Logikchips für KI-Rechenzentren entstehen — der Vorstandschef führte das Rekordquartal im Juni 2026 ausdrücklich auf die KI-getriebene Nachfrage zurück. Die Kehrseite steht im Geschäftsbericht (10-K): Ändern die Großkunden das Tempo ihrer KI-Investitionen, schwanken Lams Ergebnisse zuerst. In unserer KI-Einstufung gilt Lam deshalb als „Nutzt KI“ — Boom als Nachfragemotor, nicht als Produktregal.
Ja, seit April 2014 fließt eine Quartalsdividende, im Geschäftsjahr 2026 angehoben auf 0,26 US-Dollar je Aktie (Rendite auf dem Kursniveau vom 2. September 2026 rund 0,4 Prozent). Deutlich größer sind die Aktienrückkäufe: rund 3,85 Milliarden US-Dollar im Geschäftsjahr 2026 — dabei stieg der durchschnittliche Rückkaufpreis von Quartal zu Quartal von 105,67 auf 325,14 US-Dollar. Anfang September 2026 verkauften Insider bereits wieder unter diesem Schlussquartals-Schnitt.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.