4,6 Prozentpunkte billiger, keinen Tag früher: Was das 5-Minuten-Kreuz beim Crash-Einstieg wirklich bringt
Nach einem Crash aufs Umkehrkreuz auf 5-Minuten-Kerzen zu warten, bringt einen klaren Preisvorteil – aber praktisch keinen Zeitgewinn. Nachgerechnet an 887 Millionen Kerzen aus 4.336 US-Aktien von 2010 bis Anfang August 2026.
 Thomas Mücke
Gründer & Herausgeber
Wer eine Aktie nach einem heftigen Absturz kaufen will, steht vor derselben Frage wie ein Verkäufer im Anstieg: Reicht der träge Tages-Chart, oder liefert ein viel feinerer 5-Minuten-Chart den besseren Einstieg? Unsere Todeskreuz-Studie auf 5-Minuten-Kerzen hat für die Verkaufsseite ein ernüchterndes Bild gezeichnet: schneller, aber nicht klüger. Diese Studie dreht den Auftrag genau andersherum – Kaufen statt Verkaufen, Umkehrkreuz statt Todeskreuz – und prüft, ob sich das Bild auf der Kaufseite wiederholt oder umkehrt.
Die Ereignisse sind dieselben wie in unserer Tages-Umkehr-Studie: ein Absturz von mindestens 20 % gefolgt vom Tages-Einstieg E5, dem ersten Schlusskurs über dem gleitenden 5-Tage-Durchschnitt. Zusätzlich wurde nach dem ersten 5-Minuten-Umkehrkreuz gesucht – einem gleitenden kurzen Durchschnitt, der nach dem Tief von unten nach oben über den langen Durchschnitt kreuzt. Dafür haben wir 887 Millionen 5-Minuten-Kerzen aus 4.336 US-Aktien ausgewertet, 2010 bis Anfang August 2026.
Das Ergebnis in vier Zahlen
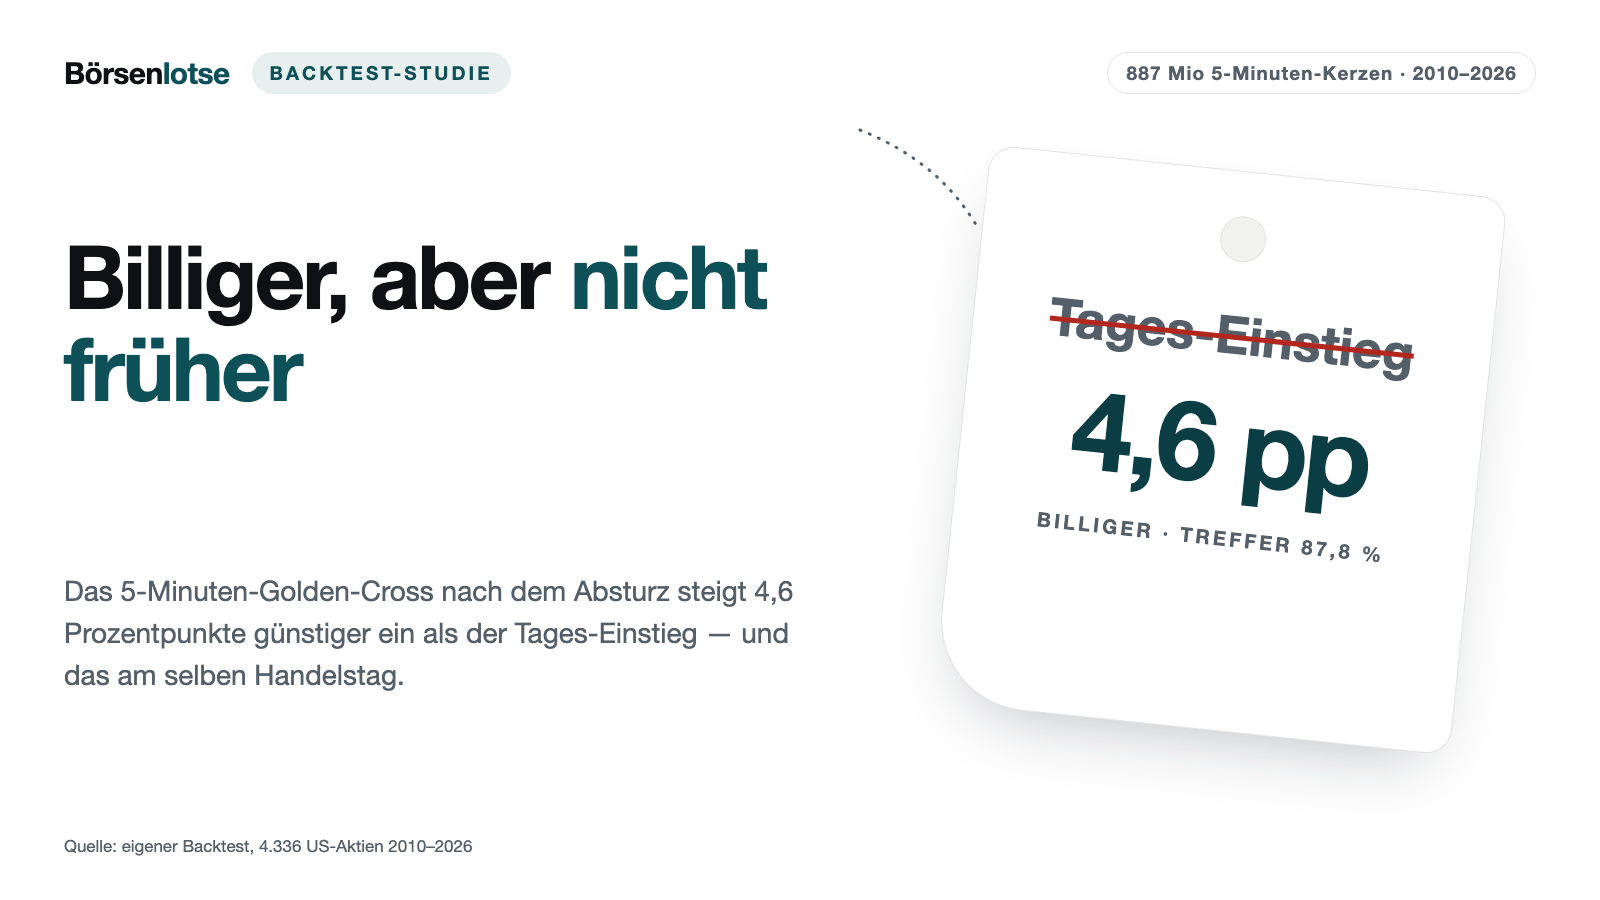
- +4,6 Prozentpunkte – so viel billiger kauft das Minuten-Kreuz netto gegenüber dem Tages-Einstieg (Median; Trefferquote 87,8 %).
- 0 Handelstage – Zeitvorsprung im Median; nur 40,7 % der Minuten-Kreuze kommen überhaupt vor dem Tages-Einstieg.
- +8,7 % – Median-Nettorendite je Trade des vorregistrierten Rezept-Kandidaten R1 ohne das Corona-Jahr (robust gerechnet nur +1,9 %).
- +1,4 % statt +8,9 % – Abstürze mit einem Tagesverlust ab 20 % taugen nicht für den Wiedereinstieg (K5 ohne 2020).
Ein-Satz-Fazit: Das Minuten-Kreuz kauft billiger, nicht früher – und trägt nur zusammen mit den Tages-Filtern.
Worum es geht: der Auftrag genau andersherum
Die Todeskreuz-5m-Studie stellte fest, dass ein Verkäufer auf Minutenkerzen zwar zehn Handelstage früher hätte aussteigen können – aber nur, wenn er das spätere Hoch bereits kannte. In Echtzeit befolgt, brachte das Minuten-Todeskreuz zehn Fehlalarme je Rally und einen Ausstieg 25 % unter dem Hoch. Die naheliegende Frage: Gilt dasselbe für die Kaufseite nach einem Absturz, oder verhält sich ein Umkehrkreuz anders als ein Todeskreuz?
Das Design dieser Studie ist ein exakter Spiegel der Schwesterstudie – dieselbe Kreuz-Logik, dieselben drei Zeit-Skalen (1×, 6×, 13×), dieselben Mengenstufen (BASIS, HAUPT, STARK), am 10. August 2026 vorregistriert, bevor die Ergebnisse vorlagen. Nur die Richtung ist umgedreht: Statt eines Todeskreuzes im Anstieg wird nach einem Umkehrkreuz (kurzer Durchschnitt kreuzt von unten nach oben über den langen) nach einem Absturz gesucht, und alle Renditen sind long statt short gerechnet.
Daten & vorregistriertes Design
Das Universum umfasst 4.336 US-Aktien mit auswertbarem 5-Minuten-Bestand (4.361 geladen), survivorship-frei inklusive delisteter Titel, mit einer Marktkapitalisierung von mindestens 300 Millionen Dollar an irgendeinem Monatsultimo 2020. Ausgewertet wurden 887 Millionen 5-Minuten-Kerzen, aggregiert aus 3,13 Milliarden 1-Minuten-Kerzen, über die reguläre Handelszeit 9:30 bis 15:55 Uhr New Yorker Zeit (78 Kerzen an regulären Handelstagen, 42 an Kurztagen). Der Zeitraum reicht von 2010 bis Anfang August 2026.
Das Signal ist das 5-Minuten-Umkehrkreuz: Ein kurzer gleitender Durchschnitt (GD) kreuzt nach einem Absturz von mindestens 30 % (Hoch zu Tief, adjustierte 5-Minuten-Schlusskurse) von unten nach oben über einen langen GD, das Tief liegt vor dem Kreuz, der Rohschlusskurs am Tief beträgt mindestens 1 $. Drei Skalen wurden gerechnet: 1× (GD10/GD20), 6× (GD60/GD120) und 13× (GD130/GD260). Kapitel A dieser Studie – die eigenständige Minuten-Umkehr – rechnet auf der feinsten Skala 1×, das Kernkapitel B – der Vergleich mit dem Tages-Einstieg – auf der mittleren Skala 6× (vorregistrierte Hauptskala). Drei Mengenstufen filtern die Ereignisse: BASIS (Datenhygiene sauber), HAUPT (BASIS plus Dollarvolumen-Median ≥ 1 Mio $) und STARK (HAUPT plus Absturz ≥ 50 % und 120-Tage-Tief).
| Skala | BASIS (N) | HAUPT (N) | STARK (N) |
|---|---|---|---|
| 1× (GD10/20) | 5.725 | 2.690 | 317 |
| 6× (GD60/120) | 15.069 | 7.998 | 740 |
| 13× (GD130/260) | 23.100 | 13.726 | 1.373 |
Ereignis-Mengen der eigenständigen Minuten-Umkehr (Kapitel A), ohne Randfälle der letzten 30 Handelstage. BASIS = Hygiene sauber, HAUPT = BASIS plus Dollarvolumen-Median ≥ 1 Mio $, STARK = HAUPT plus Absturz ≥ 50 % und 120-Tage-Tief. Quelle: Kursdaten, eigene Berechnungen.
Für das Kernkapitel B liegt die Ereignismenge fest: 13.682 Tages-Umkehr-Ereignisse aus der Tages-Studie (3.413 Titel), davon 11.609 im 5-Minuten-Fenster auswertbar, in der Hauptmenge 6.231 Ereignisse. In 99,95 % dieser Fälle (6.228) fand sich tatsächlich ein 5-Minuten-Umkehrkreuz.
Der Kern: billiger, nicht früher
Die entscheidende Frage dieser Studie: Wenn man dieselben Absturz-Ereignisse nimmt wie in der Tages-Umkehr-Studie und statt des Tages-Einstiegs E5 das erste 5-Minuten-Umkehrkreuz nach dem bekannten Tages-Tief sucht – wie viel früher und wie viel billiger kauft man dann?
PFLICHT-KAVEAT: Die Suche nach dem Minuten-Kreuz beginnt erst nach dem Tages-Tief, das aber selbst erst im Rückblick bekannt ist. Dieses Kapitel ist deshalb eine rückschau-konditionierte Timing-Messung, kein handelbares Rezept. Verfrühte Kreuze, die schon vor dem endgültigen Tief aufgetreten wären, sind in dieser Konstruktion gar nicht beobachtbar – die weiter unten genannte Fehlsignal-Kennzahl ist deshalb eine Untergrenze.
Auf der Hauptskala 6× (N 6.228) ist die Zeitbilanz ernüchternd: Im Median beträgt der Zeitvorsprung 0 Handelstage. Früher als der Tages-Einstieg E5 kommt das Minuten-Kreuz nur in 40,7 % der Fälle, am selben Tag in 28,3 %, später in 30,9 % – das Suchfenster läuft bewusst über den E5-Tag hinaus. Der Minuten-Einstieg bringt also kaum Zeit.
Beim Preis sieht es anders aus: Der Kauf am 5-Minuten-Kreuz erfolgt im Median 5,12 % über dem Tief, der Kauf am Tages-Einstieg E5 dagegen erst 11,49 % darüber. Der Vorteil: median +5,00 Prozentpunkte brutto bzw. +4,60 Prozentpunkte netto, robuster Durchschnitt (winsorisiertes Mittel, also die extremsten 1 % oben und unten gekappt) +10,8 Prozentpunkte, bei 87,8 % Trefferquote (netto 85,1 %). Die mittlere Hälfte der Fälle liegt zwischen +1,6 und +12,2 Prozentpunkten Vorteil.
| Skala | N | Zeitvorsprung Median (Handelstage) | vor dem Tages-Einstieg (%) | Kauf 5m über dem Tief, Median (%) | Kauf E5 über dem Tief, Median (%) | Preisvorteil brutto Median (pp) | Preisvorteil netto Median (pp) | Trefferquote netto (%) | Fehlsignal Median (%) | K5 netto E5 (%) | K5 netto 5m (%) | K5-Differenz Median (pp) |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1× (GD10/20) | 6.228 | 0 | 46,4 | +2,71 | +11,49 | +7,99 | +7,59 | 92,9 | 0,41 | +6,64 | +12,51 | +4,90 |
| 6× (GD60/120) | 6.228 | 0 | 40,7 | +5,12 | +11,49 | +5,00 | +4,60 | 85,1 | 0,41 | +6,64 | +12,05 | +3,00 |
| 13× (GD130/260) | 6.226 | 0 | 14,5 | +8,35 | +11,49 | +1,72 | +1,32 | 63,7 | 0,00 | +6,64 | +11,40 | +1,17 |
Dieselben Absturz-Ereignisse wie in der Tages-Studie, Menge HAUPT. E5 = Tages-Einstieg (erster Schluss über dem GD5). Preisvorteil = wie viel näher am Tief das Minuten-Kreuz kauft. Fehlsignal = Rücksetzer nach dem Minuten-Einstieg bis zum Ende des E5-Tages — eine UNTERGRENZE, denn verfrühte Kreuze vor dem endgültigen Tief sind hier nicht beobachtbar. netto = nach 0,4 % Round-Trip-Kosten. pp = Prozentpunkte. Die Suche startet nach dem erst im Rückblick bekannten Tages-Tief: eine Timing-Messung, kein handelbares Rezept.
Was der frühere Einstieg kostet, wenn er zu früh war: Der Rücksetzer nach dem Minuten-Einstieg bis zum Ende des E5-Handelstages liegt im Median bei nur 0,41 %, im 90 %-Quantil bei 4,5 %, über 5 Prozentpunkte nur in 8,4 % der Fälle – größer als der Preisvorteil selbst nur in 24,4 % der Fälle. Auch das ist eine Untergrenze, s. o. Rechnet man beide Einstiege bis zum K5-Ausstieg durch (Ziel +11 % oder Handelstag 12), steigt die Nettorendite je Trade von median +6,64 % (E5) auf +12,05 % (5-Minuten-Einstieg), gepaarte Differenz median +3,00 Prozentpunkte, die Zielquote von 44,0 % auf 73,4 %.
Reihenbruch-Hygiene (dokumentiert post hoc, wie bei der Schwesterstudie): Bei 1.188 der 4.336 Titel liegen die 5-Minuten- und die Tagesreihe zeitweise auf unterschiedlichem Adjustierungs-Niveau. Im Kernkapitel betrifft das 84 von 6.228 Zeilen (1,4 %) mit Bruchtag am 5-Minuten-Kreuztag. Bereinigt bleibt der Vorteil bei median +5,03 Prozentpunkten brutto, Trefferquote 88,5 %, ohne 2020 +4,20 Prozentpunkte – die Kernbotschaft ändert sich dadurch praktisch nicht. Das ist ein Kontrast zur Todeskreuz-Schwesterstudie, wo dieselbe Bereinigung Pflicht war, weil sie dort das Ergebnis spürbar verschob.
| Skala | Zeilen | N | Preisvorteil Median (pp) | Trefferquote (%) |
|---|---|---|---|---|
| 1× (GD10/20) | alle Zeilen | 6.228 | +7,99 | 94,2 |
| 1× (GD10/20) | bereinigt | 6.139 | +8,05 | 95,0 |
| 6× (GD60/120) | alle Zeilen | 6.228 | +5,00 | 87,8 |
| 6× (GD60/120) | bereinigt | 6.144 | +5,03 | 88,5 |
| 13× (GD130/260) | alle Zeilen | 6.226 | +1,72 | 68,1 |
| 13× (GD130/260) | bereinigt | 6.142 | +1,75 | 68,6 |
Minuten- und Tagesreihe liegen bei einem Teil der Titel zeitweise auf unterschiedlichem Adjustierungs-Niveau. „Bereinigt“ lässt jene Ereignisse weg, bei denen ein solcher Reihenbruch genau auf den Tag des Minuten-Kreuzes fällt (6×: 84 von 6.228 Zeilen, 1,4 %). Die Kernaussage ändert sich dadurch nicht. Preisvorteil brutto. pp = Prozentpunkte.
Auch ohne das Corona-Jahr hält der Preisvorteil praktisch unverändert: +4,18 Prozentpunkte (87,2 % Trefferquote), ohne 2020 und 2021 +4,14 Prozentpunkte (87,1 %) – der Vorteil ist damit corona-unabhängig, anders als der eigenständige Minuten-Kauf im nächsten Kapitel.
| Schnitt | N | Preisvorteil Median (pp) | Preisvorteil winsor. Mittel (pp) | Trefferquote (%) | K5-Differenz Median (pp) |
|---|---|---|---|---|---|
| Vollbestand | 6.228 | +5,00 | +10,78 | 87,8 | +3,00 |
| ohne 2020 | 4.411 | +4,18 | +9,63 | 87,2 | +2,82 |
| ohne 2020+2021 | 3.965 | +4,14 | +9,57 | 87,1 | +2,83 |
Haupt-Skala 6×, Menge HAUPT, nach dem Jahr des Minuten-Kreuzes geschnitten. Preisvorteil brutto (vor Kosten); K5-Differenz = gepaarter Unterschied je Ereignis zwischen Minuten- und Tages-Einstieg. winsorisiertes Mittel = robuster Durchschnitt, die extremsten 1 % oben und unten gekappt. pp = Prozentpunkte. Der Preisvorteil hält ohne das Corona-Jahr praktisch unverändert.
Gibt es die Minuten-Umkehr eigenständig?
Bisher ging es um das Minuten-Kreuz als Ergänzung zum bekannten Tages-Absturz. Die zweite Frage: Trägt das 5-Minuten-Umkehrkreuz auch ganz ohne diesen Tages-Bezug – wenn man direkt im Minutentakt nach einem Absturz von mindestens 30 % und einem anschließenden Kreuz sucht?
Die Muster-Anatomie (Menge HAUPT) sieht auf allen drei Skalen ähnlich aus: Der Absturz beträgt im Median 36,1 % (1×), 35,7 % (6×) bzw. 35,8 % (13×), das Kreuz folgt median 14 Bars (rund 70 Minuten) nach dem Tief auf der feinsten Skala, 77 Bars auf der 6×-Skala, 160 Bars auf der 13×-Skala. Die Erholung vom Tief bis zum Kreuz beträgt im Median +6,7 % (1×) bis +14,3 % (13×). Die Gesamterholung vom Tief bis zum nachfolgenden Hoch liegt bei median +43,1 % (1× HAUPT), wovon der überwiegende Teil – median 84,6 % auf der feinsten Skala – erst NACH dem Kreuz stattfindet. Die Umkehr existiert also durchaus als Muster.
Als Kaufsignal sieht die Bilanz nüchterner aus. Kauf am Kreuz (1× HAUPT, N 2.690): netto Median H5 −0,53 % (Trefferquote 49,8 %), H20 +0,77 % (51,8 %), H60 +5,66 % (56,8 %). Gegen den S&P 500 bringt das über H20 sogar eine negative Überrendite (−1,43 Prozentpunkte) – kein Markt-Vorsprung. Ein weiteres Problem: Ein neues Tief unter dem Einstiegspreis binnen 20 Handelstagen tritt in 74,8 % der Fälle (1×) auf, bei 6× in 56,8 %, bei 13× in 47,5 %. Der maximale Rücksetzer binnen 20 Handelstagen liegt im Median bei −16,0 % (1×) bis −12,2 % (13×).
| Skala | Horizont (Handelstage) | N | netto Median (%) | Trefferquote (%) | Überrendite S&P 500, Median (pp) | verfrühter Einstieg (%) | max. Rücksetzer 20 Handelstage, Median (%) |
|---|---|---|---|---|---|---|---|
| 1× (GD10/20) | 5 | 2.690 | −0,53 | 49,8 | −0,16 | 74,8 | −15,95 |
| 1× (GD10/20) | 20 | 2.690 | +0,77 | 51,8 | −1,43 | 74,8 | −15,95 |
| 1× (GD10/20) | 60 | 2.679 | +5,66 | 56,8 | +0,40 | 74,8 | −15,95 |
| 6× (GD60/120) | 5 | 7.998 | +1,58 | 55,6 | +1,01 | 56,8 | −13,63 |
| 6× (GD60/120) | 20 | 7.998 | +4,07 | 57,6 | −0,26 | 56,8 | −13,63 |
| 6× (GD60/120) | 60 | 7.958 | +14,39 | 63,6 | +4,41 | 56,8 | −13,63 |
| 13× (GD130/260) | 5 | 13.726 | +0,56 | 53,4 | −0,47 | 47,5 | −12,23 |
| 13× (GD130/260) | 20 | 13.726 | +3,11 | 56,8 | −1,92 | 47,5 | −12,23 |
| 13× (GD130/260) | 60 | 13.681 | +10,98 | 61,6 | +0,17 | 47,5 | −12,23 |
Kauf am 5-Minuten-Umkehrkreuz, Menge HAUPT. netto = nach 0,4 % Round-Trip-Kosten. Trefferquote = Anteil Gewinner vor Kosten. Überrendite = Titel minus S&P 500 über dieselbe Haltespanne; pp = Prozentpunkte. Verfrühter Einstieg = binnen 20 Handelstagen fällt der Kurs unter den Einstiegspreis. Rücksetzer und Verfrüht-Quote hängen nur an der Skala und wiederholen sich deshalb je Horizont.
STARK-Ereignisse (die kräftigsten Abstürze) fallen deutlich stärker aus: 6× STARK (N 740) liefert netto +39,2 % nach 60 Handelstagen, Überrendite +27,0 Prozentpunkte – allerdings bei kleinem N und extremer Streuung, kein belastbares Rezept.
Beim Ausstieg zeigt sich ein klares Muster: Alle Stops und Trailing-Stops verschlechtern das Ergebnis. Beispiel 6× H20: ohne Stop netto +4,07 %, mit 15-%-Stop −6,54 %, mit 15-%-Trailing-Stop −4,63 %. Auch ein Rückkreuzungs-Ausstieg schneidet negativ ab (6×: −1,68 %, Auslösequote 100 %). Tragfähig bleibt allein der K5-Ausstieg (Ziel +11 % oder Handelstag 12): netto Median +8,06 % (1×), +10,85 % (6×), +9,23 % (13×); robuster Durchschnitt +2,42 / +3,78 / +3,35 %; Trefferquote 58,5 / 62,4 / 62,2 %; Zielquote 49,0 / 52,3 / 49,2 %.
| Skala | Ausstieg | N | netto Median (%) | netto winsor. Mittel (%) | netto Trefferquote (%) | Ziel- bzw. Auslösequote (%) |
|---|---|---|---|---|---|---|
| 1× (GD10/20) | K5: Ziel +11 % oder Handelstag 12 | 2.690 | +8,06 | +2,42 | 58,5 | 49,0 |
| 6× (GD60/120) | K5: Ziel +11 % oder Handelstag 12 | 7.998 | +10,85 | +3,78 | 62,4 | 52,3 |
| 13× (GD130/260) | K5: Ziel +11 % oder Handelstag 12 | 13.726 | +9,23 | +3,35 | 62,2 | 49,2 |
| 6× (GD60/120) | 20 Handelstage halten, ohne Stop | 7.998 | +4,07 | +7,74 | 56,9 | – |
| 6× (GD60/120) | 20 Handelstage halten, Stop 15 % | 7.998 | −6,54 | +3,39 | 42,8 | 45,8 |
Menge HAUPT. netto = nach 0,4 % Round-Trip-Kosten. winsorisiertes Mittel = robuster Durchschnitt, die extremsten 1 % oben und unten gekappt. Zielquote = Anteil der Fälle, in denen das +11 %-Ziel erreicht wurde; bei den Stop-Zeilen steht dort die Auslösequote des Stops. Die beiden letzten Zeilen zeigen denselben Zeitraum mit und ohne Stop — der Stop verschlechtert (6× als Beleg, alle Skalen verhalten sich gleich).
Ohne Corona kippt das Bild. 2020 stellt 26,4 % (1×), 38,6 % (6×) bzw. 33,8 % (13×) aller eigenständigen Ereignisse. Lässt man 2020 weg, sind die reinen Haltezellen auf allen Skalen durchweg negativ: 1× H20 netto −1,39 % / H60 −2,31 %, 6× −1,13 / −1,47 %, 13× −1,31 / −1,32 %, Überrendite H60 zwischen −4,69 und −5,05 Prozentpunkten. K5 bleibt zwar positiv, aber dünn: netto Median +3,56 % (1×), +3,10 % (6×), +2,41 % (13×); robuster Durchschnitt nur +0,85 bis +1,21 %. Ohne 2020 und 2021 ist das Bild ähnlich (6× K5 +2,76 %, H60 +1,60 % Median, Überrendite H60 −1,94 Prozentpunkte).
| Schnitt | Skala | N | H20 netto Median (%) | H60 netto Median (%) | H60 Überrendite Median (pp) | K5 netto Median (%) | K5 netto winsor. Mittel (%) |
|---|---|---|---|---|---|---|---|
| Vollbestand | 1× (GD10/20) | 2.690 | +0,77 | +5,66 | +0,40 | +8,06 | +2,42 |
| Vollbestand | 6× (GD60/120) | 7.998 | +4,07 | +14,39 | +4,41 | +10,85 | +3,78 |
| Vollbestand | 13× (GD130/260) | 13.726 | +3,11 | +10,98 | +0,17 | +9,23 | +3,35 |
| ohne 2020 | 1× (GD10/20) | 1.980 | −1,39 | −2,31 | −4,69 | +3,56 | +0,85 |
| ohne 2020 | 6× (GD60/120) | 4.909 | −1,13 | −1,47 | −4,95 | +3,10 | +1,21 |
| ohne 2020 | 13× (GD130/260) | 9.083 | −1,31 | −1,32 | −5,05 | +2,41 | +1,04 |
| ohne 2020+2021 | 1× (GD10/20) | 1.751 | −0,90 | −0,12 | −3,05 | +3,71 | +0,95 |
| ohne 2020+2021 | 6× (GD60/120) | 4.131 | −0,61 | +1,60 | −1,94 | +2,76 | +1,11 |
| ohne 2020+2021 | 13× (GD130/260) | 7.802 | −0,41 | +1,58 | −2,17 | +2,63 | +1,22 |
Kauf am Minuten-Kreuz, Menge HAUPT, nach Kreuz-Jahr geschnitten. H20/H60 = feste Haltedauer von 20 bzw. 60 Handelstagen, K5 = Ziel +11 % oder Handelstag 12. netto = nach 0,4 % Round-Trip-Kosten. winsorisiertes Mittel = robuster Durchschnitt, die extremsten 1 % oben und unten gekappt. pp = Prozentpunkte. Ohne das Corona-Jahr 2020 sind die reinen Haltezellen durchweg negativ.
Ehrliche Deutung: Das breite Muster der eigenständigen Minuten-Umkehr ist überwiegend Corona-Kohorte. Als eigenständiges Kaufsignal ohne Tages-Bezug trägt das nackte Minuten-Kreuz nicht.
Der Ein-Tages-Sturz-Befund
Ein weiterer Filter liegt nahe: Unterscheidet sich ein Absturz, der sich über mehrere Handelstage streckt, von einem, der an einem einzigen Handelstag passiert – etwa durch eine plötzliche Hiobsbotschaft? Gemessen wurde dafür der größte Ein-Sitzungs-Verlust (adjustierter Tagesschluss) im Absturz-Fenster; „Ein-Tages-Sturz“ bedeutet ein Verlust von mindestens 20 % an einem einzigen Handelstag. Auswertbar waren 23.876 von 24.414 HAUPT-Ereignissen über alle Skalen; „gestreckt“ bedeutet dabei Handelstage, nicht Wochen – das Absturz-Fenster liegt im Median bei drei bis sechs Handelstagen.
Auf der Hauptskala 6× liefert der K5-Ausstieg beim Vollbestand für Ein-Tages-Stürze netto +8,84 % (Trefferquote 60,9 %), für gestreckte Stürze +11,30 % (64,4 %) – ein Unterschied, der ohne Corona noch deutlicher wird: ohne 2020 nur +1,39 % (53,1 %) bei Ein-Tages-Stürzen gegenüber +8,88 % (58,7 %) bei gestreckten Stürzen. Auf der 13×-Skala ohne 2020 ist der Unterschied ähnlich (+0,32 % gegen +4,36 %). Feste Haltedauern (H20/H60) liegen ohne 2020 in beiden Gruppen zwischen negativ und null.
| Skala | Schnitt | Gruppe | N | K5 netto Median (%) | K5 netto winsor. Mittel (%) | K5 Trefferquote (%) | H60 netto Median (%) |
|---|---|---|---|---|---|---|---|
| 6× (GD60/120) | Vollbestand | Ein-Tages-Sturz (≥ 20 % an einem Tag) | 4.450 | +8,84 | +3,57 | 60,9 | +14,71 |
| 6× (GD60/120) | Vollbestand | gestreckt (unter 20 % an einem Tag) | 3.437 | +11,30 | +4,09 | 64,4 | +14,45 |
| 6× (GD60/120) | ohne 2020 | Ein-Tages-Sturz (≥ 20 % an einem Tag) | 2.861 | +1,39 | +0,68 | 53,1 | +0,63 |
| 6× (GD60/120) | ohne 2020 | gestreckt (unter 20 % an einem Tag) | 1.978 | +8,88 | +1,93 | 58,7 | −5,06 |
| 13× (GD130/260) | Vollbestand | Ein-Tages-Sturz (≥ 20 % an einem Tag) | 5.009 | +6,02 | +3,43 | 60,4 | +12,19 |
| 13× (GD130/260) | Vollbestand | gestreckt (unter 20 % an einem Tag) | 8.675 | +10,69 | +3,33 | 63,2 | +10,36 |
| 13× (GD130/260) | ohne 2020 | Ein-Tages-Sturz (≥ 20 % an einem Tag) | 3.299 | +0,32 | +0,05 | 51,2 | −0,66 |
| 13× (GD130/260) | ohne 2020 | gestreckt (unter 20 % an einem Tag) | 5.751 | +4,36 | +1,63 | 57,2 | −1,79 |
Menge HAUPT, aufgeteilt nach dem größten Verlust an einem einzigen Handelstag innerhalb des Absturz-Fensters (Maß A). „Gestreckt“ heißt: der Absturz verteilt sich auf mehrere Tage — im Median drei bis sechs Handelstage, nicht Wochen. netto = nach 0,4 % Round-Trip-Kosten. winsorisiertes Mittel = robuster Durchschnitt, die extremsten 1 % oben und unten gekappt. Abstürze mit einem Tagesverlust ab 20 % taugen nicht für den Wiedereinstieg.
Der Grund liegt nahe: Ein Absturz von 20 % oder mehr an einem einzigen Handelstag ist meist eine Nachricht – eine kaputte Bilanz, eine geplatzte Übernahme, eine Gewinnwarnung – kein technischer Ausverkauf, der sich schnell erholt. Dieser Befund ist stabil über Skalen und Zeitschnitte.
Rezept-Kandidat R1
Aus den bisherigen Befunden lässt sich ein konkreter Rezept-Kandidat bauen, vor der Vollrechnung vorregistriert: Kapitel A, Skala 6×, Menge HAUPT, ohne Ereignisse mit einem rechenbaren Ein-Sitzungs-Verlust von mindestens 20 % im Absturz-Fenster; Einstieg am 5-Minuten-Umkehrkreuz; Ausstieg K5 (Ziel +11 % oder Handelstag 12); Kosten 0,4 % Round-Trip. Aufbau: 7.998 HAUPT-Ereignisse, minus 23 ohne rechenbares Maß, minus 4.451 Ein-Tages-Stürze = N 3.524.
IN-SAMPLE-KAVEAT: R1 wurde aus demselben Teilbestand abgeleitet, in dem es zuerst gemessen wurde; die Kombination aus mittlerer Skala, K5-Ausstieg und Ein-Tages-Sturz-Filter wurde gewählt, WEIL sie dort die Ohne-Corona-Schnitte überlebte. Der eigentliche Test war die Vollrechnung mit rund 3.900 neuen Titeln, die die Auswahl nie gesehen hatten: Dort bleibt R1 ohne 2020 in Median, robustem Durchschnitt und Marktüberrendite gemeinsam positiv – das vorregistrierte Kriterium ist erfüllt, aber auf klar niedrigerem Niveau als in-sample. Diese Herkunft wird nicht nachverhandelt und nicht umdefiniert, sondern offen benannt.
„R1 gilt nur dann als tragfähig, wenn es dort im Schnitt ohne 2020 positiv bleibt — und zwar in Median, winsorisiertem Mittel und Markt-Überrendite gemeinsam. Bricht eine der drei Zellen weg, wird das in der Studie so berichtet und R1 als gescheiterter Kandidat geführt; es wird nicht nachverhandelt, nicht umdefiniert und keine Ersatz-Parametrik gesucht.“
Genau dieses Kriterium ist in der Vollrechnung erfüllt.
| Variante | Schnitt | N | netto Median (%) | netto winsor. Mittel (%) | Trefferquote (%) | Zielquote (%) | p25 / p75 (%) | Rücksetzer Median (%) | S&P 500 Median (%) | Überrendite Median (pp) | Überrendite-Quote (%) |
|---|---|---|---|---|---|---|---|---|---|---|---|
| R1 | Vollbestand | 3.524 | +11,28 | +4,01 | 64,1 | 56,0 | −8,36 / +15,56 | −7,00 | +1,62 | +7,86 | 62,3 |
| R1 | ohne 2020 | 2.028 | +8,68 | +1,88 | 58,5 | 48,7 | −10,52 / +14,36 | −6,68 | +1,32 | +5,61 | 57,4 |
| R1 | ohne 2020+2021 | 1.558 | +6,32 | +1,34 | 57,0 | 46,4 | −10,70 / +13,76 | −7,20 | +1,20 | +4,00 | 56,0 |
| alle 6× HAUPT (Vergleich) | ohne 2020 | 4.909 | +3,10 | +1,21 | 55,4 | 41,9 | −9,39 / +12,89 | −6,53 | +1,07 | +2,11 | 54,0 |
| nur Ein-Tages-Stürze (Vergleich) | ohne 2020 | 2.861 | +1,39 | +0,68 | 53,1 | 36,9 | −8,84 / +12,14 | −6,46 | +0,88 | +0,48 | 51,4 |
R1 = vorregistrierter Rezept-Kandidat: Skala 6×, Menge HAUPT, ohne Abstürze mit einem Tagesverlust ab 20 %, Einstieg am Minuten-Kreuz, Ausstieg K5 (Ziel +11 % oder Handelstag 12). netto = nach 0,4 % Round-Trip-Kosten. winsorisiertes Mittel = robuster Durchschnitt, die extremsten 1 % oben und unten gekappt. p25 / p75 = jedes vierte Ereignis liegt schlechter als der erste, jedes vierte besser als der zweite Wert. Rücksetzer = größter Buchverlust während der Haltezeit. S&P 500 über dieselbe Haltespanne, Rezept netto gegen Index brutto — also konservativ gerechnet. pp = Prozentpunkte. Die beiden letzten Zeilen zeigen: der Filter trägt, nicht der Zeitschnitt.
Das vorregistrierte Kriterium ist erfüllt: Ohne 2020 sind Median (+8,68 %), robuster Durchschnitt (+1,88 %) und Marktüberrendite (+5,61 Prozentpunkte) gemeinsam positiv. Aber ehrlich bleibt: deutlich schwächer als in-sample gemessen (Median 11,99 → 8,68 %; robuster Durchschnitt 4,99 → 1,88 %; Überrendite 10,48 → 5,61 Prozentpunkte). Über die Zwischenläufe wird der Effekt sichtbar schwächer, je mehr neue Titel dazukommen: 454 Titel +12,0 % Median → 1.186 Titel +10,7 % → 2.365 Titel +8,5 % → 2.914 Titel +8,0 % → Vollbestand +8,7 %.
Der Quasi-Holdout – nur jene Titel, die erst nach der Rezept-Wahl geladen wurden und die Auswahl nie gesehen haben (N 3.320 von 3.524, 204 in-sample-Titel) – bestätigt das: ohne 2020 Median +7,41 %, robuster Durchschnitt +1,70 %, Trefferquote 57,8 %, Überrendite +4,96 Prozentpunkte. R1 hält also auch auf frischen Titeln, auf diesem Niveau. Zur Kontrolle: Die in-sample-Titel liefern +11,99 % – exakt die ursprüngliche Amendment-Zahl.
| Gruppe | Schnitt | N | netto Median (%) | netto winsor. Mittel (%) | Trefferquote (%) | Überrendite Median (pp) |
|---|---|---|---|---|---|---|
| In-sample-Titel | Vollbestand | 204 | +12,61 | +6,84 | 74,5 | +10,51 |
| In-sample-Titel | ohne 2020 | 118 | +11,99 | +4,99 | 69,5 | +10,48 |
| Holdout (neue Titel) | Vollbestand | 3.320 | +11,17 | +3,83 | 63,5 | +7,50 |
| Holdout (neue Titel) | ohne 2020 | 1.910 | +7,41 | +1,70 | 57,8 | +4,96 |
Quasi-Holdout: „Holdout“ sind ausschließlich die Titel, die erst nach der Rezept-Wahl geladen wurden und die Auswahl deshalb nie gesehen haben. netto = nach 0,4 % Round-Trip-Kosten. winsorisiertes Mittel = robuster Durchschnitt, die extremsten 1 % oben und unten gekappt. R1 hält auch auf frischen Titeln — aber auf klar niedrigerem Niveau als dort, wo das Rezept gefunden wurde.
Über die Jahre verteilt sind 13 von 17 Kreuz-Jahren positiv; 2020 stellt allein 42 % der Ereignisse (1.496 von 3.524) – die Mediane einzelner Jahre sind Illustration, kein eigenständiger Beleg.
| Jahr des Kreuzes | N | netto Median (%) | Trefferquote (%) |
|---|---|---|---|
| 2010 | 17 | −0,17 | 47,1 |
| 2011 | 47 | +10,84 | 59,6 |
| 2012 | 19 | −4,54 | 47,4 |
| 2013 | 23 | +3,33 | 56,5 |
| 2014 | 45 | +0,77 | 53,3 |
| 2015 | 77 | +1,38 | 58,4 |
| 2016 | 92 | +10,91 | 67,4 |
| 2017 | 32 | +0,56 | 50,0 |
| 2018 | 88 | +3,44 | 55,7 |
| 2019 | 80 | −0,15 | 48,8 |
| 2020 | 1.496 | +12,80 | 71,8 |
| 2021 | 470 | +11,24 | 63,4 |
| 2022 | 288 | +12,25 | 68,8 |
| 2023 | 157 | −0,77 | 47,8 |
| 2024 | 204 | +3,31 | 53,9 |
| 2025 | 300 | +4,58 | 53,7 |
| 2026 | 89 | +6,56 | 57,3 |
R1, Vollbestand, zerlegt nach dem Jahr des Minuten-Kreuzes. netto = nach 0,4 % Round-Trip-Kosten. 13 von 17 Jahren sind positiv. 2020 stellt allein 1.496 der 3.524 Ereignisse — die Mediane einzelner Jahre sind Illustration, kein eigenständiger Beleg. 2026 reicht bis Anfang August.
Kostenrobust ist R1 auch: Multiplikative Kosten von 0,2 % je Seite liefern ohne 2020 +8,65 %, 0,4 % +8,21 %, 0,5 % +8,00 % Median (gegenüber der additiven Basiskonvention +8,68 %) – der Befund ändert sich dadurch kaum.
| Schnitt | N | Basis: 0,4 % additiv (%) | 0,2 % je Seite (%) | 0,4 % je Seite (%) | 0,5 % je Seite (%) |
|---|---|---|---|---|---|
| Vollbestand | 3.524 | +11,28 | +11,23 | +10,79 | +10,56 |
| ohne 2020 | 2.028 | +8,68 | +8,65 | +8,21 | +8,00 |
| ohne 2020+2021 | 1.558 | +6,32 | +6,29 | +5,87 | +5,66 |
R1, Median je Trade. Alle Werte netto. „Additiv“ ist die Grundkonvention der Studie (0,4 % Round-Trip pauschal abgezogen), die übrigen Spalten rechnen die Kosten multiplikativ auf beiden Seiten. Der Befund ändert sich dadurch kaum — das Rezept ist kostenrobust.
Ein Mini-Sweep um K5 herum bildet ein Plateau, keinen Grat – aus dem Sweep wird keine andere Rezeptwahl abgeleitet.
R1b (Kernkapitel mit demselben Filter, Einstieg am Minuten-Kreuz statt E5): Von 6.228 Ereignissen bleiben nach Ausschluss von 1.004 Ein-Tages-Stürzen N 5.224. Netto Median Vollbestand +11,95 %, ohne 2020 +11,52 % (robuster Durchschnitt +10,15 %, Trefferquote 89,7 %, Überrendite +9,39 Prozentpunkte). Zwei Pflicht-Hinweise dazu: Erstens beißt der Filter im Kernkapitel kaum (ohne 2020: +11,52 % gefiltert gegen +11,49 % ungefiltert) – der Ein-Tages-Sturz ist ein Befund der eigenständigen Minuten-Umkehr, kein Befund des Kernkapitels. Zweitens sind auch diese Zahlen rückschau-konditioniert, weil die Suche nach dem erst im Nachhinein bekannten Tief ansetzt – eine Timing-Messung, kein handelbares Rezept.
| Variante | Schnitt | N | netto Median (%) | netto winsor. Mittel (%) | Trefferquote (%) | Zielquote (%) | Überrendite Median (pp) |
|---|---|---|---|---|---|---|---|
| R1b | Vollbestand | 5.224 | +11,95 | +10,95 | 91,0 | 72,3 | +9,45 |
| R1b | ohne 2020 | 3.970 | +11,52 | +10,15 | 89,7 | 67,2 | +9,39 |
| R1b | ohne 2020+2021 | 3.563 | +11,53 | +10,28 | 90,2 | 67,4 | +9,30 |
| alle 6× Kernkapitel (Vergleich) | ohne 2020 | 4.411 | +11,49 | +10,08 | 89,6 | 66,5 | +9,39 |
R1b = derselbe Ein-Tages-Sturz-Filter, aber auf die Ereignisse des Kernkapitels angewendet (Einstieg am Minuten-Kreuz statt am Tages-Einstieg). netto = nach 0,4 % Round-Trip-Kosten. winsorisiertes Mittel = robuster Durchschnitt, die extremsten 1 % oben und unten gekappt. Zwei Pflicht-Hinweise: Der Filter beißt hier kaum — die Vergleichszeile ohne Filter liegt praktisch gleichauf; der Ein-Tages-Sturz ist ein Befund der eigenständigen Minuten-Umkehr. Und diese Zahlen sind rückschau-konditioniert (Suche nach dem erst im Nachhinein bekannten Tief), also eine Timing-Messung, kein handelbares Rezept.
Vergleich mit der Tages-Umkehr-Studie
Unsere Tages-Umkehr-Studie hatte gezeigt: Der Tages-Einstieg E5 mit K5-Ausstieg schlug als einziges Parabel-Rezept den Index (netto Misch-Median +6,39 %, Überrendite gegen den S&P 500 im robusten Durchschnitt +1,87 Prozentpunkte). Diese Studie liefert die Antwort auf denselben Ereignissen, jetzt auf Minutenbasis:
- Zeit: kaum – im Median 0 Handelstage früher, nur in 40,7 % der Fälle überhaupt vor E5.
- Preis: ja – Einstieg median 5,12 % statt 11,49 % über dem Tief, netto +4,60 Prozentpunkte; K5 je Trade steigt von +6,64 % (E5) auf +12,05 % netto (Minuten-Einstieg), gepaarte Differenz median +3,00 Prozentpunkte, Zielquote 44 → 73 %.
- Das K5-Rezept hält auch auf der feineren Skala: Kapitel A 6× K5 liefert +10,85 % netto Vollbestand, +3,10 % ohne 2020; mit dem Ein-Tages-Sturz-Filter (R1) +8,68 %.
- Aber: Die Kapitel-B-Zahlen sind rückschau-konditioniert (s. o.). Der ehrlich handelbare Weg auf Minutenbasis ist Kapitel A bzw. R1 – und der ist schwächer als die rückschau-konditionierte Timing-Messung des Kernkapitels.
Vergleich mit der Todeskreuz-5m-Schwesterstudie
Die Todeskreuz-Studie auf 5-Minuten-Kerzen kam zum Ergebnis „schneller, nicht klüger": Rückblickend ein um 7,4 Prozentpunkte besserer Verkauf zehn Handelstage vor dem Tages-Todeskreuz – aber ex ante zehn Fehlalarme je Anstieg, und das erste Kreuz nach dem Tief verkaufte 25 % unter dem Hoch (14,7 Prozentpunkte schlechter als der Tages-Ausstieg, nur 9,7 % Trefferquote). Die Long-Seite dieser Studie ist damit nicht einfach das Spiegelbild:
- Zeitgewinn: Bei der Schwesterstudie zehn Handelstage gegen das träge Tages-Todeskreuz, hier 0 Handelstage – weil der Tages-Einstieg E5 (erster Schluss über dem GD5) bereits schnell reagiert.
- Dafür: ein Preisvorteil von +5 Prozentpunkten, der auch ohne Corona hält.
- Ex ante: Bei der Schwesterstudie katastrophal (Fehlalarm-Hagel im Anstieg), hier moderat – das Umkehrkreuz feuert erst NACH Absturz, Tief und einsetzender Erholung, also zu einem Zeitpunkt, an dem alles Relevante bereits bekannt und lookahead-frei ist. Fehleinstiege kosten begrenzt (Rücksetzer median −6,7 % im R1), während Fehlalarme beim Todeskreuz die ganze Rally kosteten. Der Grund für diese Asymmetrie: Nach einem 30-%-Absturz ist die verbleibende Fallhöhe klein, und K5 begrenzt die Haltezeit; im Anstieg dagegen ist die verpasste Weiter-Rally teuer.
- Gemeinsame Lehre beider Studien: Minutenkerzen ersetzen die Tagesfilter nicht – das nackte 1×-Kreuz ohne 2020 hält beim Halten negativ –, sie verfeinern sie, über den Preisvorteil und den R1-Filter.
Grenzen dieser Studie
- Schluss-/Sitzungskurse, keine Intraday-Ausführung. Spreads und Slippage über die 0,4-%-Pauschale hinaus sind nicht enthalten, besonders relevant bei kleineren Titeln. Wiederanlage wird unterstellt.
- 2020-Klumpen. Ereignis-Überlappung ist möglich (derselbe Titel mehrfach); die Rückschau-Kaveats des Kernkapitels und von R1b gelten uneingeschränkt.
- R1 stammt aus in-sample-Herkunft. Das vorregistrierte Kriterium ist bestanden, aber die Auswahl wurde im selben Teilbestand getroffen, in dem sie zuerst gemessen wurde (s. Kaveat oben). STARK-Zellen sind zudem klein.
- Die Fehlsignal-Kennzahl im Kernkapitel ist eine Untergrenze – verfrühte Kreuze vor dem endgültigen Tief sind in dieser Konstruktion nicht beobachtbar.
- Kein Scanner, keine Handels-Empfehlung, keine Anlageberatung. Diese Studie erscheint auch bei negativem Befund – das ist Serien-Grundsatz.
Ein Beispiel: SITC, 5. August 2026
Wie sich das Muster in der Praxis anfühlt, zeigt ein einzelnes Ereignis aus der Verifikations-Stichprobe: SITC (Skala 6×). Die Aktie stürzte 34,0 % vom Hoch bis zum Tief am 4. August 2026 um 09:45 Uhr New Yorker Zeit ab. Das 5-Minuten-Umkehrkreuz folgte am 5. August 2026 um 11:05 Uhr New Yorker Zeit. Zwischen Tief und Kreuz lagen damit gut ein Handelstag und rund anderthalb Handelsstunden – ungefähr die Größenordnung, die auch im Median dieser Studie für die 6×-Skala gilt (77 Bars, rund 6,4 Handelsstunden). Konkrete Kursstände nennen wir hier bewusst nicht, weil sie außerhalb der Verifikations-Stichprobe dieser Studie liegen und nicht gegengeprüft sind – entscheidend ist die zeitliche Abfolge: Absturz, Tief, und erst danach das Signal, das zum Kauf führt.
So haben wir gerechnet
Datengrundlage sind 5-Minuten-Kursreihen von 4.336 US-Aktien mit auswertbarem Minutenbestand (4.361 geladen), survivorship-frei einschließlich delisteter Titel, mit einer Marktkapitalisierung von mindestens 300 Millionen Dollar an irgendeinem Monatsultimo 2020. Der Zeitraum reicht von 2010 bis Anfang August 2026; ausgewertet wurden rund 887 Millionen 5-Minuten-Kerzen, aggregiert aus 3,13 Milliarden 1-Minuten-Kerzen. Gewertet wird ausschließlich die reguläre Handelszeit von 9:30 bis 15:55 Uhr New Yorker Zeit – 78 Kerzen an einem regulären Handelstag, 42 an einem Kurztag, adjustiert über Tagesfaktoren.
Das Design wurde am 10. August 2026 vorregistriert, bevor die Ergebnisse vorlagen – ein exakter Spiegel des Designs der Todeskreuz-5m-Schwesterstudie, mit bitgleichem Spiegel-Beweis. Amendments sind dokumentiert (docs/parabel-umkehr-5m-studie-design.md), darunter die Reihenbruch-Hygiene und der Ein-Tages-Sturz-Filter für R1, beide post hoc ergänzt, aber offen als Abweichung vom ursprünglichen Design ausgewiesen.
Kapitel A rechnet reihenrein, nur mit 5-Minuten-Schlusskursen; lediglich die STARK-Einstufung (120-Tage-Tief) berührt bei 61 von 2.430 STARK-Ereignissen (2,5 %) einen Bruchtag – für die Kernaussagen ohne Belang. Alle Renditen sind long gerechnet; netto bedeutet brutto minus 0,4 % Round-Trip-Kosten; winsorisiertes Mittel ist ein robuster Durchschnitt, bei dem die extremsten 1 % oben und unten gekappt werden, damit einzelne Ausreißer das Bild nicht verzerren.
Quelle: Kursdaten (1-/5-Minuten- und Tagesschlusskurse), eigene Berechnungen. Stand der Zahlen: 22. August 2026. Design vorregistriert am 10. August 2026, Nachträge dokumentiert.
Dieser Beitrag ist eine historische Auswertung öffentlich verfügbarer Kursdaten und keine Anlageberatung. Er enthält keine Kauf- oder Verkaufsempfehlung und keine Prognose für einzelne, heute börsennotierte Unternehmen. Vergangene Ergebnisse — ob simuliert oder real — sind kein verlässlicher Indikator für künftige Renditen. Wer Anlageentscheidungen trifft, sollte die eigene Lage und die eigenen Risiken prüfen, im Zweifel mit fachlicher Beratung.
Häufige Fragen
Beim Preis ja, bei der Zeit kaum. Wer statt des Tages-Einstiegs E5 auf das erste 5-Minuten-Umkehrkreuz wartet, kauft im Median 5,12 % über dem Tief statt 11,49 % – ein Vorteil von 5,00 Prozentpunkten brutto bzw. 4,60 Prozentpunkten netto, bei 87,8 % Trefferquote. Einen Zeitvorsprung bringt das kaum: Nur in 40,7 % der Fälle kommt das Minuten-Kreuz überhaupt vor dem Tages-Einstieg, im Median beträgt der Vorsprung 0 Handelstage.
Weil der Tages-Einstieg E5 (erster Schluss über dem gleitenden 5-Tage-Durchschnitt) selbst schon schnell reagiert. Anders als beim trägen Tages-Todeskreuz der Schwesterstudie gibt es beim Einstieg also kaum Zeit zu gewinnen – nur einen besseren Preis, weil die Minutenauflösung näher am Tief kauft.
Im Median wenig: Der größte Rücksetzer nach dem Minuten-Einstieg bis zum Ende des E5-Handelstages liegt bei 0,41 %, in nur 8,4 % der Fälle über 5 Prozentpunkte. Diese Zahl ist aber eine Untergrenze, weil verfrühte Kreuze vor dem endgültigen Tief in dieser Konstruktion gar nicht beobachtbar sind – die Suche beginnt erst nach dem im Rückblick bekannten Tages-Tief.
Kaum. Sucht man das Muster direkt im Minutentakt, ohne auf einen bekannten Tages-Absturz zu warten, sind die reinen Haltezellen ohne das Corona-Jahr 2020 durchweg negativ (6×: −1,13 % nach 20 und −1,47 % nach 60 Handelstagen). 2020 stellt 26 bis 39 Prozent aller Ereignisse je nach Skala – ohne diese Häufung trägt das nackte Kreuz als eigenständiges Kaufsignal nicht.
R1 kombiniert die mittlere Zeitskala mit einem zeitlich begrenzten Ausstieg (Ziel +11 % oder Handelstag 12) und schließt Abstürze mit einem Tagesverlust ab 20 Prozent aus. Ohne das Corona-Jahr bleiben Median (+8,68 %), robuster Durchschnitt (+1,88 %) und Marktüberrendite (+5,61 Prozentpunkte) gemeinsam positiv – das vorregistrierte Kriterium ist erfüllt. Ehrlich dazu gehört: R1 wurde in genau dem Teilbestand gefunden, in dem er zuerst gemessen wurde, und liegt auf der vollen Datenbasis klar unter dem ursprünglich gemessenen Niveau (+11,99 % in-sample).
Nach diesen Zahlen eher nicht. Jede getestete Stop- und Trailing-Stop-Variante verschlechtert das Ergebnis gegenüber dem einfachen Halten. Auch Rückkreuzungs-Ausstiege liefern ein negatives Ergebnis bei 100 % Auslösequote. Einzig der K5-Ausstieg mit festem Ziel und Zeitdeckel bleibt über alle Skalen positiv.
Nein, die beiden Seiten sind nicht spiegelbildlich. Beim Todeskreuz (Verkaufsseite im Anstieg) bringt die Minutenauflösung zehn Handelstage Zeitvorsprung, dafür aber zehn Fehlalarme je Rally und ein katastrophales Ex-ante-Ergebnis. Beim Umkehrkreuz (Kaufseite nach dem Absturz) bringt sie kaum Zeit, dafür einen moderaten und belastbaren Preisvorteil, weil das Signal erst nach Absturz, Tief und einsetzender Erholung feuert – zu diesem Zeitpunkt ist bereits alles Relevante bekannt.