Nautilus Biotechnology: sieben Starttermine, bisher keiner gehalten — und ein Verkaufsprogramm über den halben Börsenwert
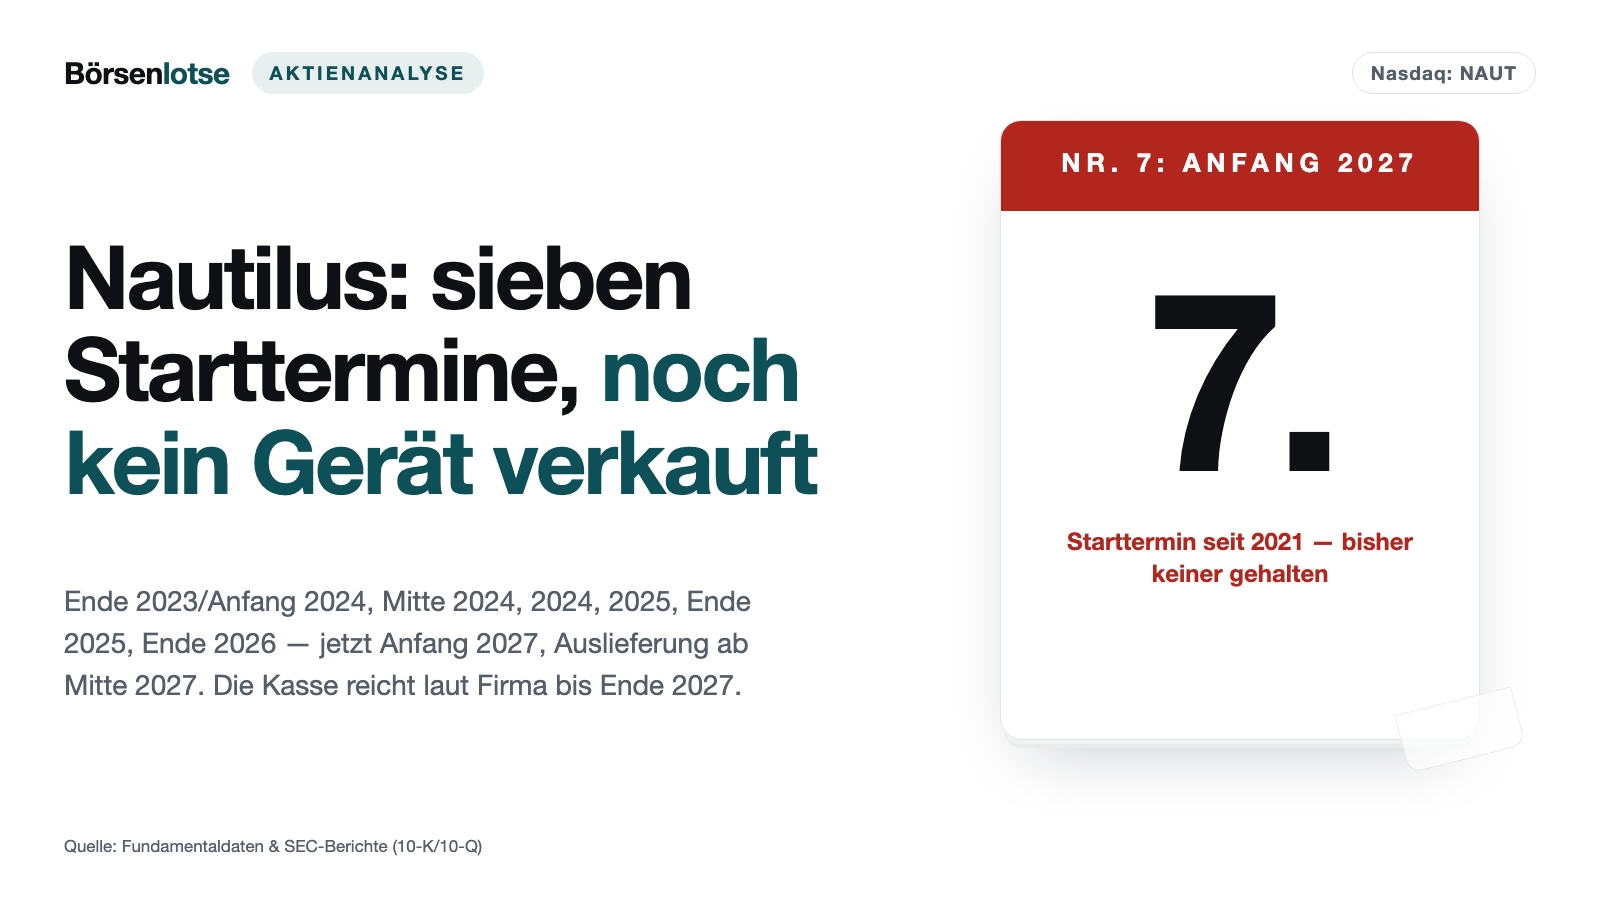
Nach dem Challenger-Unglück 1986 beschrieb die Soziologin Diane Vaughan, wie Warnzeichen allmählich normal wirken. Für Anleger von Nautilus Biotechnology heißt das Warnzeichen Starttermin: Seit 2021 nannte die Firma in ihren Berichten sieben verschiedene, gehalten wurde bisher keiner. Die Kasse: 129,2 Millionen Dollar (30. Juni 2026). Ende September 2026 verdoppelte sich die Aktie binnen einer Woche — und seit dem 18. September liegt ein Programm für neue Aktien über 125 Millionen Dollar bereit, rund die Hälfte des Börsenwerts vom 2. Oktober. Die eigentliche Frage ist, ob du auch einen weiteren Starttermin noch abwartest.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 2. Oktober 2026
- Schlusskurs
- 1,96 $ +24,84 %
- Marktkapitalisierung
- 0,2 Mrd. $
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,835 $ bis 4,00 $ · Letzter Kurs: 1,96 $ (Stand: 2. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Soziologin Diane Vaughan hat nach dem Absturz der Raumfähre Challenger 1986 einen Begriff geprägt, der weit über die Raumfahrt hinaus gilt: die Normalisierung der Abweichung. Gemeint ist ein schleichender Vorgang. Ein Warnzeichen taucht auf, es passiert nichts Schlimmes, und beim nächsten Mal wirkt dasselbe Warnzeichen schon ein bisschen normaler. Irgendwann fällt es niemandem mehr auf. An der Börse sieht das so aus: Ein Unternehmen verschiebt seinen Starttermin um ein Jahr — ärgerlich. Beim zweiten Mal — na ja. Beim sechsten Mal liest man den neuen Termin, als wäre er der erste.
Für Anleger ist die Aktie von Nautilus Biotechnology aus Seattle ein Lehrstück dafür, wie sich der Blick an verschobene Termine gewöhnt. Die Firma entwickelt ein Gerät, das Proteine einzeln zählen soll, und hat dafür seit dem Börsengang mehrfach einen Starttermin genannt — keiner davon wurde bisher gehalten. Zuletzt rutschte im Juli 2026 auch noch das zentrale Versprechen, die Analyse des gesamten Proteinbestands einer Probe, aus dem Zeitplan. In den zwei Handelstagen nach der Veröffentlichung fiel die Aktie um 37 Prozent, später zeitweise unter einen Dollar. Und dann, zwischen dem 25. September und dem 2. Oktober 2026, verdoppelte sie sich von 0,963 auf 1,96 Dollar.
Legen wir die Begeisterung also neben die Pflichtberichte und lesen gemeinsam, was Nautilus selbst an die US-Börsenaufsicht SEC gemeldet hat — die Geschäftsberichte (10-K) von 2021 bis 2025, alle Quartalsberichte (10-Q) seit August 2021 bis zum jüngsten zum 30. Juni 2026 und alle Pflichtmeldungen bis zum 18. September 2026. Das Spannungsfeld dieser Analyse lautet: Die Technik ist ehrgeizig und die Bilanz noch solide, aber Kalender und Kasse laufen auseinander. Geräte sollen ab Mitte 2027 ausgeliefert werden, das Geld reicht nach Firmenangabe bis Ende 2027 — und das Programm für neue Aktien liegt schon bereit. Ob dir das als Puffer reicht, entscheidest am Ende du.
Was Nautilus eigentlich macht — Proteine zählen statt zerlegen
Proteine sind die Arbeiter in jeder Zelle. Sie kommen nicht nur in Tausenden Sorten vor, sondern jede Sorte auch in vielen Varianten: mal mit einem chemischen Anhängsel hier, mal mit einem abgeschnittenen Ende dort. Fachleute nennen diese Varianten Proteoformen. Ob ein Protein gesund arbeitet oder Schaden anrichtet, hängt oft genau an dieser Variante — beim Protein Tau etwa, das mit der Alzheimer-Krankheit in Verbindung gebracht wird. Die heute übliche Messtechnik, die Massenspektrometrie, zerlegt Proteine in der Regel in Bruchstücke und setzt sie rechnerisch wieder zusammen. Dabei geht genau die Information verloren, welche Variante ursprünglich vorlag.
Nautilus geht den umgekehrten Weg. Auf drei Durchflusszellen mit zusammen — laut Firma in Prototypen — rund 10 Milliarden Landeplätzen je Messlauf wird jedes Protein einzeln und unversehrt festgehalten. Dann werden immer wieder neue Bindungssonden darübergespült, und eine Kamera notiert, welche Sonde wo andockt. Aus dem Muster vieler Durchgänge errechnet eine Software auf Basis maschinellen Lernens, welches Protein an welcher Stelle sitzt — Nautilus nennt das Verfahren „Iterative Mapping“. Am Ende werden einzelne Moleküle erkannt und daraus hochgerechnet, wie viel von jedem Protein in der Probe steckt — eine Auswertung Molekül für Molekül statt über ein Durchschnittssignal. Das Gerät heißt Voyager; Geld verdienen will Nautilus wie ein Druckerhersteller, mit dem Gerät einmal und mit den Verbrauchskits für jede Messung immer wieder.
Gegründet wurde Nautilus 2016 von Sujal Patel, der zuvor den Datenspeicher-Hersteller Isilon Systems aufgebaut und bis zum Verkauf an EMC 2010 geführt hatte, und dem Stanford-Forscher Parag Mallick. An die Börse kam die Firma über eine Fusion mit der Börsenhülle ARYA Sciences Acquisition Corp. III — einer SPAC, also einer Firma, die nur für einen solchen Zusammenschluss an die Börse ging. Vollzogen wurde die Fusion am 9. Juni 2021, als NAUT gehandelt wird die Aktie seit dem 10. Juni 2021. Dabei flossen rund 345,5 Millionen Dollar brutto zu, ein Teil davon von Anlegern, die zu 10 Dollar je Aktie einstiegen. Ende 2025 arbeiteten 130 Menschen für Nautilus, mehr als ein Drittel davon mit Doktortitel.
Die Firmengeschichte für Anleger
-
2016
Gründung durch Patel und Mallick
Isilon-Gründer Sujal Patel und Stanford-Forscher Parag Mallick starten Nautilus. Beide halten 2026 zusammen noch rund ein Drittel der Aktien.
-
2021
Börsengang über eine SPAC
Fusion mit ARYA III am 09.06.2021, rund 345,5 Mio. USD brutto. Im ersten Geschäftsbericht: Markteinführung Ende 2023 oder Anfang 2024.
-
2024
Verkaufsprogramm über 125 Mio. USD
Im Februar 2024 vereinbart, bis September 2026 kein einziges Mal genutzt — Nautilus verkaufte darüber keine einzige Aktie.
-
2025
Stellenabbau und Nasdaq-Mahnung
Sparprogramm im ersten Quartal, Mahnung im Mai (Schreiben vom 1. Mai 2025), Wechsel an die Nasdaq Capital Market im Oktober. Ab November galt die Ein-Dollar-Regel wieder als erfüllt.
-
2026
Neuer Fahrplan, neues Verkaufsprogramm
Auslieferung erst ab Mitte 2027, Broadscale ohne Termin, Aktie −37 % in zwei Tagen. Im September neues Programm über 125 Mio. USD und Ausstieg von a16z unter 5 %.
Wie die Aktie auf unseren Tisch kam — über Reddit, nach einer Verdopplung in einer Woche
Nicht über einen Kennzahlen-Scanner. Ein Unternehmen mit 190.000 Dollar Umsatz im ersten Halbjahr 2026 fällt durch jedes Raster, das nach Gewinn, Wachstum oder Bewertung sucht. Auf den Tisch kam Nautilus Anfang Oktober 2026 über unseren Reddit-Hype-Scanner, der täglich auswertet, welche kleinen US-Werte in den Börsenforen gerade Gesprächsstoff sind. Der Anlass ist in den Kursdaten gut zu sehen: Am 29. September 2026 wechselten 22,4 Millionen Aktien den Besitzer, an den Septembertagen bis zum 25. September waren es meist 0,4 bis 2,0 Millionen, an keinem mehr als 3,9 Millionen; am 28. September stieg die Zahl auf 4,1 Millionen. Der Schlusskurs stieg vom 25. September bis zum 2. Oktober von 0,963 auf 1,96 Dollar.
Eine Pflichtmeldung von Nautilus, die diesen Sprung erklärt, gibt es nicht — die letzte Meldung vor dem Anstieg stammt vom 18. September (Stand 3. Oktober 2026). Zeitlich fällt der Anstieg mit Daten eines Konkurrenten zusammen: Quantum-Si, ein anderer Hersteller von Geräten zum Proteinlesen, hatte am 28. September eine Pressemitteilung und eine Präsentation für den Fachkongress World HUPO veröffentlicht (Pflichtmeldung 8-K vom 29. September 2026); auch dessen Aktie stieg danach stark, vom 28. September bis 2. Oktober von 0,795 auf 1,55 Dollar. Ob das der Auslöser war, lässt sich aus den Berichten nicht belegen. Merke: Wenn eine ganze Branche gleichzeitig steigt, sagt der Kurs mehr über die Stimmung als über die einzelne Firma.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was man anerkennen muss. Nautilus hat seine Aktionäre bisher kaum verwässert — bei einem Entwicklungsunternehmen keine Selbstverständlichkeit. Ende 2022 waren 124,9 Millionen Aktien im Umlauf, zum 24. Juli 2026 waren es 127,3 Millionen, nur 1,9 Prozent mehr. Das Verkaufsprogramm für neue Aktien, das Nautilus im Februar 2024 vereinbart hatte, hat Nautilus laut Pflichtmeldung vom 11. September 2026 kein einziges Mal genutzt. Bankschulden gibt es keine. Und die Firma spart: Die Betriebskosten fielen von 81,5 Millionen Dollar 2024 auf 66,8 Millionen 2025, nach einem Stellenabbau im ersten Quartal 2025, und im ersten Halbjahr 2026 nochmals auf 32,1 Millionen nach 35,9 Millionen ein Jahr zuvor.
Im zweiten Quartal 2026 kam außerdem der erste Umsatz der Firmengeschichte: 190.000 Dollar, davon 180.000 Dollar aus einem Forschungszuschuss der Michael J. Fox Foundation für Parkinson-Forschung, der die Entwicklung eines Tests für Varianten des Proteins Alpha-Synuclein unterstützt, und 10.000 Dollar aus dem Vorab-Programm, in dem Nautilus Proben von Kunden im eigenen Labor misst. Das ist wenig, aber es ist der erste Beleg, dass jemand für die Messungen bezahlt.
Die Kehrseite zeigt genau diese Grafik. Weil kaum Geld von außen nachkam, ist die Kasse der Zähler, der rückwärts läuft. Nautilus hat in jedem Jahr seit dem Börsengang Verlust gemacht: 50,3 Millionen Dollar 2021, 57,9 Millionen 2022, 63,7 Millionen 2023, 70,8 Millionen 2024 und 59,0 Millionen 2025 — zusammen 301,7 Millionen Dollar in fünf Jahren. Im ersten Halbjahr 2026 kamen 29,2 Millionen dazu. Aus dem laufenden Geschäft flossen 2025 50,7 Millionen Dollar ab, im ersten Halbjahr 2026 26,8 Millionen. Zum 30. Juni 2026 stand ein aufgelaufener Verlust von 361,2 Millionen Dollar in der Bilanz.
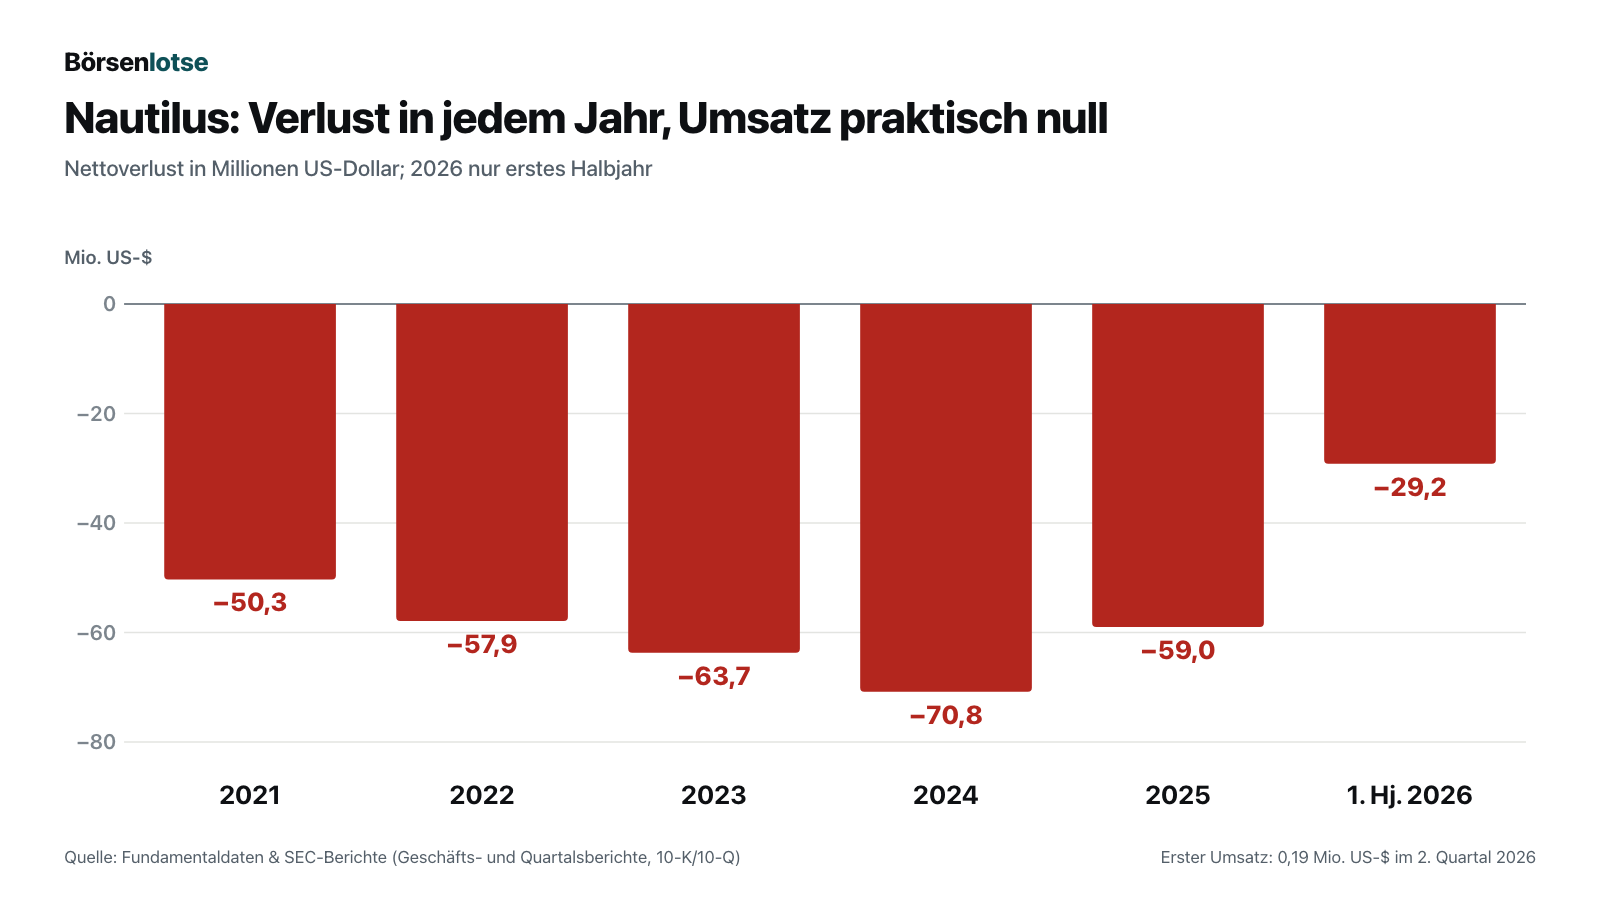
Wie bei jedem Entwicklungsunternehmen ist das zunächst kein Skandal — ein Gerät dieser Art zu bauen, kostet Jahre und viel Geld. Es heißt aber: Die Rechnung geht nur auf, wenn Voyager kommt, sich verkauft und das, bevor die Kasse leer ist. Und damit sind wir beim Kalender.
Unbequeme Wahrheit Nr. 1: Sieben Starttermine seit 2021
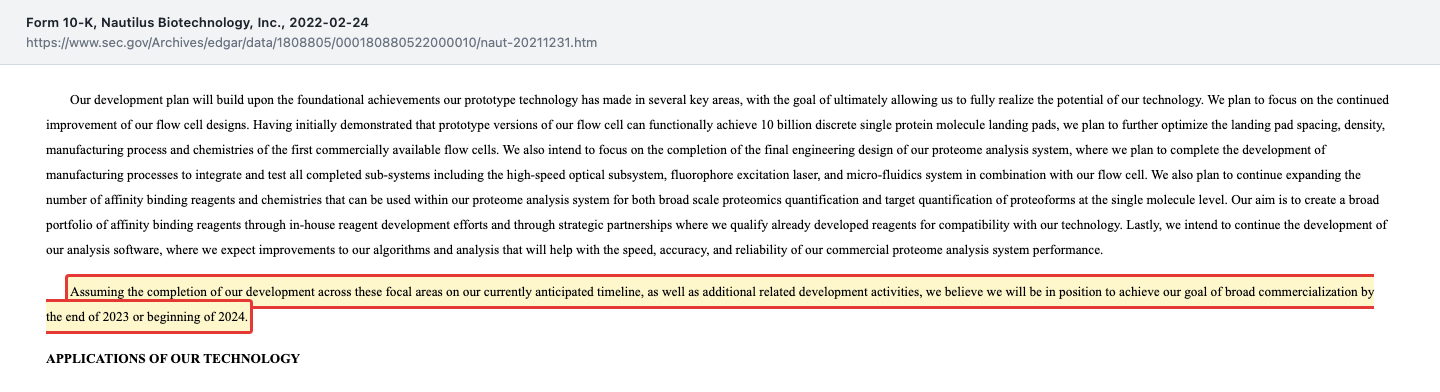
Hier kehrt die Normalisierung der Abweichung zurück. Schon im ersten Quartalsbericht nach dem Börsengang, eingereicht am 10. August 2021, nannte Nautilus als Ziel die breite Markteinführung Ende 2023 und Anfang 2024. Im ersten Geschäftsbericht, eingereicht am 24. Februar 2022, hieß es:
„Assuming the completion of our development across these focal areas on our currently anticipated timeline, as well as additional related development activities, we believe we will be in position to achieve our goal of broad commercialization by the end of 2023 or beginning of 2024.“
Übersetzung: „Vorausgesetzt, wir schließen unsere Entwicklung in diesen Schwerpunkten im derzeit erwarteten Zeitrahmen ab und dazu weitere damit verbundene Entwicklungsarbeiten, sind wir überzeugt, unser Ziel einer breiten Markteinführung bis Ende 2023 oder Anfang 2024 erreichen zu können.“
— Nautilus Biotechnology, SEC-Geschäftsbericht 10-K für 2021, Item 1 (Business, Development Plan)
Was danach in den Berichten stand, ist eine Liste, die man langsam lesen sollte. Wir haben dafür alle 21 Geschäfts- und Quartalsberichte von August 2021 bis Juli 2026 durchgesehen:
| Berichte (eingereicht) | Genannter Starttermin |
|---|---|
| Quartalsberichte Q2 und Q3 2021 (10.08. und 02.11.2021), Geschäftsbericht 2021 (24.02.2022) | breite Markteinführung Ende 2023 bzw. Anfang 2024 |
| Quartalsbericht Q1 2022 (03.05.2022) | breite Markteinführung bis Ende 2023 — dasselbe erste Ziel, nur ohne „Anfang 2024“ (so stand es an einer Stelle auch schon im Geschäftsbericht 2021) |
| Quartalsberichte Q2 2022 (02.08.2022) bis Q1 2023 (02.05.2023), darunter der Geschäftsbericht 2022 (23.02.2023) | breite Markteinführung Mitte 2024 |
| Quartalsberichte Q2 und Q3 2023 (02.08. und 31.10.2023) | breite Markteinführung „in 2024“ — das „Mitte“ war gestrichen |
| Geschäftsbericht 2023 (28.02.2024), Quartalsberichte Q1 und Q2 2024 (30.04. und 30.07.2024) | 2025 — ab Juli 2024 nur noch „Launch“ 2025, die breite Markteinführung „danach“ |
| Quartalsbericht Q3 2024 (29.10.2024) | Launch Ende 2025 |
| Geschäftsbericht 2024 (27.02.2025), Quartalsberichte Q1 bis Q3 2025 (29.04., 31.07. und 28.10.2025), Geschäftsbericht 2025 (26.02.2026) und Quartalsbericht Q1 2026 (28.04.2026) | Launch Ende 2026 — ab dem Geschäftsbericht 2025 präzisiert: Vorbestellungen ab Ende 2026, erste Geräte beim Kunden Anfang 2027 |
| Quartalsbericht Q2 2026 (28.07.2026) | Vorbestellungen ab Anfang 2027, Auslieferung ab Mitte 2027 |
Sieben verschiedene Ziele in knapp fünf Jahren, sechsmal wechselte der Termin. Viermal rückte das Ziel klar nach hinten: von Ende 2023/Anfang 2024 auf Mitte 2024, von 2024 auf 2025, von Ende 2025 auf Ende 2026 und von Ende 2026 auf Anfang 2027 (jeweils Öffnung für Vorbestellungen; die ersten Geräte beim Kunden rückten dabei von Anfang 2027 auf Mitte 2027). Zweimal änderte sich der Zuschnitt: 2023 fiel das „Mitte“ vor 2024 weg, im Oktober 2024 wurde aus „2025“ „Ende 2025“. Dazu bezieht sich der Termin seit Juli 2024 nicht mehr auf die breite Markteinführung, sondern auf den „Launch“, die breite Markteinführung soll „danach“ folgen. Das sechste Ziel, Ende 2026, stand in sechs Periodenberichten hintereinander — vom Geschäftsbericht 2024 bis zum Quartalsbericht zum ersten Quartal 2026 —, bevor es im Juli 2026 wanderte. Fünf Ziele verstrichen, ohne dass das Gerät auf den Markt kam; das sechste wurde im Juli 2026 aufgegeben, bevor es fällig war; das siebte steht noch aus. Der Wortlaut des jüngsten Quartalsberichts:
„We expect to initiate our commercial launch in early 2027 by opening the Nautilus Voyager platform for pre-orders, with instrument shipments beginning in mid 2027.“
Übersetzung: „Wir erwarten, unsere Markteinführung Anfang 2027 zu beginnen, indem wir die Nautilus-Voyager-Plattform für Vorbestellungen öffnen; die Auslieferung der Geräte soll Mitte 2027 beginnen.“
— Nautilus Biotechnology, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Management’s Discussion and Analysis, Overview)
Fairerweise: Jede einzelne Verschiebung hatte eine nachvollziehbare Begründung, und ein Gerät, das beim Kunden nicht zuverlässig misst, wäre teurer als ein weiteres Jahr Entwicklung. Aber genau so funktioniert die Normalisierung — jede Begründung für sich klingt vernünftig, und in der Summe verschiebt sich die Erwartung, ohne dass es jemand merkt. Merke: Ein Starttermin ist erst dann ein Termin, wenn er einmal gehalten wurde.
Unbequeme Wahrheit Nr. 2: Das große Versprechen hat keinen Termin mehr
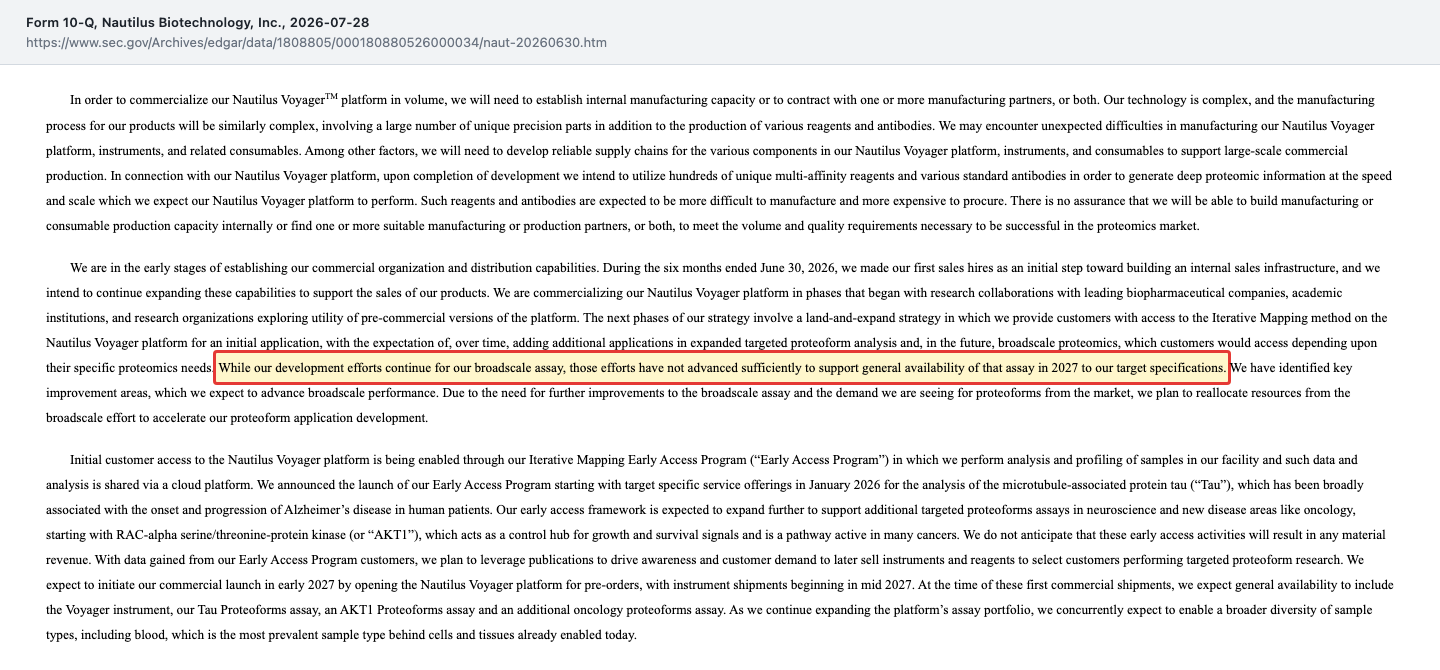
Das eigentliche Ziel von Nautilus war von Anfang an größer als einzelne Proteinvarianten: die Messung des gesamten Proteinbestands einer Probe auf einen Schlag, im Firmenjargon „Broadscale“. Im Geschäftsbericht für 2025, eingereicht am 26. Februar 2026, stand dafür noch die erste Hälfte 2027. Fünf Monate später heißt es:
„While our development efforts continue for our broadscale assay, those efforts have not advanced sufficiently to support general availability of that assay in 2027 to our target specifications.“
Übersetzung: „Unsere Entwicklungsarbeit am Broadscale-Test geht weiter, sie ist aber nicht weit genug fortgeschritten, um diesen Test 2027 mit den angestrebten Leistungswerten allgemein verfügbar zu machen.“
— Nautilus Biotechnology, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Management’s Discussion and Analysis, Overview)
In der Ergebnismitteilung vom selben Tag wird es noch deutlicher: Ein Zeitplan für den Broadscale-Test werde „zu einem späteren Zeitpunkt“ nachgereicht. Stattdessen will Nautilus zum Beginn der Auslieferung Mitte 2027 drei Tests für einzelne Proteinvarianten anbieten. Der Quartalsbericht nennt sie selbst:
„At the time of these first commercial shipments, we expect general availability to include the Voyager instrument, our Tau Proteoforms assay, an AKT1 Proteoforms assay and an additional oncology proteoforms assay.“
Übersetzung: „Zum Zeitpunkt dieser ersten kommerziellen Auslieferungen erwarten wir, dass allgemein verfügbar sind: das Voyager-Gerät, unser Test für Tau-Proteinvarianten, ein Test für AKT1-Proteinvarianten und ein weiterer Test für Proteinvarianten aus der Krebsforschung.“
— Nautilus Biotechnology, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 (Management’s Discussion and Analysis, Overview)
Tau steht für die Alzheimer-Forschung, AKT1 und der dritte Test für die Krebsforschung. Konzernchef Sujal Patel nennt das einen „direkteren und letztlich schnelleren Weg“, und die Begründung klingt plausibel: Die Kunden im Vorab-Programm fragen genau danach. Zeitlich fiel die Veröffentlichung mit einem Kursrückgang zusammen: Am 27. Juli 2026 schloss die Aktie bei 1,66 Dollar, zwei Handelstage später bei 1,04 Dollar — ein Minus von 37 Prozent.
Der Unterschied ist für dich als Anleger wichtig. Ein Gerät für den gesamten Proteinbestand wäre ein Werkzeug für einen sehr viel breiteren Kreis von Laboren. Ein Gerät für ausgewählte Proteinvarianten ist ein Spezialwerkzeug für Forscher, die genau diese Varianten untersuchen. Der Markt dafür kann groß werden — er ist aber ein anderer als der, mit dem Nautilus 2021 an die Börse ging. Merke: Wenn sich das Ziel ändert, ändert sich auch die Rechnung, auf der der Kurs beruht.
Unbequeme Wahrheit Nr. 3: Die Kasse reicht bis Ende 2027 — und das Verkaufsprogramm entspricht dem halben Börsenwert
In der Ergebnismitteilung vom 26. Februar 2026 schrieb Nautilus, das Geld reiche, um den Betrieb „through 2027“ zu finanzieren — bis Ende 2027. Für 2026 rechnete die Firma mit 15 bis 20 Prozent höheren Betriebskosten als 2025. Am 28. Juli 2026 hieß es, die Umschichtung zu den Proteinvarianten ändere an den finanziellen Annahmen nichts. Im Quartalsbericht selbst steht nur die Pflichtformel, das Geld reiche für mindestens zwölf Monate. Legt man das neben den Fahrplan, ergibt sich eine unbequeme Rechnung: Die ersten Geräte sollen Mitte 2027 ausgeliefert werden, das Geld reicht nach Firmenangabe bis Ende 2027. Selbst wenn alles nach Plan läuft, bleibt rund ein halbes Jahr, in dem erste Verkäufe die Ausgaben auch nur annähernd decken müssten. Das erscheint wenig wahrscheinlich — und Nautilus schreibt selbst, dass es „substantial additional funding“ brauchen wird, erhebliche zusätzliche Mittel.
Woher das Geld kommen soll, zeigt die Pflichtmeldung vom 11. September 2026. Nautilus hat das alte Programm für neue Aktien von 2024 beendet — ungenutzt — und ein neues über bis zu 125 Millionen Dollar mit der Bank TD Cowen aufgesetzt. Über ein solches „At-the-Market“-Programm kann die Firma jederzeit neue Aktien direkt über die Börse verkaufen, ohne vorher eine Kapitalerhöhung anzukündigen. Seit dem 18. September 2026 ist es startklar. Was es zum Kurs vom 9. September 2026 bedeutet hätte, rechnet der Prospekt selbst vor:
„Up to 238,831,782 shares of our common stock, based on 127,224,640 shares of common stock outstanding as of June 30, 2026, and assuming sales of 111,607,142 shares of our common stock in this offering at a price of $1.12 per share, which was the closing price of our common stock on Nasdaq on September 9, 2026.“
Übersetzung: „Bis zu 238.831.782 Stammaktien, ausgehend von 127.224.640 ausstehenden Stammaktien zum 30. Juni 2026 und unter der Annahme, dass in diesem Angebot 111.607.142 Stammaktien zu einem Preis von 1,12 Dollar je Aktie verkauft werden, dem Schlusskurs unserer Aktie an der Nasdaq am 9. September 2026.“
— Nautilus Biotechnology, Prospektnachtrag 424B5 vom 18. September 2026, The Offering
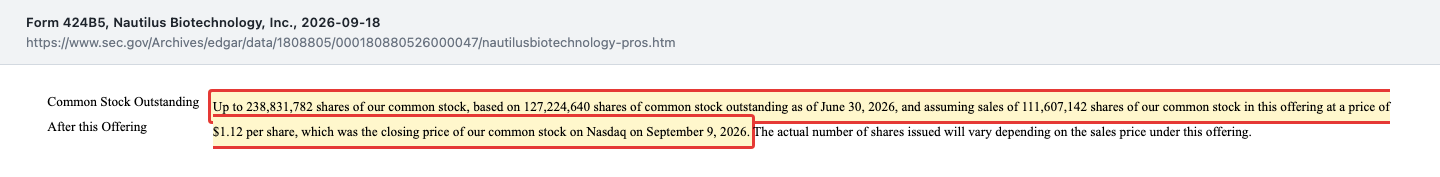
Für dich als Aktionär heißt „neue Aktien“: Dein Stück vom Kuchen wird kleiner, weil neue Stücke abgeschnitten und an andere verkauft werden. Zum Schlusskurs von 1,96 Dollar vom 2. Oktober 2026 entsprächen 125 Millionen Dollar rund 63,8 Millionen neuen Aktien — 50 Prozent mehr als heute; das Programm entspricht damit rund der Hälfte des Börsenwerts von rund 249 Millionen Dollar. Zum Vergleich: Zum Kurs vom 9. September 2026 (1,12 Dollar), auf den sich der Prospekt bezieht, wären es 88 Prozent mehr Aktien gewesen. Ob Nautilus seit dem 18. September schon verkauft hat, zeigt erst der nächste Quartalsbericht; im Vorjahr ging er am 28. Oktober ein. Dass das alte Programm nie genutzt wurde, ist kein Gegenbeweis: Damals reichte die Kasse noch für Jahre, heute reicht sie nach Firmenangabe, ab Oktober 2026 gerechnet, noch rund fünf Quartale.
Ein zweiter Punkt hängt am Kurs. Im Mai 2025 hatte die Nasdaq Nautilus gemahnt, weil die Aktie 30 Handelstage in Folge unter einem Dollar gelegen hatte; die Firma wechselte am 29. Oktober 2025 an das kleinere Segment Nasdaq Capital Market und erfüllte die Regel ab November 2025 wieder. Zwischen dem 4. August und dem 8. September 2026 schloss die Aktie erneut an 25 Handelstagen in Folge unter einem Dollar — knapp unter der Schwelle für eine neue Mahnung. Eine solche Mahnung ist kein Bilanzproblem, sie folgt allein aus dem Kurs. Merke: Bei höherem Kurs braucht die Firma für jeden eingenommenen Dollar weniger neue Aktien — die Verwässerung fällt dann geringer aus, und das Programm kann jederzeit genutzt werden.
Unbequeme Wahrheit Nr. 4: Ein früher Geldgeber gibt knapp zwei Drittel seiner Aktien ab
Zu den bekanntesten Geldgebern von Nautilus gehört der Wagniskapitalgeber Andreessen Horowitz. Laut Einladung zur Hauptversammlung hielten mit ihm verbundene Fonds zum 20. April 2026 noch 17.653.917 Aktien, 13,9 Prozent der Firma. Am 2. Juni 2026 verkauften sie 5,0 Millionen Aktien in einem Block zu 2,35 Dollar — der Schlusskurs lag an dem Tag bei 2,68 Dollar. Am 26. Juni 2026 folgten weitere 3,6 Millionen Aktien im Block zu 2,00 Dollar, danach hielten die Fonds noch 9.063.054 Aktien (7,1 Prozent). Ab dem 31. Juli 2026 verkauften sie über die Börse, im September zu Kursen zwischen 0,90 und 1,09 Dollar. In der Pflichtmeldung vom 11. September 2026 steht unter Item 5(e) der Satz:
„The Reporting Persons ceased to be the beneficial owners of more than five percent of the Issuer's common stock on September 9, 2026.“
Übersetzung: „Die meldenden Personen waren seit dem 9. September 2026 nicht mehr wirtschaftliche Eigentümer von mehr als fünf Prozent der Stammaktien des Emittenten.“
— Andreessen Horowitz, Schedule 13D/A Nr. 4 vom 11. September 2026, Item 5(e)
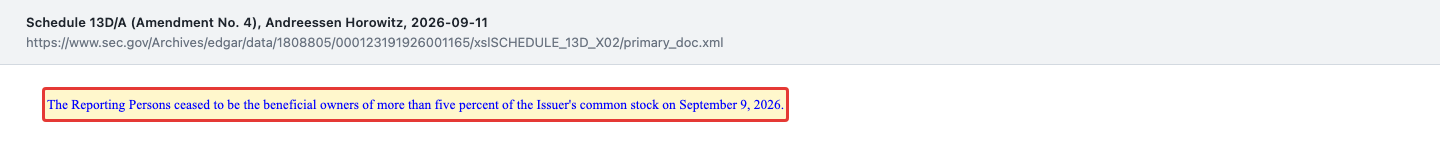
Von 17,65 auf 6,26 Millionen Aktien: Andreessen Horowitz hat zwischen dem 2. Juni und dem 9. September 2026 rund 11,4 Millionen Aktien abgegeben — gemessen an den gemeldeten Beständen knapp zwei Drittel. Weitere Verkäufe unterhalb von fünf Prozent muss der Fonds nicht mehr melden. Gründe für die Verkäufe nennt die Pflichtmeldung nicht; Wagniskapitalfonds haben grundsätzlich feste Laufzeiten, ob das hier eine Rolle spielte, ist nicht gemeldet. Die übrigen Großaktionäre laut ihren letzten Meldungen: Die Fonds von Perceptive Advisors hielten zum 30. Juni 2026 9,1 Prozent (Meldung vom 14. August 2026), Cercano Management 5,6 Prozent und Madrona Ventures 5,3 Prozent (beide zum 20. April 2026), die Gründer Patel und Mallick zum 20. April 2026 zusammen rund 32 Prozent, Führung und Aufsichtsgremium insgesamt 41,1 Prozent (jeweils einschließlich ausübbarer Optionen).
Bewertung: rund 249 Millionen Dollar zum 2. Oktober 2026
Beim Schlusskurs von 1,96 Dollar vom 2. Oktober 2026 und 127,3 Millionen Aktien (Stand 24. Juli 2026) war Nautilus an der Börse rund 249 Millionen Dollar wert — eine eigene Rechnung. Der Börsenwert, den die Kennzahlen-Box dieser Seite aus der Datenbank zeigt, kann davon abweichen, weil er auf einem anderen Kurs und Datenstand beruht. Zieht man die 129,2 Millionen Dollar Kasse und Wertpapiere vom 30. Juni ab, zahlt die Börse rund 120 Millionen Dollar für Technik, Patente und die Aussicht auf Voyager. Zwei Wochen zuvor sah das ganz anders aus: Am 16. September 2026, dem letzten im Prospekt genannten Kurs, lag die Aktie bei 0,9721 Dollar. Der Börsenwert betrug damit rund 124 Millionen Dollar — weniger als die Kasse vom 30. Juni (bis Mitte September dürfte sie durch den laufenden Abfluss noch etwas kleiner geworden sein) und weniger als das Eigenkapital von 131,1 Millionen. Gemessen an diesen Juni-Werten bewertete die Börse das Geschäft da rechnerisch mit nahezu null.
Klassische Kennzahlen helfen hier wenig. Ein Kurs-Gewinn-Verhältnis gibt es mangels Gewinn nicht, ein Kurs-Umsatz-Verhältnis bei 190.000 Dollar Umsatz wäre bedeutungslos. Das Eigenkapital vom 30. Juni 2026 bezahlte die Börse am 2. Oktober etwa 1,9-fach. Aussagekräftiger ist die Kassenrechnung: Beim operativen Mittelabfluss des ersten Halbjahrs 2026 von 26,8 Millionen Dollar reichten die 129,2 Millionen rechnerisch knapp fünf Halbjahre, also etwa bis Ende 2028 (eigene Rechnung). Die Firma selbst nannte im Februar 2026 nur „bis Ende 2027“ und hielt im Juli an ihren Finanzannahmen fest — sie rechnete für 2026 mit 15 bis 20 Prozent höheren Betriebskosten als 2025 und erwartet steigende Ausgaben für Fertigung und Vertrieb. Maßgeblich ist deshalb die vorsichtigere Firmenangabe; unsere Rechnung zeigt nur, wie weit das Geld beim Ausgabentempo des ersten Halbjahrs 2026 reichen würde. Bis die ersten Geräte Umsatz bringen, wird die Kasse jedenfalls deutlich kleiner sein als heute.
Der Blick der Profis: Vier Analysten beobachten die Aktie, alle vier mit „Strong Buy“, ihr mittleres Kursziel lag bei 3,83 Dollar (Quelle: Fundamentaldaten, Stand 3. Oktober 2026). Vier Stimmen sind eine sehr dünne Basis, und Kursziele für ein Unternehmen ohne Produkt am Markt sind vor allem Annahmen über 2027. Wie ein etablierter Hersteller von Analysegeräten für die Lebenswissenschaften mit Geräten, Verbrauchsmaterial und Software wirtschaftet, zeigt unsere Aktienanalyse zu 10x Genomics. Wie es einem anderen Biotech-Hoffnungsträger aus dem SPAC-Jahr 2021 erging, lässt sich in unserer Ginkgo-Bioworks-Aktienanalyse nachlesen.
Chancen und Risiken auf einen Blick
Was für Nautilus spricht:
- Eigenständiger Ansatz: Proteine werden einzeln und unversehrt gezählt, auf drei Durchflusszellen mit laut Firma in Prototypen rund 10 Milliarden Landeplätzen — damit lassen sich Proteinvarianten erfassen, die beim Zerlegen verloren gehen.
- Kaum Verwässerung bisher: 127,3 Millionen Aktien (24.07.2026) nach 124,9 Millionen Ende 2022; das Verkaufsprogramm von 2024 blieb ungenutzt.
- Keine Bankschulden, 129,2 Millionen Dollar Kasse und Wertpapiere (30.06.2026); Reichweite laut Firma bis Ende 2027.
- Sinkende Kosten: Betriebskosten 2025 66,8 statt 81,5 Millionen Dollar, im ersten Halbjahr 2026 32,1 statt 35,9 Millionen.
- Erster Umsatz im zweiten Quartal 2026, ein Forschungszuschuss der Michael J. Fox Foundation und der erste zahlende Kunde im Vorab-Programm (Ergebnismitteilung vom 28.07.2026).
Was dagegen spricht:
- Sieben verschiedene Starttermine seit 2021, bisher keiner gehalten, zuletzt Auslieferung ab Mitte 2027; noch kein Gerät verkauft.
- Der Test für den gesamten Proteinbestand kommt nicht 2027 und hat keinen neuen Termin (10-Q vom 28.07.2026).
- Verluste von 50 bis 71 Millionen Dollar je Jahr seit 2021, aufgelaufener Verlust 361,2 Millionen Dollar (30.06.2026).
- Verkaufsprogramm über bis zu 125 Millionen Dollar neue Aktien seit 18.09.2026 startklar — rund die Hälfte des Börsenwerts vom 2. Oktober 2026.
- Andreessen Horowitz hat seinen Anteil von 13,9 auf 4,9 Prozent abgebaut (20.04. bis 09.09.2026); die Aktie lag im August und September 2026 wochenlang unter einem Dollar.
Ein menschliches Fazit
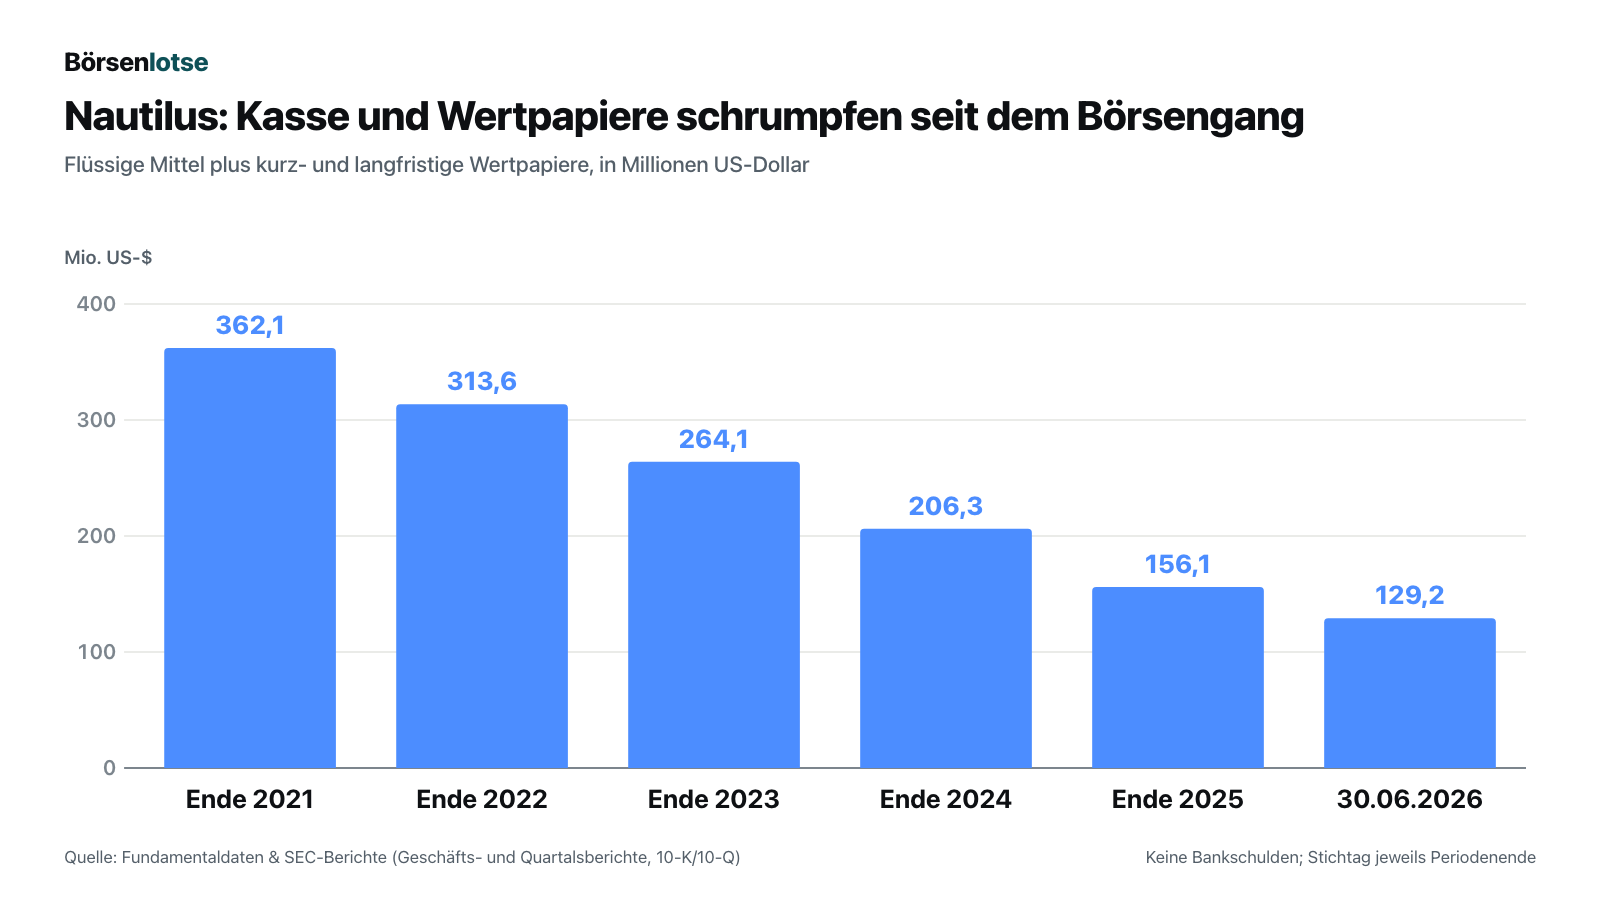
Zurück zur Normalisierung der Abweichung. Nautilus hat eine kluge Idee, gründliche Forscher und eine Bilanz, die bisher erstaunlich wenig Verwässerung zeigt. Aber wer die Geschäfts- und Quartalsberichte nebeneinanderlegt, sieht ein Muster: Ende 2023/Anfang 2024, Mitte 2024, 2024, 2025, Ende 2025, Ende 2026 und jetzt Anfang 2027, mit Auslieferung ab Mitte 2027 — dazu ein großes Versprechen, das im Juli 2026 ganz ohne Termin dasteht. Jede Verschiebung für sich war erklärbar. Zusammen ergeben sie — so unsere Einordnung — knapp fünf Jahre, in denen der Start meist ein bis zwei Jahre entfernt lag, und eine Kasse, die in dieser Zeit von 362 auf 129 Millionen Dollar geschrumpft ist. Die Verdopplung des Kurses Ende September hat daran nichts geändert. Sie hat nur den Preis verändert, zu dem du an dieser Geschichte teilnimmst — und den Preis, zu dem die Firma neue Aktien verkaufen kann. Lies den nächsten Termin nicht wie den ersten, sondern wie einen, der schon mehrfach gewandert ist — und frag dich, ob du auch einen weiteren Starttermin noch abwarten würdest. Die nächste Gelegenheit dazu ist der Quartalsbericht zum dritten Quartal 2026: Er zeigt, ob das neue Verkaufsprogramm schon angezapft wurde und ob der Fahrplan hält. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Nautilus Biotechnology, Inc. — Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht am 28. Juli 2026) — jüngster Periodenbericht: Aktienzahl, Bilanz, Fahrplan, Broadscale-Test, erster Umsatz, Liquidität, Optionen
- Nautilus Biotechnology, Inc. — Ergebnismitteilungen als Anlage 99.1 zu den Pflichtmeldungen 8-K vom 28. Juli 2026 (neuer Fahrplan, Broadscale ohne Termin) und vom 26. Februar 2026 (Kasse reicht bis Ende 2027, Kostenprognose 2026)
- Nautilus Biotechnology, Inc. — Pflichtmeldung 8-K vom 11. September 2026 (neues Verkaufsprogramm, Altprogramm ungenutzt beendet) und Prospektnachtrag 424B5 vom 18. September 2026
- Nautilus Biotechnology, Inc. — Geschäftsberichte 10-K für 2025 (26. Februar 2026), 2024 (27. Februar 2025), 2023 (28. Februar 2024), 2022 (23. Februar 2023) und 2021 (24. Februar 2022) — Starttermine, Mitarbeiter, Nasdaq-Wechsel; Quartalsbericht 10-Q zum 31. März 2026
- Nautilus Biotechnology, Inc. — Quartalsberichte 10-Q, in denen ein neuer Starttermin oder eine neue Formulierung zuerst auftauchte: zum 30. Juni 2021 (10. August 2021, Ende 2023/Anfang 2024), 30. Juni 2022 (2. August 2022, Mitte 2024), 30. Juni 2023 (2. August 2023, 2024), 30. Juni 2024 (30. Juli 2024, Launch 2025, breite Markteinführung danach) und 30. September 2024 (29. Oktober 2024, Ende 2025); alle übrigen Periodenberichte seit 2021 über die SEC-Datenbank EDGAR
- Einladung zur Hauptversammlung (DEF 14A vom 28. April 2026, Aktionärsstruktur zum 20. April 2026); Andreessen Horowitz — Schedule 13D/A vom 4. Juni, 30. Juni, 28. August und 11. September 2026; Perceptive Advisors — Schedule 13D/A vom 14. August 2026
- Quantum-Si, Inc. — Pflichtmeldung 8-K vom 29. September 2026, Item 7.01 (Pressemitteilung und Präsentation zum Fachkongress World HUPO vom 28. September 2026); Schlusskurse von Quantum-Si vom 28. September und 2. Oktober 2026: Quelle: Fundamentaldaten
- Schlusskurse und Handelsvolumen vom 2. Juni, 27. bis 29. Juli, 4. August bis 8. September, 1. bis 25. September, 28. und 29. September sowie 1. und 2. Oktober 2026 (Kursanker 1,96 Dollar), Analystenstimmen: Quelle: Fundamentaldaten. Börsenwert, Unternehmenswert und Kennzahlen selbst berechnet. Mehrjahreswerte: Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q).
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -50,5 | -63,6 | -76,2 | -81,5 | -66,8 |
| Nettogewinn | -50,3 | -57,9 | -63,7 | -70,8 | -59,0 |
| Gewinn je Aktie | -0,60 $ | -0,46 $ | -0,51 $ | -0,56 $ | -0,47 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Technik positiv
- Eigenständiger Ansatz: Proteine werden einzeln und unversehrt gezählt (drei Durchflusszellen, in Prototypen laut Firma rund 10 Mrd. Landeplätze); erster zahlender Messdienst und Forschungszuschuss im 2. Quartal 2026.
- Bilanz positiv
- 129,2 Mio. USD Kasse und Wertpapiere, keine Bankschulden (30.06.2026); Aktienzahl seit Ende 2022 nur +1,9 %.
- Zeitplan negativ
- Sieben Starttermine seit 2021, bisher keiner gehalten (Ende 2023/Anfang 2024 → Mitte 2024 → 2024 → 2025 → Ende 2025 → Ende 2026 → Anfang 2027, Auslieferung ab Mitte 2027); Broadscale-Test laut 10-Q vom 28.07.2026 nicht 2027, ohne neuen Termin.
- Kasse gegen Kalender negativ
- Reichweite laut Firma bis Ende 2027, Auslieferung ab Mitte 2027; laut 10-Q sind erhebliche zusätzliche Mittel nötig.
- Verwässerung negativ
- Verkaufsprogramm über bis zu 125 Mio. USD seit 18.09.2026 startklar — zum Kurs von 1,96 USD (02.10.2026) rund 63,8 Mio. neue Aktien (+50 %), rund die Hälfte des Börsenwerts.
- Aktionäre neutral
- Gründer zusammen rund 32 % (20.04.2026); Andreessen Horowitz von 13,9 % auf 4,9 % (09.09.2026) abgebaut.
Nautilus Biotechnology hat einen eigenständigen technischen Ansatz, eine Kasse ohne Bankschulden und hat seine Aktionäre bisher kaum verwässert. Dem stehen sieben Starttermine seit 2021, von denen bisher keiner gehalten wurde, ein großes Versprechen ohne Termin, Verluste von rund 60 Mio. USD je Jahr und ein Programm für neue Aktien gegenüber, das rund die Hälfte des Börsenwerts ausmacht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb steht hier für eine offene operative Frage, nicht für eine Kursmeinung. Ein Substanzrisiko im Sinne unserer Ampel ist zum 30. Juni 2026 nicht belegt: keine Bankschulden, positives Eigenkapital, kein Hinweis auf Zweifel am Fortbestand, und die Kasse reicht nach Firmenangabe bis Ende 2027, vom 30. Juni 2026 aus gerechnet also sechs Quartale. Offen ist dafür fast alles, was das Geschäft ausmacht: Der Erfolg hängt an einem einzigen Gerät, das noch nicht verkauft wird, dessen Starttermin seit 2021 sechsmal geändert wurde und dessen größte Anwendung derzeit keinen Termin hat. Bis dahin verliert die Firma rund 60 Millionen Dollar im Jahr und wird nach eigener Aussage neues Geld brauchen; das Programm dafür liegt bereit. Ob die Aktie zu 1,96 Dollar (2. Oktober 2026) ein vernünftiger Preis für diese Wette ist, beantwortet diese Einstufung nicht. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Fassung vom 3. Oktober 2026 auf Basis der Geschäftsberichte 10-K 2021 bis 2025, aller Quartalsberichte 10-Q seit August 2021 (für die Starttermine), vor allem zum 31.03.2026 und 30.06.2026 (jüngster Periodenbericht, eingereicht am 28.07.2026), der Ergebnismitteilungen vom 26.02. und 28.07.2026, der Pflichtmeldung 8-K und des Prospekts 424B5 zum Verkaufsprogramm (11. und 18.09.2026) sowie aller SEC-Meldungen bis 18.09.2026. Anlass war der Reddit-Hype-Scanner Anfang Oktober 2026, kein Treffer im Kennzahlen-Scanner.
- Nicht zu verwechseln: Nautilus Biotechnology (NAUT) ist nicht der Fitnessgeräte-Hersteller Nautilus Inc.; der frühere Name in der SEC-Datenbank, ARYA Sciences Acquisition Corp III, gehört zur Börsenhülle von 2021. Börsenwert, Unternehmenswert und Kennzahlen sind selbst berechnet; der Börsenwert aus Fundamentaldaten (199,8 Mio. USD) beruhte auf dem Schlusskurs vom 1. Oktober 2026 (1,57 USD) und wurde nicht verwendet.
- Kursanker ist der Schlusskurs von 1,96 US-Dollar am 02.10.2026 (Quelle: Fundamentaldaten); am 25.09.2026 hatte er bei 0,963 US-Dollar gelegen, laut Prospekt am 16.09.2026 bei 0,9721 US-Dollar. Die Starttermine sind wörtlich den 21 Geschäfts- und Quartalsberichten von August 2021 bis Juli 2026 entnommen; bis zum Quartalsbericht Q1 2024 nannte die Terminangabe die „broad commercialization“ (ab dem Quartalsbericht Q2 2022 als „broad commercialization and launch“), ab dem Quartalsbericht Q2 2024 (30.07.2024) nur noch den „launch“ der Plattform mit breiter Markteinführung „thereafter“, ab dem Geschäftsbericht 2025 von einer „commercial launch“ mit Vorbestellungen und Installation der Geräte beim Kunden, ab dem Quartalsbericht vom 28.07.2026 mit Vorbestellungen und Auslieferung („instrument shipments“).
Aktien-Wächter
Diese Analyse ist Stand 3. Oktober 2026. Was sich seitdem bei NAUT geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Nautilus Biotechnology, Inc. (NAUT) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Nautilus Biotechnology aus Seattle entwickelt das Gerät Voyager, das Proteine einzeln und unversehrt zählt: Auf drei Durchflusszellen mit laut Firma in Prototypen rund 10 Milliarden Landeplätzen werden Proteine festgehalten, wiederholt mit Bindungssonden abgetastet und per maschinellem Lernen erkannt. Zuerst sollen Tests für Proteinvarianten wie Tau (Alzheimer-Forschung) kommen. Erster Umsatz: 190.000 Dollar im zweiten Quartal 2026.
Laut Quartalsbericht vom 28. Juli 2026 sollen Vorbestellungen Anfang 2027 beginnen und die ersten Geräte Mitte 2027 ausgeliefert werden. Es ist der siebte Termin seit 2021: Zuerst nannte Nautilus Ende 2023 bzw. Anfang 2024, später Mitte 2024, 2024, 2025, Ende 2025 und Ende 2026. Der Test für den gesamten Proteinbestand hat derzeit keinen Termin.
Zum 30. Juni 2026 hatte Nautilus 129,2 Millionen Dollar an flüssigen Mitteln und Wertpapieren und keine Bankschulden. Laut Ergebnismitteilung vom 26. Februar 2026 reicht das Geld bis Ende 2027; am 28. Juli 2026 hieß es, die neue Ausrichtung ändere an den finanziellen Annahmen nichts. Im ersten Halbjahr 2026 flossen 26,8 Millionen Dollar aus dem Geschäft ab.
Seit dem 18. September 2026 kann Nautilus über die Bank TD Cowen jederzeit neue Aktien für bis zu 125 Millionen Dollar über die Börse verkaufen. Zum Schlusskurs von 1,96 Dollar vom 2. Oktober 2026 wären das rund 63,8 Millionen neue Aktien, 50 Prozent mehr als heute; zum Kurs von 1,12 Dollar, den der Prospekt nennt, wären es 88 Prozent gewesen. Ob schon verkauft wurde, zeigt der nächste Quartalsbericht.
Eine Pflichtmeldung von Nautilus, die den Anstieg erklärt, gibt es nicht (Stand 3. Oktober 2026). Der Schlusskurs stieg vom 25. September bis 2. Oktober 2026 von 0,963 auf 1,96 Dollar, am 29. September wurden 22,4 Millionen Aktien gehandelt. Zeitgleich hatte der Konkurrent Quantum-Si am 28. September eine Pressemitteilung und eine Präsentation für den Fachkongress World HUPO veröffentlicht; auch dessen Aktie stieg stark.
Laut Einladung zur Hauptversammlung hielten die Gründer Parag Mallick 17,1 Prozent und Sujal Patel 15,3 Prozent (20. April 2026, einschließlich Optionen). Perceptive Advisors meldete zum 30. Juni 2026 9,1 Prozent, Cercano Management und Madrona Ventures hielten im April 5,6 und 5,3 Prozent. Andreessen Horowitz hielt im April 13,9 Prozent und fiel am 9. September 2026 unter fünf Prozent.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.