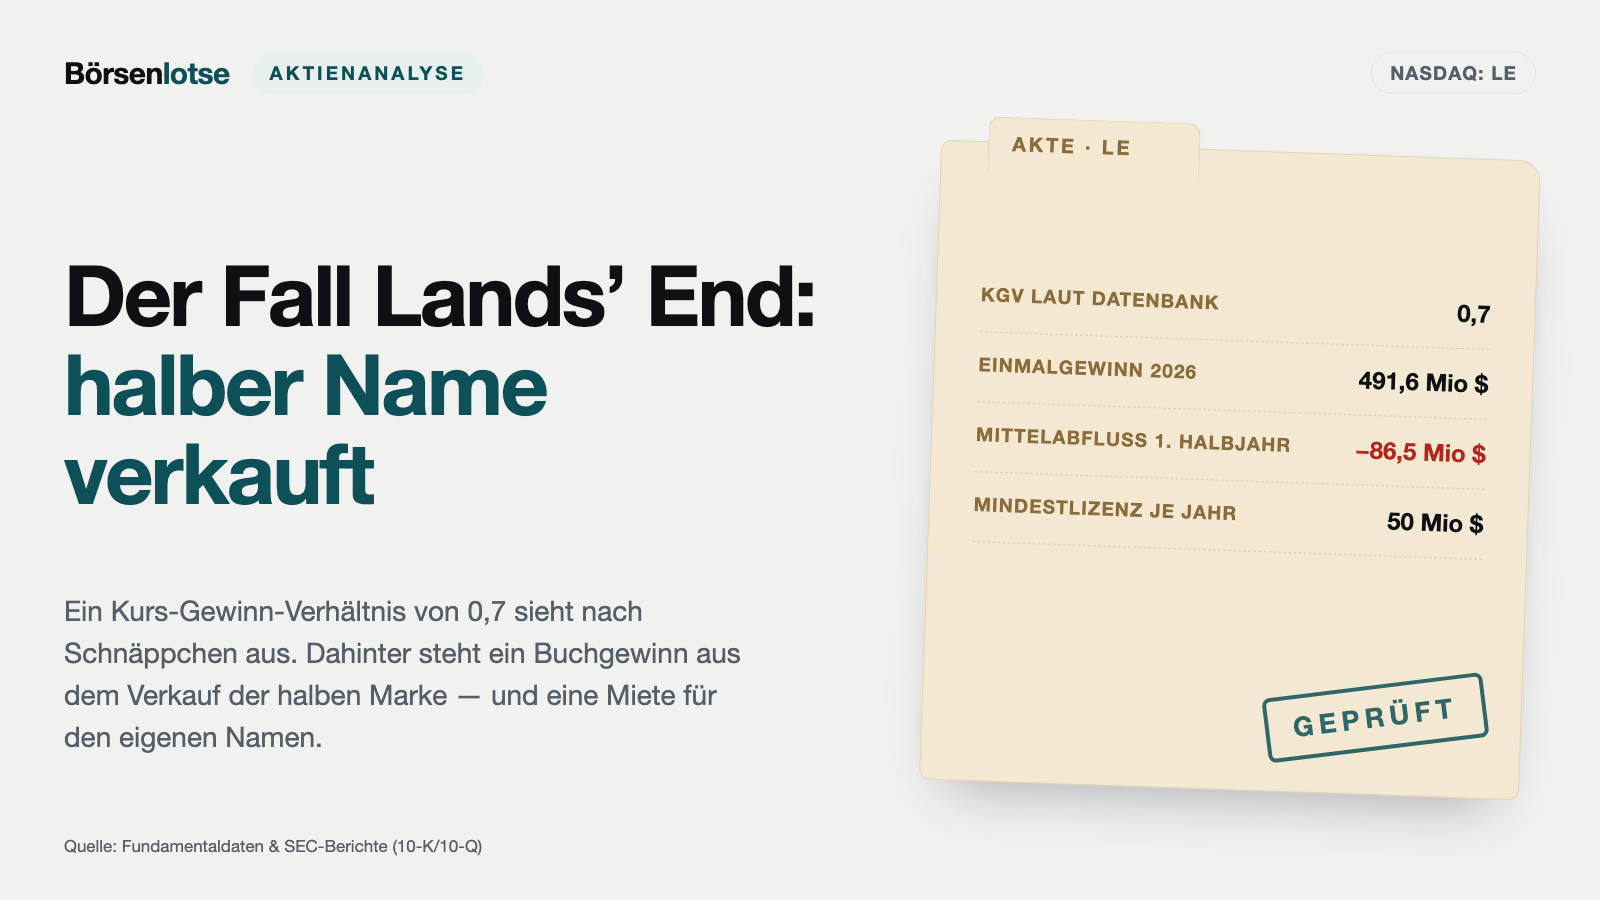
Lands’ End: Kurs-Gewinn-Verhältnis 0,7 — der Gewinn stammt aus dem Verkauf der halben Marke
Lands’ End verkauft Kleidung, Bademode und Schuluniformen, fast alles über das Internet. Im April 2026 gab die Firma die Hälfte ihrer Markenrechte für 300 Millionen Dollar ab und tilgte damit einen Kredit, der 12 Prozent Zinsen kostete. Seither steht ein Buchgewinn von 491,6 Millionen Dollar in den Büchern, und Datenbanken zeigen ein Kurs-Gewinn-Verhältnis von 0,7. In den SEC-Berichten steht, was das laufende Geschäft verdient, was die Firma für ihren eigenen Namen zahlt und wer beim Teil-Kaufangebot zu 45 Dollar zum Zug kam. Keine Anlageberatung — nur die Frage, was ein Kleiderhändler verdient, der für den eigenen Namen Miete zahlt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 20. November 2026
- Schlusskurs
- 8,35 $ -4,24 %
- Marktkapitalisierung
- 0,2 Mrd. $
- KGV
- 0,7
- Wachstums-Score
- 6/10
- AAQS
- 2/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 8,40 $ bis 19,20 $ · Letzter Kurs: 8,35 $ (Stand: 20. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die zu einem Kleiderhändler passt wie keine zweite: die Sonderposten-Falle. Im Laden ist ein Sonderposten ein Stapel Ware, der einmal hereinkommt, einmal verkauft wird und danach nie wieder im Regal liegt. Wer den Umsatz dieser einen Woche für den Normalfall hält, verschätzt sich beim ganzen Geschäft. An der Börse liegt der Sonderposten in der Gewinnzeile. Lands’ End (Nasdaq: LE) weist für das erste Halbjahr seines Geschäftsjahres 2026 einen Gewinn von 334,1 Millionen US-Dollar aus — bei einem Börsenwert von rund 247 Millionen. In Datenbanken steht deshalb ein Kurs-Gewinn-Verhältnis von 0,7. Bevor du die Aktie für das Schnäppchen des Jahres hältst, lesen wir gemeinsam, was Lands’ End der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 31. Juli 2026, die Ergebnismitteilung vom 3. September 2026, den Geschäftsbericht (10-K) für das Geschäftsjahr 2025 und die Mitteilungen zum Verkauf der halben Marke. Dort steht, was Sonderposten ist und was Sortiment. Am Ende entscheidest du selbst.
Was Lands’ End eigentlich macht — Kleidung per Katalog, heute zu 95 Prozent online
Lands’ End wurde 1963 von Gary Comer gegründet und verkaufte anfangs Segelzubehör per Katalog. Heute ist daraus ein Bekleidungshändler geworden, der seine Ware vor allem über die eigene Internetseite verkauft. Der jüngste Quartalsbericht beschreibt das Geschäft in einem Satz:
„Lands’ End is a leading digital retailer of solution-based apparel, swimwear, outerwear, accessories, footwear, home products and uniforms.“
Übersetzung: „Lands’ End ist ein führender Digitalhändler für lösungsorientierte Bekleidung, Bademode, Oberbekleidung, Accessoires, Schuhe, Wohnartikel und Uniformen.“
— Lands’ End, Inc., SEC-Quartalsbericht 10-Q zum 31. Juli 2026, Item 2 „Executive Overview“
Übersetzt in ein Alltagsbild: Lands’ End ist das Versandhaus für die Regenjacke, den Badeanzug und das Poloshirt mit Firmenlogo. Laut Geschäftsbericht laufen mehr als 95 Prozent des Geschäfts über das Internet. Der Umsatz verteilt sich auf sechs Kanäle. Im ersten Halbjahr 2026 kamen 62 Prozent aus dem eigenen US-Onlineshop, 20 Prozent aus „Outfitters“ (Dienstkleidung für Firmen und Schuluniformen), knapp 6 Prozent aus dem Verkauf über fremde Online-Marktplätze, rund 7,5 Prozent aus dem Europa-Geschäft und knapp 5 Prozent aus den eigenen Läden und aus Lizenzen.
Die Firma sitzt in Dodgeville im US-Bundesstaat Wisconsin und beschäftigt laut Geschäftsbericht für das Geschäftsjahr 2025 rund 3.900 Menschen; zur Schulanfangs- und Weihnachtszeit kommen rund 1.500 Aushilfen dazu. Von 2002 bis 2014 gehörte Lands’ End dem Kaufhauskonzern Sears; am 4. April 2014 wurden die Aktien an die Sears-Aktionäre verteilt, seither ist die Firma an der Nasdaq notiert. Aus dieser Zeit stammt der größte Aktionär: Edward S. Lampert hielt laut seiner Beteiligungsmeldung vom 3. April 2026 51,4 Prozent der Aktien.
Wichtig für alle Jahreszahlen: Das Geschäftsjahr endet nicht im Dezember, sondern am Freitag um den 31. Januar. Das „Geschäftsjahr 2025“ lief bis zum 30. Januar 2026, das „Geschäftsjahr 2026“ endet am 29. Januar 2027. Rund ein Drittel des Jahresumsatzes fällt ins Schlussquartal mit dem Weihnachtsgeschäft. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Bilanz von Lands’ End sieht seit April 2026 so gut aus wie seit Jahren nicht — aber sie sieht so aus, weil die Firma die Hälfte ihres wertvollsten Besitzes abgegeben hat, und das laufende Geschäft muss das erst noch rechtfertigen.
Die Firmengeschichte für Anleger
-
1963
Gründung als Katalog für Segelzubehör
Gary Comer gründet Lands’ End. Für Aktionäre: Der Versandhandel ist bis heute der Kern; mehr als 95 Prozent des Geschäfts laufen inzwischen online.
-
2002
Übernahme durch Sears
Lands’ End wird Tochter von Sears und verschwindet von der Börse. Für Aktionäre: der Ursprung der heutigen Eigentümerstruktur.
-
2014
Abspaltung und Nasdaq-Notierung
Sears verteilt die Aktien am 4. April 2014 an seine Aktionäre. Für Aktionäre: Lands’ End ist wieder eigenständig, behält aber einen Großaktionär aus der Sears-Zeit.
-
2023
Abschreibung auf den Firmenwert
Im Geschäftsjahr 2023 schreibt Lands’ End 106,7 Mio. Dollar Firmenwert ab, der Verlust beträgt 130,7 Mio. Für Aktionäre: der Tiefpunkt vor zwei Jahren mit kleinen Gewinnen.
-
2026
Verkauf der halben Marke an WHP Global
Am 1. April 2026 fließen 300 Mio. Dollar, der Kredit über 234 Mio. wird getilgt. Für Aktionäre: weniger Schulden, dafür eine Mindestlizenz von 50 Mio. Dollar im Jahr.
-
2026
Neuer Vorstandschef
Charlie Cole übernimmt am 13. Juli 2026 die Führung von Andrew McLean. Für Aktionäre: Der Umbau des laufenden Geschäfts liegt in neuen Händen.
Wie die Aktie auf unseren Tisch kam
Anlass dieser Analyse ist der Kurs. Am 20. November 2026 schloss die Aktie bei 8,35 US-Dollar, dem tiefsten Schlusskurs der vergangenen zwölf Monate (Schlusskurse laut Fundamentaldaten). Ende Januar 2026, kurz nach der Ankündigung des Marken-Geschäfts, hatte sie noch bei 17,76 Dollar gestanden. Gleichzeitig zeigen die Fundamentaldaten Kennzahlen, bei denen jeder Wert-Sucher hellhörig wird: ein Kurs-Gewinn-Verhältnis von rund 0,7 und einen Kurs, der bei der Hälfte des bilanziellen Eigenkapitals liegt.
Eine Aktie, die auf dem Papier weniger kostet als ein einziger Jahresgewinn, ist in den Rastern unserer Aktien-Scanner ein Fall zum Nachlesen und kein Fall zum Zugreifen. Wie eine ähnliche Lage bei einem anderen US-Bekleidungshändler aussieht, der ebenfalls unter seinem Buchwert notiert, zeigt unsere Analyse zu Kohl’s. Merke dir für Lands’ End gleich zu Beginn: Ein Kurs-Gewinn-Verhältnis sagt nur dann etwas, wenn der Gewinn wiederkommt.
Die Zahlen über die Jahre: 44,3 Millionen verdient, 36,7 Millionen Zinsen gezahlt
Erst das, was für Lands’ End spricht. Die Firma hat nach einem schweren Jahr wieder schwarze Zahlen geschrieben. Im Geschäftsjahr 2023 stand ein Verlust von 130,7 Millionen US-Dollar in den Büchern, vor allem wegen einer Abschreibung von 106,7 Millionen auf den Firmenwert. In den Geschäftsjahren 2024 und 2025 folgten kleine Gewinne von 6,2 und 5,5 Millionen. Das bereinigte Betriebsergebnis, im Bericht „Adjusted EBITDA“ genannt, stieg in dieser Zeit von 84,3 über 92,6 auf 102,3 Millionen Dollar. Aus dem laufenden Geschäft flossen im Geschäftsjahr 2025 49,6 Millionen zu.
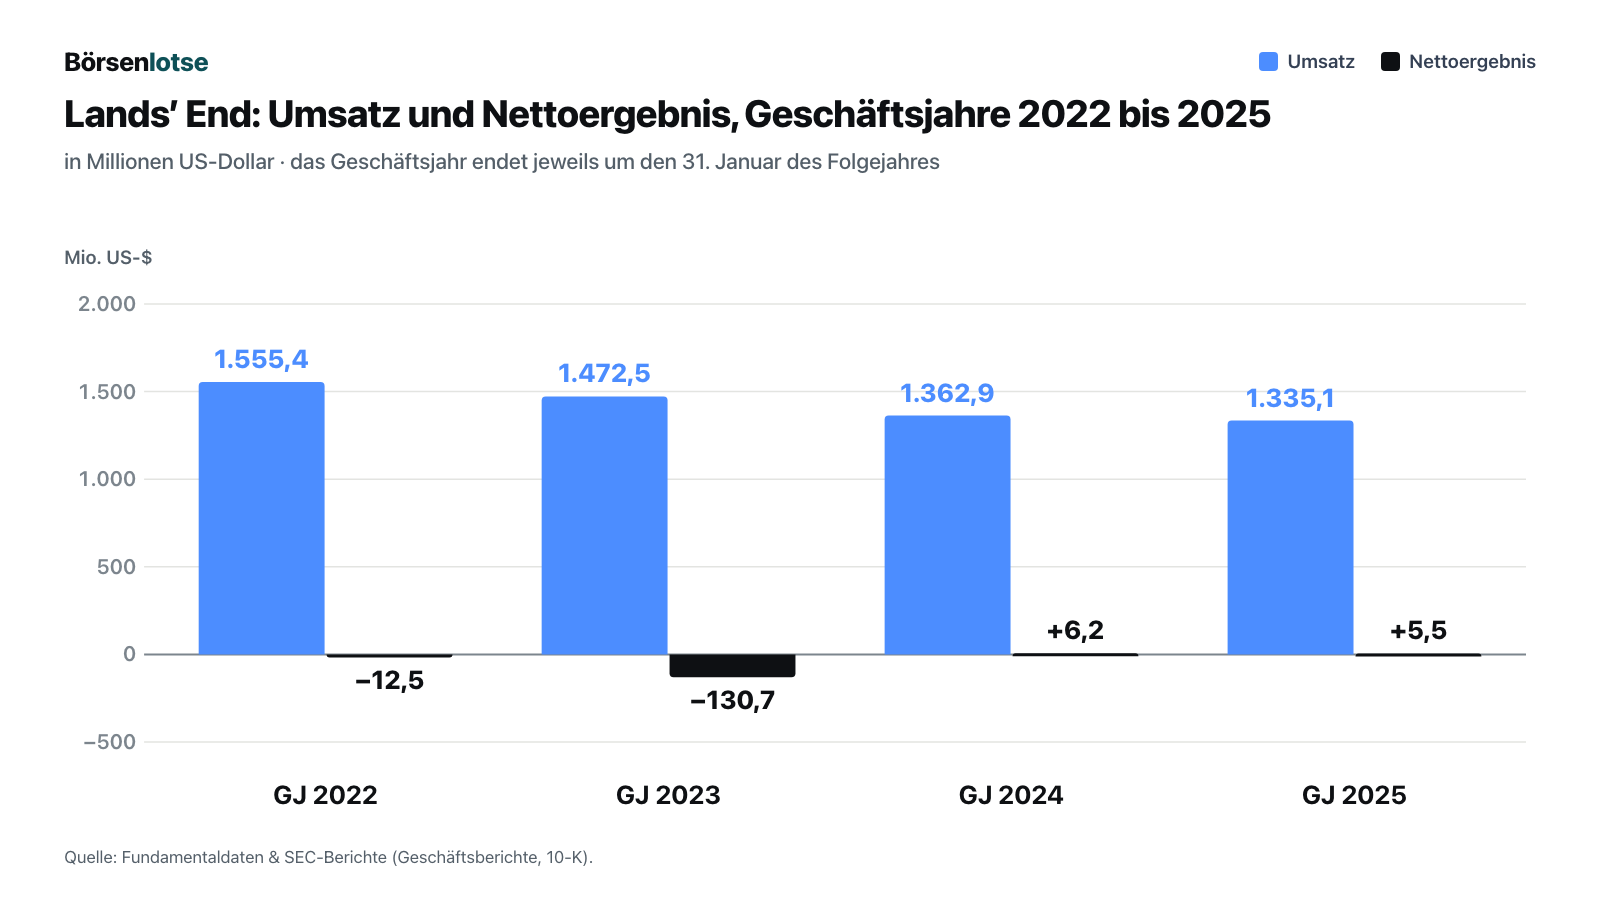
Die zweite Hälfte des Bildes gehört dazu. Der Umsatz ist drei Jahre in Folge gesunken, vom Geschäftsjahr 2022 bis 2025 um zusammen 14 Prozent. Und die Gewinne blieben klein, weil ein großer Teil des Betriebsergebnisses an die Kreditgeber ging: Im Geschäftsjahr 2025 verdiente Lands’ End im Betrieb 44,3 Millionen Dollar und zahlte 36,7 Millionen Zinsen. Der Grund war ein Kredit über zuletzt 234 Millionen, für den Ende Januar 2026 ein Zinssatz von 12,04 Prozent galt.
Genau diesen Kredit gibt es nicht mehr. Am 1. April 2026 zahlte Lands’ End ihn mit dem Geld aus dem Marken-Geschäft vollständig zurück. Im zweiten Quartal 2026 lag der Zinsaufwand bei 1,0 Millionen Dollar nach 9,3 Millionen im Vorjahresquartal. Zum 31. Juli 2026 bestanden die Finanzschulden nur noch aus 60,0 Millionen aus einer Kreditlinie, die mit Warenlager und Forderungen besichert ist und saisonal schwankt. Das Eigenkapital stieg von 244,3 Millionen Ende Januar auf 492,9 Millionen. So weit die gute Nachricht. Jetzt zu der Frage, was sie gekostet hat.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Kurs-Gewinn-Verhältnis von 0,7 ist ein Sonderposten
Am 1. April 2026 brachte Lands’ End sämtliche Markenrechte und Lizenzverträge in eine neue Gesellschaft ein, die LE Topco, LLC, und verkaufte die Hälfte davon für 300 Millionen US-Dollar in bar an WHP Global, eine Gesellschaft, die Markenrechte hält und vermarktet. In der Bilanz hatte die Marke mit 257,0 Millionen gestanden. Den Wert der gesamten neuen Gesellschaft setzt Lands’ End mit 748,6 Millionen an. Der Unterschied, 491,6 Millionen Dollar, steht im ersten Halbjahr 2026 als „Gain on WHP Transaction“ in der Gewinn- und Verlustrechnung.
Daraus entsteht die Zahl, die in jeder Datenbank auffällt: 334,1 Millionen Dollar Halbjahresgewinn, 10,96 Dollar je Aktie. Für das ganze Geschäftsjahr 2026 erwartet die Firma laut Ergebnismitteilung vom 3. September 2026 einen Gewinn von 317 bis 325 Millionen, also 10,87 bis 11,14 Dollar je Aktie. Bei einem Kurs von 8,35 Dollar ergibt das ein Kurs-Gewinn-Verhältnis unter eins.
Dieser Gewinn ist kein Geld, das das Geschäft verdient hat, und er kommt nicht wieder — eine Marke kann man nur einmal zur Hälfte verkaufen. Die Firma rechnet ihn selbst heraus. Ihr bereinigtes Ergebnis für das erste Halbjahr 2026 ist ein Verlust von 0,8 Millionen Dollar. Für das Gesamtjahr stellt sie einen bereinigten Gewinn von 13 bis 21 Millionen in Aussicht, 0,44 bis 0,72 Dollar je Aktie. Mit diesen Zahlen gerechnet liegt das Kurs-Gewinn-Verhältnis beim Kurs vom 20. November 2026 zwischen rund 12 und 19 (eigene Rechnung). Merke dir: Zwischen 0,7 und 12 bis 19 liegt kein Rechenfehler, sondern ein Sonderposten.
Unbequeme Wahrheit Nr. 2: Lands’ End zahlt jetzt Miete für den eigenen Namen
Mit dem Verkauf hat sich das Geschäftsmodell verändert. Die Marke gehört nicht mehr Lands’ End, sondern dem Gemeinschaftsunternehmen, und Lands’ End braucht eine Lizenz, um unter dem eigenen Namen weiter Kleidung zu verkaufen. Diese Lizenz kostet einen Anteil vom Umsatz, mindestens aber 50 Millionen US-Dollar pro Jahr. Der Mindestbetrag gilt bis zum elften Vertragsjahr, steigt danach zehn Jahre lang um jeweils ein Prozent und beträgt anschließend 55,2 Millionen pro Jahr. Der Vertrag läuft zunächst zehn Jahre über das erste Vertragsjahr hinaus und verlängert sich danach bis zu zwölfmal um je sieben Jahre.
Zur Einordnung der Größe: 50 Millionen Dollar sind mehr als das gesamte Betriebsergebnis des Geschäftsjahres 2025 (44,3 Millionen) und mehr als die Zinsen, die Lands’ End in jenem Jahr zahlte (36,7 Millionen). Aus Zinsen ist Miete geworden. Ein Teil dieser Miete fließt zurück, denn Lands’ End gehört die Hälfte des Vermieters. In den ersten vier Monaten (1. April bis 31. Juli 2026) zahlte Lands’ End 18,9 Millionen Lizenz an das Gemeinschaftsunternehmen. Dieses nahm insgesamt 24,3 Millionen ein und hatte 1,9 Millionen laufende Kosten. Auf Lands’ End entfiel ein Ergebnisanteil von 4,4 Millionen nach Abschreibungen; tatsächlich ausgeschüttet wurden bis Ende Juli 2,4 Millionen. Laut Vertrag wird Kasse oberhalb von 5 Millionen Dollar vierteljährlich an beide Partner verteilt.
Was passiert, wenn das Geschäft schlechter läuft und die Mindestlizenz trotzdem fällig wird, beschreibt die Firma im Quartalsbericht zum 1. Mai 2026 selbst:
„Termination of the License Agreement would result in termination of substantially all rights necessary to operate our business using the “Lands’ End” brand, would significantly impair our ability to operate our business as currently conducted and could have a material adverse effect on our results of operations.“
Übersetzung: „Eine Kündigung des Lizenzvertrags würde zum Wegfall praktisch aller Rechte führen, die wir brauchen, um unser Geschäft unter der Marke ‚Lands’ End‘ zu betreiben, würde unsere Fähigkeit, das Geschäft in der heutigen Form zu führen, erheblich beeinträchtigen und könnte unsere Ertragslage wesentlich belasten.“
— Lands’ End, Inc., SEC-Quartalsbericht 10-Q zum 1. Mai 2026, Item 1A „Risk Factors“
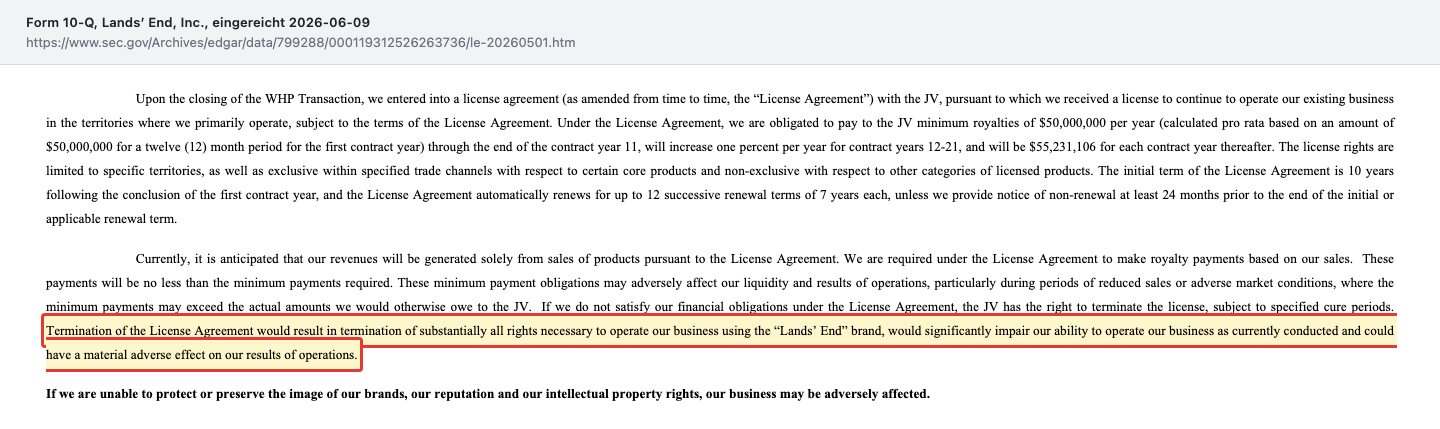
Kündigen darf das Gemeinschaftsunternehmen nur, wenn Lands’ End die Mindestlizenz oder unstrittige Lizenzbeträge nicht zahlt und auch eine Nachfrist verstreichen lässt. Das ist ein enger Kündigungsgrund. Aber wer im Gemeinschaftsunternehmen entscheidet, steht in der Mitteilung zum Abschluss des Geschäfts:
„Managers appointed by WHP collectively have an extra vote permitting WHP to control decisions of the LE Topco Board, which is subject to change in the future based on the relative ownership percentages of WHP and Sellers in LE Topco.“
Übersetzung: „Die von WHP ernannten Geschäftsführer haben gemeinsam eine zusätzliche Stimme, die es WHP erlaubt, die Entscheidungen des Führungsgremiums von LE Topco zu kontrollieren; das kann sich künftig je nach den Beteiligungsquoten von WHP und den Verkäufern an LE Topco ändern.“
— Lands’ End, Inc., SEC-Mitteilung 8-K vom 1. April 2026, Item 1.01
Beide Partner halten 50 Prozent, aber WHP hat die entscheidende Stimme. Deshalb führt Lands’ End die Beteiligung nicht mehr als eigenes Vermögen in voller Höhe, sondern als Anteil an einem fremd geführten Unternehmen: 377,6 Millionen Dollar zum 31. Juli 2026. Dazu kommen zwei Klauseln, die du kennen solltest. In den ersten drei Jahren dürfen die Partner ihre Anteile im Regelfall nicht an Dritte verkaufen. Und geht WHP Global selbst an die Börse oder wird verkauft, kann Lands’ End unter bestimmten Bedingungen berechtigt oder verpflichtet sein, seinen Anteil an der Markengesellschaft in Anteile an WHP zu tauschen. Ob und wann das eintritt, liegt nicht in der Hand von Lands’ End.
Unbequeme Wahrheit Nr. 3: Der Quartalsgewinn kam aus einer Zollerstattung
Für das zweite Quartal 2026 meldete Lands’ End einen Gewinn von 3,5 Millionen US-Dollar nach einem Verlust von 3,7 Millionen im Vorjahr, dazu ein Umsatzplus von 2,7 Prozent und eine Bruttomarge von 52,0 nach 48,8 Prozent. Woher die bessere Marge kam, sagt der Bericht in einem Satz:
„The gross margin increase was primarily driven by the IEEPA tariff refund, partially offset by the new royalty structure associated with the JV and temporary costs associated with our new warehouse management system.“
Übersetzung: „Der Anstieg der Bruttomarge ging vor allem auf die Erstattung der IEEPA-Zölle zurück, teilweise aufgezehrt durch die neue Lizenzstruktur im Zusammenhang mit dem Gemeinschaftsunternehmen und durch vorübergehende Kosten unseres neuen Lagerverwaltungssystems.“
— Lands’ End, Inc., SEC-Quartalsbericht 10-Q zum 31. Juli 2026, Item 2 „Gross Profit“
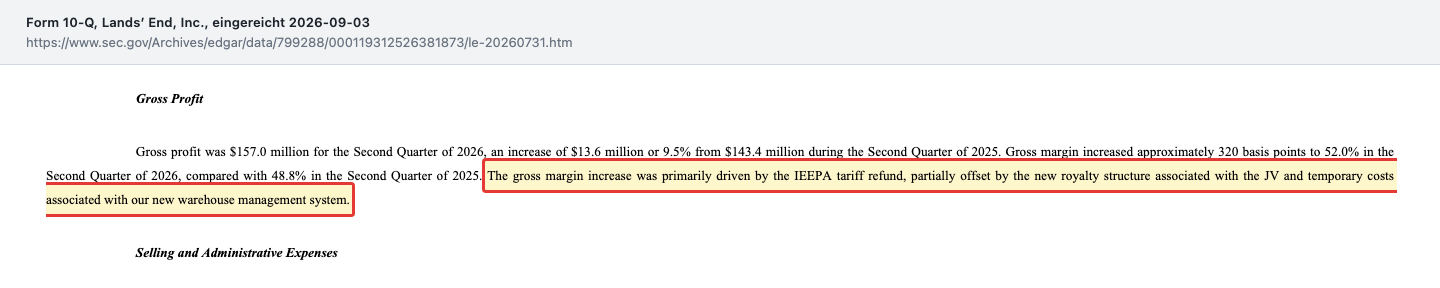
Gemeint sind Zölle, die Lands’ End zuvor auf importierte Ware gezahlt hatte und die im Quartal als Erstattung verbucht wurden; ob das Geld bereits geflossen ist, nennt der Bericht nicht. In der Überleitung zum bereinigten Ergebnis beziffert die Firma den Posten: 24,9 Millionen Dollar. Vor Steuern verdiente Lands’ End im Quartal 8,2 Millionen; ohne die Erstattung stünde dort ein Minus von 16,7 Millionen (eigene Rechnung). Fairerweise gehört dazu, dass im selben Quartal 11,7 Millionen Kosten für den Umbau und den Führungswechsel anfielen, die ebenfalls nicht jedes Quartal kommen. Rechnet man beides und die übrigen Sonderposten heraus, bleibt das, was die Firma selbst als Maßstab nimmt — das bereinigte Betriebsergebnis. Es fiel im zweiten Quartal um 25 Prozent auf 11,3 Millionen Dollar und im ersten Halbjahr von 24,6 auf 5,1 Millionen.
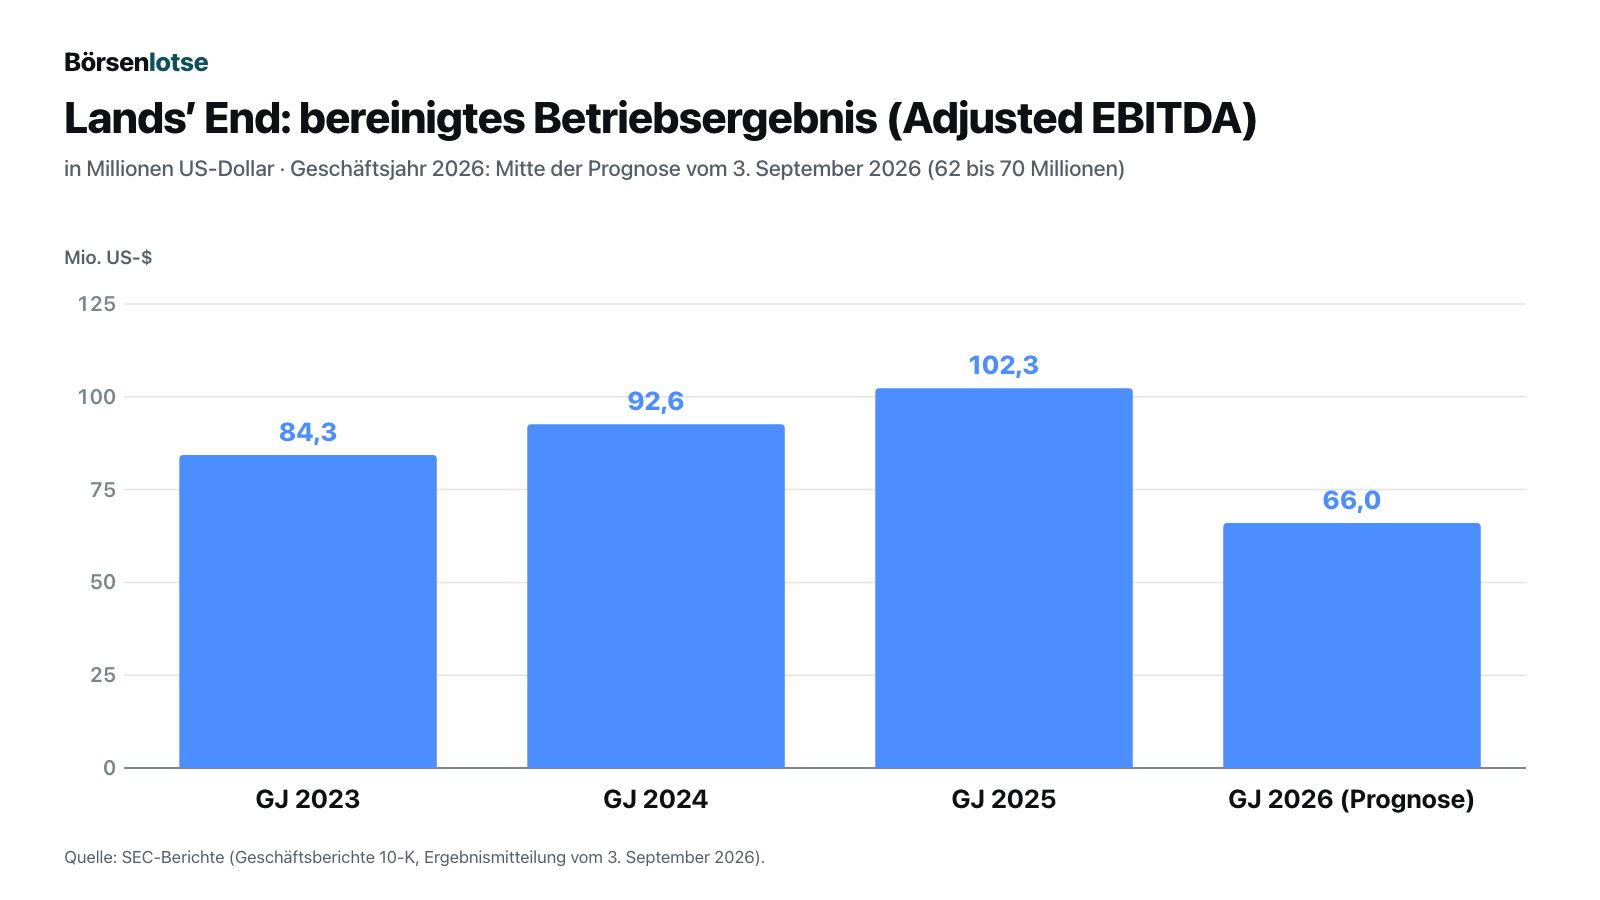
Merke dir: Die Lizenz steckt seit April 2026 in den Kosten der verkauften Ware. Bruttomargen ab diesem Zeitpunkt sind deshalb mit denen der Vorjahre nicht mehr direkt vergleichbar.
Für den Rückgang nennt der Bericht drei Gründe: die neue Lizenz, die als Kosten der verkauften Ware gebucht wird, höhere Zollkosten und die Einführung eines neuen Lagerverwaltungssystems, die im ersten Quartal die Auslieferung störte. Der Umsatz fiel in jenem Quartal um 8,5 Prozent; Finanzchef Bernie McCracken erklärte am 3. September 2026, der US-Onlineshop und das Outfitters-Geschäft liefen wieder normal. Einen Teil des Schadens kann das Weihnachtsquartal also aufholen.
Bleibt die Kasse. Im ersten Halbjahr 2026 flossen aus dem laufenden Geschäft 86,5 Millionen Dollar ab, nach einem Zufluss von 0,5 Millionen im Vorjahr. Das Warenlager wuchs um 73,9 Millionen und lag Ende Juli mit 342,0 Millionen 13 Prozent über dem Vorjahr; 26,0 Millionen gingen als Ertragsteuern ab. Die Firma führt den Abfluss auf den Abschluss des Marken-Geschäfts und den saisonüblichen Lageraufbau zurück. Zum 31. Juli 2026 lagen 16,1 Millionen in der Kasse, aus der Kreditlinie waren 60,0 Millionen gezogen und weitere 89,3 Millionen verfügbar. Zur eigenen Zahlungsfähigkeit schreibt Lands’ End im Quartalsbericht, Kasse, Mittelzufluss und Kreditlinie reichten für mindestens die kommenden zwölf Monate. Wohin die 300 Millionen Dollar gingen, zeigt die Kapitalflussrechnung des Halbjahres: 234,0 Millionen in die Tilgung des Kredits, 26,0 Millionen in Ertragsteuern, 10,8 Millionen in Aktienrückkäufe, dazu die Kosten des Geschäfts selbst. Merke dir: Der Kredit ist weg, aber das Geld aus dem Marken-Verkauf auch.
Unbequeme Wahrheit Nr. 4: 45 Dollar je Aktie gab es nur für 7,2 Prozent der Aktien — und mehr als die Hälfte davon für den Mehrheitsaktionär
Zum Marken-Geschäft gehörte ein Teil-Kaufangebot für eigene Aktien, im Bericht „tender offer“ genannt. WHP Global bot den Aktionären von Lands’ End an, bis zu 2.222.222 Aktien zu 45,00 US-Dollar das Stück zu kaufen, zusammen 100 Millionen. Am Tag des Abschlusses, dem 1. April 2026, schloss die Aktie bei 11,56 Dollar (Fundamentaldaten). Der Angebotspreis lag also beim fast Vierfachen des Börsenkurses. Wie die Firma diesen Aufschlag verbucht, steht im Anhang des Quartalsberichts:
„For accounting purposes, the difference between the purchase price paid by WHP Global in the tender offer and the trading price of the Company’s common stock on the day of the closing of the transaction in the amount of $74.3 million was treated as additional consideration for the sale of the 50% stake in the JV and a corresponding deemed distribution to shareholders. The Company did not receive or distribute this cash consideration.“
Übersetzung: „Für Bilanzzwecke wurde die Differenz zwischen dem Kaufpreis, den WHP Global im Kaufangebot zahlte, und dem Börsenkurs der Stammaktie der Gesellschaft am Tag des Abschlusses der Transaktion in Höhe von 74,3 Millionen Dollar als zusätzliche Gegenleistung für den Verkauf des 50-Prozent-Anteils am Gemeinschaftsunternehmen und als entsprechende fiktive Ausschüttung an die Aktionäre behandelt. Die Gesellschaft hat diese Barleistung weder erhalten noch ausgeschüttet.“
— Lands’ End, Inc., SEC-Quartalsbericht 10-Q zum 31. Juli 2026, Note 5 „Equity Method Investment“
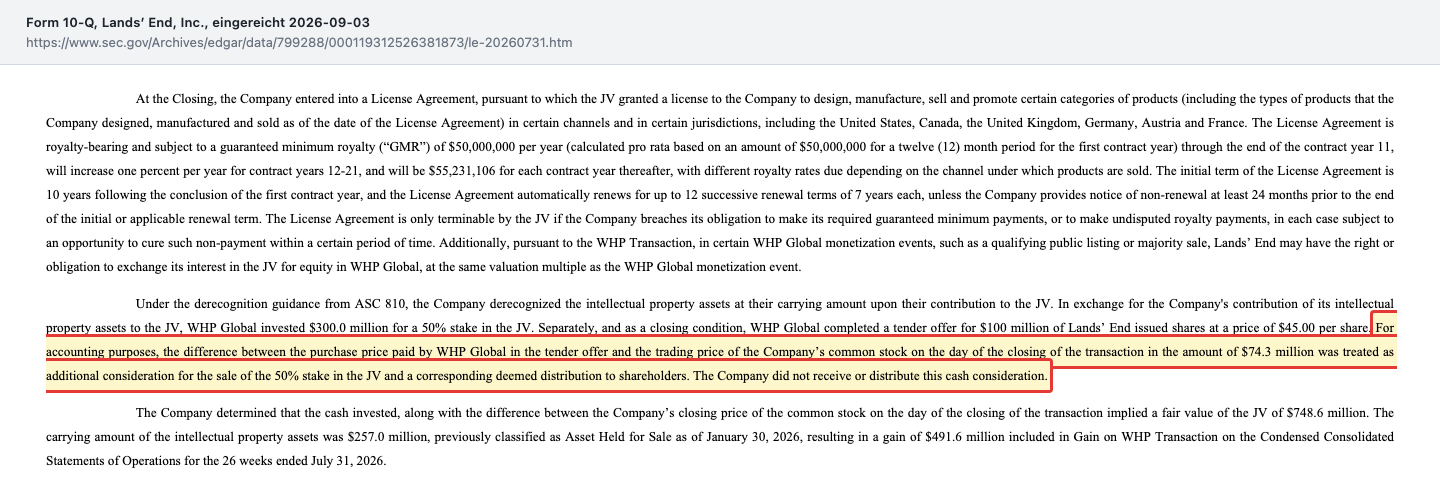
In Alltagssprache: WHP hat für die halbe Marke nicht 300, sondern wirtschaftlich 374,3 Millionen Dollar bezahlt. 300 Millionen gingen an die Firma, 74,3 Millionen als Aufschlag direkt an jene Aktionäre, deren Aktien im Angebot angenommen wurden. Angenommen wurden 2.222.222 Aktien, 7,2 Prozent aller Aktien. Davon stammten laut Beteiligungsmeldung vom 3. April 2026 1.300.653 Stück von Edward S. Lampert und ihm zugerechneten Konten. Das sind 58,5 Prozent der angenommenen Aktien und ein Erlös von rund 58,5 Millionen Dollar (eigene Rechnung). Sein Anteil an Lands’ End lag zu diesem Zeitpunkt bei gut der Hälfte der Aktien; das Angebot stand allen Aktionären offen. Für alle Aktien, die darin nicht angenommen wurden, gilt seither der Börsenkurs.
Ein zweiter Fund steht im Abschnitt über Geschäfte mit nahestehenden Personen:
„This payment was reviewed and approved by the Audit Committee of the Company's Board of Directors.“
Übersetzung: „Diese Zahlung wurde vom Prüfungsausschuss des Verwaltungsrats der Gesellschaft geprüft und genehmigt.“
— Lands’ End, Inc., SEC-Quartalsbericht 10-Q zum 31. Juli 2026, Note 15 „Related Party Transactions“
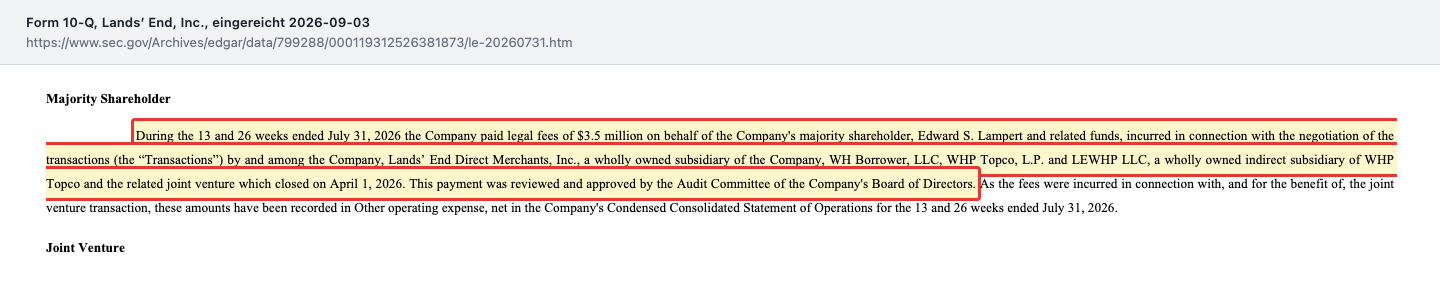
Die Zahlung, um die es geht: Lands’ End übernahm im ersten Halbjahr 2026 Anwaltskosten von 3,5 Millionen Dollar für Edward S. Lampert und verbundene Fonds, entstanden bei den Verhandlungen über das Geschäft. Die Firma begründet das damit, dass die Kosten im Zusammenhang mit dem Gemeinschaftsunternehmen und zu dessen Nutzen angefallen seien. Hinzu kamen Erfolgsprämien für die Führung, die der Verwaltungsrat am 5. März 2026 beschloss: das Zweifache des Jahresgrundgehalts für den damaligen Vorstandschef, das Anderthalbfache für den Finanzchef und den Leiter des Lizenzgeschäfts, gestaffelt ausgezahlt. Insgesamt verbuchte Lands’ End im ersten Halbjahr 2026 35,0 Millionen Dollar für den Umbau, davon 29,4 Millionen für die Prüfung und den Abschluss strategischer Optionen.
All das ist offengelegt und vom Prüfungsausschuss genehmigt. Es zeigt nur, wie die Gewichte verteilt sind: Ein Aktionär hält die Mehrheit, und er hat sich gegenüber Lands’ End verpflichtet, bei einem möglichen Tausch der Markenbeteiligung in WHP-Anteile mit Ja zu stimmen. Gegen einen Aktionär mit gut der Hälfte der Aktien lässt sich in der Hauptversammlung keine Mehrheit bilden.
Unbequeme Wahrheit Nr. 5: Die Führung wechselt mitten im Umbau
Drei Monate nach dem Abschluss des Geschäfts wechselte der Vorstandschef. Am 30. Juni 2026 meldete Lands’ End, dass Charlie Cole zum 13. Juli die Führung übernimmt; Vorgänger Andrew McLean schied aus Vorstand und Verwaltungsrat aus. Cole war laut Mitteilung zuvor unter anderem Chef von FTD und Digitalchef von TUMI. Am 9. Juli 2026 trat Peter L. Gray mit sofortiger Wirkung zurück, der das Lizenzgeschäft geleitet hatte und zugleich Verwaltungschef und Chefjurist war. Am 26. Oktober 2026 kündigte Martin Christopher, der die Erneuerung der Technik verantwortete, zum 6. November. Seit September 2026 führen die Insider-Meldungen bei der SEC James Ferolo als neuen Digital- und Technikchef.
Ein neuer Chef nach einem großen Umbau ist kein Alarmzeichen. Aber die Aufgabe, an der die Zahlen des laufenden Jahres hängen — das neue Lagersystem und die Technik dahinter — liegt nun in neuen Händen, kurz vor dem Quartal, das rund ein Drittel des Jahresumsatzes bringt. Die Insider-Meldungen (Form 4) seit dem Sommer sind unauffällig: Am 7. Oktober 2026 verkaufte Produktchefin Kym Maas 10.000 Aktien zu durchschnittlich 10,59 Dollar; zwei Verwaltungsräte ließen sich Ende Oktober einen Teil ihrer Vergütung in Aktien statt in bar auszahlen, bewertet mit 9,51 Dollar je Aktie.
Bewertung: Was der Kurs vom 20. November 2026 bezahlt
Zum Rechnen brauchen wir eine Aktienzahl und einen Kurs, beide datiert. Das Deckblatt des Quartalsberichts nennt zum 1. September 2026 29.544.154 Aktien. Beim Schlusskurs vom 20. November 2026 (8,35 US-Dollar, Fundamentaldaten) ergibt das einen Börsenwert von rund 247 Millionen Dollar. Zur Gegenprobe mit einem Kurs aus einem SEC-Dokument: Die Insider-Meldungen vom 3. November 2026 nennen 9,51 Dollar je Aktie, das wären rund 281 Millionen. Rechnet man die gezogene Kreditlinie hinzu und die Kasse ab (60,0 und 16,1 Millionen zum 31. Juli 2026), kostet das ganze Unternehmen rund 291 Millionen.
Jetzt drei Maßstäbe, und keiner davon ist das Kurs-Gewinn-Verhältnis von 0,7. Erstens das bereinigte Betriebsergebnis: Die Mitte der Jahresprognose liegt bei 66 Millionen Dollar, der Unternehmenswert ist gut das Vierfache davon (291 geteilt durch 66 ergibt 4,4). Das ist wenig. Zweitens der bereinigte Gewinn: 0,44 bis 0,72 Dollar je Aktie bedeuten ein Kurs-Gewinn-Verhältnis zwischen rund 12 und 19. Das ist nicht mehr wenig. Der Unterschied zwischen beiden Maßstäben sind Abschreibungen, Zinsen und Steuern — und Investitionen von rund 40 Millionen Dollar, die die Firma für das Geschäftsjahr 2026 plant.
Drittens die Substanz. Das Eigenkapital lag am 31. Juli 2026 bei 492,9 Millionen Dollar, also 16,42 Dollar je Aktie; der Kurs liegt bei der Hälfte. Der größte Posten darin ist der halbe Anteil an der Markengesellschaft mit 377,6 Millionen, rund 12,60 Dollar je Aktie (beides mit den 30,0 Millionen Aktien vom Bilanzstichtag gerechnet). Rechnerisch liegt der Börsenwert damit unter dem Buchwert der halben Markenbeteiligung. Drei Dinge trüben dieses Bild. Der Buchwert der Beteiligung leitet sich aus dem Preis ab, den WHP einschließlich des 45-Dollar-Angebots gezahlt hat, nicht aus einem Börsenkurs. Lands’ End kann den Anteil drei Jahre lang nicht verkaufen und kontrolliert die Gesellschaft nicht. Und der Wert der Marke hängt zu einem großen Teil an der Lizenz, die Lands’ End selbst zahlt: 18,9 von 24,3 Millionen Dollar Einnahmen der Markengesellschaft kamen in den ersten vier Monaten vom eigenen Mieter.
Zur Einordnung eine fremde Einschätzung, nicht unsere: Die Fundamentaldaten führten am 20. November 2026 zwei Analysten, beide mit positiver Einstufung. Zwei Stimmen sind ein dünnes Stimmungsbild und kein Fahrplan.
Chancen und Risiken auf einen Blick
Was für Lands’ End spricht:
- Der Kredit über 234 Millionen US-Dollar mit rund 12 Prozent Zinsen ist seit dem 1. April 2026 getilgt; der Zinsaufwand fiel im zweiten Quartal 2026 von 9,3 auf 1,0 Millionen.
- Das Eigenkapital hat sich auf 492,9 Millionen Dollar verdoppelt (31. Juli 2026); der Kurs vom 20. November 2026 liegt bei der Hälfte des Buchwerts je Aktie.
- Lands’ End gehört weiter die Hälfte der Markengesellschaft; vermarktet WHP Global die Marke an weitere Lizenznehmer, fließt die Hälfte der Erträge an Lands’ End.
- Rückkäufe: Im zweiten Quartal 2026 kaufte die Firma 910.253 Aktien zu durchschnittlich 11,60 Dollar zurück, rund 3 Prozent der Aktien; 89,2 Millionen Dollar sind bis März 2029 noch genehmigt. Der Durchschnittspreis lag über dem Schlusskurs vom 20. November 2026 (8,35 Dollar) und weit unter den 45 Dollar aus dem Angebot von WHP.
- Die Störung durch das neue Lagersystem ist laut Firma überwunden; im zweiten Quartal 2026 wuchs der US-Onlineshop um 9,0 Prozent, auch wegen nachgeholter Lieferungen aus dem ersten Quartal.
Was dagegen spricht:
- Der Umsatz ist drei Geschäftsjahre in Folge gesunken, im ersten Halbjahr 2026 um weitere 2,6 Prozent.
- Mindestens 50 Millionen Dollar Lizenz pro Jahr an eine Gesellschaft, die WHP Global kontrolliert — unabhängig davon, wie das Geschäft läuft.
- Das bereinigte Betriebsergebnis soll im Geschäftsjahr 2026 auf 62 bis 70 Millionen Dollar fallen (Vorjahr 102,3 Millionen); der Gewinn des zweiten Quartals stammt aus einer Zollerstattung.
- 86,5 Millionen Dollar Mittelabfluss im ersten Halbjahr 2026, 16,1 Millionen Kasse und eine mit 60,0 Millionen gezogene Kreditlinie vor dem Weihnachtsgeschäft.
- Ein Mehrheitsaktionär mit gut der Hälfte der Aktien, ein neuer Vorstandschef und drei Abgänge aus der Führungsebene seit Juli 2026.
Ein menschliches Fazit
Zurück zur Sonderposten-Falle. Ihr Kern ist nicht, dass der Sonderposten gefälscht wäre — die 491,6 Millionen Dollar sind echt verbucht, die 300 Millionen sind echt geflossen, und der teure Kredit ist echt verschwunden. Ihr Kern ist, dass ein Sonderposten nur einmal kommt und trotzdem die Zahl prägt, die jeder zuerst sieht. Bei Lands’ End prägt er gleich zwei: das Kurs-Gewinn-Verhältnis von 0,7 und einen Buchwert, der zu drei Vierteln aus einer Beteiligung besteht, die die Firma weder führt noch in den nächsten Jahren verkaufen darf.
Nimmt man den Sonderposten weg, bleibt ein Bekleidungshändler mit rund 1,3 Milliarden Dollar Umsatz, der seit drei Jahren schrumpft, im laufenden Jahr deutlich weniger verdient als im Vorjahr und für seinen Namen jetzt Miete zahlt. Die Frage an dich lautet deshalb nicht „Ist ein Kurs-Gewinn-Verhältnis von 0,7 billig?“, sondern: Traust du dem neuen Chef zu, mit diesem Geschäft dauerhaft mehr zu verdienen als die 50 Millionen Dollar Lizenz — und glaubst du, dass der halbe Anteil an der Marke eines Tages zu einem Preis zu Geld wird, den auch du bekommst? Was du daraus machst, ist deine Entscheidung. Wenn ja, hast du eine These. Wenn du nur die 0,7 gesehen hast, hast du einen Sonderposten für das Sortiment gehalten.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Lands’ End, Inc. — SEC-Quartalsbericht 10-Q zum 31. Juli 2026 (eingereicht 3. September 2026)
- Lands’ End, Inc. — Ergebnismitteilung zum zweiten Quartal 2026 mit Prognose (Anlage 99.1 zur Mitteilung 8-K vom 3. September 2026)
- Lands’ End, Inc. — SEC-Quartalsbericht 10-Q zum 1. Mai 2026 (eingereicht 9. Juni 2026)
- Lands’ End, Inc. — Mitteilung 8-K vom 1. April 2026 (Abschluss der WHP-Transaktion, Lizenzvertrag, Tilgung des Kredits) und Mitteilung 8-K vom 1. April 2026 (Rückkaufprogramm)
- Lands’ End, Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2025 (eingereicht 26. März 2026) und SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2024 (eingereicht 27. März 2025)
- Lands’ End, Inc. — Mitteilungen 8-K zu Führungswechseln (Item 5.02): 11. März 2026 (Erfolgsprämien), 30. Juni 2026 (neuer Vorstandschef), 10. Juli 2026 und 30. Oktober 2026
- Beteiligungsmeldung (Schedule 13D/A) von Edward S. Lampert vom 3. April 2026, Insider-Meldungen (Form 3 und Form 4) und Verkaufsanmeldungen (Form 144) bis 3. November 2026 in der EDGAR-Übersicht zu Lands’ End (sec.gov)
- Fundamentaldaten (Kurse, Analysteneinstufungen; Datenstand 20. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 1.636,6 | 1.555,4 | 1.472,5 | 1.362,9 | 1.335,1 |
| Betriebsergebnis (EBIT) | 79,8 | 24,7 | -77,5 | 51,0 | 44,3 |
| Nettogewinn | 33,4 | -12,5 | -130,7 | 6,2 | 5,5 |
| Nettomarge | 2,0 % | -0,8 % | -8,9 % | 0,5 % | 0,4 % |
| Gewinn je Aktie | 0,99 $ | -0,38 $ | -4,09 $ | 0,20 $ | 0,18 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Umsatz negativ
- Der Umsatz sank vom Geschäftsjahr 2022 bis 2025 drei Jahre in Folge, von 1.555,4 auf 1.335,1 Millionen US-Dollar. Im ersten Halbjahr 2026 ging er um weitere 2,6 Prozent zurück; im zweiten Quartal 2026 stieg er um 2,7 Prozent.
- Ertragskraft negativ
- Das bereinigte Betriebsergebnis fiel im ersten Halbjahr 2026 von 24,6 auf 5,1 Millionen US-Dollar; für das Geschäftsjahr 2026 erwartet die Firma 62 bis 70 Millionen nach 102,3 Millionen im Vorjahr. Der Gewinn des zweiten Quartals 2026 enthält eine Zollerstattung von 24,9 Millionen.
- Schulden & Bilanz positiv
- Der Kredit über 234 Millionen US-Dollar mit rund 12 Prozent Zinsen wurde am 1. April 2026 getilgt. Zum 31. Juli 2026 standen 60,0 Millionen aus einer Kreditlinie aus, 89,3 Millionen waren verfügbar, das Eigenkapital lag bei 492,9 Millionen.
- Mittelfluss neutral
- Im ersten Halbjahr 2026 flossen aus dem laufenden Geschäft 86,5 Millionen US-Dollar ab, unter anderem für den saisonalen Lageraufbau (73,9 Millionen) und Ertragsteuern (26,0 Millionen). Im Geschäftsjahr 2025 waren insgesamt 49,6 Millionen zugeflossen; das Schlussquartal bringt üblicherweise den Zufluss. Neutral statt negativ, weil das erste Halbjahr saisonal das schwache ist und Einmalzahlungen aus dem Marken-Geschäft enthält.
- Marke & Lizenz negativ
- Seit dem 1. April 2026 gehört die Marke einem Gemeinschaftsunternehmen, in dem WHP Global entscheidet. Lands’ End zahlt mindestens 50 Millionen US-Dollar Lizenz pro Jahr; bei Zahlungsausfall kann die Lizenz gekündigt werden.
- Eigentümer & Führung neutral
- Edward S. Lampert hielt laut Meldung vom 3. April 2026 51,4 Prozent der Aktien. Vorstandschef ist seit dem 13. Juli 2026 Charlie Cole; seit Juli 2026 verließen drei Führungskräfte die Firma. Lands’ End übernahm 3,5 Millionen Dollar Anwaltskosten des Mehrheitsaktionärs, genehmigt vom Prüfungsausschuss.
Lands’ End ist ein Fall für die Sonderposten-Falle: Das Kurs-Gewinn-Verhältnis von 0,7 stammt aus einem einmaligen Buchgewinn von 491,6 Millionen Dollar aus dem Verkauf der halben Marke. Der teure Kredit ist getilgt und die Bilanz entlastet. Dafür zahlt die Firma jetzt mindestens 50 Millionen Dollar Lizenz im Jahr, der Umsatz sinkt seit drei Jahren, und das bereinigte Betriebsergebnis fällt im laufenden Geschäftsjahr um rund ein Drittel. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil das Geschäft trägt, aber eine wesentliche operative Frage offen ist: ob Lands’ End nach drei Jahren Umsatzrückgang und mit einer Mindestlizenz von 50 Millionen Dollar pro Jahr dauerhaft genug verdient. Das bereinigte Betriebsergebnis soll im Geschäftsjahr 2026 von 102,3 auf 62 bis 70 Millionen fallen, und der Quartalsgewinn kam aus einer Zollerstattung. Ein Substanzrisiko belegen die Berichte nicht: Der Kredit ist getilgt, das Eigenkapital liegt bei 492,9 Millionen, die Kreditlinie hat 89,3 Millionen Spielraum, und die Firma hält ihre Mittel für mindestens zwölf Monate für ausreichend. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass der Analyse ist der Kurs vom 20.11.2026: 8,35 US-Dollar, tiefster Schlusskurs der vergangenen zwölf Monate, bei einem in den Fundamentaldaten ausgewiesenen Kurs-Gewinn-Verhältnis von rund 0,7. Weitere Schlusskurse laut Fundamentaldaten: 17,76 Dollar (30.01.2026), 11,56 Dollar (01.04.2026).
- Datenstand: Jüngster Periodenbericht ist der Quartalsbericht (10-Q) zum 31.07.2026, eingereicht am 03.09.2026; durchgesehen wurden alle Einreichungen bis zum 22.11.2026. Nach dem 03.09.2026 folgten nur Insider-Meldungen (Form 3/4, Form 144) und die Mitteilung 8-K vom 30.10.2026 (Item 5.02).
- Aktienzahl vom Deckblatt des 10-Q (01.09.2026): 29.544.154. Börsenwert rund 247 Mio. US-Dollar ist eigene Rechnung; Gegenprobe mit dem Kurs aus den Form-4-Meldungen vom 03.11.2026 (9,51 Dollar am 30.10.2026): rund 281 Mio., Abweichung rund 12 Prozent.
- Eigene Rechnungen: Ergebnis vor Steuern im zweiten Quartal 2026 ohne Zollerstattung (8,2 Mio. minus 24,9 Mio. = −16,7 Mio.); Erlös Lamperts aus dem Teil-Kaufangebot (1.300.653 Aktien × 45 Dollar = rund 58,5 Mio.); wirtschaftlicher Kaufpreis für die halbe Marke (300 Mio. plus 74,3 Mio. = 374,3 Mio., die Hälfte von 748,6 Mio.); Buchwert je Aktie 16,42 Dollar (492,9 Mio. durch 30,023 Mio. Aktien am 31.07.2026); Beteiligung je Aktie rund 12,60 Dollar (377,6 Mio. durch dieselben 30,023 Mio. Aktien).
- Der Anteil von 51,4 Prozent bezieht sich auf 30.751.337 Aktien (23.03.2026). Durch Rückkäufe ist die Aktienzahl seither gesunken; eine neuere Beteiligungsmeldung Lamperts liegt nicht vor.
- Das Geschäftsjahr weicht vom Kalenderjahr ab: „Geschäftsjahr 2026“ meint die 52 Wochen bis 29.01.2027, „zweites Quartal 2026“ die 13 Wochen bis 31.07.2026.
Aktien-Wächter
Diese Analyse ist Stand 22. November 2026. Was sich seitdem bei LE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Lands’ End Inc (LE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Lands’ End, Inc. (Nasdaq: LE) verkauft Bekleidung, Bademode, Oberbekleidung, Schuhe, Wohnartikel und Uniformen, laut Geschäftsbericht zu mehr als 95 Prozent über das Internet. Dazu kommen Dienstkleidung für Firmen und Schuluniformen (Outfitters), der Verkauf über fremde Marktplätze, ein Europa-Geschäft und eigene Läden. Im Geschäftsjahr 2025, das am 30. Januar 2026 endete, lag der Umsatz bei 1.335,1 Millionen US-Dollar.
Weil im Gewinn ein Einmalposten steckt. Am 1. April 2026 verkaufte Lands’ End die Hälfte seiner Markenrechte für 300 Millionen US-Dollar an WHP Global und verbuchte einen Buchgewinn von 491,6 Millionen. Der Halbjahresgewinn von 334,1 Millionen übersteigt deshalb den Börsenwert. Bereinigt erwartet die Firma für das Geschäftsjahr 2026 einen Gewinn von 0,44 bis 0,72 Dollar je Aktie.
Lands’ End brachte am 1. April 2026 alle Markenrechte in die neue Gesellschaft LE Topco, LLC ein und verkaufte 50 Prozent davon für 300 Millionen US-Dollar an WHP Global. WHP kontrolliert die Entscheidungen der Gesellschaft. Lands’ End zahlt seither eine Lizenz von mindestens 50 Millionen Dollar pro Jahr für die Nutzung des eigenen Namens und tilgte mit dem Erlös einen Kredit über 234 Millionen.
In den Geschäftsjahren 2024 und 2025 verdiente Lands’ End 6,2 und 5,5 Millionen US-Dollar. Im ersten Halbjahr 2026 steht wegen des Marken-Verkaufs ein Gewinn von 334,1 Millionen in den Büchern; bereinigt war es ein Verlust von 0,8 Millionen. Das bereinigte Betriebsergebnis fiel im Halbjahr von 24,6 auf 5,1 Millionen Dollar, aus dem laufenden Geschäft flossen 86,5 Millionen ab.
Größter Aktionär ist Edward S. Lampert. Laut seiner Beteiligungsmeldung vom 3. April 2026 hielt er 15.815.723 Aktien, 51,4 Prozent. WHP Global erwarb am 1. April 2026 über ein Teil-Kaufangebot zu 45 Dollar je Aktie 2.222.222 Aktien, 7,2 Prozent. Von diesen Aktien stammten 1.300.653 von Lampert und ihm zugerechneten Konten.
Das Geschäftsjahr von Lands’ End endet am Freitag um den 31. Januar. Das Geschäftsjahr 2025 lief bis zum 30. Januar 2026, das Geschäftsjahr 2026 endet am 29. Januar 2027. Rund 34 Prozent des Jahresumsatzes fielen in den Geschäftsjahren 2024 und 2025 ins Schlussquartal mit dem Weihnachtsgeschäft, das deshalb über das Jahresergebnis entscheidet.
Laut Ergebnismitteilung vom 3. September 2026 erwartet Lands’ End für das Geschäftsjahr 2026 einen Umsatz von 1,30 bis 1,35 Milliarden US-Dollar, einen bereinigten Gewinn von 13 bis 21 Millionen und ein bereinigtes Betriebsergebnis von 62 bis 70 Millionen (Vorjahr 102,3 Millionen). Für das dritte Quartal nennt die Firma 300 bis 330 Millionen Umsatz und 14 bis 18 Millionen bereinigtes Betriebsergebnis.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.