Kura Oncology: 519 Millionen Dollar auf dem Konto — und 454 Millionen davon sind schon vergeben
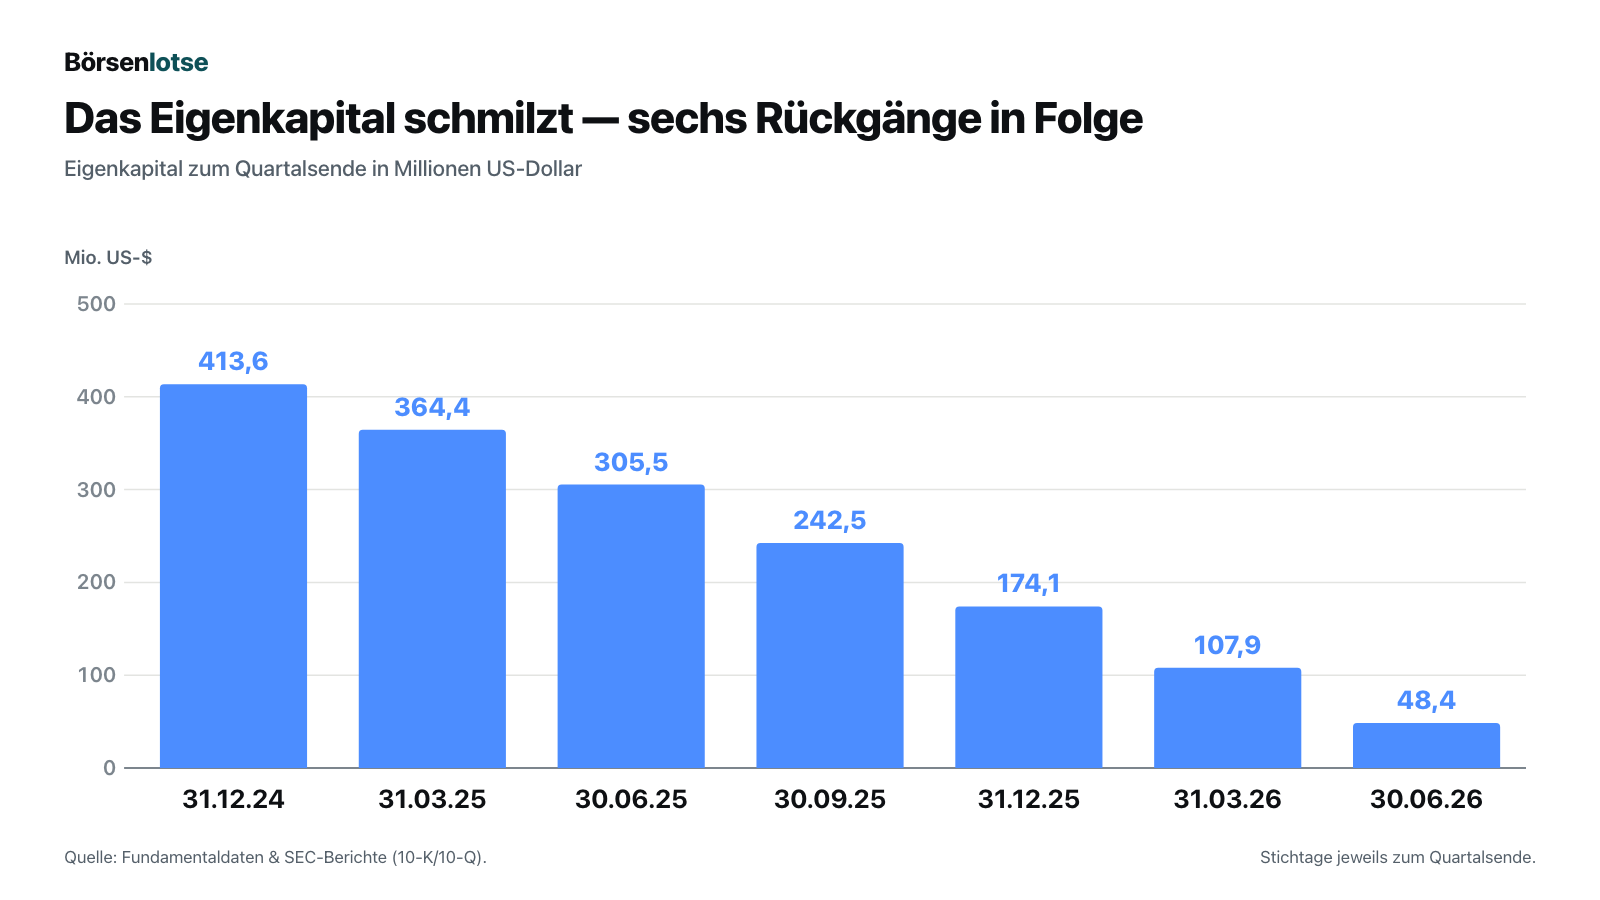
Kura Oncology hat geschafft, woran die meisten Biotech-Firmen scheitern: ein eigenes Medikament, zugelassen und im Verkauf. KOMZIFTI brachte im zweiten Quartal 2026 9,1 Millionen US-Dollar Umsatz, 57 Prozent mehr als im Quartal davor. Genau in diesem Moment ist das Eigenkapital fast verschwunden: von 364,4 Millionen US-Dollar zum 31. März 2025 auf 48,4 Millionen zum 30. Juni 2026. Der Grund steht nicht in einer Skandalmeldung, sondern in einer einzigen Bilanzzeile — 454,1 Millionen US-Dollar Vertragsverbindlichkeit gegenüber dem japanischen Partner Kyowa Kirin. Wir haben den Quartalsbericht zum 30. Juni 2026, den Geschäftsbericht für 2025 und die Meldungen danach bei der US-Börsenaufsicht SEC gelesen. Keine Anlageberatung — nur die Frage, wem das Geld auf dem Konto wirklich gehört.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 11,70 $ +4,60 %
- Marktkapitalisierung
- 1,0 Mrd. $
- Wachstums-Score
- 4/10
- AAQS
- 4/10
Kursentwicklung seit 4. September 2026: -11,7 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 7,40 $ bis 13,60 $ · Letzter Kurs: 11,70 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die so alltäglich ist, dass wir sie kaum bemerken: die Kontostand-Illusion. Du kennst sie aus deinem eigenen Leben. Am Monatsanfang stehen 3.000 Euro auf dem Girokonto, und für einen Moment fühlt es sich nach Spielraum an. Dann kommen Miete, Versicherung, Kita, die Rate fürs Auto — und am 20. ist der Spielraum ein Rechenfehler gewesen. Der Kontostand hat nie gesagt, wie reich du bist. Er hat nur gesagt, wann abgebucht wird. Bei Firmen machen wir denselben Fehler, nur mit mehr Nullen: Wir sehen „519 Millionen US-Dollar Kasse“ und lesen Sicherheit. Kura Oncology, Inc. (Nasdaq: KURA) aus San Diego ist der Lehrfall dazu — und ausgerechnet einer mit einer richtig guten Nachricht. Die Firma hat im November 2025 ihr erstes eigenes Medikament auf den Markt gebracht, es verkauft sich besser von Quartal zu Quartal, und trotzdem sind vom Eigenkapital nur noch 48,4 Millionen US-Dollar übrig. Machen wir also einen Deal: Bevor du dich für oder gegen diese Aktie entscheidest, lesen wir gemeinsam, was das Unternehmen selbst der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 12. August 2026, den Geschäftsbericht (10-K) für 2025 vom 5. März 2026 und alles, was danach kam. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser erzählt von einem Medikament, das wirkt, von einem Partner aus Japan, dem ein großer Teil des Geldes auf dem Konto bereits gehört, und von einer Frist, die 2028 heißt. Am Ende entscheidest du selbst.
Was Kura Oncology eigentlich macht — eine Firma, ein Medikament, ein Partner
Kura Oncology ist ein Biopharma-Unternehmen, das Krebsmedikamente entwickelt, die nicht auf den Krebs an sich zielen, sondern auf einen einzelnen genetischen Schalter in der Tumorzelle. Das Alltagsbild: Statt ein ganzes Haus abzureißen, um einen defekten Lichtschalter loszuwerden, wird der Schalter selbst ausgetauscht — Präzisionsmedizin.
Das Hauptprodukt heißt KOMZIFTI (Wirkstoff ziftomenib), ein Medikament zum Schlucken, das einmal täglich eingenommen wird. Es blockiert ein Eiweiß namens Menin und wird bei einer bestimmten Form der akuten myeloischen Leukämie (AML) eingesetzt — einem aggressiven Blutkrebs. Genauer: bei Erwachsenen, deren Leukämie nach einer Behandlung zurückgekehrt ist oder auf sie nicht angesprochen hat und deren Tumorzellen eine Mutation im Gen NPM1 tragen. Laut Geschäftsbericht (10-K) für 2025 sind NPM1-Mutationen „mit rund 30 Prozent der AML-Fälle“ eine der häufigsten genetischen Veränderungen bei dieser Krankheit. Die US-Arzneimittelbehörde FDA hat KOMZIFTI am 13. November 2025 zugelassen, verkauft wird es seit dem 21. November 2025. Daneben laufen zwei weitere Programme: darlifarnib, ein Kombinationswirkstoff für solide Tumoren, und der Vorstufen-Kandidat KO-7246. Zum 31. Dezember 2025 beschäftigte Kura 260 Vollzeitkräfte — je zur Hälfte in Forschung, Entwicklung und Lieferkette sowie in Vertrieb und Verwaltung.
Und dann ist da der Partner. Am 20. November 2024 hat Kura einen Entwicklungs- und Lizenzvertrag mit dem japanischen Pharmakonzern Kyowa Kirin geschlossen. Kura führt Entwicklung, Herstellung und Vermarktung in den USA und bucht dort auch sämtliche Umsätze; Kyowa Kirin hat die Rechte für den Rest der Welt, teilt sich in den USA die Vertriebsarbeit — und teilt sich dort hälftig Gewinne und Verluste. Bis zum 30. Juni 2026 hat Kura aus diesem Vertrag 597,1 Millionen US-Dollar erhalten oder erwartet sie fest, davon 570,0 Millionen als Vorab- und Meilensteinzahlungen. Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Der japanische Partner hat Kura groß gemacht, hat den Verkaufsstart bezahlt und hält zugleich den größten Einzelposten der Bilanz in der Hand — als Verbindlichkeit, nicht als Geschenk.
Die Firmengeschichte für Anleger
-
2015
Notierung an der Nasdaq (5. November)
Die börsennotierte Hülle hieß bis März 2015 Zeta Acquisition Corp III. Wer ältere Kursreihen vergleicht, vergleicht ein anderes Geschäft.
-
2022
Darlehensrahmen über 125 Millionen US-Dollar
Gezogen wurden davon nur 10,0 Millionen. Für Aktionäre die gute Nachricht: Kura ist bis heute praktisch schuldenfrei geblieben.
-
2023
Verkaufsprogramm über 150 Millionen US-Dollar eingerichtet
Bis zum 30. Juni 2026 wurde keine einzige Aktie darüber verkauft — die Verwässerungsreserve liegt also weiterhin bereit.
-
2024
Lizenzvertrag mit Kyowa Kirin (20. November)
Der Partner finanziert den Start und bekommt die Welt außerhalb der USA. Das Geld erscheint als Verbindlichkeit in der Bilanz, nicht als Eigenkapital.
-
2025
FDA-Zulassung von KOMZIFTI (13. November)
Nach zehn Jahren ohne Umsatz beginnt am 21. November der Verkauf. Ab hier wird die Firma an Rezepten gemessen, nicht mehr an Studienfolien.
-
2026
Hauptversammlung genehmigt 6,5 Millionen Planaktien (4. Juni)
Das entspricht 7,3 Prozent der ausstehenden Aktien. Zwei von drei Aufsichtsräten bekamen dabei ungewöhnlich viele zurückgehaltene Stimmen.
-
2026
Zweites volles Verkaufsquartal (12. August)
9,122 Millionen US-Dollar Produktumsatz — und ein Eigenkapital von nur noch 48,4 Millionen. Beide Zahlen stehen im selben Bericht.
Wie die Aktie auf unseren Tisch kam
Kura Oncology kam nicht über einen Momentum- oder Value-Treffer unseres hauseigenen Aktien-Scanners auf die Rechercheliste, sondern über die Einreichungsliste der US-Börsenaufsicht. Am 12. August 2026 gingen zwei Dokumente am selben Tag ein: der Quartalsbericht (10-Q) zum 30. Juni 2026 und die Ergebnismitteilung als 8-K mit Anlage 99.1. Die Kombination darin ist das Muster, nach dem wir in Filings suchen — eine Umsatzzeile, die steil nach oben zeigt, und eine Eigenkapitalzeile, die im selben Quartal um mehr als die Hälfte fällt. Wenn zwei Zahlen desselben Berichts in entgegengesetzte Richtungen laufen, steckt fast immer eine Geschichte dazwischen, die keine Schlagzeile erzählt.
Der Markt selbst ist bei dieser Aktie tief gespalten, und das lässt sich messen: 13,1 Millionen Aktien waren leerverkauft — rund 15 Prozent aller ausstehenden Aktien, bei einem Handelsvolumen, das rechnerisch zehn Tage bräuchte, um diese Positionen einzudecken (Datenstand 6. September 2026). Leerverkauf heißt: Jemand hat sich Aktien geliehen, sie verkauft und hofft, sie später billiger zurückkaufen zu können. So viele Wetten gegen eine Firma, deren Medikament gerade anläuft, sind ungewöhnlich — und ein Hinweis darauf, dass die Zulassung eben nicht das Ende der Diskussion war. Merke dir den Befund gleich zu Beginn: Bei Kura beginnt die Analyse nicht bei der Wirksamkeit, sondern bei der Bilanz.
Wer auf der anderen Seite dieser Wetten steht, lässt sich ebenfalls in Filings nachlesen — und es ist der Vorstandschef selbst. In den zwei Wochen nach dem Quartalsbericht kaufte Troy E. Wilson zweimal 100.000 Aktien über die Börse: am 17. August 2026 zu durchschnittlich 11,12 US-Dollar und am 24. August 2026 zu 12,39 US-Dollar — zusammen rund 2,35 Millionen US-Dollar aus eigener Tasche, gehalten über einen Familientrust, dessen Bestand damit auf 479.194 Aktien stieg (Insider-Meldungen, Form 4). Im selben Zeitraum verkauften zwei andere Führungskräfte: Chefjuristin Teresa Brophy Bair 31.487 Aktien zu 12,63 US-Dollar (19. August 2026) und Vertriebschef Brian Powl 4.345 Aktien zu 11,89 US-Dollar (21. August 2026) — beide über vorab festgelegte Verkaufspläne nach der US-Regel 10b5-1, bei denen der Zeitpunkt nicht frei gewählt wird. Ordne es nüchtern ein: Ein Kauf des Vorstandschefs ist kein Beleg dafür, dass eine Aktie steigt. Er ist aber die einzige Meinungsäußerung eines Insiders, die ihn selbst Geld kostet.
Die Zahlen über die Jahre — ehrlich gewürdigt
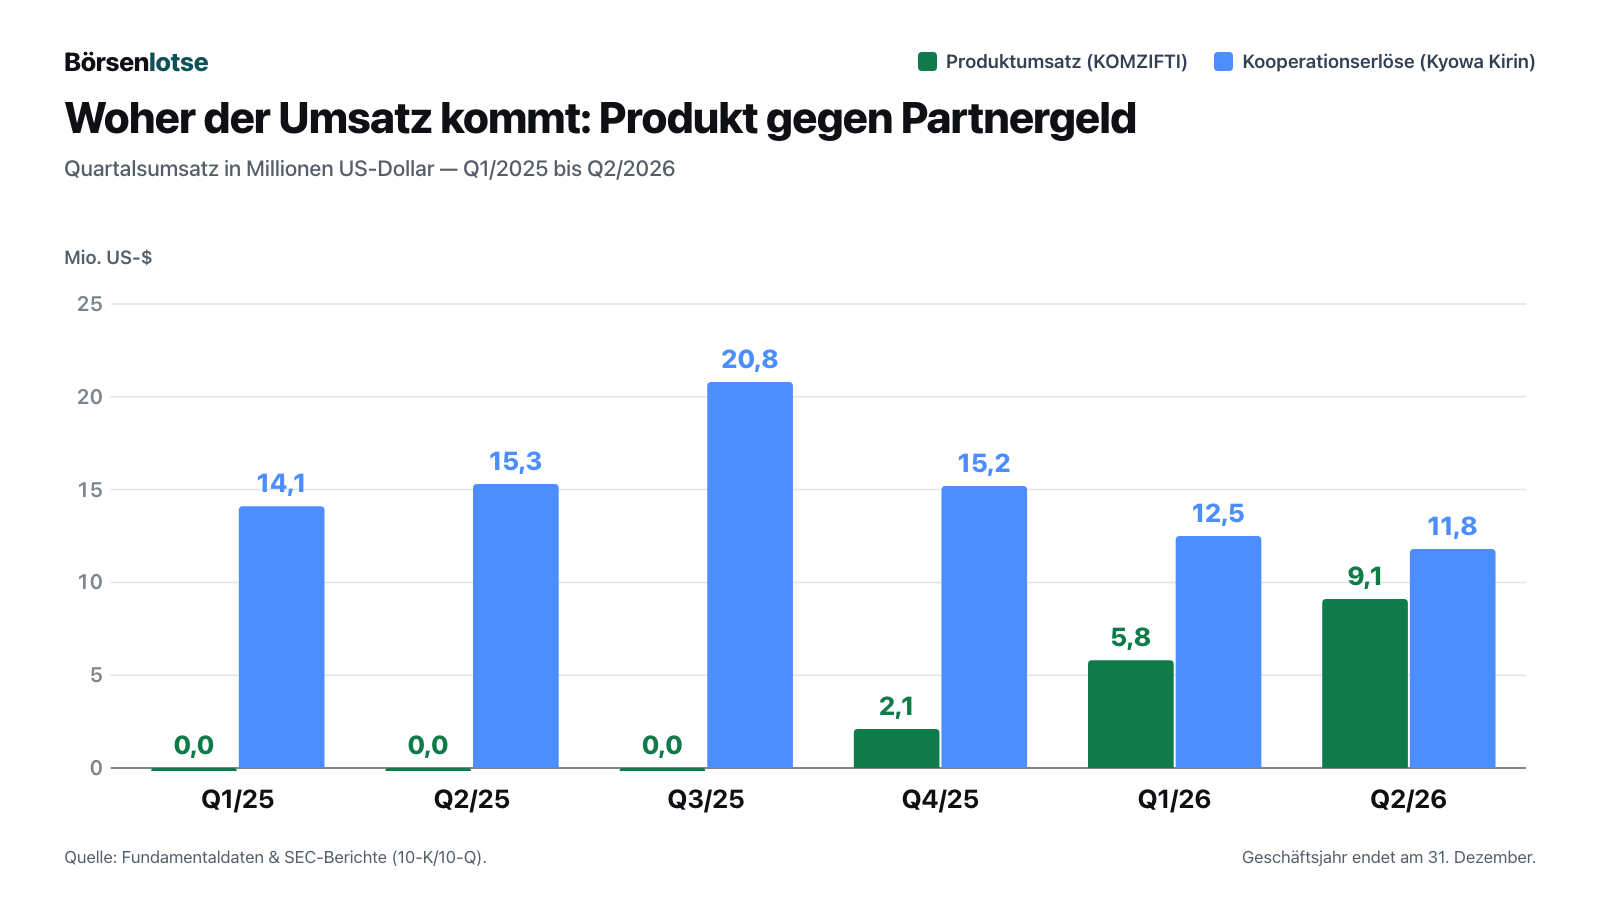
Fangen wir mit dem an, was wirklich beeindruckt. Von 2015 bis 2023 hat Kura Oncology in keinem einzigen Jahr auch nur einen Dollar Umsatz gemacht — nicht aus Schwäche, sondern weil ein Unternehmen ohne zugelassenes Medikament nichts verkaufen darf. 2024 kamen die ersten 53,9 Millionen US-Dollar, ausschließlich aus dem Kyowa-Vertrag. 2025 waren es 67,5 Millionen, davon 2,1 Millionen erstmals aus echten Produktverkäufen in den letzten sechs Wochen des Jahres. Und dann ging es schnell: 5,766 Millionen US-Dollar Produktumsatz im ersten Quartal 2026, 9,122 Millionen im zweiten — ein Plus von 57 Prozent binnen drei Monaten. Die Ergebnismitteilung nennt dazu die operativen Zahlen: rund 115 neue Patienten-Starts im zweiten Quartal (35 Prozent mehr als im ersten) und über 250 Rezepte insgesamt (plus 59 Prozent). Für ein Medikament in seinem zweiten vollen Verkaufsquartal ist das ein guter Start, und man sollte ihn nicht kleinreden.
Nur: Die Umsatzzeile besteht aus zwei sehr verschiedenen Hälften. Die eine ist Verkauf, die andere ist Buchhaltung.
Auf der Kostenseite bleibt das Bild unverändert schwer: Im zweiten Quartal 2026 standen 20,874 Millionen US-Dollar Umsatz 93,884 Millionen US-Dollar Betriebskosten gegenüber — 61,891 Millionen für Forschung und Entwicklung, 31,750 Millionen für Vertrieb und Verwaltung, 0,243 Millionen Herstellkosten. Unterm Strich blieb ein Nettoverlust von 68,327 Millionen US-Dollar, davon 8,2 Millionen nicht zahlungswirksame Aktienvergütung. Bemerkenswert ist die Verschiebung darin: Die Vertriebs- und Verwaltungskosten stiegen binnen eines Jahres von 25,169 auf 31,750 Millionen — das ist der Preis dafür, aus einer Forschungsfirma eine Vertriebsorganisation zu machen. Und die Summe aller Verluste seit Gründung steht jetzt bei 1.315,7 Millionen US-Dollar — rund 1,32 Milliarden —, denen 1.365,4 Millionen an eingezahltem Kapital gegenüberstehen. Die Differenz aus beidem ist fast genau das, was heute noch als Eigenkapital in der Bilanz steht.
Zur Ehrlichkeit gehört auch, woher das Geld kam. Kura hat sich sehr wohl bei Aktionären bedient, zuletzt aber vor über zwei Jahren: Im Juni 2023 lief eine öffentliche Platzierung von 5.660.871 Aktien zu 11,50 US-Dollar (Nettoerlös rund 93,6 Millionen), im Januar 2024 folgte eine Privatplatzierung von 1.376.813 Aktien zu 17,25 US-Dollar zuzüglich vorfinanzierter Optionsscheine auf weitere 7.318.886 Aktien — Nettoerlös rund 145,8 Millionen US-Dollar. Danach kam das Geld vom Partner: 330,0 Millionen US-Dollar Vorabzahlung von Kyowa Kirin im November 2024, dazu bis Ende 2025 erreichte Meilensteine von 240,0 Millionen. Das seit November 2023 bestehende Verkaufsprogramm über 150,0 Millionen US-Dollar (eine sogenannte ATM-Fazilität, über die eine Firma nach und nach Aktien in den laufenden Markt geben kann) ist bis zum 30. Juni 2026 vollständig unangetastet, und die Aktienzahl stieg im ersten Halbjahr 2026 nur von 87,855 auf 88,954 Millionen — 1,3 Prozent. Wer über die Jahre in Biotech-Werten die typische Verwässerung erlebt hat, weiß, dass das seit Anfang 2024 die Ausnahme ist. Und damit sind wir bei den unbequemen Wahrheiten.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Von den 519 Millionen Dollar auf dem Konto sind 454 Millionen schon vergeben
Das ist der Kern der Kontostand-Illusion, und er steht wörtlich im Quartalsbericht. Zum 30. Juni 2026 hatte Kura 519,0 Millionen US-Dollar an Barmitteln und kurzfristigen Anlagen. Auf der anderen Seite der Bilanz stehen 539,4 Millionen US-Dollar Verbindlichkeiten — und der größte Posten darin ist kein Kredit, sondern eine Vertragsverbindlichkeit:
„As of June 30, 2026, the total contract liability was $454.1 million, of which $55.5 million was classified as current, and $398.6 million was classified as long-term.“
Übersetzung: „Zum 30. Juni 2026 betrug die gesamte Vertragsverbindlichkeit 454,1 Millionen US-Dollar, davon 55,5 Millionen als kurzfristig und 398,6 Millionen als langfristig ausgewiesen.“
— Kura Oncology, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Anhang 7 „Kyowa Kirin Collaboration and License Agreement“

Übersetzt in ein Alltagsbild: Stell dir einen Handwerker vor, dem ein Großkunde 100.000 Euro für einen Auftrag vorab überwiesen hat, der erst in drei Jahren fertig ist. Auf dem Konto stehen 100.000 Euro. Reich ist er deshalb nicht — er schuldet die Arbeit noch. Genau das ist Kuras Lage: Kyowa Kirin hat gezahlt, Kura muss liefern. Deshalb bleiben von 587,8 Millionen US-Dollar Bilanzsumme am Ende nur 48,4 Millionen Eigenkapital übrig. Und deshalb ist die häufigste Kennzahl an dieser Stelle — „so viel Kasse, so wenig Schulden“ — hier schlicht falsch gerechnet. Merksatz: Vorauszahlung ist kein Umsatz und keine Rücklage, sondern eine Bringschuld mit Verfallsdatum.
Unbequeme Wahrheit Nr. 2: Über die Hälfte des Umsatzes ist die Auflösung dieser Vorauszahlung
Dasselbe Geld taucht ein zweites Mal auf — in der Umsatzzeile. Von den 20,874 Millionen US-Dollar Gesamtumsatz im zweiten Quartal 2026 waren 11,752 Millionen Kooperationserlöse, also die anteilige Auflösung genau jener Vertragsverbindlichkeit für erbrachte Entwicklungsleistungen. Nur 9,122 Millionen waren tatsächlich verkauftes Medikament. Anders gesagt: 56 Prozent des ausgewiesenen Umsatzes sind kein frisches Geld, sondern die buchhalterische Verteilung von Geld, das vor bis zu zwei Jahren geflossen ist.
Wie die hälftige Teilung des US-Geschäfts sich in den Zahlen niederschlägt, ist ebenfalls im Anhang nachzulesen — und es ist weniger, als man vermuten würde. Kura bucht den gesamten US-Produktumsatz selbst; die Gewinn- und Verlustteilung mit Kyowa Kirin läuft über eine eigene Position, die bis zum 30. Juni 2026 erst 27,1 Millionen US-Dollar ausmachte. Weitere 276,8 Millionen US-Dollar an Gegenleistung für Vermarktungsleistungen und Gewinn-/Verlustteilung führt der Bericht als „constrained“ — also als noch nicht als Umsatz erfassbar, weil zu unsicher — und lässt sie in den Vertragsverbindlichkeiten stehen.
Das hat eine unangenehme Eigenschaft: Diese Hälfte des Umsatzes schrumpft planmäßig. Sie lag im dritten Quartal 2025 noch bei 20,750 Millionen US-Dollar und ist seither Quartal für Quartal gefallen — auf 15,2, dann 12,5, dann 11,8 Millionen. Der Produktumsatz wächst also gegen einen fallenden Gegenspieler an. Deshalb sah der Gesamtumsatz im zweiten Quartal 2026 (20,874 Millionen) fast genauso aus wie im dritten Quartal 2025 (20,750 Millionen), obwohl im einen Quartal kein einziges Medikament verkauft wurde und im anderen für 9,1 Millionen. Wer nur die Zeile „Total revenue“ verfolgt, sieht Stillstand, wo in Wahrheit ein Austausch stattfindet. Wie weit Umsatzwachstum und Bilanzlage bei Krebsmedikament-Firmen auseinanderlaufen können, zeigt unsere Analyse von ImmunityBio: Dort stieg der Umsatz des zugelassenen Präparats 2025 um 668 Prozent auf 113 Millionen US-Dollar — und dahinter standen 4,4 Milliarden US-Dollar aufgelaufener Verlust und ein Hinweis auf gefährdete Unternehmensfortführung, den es bei Kura gerade nicht gibt.
Unbequeme Wahrheit Nr. 3: Der Plan bis 2028 hängt an einem Partner, der mit zwölf Monaten Frist gehen darf
Jetzt zur Reichweite. Die entscheidende Passage im Quartalsbericht besteht aus zwei Sätzen, und der zweite ist der wichtige:
„We believe that our cash, cash equivalents and short-term investments as of June 30, 2026 will be sufficient to fund our current operating plan into the fourth quarter of 2027. In addition, when combined with the anticipated $180.0 million in payments under the Kyowa License Agreement, we expect to have sufficient capital to advance our ziftomenib AML program through the first topline results from KOMET-017, anticipated in 2028.“
Übersetzung: „Wir gehen davon aus, dass unsere Barmittel, Zahlungsmitteläquivalente und kurzfristigen Anlagen zum 30. Juni 2026 ausreichen, um unseren aktuellen Geschäftsplan bis in das vierte Quartal 2027 zu finanzieren. Zusammen mit den erwarteten 180,0 Millionen US-Dollar an Zahlungen aus dem Kyowa-Lizenzvertrag erwarten wir darüber hinaus, genügend Kapital zu haben, um unser ziftomenib-AML-Programm bis zu den ersten Kernergebnissen aus KOMET-017 voranzubringen, die für 2028 erwartet werden.“
— Kura Oncology, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Abschnitt „Liquidity and Capital Resources“

Diese 180,0 Millionen US-Dollar sind noch nicht auf dem Konto — sie sind „anticipated“, also erwartet. Woraus sie sich zusammensetzen, sagt der Bericht nicht: Er nennt weder den auslösenden Meilenstein noch einen Termin. Und derselbe Anhang beschreibt, wie belastbar diese Erwartung ist:
„Kyowa Kirin may terminate the Kyowa License Agreement for convenience upon twelve months’ prior written notice.“
Übersetzung: „Kyowa Kirin kann den Kyowa-Lizenzvertrag ohne Angabe von Gründen mit einer schriftlichen Frist von zwölf Monaten kündigen.“
— Kura Oncology, Inc., SEC-Quartalsbericht 10-Q zum 30.06.2026, Anhang 7 „Kyowa Kirin Collaboration and License Agreement“

Fair eingeordnet: Es gibt keinen Hinweis darauf, dass Kyowa Kirin gehen will — im Gegenteil, im April 2026 startete gemeinsam eine japanische Zulassungsstudie, und der Partner stellt in den USA eigene Vertriebsleute. Aber die Rechtslage ist die Rechtslage. Und sie ist einseitig: Ein Kündigungsrecht ohne Begründung steht nur Kyowa Kirin zu. Für dich als Aktionär heißt das: Du hältst nicht nur einen Anteil an einem Medikament, sondern auch an einer Geschäftsbeziehung, die die andere Seite jederzeit beenden kann. Kura führt genau diesen Punkt selbst in seiner Risikoliste auf, im Kapitel über die Abhängigkeit von Dritten.
Ein Detail am Rande, das in dieses Bild passt: Am 24. und 27. Juli 2026 schloss Kura neue Anstellungsverträge mit Vorstandschef Troy E. Wilson, Vertriebschef Brian Powl und Betriebschefin Kathleen Ford, die die Abfindungen für den Fall einer Übernahme („Corporate Transaction“) anheben — bei Wilson auf 24 Monatsgehälter, 200 Prozent des Zielbonus und die vollständige Beschleunigung aller Aktienzuteilungen (8-K vom 29. Juli 2026, Item 5.02). Das ist keine Ankündigung eines Verkaufs; es zeigt nur, dass das Unternehmen den Fall vorbereitet hat.
Und noch eine Personalie gehört zum jüngsten Stand: Am 8. September 2026 berief der Aufsichtsrat Jennifer Fulk zur Finanzvorständin. Sie übernimmt zwei Rollen, die das Unternehmen bis dahin intern verteilt hatte — die der obersten Finanzverantwortlichen von Vorstandschef Troy E. Wilson, der sie in Personalunion mitführte, und die der obersten Rechnungslegungsverantwortlichen von Thomas Doyle. Ihr Vertrag sieht 550.000 US-Dollar Grundgehalt, bis zu 45 Prozent Bonus, Optionen auf 450.000 Aktien und eine leistungsabhängige Zusage über 173.438 Aktien vor, deren Stufen unter anderem am Nettoproduktumsatz hängen; auch bei ihr sind die Abfindungen an eine „Corporate Transaction“ geknüpft (8-K vom 8. September 2026, Item 5.02). Zwei Dinge stecken darin: Die Firma leistet sich erstmals seit Februar 2022 wieder eine eigene Finanzchefin, während der Verkauf hochläuft — und die Zahl der potenziellen neuen Aktien wächst um weitere rund 0,6 Millionen.
Unbequeme Wahrheit Nr. 4: Der eigene Erfolg kann den eigenen Markt aufessen
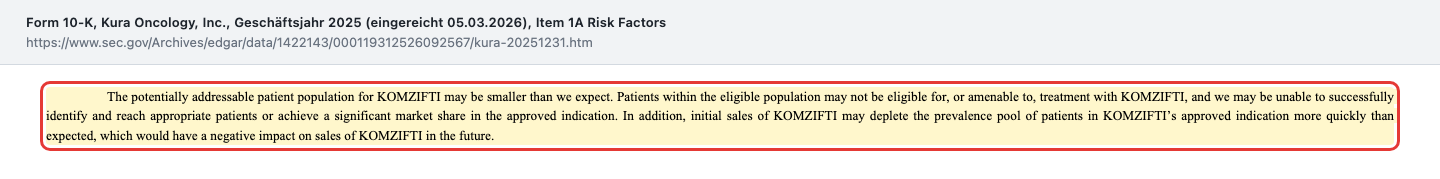
Diese hier ist die konterintuitivste — und sie stammt vom Unternehmen selbst. Bei seltenen Erkrankungen gibt es zwei Zahlen: die Prävalenz, also alle heute lebenden Betroffenen, und die Inzidenz, die Zahl der Neuerkrankungen pro Jahr. Ein neu zugelassenes Medikament sammelt zuerst den Bestand ein. Danach bleibt nur der Nachschub — und der ist kleiner. Kura schreibt es so:
„In addition, initial sales of KOMZIFTI may deplete the prevalence pool of patients in KOMZIFTI’s approved indication more quickly than expected, which would have a negative impact on sales of KOMZIFTI in the future.“
Übersetzung: „Darüber hinaus könnten die anfänglichen Verkäufe von KOMZIFTI den Bestand an Patienten in der zugelassenen Indikation schneller aufbrauchen als erwartet, was sich künftig negativ auf die Verkäufe von KOMZIFTI auswirken würde.“
— Kura Oncology, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Deshalb ist die Zahl, auf die es künftig ankommt, nicht der Umsatz, sondern die Zahl der neuen Patienten-Starts: rund 115 im zweiten Quartal 2026. Solange sie steigt, ist der Bestand nicht abgearbeitet. Und deshalb spricht Kura in jeder Mitteilung über die Erstlinien-Therapie — also den Einsatz gleich zu Beginn der Behandlung statt erst nach einem Rückfall. Dafür laufen die Zulassungsstudien KOMET-017; erste Kernergebnisse werden 2028 erwartet. Bis dahin ist die Erweiterung des Marktes eine Hoffnung mit Studienrisiko, kein Umsatz.
Unbequeme Wahrheit Nr. 5: Die traumhafte Marge des ersten Jahres ist ein Buchhaltungseffekt
Im zweiten Quartal 2026 stehen 9,122 Millionen US-Dollar Produktumsatz nur 0,243 Millionen US-Dollar Herstellkosten gegenüber — rechnerisch eine Bruttomarge von 97 Prozent. Bevor jemand daraus ein Geschäftsmodell ableitet, sollte er die Erklärung im Bericht lesen: Vor der Zulassung im November 2025 wurden sämtliche Produktionskosten sofort als Forschungs- und Entwicklungsaufwand verbucht. Das erzeugte ein Lager mit Buchwert null. Solange dieses Lager verkauft wird, sind die Herstellkosten künstlich niedrig. Der Bericht sagt selbst, man erwarte, dass die Herstellkosten im Verhältnis zum Umsatz steigen, sobald diese Bestände aufgebraucht sind. Übersetzt: Die heutige Marge ist geliehen, nicht verdient. Wer daraus ein künftiges Ergebnis hochrechnet, rechnet zu freundlich.
Und noch eine Zahl gehört in dieses Kapitel, weil sie leicht übersehen wird: Am 4. Juni 2026 hat die Hauptversammlung 6,5 Millionen zusätzliche Aktien für den Mitarbeiter-Aktienplan freigegeben — 7,3 Prozent der ausstehenden Aktien in einem Beschluss. Zusammen mit den bereits ausgegebenen Optionen und Aktienzusagen hingen zum 30. Juni 2026 rund 32,8 Millionen potenzielle Aktien über den 88,954 Millionen ausstehenden: 15,8 Millionen Optionen, 2,7 Millionen aus einem gesonderten Einstellungsplan, 2,2 Millionen noch nicht fällige (unvested) Aktienzusagen, 0,8 Millionen leistungsabhängige Zusagen und 11,2 Millionen noch nicht vergebene Planaktien. Das ist ein Verwässerungspotenzial von rund 37 Prozent. Verwässerung heißt im Alltagsbild: Die Torte bleibt gleich groß, aber sie wird in mehr Stücke geschnitten — dein Stück wird kleiner, ohne dass du etwas falsch gemacht hättest.
Bewertung: Was der Markt für neun Millionen Quartalsumsatz bezahlt
Ein Kurs-Gewinn-Verhältnis gibt es bei Kura nicht, weil es keinen Gewinn gibt — und laut eigener Planung auch bis mindestens 2028 keinen geben wird. Bleibt der Umsatz als Maßstab. Bei einem Schlusskurs von 13,25 US-Dollar am 4. September 2026 und 88,954 Millionen ausstehenden Aktien liegt der Börsenwert bei rund 1,18 Milliarden US-Dollar. Dem stehen 77,2 Millionen US-Dollar Umsatz aus den letzten vier Quartalen gegenüber — ein Kurs-Umsatz-Verhältnis von rund 15. Zur Einordnung: 15 ist ein Wert, den sonst schnell wachsende Softwarefirmen tragen; hier erklärt er sich dadurch, dass gut die Hälfte dieses Umsatzes eine schrumpfende Buchungsgröße ist und die andere Hälfte in einem Jahr von null auf 9,1 Millionen je Quartal gestiegen ist. Rechnet man nur den Produktumsatz auf ein Jahr hoch (4 × 9,122 = 36,5 Millionen), steht der Börsenwert beim 32-Fachen. Beide Zahlen sagen dasselbe: Bezahlt wird hier nicht das Geschäft von heute, sondern das von 2028 und danach.
Zwei Anker helfen bei der Einordnung, und beide stehen in Filings statt in Kurstabellen. Erstens: Der Quartalsbericht nennt für den Zeitraum vom 5. November 2015 (Notierungsbeginn) bis zum 30. Juni 2026 einen Höchstkurs von 43,00 US-Dollar und einen Tiefstkurs von 2,50 US-Dollar. Der Kurs vom 4. September 2026 liegt also rund 69 Prozent unter dem historischen Hoch — obwohl das Medikament inzwischen zugelassen und im Verkauf ist. Zweitens: Der Bilanzwert je Aktie beträgt bei 48,4 Millionen US-Dollar Eigenkapital und 88,954 Millionen Aktien nur 0,54 US-Dollar. Wer bei einem Industrieunternehmen ein Kurs-Buchwert-Verhältnis von 24 sähe, würde zu Recht die Stirn runzeln; bei einem Biotech mit Vertragsverbindlichkeit als größtem Bilanzposten ist die Kennzahl schlicht nicht aussagekräftig. Auch das ist eine Lehre: Kennzahlen, die bei einer Fabrik funktionieren, können bei einer Forschungsfirma bedeutungslos sein. Wie unterschiedlich zwei Krebsmedikament-Hersteller trotz ähnlicher Ausgangslage aussehen können, zeigt der Vergleich mit unserer Analyse von Puma Biotechnology — dort trägt ein einzelnes zugelassenes Präparat seit Jahren einen ganzen Konzern, nur eben mit fallendem statt steigendem Umsatz.
Ein dritter Punkt gehört zur Ehrlichkeit: Die Fremdverschuldung ist winzig. Von einem Darlehensrahmen über bis zu 125,0 Millionen US-Dollar bei Hercules Capital hat Kura nur 10,0 Millionen gezogen; zum 30. Juni 2026 lag der Zinssatz bei 9,15 Prozent, dazu kommt eine Schlussgebühr von rund 1,5 Millionen. Weitere Ziehungen sind nicht mehr möglich, und der Vertrag verbietet neue Schulden ohne Zustimmung der Geldgeber. Die 519,0 Millionen Kasse sind also nicht durch Kredite aufgebläht — sie sind, wie beschrieben, durch eine Leistungsverpflichtung gebunden.
Chancen und Risiken auf einen Blick
Was für Kura Oncology spricht:
- Ein zugelassenes, verkauftes Medikament: KOMZIFTI ist seit dem 13. November 2025 in den USA zugelassen; der Produktumsatz stieg von 2,132 Millionen US-Dollar (2025) über 5,766 Millionen (Q1 2026) auf 9,122 Millionen (Q2 2026), begleitet von rund 115 neuen Patienten-Starts und über 250 Rezepten im zweiten Quartal 2026.
- Ein finanzstarker Partner, der bereits gezahlt hat: 597,1 Millionen US-Dollar von Kyowa Kirin erhalten oder fest erwartet (Stand 30. Juni 2026), dazu bis zu 693,0 Millionen weitere Meilensteine im bestehenden Anwendungsgebiet und gestaffelte zweistellige Lizenzgebühren außerhalb der USA.
- Kaum Verwässerung seit Anfang 2024: Die letzte Aktienplatzierung war eine Privatplatzierung im Januar 2024 (Nettoerlös rund 145,8 Millionen US-Dollar); danach kam das Geld vom Partner. Die Aktienzahl stieg im ersten Halbjahr 2026 nur um 1,3 Prozent auf 88,954 Millionen, und das Verkaufsprogramm über 150,0 Millionen US-Dollar ist seit November 2023 unangetastet.
- Sehr geringe Fremdverschuldung: nur 10,0 Millionen US-Dollar gezogenes Darlehen bei 519,0 Millionen Kasse; kein Hinweis auf gefährdete Unternehmensfortführung im Quartalsbericht zum 30. Juni 2026.
- Ein zweites Standbein in der Vorbereitung: darlifarnib zeigte 2026 in einer frühen Studie Kombinationswirkung bei Nierenzell- und KRAS-mutierten Tumoren; ein eigenes Plattform-Programm soll im ersten Halbjahr 2027 starten.
Was dagegen spricht:
- Das Eigenkapital ist fast aufgezehrt: 48,4 Millionen US-Dollar zum 30. Juni 2026 nach 364,4 Millionen fünf Quartale zuvor, bei einem Nettoverlust von 68,3 Millionen allein im zweiten Quartal 2026 — bleibt das Tempo und kommt kein frisches Kapital, ist die Eigenkapitalzeile rechnerisch schnell aufgebraucht.
- Die Kasse ist gebunden: 454,1 Millionen US-Dollar der Verbindlichkeiten sind Vertragsverbindlichkeit gegenüber Kyowa Kirin; die eigene Reichweite endet laut Unternehmen im vierten Quartal 2027, der Weg bis zur Studienauswertung 2028 setzt weitere 180,0 Millionen erwartete Partnerzahlungen voraus.
- Einseitiges Kündigungsrecht: Kyowa Kirin kann den Lizenzvertrag ohne Angabe von Gründen mit zwölf Monaten Frist beenden; Kura führt die Abhängigkeit von diesem Partner selbst in seiner Risikoliste auf (Kapitel über die Abhängigkeit von Dritten).
- Konkurrenz in derselben Indikation: Mit revumenib (REVUFORJ) ist ein weiterer Menin-Hemmer für rezidivierte oder refraktäre NPM1-mutierte AML zugelassen; der Geschäftsbericht nennt zusätzlich Syndax, Janssen, Sumitomo, Servier, Biomea Fusion und CHARM Therapeutics als Wettbewerber mit eigenen Menin-Programmen.
- Verwässerungspotenzial von rund 37 Prozent: Zum 30. Juni 2026 standen 88,954 Millionen Aktien rund 32,8 Millionen potenziellen Aktien aus Optionen, Aktienzusagen und noch nicht vergebenen Planaktien gegenüber — davon 6,5 Millionen erst am 4. Juni 2026 neu genehmigt.
Ein menschliches Fazit
Zurück zur Kontostand-Illusion vom Anfang. Sie ist keine Rechenschwäche, sondern eine Bequemlichkeit: Eine große Zahl fühlt sich nach Antwort an, und wir hören auf zu fragen. Bei Kura Oncology führt genau das in die Irre — in beide Richtungen. Wer nur „519 Millionen Kasse“ liest, hält eine Firma für sicher, deren Eigenkapital in fünf Quartalen um 87 Prozent gefallen ist. Wer nur „48 Millionen Eigenkapital“ liest, hält eine Firma für angeschlagen, die ein zugelassenes Medikament verkauft, kaum Schulden hat und deren Rechnungen bis ins Jahr 2027 gedeckt sind. Beides ist die halbe Wahrheit, und die ganze steht in derselben Bilanz: Das Geld ist da, aber es ist bereits einem Zweck versprochen.
Was du also wirklich kaufst, wenn du diese Aktie kaufst, sind drei sehr konkrete Dinge. Erstens: ein Medikament, das in seinem zweiten vollen Quartal 9,1 Millionen US-Dollar Umsatz gebracht hat — real, wachsend und klein gegenüber 93,9 Millionen Quartalskosten. Zweitens: eine Geschäftsbeziehung nach Japan, die den Start bezahlt hat und die die andere Seite mit zwölf Monaten Frist beenden darf. Drittens: einen Termin im Jahr 2028, an dem die erste große Zulassungsstudie für den viel größeren Erstlinien-Markt ausgewertet wird — und bis dahin die Frage, ob das Geld reicht, ohne dass dein Stück vom Kuchen kleiner wird. Die ehrliche Frage an dich lautet deshalb nicht „Wirkt das Medikament?“ — das tut es offenbar. Sie lautet: Kannst du zweieinhalb Jahre lang eine Firma halten, deren Kontostand hoch aussieht, obwohl das Geld schon vergeben ist, und deren Erfolg von einer Studienauswertung abhängt, die erst 2028 kommt? Wenn ja, hast du eine These. Wenn nein, hattest du einen Kontostand. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Kura Oncology, Inc. — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 12. August 2026)
- Kura Oncology, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 12. Mai 2026)
- Kura Oncology, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 5. März 2026)
- Kura Oncology, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 28. Februar 2025)
- Kura Oncology, Inc. — Ergebnismitteilung zum 2. Quartal 2026, Anlage 99.1 zum 8-K vom 12. August 2026
- Kura Oncology, Inc. — 8-K vom 29. Juli 2026, Item 5.02 (geänderte Vorstandsverträge)
- Kura Oncology, Inc. — 8-K vom 8. September 2026, Item 5.02 (Berufung von Jennifer Fulk zur Finanzvorständin)
- Kura Oncology, Inc. — 8-K vom 4. Juni 2026, Item 5.02 und 5.07 (Hauptversammlung 2026)
- Kura Oncology, Inc. — SEC-Proxy-Statement DEF 14A zur Hauptversammlung 2026 (eingereicht 10. April 2026)
- Insider-Meldungen (Form 4) von Troy E. Wilson: Kauf vom 17. August 2026 und Kauf vom 24. August 2026; Verkäufe von Teresa Brophy Bair (19. August 2026) und Brian Powl (21. August 2026)
- Vollständige SEC-Einreichungshistorie von Kura Oncology, Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kurse, Börsenwert, Leerverkaufsquote, Mitarbeiterzahl; Datenstand 6. September 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Kura-Oncology-Aktien.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 53,9 | 67,5 |
| Betriebsergebnis (EBIT) | -131,3 | -139,9 | -165,8 | -193,2 | -303,6 |
| Nettogewinn | -130,5 | -135,8 | -152,6 | -174,0 | -278,7 |
| Nettomarge | – | – | – | -322,9 % | -412,9 % |
| Gewinn je Aktie | -1,97 $ | -2,03 $ | -2,08 $ | -2,02 $ | -3,18 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Produkt und Verkaufsstart positiv
- KOMZIFTI ist seit dem 13. November 2025 in den USA zugelassen und wird seit dem 21. November 2025 verkauft. Der Produktumsatz stieg von 2,132 Millionen US-Dollar (2025) über 5,766 Millionen (1. Quartal 2026) auf 9,122 Millionen (2. Quartal 2026); die Ergebnismitteilung vom 12. August 2026 nennt dazu rund 115 neue Patienten-Starts und über 250 Rezepte im Quartal.
- Bilanzsubstanz negativ
- Das Eigenkapital fiel von 413,6 Millionen US-Dollar (31. Dezember 2024) über 364,4 Millionen (31. März 2025) auf 48,4 Millionen (30. Juni 2026) — sechs Rückgänge in Folge bei einem Nettoverlust von 68,3 Millionen allein im zweiten Quartal 2026. Von 587,8 Millionen Bilanzsumme sind 454,1 Millionen Vertragsverbindlichkeit gegenüber Kyowa Kirin. Der aufgelaufene Fehlbetrag beträgt 1.315,7 Millionen US-Dollar.
- Finanzierung und Reichweite neutral
- Die 519,0 Millionen US-Dollar Kasse tragen laut Quartalsbericht zum 30. Juni 2026 „bis in das vierte Quartal 2027“; bis zu den ersten Ergebnissen aus KOMET-017 (2028) sind zusätzlich 180,0 Millionen erwartete Zahlungen von Kyowa Kirin nötig. Positiv: nur 10,0 Millionen gezogenes Darlehen, ein seit November 2023 unangetastetes Verkaufsprogramm über 150,0 Millionen und kein Hinweis auf gefährdete Unternehmensfortführung.
- Abhängigkeit vom Partner negativ
- Kyowa Kirin kann den Lizenzvertrag ohne Angabe von Gründen mit zwölf Monaten Frist kündigen (10-Q zum 30. Juni 2026, Anhang 7). Kura führt die Abhängigkeit von diesem Partner selbst in seiner Risikoliste auf (Kapitel über die Abhängigkeit von Dritten). Zugleich stammen 11,752 von 20,874 Millionen US-Dollar Quartalsumsatz aus der Auflösung der Kyowa-Vorauszahlung — eine Position, die planmäßig schrumpft.
- Marktgröße und Wettbewerb neutral
- NPM1-Mutationen betreffen rund 30 Prozent aller AML-Fälle (10-K 2025), doch der Geschäftsbericht warnt selbst, die anfänglichen Verkäufe könnten den Patientenbestand schneller aufbrauchen als erwartet. Mit revumenib (REVUFORJ) ist ein weiterer Menin-Hemmer in derselben Indikation zugelassen; der größere Erstlinien-Markt hängt an der Zulassungsstudie KOMET-017 mit ersten Ergebnissen 2028.
- Verwässerung neutral
- Seit Anfang 2024 sehr zurückhaltend: Die letzte Aktienplatzierung war eine Privatplatzierung im Januar 2024 (Nettoerlös rund 145,8 Millionen US-Dollar); die Aktienzahl stieg im ersten Halbjahr 2026 nur um 1,3 Prozent auf 88,954 Millionen, das ATM-Programm über 150,0 Millionen US-Dollar ist seit November 2023 unbenutzt. Künftig aber liegt Druck an: Rund 32,8 Millionen potenzielle Aktien (37 Prozent) aus Optionen, Aktienzusagen und Planreserven stehen bereit, davon 6,5 Millionen erst am 4. Juni 2026 genehmigt.
Kura Oncology hat den schwersten Schritt der Biotech-Welt hinter sich: ein eigenes, zugelassenes Medikament, das sich von Quartal zu Quartal besser verkauft (9,122 Millionen US-Dollar im zweiten Quartal 2026, plus 57 Prozent). Der Preis dafür steht in derselben Bilanz: Das Eigenkapital ist in fünf Quartalen von 364,4 auf 48,4 Millionen gefallen, und von der Kasse über 519,0 Millionen sind 454,1 Millionen als Vertragsverbindlichkeit gegenüber Kyowa Kirin gebunden. Der Kapitalplan reicht aus eigener Kraft bis in das vierte Quartal 2027; alles danach hängt an einem Partner, der ohne Angabe von Gründen mit zwölf Monaten Frist gehen darf, und an einer Studienauswertung im Jahr 2028. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil eine wesentliche operative Frage offen ist, aber kein belegtes Substanzrisiko vorliegt. Für Gelb spricht: Der kommerzielle Erfolg ist erst zwei volle Quartale alt, 9,122 Millionen US-Dollar Quartalsumsatz stehen 93,884 Millionen Quartalskosten gegenüber, und die entscheidende Erweiterung in die Erstlinien-Therapie hängt an einer Studienauswertung, die für 2028 erwartet wird. Gegen Rot spricht ausdrücklich: Der Quartalsbericht zum 30. Juni 2026 enthält keinen Hinweis auf gefährdete Unternehmensfortführung, das Eigenkapital ist mit 48,4 Millionen US-Dollar positiv, die Kassenreichweite liegt mit „bis in das vierte Quartal 2027“ deutlich über vier Quartalen, und die Finanzschulden betragen nur 10,0 Millionen. Die niedrige Eigenkapitalzeile ist Folge einer Vorauszahlung, nicht einer Überschuldung. Teuer ist die Aktie mit einem Kurs-Umsatz-Verhältnis von rund 15 dennoch — nur ist das ein Preisargument und kein Qualitätsurteil. Wir würden vor einem Einstieg zwei Zahlen im nächsten Bericht abwarten: die neuen Patienten-Starts und die Eigenkapitalzeile.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Kura Oncology über die EDGAR-Einreichungsliste der US-Börsenaufsicht: Am 12. August 2026 gingen der Quartalsbericht (10-Q) zum 30. Juni 2026 und die Ergebnismitteilung (8-K, Item 2.02) am selben Tag ein — mit steigendem Produktumsatz und gleichzeitig um mehr als die Hälfte gefallenem Eigenkapital. Ergänzend ausgewertet: alle Meldungen bis einschließlich 8. September 2026 — darunter die Schwellenmeldung SC 13G/A vom 14. August 2026 (Montanova Capital/Averill Master Fund, 8.575.422 Aktien), die Insider-Meldungen (Form 4) vom 17., 19., 21. und 24. August 2026 sowie das 8-K vom 8. September 2026 (Item 5.02), mit dem Kura erstmals seit Februar 2022 wieder eine eigene Finanzvorständin berief.
- Verwechslungsgefahr: Die börsennotierte Hülle hieß bis zum 10. März 2015 Zeta Acquisition Corp III; die Notierung unter dem Kürzel KURA läuft seit dem 5. November 2015. Kurs- und Umsatzreihen vor diesem Datum beschreiben nicht das heutige Geschäft. Das Medikament heißt als Handelsname KOMZIFTI, der Wirkstoff ziftomenib — in älteren Meldungen taucht nur der Wirkstoffname auf.
- Bewertungsangaben datiert und evergreen: Schlusskurs 13,25 US-Dollar am 4. September 2026, Börsenwert rund 1,18 Milliarden US-Dollar, übrige Marktdaten (Leerverkaufsquote, 52-Wochen-Spanne, Mitarbeiterzahl) Datenstand 6. September 2026. Der Bilanzstichtag aller Bilanz- und Ergebniszahlen ist der 30. Juni 2026. Analysen sind evergreen, Tageskurse sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 8. September 2026. Was sich seitdem bei KURA geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Kura Oncology Inc (KURA) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Kura Oncology, Inc. (Nasdaq: KURA) aus San Diego entwickelt und verkauft Krebsmedikamente, die auf einzelne genetische Veränderungen in Tumorzellen zielen. Das erste eigene Produkt ist KOMZIFTI (Wirkstoff ziftomenib), ein Medikament zum Schlucken gegen eine bestimmte Form der akuten myeloischen Leukämie. In der Entwicklung sind darlifarnib für solide Tumoren und der Vorstufen-Kandidat KO-7246. Zum 31. Dezember 2025 hatte das Unternehmen 260 Vollzeitkräfte.
KOMZIFTI ist ein sogenannter Menin-Hemmer: ein einmal täglich zum Schlucken eingenommenes Medikament, das ein Eiweiß blockiert, das Leukämiezellen am Ausreifen hindert. Die US-Arzneimittelbehörde FDA hat das Mittel am 13. November 2025 für Erwachsene mit rezidivierter oder refraktärer NPM1-mutierter akuter myeloischer Leukämie zugelassen; verkauft wird es seit dem 21. November 2025. NPM1-Mutationen betreffen laut Geschäftsbericht (10-K) für 2025 rund 30 Prozent aller AML-Fälle.
Weil ein großer Teil dieses Geldes eine Vorauszahlung ist, für die noch Leistungen geschuldet werden. Zum 30. Juni 2026 standen 519,0 Millionen US-Dollar Barmitteln und kurzfristigen Anlagen Verbindlichkeiten von 539,4 Millionen gegenüber, darunter 454,1 Millionen Vertragsverbindlichkeit aus der Zusammenarbeit mit Kyowa Kirin. Vom Bilanzvermögen von 587,8 Millionen bleiben deshalb nur 48,4 Millionen Eigenkapital — nach 364,4 Millionen zum 31. März 2025.
Das Unternehmen selbst schreibt im Quartalsbericht (10-Q) zum 30. Juni 2026, die vorhandenen 519,0 Millionen US-Dollar reichten für den aktuellen Geschäftsplan „bis in das vierte Quartal 2027“. Erst zusammen mit weiteren 180,0 Millionen US-Dollar, die von Kyowa Kirin erwartet werden, erwartet Kura genügend Kapital bis zu den ersten Kernergebnissen der Zulassungsstudie KOMET-017 im Jahr 2028. Einen Hinweis auf gefährdete Unternehmensfortführung enthält der Bericht nicht.
Der japanische Pharmakonzern ist seit dem 20. November 2024 Entwicklungs- und Lizenzpartner für ziftomenib. Kura führt Entwicklung, Herstellung und Vermarktung in den USA und bucht dort alle Umsätze; Gewinne und Verluste aus dem US-Geschäft werden hälftig geteilt. Außerhalb der USA liegen die Rechte bei Kyowa Kirin. Bis zum 30. Juni 2026 hat Kura daraus 597,1 Millionen US-Dollar erhalten oder fest erwartet. Kyowa Kirin kann den Vertrag ohne Angabe von Gründen mit zwölf Monaten Frist kündigen.
Ein Kurs-Gewinn-Verhältnis lässt sich nicht bilden, weil es keinen Gewinn gibt: Allein im zweiten Quartal 2026 betrug der Nettoverlust 68,3 Millionen US-Dollar. Bei einem Schlusskurs von 13,25 US-Dollar (4. September 2026) und 88,954 Millionen Aktien liegt der Börsenwert bei rund 1,18 Milliarden US-Dollar — rund das 15-Fache des Umsatzes der letzten vier Quartale (77,2 Millionen) und rund das 32-Fache des auf ein Jahr hochgerechneten Produktumsatzes. Bezahlt wird die Zukunft, nicht die Gegenwart.
Zum 30. Juni 2026 waren 88,954 Millionen Aktien ausstehend. Daneben standen 15,8 Millionen Optionen, 2,7 Millionen Optionen aus einem gesonderten Einstellungsplan, 2,2 Millionen noch nicht fällige (unvested) Aktienzusagen, 0,8 Millionen leistungsabhängige Zusagen und 11,2 Millionen noch nicht vergebene Planaktien — zusammen rund 32,8 Millionen potenzielle Aktien oder 37 Prozent. Davon wurden 6,5 Millionen erst am 4. Juni 2026 von der Hauptversammlung genehmigt. Hinzu kommt ein bislang unangetastetes Verkaufsprogramm über 150,0 Millionen US-Dollar.
Der Geschäftsbericht (10-K) für 2025 nennt revumenib (Handelsname REVUFORJ) als weiteren von der FDA zugelassenen Menin-Hemmer in derselben Indikation — rezidivierte oder refraktäre NPM1-mutierte akute myeloische Leukämie sowie KMT2A-umgeordnete akute Leukämie. Zusätzlich führt Kura Syndax, Janssen (Johnson & Johnson), Dainippon Sumitomo, Servier, Biomea Fusion und CHARM Therapeutics als Unternehmen mit eigenen Menin-Programmen auf. Daneben konkurriert KOMZIFTI mit etablierten Chemotherapien und anderen zielgerichteten Wirkstoffen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


