Jerash: Die Näherei hinter The North Face verdient 4,5-mal so viel — und hängt an zwei Kunden
Die Jacke von The North Face in deinem Schrank wurde womöglich in Jordanien genäht — von einer Firma, die an der Nasdaq rund 93 Millionen US-Dollar wert ist. Jerash Holdings meldet für das Quartal zum 30.09.2026 einen Nettogewinn von 2,2 Millionen US-Dollar, das 4,5-Fache des Vorjahres. Bereinigt um den Margen-Rückenwind bleiben rund 1,4 Millionen — und vier von fünf Dollar Umsatz kommen von nur zwei Kunden. Was passiert, wenn einer der beiden Aufträge verlagert?
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 20. November 2026
- Schlusskurs
- 7,00 $ -2,80 %
- Marktkapitalisierung
- 92,0 Mio. $
- KGV
- 18,9
- Wachstums-Score
- 6/10
- AAQS
- 5/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 2,90 $ bis 7,80 $ · Letzter Kurs: 7,00 $ (Stand: 20. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Die Jacke von The North Face oder Timberland in deinem Schrank wurde womöglich von Menschen in Jordanien genäht — für eine Firma, die an der Nasdaq weniger als 100 Millionen US-Dollar wert ist. Und genau diese Firma meldet gerade einen Nettogewinn, der das 4,5-Fache des Vorjahres beträgt. Damit beginnt ein Denkfehler, der ausgerechnet bei richtig guten Zahlen zuschlägt: der Anker-Effekt der Rekordzahl. Sobald du „Nettogewinn auf das 4,5-Fache“ liest, setzt sich diese Zahl im Kopf fest wie ein Anker im Hafen — und alles, was danach kommt, wird an ihr gemessen. Ist das Quartal danach „nur“ doppelt so gut wie vor einem Jahr, fühlt es sich wie ein Rückschlag an. Und schlimmer: Man rechnet den Rekord in Gedanken fort, als wäre er der neue Normalfall. Genau das ist am 10. November 2026 mit Jerash Holdings (US), Inc. (Nasdaq: JRSH) passiert. Die Pressemitteilung zum zweiten Quartal des Geschäftsjahrs 2027 meldet Umsatz plus 19,8 Prozent, eine Bruttomarge von 18,2 Prozent und einen Nettogewinn, der das 4,5-Fache des Vorjahres beträgt. Machen wir stattdessen einen Deal: Wir lesen gemeinsam, was Jerash zwei Tage später im Quartalsbericht (10-Q) der US-Börsenaufsicht SEC gemeldet hat — und rechnen heraus, was von den 2,2 Millionen US-Dollar Gewinn wiederkommt und was nicht. Denn die unbereinigte Gewinnzahl stimmt, erzählt in diesem Fall aber nur die halbe Geschichte.
Was Jerash Holdings eigentlich macht — ein Nadelbetrieb mit Kunden, die jeder kennt
Jerash Holdings ist keine Modemarke, die du im Laden siehst — sie ist die Firma, die für die Marken näht, die du im Laden siehst. Das Unternehmen fertigt und exportiert maßgeschneiderte Sportswear und Outerwear aus Strickstoffen: Jacken, Polos, Westen, T-Shirts, Hosen, Shorts. Produziert wird das nicht in China oder Vietnam, sondern fast vollständig im Haschemitischen Königreich Jordanien — laut Ergebnismitteilung vom 10. November 2026 acht Fabrikeinheiten und sechs Lager, rund 6.600 Beschäftigte; der Geschäftsbericht (10-K) nennt für den 31. März 2026 eine jährliche Kapazität von rund 24 Millionen Stück. Die Ergebnismitteilung zählt die Kunden beim Namen auf: VF Corporation (Eigentümerin von The North Face, Timberland und Vans), New Balance, G-III (Lizenzmarken wie Calvin Klein, Tommy Hilfiger und Nautica), Urban Outfitters, American Eagle und Acushnet (FootJoy). Gegründet als Delaware-Holding im Januar 2016, sitzt der Konzern in Fairfield, New Jersey. Das Spannungsfeld dieser Analyse steckt schon im Geschäftsmodell: Jerash lebt davon, dass eine Handvoll globaler Marken ihm ihre Fertigung anvertraut — was Jerash stark macht, solange diese Kunden bleiben, und verletzlich, sobald auch nur einer geht.
Wie die Aktie auf unseren Tisch kam
Der Anlass ist der frische Quartalsbericht: Ergebnismitteilung am 10. November 2026, vollständiger Quartalsbericht (10-Q) am 12. November 2026 — für das Quartal zum 30. September 2026, bei Jerash das zweite des Geschäftsjahrs 2027. Wir lesen beide, dazu zwei Meldungen aus den Tagen davor, und auch die Passagen, die es nicht in die Pressemitteilung geschafft haben.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem, was wirklich beeindruckt: Jerash hat eine handfeste Krise hinter sich gelassen. Zwischen Ende 2023 und Anfang 2024 sorgten die Angriffe auf Frachtschiffe im Roten Meer und Staus im Hafen von Haifa für massive Lieferverzögerungen — der Umsatz brach im Quartal zum 31. Dezember 2023 um 36,0 Prozent ein, drei Quartale in Folge lagen im Minus. Seither hat sich das Bild gedreht:
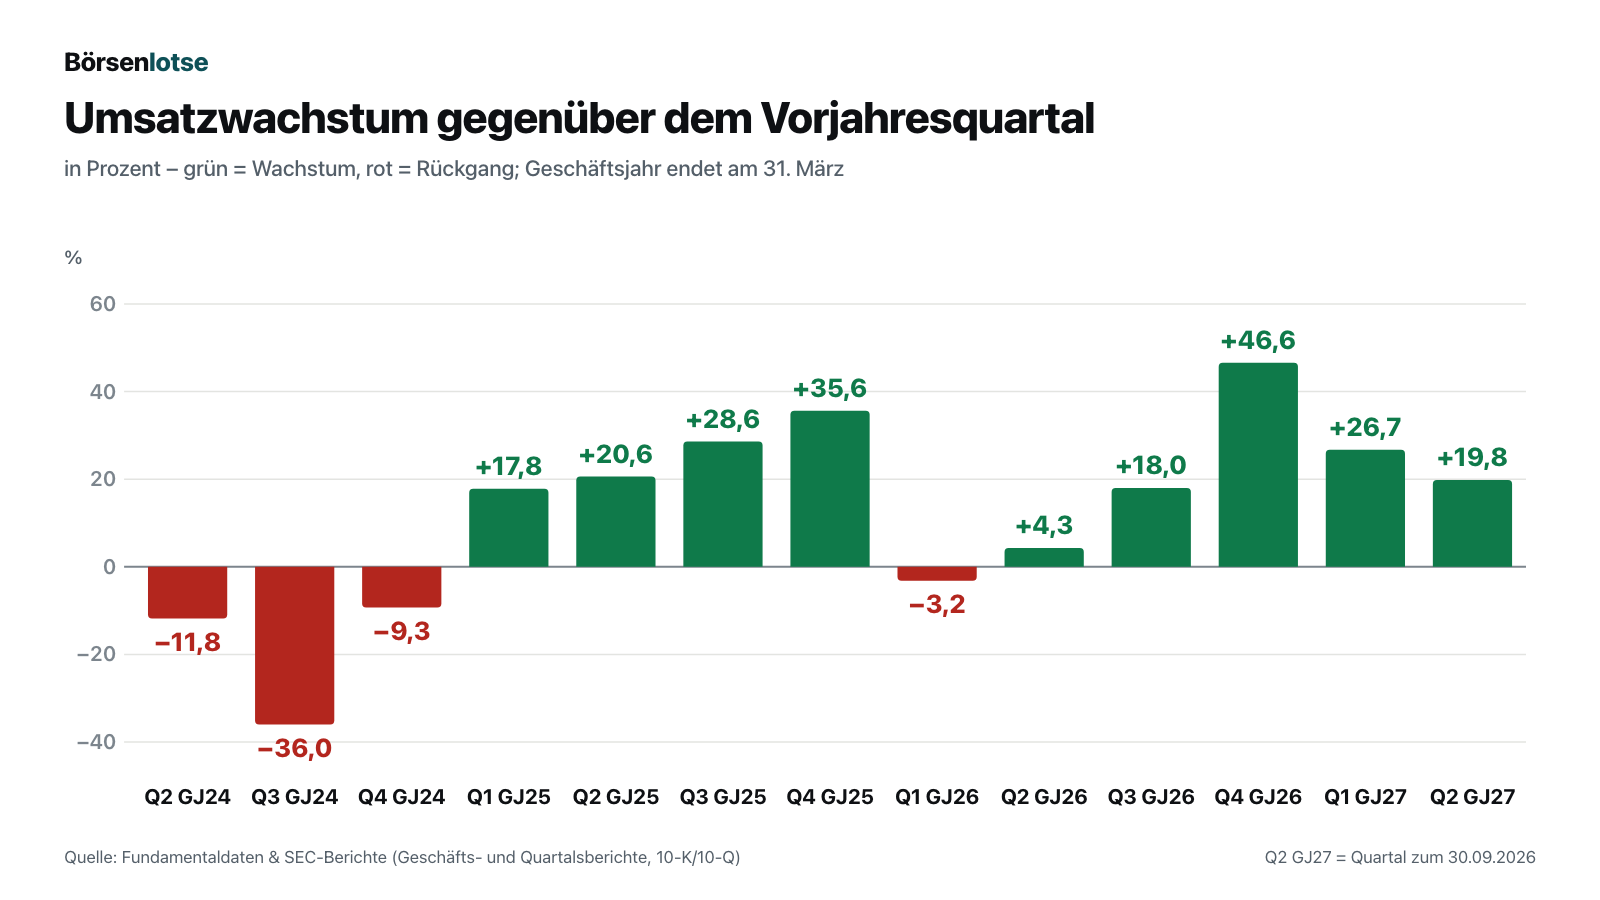
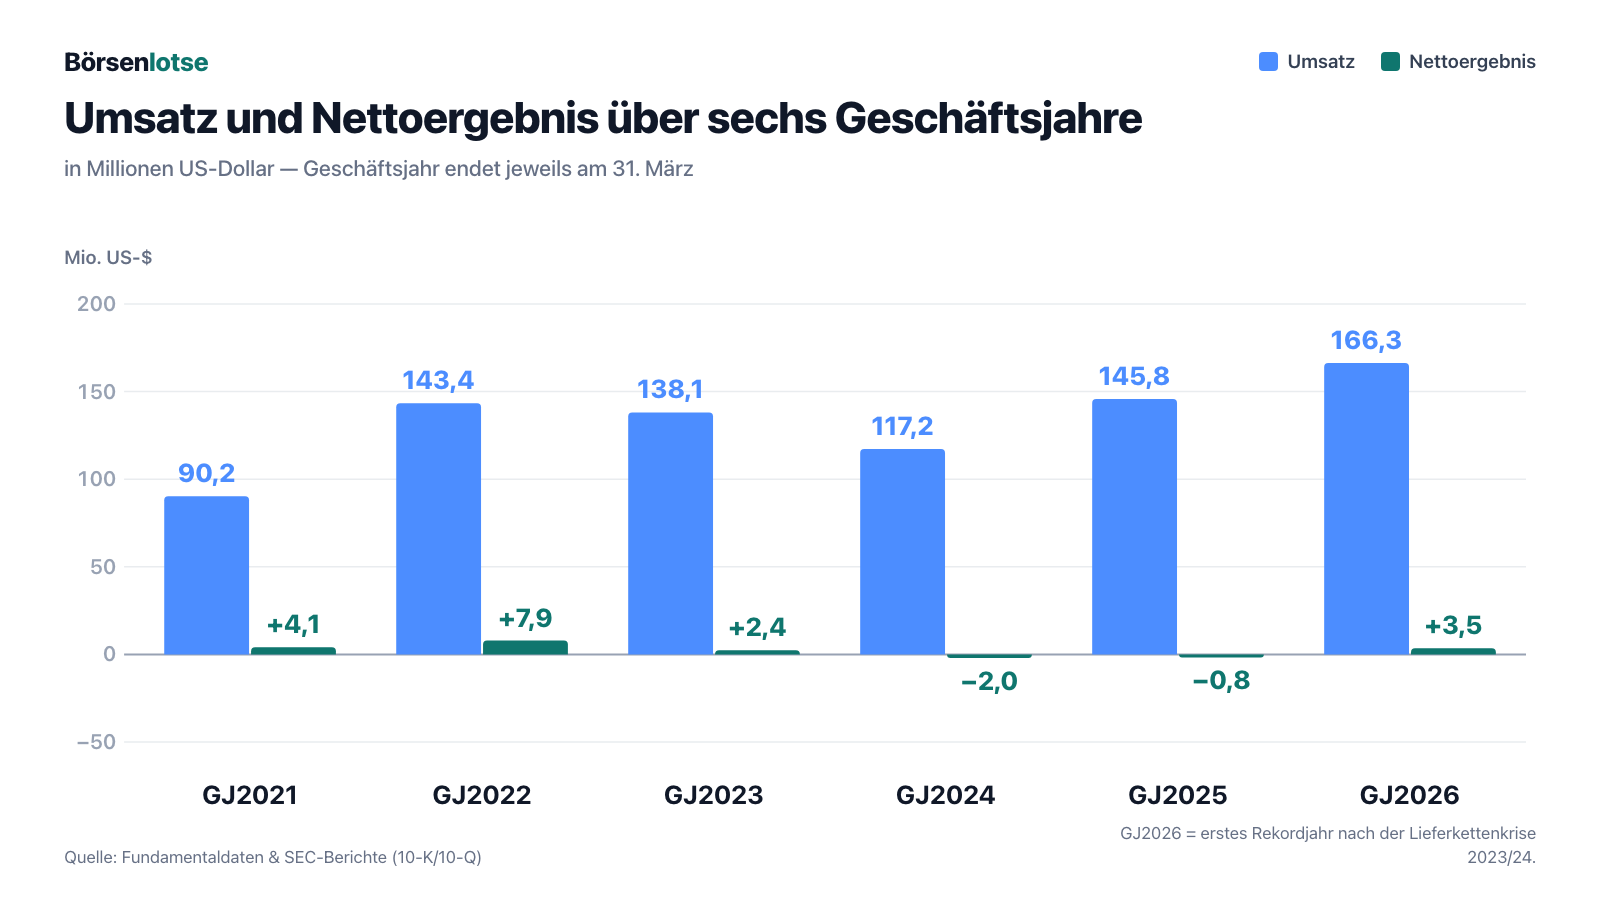
Über sechs Geschäftsjahre gerechnet ist das Muster noch deutlicher: Auf das Pandemie-Nachholjahr 2022 (143,4 Millionen US-Dollar Umsatz) folgten zwei schwächere Jahre mit Nettoverlust, bevor das Geschäftsjahr 2026 (endete 31. März 2026) mit 166,3 Millionen US-Dollar Umsatz und 3,5 Millionen Nettoergebnis zum bisher umsatzstärksten Jahr wurde.
Und das jüngste Quartal legt noch eine Schicht drauf. Die Eckdaten laut Quartalsbericht, jeweils gegen das Vorjahresquartal (zum 30. September 2025):
- Umsatz 50,3 Millionen US-Dollar (Vorjahr 42,0 Millionen, +19,8 Prozent).
- Bruttogewinn 9,1 Millionen (Vorjahr 6,3 Millionen, +45,4 Prozent) — Bruttomarge 18,2 Prozent statt 15,0 Prozent.
- Betriebsergebnis 3,1 Millionen (Vorjahr 1,1 Millionen, fast das Dreifache); die Betriebskosten stiegen nur von 5,2 auf 6,1 Millionen.
- Ergebnis vor Steuern 2,6 Millionen (Vorjahr 0,6 Millionen), Steuern 402.000 US-Dollar (Vorjahr 154.000) — Steuerquote 15,7 Prozent statt 24,3 Prozent.
- Nettoergebnis 2,2 Millionen, 0,16 US-Dollar je verwässerter Aktie (Vorjahr 479.000 beziehungsweise 0,04 US-Dollar) — das 4,5-Fache. Im Halbjahr: 3,8 Millionen statt 0,8 Millionen, 0,29 statt 0,06 US-Dollar je Aktie.
Bereinigt statt beeindruckt: Was vom Gewinn wiederkommt
Hier trennt sich die Schlagzeile von der Rechnung. Wir haben vier Fragen an den Gewinn gestellt, und ihre Antworten gehören nicht in eine Fußnote, sondern vor die Bewertung.
1. Gibt es Einmalerlöse? Nein. Im Quartalsbericht taucht kein Verkaufsgewinn, keine Rückstellungsauflösung und keine Sonderabschreibung auf, die den Sprung erklären würden. Der Gewinn kommt aus der laufenden Fertigung — das ist die gute Nachricht ohne Sternchen.
2. Was bringt der Steuersatz? Die Steuerquote fiel von 24,3 auf 15,7 Prozent. Der Quartalsbericht begründet das mit einer Steuererleichterung in Jordanien, die den Körperschaftsteuersatz seit dem 1. Oktober 2025 von 20 auf 10 Prozent senkt. Das ist kein Einmaleffekt, sondern ein bleibender Vorteil — er erklärt aber einen Teil des Sprungs: Mit dem Steuersatz des Vorjahres (24,3 Prozent) läge das Nettoergebnis bei rund 1,94 statt 2,16 Millionen US-Dollar, also gut 0,2 Millionen niedriger (eigene Rechnung).
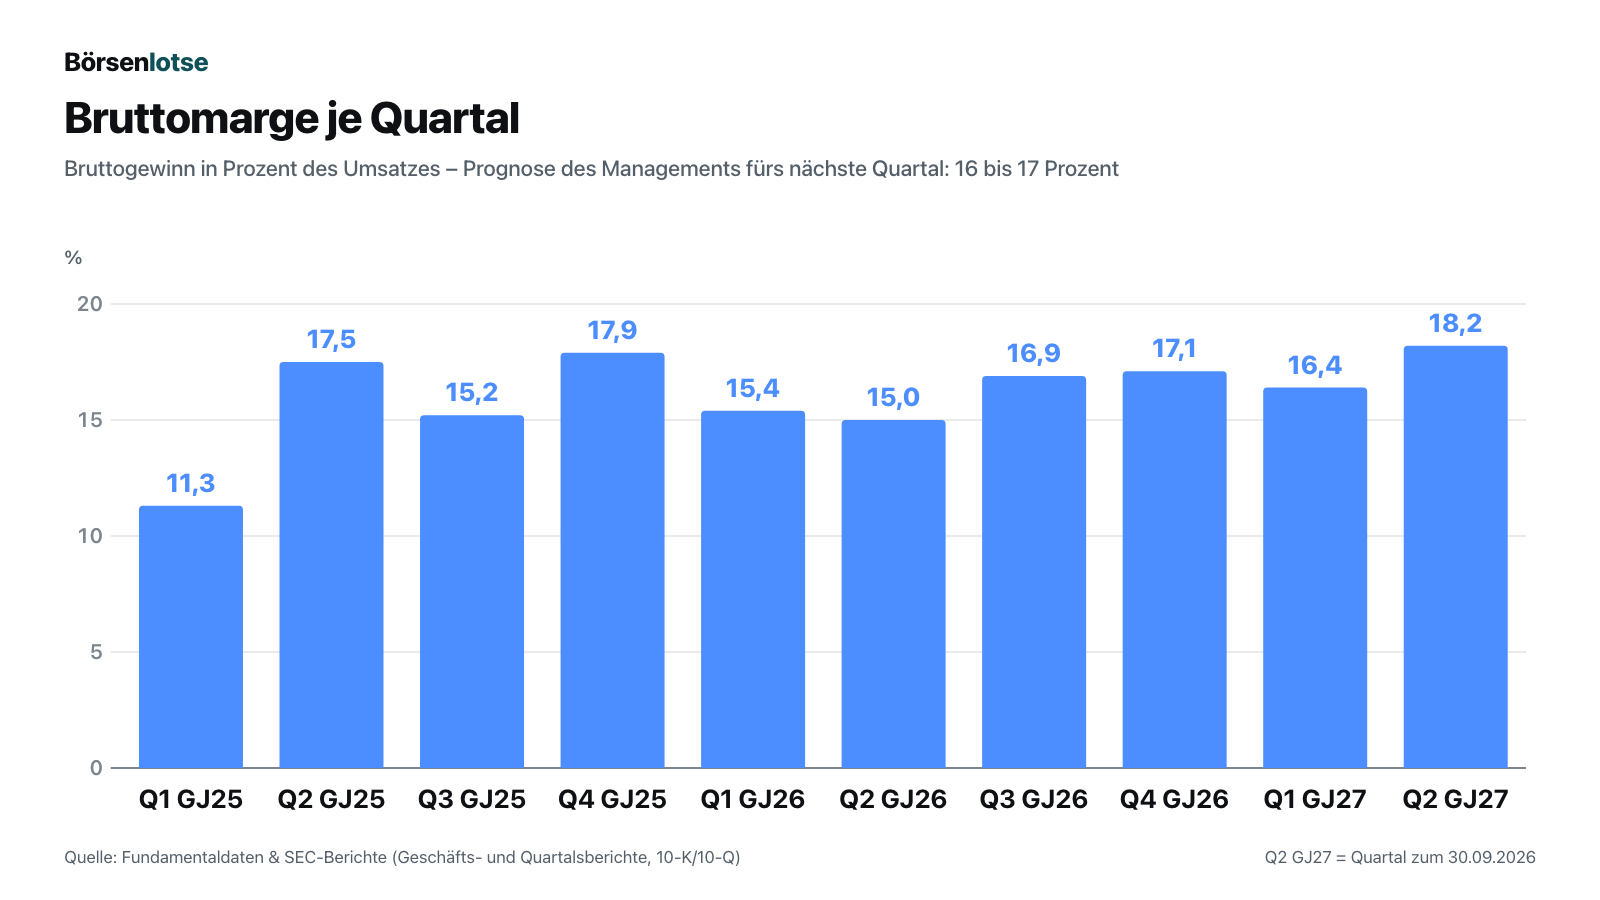
3. Wie viel der Marge ist Rückenwind? Die Ergebnismitteilung nennt als Gründe für die 18,2 Prozent mehr Lieferungen an US-Kunden mit höheren Margen, Automatisierung, „advance purchases of raw materials earlier in the second quarter“ — vorgezogene Rohstoffeinkäufe — und strengere Kontrolle der Ausschussreserven. Dieselbe Mitteilung stellt für das nächste Quartal nur 16 bis 17 Prozent in Aussicht, mit Verweis auf höhere Transportkosten für importierte Rohstoffe. Zur Einordnung: Im August hatte das Management für das gerade abgelaufene Quartal 14 bis 15 Prozent angekündigt — geliefert wurden 18,2. Wer die Prognose-Mitte (16,5 Prozent) auf den Umsatz des Berichtsquartals legt, kommt auf einen Bruttogewinn von rund 8,3 statt 9,1 Millionen und ein Nettoergebnis von rund 1,4 statt 2,2 Millionen US-Dollar, also etwa 0,11 statt 0,16 US-Dollar je Aktie (eigene Rechnung, unterstellt die Prognose trifft zu).
4. Und der Mittelzufluss? Der operative Cashflow im Halbjahr liegt bei 7,5 Millionen US-Dollar (Vorjahr 0,3 Millionen) — eine starke Zahl, aber 6,6 Millionen davon stammen aus dem Abbau des Lagers (Vorratsbestand 23,3 Millionen am 30. September 2026, 30,0 Millionen am 31. März 2026). Das Lager lässt sich nur einmal leeren. Ohne diesen Posten bleiben rund 0,9 Millionen operativer Mittelzufluss. Gegenläufig stiegen die Vorschüsse an Lieferanten um 3,2 Millionen auf 11,9 Millionen — Geld, das für Kapazität und Material kommender Quartale vorausgezahlt wurde.
Das Fazit der Bereinigung: Auch normalisiert bleiben rund 1,4 Millionen US-Dollar Quartalsgewinn — knapp das Dreifache des Vorjahres. Die Verbesserung ist also echt, nur kleiner als die Schlagzeile. Wer den 18,2-Prozent-Wert als neuen Normalzustand fortschreibt, ist dem Anker auf den Leim gegangen.
Versprochen, geliefert, gedreht — was das Management sagte und was daraus wurde
Jerash veröffentlicht am Ende jeder Ergebnismitteilung eine Prognose für das nächste Quartal — eine Zahl, die sich drei Monate später an der Realität messen lassen muss. Eine Anmerkung vorweg: Mitschriften der Telefonkonferenzen mit Analystenfragen standen uns für Jerash nicht zur Verfügung. Was Analysten im Frage-und-Antwort-Teil hinterfragen, können wir deshalb nicht belegen; wir stützen uns auf die schriftlichen Ergebnismitteilungen (Form 8-K, Exhibit 99.1), die das Unternehmen selbst bei der SEC einreicht. Die Prognose-Bilanz:
| Wann gesagt | Was versprochen | Was geliefert |
|---|---|---|
| November 2024 | Umsatz Q3 GJ2025: +35 bis 38 % | +28,6 % — verfehlt (Lieferkettenkrise) |
| Februar 2025 | Umsatz Q4 GJ2025: +50 bis 53 % | +35,6 % — verfehlt (Frachtstau in Haifa, rund 3,8 Mio. US-Dollar Ware auf dem Kai) |
| Februar 2026 | Umsatz Q4 GJ2026: +23 bis 26 % | +46,6 % — fast das Doppelte |
| Juni 2026 | Umsatz Q1 GJ2027: +20 bis 22 %; Marge 15 bis 17 % | +26,7 %; Marge 16,4 % — Umsatz übertroffen, Marge in der Spanne |
| August 2026 | Umsatz Q2 GJ2027: 49 bis 51 Mio. US-Dollar; Marge 14 bis 15 % | 50,3 Mio.; Marge 18,2 % — Umsatz in der Spanne, Marge 3 bis 4 Punkte darüber |
| November 2026 | Umsatz Q3 GJ2027: 49 bis 51 Mio. (+17 bis 22 %); Marge 16 bis 17 % | offen — Bericht zum 31.12.2026 |
Das Muster ist eindeutig: Mitten in der Krise war die Prognose zu optimistisch, seit die Lieferketten laufen, ist sie vorsichtig und wird übertroffen. Zuletzt lagen die Ergebnisse jeweils am oberen Rand oder über der Prognose. Das gilt auch für die August-Marge — nur sagt die Spanne von 14 bis 15 Prozent dann wenig über die tatsächliche Ertragskraft, sondern viel über die Zurückhaltung des Managements.
Wo sich der Ton gedreht hat, zeigen die Zitate von Vorstandschef Sam Choi:
- Nachfrage: Im Juni 2026 hieß es, die Fabriken seien „fully booked through December 2026“ (bis Dezember 2026 ausgebucht). Im November heißt es: „Our production facilities are fully booked through June 2027, and order in-flow remains strong“ (bis Juni 2027 ausgebucht, der Auftragseingang bleibe stark). Das ist ein halbes Jahr mehr Sicht — der klarste positive Ton-Wechsel.
- Kapazität: Im Juni versprach das Management in der ersten Ausbauphase rund 15 Prozent mehr Kapazität bis Ende 2026 und für den Rest bis Mitte 2027 weitere 20 bis 25 Prozent. Im November ist von Renovierung des zuletzt erworbenen Gebäudes und einer dritten, von der jordanischen Regierung unterstützten Satellitenfabrik die Rede, die „together“ rund 15 bis 20 Prozent Kapazität bringen sollen — fertig bis September 2027. Ob die 15 bis 20 Prozent zusätzlich zu den bereits genannten 15 Prozent der ersten Phase gelten, sagt die Mitteilung nicht; der Termin für den Abschluss hat sich jedenfalls von Mitte 2027 auf September 2027 verschoben.
- Handel und Logistik: Im August nannte Choi die Lage „ermutigend“ und verwies auf „neu angekündigten zollfreien Zugang“ für jordanische Bekleidung. Im November spricht er von „logistics challenges across the Middle East“ und gestiegenen Importtransportkosten durch regionale Schiffahrtsstörungen — und schreibt die Marge ausdrücklich „strategic early purchases of raw materials“ zu. Der Ton ist vom Rückenwind-Argument zum Gegenwind-gemeistert-Argument gewechselt, die Prognose für das nächste Quartal geht entsprechend nach unten.
- Strategie: Im Juni 2026 sprach das Management von „increased emphasis on customer diversification“ (stärkerer Betonung der Kundenstreuung). Die Kundentabelle des Quartalsberichts (siehe unten) zeigt für das Quartal einen höheren, nicht niedrigeren Anteil der beiden größten Kunden.
Was im Quartalsbericht steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Zwei Kunden tragen 80 Prozent des Umsatzes
„Gewinn auf das 4,5-Fache“ klingt nach breiter Nachfrage. Die Kundentabelle im Quartalsbericht zeigt etwas anderes.
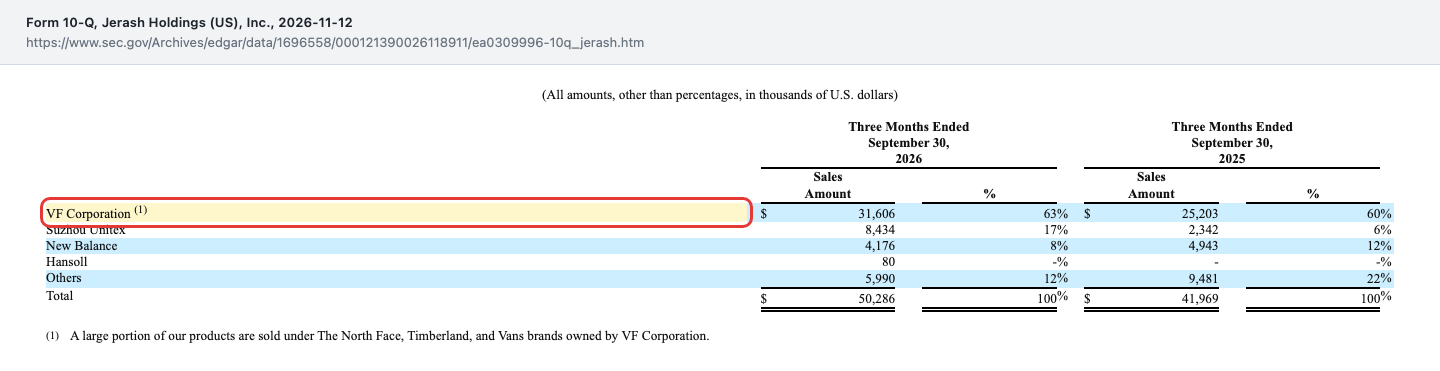
Übersetzt in ein Alltagsbild: Stell dir ein Restaurant vor, das glänzende Umsatzzahlen meldet — und bei näherem Hinsehen erfährst du, dass zwei Firmenkunden vier Fünftel aller Tische buchen. Solange sie kommen, sieht alles blendend aus. Bleibt einer weg, ändert sich die Lage über Nacht. Die Verschiebung im Detail: Der Anteil von VF Corporation stieg von 57 Prozent im Vorquartal (60 Prozent im Vorjahresquartal) auf 63 Prozent; Suzhou Unitex, ein in China und Hongkong registrierter Kunde, dessen Bestellungen laut Bericht hauptsächlich in die USA gehen, sprang gegenüber dem Vorjahresquartal von 6 auf 17 Prozent. Ebenfalls gegenüber dem Vorjahresquartal fiel New Balance von 12 auf 8 Prozent und die Restgruppe von 22 auf 12 Prozent; der neue koreanische Kunde Hansoll trug im Quartal nur 80.000 US-Dollar bei (im Halbjahr 2,2 Millionen). Die Konzentration ist damit gestiegen, nicht gesunken — das Wachstum des Quartals kommt zum größten Teil aus denselben Adressen. Wie sich Abhängigkeiten von wenigen Großabnehmern auf eine Aktie auswirken können, zeigt auch unsere Analyse zu Hyster-Yale.
Unbequeme Wahrheit Nr. 2: Die Pressemitteilung nennt einen Margentreiber, den der Quartalsbericht weglässt
Die Ergebnismitteilung vom 10. November erklärt die Marge so:
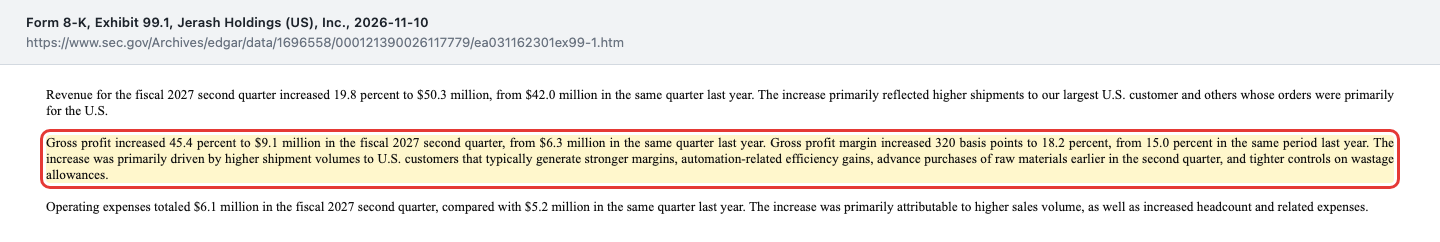
Übersetzung: „Der Anstieg wurde hauptsächlich getrieben durch höhere Lieferungen an US-Kunden, die typischerweise stärkere Margen erzeugen, automatisierungsbedingte Effizienzgewinne, vorgezogene Rohstoffeinkäufe früher im zweiten Quartal und strengere Kontrollen der Ausschussreserven.“ Der Quartalsbericht, der die Gründe für dieselbe Marge nennt, spricht dagegen nur von höheren Lieferungen an US-Kunden, Automatisierung und „improved controls on raw material purchases and wastage allowances“ — die vorgezogenen Einkäufe fehlen dort. Warum das zählt: Ein Rohstoff, der früh und damit wahrscheinlich günstig eingekauft wurde, verbessert die Marge in dem Quartal, in dem er verarbeitet wird, ohne dass sich an der Ertragskraft des Geschäfts etwas ändert. Die Prognose von 16 bis 17 Prozent fürs nächste Quartal sagt, dass dieser Rückenwind nicht in gleicher Stärke weitergeht.
Unbequeme Wahrheit Nr. 3: Die gesamte Fertigung hängt an einem einzigen Land — und der Zoll ist nicht verschwunden
Jerash fertigt praktisch ausschließlich in Jordanien. Das ist einerseits der Kern der Investmentstory — der Standort gilt bei den Kunden als zollbegünstigte Alternative zu China und Vietnam —, andererseits ein Klumpenrisiko: Ein einziges geopolitisches Ereignis kann die gesamte Produktion treffen. Der Bericht selbst benennt das offen:
„Since the inception of the turmoil in the Middle East, the Company has been closely monitoring the situation and keeping its customers informed. Production is ongoing as usual, with no changes to customer orders or commitments, and the Company is currently mainly using the port in Aqaba, Jordan for import and export. In order to provide flexibility, the Company has also been using the Port of Jebel Ali in the United Arab Emirates as an alternative route for raw material import since December 2023. However, in the event of any potential impact on the ports, the Company has prepared a contingency plan, approved by its major customers, to temporarily relocate production to alternate regions.“
Übersetzung: „Seit Beginn der Unruhen im Nahen Osten beobachtet das Unternehmen die Lage genau und hält seine Kunden auf dem Laufenden. Die Produktion läuft wie gewohnt weiter, ohne Änderungen bei Kundenaufträgen oder -zusagen, und das Unternehmen nutzt derzeit hauptsächlich den Hafen von Aqaba in Jordanien für Import und Export. Um Flexibilität zu schaffen, nutzt das Unternehmen seit Dezember 2023 außerdem den Hafen Jebel Ali in den Vereinigten Arabischen Emiraten als alternative Route für den Rohstoffimport. Für den Fall einer möglichen Beeinträchtigung der Häfen hat das Unternehmen jedoch einen von seinen Großkunden genehmigten Notfallplan vorbereitet, um die Produktion vorübergehend in andere Regionen zu verlagern.“
— Jerash Holdings (US), Inc., SEC-Quartalsbericht 10-Q, eingereicht 12.11.2026, Anmerkung 2
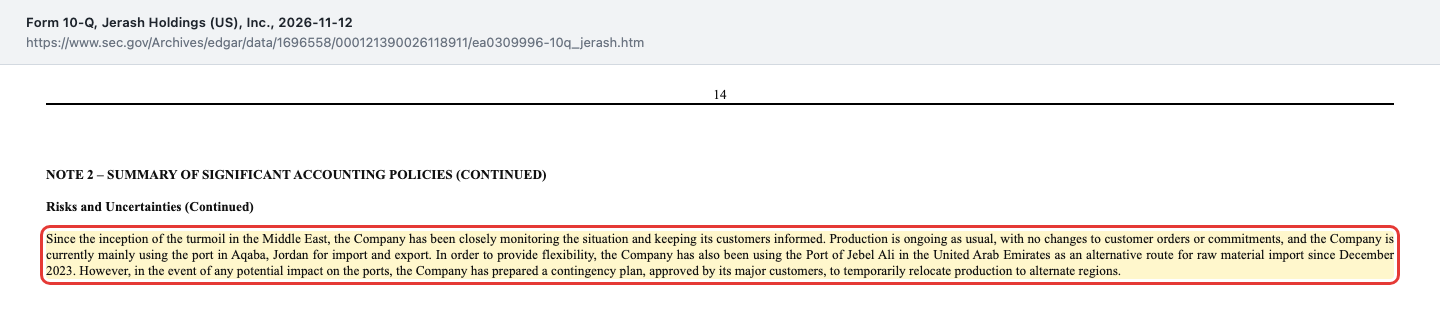
Positiv gelesen: Die Kunden haben den Plan mit unterschrieben, sie wollen an Jerash als Partner festhalten. Nüchtern gelesen: Ein Notfallplan wird erst gebraucht, wenn der Normalfall ausfällt, und bis dahin hängt die gesamte Wertschöpfung an einem Land. Zum Handel: Seit dem 28. Juli 2026 gilt nach einer Section-301-Untersuchung zu Zwangsarbeit in Lieferketten ein 10-Prozent-Zoll auf Waren aus Jordanien, mit Ausnahmen in Anhang I und II der Mitteilung. Der Quartalsbericht schreibt: „Most of the garment categories that Jerash manufactures fall within the HTSUS codes in the exceptions and thus are not subject to the tariff“ — die meisten Bekleidungskategorien von Jerash fallen unter die Ausnahmen und zahlen den Zoll nicht. Das ist die Beruhigung, die im August noch fehlte; beziffert wird der nicht ausgenommene Anteil weiterhin nicht.
Unbequeme Wahrheit Nr. 4: Zwei Randnotizen im Kleingedruckten
Vergütungsumbau an der Spitze. Am 30. Oktober 2026 beendete die Tochtergesellschaft Treasure Success die Beraterverträge mit zwei Gesellschaften, die Vorstandschef Choi Lin Hung (Sam Choi) beziehungsweise dem Verwaltungsratsvorsitzenden Ng Tsze Lun gehören; beide wechseln zum 1. November 2026 in direkte Arbeitsverträge mit je HK$297.000 Monatsgrundgehalt und einer Jahresendzahlung von einem Monatsgehalt. Der Quartalsbericht beziffert die bisherigen Beratungshonorare auf je 300.000 US-Dollar im Jahr (75.000 je Quartal) — und hält fest, dass die Verträge im Zuge der Neuordnung beendet wurden. Eine Zahl für die neue Gesamtvergütung nennt er nicht; bei einem Kurs von etwa 7,8 Hongkong-Dollar je US-Dollar entsprächen 13 Monatsgehälter rund 495.000 US-Dollar je Person (eigene Rechnung).
Ein Rechtsstreit im Kleingedruckten. Im Teil II des Quartalsberichts steht, das Unternehmen sei „nicht in wesentliche Rechtsstreitigkeiten verwickelt“. In den Anmerkungen steht zusätzlich ein Verfahren um Schutzausrüstung aus dem Jahr 2020: Ein Gericht erster Instanz hat Jerash Garments zur Zahlung von 653.000 US-Dollar verurteilt, die Berufung läuft, das Management hält einen Verlust nach Rechtsgutachten für „remote“ (unwahrscheinlich) und hat nichts zurückgestellt. Bei einem Quartalsgewinn von 2,2 Millionen ist das keine Existenzfrage, aber eine Zahl, die man kennen sollte.
Bewertung: kein Schnäppchen, aber auch kein Hype-Preis
Wie teuer ist Jerash? Bei einer Marktkapitalisierung von rund 93 Millionen US-Dollar und einem verwässerten Ergebnis je Aktie der vergangenen zwölf Monate von 0,47 US-Dollar ergibt sich ein Kurs-Gewinn-Verhältnis von rund 15,6 (Datenstand Fundamentaldaten 13. November 2026; Börsenwert gegen Aktienzahl 12.699.940 und letzten Schlusskurs von rund 7,35 US-Dollar gegengeprüft). Das ist die unbereinigte Zahl. Setzt man das jüngste Quartal auf die Prognose-Marge (Bereinigung von oben, rund 0,7 Millionen weniger Nettoergebnis), steigt das Kurs-Gewinn-Verhältnis auf rund 17,5 (eigene Rechnung auf Basis des verwässerten Ergebnisses je Aktie von 0,47 US-Dollar abzüglich rund 0,05 US-Dollar Marge-Effekt) — der Gewinn der letzten zwölf Monate enthält also noch den Rückenwind. Der Buchwert je Aktie liegt bei rund 5,24 US-Dollar, die Aktie handelt damit beim rund 1,4-Fachen des Buchwerts; das Eigenkapital betrug 67,9 Millionen US-Dollar am 30. September 2026. Dazu kommt eine Dividende von 0,05 US-Dollar je Quartal (0,20 US-Dollar im Jahr), die der Vorstand am 5. November 2026 erneut beschloss (zahlbar am 23. November an Aktionäre vom 16. November) — bei rund 43 Prozent des Ergebnisses je Aktie der letzten zwölf Monate (eigene Rechnung) gut gedeckt, im ersten Halbjahr flossen 1,3 Millionen US-Dollar an Aktionäre. Die Bilanz: liquide Mittel 16,1 Millionen US-Dollar (zuzüglich 0,8 Millionen gesperrte Mittel), Bankdarlehen von 2,8 Millionen und Kreditlinien von 4,5 Millionen (zusammen 7,3 Millionen) und ein Umlaufvermögen, das die kurzfristigen Verbindlichkeiten um das 3,1-Fache deckt. Was das Bild trübt, ist die Marktenge: Von den 12,7 Millionen ausstehenden Aktien liegen rund die Hälfte bei Insidern, der freie Streubesitz beträgt nur rund 6,3 Millionen Aktien (Datenstand Fundamentaldaten) — eine kleine, wenig liquide Aktie, bei der schon moderate Kauf- oder Verkaufsorders den Kurs bewegen können.
Chancen und Risiken auf einen Blick
Was für Jerash Holdings spricht:
- Strukturelle Erholung statt Strohfeuer: neun von zehn Quartalen mit Umsatzwachstum seit dem Tiefpunkt der Lieferkettenkrise, die Prognosen werden seit Monaten übertroffen.
- Der Gewinn kommt aus der laufenden Fertigung: Kein Einmalerlös im Quartalsbericht, ein Steuervorteil von bleibender Natur, und auch bei normalisierter Marge bleibt rund das Dreifache des Vorjahresgewinns.
- Gute Sicht: Die Fabriken sind laut Management bis Juni 2027 ausgebucht; zusätzliche Kapazität von rund 15 bis 20 Prozent soll bis September 2027 fertig werden.
- Solide Bilanz: Eigenkapital 67,9 Millionen, Umlaufvermögen mit dem 3,1-Fachen der kurzfristigen Verbindlichkeiten, kein Going-Concern-Hinweis, durchgehend gezahlte Dividende seit 2018.
Was dagegen spricht:
- Extreme Kundenkonzentration, steigend: VF Corporation und Suzhou Unitex zusammen 80 Prozent des Quartalsumsatzes (Vorjahr 66 Prozent) — ein Auftragsverlust bei einem der beiden würde die Bilanz sofort treffen.
- Marge mit Rückenwind: 18,2 Prozent liegen über der eigenen Prognose; fürs nächste Quartal erwartet das Management 16 bis 17 Prozent, und der Cashflow des Halbjahrs stützt sich zu 6,6 von 7,5 Millionen auf Lagerabbau.
- Ein-Land-Fertigung in Jordanien: der Notfallplan zur Produktionsverlagerung ist ein Sicherheitsnetz, kein zweiter Standort; dazu Transportkosten durch Störungen im Nahen Osten und ein 10-Prozent-Zoll mit Ausnahmen, die laut Bericht die meisten, aber nicht alle Kategorien betreffen.
- Kleine, marktenge Aktie mit rund 6,3 Millionen Aktien freiem Streubesitz; Verwässerungspolster aus 907.840 RSUs und 150.000 Optionen (zusammen rund 8,3 Prozent der Aktien).
Ein menschliches Fazit
Zurück zum Anker-Effekt vom Anfang. Sein Trick ist nicht, dass er dich belügt — Jerash Holdings hat tatsächlich ein starkes Quartal mit einer sauberen Erklärung geliefert: mehr Volumen, mehr Effizienz, kein Einmalgewinn. Sein Trick ist, dass er die beste Zahl zum Maßstab macht. Rechnet man ehrlich, bleiben von den 2,2 Millionen rund 1,4 Millionen als wiederholbarer Kern — immer noch dreimal so viel wie vor einem Jahr, aber eben nicht die 4,5-fache Schlagzeile. Und dieser Kern steht auf vier Fünfteln des Umsatzes bei zwei Telefonnummern und auf einem einzigen Land. Die ehrliche Frage an dich lautet deshalb nicht „Gewinn 4,5-fach — kaufen?“, sondern: Würdest du den Kern von 1,4 Millionen Quartalsgewinn bezahlen wollen, wenn du wüsstest, dass einer der beiden Großkunden morgen einen Teil seiner Aufträge verlagert? Wenn ja, hast du eine These, die über die Schlagzeile hinausgeht. Wenn nein, hattest du nur den Anker gesehen. Was du daraus machst, ist deine Entscheidung.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Jerash Holdings (US), Inc. — SEC-Quartalsbericht 10-Q zum 30.09.2026 (eingereicht 12. November 2026)
- Jerash Holdings (US), Inc. — Form 8-K mit Ergebnismitteilung zum zweiten Quartal Geschäftsjahr 2027 (eingereicht 10. November 2026)
- Jerash Holdings (US), Inc. — Form 8-K zum Umbau der Vergütung von Vorstandschef und Verwaltungsratsvorsitzendem (eingereicht 2. November 2026)
- Jerash Holdings (US), Inc. — Form 8-K zur Quartalsdividende (eingereicht 5. November 2026)
- Jerash Holdings (US), Inc. — SEC-Geschäftsbericht 10-K für das Geschäftsjahr 2026 (eingereicht 18. Juni 2026)
- Jerash Holdings (US), Inc. — Ergebnismitteilungen der vorangegangenen Quartale (Form 8-K, Exhibit 99.1), eingereicht zwischen 27. Juni 2024 und 10. August 2026, jeweils mit Prognose fürs Folgequartal
- Vollständige SEC-Einreichungshistorie von Jerash Holdings (US), Inc.: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Kennzahlen, Bewertung, Streubesitz; Datenstand 13. November 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 143,4 | 138,1 | 117,2 | 145,8 | 166,3 |
| Betriebsergebnis (EBIT) | 10,5 | 4,4 | -0,7 | 1,4 | 6,3 |
| Nettogewinn | 7,9 | 2,4 | -2,0 | -0,8 | 3,5 |
| Nettomarge | 5,5 % | 1,8 % | -1,7 % | -0,6 % | 2,1 % |
| Gewinn je Aktie | 0,67 $ | 0,19 $ | -0,16 $ | -0,07 $ | 0,27 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum & Ergebnisqualität positiv
- Quartal zum 30.09.2026: Umsatz +19,8 Prozent, Nettoergebnis 2,2 Millionen (Vorjahr 0,5 Millionen) ohne Sondererlöse. Bereinigt um den Margen-Rückenwind (Prognose 16 bis 17 statt 18,2 Prozent) bleiben rund 1,4 Millionen — das Dreifache des Vorjahres. Neun von zehn Quartalen seit der Lieferkettenkrise 2023/24 mit Umsatzwachstum, Prognosen zuletzt regelmäßig übertroffen.
- Kundenkonzentration negativ
- VF Corporation (63 %) und Suzhou Unitex (17 %) stehen zusammen für 80 Prozent des Quartalsumsatzes (10-Q zum 30.09.2026), nach 66 Prozent im Vorjahresquartal. Die angekündigte Diversifizierung zeigt sich in der Kundentabelle nicht; neuer Kunde Hansoll trug im Quartal nur 80.000 US-Dollar bei.
- Fertigungsbasis & Handelspolitik neutral
- Praktisch die gesamte Produktion liegt in Jordanien; ein von den Großkunden mitgetragener Notfallplan zur Produktionsverlagerung existiert, ist aber nur ein Sicherheitsnetz. Der 10-Prozent-Zoll (Section 301, seit 28.07.2026) trifft laut Quartalsbericht die meisten Bekleidungskategorien wegen Ausnahmen nicht; höhere Transportkosten durch Störungen im Nahen Osten drücken die Margenprognose.
- Bilanz & Ausschüttung positiv
- Eigenkapital 67,9 Millionen US-Dollar, liquide Mittel 16,1 Millionen, Bankdarlehen und Kreditlinien zusammen 7,3 Millionen, Umlaufvermögen 3,1-fach über den kurzfristigen Verbindlichkeiten, kein Going-Concern-Hinweis. Quartalsdividende von 0,05 US-Dollar durchgehend seit 2018 gezahlt, zuletzt am 05.11.2026 beschlossen. Der operative Mittelzufluss des Halbjahrs (7,5 Millionen) stammt zu 6,6 Millionen aus Lagerabbau; ein Gerichtsurteil über 653.000 US-Dollar (in Berufung) ist nicht zurückgestellt.
- Handelbarkeit & Eigentümerstruktur neutral
- Rund die Hälfte der 12,7 Millionen Aktien liegt bei Insidern, freier Streubesitz nur rund 6,3 Millionen Aktien (Datenstand Fundamentaldaten) — eine kleine, wenig liquide Aktie. Dazu ein Verwässerungspolster aus 907.840 RSUs und 150.000 Optionen (rund 8,3 Prozent der Aktien).
Jerash Holdings liefert im zweiten Quartal des Geschäftsjahrs 2027 ein starkes, sauberes Ergebnis — Umsatz plus 19,8 Prozent, Nettogewinn das 4,5-Fache, ohne erkennbare Einmalerlöse. Gegen die eigene Prognose war die Marge allerdings mit Rückenwind unterwegs; bereinigt bleiben rund 1,4 statt 2,2 Millionen US-Dollar Quartalsgewinn. Zwei Kunden tragen 80 Prozent des Umsatzes, die gesamte Fertigung hängt an einem Land. Ein operativ gesundes Unternehmen mit einer offenen strukturellen Frage — keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die operative Substanz ist belegt: profitables, wachsendes Geschäft, solide Bilanz, keine Governance- oder Bilanzbrüche, durchgehende Dividende seit 2018. Auf Gelb steht die Ampel wegen einer offenen operativen Frage, die (noch) keine Existenzfrage ist: die extreme und zuletzt gestiegene Kundenkonzentration (80 Prozent bei zwei Adressen) gepaart mit einer Ein-Land-Fertigungsbasis und einem Gewinn, der zum Teil an einer Marge hängt, die das Management selbst für das nächste Quartal niedriger ansetzt. Das ist ein Preis-/Risikoargument für den Einstiegszeitpunkt, kein Substanzrisiko im Sinne der Ampel — die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Anlass dieser Analyse ist die Ergebnismitteilung (Form 8-K) vom 10.11.2026 und der Quartalsbericht (10-Q) vom 12.11.2026 zum zweiten Quartal des Geschäftsjahrs 2027 (Quartal zum 30.09.2026); sie ersetzt die Fassung vom 13.08.2026 zum Quartal bis 30.06.2026.
- Bewertungs- und Streubesitzangaben mit Datenstand 13. November 2026 (Fundamentaldaten), abgeglichen mit den SEC-Berichten; Zahlen mit dem Vermerk „eigene Rechnung“ sind Berechnungen der Redaktion aus diesen Berichten, kein Tageskurs ist Kaufargument.
- Nicht zu verwechseln: Jerash Holdings (US), Inc. ist die US-notierte Delaware-Holding (Nasdaq: JRSH) mit operativer Fertigung in Jordanien — keine israelische, jordanische oder chinesische Notierung gleichen oder ähnlichen Namens.
Aktien-Wächter
Diese Analyse ist Stand 13. November 2026. Was sich seitdem bei JRSH geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Jerash Holdings US Inc (JRSH) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Jerash Holdings (US), Inc. (Nasdaq: JRSH) fertigt und exportiert maßgeschneiderte Sportswear und Outerwear aus Strickstoffen — Jacken, Polos, T-Shirts, Hosen, Shorts. Produziert wird fast ausschließlich in acht Fabrikeinheiten in Jordanien für globale Marken wie VF Corporation (The North Face, Timberland, Vans), New Balance, G-III, Urban Outfitters, American Eagle und Acushnet.
Das Nettoergebnis stieg im Quartal zum 30.09.2026 auf 2,2 Millionen US-Dollar (0,16 US-Dollar je verwässerter Aktie), das 4,5-Fache des Vorjahres. Einmalerlöse nennt der Quartalsbericht nicht. Rechnet man die Bruttomarge auf die Prognose des Managements von 16 bis 17 Prozent zurück (statt 18,2 Prozent), bleiben rund 1,4 Millionen US-Dollar — das Dreifache des Vorjahres (eigene Rechnung). Der niedrigere Steuersatz (15,7 statt 24,3 Prozent) ist ein bleibender Effekt.
Sehr stark. Laut Quartalsbericht standen VF Corporation (63 Prozent) und Suzhou Unitex (17 Prozent) im Quartal zum 30.09.2026 zusammen für 80 Prozent des Umsatzes, nach 66 Prozent im Vorjahresquartal. New Balance fiel gegenüber dem Vorjahresquartal von 12 auf 8 Prozent, der neue Kunde Hansoll aus Südkorea trug im Quartal nur 80.000 US-Dollar bei.
Seit der Lieferkettenkrise sind die Prognosen zurückhaltend und werden übertroffen: Für das Quartal zum 30.09.2026 stellte das Management im August 49 bis 51 Millionen US-Dollar Umsatz und 14 bis 15 Prozent Bruttomarge in Aussicht — geliefert wurden 50,3 Millionen und 18,2 Prozent. Fürs nächste Quartal sind 49 bis 51 Millionen Umsatz und 16 bis 17 Prozent Marge angekündigt. Zu Kapazitätsausbau und Auslastung gibt es teils neue Zahlen: Ausgebucht bis Juni 2027 statt bis Dezember 2026, Kapazitätsplus von 15 bis 20 Prozent bis September 2027.
Seit dem 28.07.2026 gilt nach einer Section-301-Untersuchung zu Zwangsarbeit ein 10-Prozent-Zoll auf Waren aus Jordanien, mit Ausnahmen in Anhang I und II. Laut Quartalsbericht fallen die meisten Bekleidungskategorien von Jerash unter die Ausnahmen und zahlen ihn nicht. Welchen Umsatzanteil der Zoll genau trifft, beziffert das Unternehmen nicht.
Ja. Der Vorstand hat am 5. November 2026 eine reguläre Quartalsdividende von 0,05 US-Dollar je Aktie beschlossen (0,20 US-Dollar im Jahr), zahlbar am 23. November 2026 an Aktionäre vom 16. November. Das entspricht rund 43 Prozent des Ergebnisses je Aktie der letzten zwölf Monate (eigene Rechnung); gezahlt wird laut Fundamentaldaten durchgehend seit 2018.
Bei einer Marktkapitalisierung von rund 93 Millionen US-Dollar und einem verwässerten Ergebnis je Aktie der letzten zwölf Monate von 0,47 US-Dollar ergibt sich ein Kurs-Gewinn-Verhältnis von rund 15,6 (Datenstand 13.11.2026); bereinigt um den Margen-Rückenwind des jüngsten Quartals sind es rund 17,5 (eigene Rechnung). Die Aktie handelt beim rund 1,4-Fachen des Buchwerts von 5,24 US-Dollar je Aktie. Ein Schnäppchen ist das nicht, ein Hype-Preis aber auch nicht — dazu kommt eine marktenge Aktie mit nur rund 6,3 Millionen Aktien freiem Streubesitz.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.