Invivyd: Der einzige Umsatz hat ein Ablaufdatum — und es steht in einem Brief der FDA
Invivyd verkauft genau ein Produkt: PEMGARDA, einen Antikörper, der Immungeschwächte vor COVID-19 schützen soll. Er ist nicht zugelassen, sondern nur notfallgenehmigt — und diese Genehmigung endet laut Pflichtmitteilung an die US-Börsenaufsicht SEC am 29. Juni 2027. Im selben Sommer setzte die Nasdaq eine Frist bis zum 19. Januar 2027, weil der Gebotskurs 30 Handelstage lang unter einem Dollar lag. Der Quartalsbericht zum 31. März 2026 nennt 184,2 Millionen US-Dollar Kasse, 41,4 Millionen Quartalsverlust und erhebliche Zweifel am Fortbestand. Dazu stieg die Aktienzahl in 16 Monaten von 119,8 auf 294,6 Millionen. Keine Kaufempfehlung — nur die Frage, was von einer Firma bleibt, wenn die Erlaubnis abläuft.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 21. September 2026
- Schlusskurs
- 1,00 $ +35,00 %
- Marktkapitalisierung
- 0,3 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 3/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,535 $ bis 2,90 $ · Letzter Kurs: 1,00 $ (Stand: 21. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die besonders zuverlässig bei Pharma- und Biotech-Aktien zuschnappt, und sie hat mit einem Stempel zu tun. Nennen wir sie die Stempel-Falle. Sie geht so: Du liest, dass eine Behörde ein Medikament „freigegeben“ hat. Im Kopf entsteht sofort das Bild eines Siegels — etwas Dauerhaftes, Amtliches, fast Patentähnliches. Was du nicht mitliest, ist das Kleingedruckte: Es gibt Freigaben, die von vornherein befristet sind und die per Brief wieder eingezogen werden können. Invivyd, Inc. (Nasdaq: IVVD) ist der Lehrbuchfall. Die Firma aus New Haven, Connecticut, verkauft genau ein Produkt — den Antikörper PEMGARDA, der Menschen mit stark geschwächtem Immunsystem vor einer COVID-19-Erkrankung schützen soll. Er ist bis heute nicht zugelassen. Er trägt seit März 2024 eine Notfallgenehmigung. Und am 6. Juli 2026 musste Invivyd der US-Börsenaufsicht SEC melden, dass diese Genehmigung gekündigt ist — mit Wirkung zum 29. Juni 2027. Machen wir also einen Deal: Bevor du dir aus Kursverfall und Kassenbestand eine Schnäppchen-These bastelst, lesen wir gemeinsam, was die Firma selbst gemeldet hat — den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 31. März 2026 und die Pflichtmitteilungen (8-K) des Sommers 2026. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Am Ende entscheidest du selbst.
Was Invivyd eigentlich macht — ein Antikörper für die, bei denen Impfen nicht wirkt
Invivyd entwickelt monoklonale Antikörper. Übersetzt in ein Alltagsbild: Eine Impfung ist ein Trainingslager — sie bringt dem Immunsystem bei, selbst Abwehrstoffe zu bauen. Ein monoklonaler Antikörper ist dagegen eine fertige Söldnertruppe, die man direkt spritzt. Das ist teurer und wirkt nur eine begrenzte Zeit, hat aber einen entscheidenden Vorteil: Es funktioniert auch bei Menschen, deren Immunsystem gar nicht mehr trainieren kann — Krebspatienten unter Chemotherapie, Organtransplantierte, Menschen unter starken Immunsuppressiva. Genau für diese Gruppe ist PEMGARDA (Wirkstoff pemivibart) gedacht: als Vorbeugung, nicht als Behandlung, verabreicht per Infusion mit 4.500 Milligramm. Das Mittel trägt eine Warnung im Kasten (Boxed Warning) wegen beobachteter schwerer allergischer Reaktionen.
Zur Firmengeschichte gehört ein Namenswechsel, den man kennen sollte, wenn man alte Nachrichten liest: Bis zum 12. September 2022 hieß das Unternehmen Adagio Therapeutics, Inc. Unter diesem Namen ging es im August 2021 an die Börse und verbrannte anschließend viel Geld mit dem Vorgänger-Antikörper adintrevimab, der an der Virus-Evolution scheiterte. Die Zahlen dieser Jahre stehen bis heute in der Bilanz: Der aufgelaufene Verlust seit Gründung betrug zum 31. März 2026 995,9 Millionen US-Dollar, eingezahlt wurden von den Aktionären insgesamt 1.198,9 Millionen. Anders gesagt: Rund 83 Cent von jedem eingezahlten Dollar sind bereits ausgegeben. Heute ist PEMGARDA das einzige Produkt am Markt; in der Pipeline stehen der Nachfolge-Antikörper VYD2311 (Phase-3-Studie DECLARATION, Hauptergebnisse für das dritte Quartal 2026 erwartet), das Programm VBY329 sowie seit April 2026 ein Masern-Antikörper namens VMS063.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Invivyd hat es geschafft, aus einem Forschungsprojekt ein echtes, wachsendes Verkaufsgeschäft zu machen — nur steht auf der Erlaubnis, dieses Geschäft zu betreiben, ein Verfallsdatum, das die Firma nicht selbst gesetzt hat und nicht selbst verlängern kann.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Momentum- oder Value-Scanner, sondern über die Ereignisspur bei der SEC: Binnen 18 Tagen reichte Invivyd im Juli 2026 zwei Pflichtmitteilungen ein, die beide an die Substanz gehen — am 6. Juli 2026 die Kündigung der Notfallgenehmigung und am 24. Juli 2026 die Mängelanzeige der Nasdaq wegen eines Kurses unter einem Dollar. Dazu kam ein Kennzahlenbild, das die Neugier weckt: Der Börsenwert lag in der Größenordnung von 190 bis 220 Millionen US-Dollar (Datenstand 7. August 2026) — bei einer Kasse von 184,2 Millionen zum 31. März 2026 und null Finanzschulden. Rechnerisch bekommt man das operative Geschäft also fast geschenkt.
Genau an dieser Stelle lohnt es sich, langsam zu machen. Eine Firma, deren Börsenwert ungefähr ihrer Kasse entspricht, ist entweder ein Schnäppchen — oder der Markt rechnet damit, dass die Kasse aufgebraucht wird, bevor daraus etwas Bleibendes entsteht. Welche der beiden Lesarten stimmt, verrät keine Kennzahl. Das verraten nur die Berichte. Merke dir den Satz gleich zu Beginn: Eine Kasse ist kein Wert, wenn niemand weiß, wofür sie ausgegeben wird.
Die Zahlen über die Jahre — ehrlich gewürdigt
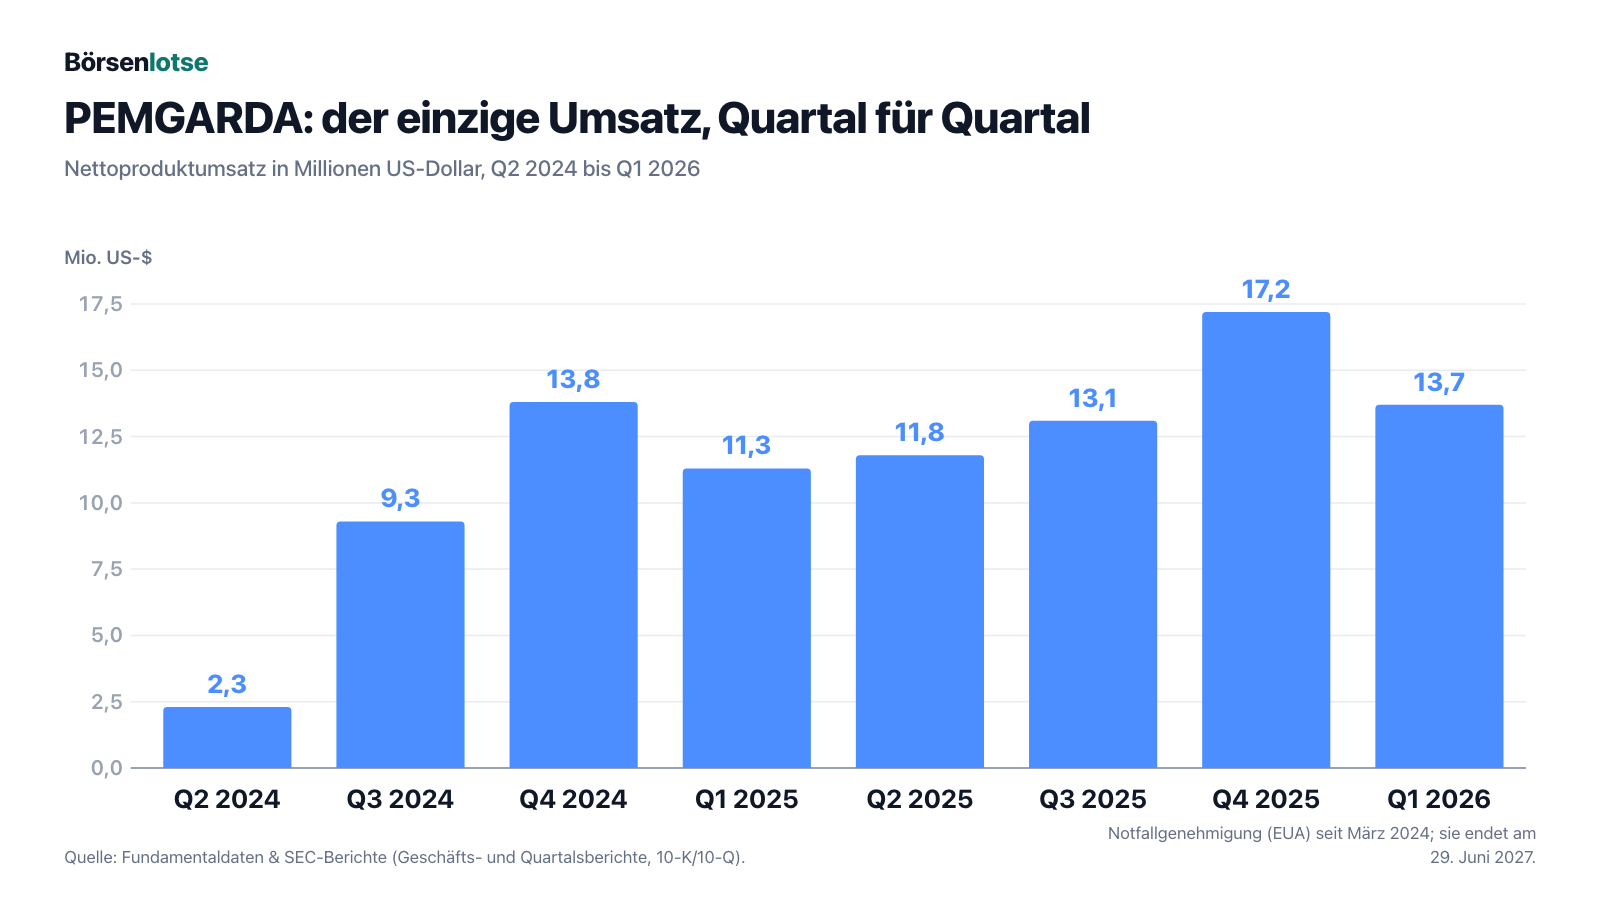
Erst das, was wirklich beeindruckt — und das ist mehr, als die Schlagzeilen vermuten lassen. Invivyd hat den Sprung geschafft, an dem die meisten Biotech-Firmen scheitern: vom reinen Forschungsbetrieb zum verkaufenden Unternehmen. 2023 stand noch null Umsatz in den Büchern, bei einem Nettoverlust von 198,6 Millionen US-Dollar. 2024, im Jahr der Markteinführung, waren es 25,4 Millionen US-Dollar Produktumsatz und ein Verlust von 169,9 Millionen. Und 2025 dann 53,4 Millionen Umsatz — mehr als eine Verdopplung — bei einem Nettoverlust von nur noch 52,5 Millionen. In zwei Jahren hat sich der Jahresverlust auf ein Viertel verkleinert. Das ist keine Kleinigkeit.
Der Grund dafür ist zur Hälfte Disziplin: Die Forschungsausgaben sanken von 137,3 Millionen US-Dollar (2024) auf 38,3 Millionen (2025). Zur anderen Hälfte ist es das Verkaufsgeschäft selbst, das Quartal für Quartal gewachsen ist:
Auch die Bilanz sieht auf den ersten Blick gesund aus. Zum 31. März 2026: 241,7 Millionen US-Dollar Bilanzsumme, 184,2 Millionen Kasse, 203,1 Millionen Eigenkapital — und Verbindlichkeiten von nur 38,7 Millionen, in denen kein einziger Bankkredit und keine Anleihe steckt, sondern Lieferantenrechnungen, Rückstellungen und Mietverträge. Ein Biotech ohne Schulden ist eine Seltenheit und ein echter Vorteil: Es gibt keinen Gläubiger, der die Reißleine ziehen kann.
Und doch kippt das Bild im ersten Quartal 2026 in eine Richtung, die man nicht überlesen darf. Der Quartalsverlust stieg wieder — von 16,3 Millionen US-Dollar (Q1 2025) auf 41,4 Millionen. Die Forschungsausgaben schossen von 10,6 auf 30,7 Millionen hoch, davon allein 22,8 Millionen für die Phase-3-Studie DECLARATION. Der operative Mittelabfluss betrug im Quartal 41,7 Millionen. Rechne das gegen die Kasse: 184,2 Millionen geteilt durch 41,7 Millionen sind gut vier Quartale. Im April 2026 kamen über die Dauerplatzierung noch einmal 19,4 Millionen netto herein — das verschiebt die Rechnung um wenige Wochen, nicht um Jahre. Womit wir bei den unbequemen Wahrheiten wären.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Erlaubnis endet am 29. Juni 2027 — und zwar per Brief
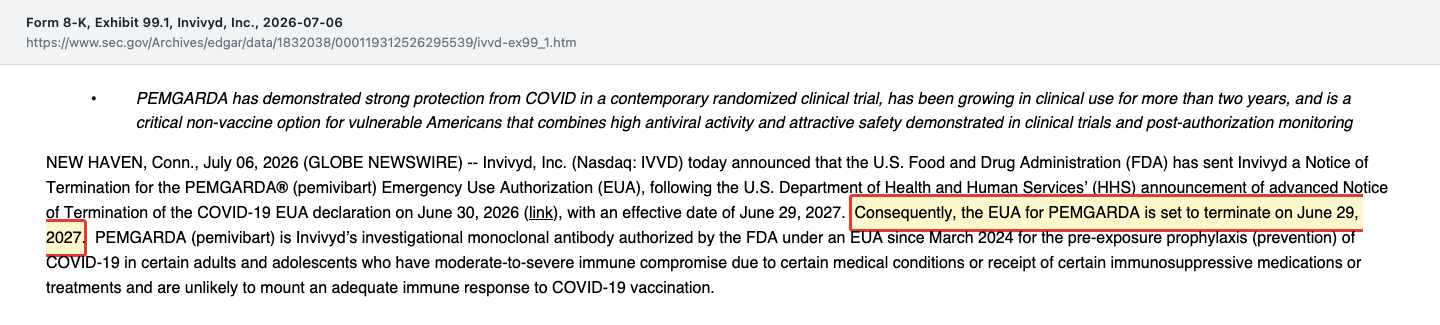
Das ist der Kern. PEMGARDA ist kein zugelassenes Medikament. Es ist ein investigational — also weiterhin als Prüfpräparat geführter — Antikörper, der über eine Notfallgenehmigung (Emergency Use Authorization, EUA) verkauft werden darf. Eine solche Genehmigung existiert nur, solange das US-Gesundheitsministerium HHS eine Notlage erklärt hat. Am 30. Juni 2026 kündigte HHS die COVID-19-Notfallerklärung zum 29. Juni 2027. Was daraus für Invivyd folgt, steht in der eigenen Mitteilung vom 6. Juli 2026:
„Consequently, the EUA for PEMGARDA is set to terminate on June 29, 2027.“
Übersetzung: „Folglich wird die Notfallgenehmigung für PEMGARDA am 29. Juni 2027 enden.“
— Invivyd, Inc., SEC-Pflichtmitteilung 8-K vom 6. Juli 2026, Anlage 99.1
Der Ausweg heißt BLA — eine reguläre Zulassung („Biologics License Application“), also der Antrag, aus der Notfallerlaubnis ein dauerhaftes Recht zu machen. Invivyd hält sich für vorbereitet; Chairman Marc Elia sagt in derselben Mitteilung, das Unternehmen glaube, ausreichend Daten für Antrag und Zulassung zu haben. Die entscheidende Einschränkung steht drei Absätze weiter — und sie ist die eigentliche Nachricht:
„Invivyd is in active dialogue with FDA on next steps, although, to date, neither HHS nor FDA has expressly provided Invivyd with such written advice regarding a PEMGARDA regulatory approval pathway.“
Übersetzung: „Invivyd steht in aktivem Austausch mit der FDA über die nächsten Schritte, wobei bis heute weder HHS noch FDA Invivyd eine solche schriftliche Auskunft zu einem Zulassungsweg für PEMGARDA erteilt haben.“
— Invivyd, Inc., SEC-Pflichtmitteilung 8-K vom 6. Juli 2026, Anlage 99.1
Übersetzt in ein Alltagsbild: Dir wurde die befristete Konzession für deinen Laden gekündigt, du hast zwölf Monate Räumungsfrist — und auf die Frage, wie du eine dauerhafte Konzession bekommst, hat die Behörde schriftlich noch nichts gesagt. Du kannst weiter verkaufen. Du weißt nur nicht, ob du danach noch etwas zu verkaufen hast. Für ein Unternehmen, dessen gesamter Umsatz an diesem einen Produkt hängt, ist das kein Risikofaktor unter vielen, sondern die Existenzfrage.
Unbequeme Wahrheit Nr. 2: Der Bericht zweifelt selbst am Fortbestand
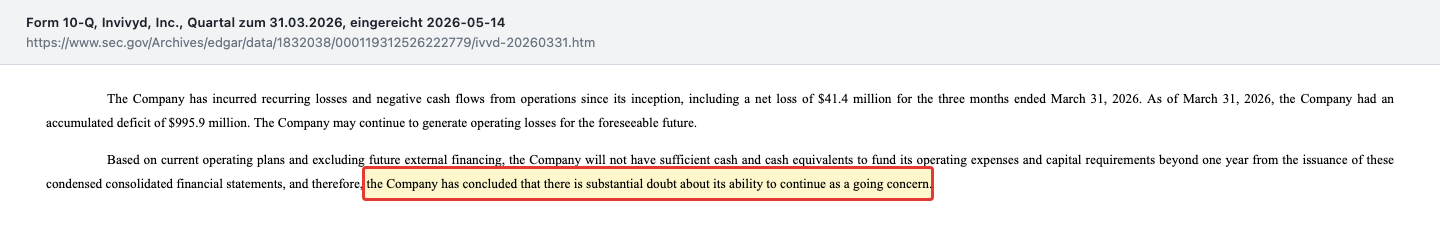
Es gibt in Geschäftsberichten eine Formulierung, bei der jeder Leser innehalten sollte: den Hinweis auf „erhebliche Zweifel an der Fortführungsfähigkeit“ (substantial doubt about the ability to continue as a going concern). Sie bedeutet nicht, dass eine Firma morgen schließt. Sie bedeutet: Nach den eigenen Planungen reicht das Geld nicht zwölf Monate über die Veröffentlichung des Berichts hinaus, wenn nicht frisches Kapital hereinkommt. Bei Invivyd steht dieser Satz nicht nur im Bericht der Geschäftsleitung, sondern auch im Bestätigungsvermerk des Wirtschaftsprüfers zum Geschäftsbericht 2025 — und er steht ebenso im jüngsten Quartalsbericht:
„Based on current operating plans and excluding future external financing, the Company will not have sufficient cash and cash equivalents to fund its operating expenses and capital requirements beyond one year from the issuance of these condensed consolidated financial statements, and therefore, the Company has concluded that there is substantial doubt about its ability to continue as a going concern.“
Übersetzung: „Auf Basis der aktuellen Geschäftsplanung und ohne künftige externe Finanzierung wird das Unternehmen nicht über ausreichende Zahlungsmittel und Zahlungsmitteläquivalente verfügen, um seine Betriebsaufwendungen und seinen Kapitalbedarf über ein Jahr ab Veröffentlichung dieses verkürzten Konzernabschlusses hinaus zu decken; das Unternehmen ist deshalb zu dem Schluss gekommen, dass erhebliche Zweifel an seiner Fähigkeit zur Fortführung des Geschäftsbetriebs bestehen.“
— Invivyd, Inc., SEC-Quartalsbericht 10-Q zum 31. März 2026, Note 1
Rechnen wir mit: 184,2 Millionen US-Dollar Kasse zum 31. März 2026, ein operativer Mittelabfluss von 41,7 Millionen im Quartal. Das reicht gut vier Quartale. Die 19,4 Millionen aus der Aktienplatzierung im April 2026 helfen, ändern die Größenordnung aber nicht. Und der Abfluss steigt, weil die Phase-3-Studie DECLARATION Geld kostet. Was ähnliche Konstellationen anrichten, wenn ein einziges Ereignis über alles entscheidet, haben wir in unserer Analyse zu Travere Therapeutics gesehen — auch dort trägt ein Produkt das ganze Haus.
Unbequeme Wahrheit Nr. 3: Aus 119,8 Millionen Aktien wurden 294,6 Millionen
Wenn eine Firma dauerhaft mehr ausgibt, als sie einnimmt, und keine Bank sie finanziert, gibt es genau einen Weg: neue Aktien. Übersetzt in ein Alltagsbild: Der Kuchen wird nicht größer, es setzen sich nur immer mehr Leute an den Tisch — dein Stück wird kleiner. Bei Invivyd ist das kein Nebeneffekt, sondern das Geschäftsmodell der Finanzierung. Die Zahlen aus den Bilanzen:
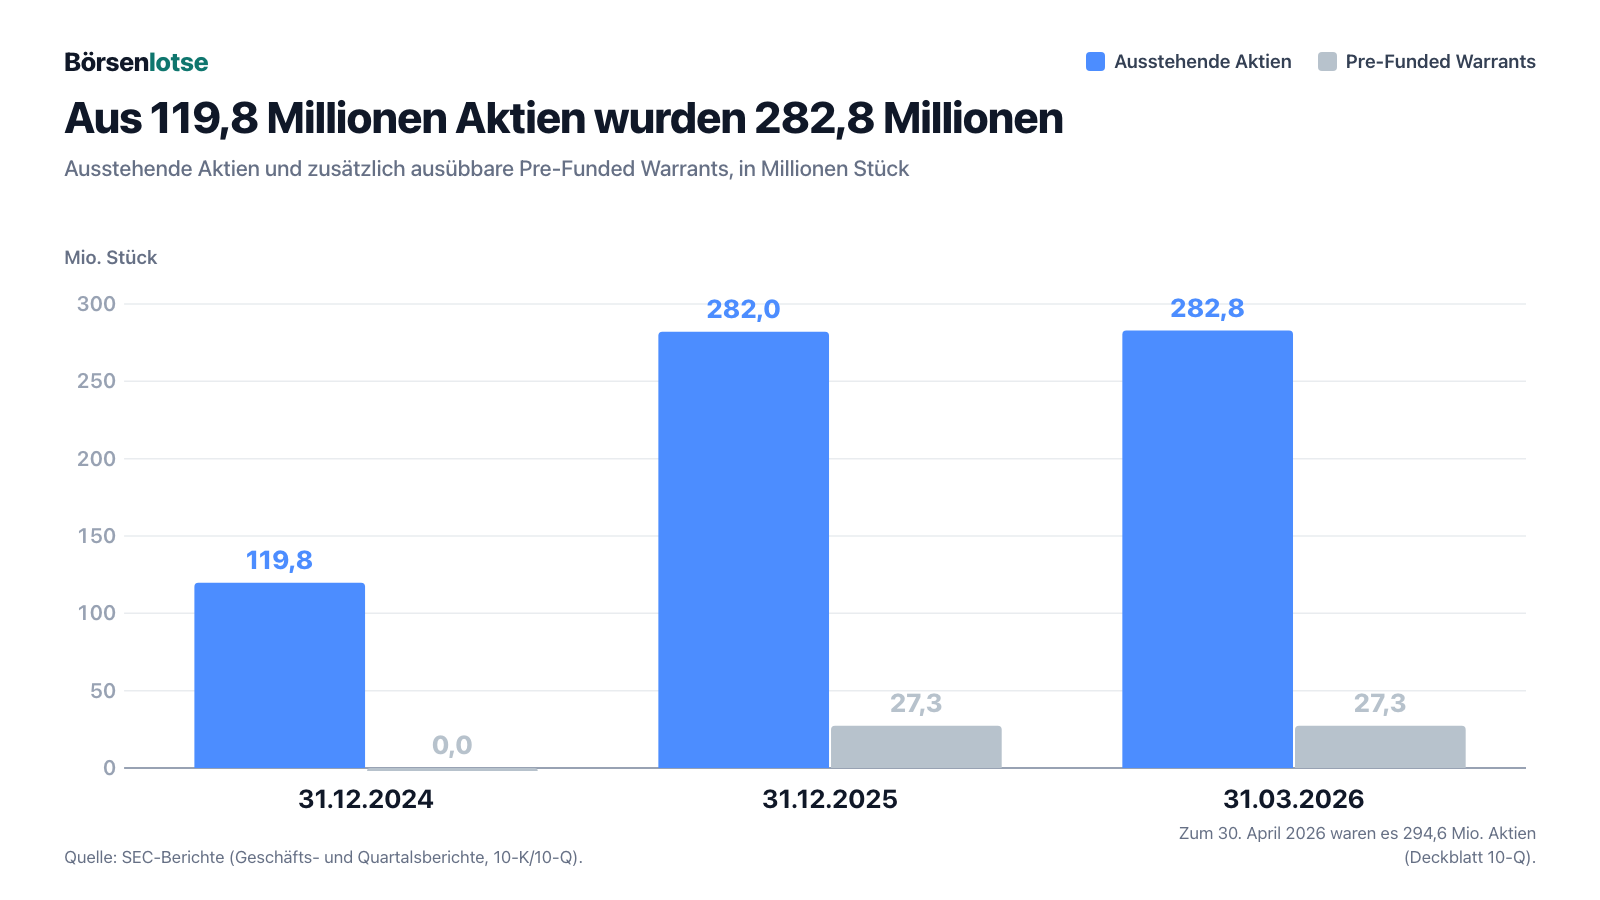
Der Weg dorthin liest sich wie ein Fieberkurvenprotokoll der Aktie. Über die Dauerplatzierung („at the market“) mit der Bank Cantor Fitzgerald verkaufte Invivyd 2024 Aktien zu durchschnittlich 4,50 US-Dollar (39,3 Millionen netto) und 2025 dann 23.055.402 Aktien zu durchschnittlich 1,49 US-Dollar (33,4 Millionen netto). Im August 2025 folgte eine große Platzierung: 89.234.480 Aktien zu 0,52 US-Dollar, dazu vorfinanzierte Bezugsrechte auf weitere 21.342.442 Aktien — zusammen 53,5 Millionen netto. Im November 2025, nach einer Kurserholung, 44.000.000 Aktien zu 2,50 US-Dollar plus Bezugsrechte auf 6.000.000 Aktien: 117,2 Millionen netto. Und im April 2026 noch einmal 11.803.589 Aktien zu durchschnittlich 1,70 US-Dollar für 19,4 Millionen netto.
Was das für dich als Aktionär bedeutet, zeigt der Vergleich zweier Verlustzahlen. Im ersten Quartal 2025 verlor Invivyd 16,3 Millionen US-Dollar, das waren 14 Cent je Aktie. Im ersten Quartal 2026 waren es 41,4 Millionen — also zweieinhalb Mal so viel Verlust —, aber nur 13 Cent je Aktie. Der Verlust je Aktie sank, obwohl der Verlust stieg. Nicht weil es besser lief, sondern weil es doppelt so viele Aktien gibt. Merke dir das Bild: Ein sinkender Verlust je Aktie ist kein Fortschritt, wenn nur der Nenner gewachsen ist.
Und der Vorrat an Munition ist nicht aufgebraucht. Zum 31. März 2026 waren die vollen 75 Millionen US-Dollar der Dauerplatzierung noch verfügbar (davon wurden im April 19,4 Millionen netto genutzt), dazu 275 Millionen weiterer Wertpapiere unter dem Rahmenprospekt vom Dezember 2025. Genehmigt sind eine Milliarde Aktien; ausgegeben sind gut 294 Millionen. Der Weg zu weiterer Verwässerung ist rechtlich frei.
Unbequeme Wahrheit Nr. 4: Die Nasdaq hat eine Uhr gestellt — sie läuft bis zum 19. Januar 2027
Am 23. Juli 2026 kam Post von der Nasdaq. Der Grund ist eine schlichte Regel: Wer im Nasdaq Global Market notiert ist, muss einen Gebotskurs von mindestens einem Dollar halten.
„… the bid price for the Company’s common stock, $0.0001 par value per share (the “Common Stock”), had closed below the $1.00 per share minimum required for continued listing on The Nasdaq Global Market pursuant to Nasdaq Listing Rule 5450(a)(1).“
Übersetzung: „… der Gebotskurs der Stammaktie des Unternehmens mit einem Nennwert von 0,0001 US-Dollar je Aktie hatte unter dem für eine fortgesetzte Notierung im Nasdaq Global Market nach Nasdaq-Listing-Regel 5450(a)(1) erforderlichen Mindestbetrag von 1,00 US-Dollar je Aktie geschlossen.“
— Invivyd, Inc., SEC-Pflichtmitteilung 8-K vom 24. Juli 2026, Item 3.01
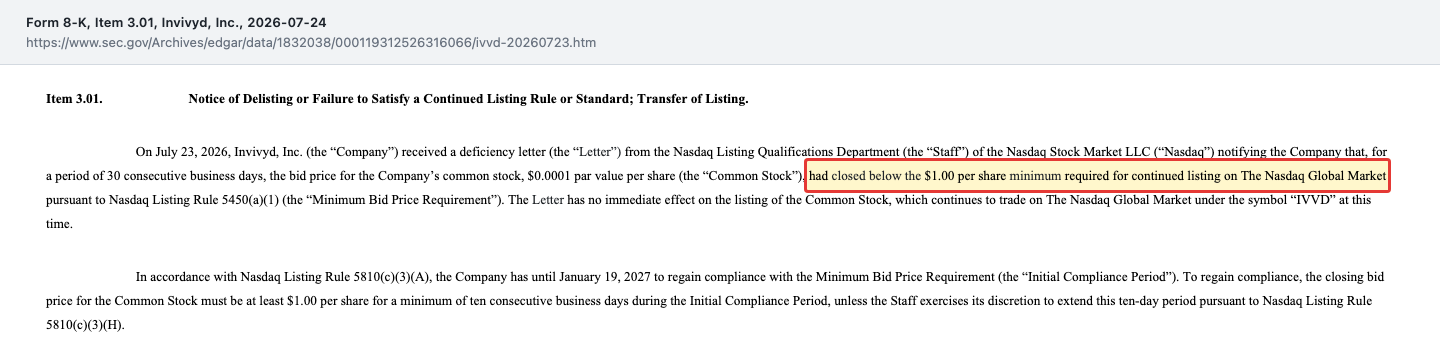
Zur Fairness gehört die Einordnung: Das ist noch kein Delisting, und die Regeln sehen mehrere Rettungsleinen vor. Erreicht der Schlusskurs bis zum 19. Januar 2027 an zehn aufeinanderfolgenden Handelstagen wieder einen Dollar, ist die Sache erledigt. Danach kann Invivyd zusätzliche 180 Tage bekommen — allerdings nur, wenn das Unternehmen in das kleinere Nasdaq Capital Market wechselt und dessen Anforderungen erfüllt. Der klassische Ausweg wäre ein Aktienzusammenlegung (Reverse Split): Aus zehn Aktien wird eine, der Kurs verzehnfacht sich rechnerisch. Das repariert die Notierung, nicht das Geschäft — und es passt zum Muster: Der Kurs ist hier ein Symptom, kein Problem für sich.
Unbequeme Wahrheit Nr. 5: Drei Großhändler tragen 86 Prozent — und seit Mai 2024 gibt es keinen Vorstandschef
Zwei Befunde, die einzeln unauffällig wären und zusammen etwas über die Verwundbarkeit des Hauses sagen. Erstens die Abhängigkeit von wenigen Abnehmern. PEMGARDA verkauft Invivyd nicht an Apotheken, sondern über Spezialgroßhändler an Infusionszentren und Ärzte. Wie eng dieser Trichter ist, zeigt der Geschäftsbericht:
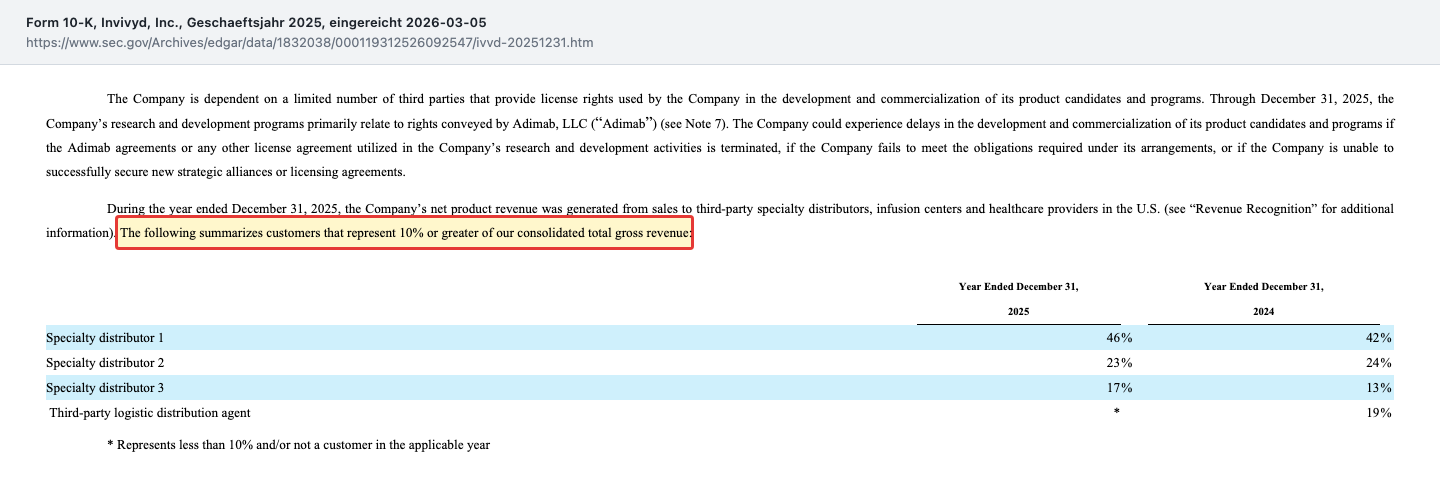
Beim Forderungsbestand ist es dasselbe Bild: Zum 31. Dezember 2025 entfielen 44, 22 und 20 Prozent der Bruttoforderungen auf dieselben drei Großhändler. Fällt einer davon aus oder verhandelt härter, trifft das nicht ein Segment, sondern die ganze Firma.
Zweitens die Führung. Im Geschäftsbericht für 2025 steht ein Satz, den man leicht überliest, weil er im Risikoteil versteckt ist: „Since May 2024, William Duke, Jr., our Chief Financial Officer, has served as our ‚principal executive officer‘.“ — auf Deutsch: Seit Mai 2024 nimmt der Finanzvorstand die Rolle des obersten Geschäftsführenden wahr, „bis ein dauerhafter Nachfolger gefunden werden kann“. Der Quartalsbericht zum 31. März 2026 bestätigt es in der Unterschriftszeile: William Duke, Jr. zeichnet dort zugleich als Principal Executive Officer, Principal Financial Officer und Principal Accounting Officer — eine Person, drei Rollen. Eine Pflichtmitteilung über die Bestellung eines Vorstandschefs (8-K, Item 5.02) hat es seither nicht gegeben; als Stimme des Unternehmens tritt Chairman Marc Elia auf. Ein Biotech, das um die Existenzgrundlage seines einzigen Produkts kämpft und dabei seit über zwei Jahren keinen eigenen Vorstandschef hat, führt diesen Kampf mit einer Hand auf dem Rücken.
Bewertung: Die Börse bezahlt die Kasse — das Geschäft gibt es gratis dazu
Ein Kurs-Gewinn-Verhältnis gibt es hier nicht, weil es keinen Gewinn gibt. Nützlicher sind drei andere Anker, alle datiert. Erstens: Der Börsenwert lag in der Größenordnung von 190 bis 220 Millionen US-Dollar (Datenstand 7. August 2026) bei 294.607.452 Aktien zum 30. April 2026 — passend zu dem Gebotskurs unter einem Dollar, den die Nasdaq-Mängelanzeige vom 24. Juli 2026 dokumentiert. Zweitens: Dem stehen 184,2 Millionen US-Dollar Kasse zum 31. März 2026 gegenüber, plus 19,4 Millionen aus der April-Platzierung, bei null Finanzschulden. Der Unternehmenswert — Börsenwert minus Nettokasse — liegt damit ungefähr bei null. Drittens: Das Eigenkapital betrug zum 31. März 2026 203,1 Millionen US-Dollar oder rund 72 Cent je Aktie; die Aktie handelt also unter Buchwert. Gemessen am Umsatz der letzten zwölf Monate von rund 56 Millionen ergibt das ein Kurs-Umsatz-Verhältnis von grob dreieinhalb.
Klingt nach Schnäppchen — und genau hier ist Vorsicht geboten. Ein Unternehmenswert nahe null bedeutet nicht „gratis“, sondern: Der Markt rechnet damit, dass das operative Geschäft die Kasse aufzehrt, statt sie zu vermehren. Bei 41,7 Millionen US-Dollar Mittelabfluss im Quartal ist das keine abwegige Annahme. Und in der Bilanz steht noch eine Position, die diese Rechnung trüben kann: 25,45 Millionen US-Dollar Vorräte, ausgewiesen als langfristiger Vermögenswert — bei Herstellkosten des Umsatzes von nur 3,75 Millionen im gesamten Jahr 2025 entspricht das rechnerisch rund sieben Jahren Absatz, während das Verkaufsfenster im Juni 2027 zuschlägt. Sollte davon etwas abgewertet werden, schmilzt das Eigenkapital entsprechend. Zum Vergleich, was am anderen Ende der COVID-Skala passiert, wenn eine Erlösquelle wegbricht: unsere Analyse zu Moderna zeigt dieselbe Mechanik in ganz anderer Größenordnung.
Bleibt der Blick der Profis: Der Analystenkonsens sah zuletzt ein Kursziel im niedrigen zweistelligen Dollarbereich (Datenstand 7. August 2026) — ein Vielfaches des Börsenkurses. Das ist bei binären Biotech-Fällen normal und sagt vor allem eines: Die Schätzer rechnen den Erfolg der Zulassung ein. Geht er schief, ist das Ziel gegenstandslos. Bei Invivyd ist der faire Wert keine Rechnung, sondern eine Wette auf zwei Behördenentscheidungen.
Chancen und Risiken auf einen Blick
Was für Invivyd spricht:
- Echtes, wachsendes Verkaufsgeschäft: PEMGARDA brachte 2025 53,4 Millionen US-Dollar Umsatz (2024: 25,4 Millionen), das Quartal Q4 2025 war mit 17,2 Millionen das stärkste. Der Jahresverlust schrumpfte von 198,6 (2023) über 169,9 (2024) auf 52,5 Millionen (2025).
- Schuldenfreie Bilanz mit Substanz: 184,2 Millionen US-Dollar Kasse und 203,1 Millionen Eigenkapital zum 31. März 2026, bei Verbindlichkeiten von 38,7 Millionen, in denen kein Bankkredit steckt. Kein Gläubiger kann die Reißleine ziehen.
- Ein zweiter Schuss im Lauf: Für die Phase-3-Studie DECLARATION mit dem Nachfolge-Antikörper VYD2311 werden die Hauptergebnisse für das dritte Quartal 2026 erwartet; sie ist auf einen regulären Zulassungsantrag ausgelegt. Dazu die geplante Vergleichsstudie LIBERTY und der Masern-Antikörper VMS063.
- Ein Markt, den Impfstoffe nicht abdecken: Für stark immungeschwächte Menschen ist ein Antikörper die einzige verlässliche Vorbeugung — genau das Argument, mit dem Invivyd bei der FDA für eine reguläre Zulassung wirbt.
- Die Aktie notiert unter Buchwert (rund 72 Cent Eigenkapital je Aktie zum 31. März 2026), der Unternehmenswert liegt nahe null — jede positive Überraschung trifft auf eine sehr niedrige Erwartungslage.
Was dagegen spricht:
- Der gesamte Umsatz hat ein amtliches Ablaufdatum: Die Notfallgenehmigung für PEMGARDA endet am 29. Juni 2027; einen schriftlich zugesagten Weg zur regulären Zulassung gibt es laut eigener Mitteilung vom 6. Juli 2026 bis heute nicht.
- Erhebliche Zweifel am Fortbestand stehen im Quartalsbericht zum 31. März 2026 und im Bestätigungsvermerk zum Geschäftsbericht 2025. Kasse 184,2 Millionen bei 41,7 Millionen Mittelabfluss im Quartal — das sind gut vier Quartale.
- Massive Verwässerung: von 119,8 Millionen Aktien (31.12.2024) auf 294,6 Millionen (30.04.2026), dazu 27,3 Millionen aus vorfinanzierten Bezugsrechten und 36,4 Millionen aus Optionen und Bezugsrechten. Genehmigt ist eine Milliarde Aktien; 75 Millionen US-Dollar Dauerplatzierung und 275 Millionen Rahmenprospekt stehen offen.
- Notierungsrisiko: Nasdaq-Mängelanzeige vom 23. Juli 2026, Frist bis zum 19. Januar 2027. Eine Heilung per Aktienzusammenlegung repariert die Regel, nicht das Geschäft.
- Klumpen- und Führungsrisiko: Drei Spezialgroßhändler standen 2025 für 46, 23 und 17 Prozent des Bruttoumsatzes; seit Mai 2024 führt der Finanzvorstand das Unternehmen zugleich als obersten Geschäftsführenden, ein dauerhafter Vorstandschef ist nicht bestellt.
Ein menschliches Fazit
Zurück zur Stempel-Falle vom Anfang. Ihr Kern ist nicht, dass die Behörde etwas falsch gemacht hätte, und schon gar nicht, dass PEMGARDA ein schlechtes Medikament wäre — es hilft nachweislich Menschen, für die es sonst wenig gibt, und das Verkaufsgeschäft hat Invivyd solide aufgebaut. Ihr Kern ist, dass wir aus dem Wort „freigegeben“ eine Dauerhaftigkeit lesen, die im Papier nie stand. Wer heute Invivyd-Aktien kauft, kauft keine Firma mit einem zugelassenen Medikament und einer vollen Kasse. Er kauft drei Dinge: ein Verkaufsgeschäft mit Restlaufzeit bis zum 29. Juni 2027; eine Kasse von 184,2 Millionen US-Dollar, die beim aktuellen Tempo gut vier Quartale trägt und deren einzige Verwendung darin besteht, zwei Behördenentscheidungen zu erkaufen; und die Aussicht, dass jede weitere Finanzierung den eigenen Anteil erneut verkleinert. Das kann aufgehen. Wenn DECLARATION überzeugt und die FDA einen Zulassungsweg eröffnet, sieht die Rechnung von heute rückblickend lächerlich vorsichtig aus. Geht es schief, ist eine Kasse ohne Geschäft irgendwann nur noch eine Kasse, die kleiner wird. Die ehrliche Frage an dich lautet deshalb nicht „Ist die Aktie billig?“, sondern: Würdest du 184 Millionen Dollar auf zwei Briefe wetten, die noch nicht geschrieben sind? Wenn ja, hast du eine These. Wenn nein, hattest du einen Stempel. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Invivyd, Inc. — SEC-Quartalsbericht 10-Q zum 31.03.2026 (eingereicht 14. Mai 2026)
- Invivyd, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 5. März 2026)
- Invivyd, Inc. — SEC-Geschäftsbericht 10-K für 2024 (eingereicht 20. März 2025)
- Invivyd, Inc. — SEC-Pflichtmitteilung 8-K vom 6. Juli 2026, Anlage 99.1 (Kündigung der Notfallgenehmigung)
- Invivyd, Inc. — SEC-Pflichtmitteilung 8-K vom 24. Juli 2026, Item 3.01 (Nasdaq-Mängelanzeige)
- Invivyd, Inc. — SEC-Pflichtmitteilung 8-K vom 14. Mai 2026, Anlage 99.1 (Ergebnisse erstes Quartal 2026)
- Vollständige SEC-Einreichungshistorie von Invivyd, Inc. (CIK 0001832038, vormals Adagio Therapeutics, Inc.): EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Börsenwert, Bewertungskennzahlen, Analystenkonsens; Datenstand 7. August 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden; bei einem Unternehmen mit dokumentierten Zweifeln an der Fortführungsfähigkeit gilt das in besonderem Maß. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 25,4 | 53,4 |
| Betriebsergebnis (EBIT) | -226,9 | -248,0 | -212,8 | -176,9 | -55,6 |
| Nettogewinn | -226,8 | -241,3 | -198,6 | -169,9 | -52,5 |
| Nettomarge | – | – | – | -669,4 % | -98,2 % |
| Gewinn je Aktie | -2,05 $ | -2,23 $ | -1,81 $ | -1,43 $ | -0,30 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Regulatorische Grundlage negativ
- PEMGARDA ist nicht zugelassen, sondern notfallgenehmigt — und diese Genehmigung endet laut Pflichtmitteilung (8-K) vom 6. Juli 2026 am 29. Juni 2027. Damit hat der gesamte Umsatz ein amtlich gesetztes Ablaufdatum. Nach eigener Darstellung hat bis dahin weder das Gesundheitsministerium HHS noch die FDA schriftlich einen Weg zur regulären Zulassung benannt.
- Finanzkraft & Fortbestand negativ
- Der Quartalsbericht zum 31. März 2026 und der Bestätigungsvermerk zum Geschäftsbericht 2025 nennen erhebliche Zweifel an der Fortführungsfähigkeit. Kasse 184,2 Millionen US-Dollar bei 41,7 Millionen operativem Mittelabfluss im Quartal — rechnerisch gut vier Quartale, plus 19,4 Millionen aus der April-Platzierung 2026. Der aufgelaufene Verlust beträgt 995,9 Millionen.
- Kommerzieller Aufbau positiv
- Den Sprung vom Forschungsbetrieb zum verkaufenden Unternehmen hat Invivyd geschafft: 0 Umsatz (2023), 25,4 Millionen US-Dollar (2024), 53,4 Millionen (2025), stärkstes Quartal Q4 2025 mit 17,2 Millionen. Zugleich sank der Jahresverlust von 198,6 auf 52,5 Millionen, die Forschungsausgaben von 137,3 auf 38,3 Millionen.
- Kapitalstruktur & Verwässerung negativ
- Von 119.835.162 Aktien (31.12.2024) auf 294.607.452 (30.04.2026), dazu 27.342.442 vorfinanzierte Bezugsrechte und 36.430.766 Optionen und Bezugsrechte. Ausgabekurse zwischen 0,52 (August 2025) und 2,50 US-Dollar (November 2025). Positiv daneben: keinerlei Finanzschulden — die Verbindlichkeiten von 38,7 Millionen sind Lieferanten, Rückstellungen und Mietverträge.
- Konzentration & Führung negativ
- Drei Spezialgroßhändler standen 2025 für 46, 23 und 17 Prozent des Bruttoumsatzes; auf dieselben drei entfielen 44, 22 und 20 Prozent der Bruttoforderungen zum 31.12.2025. Ein dauerhafter Vorstandschef ist seit Mai 2024 nicht bestellt: Finanzvorstand William Duke, Jr. zeichnet im Quartalsbericht zugleich als Principal Executive Officer, Principal Financial Officer und Principal Accounting Officer.
- Bewertung neutral
- Der Börsenwert lag in der Größenordnung von 190 bis 220 Millionen US-Dollar (Datenstand 7. August 2026) gegenüber 184,2 Millionen Kasse und 203,1 Millionen Eigenkapital zum 31. März 2026 — Unternehmenswert nahe null, Kurs unter Buchwert. Das ist rechnerisch billig und zugleich die Marktmeinung, dass die Kasse aufgezehrt wird, bevor daraus etwas Bleibendes entsteht.
Invivyd hat aus einem Forschungsprojekt ein echtes Verkaufsgeschäft gemacht: 53,4 Millionen US-Dollar Umsatz 2025 nach null im Jahr 2023, der Jahresverlust ein Viertel des Werts von 2023, keine Finanzschulden. Nur steht auf der Erlaubnis, dieses Geschäft zu betreiben, ein Datum: Die Notfallgenehmigung für PEMGARDA endet am 29. Juni 2027, und einen schriftlich zugesagten Weg zur regulären Zulassung gibt es laut eigener Mitteilung vom 6. Juli 2026 nicht. Dazu kommen erhebliche Zweifel am Fortbestand im jüngsten Quartalsbericht, gut vier Quartale Kassenreichweite, eine Verdreifachung der Aktienzahl binnen 16 Monaten und eine Nasdaq-Frist bis zum 19. Januar 2027. Alles hängt an zwei Behördenentscheidungen und einer Studie, deren Hauptergebnisse für das dritte Quartal 2026 erwartet werden. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Rot steht hier nicht wegen des Kurses und nicht wegen der Bewertung — die Aktie notiert unter Buchwert, und billig allein wäre nie ein Grund für Rot. Rot steht, weil gleich drei belegte Substanzbefunde zusammenkommen. Erstens: Der Wirtschaftsprüfer und das Unternehmen selbst nennen erhebliche Zweifel an der Fortführungsfähigkeit; das ist der härteste Befund, den ein Abschluss kennt. Zweitens: Die Kassenreichweite liegt bei rund vier Quartalen (184,2 Millionen US-Dollar Kasse gegen 41,7 Millionen Mittelabfluss im ersten Quartal 2026), und der Abfluss steigt, weil die Phase-3-Studie läuft. Drittens: Die einzige Einnahmequelle verliert am 29. Juni 2027 ihre Rechtsgrundlage, ohne dass ein Ersatzweg schriftlich zugesagt wäre. Dazu die Notierungsfrist der Nasdaq bis zum 19. Januar 2027. Dem stehen echte Stärken gegenüber — ein funktionierender Vertrieb, ein wachsender Umsatz, keine Finanzschulden und eine Studie, die alles drehen kann. Aber die Zweifelsregel verlangt bei belegtem Substanzrisiko die vorsichtigere Stufe. Was Du daraus machst, ist Deine Entscheidung.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Invivyd über die Ereignisspur bei der SEC: zwei Pflichtmitteilungen binnen 18 Tagen im Juli 2026 — die Kündigung der Notfallgenehmigung (6. Juli) und die Nasdaq-Mängelanzeige (24. Juli) — sowie ein Börsenwert, der ungefähr der Kasse entspricht. Die Firma hieß bis zum 12. September 2022 Adagio Therapeutics, Inc.; ältere Meldungen laufen unter diesem Namen.
- Datenstand und Aktualität: Jüngster Periodenbericht ist der Quartalsbericht (10-Q) zum 31. März 2026, eingereicht am 14. Mai 2026. Alle SEC-Einreichungen ab diesem Tag wurden durchgesehen; wesentlich sind die Pflichtmitteilungen vom 6. und 24. Juli 2026, die beide nach dem Quartalsbericht liegen und deshalb im Bericht selbst nicht vorkommen. Die Aktienzahl stammt vom Deckblatt des Quartalsberichts (294.607.452 zum 30. April 2026). Marktdaten mit Datenstand 7. August 2026.
- Verwechslungsgefahr und Begriffe: PEMGARDA ist eine Vorbeugung, keine Behandlung von COVID-19, und es ersetzt keine Impfung für Menschen, die impfen können. „EUA“ ist eine befristete Notfallgenehmigung, keine Zulassung; „BLA“ wäre der reguläre Zulassungsantrag. Vorfinanzierte Bezugsrechte (Pre-Funded Warrants) zählen wirtschaftlich wie Aktien, weil sie für 0,0001 US-Dollar je Stück ausgeübt werden können — sie stecken deshalb in der gewichteten Aktienzahl von 309.670.101 für das erste Quartal 2026.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei IVVD geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Invivyd Inc. (IVVD) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Invivyd, Inc. (Nasdaq: IVVD) aus New Haven, Connecticut, entwickelt und verkauft monoklonale Antikörper gegen Virusinfektionen. Einziges Produkt am Markt ist PEMGARDA (pemivibart), eine Infusion zur Vorbeugung von COVID-19 bei Menschen mit stark geschwächtem Immunsystem, für die eine Impfung nicht ausreicht. Der Produktumsatz betrug 2025 53,4 Millionen US-Dollar. In der Pipeline stehen der Nachfolge-Antikörper VYD2311 sowie die Programme VBY329 und VMS063 (Masern).
Weil PEMGARDA nie zugelassen war. Das Mittel hat seit März 2024 nur eine Notfallgenehmigung (Emergency Use Authorization). Sie hängt an der COVID-19-Notlagenerklärung des US-Gesundheitsministeriums HHS, und die wurde am 30. Juni 2026 mit Wirkung zum 29. Juni 2027 gekündigt. Invivyd meldete am 6. Juli 2026 per Pflichtmitteilung (8-K), dass die FDA daraufhin die Kündigung der PEMGARDA-Genehmigung zum selben Datum zugestellt hat — nach einer zwölfmonatigen Übergangsfrist.
Er bedeutet, dass das Geld nach eigener Planung nicht zwölf Monate über die Veröffentlichung des Berichts hinaus reicht, sofern kein frisches Kapital hereinkommt. Invivyd formuliert das im Quartalsbericht (10-Q) zum 31. März 2026 selbst so; auch der Wirtschaftsprüfer nennt es im Bestätigungsvermerk zum Geschäftsbericht 2025. Die Zahlen dahinter: 184,2 Millionen US-Dollar Kasse zum 31. März 2026 bei einem operativen Mittelabfluss von 41,7 Millionen allein im ersten Quartal 2026 — gut vier Quartale Reichweite.
Sehr stark. Zum 31. Dezember 2024 waren 119.835.162 Aktien ausstehend, zum 31. Dezember 2025 schon 281.987.033 und zum 30. April 2026 dann 294.607.452. Dazu kommen 27.342.442 Aktien aus vorfinanzierten Bezugsrechten sowie 36.430.766 Aktien aus Optionen, Aktienzusagen und weiteren Bezugsrechten. Ausgegeben wurde unter anderem zu 0,52 US-Dollar (August 2025), 2,50 US-Dollar (November 2025) und durchschnittlich 1,70 US-Dollar (April 2026). Genehmigt sind eine Milliarde Aktien.
Nicht unmittelbar, aber die Uhr läuft. Am 23. Juli 2026 erhielt Invivyd eine Mängelanzeige, weil der Gebotskurs 30 aufeinanderfolgende Handelstage unter 1,00 US-Dollar geschlossen hatte. Bis zum 19. Januar 2027 muss der Schlusskurs an zehn aufeinanderfolgenden Handelstagen wieder mindestens einen Dollar erreichen. Danach ist eine zweite Frist von 180 Tagen möglich, allerdings nur nach Wechsel in das kleinere Nasdaq Capital Market. Die Aktie handelt vorerst unverändert unter „IVVD“.
Ja. Bis zum 12. September 2022 firmierte das Unternehmen als Adagio Therapeutics, Inc.; unter diesem Namen erfolgte im August 2021 auch der Börsengang. Die SEC führt Adagio Therapeutics in den Stammdaten zur CIK 0001832038 als früheren Namen. Aus der Adagio-Zeit stammt der Vorgänger-Antikörper adintrevimab, der an der Virus-Evolution scheiterte — ein wesentlicher Teil des aufgelaufenen Verlusts von 995,9 Millionen US-Dollar (Stand 31. März 2026) entstand in diesen Jahren.
Das ist die entscheidende Streitfrage. Der Börsenwert lag in der Größenordnung von 190 bis 220 Millionen US-Dollar (Datenstand 7. August 2026), die Kasse bei 184,2 Millionen zum 31. März 2026 — bei null Finanzschulden. Der Unternehmenswert liegt damit nahe null, die Aktie unter Buchwert (rund 72 Cent Eigenkapital je Aktie). Rechnerisch ist das billig. Es ist aber auch die Marktmeinung, dass das Geschäft die Kasse verbraucht, statt sie zu vermehren — bei 41,7 Millionen Mittelabfluss je Quartal keine abwegige Annahme.
Ein dauerhafter Vorstandschef ist nicht bestellt. Laut Geschäftsbericht für 2025 nimmt seit Mai 2024 Finanzvorstand William Duke, Jr. zugleich die Rolle des obersten Geschäftsführenden wahr, „bis ein dauerhafter Nachfolger gefunden werden kann“. Im Quartalsbericht zum 31. März 2026 unterzeichnet er als Principal Executive Officer, Principal Financial Officer und Principal Accounting Officer zugleich. Als Stimme des Unternehmens tritt Chairman Marc Elia auf. Zum 31. Juli 2026 kam Michael Mina als Chief Medical Officer und Chief Epidemiologist hinzu (Form 3 vom 4. August 2026).
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.