Intershop: Vom 123-Millionen-Umsatz-Star zu 185.000 Euro operativem Gewinn — was am Comeback echt ist
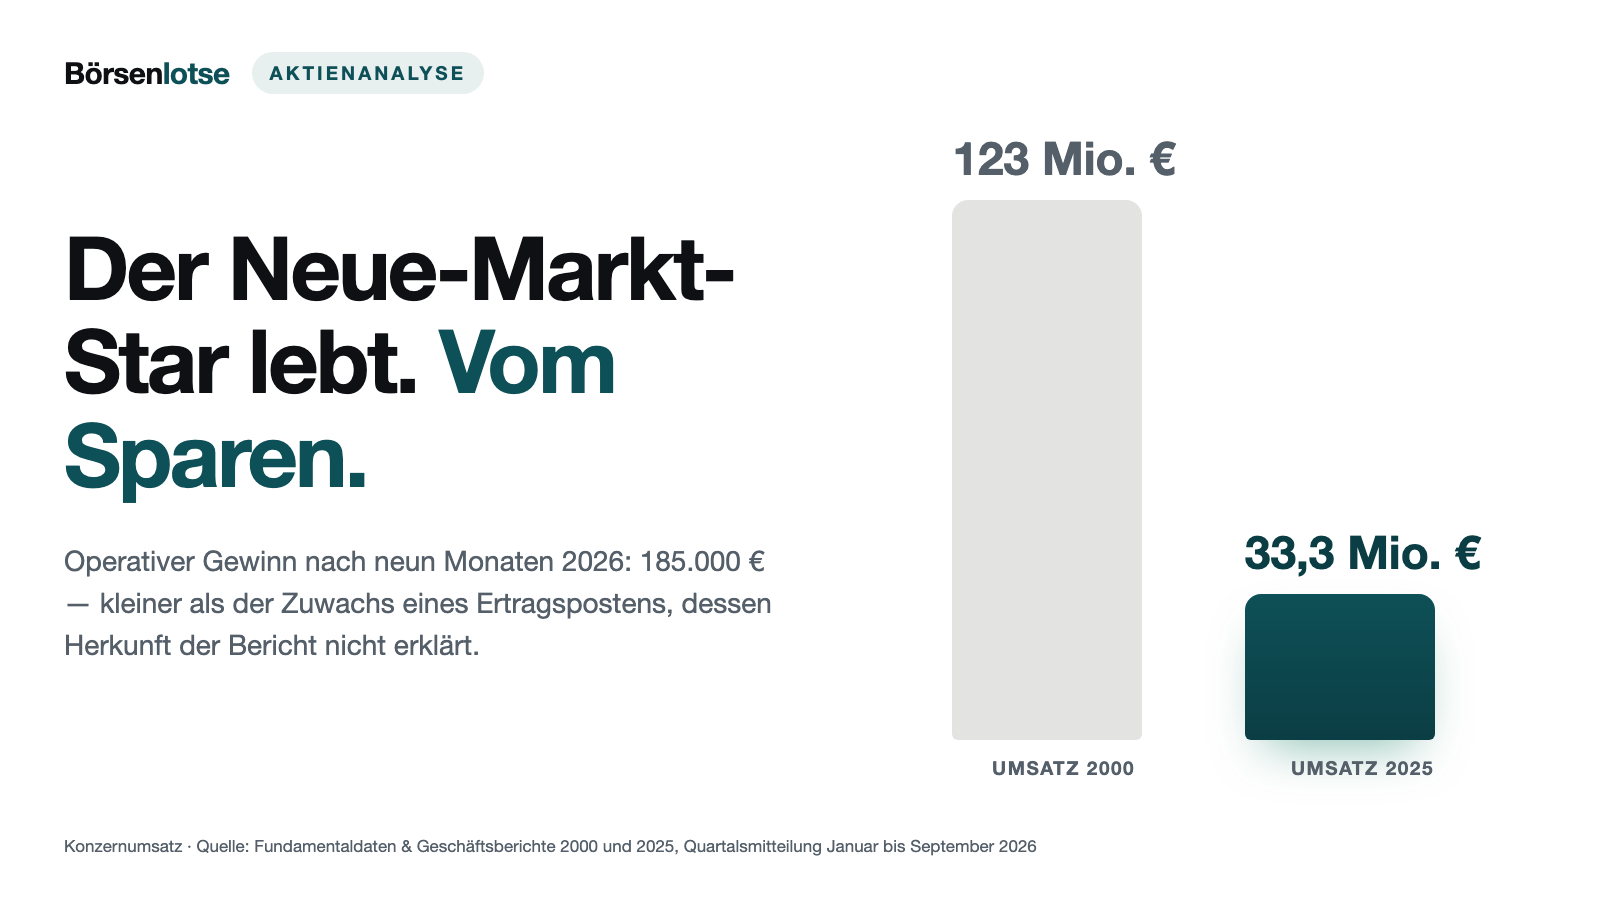
Aktualisiert am 28. Oktober 2026 (Zahlen Q1–Q3). Einen Namen vom Neuen Markt hältst du schnell für eine Firma, die du kennst — das ist die Comeback-Falle: Vertrautheit fühlt sich wie Wissen an. Bei INTERSHOP Communications ist der gesamte operative Gewinn aus neun Monaten — 185.000 Euro — kleiner als der Zuwachs eines einzigen Ertragspostens, dessen Herkunft der Bericht nicht erklärt. Der Umsatz schrumpft weiter. Die Aktie verdoppelte sich auf Xetra vom Tagestief 0,98 Euro im März 2026 auf 1,98 Euro am 8. Juli 2026 und schloss am 26. Oktober 2026 bei 1,415 Euro.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 20. November 2026
- Schlusskurs
- 1,30 € -1,10 %
- Marktkapitalisierung
- 26,0 Mio. €
- Wachstums-Score
- 3/10
- AAQS
- 0/10
Kursentwicklung seit 26. Oktober 2026: -8,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 0,98 € bis 1,90 € · Letzter Kurs: 1,30 € (Stand: 20. November 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Update vom 28. Oktober 2026: Intershop hat am 21. Oktober 2026 die Zahlen für die ersten neun Monate vorgelegt — das dritte positive Quartal in Folge beim operativen Ergebnis, der Net New ARR wieder im Plus, die Jahresprognose bestätigt. Alles Neue steht im Kapitel „Update Oktober 2026“ und ist in die übrigen Kapitel eingearbeitet. Dazu gehören zwei Punkte, die wir in der ersten Fassung vom 14. August 2026 nicht hatten: der neue, deutlich größere Rahmen für weitere Aktien, den die Hauptversammlung im Mai beschlossen hat, und eine bedingte Kaufpreisverpflichtung für einen Zukauf, die Intershop jetzt als kurzfristig ausweist.
Es gibt eine Falle, die ausgerechnet erfahrene Anleger besonders zuverlässig erwischt — und sie hat nichts mit Gier zu tun, sondern mit Erinnerung. Nennen wir sie die Comeback-Falle: Ein Name, den du aus einer früheren Börsenzeit kennst, fühlt sich vertrauter an als ein Name, den du nie gehört hast. Vertrautheit fühlt sich wie Wissen an. Und wenn dieser Name dann noch für eine Geschichte steht, die schlecht ausgegangen ist, kommt ein zweiter Reflex dazu: Wir mögen Wiederauferstehungen. Wir zahlen dafür.
Bei INTERSHOP Communications (Xetra: ISHA) aus Jena greifen beide Reflexe. 2026 ist die Aktie zurück in den Ranglisten der meistdiskutierten deutschen Werte in den großen Anlegerforen — nach einer Verdopplung vom Xetra-Tagestief 0,98 Euro (erstmals am 23. März 2026) auf 1,98 Euro im Xetra-Hoch am 8. Juli 2026. Machen wir also einen Deal: Wir lesen den Geschäftsbericht 2025, den Halbjahresbericht und die Neunmonatsmitteilung 2026 selbst, Zeile für Zeile — und schauen, was hinter dem Comeback steckt. Am Ende entscheidest du.
Warum der Name so schwer wiegt
Um die Aktie einzuordnen, muss man kurz zurückblicken. Intershop ging am 16. Juli 1998 am Neuen Markt der Frankfurter Wertpapierbörse an die Börse, zu einem splitbereinigten Emissionskurs von 3,41 Euro. Der Kurs stieg so schnell, dass das Unternehmen die Aktie binnen eines Jahres zweimal teilen musste: am 23. August 1999 im Verhältnis 1:3, am 16. August 2000 im Verhältnis 1:5. Am 29. September 2000 kam eine Zweitnotierung an der NASDAQ dazu, zu 32,09 US-Dollar je American Depositary Share. Zum 31. Dezember 2000 gab es 88.003.016 Intershop-Aktien.
Und die Geschäftszahlen von damals? Der Geschäftsbericht 2000 weist einen Konzernumsatz von 122,994 Millionen Euro aus — nach 46,266 Millionen im Jahr 1999. Gleichzeitig einen Jahresfehlbetrag von 38,923 Millionen Euro. Dann kippte es. Der Bericht selbst beschreibt den Moment, in dem die Geschichte endete:
„Anfang des Jahres 2001 kam es zu einem drastischen Kursrückgang der Intershop-Aktie, nachdem das Unternehmen nach Ende des vierten Quartals gemeldet hatte, dass Umsatz und Ergebnis für dieses Quartal auf Grund von unerwarteten, zum Quartalsende bekannt gewordenen Auftragsausfällen deutlich hinter den eigenen Prognosen zurückbleiben werden.“
— INTERSHOP Communications AG, Geschäftsbericht 2000, Kapitel „Die Aktie“

Zwei Zahlen machen den Abstand zu heute greifbar. Erstens der Börsenwert: Der Geschäftsbericht 2000 nennt für den 28. Februar 2001 — als der Absturz längst begonnen hatte — eine verwässerte Marktkapitalisierung von 632 Millionen Euro. Zum 30. Juni 2026 waren es 28,62 Millionen Euro. Zweitens der Umsatz: 122,994 Millionen Euro im Jahr 2000, 33,256 Millionen Euro im Jahr 2025. Intershop setzt heute rund ein Viertel dessen um, was es vor einem Vierteljahrhundert umsetzte.
Wichtig für jeden Kursvergleich: Die Aktienzahl ist zwischendurch mehrfach verändert worden. Am 20. Dezember 2019 beschloss eine außerordentliche Hauptversammlung eine vereinfachte Kapitalherabsetzung im Verhältnis 3:1 „zum Ausgleich von Verlusten und sonstigen Wertminderungen“; sie wurde am 4. Februar 2020 im Handelsregister eingetragen, die technische Aktienzusammenlegung erfolgte am 14. Februar 2020 nach Handelsschluss. Aus drei Aktien wurde eine. Alte Kurscharts, die das nicht bereinigen, führen dich also in die Irre — vergleichbar sind nur Börsenwerte und Umsätze, keine Kurse je Aktie.
Die Firmengeschichte für Anleger
-
1998
Börsengang am Neuen Markt
Erstnotiz am 16. Juli 1998 zu splitbereinigt 3,41 Euro. Zwei Aktiensplits binnen eines Jahres folgten.
-
2000
Umsatz von 123 Millionen Euro und Zweitnotierung an der NASDAQ
122,994 Millionen Euro Umsatz, dazu am 29. September 2000 der Gang an die NASDAQ. Es blieb der Höhepunkt: Anfang 2001 stürzte die Aktie nach Auftragsausfällen ab.
-
2020
Vereinfachte Kapitalherabsetzung 3:1
Am 14. Februar 2020 werden drei Aktien zu einer zusammengelegt. Seither führen unbereinigte Kurscharts in die Irre — vergleichbar bleiben nur Börsenwerte und Umsätze.
-
2022
Zukauf der niederländischen Sparque B.V.
Der Zukauf liefert die KI-Suche für die spätere Agentic-Plattform — und steckt im Firmenwert von 7,533 Millionen Euro (31. Dezember 2025), also in fast zwei Dritteln des Eigenkapitals.
-
2025
Kapitalerhöhung 10:3 zum gesetzlichen Mindestpreis
Eingetragen am 16. Oktober 2025: 4.374.684 neue Aktien zu 1,00 Euro — die Aktienzahl stieg um 30 Prozent.
-
2026
Drei Plusquartale und ein neuer Kapitalrahmen
Ebit nach neun Monaten plus 185.000 Euro bei 7 Prozent weniger Umsatz; die Hauptversammlung genehmigt bis zu 9,45 Millionen neue Aktien. Die Wende kommt aus den Kosten.
Was Intershop heute eigentlich macht
Stell dir einen Werkzeug-Großhändler vor, der 40.000 Artikel führt und dessen Kunden Handwerksbetriebe sind. Früher rief der Meister an, ein Innendienstmitarbeiter tippte die Bestellung ins System. Heute soll der Meister das selbst im Browser erledigen — mit seinen individuell verhandelten Preisen, seinem Rahmenvertrag, seiner Lieferadresse, seinen Ersatzteillisten. Genau diese Software baut Intershop: einen Online-Shop für das Geschäft zwischen Unternehmen, im Fachjargon B2B-Commerce. Nicht Amazon für Privatleute, sondern der digitale Vertriebskanal eines Herstellers oder Großhändlers.
Das Geschäft gliedert sich in zwei Bereiche. „Software und Cloud“ umfasst die Lizenz- und Wartungserlöse aus dem alten Modell — der Kunde kauft die Software einmal und zahlt jährlich für Pflege — sowie die Cloud- und Abonnementerlöse aus dem neuen Modell, bei dem Intershop die Software selbst betreibt und der Kunde monatlich zahlt. „Service“ ist das Projektgeschäft: Beratung, Einführung, Anpassung. Zu den Kunden zählen laut Geschäftsbericht 2025 über 300 Unternehmen, darunter Miele, Trumpf und die E/D/E-Verbundgruppe. Europa steuerte 2025 rund 72 Prozent des Umsatzes bei, die USA 20 Prozent, Asien-Pazifik 8 Prozent.
Zwei strategische Entscheidungen prägen alles Weitere. Erstens die Partner-First-Strategie: Neue Einführungsprojekte sollen möglichst Partnerfirmen übernehmen, nicht Intershop selbst. Das drückt den eigenen Serviceumsatz absichtlich — in den ersten neun Monaten 2026 lag er mit 4,885 Millionen Euro um 2 Prozent unter dem Vorjahr. Zweitens der Umbau zur „Agentic-B2B-Commerce-Plattform“. Hinter dem Begriff steckt: Die Software soll nicht nur Formulare anzeigen, sondern Aufgaben selbst erledigen — Produkttexte schreiben, Ersatzteile aus einem Foto erkennen, Angebote vorbereiten. Grundlage ist unter anderem die 2022 gekaufte niederländische Sparque B.V., ein Anbieter für KI-gestützte Suche und Produktempfehlungen. Im Mai 2026 folgte das „Spring 2026 Release“ mit einem Copilot für Käufer und einem für Verkäufer sowie einem guthabenbasierten Preismodell für alle KI-Funktionen.
Zum 30. September 2026 beschäftigte der Konzern 224 Vollzeitkräfte: 171 in den technischen Abteilungen, 30 in Vertrieb und Marketing, 23 in der Verwaltung. 190 davon arbeiten in Europa, 20 in Asien-Pazifik, 14 in den USA. Zum Vergleich: Ende 2024 waren es 261, ein Jahr zuvor (30. September 2025) 244. Das Geschäftsjahr entspricht dem Kalenderjahr — anders als etwa bei Serviceware, wo das Geschäftsjahr am 30. November endet.
Warum es hier kein 10-K gibt — und woher die Zahlen stattdessen kommen
Ein Punkt vorweg, weil er die Beleglage prägt: Von Intershop gibt es keinen Geschäftsbericht nach US-Muster (10-K) und keinen Quartalsbericht nach US-Muster (10-Q). Die Gesellschaft ist seit dem Ende der NASDAQ-Zeit kein US-Meldeunternehmen mehr; eine Suche in der Datenbank der US-Börsenaufsicht liefert keine Einträge. Intershop notiert im Prime Standard (Regulierter Markt) der Frankfurter Wertpapierbörse und ist in den Indizes CDAX, Prime All Share und Technology All Share enthalten.
Pflicht sind damit ein testierter IFRS-Konzernabschluss samt HGB-Jahresabschluss der AG sowie ein Halbjahresfinanzbericht — beides deutlich ausführlicher als eine bloße Quartalsmitteilung. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Halbjahresbericht, Quartalsmitteilungen, Prime Standard Xetra)“ statt „SEC-Berichte“. Wir haben den Geschäftsbericht 2025 (unterzeichnet in Jena am 4. März 2026), den Zwischenbericht Januar bis Juni 2026 (Versicherung der gesetzlichen Vertreter datiert 20. Juli 2026, veröffentlicht am 22. Juli 2026), die Quartalsmitteilungen Q1 2026 und Q1 bis Q3 2026 (unterzeichnet in Jena am 19. Oktober 2026, veröffentlicht am 21. Oktober 2026) sowie die Unterlagen der Hauptversammlung vom 19. Mai 2026 im Original gelesen und die entscheidenden Stellen markiert. Eine Telefonkonferenz zu den Neunmonatszahlen hat Intershop nicht angekündigt; Mitschriften von Analystenkonferenzen lagen uns nicht vor.
Noch ein Hinweis zur Sorgfalt: Der von uns genutzte Marktdaten-Feed weicht bei Intershop von den Berichten ab — er nennt für 2025 ein operatives Ergebnis von minus 1,98 Millionen Euro, während der testierte Abschluss minus 2,767 Millionen Euro ausweist. Diese Analyse verwendet ausschließlich die berichteten Werte. Vom Feed stammen nur Kurse, Börsenwerte und Handelsvolumina.
Wie die Aktie auf unseren Tisch kam
Intershop kam nicht über unseren hauseigenen Aktien-Scanner auf die Rechercheliste — der deckt in erster Linie US-gelistete Titel ab. Der Anlass war ein anderer: Die Aktie taucht seit dem Sommer 2026 regelmäßig in den Ranglisten der meistdiskutierten deutschen Werte in den großen Anlegerforen auf (Stand unserer Sichtung: 14. August 2026). Das ist kein Kaufsignal, sondern ein Aufmerksamkeitssignal — und genau deshalb ein guter Anlass, die Originalberichte zu lesen.
Der Kursverlauf erklärt die Aufmerksamkeit. Nach dem Xetra-Schlusskurs von 1,08 Euro zum 31. Dezember 2025 fiel die Aktie bis auf ein Xetra-Tagestief von 0,98 Euro — erstmals am 23. März 2026 erreicht, zuletzt am 14. April 2026 — und stieg dann bis auf ein Jahreshoch von 1,98 Euro am 8. Juli 2026: eine Verdopplung in fünfzehn Wochen. Am 14. August 2026 schloss sie bei 1,55 Euro; das entsprach rund 29 Millionen Euro Börsenwert. Seither ging es wieder abwärts: Am 15. und 16. September 2026 notierte die Aktie im Tagestief bei 1,30 Euro, am 26. Oktober 2026 schloss sie bei 1,415 Euro — rund 26,8 Millionen Euro Börsenwert. Mitgestiegen ist die Aufmerksamkeit auch messbar: Das durchschnittliche Handelsvolumen über alle Börsenplätze lag im ersten Halbjahr 2026 bei 20.458 Stück pro Tag — nach 13.349 im Jahr 2025 und 5.626 im Jahr 2024.
Was die Bilanz zum Kurs sagt, ist bemerkenswert nüchtern: Bei 1,415 Euro am 26. Oktober 2026 kostet die Aktie rund das 2,2-Fache ihres Buchwerts von 0,63 Euro je Aktie (30. September 2026). Übersetzt: Die Bilanz ist nicht überschuldet, aber der Markt zahlt mehr als das Doppelte dessen, was rechnerisch an Eigenkapital dahintersteht — und wie viel dieses Eigenkapital wirklich wert ist, sehen wir uns weiter unten genau an. Der zweite Befund ist die Marktenge: An manchen Handelstagen im August 2026 wechselten auf Xetra nur zwei- oder dreistellige Stückzahlen den Besitzer, am 11. und am 27. August sogar nur je eine Aktie; am 13. Oktober 2026 waren es auf Xetra gerade einmal zwei Aktien. Wer hier mit einer größeren Order hinein- oder hinauswill, bewegt den Kurs selbst.
Die Zahlen über die Jahre — und was wirklich beeindruckt
Fangen wir mit dem an, was Intershop zu Recht als Fortschritt verkauft. Das Cloud-Geschäft sammelt wieder Aufträge ein. Der Cloud-Umsatz stieg in den ersten neun Monaten 2026 um 2 Prozent auf 15,686 Millionen Euro, sein Anteil am Gesamtumsatz kletterte um sechs Prozentpunkte auf 67 Prozent, und die Cloud-Marge verbesserte sich von 65 auf 66 Prozent. Der Cloud-Auftragseingang — also das Volumen neu unterzeichneter Cloud-Verträge — legte um 29 Prozent auf 14,186 Millionen Euro zu; 3,7 Millionen Euro davon entfielen auf Neukunden, 10,5 Millionen auf Bestandskunden. In neun Monaten gewann Intershop zehn Neukunden (Vorjahreszeitraum: sieben), davon vier im dritten Quartal.
Zweitens: Die Kosten sind wirklich gefallen. Die Gesamtkosten aus Umsatzkosten und betrieblichen Aufwendungen sanken in den ersten neun Monaten 2026 um 13 Prozent auf 23,2 Millionen Euro, während der Umsatz nur um 7 Prozent nachgab. Die Bruttomarge stieg dadurch um zwei Prozentpunkte auf 48 Prozent. Das operative Ergebnis (Ebit) drehte von minus 1,384 Millionen Euro auf plus 185.000 Euro, das Ergebnis nach Steuern war mit minus 66.000 Euro praktisch ausgeglichen — nach minus 1,730 Millionen Euro im Vorjahreszeitraum.
Drittens: Die Kasse trägt. Der Mittelzufluss aus laufender Geschäftstätigkeit betrug in den ersten neun Monaten 2026 3,640 Millionen Euro (Vorjahr: 1,601 Millionen). Die liquiden Mittel lagen am 30. September 2026 bei 9,593 Millionen Euro — mehr als zum Jahresende 2025 (8,773 Millionen), aber weniger als zur Jahresmitte (11,072 Millionen); warum, steht im Update-Kapitel. Die Bankschulden machen nur einen Bruchteil davon aus (Einzelheiten im Urteil unten, „Bilanz und Liquidität“); die Eigenkapitalquote stieg auf 37 Prozent. Der Geschäftsbericht 2025 hält im Risikobericht ausdrücklich fest: „Es sind keine bestandsgefährdenden Risiken zu erkennen.“
Und jetzt der lange Blick. Der Umsatz stieg von 31,6 Millionen Euro (2019) über 33,6 (2020), 36,0 (2021), 36,8 (2022) und 38,0 (2023) auf den höchsten Wert seit 2019 von 38,8 Millionen Euro im Jahr 2024 — und fiel 2025 auf 33,3 Millionen Euro zurück. Das operative Ergebnis lag im selben Zeitraum bei minus 6,5 Millionen (2019), plus 1,0 (2020), plus 1,3 (2021), minus 2,9 (2022), minus 2,5 (2023), plus 0,1 (2024) und minus 2,8 Millionen Euro (2025). Übersetzt heißt das: In sieben Jahren hat Intershop in genau drei Jahren ein positives operatives Ergebnis erwirtschaftet, und der höchste Wert davon waren 1,3 Millionen Euro. Eine Firma, die dauerhaft Geld verdient, sieht anders aus.

Update Oktober 2026: Was die ersten neun Monate zeigen
Am 21. Oktober 2026 um 7:20 Uhr legte Intershop die Quartalsmitteilung für die Zeit vom 1. Januar bis 30. September 2026 vor. Das dritte Quartal allein brachte 7,664 Millionen Euro Umsatz (Vorjahresquartal: 7,994 Millionen, minus 4 Prozent) und ein operatives Ergebnis von plus 45.000 Euro (Vorjahresquartal: minus 492.000 Euro). Damit liegt das Ebit zum dritten Mal in Folge im Plus. Nach neun Monaten stehen 23,427 Millionen Euro Umsatz (minus 7 Prozent) und 185.000 Euro Ebit in den Büchern.
Die beste Nachricht des Quartals betrifft den Messwert, an dem diese Analyse im August ihre größte Sorge festgemacht hatte. Intershop schreibt dazu:
„Seit dem zweiten Quartal zeigt sich ein klarer Aufwärtstrend: Im dritten Quartal stieg der Net New ARR auf 0,5 Mio. Euro (zweites Quartal: 0,2 Mio. Euro).“
— INTERSHOP Communications AG, Quartalsmitteilung Q1 – Q3 2026, Abschnitt „Geschäftsentwicklung“, Seite 4
Der Grund steht in der Rechnung: Im ersten Halbjahr hatten Kündigungen über 1,798 Millionen Euro das Neugeschäft aufgezehrt, nach neun Monaten sind es 1,966 Millionen — im dritten Quartal kamen rechnerisch nur noch rund 168.000 Euro dazu. Auch das Servicegeschäft hat sich gefangen: Der Serviceumsatz stieg im dritten Quartal auf 1,693 Millionen Euro (Vorjahresquartal: 1,239 Millionen), und die Mitteilung spricht nach der Abnahme des Großprojekts im ersten Quartal von einer „auch im dritten Quartal spürbar verbesserten, positiven Servicemarge“.
Die Gegenrichtung steht in denselben Tabellen. Der Cloud-Umsatz selbst wuchs im dritten Quartal nicht: Rechnerisch lag er bei 5,152 Millionen Euro, nach 5,221 Millionen im Vorjahresquartal und 5,212 Millionen im zweiten Quartal 2026. Über neun Monate bleibt so nur ein Plus von 2 Prozent, nach 4 Prozent zur Jahresmitte. Lizenzen und Wartung fielen im dritten Quartal um 47 Prozent auf 819.000 Euro, der Umsatz mit Software und Cloud zusammen um 12 Prozent. Die Bruttomarge des Quartals sank auf 47 Prozent (Vorjahresquartal: 50 Prozent). Und in den USA brach der Umsatz in neun Monaten um 24 Prozent auf 3,8 Millionen Euro ein — „in allen Geschäftsbereichen“, wie Intershop schreibt.
Auch die Kasse erzählt eine zweite Geschichte. Die liquiden Mittel fielen im dritten Quartal von 11,072 auf 9,593 Millionen Euro, ein Minus von fast 1,5 Millionen Euro. Rechnerisch floss im Quartal operativ Geld ab, rund 679.000 Euro (neun Monate: plus 3,640 Millionen, Halbjahr: plus 4,319 Millionen). Ein Teil davon ist Saison: Kunden zahlen Cloud- und Wartungsverträge oft im Voraus, die Vertragsverbindlichkeiten sanken von 7,0 Millionen (30. Juni) auf 5,745 Millionen Euro (30. September), und auch im Vorjahresquartal floss operativ Geld ab, rechnerisch rund 292.000 Euro. Dazu kamen Tilgungen für Kredite und Mietverträge. Und eine Zahlung könnte noch anstehen. Für die 2022 übernommene Sparque B.V. führte der Geschäftsbericht 2025 zum 31. Dezember 2025 eine bedingte Kaufpreisverpflichtung von insgesamt 2,074 Millionen Euro, davon 1,785 Millionen Euro langfristig. 300.000 Euro flossen in den ersten neun Monaten 2026 als „Auszahlungen im Rahmen eines Unternehmenserwerbs“ ab. Den langfristigen Teil von 1,785 Millionen Euro hat Intershop zur Jahresmitte in die kurzfristigen Verbindlichkeiten umgegliedert — nach IFRS heißt das: innerhalb von zwölf Monaten fällig oder nicht aufschiebbar; der Geschäftsbericht 2025 erwartete die Zahlung noch für 2027 bis 2030, einen neuen Zeitpunkt nennt Intershop seit der Umgliederung nicht, und sie hängt von vertraglichen Bedingungen ab. Das entspricht fast 19 Prozent der heutigen Kasse.
Die Prognose hat der Vorstand bestätigt — und sie ist kein Selbstläufer:
„Vor diesem Hintergrund bestätigt Intershop die Prognose für das Geschäftsjahr 2026 und erwartet nach wie vor einen Cloud-Auftragseingang und einen Net New ARR auf Vorjahresniveau.“
— INTERSHOP Communications AG, Quartalsmitteilung Q1 – Q3 2026, Ausblick, Seite 9
Rechnen wir nach. Beim Net New ARR fehlen bis zu den plus 577.000 Euro des Vorjahres im vierten Quartal noch 478.000 Euro — etwas weniger, als das dritte Quartal allein geliefert hat, aber deutlich mehr als im vierten Quartal 2025 (rechnerisch rund 305.000 Euro: 577.000 Euro im Gesamtjahr minus 272.000 Euro nach neun Monaten). Beim Cloud-Auftragseingang lag der Vorjahreswert bei 21,703 Millionen Euro; nach 14,186 Millionen in neun Monaten braucht es im Schlussquartal rund 7,5 Millionen Euro, mehr als in jedem der ersten drei Quartale 2026. Machbar ist das: Im vierten Quartal 2025 waren es rechnerisch rund 10,7 Millionen Euro — der Geschäftsbericht nennt es ein „auftragsstarkes viertes Quartal“. Beim Ebit sieht die Prognose ein ausgeglichenes Ergebnis vor — nach 185.000 Euro Vorsprung darf das vierte Quartal leicht negativ ausfallen.
Zwei weitere Punkte gehören zum neuen Stand. Erstens hat die Hauptversammlung am 19. Mai 2026 den Rahmen für neue Aktien deutlich erweitert; Einzelheiten stehen in der unbequemen Wahrheit Nr. 3. Zweitens erschien am 22. Oktober 2026 über den Meldedienst EQS eine Studie der Quirin Privatbank, die ihre Einstufung „Buy“ bestätigte; die EQS-Meldung trägt den Standardhinweis, dass allein der Herausgeber der Studie für ihren Inhalt verantwortlich ist („The issuer is solely responsible for the content of this research“). Meldepflichtige Aktiengeschäfte von Vorstand oder Aufsichtsrat, Stimmrechtsmitteilungen oder Ad-hoc-Meldungen hat Intershop seit dem Halbjahresbericht bis zum 28. Oktober 2026 nicht veröffentlicht.
Unbequeme Wahrheit Nr. 1: Das operative Plus kommt aus dem Sparen, nicht aus dem Geschäft
Das ausgeglichene Ergebnis der ersten neun Monate 2026 ist echt — aber es ist nicht durch mehr Geschäft entstanden, sondern durch weniger Kosten. Der Umsatz fiel in den ersten neun Monaten 2026 um 7 Prozent auf 23,427 Millionen Euro. Im gesamten Geschäftsjahr 2025 war er um 14 Prozent auf 33,256 Millionen Euro gefallen. Am deutlichsten trifft es das alte Lizenzgeschäft: Die reinen Lizenzumsätze sanken 2025 von 2,511 Millionen Euro auf 142.000 Euro — ein Rückgang um 94 Prozent. Die Wartungserlöse folgen mit Verzögerung; in den ersten neun Monaten 2026 gingen Lizenzen und Wartung zusammen um 42 Prozent auf 2,856 Millionen Euro zurück.
Ein Teil davon ist gewollt: Intershop verlagert bewusst von Lizenz auf Abo und von eigenem Service auf Partner. Aber der Cloud-Umsatz wächst deutlich langsamer, als das Altgeschäft wegbricht — plus 353.000 Euro Cloud gegen minus 2,078 Millionen Euro Lizenz und Wartung und minus 86.000 Euro Service in den ersten neun Monaten 2026. Genau das sagt der Vorstand auch selbst voraus, und er hat es am 21. Oktober 2026 noch einmal bestätigt:
„Insgesamt erwartet Intershop für das Geschäftsjahr 2026 einen Cloud-Auftragseingang und einen Net New ARR auf Vorjahresniveau. Hinsichtlich des Umsatzes wird ein leicht geringerer prozentualer Rückgang im Vergleich zum Vorjahr prognostiziert. Durch die verbesserte Kostenbasis rechnet Intershop mit einem ausgeglichenen operativen Ergebnis (EBIT).“
— INTERSHOP Communications AG, Geschäftsbericht 2025, Prognosebericht, „Gesamtaussage für das Jahr 2026“
Lies den Satz noch einmal. Das Beste, was der Vorstand für 2026 in Aussicht stellt, ist ein weiterer Umsatzrückgang und ein Ergebnis von null. Die Gegenrechnung liefert die Belegschaft: 261 Vollzeitkräfte am 31. Dezember 2024, 224 am 31. Dezember 2025, 222 am 30. Juni 2026 und wieder 224 am 30. September 2026. Das ist ein Minus von 14 Prozent in einundzwanzig Monaten; seit Jahresbeginn 2026 ist die Zahl stabil. Der Geschäftsbericht 2025 beziffert die Einmalaufwendungen für Personalabbaumaßnahmen im Konzern mit 0,9 Millionen Euro (2024: 0,5 Millionen). Sparen funktioniert — aber es funktioniert nur einmal. Irgendwann muss der Umsatz die Arbeit übernehmen.
Und selbst das kleine Plus ruht nicht allein auf den Kosten. In der Gewinn- und Verlustrechnung der Quartalsmitteilung steht eine Zeile, die der Text der Mitteilung nicht erläutert: Die sonstigen betrieblichen Erträge stiegen in den ersten neun Monaten 2026 von 304.000 auf 853.000 Euro — ein Plus von 549.000 Euro und damit mehr als das gesamte Neunmonats-Ebit von 185.000 Euro. Ohne diesen Zuwachs läge das operative Ergebnis rechnerisch bei minus 364.000 Euro. Der größte Teil fiel im zweiten Quartal an: 581.000 Euro, nach 72.000 Euro im Vorjahresquartal. Im dritten Quartal lagen die sonstigen Erträge mit 208.000 Euro nahe am Vorjahresquartal (171.000 Euro); das Quartals-Ebit von 45.000 Euro trug dort eine andere Zeile — die sonstigen betrieblichen Aufwendungen, die von 594.000 auf 54.000 Euro fielen. Ohne diesen Rückgang um 540.000 Euro hätte das Quartal rechnerisch mit rund 495.000 Euro im Minus gelegen. Den Rückgang begründet die Quartalsmitteilung nur pauschal mit den Kostensenkungsmaßnahmen, ohne ihn aufzuschlüsseln; woher die Erträge stammen, sagen weder Halbjahresbericht noch Quartalsmitteilung. Im zweiten Quartal schloss Intershop zudem einen außergerichtlichen Vergleich in einem Schadensersatzprozess; ob er mit den Erträgen zusammenhängt, ist aus den Berichten nicht erkennbar, und auch die Zahlungsrichtung nennt Intershop nicht.
Unbequeme Wahrheit Nr. 2: Der Wachstumsmesswert kommt nur mühsam aus dem Minus
Bei Abo-Software gibt es eine Kennzahl, die wichtiger ist als der Umsatz eines Quartals: der ARR, der jährlich wiederkehrende Umsatz. Er sagt, wie viel Geld ohne neue Verkäufe automatisch hereinkommt, solange kein Kunde kündigt. Und die entscheidende Ableitung daraus heißt Net New ARR: neu gewonnener wiederkehrender Umsatz minus Kündigungen. Stell dir eine Badewanne vor — der Zufluss ist das Neugeschäft, der Abfluss sind die Kündigungen. Net New ARR ist die Frage, ob der Wasserstand steigt oder sinkt.
Bei Intershop sank er im ersten Halbjahr 2026 — und steigt seither nur langsam wieder. Der ARR stand am 31. Dezember 2025 bei 20,081 Millionen Euro. In den ersten neun Monaten 2026 kamen 731.000 Euro von Neukunden und 1,334 Millionen Euro von Bestandskunden hinzu, zusammen 2,065 Millionen Euro Neugeschäft. Dem standen 1,966 Millionen Euro Kündigungen gegenüber. Plus 103.000 Euro aus Währungsänderungen ergibt das einen ARR von 20,283 Millionen Euro am 30. September 2026 — und einen Net New ARR von plus 99.000 Euro, nach plus 272.000 Euro im Vorjahreszeitraum. Fast jeder Euro Neugeschäft wurde also von einer Kündigung wieder aufgezehrt.

Zur Jahresmitte stand der Wert noch tief im Minus. Das Unternehmen hatte das offen benannt — und eine Erklärung mitgeliefert:
„Der Net New ARR (New ARR abzüglich Kündigungen) war mit -0,4 Mio. Euro im ersten Halbjahr zwar hauptsächlich aufgrund eines Nachlaufeffekts aus dem Vorjahr, der aus nicht verlängerten im Jahr 2026 auslaufenden Kundenverträgen resultiert, weiterhin negativ.“
— INTERSHOP Communications AG, Zwischenbericht Januar bis Juni 2026, Seite 6

Zur Erklärung mit den auslaufenden Altverträgen passt das dritte Quartal: Die Kündigungen ebbten ab, der Net New ARR stieg auf rund 0,5 Millionen Euro. Die Spannung, die dieses Jahr entscheidet, bleibt trotzdem: Der Vorstand hat die Prognose am 21. Oktober 2026 erneut bestätigt — Net New ARR „auf Vorjahresniveau“, also bei den plus 577.000 Euro des Jahres 2025. Was dafür im vierten Quartal noch fehlt, rechnen wir im Update-Kapitel vor: ungefähr so viel, wie das dritte Quartal geliefert hat — erreichbar, aber nur, wenn das gute Quartal kein Ausreißer war. Und selbst dann gilt: Ein Abo-Geschäft mit rund 20 Millionen Euro wiederkehrendem Umsatz, das in einem Jahr netto gut eine halbe Million dazugewinnt, wächst um weniger als 3 Prozent.
Unbequeme Wahrheit Nr. 3: 4,4 Millionen Euro frisches Geld — zum gesetzlichen Mindestpreis
Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, weil neue Stücke ausgegeben werden. Bei Intershop ist das im Herbst 2025 in großem Stil passiert. Am 2. September 2025 beschloss der Vorstand mit Zustimmung des Aufsichtsrats eine Bezugsrechtskapitalerhöhung im Verhältnis 10:3 — auf je zehn alte Aktien durfte man drei neue zeichnen. Der Preis: 1,00 Euro je neuer Aktie.
„Der Vorstand der INTERSHOP Communications AG hat am 2. September 2025 mit Zustimmung des Aufsichtsrats eine Kapitalerhöhung gegen Bareinlagen mit Bezugsrecht für die Aktionäre unter teilweiser Ausnutzung des Genehmigten Kapitals im Verhältnis 10:3 zu einem Ausgabebetrag und Bezugspreis von 1,00 Euro je neuer Aktie beschlossen.“
— INTERSHOP Communications AG, Geschäftsbericht 2025, Konzernanhang „Kapitalerhöhung im Geschäftsjahr 2025“

Warum ausgerechnet 1,00 Euro? Weil das der gesetzliche Mindestpreis ist: Jede Intershop-Aktie hat einen rechnerischen Anteil am Grundkapital von genau 1,00 Euro, und unter diesen Nennbetrag darf eine deutsche Aktiengesellschaft nach dem Aktiengesetz keine neuen Aktien ausgeben. Intershop hat also zum tiefstmöglichen zulässigen Preis emittiert. Zum Vergleich: Der Xetra-Schlusskurs zum 31. Dezember 2025 lag bei 1,08 Euro.
Das Ergebnis: 4.374.684 neue Aktien, wirksam mit der Eintragung im Handelsregister beim Amtsgericht Jena am 16. Oktober 2025. Das gezeichnete Kapital stieg von 14.582.291 Euro auf 18.956.975 Euro — die Aktienzahl also um 30 Prozent. Zugeflossen sind Intershop 4,375 Millionen Euro, abzüglich 73.000 Euro Transaktionskosten. Anders gesagt: Wer als Altaktionär nicht mitgezeichnet hat, hält seither knapp ein Viertel weniger Anteil am selben Unternehmen.
Und der Vorrat ist nicht nur nicht aufgebraucht — er wurde wieder aufgefüllt. Nach der Kapitalerhöhung war das Genehmigte Kapital von 7.200.000 auf 2.825.316 Euro gesunken. Die Hauptversammlung am 19. Mai 2026 beschloss mit 99,74 Prozent der abgegebenen Stimmen, diesen Rest mit Wirkung ab der Eintragung des neuen Kapitals aufzuheben, und schuf ein neues Genehmigtes Kapital über 9.450.000 Euro; bis zur Eintragung gilt der alte Rest von 2.825.316 Euro weiter. Mit dem neuen Kapital darf der Vorstand mit Zustimmung des Aufsichtsrats fünf Jahre lang ab der Eintragung ins Handelsregister bis zu 9.450.000 neue Aktien ausgeben — fast die Hälfte der heutigen 18.956.975 Stück. Laut Satzungstext darf das Bezugsrecht der Altaktionäre bei Barkapitalerhöhungen für bis zu 20 Prozent des Grundkapitals ausgeschlossen werden, wenn der Ausgabebetrag den Börsenpreis nicht wesentlich unterschreitet; bei Sacheinlagen, etwa für Zukäufe, nennt die Ermächtigung für den Bezugsrechtsausschluss keine solche Obergrenze. Die zusammenfassende Begründung in der Einladung spricht dagegen von einer Ermächtigung zum Bezugsrechtsausschluss „für Bar- und/oder Sacheinlagen“ in Höhe von „20 % des aktuellen Grundkapitals“. Dort heißt es auch:
„Um es dem Vorstand auch in Zukunft zu ermöglichen, flexibel auf Marktgegebenheiten zu reagieren, und um die zwischenzeitliche Erhöhung des Grundkapitals bei der Bemessung der Kapitalia zu berücksichtigen, soll das bestehende Genehmigte Kapital I aufgehoben und ein neues Genehmigtes Kapital I in Höhe von EUR 9.450.000,00 mit einer erneuten Laufzeit von fünf Jahren neu geschaffen werden.“
— INTERSHOP Communications AG, Einladung zur ordentlichen Hauptversammlung am 19. Mai 2026, Tagesordnungspunkt 7
Laut Halbjahresbericht war die Eintragung im Mai 2026 beantragt, zum 20. Juli 2026 aber noch nicht erfolgt; ob sie seither erfolgt ist, sagt die Quartalsmitteilung vom 21. Oktober 2026 nicht. Nutzbar ist das neue Kapital erst ab der Eintragung. Zusammen mit dem Bedingten Kapital II über 6.242.000 Euro für Wandel- und Optionsanleihen (laut Hauptversammlungsbeschluss künftig schlicht „Bedingtes Kapital“, Eintragung beantragt) ergibt sich ein Rahmen von 15.692.000 möglichen neuen Aktien — 82,8 Prozent der heutigen Aktienzahl, ohne dass eine weitere Hauptversammlung zustimmen müsste. Genutzt hat Intershop ihn bisher nicht: Die Quartalsmitteilung zum 30. September 2026 meldet unverändert 18.956.975 Aktien. Ein Rahmen ist kein Plan. Aber nach einer Platzierung zum Mindestpreis 2025 steht seit Mai 2026 ein größerer Vorrat bereit als zuvor.
Unbequeme Wahrheit Nr. 4: Fast zwei Drittel des Eigenkapitals sind Firmenwert
Das Eigenkapital lag am 30. September 2026 bei 12,000 Millionen Euro, die Eigenkapitalquote bei 37 Prozent. Klingt solide. Nur: Der größte Posten auf der Aktivseite sind die immateriellen Vermögenswerte mit 11,416 Millionen Euro — und darin steckt ein Firmenwert von 7,533 Millionen Euro (Stand 31. Dezember 2025, unverändert gegenüber dem Vorjahr; die Quartalsmitteilung weist ihn nicht gesondert aus).
Ein Firmenwert entsteht, wenn ein Unternehmen mehr für eine Übernahme zahlt, als die gekauften Vermögenswerte einzeln wert sind. Er ist kein Gebäude, keine Maschine, kein Bankguthaben — er ist die bilanzierte Hoffnung, dass sich der Kaufpreis rechnet. Bei Intershop stammt er im Wesentlichen aus früheren Zukäufen und aus der 2022 erworbenen Sparque B.V. Das Bemerkenswerte: Der Geschäftsbericht 2025 rechnet ihn selbst heraus, wenn es ernst wird. Im Kapitel zum Risikomanagement heißt es zur Bewertung möglicher Schäden: „Das wirtschaftliche Eigenkapital bestimmt sich aus dem Eigenkapital abzüglich des Firmenwertes.“ Nach dieser hauseigenen Definition beträgt das wirtschaftliche Eigenkapital zum 30. September 2026 rund 4,47 Millionen Euro.
Wie fragil dieser Posten historisch ist, zeigt die Anlagenspiegel-Tabelle im selben Bericht: Die Anschaffungskosten des Firmenwerts betragen 27,157 Millionen Euro, die kumulierten Abschreibungen darauf 19,624 Millionen Euro. Rund 72 Prozent des einmal bezahlten Firmenwerts sind über die Jahre also bereits abgeschrieben worden. Für 2024 und 2025 waren nach dem jährlichen Werthaltigkeitstest keine weiteren Wertminderungen nötig; der Test rechnet mit einem Abzinsungssatz nach Steuern von 11,5 Prozent und hätte laut Bericht selbst dann noch gehalten, wenn die geplanten Zahlungsströme um bis zu 40 Prozent niedriger ausgefallen wären. Dazu kommt ein zweiter Posten, den man kennen sollte: Bei der AG als Einzelgesellschaft steht nach dem Jahresfehlbetrag 2025 von 3,7 Millionen Euro ein Bilanzverlust von 11,0 Millionen Euro in den Büchern (2024: 7,3 Millionen). Solange der besteht, ist eine Dividende praktisch ausgeschlossen.
Unbequeme Wahrheit Nr. 5: Wer hier wirklich entscheidet
Die Eigentümerstruktur ist konzentriert. Zum 31. Dezember 2025 stimmten vier Aktionäre ihr Stimmverhalten ab: die Shareholder Value Beteiligungen AG, die Shareholder Value Management AG, die Value Focus Beteiligungs GmbH und Reiner Sachs über die Sachs Assets GmbH. Zusammen halten sie nach den Angaben im Geschäftsbericht 2025 40,11 Prozent der Stimmrechte. Daneben meldete die Frankfurter Investmentgesellschaft mit variablem Kapital (SICAV) aus Grevenmacher/Luxemburg am 28. Juli 2025 eine Beteiligung von 18,59 Prozent. Der Streubesitz wird mit 41 Prozent angegeben.
Interessanter als die Prozentzahlen ist, wer den Aufsichtsrat führt. Der Vorsitzende Frank Fischer ist zugleich Vorstandsvorsitzender der Shareholder Value Management AG, war bis zum 28. Februar 2025 Vorstandsmitglied der Shareholder Value Beteiligungen AG und ist geschäftsführender Gesellschafter der Value Focus Beteiligungs GmbH — also aller drei Gesellschaften des Stimmrechtspools. Das Unternehmen benennt die Konsequenz in der Erklärung zur Unternehmensführung selbst:
„Herr Fischer ist zwar von der Gesellschaft unabhängig, aber von dem kontrollierenden Aktionär abhängig.“
— INTERSHOP Communications AG, Geschäftsbericht 2025, Erklärung zur Unternehmensführung

Das ist keine Anschuldigung — die offene Erklärung ist genau das, was der Kodex verlangt, und ein Ankeraktionär mit langem Atem kann für ein Unternehmen im Umbau ein Vorteil sein. Es ist eine Information: Den Aufsichtsrat, der den Vorstand kontrolliert, führt eine Person, die laut Geschäftsbericht vom kontrollierenden Aktionär abhängig ist. Dazu passt ein zweiter Befund aus dem Halbjahresbericht: Zum 30. Juni 2026 hielten Vorstandschef Markus Dränert und Finanzvorständin Petra Stappenbeck je 8.450 Aktien — zusammen 16.900 Stück von 18.956.975, also 0,09 Prozent des Kapitals. Zum Kurs vom 26. Oktober 2026 sind das rund 24.000 Euro. Meldepflichtige Wertpapiergeschäfte von Vorstand oder Aufsichtsrat hat Intershop für 2026 bis zum 28. Oktober keine veröffentlicht.
Was die Aktie kostet
Zur Größenordnung, mit Stichtag: Beim Xetra-Schlusskurs von 1,415 Euro am 26. Oktober 2026 und 18.956.975 Aktien liegt der Börsenwert bei rund 26,8 Millionen Euro. Gemessen am Konzernumsatz 2025 von 33,256 Millionen Euro ergibt das ein Kurs-Umsatz-Verhältnis von etwa 0,8; auf Basis der letzten vier Quartale (rechnerisch 31,4 Millionen Euro Umsatz) sind es knapp 0,9. Ein Kurs-Gewinn-Verhältnis gibt es nicht, weil kein Gewinn da ist — das Ergebnis je Aktie lag 2025 bei minus 0,21 Euro und in den ersten neun Monaten 2026 bei 0,00 Euro.
Aufschlussreicher ist die Rechnung ohne Kasse. Von den rund 26,8 Millionen Euro Börsenwert entfallen 9,593 Millionen Euro auf liquide Mittel (30. September 2026); dem stehen Bankverbindlichkeiten von 1,426 Millionen Euro gegenüber. Der Markt bezahlt für das operative Geschäft ohne die Nettoliquidität also rund 18,7 Millionen Euro — bei 33,3 Millionen Euro Jahresumsatz 2025. Rechnet man die Leasingverbindlichkeiten nach IFRS 16 von zusammen 6,481 Millionen Euro und den als kurzfristig ausgewiesenen Teil der bedingten Kaufpreisverpflichtung für Sparque von 1,785 Millionen Euro hinzu, landet man bei rund 27 Millionen Euro Unternehmenswert. Gemessen am Umsatz ist das für ein Softwareunternehmen wenig — der Preis rechnet allerdings kein Wachstum ein.
Der Buchwert je Aktie lag zum 30. September 2026 bei 0,63 Euro; die Aktie kostet damit rund das 2,2-Fache des Buchwerts. Zieht man den Firmenwert ab, kostet sie das Sechsfache des wirtschaftlichen Eigenkapitals. Der Blick der Profis ist dünn: Öffentlich sichtbar ist vor allem eine Studie der Quirin Privatbank vom 22. Oktober 2026 mit der Einstufung „Buy“, verbreitet über EQS mit dem Standardhinweis, dass allein der Herausgeber der Studie für ihren Inhalt verantwortlich ist. Eine Dividende zahlt Intershop nicht; der Bilanzverlust von 11,0 Millionen Euro bei der AG steht dem ohnehin entgegen.
Wie wir einen anderen deutschen E-Commerce-Wert eingeordnet haben, zeigt unsere Analyse zu The Platform Group. Wer hier kauft, kauft keine Wachstumsgeschichte, sondern setzt darauf, dass der Boden erreicht ist.
Chancen und Risiken auf einen Blick
Was für Intershop spricht:
- Das Cloud-Geschäft sammelt wieder Aufträge ein: plus 29 Prozent Cloud-Auftragseingang, zehn Neukunden und eine Cloud-Marge von 66 Prozent in den ersten neun Monaten 2026.
- Der Net New ARR hat gedreht: rund plus 0,5 Millionen Euro im dritten Quartal 2026 nach minus 0,6 Millionen im ersten; nach neun Monaten plus 99.000 Euro.
- Die Kostenbasis ist wirklich niedriger: Gesamtkosten minus 13 Prozent, Bruttomarge plus zwei Prozentpunkte auf 48 Prozent, Ebit drei Quartale in Folge positiv (neun Monate: plus 185.000 Euro nach minus 1,384 Millionen Euro).
- Die Bilanz trägt: 9,593 Millionen Euro Kasse gegen 1,426 Millionen Euro Bankschulden, Eigenkapitalquote 37 Prozent, operativer Mittelzufluss 3,640 Millionen Euro in den ersten neun Monaten 2026 — und ausdrücklich keine bestandsgefährdenden Risiken laut Risikobericht 2025.
- Das Großprojekt im Servicebereich, das 2025 Ressourcen und Marge fraß, wurde im ersten Quartal 2026 abgenommen; die Servicemarge ist seither laut Unternehmen positiv und spürbar verbessert.
- Der Zielmarkt wächst: Der Geschäftsbericht 2025 (Prognosebericht, Abschnitt „Rahmenbedingungen“) zitiert Daten von Capital One Shopping Research und dem Big Commerce B2B Report, wonach der weltweite B2B-Commerce-Markt bis 2030 jährlich um 14,5 Prozent auf 62,2 Billionen US-Dollar wächst — eine Branchenprognose Dritter, keine Intershop-Zahl.
Was dagegen spricht:
- Der Umsatz schrumpft im zweiten Jahr in Folge — 2025 um 14 Prozent, in den ersten neun Monaten 2026 um weitere 7 Prozent — und der Vorstand kündigt für das Gesamtjahr 2026 selbst einen weiteren Rückgang an. Der Cloud-Umsatz lag im dritten Quartal rechnerisch sogar leicht unter dem Vorjahresquartal.
- Der Net New ARR liegt nach neun Monaten mit plus 99.000 Euro 64 Prozent unter dem Vorjahr; die Kündigungen von 1,966 Millionen Euro zehrten fast das gesamte Neugeschäft von 2,065 Millionen Euro auf.
- Das Plus des dritten Quartals (45.000 Euro) hängt an den sonstigen betrieblichen Aufwendungen, die von 594.000 auf 54.000 Euro sanken; ohne diesen Rückgang hätte das Quartal rechnerisch mit rund 495.000 Euro im Minus gelegen. Aufgeschlüsselt wird der Rückgang nicht.
- Die Kasse sank im dritten Quartal um fast 1,5 Millionen Euro; 1,785 Millionen Euro bedingter Kaufpreis für Sparque stehen inzwischen als kurzfristige Verbindlichkeit in der Bilanz.
- Nach der Kapitalerhöhung von 2025 (plus 30 Prozent Aktien zum Mindestpreis) erlaubt der neue Kapitalrahmen ab der Eintragung bis zu 15.692.000 weitere Aktien ohne neue Hauptversammlung.
- Vom Eigenkapital von 12,000 Millionen Euro entfallen 7,533 Millionen Euro auf den Firmenwert; die AG trägt einen Bilanzverlust von 11,0 Millionen Euro.
- Die Aktie ist markteng: durchschnittlich 20.458 Stück pro Tag über alle Börsenplätze im ersten Halbjahr 2026, an einzelnen Xetra-Tagen im August und Oktober 2026 nur ein- bis dreistellige Stückzahlen.
- Ein französischer Implementierungspartner macht laut Halbjahresbericht 2026 Ansprüche auf Handelsvertreterausgleich „im hohen sechsstelligen Bereich“ geltend; Intershop hält sie dem Grunde und der Höhe nach für unberechtigt. Die Quartalsmitteilung zum dritten Quartal enthält dazu keinen neuen Stand.
Ein menschliches Fazit
Zurück zur Comeback-Falle. Sie funktioniert, weil Vertrautheit sich wie Wissen anfühlt und weil wir Wiederauferstehungsgeschichten mögen. Bei Intershop kommt beides zusammen: der Name aus der Zeit des Neuen Marktes und eine Kursverdopplung binnen fünfzehn Wochen. Wer da einsteigt, kauft schnell die Erzählung mit — die vom Phönix aus der Asche.
Die Berichte erzählen etwas Nüchterneres. Da ist ein Unternehmen, das seine Kosten in den Griff bekommen hat, das drei Quartale in Folge operativ im Plus liegt, keine drückenden Schulden hat und dessen Cloud-Geschäft wieder Aufträge einsammelt — und dessen wiederkehrender Umsatz im dritten Quartal endlich wieder spürbar gewachsen ist. Und da ist dasselbe Unternehmen, dessen Umsatz im zweiten Jahr in Folge fällt, dessen Cloud-Umsatz im dritten Quartal stagnierte, dessen Periodenergebnis nach neun Monaten trotz operativem Plus bei minus 66.000 Euro liegt — und dessen Aktienzahl vor einem Jahr um 30 Prozent stieg, ausgegeben zum niedrigsten Preis, den das Gesetz erlaubt. Im Mai genehmigte die Hauptversammlung auf Vorschlag von Vorstand und Aufsichtsrat einen neuen, größeren Vorrat.
Beides ist wahr. Die Quartalsmitteilung vom 21. Oktober 2026 hat eine der beiden großen Fragen dieser Analyse vorläufig beantwortet: Der Net New ARR liegt nach neun Monaten wieder im Plus, und das dritte Quartal war auch ohne erhöhte sonstige Erträge positiv — wenn auch nur mit 45.000 Euro und nur dank gesunkener sonstiger Aufwendungen, die die Mitteilung nicht im Einzelnen aufschlüsselt. Die zweite Frage bleibt offen: ob aus dem Spar-Turnaround irgendwann Wachstum wird. Den nächsten Beleg liefern die Zahlen zum Gesamtjahr 2026 — und mit ihnen die Antwort, ob das vierte Quartal die bestätigte Prognose trägt. Bis dahin bleibt offen, ob hier ein Turnaround gehandelt wird oder eine Erinnerung.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Geschäftsbericht 2025 der INTERSHOP Communications AG (IFRS-Konzernabschluss und HGB-Jahresabschluss, Vorstandsunterschrift Jena, 4. März 2026)
- Quartalsmitteilung Q1 – Q3 2026 (Januar bis September 2026, Vorstandsunterschrift Jena, 19. Oktober 2026, veröffentlicht 21. Oktober 2026) und Pressemitteilung vom 21. Oktober 2026
- Zwischenbericht Januar bis Juni 2026 (Halbjahresfinanzbericht, veröffentlicht 22. Juli 2026)
- Einladung zur Hauptversammlung am 19. Mai 2026 und Abstimmungsergebnisse (neues Genehmigtes Kapital, Tagesordnungspunkte 7 und 8)
- Quartalsmitteilung Q1 2026 (veröffentlicht 22. April 2026)
- Geschäftsbericht 2020 (Umsatz und Ebit 2019/2020, vereinfachte Kapitalherabsetzung 3:1)
- Geschäftsbericht 2022 und Geschäftsbericht 2023 (Mehrjahresreihe Umsatz und Ebit)
- Geschäftsbericht 2000 (Neuer Markt, NASDAQ-Zweitnotierung, Umsatz und Fehlbetrag 2000)
- Investor-Relations-Seite der INTERSHOP Communications AG (Finanzkalender, Ad-hoc-Meldungen, Stimmrechtsmitteilungen; durchgesehen bis 28. Oktober 2026)
- Studie der Quirin Privatbank vom 22. Oktober 2026 (Meldung über EQS)
- Kurse, Börsenwerte und Handelsvolumina: Fundamentaldaten, Datenstand 14. August 2026 (Erstfassung) und 26. Oktober 2026 (Update)
Hinweis: Dieser Beitrag ist eine journalistische Einordnung öffentlich zugänglicher Unternehmensberichte und keine Anlageberatung, keine Kauf- oder Verkaufsempfehlung und keine Aufforderung zum Erwerb oder zur Veräußerung von Wertpapieren. Aktien von Nebenwerten dieser Größenordnung sind besonders schwankungsanfällig und markteng; ein Totalverlust des eingesetzten Kapitals ist möglich. Alle Zahlen sind mit ihrem jeweiligen Stichtag genannt und können sich seither geändert haben. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen €, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 36,0 | 36,8 | 38,0 | 38,8 | 33,3 |
| Betriebsergebnis (EBIT) | 1,3 | -2,9 | -2,5 | 0,1 | -2,0 |
| Nettogewinn | 0,8 | -3,6 | -3,1 | -0,4 | -3,2 |
| Nettomarge | 2,3 % | -9,7 % | -8,1 % | -0,9 % | -9,7 % |
| Gewinn je Aktie | 0,05 € | -0,25 € | -0,21 € | -0,02 € | -0,21 € |
symbol.source_foreign
Unser Fazit auf einen Blick
- Umsatzentwicklung negativ
- Der Konzernumsatz fiel 2025 um 14 Prozent auf 33,256 Millionen Euro und in den ersten neun Monaten 2026 um weitere 7 Prozent auf 23,427 Millionen Euro. Für das Gesamtjahr 2026 kündigt der Vorstand selbst einen weiteren Rückgang an. Die reinen Lizenzumsätze brachen 2025 von 2,511 Millionen Euro auf 142.000 Euro ein.
- Cloud-Geschäft neutral
- Der Cloud-Auftragseingang legte in den ersten neun Monaten 2026 um 29 Prozent auf 14,186 Millionen Euro zu, der Net New ARR lag im dritten Quartal bei rund plus 0,5 Millionen Euro, die Cloud-Marge lag bei 66 Prozent. Der Cloud-Umsatz selbst wuchs aber nur um 2 Prozent auf 15,686 Millionen Euro und lag im dritten Quartal rechnerisch leicht unter dem Vorjahresquartal.
- Ergebnisqualität negativ
- Das positive Neunmonats-Ebit von 185.000 Euro ist kleiner als der Anstieg der sonstigen betrieblichen Erträge im selben Zeitraum (von 304.000 auf 853.000 Euro, also plus 549.000 Euro). Im dritten Quartal allein lagen diese Erträge nahe am Vorjahr; das Ebit von 45.000 Euro hing dort an sonstigen betrieblichen Aufwendungen, die von 594.000 auf 54.000 Euro sanken. Die Herkunft der Erträge erklären die Berichte nicht.
- Bilanz und Liquidität positiv
- Zum 30. September 2026 stehen 9,593 Millionen Euro liquide Mittel Bankverbindlichkeiten von 1,426 Millionen Euro gegenüber; die Eigenkapitalquote lag bei 37 Prozent, der operative Mittelzufluss in neun Monaten bei 3,640 Millionen Euro. Im dritten Quartal sank die Kasse um fast 1,5 Millionen Euro, und 1,785 Millionen Euro bedingter Kaufpreis für Sparque werden inzwischen als kurzfristig ausgewiesen. Der Risikobericht 2025 nennt ausdrücklich keine bestandsgefährdenden Risiken.
- Substanz des Eigenkapitals neutral
- Vom Eigenkapital von 12,000 Millionen Euro (30. September 2026) entfallen 7,533 Millionen Euro auf den Firmenwert. Nach der hauseigenen Definition des Geschäftsberichts 2025 („Eigenkapital abzüglich des Firmenwertes“) bleiben rund 4,47 Millionen Euro wirtschaftliches Eigenkapital. Der Werthaltigkeitstest ergab 2024 und 2025 keinen Abschreibungsbedarf.
- Verwässerung und Eigentümerstruktur negativ
- Die Aktienzahl stieg am 16. Oktober 2025 um 30 Prozent auf 18.956.975 Stück, ausgegeben zu 1,00 Euro je Aktie — dem gesetzlichen Mindestpreis. Nach den Beschlüssen der Hauptversammlung vom 19. Mai 2026 erlauben das neue Genehmigte Kapital (9.450.000 Aktien) und das ältere Bedingte Kapital II zusammen bis zu 15.692.000 weitere Aktien ohne neue Hauptversammlung, sobald die Eintragung erfolgt ist. Ein Stimmrechtspool hält 40,11 Prozent, der Aufsichtsratsvorsitzende ist laut Unternehmen vom kontrollierenden Aktionär abhängig, und der Vorstand hält zusammen 0,09 Prozent der Aktien.
Intershop liegt nach neun Monaten 2026 mit 185.000 Euro operativ im Plus, das dritte Quartal in Folge; der Cloud-Auftragseingang stieg um 29 Prozent, der Net New ARR liegt nach neun Monaten wieder im Plus, und die Bilanz steht ohne Druck da: Die Kasse übersteigt die Bankschulden um ein Vielfaches. Der Preis dafür: Der Umsatz schrumpft im zweiten Jahr in Folge, der Cloud-Umsatz wuchs im dritten Quartal nicht, das Ergebnis trägt sich noch nicht aus dem Geschäft selbst, und nach der Kapitalerhöhung von 2025 wuchs der Rahmen für weitere Aktien auf bis zu 15,7 Millionen Stück. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil Intershop sich gesund gespart hat, aber noch nicht gesund wächst. Eine Existenzfrage ist das nicht: Die Kasse deckt die Bankschulden um ein Vielfaches (Zahlen unter „Bilanz und Liquidität“), und der Risikobericht 2025 sieht keine bestandsgefährdenden Risiken. Offen ist die operative Frage: Der Umsatz schrumpft im zweiten Jahr in Folge, der Cloud-Umsatz wuchs im dritten Quartal nicht, und das kleine operative Plus ruht auf Posten, die die Berichte nicht aufschlüsseln. Die nächste Antwort liefert das vierte Quartal, an dem die bestätigte Net-New-ARR-Prognose hängt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Aufhänger dieser Analyse ist die wiederkehrende Präsenz der Intershop-Aktie in den Ranglisten der meistdiskutierten deutschen Werte in den großen Anlegerforen (Stand unserer Sichtung: 14. August 2026), nicht unser hauseigener Aktien-Scanner — der deckt in erster Linie US-gelistete Titel ab.
- Verwechslungsgefahr: Die INTERSHOP Communications AG (Jena, Xetra: ISHA, ISIN DE000A254211) hat nichts mit der Intershop Holding AG (Zürich, SIX: ISN, ISIN CH1338987303) zu tun — einer Schweizer Immobiliengesellschaft, deren Aktie im dreistelligen Franken-Bereich notiert. Beide Firmen heißen im Kurzformat „Intershop“; wer den falschen Wert kauft, kauft eine völlig andere Firma.
- Der Marktdaten-Feed weicht bei Intershop von den testierten Zahlen ab: Er nennt für 2025 ein Ebit von minus 1,98 Millionen Euro, ein Ebitda von 1,31 Millionen Euro und eine Bilanzsumme von 37,2 Millionen Euro. Der Geschäftsbericht 2025 weist minus 2,767 Millionen Euro Ebit, 0,520 Millionen Euro Ebitda und 33,332 Millionen Euro Bilanzsumme aus. Diese Analyse verwendet ausschließlich die berichteten Werte; Kurse, Börsenwerte und Handelsvolumina stammen aus den Fundamentaldaten (Datenstand 14. August 2026, im Update 26. Oktober 2026).
- Stand dieser Fassung: 28. Oktober 2026 (Quartalsmitteilung Q1 bis Q3 2026 vom 21. Oktober 2026). Seit dem Halbjahresbericht vom 22. Juli 2026 haben wir auf der Investor-Relations-Seite und im Meldedienst EQS bis zum 28. Oktober 2026 keine Ad-hoc-Mitteilung, keine Stimmrechtsmitteilung, kein meldepflichtiges Aktiengeschäft von Vorstand oder Aufsichtsrat und keine Kapitalmaßnahme gefunden. Nachgetragen haben wir die Beschlüsse der Hauptversammlung vom 19. Mai 2026 zum Genehmigten und Bedingten Kapital, die in der Erstfassung vom 14. August 2026 fehlten.
- Das in dieser Analyse verwendete Kürzel ISHA.DE ist eine Kurzschreibweise für „Intershop, notiert in Deutschland“ — kein amtlicher Börsenplatz-Code. Gehandelt wird die Aktie unter Xetra: ISHA sowie unter anderem in Frankfurt, Tradegate und Gettex.
Aktien-Wächter
Diese Analyse ist Stand 28. Oktober 2026. Was sich seitdem bei ISHA.DE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu INTERSHOP Communications Aktiengesellschaft (ISHA.DE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Die INTERSHOP Communications AG aus Jena entwickelt Software für den Online-Handel zwischen Unternehmen (B2B-Commerce): Hersteller und Großhändler betreiben damit ihren digitalen Vertriebskanal mit individuellen Preisen, Rahmenverträgen und Ersatzteillisten. Über 300 Kunden nutzen die Plattform, darunter Miele, Trumpf und die E/D/E-Verbundgruppe. Seit 2025 baut Intershop die Plattform zur „Agentic-B2B-Commerce-Plattform“ mit KI-Agenten aus.
Es ist dieselbe Gesellschaft, aber nicht dieselbe Aktie. Intershop notiert seit dem 16. Juli 1998 in Frankfurt und hat seither mehrere Kapitalmaßnahmen hinter sich, zuletzt eine vereinfachte Kapitalherabsetzung im Verhältnis 3:1: Die Aktienzusammenlegung erfolgte am 14. Februar 2020 nach Handelsschluss. Alte Kurse sind deshalb nur vergleichbar, wenn sie bereinigt sind — Börsenwerte und Umsätze lassen sich dagegen direkt vergleichen.
Die Aktie fiel bis auf ein Xetra-Tagestief von 0,98 Euro, erstmals am 23. März 2026 erreicht, und stieg bis auf ein Xetra-Hoch von 1,98 Euro am 8. Juli 2026 — eine Verdopplung in fünfzehn Wochen. Einen einzelnen Auslöser nennen die Berichte nicht. In den Anstieg fiel die Quartalsmitteilung vom 22. April 2026 mit einem positiven operativen Ergebnis für das erste Quartal und 8 Prozent mehr Cloud-Auftragseingang. Seither gab die Aktie wieder nach: Am 26. Oktober 2026 schloss sie auf Xetra bei 1,415 Euro.
ARR steht für den jährlich wiederkehrenden Cloud-Umsatz. Net New ARR ist der neu gewonnene wiederkehrende Umsatz abzüglich aller Kündigungen — also die Frage, ob der Bestand wächst oder schrumpft. Zur Jahresmitte 2026 lag er bei minus 397.000 Euro, nach neun Monaten bei plus 99.000 Euro: 2,065 Millionen Euro Neugeschäft standen 1,966 Millionen Euro Kündigungen gegenüber. Der ARR stieg dadurch von 20,081 Millionen Euro (31. Dezember 2025) auf 20,283 Millionen Euro (30. September 2026).
Intershop notiert im Prime Standard (Regulierter Markt) der Frankfurter Wertpapierbörse und ist kein US-Meldeunternehmen mehr; die NASDAQ-Zweitnotierung von 2000 besteht nicht fort. Pflicht sind stattdessen ein testierter IFRS-Konzernabschluss samt HGB-Jahresabschluss der AG und ein Halbjahresfinanzbericht. Diese Analyse stützt sich auf den Geschäftsbericht 2025, den Zwischenbericht für das erste Halbjahr 2026 und die Quartalsmitteilungen Q1 2026 und Q1 bis Q3 2026.
Deutlich. Am 2. September 2025 beschloss der Vorstand eine Bezugsrechtskapitalerhöhung im Verhältnis 10:3 zum Ausgabebetrag von 1,00 Euro je Aktie — dem gesetzlichen Mindestpreis. Mit der Handelsregistereintragung am 16. Oktober 2025 stieg die Aktienzahl um 30 Prozent von 14.582.291 auf 18.956.975 Stück. Intershop flossen 4,375 Millionen Euro zu. Am 19. Mai 2026 beschloss die Hauptversammlung zudem ein neues Genehmigtes Kapital über bis zu 9.450.000 neue Aktien; zusammen mit dem Bedingten Kapital II sind ohne weitere Hauptversammlung bis zu 15.692.000 neue Aktien möglich, sobald der Beschluss im Handelsregister eingetragen ist.
Zum 31. Dezember 2025 stimmten die Shareholder Value Beteiligungen AG, die Shareholder Value Management AG, die Value Focus Beteiligungs GmbH und Reiner Sachs (über die Sachs Assets GmbH) ihr Stimmverhalten ab und hielten zusammen 40,11 Prozent der Stimmrechte. Die Frankfurter Investmentgesellschaft mit variablem Kapital (SICAV) meldete am 28. Juli 2025 18,59 Prozent. Der Streubesitz liegt bei 41 Prozent.
Nein. Das Ergebnis je Aktie lag 2025 bei minus 0,21 Euro. Bei der INTERSHOP Communications AG als Einzelgesellschaft stand zum 31. Dezember 2025 nach dem Jahresfehlbetrag von 3,7 Millionen Euro ein Bilanzverlust von 11,0 Millionen Euro in den Büchern (2024: 7,3 Millionen). Solange dieser Bilanzverlust besteht, ist eine Ausschüttung praktisch ausgeschlossen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.