Infleqtion: 30 logische Qubits — und ein Quartal, das nach fünf Tagen neu gezählt wurde
Infleqtion baut Atomuhren, Quantensensoren und einen Quantencomputer, hat seit dem Börsengang im Februar 2026 rund 582 Millionen US-Dollar auf der hohen Kante und keine Schulden. Doch im zweiten Quartal kamen 82 Prozent des Umsatzes von einem einzigen Kunden, die Ergebnismeldung musste nach fünf Tagen korrigiert werden, und im Cashflow steckten 27,4 Millionen Dollar einbehaltene Lohnsteuer, die an die Steuerbehörden geht. Wer nur durchs Fernrohr schaut, übersieht, was vor ihm auf dem Tisch liegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 30. Oktober 2026
- Schlusskurs
- 8,90 $ -5,80 %
- Marktkapitalisierung
- 1,9 Mrd. $
- AAQS
- 3/10
Kursentwicklung seit 30. Oktober 2026: +0,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 8,60 $ bis 19,90 $ · Letzter Kurs: 8,90 $ (Stand: 30. Oktober 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die Sternfreunde gut kennen. Nennen wir sie die Fernrohr-Falle: Du stellst das Teleskop scharf auf einen Punkt weit draußen, und alles, was nah ist, wird unscharf. Bei Quantenaktien ist dieser Punkt meist ein Jahr wie 2028 oder 2030 — der Tag, an dem Quantencomputer Aufgaben lösen, an denen heutige Rechner scheitern. Infleqtion (NYSE: INFQ) liefert dafür gute Gründe, durchs Fernrohr zu schauen: 30 logische Qubits — fehlerkorrigierte, stabilere Recheneinheiten — auf einer kommerziellen Maschine, Aufträge von NASA und US-Verteidigungsministerium, rund 582 Millionen Dollar in der Kasse. Machen wir einen Deal: Bevor du das Fernrohr wieder ansetzt, schauen wir gemeinsam auf den Tisch — auf das, was Infleqtion der US-Börsenaufsicht SEC gemeldet hat. Dort liegt zum Beispiel ein Rekord-Quartalsumsatz, der fünf Tage nach der Meldung schon wieder anders aussah, und ein einziger Kunde, der vier von fünf Dollar Umsatz bringt. Am Ende entscheidest du selbst.
Was Infleqtion eigentlich macht — Atome als Messgerät und als Rechner
Infleqtion sitzt in Louisville im US-Bundesstaat Colorado und hieß bis zum Börsengang ColdQuanta. Das Unternehmen arbeitet mit sogenannten neutralen Atomen: einzelnen, elektrisch ungeladenen Atomen, die mit Laserlicht eingefangen, gekühlt und gesteuert werden. Übersetzt: Infleqtion baut Werkzeuge, die das Verhalten einzelner Atome als extrem genaues Messinstrument oder als Recheneinheit nutzen. Daraus entstehen drei Produktfamilien. Erstens Sensoren und Uhren: die optische Atomuhr Tiqker, Funkempfänger auf Quantenbasis und Sensoren, die Schwerkraft und Bewegung messen — etwa für Navigation ohne GPS. Zweitens der Quantencomputer Sqale. Drittens Software: Superstaq, ein Übersetzer, der Rechenaufgaben für verschiedene Quantencomputer optimiert, und CML, ein KI-Werkzeug, das laut Geschäftsbericht im Abonnement verkauft wird.
Wichtig für das Verständnis der Zahlen: Infleqtion verdient sein Geld heute fast nur mit Entwicklungsaufträgen von Regierungen. Im zweiten Quartal 2026 kamen 92 Prozent des Umsatzes von staatlichen Kunden. Den größten Einzelauftrag beschreibt der Geschäftsbericht als 20-Millionen-Dollar-Vertrag für die erste Phase des NASA-Programms Quantum Gravity Gradiometer Pathfinder — ein Gerät, das aus dem Weltraum winzige Unterschiede der Erdanziehung messen soll. Infleqtion ist dort Hauptentwickler des Sensors. Zum 31. Dezember 2025 beschäftigte das Unternehmen 205 Menschen, darunter nach eigenen Angaben über 160 Physiker und Ingenieure. Zu den Partnern und Kunden zählen laut Quartalsbericht unter anderem NVIDIA, Lockheed Martin, der französische Rüstungs- und Luftfahrtzulieferer Safran und das britische National Quantum Computing Centre. Über die NVQLink-Schnittstelle von NVIDIA verbindet Infleqtion seinen Quantenprozessor mit Grafikchips zu einem Hybridrechner; wie dieser Partner selbst dasteht, zeigt unsere NVIDIA-Analyse.
An die Börse kam Infleqtion nicht über einen klassischen Börsengang, sondern über eine SPAC-Fusion: Eine leere Börsenhülle namens Churchill Capital Corp X hatte Geld von Anlegern eingesammelt und am 13. Februar 2026 mit Infleqtion fusioniert. Übersetzt: Statt selbst an die Börse zu gehen, ist Infleqtion in eine bereits notierte Hülle geschlüpft. Dabei flossen laut Quartalsbericht 528,2 Millionen US-Dollar zu — 401,6 Millionen aus dem Treuhandkonto und den laufenden Konten der Hülle und 126,5 Millionen von zusätzlichen Investoren. Die Reihenfolge steht im Quartalsbericht zum 31. März 2026: Am 12. Februar 2026 verlegte die Hülle ihren Sitz von den Kaimaninseln nach Delaware, am 13. Februar übernahm sie die frühere ColdQuanta, Inc. und nannte sich in Infleqtion, Inc. um. Noch am selben Tag reichte Infleqtion selbst ein Form 25 bei der SEC ein (so verzeichnet in der Einreichungsliste der SEC-Datenbank EDGAR) und zog die alten SPAC-Wertpapiere damit freiwillig von der Nasdaq zurück. Das klingt nach Delisting, ist hier aber ein Börsenwechsel: Laut Meldung vom 17. Februar 2026 (8-K) endete der Nasdaq-Handel der Einheiten, der Aktien (CCCX) und der Optionsscheine (CCCXW) am 13. Februar, Aktien und Optionsscheine wurden an der New York Stock Exchange zugelassen. Seit dem 17. Februar 2026 wird die Aktie dort unter INFQ gehandelt, die Optionsscheine unter INFQ WS.
Damit ist das Spannungsfeld dieser Analyse benannt: Technisch und finanziell hat Infleqtion vorzuweisen, was vielen jungen Firmen fehlt: viel Geld, keine Schulden, messbare Fortschritte. Aber das Geschäft auf dem Tisch ist klein, hängt an einem einzigen Kunden, und die Buchhaltung musste gerade erst ihre eigenen Zahlen korrigieren.
Die Firmengeschichte für Anleger
-
2024
Verlustjahr mit Abschreibung
Umsatz 28,1 Mio. US-Dollar, Nettoverlust 55,7 Mio. (nach Korrektur), darin 13,5 Mio. Abschreibungen. Noch privat finanziert über Vorzugsaktien.
-
2025
Fusionsvertrag mit Churchill Capital Corp X
Am 08.09.2025 vereinbart Infleqtion die SPAC-Fusion. Der Umsatz steigt auf 31,1 Mio. US-Dollar, der Verlust sinkt auf 32,2 Mio. (jeweils nach Korrektur).
-
2026
Börsengang mit 528,2 Mio. Dollar
Fusion am 13.02.2026, Handel als INFQ ab 17.02. Erstmals hat Infleqtion mehr als eine halbe Milliarde Dollar Kasse — und einen Börsenkurs, der Fehler sofort bestraft.
-
2026
Korrigierte Zahlen, 30 logische Qubits
Am 17.08.2026 steigt der Q2-Umsatz von 12,6 auf 13,5 Mio. US-Dollar, Vorjahresumsätze sinken. Am 24.09.2026 meldet Infleqtion 30 logische Qubits.
Wie die Aktie auf unseren Tisch kam
Auf unsere Rechercheliste kam Infleqtion über den hauseigenen Reddit-Hype-Scanner, der die Aktie am 28. Oktober 2026 erstmals erfasste. Der Kurs hatte da eine Achterbahnfahrt hinter sich. Am ersten Handelstag als INFQ, dem 17. Februar 2026, schloss die Aktie bei 15,59 US-Dollar; Ende März lag sie bei 9,81 Dollar, am 2. Juni 2026 erreichte sie mit 19,87 Dollar ihren höchsten Schlusskurs. Danach ging es abwärts: Am 16. Oktober 2026 schloss sie bei 8,55 Dollar, am 30. Oktober bei 8,88 Dollar (Fundamentaldaten). Kurz vor dieser Spitze, ab dem 21. Mai 2026, verkauften ein früher Investor und der Vorstandschef laut Insider-Meldungen (Form 4) große Aktienpakete — dazu gleich mehr.
Sieben Analysten geben in unseren Fundamentaldaten eine Einschätzung ab: sechs raten zum starken Kauf, einer zum Halten, ihr durchschnittliches Kursziel liegt bei 20,43 US-Dollar (Datenstand 31. Oktober 2026) — deutlich über dem Schlusskurs vom 30. Oktober und über dem höchsten Schlusskurs vom 2. Juni. Durchschnitt heißt hier: alle Kursziele zusammengezählt und gleichmäßig verteilt — bei nur sieben Stimmen kann ein einzelnes sehr hohes Ziel den Wert deutlich nach oben ziehen. Das sind Einschätzungen Dritter, keine Prognose von Börsenlotse, und wir machen sie uns nicht zu eigen.
Ausgewertet haben wir den Geschäftsbericht (10-K) für 2025, die Quartalsberichte (10-Q) zum 31. März und 30. Juni 2026, die Ergebnismitteilungen und eine Verspätungsmeldung, gesichtet bis zum 31. Oktober 2026. Wer der SEC falsche Angaben macht, riskiert Strafen; deshalb sind diese Pflichtberichte die belastbarste öffentliche Quelle. Dass Infleqtion selbst sie diesmal nachbessern musste, ist Teil der Geschichte.
Die Zahlen über die Jahre — ehrlich gewürdigt
Zuerst das, was beeindruckt. Im zweiten Quartal 2026 stieg der Umsatz auf 13,5 Millionen US-Dollar, 157 Prozent mehr als ein Jahr zuvor (5,3 Millionen). Im ersten Halbjahr 2026 kamen 23,4 Millionen zusammen nach 13,5 Millionen im Vorjahreszeitraum, ein Plus von 74 Prozent. Für das ganze Jahr 2026 erwartet Infleqtion rund 45,1 Millionen (8-K/A vom 18. August 2026). Zum Vergleich: 2024 lag der Umsatz bei 28,1 Millionen, 2025 bei 31,1 Millionen — beide Werte nach der Korrektur, um die es gleich geht.
Technisch hat Infleqtion geliefert, was es versprochen hatte. Am 24. September 2026 meldete das Unternehmen, auf Sqale 30 logische Qubits miteinander verschränkt zu haben, mit nur 80 physikalischen Qubits. Ein logisches Qubit ist eine Recheneinheit, die aus mehreren fehleranfälligen physikalischen Qubits zusammengesetzt wird und dadurch stabiler rechnet — vergleichbar mit einem Chor, in dem einzelne falsche Töne untergehen. Das Ziel für 2026 war damit erreicht; bis 2028 sollen es 100 und bis 2030 rund 1.000 logische Qubits werden. Für 2027 ist ein Quantencomputer im Illinois Quantum & Microelectronics Park unter Vertrag.
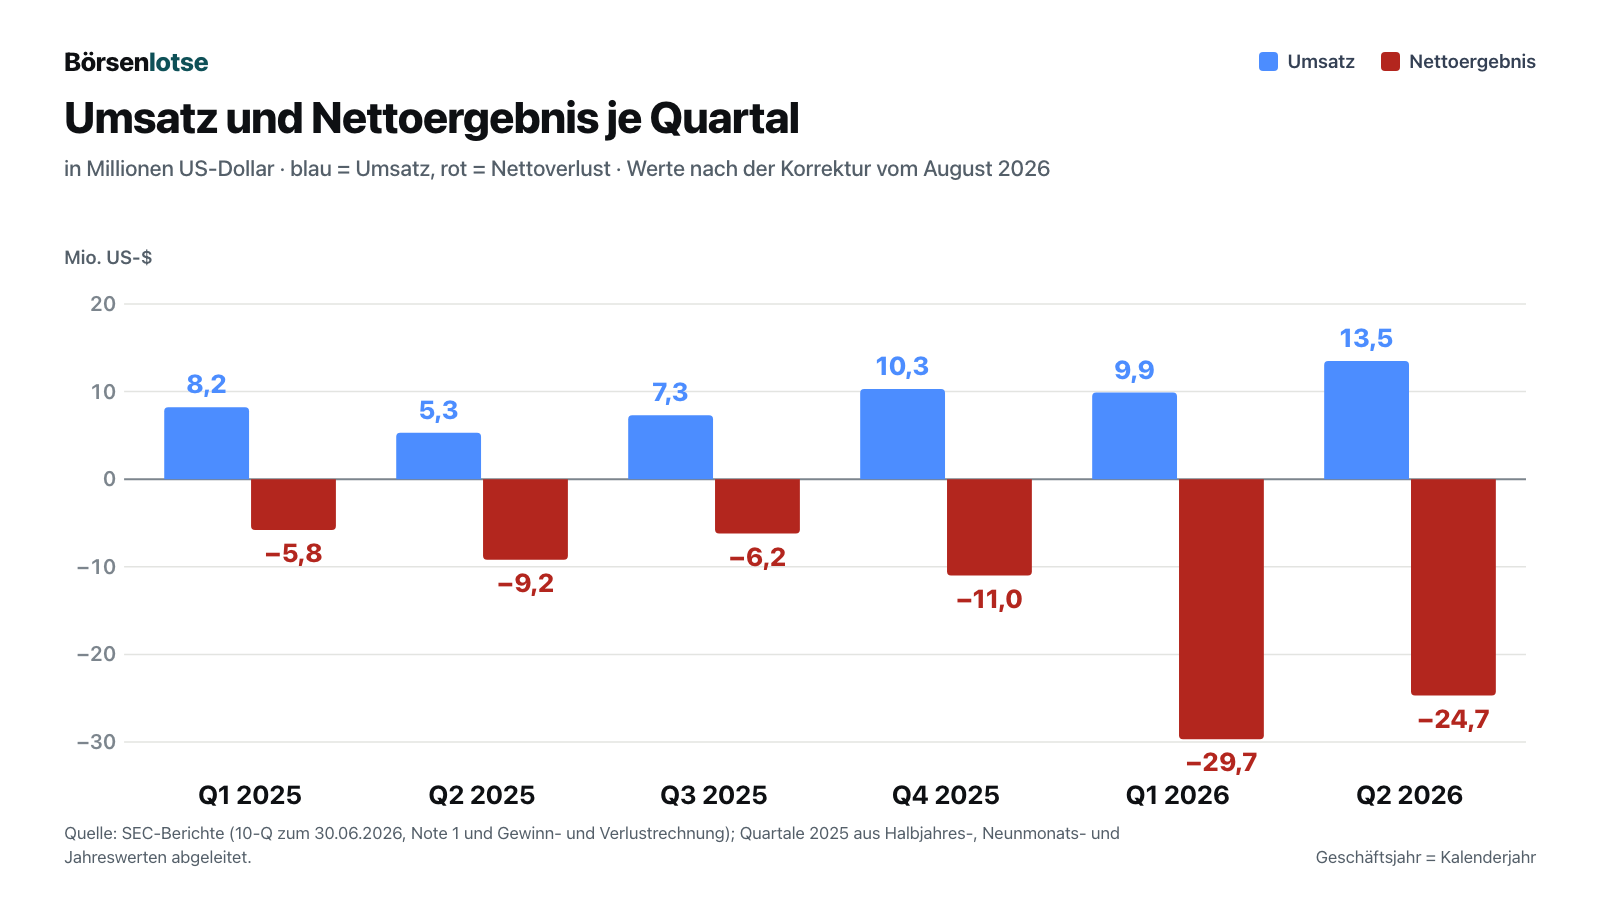
Die Kehrseite zeigt das Diagramm. Im ersten Halbjahr 2026 machte Infleqtion 54,4 Millionen Dollar Verlust, im ganzen Jahr 2025 waren es 32,2 Millionen. Ein Teil davon ist einmalig: 11,5 Millionen Kosten der Börsenfusion. Ein anderer Teil kostet kein Bargeld, aber Aktionäre: 20,4 Millionen Dollar Aktienvergütung im ersten Halbjahr, nach 1,9 Millionen ein Jahr zuvor. Übersetzt: Mitarbeiter werden zum Teil mit Aktien bezahlt, und jede neue Aktie macht dein Stück vom Kuchen etwas kleiner. Auch die Bruttomarge — also was vom Umsatz nach den direkten Kosten übrig bleibt — ist dünn. Im zweiten Quartal 2026 waren es 16 Prozent, im ersten Halbjahr 20 Prozent, 2025 noch 37 Prozent. Der Grund steht im Quartalsbericht: Für den NASA-Auftrag zahlt Infleqtion viel an Subunternehmer. Und die Zinsen auf das Börsengeld — 8,2 Millionen im ersten Halbjahr — verkleinern den Verlust zwar, sind aber kein Geschäft.
Die Stärke liegt in der Bilanz. Zum 30. Juni 2026 hielt Infleqtion 59,3 Millionen US-Dollar Kasse und 522,5 Millionen in Wertpapieren, zusammen 581,7 Millionen, und hatte keine Bankschulden. Das Eigenkapital lag bei 574,4 Millionen. Das Management schreibt, das Geld reiche mindestens zwölf Monate; beim Tempo des ersten Halbjahres würde es rechnerisch deutlich länger halten. Allerdings kündigt der Geschäftsbericht an, die Verluste würden künftig „deutlich höher“ ausfallen. Merke dir: Eine volle Kasse kauft Zeit. Ob die Zeit reicht, entscheidet das Geschäft, nicht die Kasse.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Quartal wurde nach fünf Tagen neu gezählt
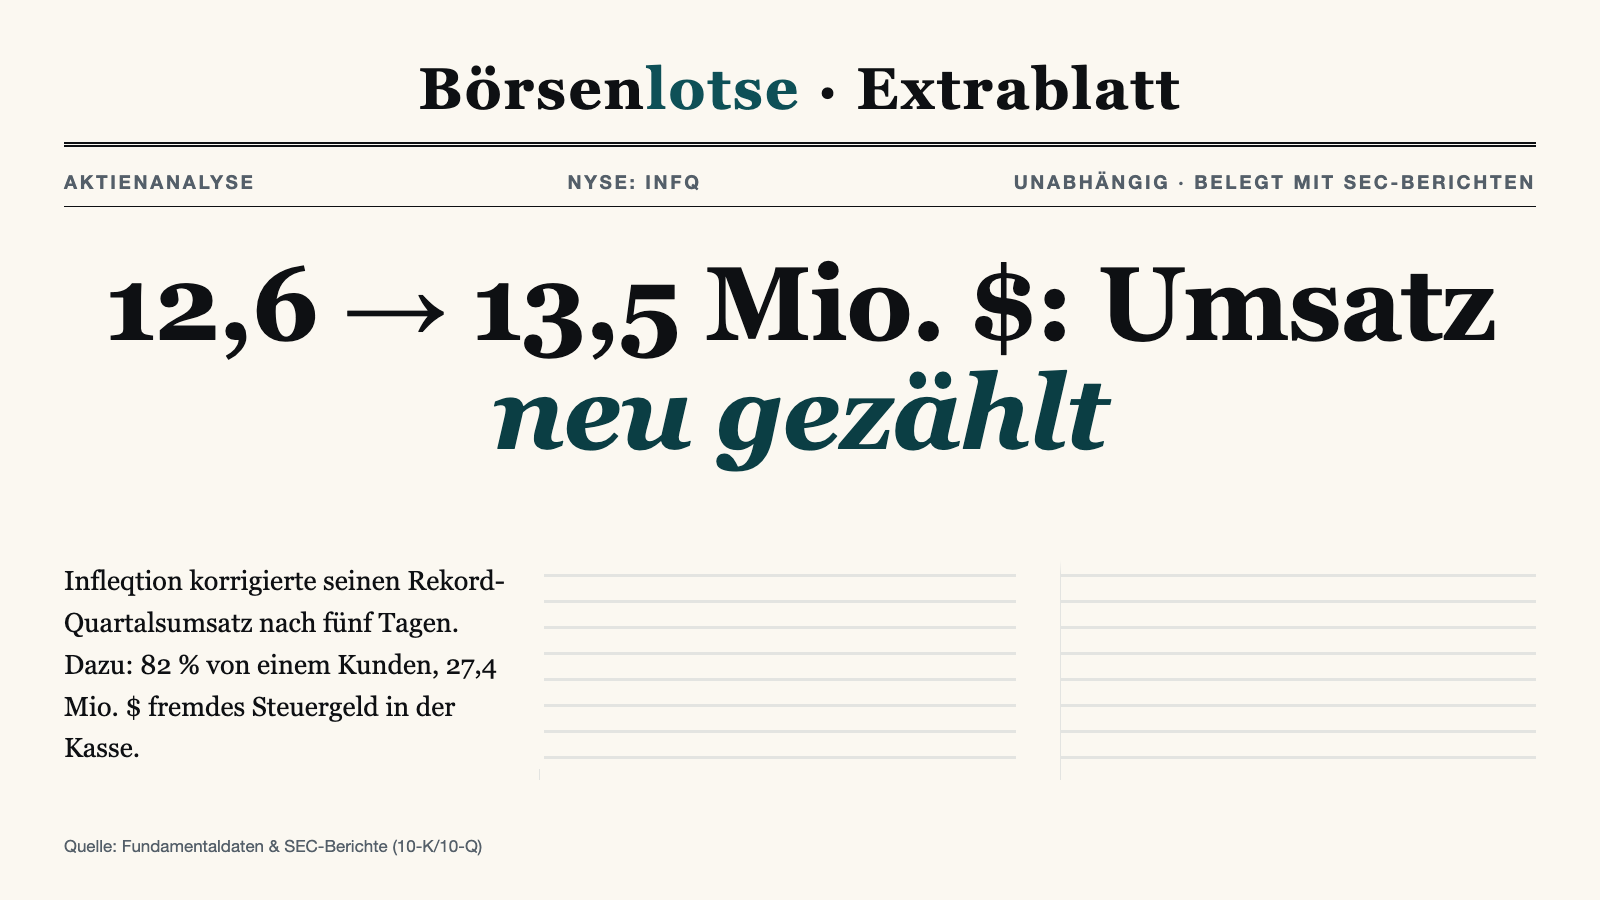
Am 12. August 2026 meldete Infleqtion einen Rekord-Quartalsumsatz von 12,6 Millionen US-Dollar, ein Plus von 116 Prozent. Fünf Tage später, am 17. August, folgte eine neue Mitteilung: 13,5 Millionen, ein Plus von 157 Prozent. Gleichzeitig reichte Infleqtion eine Verspätungsmeldung (Form 12b-25) ein, weil der Quartalsbericht nicht fristgerecht fertig wurde. Der Grund steht darin im Klartext:
„These adjustments are expected to increase revenue recognized in the year ending December 31, 2026, as a portion of revenue previously reported for the years ended December 31, 2024 and December 31, 2025 will instead be recognized in 2026, with a corresponding reduction in previously reported revenue for those prior years.“
Übersetzung: „Diese Anpassungen werden voraussichtlich den im Geschäftsjahr bis 31. Dezember 2026 erfassten Umsatz erhöhen, da ein Teil des zuvor für die Geschäftsjahre bis 31. Dezember 2024 und 31. Dezember 2025 ausgewiesenen Umsatzes stattdessen im Jahr 2026 erfasst wird, mit einer entsprechenden Verringerung des zuvor ausgewiesenen Umsatzes dieser Vorjahre.“
— Infleqtion, Inc., SEC-Verspätungsmeldung Form 12b-25 (NT 10-Q) vom 17. August 2026, Teil III
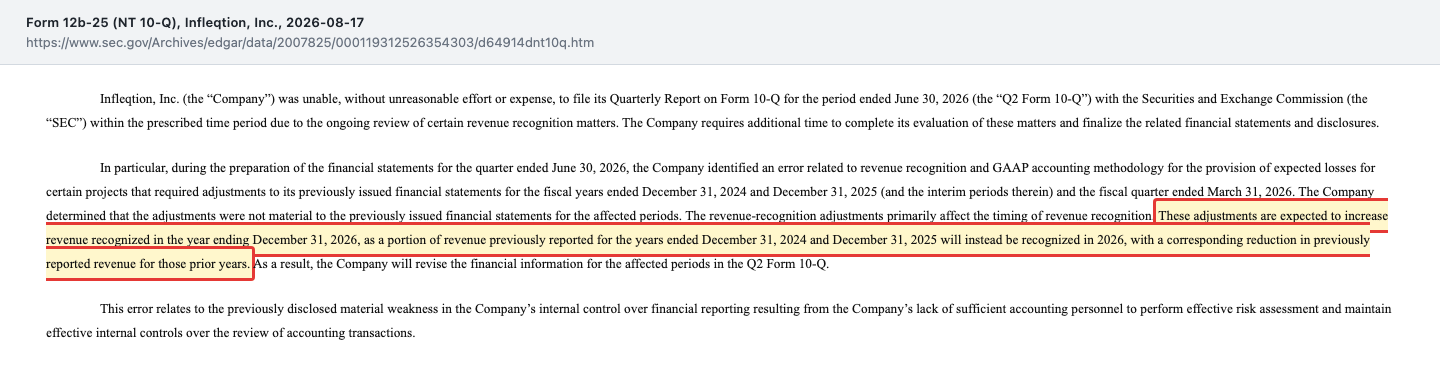
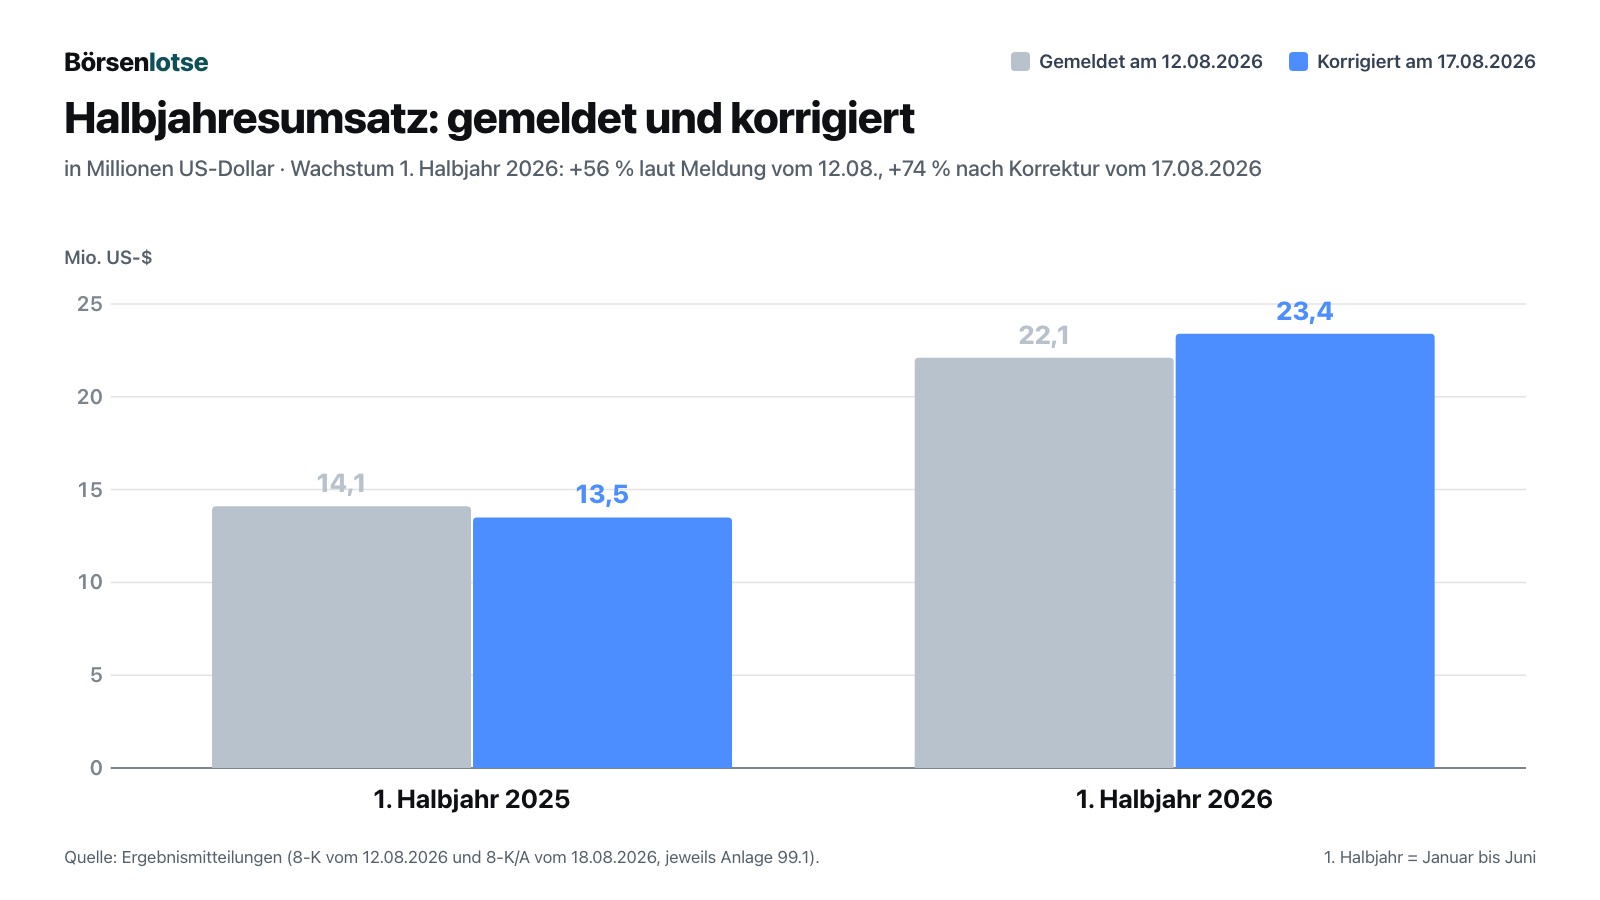
Die Folgen stehen im Quartalsbericht (Note 1): Der Umsatz 2025 sinkt von 32,5 auf 31,1 Millionen, der Umsatz 2024 von 28,8 auf 28,1 Millionen, der Umsatz des ersten Quartals 2026 steigt von 9,5 auf 9,9 Millionen. Laut Unternehmen betraf das zwei Regierungsverträge, war „nicht wesentlich“ und ändert am Bargeld nichts. Das stimmt. Doch es verändert die Geschichte: Das Wachstum im ersten Halbjahr 2026 lag nach der ersten Meldung bei 56 Prozent, nach der Korrektur bei 74 Prozent — weil Umsatz aus der Vergangenheit in die Gegenwart gewandert ist. Auch die Jahresprognose stieg so von rund 43 auf 45,1 Millionen, ausdrücklich durch „buchhalterische Umsatzanpassungen“.
Der Fehler hat eine bekannte Ursache. Infleqtion meldet seit dem Börsengang wesentliche Schwächen in der internen Kontrolle über die Finanzberichte: zu wenig Personal in der Buchhaltung, keine saubere Aufgabentrennung, fehlende Kontrollen bei der britischen Tochter. Im Quartalsbericht kommt 2026 etwas hinzu:
„During 2026, we have identified pervasive ineffective general information technology controls for information technology systems, which resulted in the corresponding failure of automated process level controls and manual controls dependent on the accuracy and completeness of information derived from those information technology systems.“
Übersetzung: „Im Jahr 2026 haben wir durchgängig unwirksame allgemeine IT-Kontrollen für unsere IT-Systeme festgestellt, was zum entsprechenden Versagen automatisierter Prozesskontrollen sowie manueller Kontrollen geführt hat, die auf die Richtigkeit und Vollständigkeit der aus diesen IT-Systemen stammenden Informationen angewiesen sind.“
— Infleqtion, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 4 „Controls and Procedures“
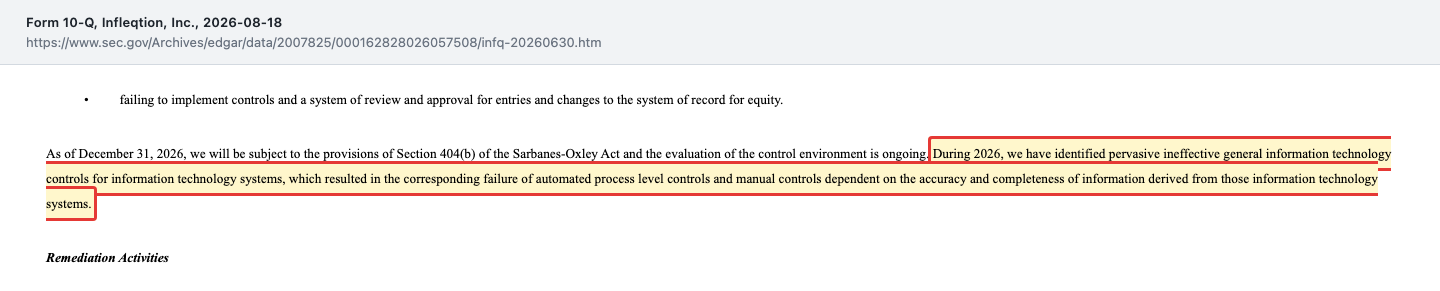
Die Behebung kann laut Bericht „bis ins Jahr 2027“ dauern. Übersetzt: Die Zahlen, auf die du dich bei einer jungen Firma ohnehin weniger stützen kannst, stehen auf internen Kontrollen, die das Unternehmen selbst als unwirksam beschreibt. Zur Einordnung gehört auch: Abschlussprüfer der Vorgängerin und seit 2026 auch des Konzerns ist KPMG, und die Korrektur betraf das Timing, nicht erfundene Umsätze. Merke dir: Ein Rekord, der fünf Tage später größer wird, ist nicht schlechter — aber er sagt dir, wie viel Vorsicht die anderen Zahlen verdienen.
Unbequeme Wahrheit Nr. 2: 82 Prozent von einem Kunden — und ein Kassenpolster mit fremdem Geld
Im zweiten Quartal 2026 kamen laut Quartalsbericht 82 Prozent des Umsatzes von einem einzigen Kunden (Note 1, „Customer A“), im ersten Halbjahr 74 Prozent; schon im zweiten Quartal 2025 waren es 64 Prozent. Beim Namen nennt der Bericht diesen Kunden nicht. Kunden aus dem Umfeld der US-Regierung standen im ersten Halbjahr für ebenfalls 74 Prozent des Umsatzes, nach 40 Prozent ein Jahr zuvor; britische Regierungsverträge waren ausgelaufen. Übersetzt: Wenn dein Nachbar dir erzählt, sein Unternehmen laufe super, aber vier von fünf Euro kommen von einem Auftraggeber — würdest du kurz schlucken? Bei Regierungen kommt hinzu, dass sie Verträge in der Regel nach eigenem Ermessen beenden dürfen. Der Geschäftsbericht sagt es so:
„In addition, government contracts generally include the ability of government agencies to terminate for its convenience which, if exercised, would result in a lower contract value and lower than anticipated revenues generated by such arrangement.“
Übersetzung: „Zudem enthalten Regierungsverträge in der Regel das Recht der Behörden, nach eigenem Ermessen zu kündigen, was, falls ausgeübt, zu einem geringeren Vertragswert und zu niedrigeren als den erwarteten Umsätzen aus der Vereinbarung führen würde.“
— Infleqtion, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
Das zweite Thema dieses Kapitels ist das Kassenpolster. Für das zweite Quartal 2026 meldete Infleqtion einen positiven operativen Mittelzufluss von 13,2 Millionen Dollar — für eine Firma mit 24,7 Millionen Quartalsverlust bemerkenswert. Die Erklärung steht im Quartalsbericht:
„As of June 30, 2026, cash and cash equivalents included approximately $27.4 million received from employees and former employees in connection with stock option exercises for the payment of related tax withholding obligations. The Company is required to remit these amounts to the applicable taxing authorities, and such funds are not available to fund the Company’s operations.“
Übersetzung: „Zum 30. Juni 2026 enthielten die liquiden Mittel rund 27,4 Millionen Dollar, die von Mitarbeitern und ehemaligen Mitarbeitern im Zusammenhang mit der Ausübung von Aktienoptionen zur Begleichung der darauf entfallenden Lohnsteuer eingegangen waren. Das Unternehmen ist verpflichtet, diese Beträge an die zuständigen Steuerbehörden abzuführen, und diese Mittel stehen nicht zur Finanzierung des Geschäftsbetriebs zur Verfügung.“
— Infleqtion, Inc., SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Item 2 „Liquidity and Capital Resources“
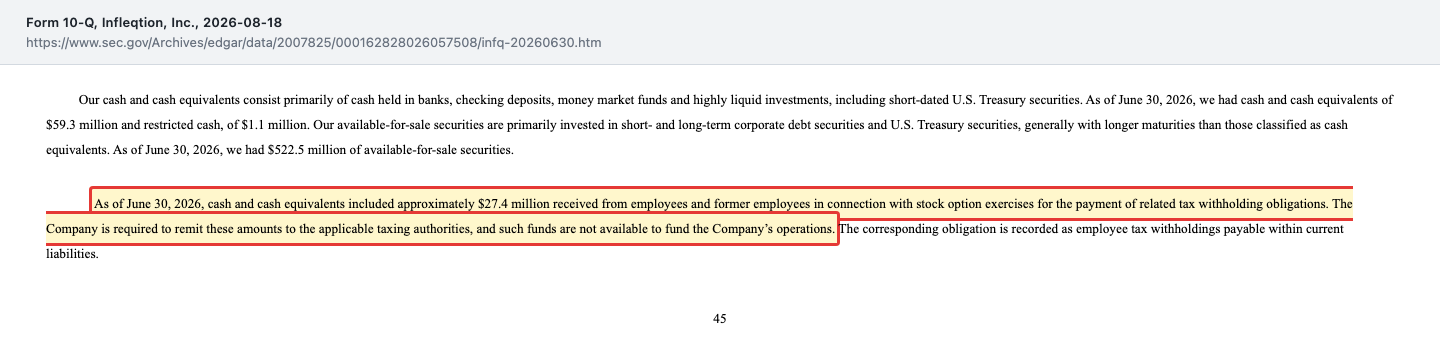
Ohne dieses Steuergeld flossen im zweiten Quartal nach Angaben des Unternehmens rund 14 Millionen Dollar ab, im ersten Quartal waren es 19,2 Millionen. Infleqtion hat das in der Ergebnismitteilung offen gesagt und angekündigt, die 27,4 Millionen im dritten Quartal abzuführen. Ob das geschehen ist, zeigt erst der Bericht zum dritten Quartal; bis zum 31. Oktober 2026 lag er nicht vor. Verschwiegen wurde also nichts. Aber wer nur die Schlagzeile „positiver Cashflow“ liest, schaut wieder durchs Fernrohr. Die eigenen Mittel lagen zum 30. Juni 2026 eher bei 554 Millionen als bei 582.
Unbequeme Wahrheit Nr. 3: Der Durchbruch ist ein Versprechen — und die Insider haben früh verkauft
Die 30 logischen Qubits sind ein echter Meilenstein. Was sie nicht sind, sagt Infleqtion im Geschäftsbericht selbst:
„No current quantum computers, including our quantum computing platform, have reached a broad quantum advantage, and they may never reach such advantage.“
Übersetzung: „Kein derzeitiger Quantencomputer, einschließlich unserer Quantencomputing-Plattform, hat einen breiten Quantenvorteil erreicht, und möglicherweise werden sie einen solchen Vorteil nie erreichen.“
— Infleqtion, Inc., SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
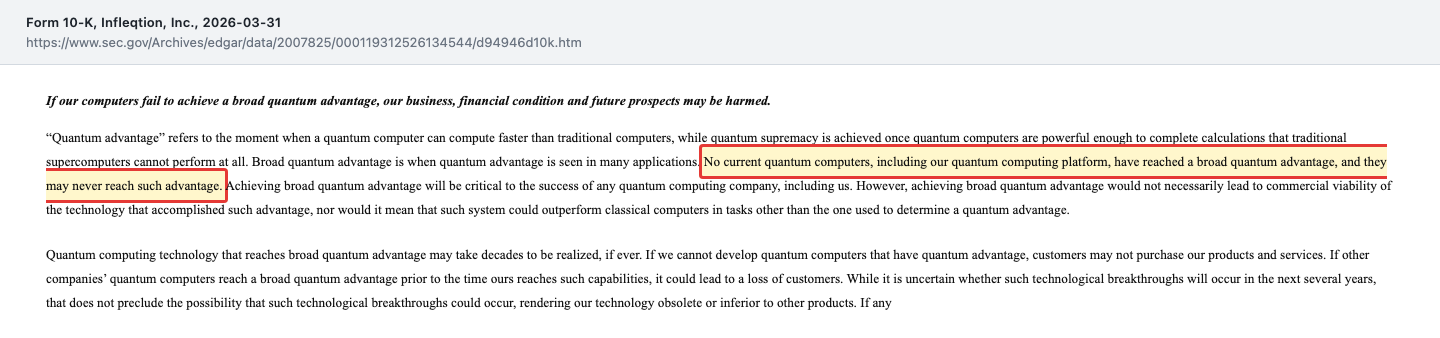
Ein breiter Quantenvorteil heißt: Ein Quantencomputer löst viele nützliche Aufgaben schneller als jeder klassische Rechner. Bis dahin verkauft Infleqtion vor allem Forschung und Prototypen an Behörden. Im Geschäftsbericht steht dazu der nüchterne Satz: „Our business model is unproven and may never allow us to cover our costs.“ — das Geschäftsmodell ist unbewiesen und deckt seine Kosten womöglich nie.
Wer zuerst Geld eingesetzt hat, hat davon schon einen Teil zurückgeholt. Nach der Fusion durften die Altaktionäre 180 Tage lang nicht verkaufen — es sei denn, der volumengewichtete Durchschnittskurs lag an 15 Handelstagen innerhalb von 180 Handelstagen bei mindestens 12 Dollar (Prospekt vom 9. April 2026, eingereicht am 10. April). Im Mai 2026 verkaufte der Investor Maverick Capital laut Insider-Meldungen (Form 4) rund 16,8 Millionen Aktien für zusammen rund 262 Millionen Dollar. Vorstandschef Matthew Kinsella übte am 22. Mai 2026 545.824 Optionen zu je 0,90 Dollar aus und verkaufte am 22. und 26. Mai insgesamt 769.954 Aktien zu Kursen zwischen 15,56 und 17,91 Dollar, zusammen rund 13,1 Millionen Dollar. Das ist legal und nach Jahren ohne Börse verständlich. Auch die 27,4 Millionen Steuergeld aus dem vorigen Kapitel zeigen, wie viele Mitarbeiteroptionen bereits ausgeübt wurden. Und laut Prospekt-Nachtrag vom 26. August 2026 sind bis zu 121,8 Millionen Aktien für den Weiterverkauf durch Altaktionäre registriert — rund 54 Prozent aller ausstehenden Aktien. Merke dir: Verkäufe von Insidern nach einer Sperrfrist sind üblich, aber sie erhöhen das Angebot an Aktien.
Bewertung: rund 2 Milliarden Dollar für 41 Millionen Umsatz
Bei einem Schlusskurs von 8,88 US-Dollar am 30. Oktober 2026 sind die 225,4 Millionen Aktien (Stand 14. August 2026) zusammen rund 2,0 Milliarden US-Dollar wert. Der Kurskasten „Stand heute“ auf dieser Seite zeigt dagegen den jeweils aktuellen, auf zehn Cent gerundeten Kurs und den Börsenwert aus den Fundamentaldaten; er weicht deshalb von dieser Stichtagsrechnung ab. Zur Gegenprobe: Am 25. August 2026 nannte der Prospekt-Nachtrag einen Kurs von 13,83 Dollar — damals also rund 3,1 Milliarden. In den vier Quartalen bis Juni 2026 setzte Infleqtion 41,1 Millionen um. Das ergibt ein Kurs-Umsatz-Verhältnis von rund 49; übersetzt: Die Börse zahlt das 49-Fache dessen, was Infleqtion in einem Jahr umsetzt — nicht verdient, umsetzt. Auf die Prognose von 45,1 Millionen für 2026 sind es rund 44. Zieht man die eigenen Mittel von rund 554 Millionen ab, bleibt ein Unternehmenswert von rund 1,45 Milliarden, also etwa das 35-Fache des Umsatzes. Ein Kurs-Gewinn-Verhältnis gibt es nicht: In den vier Quartalen bis Juni 2026 stand ein Verlust von 71,6 Millionen.
Dazu kommt die mögliche Verwässerung. Laut Quartalsbericht (Note 16) standen zum 30. Juni 2026 Rechte auf weitere 38,4 Millionen Aktien aus: 27,0 Millionen Mitarbeiteroptionen, 10,4 Millionen Optionsscheine mit einem Ausübungspreis von 11,50 Dollar, dazu kleinere Posten. Das sind rund 17 Prozent zusätzlich zu den 224,7 Millionen Aktien von Ende Juni. Hinzu käme ein möglicher Einstieg des US-Handelsministeriums: Laut Ergebnismitteilung vom 12. August 2026 gibt es eine Absichtserklärung über bis zu 100 Millionen Dollar Förderung, für die das Ministerium Aktien erhalten soll — Bedingungen noch offen.
Ist das teuer? Für ein Unternehmen mit 16 Prozent Bruttomarge und einem Hauptkunden: eindeutig ja. Für eine Wette auf eine Technologie, die irgendwann Milliardenmärkte öffnen könnte, ist der Preis eine Frage des Glaubens an die Zukunft — genau dort, wo das Fernrohr hinzeigt. Die Kasse von rund 554 Millionen deckt gut ein Viertel des Börsenwerts; die übrigen knapp drei Viertel bezahlst du für das, was noch kommen soll.
Chancen und Risiken auf einen Blick
Was für Infleqtion spricht:
- Starke Kasse: 581,7 Millionen US-Dollar Kasse und Wertpapiere, keine Bankschulden, Eigenkapital 574,4 Millionen (30. Juni 2026).
- Technischer Fortschritt: 30 logische Qubits mit 80 physikalischen Qubits (8-K vom 24. September 2026), Quantencomputer für Illinois ab 2027 unter Vertrag.
- Umsatz wächst: 13,5 Millionen im zweiten Quartal 2026 (+157 Prozent), Prognose 2026 rund 45,1 Millionen.
- Breite Technikbasis: Sensoren, Uhren und Software bringen schon Umsatz, während der Quantencomputer reift; Partner wie NVIDIA, Lockheed Martin und Safran.
- Staatliche Rückendeckung: Absichtserklärung des US-Handelsministeriums über bis zu 100 Millionen Dollar (noch nicht verbindlich; bezahlt würde mit neuen Aktien, also mit Verwässerung).
Was dagegen spricht:
- Klumpenrisiko: 82 Prozent des Umsatzes im zweiten Quartal 2026 von einem Kunden, 92 Prozent von Regierungen, die Verträge nach eigenem Ermessen kündigen können.
- Hohe Verluste: 54,4 Millionen Dollar im ersten Halbjahr 2026, Bruttomarge im zweiten Quartal nur 16 Prozent; das Unternehmen erwartet steigende Verluste.
- Buchhaltung: Umsatzkorrektur fünf Tage nach der Ergebnismeldung, Quartalsbericht erst nach der regulären Frist (Nachfrist per NT 10-Q), wesentliche Kontrollschwächen bis voraussichtlich 2027.
- Verwässerung und Verkaufsdruck: 38,4 Millionen mögliche neue Aktien, bis zu 121,8 Millionen Aktien zum Weiterverkauf registriert, große Insiderverkäufe im Mai 2026.
- Bewertung: rund das 49-Fache des Umsatzes der letzten vier Quartale (30. Oktober 2026), kein Gewinn in Sicht.
- Technologierisiko: Laut Geschäftsbericht hat kein Quantencomputer einen breiten Quantenvorteil erreicht; das Geschäftsmodell ist nach eigener Aussage unbewiesen.
Ein menschliches Fazit
Zurück zum Fernrohr. Die Fernrohr-Falle bedeutet nicht, dass das Ziel in der Ferne unwichtig wäre — bei Infleqtion ist es real: 30 logische Qubits, ein Fahrplan bis 2030, Partner, die man kennt. Die Falle besteht darin, über dem fernen Ziel zu übersehen, was auf dem Tisch liegt. Und auf dem Tisch liegen ein Quartal, das nach fünf Tagen neu gezählt wurde, ein Kunde, der vier von fünf Dollar bezahlt, ein Kassenpolster mit fremdem Steuergeld und Insider, die früh verkauft haben. Nichts davon ist verboten oder versteckt; alles steht in den Berichten. Die ehrliche Frage an dich lautet deshalb nicht „Wird Quantencomputing groß?“. Sie lautet: Wärst du bereit, rund das 49-Fache des Umsatzes für ein Unternehmen zu zahlen, dessen Buchhaltung nach eigener Aussage bis voraussichtlich 2027 wesentliche Kontrollschwächen beheben muss — und kannst du die Jahre bis zum Ziel in der Ferne aushalten? Wer diese Fragen für sich beantwortet hat, weiß, worauf er sich einlässt — mit oder ohne Aktie. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Infleqtion, Inc. — SEC-Quartalsbericht 10-Q zum 30. Juni 2026 (eingereicht 18. August 2026)
- Infleqtion, Inc. — SEC-Verspätungsmeldung Form 12b-25 (NT 10-Q) vom 17. August 2026
- Infleqtion, Inc. — SEC-Meldung 8-K vom 12. August 2026, Anlage 99.1 (Ergebnismitteilung zum zweiten Quartal 2026) und 8-K/A vom 18. August 2026, Anlage 99.1 (korrigierte Ergebnismitteilung vom 17. August 2026)
- Infleqtion, Inc. — SEC-Quartalsbericht 10-Q zum 31. März 2026 (eingereicht 15. Mai 2026)
- Infleqtion, Inc. — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 31. März 2026) und Jahresabschluss 2025 der Vorgängerin im 8-K/A vom 31. März 2026, Anlage 99.1
- Infleqtion, Inc. — SEC-Meldung 8-K vom 24. September 2026, Anlage 99.1 (30 logische Qubits)
- Infleqtion, Inc. — Prospekt-Nachtrag 424B3 vom 26. August 2026 und Prospekt vom 9. April 2026, eingereicht am 10. April (Weiterverkauf, Lock-up)
- Infleqtion, Inc. — SEC-Meldung 8-K/A vom 31. März 2026 (Wechsel des Abschlussprüfers)
- Insider-Meldungen (Form 4) von April bis August 2026: EDGAR-Übersicht Infleqtion (sec.gov)
- Fundamentaldaten (Kurse bis zum Schlusskurs vom 30. Oktober 2026, Analystenstimmen; abgerufen am 31. Oktober 2026), abgeglichen mit den SEC-Berichten.
- Reddit-Erwähnungen: hauseigener Reddit-Hype-Scanner, INFQ erstmals erfasst am 28. Oktober 2026.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2023 | 2024 | 2025 |
|---|---|---|---|
| Umsatz | 11,0 | 28,8 | – |
| Betriebsergebnis (EBIT) | -55,8 | -0,1 | -2,0 |
| Nettogewinn | -52,8 | -0,1 | -66,9 |
| Nettomarge | -481,9 % | -0,2 % | – |
| Gewinn je Aktie | -1,50 $ | 0,00 $ | -1,29 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Liquidität & Bilanz positiv
- 581,7 Mio. US-Dollar Kasse und Wertpapiere ohne Bankschulden, Eigenkapital 574,4 Mio. (30.06.2026); abzüglich 27,4 Mio. abzuführender Lohnsteuer rund 554 Mio. eigene Mittel.
- Technik & Wachstum positiv
- 30 logische Qubits auf Sqale (8-K vom 24.09.2026); Umsatz Q2 2026 13,5 Mio. US-Dollar (+157 %), Prognose 2026 rund 45,1 Mio.
- Kundenkonzentration negativ
- 82 % des Umsatzes Q2 2026 von einem Kunden, 92 % von Regierungen, die laut 10-K 2025 nach eigenem Ermessen kündigen können.
- Verluste & Marge negativ
- Nettoverlust 54,4 Mio. US-Dollar im 1. Halbjahr 2026, Bruttomarge Q2 2026 16 %; laut 10-K künftig deutlich höhere Verluste erwartet.
- Rechnungslegung negativ
- Umsatz Q2 2026 nach fünf Tagen von 12,6 auf 13,5 Mio. US-Dollar korrigiert, NT 10-Q vom 17.08.2026, wesentliche Kontrollschwächen laut 10-Q bis voraussichtlich 2027.
- Verwässerung & Verkaufsdruck negativ
- 38,4 Mio. mögliche neue Aktien (30.06.2026), bis zu 121,8 Mio. Aktien zum Weiterverkauf registriert (424B3 vom 26.08.2026), Insiderverkäufe im Mai 2026.
Infleqtion ist ein Lehrstück für die Fernrohr-Falle: Technisch und finanziell steht das Unternehmen solide da — rund 554 Millionen US-Dollar eigene Mittel ohne Schulden und 30 logische Qubits. Doch das Geschäft auf dem Tisch ist klein (41,1 Millionen Umsatz in vier Quartalen), hängt zu 82 Prozent an einem Kunden, schreibt hohe Verluste, und die Buchhaltung musste ihre Quartalszahlen nach fünf Tagen korrigieren. Bewertet wird die Aktie mit rund dem 49-Fachen des Umsatzes. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil die zentrale operative Frage offen ist: Ob aus Regierungs-Entwicklungsaufträgen ein tragfähiges Geschäft wird, ist unbewiesen — das sagt der Geschäftsbericht selbst. Dazu kommen ein Kunde mit 82 Prozent Umsatzanteil und eine Umsatzkorrektur samt wesentlicher Kontrollschwächen. Für Rot fehlt ein Substanzrisiko: Rund 554 Millionen US-Dollar eigene Mittel ohne Schulden reichen beim Verbrauch des ersten Halbjahres 2026 viele Jahre, die Korrektur betraf laut Unternehmen das Timing, nicht die Existenz von Umsätzen. Teuer ist die Aktie mit rund dem 49-Fachen des Umsatzes trotzdem. Die Entscheidung liegt bei dir.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Infleqtion über den hauseigenen Reddit-Hype-Scanner (erstmals erfasst am 28. Oktober 2026).
- Der Geschäftsbericht 10-K für 2025 (31.03.2026) enthält Geschäftsbeschreibung und Risikofaktoren von Infleqtion, aber die Zahlen der Börsenhülle Churchill Capital Corp X; der Jahresabschluss der operativen Vorgängerin steht im 8-K/A vom 31.03.2026. Umsatz und Verlust 2024/2025 in dieser Analyse sind die korrigierten Werte aus dem 10-Q zum 30.06.2026.
- Quartalswerte 2025 sind aus den korrigierten Halbjahres-, Neunmonats- und Jahreswerten abgeleitet (10-Q zum 30.06.2026, Note 1 und Gewinn- und Verlustrechnung).
- Börsenwert selbst gerechnet: 225.357.052 Aktien (10-Q-Deckblatt, 14.08.2026) × Schlusskurs 8,88 US-Dollar (30.10.2026). Gegenprobe: Die Kursreihe zeigt am 25.08.2026 exakt den im 424B3 genannten Kurs von 13,83 US-Dollar; die Differenz zum heutigen Wert ist der Kursrückgang seither.
- Insiderverkäufe aus Form-4-Meldungen summiert: Maverick Capital rund 16,8 Mio. Aktien im Mai 2026 (Meldungen vom 26., 28. und 29.05.2026, einschließlich der Berichtigung 4/A vom 29.05.2026); Matthew Kinsella 769.954 Aktien am 22. und 26.05.2026.
Aktien-Wächter
Diese Analyse ist Stand 31. Oktober 2026. Was sich seitdem bei INFQ geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Infleqtion, Inc. (INFQ) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Infleqtion, Inc. (NYSE: INFQ) aus Louisville, Colorado, entwickelt Quantentechnik auf Basis neutraler Atome: optische Atomuhren, Funk-, Schwere- und Bewegungssensoren, den Quantencomputer Sqale sowie Software wie Superstaq und das KI-Werkzeug CML. Im zweiten Quartal 2026 kamen 92 Prozent des Umsatzes von Regierungskunden.
Über eine SPAC-Fusion: Die Börsenhülle Churchill Capital Corp X fusionierte am 13. Februar 2026 mit der früheren ColdQuanta, Inc. (Markenname Infleqtion). Dabei flossen 528,2 Millionen US-Dollar zu. Das am selben Tag eingereichte Form 25 nahm die alten SPAC-Wertpapiere von der Nasdaq; seit dem 17. Februar 2026 wird die Aktie unter dem Kürzel INFQ an der New York Stock Exchange gehandelt.
Im zweiten Quartal 2026 lag der Umsatz bei 13,5 Millionen US-Dollar (+157 Prozent), der Nettoverlust bei 24,7 Millionen. Im ersten Halbjahr 2026 standen 23,4 Millionen Umsatz 54,4 Millionen Verlust gegenüber. Für 2026 erwartet Infleqtion rund 45,1 Millionen Umsatz; 2025 waren es nach Korrektur 31,1 Millionen.
Bei der Arbeit am Abschluss für das zweite Quartal 2026 entdeckte Infleqtion einen Fehler in der Umsatzerfassung zweier Regierungsverträge. Umsatz aus 2024 und 2025 wurde ins Jahr 2026 verschoben: Der Quartalsumsatz stieg am 17. August 2026 von gemeldeten 12,6 auf 13,5 Millionen US-Dollar, der Quartalsbericht kam erst nach der regulären Frist vom 14. August, innerhalb der Nachfrist einer Verspätungsanzeige (Form 12b-25).
Zum 30. Juni 2026 hielt Infleqtion 59,3 Millionen US-Dollar Kasse und 522,5 Millionen in Wertpapieren, zusammen 581,7 Millionen, ohne Bankschulden. Darin steckten 27,4 Millionen Lohnsteuer aus Optionsausübungen, die an die Steuerbehörden abzuführen sind. Die eigenen Mittel lagen damit bei rund 554 Millionen.
Nein. Infleqtion hat seit der Gründung in jedem Jahr Verlust gemacht, 2025 nach Korrektur 32,2 Millionen US-Dollar, im ersten Halbjahr 2026 54,4 Millionen. Der Geschäftsbericht nennt das Geschäftsmodell unbewiesen und erwartet künftig deutlich höhere Verluste. Ein Kurs-Gewinn-Verhältnis lässt sich deshalb nicht berechnen.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.