Helus Pharma: Ein Termin im vierten Quartal entscheidet alles — und bis dahin wurden aus 20 Millionen Aktien 73
Helus Pharma (Nasdaq: HELP) ist der neue Name von Cybin Inc. — einer Firma aus Toronto, die ein deuteriertes Psilocin-Analogon gegen schwere Depression in die Phase 3 gebracht hat und dafür von der US-Arzneimittelbehörde FDA den beschleunigten Status Breakthrough Therapy bekam. Umsatz: null. Verlust im Geschäftsjahr zum 31. März 2026: 148,0 Millionen US-Dollar. Die Kasse lag am 30. Juni 2026 bei 166,4 Millionen, der Quartalsverbrauch bei 37,1 Millionen. Alles hängt an den Topline-Daten der Studie APPROACH im vierten Quartal 2026 — und während die Börse darauf wartet, ist die Aktienzahl seit März 2024 von 20,0 auf 73,1 Millionen gestiegen. Keine Empfehlung — nur die Frage, in wie viele Stücke der Kuchen noch geschnitten wird, bevor das Ergebnis auf dem Tisch liegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 14,00 $ +4,10 %
- Marktkapitalisierung
- 0,9 Mrd. $
- Wachstums-Score
- 2/10
- AAQS
- 0/10
Kursentwicklung seit 25. August 2026: +0,1 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,90 $ bis 14,00 $ · Letzter Kurs: 14,00 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anlegerschwäche, die sich als Disziplin verkleidet: die Countdown-Falle. Sobald ein Datum feststeht — ein Studienergebnis, ein Zulassungsbescheid, ein Gerichtstermin —, hört das Rechnen auf und das Warten fängt an. Man weiß plötzlich sehr genau, wann die Antwort kommt, und interessiert sich immer weniger dafür, was bis dahin noch passiert. Genau da liegt der Fehler. Denn während man auf den Termin starrt, verändert sich lautlos die Sache, auf die man wettet.
Bei Helus Pharma steht dieser Termin im vierten Quartal 2026: Dann sollen die Topline-Daten der Phase-3-Studie APPROACH kommen. Der Deal für diesen Text lautet deshalb: keine Empfehlung, kein Kursziel. Wir lesen den Jahresbericht zum 31. März 2026 und den Zwischenbericht zum 30. Juni 2026 bei der US-Börsenaufsicht SEC — und zählen mit. Das zentrale Spannungsfeld, das sich durch jedes Kapitel zieht: Der Wert dieser Firma hängt an einem einzigen Datenpunkt. Aber die Zahl der Stücke, auf die dieser Wert verteilt wird, wächst schneller als die Studie voranschreitet.
Was Helus Pharma eigentlich macht — und warum die Firma zwei Namen hat
Helus Pharma ist ein klinisches Pharmaunternehmen aus Toronto. Die Gesellschaft wurde am 13. Oktober 2016 als Explorations-Mantelgesellschaft „Clarmin Explorations Inc.“ nach dem Business Corporations Act der kanadischen Provinz British Columbia gegründet und im Zuge der Übernahme durch das heutige Pharmageschäft am 4. November 2020 nach dem Business Corporations Act der Provinz Ontario fortgeführt — sie firmiert seither als Ontario-Gesellschaft. Sie entwickelt sogenannte neuartige serotonerge Agonisten — im Klartext: synthetische Moleküle, die an denselben Schaltstellen im Gehirn andocken wie der Botenstoff Serotonin und dort neue Verknüpfungen anstoßen sollen. Die Ausgangsstoffe sind Verwandte klassischer psychedelischer Substanzen. Der Hauptkandidat HLP003 (früher CYB003) ist ein deuteriertes Psilocin-Analogon: Psilocin ist der Stoff, in den der Körper das Pilz-Alkaloid Psilocybin nach der Einnahme umwandelt und der die eigentliche Wirkung entfaltet; „deuteriert“ heißt, dass einzelne Wasserstoffatome durch ihr schwereres Geschwister-Isotop ersetzt wurden — ein chemischer Trick, der den Abbau im Körper verlangsamt und die Wirkung berechenbarer machen soll. HLP003 wird als Zusatz-Therapie bei schwerer Depression (Fachbegriff: Major Depressive Disorder, MDD) entwickelt, also zusätzlich zu einem bestehenden Antidepressivum. Der zweite Kandidat HLP004, ein deuteriertes DMT, steckt in Phase 2 gegen generalisierte Angststörung, HLP005 ist noch vorklinisch.
Und die zwei Namen? Die Firma hieß bis Ende 2025 Cybin Inc. und handelte an der NYSE American unter CYBN. Am 2. Januar 2026 reichte sie bei der SEC gleichzeitig ein Formular 25 (freiwillige Abmeldung von der NYSE American) und ein Formular 8-A12B (Anmeldung am Nasdaq) ein; der Handel am Nasdaq Global Market begann am 5. Januar 2026 unter dem neuen Kürzel HELP. Am selben Tag nahm der Konzern den Handelsnamen Helus Pharma an. Wichtig für jeden, der Filings sucht: Juristisch heißt die Gesellschaft weiterhin Cybin Inc. — bei der SEC läuft sie unter genau diesem Namen, die Zentrale sitzt in Toronto, die Aktie notiert zusätzlich an der Cboe Canada (HELP) und in Frankfurt (R7E1). Die Umbenennung in Helus Pharma Inc. steht als eigener Beschlusspunkt auf der virtuellen Hauptversammlung am 22. September 2026; Stichtag für die Stimmberechtigung war der 14. August 2026, an dem laut Einladung 73.060.172 Stammaktien ausstanden. Wer eine Meldung über „Cybin“ liest, liest eine Meldung über HELP.
Noch eine Besonderheit, die man kennen muss, bevor man Zahlen vergleicht: Helus Pharma ist ein ausländischer Emittent und berichtet nach dem kanadisch-amerikanischen MJDS-Verfahren. Es gibt deshalb kein 10-K und kein 10-Q, sondern einen Jahresbericht auf Formular 40-F und Zwischenberichte auf Formular 6-K, bilanziert nach IFRS. Das Geschäftsjahr endet am 31. März: Das Geschäftsjahr 2026 deckt im Wesentlichen das Kalenderjahr 2025 ab. Und seit dem 1. April 2025 berichtet die Firma in US-Dollar statt in kanadischen Dollar — die Vorjahreszahlen wurden dafür nach IAS 21.39 umgerechnet. Alle Zahlen in diesem Text sind US-Dollar, alle stammen aus dieser umgestellten Rechnung; ältere Meldungen mit kanadischen Dollar sind damit nicht direkt vergleichbar.
Die Firmengeschichte für Anleger
-
2024
Breakthrough Therapy und Zusammenlegung 1:38
Am 13. März 2024 vergibt die FDA den beschleunigten Status für HLP003. Am 19. September folgt die Zusammenlegung der Aktien im Verhältnis 1:38 — der Kurs wird börsentauglich, der Bestand des Aktionärs bleibt gleich.
-
2025
Wandelanleihe mit VWAP-Klausel
Am 30. Juni 2025 nimmt die Firma 50 Millionen US-Dollar bei High Trail auf — wandelbar zum niedrigeren Wert aus 10,92 US-Dollar oder dem Fünf-Tage-Kurs. Für Aktionäre heißt das: Je tiefer der Kurs, desto mehr neue Aktien.
-
2025
Direktplatzierung über 175 Millionen
Am 31. Oktober 2025 werden 22.277.750 Aktien und 4.605.500 vorfinanzierte Bezugsrechte zu 6,51 US-Dollar platziert. Die Aktienzahl mehr als verdoppelt sich im Geschäftsjahr — die Kasse ist gefüllt, der Anteil je Altaktionär halbiert.
-
2026
Neuer Name, neue Börse
Zum 5. Januar 2026 handelt die Aktie als HELP am Nasdaq statt als CYBN an der NYSE American, die Firma tritt als Helus Pharma auf. Für Aktionäre ändert sich der Ticker und die Sichtbarkeit, nicht die Substanz.
-
2026
Rekrutierung abgeschlossen, drittes Führungsteam
Am 21. Juli 2026 ist APPROACH mit 223 Teilnehmern voll besetzt, am 3. August wird Michael Halstead dritter Vorstandschef binnen sechs Monaten. Für Aktionäre rückt der entscheidende Termin in Sichtweite — mit einem gerade erst besetzten Team.
Wie die Aktie auf unseren Tisch kam
Helus Pharma kam nicht über einen unserer Kennzahlen-Scanner auf den Tisch — das kann sie auch gar nicht, denn ein Unternehmen ohne Umsatz und ohne Gewinn fällt durch jedes Bewertungsraster. Aufgefallen ist der Kurs: Zwischen dem 3. und dem 25. August 2026 stieg die Aktie von 8,06 auf 13,99 US-Dollar im Schlusskurs. Das Zwölfmonatstief lag bei 3,76 US-Dollar (Datenstand 25. August 2026). Der Auslöser ist nicht schwer zu finden: Am 21. Juli 2026 meldete die Firma, die Rekrutierung für APPROACH sei mit 223 Teilnehmern abgeschlossen; am 14. August folgte der Quartalsbericht mit der Bestätigung, dass die Topline-Daten „on track“ für das vierte Quartal 2026 seien. Eine Studie, die vollständig rekrutiert ist, hat einen Termin. Und ein Termin zieht Geld an.
Bemerkenswert ist auch, wer schon drin ist: Zum 30. Juni 2026 standen unter anderem Adage Capital Partners mit 3.060.000 Aktien und Millennium Management mit 2.632.156 Aktien in den Meldedaten, zum 31. März 2026 VR Adviser mit 3.851.654 und OrbiMed Advisors mit 3.832.843 Aktien; institutionelle Anleger hielten insgesamt rund 43,8 Prozent, Insider rund 11,2 Prozent (Datenstand 25. August 2026). Das sind spezialisierte Biotech-Adressen, keine Zufallskäufer. Ihr Einstieg ist ein Grund, die Berichte zu lesen — kein Ersatz dafür. Wer diesen Bereich sortieren will, findet in unserer Analyse zu Compass Pathways einen Wettbewerber mit dem verwandten Wirkstoff Psilocybin in derselben Indikation und in der Analyse zu Atai die Plattform-Variante desselben Themas.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt — und das ist bei Helus Pharma nicht der Umsatz, denn es gibt keinen. Es ist die Datenlage von HLP003. In der abgeschlossenen Phase-2-Studie sank der Wert auf der Depressionsskala MADRS zwölf Monate nach zwei Dosen von je 16 Milligramm im Abstand von drei Wochen um rund 23 Punkte gegenüber dem Ausgangswert. Legt man die übliche Remissionsschwelle von 10 oder weniger MADRS-Punkten an, lagen die Ansprechrate bei 100 Prozent und die Remissionsrate bei 71 Prozent nach zwölf Monaten (Ergebnismitteilung vom 14. August 2026) — die genaue Teilnehmerzahl dieser Zwölf-Monats-Auswertung nennt die Firma nicht, es handelt sich um eine kleine, unverblindete Phase-2-Kohorte ohne Placebo-Vergleichsarm. Die randomisierte, placebokontrollierte Bestätigung ist Aufgabe der laufenden Phase-3-Studie APPROACH mit 223 Teilnehmern. Das sind gleichwohl Zahlen, für die die US-Arzneimittelbehörde FDA am 13. März 2024 den Status Breakthrough Therapy vergab — ein beschleunigtes Verfahren mit engerer Begleitung durch die Behörde. Dazu kommen mehr als 350 Patentanmeldungen und über 100 erteilte Patente weltweit. Wer diese Firma nur als Verlustmaschine liest, liest sie falsch.
Jetzt die Rechnung. Im Geschäftsjahr zum 31. März 2026 stiegen die Forschungsaufwendungen von 39,2 auf 86,6 Millionen US-Dollar, die Verwaltungskosten von 32,6 auf 45,1 Millionen; der Aufwand für Aktienvergütung sank von 31,3 auf 10,9 Millionen. Zusammen 142,6 Millionen nach 103,1 Millionen im Vorjahr. Unter dem Strich stand ein Nettoverlust von 148,0 Millionen US-Dollar nach 81,6 Millionen — ein Plus von 81 Prozent. Aus dem laufenden Geschäft flossen 133,3 Millionen ab (Vorjahr: 72,3 Millionen). Der aufgelaufene Verlustvortrag erreichte 389,5 Millionen zum 31. März 2026 und 437,4 Millionen zum 30. Juni 2026.
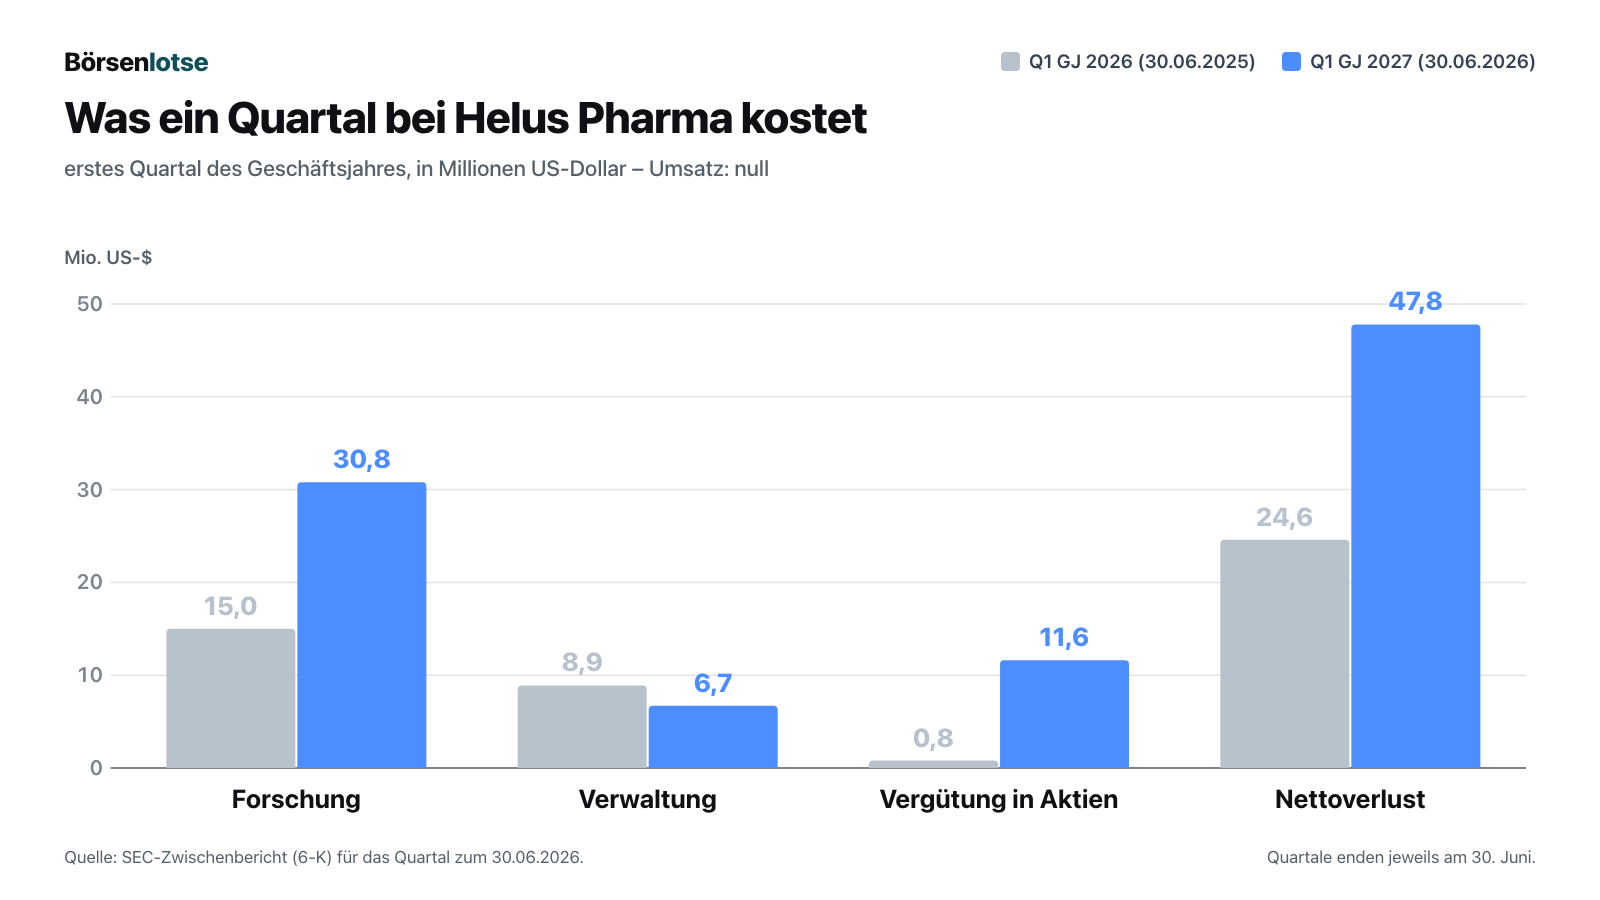
Das jüngste Quartal zeigt, wohin die Reise geht. Im Quartal zum 30. Juni 2026 verdoppelte sich der Forschungsaufwand von 15,0 auf 30,8 Millionen US-Dollar; davon entfielen 25,3 Millionen allein auf die Position „Advancement of development programs“, also den Betrieb der Studien selbst. Die Verwaltungskosten sanken von 8,9 auf 6,7 Millionen. Der Aufwand für Aktienvergütung sprang von 0,8 auf 11,6 Millionen. Der Nettoverlust verdoppelte sich fast, von 24,6 auf 47,8 Millionen US-Dollar. Der Mittelabfluss aus dem operativen Geschäft betrug 37,1 Millionen nach 29,5 Millionen im Vorjahresquartal.
Die gute Nachricht steht auf der anderen Seite der Bilanz: Zum 30. Juni 2026 hatte Helus Pharma 166,4 Millionen US-Dollar Kasse, eine Bilanzsumme von 259,7 Millionen, Verbindlichkeiten von nur 17,6 Millionen — ausschließlich Lieferanten- und Rückstellungspositionen — und ein Eigenkapital von 242,1 Millionen. Zinstragende Schulden: keine. Das Nettoumlaufvermögen betrug 175,1 Millionen. Wer nur die Bilanz betrachtet, sieht ein solide finanziertes Forschungsunternehmen. Der Preis dafür steht im nächsten Kapitel.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Aus 20 Millionen Aktien wurden 73 — und die Zusammenlegung 1:38 ist da schon eingerechnet.
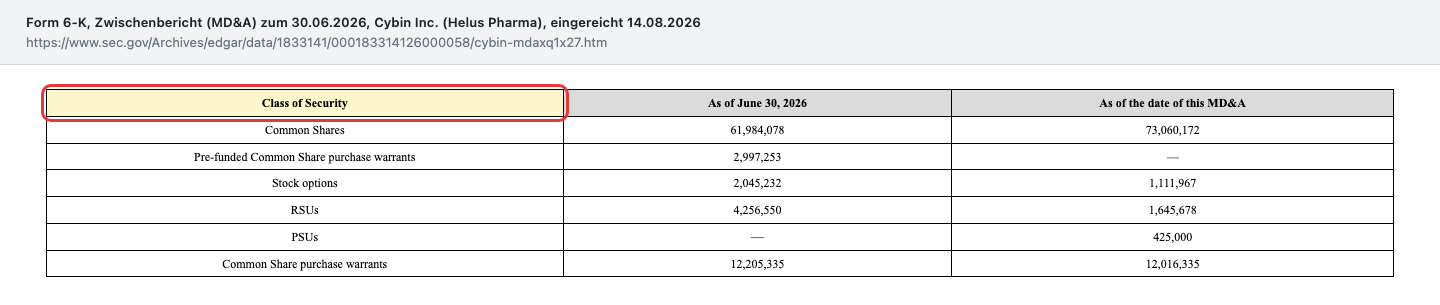
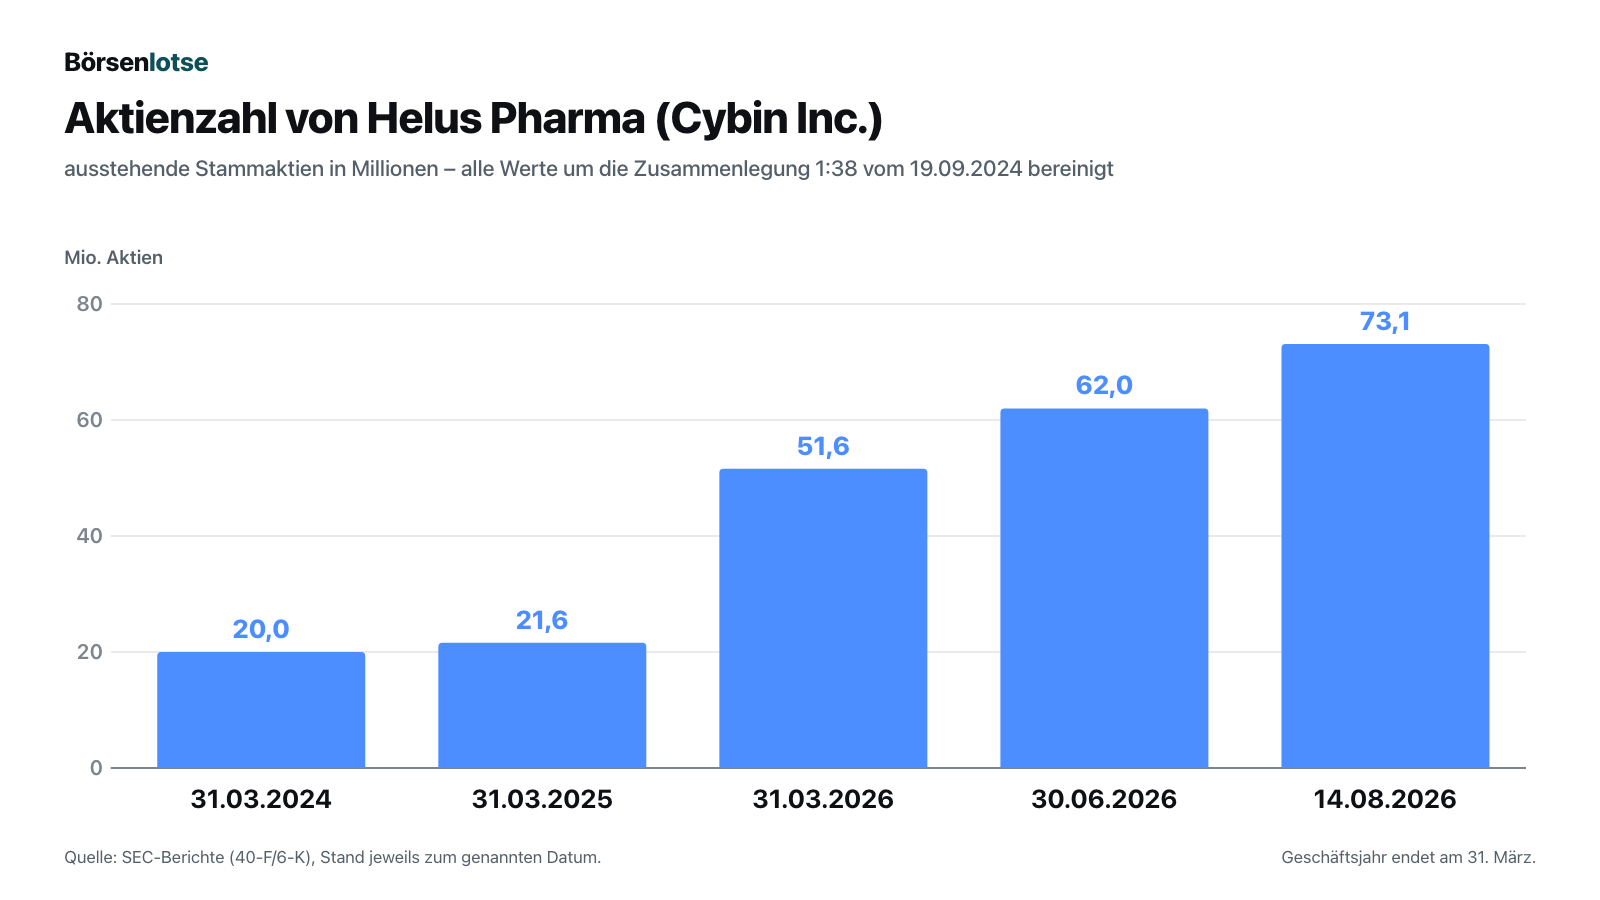
Am 19. September 2024 legte die Firma ihre Aktien im Verhältnis eine neue für 38 alte zusammen. So etwas macht niemand aus Freude; es ist der übliche Weg, einen einstelligen Kurs wieder in eine Größenordnung zu bringen, die eine US-Börsenzulassung verträgt. Alle Aktienzahlen in den Abschlüssen wurden rückwirkend darauf umgerechnet — auch die in diesem Text. Und trotzdem sieht die Reihe so aus: 20.001.404 Aktien zum 31. März 2024, 21.610.704 zum 31. März 2025, 51.631.804 zum 31. März 2026, 61.984.078 zum 30. Juni 2026 und 73.060.172 zum Stand des Zwischenberichts vom 14. August 2026. Das ist ein Plus von 265 Prozent in gut zwei Jahren. In der Sprache des Kuchens: Wer im März 2024 ein Stück hielt, hält heute für dasselbe Geld weniger als ein Drittel davon.
Entscheidend ist nicht nur, wie viele Aktien dazukamen, sondern zu welchem Preis. Über das Marktplatzierungsprogramm des Geschäftsjahres 2025 verkaufte die Firma 1.609.298 Aktien zu durchschnittlich 9,52 US-Dollar. Im Geschäftsjahr 2026 waren es 1.422.423 Aktien zu durchschnittlich 7,36 US-Dollar. Am 31. Oktober 2025 folgte eine Direktplatzierung von 22.277.750 Aktien und 4.605.500 vorfinanzierten Bezugsrechten zu 6,51 US-Dollar — Bruttoerlös rund 175,0 Millionen, Emissionskosten 11,0 Millionen. Am 25. Juni 2026 kamen 10.309.280 Aktien zu 4,85 US-Dollar dazu, Bruttoerlös 50,0 Millionen, davon 3,0 Millionen Provision an die Banken. Jede Runde war billiger als die vorherige. Und das Programm ist nicht ausgereizt: Seit dem 30. Dezember 2025 läuft ein weiteres Marktplatzierungsprogramm über bis zu 100 Millionen US-Dollar, das auch zum 30. Juni 2026 noch unberührt war.
Unbequeme Wahrheit Nr. 2: Ein Kredit über 50 Millionen kostete am Ende rund 11 Millionen Gebühren — und 4,58 Millionen Aktien.
Am 30. Juni 2025 schloss die Firma mit dem Finanzinvestor High Trail Special Situations eine Vereinbarung über Wandelanleihen von bis zu 500 Millionen US-Dollar; ausgegeben wurden zunächst 50 Millionen. Bei Abschluss zahlte Helus Pharma 5,5 Millionen US-Dollar Zinsen im Voraus — 11 Prozent des Nennbetrags für zwei Jahre, also 5,5 Prozent pro Jahr. Der Haken steckt im Wandlungspreis. Er lag beim niedrigeren von zwei Werten: 10,92 US-Dollar oder dem durchschnittlichen Kurs der fünf Handelstage vor der Wandlung. Eine solche Klausel hat keine Untergrenze: Je tiefer der Kurs, desto mehr Aktien bekommt der Gläubiger für denselben Betrag. Der Jahresabschluss zeigt, was daraus wurde:
„During the year ended March 31, 2026, High Trail converted portions of the Convertible Debentures with aggregate principal amounts $29,850 less issuance costs of $35 for which the Company issued 4,584,856 Common Shares at an average conversion price of $6.5106 which represented the VWAP of the Common Shares for the five trading days immediately prior to each conversion.“
Übersetzung: „Im Geschäftsjahr zum 31. März 2026 wandelte High Trail Teile der Wandelanleihen mit einem Gesamtnennbetrag von 29,850 Millionen US-Dollar abzüglich Emissionskosten von 0,035 Millionen, wofür die Gesellschaft 4.584.856 Stammaktien zu einem durchschnittlichen Wandlungspreis von 6,5106 US-Dollar ausgab — dem volumengewichteten Durchschnittskurs der fünf Handelstage unmittelbar vor der jeweiligen Wandlung.“
— Cybin Inc. (Helus Pharma), Jahresabschluss zum 31.03.2026 (Formular 40-F), Anhangangabe 7
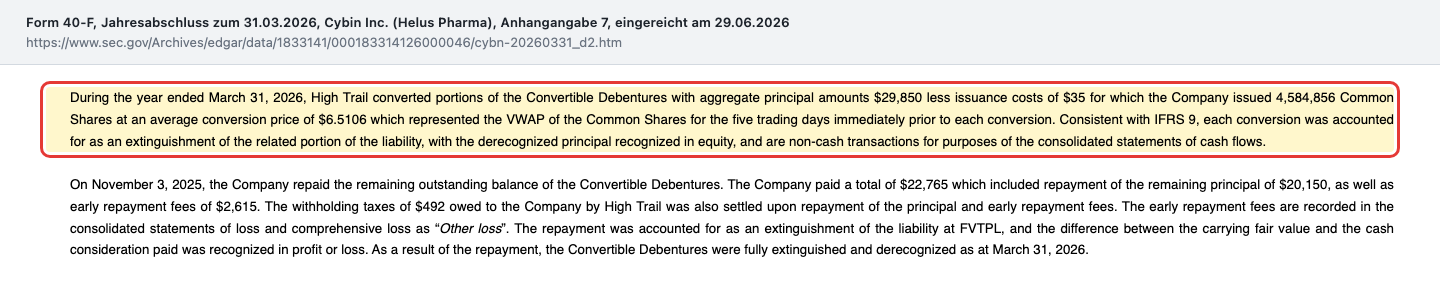
Rechnen wir zusammen, was dieses Geld an harten Gebühren gekostet hat: 5,5 Millionen Vorauszins, 2,917 Millionen Emissionskosten und 2,615 Millionen Vorfälligkeitsgebühr für die Rückzahlung des Rests am 3. November 2025. Zusammen rund 11,0 Millionen US-Dollar — plus 4,58 Millionen neue Aktien —, für einen Kredit über 50 Millionen, der nach gut vier Monaten schon wieder abgelöst war. In der Gewinn- und Verlustrechnung steht zusätzlich ein Zeitwertverlust von 5,5 Millionen; das ist eine reine Bewertungsposition, die wir hier bewusst nicht zu den Gebühren addieren, um nichts doppelt zu zählen. Zum 31. März 2026 stand von den Wandelanleihen nichts mehr in den Büchern. Das ist die gute Nachricht: Die Firma hat sich aus dieser Konstruktion befreit, sobald sie es sich leisten konnte. Die schlechte: Sie hat sich überhaupt darauf eingelassen.
Unbequeme Wahrheit Nr. 3: Drei Vorstandschefs in sechs Monaten — und 7,9 Millionen Aktien an einem Tag.
Der Zwischenbericht schildert die Führungslage in einem einzigen, bemerkenswert nüchternen Absatz:
„On February 10, 2026, the Company announced the appointment of Michael Cola as Chief Executive Officer, effective immediately. Michael Cola served as Chief Executive Officer from February 10, 2026 to April 20, 2026. The Board appointed Co-founder and Executive Chairman Eric So to resume his role as Interim Chief Executive Officer for a short period of time while a search was conducted for a successor …“
Übersetzung: „Am 10. Februar 2026 gab die Gesellschaft die Bestellung von Michael Cola zum Vorstandsvorsitzenden mit sofortiger Wirkung bekannt. Michael Cola war vom 10. Februar 2026 bis zum 20. April 2026 Vorstandsvorsitzender. Der Verwaltungsrat bestellte den Mitgründer und geschäftsführenden Vorsitzenden Eric So für einen kurzen Zeitraum erneut zum Interims-Vorstandsvorsitzenden, während nach einem Nachfolger gesucht wurde …“
— Cybin Inc. (Helus Pharma), Zwischenbericht (MD&A) zum 30.06.2026, Abschnitt „Transactions Between Related Parties“
69 Tage. Am 3. August 2026 wurde dann Michael Halstead zum Vorstandsvorsitzenden bestellt, zuvor President von Intra-Cellular Therapies — jener Firma, die das Depressions- und Schizophrenie-Medikament CAPLYTA zur Zulassung und in den Markt gebracht hat und im April 2025 von Johnson & Johnson übernommen wurde. Am 18. August 2026 folgten Regina Donohue als Chief People Officer (zuvor Personalvorständin von Intra-Cellular) und Suresh Durgam als Mitglied des wissenschaftlichen Beirats. Man kann das positiv lesen: Helus Pharma kauft sich das Team ein, das genau diesen Weg schon einmal gegangen ist. Man kann es auch anders lesen: Eine Firma, die drei Monate vor dem wichtigsten Datenpunkt ihrer Geschichte den dritten Vorstandschef binnen sechs Monaten bestellt, hatte bis dahin kein stabiles Führungsgefüge.
Diese Personalrunde hat einen Preis, und er steht in den Aktien. Am 27. Mai 2026 annullierte die Firma 1.919.290 Optionen mit Ausübungspreisen zwischen 13,11 und 21,28 kanadischen Dollar, am 1. Juli weitere 1.023.721 mit Preisen von 8,39 bis 21,28 kanadischen Dollar. Optionen, die weit über dem Kurs liegen, sind wertlos — sie verschwanden. Am selben Tag wurden Restricted Share Units gewährt, also Aktienzusagen ohne Ausübungspreis, die unabhängig vom Kurs etwas wert sind. Am 1. Juli 2026 wurden 4.103.974 solcher Einheiten gewährt, davon 4.033.304 sofort unverfallbar. Und am selben Tag geschah dies:
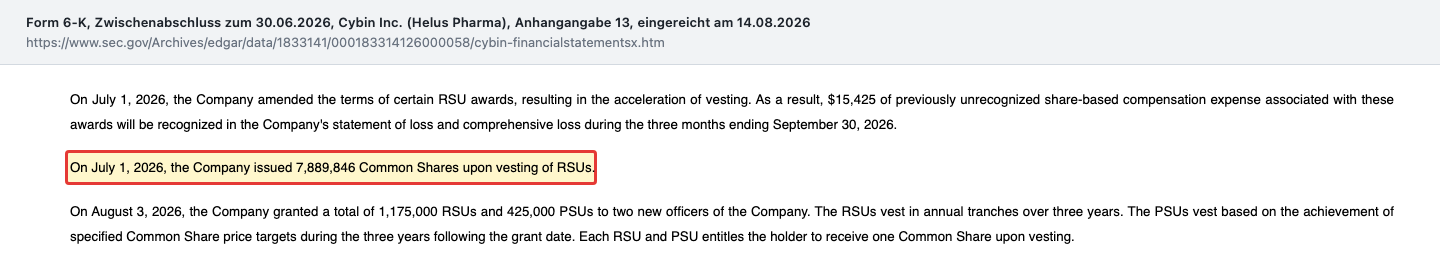
Dazu passt eine Zahl aus dem Anhang zu nahestehenden Personen: Die Vergütung des Führungskreises betrug im Quartal zum 30. Juni 2026 12,479 Millionen US-Dollar nach 1,229 Millionen im Vorjahresquartal — das Zehnfache, bei null Umsatz und 37,1 Millionen Mittelabfluss. Ein Teil davon ist rechnerischer Aktienaufwand, kein abfließendes Bargeld. Aber es ist Kapital, und es kommt von den Aktionären.
Unbequeme Wahrheit Nr. 4: Die Kasse reicht rechnerisch 4,5 Quartale — und die Firma sagt selbst, dass weitere Finanzierungen nötig sein können.
166,4 Millionen US-Dollar Kasse zum 30. Juni 2026, geteilt durch 37,1 Millionen Mittelabfluss im letzten gemeldeten Quartal, ergibt rund 4,5 Quartale — grob bis Mitte oder Ende 2027. Diese Rechnung ist bewusst grob: Der Verbrauch schwankt, und er stieg zuletzt um 26 Prozent gegenüber dem Vorjahresquartal. Dazu kommen Studienverträge über bis zu 82,7 Millionen US-Dollar, zahlbar in den 24 Monaten bis zum 30. Juni 2028, sowie eine Lizenzvereinbarung mit Mindset Pharma über bis zu 9,5 Millionen Meilensteinzahlungen und eine Umsatzbeteiligung von rund 2 Prozent auf lizenzierte Produkte. Die Firma selbst formuliert die Lage im Lagebericht so klar, dass man nichts hinzufügen muss:
„The Company intends to continue to advance its non-revenue generating programs over the next twelve to twenty-four months. These intended advancements, along with the expectation of operating at a loss for at minimum the next 12 months, will diminish the Company’s working capital. As such, further financings may be required to develop the Company’s pipeline, make acquisitions, meet ongoing obligations, and discharge its liabilities in the normal course of business.“
Übersetzung: „Die Gesellschaft beabsichtigt, ihre keine Erlöse erzeugenden Programme in den nächsten zwölf bis vierundzwanzig Monaten weiter voranzutreiben. Diese geplanten Fortschritte werden zusammen mit der Erwartung, mindestens in den nächsten zwölf Monaten mit Verlust zu arbeiten, das Nettoumlaufvermögen der Gesellschaft verringern. Daher können weitere Finanzierungen erforderlich sein, um die Pipeline der Gesellschaft zu entwickeln, Zukäufe zu tätigen, laufende Verpflichtungen zu erfüllen und Verbindlichkeiten im gewöhnlichen Geschäftsverlauf zu begleichen.“
— Cybin Inc. (Helus Pharma), Zwischenbericht (MD&A) zum 30.06.2026, Abschnitt „Liquidity and Capital Resources“
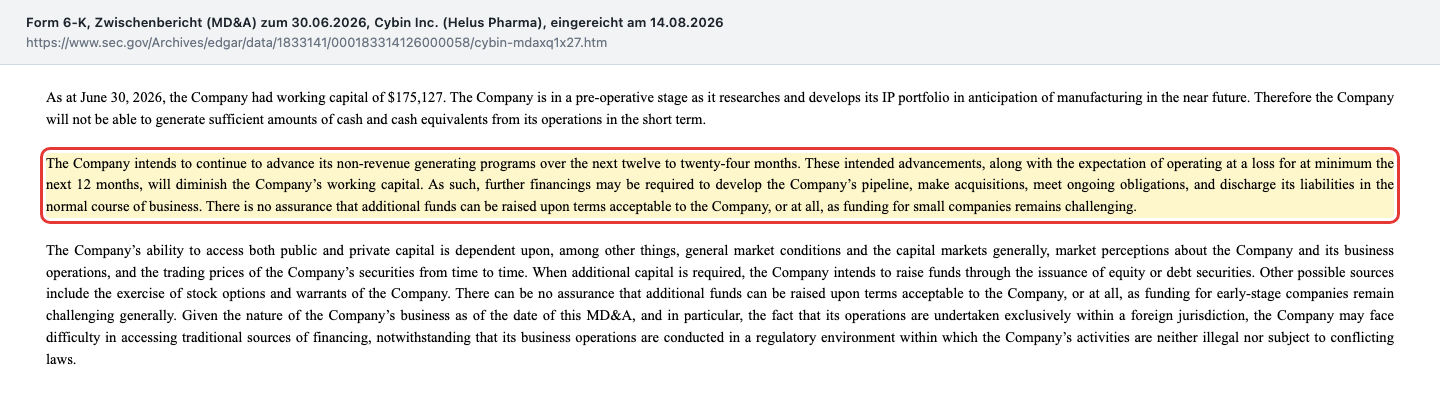
Wichtig zur Einordnung, damit hier nichts Falsches stehen bleibt: Das ist kein Hinweis auf eine Bestandsgefährdung im buchhalterischen Sinn. Der Abschluss zum 31. März 2026 ist auf Fortführungsbasis aufgestellt, der Prüfbericht enthält keinen entsprechenden Zusatz, und mit 242,1 Millionen Eigenkapital gegen 17,6 Millionen Verbindlichkeiten ist die Bilanz für ein Unternehmen dieser Art robust. Es ist die normale Lage eines klinischen Entwicklers — nur mit einer Uhr, die läuft.
Und noch etwas, das man mitdenken muss: HLP003 ist in den USA eine Substanz der Anlage I des Betäubungsmittelrechts und in Großbritannien eine Class-A-Substanz nach Schedule 1. Jede Herstellung, Einfuhr und Lagerung braucht eigene Genehmigungen, in den USA jährliche Registrierungen bei der Drogenbehörde DEA und Produktionsquoten. Selbst bei einer erfolgreichen Studie steht am Ende nicht nur die Zulassung durch die FDA, sondern zusätzlich eine Neueinstufung der Substanz. Das ist kein Beinbruch — es ist ein zusätzlicher Schritt, den ein normales Antidepressivum nicht hat.
Bewertung: was die Börse für einen Datenpunkt zahlt
Klassische Bewertungskennzahlen fallen hier aus. Kein Umsatz heißt kein Kurs-Umsatz-Verhältnis, ein Verlust heißt kein Kurs-Gewinn-Verhältnis. Was bleibt, sind Größenordnungen. Bei 73.060.172 Aktien (Stand 14. August 2026) und einem Schlusskurs von 13,99 US-Dollar am 25. August 2026 lag der Börsenwert bei rund 1,0 Milliarden US-Dollar. Dem stehen 242,1 Millionen Eigenkapital und 166,4 Millionen Kasse gegenüber (30. Juni 2026). Rechnerisch heißt das: Rund drei Viertel des Börsenwerts sind reine Erwartung an HLP003 und HLP004 — Vermögen, das noch nicht existiert. Anders gesagt: Der Markt bezahlt für jeden Dollar bilanziertes Eigenkapital ungefähr vier.
Ein Analystenkonsens liegt uns für diesen Titel nicht vor, deshalb nehmen wir stattdessen die Preise, die Profis tatsächlich bezahlt haben. Am 25. Juni 2026 kauften institutionelle Investoren 10.309.280 Aktien zu 4,85 US-Dollar — der jüngste Preis, an dem eine große Adresse Kapital riskiert hat. Der Kurs vom 25. August 2026 liegt fast dreimal so hoch. Und noch ein Anker aus den Filings: Zum 30. Juni 2026 standen insgesamt 12.205.335 Bezugsrechte aus allen Emissionsrunden offen, im Schnitt zu 10,11 US-Dollar. Davon stammen 9.409.138 Stück zu 8,14 US-Dollar aus der Direktplatzierung vom 31. Oktober 2025 — sie verfallen 30 Tage nach der Veröffentlichung der APPROACH-Topline-Daten. Der Rest, 2.796.197 Bezugsrechte, verteilt sich auf mehrere ältere Tranchen: 635.887 Stück zu 15,20 US-Dollar (Verfall 04.08.2028), 1.754.386 Stück zu 19,38 US-Dollar (Verfall 14.05.2029) sowie 405.924 in kanadischen Dollar notierte Alt-Bezugsrechte aus dem Jahr 2020 (Ausübungspreise zwischen 9,50 und 24,32 kanadischen Dollar, im August 2024 bis 2030 verlängert). Diese Konstruktion ist eine Wette mit zwei Seiten: Sind die Daten gut, werden die Rechte gezogen — das bringt der Firma rund 76,6 Millionen US-Dollar frisches Geld und den Aktionären 9,4 Millionen weitere Aktien. Sind sie schlecht, verfallen sie wertlos, und die Firma steht ohne dieses Geld da. Bis zum Stand des Zwischenberichts waren davon bereits 189.000 Stück gezogen (10. August 2026, Bruttoerlös 1,538 Millionen).
Zählt man alles zusammen, was zum Stand des Zwischenberichts vom 14. August 2026 zu Aktien werden kann — 73.060.172 ausstehende Aktien, 12.016.335 Bezugsrechte, 1.111.967 Optionen, 1.645.678 Aktienzusagen plus 509.798 zugesagte weitere sowie 425.000 leistungsabhängige Einheiten —, landet man bei rund 88,8 Millionen Stück. Das ist die Zahl, gegen die man den Wert eines möglichen Medikaments rechnen sollte, nicht die 73 Millionen von heute.
Chancen und Risiken auf einen Blick
Chancen
- Ein binäres Ereignis mit realer Datengrundlage. Die Phase-2-Ergebnisse von HLP003 (rund 23 Punkte MADRS-Rückgang nach zwölf Monaten, 71 Prozent Remission — Teilnehmerzahl dieser Kohorte von der Firma nicht genannt, unverblindet, ohne Placebo-Arm) sind für dieses Feld außergewöhnlich, und die FDA hat mit dem Breakthrough-Status vom 13. März 2024 signalisiert, dass sie sie ernst nimmt. Die statistisch belastbare Antwort liefert erst die placebokontrollierte Phase-3-Studie APPROACH.
- Die Rekrutierung steht. APPROACH ist mit 223 Teilnehmern vollständig besetzt (Meldung vom 21. Juli 2026) — der häufigste Grund für Verzögerungen in dieser Phase entfällt damit.
- Schuldenfreie Bilanz. 242,1 Millionen US-Dollar Eigenkapital gegen 17,6 Millionen Verbindlichkeiten, keine zinstragenden Schulden, dazu ein unberührtes Marktplatzierungsprogramm über 100 Millionen (Stand 30. Juni 2026 bzw. 31. März 2026).
- Ein Team mit genau diesem Lebenslauf. Vorstandschef Michael Halstead, Personalvorständin Regina Donohue und Beiratsmitglied Suresh Durgam kommen von Intra-Cellular Therapies, das mit CAPLYTA den Weg vom klinischen Entwickler zum Vermarkter in derselben Indikation gegangen ist.
- Ein zweites Standbein. HLP004 gegen generalisierte Angststörung zeigte in Phase 2 (36 Studienteilnehmer, randomisiert, doppelblind) eine Verbesserung von rund 10 Punkten auf der Hamilton-Angstskala nach sechs Wochen (p kleiner 0,0001); nach sechs Monaten lag die gepoolte Ansprechrate bei 67 Prozent, die Remissionsrate bei 39 Prozent.
Risiken
- Verwässerung als Dauerzustand. Plus 265 Prozent Aktien in gut zwei Jahren, jede Runde billiger als die vorige, dazu rund 15,7 Millionen Stück in Bezugsrechten, Optionen und Aktienzusagen (Stand 14. August 2026).
- Ein Termin, zwei Ausgänge. Scheitert APPROACH, verfallen die zum Stand des Zwischenberichts noch offenen rund 9,2 Millionen Bezugsrechte aus der Oktober-2025-Platzierung wertlos, der Zugang zu frischem Kapital verengt sich, und ein Börsenwert von rund einer Milliarde steht ohne Grundlage da.
- Kassenreichweite rund 4,5 Quartale bei steigendem Verbrauch (plus 26 Prozent zum Vorjahresquartal) und Studienverträgen über bis zu 82,7 Millionen US-Dollar in 24 Monaten.
- Führungsinstabilität mit Preisschild. Drei Vorstandschefs in sechs Monaten, 2,94 Millionen annullierte Optionen, 7,89 Millionen Aktien aus Vesting an einem Tag, 12,479 Millionen US-Dollar Führungskreis-Vergütung in einem Quartal.
- Betäubungsmittelrecht. HLP003 ist in den USA Anlage I und in Großbritannien Class A / Schedule 1 — jede Zulassung braucht zusätzlich eine Neueinstufung, jede Herstellung eigene Genehmigungen und Quoten.
- Kein Umsatz, kein Bewertungsanker. Ohne Erlöse gibt es keine Kennzahl, an der man einen zu hohen oder zu niedrigen Kurs festmachen könnte — nur Erwartungen.
Ein menschliches Fazit
Zurück zur Countdown-Falle. Das Tückische an ihr ist nicht, dass der Termin unwichtig wäre — er ist bei Helus Pharma das Wichtigste, was es gibt. Tückisch ist, dass ein feststehendes Datum den Blick verengt. Man denkt in „vorher“ und „nachher“ und übersieht dabei, dass sich das „vorher“ verändert. Zwischen dem 31. März 2024 und dem 14. August 2026 hat sich die Aktienzahl mehr als verdreifacht. Wer im Frühjahr 2024 auf denselben Termin gewartet hat wie heute, wartet inzwischen mit weniger als einem Drittel des Anteils.
Was hier steht, ist keine Aussage darüber, ob HLP003 wirkt. Das weiß niemand, und alles andere zu behaupten wäre unseriös. Es ist eine Aussage darüber, was man neben der Studie noch mitkauft: eine Firma ohne Umsatz, mit einem Quartalsverbrauch von 37,1 Millionen US-Dollar, einer Kasse für rund 4,5 Quartale, einem gerade erst zusammengestellten Führungsteam und einem Kapitalmarktzugang, der bisher immer genutzt wurde, wenn er offenstand. Und drei Viertel eines Börsenwerts von rund einer Milliarde, die reine Erwartung sind.
Wer hier einsteigt, sollte das nicht tun, weil ein Datum im Kalender steht, sondern weil er die Größenordnung des möglichen Medikaments gegen rund 88,8 Millionen mögliche Aktien gerechnet hat und mit beiden Ausgängen leben kann. Und wer nicht einsteigt, verpasst keine sichere Sache, sondern eine Wette. Was Du daraus machst, ist Deine Entscheidung. Und das ist auch gut so.
Quellen
- Zwischenbericht auf Formular 6-K für das Quartal zum 30. Juni 2026, eingereicht am 14. August 2026 (Cybin Inc. doing business as Helus Pharma, CIK 0001833141) — mit Zwischenabschluss, Lagebericht (MD&A) und Ergebnismitteilung
- Jahresbericht auf Formular 40-F für das Geschäftsjahr zum 31. März 2026, eingereicht am 29. Juni 2026 — mit geprüftem Jahresabschluss, Lagebericht und Annual Information Form
- Formular 25 vom 2. Januar 2026 (freiwilliger Rückzug der Stammaktien von der NYSE American) und Formular 8-A12B vom 2. Januar 2026 (Registrierung der Stammaktien am Nasdaq)
- Mitteilung vom 18. August 2026 zur Bestellung von Regina Donohue als Chief People Officer und Suresh Durgam in den wissenschaftlichen Beirat
- Einladung und Circular zur Hauptversammlung am 22. September 2026, eingereicht am 19. August 2026 (Stichtag 14. August 2026, 73.060.172 ausstehende Stammaktien; Tagesordnungspunkt 4: Umbenennung in Helus Pharma Inc.)
- Fundamentaldaten (Kurse, Börsenwert, Aktionärsstruktur; Datenstand 25. August 2026)
Diese Analyse ist journalistische Einordnung, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien klinischer Pharmaunternehmen ohne Umsatz können ihren gesamten Wert verlieren; ein Totalverlust ist bei einem Studienmisserfolg ausdrücklich möglich. Alle Zahlen stammen aus den oben verlinkten Originaldokumenten und tragen den dort genannten Stichtag. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Helus Pharma (Cybin Inc.).
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2022 | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|---|
| Umsatz | 0,2 | 0,3 | -18,1 | 0,5 | -44,7 |
| Betriebsergebnis (EBIT) | -63,8 | -51,5 | -78,8 | -143,1 | -141,7 |
| Nettogewinn | -67,6 | -47,5 | -78,1 | -113,1 | -147,1 |
| Nettomarge | -40.314,1 % | -18.919,2 % | 430,2 % | -23.956,0 % | 329,1 % |
| Gewinn je Aktie | -15,36 $ | -9,73 $ | -3,90 $ | -5,59 $ | -4,23 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wissenschaftliche Datenlage positiv
- Die Phase-2-Ergebnisse für HLP003 sind für dieses Feld ungewöhnlich stark: rund 23 Punkte Rückgang auf der Depressionsskala MADRS zwölf Monate nach zwei Dosen von je 16 Milligramm, 100 Prozent Ansprechen und 71 Prozent Remission bei einer Schwelle von 10 oder weniger Punkten (Ergebnismitteilung vom 14.08.2026) — eine kleine, unverblindete Kohorte ohne genannte Teilnehmerzahl und ohne Placebo-Arm. Die FDA vergab am 13.03.2024 dennoch den Status Breakthrough Therapy. Die statistisch belastbare, placebokontrollierte Bestätigung liefert erst die Zulassungsstudie APPROACH, die mit 223 Teilnehmern vollständig rekrutiert ist (Meldung 21.07.2026).
- Verwässerung negativ
- Die Aktienzahl stieg von 20.001.404 (31.03.2024) auf 73.060.172 (Stand Zwischenbericht 14.08.2026) — plus 265 Prozent, und das nach einer Zusammenlegung 1:38 am 19.09.2024. Die Ausgabepreise fielen von durchschnittlich 9,52 über 7,36 und 6,51 auf 4,85 US-Dollar (25.06.2026). Voll verwässert stehen rund 88,8 Millionen Stück im Raum.
- Bilanz und Liquidität neutral
- Zum 30.06.2026 standen 166,4 Millionen US-Dollar Kasse und 242,1 Millionen Eigenkapital nur 17,6 Millionen Verbindlichkeiten gegenüber, zinstragende Schulden gibt es keine — für ein klinisches Unternehmen eine robuste Lage. Der Mittelabfluss von 37,1 Millionen im Quartal ergibt aber nur rund 4,5 Quartale Reichweite, und die Firma nennt weitere Finanzierungen im Lagebericht selbst als möglicherweise erforderlich.
- Führung und Vergütung negativ
- Drei Vorstandschefs in sechs Monaten: Michael Cola vom 10.02. bis 20.04.2026, danach interimistisch Mitgründer Eric So, seit 03.08.2026 Michael Halstead. Am 27.05. und 01.07.2026 wurden 2.943.011 Optionen annulliert, am 01.07.2026 entstanden 7.889.846 Aktien aus dem Vesting von Aktienzusagen. Die Vergütung des Führungskreises betrug im Quartal zum 30.06.2026 12,479 Millionen US-Dollar nach 1,229 Millionen im Vorjahresquartal.
- Finanzierungshistorie negativ
- Die Wandelanleihe mit High Trail vom 30.06.2025 hatte einen Wandlungspreis ohne Untergrenze: den niedrigeren Wert aus 10,92 US-Dollar oder dem Fünf-Tage-Durchschnittskurs. Gewandelt wurden 29,85 Millionen in 4.584.856 Aktien zu durchschnittlich 6,5106 US-Dollar; der Rest wurde am 03.11.2025 bar abgelöst. Harte Gebühren insgesamt rund 11,0 Millionen US-Dollar aus Vorauszins (5,5), Emissionskosten (2,917) und Vorfälligkeitsgebühr (2,615); dazu ein Zeitwertverlust von 5,5 Millionen als reine Bewertungsposition.
- Bewertung neutral
- Rund 1,0 Milliarden US-Dollar Börsenwert (73.060.172 Aktien × 13,99 US-Dollar Schlusskurs am 25.08.2026) gegen 242,1 Millionen Eigenkapital und 166,4 Millionen Kasse: Etwa drei Viertel des Werts sind Erwartung. Der jüngste Preis, zu dem institutionelle Investoren tatsächlich gekauft haben, lag am 25.06.2026 bei 4,85 US-Dollar. Ohne Umsatz und Gewinn gibt es keinen belastbaren Bewertungsanker.
Helus Pharma ist die Countdown-Falle in Reinform: Ein Termin im vierten Quartal 2026 — die Topline-Daten der Phase-3-Studie APPROACH — entscheidet über einen Börsenwert von rund einer Milliarde US-Dollar, während die Firma keinen Dollar Umsatz macht, im Geschäftsjahr zum 31.03.2026 148,0 Millionen verlor und im Quartal zum 30.06.2026 weitere 47,8 Millionen. Die wissenschaftliche Datenlage ist außergewöhnlich stark, die Bilanz schuldenfrei, das neue Führungsteam kommt vom erfolgreichen CAPLYTA-Entwickler Intra-Cellular. Der Preis dafür steht in der Aktienzahl: von 20,0 Millionen (31.03.2024) auf 73,1 Millionen (14.08.2026), jede Kapitalrunde billiger als die vorherige, voll verwässert rund 88,8 Millionen Stück. Wer hier einsteigt, kauft eine Wette mit zwei möglichen Ausgängen und einer Kasse, die rund 4,5 Quartale reicht. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb, weil genau eine wesentliche operative Frage offen ist und alles an ihr hängt: Wirkt HLP003 in der Zulassungsstudie APPROACH so, wie es die Phase-2-Daten nahelegen? Für Rot fehlen die Belege — der Abschluss zum 31.03.2026 ist auf Fortführungsbasis aufgestellt und ohne Bestandsgefährdungshinweis, es gibt keine zinstragenden Schulden, das Eigenkapital ist mit 242,1 Millionen US-Dollar deutlich positiv, und die Kasse reicht bei zuletzt gemeldetem Verbrauch rund 4,5 Quartale. Für Grün fehlt schlicht das Geschäft: kein Umsatz, kein zugelassenes Produkt, kein Beleg für Ertragskraft. Dass die Aktie teuer aussieht und weit gelaufen ist, spielt für diese Einstufung keine Rolle — das ist ein Preisargument, kein Qualitätsargument. Was für die Einstufung sehr wohl zählt: Die Verwässerung ist kein Ausrutscher, sondern ein Muster, und das Führungsgefüge ist erst seit August 2026 wieder besetzt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Helus Pharma über den Kursverlauf: Zwischen dem 3. und 25. August 2026 stieg die Aktie von 8,06 auf 13,99 US-Dollar, nachdem am 21. Juli 2026 der Abschluss der Rekrutierung für die Phase-3-Studie APPROACH gemeldet worden war. Ein Kennzahlen-Scanner kann diesen Titel nicht finden — ohne Umsatz und Gewinn greift kein Bewertungsraster.
- Verwechslungsgefahr: Die Gesellschaft heißt bei der SEC weiterhin Cybin Inc. (CIK 0001833141) und handelte bis zum 2. Januar 2026 als CYBN an der NYSE American. Das dort eingereichte Formular 25 ist kein Zwangs-Delisting, sondern der freiwillige Rückzug im Zuge des Wechsels an den Nasdaq; der Handel unter HELP begann am 5. Januar 2026. Zusätzlich notiert die Aktie an der Cboe Canada (HELP) und in Frankfurt (R7E1).
- Datenstand und Währung: Bilanz- und Ergebniszahlen stammen aus dem Jahresbericht zum 31.03.2026 (Formular 40-F, eingereicht 29.06.2026) und dem Zwischenbericht zum 30.06.2026 (Formular 6-K, eingereicht 14.08.2026). Berichtswährung ist seit dem 01.04.2025 der US-Dollar; frühere Angaben in kanadischen Dollar wurden nach IAS 21.39 umgerechnet und sind mit älteren Meldungen nicht direkt vergleichbar. Kurse und Aktionärsdaten haben den Datenstand 25. August 2026.
Aktien-Wächter
Diese Analyse ist Stand 5. September 2026. Was sich seitdem bei HELP geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Cybin Inc. (HELP) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Ja. Cybin Inc. nahm am 5. Januar 2026 den Handelsnamen Helus Pharma an und wechselte am selben Tag von der NYSE American an den Nasdaq Global Market — das Kürzel änderte sich von CYBN zu HELP. Juristisch heißt die Gesellschaft weiterhin Cybin Inc.; unter diesem Namen laufen auch alle SEC-Filings. Die Umbenennung in Helus Pharma Inc. soll die nächste Hauptversammlung beschließen.
Weil Helus Pharma ein kanadisches Unternehmen und damit ein ausländischer Emittent ist. Es berichtet nach dem kanadisch-amerikanischen MJDS-Verfahren: Jahresbericht auf Formular 40-F, Zwischenberichte auf Formular 6-K, bilanziert nach IFRS. Der jüngste Jahresbericht wurde am 29. Juni 2026 für das Geschäftsjahr zum 31. März 2026 eingereicht, der jüngste Zwischenbericht am 14. August 2026.
Die Firma erwartet die Topline-Daten der Studie APPROACH im vierten Quartal 2026 und bezeichnete diesen Zeitplan am 14. August 2026 als planmäßig. Die Rekrutierung von 223 Teilnehmern wurde am 21. Juli 2026 als abgeschlossen gemeldet. Zeitpläne in der Arzneimittelentwicklung sind Prognosen, keine Zusagen — die Firma weist selbst ausdrücklich darauf hin.
Zum 30. Juni 2026 lag die Kasse bei 166,4 Millionen US-Dollar bei 17,6 Millionen Verbindlichkeiten und ohne zinstragende Schulden. Im selben Quartal flossen 37,1 Millionen aus dem operativen Geschäft ab. Rechnerisch reicht das rund 4,5 Quartale. Zusätzlich bestehen Studienverträge über bis zu 82,7 Millionen US-Dollar, zahlbar bis 30. Juni 2028.
Sehr stark. Die Aktienzahl stieg von 20.001.404 (31. März 2024) auf 73.060.172 zum Stand des Zwischenberichts vom 14. August 2026 — plus 265 Prozent, und das nach einer Zusammenlegung im Verhältnis 1:38 am 19. September 2024. Die Ausgabepreise fielen dabei von durchschnittlich 9,52 über 7,36 und 6,51 auf 4,85 US-Dollar bei der Platzierung vom 25. Juni 2026.
Zum 1. April 2025 stellte Helus Pharma die Berichtswährung von kanadischen auf US-Dollar um, weil der Großteil der Barausgaben in US-Dollar anfällt und der Vergleich mit Wettbewerbern so einfacher wird. Die Vorjahreszahlen wurden nach IAS 21.39 umgerechnet. Ältere Meldungen mit kanadischen Dollar sind deshalb nicht direkt mit den heutigen Zahlen vergleichbar.
Zum 30. Juni 2026 standen 12.205.335 Bezugsrechte aus, im Schnitt zu 10,11 US-Dollar. Davon verfallen 9.409.138 Stück mit einem Ausübungspreis von 8,14 US-Dollar dreißig Tage nach der Veröffentlichung der APPROACH-Topline-Daten, spätestens am 30. Juni 2027. Werden sie gezogen, fließen der Firma rund 76,6 Millionen US-Dollar zu — und es entstehen 9,4 Millionen weitere Aktien.
Nutzen, nicht verkaufen. Der Jahresbericht schreibt, die Gesellschaft setze KI-Technologien zur Unterstützung von Forschung, Entwicklung, Datenanalyse und Betrieb ein. Konkret genannt wird eine Echtzeit-KI-Auswertung der Überwachungssitzungen in den Zulassungsstudien, um die Sorgfalt der Begleitpersonen und die Patientensicherheit zu prüfen. Ein KI-Produkt verkauft die Firma nicht.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


