Compass Pathways: Zwei geglückte Studien, null Umsatz — und 23,8 Millionen Aktien, die in keiner Aktienzahl stehen
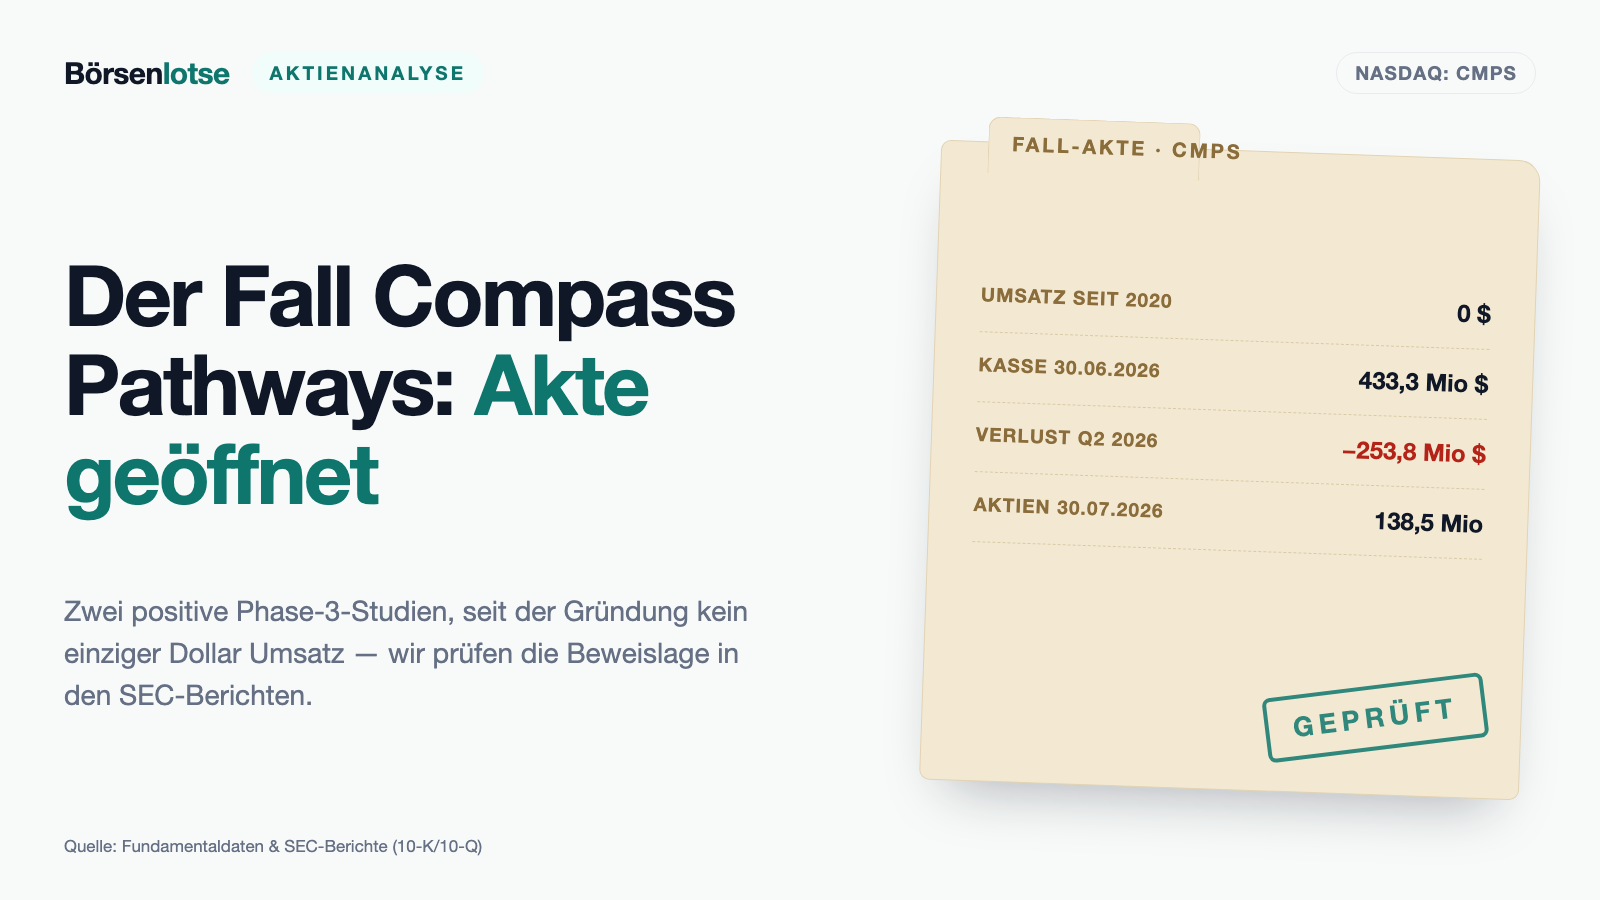
Compass Pathways steht so nah an einer Arzneimittelzulassung wie kaum ein zweites Biotech-Unternehmen: zwei positive Phase-3-Studien mit COMP360, einer synthetischen Psilocybin-Therapie gegen behandlungsresistente Depression, eine rollierende Einreichung bei der US-Arzneimittelbehörde FDA, Marktstart geplant für das erste Halbjahr 2027. Und trotzdem stehen in den Berichten an die US-Börsenaufsicht SEC bis heute null Dollar Umsatz, 985,2 Millionen US-Dollar kumulierter Fehlbetrag und eine Aktienzahl, die sich seit Ende 2023 von 61,9 auf 138,5 Millionen mehr als verdoppelt hat — plus 23,8 Millionen Bezugsrechte zu einem Hundertstelcent, die in keiner offiziellen Aktienzahl auftauchen. Wir lesen den frischen Quartalsbericht vom 5. August 2026 und rechnen nach, was zwischen der geglückten Studie und dem ersten verkauften Milligramm noch alles liegt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 22. September 2026
- Schlusskurs
- 14,80 $ -1,50 %
- Marktkapitalisierung
- 2,0 Mrd. $
- AAQS
- 1/10
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 4,90 $ bis 15,20 $ · Letzter Kurs: 14,80 $ (Stand: 22. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die genau dann zuschnappt, wenn alles gut aussieht: die Zielgeraden-Falle. Sie funktioniert so — ein Vorhaben ist fast geschafft, das Ziel liegt in Sichtweite, und dein Kopf verbucht es schon als erledigt. Die letzten Meter erscheinen als Formsache. Genau dort hörst du auf zu rechnen. Compass Pathways (Nasdaq: CMPS) ist ein Lehrstück dafür. Das Londoner Biotechnologie-Unternehmen hat mit COMP360, einer synthetischen Psilocybin-Therapie gegen behandlungsresistente Depression, zwei große Phase-3-Studien positiv abgeschlossen. Die US-Arzneimittelbehörde FDA lässt den Zulassungsantrag in Teilen einreichen, während sie ihn schon prüft. Der Marktstart ist für das erste Halbjahr 2027 geplant. Klingt nach Zieleinlauf. Machen wir also einen Deal, bevor du das Etikett „kurz vor der Zulassung“ kaufst: Wir lesen gemeinsam, was das Unternehmen selbst der US-Börsenaufsicht SEC gemeldet hat — den Quartalsbericht (10-Q) zum 30. Juni 2026, eingereicht am 5. August 2026, den Geschäftsbericht (10-K) für 2025, die Ergebnismitteilung vom 5. August 2026 und den Regalprospekt (Form S-3ASR) vom selben Tag. Ein SEC-Bericht ist unter Strafandrohung ehrlich. Und dieser erzählt von einem Medikament, das offenbar wirkt — und von drei Türen zwischen der Studie und der Kasse, die Compass Pathways nicht selbst öffnen kann. Am Ende entscheidest du selbst.
Was Compass Pathways eigentlich macht — eine Firma, ein Wirkstoff, kein Umsatz
Compass Pathways plc ist ein klinisches Biotechnologie-Unternehmen — übersetzt in ein Alltagsbild: eine Firma, die ausschließlich Medikamente erforscht und noch nie eines verkauft hat. Es gibt keine Fabrik, keine Kundschaft, keinen Umsatz. Es gibt eine Idee, Studiendaten und eine Kasse, die langsam leerläuft. Der Sitz ist London (33 Broadwick Street), rechtlich ist die Gesellschaft eine englische public limited company; gehandelt wird an der Nasdaq über sogenannte American Depositary Shares, bei denen ein Papier genau einer Stammaktie entspricht. Zum 31. Dezember 2025 arbeiteten dort 156 Menschen, davon 101 in Forschung und Entwicklung — sechs Prozent weniger als ein Jahr zuvor.
Das einzige Produkt heißt COMP360: eine synthetisch hergestellte, patentgeschützte Form von Psilocybin, dem Wirkstoff aus sogenannten Zauberpilzen. Zielkrankheit ist die behandlungsresistente Depression (englisch treatment-resistant depression, kurz TRD) — gemeint sind Patienten, bei denen mehrere gängige Antidepressiva nacheinander nicht geholfen haben. Die Behandlung ist kein Rezept zum Mitnehmen: Der Patient bekommt die Dosis in einer ärztlich begleiteten Sitzung, die mehrere Stunden dauert, und wird dabei von geschultem Personal überwacht. Nach Firmenangaben leben in den USA rund vier Millionen Menschen mit TRD, und das einzige zugelassene Mittel für diese Gruppe hat weniger als drei Prozent Marktanteil erreicht. Als zweite Indikation läuft eine späte Studie gegen posttraumatische Belastungsstörung (PTSD).
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Die Wirksamkeitsdaten sind da — aber der Weg zur ersten verkauften Dosis führt durch Türen, die Compass Pathways nicht selbst öffnen kann, und die Zeit bis dahin bezahlen die Aktionäre mit immer neuen Aktien.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Kurs-Scanner — bei einer Firma ohne Umsatz und ohne Gewinn liefern die klassischen Filter nichts Brauchbares. Auf die Rechercheliste kam Compass Pathways über den EDGAR-Ereignisradar, der die Neueingänge bei der US-Börsenaufsicht beobachtet: Am 5. August 2026 gingen an einem einzigen Tag drei Dokumente ein — der Quartalsbericht (10-Q) zum 30. Juni 2026, eine Ergebnismitteilung als Anlage 99.1 zu einem Form 8-K und ein Regalprospekt (Form S-3ASR), mit dem sich ein Unternehmen die Erlaubnis holt, jederzeit neue Wertpapiere zu verkaufen. Diese Dreierkombination ist immer ein genauer Blick wert: Das Unternehmen berichtet, kommentiert und öffnet gleichzeitig die Tür für die nächste Kapitalaufnahme.
Und noch ein Detail machte den Termin interessant: Ein S-3ASR ist kein gewöhnlicher Regalprospekt, sondern die automatisch wirksame Variante, die nur „well-known seasoned issuers“ nutzen dürfen — Unternehmen, deren frei handelbarer Börsenwert 700 Millionen US-Dollar übersteigt. Compass Pathways schreibt dazu selbst, zum 30. Juni 2026 habe der von Nicht-Insidern gehaltene Marktwert diese Schwelle überschritten. Merke dir den Befund gleich zu Beginn: Hier wächst nicht der Umsatz, hier wächst der Börsenwert — und mit ihm die Fähigkeit, neue Aktien zu verkaufen.
Die Zahlen über die Jahre — ehrlich gewürdigt
Erst das, was wirklich beeindruckt, und das ist bei einer Firma ohne Umsatz vor allem eines: die Studienlage. Compass Pathways hat zwei zulassungsrelevante Phase-3-Studien durchgezogen, wie sie in der Psychiatrie selten sind. COMP005 ist eine placebokontrollierte Studie mit 258 dosierten Teilnehmern in den USA; im Juni 2025 meldete das Unternehmen, der primäre Endpunkt sei erreicht — eine einzelne 25-mg-Dosis senkte den Depressionswert MADRS nach sechs Wochen statistisch hoch signifikant (p < 0,001) um 3,6 Punkte mehr als Placebo. COMP006 ist mit 581 dosierten Teilnehmern in Nordamerika und Europa die größere Schwester und vergleicht zwei feste Dosen im Abstand von drei Wochen. Am 7. Juli 2026 meldete das Unternehmen die 26-Wochen-Ergebnisse: 39 Prozent der Teilnehmer im 25-mg-Arm erreichten nach sechs Wochen eine klinisch bedeutsame Verbesserung — definiert als MADRS-Reduktion um mindestens 25 Prozent — und hielten sie im Mittel bis mindestens Woche 26. In COMP005 waren es nach nur einer Dosis 25 Prozent. Schwere Nebenwirkungen traten in beiden Armen ähnlich selten auf (6,3 Prozent im 1-mg-Arm gegen 5,7 Prozent im 25-mg-Arm über 26 Wochen).
Auch regulatorisch läuft es: Breakthrough Therapy-Status seit 2018, im April 2026 erlaubte die FDA die rollierende Einreichung des Zulassungsantrags (NDA) und vergab zusätzlich einen National Priority Voucher, der die Prüfzeit nach Firmenangaben auf ein bis zwei Monate verkürzen kann. Die finale Einreichung ist für das vierte Quartal 2026 geplant, der Marktstart für das erste Halbjahr 2027.
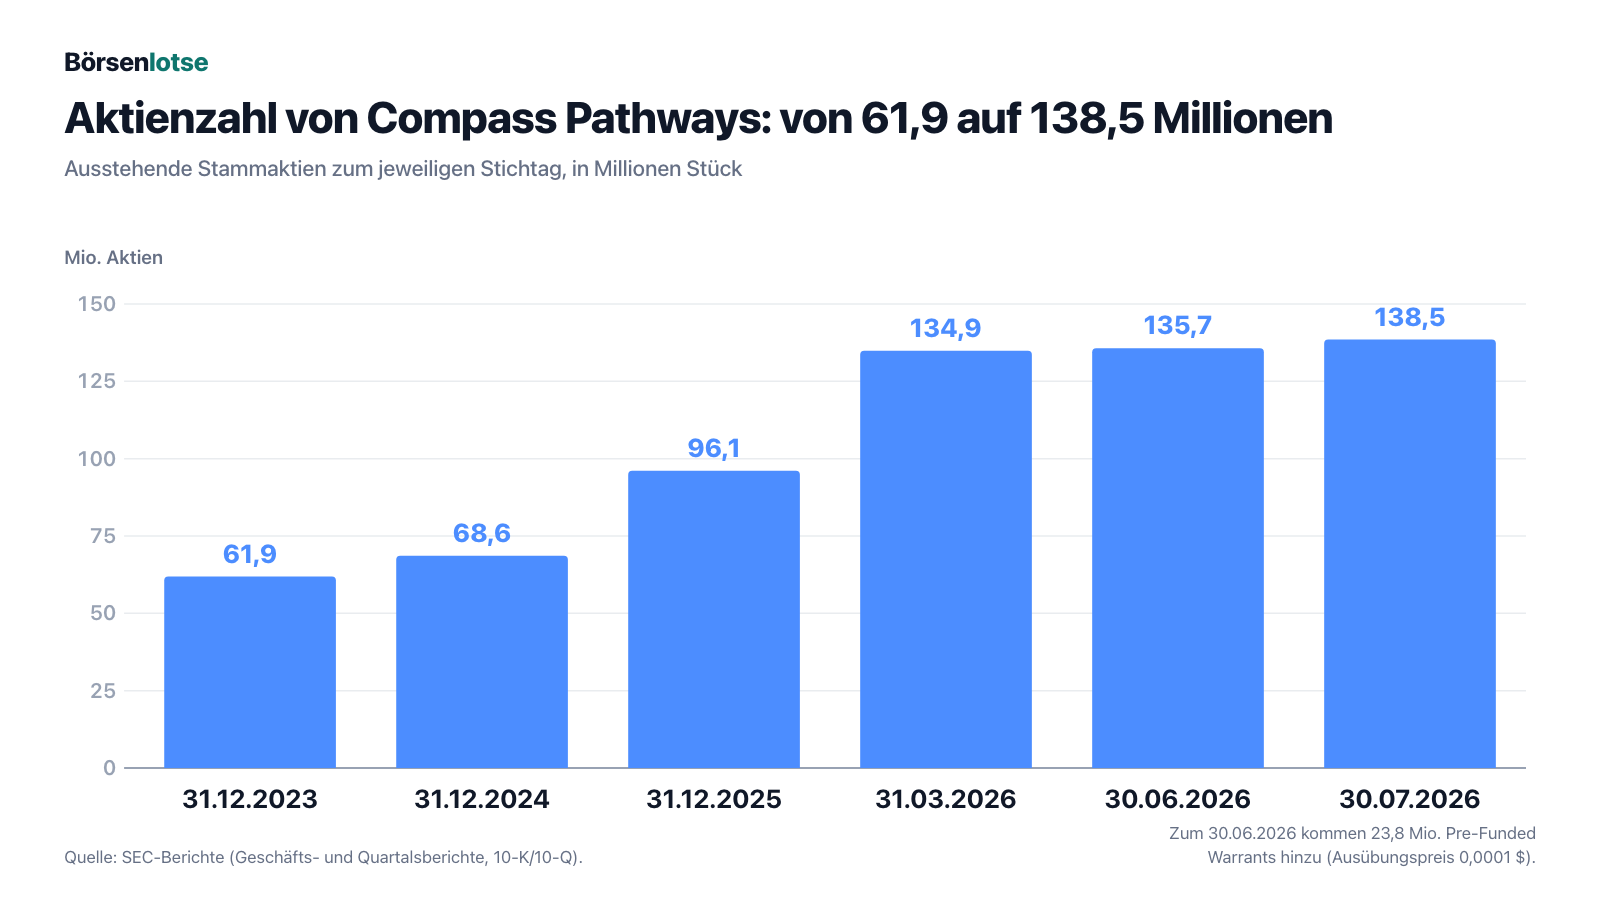
Und die Kasse? Die ist so voll wie nie: 433,3 Millionen US-Dollar zum 30. Juni 2026, nach 149,6 Millionen ein halbes Jahr zuvor. Das Eigenkapital drehte im selben Zeitraum von minus 52,8 auf plus 84,5 Millionen. Nur: Dieses Geld kam nicht aus dem Geschäft. Es kam von neuen Aktionären. Die folgende Kurve zeigt, was das gekostet hat.
Die zweite Größe, die du kennen musst, ist der Mittelabfluss aus dem Betrieb — das Geld, das tatsächlich das Haus verlässt. Im ersten Halbjahr 2026 waren das 88,2 Millionen US-Dollar (erstes Halbjahr 2025: 84,3 Millionen), im Gesamtjahr 2025 rund 157,2 Millionen. Rechnest du die 433,3 Millionen Kasse gegen diesen Verbrauch, kommst du auf gut zweieinhalb Jahre — und genau das sagt das Unternehmen auch: Die Mittel reichten „bis ins Jahr 2028“. Das ist für ein Biotech-Unternehmen kurz vor der Zulassung eine komfortable, aber keine üppige Lage. Merke dir das Bild: Die Kasse ist ein Tank mit Anzeige, nicht ein Brunnen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Der Quartalsverlust von 253,8 Millionen entstand, weil die Aktie stieg
Wer die Schlagzeile „253,8 Millionen US-Dollar Nettoverlust im zweiten Quartal 2026“ liest, denkt an eine Firma, die Geld verbrennt wie Papier. Der Quartalsbericht rechnet es anders auf: Der Betriebsverlust betrug 52,4 Millionen (Forschung und Entwicklung 29,2 Millionen, Verwaltung 23,2 Millionen). Die restlichen gut 200 Millionen stammen aus einer Zeile mit dem sperrigen Namen „Fair value change of warrant liabilities“ — der Neubewertung von Optionsscheinen.
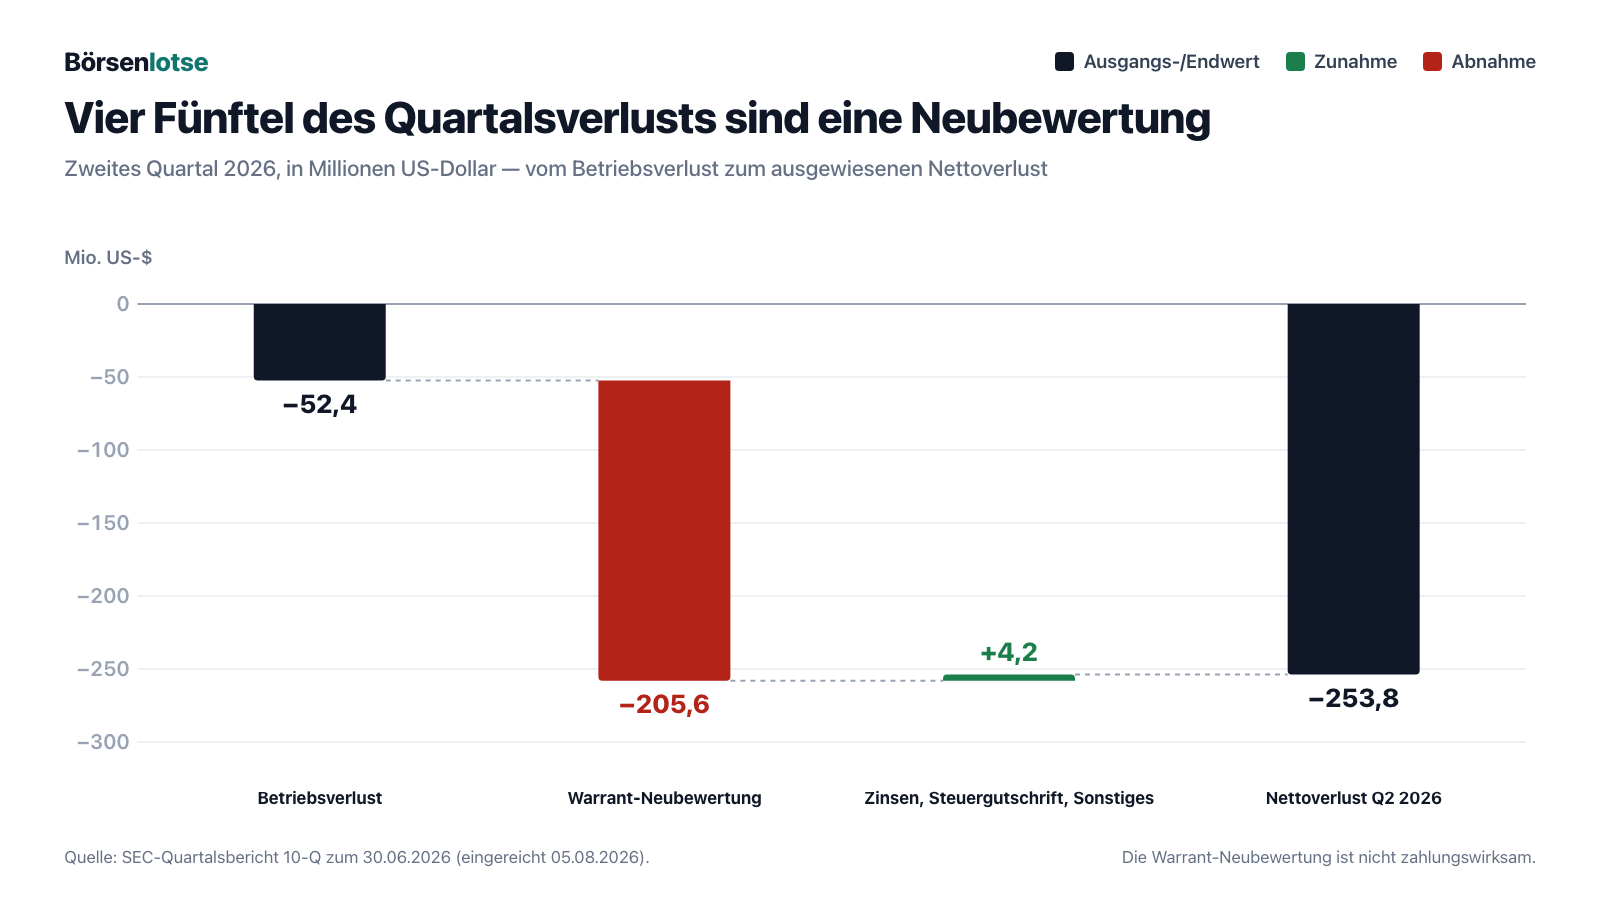
Warum das so ist, braucht ein Alltagsbild. Compass Pathways hat in mehreren Kapitalrunden nicht nur Aktien verkauft, sondern Bezugsrechte dazugelegt — Papiere, die ihren Halter berechtigen, später zu einem festen Preis Aktien zu kaufen. Wegen ihrer Ausgestaltung muss die Firma diese Rechte nicht als Eigenkapital, sondern als Verbindlichkeit führen und jedes Quartal zum aktuellen Marktwert neu bewerten. Steigt der Aktienkurs, werden die Bezugsrechte wertvoller — und weil sie in der Bilanz eine Schuld sind, wächst die Schuld. Diese Zunahme läuft als Aufwand durch die Gewinn-und-Verlust-Rechnung. Auf Deutsch: Je besser die Nachricht, desto größer der ausgewiesene Verlust. Das Unternehmen sagt es in seiner Ergebnismitteilung selbst:
„As the fair value of the warrants fluctuates with our share price, this adjustment can result in significant variability in our reported net income or net loss.“
Übersetzung: „Da der beizulegende Zeitwert der Optionsscheine mit unserem Aktienkurs schwankt, kann diese Anpassung zu erheblicher Schwankungsbreite unseres ausgewiesenen Nettogewinns oder Nettoverlusts führen.“
— Compass Pathways plc, SEC-Mitteilung Form 8-K, Anlage 99.1 vom 5. August 2026
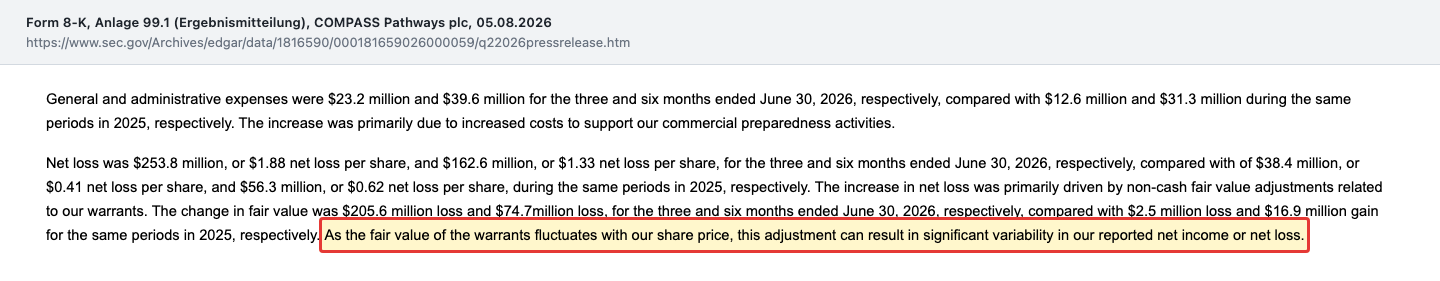
Die Gegenprobe liefert dasselbe Quartal ein Jahr davor und das Quartal davor: Im ersten Quartal 2026 wies Compass Pathways einen Nettogewinn von 91,2 Millionen US-Dollar aus — ohne einen Dollar Umsatz, weil dieselbe Bewertungszeile in die andere Richtung lief. Über das gesamte erste Halbjahr 2026 blieb ein Nettoverlust von 162,6 Millionen (erstes Halbjahr 2025: 56,3 Millionen). Für dich als Leser heißt das: Die Zeile „Nettoergebnis“ ist bei dieser Firma kein Leistungsmaß. Sieh dir den Betriebsverlust und den Mittelabfluss an — 95,3 Millionen und 88,2 Millionen im ersten Halbjahr 2026. Das sind die echten Zahlen.
Unbequeme Wahrheit Nr. 2: 23,8 Millionen Aktien stehen in keiner Aktienzahl
Jetzt der Teil, den man zweimal lesen muss. Auf dem Deckblatt des Quartalsberichts steht die Aktienzahl, mit der jeder Börsenwert gerechnet wird: 138.476.822 Aktien zum 30. Juli 2026. Der Regalprospekt vom selben Tag nennt eine Zeile weiter, was dazukommt:
„As of June 30, 2026, we also had 23,848,829 outstanding pre-funded warrants, each exercisable for one ADS representing one ordinary share at an exercise price of $0.0001 per ADS.“
Übersetzung: „Zum 30. Juni 2026 hatten wir außerdem 23.848.829 ausstehende Pre-Funded Warrants, von denen jeder zum Bezug eines American Depositary Share — also einer Stammaktie — zu einem Ausübungspreis von 0,0001 US-Dollar je Papier berechtigt.“
— Compass Pathways plc, SEC-Regalprospekt Form S-3ASR vom 5. August 2026
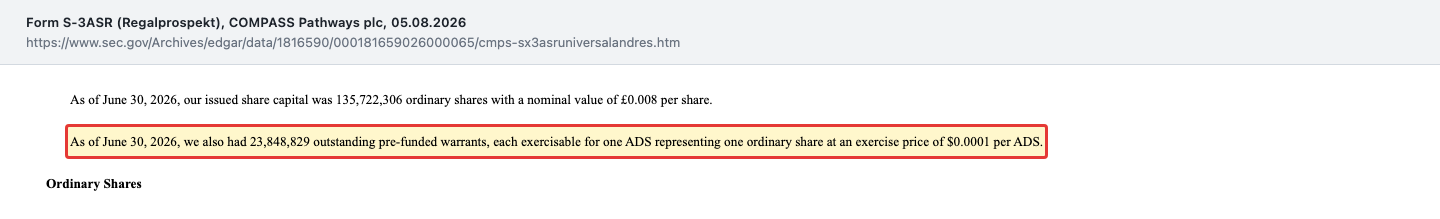
Ein Pre-Funded Warrant ist wirtschaftlich eine bereits bezahlte Aktie. Der Käufer hat den vollen Preis entrichtet und lässt nur den letzten Hundertstelcent offen, damit er die Aktie formal noch nicht besitzt — meist, um Meldeschwellen für Großaktionäre zu unterlaufen. Für alle 23,8 Millionen Papiere zusammen wären rund 2.385 US-Dollar fällig. Das Alltagsbild dazu: Es sind Tickets, die verkauft und bezahlt sind, aber noch nicht eingelöst wurden. Der Saal ist voller, als die Sitzplan-Liste sagt.
Rechnest du sie ein, kommst du auf gut 162 Millionen wirtschaftliche Aktien — 17,2 Prozent mehr als die offizielle Zahl. Und das ist erst der Anfang: Der Quartalsbericht listet zum 30. Juni 2026 insgesamt 47.163.568 potenziell verwässernde Titel (23,8 Millionen verbindlichkeitsklassifizierte und 11,9 Millionen eigenkapitalklassifizierte Optionsscheine, 9,9 Millionen Mitarbeiteroptionen, 1,5 Millionen Aktienzusagen). Verwässerung heißt: Dein Stück vom Kuchen wird kleiner, ohne dass der Kuchen wächst. Wie schnell das geht, zeigt allein das erste Halbjahr 2026 — von 96,1 auf 135,7 Millionen Aktien, also gut 41 Prozent in sechs Monaten. Immerhin: Ein Teil davon ist frisches Geld. Von den 370,0 Millionen US-Dollar, die im ersten Halbjahr aus Finanzierungen zuflossen, kamen 140,6 Millionen aus der Aktienplatzierung vom 19. Februar 2026 (17.500.000 Papiere zu 8,00 US-Dollar) und 203,2 Millionen aus der Ausübung älterer Bezugsrechte.
Unbequeme Wahrheit Nr. 3: Selbst mit FDA-Zulassung darf Compass Pathways nichts verkaufen
Das ist die Tür, die in fast jeder Schlagzeile fehlt. Psilocybin steht in den USA auf Schedule I des Controlled Substances Act — jener Liste von Substanzen, denen der Gesetzgeber „keinen anerkannten medizinischen Nutzen“ zuschreibt. Was auf dieser Liste steht, darf nicht verschrieben, nicht vermarktet und nicht verkauft werden, Punkt. Eine Zulassung durch die FDA ändert daran zunächst gar nichts; es braucht einen zweiten Behördenakt durch die Drogenbehörde DEA. Der Geschäftsbericht formuliert es unmissverständlich:
„For any product containing psilocybin to be available for commercial marketing in the U.S., psilocybin and psilocin must be rescheduled, or the product itself must be scheduled, by the DEA to Schedule II, III, IV or V.“
Übersetzung: „Damit ein psilocybinhaltiges Produkt in den USA kommerziell vermarktet werden darf, müssen Psilocybin und Psilocin von der Drogenbehörde DEA in Schedule II, III, IV oder V umgestuft werden — oder das Produkt selbst muss dort eingestuft werden.“
— Compass Pathways plc, SEC-Geschäftsbericht 10-K für 2025, Abschnitt „Government Regulation“
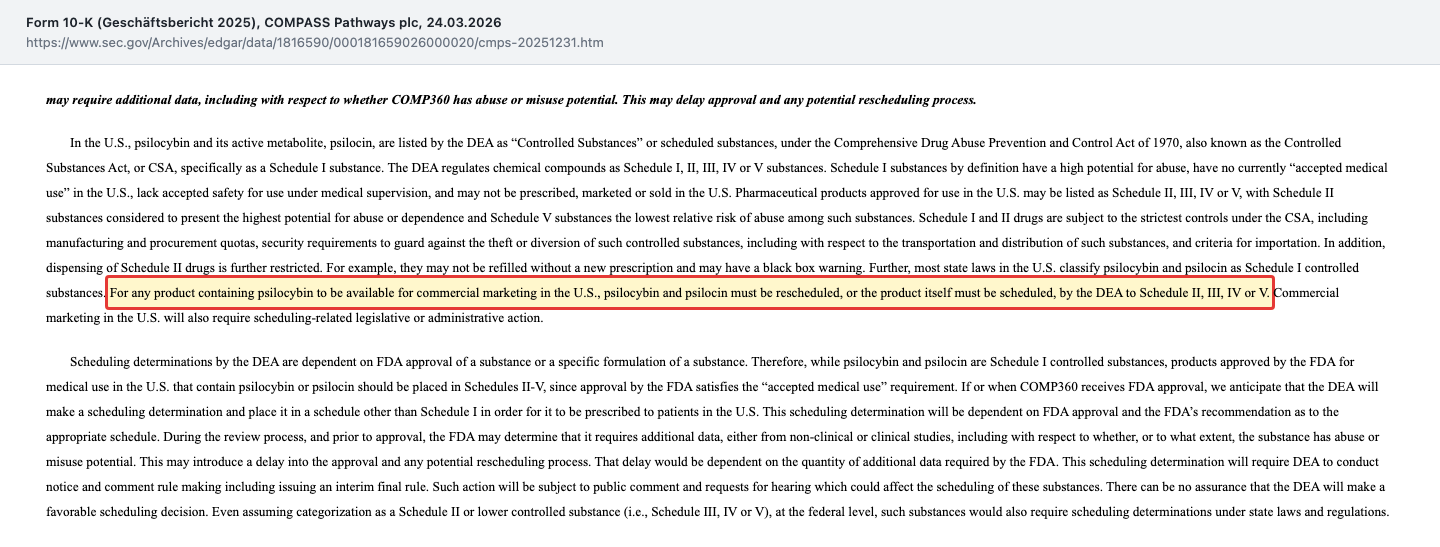
Und die Kette ist länger als eine Behörde: Nach der Bundes-Umstufung müssen auch die Bundesstaaten nachziehen, weil die meisten Psilocybin in ihren eigenen Gesetzen als Schedule I führen. Compass Pathways gibt an, rund 90 Prozent der US-Patientenbevölkerung lebten in Staaten, die binnen 30 Tagen nach der DEA umstufen wollen — das ist eine Absichtserklärung, kein Gesetz. Rückenwind gibt es politisch: Eine Präsidialverordnung vom 18. April 2026 („Accelerating Medical Treatments for Serious Mental Illness“) weist die DEA an, die Prüfung für Psychedelika mit abgeschlossener Phase 3 unverzüglich zu beginnen. Aber „unverzüglich beginnen“ ist kein Termin. Merke dir die Kette: Zulassung, Umstufung im Bund, Umstufung in den Staaten, Erstattung durch die Kassen — vier Türen, und Compass Pathways hat den Schlüssel für keine einzige. Wie stark ein einzelner Behörden- oder Studienentscheid eine Biotech-Bewertung bewegen kann, hat sich zuletzt auch bei atai Life Sciences gezeigt — dem zweiten großen börsennotierten Psychedelika-Entwickler, der über Jahre Miteigentümer von Compass Pathways war.
Unbequeme Wahrheit Nr. 4: Das Unternehmen nennt selbst den Grund, warum die Daten angreifbar sind
Zwei positive Phase-3-Studien klingen nach einem erledigten Beweis. Es lohnt sich, zwei Details danebenzulegen. Erstens die Größenordnung: In COMP005 lag der Unterschied zwischen Wirkstoff und Placebo nach sechs Wochen bei 3,6 MADRS-Punkten auf einer Skala, die bis 60 reicht — statistisch hoch signifikant, klinisch bescheiden. Und selbst in der stärkeren Studie COMP006 erreichten 39 Prozent der Behandelten die klinisch bedeutsame Schwelle; die Mehrheit also nicht.
Zweitens das methodische Problem, das das Unternehmen im Geschäftsbericht selbst benennt: Wer 25 Milligramm Psilocybin bekommt, merkt das. Wer 1 Milligramm bekommt, merkt, dass nichts passiert. Die Verblindung — also die Regel, dass weder Patient noch Prüfarzt wissen darf, wer was bekommen hat — funktioniert bei einer Substanz mit derart deutlicher Wirkung nur eingeschränkt. Der Fachbegriff dafür ist „functional unblinding“, und im Risikoteil des Geschäftsberichts steht wörtlich:
„For example, concerns about functional unblinding, expectancy bias or the impact of our model for supporting and monitoring participants in our clinical trials evaluating COMP360 could hinder interpretability or regulatory acceptability of data from clinical trials of our investigational COMP360 psilocybin treatment.“
Übersetzung: „So könnten etwa Bedenken hinsichtlich einer faktischen Entblindung, einer Erwartungsverzerrung oder der Wirkung unseres Betreuungs- und Überwachungsmodells in den COMP360-Studien die Interpretierbarkeit oder die regulatorische Akzeptanz der Daten aus den klinischen Studien zu unserer COMP360-Psilocybin-Prüftherapie beeinträchtigen.“
— Compass Pathways plc, SEC-Geschäftsbericht 10-K für 2025, Item 1A „Risk Factors“
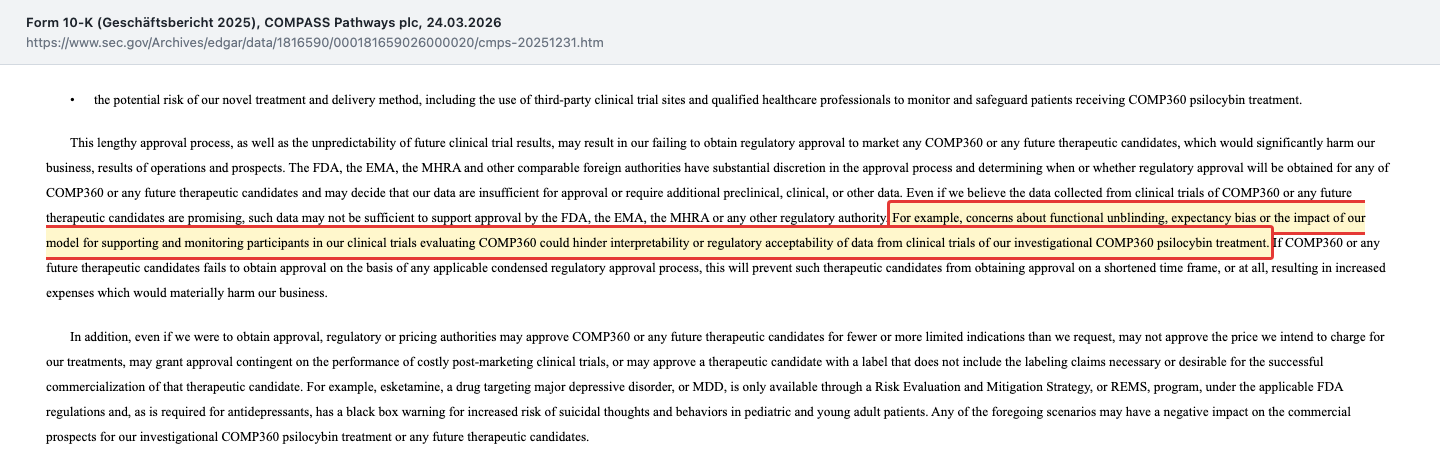
Das ist keine Kritik von außen, das ist der Prüfstein, den die Firma selbst in ihre Akte gelegt hat. Und es erklärt, warum der Zulassungsantrag trotz zweier positiver Studien kein Selbstläufer ist.
Unbequeme Wahrheit Nr. 5: Ein Kreditvertrag, dessen Bedingung am Börsenkurs hängt
Am 5. Januar 2026 hat Compass Pathways sein Darlehen bei der Spezialbank Hercules Capital zum dritten Mal geändert: Rahmen bis zu 150 Millionen US-Dollar in fünf Tranchen, davon 50 Millionen sofort gezogen; aus diesem Geld wurden rund 31,1 Millionen alter Schulden abgelöst. Der Zins beträgt mindestens 9,75 Prozent, effektiv trug das Darlehen zum 30. Juni 2026 12,9 Prozent. Getilgt wird erst ab dem ersten Quartal 2029, Endfälligkeit ist der 5. Januar 2031 — für ein Unternehmen ohne Umsatz eine bemerkenswert lange Leine. Bemerkenswert ist aber vor allem eine Klausel im Kleingedruckten: Ab dem 1. Oktober 2027 muss Compass Pathways dauerhaft mindestens 55 Prozent des ausstehenden Darlehens als Barmittel vorhalten — es sei denn, das Unternehmen erreicht bestimmte Meilensteine und sein Börsenwert liegt bei mindestens 850 Millionen US-Dollar. Eine Kreditbedingung, die am Aktienkurs hängt, ist selten und unangenehm: Sie wird genau dann strenger, wenn die Aktie fällt — also dann, wenn frisches Geld ohnehin schwer zu bekommen wäre. Zum 30. Juni 2026 waren alle Auflagen eingehalten.
Bewertung: Wie viel Zukunft steckt schon im Preis?
Ein Kurs-Gewinn-Verhältnis gibt es nicht (kein Gewinn), ein Kurs-Umsatz-Verhältnis auch nicht (kein Umsatz). Bleibt die Frage, was der Markt insgesamt für das Unternehmen bezahlt. Der eigene Regalprospekt liefert einen sauberen, datierten Anker: Am 3. August 2026 schloss das Papier laut Prospekt bei 11,25 US-Dollar. Auf die 138,5 Millionen ausstehenden Aktien gerechnet ergibt das rund 1,6 Milliarden US-Dollar; zählt man die 23,8 Millionen Pre-Funded Warrants dazu, sind es rund 1,8 Milliarden. Zieht man die Kasse von 433,3 Millionen ab und rechnet die 50,7 Millionen Schulden hinzu, bleibt ein Unternehmenswert in der Größenordnung von 1,2 bis 1,4 Milliarden US-Dollar — der Preis, den der Markt allein für die Aussicht zahlt, dass COMP360 zugelassen, umgestuft, erstattet und verschrieben wird.
Ist das viel? Das hängt daran, was man dem Unternehmen glaubt. Compass Pathways selbst spricht von einer „Blockbuster-Chance“ und nennt rund vier Millionen TRD-Patienten in den USA, von denen das einzige zugelassene Konkurrenzmittel bislang weniger als drei Prozent erreicht hat. Träfe das zu, wäre 1,4 Milliarden billig. Träfe die Zulassung sich um zwei Jahre verzögern oder scheitern, wäre derselbe Betrag fast vollständig verloren — die Kasse deckt gerade einmal ein knappes Drittel davon. So sieht der Blick der Profis aus: Zum Datenstand 7. August 2026 lagen elf Analystenbewertungen vor, davon sieben auf der höchsten und vier auf der zweithöchsten Stufe, keine einzige neutrale oder negative; das durchschnittliche Kursziel lag bei 24,06 US-Dollar. Das ist ein bemerkenswert einhelliges Bild — und zugleich ein Warnsignal: Wo alle dasselbe erwarten, ist die gute Nachricht bereits bezahlt.
Chancen und Risiken auf einen Blick
Was für Compass Pathways spricht:
- Zwei positive Phase-3-Studien mit zusammen über 800 dosierten Teilnehmern: COMP005 erreichte im Juni 2025 den primären Endpunkt (p < 0,001), COMP006 zeigte im Juli 2026 bei 39 Prozent der Teilnehmer im 25-mg-Arm eine anhaltende, klinisch bedeutsame Verbesserung bis mindestens Woche 26.
- Regulatorischer Rückenwind: Breakthrough-Therapy-Status seit 2018, rollierende NDA-Einreichung seit April 2026, National Priority Voucher mit einer möglichen Prüfzeit von ein bis zwei Monaten, Präsidialverordnung vom 18. April 2026 zugunsten von Psychedelika-Therapien.
- Ein großer, schlecht versorgter Markt: rund vier Millionen TRD-Patienten in den USA, das einzige zugelassene Mittel hat nach Firmenangaben weniger als drei Prozent Marktanteil; die Behandlung passt nach Unternehmensangaben in über 8.000 bestehende Zentren für mehrstündige Therapien.
- Solide Kasse für ein Unternehmen dieser Reifephase: 433,3 Millionen US-Dollar zum 30. Juni 2026, Eigenkapital von plus 84,5 Millionen (nach minus 52,8 Millionen zum Jahresende 2025), Reichweite laut Unternehmen bis ins Jahr 2028; die erste Darlehenstilgung fällt erst 2029 an.
- Die Kosten sinken bereits dort, wo die Arbeit getan ist: Forschung und Entwicklung gingen im ersten Halbjahr 2026 auf 55,7 Millionen zurück (Vorjahreszeitraum 61,2 Millionen), weil das Phase-3-Programm ausläuft.
Was dagegen spricht:
- Kein Umsatz seit der Gründung 2020 und ein kumulierter Fehlbetrag von 985,2 Millionen US-Dollar zum 30. Juni 2026 — der gesamte Wert des Unternehmens hängt an einem einzigen Produktkandidaten.
- Auch mit FDA-Zulassung darf nichts verkauft werden, solange die DEA Psilocybin nicht umstuft und die Bundesstaaten nicht nachziehen; danach steht die Erstattungsfrage noch offen. Keine dieser Türen kann das Unternehmen selbst öffnen.
- Massive Verwässerung: Die Aktienzahl stieg von 61,9 Millionen (31. Dezember 2023) auf 138,5 Millionen (30. Juli 2026), dazu kommen 23,8 Millionen Pre-Funded Warrants zu 0,0001 US-Dollar und insgesamt 47,2 Millionen potenziell verwässernde Titel. Der Regalprospekt vom 5. August 2026 macht weitere Platzierungen jederzeit möglich.
- Das ausgewiesene Ergebnis ist als Kennzahl unbrauchbar: minus 253,8 Millionen im zweiten, plus 91,2 Millionen im ersten Quartal 2026 — beides fast ausschließlich Warrant-Bewertung. Die Warrant-Verbindlichkeit von 337,5 Millionen zum 30. Juni 2026 macht zwei Drittel der Bilanzsumme aus.
- Methodische Angriffsfläche der Studien: Der Konzern nennt faktische Entblindung und Erwartungsverzerrung selbst als Risiko für die regulatorische Akzeptanz; der Placebo-Unterschied in COMP005 betrug 3,6 MADRS-Punkte, und der Analystenkonsens ist mit elf positiven und null neutralen Stimmen bereits maximal freundlich.
Ein menschliches Fazit
Zurück zur Zielgeraden-Falle vom Anfang. Ihr Kern ist nicht, dass das Ziel unerreichbar wäre — Compass Pathways hat zwei positive Phase-3-Studien, einen beschleunigten Prüfweg und genug Geld bis 2028. Ihr Kern ist, dass der Anblick der Ziellinie das Nachrechnen ersetzt. Wer heute kauft, kauft nicht „ein zugelassenes Medikament kurz vor dem Start“. Er kauft eine Kette aus vier Bedingungen — Zulassung, Umstufung im Bund, Umstufung in den Ländern, Erstattung —, von denen keine einzige in der Hand des Unternehmens liegt, und er kauft sie zu einem Preis, in dem laut Analystenkonsens bereits alles gut ausgeht. Und er kauft einen Anteil, der kleiner wird, während er wartet: Die Aktienzahl hat sich seit Ende 2023 mehr als verdoppelt, und im Regal liegt der nächste Prospekt bereit.
Die ehrliche Frage an dich lautet deshalb nicht „Wirkt das Medikament?“ — nach zwei Phase-3-Studien spricht vieles dafür. Sie lautet: Bist du bereit, den ganzen Weg mitzugehen — inklusive der Möglichkeit, dass er ein Jahr länger dauert, dass in dieser Zeit weitere zwanzig Millionen Aktien entstehen und dass dein heutiges Stück am Ende deutlich kleiner ist als gedacht? Wenn ja, hast du eine These. Wenn nein, hattest du eine Schlagzeile. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
Alle in dieser Analyse verwendeten Originaldokumente — zum Selbst-Nachlesen:
- Compass Pathways plc — SEC-Quartalsbericht 10-Q zum 30.06.2026 (eingereicht 5. August 2026)
- Compass Pathways plc — SEC-Geschäftsbericht 10-K für 2025 (eingereicht 24. März 2026)
- Compass Pathways plc — SEC-Mitteilung Form 8-K, Anlage 99.1: Ergebnisse zweites Quartal 2026 (5. August 2026)
- Compass Pathways plc — SEC-Regalprospekt Form S-3ASR (5. August 2026)
- Compass Pathways plc — SEC-Mitteilung Form 8-K vom 7. Juli 2026: 26-Wochen-Ergebnisse der Phase-3-Studie COMP006
- Compass Pathways plc — SEC-Mitteilung Form 8-K vom 5. Januar 2026: dritte Änderung des Darlehensvertrags mit Hercules Capital
- AtaiBeckley Inc. — SEC-Schwellenmeldung Schedule 13D/A vom 17. Februar 2026 (Unterschreiten der 5-Prozent-Schwelle)
- Vollständige SEC-Einreichungshistorie von Compass Pathways plc: EDGAR-Übersicht (sec.gov)
- Fundamentaldaten (Börsenwert, Analystenkonsens; Datenstand 7. August 2026), abgeglichen mit den SEC-Berichten.
Transparenz & Disclaimer: Diese Analyse ist eine journalistische Einordnung öffentlich zugänglicher Informationen und keine Anlageberatung, keine Finanzanalyse im aufsichtsrechtlichen Sinn und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien-Investments sind mit erheblichen Risiken bis hin zum Totalverlust verbunden. Alle Angaben ohne Gewähr; Stand der Daten ist jeweils im Text vermerkt. Eigene Positionen des Betreibers legen wir tagesaktuell offen; besteht eine, steht sie als Hinweis am Anfang dieser Analyse.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| Betriebsergebnis (EBIT) | -83,2 | -110,4 | -136,9 | -178,2 | -179,0 |
| Nettogewinn | -71,7 | -91,5 | -118,5 | -155,1 | -287,9 |
| Gewinn je Aktie | -1,79 $ | -2,16 $ | -2,32 $ | -2,30 $ | -3,08 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Studienlage & Zulassungsweg positiv
- Zwei zulassungsrelevante Phase-3-Studien mit über 800 dosierten Teilnehmern sind positiv: COMP005 erreichte im Juni 2025 den primären Endpunkt (MADRS −3,6 gegen Placebo, p < 0,001), COMP006 zeigte am 7. Juli 2026 bei 39 Prozent der Teilnehmer im 25-mg-Arm eine bis mindestens Woche 26 anhaltende klinisch bedeutsame Verbesserung. Rollierende NDA-Einreichung seit April 2026 plus National Priority Voucher — regulatorisch so weit vorn wie kaum ein zweites Psychedelika-Programm.
- Geschäftsmodell & Ertragslage negativ
- Seit der Gründung 2020 kein einziger Dollar Umsatz, kumulierter Fehlbetrag von 985,2 Millionen US-Dollar zum 30. Juni 2026, Betriebsausgaben von 95,3 Millionen allein im ersten Halbjahr 2026. Der gesamte Unternehmenswert hängt an einem einzigen Produktkandidaten in einer einzigen Hauptindikation.
- Regulatorische Abhängigkeit negativ
- Selbst eine FDA-Zulassung erlaubt keinen Verkauf: Psilocybin steht auf Schedule I, und der Geschäftsbericht für 2025 hält fest, dass die DEA erst umstufen muss; anschließend müssen die Bundesstaaten nachziehen, dann folgt die Erstattungsfrage. Keine dieser Türen kann das Unternehmen selbst öffnen, und für keine gibt es einen verbindlichen Termin.
- Verwässerung negativ
- Die Aktienzahl stieg von 61.943.471 (31. Dezember 2023) auf 138.476.822 (30. Juli 2026); dazu kommen 23.848.829 Pre-Funded Warrants zu 0,0001 US-Dollar, die in keiner Aktienzahl stehen, und insgesamt 47.163.568 potenziell verwässernde Titel zum 30. Juni 2026. Der am 5. August 2026 eingereichte Regalprospekt macht weitere Platzierungen jederzeit möglich.
- Bilanz & Liquidität positiv
- Für ein Unternehmen ohne Umsatz solide: 433,3 Millionen US-Dollar Kasse zum 30. Juni 2026 (31. Dezember 2025: 149,6 Millionen), Eigenkapital von plus 84,5 Millionen nach minus 52,8 Millionen zum Jahresende, Reichweite laut Unternehmen bis ins Jahr 2028 bei 88,2 Millionen operativem Mittelabfluss im ersten Halbjahr. Kein Hinweis auf eine gefährdete Unternehmensfortführung; die erste Darlehenstilgung fällt erst 2029 an.
- Ergebnisqualität & Berichtsklarheit neutral
- Das ausgewiesene Ergebnis ist als Kennzahl unbrauchbar: minus 253,8 Millionen US-Dollar im zweiten, plus 91,2 Millionen im ersten Quartal 2026, in beiden Fällen fast vollständig getrieben von der Neubewertung von Optionsscheinen (Warrant-Verbindlichkeit 337,5 Millionen zum 30. Juni 2026). Das Unternehmen erklärt diesen Effekt in der Ergebnismitteilung ausdrücklich — transparent gemacht, aber für jeden Kennzahlenvergleich wertlos.
Compass Pathways ist die Zielgeraden-Falle in Reinform: Zwei positive Phase-3-Studien, ein beschleunigter Prüfweg bei der FDA und ein für das erste Halbjahr 2027 angekündigter Marktstart lassen die Ziellinie greifbar wirken. Die Berichte an die SEC zeigen daneben ein Unternehmen ohne einen einzigen Dollar Umsatz, mit 985,2 Millionen US-Dollar kumuliertem Fehlbetrag, einer von 61,9 auf 138,5 Millionen mehr als verdoppelten Aktienzahl und 23,8 Millionen Bezugsrechten zu 0,0001 US-Dollar, die in keiner Aktienzahl stehen. Zwischen der geglückten Studie und dem ersten verkauften Milligramm liegen vier Türen — Zulassung, Umstufung im Bund, Umstufung in den Bundesstaaten, Erstattung —, und der Schlüssel liegt für keine davon im Haus. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Bilanz gibt keinen Anlass zur Sorge: 433,3 Millionen US-Dollar Kasse zum 30. Juni 2026, positives Eigenkapital, kein Hinweis auf eine gefährdete Unternehmensfortführung, erste Darlehenstilgung erst 2029 — das ist kein Substanzrisiko, also kein Rot. Grün verhindert die eine große offene Frage, an der alles hängt: Das Unternehmen hat noch nie einen Dollar verdient, und ob es je einen verdient, entscheiden nacheinander die FDA, die Drogenbehörde DEA, die Bundesstaaten und die Kostenträger. Ein Geschäftsmodell, dessen gesamter Wert an einem einzigen Zulassungsereignis hängt und dessen Aktionäre sich die Wartezeit mit einer Verdopplung der Aktienzahl erkaufen, ist belegt riskant, aber nicht substanzgefährdet. Dass die Aktie teuer wirkt und der Analystenkonsens einhellig positiv ist, spielt für diese Einstufung bewusst keine Rolle — das sind Preisargumente, keine Qualitätsargumente.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Compass Pathways über den EDGAR-Ereignisradar: Am 5. August 2026 gingen an einem Tag der Quartalsbericht (10-Q) zum 30. Juni 2026, die Ergebnismitteilung (Form 8-K, Anlage 99.1) und ein Regalprospekt (Form S-3ASR) ein. Alle Einreichungen ab diesem Datum wurden für diese Analyse durchgesehen.
- Das ausgewiesene Nettoergebnis ist bei dieser Firma kein Leistungsmaß: Es folgt der Bewertung von Optionsscheinen, die als Verbindlichkeit geführt werden, und damit dem eigenen Aktienkurs. Aussagekräftig sind Betriebsverlust (52,4 Millionen US-Dollar im zweiten Quartal 2026) und operativer Mittelabfluss (88,2 Millionen im ersten Halbjahr 2026).
- Bewertungsangaben datiert und evergreen: Der Kursanker von 11,25 US-Dollar stammt aus dem eigenen Regalprospekt und bezieht sich auf den 3. August 2026; Börsenwert und Analystenkonsens tragen den Datenstand 7. August 2026. Nicht zu verwechseln: Compass Pathways plc (CMPS) ist ein anderes Unternehmen als der frühere Miteigentümer atai Life Sciences, der heute als AtaiBeckley Inc. firmiert und seine Beteiligung bis zum 21. Januar 2026 unter die 5-Prozent-Schwelle abgebaut hat.
Aktien-Wächter
Diese Analyse ist Stand 26. August 2026. Was sich seitdem bei CMPS geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Compass Pathways Plc (CMPS) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
COMPASS Pathways plc (Nasdaq: CMPS) ist ein klinisches Biotechnologie-Unternehmen mit Sitz in London. Es entwickelt COMP360, eine synthetische, patentgeschützte Psilocybin-Therapie gegen behandlungsresistente Depression (TRD) und posttraumatische Belastungsstörung (PTSD). Die Behandlung erfolgt in einer mehrstündigen, ärztlich begleiteten Sitzung. Das Unternehmen hat seit seiner Gründung 2020 keinen Umsatz erzielt und beschäftigte zum 31. Dezember 2025 156 Menschen, davon 101 in Forschung und Entwicklung.
Nach Unternehmensangaben vom 5. August 2026 läuft die rollierende Einreichung des Zulassungsantrags (NDA) bei der US-Arzneimittelbehörde FDA; die finale Einreichung ist für das vierte Quartal 2026 geplant. Der Marktstart wird für das erste Halbjahr 2027 angestrebt — ausdrücklich unter dem Vorbehalt einer FDA-Zulassung und einer anschließenden Umstufung durch die Drogenbehörde DEA. Ein verbindlicher Termin ist das nicht: Beide Behörden entscheiden unabhängig vom Unternehmen.
Weil der ausgewiesene Verlust überwiegend Buchhaltung ist. Der Betriebsverlust betrug 52,4 Millionen US-Dollar. Weitere 205,6 Millionen entfielen auf die Neubewertung von Optionsscheinen, die das Unternehmen als Verbindlichkeit führen muss: Steigt der Aktienkurs, steigt der Wert dieser Rechte — und die Zunahme läuft als Aufwand durch die Erfolgsrechnung. Im ersten Quartal 2026 wirkte derselbe Mechanismus umgekehrt und erzeugte einen ausgewiesenen Nettogewinn von 91,2 Millionen US-Dollar.
Deutlich. Die Aktienzahl stieg von 61.943.471 (31. Dezember 2023) über 96.085.785 (31. Dezember 2025) auf 138.476.822 zum 30. Juli 2026. Dazu kommen laut Regalprospekt vom 5. August 2026 noch 23.848.829 Pre-Funded Warrants mit einem Ausübungspreis von 0,0001 US-Dollar, die in keiner Aktienzahl stehen. Insgesamt weist der Quartalsbericht zum 30. Juni 2026 47.163.568 potenziell verwässernde Titel aus.
Nach eigener Angabe ja. Zum 30. Juni 2026 lagen 433,3 Millionen US-Dollar in der Kasse (31. Dezember 2025: 149,6 Millionen); das Unternehmen erklärt, damit seine Ausgaben „bis ins Jahr 2028“ decken zu können. Der operative Mittelabfluss lag im ersten Halbjahr 2026 bei 88,2 Millionen US-Dollar. Einen Hinweis auf eine gefährdete Unternehmensfortführung enthält der Quartalsbericht nicht. Zusätzlich stehen bis zu 100 Millionen US-Dollar aus nicht gezogenen Tranchen des Hercules-Darlehens bereit — an Meilensteine gebunden.
Nein. Psilocybin steht in den USA auf Schedule I des Controlled Substances Act und darf in dieser Einstufung weder verschrieben noch vermarktet werden. Der Geschäftsbericht für 2025 hält fest, dass Psilocybin und Psilocin zuerst von der Drogenbehörde DEA in Schedule II bis V umgestuft werden müssen. Anschließend müssen die Bundesstaaten nachziehen, weil die meisten eigene Schedule-I-Listen führen. Erst danach folgt die Frage der Kostenerstattung.
Statistisch sind sie stark, klinisch bescheidener, als die Schlagzeilen nahelegen. In COMP005 lag der Unterschied zu Placebo nach sechs Wochen bei 3,6 MADRS-Punkten (p < 0,001) auf einer Skala bis 60; in COMP006 erreichten 39 Prozent der Teilnehmer im 25-mg-Arm die klinisch bedeutsame Schwelle. Das Unternehmen nennt im Geschäftsbericht selbst „functional unblinding“ und Erwartungsverzerrung als Risiko für die regulatorische Akzeptanz — weil eine spürbar wirksame Substanz die Verblindung erschwert.
Der Regalprospekt vom 5. August 2026 nennt als Schlusskurs vom 3. August 2026 11,25 US-Dollar je Papier. Auf die 138,5 Millionen ausstehenden Aktien gerechnet entspricht das rund 1,6 Milliarden US-Dollar, mit den 23,8 Millionen Pre-Funded Warrants rund 1,8 Milliarden. Abzüglich der Kasse von 433,3 Millionen und zuzüglich der Schulden von 50,7 Millionen ergibt sich ein Unternehmenswert von grob 1,2 bis 1,4 Milliarden US-Dollar. Kurs-Gewinn- oder Kurs-Umsatz-Verhältnisse lassen sich mangels Gewinn und Umsatz nicht bilden.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.