Hawaiian Electric: Der Strom fließt, die Kasse füllt sich — und im April 2027 wird die nächste Rate von 479 Millionen Dollar fällig
Hawaiian Electric versorgt 95 Prozent aller Menschen auf Hawaii mit Strom, ein Monopol im Wortsinn. Nach den Maui-Bränden vom August 2023 hat der Konzern einem Gesamtvergleich über 1,99 Milliarden US-Dollar zugestimmt und die erste von vier Jahresraten am 10. April 2026 bezahlt. Drei Raten à 479 Millionen stehen noch aus — im April 2027, 2028 und 2029. Dagegen stehen rund 50 Millionen, die 2025 nach Investitionen übrig blieben, ein Investitionsplan von 2,2 bis 2,4 Milliarden für 2026 bis 2028, eine seit 2023 gestrichene Dividende und eine Bonität, die trotz zweier Heraufstufungen 2026 tief unter Anlagequalität liegt. Der Quartalsbericht zum 30. Juni 2026 schreibt selbst, dass die Finanzierung der restlichen Raten noch nicht steht. Keine Anlageberatung — nur ein nüchterner Blick auf den Zahlungskalender dieses Versorgers.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 10,10 $ -1,40 %
- Marktkapitalisierung
- 1,7 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 2/10
Kursentwicklung seit 4. September 2026: -8,9 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 10,10 $ bis 17,10 $ · Letzter Kurs: 10,10 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Falle, in die fast jeder Anleger irgendwann tappt, und sie hat einen freundlichen Namen: die Alles-bekannt-Falle. Ein Unternehmen wird von einer Katastrophe getroffen, der Kurs bricht ein, die Schlagzeilen ziehen weiter — und irgendwann meldet sich eine leise, sehr vernünftig klingende Stimme im Kopf: Jetzt ist doch alles bekannt. Schlimmer kann es nicht mehr werden. Und billig ist es auch.
Bei Hawaiian Electric klingt diese Stimme besonders überzeugend. Der Konzern liefert Strom an rund 95 Prozent aller Menschen auf Hawaii, die Aktie kostet ungefähr so viel wie ihr Buchwert, und das Kurs-Gewinn-Verhältnis steht bei rund 8,6 — für einen Versorger ein Schnäppchenpreis. Der große Rechtsstreit um die Brände auf Maui im August 2023 ist beigelegt, die erste Vergleichsrate ist bezahlt, zwei Ratingagenturen haben 2026 heraufgestuft. Klingt nach Schlussstrich und Neuanfang.
Bevor es um Zahlen geht, gehört ein Satz an den Anfang, den keine Bewertungskennzahl abbildet: Bei den Bränden auf Maui am 8. August 2023 kamen laut dem Geschäftsbericht des Konzerns 102 Menschen in Lahaina ums Leben, und weite Teile des Ortes wurden zerstört. Die Vergleiche, um die es in dieser Analyse geht, wurden nach Angaben von HEI und Hawaiian Electric ohne Anerkenntnis einer Haftung geschlossen. Dieser Text beurteilt deshalb keine Schuldfrage — er liest den Zahlungsplan, der aus diesen Vergleichen folgt.
Der Deal für diesen Artikel: Wir lesen gemeinsam die echten Berichte an die US-Börsenaufsicht SEC — den Geschäftsbericht (10-K) für 2025 und den Quartalsbericht (10-Q) zum 30. Juni 2026. Und wir schauen uns die eine Zahl an, die in keiner Schlagzeile steht: den Zahlungskalender. Denn der beantwortet die Frage, ob hier wirklich aufgeräumt ist — oder ob nur die Rechnung noch nicht auf dem Tisch liegt.
Was Hawaiian Electric eigentlich macht — der Stromversorger fast aller Menschen auf Hawaii
Hawaiian Electric Industries, Inc. ist eine Holding — übersetzt in ein Alltagsbild: ein Dach, unter dem operative Firmen stehen, das selbst aber keinen einzigen Generator dreht. Unter diesem Dach stehen drei Stromversorger: Hawaiian Electric (Oahu, wo Honolulu liegt), Hawaii Electric Light (die große Insel Hawaii) und Maui Electric (Maui, Lanai und Molokai). Zusammen versorgen sie rund 1,4 Millionen Menschen — etwa 95 Prozent der Bevölkerung des Bundesstaats — auf einem Gebiet von rund 5.800 Quadratmeilen.
Ein Detail macht dieses Geschäft besonders, und es erklärt später vieles: Es gibt fünf voneinander getrennte Inselnetze. Keine Leitung zum Festland, keine Leitung zwischen den meisten Inseln. Wenn auf Hawaii Island zwei Kraftwerksblöcke für längere Wartungen stillstehen — wie es der Quartalsbericht zum 30. Juni 2026 beschreibt, einer davon voraussichtlich bis ins vierte Quartal 2026 —, dann kann man nicht einfach Strom aus dem Nachbarnetz kaufen. Ein Inselnetz muss jede Reserve selbst vorhalten. Das kostet Geld und macht das Netz verletzlich.
Wirtschaftlich ist der Konzern ein reguliertes Monopol. Die Preise setzt nicht der Markt, sondern die Aufsichtsbehörde des Bundesstaats, die Public Utilities Commission. Sie gesteht dem Versorger im Tarifmodell eine Eigenkapitalrendite von 9,5 Prozent zu; liegt das tatsächliche Ergebnis mehr als 300 Basispunkte darüber oder darunter, wird der Unterschied zwischen Kunden und Unternehmen geteilt. Die Brennstoffkosten reicht der Versorger weitgehend an die Kunden durch — sein eigenes Risiko daraus ist auf rund 3,7 Millionen US-Dollar im Jahr gedeckelt. Das ist wichtig zu verstehen: Als im zweiten Quartal 2026 der durchschnittliche Ölpreis je Barrel von 100,40 auf 145,67 US-Dollar sprang, blähte das den Umsatz auf, änderte am Gewinn aber wenig.
Seit dem 31. Dezember 2024 ist der Konzern deutlich schmaler. An diesem Tag verkaufte HEI 90,1 Prozent der Bank-Tochter American Savings Bank und behielt nur 9,9 Prozent. Seither gibt es nur noch ein Geschäftssegment: Strom. Und es wird nicht wieder mehr werden: Am 23. März 2026 hat die Aufsichtsbehörde eine Vereinfachung der Konzernstruktur genehmigt — unter der Auflage, dass HEI alle verbleibenden Beteiligungen abgibt und keine neuen Diversifikationsgeschäfte mehr beginnt. Die letzte Beteiligung, das 7,5-Megawatt-Biomassekraftwerk Mahipapa auf Kauai, steht zum Verkauf.
Damit ist das Spannungsfeld dieser Analyse benannt, und es zieht sich durch jedes Kapitel: Ein verlässliches, reguliertes Monopolgeschäft trifft auf eine vertraglich fixierte Zahlungsreihe, die größer ist als drei Viertel des Börsenwerts — und die kein Stromkunde mitträgt.
Die Firmengeschichte für Anleger
-
2023
Maui-Sturm und Waldbrände (August)
Die Bonität fiel binnen Wochen unter Anlagequalität, und der Vorstand strich die Quartalsdividende nach der Zahlung für das zweite Quartal. Aus einem Dividendenwert wurde über Nacht ein Rechtsfall.
-
2024
Kapitalerhöhung über 62,2 Millionen Aktien (September)
Nettoerlös rund 557,7 Millionen US-Dollar, zweckgebunden für die erste Vergleichsrate. Für Altaktionäre hieß das: Der eigene Anteil schrumpfte deutlich, bevor der erste Dollar floss.
-
2024
Verkauf der American Savings Bank (31. Dezember)
HEI gab 90,1 Prozent der Bank-Tochter ab und behielt 9,9 Prozent. Der Konzern verlor damit sein zweites Standbein — und die Aktie wurde zur reinen Wette auf den Versorger.
-
2025
Drei Gesetze des Bundesstaats Hawaii (Juni bis Juli)
Act 191, Act 258 und Act 301 sichern Stromabnahmeverträge ab, ermöglichen Haftungsobergrenze und Verbriefung und regeln den Landesanteil. Für Aktionäre die erste politische Entlastung seit 2023.
-
2026
Erste Vergleichsrate gezahlt (10. April)
Mit 479 Millionen US-Dollar verließ das im Herbst 2024 eingesammelte Geld den Konzern. Die Vorfinanzierung war aufgebraucht — für die drei folgenden Raten gab es noch keinen Plan.
-
2026
Zwei Heraufstufungen der Bonität (April und Juli)
Moody's hob HEI am 21. April auf Ba2, S&P am 22. Juli auf BB−. Beide Noten bleiben unter Anlagequalität — aber jeder Schritt nach oben senkt die Zinsen der Restfinanzierung.
-
2026
Kostenerstattung für den Brandschutzplan genehmigt (25. Juni)
Bis zu 350 Millionen US-Dollar Erstattung für 2025 bis 2027 — aber erst, nachdem die Behörde über die geplante Verbriefung entschieden hat. Für Aktionäre: Zusage ja, Geld noch nicht.
Wie die Aktie auf unseren Tisch kam — über einen Quartalsgewinn, der fast nur Buchhaltung war
Der Anlass war keine Kennzahl aus einem Aktien-Scanner, sondern ein Dokument: die Ergebnismitteilung zum zweiten Quartal 2026, die HEI am 7. August 2026 als Anlage 99 zu einer Pflichtmeldung (8-K, Item 2.02) bei der SEC eingereicht hat. Die Überschrift der Zahlenreihe war spektakulär: 123 Millionen US-Dollar Quartalsgewinn, nach 26 Millionen im Vorjahresquartal. Ein Plus von 372 Prozent.
Der Konzern selbst hat sich die Mühe gemacht, diesen Eindruck sofort wieder einzufangen — in derselben Mitteilung, im dritten Aufzählungspunkt: Der Gewinn enthalte einen nicht zahlungswirksamen Ertrag von 101 Millionen US-Dollar nach Steuern aus der Neubewertung der restlichen Vergleichsschuld auf ihren Barwert. Das bereinigte Ergebnis, das HEI selbst als „Core" ausweist, lag bei 22 Millionen US-Dollar — nach 35 Millionen im Vorjahresquartal. Also nicht plus 372 Prozent, sondern minus 37 Prozent.
Wer nur die erste Zeile liest, sieht einen Konzern, der aus dem Gröbsten heraus ist. Wer weiterliest, sieht einen Konzern, dessen operatives Ergebnis schrumpft, während eine Bilanzbuchung den Ausweis rettet. Das war der Grund, die Berichte selbst aufzuschlagen — und wer wissen will, wie schnell ein Buchungseffekt ein Ergebnis verschönern kann, findet ein verwandtes Muster in unserer Analyse zu Babcock & Wilcox, wo eine hohe Schuldenlast dieselbe Frage aufwirft: Wovon wird das eigentlich bezahlt?
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was wirklich funktioniert. Der Umsatz ist stabil und groß: 3.287,5 Millionen US-Dollar (2023), 3.219,9 (2024) und 3.086,9 (2025). Der leichte Rückgang kommt überwiegend aus niedrigeren Brennstoffpreisen, die durchgereicht werden — er ist also kein Nachfrageproblem. Der Stromabsatz lag im zweiten Quartal 2026 bei 2.015 Millionen Kilowattstunden, ein Minus von 0,8 Prozent gegenüber dem Vorjahresquartal, begründet mit kühlerem Wetter. Ein Versorger, dessen Absatz um weniger als ein Prozent schwankt, ist genau das planbare Geschäft, für das Anleger Versorger kaufen.
Beeindruckend ist auch der Mittelzufluss. Aus dem laufenden Geschäft flossen dem Konzern 2025 391,1 Millionen US-Dollar zu (2024: 428,1 Millionen, 2023: 443,4 Millionen, jeweils fortgeführte Geschäfte). Das ist echtes Geld, kein Buchgewinn.
Und dann kommt 2024.

Der Verlust von 1.322,5 Millionen US-Dollar im Jahr 2024 ist keine operative Zahl. Er entstand, weil der Konzern eine Rückstellung von 1.875 Millionen US-Dollar für die Vergleiche bilden musste. Aufs Jahr gerechnet bedeutete das ein Ergebnis je Aktie von minus 10,42 US-Dollar. 2025 war das Geschäft wieder da, wo es hingehört: 123,1 Millionen Ergebnis, 0,71 US-Dollar je Aktie.
Eine Zahl gehört zwingend daneben, sonst ist das Bild falsch: die Aktienzahl. Sie stieg von im Durchschnitt 109,7 Millionen (2023) über 126,9 Millionen (2024) auf 172,6 Millionen (2025) — ein Plus von 57 Prozent. Verwässerung heißt im Alltagsbild: Dein Stück vom Kuchen wird kleiner, auch wenn der Kuchen gleich groß bleibt. Wer 2023 dabei war, besitzt heute für dasselbe Geld deutlich weniger Unternehmen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Die Rechnung ist erst zu einem Viertel bezahlt
Am 10. April 2026 wurde die letzte Bedingung des Vergleichs erfüllt, und der Konzern überwies die erste Rate. Der Quartalsbericht zum 30. Juni 2026 formuliert die Gesamtlage in zwei Sätzen:
„Under the Settlement Agreements, HEI and Hawaiian Electric are obligated to contribute a total of $1.99 billion, including $75 million previously contributed to the One ‘Ohana Initiative, of the total defendant contribution of approximately $4.04 billion. HEI and Hawaiian Electric paid the first of four equal annual $479 million installments on April 10, 2026.“
Übersetzung: „Nach den Vergleichsvereinbarungen sind HEI und Hawaiian Electric verpflichtet, insgesamt 1,99 Milliarden US-Dollar beizutragen, einschließlich 75 Millionen, die zuvor in die One-‘Ohana-Initiative geflossen sind, von einem Gesamtbeitrag aller Beklagten in Höhe von rund 4,04 Milliarden. HEI und Hawaiian Electric haben am 10. April 2026 die erste von vier gleich hohen Jahresraten über 479 Millionen US-Dollar gezahlt.“
— Hawaiian Electric Industries, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhang 2
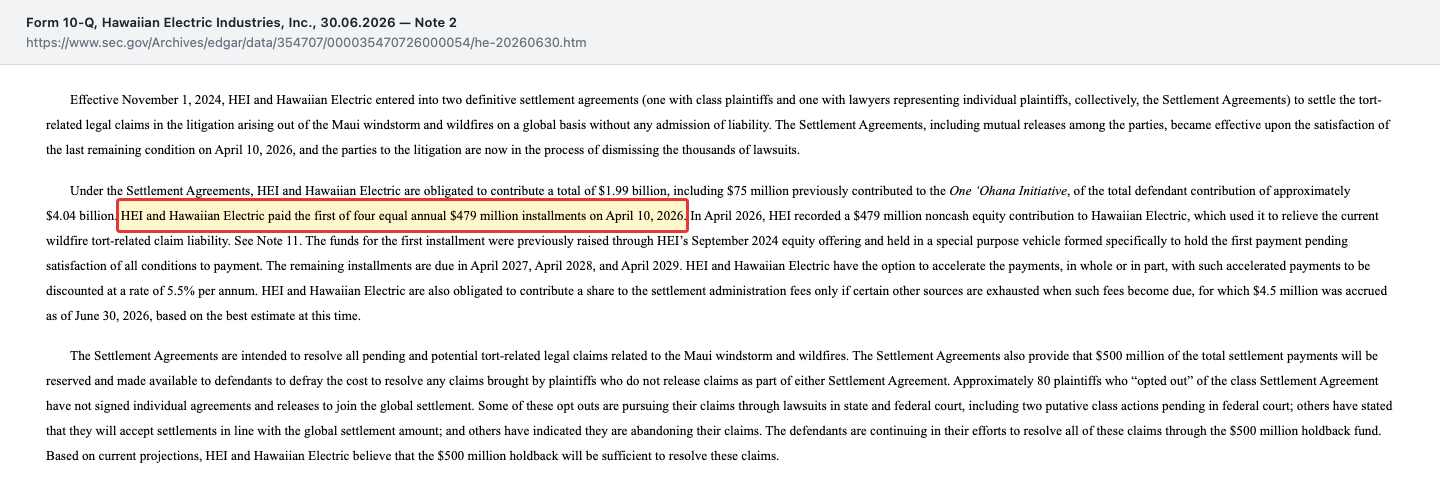
Im Klartext: Es stehen noch drei Raten über je 479 Millionen US-Dollar aus, fällig im April 2027, 2028 und 2029. Nominal sind das 1,437 Milliarden. In der Bilanz stehen sie zum 30. Juni 2026 mit dem Barwert von 1,30 Milliarden, davon 410 Millionen als kurzfristige und 890 Millionen als langfristige Verbindlichkeit. Der Konzern darf vorzeitig zahlen, dann wird mit 5,5 Prozent pro Jahr abgezinst.
Und noch ein Satz aus dem Bericht gehört daneben, weil er die Lasten eindeutig verteilt: Die Versorger haben erklärt, dass die Kunden von den Vergleichszahlungen nicht betroffen sind; in der Tarifkalkulation werden diese Effekte herausgerechnet. Ein regulierter Versorger kann fast alles auf die Rechnung schreiben — diese 1,437 Milliarden nicht.
Unbequeme Wahrheit Nr. 2: Das Geschäft verdient in einem Jahr etwa ein Zehntel einer Rate
Rechnen wir nach, was das Geschäft aus eigener Kraft übrig lässt. 2025 flossen 391,1 Millionen US-Dollar aus dem laufenden Betrieb zu. Gleichzeitig gingen 341,2 Millionen in Investitionen — Leitungen, Kraftwerke, Zähler, Brandschutz. Was übrig bleibt, nennt man den freien Mittelzufluss, und er lag bei rund 50 Millionen US-Dollar. Eine Rate ist 479 Millionen groß.
Zum Stichtag sieht die Deckung besser aus, weil Kreditlinien und ein Aktienverkaufsprogramm mitzählen:
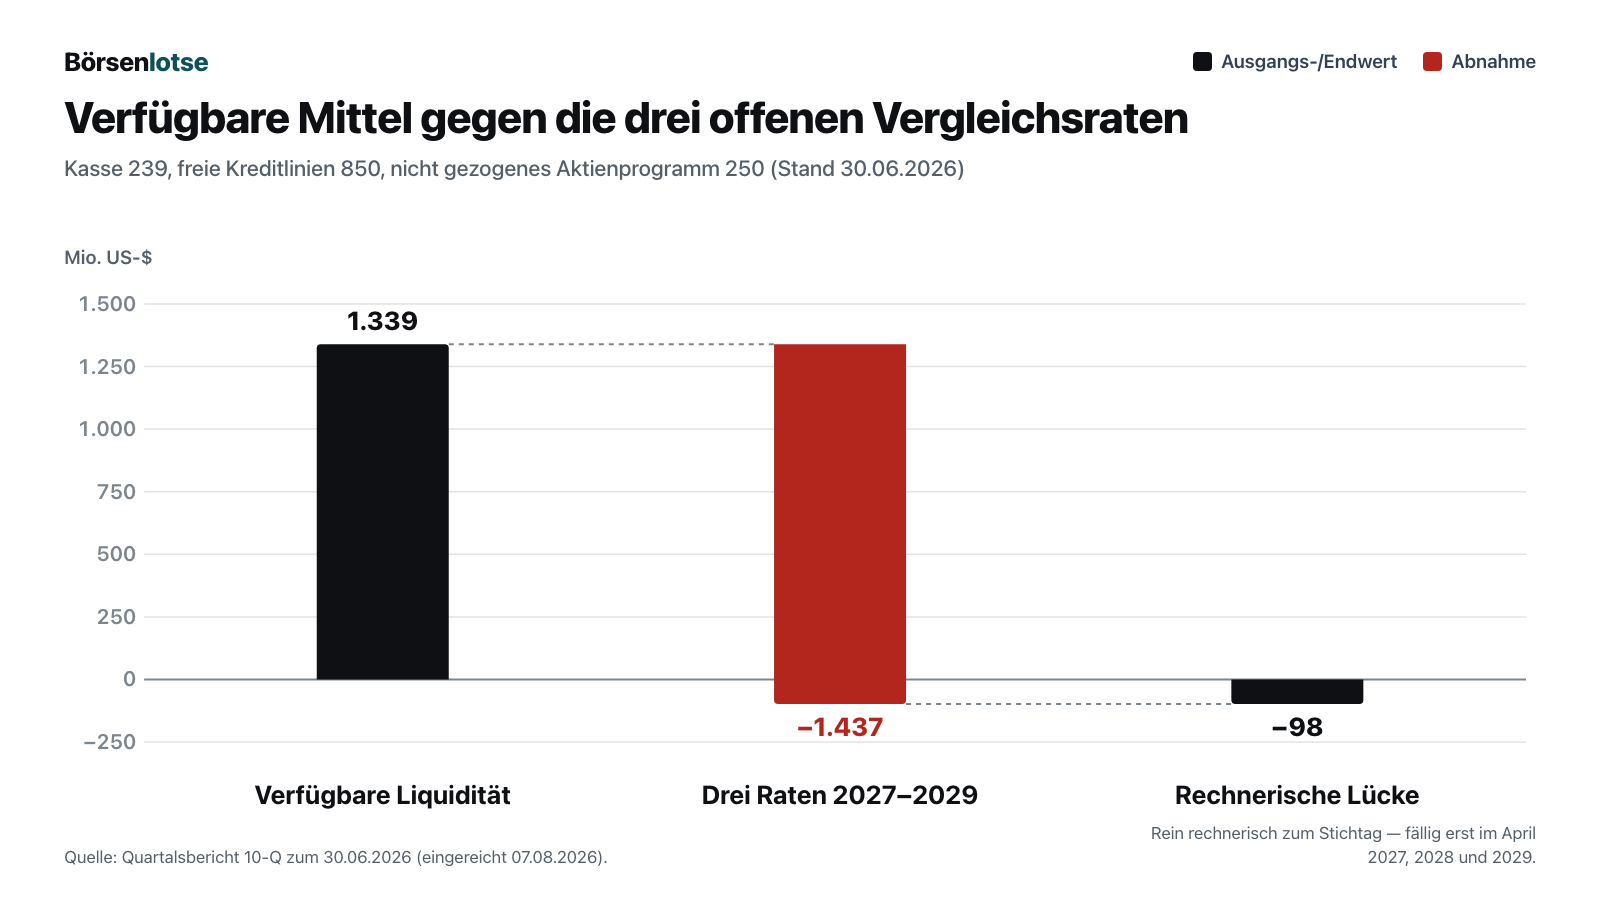
Diese Rechnung ist bewusst grob, und sie soll nicht mehr behaupten, als sie zeigt: Sie vergleicht einen Stichtag mit einem Zahlungsplan über drei Jahre. In der Zwischenzeit verdient der Versorger weiter Geld. Aber sie macht die Größenordnung sichtbar — und sie zeigt, dass ein erheblicher Teil der „verfügbaren Liquidität" gar kein Geld ist, sondern die Erlaubnis, Schulden zu machen (850 Millionen Kreditlinien) oder neue Aktien zu verkaufen (250 Millionen). Beides kostet die heutigen Aktionäre etwas.
Am ersten Halbjahr 2026 sieht man, wie sich so eine Rate anfühlt: Der operative Cashflow war mit minus 350 Millionen US-Dollar negativ, weil die Zahlung von 479 Millionen darin verbucht ist. Das ist kein Warnsignal für sich — es ist die Rate, sichtbar gemacht.
Und diese 50 Millionen sind eine Rückschau, kein Versprechen für die Ratenjahre. In der Investorenpräsentation vom 8. September 2026 steht der eigene Investitionsplan des Konzerns, und der verdoppelt das bisherige Tempo: Nach 347 Millionen US-Dollar (2024) und 368 Millionen (2025) sind für 2026 zwischen 700 und 750 Millionen geplant, für 2027 rund 700 bis 800 und für 2028 rund 750 bis 850 — zusammen 2,2 bis 2,4 Milliarden US-Dollar in drei Jahren. Damit ist rechnerisch klar: In genau den Jahren, in denen die Raten fällig werden, bleibt aus dem Betrieb nichts übrig, der freie Mittelzufluss wird negativ. Der Konzern sagt selbst, woher das Geld dafür kommen soll — aus der Anleihe von 2025, aus einbehaltenen Gewinnen und aus einer geplanten Verbriefung. Das ist kein Widerspruch zur Rechnung oben, sondern ihre Verschärfung: Die Raten und das Investitionsprogramm konkurrieren um dieselbe Kasse.
Unbequeme Wahrheit Nr. 3: Das Unternehmen sagt selbst, dass die Finanzierung noch nicht steht
Man muss hier nichts unterstellen. Der Bericht schreibt es hin:
„The Company is currently working with its financial advisors on a financing plan to raise the additional capital necessary to fund the remaining settlement payments for the wildfire tort claims. While management believes the Company will be able to raise the necessary capital, there is no assurance that management’s plans will be successful. If the financing plans are unsuccessful, the Company may need to consider other strategic alternatives.“
Übersetzung: „Die Gesellschaft arbeitet derzeit mit ihren Finanzberatern an einem Finanzierungsplan, um das zusätzliche Kapital aufzubringen, das zur Deckung der restlichen Vergleichszahlungen für die Brandschadensansprüche nötig ist. Das Management geht zwar davon aus, dass die Gesellschaft das erforderliche Kapital aufbringen kann, es gibt jedoch keine Gewähr dafür, dass die Pläne des Managements erfolgreich sein werden. Sollten die Finanzierungspläne scheitern, muss die Gesellschaft möglicherweise andere strategische Alternativen erwägen.“
— Hawaiian Electric Industries, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Abschnitt „Liquidity and capital resources“

„Andere strategische Alternativen" ist in amerikanischen Berichten eine feste Wendung, und sie ist selten gute Nachricht für Aktionäre: Sie umfasst den Verkauf von Unternehmensteilen, große Kapitalerhöhungen und im Extremfall den Verkauf des gesamten Unternehmens. Der Bericht nennt für den kurzfristigen Fall auch die naheliegenden Notbremsen: langsamere Investitionen in nicht zwingende Projekte, geringere Betriebskosten, besicherte Kredite, Verkäufe von Vermögenswerten.
Fairerweise gehört das Gegengewicht daneben: Zum 30. Juni 2026 waren alle Finanzauflagen der Kreditverträge eingehalten, und der Konzern erwartet ausdrücklich, sie auch in den nächsten zwölf Monaten einzuhalten. Von den Kreditlinien war nichts gezogen, Commercial Paper stand nicht aus. Das ist kein Unternehmen am Abgrund. Es ist ein Unternehmen mit einer sehr großen, sehr festen Rechnung und einem Plan, der gerade erst Konturen bekommt.
Diese Konturen sind ganz frisch. Am 8. September 2026 hat HEI eine Investorenpräsentation bei der SEC eingereicht (Pflichtmeldung 8-K, Item 7.01) und darin zum ersten Mal aufgeschrieben, woraus die einzelnen Raten kommen sollen. Die Folie trägt die Überschrift „Maintaining Solid Liquidity as Financing Plan Progresses" — die Liquidität halten, während der Finanzierungsplan vorankommt. Darunter steht der Zahlungskalender mit vier Balken und je einer Herkunftsangabe:
- die 75 Millionen US-Dollar für die One-‘Ohana-Initiative: von der Versicherung erstattet;
- die erste Rate 2026: aus der Kapitalerhöhung von 2024 bezahlt — das ist die Rechnung, die Altaktionäre bereits beglichen haben;
- die zweite Rate im April 2027: „To be funded by debt / convertible debt" — aus Fremdkapital beziehungsweise einer Wandelanleihe;
- die dritte und vierte Rate 2028 und 2029: „To be funded by mix of capital" — aus einem Mix an Kapital.
Das ist eine echte Neuigkeit gegenüber dem Quartalsbericht, und sie ist eher gute als schlechte Nachricht: Für die nächste Rate zeichnet sich Fremdkapital ab, nicht die schlichte Ausgabe neuer Aktien. Zwei Einschränkungen gehören trotzdem daneben. Erstens hängt die Fußnote der Folie selbst dran: Finanzierung und Zeitpunkte könnten sich „aufgrund der Lage an den Kapitalmärkten und anderer Faktoren" noch ändern. Zweitens ist eine Wandelanleihe keine verwässerungsfreie Lösung, sondern nur eine aufgeschobene: Sie ist eine Anleihe mit dem Recht, sie später in Aktien zu tauschen — die Verwässerung kommt dann eben ein paar Jahre später und zu einem heute festgelegten Kurs. Und für die letzten beiden Raten über zusammen 958 Millionen US-Dollar steht mit „Mix an Kapital" bis heute nichts Genaueres da. Die Formulierung im Quartalsbericht — keine Gewähr, notfalls „andere strategische Alternativen" — ist damit nicht aufgehoben, sondern nur ein Stück konkreter geworden.
Unbequeme Wahrheit Nr. 4: Aus einem Dividendenwert wurde ein Wert ohne Dividende
Hawaiian Electric war jahrzehntelang genau das, wofür Anleger Versorger kaufen: ein verlässlicher Dividendenzahler. Seit dem Sommer 2023 ist damit Schluss.
„In August 2023, in consideration of the potential impact from the Maui windstorm and wildfires, the HEI Board of Directors voted to suspend the quarterly cash dividend, starting after the second quarter 2023 dividend, and has not declared a cash dividend since that time.“
Übersetzung: „Im August 2023 hat der Verwaltungsrat von HEI mit Blick auf die möglichen Folgen des Maui-Sturms und der Waldbrände beschlossen, die vierteljährliche Bardividende auszusetzen — beginnend nach der Dividende für das zweite Quartal 2023 — und seither keine Bardividende mehr beschlossen.“
— Hawaiian Electric Industries, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Abschnitt „Dividends“

Interessant ist der Kontrast eine Ebene tiefer: Die Tochter Hawaiian Electric zahlt seit Mai 2025 wieder Dividende an die Mutter — 10 Millionen US-Dollar je Quartal in 2025, je 11 Millionen im ersten und zweiten Quartal 2026. Das Geld bleibt also im Konzern. Es kommt nur nicht bei den Aktionären an, sondern wandert in Richtung der offenen Raten.
Dazu die zweite Rechnung, die Altaktionäre bereits bezahlt haben: Im September 2024 verkaufte HEI 62,2 Millionen neue Aktien und nahm dabei netto rund 557,7 Millionen US-Dollar ein — Geld, das später ausschließlich für die erste Vergleichsrate verwendet wurde. Und ein weiteres Verkaufsprogramm über 250 Millionen US-Dollar liegt seit September 2024 bereit; zum 30. Juni 2026 war es unangetastet. Ausstehend waren zum 31. Juli 2026 172.728.004 Aktien.
Unbequeme Wahrheit Nr. 5: Die Bonität ist besser geworden — und liegt trotzdem tief im Ramschbereich
Das ist die gute Nachricht mit Sternchen. Moody’s hat HEI am 21. April 2026 heraufgestuft, S&P am 22. Juli 2026. So sah es danach aus:
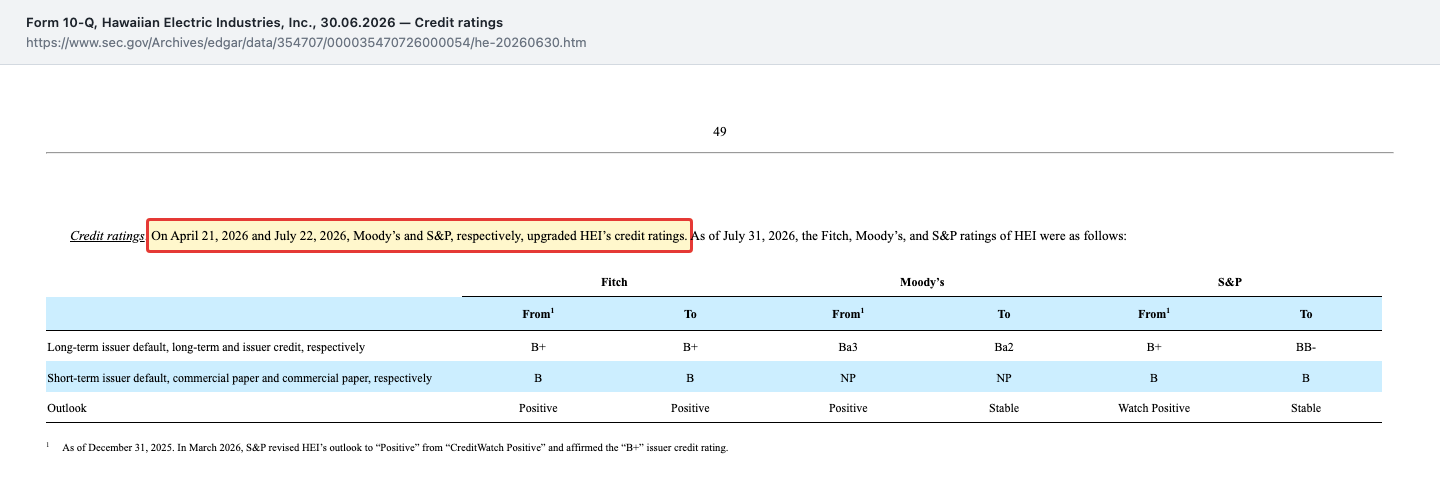
Zum Einordnen: „Anlagequalität" (englisch investment grade) beginnt bei Moody’s bei Baa3 und bei S&P bei BBB−. HEI steht mit Ba2 und BB− zwei beziehungsweise drei Stufen darunter, die Tochter Hawaiian Electric mit Ba1 und BB− etwas besser. Im Alltagsbild: Die Bank gibt weiterhin Kredit, aber zu einem Aufschlag. Der Bericht sagt es selbst — die Herabstufungen vom August 2023 schränkten den Zugang zu günstigem, unbesichertem Kapital weiterhin ein, und die höheren Risikoaufschläge blieben.
Warum das hier besonders zählt: Jede der drei offenen Raten muss teilweise über Fremdkapital finanziert werden. Eine Ratingstufe mehr oder weniger entscheidet über Millionen an Zinsen — und, im schlechteren Fall, darüber, ob eine Anleihe überhaupt platziert werden kann. Der Vorstandsvorsitzende Scott Seu sagt in der Ergebnismitteilung vom 7. August 2026 genau das: Bessere Bonität senke die Finanzierungskosten und komme damit letztlich den Kunden zugute.
Es gibt noch eine dritte gute Nachricht, die man nicht unterschlagen darf: Der Bundesstaat Hawaii hat 2025 drei Gesetze verabschiedet, die dem Versorger den Rücken stärken — Act 191 (der Staat kann bei finanzieller Not in Stromabnahmeverträge eintreten), Act 258 (Prüfung eines Waldbrand-Fonds, Haftungsobergrenze, Verbriefung) und Act 301 (Landesanteil am Vergleich). Und die Aufsichtsbehörde hat am 25. Juni 2026 eine Kostenerstattung von bis zu 350 Millionen US-Dollar für den Brandschutzplan 2025 bis 2027 genehmigt — allerdings erst wirksam, nachdem sie über die geplante Verbriefung entschieden hat. Bis zum 30. Juni 2026 waren dafür rund 101 Millionen an Projektkosten angefallen.
In dieselbe Richtung geht die jüngste Vertragsmeldung des Konzerns: Am 27. Juli 2026 hat Hawaiian Electric mit Kalaeloa Partners L.P. einen neuen Strombezugsvertrag über 208 Megawatt gesicherte Leistung und 30 Jahre Laufzeit unterzeichnet; gemeldet wurde er als Pflichtmeldung (8-K) am 31. Juli 2026. Die feste Leistungsgebühr sinkt darin von 100 auf 93 US-Dollar je Kilowatt und Jahr — auf die vollen 208 Megawatt gerechnet rund 1,5 Millionen US-Dollar weniger im Jahr. Diese Größenordnung sagt schon alles über den Charakter der Nachricht: Sie ist ein Baustein, kein Wendepunkt. Wirksam wird der Vertrag außerdem erst, wenn die Aufsichtsbehörde ihn genehmigt, und er löst den bisherigen Vertrag erst ab, dessen Ende für Anfang 2033 erwartet wird.
Der größte Ergebnishebel der nächsten zwei Jahre steckt aber woanders, und er gehört an dieser Stelle genannt, weil er das Gegengewicht zu allem Bisherigen ist: das Tarifverfahren. Am 17. Juli 2026 hat der Versorger seinen Antrag auf eine Neufestsetzung der Tarife in einem neuen Verfahren (Docket 2026-0162) erneut eingereicht. Beantragt sind 125,0 Millionen US-Dollar mehr Erlöse für 2027 — daraus 83,2 Millionen Inflationsanpassung und 46,9 Millionen für gestiegene Versicherungsprämien, gegengerechnet mit 5,1 Millionen eingesparter Betriebskosten — und weitere 44,8 Millionen für 2028 aus einer Abschreibungsanpassung, zusammen also 169,8 Millionen. Der Konzern schlägt selbst eine Zwischenentscheidung zum 18. Dezember 2026 vor, damit die neuen Tarife zum 1. Januar 2027 greifen können. Zum Vergleich: Das Ergebnis für die Stammaktionäre lag 2025 bei 123,1 Millionen. Gebilligt ist davon aber noch nichts — die Präsentation stellt ausdrücklich klar, dass es keine Zusicherung gibt, dass die Erhöhung genehmigt wird, und dass eine Ablehnung oder Verzögerung erhebliche Auswirkungen haben könnte.
Unbequeme Wahrheit Nr. 6: Eine Woche nach dem Quartalsbericht kam der nächste Sturm
Wer eine Analyse über einen Inselversorger schreibt, muss damit rechnen, dass das Wetter dazwischenkommt. Genau das ist hier passiert — und zwar nach dem Quartalsbericht, weshalb keine der bisher genannten Bilanzzahlen es schon enthält.
Vom 14. bis 16. August 2026 zog Hurrikan Lala über den südlichen Teil der Inselkette. Der Konzern beschreibt in seiner Investorenpräsentation vom 8. September 2026 „extensive statewide damage" — ausgedehnte Schäden im ganzen Bundesstaat. Auf dem Höhepunkt am 16. August waren 41,6 Prozent aller Kundenanschlüsse im Versorgungsgebiet ohne Strom — den größten Anteil daran trug Oahu, wo die meisten Kunden des Konzerns wohnen. Am 25. August 2026 unterzeichnete der US-Präsident wegen der Schwere der Schäden eine Notstandserklärung.
Die Wiederherstellung lief schnell: Mehr als 95 Prozent der betroffenen Kunden hatten bis zum 19. August wieder Strom. Beim Reparieren tauscht der Versorger in Gebieten mit hohem Waldbrandrisiko Kupfer- gegen Aluminiumleitungen aus — die Reparatur wird also gleich zur Ertüchtigung genutzt.
Die Rechnung, Stand der Schätzung vom 4. September 2026: Die laufenden Kosten aus Lala liegen bei 15 bis 20 Millionen US-Dollar; zusammen mit den Kona-Low-Stürmen vom Jahresanfang sind es 25 bis 30 Millionen. Dazu kommen 30 bis 40 Millionen an Investitionen. Der Konzern rechnet damit, dass rund 20 bis 25 Prozent der laufenden Sturmkosten als „nicht zusätzlich" eingestuft und damit nicht erstattet werden könnten; für den Rest will er noch 2026 einen Antrag auf Kostenabgrenzung stellen und später einen Erstattungsantrag. Der Konzern schreibt selbst dazu, die Zahlen seien Schätzungen des Managements, könnten sich wesentlich ändern und berücksichtigten mögliche Versicherungsleistungen nicht.
Größenordnung, damit die Zahl nicht größer wirkt, als sie ist: Selbst die obere Schätzung von 30 Millionen laufenden Kosten ist gegen einen Jahresumsatz von rund 3,1 Milliarden US-Dollar klein. Verglichen mit den rund 50 Millionen, die 2025 nach Investitionen übrig blieben, ist sie es nicht — im ungünstigen Fall verschluckt ein einziger Sturm mehr als ein Drittel davon. Und genau das ist der Punkt, der über die konkrete Summe hinausgeht: Das physische Grundrisiko dieses Versorgers ist nicht mit dem Vergleich verschwunden. Es kommt jedes Jahr in der Hurrikansaison wieder. Der Investitionsplan des Konzerns für 2026 bis 2028 stand in derselben Präsentation ausdrücklich mit dem Hinweis, er habe den Stand vom 7. August und bilde Lala noch nicht ab.
Bewertung: Warum das niedrige Kurs-Gewinn-Verhältnis hier in die Irre führt
Zum Kurs-Anker dieser Analyse — 11,09 US-Dollar, dem Schlusskurs vom 4. September 2026 — ergibt sich bei 172.728.004 Aktien ein Börsenwert von rund 1,92 Milliarden US-Dollar. Daraus folgen drei Verhältniszahlen, und alle drei sehen zunächst freundlich aus: ein Kurs-Umsatz-Verhältnis von rund 0,58, ein Kurs-Buchwert-Verhältnis von rund 1,09 (Eigenkapital 1.763 Millionen, also 10,21 US-Dollar je Aktie) und ein Kurs-Gewinn-Verhältnis von rund 8,6.
Genau diese 8,6 sind die Falle. Sie beruhen auf einem Ergebnis der letzten zwölf Monate von rund 224 Millionen US-Dollar (Geschäftsjahr 2025: 123,1 Millionen, plus erstes Halbjahr 2026: 153,7 Millionen, minus erstes Halbjahr 2025: 52,8 Millionen) und damit auf 1,30 US-Dollar je Aktie. In diesen 224 Millionen stecken die 101 Millionen aus der Abzinsung — kein Geld, sondern eine Umbuchung. Rechnet man sie heraus, bleiben rund 123 Millionen, also etwa 0,71 US-Dollar je Aktie, und das Kurs-Gewinn-Verhältnis liegt bei rund 15,6. Das ist keine Schnäppchenbewertung mehr, sondern der normale Preis eines Versorgers — für einen Versorger, der 1,437 Milliarden schuldet.
Es kommt hinzu, dass der Buchgewinn nicht nur kein Geld war, sondern in den kommenden Jahren wieder zurückkommt: Die abgezinste Verbindlichkeit wächst bis zu den Fälligkeitsterminen über den Zinsaufwand auf ihren vollen Betrag an. Im zweiten Quartal 2026 waren das bereits 18 Millionen US-Dollar Zinsaufwand.
Der Blick der Profis ist entsprechend zurückhaltend: Von drei erfassten Einschätzungen lauteten zum Datenstand 8. September 2026 zwei auf Halten und eine auf starken Verkauf, das mittlere Kursziel lag bei 11,92 US-Dollar — also grob auf Höhe des Kurses. Die 52-Wochen-Spanne reichte von 10,79 bis 17,38 US-Dollar. Wer mehr über die Frage lesen will, wie planbar Erlöse aus Stromerzeugung wirklich sind, findet in unserer Analyse zu Energiekontor denselben Grundkonflikt aus einer anderen Richtung.
Chancen und Risiken auf einen Blick
Chancen
- Echtes Monopol mit regulierten Erlösen: rund 1,4 Millionen versorgte Menschen, etwa 95 Prozent der Bevölkerung Hawaiis, genehmigte Eigenkapitalrendite von 9,5 Prozent, durchgereichte Brennstoffkosten mit einer Risikodeckelung von rund 3,7 Millionen US-Dollar im Jahr.
- Der große Rechtsstreit ist der Höhe nach entschieden: Der Vergleich wurde am 10. April 2026 endgültig wirksam und die Summe ist fixiert. Die Aktionärs-Klagen gegen Vorstand und Aufsichtsrat (Derivativklagen) sind rechtskräftig erledigt — endgültige Genehmigung am 28. Mai 2026, rechtskräftig seit 29. Juni 2026, bezahlt mit 100 Millionen US-Dollar vollständig aus der Managerhaftpflicht. Die Wertpapier-Sammelklage ist mit 47,8 Millionen aus derselben Versicherung verglichen und am 3. März 2026 vorläufig genehmigt; die Anhörung zur endgültigen Genehmigung ist für den 24. September 2026 angesetzt.
- Politische Rückendeckung: Die Gesetze Act 191, 258 und 301 aus dem Jahr 2025 sichern Stromabnahmeverträge ab, eröffnen eine Verbriefung und regeln den Landesanteil am Vergleich.
- Beantragte Tariferhöhung von zusammen 169,8 Millionen US-Dollar: 125,0 Millionen für 2027 und 44,8 Millionen für 2028, eingereicht am 17. Juli 2026 (Verfahren 2026-0162), mit vorgeschlagener Zwischenentscheidung zum 18. Dezember 2026 und Wirkung ab dem 1. Januar 2027. Genehmigt ist davon noch nichts.
- Bonität auf dem Weg nach oben: zwei Heraufstufungen 2026 (Moody’s am 21. April, S&P am 22. Juli), Ausblick positiv bis stabil. Jede weitere Stufe senkt die Zinsen für die Restfinanzierung.
- Investitionsprogramm mit genehmigter Erstattung: bis zu 350 Millionen US-Dollar Kostenerstattung für den Brandschutzplan 2025 bis 2027; dazu die im Juli 2026 eingereichte Beschaffung von rund 1.650 Gigawattstunden erneuerbarer Energie, 465 Megawatt netzbildender Anlagen und 111 Megawatt gesicherter Leistung — investiertes Kapital, auf das ein regulierter Versorger seine Rendite verdient.
Risiken
- 1,437 Milliarden US-Dollar fixe Zahlungsreihe bis April 2029 — rund drei Viertel des Börsenwerts, ohne jede Beteiligung der Stromkunden.
- Der Finanzierungsplan ist erst halb gezeichnet: Für die Rate 2027 nennt die Präsentation vom 8. September 2026 Fremdkapital oder eine Wandelanleihe, für 2028 und 2029 nur einen „Mix an Kapital". Der Quartalsbericht nennt weiterhin „keine Gewähr" und für den Fall des Scheiterns „andere strategische Alternativen".
- Investitionsprogramm und Raten konkurrieren um dieselbe Kasse: 2,2 bis 2,4 Milliarden US-Dollar geplante Investitionen für 2026 bis 2028 nach 368 Millionen im Jahr 2025 — in genau den Ratenjahren bleibt aus dem Betrieb rechnerisch nichts übrig.
- Verwässerung: 250 Millionen US-Dollar Aktienverkaufsprogramm abrufbereit, nach bereits 57 Prozent mehr Aktien seit 2023.
- Keine Dividende seit der Zahlung für das zweite Quartal 2023 — die klassische Halteprämie eines Versorgers fällt weg.
- Restrisiko aus dem Rechtsstreit: Rund 80 Kläger sind aus dem Vergleich ausgestiegen; für sie stehen 500 Millionen US-Dollar aus der Vergleichssumme bereit, die der Konzern nach eigener Projektion für ausreichend hält.
- Physisches Grundrisiko bleibt — und hat sich gerade wieder gezeigt: Fünf isolierte Inselnetze, Trockenheit, Wind. Hurrikan Lala legte am 16. August 2026 auf dem Höhepunkt 41,6 Prozent aller Kundenanschlüsse lahm und führte am 25. August zu einer präsidialen Notstandserklärung. Dazu kommen mit dem Brandschutz einhergehende Abschaltungen, die Verfügbarkeit und Kundenzufriedenheit belasten. Versicherungsschutz für Sachschäden bestand zum 31. Dezember 2025 noch in Höhe von 489,6 Millionen US-Dollar.
- Kostendruck im laufenden Jahr: Der Konzern erwartet für 2026 ausdrücklich, dass die bereinigten Betriebskosten deutlich stärker steigen als die Inflation — höhere Versicherungsprämien, mehr Vegetationsmanagement, teurere IT-Sicherheit. Dazu die Stürme: 25 bis 30 Millionen US-Dollar laufende Kosten aus Lala und den Kona Lows plus 30 bis 40 Millionen Investitionen (Schätzung vom 4. September 2026), von denen rund ein Fünftel bis ein Viertel womöglich nicht erstattet wird.
Ein menschliches Fazit
Zurück zur Alles-bekannt-Falle vom Anfang. Sie funktioniert deshalb so gut, weil sie halb recht hat. Bei Hawaiian Electric ist tatsächlich vieles bekannt: Die Vergleichssumme steht fest, der Rechtsstreit ist der Höhe nach entschieden, die Nebenverfahren sind bis auf die endgültige Genehmigung der Wertpapier-Sammelklage abgeschlossen, der Staat hilft mit Gesetzen, die Bonität steigt wieder. Und das Geschäft darunter ist ehrliche Arbeit — Strom für 1,4 Millionen Menschen, jeden Tag, auf fünf Inselnetzen ohne Rückendeckung vom Festland.
Was die Falle verschweigt, ist der Unterschied zwischen bekannt und bezahlt. Bekannt ist die Rechnung seit November 2024. Bezahlt ist ein Viertel davon. Die restlichen 1,437 Milliarden US-Dollar sind kein Risiko im Sinne einer Wahrscheinlichkeit — sie sind ein Termin. Drei Termine, um genau zu sein: April 2027, April 2028, April 2029. Und die Frage, die diese Analyse nicht beantworten kann, weil das Unternehmen sie selbst noch nicht beantwortet hat, lautet: Wer bezahlt sie? Neue Gläubiger, neue Aktionäre — oder die heutigen, über einen kleineren Anteil an derselben Firma?
Für die einen ist das der klassische Fall einer Sondersituation: Man kauft ein Monopol, das gerade eine einmalige Last abträgt, und wartet, bis die Last weg ist. Für die anderen ist es eine Wette darauf, wie stark die eigene Beteiligung bis 2029 noch verdünnt wird. Beide Sichtweisen lassen sich mit denselben Zahlen begründen — deshalb steht hier keine Empfehlung.
Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- Hawaiian Electric Industries, Inc. — Quartalsbericht (Form 10-Q) zum 30. Juni 2026, eingereicht am 7. August 2026 (SEC EDGAR, CIK 0000354707)
- Hawaiian Electric Industries, Inc. — Geschäftsbericht (Form 10-K) für 2025, eingereicht am 27. Februar 2026
- Hawaiian Electric Industries, Inc. — Geschäftsbericht (Form 10-K) für 2024, eingereicht am 24. Februar 2025
- Hawaiian Electric Industries, Inc. — Quartalsbericht (Form 10-Q) zum 31. März 2026, eingereicht am 8. Mai 2026
- Investorenpräsentation „September 2026 Investor Meetings“ — Anlage 99 zur Pflichtmeldung (Form 8-K, Item 7.01) vom 8. September 2026 (Finanzierungsplan für die Raten 2027 bis 2029, Bilanz zu Hurrikan Lala)
- Ergebnismitteilung „HEI Reports Second Quarter 2026 Results“ — Anlage 99 zur Pflichtmeldung (Form 8-K, Item 2.02) vom 7. August 2026
- Pflichtmeldung (Form 8-K, Item 1.01) vom 31. Juli 2026 — neuer Strombezugsvertrag mit Kalaeloa Partners L.P. über 208 Megawatt
- Fundamentaldaten (Kennzahlen, Kursreihe, Analystenerfassung), Datenstand 8. September 2026
Journalistische Einordnung, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können ihren gesamten Wert verlieren; bei einem Unternehmen mit ausstehenden Zahlungsverpflichtungen in Milliardenhöhe gilt das besonders. Alle Zahlen stammen aus den genannten Originalquellen und tragen den dort angegebenen Stichtag. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in der besprochenen Aktie.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 2.850,4 | 3.420,9 | 3.287,5 | 3.219,9 | 3.086,9 |
| Betriebsergebnis (EBIT) | 386,1 | 279,6 | 275,0 | -1.706,8 | 235,3 |
| Nettogewinn | 246,2 | 241,1 | 199,2 | -1.424,1 | 126,3 |
| Nettomarge | 8,6 % | 7,0 % | 6,1 % | -44,2 % | 4,1 % |
| Gewinn je Aktie | 2,25 $ | 2,20 $ | 1,81 $ | -11,22 $ | 0,73 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Geschäftsmodell positiv
- Ein reguliertes Monopol im Wortsinn: Die drei Inselversorger liefern Strom an rund 1,4 Millionen Menschen, etwa 95 Prozent der Bevölkerung Hawaiis, auf fünf voneinander getrennten Netzen ohne Verbundleitung zum Festland. Der Umsatz lag 2025 bei 3.086,9 Millionen US-Dollar, der operative Mittelzufluss bei 391,1 Millionen. Brennstoffkosten werden weitgehend durchgereicht, das Risiko ist auf rund 3,7 Millionen jährlich gedeckelt.
- Vergleichsverpflichtung negativ
- Bis April 2029 sind drei Raten über je 479 Millionen US-Dollar fällig — nominal 1,437 Milliarden und damit rund drei Viertel des Börsenwerts von etwa 1,92 Milliarden; bilanziert sind sie zum Barwert von 1,30 Milliarden (30. Juni 2026). Die Stromkunden zahlen daran ausdrücklich nichts mit — die Summe trifft allein die Eigentümer.
- Finanzierung negativ
- Dem Zahlungsplan standen 2025 rund 50 Millionen US-Dollar freier Mittelzufluss gegenüber (391,1 Millionen operativ minus 341,2 Millionen Investitionen) — und für 2026 bis 2028 plant der Konzern selbst Investitionen von 2,2 bis 2,4 Milliarden, womit in den Ratenjahren rechnerisch nichts übrig bleibt. Der Quartalsbericht zum 30. Juni 2026 sagt, es gebe „keine Gewähr" für den Erfolg des Finanzierungsplans; scheitert er, müsse man „andere strategische Alternativen" erwägen. Verfügbar waren zum Stichtag 1.339 Millionen, davon 239 Millionen Kasse.
- Ergebnisqualität negativ
- Der Quartalsgewinn von 123,2 Millionen US-Dollar (Q2 2026) enthält 101 Millionen nicht zahlungswirksamen Ertrag aus der Abzinsung der Vergleichsschuld. Dieser Buchgewinn kehrt sich bis 2029 als Zinsaufwand wieder um. Das vom Unternehmen selbst ausgewiesene bereinigte Ergebnis fiel im selben Quartal von 35 auf 22 Millionen.
- Bilanz und Bonität neutral
- Das Eigenkapital stieg von 1.606 auf 1.763 Millionen US-Dollar (31.12.2025 auf 30.06.2026) und trägt 44 Prozent der Kapitalstruktur; alle Finanzauflagen waren zum 30. Juni 2026 eingehalten. Moody’s und S&P haben 2026 zweimal heraufgestuft — auf Ba2 beziehungsweise BB−, damit aber weiterhin unterhalb der Anlagequalität. Das Betriebsergebnis deckte den Nettozinsaufwand 2025 rund zweifach (235,3 gegenüber 117,3 Millionen US-Dollar, eigene Rechnung).
- Aktionärsrendite negativ
- Die Dividende ist seit der Zahlung für das zweite Quartal 2023 gestrichen, die Ausschüttungsquote lag 2025 und im ersten Halbjahr 2026 bei null. Die gewichtete Aktienzahl stieg von 109,7 (2023) auf 172,6 Millionen (2025), ein Plus von 57 Prozent. Ein Aktienverkaufsprogramm über 250 Millionen US-Dollar liegt unangetastet bereit.
Hawaiian Electric ist die Alles-bekannt-Falle in Reinform: Das operative Geschäft ist ein reguliertes Monopol, das 2025 wieder 123,1 Millionen US-Dollar verdient und 391,1 Millionen aus dem Betrieb eingenommen hat — und trotzdem steht im Zahlungskalender bis April 2029 eine fixe Reihe über 1,437 Milliarden, die kein Stromkunde mitträgt. Der Konzern schreibt selbst, dass die Finanzierung dieser Raten noch nicht steht. Dividende gestrichen, Aktienzahl seit 2023 um 57 Prozent gestiegen, Bonität trotz zweier Heraufstufungen 2026 weiter unter Anlagequalität: Wer hier kauft, kauft ein gutes Geschäft mit einer offenen Rechnung — und wettet darauf, wie viel vom eigenen Anteil nach der letzten Rate noch übrig ist. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Gelb beurteilt das Unternehmen, nicht den Kurs. Für Grün fehlt eine Antwort auf die größte offene Frage: Drei Raten über je 479 Millionen US-Dollar bis April 2029 stehen einem Geschäft gegenüber, das 2025 nach Investitionen rund 50 Millionen übrig ließ und das für 2026 bis 2028 selbst Investitionen von 2,2 bis 2,4 Milliarden plant; der Quartalsbericht zum 30. Juni 2026 sagt selbst, es gebe „keine Gewähr", dass die Pläne des Managements erfolgreich seien. Für Rot fehlen die belegten Substanzbefunde, die diese Stufe verlangt, und zwar jeder einzelne: kein aktueller Hinweis auf Zweifel an der Unternehmensfortführung — im zweiten Quartal 2024 hatte es einen solchen Zweifel tatsächlich gegeben, er wurde im dritten Quartal 2024 ausgeräumt, und der Geschäftsbericht für 2025 führt die Möglichkeit weiter als Risikofaktor —, Eigenkapital positiv und zuletzt von 1.606 auf 1.763 Millionen gestiegen, ein Betriebsergebnis, das den Nettozinsaufwand 2025 rund zweifach deckte, alle Finanzauflagen zum 30. Juni 2026 eingehalten mit ausdrücklicher Erwartung, dies auch in den nächsten zwölf Monaten zu tun, verfügbare Liquidität von 1.339 Millionen gegen 479 Millionen, die im April 2027 fällig werden, positiver operativer Cashflow im Geschäftsjahr 2025 und zwei Heraufstufungen der Bonität im Jahr 2026. Ausdrücklich nicht in dieses Urteil eingeflossen sind Kurs und Bewertung — das sind Preisargumente. Was bleibt, ist eine wesentliche offene Frage: Bis die Finanzierung der Restraten steht, hängt der Wert für Aktionäre daran, ob sie über neue Aktien, neue Schulden oder verkaufte Vermögenswerte geschlossen wird. Käme ein Hinweis auf Zweifel an der Unternehmensfortführung, ein gerissener Kreditvertrag oder eine gescheiterte Platzierung hinzu, wäre Rot die richtige Stufe.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam HE über die Ergebnismitteilung zum zweiten Quartal 2026 vom 7. August 2026 (8-K, Item 2.02): Ein Quartalsgewinn von 123 Millionen US-Dollar, der zu 101 Millionen aus einer nicht zahlungswirksamen Neubewertung stammt, ist ein Anlass, den Bericht selbst zu lesen.
- Alle Zahlen dieser Analyse stammen aus SEC-Originaldokumenten (Quartalsbericht 10-Q zum 30.06.2026, eingereicht am 07.08.2026; Geschäftsberichte 10-K für 2025 und 2024; Quartalsbericht 10-Q zum 31.03.2026; 8-K vom 31.07.2026, 07.08.2026 und 08.09.2026). Nach dem Quartalsbericht hat die Gesellschaft bis zum Datenstand dieser Analyse zwei weitere Dokumente eingereicht, beide sind ausgewertet — zuletzt am 8. September 2026 eine Investorenpräsentation, die erstmals beziffert, woraus die Raten 2027 bis 2029 bezahlt werden sollen, und die Kosten von Hurrikan Lala schätzt. Der Kurs-Anker von 11,09 US-Dollar ist der Schlusskurs vom 4. September 2026 und bewusst kein Tageskurs.
- Ergebnis- und Umsatzreihen sind bewusst auf 2023 bis 2025 begrenzt und zeigen fortgeführte Geschäfte: Der Verkauf der American Savings Bank am 31. Dezember 2024 wird rückwirkend als aufgegebener Geschäftsbereich behandelt, weshalb ältere Konzernzahlen etwas anderes messen. Inklusive Bank lag das Ergebnis 2023 bei 199,2 Millionen und 2024 bei minus 1.426,0 Millionen US-Dollar.
- Verwechslungsgefahr: Hawaiian Electric Industries, Inc. (NYSE: HE) ist die börsennotierte Holding. Die Tochter Hawaiian Electric Company, Inc. reicht ihre Berichte gemeinsam mit der Mutter ein, ist aber nicht börsennotiert — ihre 17.854.278 Aktien hält vollständig die Holding. Zahlen zu „Hawaiian Electric" in Quartalsberichten beziehen sich häufig auf die Tochter, nicht auf den Konzern.
Aktien-Wächter
Diese Analyse ist Stand 8. September 2026. Was sich seitdem bei HE geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Hawaiian Electric Industries Inc (HE) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Hawaiian Electric Industries, Inc. (NYSE: HE) mit Sitz in Honolulu ist die Holding über den drei Inselversorgern Hawaiian Electric, Hawaii Electric Light und Maui Electric. Sie erzeugen, kaufen, übertragen und verkaufen Strom auf allen Hauptinseln Hawaiis außer Kauai und versorgen rund 1,4 Millionen Menschen, etwa 95 Prozent der Bevölkerung des Bundesstaats. Seit dem Verkauf der American Savings Bank am 31. Dezember 2024 hat der Konzern nur noch ein Geschäftssegment.
HEI und Hawaiian Electric schulden aus den Vergleichen insgesamt 1,99 Milliarden US-Dollar, darunter 75 Millionen, die bereits in die One-‘Ohana-Initiative geflossen sind. Die erste von vier gleich hohen Jahresraten über je rund 479 Millionen wurde am 10. April 2026 gezahlt. Die drei restlichen Raten — nominal 1,437 Milliarden — werden im April 2027, 2028 und 2029 fällig. Bilanziell stehen sie zum 30. Juni 2026 mit dem Barwert von 1,30 Milliarden.
Nein. Der Vorstand hat die Quartalsdividende auf die HEI-Stammaktie im August 2023 nach der Zahlung für das zweite Quartal 2023 ausgesetzt und seither keine Dividende mehr beschlossen. Die Ausschüttungsquote lag im Geschäftsjahr 2025 und im ersten Halbjahr 2026 bei null. Die Tochter Hawaiian Electric zahlt dagegen wieder an die Mutter: 10 Millionen US-Dollar je Quartal in 2025 und je 11 Millionen im ersten und zweiten Quartal 2026.
Weil er zum überwiegenden Teil aus einer Buchung stammt, nicht aus dem Betrieb. Nachdem der Vergleich im April 2026 endgültig wirksam wurde, hat der Konzern die verbleibende Verbindlichkeit auf ihren Barwert abgezinst und dabei von 1,44 auf 1,30 Milliarden US-Dollar gesenkt. Das brachte einen nicht zahlungswirksamen Ertrag von 101 Millionen nach Steuern. Ohne diesen Effekt wies das Unternehmen selbst nur 22 Millionen Quartalsergebnis aus, nach 35 Millionen im Vorjahresquartal.
Weiterhin unterhalb der Anlagequalität, aber besser als 2023. Zum 31. Juli 2026 bewerteten Fitch die Holding HEI mit B+, Moody’s mit Ba2 und S&P mit BB−; die Tochter Hawaiian Electric steht bei BB−, Ba1 und BB−. Moody’s stufte am 21. April 2026 herauf, S&P am 22. Juli 2026. Der Konzern weist selbst darauf hin, dass die Herabstufungen vom August 2023 den Zugang zu günstigem Kapital weiterhin einschränken.
Nein. Der Quartalsbericht zum 30. Juni 2026 hält ausdrücklich fest, dass die Kunden von den Zahlungen aus den Vergleichen nicht betroffen sind; in der Tarifkalkulation werden die Effekte herausgerechnet. Getragen wird die Summe damit von den Eigentümern — über einbehaltene Gewinne, neue Schulden oder neue Aktien. Für die Brandschutzinvestitionen selbst hat die Aufsichtsbehörde dagegen am 25. Juni 2026 eine Erstattung von bis zu 350 Millionen US-Dollar genehmigt.
Auf den ersten Blick ja, auf den zweiten kaum. Zum Anker vom 4. September 2026 (11,09 US-Dollar) liegt der Börsenwert bei rund 1,92 Milliarden US-Dollar, das Kurs-Gewinn-Verhältnis bei etwa 8,6 und das Kurs-Buchwert-Verhältnis bei rund 1,09. Das niedrige Kurs-Gewinn-Verhältnis beruht aber auf dem Buchgewinn von 101 Millionen aus der Abzinsung. Rechnet man ihn heraus, liegt es bei rund 15,6 — und damit im Bereich normaler Versorger.
Der Quartalsbericht zum 30. Juni 2026 nennt die Möglichkeit ausdrücklich: Man arbeite mit Finanzberatern an einem Finanzierungsplan, es gebe aber keine Gewähr für dessen Erfolg; scheitere er, müsse man „andere strategische Alternativen" erwägen. Als kurzfristige Notbremsen nennt der Bericht langsamere Investitionen in nicht zwingende Projekte, Kostensenkungen, besicherte Kredite und Verkäufe von Vermögenswerten. Zum 30. Juni 2026 waren alle Finanzauflagen der Kreditverträge eingehalten.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


