Gemini-Aktie: 28 auf 4,28 US-Dollar in elf Monaten — der größte Gläubiger der Kryptobörse sitzt im eigenen Gründerhaus
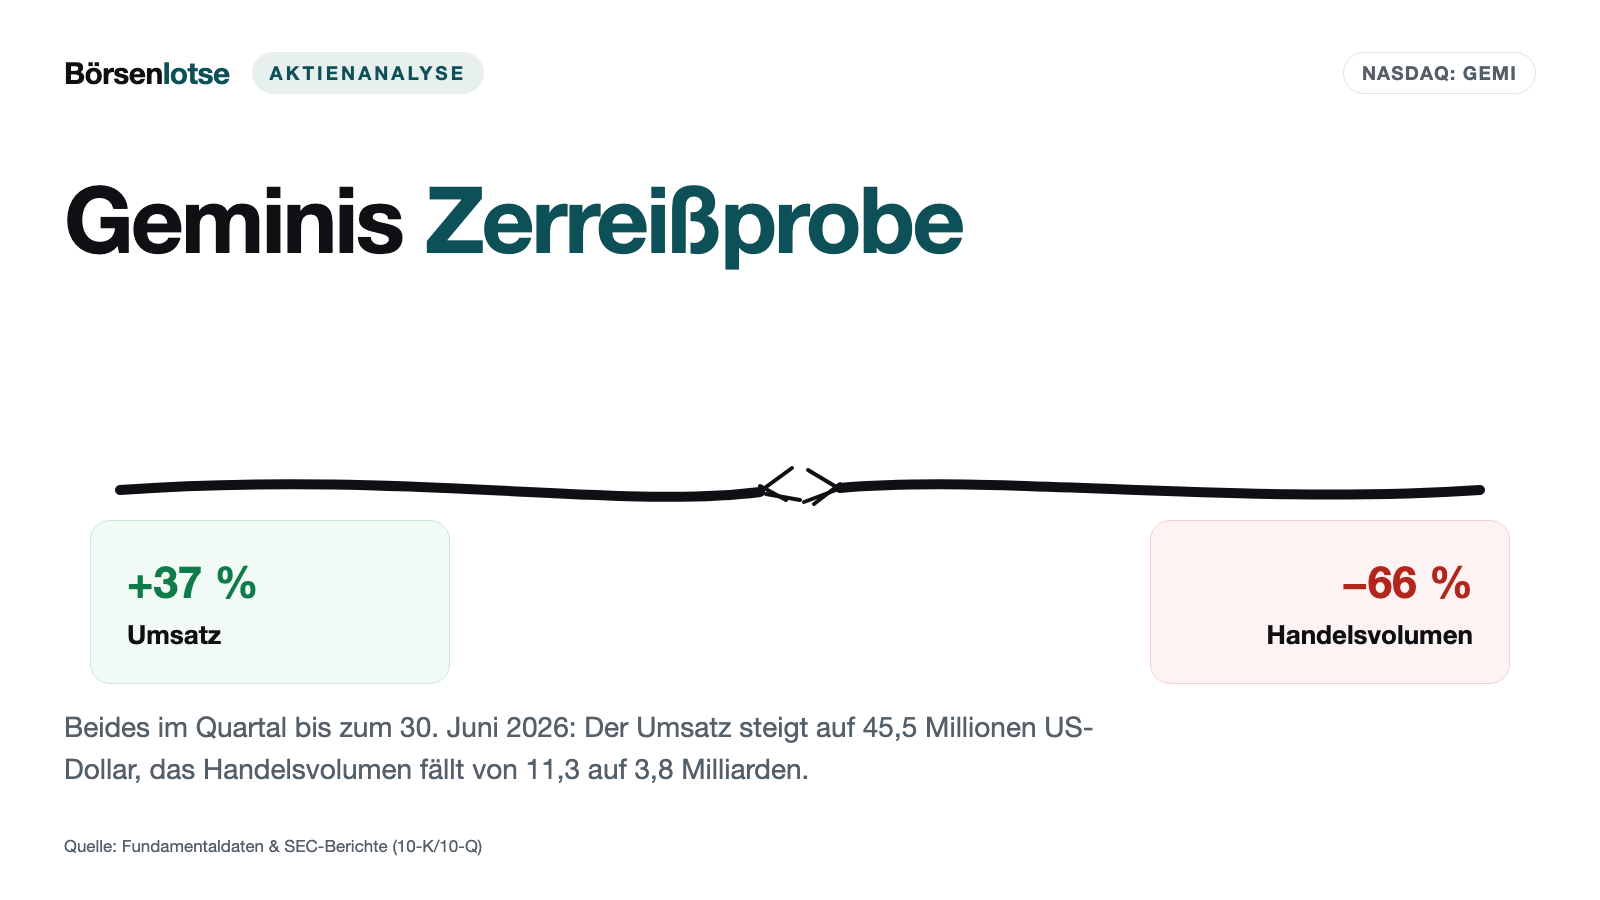
Gemini ist eine der bekanntesten Marken der Kryptowelt — und ihre Aktie ist seit dem Börsengang um rund 85 Prozent gefallen: von 28,00 US-Dollar am 12. September 2025 auf 4,28 US-Dollar am 21. August 2026. Im Quartal bis zum 30. Juni 2026 meldete die Kryptobörse gleichzeitig ein Umsatzplus von 37 Prozent — während das Handelsvolumen um zwei Drittel einbrach, die Kundenguthaben sich mehr als halbierten und 258,8 Millionen US-Dollar Bitcoin-Schulden bei der Familienholding der Gründer in den Büchern stehen, kündbar binnen eines Geschäftstages. Wir lesen Zeile für Zeile nach, was von der Wachstumsmeldung übrig bleibt, wenn man den Quartalsbericht dahinter aufschlägt.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 17. September 2026
- Schlusskurs
- 4,40 $ +6,00 %
- Marktkapitalisierung
- 0,6 Mrd. $
- Wachstums-Score
- 3/10
- AAQS
- 3/10
Kursentwicklung seit 21. August 2026: +2,8 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung
Chart
Interaktiver Kurs-Chart (TradingView).
52-Wochen-Spanne: 3,50 $ bis 28,10 $ · Letzter Kurs: 4,40 $ (Stand: 17. September 2026)
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt eine Anleger-Falle, die genau dann zuschnappt, wenn eine berühmte Firma zum ersten Mal an der Börse gehandelt wird — nennen wir sie die Premieren-Falle. Sie funktioniert so: Der Name ist bekannt, die Gründer sind bekannt, die Geschichte ist gut erzählt. Und weil du den Namen kennst, fühlt sich der erste Handelstag nicht wie eine Spekulation an, sondern wie eine Einladung. „Endlich kann man da mitmachen.“ Bei Gemini Space Station, Inc. (Nasdaq: GEMI) war das am 12. September 2025 so: die Kryptobörse von Cameron und Tyler Winklevoss, gegründet 2014, in New York reguliert, weltweit bekannt. Der Ausgabepreis lag laut Börsenprospekt bei 28,00 US-Dollar je Aktie; nach vollständiger Ausübung der Mehrzuteilungsoption platzierte das Unternehmen 15.479.137 eigene Aktien — ein Bruttoerlös von rund 433,4 Millionen US-Dollar.
Machen wir also einen Deal. Bevor du eine Marke mit einem Geschäft verwechselst, lesen wir gemeinsam, was Gemini der US-Börsenaufsicht SEC selbst gemeldet hat: den Geschäftsbericht (10-K) für 2025, den Quartalsbericht (10-Q) zum 30. Juni 2026 und die Ad-hoc-Meldungen dazwischen. Solche Berichte müssen unter Strafandrohung wahrheitsgemäß sein. Und dieser hier erzählt von einem Umsatz, der um 37 Prozent steigt, während das Handelsgeschäft um zwei Drittel schrumpft; von einer Kreditkarte, die fast so viel Verlust wie Umsatz bringt; von 258,8 Millionen Dollar Schulden bei der Familienholding der eigenen Gründer — und von einem Vorstand, der seine eigenen Kontrollen für nicht wirksam erklärt. Am Ende entscheidest du selbst.
Was Gemini eigentlich macht
Gemini ist im Kern eine Kryptobörse: ein Marktplatz, auf dem Privatanleger und Institutionen Bitcoin, Ether und andere digitale Vermögenswerte kaufen, verkaufen und verwahren lassen. Verdient wird an Gebühren je Handelsgeschäft — je mehr gehandelt wird, desto mehr fließt. Dazu kommen ein OTC-Schalter für große Einzeltransaktionen (OTC steht für „over the counter“ — Geschäfte, die nicht über das offene Orderbuch laufen, sondern direkt zwischen zwei Parteien), eine institutionelle Verwahrstelle, Staking (das Verleihen von Kryptowährungen an ein Blockchain-Netzwerk gegen Belohnung) und der von der New Yorker Finanzaufsicht regulierte Stablecoin GUSD.
Seit einigen Jahren baut das Unternehmen zusätzliche Standbeine, und zwar in hohem Tempo. Es gibt eine Gemini-Kreditkarte, ausgegeben über die Partnerbank WebBank, die dem Nutzer Krypto-Prämien statt Bonusmeilen gutschreibt. Seit Dezember 2025 gibt es Prognosemärkte („Gemini Predictions“), auf denen man auf den Ausgang von Ereignissen wettet. Und seit dem 7. Juli 2026 kann man bei Gemini in berechtigten US-Bundesstaaten auch US-Aktien provisionsfrei handeln. Der eigene Anspruch dahinter steht wörtlich im Quartalsbericht: eine integrierte Plattform „für Geld und Märkte“.
Die Größenordnung, Stand 30. Juni 2026: rund 580.000 monatlich aktive Nutzer (Jahresende 2025: 601.000 — die Nutzerzahl ist damit im ersten Halbjahr 2026 leicht gesunken) und 8,4 Milliarden US-Dollar Kundenguthaben auf der Plattform. Zum 31. Dezember 2025 beschäftigte der Konzern weltweit rund 650 Menschen; im Februar 2026 kündigte er den Abbau von bis zu rund 200 Stellen an. Der Quartalsbericht zum 30. Juni 2026 nennt keine aktualisierte Mitarbeiterzahl.
Ein Punkt gehört gleich an den Anfang, weil er alles Weitere färbt: Gemini hat zwei Aktiengattungen. Die an der Nasdaq gehandelte Class-A-Aktie hat eine Stimme, die nicht gehandelte Class-B-Aktie zehn Stimmen. Zum 7. August 2026 standen 54.525.418 Class-A- und 75.126.784 Class-B-Aktien aus. Laut Börsenprospekt hielten die beiden Gründer nach dem Börsengang sämtliche Class-B-Aktien und damit 94,7 Prozent der Stimmrechte; die Nasdaq führt Gemini deshalb als „controlled company“, was Ausnahmen von einzelnen Regeln zur Unabhängigkeit der Ausschüsse erlaubt. Übersetzt: Wer hier Aktien kauft, kauft einen wirtschaftlichen Anteil — keinen Einfluss.
Die Firmengeschichte für Anleger
-
2025
Börsengang an der Nasdaq zu 28,00 US-Dollar
Am 15.09.2025 platziert Gemini nach voller Mehrzuteilung 15.937.501 Aktien, davon 15.479.137 eigene (brutto ca. 433,4 Mio., netto 406,3 Mio. US-$); die Nasdaq, Inc. kauft parallel für 50,0 Mio. Aus einem Eigenkapital von minus 795,4 Mio. wird bis Jahresende plus 540,9 Mio.
-
2025
Prognosemärkte und Terminmarkt-Lizenz
Im Dezember 2025 startet Gemini Predictions und erhält die Lizenz als anerkannter Terminmarkt. Für Aktionäre ist das die erste Umsatzquelle, die nicht am Kryptohandel hängt — anfangs mit 0,5 Mio. je Quartal.
-
2026
Rückzug aus Europa und Australien
Am 05.02.2026 kündigt Gemini die Abwicklung des Geschäfts in UK, EU, weiteren europäischen Staaten und Australien an — bis zu 200 Stellen, Büros in London, Malta und San Francisco. Kosten im Halbjahr: 7,9 Mio. US-$.
-
2026
Drei Vorstände gehen an einem Tag
Am 17.02.2026 verlassen Betriebsvorstand, Finanzvorstand und Chefjurist das Unternehmen. Ein Betriebsvorstand wird nicht nachbesetzt, die Finanzressort-Leitung ist seither kommissarisch — fünf Monate nach dem Börsengang.
-
2026
100 Millionen frisches Kapital, bezahlt in Bitcoin
Am 14.05.2026 zeichnet die Gründerholding WCF neue Aktien für 100,0 Mio. US-$ und liefert dafür 1.258 Bitcoin. Weil der Kurs danach fällt, verbucht Gemini darauf rund 22,1 Mio. Verlust — die Einlage war zugleich eine Kurswette.
-
2026
Provisionsfreier US-Aktienhandel startet
Seit 07.07.2026 können US-Kunden in berechtigten Bundesstaaten Aktien ohne Kommission handeln. Für Aktionäre ist das der Versuch, die Abhängigkeit vom Kryptohandel zu lösen — Umsatzbeitrag noch offen.
-
2026
Eigenes Clearinghaus geht in Betrieb
Am 04.08.2026 nimmt Gemini die eigene Abwicklungsstelle in Betrieb, nach der Lizenz vom 29.04.2026. Damit könnte das Haus künftig Futures und Optionen selbst abrechnen — eine Lizenzsammlung, die kaum ein Wettbewerber hat.
Wie die Aktie auf unseren Tisch kam
Nicht über einen Kennzahlenfilter unseres hauseigenen Aktien-Scanners: Für ein Unternehmen, das erst seit dem 12. September 2025 notiert ist, liefern Momentum-, Trend- und Mehrjahresfilter noch keine belastbare Historie. Der Aufhänger war die Einreichungsliste bei der SEC. Am 13. August 2026 legte Gemini den Quartalsbericht zum 30. Juni 2026 vor — und genau dieser Bericht war der Anlass, das Unternehmen genauer anzusehen. In ihm stehen die Wachstumsmeldung und die Volumenzahlen des Kerngeschäfts direkt nebeneinander; daran lässt sich messen, wohin sich das Geschäft bewegt.
Der zweite Grund ist der Abstand zwischen Erwartung und Wirklichkeit. Der Ausgabepreis lag bei 28,00 US-Dollar. Am 21. August 2026 schloss die Aktie bei 4,28 US-Dollar; die Spanne der vorangegangenen 52 Wochen reichte von 3,385 bis 45,89 US-Dollar (Fundamentaldaten, Datenstand 23. August 2026). Von der Premiere bis zu diesem Kurs sind rund elf Monate vergangen. Solche Abstände sind kein Kaufargument und kein Verkaufsargument — sie sind ein Grund, den Bericht zu lesen.
Wie eng ein Geschäftsmodell am Bitcoin-Kurs hängen kann, haben wir an anderer Stelle schon einmal auseinandergenommen: In unserer Analyse zu Metaplanet ging es um eine Firma, deren gesamtes Ergebnis am Kurs des Bitcoin in ihrer Bilanz klebt. Gemini ist ein anderer Fall — hier hängt nicht die Bilanz, sondern der Umsatz am Kryptomarkt. Wie stark, zeigt das nächste Kapitel.
Die Zahlen über die Jahre — ehrlich gewürdigt
Fangen wir mit dem an, was tatsächlich beeindruckt: Gemini wächst, und zwar seit Jahren ohne Unterbrechung. Der Umsatz stieg von 98,1 Millionen US-Dollar (2023) über 142,2 Millionen (2024) auf 179,6 Millionen (2025) — ein Plus von 83 Prozent in zwei Jahren. Die Zahl der monatlich aktiven Nutzer wuchs im selben Zeitraum von 448.000 über 512.000 auf 601.000, das jährliche Handelsvolumen von 12,5 über 38,6 auf 52,7 Milliarden US-Dollar. Auch im laufenden Jahr geht es weiter: 95,7 Millionen US-Dollar Umsatz im ersten Halbjahr 2026 nach 68,6 Millionen im Vorjahreszeitraum.
Und der Börsengang hat die Bilanz repariert. Zum 31. Dezember 2024 stand das Eigenkapital bei minus 795,4 Millionen US-Dollar — bilanziell überschuldet. Ein Jahr später, nach dem Börsengang und der Umwandlung von Wandelanleihen und Gesellschafterdarlehen in Aktien, waren es plus 540,9 Millionen. Neben dem Nettoerlös von 406,3 Millionen US-Dollar aus dem Börsengang kaufte die Nasdaq, Inc. — der Betreiber der Börse selbst — parallel Aktien für 50,0 Millionen US-Dollar zu 26,25 je Stück.
Nur: Der Verlust wuchs schneller als der Umsatz.
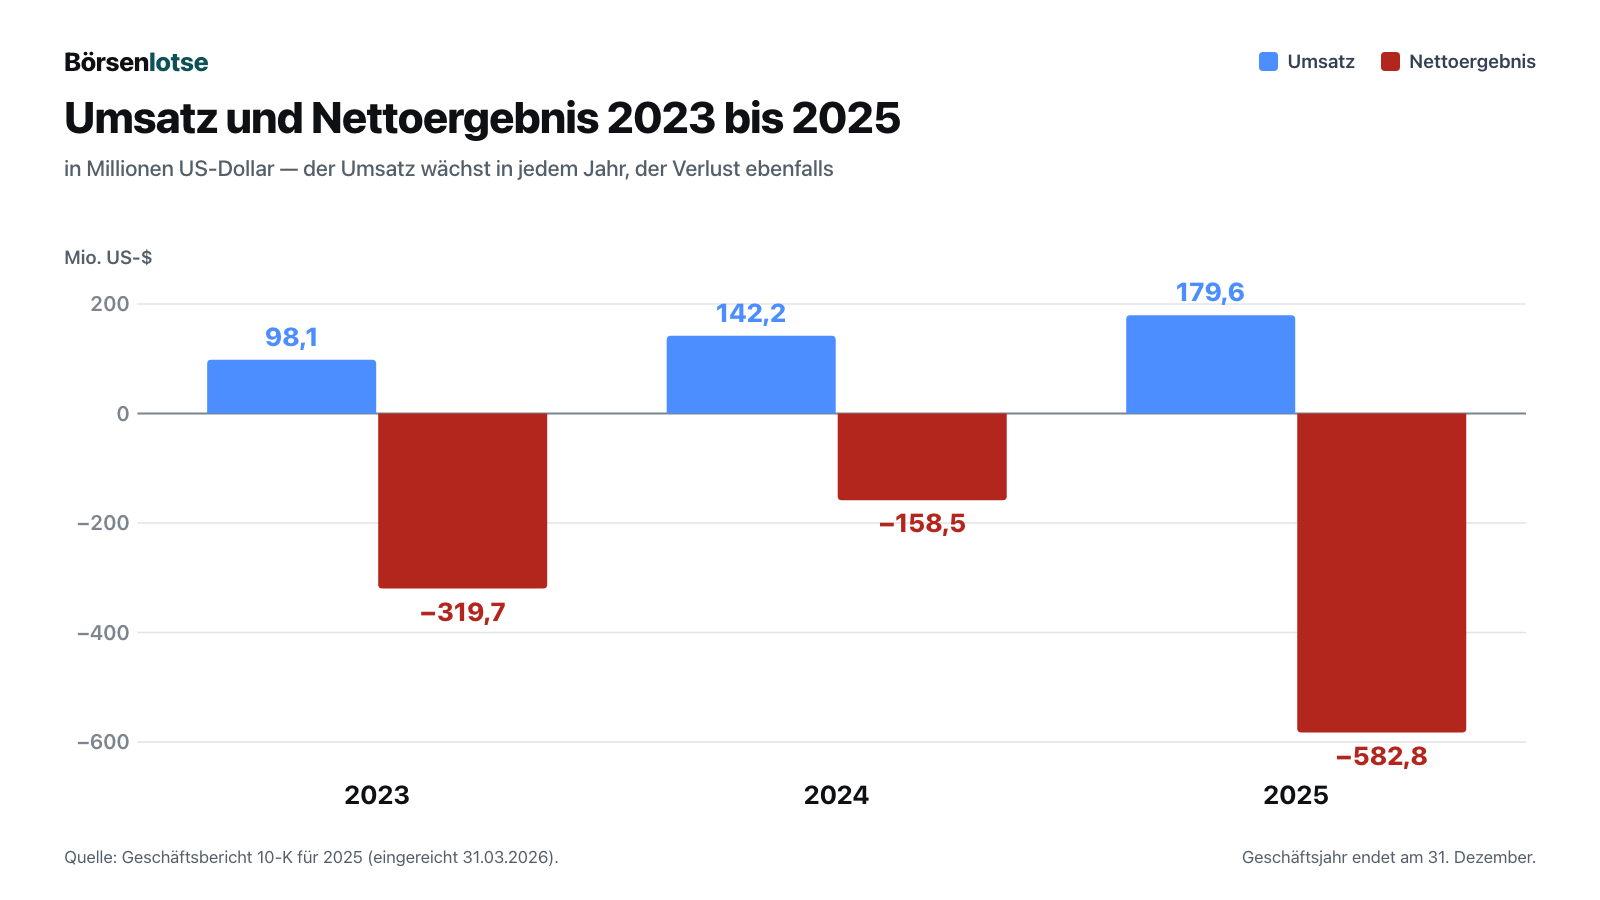
Der Sprung im Verlustjahr 2025 ist zu einem großen Teil eine Buchung: Im Zuge des Börsengangs fielen hohe Aufwendungen für Aktienvergütung an, dazu Bewertungsänderungen auf Wandelanleihen und Gesellschafterdarlehen, die beim Börsengang in Eigenkapital getauscht wurden. Deshalb lohnt der Blick auf die um solche Sondereffekte bereinigte Kennzahl, die das Unternehmen selbst ausweist: das bereinigte EBITDA (Ergebnis vor Zinsen, Steuern und Abschreibungen — grob: was das laufende Geschäft ohne Buchungseffekte verdient oder verbrennt). Es lag 2023 bei minus 112,3, 2024 bei minus 13,2 und 2025 bei minus 258,0 Millionen US-Dollar. 2024 war Gemini also fast am Break-even — und hat sich seitdem wieder deutlich davon entfernt.
Im Quartal bis zum 30. Juni 2026 stieg der Umsatz um 37 Prozent auf 45,5 Millionen US-Dollar, der Nettoverlust sank um 19 Prozent auf 107,7 Millionen beziehungsweise 0,89 US-Dollar je Aktie. Auf der Kostenseite wirkt der Umbau: Die gesamten Betriebsaufwendungen fielen gegenüber dem Vorquartal um 15 Prozent von 144,5 auf 122,4 Millionen, das operative Ergebnis verbesserte sich laut Ergebnismitteilung das dritte Quartal in Folge. Die gesamten Personalkosten ohne Aktienvergütung sanken um 20 Prozent auf 27,9 Millionen. Und die Marketingausgaben für Markenwerbung und Neukundengewinnung fielen von 9,5 Millionen im Vorjahresquartal auf 63.000 US-Dollar — minus 99 Prozent. Das ist Sparen im Wortsinn, aber es ist auch ein Verzicht auf Wachstumsinvestition.
Und dann kommt die Zahl, die alles einordnet: Woher der neue Umsatz stammt.
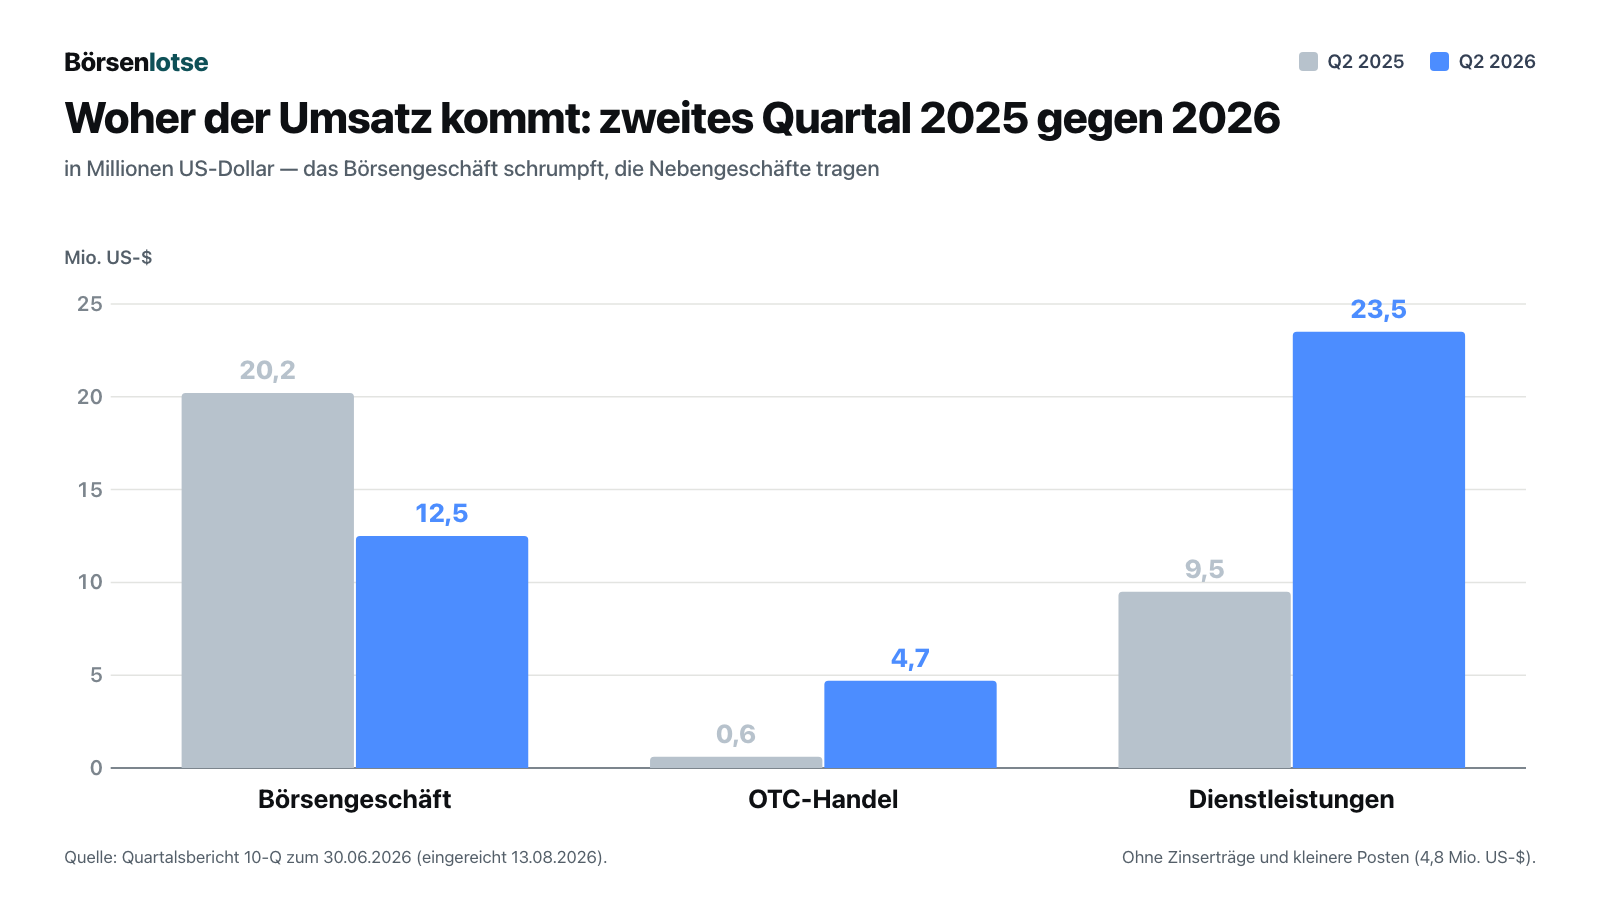
Die Differenz zu den 45,5 Millionen Gesamtumsatz erklären kleinere Posten, die im Schaubild bewusst fehlen: 0,5 Millionen US-Dollar aus den Prognosemärkten, 2,4 Millionen Zinserträge aus den Dollar-Reserven hinter dem Stablecoin GUSD, 1,7 Millionen Zinsen auf eigene Guthaben sowie rund 0,1 Millionen US-Dollar aus sonstigen Transaktions- und sonstigen Erträgen — zusammen rund 4,7 Millionen.
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Das Kerngeschäft schrumpft, während der Umsatz wächst
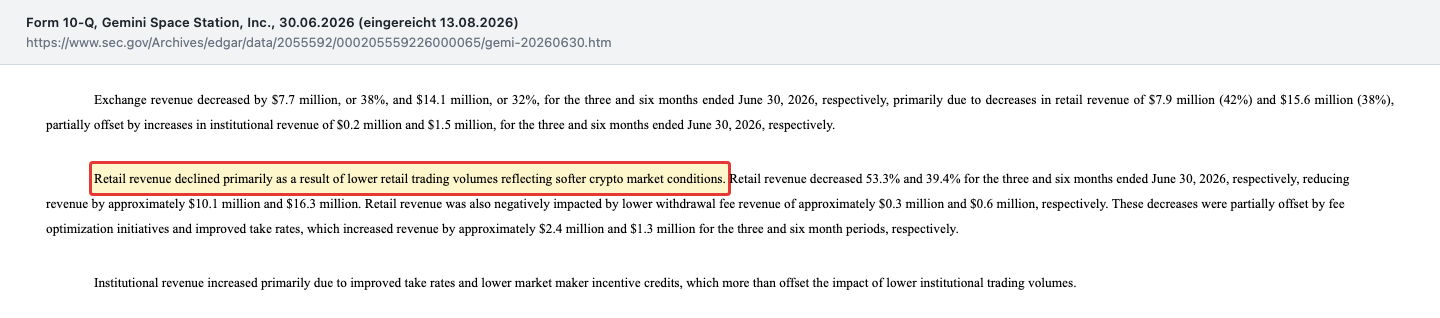
Eine Kryptobörse verdient am Handel. Genau dieser Handel ist bei Gemini eingebrochen. Im Quartal bis zum 30. Juni 2026 wurden auf der Plattform Geschäfte über 3,8 Milliarden US-Dollar abgewickelt — im Vorjahresquartal waren es 11,3 Milliarden. Das ist ein Rückgang um zwei Drittel. Im Privatkundengeschäft fiel das Volumen von 1,5 auf 0,7 Milliarden, bei den institutionellen Kunden von 9,8 auf 3,1 Milliarden. Der Umsatz aus dem Börsengeschäft sank entsprechend von 20,2 auf 12,5 Millionen US-Dollar, minus 38 Prozent.
„Retail revenue declined primarily as a result of lower retail trading volumes reflecting softer crypto market conditions.“
Übersetzung: „Der Umsatz im Privatkundengeschäft ging vor allem deshalb zurück, weil die Handelsvolumen der Privatkunden angesichts eines schwächeren Kryptomarkts gesunken sind.“
— Gemini Space Station, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Abschnitt „Transaction Revenue“
Auch die Kundenguthaben auf der Plattform schmolzen: von 18,2 Milliarden US-Dollar (30. Juni 2025) auf 8,4 Milliarden (30. Juni 2026). Das liegt zu einem großen Teil an gefallenen Kryptokursen, aber nicht nur — das Unternehmen nennt ausdrücklich auch Abflüsse institutioneller Verwahrkunden. Die Verwahrgebühren sanken deshalb von 1,9 auf 0,6 Millionen US-Dollar, und im Halbjahr flossen 73,2 Millionen aus den Kundengeldkonten ab, laut Bericht wegen „erhöhter Rückzahlungen“.
Der Anteil des Börsengeschäfts am Gesamtumsatz fiel dadurch binnen eines Jahres von 60,8 auf 27,5 Prozent. Man kann das positiv lesen — als geglückte Verbreiterung. Man kann es aber auch nüchtern lesen: Das Geschäft, für das Gemini gebaut wurde und das seine Marke trägt, macht heute noch gut ein Viertel des Umsatzes aus. Und ein Teil des Ersatzes ist von zweifelhafter Qualität. Die 2,7 Millionen US-Dollar Beratungsgebühr im Quartal wurden nicht in Geld bezahlt, sondern in Optionsscheinen eines einzelnen strategischen Kunden — ein Umsatz, der erst dann Bargeld wird, wenn die Optionsscheine etwas wert sind. Und die 4,7 Millionen aus dem OTC-Schalter stammen laut Bericht aus „mehreren großvolumigen, kundengetriebenen Transaktionen“; das Unternehmen warnt selbst, dieses Niveau sei „möglicherweise nicht kennzeichnend für künftige Zeiträume“.
Unbequeme Wahrheit Nr. 2: Die Kreditkarte bringt fast so viel Verlust wie Umsatz
Der größte Einzelposten des Wachstums ist die Gemini-Kreditkarte: 16,2 Millionen US-Dollar Umsatz im Quartal bis zum 30. Juni 2026 nach 4,9 Millionen im Vorjahresquartal, ein Plus von 231 Prozent. Nur steht direkt daneben eine zweite Zahl. Im selben Quartal buchte Gemini 16,1 Millionen US-Dollar Risikovorsorge auf Kreditkartenforderungen — Geld, das das Unternehmen voraussichtlich nicht zurückbekommt. Ein Jahr zuvor waren es 1,7 Millionen. Dazu kommen 8,2 Millionen US-Dollar Krypto-Prämien an die Karteninhaber und 1,0 Million Ausgabekosten.
Der Grund für den Sprung ist ein Betrugsfall. Im ersten Quartal 2026 stellte Gemini eine Sonderrückstellung von 4,1 Millionen US-Dollar für einen Identitätsbetrug ein — und musste im zweiten Quartal nachlegen.
„… identified additional fraud patterns and affected accounts associated with the same earlier-identified fraud cohort …“
Übersetzung: „… hat weitere Betrugsmuster und betroffene Konten identifiziert, die derselben zuvor erkannten Betrugsgruppe zuzurechnen sind …“
— Gemini Space Station, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Abschnitt „Transaction losses“

Das Management hält den erhöhten Aufwand für auf diese Gruppe begrenzt und sieht keine breite Verschlechterung des Portfolios; zusätzliche Betrugserkennung wurde eingeführt. Das mag stimmen. Der Bestand ist binnen eines Jahres kräftig gewachsen: Die verwalteten Kreditkartenforderungen stiegen von 93,5 auf 219,6 Millionen US-Dollar — seit Jahresende 2025 (219,8 Millionen) allerdings nicht mehr, sondern leicht rückläufig. Und die Rechnung des Quartals bleibt, wie sie ist: 16,2 Millionen Umsatz gegen 16,1 Millionen Risikovorsorge plus 8,2 Millionen Prämien. Eine Kreditkarte ist eben kein Gebührengeschäft, sondern ein Kreditgeschäft — man verleiht Geld an Privatleute und trägt deren Ausfallrisiko. Bemerkenswert ist zudem, wo das Geld dafür herkommt: aus einer Kreditlinie von Ripple Labs, zum 30. Juni 2026 mit 146,9 Millionen US-Dollar in Anspruch genommen, verzinst mit 7,0 Prozent und besichert mit 185,7 Millionen an Kreditkartenforderungen.
Unbequeme Wahrheit Nr. 3: 258,8 Millionen Dollar Schulden bei der Familienholding — kündbar am selben Tag
Gemini leiht sich seit Jahren Bitcoin und Ether beim Winklevoss Capital Fund (WCF), der Vermögensverwaltung der beiden Gründer. Das Geld wird gebraucht, um regulatorische Kapitalanforderungen der Tochtergesellschaften zu erfüllen und Sicherheiten für andere Kreditgeber zu stellen. Zum 30. Juni 2026 waren 4.419 Bitcoin offen, bilanziert mit 258,8 Millionen US-Dollar. Die Konditionen stehen in Anhangangabe 14 — und sie sind ungewöhnlich.
„All principal loan amounts have no stated maturity date but are callable upon written notice by WCF.“
Übersetzung: „Sämtliche Darlehensbeträge haben kein festgelegtes Fälligkeitsdatum, sind aber auf schriftliche Mitteilung von WCF hin kündbar.“
— Gemini Space Station, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Anhangangabe 14
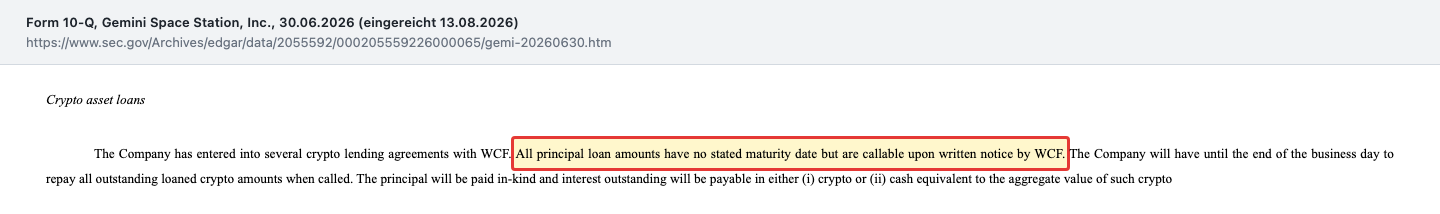
Der Satz danach ist der eigentliche Punkt: Wird gekündigt, hat Gemini bis zum Ende desselben Geschäftstages Zeit, alles zurückzugeben. Zum Vergleich: Die frei verfügbare Kasse betrug am selben Stichtag 188,6 Millionen US-Dollar. Zurückgezahlt wird zwar in Bitcoin, nicht in Dollar — und Gemini hielt zum Stichtag eigene Kryptobestände über 331,0 Millionen. Der Punkt bleibt trotzdem: Der größte einzelne Gläubiger des Unternehmens ist zugleich sein kontrollierender Eigentümer.
Diese Verflechtung ist im laufenden Jahr enger geworden, nicht loser. Am 14. Mai 2026 zeichnete WCF neue Class-A-Aktien für 100,0 Millionen US-Dollar — bezahlt nicht in Geld, sondern in 1.258 Bitcoin. Weil der Bitcoin-Kurs danach fiel, verbuchte Gemini auf genau diesen Bestand rund 22,1 Millionen US-Dollar realisierte und nicht realisierte Verluste; zum 30. Juni 2026 waren davon noch 988 Bitcoin im Wert von 57,9 Millionen übrig. Die Kapitalerhöhung war also gleichzeitig eine ungesicherte Kurswette — und sie ist der Hauptgrund, warum das bereinigte EBITDA im zweiten Quartal 2026 mit minus 74,0 Millionen schlechter ausfiel als im Vorjahresquartal (minus 51,9 Millionen), obwohl der Umsatz wuchs.
Unbequeme Wahrheit Nr. 4: Der Vorstand erklärt die eigenen Kontrollen für nicht wirksam
Jeder US-Konzern muss in jedem Quartalsbericht bestätigen, ob seine Kontrollen funktionieren. Gemini bestätigt das Gegenteil.
„… our disclosure controls and procedures were not effective at the reasonable assurance level due to the material weaknesses in our internal control over financial reporting …“
Übersetzung: „… unsere Offenlegungskontrollen und -verfahren waren auf dem Niveau hinreichender Sicherheit nicht wirksam, wegen der wesentlichen Schwächen in unserer internen Kontrolle über die Rechnungslegung …“
— Gemini Space Station, SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Punkt 4 „Controls and Procedures“
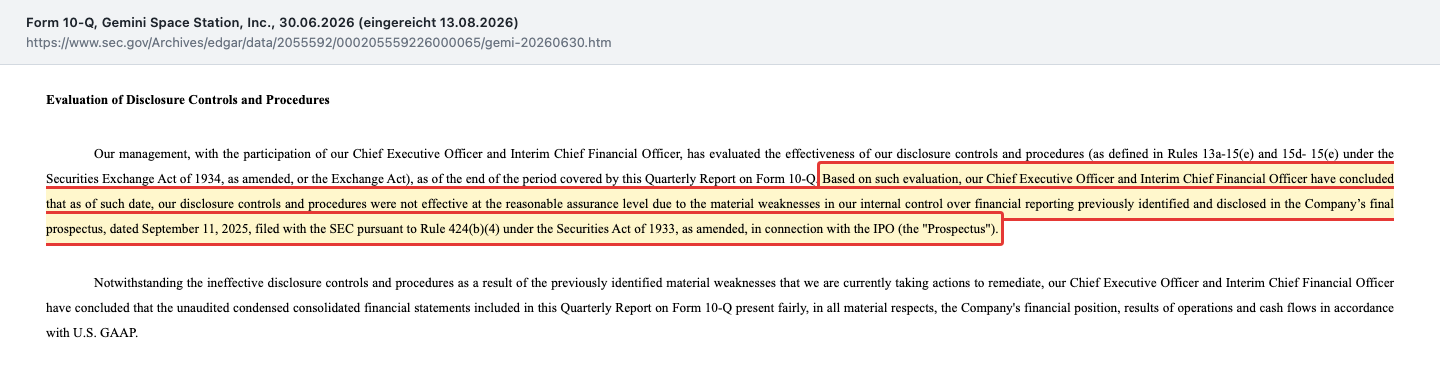
Fünf Schwächen wurden bereits im Börsenprospekt vom 11. September 2025 offengelegt und sind bis zum 30. Juni 2026 nicht behoben: zu wenig Personal für einen zeitgerechten Abschlussprozess, ein unzureichender Risikobewertungsprozess mit fehlerhaft ausgestalteten Kontrollen, nicht durchgängig kommunizierte Bilanzierungsrichtlinien — und zwei, die für eine Kryptoverwahrstelle besonders schwer wiegen: Die Kontrollen zur Abstimmung digitaler Vermögenswerte zwischen dem eigenen Hauptbuch und der öffentlichen Blockchain waren nicht wirksam ausgestaltet, ebenso wenig die Kontrollen bei der Einführung neuer Produkte, einschließlich der Abstimmung von Kryptobeständen in Firmen- und Kundenkonten.
Ins Verhältnis gesetzt: Es geht um die Nachvollziehbarkeit von Kundenguthaben in Höhe von 8,4 Milliarden US-Dollar. Zwei Dinge gehören zur Fairness dazu. Erstens sind solche Schwächen bei frisch börsennotierten Unternehmen häufig — sie entstehen, weil ein Privatunternehmen nicht die Prozesse einer Aktiengesellschaft hat, und Gemini arbeitet erklärtermaßen an der Behebung. Zweitens hält der Bericht ausdrücklich fest, dass die Mängel zu keiner wesentlichen Falschdarstellung geführt haben und die Zahlen des Quartals nach Einschätzung der Geschäftsleitung in allen wesentlichen Belangen zutreffen. Es ist kein Skandal. Es ist eine offene Baustelle an der empfindlichsten Stelle des Geschäfts.
Unbequeme Wahrheit Nr. 5: Fünf Monate nach dem Börsengang war die halbe Führungsspitze weg
Am 5. Februar 2026 kündigte Gemini an, das Geschäft im Vereinigten Königreich, in der Europäischen Union, weiteren europäischen Staaten und in Australien einzustellen — samt Abbau von rund 200 Stellen und Aufgabe von Büros in London, Malta und San Francisco. Zwölf Tage später, am 17. Februar 2026, folgte die zweite Meldung: Betriebsvorstand Marshall Beard, Finanzvorstand Dan Chen und Chefjurist Tyler Meade verließen das Unternehmen — alle drei mit sofortiger Wirkung, alle drei am selben Tag. Beard legte zugleich sein Mandat im Verwaltungsrat nieder, ausdrücklich ohne Meinungsverschiedenheit.
Ein Nachfolger für den Betriebsvorstand war nicht vorgesehen; dessen Aufgaben, darunter die Verantwortung für den Umsatz, übernahm laut Meldung Cameron Winklevoss zusätzlich zu seinen bisherigen. Zur amtierenden Finanzvorständin wurde die bisherige Chefbuchhalterin Danijela Stojanovic bestellt. Der Umbau kostete im ersten Halbjahr 2026 rund 7,9 Millionen US-Dollar an Abfindungen, Mietvertragsstrafen und Wertberichtigungen. Er entlastet die laufenden Kosten sichtbar — aber ein Unternehmen, das ein halbes Jahr nach dem Börsengang seinen Finanzvorstand nur noch kommissarisch besetzt und ausgerechnet dann eine unbehobene Kontrollschwäche mitschleppt, hat an dieser Stelle wenig Puffer.
Bewertung: was der Markt heute für Gemini zahlt
Rechnen wir es in Größenordnungen, nicht auf die Nachkommastelle. Zum 7. August 2026 standen 54.525.418 Class-A- und 75.126.784 Class-B-Aktien aus, zusammen rund 129,7 Millionen Aktien. Multipliziert mit dem Schlusskurs von 4,28 US-Dollar am 21. August 2026 ergibt das einen Börsenwert von rund 555 Millionen US-Dollar.
Was bekommt man dafür? Auf den Jahresumsatz 2025 von 179,6 Millionen bezogen zahlt der Markt gut das Dreifache eines Jahresumsatzes; rechnet man das erste Halbjahr 2026 (95,7 Millionen) aufs Jahr hoch, sind es knapp das Dreifache. Ein Kurs-Gewinn-Verhältnis gibt es nicht — dafür bräuchte es einen Gewinn. Das Eigenkapital lag zum 30. Juni 2026 bei 468,3 Millionen US-Dollar, der Börsenwert liegt also nur etwa ein Fünftel darüber. Anders gesagt: Der Markt bewertet Gemini kaum höher als das bilanzielle Vermögen, das nach Abzug aller Schulden übrig bleibt — und traut dem Geschäft darüber hinaus wenig zu.
Ein Blick auf die Finanzlage macht klar, warum. Auf der Habenseite standen zum 30. Juni 2026 188,6 Millionen US-Dollar Kasse und 331,0 Millionen eigene Kryptobestände (davon 56,8 Millionen regulatorisch gebunden). Auf der Sollseite 258,8 Millionen Darlehen der Familienholding, 146,9 Millionen aus der Ripple-Kreditlinie und 75,0 Millionen von Galaxy Digital — zusammen rund 481 Millionen. Netto bleibt also nur ein schmaler Überschuss. Dagegen steht ein Mittelabfluss aus dem laufenden Geschäft von 105,9 Millionen US-Dollar allein im ersten Halbjahr 2026 nach 18,5 Millionen im Vorjahreszeitraum. Das Unternehmen selbst hält seine Mittel für ausreichend, um mindestens die nächsten zwölf Monate zu decken; einen Fortführungsvorbehalt enthält der Bericht nicht. Der aufgelaufene Bilanzverlust liegt bei 2,26 Milliarden US-Dollar.
Und der Blick der Profis? Das durchschnittliche Kursziel der Analysten lag bei 5,08 US-Dollar, die Zahl leerverkaufter Aktien bei 11,2 Millionen — rund 21,9 Prozent des frei handelbaren Bestands (Fundamentaldaten, Datenstand 23. August 2026). Übersetzt: Die Analysten sehen etwas Luft nach oben, aber jeder fünfte frei handelbare Anteil ist gegen die Aktie gesetzt. Das ist ungewöhnlich viel — und ein Hinweis darauf, dass die Zweifel an dieser Geschichte nicht nur von uns kommen.
Chancen und Risiken auf einen Blick
Was für Gemini spricht:
- Der Umsatz wächst seit Jahren ohne Unterbrechung: 98,1 (2023), 142,2 (2024), 179,6 Millionen US-Dollar (2025) und 95,7 Millionen im ersten Halbjahr 2026 nach 68,6 Millionen im Vorjahreszeitraum.
- Der Umbau greift auf der Kostenseite: Die Betriebsaufwendungen sanken vom ersten auf das zweite Quartal 2026 um 15 Prozent auf 122,4 Millionen US-Dollar, das operative Ergebnis verbesserte sich laut Ergebnismitteilung das dritte Quartal in Folge.
- Die Lizenzlage ist selten: eigene Erlaubnis als Terminmarkt (Dezember 2025) und als Clearinghaus (29. April 2026), Geldtransfer-Lizenzen in allen US-Bundesstaaten, ein von der New Yorker Finanzaufsicht regulierter Stablecoin. Das eigene Clearinghaus ging am 4. August 2026 in Betrieb.
- Die Produktpalette verbreitert sich schnell: Prognosemärkte seit Dezember 2025 mit über 225 Millionen gehandelten Kontrakten und einem Volumenplus von 93 Prozent gegenüber dem Vorquartal, provisionsfreier US-Aktienhandel seit dem 7. Juli 2026.
- Die Bilanz ist nach dem Börsengang wieder positiv: Eigenkapital von minus 795,4 Millionen US-Dollar (31.12.2024) auf plus 468,3 Millionen (30.06.2026); kein Fortführungsvorbehalt im Bericht.
Was dagegen spricht:
- Das Kerngeschäft schrumpft: Handelsvolumen im Quartal von 11,3 auf 3,8 Milliarden US-Dollar, Börsenumsatz von 20,2 auf 12,5 Millionen, Kundenguthaben von 18,2 auf 8,4 Milliarden.
- Das neue Wachstum ist teuer erkauft: 16,2 Millionen Kreditkartenumsatz stehen 16,1 Millionen Risikovorsorge und 8,2 Millionen Krypto-Prämien gegenüber; 2,7 Millionen Beratungsumsatz wurden in Optionsscheinen bezahlt.
- Die Offenlegungskontrollen gelten zum 30. Juni 2026 als nicht wirksam — fünf seit dem Börsenprospekt bekannte Schwächen, darunter die Abstimmung digitaler Vermögenswerte gegen die Blockchain.
- 258,8 Millionen US-Dollar Verbindlichkeiten gegenüber der Familienholding der Gründer sind ohne Fälligkeit und binnen eines Geschäftstages kündbar, bei 188,6 Millionen Kasse.
- Der Mittelabfluss aus dem laufenden Geschäft stieg im ersten Halbjahr 2026 auf 105,9 Millionen US-Dollar nach 18,5 Millionen im Vorjahreszeitraum.
- Die Gründer halten über die Class-B-Aktien rund 94,7 Prozent der Stimmrechte (Stand Börsenprospekt); Gemini ist eine „controlled company“ und darf einzelne Nasdaq-Regeln zur Unabhängigkeit der Ausschüsse aussetzen.
- Führungslücke: Betriebsvorstand, Finanzvorstand und Chefjurist gingen am 17. Februar 2026 an einem Tag; die Finanzvorständin amtiert seither kommissarisch, ein Betriebsvorstand wurde nicht nachbesetzt.
Ein menschliches Fazit
Zurück zur Premieren-Falle vom Anfang. Ihr Kern ist nicht, dass Gemini ein schlechtes Unternehmen wäre — es ist ein reguliertes, lizenziertes, seit über zehn Jahren existierendes Haus mit einer der bekanntesten Marken seiner Branche. Ihr Kern ist, dass eine Premiere keine Aussage über ein Geschäft ist. Am 12. September 2025 kaufte man für 28,00 US-Dollar einen Namen und eine Erzählung. Was man tatsächlich kaufte, stand elf Monate später in einem 150-seitigen Quartalsbericht: eine Börse, deren Handelsvolumen auf ein Drittel gefallen ist, ein Kreditkartengeschäft, das sein eigenes Wachstum in Risikovorsorge zurückzahlt, und eine Bilanz, deren kontrollierende Eigentümer zugleich ihr größter Gläubiger sind.
Man kann daraus zwei völlig gegensätzliche Geschichten lesen, und beide sind belegbar. Die eine: Ein Unternehmen im Umbau, das seine Kosten drückt, sein operatives Ergebnis das dritte Quartal in Folge verbessert und mit Terminmarkt-, Clearing- und Aktienhandelslizenz gerade das Fundament für etwas Größeres legt — bewertet zu kaum mehr als seinem Buchwert. Die andere: Eine Kryptobörse, die im Kryptogeschäft Marktanteile und Volumen verliert und den Fehlbetrag mit Nebengeschäften stopft, deren Qualität noch nicht bewiesen ist — während die eigenen Kontrollen als nicht wirksam gelten.
Die ehrliche Frage an dich lautet deshalb nicht „Ist Gemini billig?“, sondern: Traust du einem Haus, das seinen eigenen Zahlen noch keine wirksamen Kontrollen zur Seite stellen kann, den Aufbau eines Finanz-Supermarkts zu — und zwar in dem Tempo, das seine Kasse vorgibt? Wenn ja, bekommst du eine Optionsprämie auf eine seltene Lizenzsammlung zum Preis des Buchwerts. Wenn nein, hast du verstanden, warum jeder fünfte frei handelbare Anteil gegen diese Aktie gesetzt ist. Was du daraus machst, ist deine Entscheidung. Und das ist auch gut so.
Quellen
- SEC-Quartalsbericht 10-Q zum 30. Juni 2026, Gemini Space Station, Inc., eingereicht am 13. August 2026 (CIK 0002055592)
- Ergebnismitteilung zum zweiten Quartal 2026, Anlage 99.1 zur Ad-hoc-Meldung 8-K vom 13. August 2026
- SEC-Geschäftsbericht 10-K für 2025, eingereicht am 31. März 2026
- Ad-hoc-Meldung 8-K vom 17. Februar 2026, Punkt 5.02 (Ausscheiden von Betriebsvorstand, Finanzvorstand und Chefjurist)
- Börsenprospekt 424B4 (datiert 11. September 2025, bei der SEC eingereicht am 15. September 2025; Ausgabepreis 28,00 US-Dollar, Stimmrechtsverteilung, Privatplatzierung der Nasdaq, Inc.)
- Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q) — Kurs-, Bewertungs- und Leerverkaufsdaten mit Datenstand 23. August 2026
Journalistische Einordnung, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Aktien können ihren gesamten Wert verlieren; das gilt für einen jungen Börsenneuling in einem zyklischen Markt in besonderem Maße. Alle Zahlen stammen aus den genannten Originalquellen und tragen den dort angegebenen Stichtag. Der Autor hält zum Zeitpunkt der Veröffentlichung keine Position in Gemini Space Station, Inc.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen $, Gewinn je Aktie wie berichtet.
| Kennzahl | 2023 | 2024 | 2025 |
|---|---|---|---|
| Umsatz | 98,1 | 142,2 | 146,2 |
| Betriebsergebnis (EBIT) | -311,6 | -165,8 | -524,2 |
| Nettogewinn | -319,7 | -158,5 | -582,8 |
| Nettomarge | -325,7 % | -111,5 % | -398,7 % |
| Gewinn je Aktie | -2,03 $ | -0,99 $ | -4,97 $ |
Quelle: Fundamentaldaten & SEC-Berichte (Geschäfts- und Quartalsberichte, 10-K/10-Q)
Unser Fazit auf einen Blick
- Wachstum positiv
- Der Umsatz stieg von 98,1 Mio. US-$ (2023) über 142,2 (2024) auf 179,6 Mio. (2025) und im ersten Halbjahr 2026 auf 95,7 Mio. nach 68,6 Mio. im Vorjahreszeitraum. Die Zahl der monatlich aktiven Nutzer wuchs zum 30.06.2026 auf 580.000 nach 523.000 ein Jahr zuvor.
- Kerngeschäft negativ
- Das Handelsvolumen der Börse fiel im Quartal bis 30.06.2026 von 11,3 auf 3,8 Mrd. US-$, der Börsenumsatz von 20,2 auf 12,5 Mio. und die Kundenguthaben von 18,2 auf 8,4 Mrd. Der Anteil des Börsengeschäfts am Gesamtumsatz sank von 60,8 auf 27,5 Prozent.
- Qualität des neuen Umsatzes negativ
- Den 16,2 Mio. US-$ Kreditkartenumsatz im Quartal bis 30.06.2026 stehen 16,1 Mio. Risikovorsorge nach einem Betrugsfall und 8,2 Mio. Krypto-Prämien gegenüber. Die 2,7 Mio. Beratungsgebühr wurden in Optionsscheinen bezahlt, die 4,7 Mio. OTC-Erlöse nennt das Unternehmen selbst als möglicherweise nicht wiederholbar.
- Kontrollen & Rechnungslegung negativ
- Zum 30.06.2026 stuft die Geschäftsleitung die Offenlegungskontrollen als nicht wirksam ein — wegen fünf seit dem Börsenprospekt vom 11.09.2025 bekannter wesentlicher Schwächen, darunter die Abstimmung digitaler Vermögenswerte zwischen internem Hauptbuch und Blockchain. Eine wesentliche Falschdarstellung ist daraus laut Bericht nicht entstanden.
- Finanzlage & Abhängigkeiten negativ
- Kasse 188,6 Mio. US-$ und eigene Kryptobestände 331,0 Mio. (30.06.2026) gegen 481 Mio. Finanzverbindlichkeiten, davon 258,8 Mio. bei der Familienholding der Gründer — ohne Fälligkeit, binnen eines Geschäftstages kündbar. Mittelabfluss aus dem laufenden Geschäft im ersten Halbjahr 2026: 105,9 Mio. nach 18,5 Mio.
- Kostenumbau positiv
- Die Betriebsaufwendungen sanken vom ersten auf das zweite Quartal 2026 um 15 Prozent von 144,5 auf 122,4 Mio. US-$, die gesamten Personalkosten ohne Aktienvergütung um 20 Prozent auf 27,9 Mio. Das operative Ergebnis verbesserte sich laut Ergebnismitteilung vom 13.08.2026 das dritte Quartal in Folge.
Gemini ist eine der bekanntesten Kryptomarken der Welt und seit dem 12. September 2025 an der Nasdaq notiert. Der Umsatz wächst — 45,5 Mio. US-$ im Quartal bis zum 30. Juni 2026, ein Plus von 37 Prozent — doch das Kerngeschäft schrumpft: Das Handelsvolumen fiel von 11,3 auf 3,8 Mrd. US-$, die Kundenguthaben von 18,2 auf 8,4 Mrd. Das neue Wachstum kommt aus einer Kreditkarte, deren Risikovorsorge im selben Quartal fast so hoch war wie ihr Umsatz, aus einem OTC-Geschäft, das das Unternehmen selbst als möglicherweise nicht wiederholbar bezeichnet, und aus einer in Optionsscheinen bezahlten Beratungsgebühr. Dazu kommen 258,8 Mio. US-$ Bitcoin-Darlehen der Familienholding der Gründer, kündbar binnen eines Geschäftstages, und Offenlegungskontrollen, die der Vorstand zum 30. Juni 2026 selbst als nicht wirksam bezeichnet. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Substanzrisiko
Wir haben mindestens einen belegten Befund, der das Unternehmen selbst gefährdet — unabhängig davon, wie die Aktie gerade bewertet ist.
Die rote Stufe steht hier nicht für den Kurs und nicht für die Bewertung, sondern für zwei belegte Befunde an der Substanz. Erstens: Zum 30. Juni 2026 stufen Vorstandsvorsitzender und amtierende Finanzvorständin die Offenlegungskontrollen selbst als nicht wirksam ein — wegen fünf seit dem Börsenprospekt vom 11. September 2025 unbehobener wesentlicher Schwächen, darunter ausgerechnet die Abstimmung digitaler Vermögenswerte zwischen internem Hauptbuch und Blockchain. Bei einem Haus, das 8,4 Milliarden US-Dollar Kundenguthaben verwahrt, ist das keine Randnotiz, sondern die Kernkontrolle des Geschäfts. Zweitens: 258,8 Millionen US-Dollar der Finanzschulden stehen gegenüber der Familienholding der Gründer, ohne Fälligkeit, jederzeit kündbar mit Rückgabefrist bis zum Ende desselben Geschäftstages — bei 188,6 Millionen frei verfügbarer Kasse. Gegen die Stufe spricht einiges, und das gehört genannt: Das Eigenkapital ist mit 468,3 Millionen deutlich positiv, ein Fortführungsvorbehalt steht nicht im Bericht, die Geschäftsleitung hält die Mittel für mindestens zwölf Monate ausreichend, der Umsatz wächst und das operative Ergebnis verbessert sich das dritte Quartal in Folge. Bei einer Befundlage zwischen zwei Stufen gilt die vorsichtigere — und hier kommt zum Kontroll- und Abhängigkeitsbefund ein Kerngeschäft hinzu, dessen Volumen sich binnen eines Jahres gedrittelt hat.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Auf die Rechercheliste kam Gemini über die SEC-Einreichungsliste: Anlass war der Quartalsbericht zum 30. Juni 2026, eingereicht am 13. August 2026. Kennzahlenfilter des hauseigenen Aktien-Scanners greifen bei einem seit dem 12. September 2025 notierten Titel noch nicht.
- Verwechslungsgefahr: „Gemini“ ist auch der Name einer bekannten KI-Produktfamilie eines US-Technologiekonzerns und zugleich ein Sternzeichen. Gemeint ist hier ausschließlich die Kryptobörse Gemini Space Station, Inc. (Nasdaq: GEMI, CIK 0002055592) mit Sitz in New York.
- Zwei Aktiengattungen: Der Börsenwert von rund 555 Mio. US-$ bezieht sich auf alle 129,7 Mio. Aktien (Class A und Class B) zum Kurs vom 21. August 2026. Wer nur die 54,5 Mio. gehandelten Class-A-Aktien rechnet, kommt auf einen deutlich kleineren Wert — und übersieht 58 Prozent des Kapitals.
- Analysen sind evergreen: Alle Zahlen tragen ihren eigenen Stichtag. Kurs-, Bewertungs- und Leerverkaufsdaten haben den Datenstand 23. August 2026 und sind kein Kaufargument.
Aktien-Wächter
Diese Analyse ist Stand 5. September 2026. Was sich seitdem bei GEMI geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Gemini Space Station, Inc. (GEMI) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
Gemini Space Station, Inc. (Nasdaq: GEMI) mit Sitz in New York betreibt eine Kryptobörse für Privatanleger und Institutionen. Dazu kommen ein OTC-Schalter für große Einzelgeschäfte, institutionelle Verwahrung, Staking, der von der New Yorker Finanzaufsicht regulierte Stablecoin GUSD, eine Kreditkarte mit Krypto-Prämien, Prognosemärkte seit Dezember 2025 und seit dem 7. Juli 2026 provisionsfreier US-Aktienhandel. Gegründet wurde das Unternehmen 2014 von Cameron und Tyler Winklevoss.
Die Class-A-Aktie wird seit dem 12. September 2025 an der Nasdaq unter dem Kürzel GEMI gehandelt. Der Ausgabepreis lag bei 28,00 US-Dollar je Class-A-Aktie; laut Geschäftsbericht (10-K 2025) wurden nach vollständiger Ausübung der Mehrzuteilungsoption insgesamt 15.937.501 Aktien platziert, davon 15.479.137 durch das Unternehmen selbst — ein Bruttoerlös für Gemini von rund 433,4 Millionen US-Dollar (netto 406,3 Millionen). Parallel kaufte die Nasdaq, Inc. selbst Aktien für 50,0 Millionen US-Dollar zu 26,25 je Stück. Am 21. August 2026 schloss die Aktie bei 4,28 US-Dollar.
Weil das Wachstum aus anderen Quellen kommt. Im Quartal bis zum 30. Juni 2026 fiel der Umsatz aus dem Börsengeschäft von 20,2 auf 12,5 Millionen US-Dollar. Zugleich stieg der Kreditkartenumsatz von 4,9 auf 16,2 Millionen, der OTC-Handel von 0,6 auf 4,7 Millionen, und eine in Optionsscheinen bezahlte Beratungsgebühr steuerte 2,7 Millionen bei. Der Anteil des Börsengeschäfts am Gesamtumsatz sank dadurch von 60,8 auf 27,5 Prozent.
Im Geschäftsjahr 2025 lag der Nettoverlust bei 582,8 Millionen US-Dollar, im ersten Halbjahr 2026 bei 216,7 Millionen. Aussagekräftiger ist der Mittelabfluss aus dem laufenden Geschäft: 105,9 Millionen im ersten Halbjahr 2026 nach 18,5 Millionen im Vorjahreszeitraum. Dem standen zum 30. Juni 2026 188,6 Millionen Kasse und 331,0 Millionen eigene Kryptobestände gegenüber. Das Unternehmen hält seine Mittel für mindestens zwölf Monate ausreichend; ein Fortführungsvorbehalt steht nicht im Bericht.
Es gibt zwei Aktiengattungen: Die an der Nasdaq gehandelte Class-A-Aktie hat eine Stimme, die nicht gehandelte Class-B-Aktie zehn Stimmen. Zum 7. August 2026 standen 54.525.418 Class-A- und 75.126.784 Class-B-Aktien aus. Laut Börsenprospekt hielten die Gründer Cameron und Tyler Winklevoss nach dem Börsengang sämtliche Class-B-Aktien und damit 94,7 Prozent der Stimmrechte. Die Nasdaq führt Gemini deshalb als „controlled company“.
Im Quartalsbericht zum 30. Juni 2026 stufen Vorstandsvorsitzender und amtierende Finanzvorständin die Offenlegungskontrollen als nicht wirksam ein — wegen fünf bereits im Börsenprospekt vom 11. September 2025 offengelegter wesentlicher Schwächen. Zwei davon betreffen die Abstimmung digitaler Vermögenswerte zwischen internem Hauptbuch und Blockchain. Der Bericht hält zugleich fest, dass daraus keine wesentliche Falschdarstellung entstanden ist.
Um die regulatorischen Kapitalanforderungen seiner Tochtergesellschaften zu erfüllen und Sicherheiten für andere Kreditgeber zu stellen. Zum 30. Juni 2026 waren 4.419 Bitcoin des Winklevoss Capital Fund offen, bilanziert mit 258,8 Millionen US-Dollar, verzinst mit 4,0 bis 5,0 Prozent. Diese Darlehen haben kein Fälligkeitsdatum, sind aber jederzeit kündbar und müssen dann bis zum Ende desselben Geschäftstages zurückgegeben werden.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


