GC Biopharma: Rekordumsatz, drittes Verlustjahr — und der Gewinn 2026 kommt aus dem Verkauf einer Tochter an Eli Lilly
GC Biopharma (KOSPI: 006280) meldete 2025 mit 1.991,3 Milliarden Won Konzernumsatz einen Rekord, getragen vom seit August 2024 in den USA verkauften Plasmapräparat ALYGLO — im selben Jahr stand unter dem Strich zum dritten Mal in Folge ein Verlust. Im Juli 2026 verkaufte der Konzern die Tochter Curevo für bis zu 462,06 Milliarden Won (rund 305 Millionen US-Dollar) an Eli Lilly; genau dieser Verkauf, nicht das Kerngeschäft, trägt das für 2026 erwartete Ergebnis. Keine Kauf- oder Verkaufsempfehlung — nur der nüchterne Befund, dass ein Konzern, der seinen Gewinn verkaufen muss, damit noch nicht gezeigt hat, dass er ihn erwirtschaften kann.
 Thomas Mücke
Gründer & Herausgeber
Stand heute
Stand: 18. September 2026
- Schlusskurs
- 122.400,00 ₩ -0,20 %
- Marktkapitalisierung
- 1.481,8 Mrd. ₩
- Wachstums-Score
- 5/10
- AAQS
- 3/10
Kursentwicklung seit 21. August 2026: +0,2 %
Diese Analyse hat einen Stichtag. Der Aktien-Wächter meldet sich, wenn sich an den Zahlen etwas Wesentliches ändert. Zur kostenlosen Vormerkung

Chart
Tagesschlusskurse seit 24. Nov 2025, um Splits und Dividenden bereinigt.
Hinweis: reine Faktenanalyse, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Angaben ohne Gewähr.
Es gibt einen Reflex, den fast jeder Anleger schon einmal an sich selbst beobachtet hat: Eine Meldung poppt auf — eine Zulassung durch die US-Arzneimittelbehörde, ein Verkauf an einen großen Namen, ein Rekordumsatz — und der Kopf kauft sofort die Schlagzeile, nicht das Geschäft dahinter. Nennen wir das die Meilenstein-Gläubigkeit. Sie fühlt sich nicht wie ein Fehler an, sondern wie gesunder Menschenverstand: Wenn die US-Behörde ein Produkt zulässt, wenn ein Weltkonzern wie Eli Lilly einen dreistelligen Millionenbetrag auf den Tisch legt, dann muss doch etwas dran sein.
Bei GC Biopharma Corp. (KOSPI: 006280, vormals Green Cross Corp., seit 29. März 2022 unter dem heutigen Namen) gab es 2026 gleich zwei solcher Meilensteine: Im Juli ging die Nachricht durch die Finanzpresse, dass der Pharmakonzern Eli Lilly seine Tochter Curevo für bis zu 462,06 Milliarden Won übernimmt — rund 305,3 Millionen US-Dollar Gesamtsumme, davon 308,7 Milliarden Won (204,0 Millionen US-Dollar) als sofort geflossene erste Rate. Und im Hintergrund steht seit Dezember 2023 ein zweiter Meilenstein: die US-Zulassung des Blutplasma-Präparats ALYGLO, nach zwei gescheiterten Anläufen und rund sieben Jahren Anlauf.
Beide Meldungen sind echt, beide sind belegt — und genau deshalb lohnt der zweite Blick. Denn direkt daneben stehen zwei andere, nüchternere Zahlen: 1.991,3 Milliarden Won Konzernumsatz im Jahr 2025, ein Rekord in der Firmengeschichte. Und ein Konzernergebnis von minus 29,7 Milliarden Won im selben Jahr — das dritte Verlustjahr in Folge. Das zentrale Spannungsfeld dieser Analyse lautet: Rekordumsatz und ein echter US-Durchbruch auf der einen Seite, drei Verlustjahre in Folge auf der anderen — und der Gewinn, den der Konzern für 2026 in Aussicht stellt, kommt nicht aus dem operativen Geschäft, sondern aus dem Verkauf einer Tochtergesellschaft.
Der Deal für diesen Text: keine Empfehlung, kein Kursziel. Wir lesen gemeinsam die koreanischen Pflichtberichte, die Pressemitteilungen und die eigenen Ankündigungen des Managements — und schauen, ob die zwei Meilensteine das Geschäft tatsächlich verändert haben oder nur die Überschrift.
Was GC Biopharma eigentlich macht — vom Blutplasma bis zum Impfstoff
Im Kern ist GC Biopharma ein Plasma-Verarbeiter. Das klingt technisch, lässt sich aber in ein einfaches Bild übersetzen: Plasmafraktionierung bedeutet, dass gespendetes Blutplasma wie in einer Raffinerie in seine Eiweiß-Bestandteile zerlegt wird — Antikörper, Gerinnungsfaktoren, Albumin —, aus denen dann einzelne Medikamente entstehen, etwa Immunglobuline für Menschen mit angeborener Immunschwäche. Dieses Plasma-Geschäft ist mit Abstand das größte Standbein: Im ersten Halbjahr 2026 kamen 383.008 Millionen Won und damit 44,7 Prozent des Konzernumsatzes von 856.711 Millionen Won aus Plasma-Derivaten. Der Rest verteilt sich auf verschreibungspflichtige Medikamente (Rx, 168.068 Mio. Won, 19,6 %), Impfstoffe (112.059 Mio. Won, 13,1 %), Diagnostik (79.944 Mio. Won), rezeptfreie Präparate (OTC, 59.765 Mio. Won) und — kein Tippfehler — Landwirtschaft (14.990 Mio. Won): Die Tochter Inbackfarm betreibt tatsächlich Viehzucht, ein kleiner, aber echter Nebenzweig eines Konzerns, der sonst mit Blutprodukten handelt.
Bei den Impfstoffen ist GC Biopharma kein Neuling: 1983 brachte das damalige Unternehmen als weltweit drittes überhaupt einen zugelassenen Hepatitis-B-Impfstoff (Hepavax-B) auf den Markt, 1988 folgte mit Hantavax der weltweit erste Impfstoff gegen das Hantavirus. Heute beliefert der Konzern unter anderem PAHO/WHO mit Grippeimpfstoffen für die Südhalbkugel-Saison 2026 sowie Thailand und UNICEF für die Nordhalbkugel-Saison — Ausschreibungsgeschäft mit internationalen Gesundheitsorganisationen, planbar, aber margenarm.
Konzernorganisatorisch ist GC Biopharma Teil eines Chaebol, wie die großen südkoreanischen Familienkonzerne genannt werden: Die Muttergesellschaft Green Cross Holdings Corp. (KOSPI 005250) hält 50,06 Prozent der Aktien, mit nahestehenden Personen zusammen 51,41 Prozent (Stand 30. Juni 2026). An der Spitze dieser Holding wiederum steht Konzernchef Huh Il-sup mit 12,29 Prozent — mit rund zwölf Prozent Kapitaleinsatz an der Holding lässt sich so ein Konzern mit 54 verbundenen Gesellschaften steuern. Der operative Chef von GC Biopharma selbst, CEO Huh Eun-chul (promoviert an der Cornell University, seit über 16 Jahren im Vorstand, Amtszeit bis 26. März 2028), hält dagegen nur 0,25 Prozent der Aktien. Zu den wichtigsten Töchtern zählen GC Cell (Zelltherapie), GC Biopharma USA mit Sitz in Teaneck, New Jersey, sowie ABO Holdings Inc. mit Sitz in Irvine, Kalifornien, plus acht angeschlossene Plasma-Sammelzentren in den USA. Der Konzern beschäftigte zum 30. Juni 2026 laut eigenem Halbjahresbericht 2.422 Menschen.
Wichtig für alles Folgende: GC Biopharma ist kein US-Meldeunternehmen. Es gibt kein 10-K, kein 10-Q. Als koreanischer Emittent an der Korea Exchange (KOSPI-Segment) veröffentlicht der Konzern seine Pflichtberichte im elektronischen Offenlegungssystem DART (Data Analysis, Retrieval and Transfer System) der Finanzaufsicht FSS, bilanziert nach K-IFRS, mit dem Kalenderjahr als Geschäftsjahr. Unter jeder Zahl dieser Analyse steht deshalb „Quelle: Fundamentaldaten & Geschäftsberichte (Jahres-/Halbjahresbericht und Pflichtmeldungen, DART/Korea Exchange)“ statt eines Verweises auf SEC-Formulare. Genau dieselbe Systematik kennen Leser bereits aus unserer Analyse der Lotte Corporation, einem weiteren KOSPI-notierten Konzern, dessen komplette Berichtskette ebenfalls über DART läuft.
Die Firmengeschichte für Anleger
-
1967
Gründung als Sudo Microorganism Medical Supplies
Am 05.10.1967 entstand das Unternehmen, aus dem später Green Cross und schließlich GC Biopharma wurde — der Ausgangspunkt einer fast sechzigjährigen Firmengeschichte im Blutplasma-Geschäft.
-
2016
Erste US-Zulassung scheitert
Am 23.11.2016 erteilte die FDA für das Vorläuferprodukt von ALYGLO einen Complete Response Letter wegen CMC-Mängeln — der erste von zwei Rückschlägen auf dem Weg in die USA.
-
2022
Zweites FDA-Nein, dann Umbenennung
Am 27.02.2022 ließ eine ausgefallene Werksinspektion in Ochang die Zulassung erneut scheitern; am 29.03.2022 benannte sich das Unternehmen in GC Biopharma um — ein neuer Name vor dem eigentlichen Durchbruch.
-
2023
ALYGLO erhält die FDA-Zulassung
Am 17.12.2023 kam nach zwei gescheiterten Anläufen die US-Zulassung — der Meilenstein, auf den Anleger seit Jahren gewartet hatten, mit Marktstart im August 2024.
-
2024
ABO-Holdings-Übernahme für 96 Millionen US-Dollar
Am 12.12.2024 sicherte sich der Konzern acht US-Plasmazentren und sprach von abgeschlossener vertikaler Integration — die Grundlage des heutigen ABO-Firmenwerts.
-
2026
März: Jahresbilanz 2025 nachträglich verschlechtert
Die Korrekturmeldung vom 09.03.2026 senkte das Vorsteuerergebnis 2025 von minus 30,98 auf minus 35,33 Milliarden Won — ein Warnsignal zur Bilanzqualität.
-
2026
Juli: Curevo-Verkauf an Eli Lilly, dann Q2-Einbruch
Am 08.07.2026 vollzog der Konzern den Verkauf von Curevo für bis zu 462,06 Milliarden Won und meldete ihn am 09.07.2026 über DART; am 31.07.2026 folgte die Meldung, dass das Betriebsergebnis im zweiten Quartal um 93,8 Prozent eingebrochen war.
Wo die Aktie auf unseren Tisch kam
Ehrlichkeit zuerst: GC Biopharma kam nicht über eine Empfehlung oder einen Börsenbrief auf die Rechercheliste, sondern über eine einzelne Zahl, die im Juli 2026 durch die Wirtschaftspresse ging. Eli Lilly, einer der größten Pharmakonzerne der Welt, kaufte die GC-Biopharma-Tochter Curevo — Entwickler eines Gürtelrose-Impfstoffkandidaten — für eine Summe von bis zu 462,06 Milliarden Won. Eine solche Zahl lenkt den Blick fast automatisch auf den Konzern dahinter: Wer verkauft hier, warum, und was bedeutet der Erlös für ein Unternehmen dieser Größe?
Diese Frage lässt sich nicht aus der Pressemeldung allein beantworten. Also haben wir uns die koreanischen Pflichtberichte vorgenommen: den Halbjahresbericht 2026 (Zahlen zum 30. Juni 2026, eingereicht 14. August 2026), den geprüften Jahresbericht 2025 in seiner am 9. März 2026 korrigierten Fassung, die Q2-2026-Vorabmeldung vom 31. Juli 2026 sowie die Verkaufsmeldung zu Curevo vom 9. Juli 2026 — allesamt öffentlich einsehbar auf dart.fss.or.kr. Ergänzend ausgewertet wurden englischsprachige Pressemitteilungen des Unternehmens (PR Newswire, Businesswire) sowie Berichterstattung koreanischer Fachmedien, die als solche gekennzeichnet ist, wo sie über DART hinausgeht.
Die Zahlen über die Jahre — Rekordumsatz, drittes Verlustjahr
Erst das, was wirklich beeindruckt. Der Konzernumsatz von GC Biopharma ist über fünf Jahre hinweg gewachsen, mit einer Delle 2023: 1.537,8 Milliarden Won (2021), 1.711,3 Milliarden (2022), 1.626,6 Milliarden (2023), 1.679,9 Milliarden (2024) und 1.991,3 Milliarden Won (2025) — ein Rekord, plus 18,5 Prozent gegenüber dem Vorjahr. Umgerechnet zum Wechselkurs vom 23. August 2026 entspricht das rund 1,23 Milliarden Euro Jahresumsatz. Getrieben wurde der Sprung 2025 maßgeblich vom Plasma-Export in die USA: Er stieg von 217.321 Millionen Won (2024) auf 453.940 Millionen Won (2025) — ein Plus von 108,9 Prozent, der direkte Effekt des im August 2024 gestarteten ALYGLO-Verkaufs in den USA.
Beim Betriebsergebnis sieht das Bild schon gemischter aus: 73,7 Milliarden Won (2021), 81,3 Milliarden (2022), dann ein Einbruch auf 34,4 Milliarden (2023) und 32,1 Milliarden (2024), 2025 eine Erholung auf 69,1 Milliarden Won. Die operative Marge kletterte damit zwar von 1,9 auf 3,5 Prozent — liegt aber immer noch unter dem Niveau von 2021 und 2022, als sie bei 4,8 Prozent stand. Und unter dem Betriebsergebnis wird die Rechnung ungemütlicher: Der Zinsaufwand ist seit 2021 praktisch kontinuierlich gestiegen, von 12,5 auf 18,4, 28,5, 40,4 und zuletzt 50,3 Milliarden Won (2025) — mehr als das Vierfache in vier Jahren. Das Ergebnis vor Steuern lag deshalb 2021 noch bei plus 172,6 Milliarden Won, kippte 2023 mit minus 27,1 Milliarden erstmals ins Minus und blieb dort: minus 41,1 Milliarden (2024), minus 35,3 Milliarden (2025, nach Korrektur — dazu später mehr). Unter dem Strich stand ein Konzernergebnis von 136,9 Milliarden Won (2021), 65,5 Milliarden (2022) — und dann drei Verlustjahre in Folge: minus 19,8 Milliarden (2023), minus 42,6 Milliarden (2024), minus 29,7 Milliarden Won (2025). Der Gewinn je Aktie fiel von 10.795,59 Won (2021) auf zuletzt minus 408,97 Won (2025).

Im ersten Halbjahr 2026 sah es zunächst danach aus, als würde sich der Trend drehen: Das erste Quartal 2026 brachte 435,5 Milliarden Won Umsatz (plus 13,5 Prozent) und 11,7 Milliarden Won Betriebsergebnis (plus 46,3 Prozent) — koreanische Fachmedien berichteten von einem ALYGLO-Umsatz von 34,9 Milliarden Won, eine Vervierfachung gegenüber 8,6 Milliarden Won im ersten Quartal 2025 (Quelle: Seoul Economic Daily, 8. Mai 2026 — eine Pressezahl, keine DART-Meldung, hier ausdrücklich als solche gekennzeichnet). Wie es damit im zweiten Quartal weiterging, gehört zu den unbequemen Wahrheiten dieser Analyse — dazu gleich mehr.
Was das Management versprochen hat — und was eingetroffen ist
Ehrlich vorab: Für koreanische Emittenten wie GC Biopharma liegen keine öffentlich zugänglichen Mitschriften von Analystenkonferenzen vor — weder im eigenen Transkript-Archiv der Redaktion noch bei den gängigen Anbietern. Dieses Kapitel stützt sich deshalb ausdrücklich auf Pflichtmeldungen, Pressemitteilungen und datierte, wörtlich zitierte Managementaussagen statt auf Call-Mitschriften.
Der erste große Meilenstein war die US-Zulassung von ALYGLO, einem intravenösen Immunglobulin-Präparat für Menschen mit primärer Immunschwäche — vereinfacht gesagt ein aus Spenderplasma gewonnenes Konzentrat von Antikörpern, das das körpereigene Abwehrsystem ersetzt, wenn es selbst zu wenige Antikörper bildet. Am 17. Dezember 2023 erteilte die US-Arzneimittelbehörde FDA die Zulassung, nach zwei gescheiterten Anläufen (dazu im Zeitstrahl mehr). CEO Huh Eun-chul kommentierte:
„The approval of ALYGLO by the US FDA is a significant milestone for GC Biopharma and patients with primary immunodeficiency disease. It reinforces GC Biopharma's commitment to patients and health care professionals by expanding our product portfolio globally to serve individuals with rare diseases.“
Übersetzung: „Die Zulassung von ALYGLO durch die US-Arzneimittelbehörde ist ein bedeutender Meilenstein für GC Biopharma und für Patienten mit primärer Immunschwäche. Sie bekräftigt unsere Verpflichtung gegenüber Patienten und medizinischem Fachpersonal, unser Produktportfolio weltweit auszubauen, um Menschen mit seltenen Erkrankungen zu versorgen.“
— GC Biopharma, PR Newswire, 17. Dezember 2023
Im Februar 2024 nannte CEO Lee Woo-jin von GC Biopharma USA laut koreanischer Fachpresse (KED Global, 28. Februar 2024) das Ziel von 50 Millionen US-Dollar ALYGLO-Umsatz für 2024 und 300 Millionen US-Dollar bis 2028 — mit der Begründung, der US-Markt für Blutprodukte sei riesig. Der tatsächliche ALYGLO-Beitrag blieb 2024 klein und erreichte laut Fachpresse erst 2025 rund 150 Milliarden Won (umgerechnet etwa 108 Millionen US-Dollar zum Kurs vom 23. August 2026) — das ursprüngliche 2024er-Ziel wurde damit deutlich verfehlt, auch wenn der offizielle Marktstart laut eigenem Halbjahresbericht 2026 ohnehin erst „August 2024“ war.
Im Dezember 2024 folgte der nächste Baustein: die Übernahme von ABO Holdings Inc., Betreiber von acht Plasma-Sammelzentren in den USA, für 96 Millionen US-Dollar. Ein Unternehmenssprecher erklärte laut KED Global:
„With this acquisition of the blood banks, we have completed vertical integration from securing raw materials for plasma fractionation to production and sales.“
Übersetzung: „Mit diesem Erwerb der Blutbanken haben wir die vertikale Integration abgeschlossen — von der Sicherung der Rohstoffe für die Plasmafraktionierung über die Produktion bis zum Vertrieb.“
— GC Biopharma, zitiert nach KED Global, 12. Dezember 2024
Am 14. Mai 2025 zog CEO Huh Eun-chul in einer Pressemitteilung eine erste Zwischenbilanz, nachdem alle sechs FDA-zugelassenen Plasmazentren betriebsbereit waren:
„With all six FDA-approved plasma centers now operational, the company is well-positioned to achieve sustainable revenue growth for Alyglo. This milestone represents a significant contribution to our overall business profitability.“
Übersetzung: „Mit nunmehr sechs FDA-zugelassenen und betriebsbereiten Plasmazentren ist das Unternehmen gut aufgestellt, um für Alyglo nachhaltiges Umsatzwachstum zu erreichen. Dieser Meilenstein leistet einen bedeutenden Beitrag zur Gesamtrentabilität unseres Geschäfts.“
— GC Biopharma, PR Newswire, 14. Mai 2025
Ein Jahr später lässt sich dieses Versprechen an der Realität messen: Im zweiten Quartal 2026 fiel das Betriebsergebnis des Konzerns um 93,8 Prozent. „Nachhaltiges Wachstum“ sieht anders aus. Auch der Ton der Fachanalysten blieb bis zuletzt optimistisch — iM Securities kommentierte laut Seoul Economic Daily am 16. April 2026 noch: „Alyglo's growth will be proven with each passing quarter“ (Alyglos Wachstum werde sich mit jedem weiteren Quartal beweisen) —, bevor der Einbruch im Juli 2026 gemeldet wurde. Die Tondrehung des Managements selbst lässt sich ebenfalls datieren: Bis Mai 2025 dominierte in den Pressemitteilungen die Wachstumsrhetorik. Ab 2026 begründete das Unternehmen zwei Beteiligungsverkäufe offiziell nicht mehr mit Wachstum, sondern mit Konsolidierung — den Verkauf von GC Wellbeing am 31. März 2026 mit der „Verbesserung der Finanzstruktur“ und den Curevo-Verkauf am 9. Juli 2026 mit der „Sicherung der Mittel für Investitionen in neue Geschäftsfelder“ (dazu mehr im nächsten Kapitel).
Was in den Berichten steht — die unbequemen Wahrheiten
Unbequeme Wahrheit Nr. 1: Rekordumsatz, drittes Verlustjahr — und nachträglich noch schlechter korrigiert
Am 26. Januar 2026 meldete GC Biopharma vorläufige Zahlen für 2025: minus 30,98 Milliarden Won vor Steuern. Am 9. März 2026 folgte eine Korrekturmeldung — nach unten, nicht nach oben: minus 35,33 Milliarden Won. Als Begründung nennt die Meldung „im Prüfungsprozess aufgetretene Änderungen“. Das Eigenkapital sank im Zuge der Korrektur von 1.397,9 auf 1.394,3 Milliarden Won.

Rechnet man die geprüften Werte gegen die zuvor veröffentlichte Neun-Monats-Zahl (plus 74,7 Milliarden Won Vorsteuerergebnis bis Ende September 2025 — eigene Berechnung, im Bericht nicht als separate Quartalszahl ausgewiesen), ergibt sich für das vierte Quartal 2025 rechnerisch ein Loch von rund 110 Milliarden Won vor Steuern in einem einzigen Quartal. Der Rekordumsatz des Jahres steht damit neben dem dritten Verlustjahr in Folge — und einer Korrektur, die das Ergebnis im Nachhinein noch schlechter aussehen ließ, nicht besser.
Unbequeme Wahrheit Nr. 2: Der Firmenwert-Kreisverkehr
Im Geschäftsjahr 2025 schrieb GC Biopharma 93,1 Milliarden Won auf immaterielle Vermögenswerte ab — größte Einzelposten davon 77,9 Milliarden Won Firmenwert und 14,5 Milliarden Won aktivierte Entwicklungskosten —, gegenüber nur 17,0 Milliarden Won im Vorjahr. Presseberichte (Youthdaily, 4. Februar 2026 — als Sekundärquelle gekennzeichnet) ordnen die Abschreibung dem Zelltherapie-Geschäft GC Cell zu, das 2021 in den Konzern fusioniert wurde; das Unternehmen selbst bezeichnete den Vorgang als „einmalige buchhalterische Behandlung ohne Zahlungsmittelabfluss“. Im selben Jahr jedoch entstand aus der Erstkonsolidierung von ABO Holdings ein neuer Firmenwert von 70,3 Milliarden Won. Der Effekt zeigt sich am Firmenwert selbst — nicht an den immateriellen Vermögenswerten insgesamt, denn von den 93,1 Milliarden Won Gesamtabschreibung entfielen nur 77,9 Milliarden auf den Firmenwert, der Rest auf andere Posten wie aktivierte Entwicklungskosten: Der bilanzierte Firmenwert sank trotz der Abschreibung von 77,9 Milliarden Won nur von 125,6 auf 118,1 Milliarden Won — fast so viel wurde neu aufgebaut, wie abgeschrieben wurde. Was verschwand, war der alte Firmenwert aus dem Zelltherapiegeschäft. Was neu entstand, hängt am US-Plasmageschäft — genau jenem Geschäft, das im zweiten Quartal 2026 einbrach (siehe Wahrheit Nr. 3).
Unbequeme Wahrheit Nr. 3: Der Wachstumsfaden reißt — Q2 2026 bricht um 93,8 Prozent ein
Nach dem starken ersten Quartal 2026 folgte am 31. Juli 2026 die DART-Vorabmeldung für das zweite Quartal — und sie fiel deutlich schlechter aus als alles, was das Management in den zwei Jahren zuvor in Aussicht gestellt hatte: Umsatz 421,2 Milliarden Won, minus 15,8 Prozent gegenüber dem Vorjahresquartal. Betriebsergebnis 1,7 Milliarden Won, minus 93,8 Prozent — im Vorjahresquartal waren es noch 27,4 Milliarden Won. Das Ergebnis vor Steuern drehte auf minus 1,6 Milliarden Won, der Anteil der Aktionäre am Konzernergebnis brach um 94,7 Prozent ein.
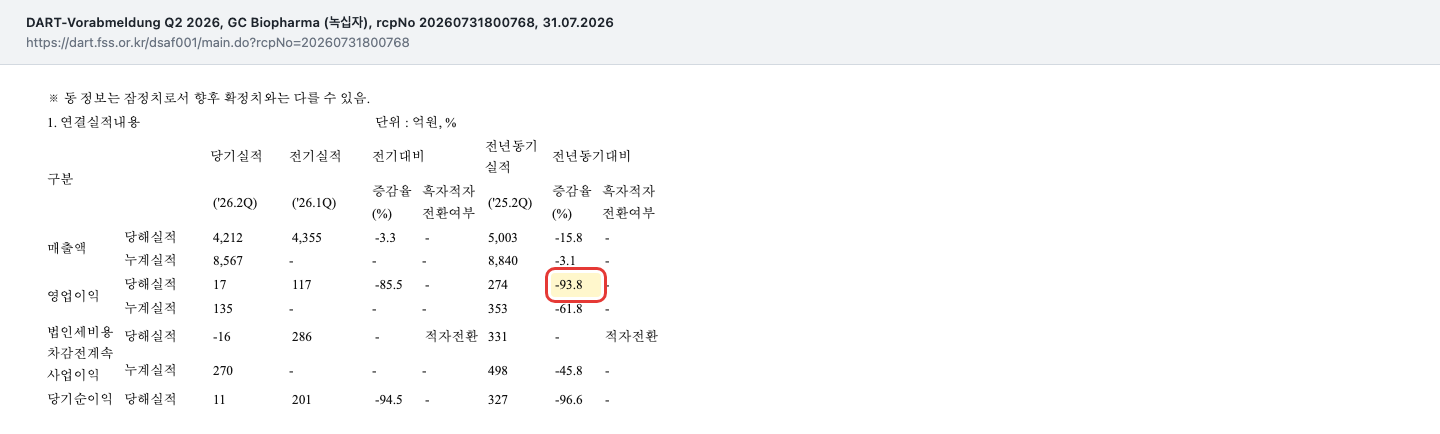
Für das gesamte erste Halbjahr 2026 bedeutet das: Umsatz 856,7 Milliarden Won (minus 3,1 Prozent), Betriebsergebnis 13,5 Milliarden Won (minus 61,8 Prozent), operative Marge nur noch 1,58 Prozent. Das starke erste Quartal ist im Rückblick nicht mehr die Regel, sondern die Ausnahme.
Unbequeme Wahrheit Nr. 4: Die Bilanz füllt sich mit Ware statt mit Geld
Ein Konzern, der wächst, sollte irgendwann auch mehr Bargeld in der Kasse haben. Bei GC Biopharma ist die Entwicklung umgekehrt. Die Vorräte — unverkaufte Ware, gebundenes Kapital — stiegen von 406,6 Milliarden Won (2019) auf 891,6 Milliarden Won zum Jahresende 2025, ein Plus von 119 Prozent, während der Umsatz im selben Zeitraum nur um rund 45 Prozent zulegte. Die Vorratsquote im Verhältnis zum Umsatz kletterte von 29,7 auf 44,8 Prozent. Gleichzeitig schrumpften die Zahlungsmittel von 186,1 Milliarden Won (2021) auf 49,4 Milliarden Won (2025). Die Nettoverschuldung stieg von 307,9 Milliarden Won (2019) auf 812,9 Milliarden Won (2025) — plus 164 Prozent —, während sich der Zinsaufwand seit 2021 mehr als vervierfachte (von 12,5 auf 50,3 Milliarden Won). Der operative Cashflow schwankte von Jahr zu Jahr zwischen plus 126,0 und minus 53,5 Milliarden Won; der freie Cashflow — das, was nach Investitionen tatsächlich übrig bleibt — war in sechs der letzten sieben Jahre negativ, zuletzt 2025 mit minus 5,8 Milliarden Won.
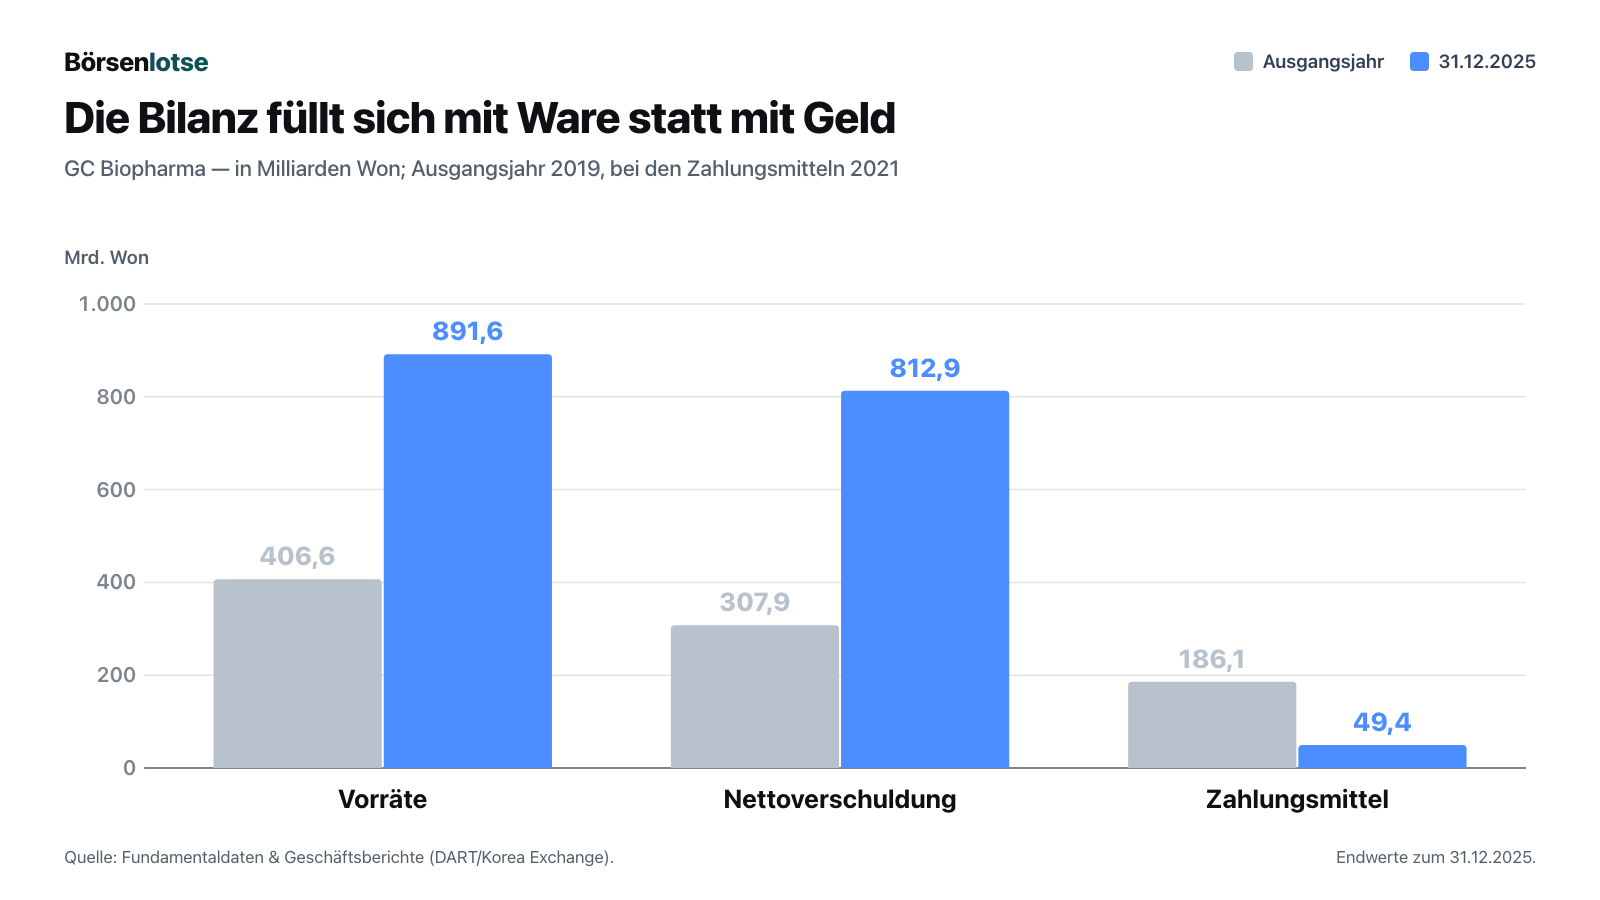
Zum 30. Juni 2026 hat sich das Bild leicht entspannt — Bilanzsumme 2.775,8 Milliarden Won, Eigenkapital 1.228,7 Milliarden, Nettoverschuldung 765,6 Milliarden, Zahlungsmittel 40,7 Milliarden Won —, aber die Kasse ist damit weiter geschrumpft, nicht gewachsen.
Unbequeme Wahrheit Nr. 5: Verkaufen, um zu investieren — der Gewinn 2026 kommt aus dem Verkauf, nicht aus dem Geschäft
Hier schließt sich der Kreis zum Eli-Lilly-Deal vom Anfang dieser Analyse. Am 31. März 2026 verkaufte GC Biopharma seinen 22,1-Prozent-Anteil an GC Wellbeing für 50,45 Milliarden Won — an die eigene Konzernmutter Green Cross Holdings, offiziell zur „Verbesserung der Finanzstruktur“. Am 8. Juli 2026 folgte der deutlich größere Schritt, am 9. Juli 2026 per DART-Meldung bekanntgegeben: der vollständige Verkauf der Tochter Curevo an Eli Lilly für bis zu 462,06 Milliarden Won — 15,55 Prozent der eigenen Bilanzsumme und 33,14 Prozent des Eigenkapitals. Die DART-Meldung nennt als Zweck der Veräußerung wörtlich:
„신사업 투자 재원 확보“
Übersetzung: „Sicherung der Mittel für Investitionen in neue Geschäftsfelder“ (Originalwortlaut, eigene Übersetzung).
— GC Biopharma, DART-Meldung vom 09.07.2026

Zeitgleich, am 16. Juli 2026, beschloss der Konzern eine neue Produktionslinie am Standort Ochang für 140 Milliarden Won — 10,04 Prozent des Eigenkapitals, Fertigstellung bis 31. Dezember 2030, ausgelegt auf „Immunglobuline der nächsten Generation“. Der Zusammenhang liegt nahe: verkaufen, was nicht zum Kerngeschäft gehört, investieren in das, was dazugehört.
Die entscheidende Zahl für Anleger steckt aber im Timing. Curevo stand mit 43,2 Milliarden Won in der Konzernbilanz. Allein die Vorabzahlung von Eli Lilly betrug 308,7 Milliarden Won (204,0 Millionen US-Dollar); Transaktion und Zahlung wurden am 8. Juli 2026 vollzogen, die DART-Meldung darüber folgte am 9. Juli 2026. Die Differenz zwischen Buchwert und Vorabzahlung ergibt einen Buchgewinn von rund einer Viertelbillion Won, der voraussichtlich im dritten Quartal 2026 verbucht wird. Der Analysten-Konsens für das Ergebnis je Aktie im dritten Quartal 2026 liegt bei 20.358,76 Won — eine Zahl, die zu einem großen Teil genau dieser Sondereffekt ist, nicht das laufende Geschäft. Für 2027 fällt die Konsensschätzung bereits wieder auf 4.190 Won zurück. Wer 2026 auf einen Gewinnsprung bei GC Biopharma blickt, sollte also genau hinsehen, woher er kommt.
Unbequeme Wahrheit Nr. 6: Bußgelder im eigenen Kerngeschäft
Der Halbjahresbericht 2026 listet im Abschnitt zu Rechtsstreitigkeiten und Verwaltungsverfahren mehrere laufende oder jüngst abgeschlossene Verfahren. Am 21. August 2025 verhängte die Arzneimittelbehörde MFDS ein Bußgeld von 334 Millionen Won wegen Nichteinhaltung der Rohplasma-Managementstandards — ausgerechnet im Kerngeschäft des Konzerns. Am 1. Juli 2026 folgte ein weiteres MFDS-Bußgeld über 5 Millionen Won. Parallel läuft seit einem Bescheid der Arbeitskommission vom 10. Juli 2025 und einem Zwangsgeld vom 2. Oktober 2025 eine Verwaltungsklage (eingereicht 8. Januar 2026). In einem älteren Ausschreibungs-Strafverfahren wurde GC Biopharma dagegen in zweiter Instanz am 23. Juli 2024 freigesprochen, rechtskräftig seit Dezember 2025. Und am 20. Juli 2023 verhängte die Kartellbehörde KFTC gegen insgesamt 32 Unternehmen — darunter GC Biopharma — eine Sammelstrafe von 40,9 Milliarden Won; der individuelle Anteil des Konzerns wurde nicht separat veröffentlicht (Korea Times, als Sekundärquelle gekennzeichnet). Einzeln betrachtet sind das keine existenzbedrohenden Summen — in der Summe zeigen sie aber wiederkehrende Compliance-Probleme in einem Geschäft, dessen Zulassungen von genau solchen Standards abhängen.
Die Bewertung — was der Markt für GC Biopharma zahlt
Am Kurs von 122.100 Won zum 21. August 2026 kommt GC Biopharma auf eine Marktkapitalisierung von rund 1.393,5 Milliarden Won — umgerechnet 861,5 Millionen Euro oder 1.005,5 Millionen US-Dollar (Wechselkurse Stand 23. August 2026: 1 Euro = 1.617,50 Won, 1 US-Dollar = 1.385,91 Won; als Faustformel gilt: 1 Billion Won entspricht rund 618 Millionen Euro bzw. 722 Millionen US-Dollar). Der Unternehmenswert liegt laut Fundamentaldaten bei 2.265,1 Milliarden Won.
Auf dieser Basis kostet die Aktie das 0,70-Fache des Jahresumsatzes (KUV) und das 1,14-Fache des Buchwerts (KBV). Das Verhältnis von Unternehmenswert zu Umsatz liegt ebenfalls bei 1,14, das Verhältnis von Unternehmenswert zum EBITDA (Ergebnis vor Zinsen, Steuern und Abschreibungen) bei 13,07. Die Nettoverschuldung entspricht dem 5,1-Fachen des EBITDA — ein Wert, der zeigt, wie viele Jahre operativer Ertrag nötig wären, um die Nettoschulden allein daraus zu tilgen. Beide EBITDA-Kennzahlen stammen unmittelbar aus der Datenquelle und lassen sich mit den hier genannten Einzelwerten (Unternehmenswert, Nettoschulden) nicht exakt nachrechnen, weil der dort zugrunde gelegte EBITDA-Begriff abweichen kann. Ein klassisches Kurs-Gewinn-Verhältnis lässt sich wegen der drei Verlustjahre in Folge nicht sinnvoll bilden. Der Analysten-Konsens für ein Forward-KGV wird mit 17,7 angegeben — diese Zahl ist allerdings eher eine grobe Skizze als eine belastbare Kennzahl: Sie vermischt den erwarteten Curevo-Sondereffekt des Jahres 2026 mit der deutlich kleineren 2027er-Gewinnschätzung von 4.190 Won je Aktie und lässt sich weder gegen den Q3-2026-Konsens (20.358,76 Won je Aktie) noch gegen die 2027er-Schätzung sauber nachrechnen. Wir führen sie hier nur der Vollständigkeit halber auf und leiten daraus nichts ab.
Trotz der drei Verlustjahre zahlt GC Biopharma Dividende: Für das Geschäftsjahr 2025 wurden 1.500 Won je Aktie beschlossen (Beschluss vom 11. Februar 2026), macht in Summe 17,1 Milliarden Won, eine Rendite von rund 1,2 Prozent auf den Ankerkurs; ausgezahlt wird diese Dividende im Jahr 2026. Zwei Zahlen, die man auseinanderhalten muss: Für das Geschäftsjahr 2025 beschlossen wurden 17,1 Milliarden Won, tatsächlich abgeflossen sind im Kalenderjahr 2025 laut Kapitalflussrechnung dagegen 18,8 Milliarden Won — das ist die Vorjahresdividende einschließlich der an Minderheitsgesellschafter gezahlten Anteile. Bemerkenswert ist beides: Schon der tatsächliche Mittelabfluss von 18,8 Milliarden Won übersteigt den freien Cashflow des Jahres 2025, der bei minus 5,8 Milliarden Won lag — die Dividende kam damit rechnerisch nicht aus dem laufenden Geschäft, sondern aus der Substanz. Zum Vergleich: Ein globaler Pharmakonzern wie Novo Nordisk zahlt seine Dividende aus einer operativen Marge im hohen zweistelligen Bereich — bei GC Biopharma lag sie im ersten Halbjahr 2026 bei 1,58 Prozent.
Die 52-Wochen-Spanne auf Schlusskursbasis reicht von 113.200 Won (29. Juli 2026, zwei Tage vor der Q2-Vorabmeldung vom 31. Juli 2026) bis 180.300 Won (12. Februar 2026, einen Tag nach dem Dividendenbeschluss) — vom Hoch aus ein Minus von 32,3 Prozent. Der Beta-Wert von 0,73 deutet auf eine im Vergleich zum Gesamtmarkt gedämpfte Schwankungsbreite hin. Insider und nahestehende Parteien halten 51,4 Prozent der Aktien, institutionelle Investoren 14,6 Prozent — der frei handelbare Streubesitz ist entsprechend überschaubar.
Chancen und Risiken auf einen Blick
Was für GC Biopharma spricht:
- Ein echter, langjährig erkämpfter Meilenstein: Nach zwei gescheiterten FDA-Anläufen (2016 und 2022) ist ALYGLO seit Dezember 2023 zugelassen und seit August 2024 in den USA im Verkauf — der Plasma-Export in die USA verdoppelte sich 2025 auf 453,9 Milliarden Won.
- Ein diversifiziertes Portfolio mit institutionellen Ankerkunden: Impfstoff-Lieferverträge mit PAHO/WHO, Thailand und UNICEF sorgen für planbares, wenn auch margenarmes Grundgeschäft.
- Der Curevo-Verkauf bringt einen realen Mittelzufluss von mehreren hundert Milliarden Won, der in die neue Ochang-Produktionslinie für Immunglobuline der nächsten Generation reinvestiert werden soll.
- Ein siebtes US-Plasmazentrum wurde am 9. April 2026 zugelassen — die über ABO Holdings aufgebaute Rohstoffbasis für das US-Geschäft wächst weiter.
- Fast sechzig Jahre Firmengeschichte und Pionierleistungen wie der weltweit erste Hantavirus-Impfstoff (1988) zeigen technisches Know-how, das nicht über Nacht entsteht.
Was gegen GC Biopharma spricht:
- Drei Verlustjahre in Folge (2023 bis 2025) bei einer operativen Marge, die selbst im besten der fünf betrachteten Jahre nur 4,8 Prozent erreichte.
- Der Q2-2026-Einbruch (Betriebsergebnis minus 93,8 Prozent) zeigt, wie schnell das gerade erst aufgebaute US-Momentum kippen kann.
- Die Bilanz bewegt sich seit Jahren in die falsche Richtung: wachsende Vorräte, schrumpfende Kasse, steigende Nettoverschuldung, ein freier Cashflow, der in sechs von sieben Jahren negativ war.
- Der für 2026 erwartete Ergebnissprung stammt überwiegend aus dem einmaligen Curevo-Verkauf, nicht aus nachhaltig verbessertem operativem Geschäft — 2027 fällt die Konsensschätzung bereits wieder deutlich zurück.
- Wiederkehrende Compliance-Verfahren im Kerngeschäft, darunter ein MFDS-Bußgeld wegen Rohplasma-Standards im August 2025.
- Der Firmenwert wurde 2025 in einem Atemzug abgeschrieben und in fast gleicher Höhe neu aufgebaut — ein Muster, das bei der nächsten Werthaltigkeitsprüfung erneut zur Belastung werden kann.
Ein menschliches Fazit
Zurück zur Meilenstein-Gläubigkeit vom Anfang. Die FDA-Zulassung von ALYGLO war ein echter Meilenstein — sieben Jahre und zwei gescheiterte Anläufe lang erkämpft. Der Eli-Lilly-Deal um Curevo ist ebenfalls real, das Geld fließt bereits. Aber beide Meilensteine beantworten nicht dieselbe Frage, die sich ein Anleger eigentlich stellt: Trägt das Geschäft sich selbst? Für 2025 lautet die Antwort aus den Zahlen: ein Rekordumsatz, getragen vom US-Plasmageschäft — und trotzdem das dritte Verlustjahr in Folge, mit einer nachträglichen Korrektur, die es noch schlechter aussehen ließ. Für 2026 lautet die Antwort bisher: ein starkes erstes Quartal, gefolgt von einem Einbruch um 93,8 Prozent im zweiten — und ein erwarteter Gewinnsprung im dritten Quartal, der zu einem großen Teil aus dem Verkauf einer Tochtergesellschaft stammt, nicht aus dem operativen Kerngeschäft.
Das heißt nicht, dass an der Story nichts dran ist. Es heißt, dass ein Meilenstein und ein tragfähiges Geschäftsmodell zwei verschiedene Dinge sind — und dass sich das eine nicht automatisch aus dem anderen ergibt. Ob GC Biopharma diesen Unterschied in den kommenden Quartalen auflöst, werden die nächsten Berichte zeigen. Was du daraus machst, ist deine Entscheidung. Keine Kauf- oder Verkaufsempfehlung — nur der Hinweis, dass ein Konzern, der seinen eigenen Gewinn gerade verkauft, damit noch nicht bewiesen hat, dass er einen verdient.
Quellen
- GC Biopharma, Halbjahresbericht H1 2026 (Zahlen zum 30.06.2026, eingereicht 14.08.2026), DART, rcpNo 20260814003840
- GC Biopharma, geprüfter Jahresbericht 2025 (DART, rcpNo 20260318001316) mit Korrekturmeldung vom 09.03.2026 (DART, rcpNo 20260309800907)
- GC Biopharma, Vorabmeldung Q2 2026 vom 31.07.2026 (DART, rcpNo 20260731800768)
- GC Biopharma, Verkaufsmeldung Curevo an Eli Lilly vom 09.07.2026 (DART, rcpNo 20260709000697)
- GC Biopharma, Dividendenbeschluss vom 11.02.2026 (DART, rcpNo 20260211801829)
- GC Biopharma, Zulassungsantrag Hunterase ICV Peru, DART-Meldung vom 05.02.2026 (rcpNo 20260205801198)
- GC Biopharma, Pressemitteilung „ALYGLO FDA Approval“, PR Newswire, 17.12.2023
- GC Biopharma, Pressemitteilung zu sechs betriebsbereiten Plasmazentren, PR Newswire, 14.05.2025
- GC Biopharma, Pressemitteilung zur Umbenennung in GC Biopharma, Businesswire, 29.03.2022
- KED Global, Berichterstattung zu ALYGLO-Umsatzzielen (28.02.2024, 08.07.2024) und zur ABO-Holdings-Übernahme (12.12.2024) — Sekundärquelle, presse-vermittelte Zitate als solche gekennzeichnet
- Korea Biomedical Review, Berichterstattung zu ALYGLO-Patientenzahlen (12.05.2025) und Q3-2025-Rekordzahlen (04.11.2025) — Sekundärquelle
- Seoul Economic Daily, Berichterstattung zu Q1-2026-ALYGLO-Umsatz (08.05.2026) und Analystenkommentar (16.04.2026) — Sekundärquelle
- Korea Times, Berichterstattung zur KFTC-Kartellbuße vom 20.07.2023 — Sekundärquelle
- Youthdaily, Berichterstattung zur Firmenwertabschreibung (04.02.2026) — Sekundärquelle
- Fundamentaldaten (Kurse, Bewertungskennzahlen, Bilanzreihen 2019–2025; Datenstand 21./23.08.2026)
Diese Analyse ist journalistische Einordnung öffentlich zugänglicher Unternehmensmeldungen und Fundamentaldaten, keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf von Wertpapieren. Der Handel mit Einzelaktien, insbesondere an ausländischen Börsen, ist mit Risiken bis zum Totalverlust verbunden. Die Redaktion hält zum Zeitpunkt der Veröffentlichung keine Position in GC Biopharma Corp.
Die Kennzahlen im Überblick
Alle Geldbeträge in Millionen ₩, Gewinn je Aktie wie berichtet.
| Kennzahl | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Umsatz | 1.537.825,8 | 1.711.312,7 | 1.626.643,8 | 1.679.891,9 | 1.991.279,1 |
| Betriebsergebnis (EBIT) | 73.735,6 | 81.263,7 | 34.441,2 | 32.107,3 | 69.149,9 |
| Nettogewinn | 123.211,8 | 65.453,1 | -26.631,8 | -26.280,2 | -4.673,8 |
| Nettomarge | 8,0 % | 3,8 % | -1,6 % | -1,6 % | -0,2 % |
| Gewinn je Aktie | 10.795,57 ₩ | 5.734,87 ₩ | -2.333,42 ₩ | -2.302,62 ₩ | -409,51 ₩ |
symbol.source_foreign
Unser Fazit auf einen Blick
- Umsatzrekord und US-Expansion positiv
- Der Konzernumsatz erreichte 2025 mit 1.991,3 Milliarden Won ein Rekordhoch (+18,5 % gegenüber 2024), getragen vom US-Plasma-Export, der sich von 217,3 auf 453,9 Milliarden Won mehr als verdoppelte. ALYGLO ist seit August 2024 in den USA im Verkauf, nach FDA-Zulassung vom 17.12.2023.
- Profitabilität negativ
- 2023, 2024 und 2025 schrieb der Konzern jeweils einen Verlust (−19,8 / −42,6 / −29,7 Mrd. Won), die operative Marge lag im besten der letzten fünf Jahre bei nur 4,8 %. Die FY2025-Zahlen wurden am 09.03.2026 zusätzlich nach unten korrigiert.
- Q2-2026-Einbruch negativ
- Nach einem starken ersten Quartal (Betriebsergebnis +46,3 %) brach das zweite Quartal 2026 ein: Umsatz −15,8 %, Betriebsergebnis −93,8 % auf 1,7 Mrd. Won (DART-Vorabmeldung vom 31.07.2026). Für das Halbjahr blieb nur eine operative Marge von 1,58 %.
- Bilanzqualität negativ
- Die Vorräte stiegen von 2019 bis 2025 um 119 % auf 891,6 Mrd. Won, die Nettoverschuldung im selben Zeitraum von 307,9 auf 812,9 Mrd. Won; die Kasse schrumpfte seit 2021 von 186,1 auf 49,4 Mrd. Won. Der freie Cashflow war in 6 von 7 Jahren negativ.
- Portfolio-Umbau und Curevo-Verkauf neutral
- Der Verkauf der Tochter Curevo an Eli Lilly (bis zu 462,06 Mrd. Won, Vollzug 08.07.2026) bringt realen Mittelzufluss für die neue Ochang-Produktionslinie, treibt aber den für Q3 2026 erwarteten Ergebnissprung (Konsens-EPS 20.358,76 Won) überwiegend als Einmaleffekt, nicht als nachhaltige operative Verbesserung — die 2027er-Konsensschätzung fällt auf 4.190 Won zurück.
- Eigentümerstruktur und Governance neutral
- Green Cross Holdings kontrolliert 50,06 % der Aktien, an der Spitze steht Konzernchef Huh Il-sup mit 12,29 % Kapitaleinsatz an der Holding. Der Halbjahresbericht 2026 dokumentiert zudem mehrere Compliance-Verfahren im Kerngeschäft, darunter ein MFDS-Bußgeld vom 21.08.2025 wegen Rohplasma-Standards.
GC Biopharma zeigt 2025 einen Rekordumsatz und einen echten US-Durchbruch mit ALYGLO — und zugleich das dritte Verlustjahr in Folge, verschärft durch eine nachträgliche Korrektur vom 9. März 2026. Das zweite Quartal 2026 brach operativ um 93,8 Prozent ein, während der für 2026 erwartete Ergebnissprung überwiegend aus dem Verkauf der Tochter Curevo an Eli Lilly stammt, nicht aus dem laufenden Geschäft. Bilanzseitig wachsen Vorräte und Nettoverschuldung schneller als der Umsatz, die Kasse schrumpft seit Jahren. Keine Anlageberatung.
Was unsere Einordnung bedeutet
Offene Fragen
Das Geschäft funktioniert grundsätzlich, aber eine wesentliche Frage ist offen. Solange sie offen ist, tragen unsere Befunde kein Qualitätsurteil.
Die Ampel steht auf Gelb, weil eine wesentliche operative Frage offen ist, ohne dass die Substanz selbst bedroht wäre: Rekordumsatz und die US-Zulassung von ALYGLO stehen belegbar gegen drei Verlustjahre in Folge, eine dünne operative Marge (im besten der letzten fünf Jahre 4,8 %), eine wachsende Nettoverschuldung (812,9 Milliarden Won zum Jahresende 2025) und einen für 2026 erwarteten Gewinn, der überwiegend aus dem Verkauf der Tochter Curevo an Eli Lilly stammt, nicht aus dem operativen Geschäft. Ob der Q2-2026-Einbruch ein Ausrutscher oder der neue Normalzustand ist, lässt sich aus den bisherigen Berichten noch nicht entscheiden. Das ist ausdrücklich kein Preisurteil und keine Aussage zum Einstiegszeitpunkt.
Journalistische Einschätzung der Redaktion zum Analysezeitpunkt auf Basis öffentlicher Quellen — keine Anlageberatung und keine Aufforderung zum Kauf oder Verkauf. Deine persönlichen Umstände (Anlageziele, Risikotragfähigkeit, Steuern) können dabei nicht berücksichtigt werden. Was unsere Stufen bedeuten, wie Urteile entstehen und welche Interessenkonflikte bestehen →
Bitte beachten
- Datengrundlage: Halbjahresbericht H1 2026 (eingereicht 14.08.2026), geprüfter Jahresbericht 2025 mit Korrekturmeldung vom 09.03.2026, Q2-2026-Vorabmeldung vom 31.07.2026, Verkaufsmeldung Curevo/Eli Lilly vom 09.07.2026, Dividendenbeschluss vom 11.02.2026. Kurs- und Bewertungsdaten Datenstand 21./23.08.2026.
- Kein SEC-Filer: Es gibt kein 10-K, kein 10-Q. Die Pflichtberichte liegen im koreanischen Offenlegungssystem DART, bilanziert wird nach K-IFRS.
- Für 006280.KO existieren keine öffentlich zugänglichen Mitschriften von Analystenkonferenzen. Das Kapitel über die Versprechen des Managements stützt sich deshalb auf Pflichtmeldungen und Pressemitteilungen; das ist im Artikel ausgewiesen.
- Verwechslungsgefahr: GC Biopharma hieß bis 29.03.2022 GC Pharma, davor Green Cross Corp. — ältere Presseartikel und Datenquellen verwenden teils noch die alten Namen.
- Einzelne Zahlen (ALYGLO-Quartalsumsätze, Patientenzahlen) stammen aus koreanischer Fachpresse, nicht aus DART-Meldungen, und sind im Artikel als Sekundärquelle gekennzeichnet.
Aktien-Wächter
Diese Analyse ist Stand 5. September 2026. Was sich seitdem bei 006280.KO geändert hat, meldet Dir der Aktien-Wächter.
Später 0,99 € im Monat je Aktie — die Vormerkung ist kostenlos, und als Vormerker erfährst Du als Erster vom Start.
Die komplette Analyse als PDF für später
Wir schicken Dir diese Analyse als PDF — zum Ausdrucken, Ablegen und in Ruhe Nachlesen. Und wir merken Dich zugleich kostenlos für den Aktien-Wächter zu Green Cross Corp (006280.KO) vor: Damit erfährst Du, wenn sich an dieser Analyse etwas Wesentliches ändert.
Häufige Fragen
GC Biopharma (KOSPI: 006280) ist ein südkoreanischer Pharmakonzern, dessen größtes Geschäft die Verarbeitung von Blutplasma zu Medikamenten wie Immunglobulinen ist — 44,7 Prozent des Umsatzes im ersten Halbjahr 2026. Daneben stellt der Konzern verschreibungspflichtige Medikamente, Impfstoffe (u. a. für PAHO/WHO und UNICEF), Diagnostika und rezeptfreie Präparate her. Die Tochter GC Biopharma USA und die 2024 übernommene ABO Holdings betreiben acht Plasma-Sammelzentren in den USA.
Der Umsatz stieg 2025 auf ein Rekordhoch von 1.991,3 Milliarden Won, doch die operative Marge blieb mit 3,5 Prozent dünn, und der Zinsaufwand vervierfachte sich seit 2021 auf 50,3 Milliarden Won. Zusätzlich belasteten 2025 Abschreibungen von 93,1 Milliarden Won auf immaterielle Vermögenswerte das Ergebnis. Unter dem Strich stand deshalb das dritte Verlustjahr in Folge: minus 29,7 Milliarden Won.
ALYGLO ist ein aus Spenderplasma gewonnenes intravenöses Immunglobulin-Präparat für Menschen mit primärer Immunschwäche — vereinfacht ein Konzentrat von Antikörpern, das ein geschwächtes Abwehrsystem ersetzt. Die US-Arzneimittelbehörde FDA ließ es am 17.12.2023 zu, nach zwei gescheiterten Anläufen 2016 und 2022; der Marktstart in den USA erfolgte im August 2024.
Vollzogen am 08.07.2026 und am 09.07.2026 per DART-Meldung bekanntgegeben: GC Biopharma verkaufte seine Tochter Curevo, Entwickler eines Gürtelrose-Impfstoffkandidaten, vollständig an den US-Pharmakonzern Eli Lilly für bis zu 462,06 Milliarden Won (305,3 Millionen US-Dollar) insgesamt — davon 308,7 Milliarden Won (204,0 Millionen US-Dollar) als sofort geflossene erste Rate, der Rest als mögliche Meilensteinzahlung von 153,31 Milliarden Won (101,3 Millionen US-Dollar) bei Erreichen bestimmter Umsatzziele. Der Buchgewinn aus dem Verkauf trägt den für das dritte Quartal 2026 erwarteten Konzerngewinn überwiegend als Einmaleffekt.
Die Muttergesellschaft Green Cross Holdings Corp. (KOSPI 005250) hält 50,06 Prozent der Aktien, mit nahestehenden Parteien zusammen 51,41 Prozent (Stand 30.06.2026). An der Spitze der Holding steht Konzernchef Huh Il-sup mit 12,29 Prozent Kapitaleinsatz. Der operative CEO Huh Eun-chul hält direkt nur 0,25 Prozent der GC-Biopharma-Aktien. Insgesamt sind 54 Gesellschaften mit dem Konzern verbunden.
Ja — für das Geschäftsjahr 2025 wurden 1.500 Won je Aktie beschlossen (11.02.2026), macht in Summe 17,1 Milliarden Won, eine Rendite von rund 1,2 Prozent zum Kurs vom 21.08.2026. Bemerkenswert ist, dass der tatsächliche Mittelabfluss laut Kapitalflussrechnung 2025 (18,8 Milliarden Won) den freien Cashflow des Jahres 2025 von minus 5,8 Milliarden Won überstieg — die Dividende kam damit rechnerisch nicht aus dem laufenden Geschäft.
Weil GC Biopharma ausschließlich an der Korea Exchange notiert und kein US-Meldeunternehmen ist. Die Pflichtberichte erscheinen im koreanischen Offenlegungssystem DART der Finanzaufsicht FSS: ein geprüfter Jahresbericht, ein Halbjahresbericht und Quartalsberichte, bilanziert nach K-IFRS mit dem Kalenderjahr als Geschäftsjahr.
GC Biopharma hatte am 26.01.2026 vorläufig ein Vorsteuerergebnis von minus 30,98 Milliarden Won für 2025 gemeldet. Die Korrekturmeldung vom 09.03.2026 verschlechterte diese Zahl auf minus 35,33 Milliarden Won, mit der Begründung „im Prüfungsprozess aufgetretene Änderungen“; das Eigenkapital sank dabei von 1.397,9 auf 1.394,3 Milliarden Won.
Fehler gefunden?
Dir ist in dieser Analyse ein sachlicher Fehler, eine veraltete Zahl oder ein Tippfehler aufgefallen? Schreib es kurz rein — Deine Meldung geht direkt an die Redaktion.


